
ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
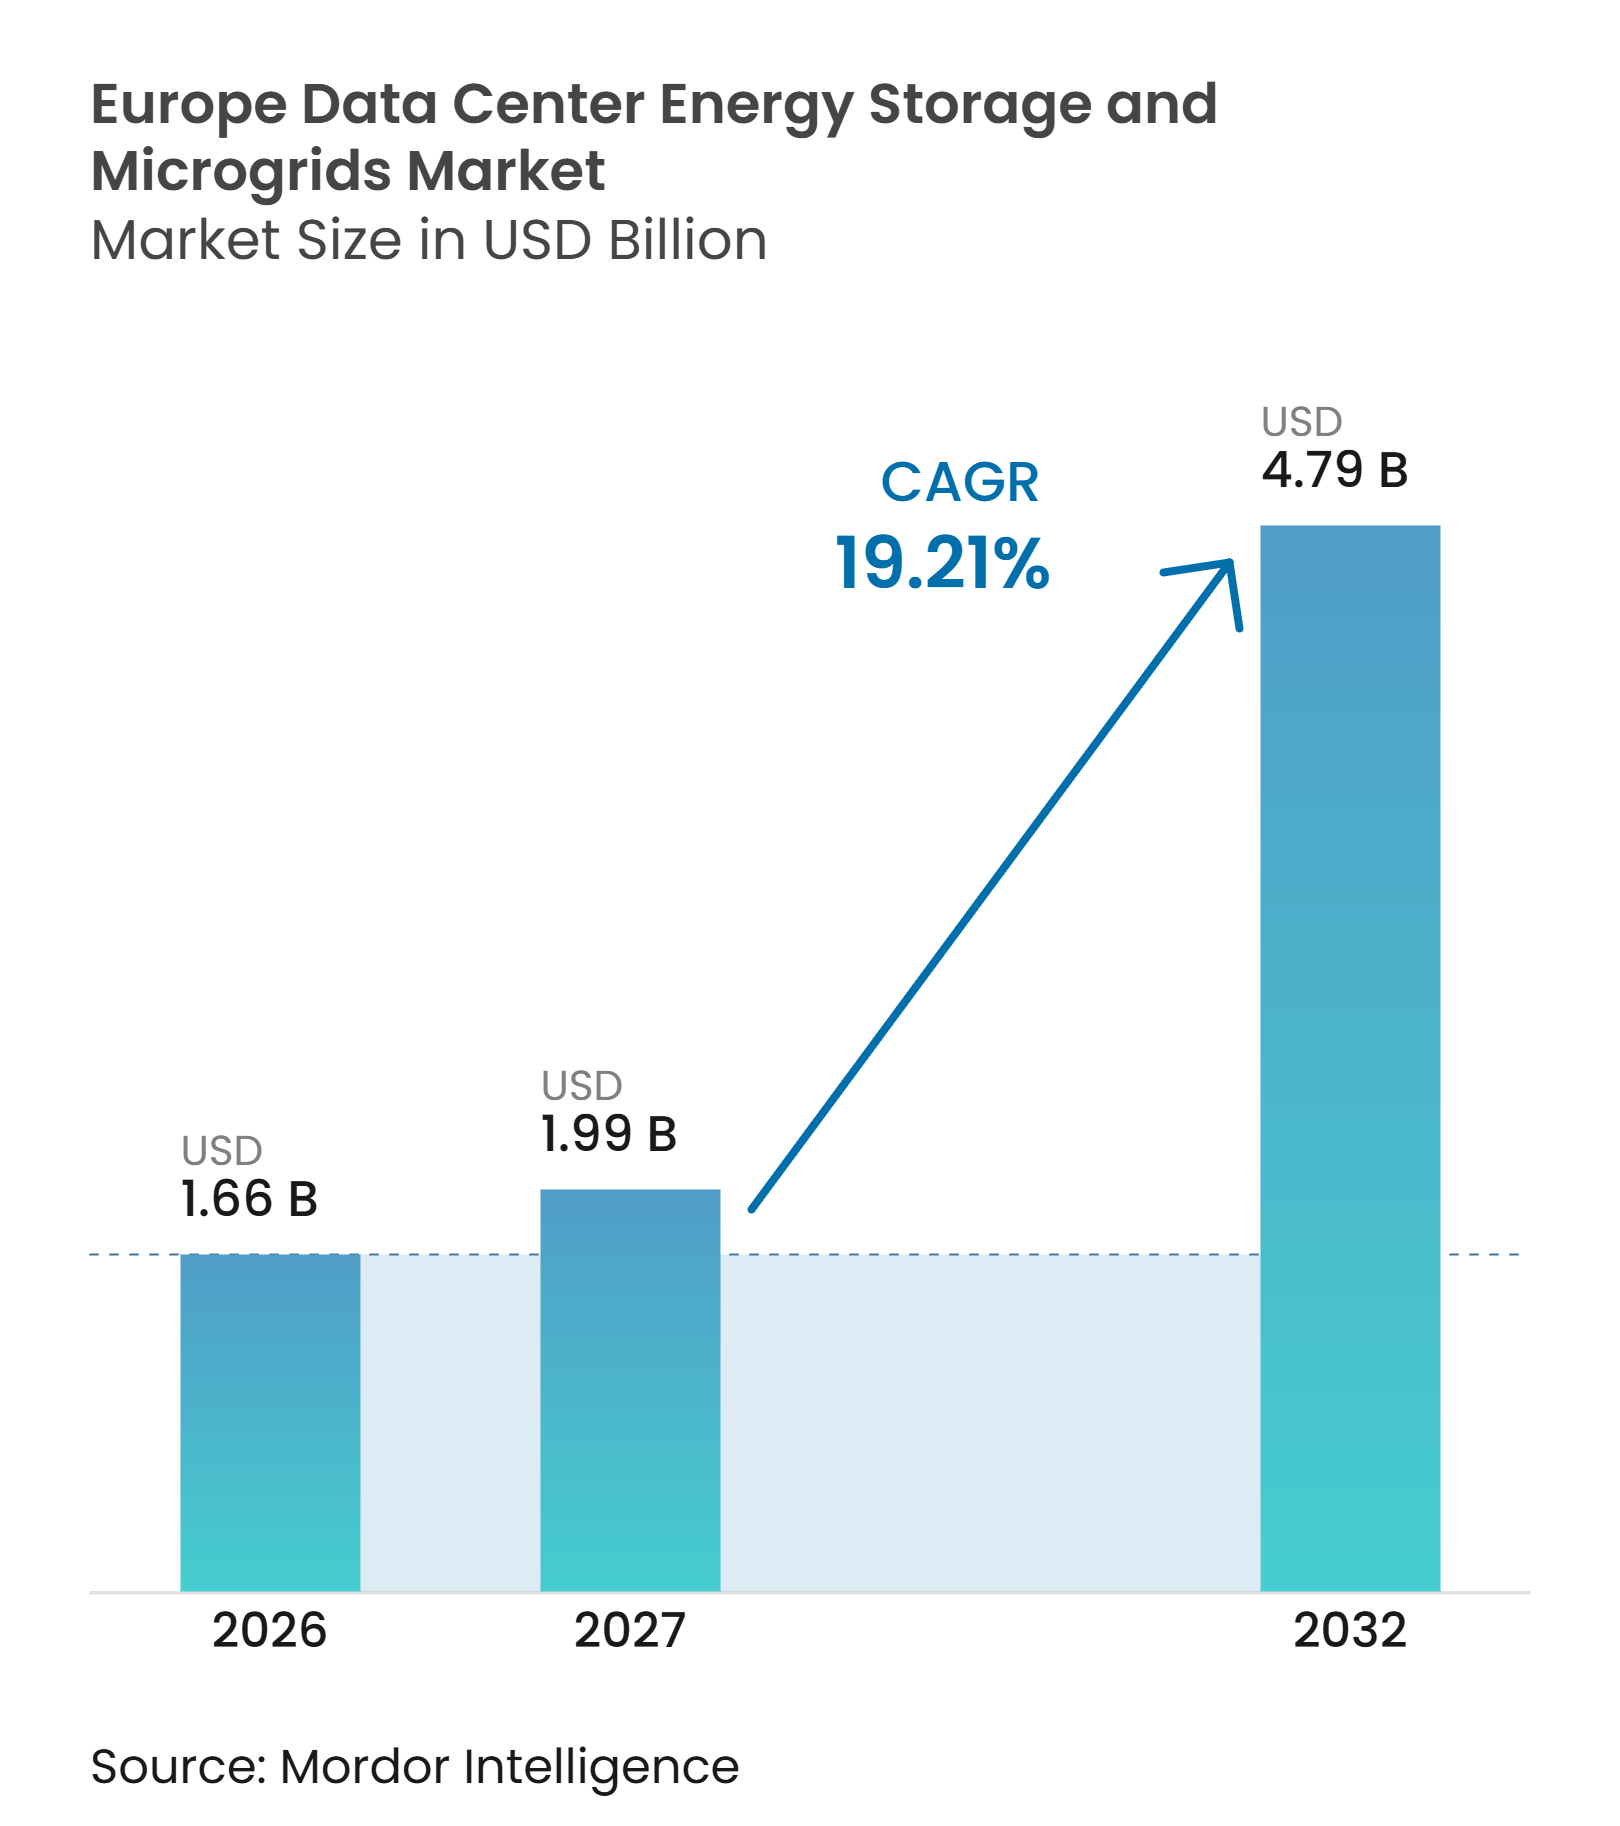
| 基準年の市場規模 (2026) | 1.66 十億米ドル |
| 市場規模 (2027) | 1.99 十億米ドル |
| 市場規模 (2032) | 4.79 十億米ドル |
| 成長率 (2027 - 2032) | 19.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場分析
ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場規模は、2026年に1.66 ビリオン 米ドル、2027年に1.99 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 19.21%で2032年までに4.79 ビリオン 米ドルに達する見込みです。AIワークロードは新規キャンパスの電力要件を増大させ、より安定した需要パターンを想定して設計された系統接続に圧力をかけています。欧州連合全域のエネルギー報告および持続可能性に関する規制も、サイトレベルでの電力使用管理の重要性を高めています。貯蔵は信頼性を向上させ、ピーク需要を削減し、再生可能電力が利用可能な際にオペレーターがより多く活用できるようにします。これらの要因により、電池、電力制御、分散型発電、マイクログリッドソフトウェアを組み合わせた統合システムへの調達がシフトしています。ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場はまた、重要な業務を保護しながら電池容量をバランシングサービスに活用するルートをオペレーターに提供しています。
主要レポートのポイント
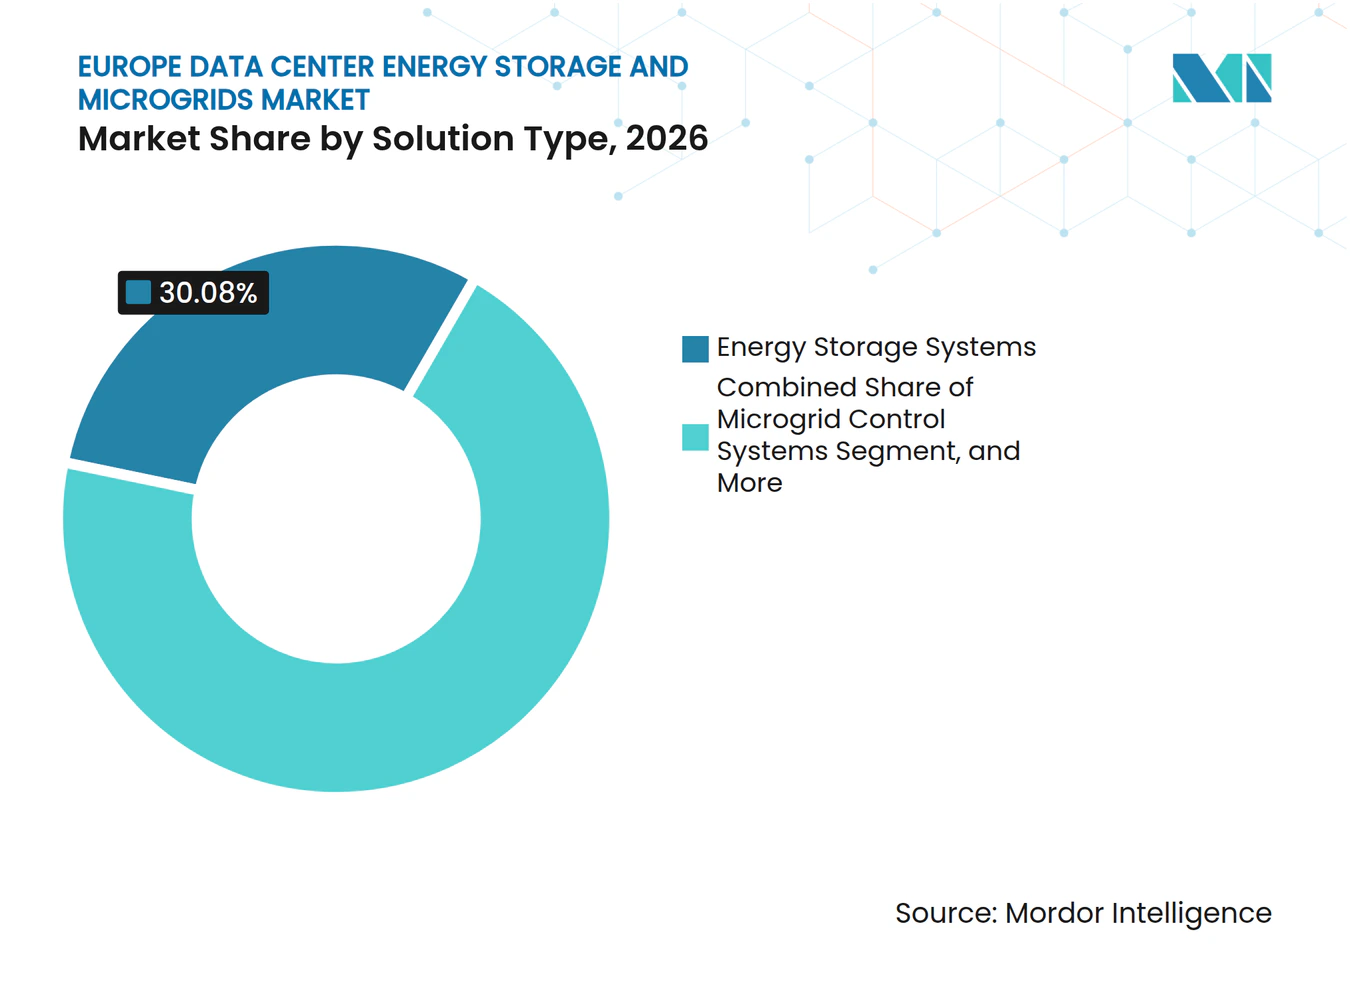
- ソリューションタイプ別では、エネルギー貯蔵システムが2026年のヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場シェアの30.08%を占め、2032年にかけてCAGR 20.21%で拡大すると予測されています。
- 貯蔵技術別では、リチウムイオン電池が2026年に56.21%のシェアを保有し、フロー電池は2032年にかけてCAGR 20.19%で拡大すると予測されています。
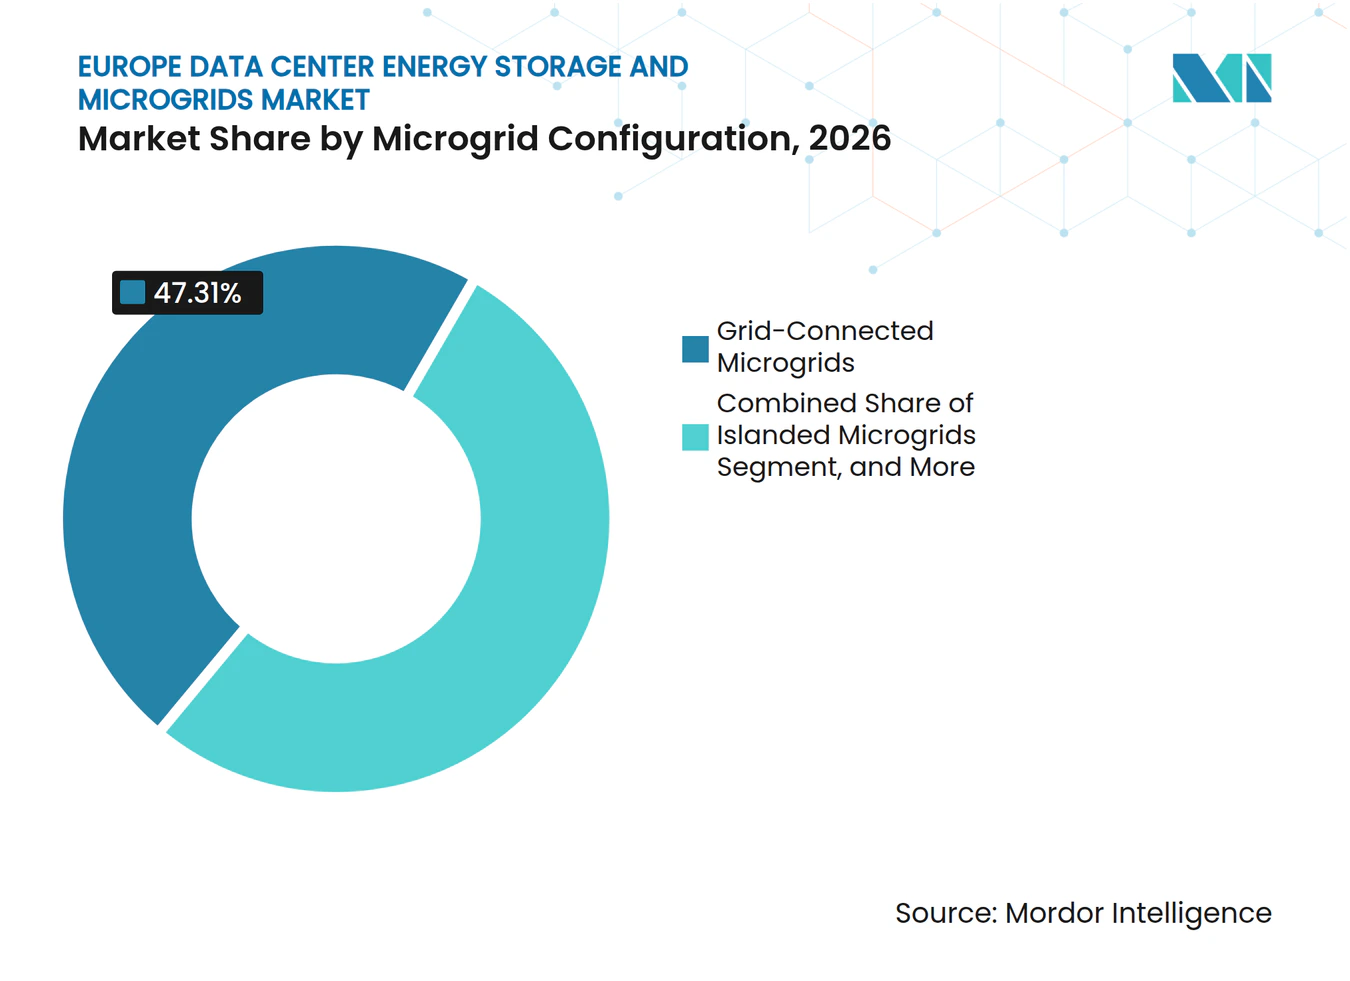
- マイクログリッド構成別では、系統連系マイクログリッドが2026年の収益の47.31%を占め、独立型マイクログリッドは2032年にかけてCAGR 19.78%で拡大すると予測されています。
- 一次エネルギー源別では、系統電力が2026年の収益の43.92%を占め、燃料電池は2032年にかけてCAGR 20.39%で成長すると予測されています。
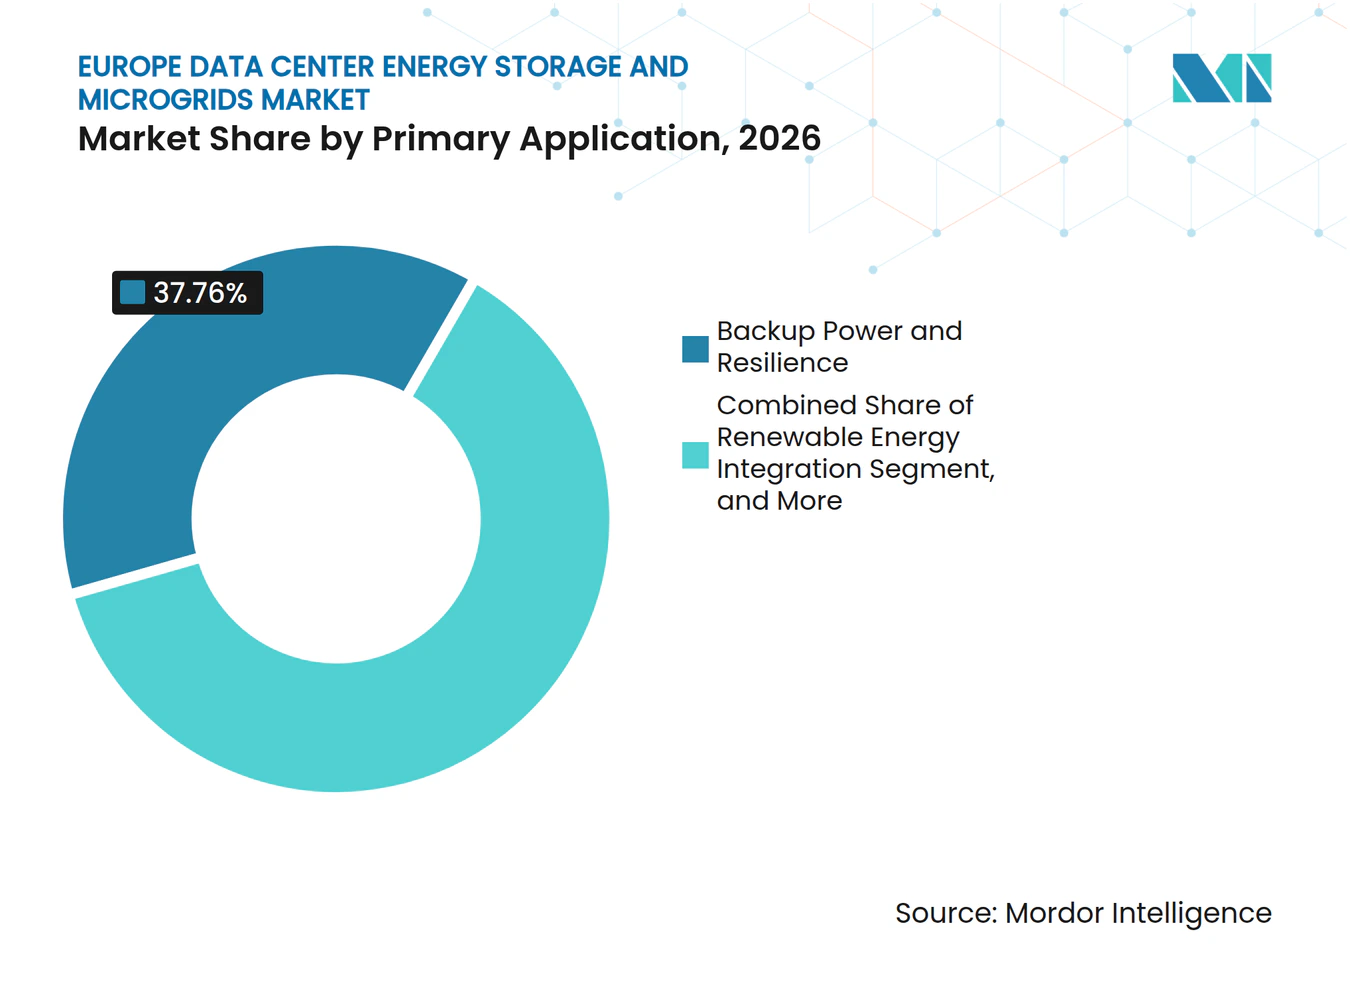
- 主要用途別では、バックアップ電力とレジリエンスが2026年の収益の37.76%を占め、グリッドサービスは2032年にかけてCAGR 20.18%で成長すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年のヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場収益の41.82%を占め、2032年にかけてCAGR 19.87%で成長すると予測されています。
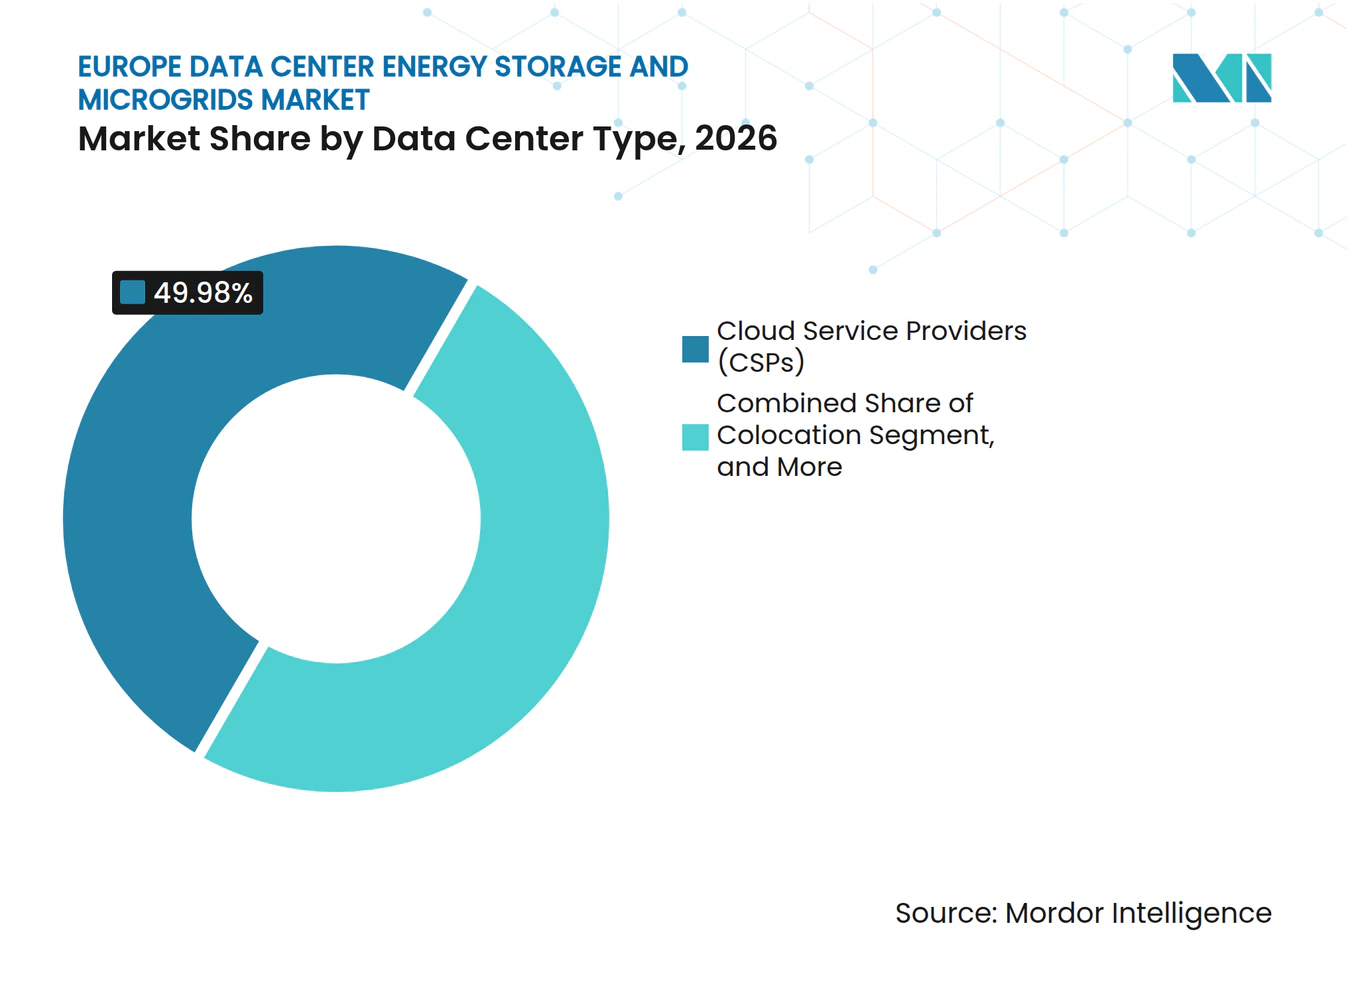
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の49.98%を占め、2032年にかけてCAGR 19.73%で拡大すると予測されています。
- 地域別では、英国が2026年の収益の21.06%を占め、スペインは2032年にかけてCAGR 20.48%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人工知能およびハイパースケール データセンターの拡大 | +2.5% | グローバル、英国、ドイツ、オランダ、アイルランドに集中 | 短期(2年以内) |
| EUエネルギー効率および炭素削減要件 | +1.8% | EU27、特にFLAP-D市場 | 中期(2〜4年) |
| 再生可能電力の調達と需要の時間シフト | +1.5% | スペイン、北欧諸国、ドイツ | 中期(2〜4年) |
| 系統接続の待機行列と地域電力制約 | +2.2% | FLAP-D市場、スペイン、イタリア、北欧諸国への波及あり | 短期(2年以内) |
| グリッドリソースとしてのデータセンターのディスパッチャブル容量 | +1.3% | 英国、アイルランド、北欧諸国 | 中期(2〜4年) |
| グリッドインタラクティブUPSと電池フレキシビリティの収益化 | +1.0% | 英国、アイルランド、オランダ、北欧諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人工知能およびハイパースケール データセンターの拡大
AI関連の需要は、ヨーロッパのデータセンターにおける貯蔵およびマイクログリッドの必要性を高めています。2025年のWärtsiläとAVKの分析によると、ヨーロッパのデータセンター電力需要は2030年までに10 GWから35 GWへと250%増加すると予測されています。欧州委員会の2025年AIコンチネント行動計画は、5〜7年以内に欧州連合のデータセンター容量を3倍にすることを目指しており、エネルギーの利用可能性を中心的な制約として特定しています。GPUクラスターは、従来のユーティリティ供給やレガシーUPSシステムが吸収するよう設計されていなかった不規則かつ高振幅の需要ピークを生み出す可能性があります。メーター後方の電池はそれらの変動を管理しながら、ピーク需要期間へのエクスポージャーを低減できます。これにより、ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場において、エネルギー貯蔵はオプションのレジリエンス追加ではなく、AI施設の設計における中核要素となっています。
系統接続の待機行列と地域電力制約
長い接続待機時間が、ヨーロッパ全域でオンサイト電力システムの活用を加速させています。フランクフルト、ロンドン、アムステルダム、パリ、ダブリンのFLAP-D市場における接続待機行列は平均7〜10年に及ぶ場合があり、ヨーロッパ各国の待機時間は2〜10年の範囲です。エネルギー規制機関協力庁は、2024年に欧州連合の系統混雑コストとして43億ユーロ(4.79 ビリオン 米ドルを直接費用として記録しました。WärtsiläとAVKは、既存のAIデータセンターの40%が2027年までに電力供給の可用性から運用上の制約に直面する可能性があると予測しています。そのため、開発者はスペイン、北欧諸国、および系統の余裕が大きいその他の場所を検討しています。独立型およびハイブリッドシステムは、商業的なタイムライン内で系統容量が利用できない場合に、試運転までの経路を短縮できます。
EUエネルギー効率および炭素削減要件
欧州連合の要件により、エネルギーの計測と管理がデータセンターの通常業務の一部となっています。指令2023/1791は、ITの設置電力が500 kW以上のデータセンターに対し、エネルギー性能および持続可能性情報の報告を義務付けています。委員会委任規則2024/1364は、データセンターに使用される報告フレームワークと指標を定義しています。[1] 委員会規則C(2026)3472は、収集した指標を電子ラベルベースの格付けに変換するためのルールを定めています。より高い格付けを求めるオペレーターは、マイクログリッド制御を使用して高炭素期間中の系統からの電力引き出しを削減できます。また、貯蔵を使用して再生可能電力の使用を利用可能な発電量に合わせることができ、オンサイトエネルギー管理への追加投資を支援します。
グリッドリソースとしてのデータセンターのディスパッチャブル容量
電池バックアップUPSシステムは、信頼性の役割に加えて収益機会を生み出しています。2025年の査読済み研究では、大容量データセンター電池が一次周波数応答および補助サービスを提供でき、北欧施設でのフィールド応答時間が30〜40ミリ秒であることが示されました。Enel XはEirGridのためにダブリンのDigital Realtyサイトで6 MWのUPS重要周波数バランシングサポートを展開しました。この事例は、かつて緊急使用のために確保されていた機器が、制御システムが許可する場合に通常の系統運用を支援できることを示しています。より大型の電池システムと高度なマイクログリッド制御は、バックアップ、ピーク削減、バランシング機能を担うことができます。この追加ユースケースは、補助サービスが活発な市場における貯蔵の商業的根拠を強化します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合型貯蔵およびマイクログリッドシステムの高い設置コスト | -2.8% | グローバル、スペイン、イタリア、東ヨーロッパで顕著 | 短期(2年以内) |
| リチウムイオンシステムの防火安全および熱管理要件 | -1.5% | グローバル、欧州連合加盟国ごとに異なるコンプライアンスフレームワーク | 中期(2〜4年) |
| 変圧器、電池、高電圧機器の供給制約 | -1.8% | 英国、ドイツ、オランダ、アイルランド | 短期(2年以内) |
| レガシーバックアップアーキテクチャと改修による混乱 | -1.2% | 英国、ドイツ、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
統合型貯蔵およびマイクログリッドシステムの高い設置コスト
高い初期コストは、統合型電池エネルギー貯蔵システムおよびマイクログリッドにとって主要な商業的障壁であり続けています。WärtsiläとAVKは、80 MWデータセンター向けに最適化されたマイクログリッの均等化電力コストを1 MWh当たり108ユーロ(同ソースでは122米ドルに換算)とモデル化しました。ほとんどのプロジェクトは、カスタムエンジニアリング、サイト固有の許可、および既存の電気設備との統合を必要とします。これらの要件はコストとスケジュールの不確実性を高めます。サービスとしての電池およびサービスとしてのエネルギーモデルは、支出を資本予算から運営予算にシフトさせる可能性があります。ただし、小規模なコロケーションおよびエンタープライズ施設は、ハイパースケールおよびクラウドオペレーターと比較して資金調達の選択肢が少ない状況です。
リチウムイオンシステムの防火安全および熱管理要件
リチウムイオンシステムは詳細な安全設計を必要とし、データセンタープロジェクトのコストと複雑さを増大させます。2025年のITU-T論文では、熱暴走が高温、有毒、可燃性ガスを放出し、火災の直接的な影響を超えた損失を引き起こす可能性があると述べられています。2026年版NFPA 855の改訂版には、大規模火災試験の提案、更新された爆発制御プロトコル、および水噴霧消火要件が含まれています。[2] 欧州連合加盟国は、重要インフラ向けの大規模BESSの安全基準を統一して適用していません。これにより、複数の国にまたがって事業を展開するオペレーターのサイト設計と調達に差異が生じます。代替化学物質は、防火安全要件と納入リスクを制限したいオペレーターにとって有益な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
エネルギー貯蔵システムが規模と拡大をリードエネルギー貯蔵システムは2026年のヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場シェアの30.08%を占め、2032年にかけてCAGR 20.21%で拡大すると予測されています。その地位は、電力品質の維持、ピーク需要の削減、再生可能電力の使用支援における電池の役割を反映しています。統合マイクログリッドが地域発電またはユーティリティ供給の変動を管理できるようになる前に、貯蔵が利用可能である必要があります。統合マイクログリッドソリューションは、単一プラットフォームで制御、発電、貯蔵を求めるオペレーターにとって引き続き重要です。マイクログリッド制御システムは、貯蔵電力をレジリエンス、ピークシェービング、グリッドサービスに割り当てることができるため、提供価値の高い部分となっています。電力変換システムと分散型発電は、一般的にキャンパス全体のエネルギープロジェクトのコンポーネントとして調達されます。
単機能UPSから多用途エネルギー資産へのシフトは、購買仕様を変化させています。オペレーターは、5〜15分のバックアップのみを想定した設計ではなく、数時間放電できる貯蔵を検討しています。長時間の放電により、周波数調整への参加が可能となり、再生可能電力を一日の後半に使用できるようになります。委員会委任規則2024/1364に基づく報告フレームワークには、システム効率と柔軟性の指標が含まれています。これにより、基本的なバックアップ使用を超えてサイト資産を管理できる制御を展開する商業的な理由がまれます。ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド産業は、その結果として、複数の運用機能を支援できるシステムにより高い価値を置くようになっています。これらの機能間の信頼性の高い連携を実証できるベンダーは、大規模キャンパスプロジェクトにおいてより強固な地位を持ちます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
貯蔵技術別:
リチウムイオンがリードしながらフロー電池への関心が高まるリチウムイオン電池は2026年の貯蔵技術収益の56.21%を占めました。確立されたサプライチェーン、製造コストの低下、高エネルギー密度が短時間バックアップ用途での使用を支えています。鉛蓄電池は、確立されたレガシー設計を使用する一部の改修プロジェクトで引き続き使用されています。フライホイールは、電気化学的火災のリスクなしに非常に高速な応答が必要な限定的な周波数応答用途に対応しています。フロー電池は、ハイパースケールオペレーターが長時間の再生可能エネルギー時間シフトおよび複数時間のグリッドサービスを評価するにつれ、2032年にかけてCAGR 20.19%で拡大すると予測されています。FlexBase Groupは2025年6月、スイスのラウフェンブルクに800 MW、1.6 GWhのバナジウムレドックスフロー電池サイトの建設を開始しました。
ラウフェンブルクのプロジェクトはスイス、ドイツ、フランスの送電ネットワーク近くに位置し、系統安定性の支援と、併設されるAIデータセンターの電力源としての機能を目的としています。また、地域暖房ネットワークも含まれており、大規模な貯蔵プロジェクトが複数の地域エネルギー用途を結びつける方法を示しています。フロー電池の化学物質は、長時間の放電期間を必要とするサイトに対して異なる安全プロファイルを提供できます。これは、データセンターオペレーターが欧州連合加盟国全体で異なる防火安全規則に対応しなければならないため重要です。従来のUPS期間を超えて動作できる貯蔵への関心は、長時間用途を支援します。ドイツ経済研究所は、ヨーロッパが再生可能発電の低い期間に対処するために351 TWhの長時間貯蔵を必要とする可能性があると推定しており、より長い放電サイクルに適した技術の必要性を強調しています。
マイクログリッド構成別:
系統連系システムが確立された地位を維持しながら独立型システムが加速系統連系マイクログリッドは2026年の収益の47.31%を占めました。既存施設はこの設計を好みます。なぜなら、高料金または高需要期間中に地域発電と電池を使用しながらユーティリティ供給を維持できるからです。系統連系または独立運用が可能なハイブリッドシステムは、ヨーロッパ大陸全体のプロジェクで注目を集めています。これらは、長時間停電時のブラックスタート能力を備えながらユーティリティ供給のコストメリットを提供します。独立型マイクログリッドは、接続遅延により新規プロジェクトがより高いエネルギー独立性を計画する必要があるため、2032年にかけてCAGR 19.78%で拡大すると予測されています。WärtsiläとAVKは、再生可能エネルギー、バランシングエンジン、貯蔵を組み合わせた独立型システムが80 MWスケールのデータセンターに対応できることを示しました。
独立型設計は、系統接続の遅延への対応だけではありません。オペレーターが再生可能エネルギー開発者とより長期の電力購入契約を締結できるようにします。このアプローチにより、変動する電力スポット価格へのエクスポージャーを低減し、長期的な容量計画の見通しを改善できます。2025年の実現可能性調査では、ハイパースケールのオフグリッド負荷向けのハイブリッド再生可能エネルギーと電池構成が検証され、グリッド形成電池制御がデータセンターの運用限界内で周波数を維持できることが示されました。スペインと北欧諸国は、再生可能エネルギー資源と利用可能な開発サイトがより有利な場合があるため、このモデルを支援する条件を持っています。オペレーターは、完全独立型アーキテクチャを選択する前に、燃料の可用性、許可取得、機器のリードタイムを考慮する必要があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
一次エネルギー源別:
系統電力がリードしながら燃料電池が前進系統電力は2026年のヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場収益の43.92%を占め、主要な一次エネルギー源となっています。信頼性の高いユーティリティ接続をすでに持つ施設にとって、最もシンプルな運用モデルであり続けています。ディーゼルおよび天然ガスシステムは、完全な系統サービスを待つプロジェクトのバックアップ容量および移行期の一次電力を引き続き提供しています。太陽光発電は、開発者が電力購入契約を通じてキャンパス計画を太陽光発電容量に結びつけることができるスペインとイタリアで関連性を高めています。風力資源は、陸上および洋上発電が地域の再生可能エネルギーニーズを満たすのに役立つアイルランドと北欧諸国で引き続き関連性があります。燃料電池は、一次エネルギー源の中で最も高い成長率となるCAGR 20.39%で2032年にかけて拡大すると予測されています。
2026年4月、データセンター向けネットゼロイノベーションハブとINNIOは、INNIOジェンバッハーのオーストリア研究施設で3 MWの100%水素バックアップ電力を実証しました。Microsoft、Google、Data4がテストを視察し、AIトレーニング負荷プファイルを使用しました。CentricaとCeres Powerは2026年3月、英国とヨーロッパ全体にマルチギガワットの固体酸化物燃料電池ソリューションを展開するパートナーシップを発表しました。これらのシステムは当初天然ガスを使用しながら、水素およびバイオガスへの移行経路を提供できます。欧州連合の非生物由来再生可能燃料フレームワークも、オペレーターに認定再生可能水素を調達するための政策的根拠を提供しています。燃料電池の展開は、地域の燃料インフラと低炭素水素の経済性に依然として依存します。
主要用途別:
バックアップ電力がリードしながらグリッドサービスがリターンを再形成バックアップ電力とレジリエンスは2026年のヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場収益の37.76%を占め、最大の主要用途となっています。コロケーションおよびクラウドオペレーターは高可用性を必要とし、ティアIIIまたはティアIVの期待により信頼性の高いスタンバイ容量が基本要件となっています。ピークシェービングと負荷シフトは次の主要な用途グループを構成し、オペレーターは高価な系統期間中に電池を放電できます。再生可能エネルギー統合も、施設が消費を利用可能なクリーン発電に合わせようとするにつれて増加しています。グリッドサービスはCAGR 20.18%で2032年にかけて前進すると予測されています。この成長率は、周波数応答およびバランシング市場における高速応答資産の価値を反映しています。
2025年のEnergy Reports研究では、双方向コンバーターを搭載したデータセンターUPSシステムが高速周波数応答に適した30〜40ミリ秒の応答時間を達成したことが示されました。この結果は、一部のサービスが独立したスタンドアロンBESSなしに提供できることを示しています。Vertiv、Conapto、Fever Energyはスウェーデンで、高速周波数応答および周波数封じ込め予備需要プログラムにリチウムイオンUPSシステムを使用するグリッドサポートサービスを導入しました。このモデルにより、オペレーターはレジリエンスのために設置した機器から収入を得ることができます。これにより、より大型の電池システムのサービス期間にわたる実効資本負担を低減できます。参加は、送電系統運用者のルール、地域市場へのアクセス、および重要負荷の可用性を保護する運用上のセーフガードに依存します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が投資をリードハイパースケール施設は2026年の収益の41.82%を占め、2032年にかけてCAGR 19.87%で拡大すると予測されています。その規模は、オンサイト発電、貯蔵、高度な電力制御を組み合わせたシステムへの投資を支援します。単一のハイパースケールキャンパスは、そ開発期間中に500 MW以上の容量を必要とする場合があります。ITロードが10 MWを超える大規模データセンターも、専用のエネルギー管理インフラをその規模が支援する場合に、ピークシェービングおよび補助サービスのためにBESSを展開しています。中規模および小規模施設は、MW当たりのエンジニアリングコストが高く、キャンパス規模のサイトと比較してベンダーの注目が少ない傾向があります。これにより、完全なマイクログリッド展開の選択肢が少なくなっています。
EatonとSiemens Energyは2025年6月、データセンター向けの標準モジュール式500 MWオンサイト電力構成に関するコラボレーションを発表しました。この設計はSGT-800ガスタービン、電池貯蔵、およびオプションの水素機能を使用します。両社は、このモデルにより従来のユーティリティ接続プロセスと比較して市場投入時間を最大2年短縮できると述べました。サービスとしての電池モデルは、一部のオペレーターの初期資本要件を削減し始めています。ハイパースケール負荷レベル以下でのその実行可能性は、契約エネルギー量と補助サービス収益への地域アクセスに依然として依存しています。その結果、小規模および中規模データセンターは、ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場において比較的サービスが不足したままになる可能性があります。
データセンタータイプ別:
クラウドプロバイダーが地位を強化クラウドサービスプロバイダーは2026年のヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場収益の49.98%を占め、2032年にかけてCAGR 19.73%で拡大すると予測されています。その規模により、長期の再生可能電力購入契約と社内エネルギーエンジニアリングチームへのアクセスが可能です。これらのプロバイダーはまた、科学的根拠に基づく目標を達成するための投資家および顧客の期待に直面しており、貯蔵およびマイクログリッド投資の戦略的価値を高めています。コロケーションオペレーターは2番目に大きなグループを構成し、テナントからの再生可能エネルギー認証と電力冗長性の要求に応えています。エンタープライズおよびエッジサイトは、通信インフラと分散型AI推論の拡大に伴い、小規模ながら成長するセグメントを代表しています。コンパクトな貯蔵とモジュール式マイクログリッドシステムは、これらの分散型展開においてより関連性が高まっています。
クラウドプロバイダーは、24時間365日低炭素電力を提供する能力での競争を強めています。これにより、エネルギーインフラの品質が、接続性とレイテンシーと並んでより広いサービス提供の一部となっています。VertivとGreenScaleは2025年12月、ヨーロッパでファクトリー統合型AI対応データセンタープラットフォームを提供するコラボレーションを発表しました。このプラットフォームには、電池監視とサイト全体のグリッド統合が標準要素として含まれています。これは、施設の電力資産全体にわたる可視性と制御の重要性を反映しています。また、クラウド隣接オペレーターに、新しいAI指向の容量にエネルギー機能を統合するためのより標準化されたルートを提供します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
英国、ドイツ、オランダ、アイルランド
英国は2026年の地域収益の21.06%を占めました。ロンドンとM4回廊は、大規模なコロケーション基盤と活発な補助サービス市場を組み合わせており、電池バックアップ施設を緊急電力を超えた商業的関連性を持つものにしています。2025年10月、InnovaはBESSと併設された5サイトを含む4.4 GWの10件のデータセンター提案を国家エネルギーシステムオペレーターに提出しました。ドイツは、フランクフルトが主要なインターネット交換ハブであるため、引き続き重要な拠点です。一方、オランダは大規模な系統飽和に直面しており、グリッドインタラクティブ施設モデルを開発しています。アイルランドのダブリンクラスターは、Enel X技術を使用したDigital Realtyの6 MW周波数バランシングサービスを含む、グリッドインタラクティブUPSの主要な場となっています。
フランスとスペイン
フランスは、EED報告要件とRTE市場シグナルが柔軟なデータセンター運用を促進するにつれ、貯蔵のフットプリントを拡大しています。Data4、RTE、Schneider Electricは2025年10月、Data4のマルクシスサイトでDCFLEXプロジェクトを立ち上げ、需要の柔軟性をテストし、系統ストレスシナリオにデジタルツインを使用しています。スペインは最も高い地域成長率となるCAGR 20.48%で2032年にかけて拡大すると予測されています。Amazon Web Servicesは2026年に、アラゴンのAWS欧州(スペイン)リージョンに337億ユーロ(398億米ドル)を発表しました。スペインの太陽光資源と再生可能エネルギー開発パイプラインは、新規施設を地域のクリーンエネルギー供給と組み合わせる基盤を提供しており、両国は欧州連合の報告要件と国家系統接続手続きにプロジェクトを合わせる必要があります。
イタリアと北欧諸国
イタリアは、南部での再生可能エネルギー開発とハイパースケールの関心の高まりに支えられ、地中海の接続ハブとして注目を集めています。北欧諸国は、水力発電、風力、地熱資源が競争力のある価格の低炭素電力を提供できるため、異なる運用環境を提供しています。Scandinavian Data Centersは2025年2月、スウェーデンのエスキルストゥナにScandiDC Iを開設し、BESS、データセンター運用、および市営地域熱回収ネットワークを組み合わせました。北欧の送電系統運用者は、慣性と周波数安定性のための電池資産を検討しており、追加の補償サービスストリームを生み出す可能性があります。
競合環境
市場集中度
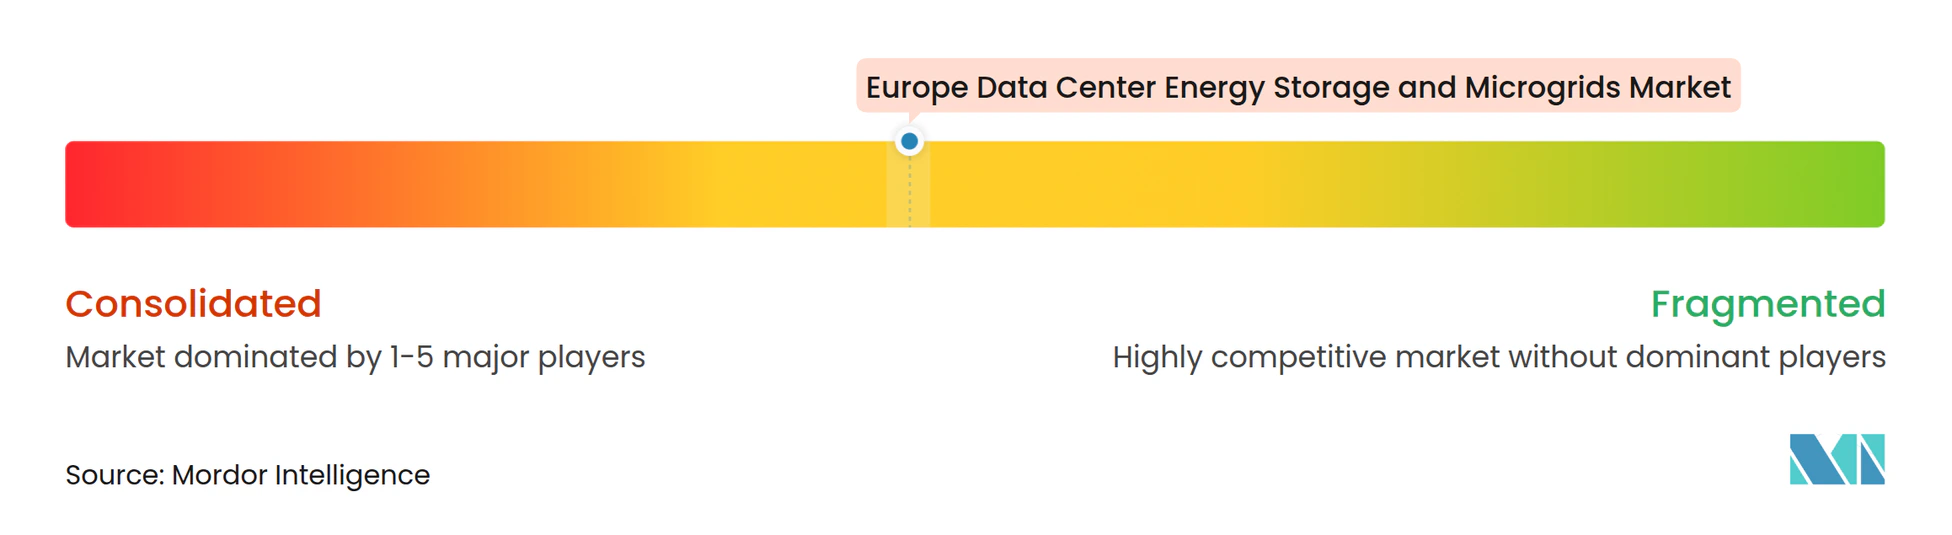
ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場は、エンドツーエンドのキャンパスシステムを供給できるプロバイダーの間で適度に集中しています。Schneider Electric、ABB、Eaton、Siemens、Vertiv、Hitachi Energyが大規模なターンキープロジェクトで競合しています。ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場には、Fluence Energy、Tesla、EnerSys、Saft、Skeleton Technologiesを含む断片した貯蔵技術レイヤーも含まれています。ベンダーは、単一製品の販売から、電池貯蔵、制御、発電、施設機器を統合した協調システムへと移行しています。これは、顧客が複雑なサイトに対して一つの責任あるプロバイダーを求める場合に、確立された電力管理会社に有利に働きます。
Siemens Smart Infrastructureは2026年3月、Fluence EnergyおよびEmerald AIとのパートナーシップを発表し、BESS、マイクログリッド制御、ワークロード対応エネルギー管理を組み合わせました。ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場において、ABBの2026年AIデータセンター向け中電圧アーキテクチャは、グリッド形成能力、ブラックスタート機能、低電圧ライドスルーコンプライアンスを中核設計ニーズとして強調しています。EatonとSiemens Energyは、迅速なキャンパス納入のためのモジュール式オンサイト発電を追求しています。これらの例は、主要サプライヤーが孤立したハードウェアを販売するのではなく、機器とソフトウェアを組み合わせていることを示しています。サービスとしての電池およびサービスとしてのエネルギーの取り決めは、長期の電力資産サービス契約を使用しながら、コンピューティング機器のための顧客資本を温存できます。
独立型システム向けの長時間貯蔵、水素対応燃料電池、および複数の資産を管理するソフトウェアは、ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場における主要な専門的開口部です。フロー電池サプライヤーは、オペレーターがより長い放電時間または防火安全リスクの低減を求める場合に競合できます。ENおよびIECフレームワーク下のコンプライアンス要因は、調達決定においてより関連性が高まっています。欧州連合タクソノミー基準も、ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場における持続可能なデータセンター投資のための文書化された安全性とライフサイクル炭素情報の価値を高めています。[3]
ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド産業リーダー
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Vertiv Group Corporation
-
Legrand SA
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場 このレポートでカバーされる企業
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Vertiv Group Corporation
- Legrand SA
- Siemens AG
- Siemens Energy AG
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Fluence Energy, Inc.
- Tesla, Inc.
- EnerSys
- Saft Groupe S.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Riello UPS Manufacturing S.p.A.
- Wärtsilä Corporation
- Ingeteam S.A.
- Skeleton Technologies Group OÜ
最近の産業開発事情 ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場
- 2026年4月:データセンター向けネットゼロイノベーションハブとINNIOは、INNIOジェンバッハーのオーストリア研究施設で3 MWの100%水素駆動バックアップ発電を実証し、Microsoft、Google、Data4が技術オブザーバーとして参加しました。このテストは標準的なAIトレーニング負荷プロファイルを使用し、ミッションクリティカルなデータセンター電力用途向けの水素内燃機関発電機を検証し、技術を実験室実証からMWスケールの運用可能性へと前進させました。
- 2026年3月:CentricaとCeres Powerは、英国とヨーロッパ全体にマルチギガワットの固体酸化物燃料電池ソリューションを展開する戦略的パートナーシップを発表しました。このコラボレーションは、系統接続の遅延に直面するデータセンターを対象に、天然ガスで運用可能で水素およびバイオガスへの直接移行経路を持つ燃料フレキシブルな高効率オンサイト発電を提供します。
- 2026年3月:Siemens Smart Infrastructureは、Emerald AIへの戦略的投資と、Fluence Energyの電池貯蔵ソリューションのデータセンターエコシステムへの統合を発表しました。この組み合わせたオファリングは、AIコンピュート管理、マイクログリッド制御、BESSを接続し、大規模なAIスケールの需要負荷を形成してユーティリティ評価のためにより予測可能にすることで、オペレーターの系統接続加速を支援します。
- 2026年2月:Amazon Web Servicesは、MWC26バルセロナにおいて、アラゴンのAWS欧州リージョンへの337億ユーロ(398億米ドル)の投資計画を発表し、以前に発表された157億ユーロ(177億米ドル)のコミットメントに180億ユーロ(203億米ドル)を追加しました。この投資は、ヨーロッパの顧客にサービスを提供するクラウドおよびAIインフラを支援し、再生可能エネルギー供給がプロジェクトのエネルギー戦略に不可欠です。
ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場レポートの範囲
南米 データセンター エネルギー貯蔵およびマイクログリッド市場とは、データセンターの信頼性、レジリエンス、エネルギー効率を向上させるために設計されたエネルギー貯蔵技術、マイクログリッド制御システム、分散型発電システム、および統合電力ソリューションの市場を指します。
南米 データセンター エネルギー貯蔵およびマイクログリッド市場レポートは、ソリューションタイプ(エネルギー貯蔵システム、マイクログリッド制御システム、分散型発電システム、統合マイクログリッドソリューション、電力変換システム)、貯蔵技術(リチウムイオン電池、フロー電池、鉛蓄電池、フライホイールエネルギー貯蔵、その他の貯蔵技術)、マイクログリッド構成(統連系マイクログリッド、独立型マイクログリッド、ハイブリッド系統連系および独立可能マイクログリッド)、一次エネルギー源(系統電力、太陽光発電、風力発電、燃料電池、その他のエネルギー源)、主要用途(バックアップ電力とレジリエンス、ピークシェービングと負荷シフト、再生可能エネルギー統合、エネルギーコスト最適化、グリッドサービス)、データセンター規模(ハイパースケール、大規模、中規模、小規模)、データセンタータイプ(クラウドサービスプロバイダー、コロケーション、エンタープライズおよびエッジデータセンター)、地域(英国、ドイツ、オランダ、アイルランド、フランス、スペイン、イタリア、北欧諸国、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 統合マイクログリッドソリューション |
| エネルギー貯蔵システム |
| マイクログリッド制御システム |
| 分散型発電システム |
| 電力変換システム |
| リチウムイオン電池 |
| 鉛蓄電池 |
| フロー電池 |
| フライホイール貯蔵 |
| その他の貯蔵技術 |
| 系統連系マイクログリッド |
| 独立型マイクログリッド |
| ハイブリッド系統連系および独立可能マイクログリッド |
| 系統電力 |
| ディーゼルおよび天然ガス |
| 太陽光発電 |
| 風力発電 |
| 燃料電池 |
| その他のエネルギー源 |
| バックアップ電力とレジリエンス |
| ピークシェービングと負荷シフト |
| 再生可能エネルギー統合 |
| グリッドサービス |
| エネルギーコスト最適化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 英国 |
| ドイツ |
| オランダ |
| アイルランド |
| フランス |
| スペイン |
| イタリア |
| 北欧諸国 |
| その他のヨーロッパ |
| ソリューションタイプ別 | 統合マイクログリッドソリューション |
| エネルギー貯蔵システム | |
| マイクログリッド制御システム | |
| 分散型発電システム | |
| 電力変換システム | |
| 貯蔵技術別 | リチウムイオン電池 |
| 鉛蓄電池 | |
| フロー電池 | |
| フライホイール貯蔵 | |
| その他の貯蔵技術 | |
| マイクログリッド構成別 | 系統連系マイクログリッド |
| 独立型マイクログリッド | |
| ハイブリッド系統連系および独立可能マイクログリッド | |
| 一次エネルギー源別 | 系統電力 |
| ディーゼルおよび天然ガス | |
| 太陽光発電 | |
| 風力発電 | |
| 燃料電池 | |
| その他のエネルギー源 | |
| 主要用途別 | バックアップ電力とレジリエンス |
| ピークシェービングと負荷シフト | |
| 再生可能エネルギー統合 | |
| グリッドサービス | |
| エネルギーコスト最適化 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 英国 |
| ドイツ | |
| オランダ | |
| アイルランド | |
| フランス | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター エネルギー貯蔵およびマイクログリッド市場の規模はどのくらいですか?
市場規模は2026年に1.66 ビリオン 米ドル、2027年に1.99 ビリオン 米ドル、2032年までに4.79 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 19.21%で成長します。
ヨーロッパのデータセンター エネルギー貯蔵およびマイクログリッドで最も急速に拡大すると予測されている国はどこですか?
スペインは再生可能電力の潜在性と大規模なクラウドインフラのコミットメントに支えられ、2032年にかけてCAGR 20.48%で拡大すると予測されています。
ヨーロッパのデータセンター エネルギーインフラ支出をリードするソリューションタイプはどれですか?
エネルギー貯蔵システムは2026年の収益の30.08%を占め、2032年にかけてCAGR 20.21%で拡大すると予測されています。
なぜヨーロッパのデータセンターに電池が設置されているのですか?
電池はバックアップ電力を提供し、ピーク需要を管理し、再生可能電力の使用を支援し、地域のルールが許可する場合に系統バランシングサービスに参加できます。
ヨーロッパのデータセンターで最も広く使用されている貯蔵技術はどれですか?
リチウムイオン電池は2026年の貯蔵技術収益の56.21%を占め、フロー電池は2032年にかけてCAGR 20.19%で前進すると予測されています。
系統接続の遅延は新規データセンタープロジェクトにどのような影響を与えますか?
長い接続待機行列により、開発者はハイブリッドまたは独立型マイクログリッドを使用するよう促され、完全なユーティリティサービスを待たずに新規容量を試運転できるようになります。