
Taille et part du marché européen du stockage d'énergie et des microréseaux pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
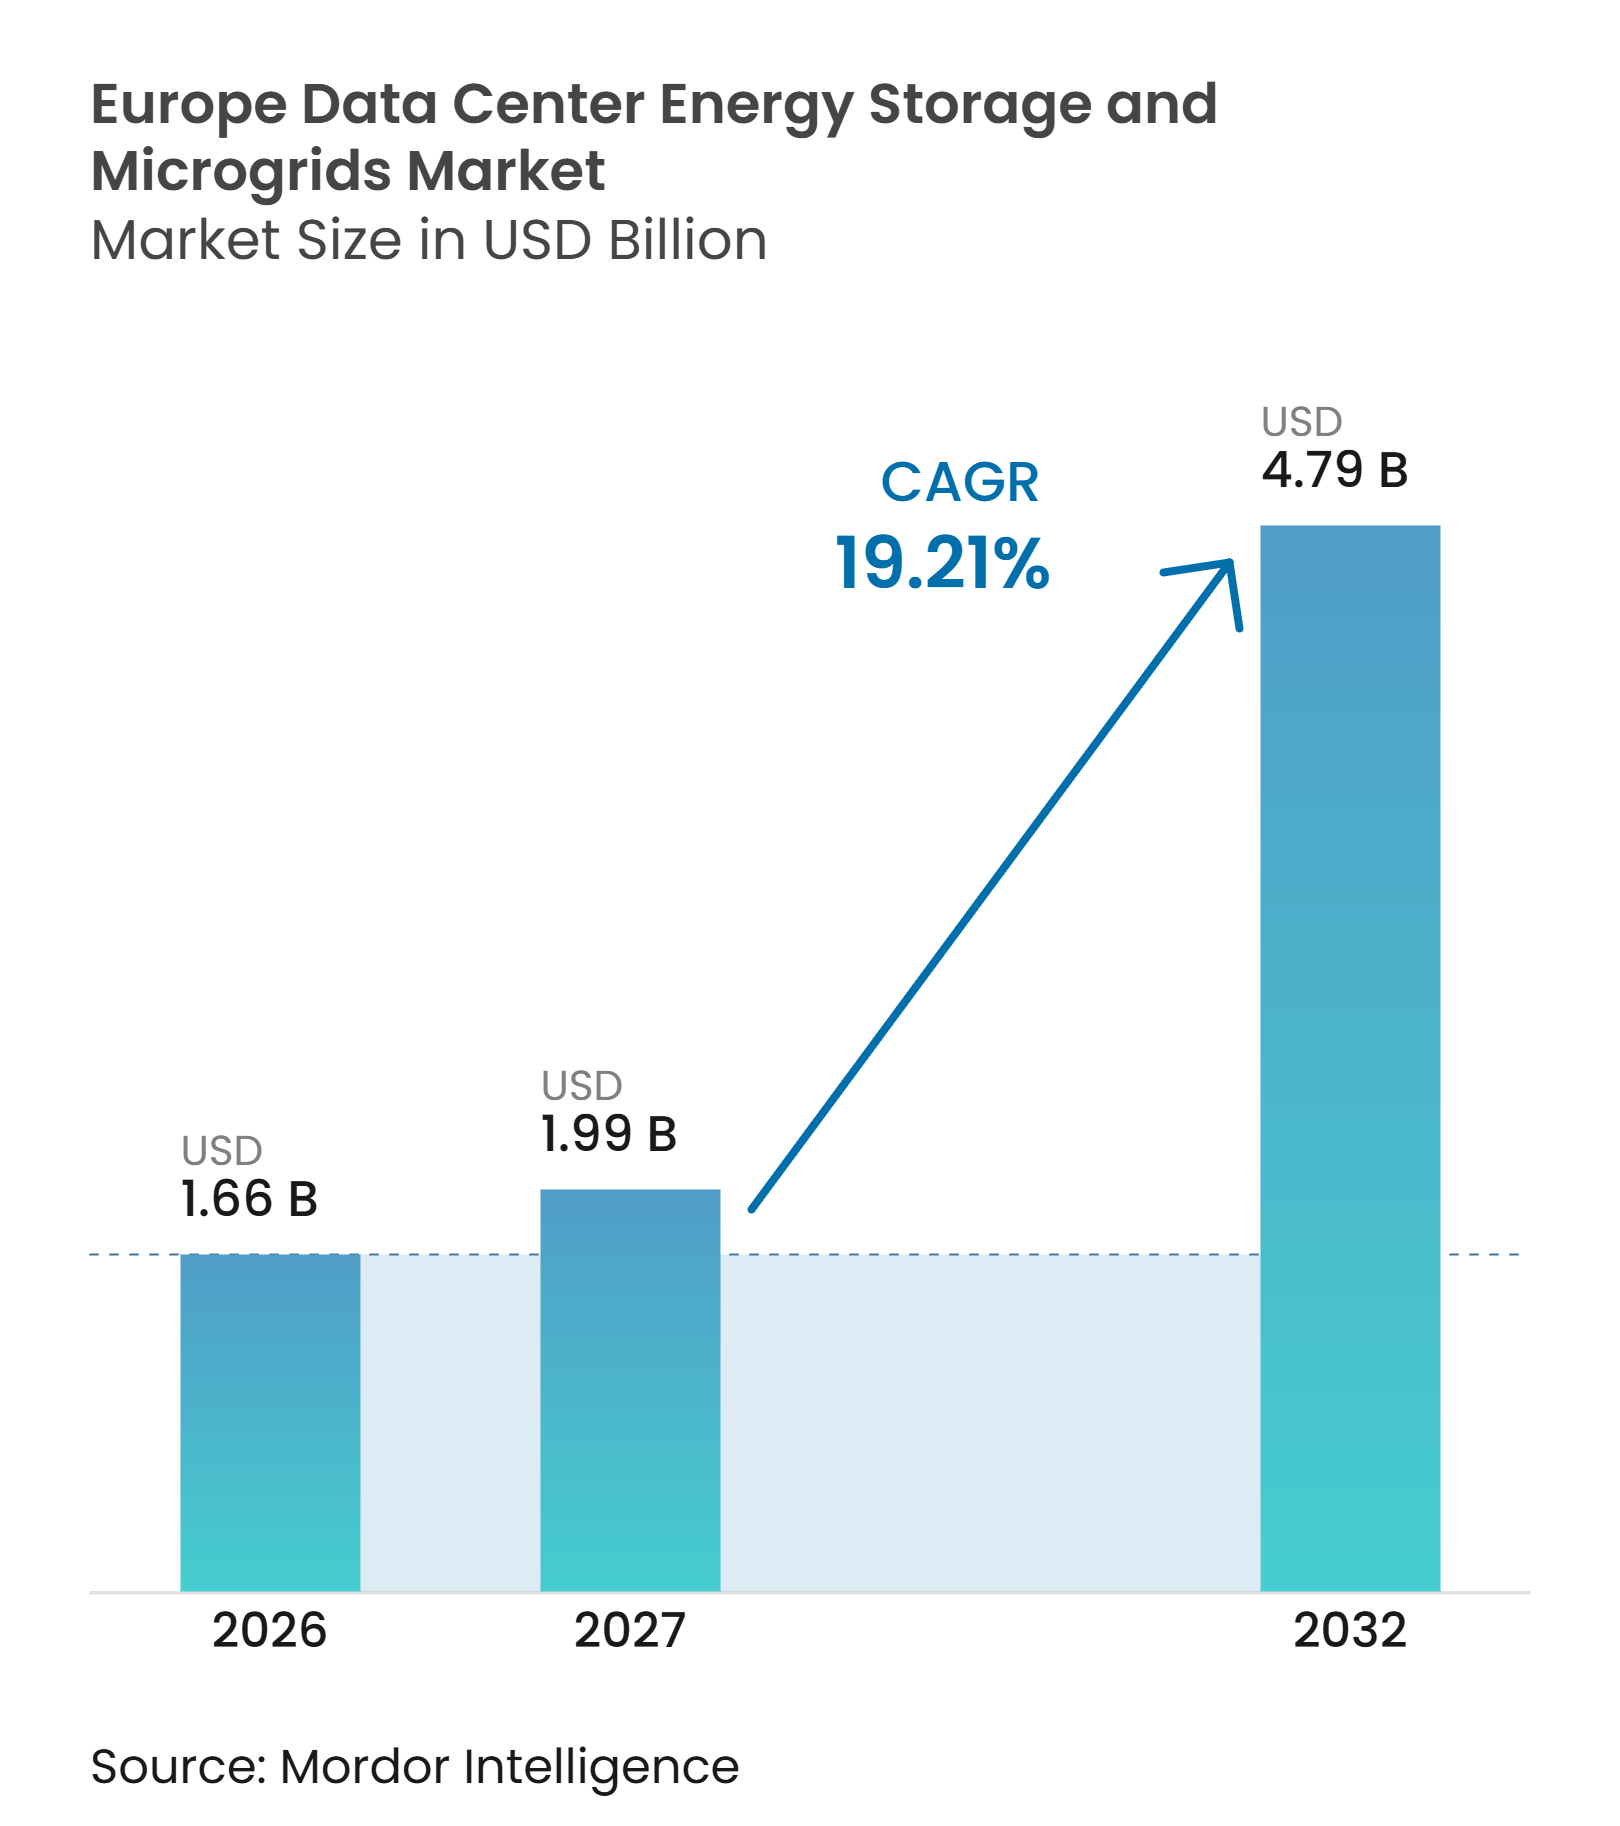
| Taille du marché de l'année de base (2026) | 1.66 Milliards de dollars |
| Taille du Marché (2027) | 1.99 Milliards de dollars |
| Taille du Marché (2032) | 4.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du stockage d'énergie et des microréseaux pour centres de données par Mordor Intelligence
La taille du marché européen du stockage d'énergie et des microréseaux pour centres de données est projetée à 1,66 milliard USD en 2026, 1,99 milliard USD en 2027, et devrait atteindre 4,79 milliards USD d'ici 2032, à un CAGR de 19,21 % de 2027 à 2032. Les charges de travail liées à l'IA augmentent les besoins en énergie des nouveaux campus et exercent une pression sur les connexions au réseau conçues pour des schémas de demande plus stables. Les exigences en matière de reporting énergétique et de durabilité à travers l'Union européenne rendent également le contrôle au niveau du site de la consommation d'électricité plus important. Le stockage peut améliorer la fiabilité, réduire la demande de pointe et permettre aux opérateurs d'utiliser davantage d'électricité renouvelable lorsqu'elle est disponible. Ces facteurs font évoluer les achats vers des systèmes intégrés combinant batteries, contrôles de puissance, production distribuée et logiciels de microréseau. Le marché européen du stockage d'énergie et des microréseaux pour centres de données offre également aux opérateurs un moyen d'utiliser la capacité des batteries pour des services d'équilibrage tout en protégeant les opérations critiques.
Points clés du rapport
- Par type de solution, les systèmes de stockage d'énergie détenaient 30,08 % de la part du marché européen du stockage d'énergie et des microréseaux pour centres de données en 2026 et devraient se développer à un CAGR de 20,21 % jusqu'en 2032.
- Par technologie de stockage, les batteries lithium-ion détenaient une part de 56,21 % en 2026, tandis que les batteries à flux sont projetées pour se développer à un CAGR de 20,19 % jusqu'en 2032.
- Par configuration de microréseau, les microréseaux connectés au réseau représentaient 47,31 % des revenus en 2026, tandis que les microréseaux îlotés devraient se développer à un CAGR de 19,78 % jusqu'en 2032.
- Par source d'énergie primaire, l'électricité du réseau représentait 43,92 % des revenus en 2026, tandis que les piles à combustible devraient croître à un CAGR de 20,39 % jusqu'en 2032.
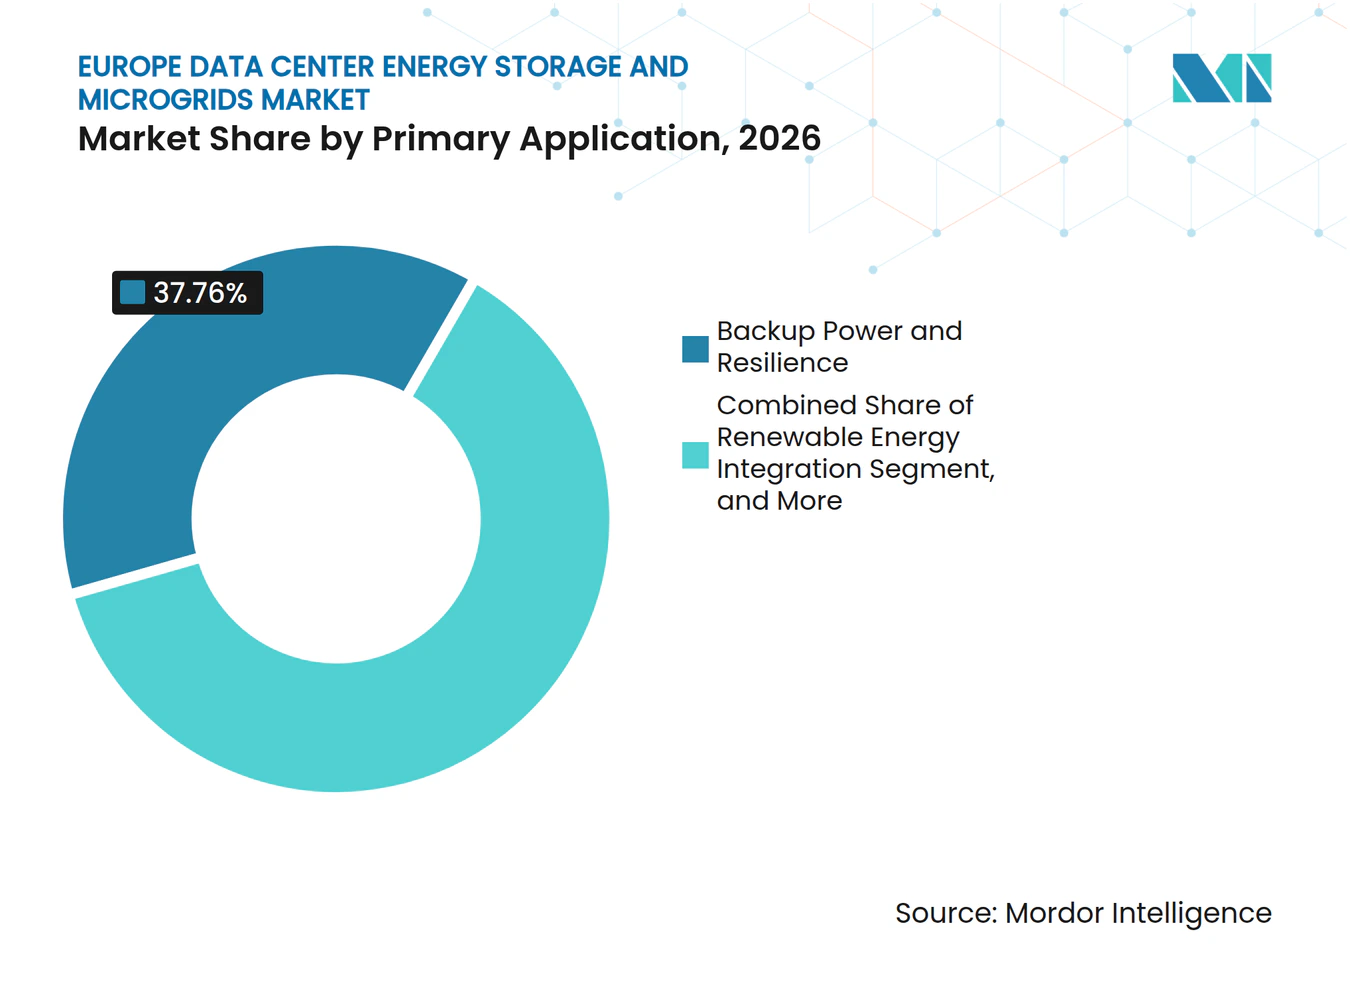
- Par application primaire, l'alimentation de secours et la résilience représentaient 37,76 % des revenus en 2026, tandis que les services de réseau devraient croître à un CAGR de 20,18 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 41,82 % des revenus du marché européen du stockage d'énergie et des microréseaux pour centres de données en 2026 et devraient croître à un CAGR de 19,87 % jusqu'en 2032.
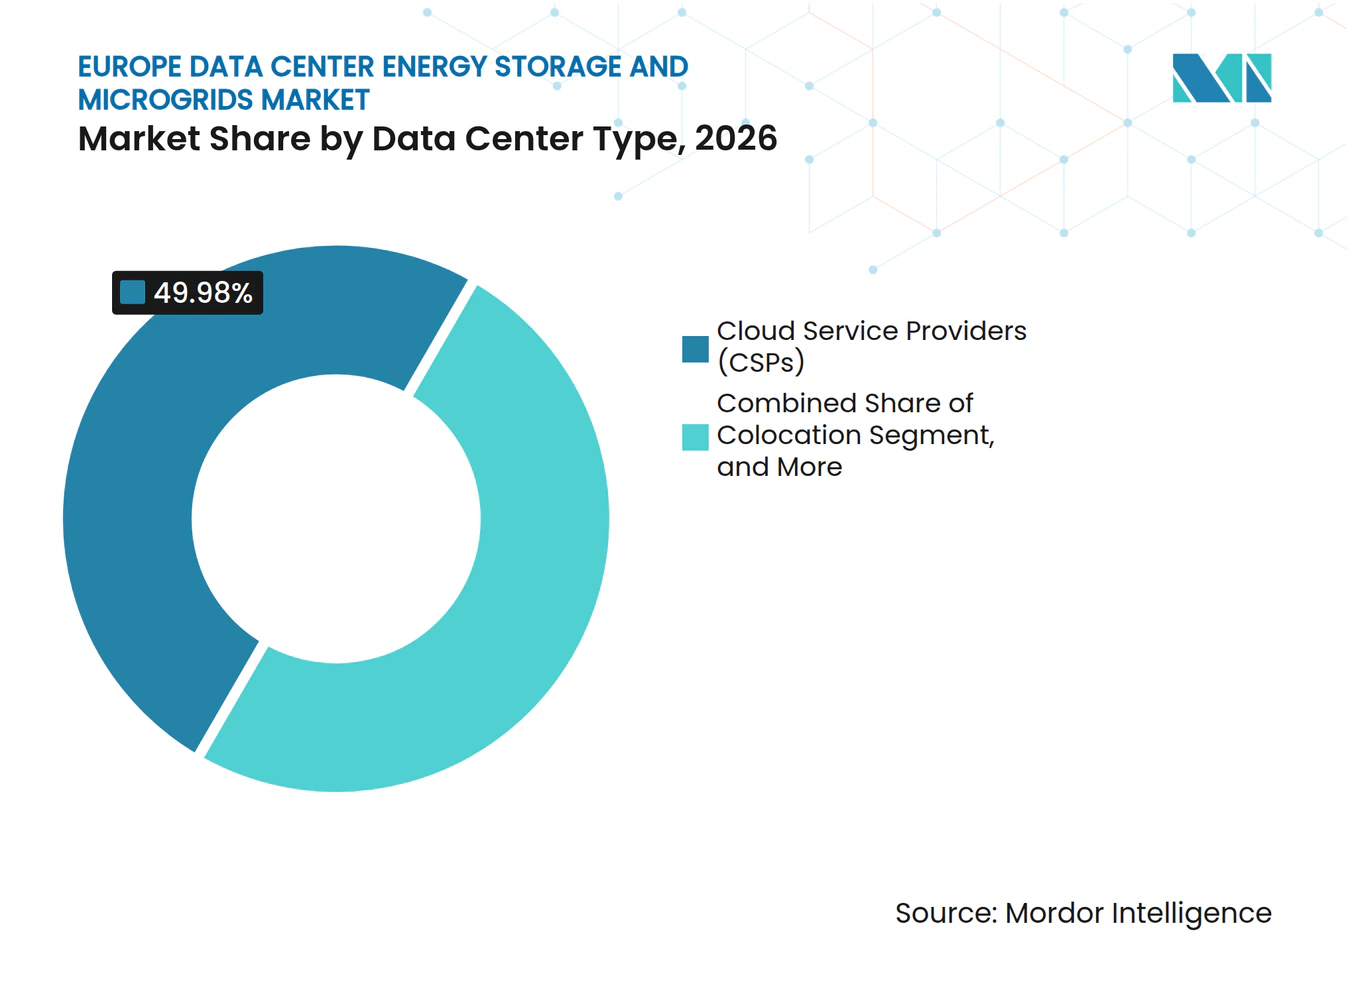
- Par type de centre de données, les fournisseurs de services cloud représentaient 49,98 % des revenus en 2026 et devraient se développer à un CAGR de 19,73 % jusqu'en 2032.
- Par géographie, le Royaume-Uni détenait 21,06 % des revenus en 2026, tandis que l'Espagne devrait se développer à un CAGR de 20,48 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intelligence artificielle et expansion des centres de données hyperscale | +2.5% | Mondial, concentré au Royaume-Uni, en Allemagne, aux Pays-Bas et en Irlande | Court terme (≤ 2 ans) |
| Exigences de l'UE en matière d'efficacité énergétique et de réduction des émissions de carbone | +1.8% | UE27, en particulier les marchés FLAP-D | Moyen terme (2-4 ans) |
| Approvisionnement en énergie renouvelable et décalage temporel de la demande | +1.5% | Espagne, pays nordiques et Allemagne | Moyen terme (2-4 ans) |
| Files d'attente de raccordement au réseau et contraintes locales d'alimentation électrique | +2.2% | Marchés FLAP-D, avec débordement vers l'Espagne, l'Italie et les pays nordiques | Court terme (≤ 2 ans) |
| Capacité dispatchable des centres de données en tant que ressource de réseau | +1.3% | Royaume-Uni, Irlande et pays nordiques | Moyen terme (2-4 ans) |
| Onduleurs interactifs avec le réseau et monétisation de la flexibilité des batteries | +1.0% | Royaume-Uni, Irlande, Pays-Bas et pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intelligence artificielle et expansion des centres de données hyperscale
La demande liée à l'IA accroît le besoin de stockage et de microréseaux dans les centres de données européens. La demande en énergie des centres de données européens devrait passer de 10 GW à 35 GW d'ici 2030, représentant une augmentation de 250 %, selon une analyse de 2025 de Wärtsilä et AVK. Le plan d'action pour un continent IA de la Commission européenne de 2025 vise à tripler la capacité des centres de données de l'Union européenne en 5 à 7 ans et identifie la disponibilité de l'énergie comme une contrainte centrale. Les clusters de GPU peuvent créer des pics de demande irréguliers et de forte amplitude que les alimentations conventionnelles des services publics et les systèmes d'onduleurs hérités n'étaient pas conçus pour absorber. Les batteries derrière le compteur peuvent gérer ces fluctuations tout en réduisant l'exposition aux périodes de demande de pointe. Cela fait du stockage d'énergie un élément central de la conception des installations d'IA plutôt qu'un ajout optionnel à la résilience dans le marché européen du stockage d'énergie et des microréseaux pour centres de données.
Files d'attente de raccordement au réseau et contraintes locales d'alimentation électrique
Les longs délais de raccordement accélèrent l'utilisation de systèmes d'alimentation sur site à travers l'Europe. Les files d'attente de raccordement sur les marchés FLAP-D de Francfort, Londres, Amsterdam, Paris et Dublin peuvent atteindre en moyenne 7 à 10 ans, tandis que les délais d'attente dans les pays européens varient de 2 à 10 ans. L'Agence de coopération des régulateurs de l'énergie a enregistré 4,3 milliards EUR (4,79 milliards USD) de coûts directs de congestion du réseau de l'Union européenne en 2024. Wärtsilä et AVK projettent que 40 % des centres de données IA existants pourraient faire face à des contraintes opérationnelles liées à la disponibilité de l'énergie d'ici 2027. Les développeurs envisagent donc l'Espagne, les pays nordiques et d'autres sites offrant une plus grande marge de manœuvre sur le réseau. Les systèmes îlotés et hybrides peuvent raccourcir le délai de mise en service lorsque la capacité du réseau n'est pas disponible dans les délais commerciaux.
Exigences de l'UE en matière d'efficacité énergétique et de réduction des émissions de carbone
Les exigences de l'Union européenne font de la mesure et de la gestion de l'énergie une partie des opérations normales des centres de données. La directive 2023/1791 exige que les centres de données dont la puissance informatique installée est de 500 kW ou plus déclarent leurs performances énergétiques et leurs informations de durabilité. Le règlement délégué de la Commission 2024/1364 définit le cadre de reporting et les indicateurs utilisés pour les centres de données.[1] Le règlement de la Commission C(2026)3472 établit des règles pour transformer les indicateurs collectés en une notation basée sur une étiquette électronique. Les opérateurs cherchant à obtenir de meilleures notations peuvent utiliser des contrôles de microréseau pour réduire le prélèvement sur le réseau pendant les périodes à forte teneur en carbone. Ils peuvent également utiliser le stockage pour aligner l'utilisation de l'électricité renouvelable avec la production disponible, ce qui soutient des investissements supplémentaires dans la gestion de l'énergie sur site.
Capacité dispatchable des centres de données en tant que ressource de réseau
Les systèmes d'onduleurs soutenus par batteries créent une opportunité de revenus en complément de leur rôle de fiabilité. Une étude évaluée par des pairs en 2025 a révélé que les batteries de centres de données à haute capacité peuvent fournir une réponse primaire en fréquence et des services auxiliaires, avec des temps de réponse sur le terrain de 30 à 40 millisecondes dans les installations nordiques. Enel X a déployé 6 MW de support d'équilibrage de fréquence critique des onduleurs sur les sites de Digital Realty à Dublin pour EirGrid. Ce cas montre que des équipements autrefois réservés à un usage d'urgence peuvent soutenir les opérations normales du réseau lorsque leurs systèmes de contrôle le permettent. Des systèmes de batteries plus importants et des contrôles de microréseaux avancés peuvent alors assurer des fonctions de secours, de réduction des pointes et d'équilibrage. Ce cas d'utilisation supplémentaire renforce l'argument commercial en faveur du stockage sur les marchés où les services auxiliaires sont actifs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'installation élevés pour les systèmes intégrés de stockage et de microréseau | -2.8% | Mondial, particulièrement aigu en Espagne, en Italie et en Europe de l'Est | Court terme (≤ 2 ans) |
| Exigences de sécurité incendie et de gestion thermique pour les systèmes lithium-ion | -1.5% | Mondial, avec des cadres de conformité variés selon les États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en transformateurs, batteries et équipements haute tension | -1.8% | Royaume-Uni, Allemagne, Pays-Bas et Irlande | Court terme (≤ 2 ans) |
| Architectures de secours héritées et perturbations liées à la modernisation | -1.2% | Royaume-Uni, Allemagne et France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'installation élevés pour les systèmes intégrés de stockage et de microréseau
Les coûts initiaux élevés restent le principal obstacle commercial pour les systèmes intégrés de stockage d'énergie par batteries et les microréseaux. Wärtsilä et AVK ont modélisé le coût nivelé de l'électricité d'un microréseau optimisé pour un centre de données de 80 MW à 108 EUR par MWh, que la source a converti en 122 USD par MWh. La plupart des projets nécessitent une ingénierie sur mesure, des permis spécifiques au site et une intégration avec les équipements électriques existants. Ces exigences augmentent à la fois le coût et l'incertitude du calendrier. Les modèles de batteries en tant que service et d'énergie en tant que service peuvent transférer les dépenses des budgets d'investissement vers les budgets d'exploitation. Cependant, les installations de colocation et d'entreprise plus petites disposent encore de moins d'options de financement que les opérateurs hyperscale et cloud.
Exigences de sécurité incendie et de gestion thermique pour les systèmes lithium-ion
Les systèmes lithium-ion nécessitent une conception de sécurité détaillée, ce qui ajoute des coûts et de la complexité aux projets de centres de données. Un document de l'UIT-T de 2025 indique que l'emballement thermique peut libérer des gaz à haute température, toxiques et combustibles et peut causer des pertes au-delà de l'impact direct d'un incendie. La prochaine édition 2026 de la NFPA 855 comprend des tests d'incendie à grande échelle proposés, des protocoles de contrôle des explosions mis à jour et des exigences de suppression par pulvérisation d'eau.[2] Les États membres de l'Union européenne n'appliquent pas de norme de sécurité harmonisée à grande échelle pour les systèmes de stockage d'énergie par batteries pour les infrastructures critiques. Cela crée des différences dans la conception des sites et les achats pour les opérateurs qui travaillent dans plusieurs pays. Les chimies alternatives peuvent être bénéfiques lorsque les opérateurs souhaitent limiter les exigences de sécurité incendie et le risque de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
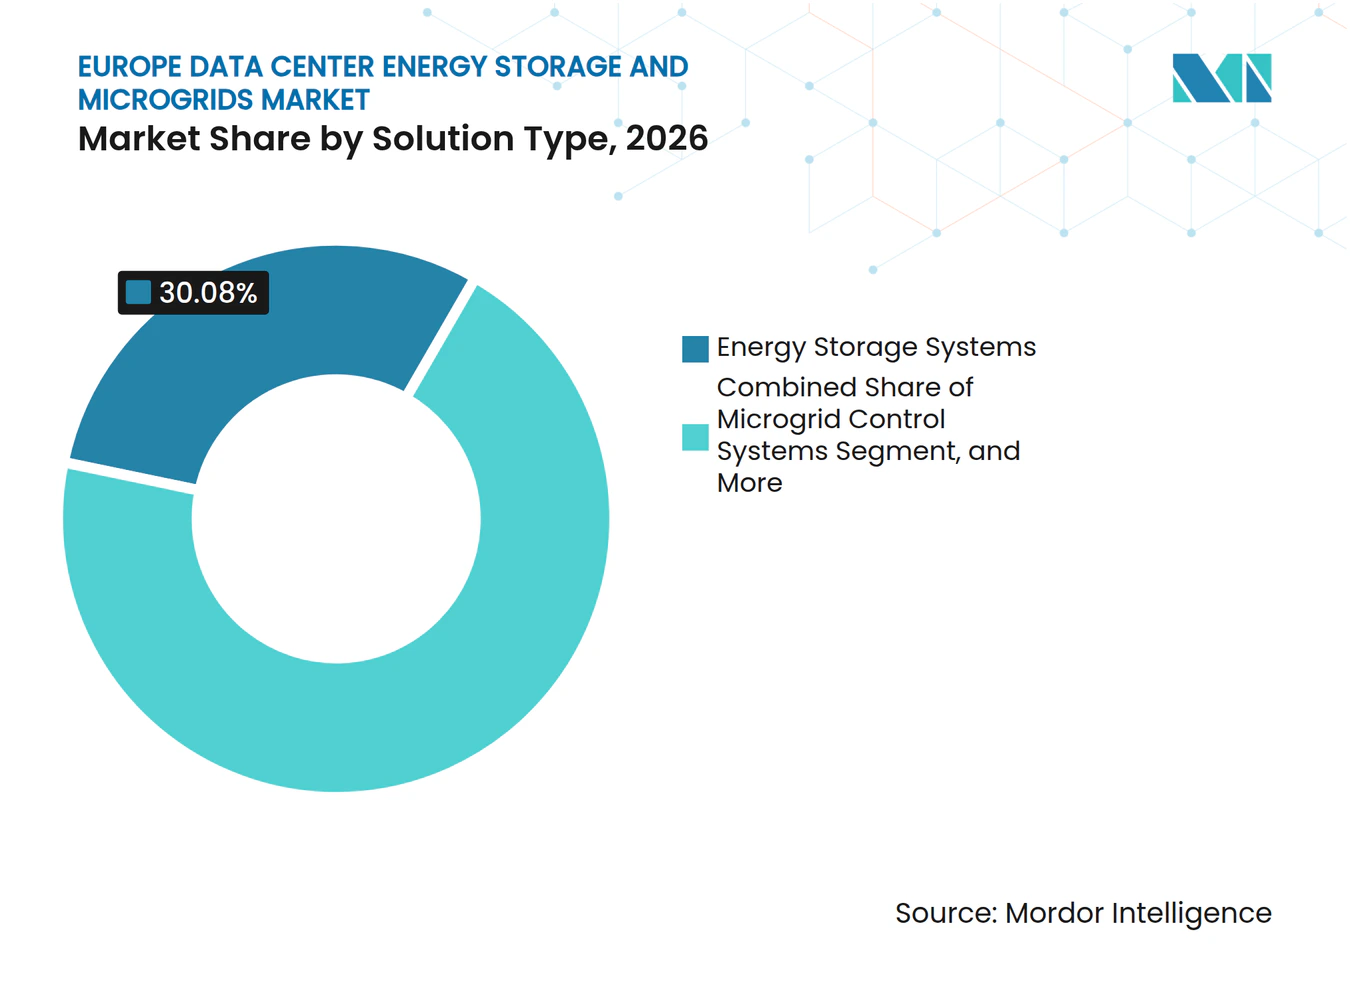
les systèmes de stockage d'énergie mènent en termes d'échelle et d'expansionLes systèmes de stockage d'énergie détenaient 30,08 % de la part du marché européen du stockage d'énergie et des microréseaux pour centres de données en 2026 et devraient se développer à un CAGR de 20,21 % jusqu'en 2032. Leur position reflète le rôle des batteries dans le maintien de la qualité de l'alimentation, la réduction de la demande de pointe et le soutien à l'utilisation de l'électricité renouvelable. Le stockage doit être disponible avant qu'un microréseau intégré puisse gérer les fluctuations de la production locale ou de l'approvisionnement en services publics. Les solutions de microréseau intégrées restent importantes pour les opérateurs cherchant des contrôles, de la production et du stockage sur une seule plateforme. Les systèmes de contrôle de microréseau deviennent une partie à plus haute valeur ajoutée de l'offre car ils peuvent allouer l'énergie stockée entre la résilience, l'écrêtage des pointes et les services de réseau. Les systèmes de conversion de puissance et la production distribuée sont généralement achetés en tant que composants de projets énergétiques de campus plus larges.
Le passage d'un onduleur à fonction unique à un actif énergétique multi-usage modifie les spécifications d'achat. Les opérateurs envisagent un stockage capable de se décharger pendant des heures plutôt que de concevoir uniquement pour 5 à 15 minutes de secours. Une durée plus longue permet la participation à la régulation de fréquence et permet d'utiliser l'électricité renouvelable plus tard dans la journée. Le cadre de reporting du règlement délégué de la Commission 2024/1364 comprend des indicateurs d'efficacité systémique et de flexibilité. Cela crée une raison commerciale de déployer des contrôles capables de gérer les actifs du site au-delà de l'utilisation de secours de base. Le secteur européen du stockage d'énergie et des microréseaux pour centres de données accorde par conséquent une plus grande valeur aux systèmes capables de soutenir plusieurs fonctions opérationnelles. Les fournisseurs capables de démontrer une coordination fiable entre ces fonctions ont une position plus solide dans les projets de grands campus.



Par technologie de stockage :
le lithium-ion est en tête tandis que les batteries à flux suscitent un intérêt croissantLes batteries lithium-ion détenaient 56,21 % des revenus de la technologie de stockage en 2026. Des chaînes d'approvisionnement établies, des coûts de fabrication en baisse et une haute densité énergétique soutiennent leur utilisation dans les applications de secours de courte durée. Les batteries plomb-acide continuent de servir certains projets de modernisation utilisant des conceptions héritées établies. Les volants d'inertie répondent aux applications de réponse en fréquence limitée où une réponse très rapide est nécessaire sans le risque d'incendie électrochimique. Les batteries à flux devraient se développer à un CAGR de 20,19 % jusqu'en 2032, les opérateurs hyperscale évaluant le décalage temporel des énergies renouvelables de longue durée et les services de réseau multi-heures. FlexBase Group a commencé la construction en juin 2025 d'un site de batterie à flux redox au vanadium de 800 MW et 1,6 GWh à Laufenburg, en Suisse.
Le projet de Laufenburg est situé près des réseaux de transport suisse, allemand et français et est destiné à soutenir la stabilité du réseau et à servir de source d'énergie pour un centre de données IA colocalisé. Il comprend également un réseau de chaleur urbain, ce qui démontre comment les grands projets de stockage peuvent connecter plusieurs usages énergétiques locaux. La chimie des batteries à flux peut offrir un profil de sécurité différent pour les sites nécessitant de longues périodes de décharge. Cela est important car les opérateurs de centres de données doivent répondre à des règles de sécurité incendie variables selon les États membres de l'Union européenne. L'intérêt pour le stockage capable de fonctionner au-delà des durées conventionnelles des onduleurs soutient les applications de longue durée. L'Institut allemand de recherche économique a estimé que l'Europe pourrait nécessiter 351 TWh de stockage de longue durée pour faire face aux périodes prolongées de faible production renouvelable, soulignant la nécessité de technologies adaptées aux cycles de décharge plus longs.
Par configuration de microréseau :
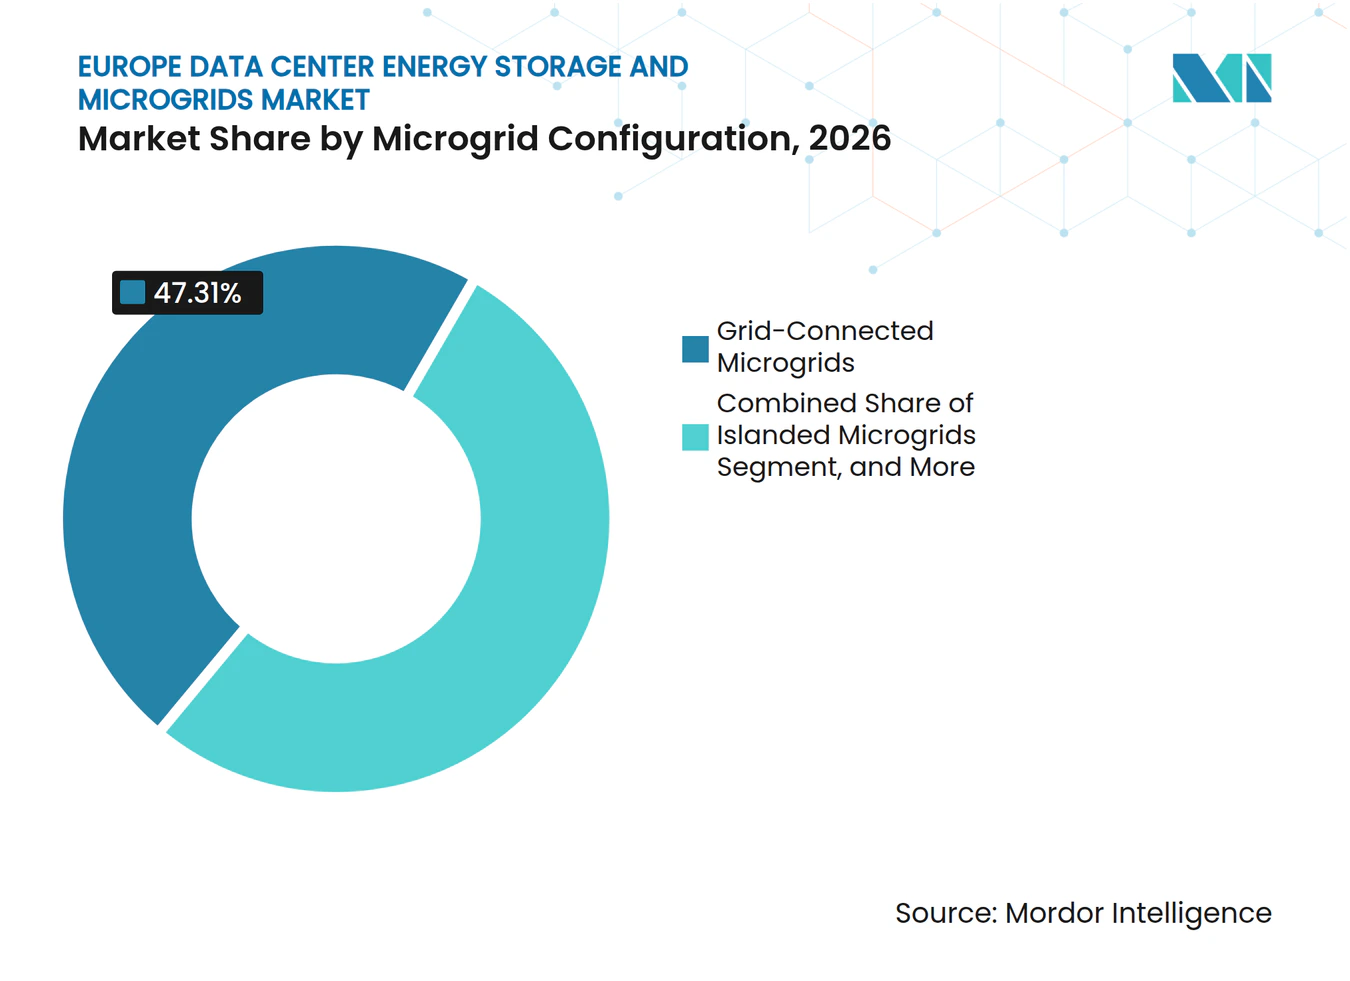
les systèmes connectés au réseau restent établis tandis que les systèmes îlotés s'accélèrentLes microréseaux connectés au réseau représentaient 47,31 % des revenus en 2026. Les installations établies préfèrent cette conception car elles peuvent conserver l'alimentation des services publics tout en utilisant la production locale et les batteries pendant les périodes à tarif élevé ou à forte demande. Les systèmes hybrides pouvant rester connectés au réseau ou fonctionner de manière indépendante attirent l'attention dans les projets à travers l'Europe continentale. Ils offrent les avantages économiques de l'alimentation des services publics avec une capacité de démarrage à froid lors de pannes prolongées. Les microréseaux îlotés devraient se développer à un CAGR de 19,78 % jusqu'en 2032, les délais de raccordement obligeant les nouveaux projets à planifier une plus grande indépendance énergétique. Wärtsilä et AVK ont constaté que les systèmes îlotés combinant des énergies renouvelables, des moteurs d'équilibrage et du stockage pourraient servir des centres de données à l'échelle de 80 MW.
Les conceptions îlotées ne sont pas seulement une réponse à un raccordement au réseau retardé. Elles peuvent permettre aux opérateurs de conclure des contrats d'achat d'énergie à plus long terme avec des développeurs d'énergies renouvelables. Cette approche peut réduire l'exposition aux prix volatils de l'électricité au comptant et améliorer la visibilité pour la planification de la capacité à long terme. Une étude de faisabilité de 2025 a validé des configurations hybrides renouvelables et batteries pour des charges hors réseau hyperscale et a constaté que les contrôles de batteries formant le réseau peuvent maintenir la fréquence dans les limites opérationnelles des centres de données. L'Espagne et les pays nordiques ont des conditions qui soutiennent ce modèle car les ressources renouvelables et les sites de développement disponibles peuvent être plus favorables. Les opérateurs doivent encore tenir compte de la disponibilité du carburant, des permis et des délais d'approvisionnement en équipements avant de sélectionner une architecture entièrement îlotée.

Par source d'énergie primaire :
l'électricité du réseau est en tête tandis que les piles à combustible progressentL'électricité du réseau représentait 43,92 % des revenus du marché européen du stockage d'énergie et des microréseaux pour centres de données en 2026, ce qui en fait la principale source d'énergie primaire. Elle reste le modèle d'exploitation le plus simple pour les installations qui disposent déjà de connexions fiables aux services publics. Les systèmes diesel et gaz naturel continuent de fournir une capacité de secours et une alimentation primaire transitoire pour les projets en attente d'un service complet au réseau. L'énergie solaire gagne en pertinence en Espagne et en Italie, où les développeurs peuvent lier les plans de campus à la capacité photovoltaïque par le biais de contrats d'achat d'énergie. Les ressources éoliennes restent pertinentes en Irlande et dans les pays nordiques, où la production terrestre et offshore peut aider à répondre aux besoins locaux en énergie renouvelable. Les piles à combustible devraient se développer à un CAGR de 20,39 % jusqu'en 2032, le taux le plus élevé parmi les sources d'énergie primaires.
En avril 2026, le Net Zero Innovation Hub pour les centres de données et INNIO ont démontré 3 MW d'alimentation de secours à 100 % à l'hydrogène à l'installation de recherche autrichienne d'INNIO Jenbacher. Microsoft, Google et Data4 ont observé le test, qui utilisait des profils de charge d'entraînement IA. Centrica et Ceres Power ont annoncé un partenariat en mars 2026 pour déployer des solutions de piles à combustible à oxyde solide de plusieurs gigawatts au Royaume-Uni et en Europe. Ces systèmes peuvent initialement utiliser du gaz naturel tout en offrant une voie vers l'hydrogène et le biogaz. Le cadre des carburants renouvelables d'origine non biologique de l'Union européenne donne également aux opérateurs une base politique pour l'approvisionnement en hydrogène renouvelable certifié. Le déploiement des piles à combustible dépendra encore de l'infrastructure locale de carburant et de l'économie de l'hydrogène bas carbone.
Par application primaire :
l'alimentation de secours est en tête tandis que les services de réseau remodèlent les rendementsL'alimentation de secours et la résilience représentaient 37,76 % des revenus du marché européen du stockage d'énergie et des microréseaux pour centres de données en 2026, la principale application primaire. Les opérateurs de colocation et de cloud exigent une haute disponibilité, et les attentes de niveau Tier-III ou Tier-IV font de la capacité de secours fiable une exigence de base. L'écrêtage des pointes et le décalage de charge constituent le prochain groupe d'applications majeur, car les opérateurs peuvent décharger les batteries pendant les périodes de réseau coûteuses. L'intégration des énergies renouvelables augmente également à mesure que les installations cherchent à faire correspondre la consommation avec la production propre disponible. Les services de réseau devraient progresser à un CAGR de 20,18 % jusqu'en 2032. Ce taux reflète la valeur des actifs à réponse rapide dans les marchés de réponse en fréquence et d'équilibrage.
Une étude d'Energy Reports de 2025 a révélé que les systèmes d'onduleurs de centres de données équipés de convertisseurs bidirectionnels atteignaient des temps de réponse de 30 à 40 millisecondes adaptés à la réponse rapide en fréquence. Le résultat indique que certains services peuvent être fournis sans un système de stockage d'énergie par batteries autonome séparé. Vertiv, Conapto et Fever Energy ont introduit un service de soutien au réseau en Suède qui utilise des systèmes d'onduleurs lithium-ion dans les programmes de réponse rapide en fréquence et de réserve de confinement de fréquence à la demande. Ce modèle permet aux opérateurs de générer des revenus à partir d'équipements installés pour la résilience. Il peut réduire la charge en capital effective des systèmes de batteries plus importants sur leur durée de vie. La participation dépend des règles des gestionnaires de réseau de transport, de l'accès au marché local et des garanties opérationnelles qui protègent la disponibilité de la charge critique.
Par taille de centre de données :
les installations hyperscale mènent les investissementsLes installations hyperscale détenaient 41,82 % des revenus en 2026 et devraient se développer à un CAGR de 19,87 % jusqu'en 2032. Leur échelle soutient l'investissement dans des systèmes combinant la production sur site, le stockage et des contrôles de puissance avancés. Un seul campus hyperscale peut nécessiter 500 MW ou plus de capacité au cours de sa durée de vie de développement. Les grands centres de données avec des charges informatiques supérieures à 10 MW déploient également des systèmes de stockage d'énergie par batteries pour l'écrêtage des pointes et les services auxiliaires lorsque leur échelle soutient une infrastructure dédiée de gestion de l'énergie. Les installations moyennes et petites font souvent face à des coûts d'ingénierie plus élevés par MW et reçoivent moins d'attention des fournisseurs que les sites à l'échelle d'un campus. Cela leur laisse moins d'options pour des déploiements complets de microréseaux.
Eaton et Siemens Energy ont annoncé en juin 2025 une collaboration autour d'une configuration standard modulaire de 500 MW d'alimentation sur site pour les centres de données. La conception utilise des turbines à gaz SGT-800, du stockage par batteries et une capacité optionnelle à l'hydrogène. Les entreprises ont déclaré que le modèle peut réduire le délai de mise sur le marché jusqu'à 2 ans par rapport aux processus conventionnels de raccordement aux services publics. Les modèles de batteries en tant que service commencent à réduire les besoins en capital initial pour certains opérateurs. Leur viabilité en dessous des niveaux de charge hyperscale reste dépendante des volumes d'énergie contractés et de l'accès local aux revenus des services auxiliaires. En conséquence, les petits et moyens centres de données peuvent rester comparativement mal desservis dans le marché européen du stockage d'énergie et des microréseaux pour centres de données.
Par type de centre de données :
les fournisseurs cloud consolident leur positionLes fournisseurs de services cloud représentaient 49,98 % des revenus du marché européen du stockage d'énergie et des microréseaux pour centres de données en 2026 et devraient se développer à un CAGR de 19,73 % jusqu'en 2032. Leur échelle leur donne accès à des contrats d'achat d'énergie renouvelable à long terme et à des équipes internes d'ingénierie énergétique. Ces fournisseurs font également face aux attentes des investisseurs et des clients pour atteindre les objectifs basés sur la science, augmentant ainsi la valeur stratégique des investissements dans le stockage et les microréseaux. Les opérateurs de colocation constituent le deuxième groupe le plus important et répondent aux demandes des locataires en matière de certification d'énergie renouvelable et de redondance d'alimentation. Les sites d'entreprise et de périphérie représentent un segment plus petit mais en croissance à mesure que l'infrastructure de télécommunications et l'inférence IA distribuée se développent. Les systèmes de stockage compacts et les systèmes de microréseaux modulaires deviennent plus pertinents pour ces déploiements distribués.
Les fournisseurs cloud sont de plus en plus en concurrence sur leur capacité à fournir de l'électricité à faible teneur en carbone en permanence. Cela fait de la qualité de l'infrastructure énergétique une partie de l'offre de services plus large aux côtés de la connectivité et de la latence. Vertiv et GreenScale ont annoncé en décembre 2025 une collaboration pour fournir des plateformes de centres de données prêtes pour l'IA intégrées en usine en Europe. La plateforme comprend la surveillance des batteries et l'intégration au réseau à l'échelle du site comme éléments standard. Cela reflète l'importance de la visibilité et du contrôle sur les actifs d'alimentation des installations. Cela donne également aux opérateurs adjacents au cloud une voie plus standardisée pour intégrer des fonctionnalités énergétiques dans la nouvelle capacité orientée IA.
Analyse géographique
Royaume-Uni, Allemagne, Pays-Bas et Irlande
Le Royaume-Uni représentait 21,06 % des revenus régionaux en 2026. Londres et le couloir M4 combinent une grande base de colocation avec des marchés de services auxiliaires actifs, ce qui rend les installations soutenues par batteries commercialement pertinentes au-delà de l'alimentation d'urgence. En octobre 2025, Innova a soumis 10 propositions de centres de données à l'Opérateur national du système énergétique totalisant 4,4 GW, dont 5 sites colocalisés avec des systèmes de stockage d'énergie par batteries. L'Allemagne reste un emplacement clé car Francfort est un hub majeur d'échange internet, tandis que les Pays-Bas font face à une saturation majeure du réseau et développent des modèles d'installations interactives avec le réseau. Le cluster de Dublin en Irlande a été un cadre de premier plan pour les onduleurs interactifs avec le réseau, notamment le service d'équilibrage de fréquence de 6 MW de Digital Realty fourni avec la technologie Enel X.
France et Espagne
La France développe son empreinte de stockage à mesure que les exigences de reporting de la directive sur l'efficacité énergétique et les signaux du marché RTE encouragent une exploitation flexible des centres de données. Data4, RTE et Schneider Electric ont lancé le projet DCFLEX sur le site de Data4 à Marcoussis en octobre 2025 pour tester la flexibilité de la demande et utiliser des jumeaux numériques pour les scénarios de stress du réseau. L'Espagne devrait se développer à un CAGR de 20,48 % jusqu'en 2032, le taux régional le plus élevé. Amazon Web Services a annoncé 33,7 milliards EUR (39,8 milliards USD) pour sa région AWS Europe (Espagne) en Aragon en 2026. Les ressources solaires de l'Espagne et le pipeline de développement des énergies renouvelables offrent une base pour associer de nouvelles installations à un approvisionnement en énergie propre locale, tandis que les deux pays doivent aligner leurs projets sur les procédures de reporting de l'Union européenne et de raccordement au réseau national.
Italie et pays nordiques
L'Italie attire l'attention en tant que hub de connectivité méditerranéen, soutenu par le développement des énergies renouvelables dans le sud et un intérêt hyperscale croissant. Les pays nordiques offrent un environnement d'exploitation différent car les ressources hydroélectriques, éoliennes et géothermiques peuvent fournir de l'électricité bas carbone à des prix compétitifs. Scandinavian Data Centers a lancé ScandiDC I à Eskilstuna, en Suède, en février 2025, combinant un système de stockage d'énergie par batteries, des opérations de centre de données et un réseau municipal de récupération de chaleur de district. Les gestionnaires de réseau de transport nordiques examinent les actifs de batteries pour l'inertie et la stabilité de fréquence, ce qui pourrait créer un flux de services compensés supplémentaire.
Paysage concurrentiel
Concentration du Marché
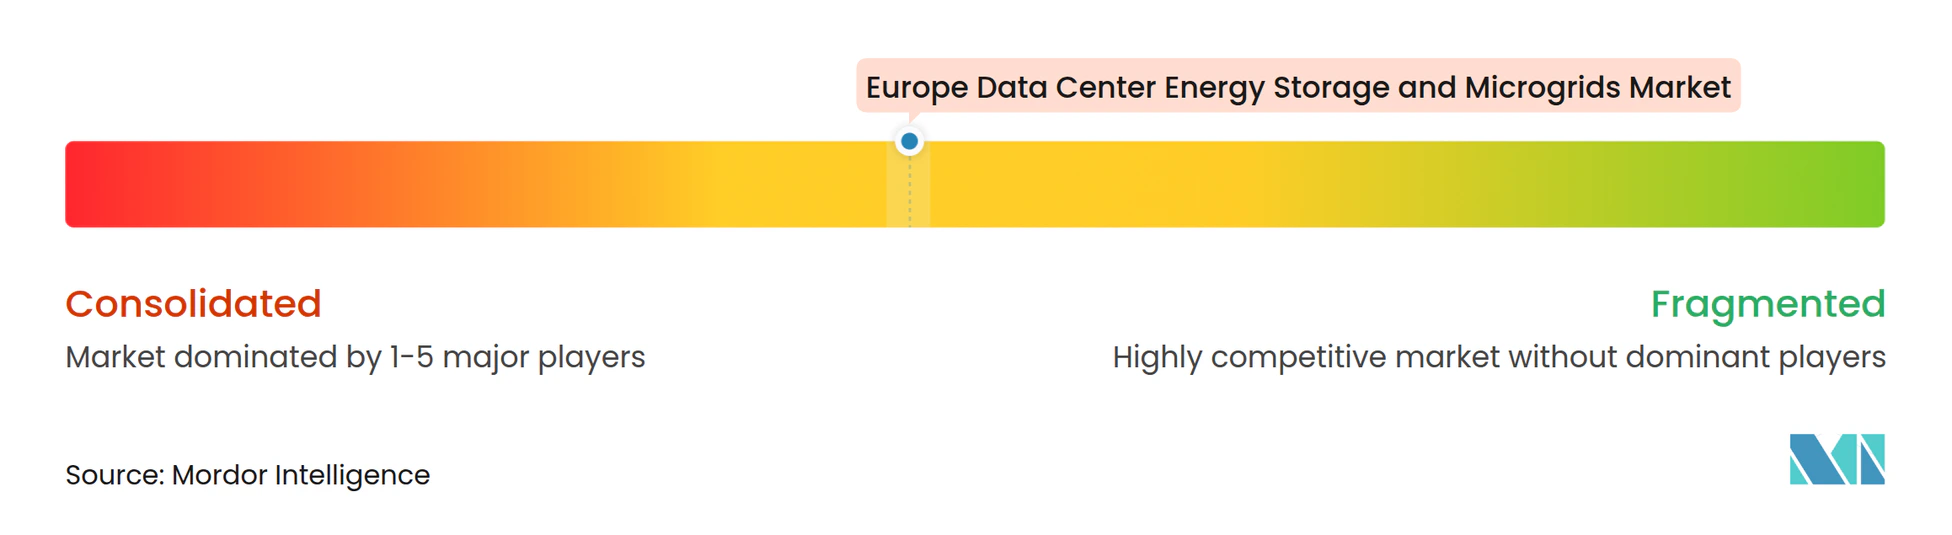
Le marché européen du stockage d'énergie et des microréseaux pour centres de données est modérément concentré parmi les fournisseurs capables de fournir des systèmes de campus de bout en bout. Schneider Electric, ABB, Eaton, Siemens, Vertiv et Hitachi Energy se disputent les grands projets clés en main. Le marché européen du stockage d'énergie et des microréseaux pour centres de données comprend également une couche de technologie de stockage fragmentée avec Fluence Energy, Tesla, EnerSys, Saft et Skeleton Technologies. Les fournisseurs passent des ventes de produits uniques à des systèmes coordonnés intégrant le stockage par batteries, les contrôles, la production et les équipements d'installation. Cela favorise les entreprises établies de gestion de l'énergie lorsque les clients souhaitent un seul fournisseur responsable pour un site complexe.
Siemens Smart Infrastructure a annoncé en mars 2026 un partenariat avec Fluence Energy et Emerald AI combinant des systèmes de stockage d'énergie par batteries, des contrôles de microréseau et une gestion de l'énergie tenant compte des charges de travail. Au sein du marché européen du stockage d'énergie et des microréseaux pour centres de données, l'architecture moyenne tension d'ABB de 2026 pour les centres de données IA met en évidence la capacité de formation du réseau, la fonctionnalité de démarrage à froid et la conformité au passage en basse tension comme besoins de conception fondamentaux. Eaton et Siemens Energy poursuivent la production modulaire sur site pour une livraison rapide de campus. Ces exemples montrent que les principaux fournisseurs combinent équipements et logiciels plutôt que de vendre du matériel isolé. Les arrangements de batteries en tant que service et d'énergie en tant que service peuvent préserver le capital des clients pour les équipements informatiques tout en utilisant des contrats de service d'actifs d'alimentation à long terme.
Le stockage de longue durée pour les systèmes îlotés, les piles à combustible prêtes à l'hydrogène et les logiciels gérant plusieurs actifs sont les principales ouvertures spécialisées dans le marché européen du stockage d'énergie et des microréseaux pour centres de données. Les fournisseurs de batteries à flux peuvent être compétitifs lorsque les opérateurs recherchent une durée de décharge plus longue ou une exposition réduite à la sécurité incendie. Les facteurs de conformité dans le cadre des normes EN et IEC deviennent plus pertinents dans les décisions d'achat. Les critères de la taxonomie de l'Union européenne augmentent également la valeur des informations documentées sur la sécurité et le carbone du cycle de vie pour l'investissement durable dans les centres de données dans le marché européen du stockage d'énergie et des microréseaux pour centres de données.[3]
Leaders du secteur européen du stockage d'énergie et des microréseaux pour centres de données
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Vertiv Group Corporation
-
Legrand SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du stockage d'énergie et des microréseaux pour centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Vertiv Group Corporation
- Legrand SA
- Siemens AG
- Siemens Energy AG
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Fluence Energy, Inc.
- Tesla, Inc.
- EnerSys
- Saft Groupe S.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Riello UPS Manufacturing S.p.A.
- Wärtsilä Corporation
- Ingeteam S.A.
- Skeleton Technologies Group OÜ
Développements industriels récents dans Marché européen du stockage d'énergie et des microréseaux pour centres de données
- Avril 2026 : Le Net Zero Innovation Hub pour les centres de données et INNIO ont démontré 3 MW de production de secours alimentée à 100 % à l'hydrogène à l'installation de recherche d'INNIO Jenbacher en Autriche, avec Microsoft, Google et Data4 comme observateurs techniques. Le test a utilisé des profils de charge d'entraînement IA standard et a validé les générateurs à moteur à combustion interne à hydrogène pour les applications d'alimentation de centres de données à mission critique, faisant progresser la technologie de la démonstration en laboratoire à l'opérabilité à l'échelle MW.
- Mars 2026 : Centrica et Ceres Power ont annoncé un partenariat stratégique pour déployer des solutions de piles à combustible à oxyde solide de plusieurs gigawatts au Royaume-Uni et en Europe. La collaboration cible les centres de données confrontés à des délais de raccordement au réseau en offrant une production sur site à haut rendement et à carburant flexible, opérable au gaz naturel avec une voie directe vers l'hydrogène et le biogaz.
- Mars 2026 : Siemens Smart Infrastructure a annoncé un investissement stratégique dans Emerald AI ainsi que l'intégration des solutions de stockage par batteries de Fluence Energy dans son écosystème de centres de données. L'offre combinée connecte la gestion du calcul IA, les contrôles de microréseau et les systèmes de stockage d'énergie par batteries pour aider les opérateurs à accélérer le raccordement au réseau en façonnant les grandes charges de demande à l'échelle IA et en les rendant plus prévisibles pour l'évaluation des services publics.
- Février 2026 : Amazon Web Services a annoncé des plans pour investir 33,7 milliards EUR (39,8 milliards USD) dans la région AWS Europe d'Espagne en Aragon lors du MWC26 Barcelone, ajoutant 18 milliards EUR (20,3 milliards USD) à un engagement précédemment annoncé de 15,7 milliards EUR (17,7 milliards USD). L'investissement soutient l'infrastructure cloud et IA au service des clients européens, avec un approvisionnement en énergie renouvelable intégral à la stratégie énergétique du projet.
Périmètre du rapport sur le marché européen du stockage d'énergie et des microréseaux pour centres de données
Le marché du stockage d'énergie et des microréseaux pour centres de données en Amérique du Sud désigne le marché des technologies de stockage d'énergie, des systèmes de contrôle de microréseau, des systèmes de production distribuée et des solutions d'alimentation intégrées conçues pour améliorer la fiabilité, la résilience et l'efficacité énergétique des centres de données.
Le rapport sur le marché du stockage d'énergie et des microréseaux pour centres de données en Amérique du Sud est segmenté par type de solution (systèmes de stockage d'énergie, systèmes de contrôle de microréseau, systèmes de production distribuée, solutions de microréseau intégrées et systèmes de conversion de puissance), technologie de stockage (batteries lithium-ion, batteries à flux, batteries plomb-acide, stockage d'énergie par volant d'inertie et autres technologies de stockage), configuration de microréseau (microréseaux connectés au réseau, microréseaux îlotés et microréseaux hybrides connectés au réseau et îlotables), source d'énergie primaire (électricité du réseau, énergie solaire, énergie éolienne, piles à combustible et autres sources d'énergie), application primaire (alimentation de secours et résilience, écrêtage des pointes et décalage de charge, intégration des énergies renouvelables, optimisation des coûts énergétiques et services de réseau), taille du centre de données (hyperscale, grand, moyen et petit), type de centre de données (fournisseurs de services cloud, colocation et centres de données d'entreprise et de périphérie) et géographie (Royaume-Uni, Allemagne, Pays-Bas, Irlande, France, Espagne, Italie, pays nordiques et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions de microréseau intégrées |
| Systèmes de stockage d'énergie |
| Systèmes de contrôle de microréseau |
| Systèmes de production distribuée |
| Systèmes de conversion de puissance |
| Batteries lithium-ion |
| Batteries plomb-acide |
| Batteries à flux |
| Stockage par volant d'inertie |
| Autres technologies de stockage |
| Microréseaux connectés au réseau |
| Microréseaux îlotés |
| Microréseaux hybrides connectés au réseau et îlotables |
| Électricité du réseau |
| Diesel et gaz naturel |
| Énergie solaire |
| Énergie éolienne |
| Piles à combustible |
| Autres sources d'énergie |
| Alimentation de secours et résilience |
| Écrêtage des pointes et décalage de charge |
| Intégration des énergies renouvelables |
| Services de réseau |
| Optimisation des coûts énergétiques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Royaume-Uni |
| Allemagne |
| Pays-Bas |
| Irlande |
| France |
| Espagne |
| Italie |
| Pays nordiques |
| Reste de l'Europe |
| Par type de solution | Solutions de microréseau intégrées |
| Systèmes de stockage d'énergie | |
| Systèmes de contrôle de microréseau | |
| Systèmes de production distribuée | |
| Systèmes de conversion de puissance | |
| Par technologie de stockage | Batteries lithium-ion |
| Batteries plomb-acide | |
| Batteries à flux | |
| Stockage par volant d'inertie | |
| Autres technologies de stockage | |
| Par configuration de microréseau | Microréseaux connectés au réseau |
| Microréseaux îlotés | |
| Microréseaux hybrides connectés au réseau et îlotables | |
| Par source d'énergie primaire | Électricité du réseau |
| Diesel et gaz naturel | |
| Énergie solaire | |
| Énergie éolienne | |
| Piles à combustible | |
| Autres sources d'énergie | |
| Par application primaire | Alimentation de secours et résilience |
| Écrêtage des pointes et décalage de charge | |
| Intégration des énergies renouvelables | |
| Services de réseau | |
| Optimisation des coûts énergétiques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| Pays-Bas | |
| Irlande | |
| France | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen du stockage d'énergie et des microréseaux pour centres de données ?
La taille du marché est projetée à 1,66 milliard USD en 2026, 1,99 milliard USD en 2027 et 4,79 milliards USD d'ici 2032, à un CAGR de 19,21 % de 2027 à 2032.
Quel pays devrait connaître la croissance la plus rapide pour le stockage d'énergie et les microréseaux des centres de données en Europe ?
L'Espagne devrait se développer à un CAGR de 20,48 % jusqu'en 2032, soutenue par le potentiel en électricité renouvelable et les engagements majeurs en matière d'infrastructure cloud.
Quel type de solution domine les dépenses en infrastructure énergétique des centres de données européens ?
Les systèmes de stockage d'énergie détenaient 30,08 % des revenus en 2026 et devraient se développer à un CAGR de 20,21 % jusqu'en 2032.
Pourquoi des batteries sont-elles installées dans les centres de données européens ?
Les batteries fournissent une alimentation de secours, gèrent la demande de pointe, soutiennent l'utilisation de l'électricité renouvelable et peuvent participer aux services d'équilibrage du réseau là où les règles locales le permettent.
Quelle technologie de stockage est la plus largement utilisée dans les centres de données européens ?
Les batteries lithium-ion détenaient 56,21 % des revenus de la technologie de stockage en 2026, tandis que les batteries à flux devraient progresser à un CAGR de 20,19 % jusqu'en 2032.
Comment les délais de raccordement au réseau affectent-ils les nouveaux projets de centres de données ?
Les longues files d'attente de raccordement peuvent amener les développeurs à utiliser des microréseaux hybrides ou îlotés afin que la nouvelle capacité puisse être mise en service sans attendre un service complet des services publics.