
Tamaño y Participación del Mercado Europeo de Almacenamiento de Energía y Microrredes para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
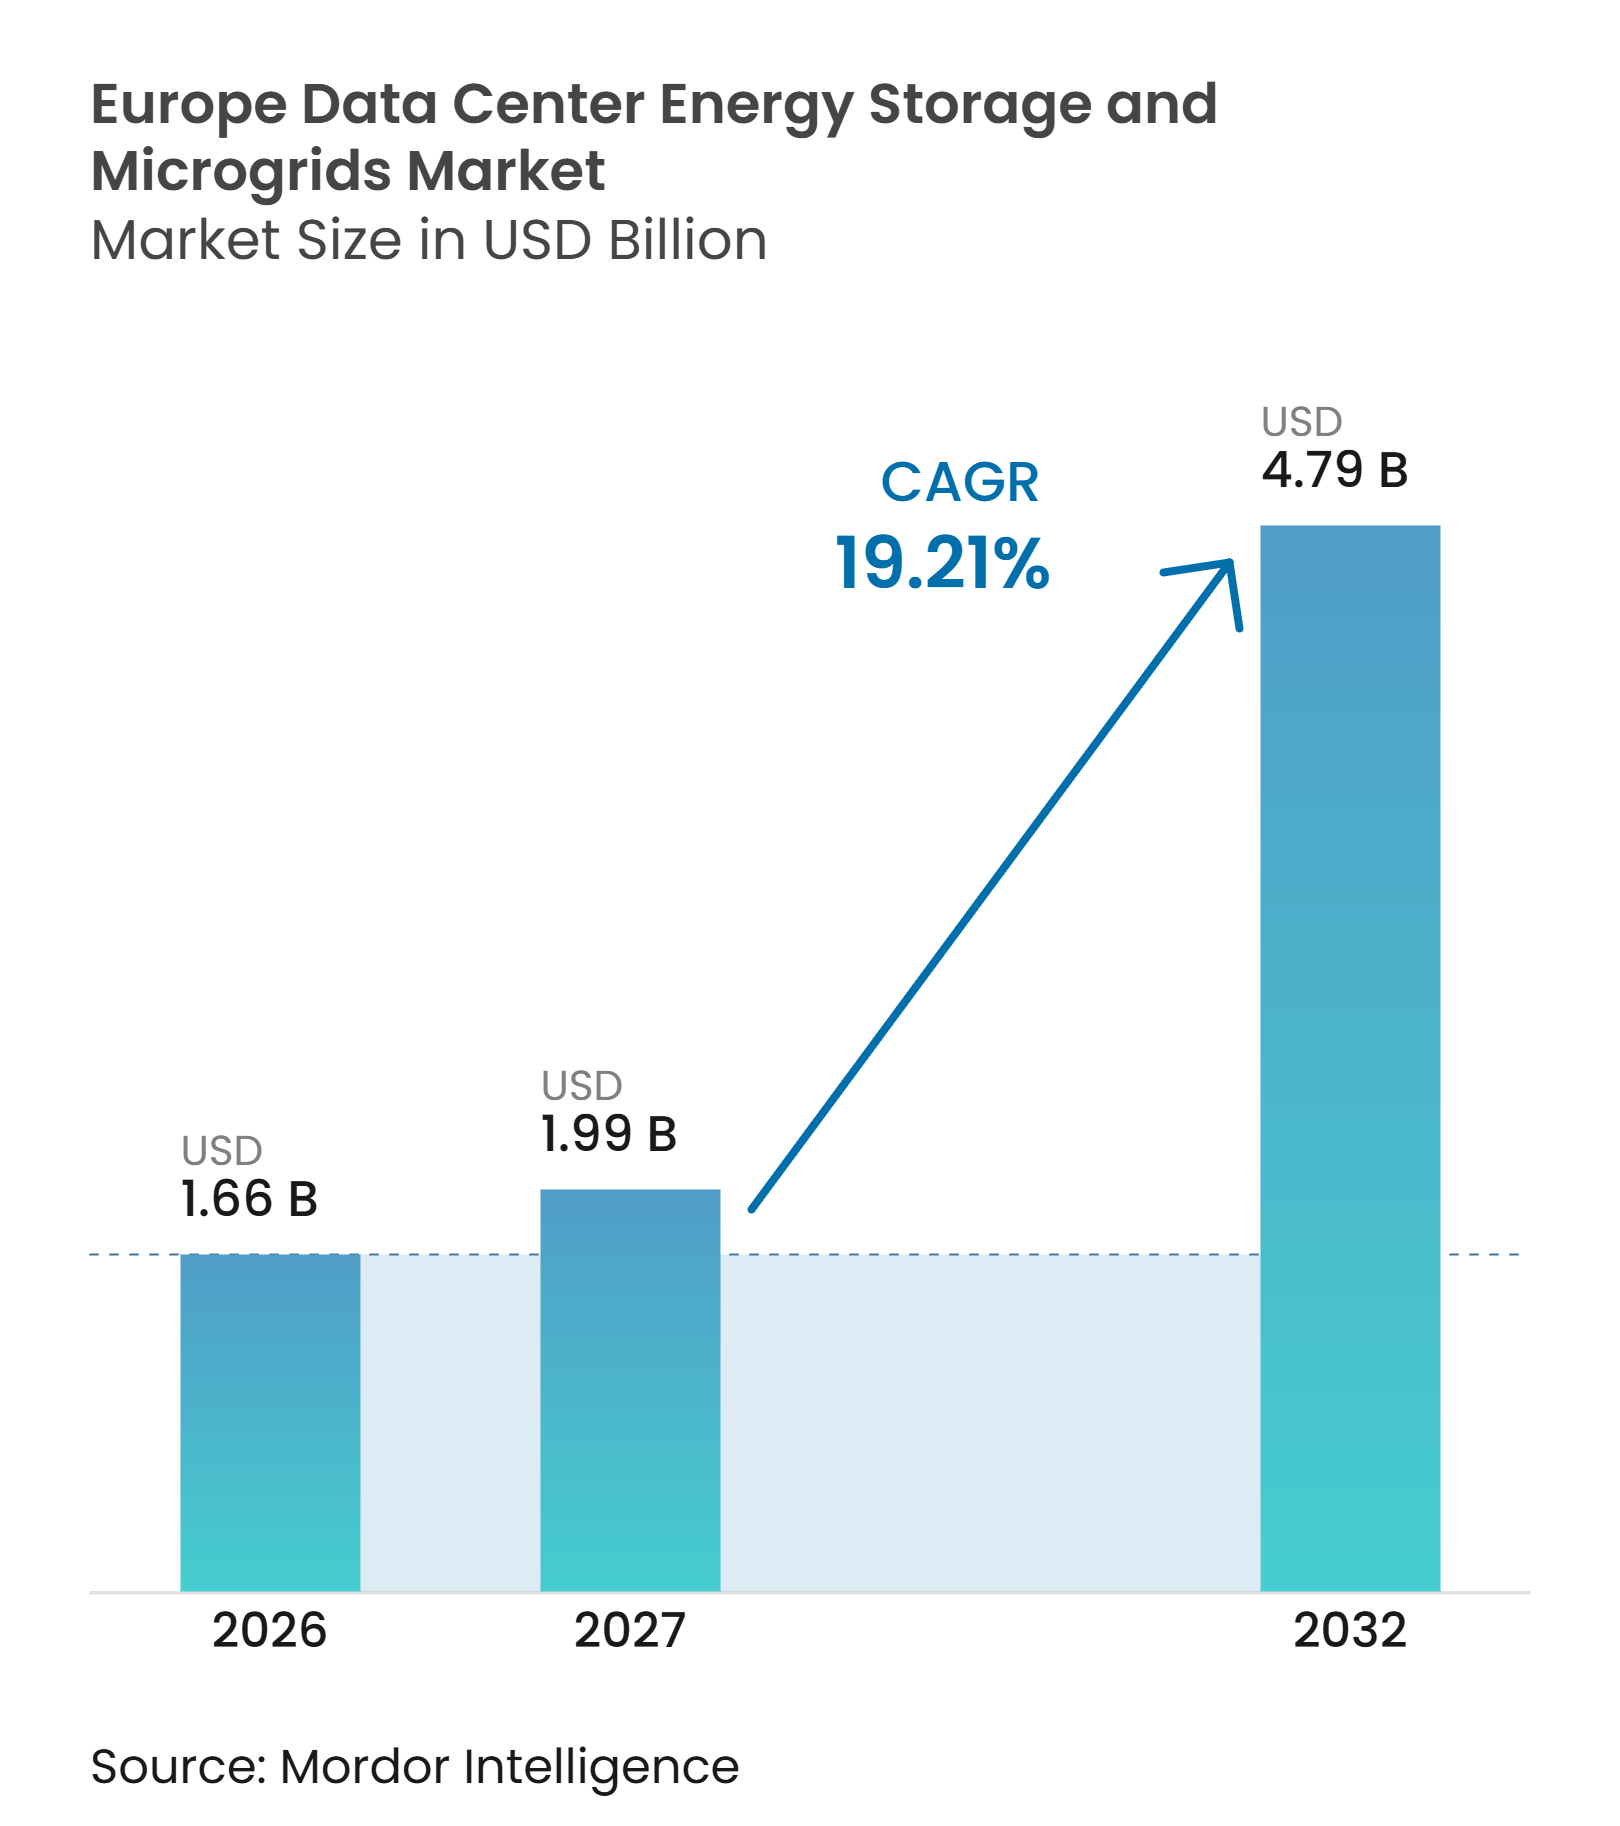
| Tamaño del mercado en el año base (2026) | 1.66 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.21 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Almacenamiento de Energía y Microrredes para Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de almacenamiento de energía y microrredes para centros de datos sea de 1,66 mil millones de USD en 2026, 1,99 mil millones de USD en 2027, y alcance los 4,79 mil millones de USD en 2032, a un CAGR del 19,21% de 2027 a 2032. Las cargas de trabajo de inteligencia artificial están aumentando los requisitos de energía de los nuevos campus y ejerciendo presión sobre las conexiones a la red diseñadas para patrones de demanda más estables. Las normas de informes de energía y sostenibilidad en toda la Unión Europea también están haciendo que el control a nivel de sitio del uso de electricidad sea más importante. El almacenamiento puede mejorar la fiabilidad, reducir la demanda máxima y permitir a los operadores utilizar más electricidad renovable cuando esté disponible. Estos factores están desplazando la contratación hacia sistemas integrados que combinan baterías, controles de energía, generación distribuida y software de microrredes. El mercado europeo de almacenamiento de energía y microrredes para centros de datos también ofrece a los operadores una vía para utilizar la capacidad de las baterías en servicios de equilibrio mientras protegen las operaciones críticas.
Conclusiones Clave del Informe
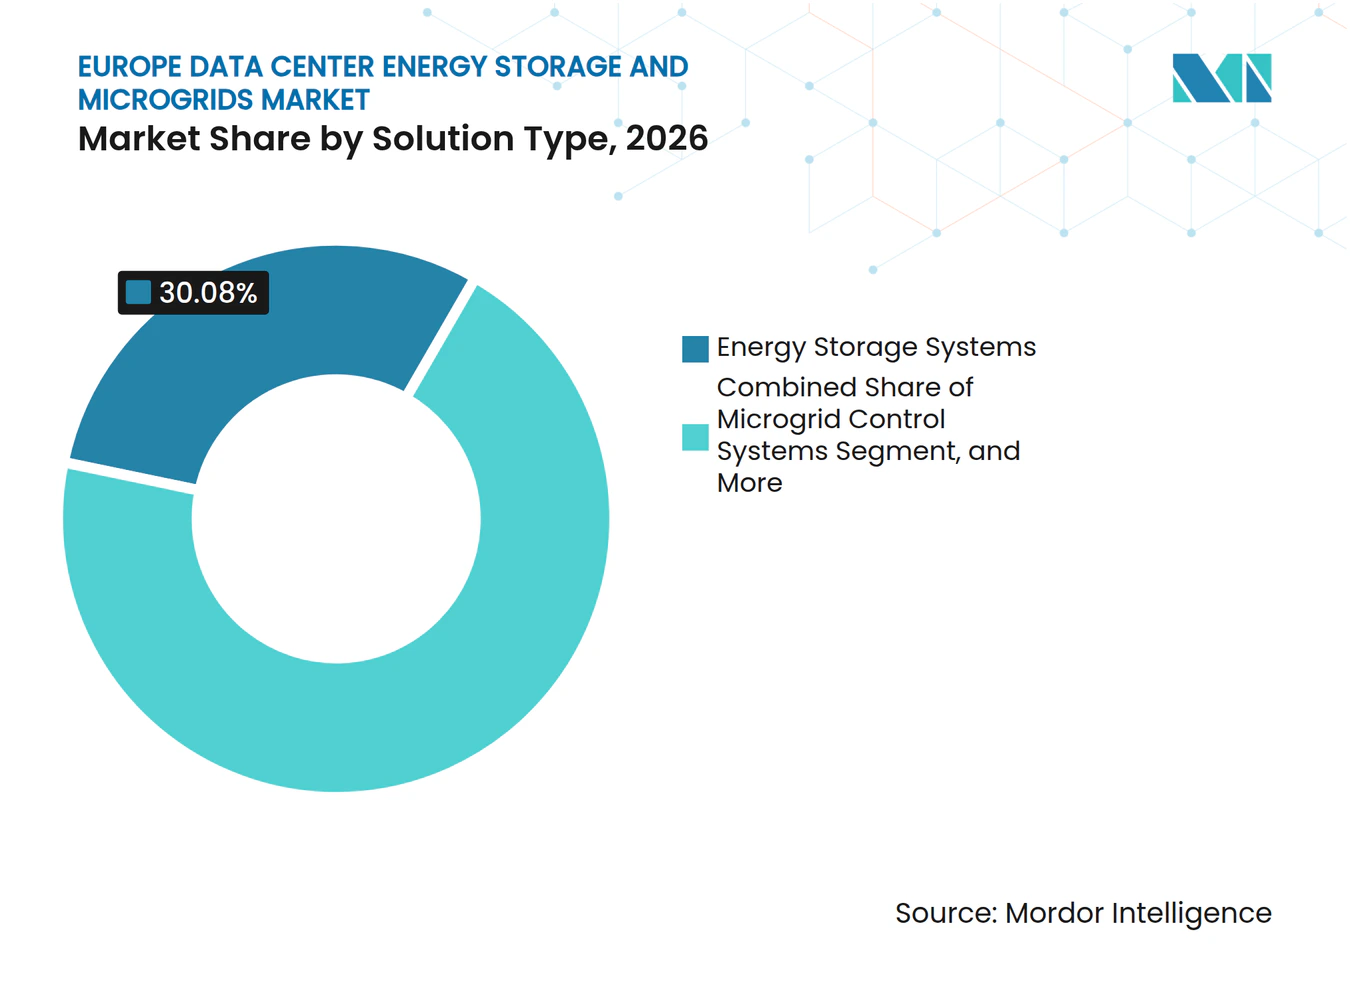
- Por tipo de solución, los sistemas de almacenamiento de energía representaron el 30,08% de la participación del mercado europeo de almacenamiento de energía y microrredes para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 20,21% hasta 2032.
- Por tecnología de almacenamiento, las baterías de iones de litio tuvieron una participación del 56,21% en 2026, mientras que se proyecta que las baterías de flujo se expandan a un CAGR del 20,19% hasta 2032.
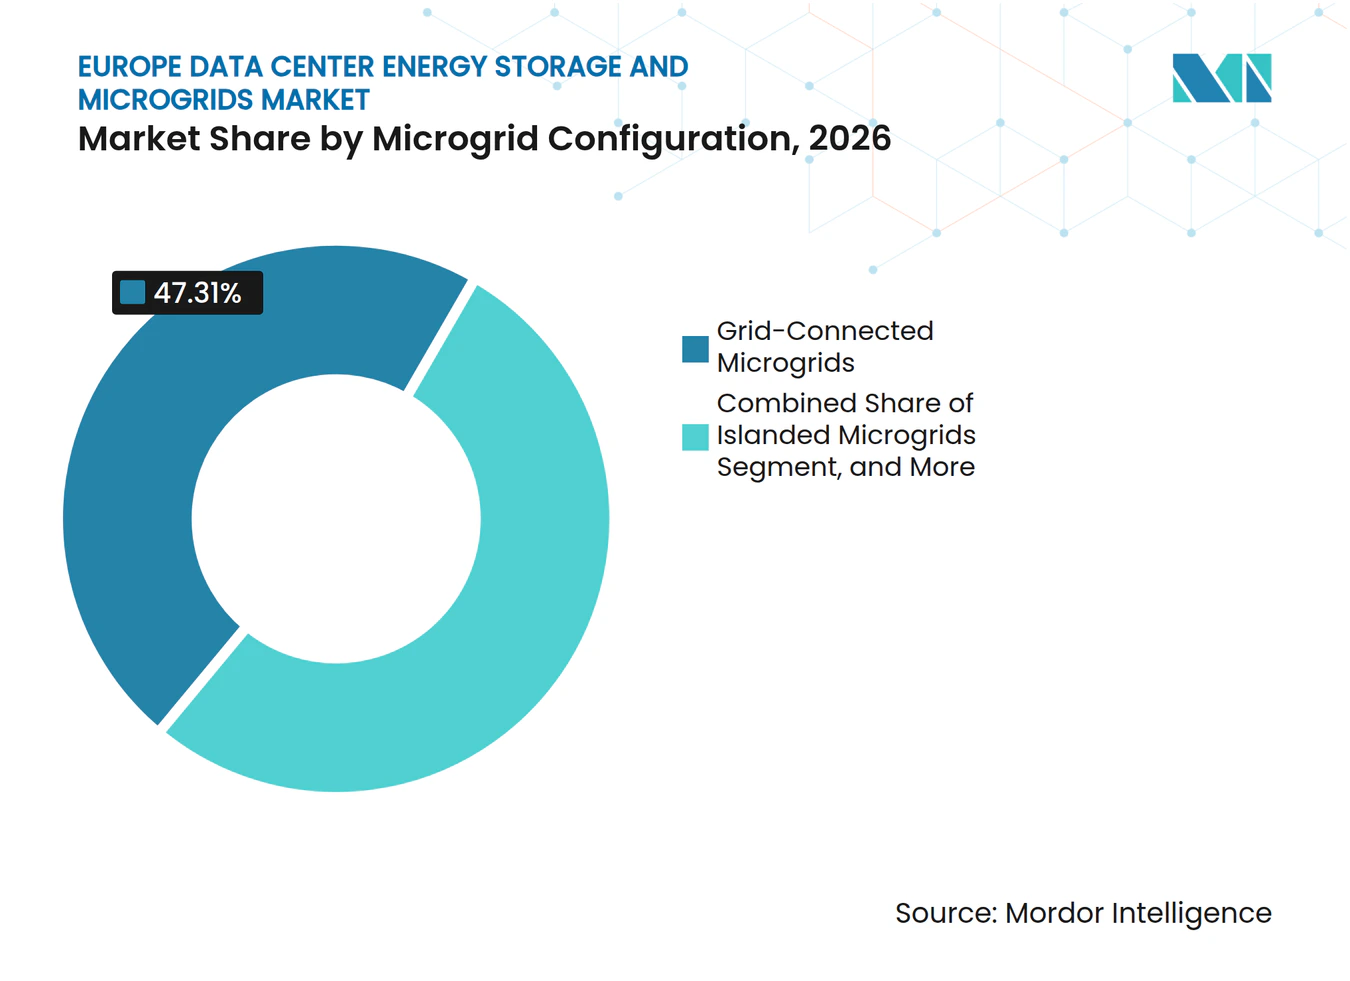
- Por configuración de microrred, las microrredes conectadas a la red representaron el 47,31% de los ingresos en 2026, mientras que se espera que las microrredes en isla se expandan a un CAGR del 19,78% hasta 2032.
- Por fuente de energía primaria, la electricidad de la red representó el 43,92% de los ingresos en 2026, mientras que se proyecta que las celdas de combustible crezcan a un CAGR del 20,39% hasta 2032.
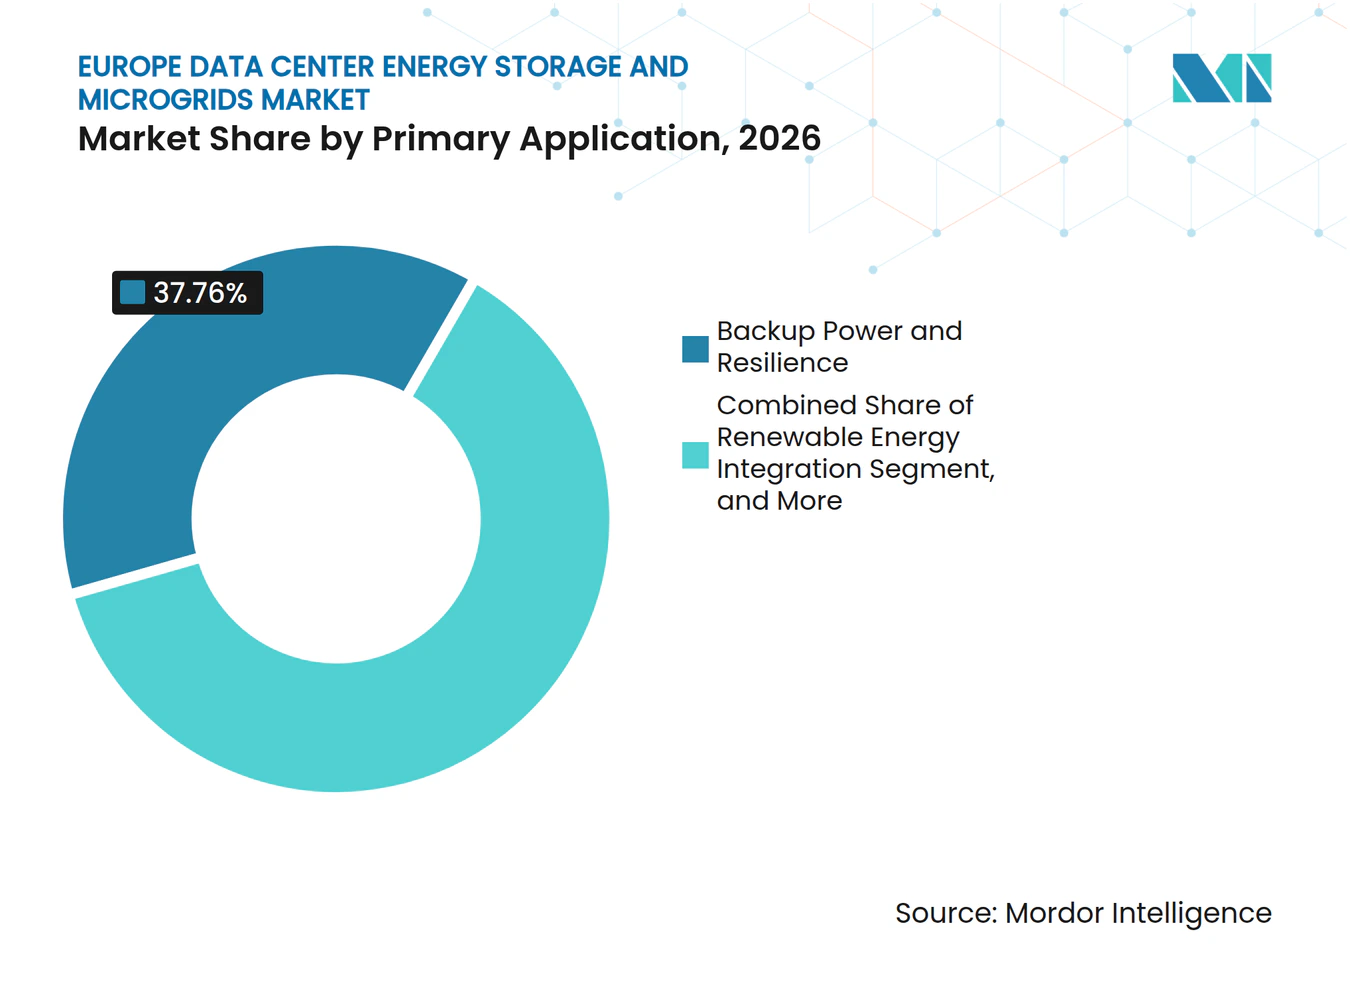
- Por aplicación primaria, la energía de respaldo y la resiliencia representaron el 37,76% de los ingresos en 2026, mientras que se proyecta que los servicios de red crezcan a un CAGR del 20,18% hasta 2032.
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 41,82% de los ingresos en el mercado europeo de almacenamiento de energía y microrredes para centros de datos en 2026 y se espera que crezcan a un CAGR del 19,87% hasta 2032.
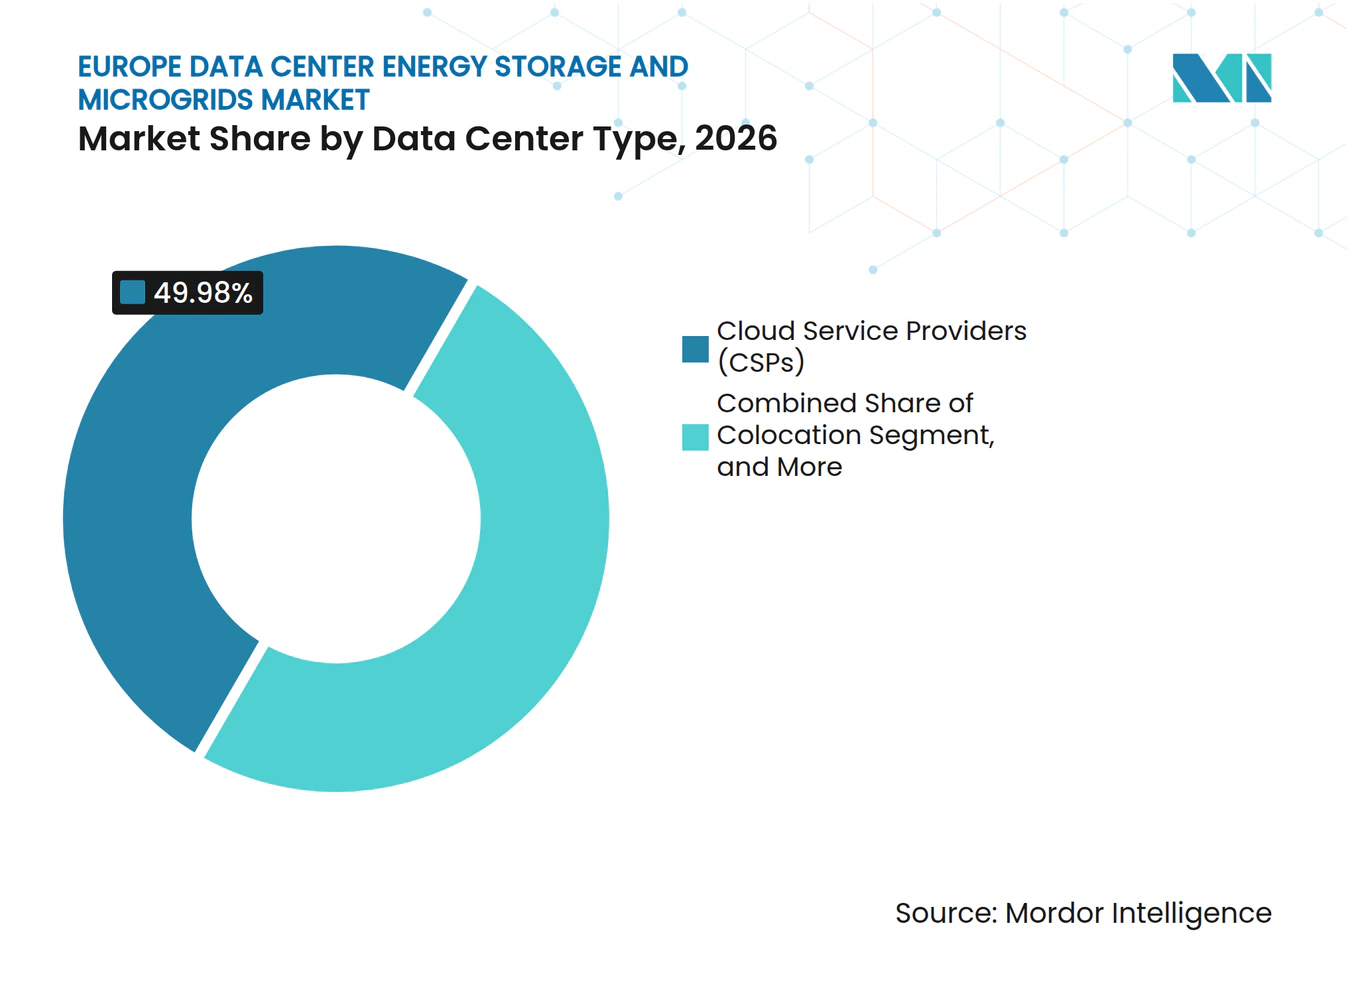
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 49,98% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 19,73% hasta 2032.
- Por geografía, el Reino Unido representó el 21,06% de los ingresos en 2026, mientras que se proyecta que España se expanda a un CAGR del 20,48% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Inteligencia Artificial y los Centros de Datos de Hiperescala | +2.5% | Global, concentrado en el Reino Unido, Alemania, Países Bajos e Irlanda | Corto plazo (≤ 2 años) |
| Requisitos de Eficiencia Energética y Reducción de Carbono de la UE | +1.8% | UE27, particularmente los mercados FLAP-D | Mediano plazo (2-4 años) |
| Contratación de Energía Renovable y Desplazamiento Temporal de la Demanda | +1.5% | España, países nórdicos y Alemania | Mediano plazo (2-4 años) |
| Colas de Conexión a la Red y Restricciones de Energía Local | +2.2% | Mercados FLAP-D, con desbordamiento hacia España, Italia y los países nórdicos | Corto plazo (≤ 2 años) |
| Capacidad Despachable de los Centros de Datos como Recurso de Red | +1.3% | Reino Unido, Irlanda y los países nórdicos | Mediano plazo (2-4 años) |
| Monetización de la Flexibilidad de Baterías y SAI Interactivos con la Red | +1.0% | Reino Unido, Irlanda, Países Bajos y los países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Inteligencia Artificial y los Centros de Datos de Hiperescala
La demanda relacionada con la inteligencia artificial está aumentando la necesidad de almacenamiento y microrredes en los centros de datos europeos. Se espera que la demanda de energía de los centros de datos europeos aumente de 10 GW a 35 GW para 2030, lo que representa un incremento del 250%, según un análisis de 2025 de Wärtsilä y AVK. El Plan de Acción del Continente de Inteligencia Artificial de la Comisión Europea de 2025 tiene como objetivo triplicar la capacidad de los centros de datos de la Unión Europea en 5-7 años e identifica la disponibilidad de energía como una restricción central. Los clústeres de GPU pueden crear picos de demanda irregulares y de alta amplitud que los suministros de servicios públicos convencionales y los sistemas SAI heredados no fueron diseñados para absorber. Las baterías detrás del medidor pueden gestionar esas fluctuaciones mientras reducen la exposición a los períodos de demanda máxima. Esto convierte el almacenamiento de energía en una parte central del diseño de las instalaciones de inteligencia artificial, en lugar de una adición opcional de resiliencia en el mercado europeo de almacenamiento de energía y microrredes para centros de datos.
Colas de Conexión a la Red y Restricciones de Energía Local
Los largos plazos de conexión están acelerando el uso de sistemas de energía en sitio en toda Europa. Las colas de conexión en los mercados FLAP-D de Fráncfort, Londres, Ámsterdam, París y Dublín pueden promediar entre 7 y 10 años, mientras que los tiempos de espera en los países europeos oscilan entre 2 y 10 años. La Agencia para la Cooperación de los Reguladores de Energía registró 4.300 millones de EUR (4,79 mil millones de USD) en costos directos de congestión de la red de la Unión Europea durante 2024. Wärtsilä y AVK proyectan que el 40% de los centros de datos de inteligencia artificial existentes podrían enfrentar restricciones operativas por disponibilidad de energía para 2027. Por lo tanto, los desarrolladores están considerando España, los países nórdicos y otras ubicaciones con mayor margen de capacidad en la red. Los sistemas en isla e híbridos pueden acortar el camino hacia la puesta en servicio cuando la capacidad de la red no está disponible dentro de los plazos comerciales.
Requisitos de Eficiencia Energética y Reducción de Carbono de la UE
Los requisitos de la Unión Europea están convirtiendo la medición y gestión de la energía en parte de las operaciones normales de los centros de datos. La Directiva 2023/1791 exige que los centros de datos con una potencia informática instalada de 500 kW o más reporten información sobre rendimiento energético y sostenibilidad. El Reglamento Delegado de la Comisión 2024/1364 define el marco de informes y los indicadores utilizados para los centros de datos.[1] El Reglamento de la Comisión C(2026)3472 establece normas para convertir los indicadores recopilados en una calificación basada en etiquetas electrónicas. Los operadores que buscan calificaciones más sólidas pueden utilizar controles de microrredes para reducir el consumo de la red durante los períodos de alto contenido de carbono. También pueden utilizar el almacenamiento para alinear el uso de electricidad renovable con la generación disponible, lo que respalda una inversión adicional en gestión de energía en sitio.
Capacidad Despachable de los Centros de Datos como Recurso de Red
Los sistemas SAI respaldados por baterías están creando una oportunidad de ingresos junto con su función de fiabilidad. Un estudio revisado por pares de 2025 encontró que las baterías de alta capacidad de los centros de datos pueden proporcionar respuesta de frecuencia primaria y servicios auxiliares, con tiempos de respuesta en campo de 30 a 40 milisegundos en instalaciones nórdicas. Enel X desplegó 6 MW de soporte de equilibrio de frecuencia crítica de SAI en los sitios de Digital Realty en Dublín para EirGrid. El caso demuestra que el equipo reservado anteriormente para uso de emergencia puede apoyar las operaciones normales de la red cuando sus sistemas de control lo permiten. Los sistemas de baterías más grandes y los controles avanzados de microrredes pueden entonces servir funciones de respaldo, reducción de picos y equilibrio. Este caso de uso adicional fortalece el argumento comercial para el almacenamiento en mercados donde los servicios auxiliares son activos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación para Sistemas Integrados de Almacenamiento y Microrredes | -2.8% | Global, agudo en España, Italia y Europa del Este | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad contra Incendios y Gestión Térmica para Sistemas de Iones de Litio | -1.5% | Global, con marcos de cumplimiento variados entre los estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Restricciones de Suministro de Transformadores, Baterías y Equipos de Alta Tensión | -1.8% | Reino Unido, Alemania, Países Bajos e Irlanda | Corto plazo (≤ 2 años) |
| Arquitecturas de Respaldo Heredadas y Perturbación por Modernización | -1.2% | Reino Unido, Alemania y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación para Sistemas Integrados de Almacenamiento y Microrredes
Los altos costos iniciales siguen siendo la principal barrera comercial para los sistemas integrados de almacenamiento de energía en baterías y las microrredes. Wärtsilä y AVK modelaron el costo nivelado de electricidad de una microrred optimizada para un centro de datos de 80 MW en 108 EUR por MWh, que la fuente convirtió a 122 USD por MWh. La mayoría de los proyectos requieren ingeniería a medida, permisos específicos del sitio e integración con el equipo eléctrico existente. Estos requisitos aumentan tanto el costo como la incertidumbre en el cronograma. Los modelos de Batería como Servicio y Energía como Servicio pueden trasladar el gasto de los presupuestos de capital a los presupuestos operativos. Sin embargo, las instalaciones de coubicación y empresariales más pequeñas aún tienen menos opciones de financiamiento que los operadores de hiperescala y nube.
Requisitos de Seguridad contra Incendios y Gestión Térmica para Sistemas de Iones de Litio
Los sistemas de iones de litio requieren un diseño de seguridad detallado, lo que añade costo y complejidad a los proyectos de centros de datos. Un documento de la UIT-T de 2025 afirma que la fuga térmica puede liberar gases de alta temperatura, tóxicos y combustibles, y puede causar pérdidas más allá del impacto directo de un incendio. La próxima edición 2026 de la NFPA 855 incluye pruebas de incendio a gran escala propuestas, protocolos actualizados de control de explosiones y requisitos de supresión por aspersión de agua.[2] Los estados miembros de la Unión Europea no aplican una norma de seguridad armonizada a gran escala para sistemas de almacenamiento de energía en baterías en infraestructuras críticas. Esto crea diferencias en el diseño de sitios y la contratación para los operadores que trabajan en varios países. Las químicas alternativas pueden ser beneficiosas cuando los operadores desean limitar los requisitos de seguridad contra incendios y el riesgo de entrega.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Sistemas de Almacenamiento de Energía Lideran en Escala y ExpansiónLos sistemas de almacenamiento de energía representaron el 30,08% de la participación del mercado europeo de almacenamiento de energía y microrredes para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 20,21% hasta 2032. Su posición refleja el papel de las baterías en el mantenimiento de la calidad de la energía, la reducción de la demanda máxima y el apoyo al uso de electricidad renovable. El almacenamiento debe estar disponible antes de que una microrred integrada pueda gestionar las fluctuaciones en la generación local o el suministro de la red. Las soluciones de microrredes integradas siguen siendo importantes para los operadores que buscan controles, generación y almacenamiento en una sola plataforma. Los sistemas de control de microrredes se están convirtiendo en una parte de mayor valor de la oferta porque pueden asignar energía almacenada entre resiliencia, reducción de picos y servicios de red. Los sistemas de conversión de energía y la generación distribuida generalmente se contratan como componentes de proyectos de energía de campus más amplios.
El cambio de un SAI de función única a un activo de energía de uso múltiple está cambiando las especificaciones de compra. Los operadores están considerando almacenamiento capaz de descargarse durante horas en lugar de diseñar solo para 5 a 15 minutos de respaldo. Una mayor duración permite la participación en la regulación de frecuencia y permite que la electricidad renovable se utilice más tarde en el día. El marco de informes bajo el Reglamento Delegado de la Comisión 2024/1364 incluye indicadores de eficiencia sistémica y flexibilidad. Esto crea una razón comercial para desplegar controles que puedan gestionar los activos del sitio más allá del uso básico de respaldo. La industria europea de almacenamiento de energía y microrredes para centros de datos está, en consecuencia, otorgando mayor valor a los sistemas que pueden apoyar varias funciones operativas. Los proveedores que pueden demostrar una coordinación fiable entre estas funciones tienen una posición más sólida en los proyectos de campus de gran escala.



Por Tecnología de Almacenamiento:
Los Iones de Litio Lideran Mientras las Baterías de Flujo Ganan InterésLas baterías de iones de litio representaron el 56,21% de los ingresos por tecnología de almacenamiento en 2026. Las cadenas de suministro establecidas, la caída de los costos de fabricación y la alta densidad de energía respaldan su uso en aplicaciones de respaldo de corta duración. Las baterías de plomo-ácido continúan sirviendo a algunos proyectos de modernización que utilizan diseños heredados establecidos. Los volantes de inercia abordan aplicaciones de respuesta de frecuencia limitada donde se necesita una respuesta muy rápida sin el riesgo de incendio electroquímico. Se proyecta que las baterías de flujo se expandan a un CAGR del 20,19% hasta 2032 a medida que los operadores de hiperescala evalúan el desplazamiento temporal de energía renovable de larga duración y los servicios de red de múltiples horas. FlexBase Group comenzó la construcción en junio de 2025 de un sitio de batería de flujo redox de vanadio de 800 MW y 1,6 GWh en Laufenburg, Suiza.
El proyecto de Laufenburg se encuentra cerca de las redes de transmisión suiza, alemana y francesa y está destinado a apoyar la estabilidad de la red y servir como fuente de energía para un centro de datos de inteligencia artificial coubicado. También incluye una red de calefacción urbana, lo que demuestra cómo los grandes proyectos de almacenamiento pueden conectar múltiples usos de energía locales. La química de las baterías de flujo puede ofrecer un perfil de seguridad diferente para los sitios que requieren largos períodos de descarga. Esto importa porque los operadores de centros de datos deben responder a las variadas normas de seguridad contra incendios en los estados miembros de la Unión Europea. El interés en el almacenamiento capaz de operar más allá de las duraciones convencionales de SAI respalda las aplicaciones de larga duración. El Instituto Alemán de Investigación Económica estimó que Europa puede requerir 351 TWh de almacenamiento de larga duración para abordar períodos prolongados de baja generación renovable, lo que subraya la necesidad de tecnologías adecuadas para ciclos de descarga más largos.
Por Configuración de Microrred:
Los Sistemas Conectados a la Red Permanecen Establecidos Mientras los Sistemas en Isla se AceleranLas microrredes conectadas a la red representaron el 47,31% de los ingresos en 2026. Las instalaciones establecidas prefieren este diseño porque pueden mantener el suministro de la red mientras utilizan la generación local y las baterías durante los períodos de alta tarifa o alta demanda. Los sistemas híbridos que pueden permanecer conectados a la red u operar de forma independiente están ganando atención en proyectos en toda Europa continental. Ofrecen los beneficios de costo del suministro de la red con capacidad de arranque en negro durante cortes prolongados. Se proyecta que las microrredes en isla se expandan a un CAGR del 19,78% hasta 2032 a medida que los retrasos en la conexión requieren que los nuevos proyectos planifiquen una mayor independencia energética. Wärtsilä y AVK encontraron que los sistemas en isla que combinan energías renovables, motores de equilibrio y almacenamiento podrían servir a centros de datos de escala de 80 MW.
Los diseños en isla no son solo una respuesta a una conexión retrasada a la red. Pueden permitir a los operadores celebrar acuerdos de compra de energía a más largo plazo con desarrolladores de energías renovables. Este enfoque puede reducir la exposición a los volátiles precios de la electricidad en el mercado al contado y mejorar la visibilidad para la planificación de capacidad a largo plazo. Un estudio de viabilidad de 2025 validó configuraciones híbridas de energía renovable y baterías para cargas de hiperescala fuera de la red y encontró que los controles de baterías formadoras de red pueden mantener la frecuencia dentro de los límites operativos de los centros de datos. España y los países nórdicos tienen condiciones que apoyan este modelo porque los recursos renovables y los sitios de desarrollo disponibles pueden ser más favorables. Los operadores aún necesitan considerar la disponibilidad de combustible, los permisos y los plazos de entrega de equipos antes de seleccionar una arquitectura completamente en isla.

Por Fuente de Energía Primaria:
La Electricidad de la Red Lidera Mientras las Celdas de Combustible AvanzanLa electricidad de la red representó el 43,92% de los ingresos del mercado europeo de almacenamiento de energía y microrredes para centros de datos en 2026, convirtiéndola en la fuente de energía primaria líder. Sigue siendo el modelo operativo más sencillo para las instalaciones que ya cuentan con conexiones de servicios públicos fiables. Los sistemas de diésel y gas natural continúan proporcionando capacidad de respaldo y energía primaria de transición para proyectos que esperan el servicio completo de la red. La energía solar está ganando relevancia en España e Italia, donde los desarrolladores pueden vincular los planes de campus a la capacidad fotovoltaica a través de acuerdos de compra de energía. Los recursos eólicos siguen siendo relevantes en Irlanda y los países nórdicos, donde la generación terrestre y marina puede ayudar a satisfacer las necesidades locales de energía renovable. Se proyecta que las celdas de combustible se expandan a un CAGR del 20,39% hasta 2032, la tasa más alta entre las fuentes de energía primaria.
En abril de 2026, el Centro de Innovación de Cero Emisiones Netas para Centros de Datos e INNIO demostraron 3 MW de energía de respaldo de hidrógeno al 100% en la instalación de investigación austriaca de INNIO Jenbacher. Microsoft, Google y Data4 observaron la prueba, que utilizó perfiles de carga de entrenamiento de inteligencia artificial. Centrica y Ceres Power anunciaron una asociación en marzo de 2026 para desplegar soluciones de celdas de combustible de óxido sólido de múltiples gigavatios en el Reino Unido y Europa. Estos sistemas pueden usar gas natural inicialmente mientras proporcionan una vía hacia el hidrógeno y el biogás. El marco de Combustibles Renovables de Origen No Biológico de la Unión Europea también ofrece a los operadores una base política para contratar hidrógeno renovable certificado. El despliegue de celdas de combustible seguirá dependiendo de la infraestructura de combustible local y la economía del hidrógeno bajo en carbono.
Por Aplicación Primaria:
La Energía de Respaldo Lidera Mientras los Servicios de Red Remodelan los RetornosLa energía de respaldo y la resiliencia representaron el 37,76% de los ingresos del mercado europeo de almacenamiento de energía y microrredes para centros de datos en 2026, la mayor aplicación primaria. Los operadores de coubicación y nube requieren alta disponibilidad, y las expectativas de Nivel III o Nivel IV hacen de la capacidad de reserva fiable un requisito básico. La reducción de picos y el desplazamiento de carga constituyen el siguiente grupo de aplicaciones principales, ya que los operadores pueden descargar baterías durante los períodos costosos de la red. La integración de energías renovables también está aumentando a medida que las instalaciones buscan hacer coincidir el consumo con la generación limpia disponible. Se proyecta que los servicios de red avancen a un CAGR del 20,18% hasta 2032. Esta tasa refleja el valor de los activos de respuesta rápida en los mercados de respuesta de frecuencia y equilibrio.
Un estudio de Energy Reports de 2025 encontró que los sistemas SAI de centros de datos equipados con convertidores bidireccionales lograron tiempos de respuesta de 30 a 40 milisegundos adecuados para la respuesta de frecuencia rápida. El resultado indica que algunos servicios pueden prestarse sin un sistema de almacenamiento de energía en baterías independiente separado. Vertiv, Conapto y Fever Energy introdujeron un servicio de apoyo a la red en Suecia que utiliza sistemas SAI de iones de litio en programas de Respuesta de Frecuencia Rápida y Reserva de Contención de Frecuencia por Demanda. Este modelo permite a los operadores generar ingresos a partir de equipos instalados para la resiliencia. Puede reducir la carga de capital efectiva de los sistemas de baterías más grandes durante su vida útil. La participación depende de las normas del operador del sistema de transmisión, el acceso al mercado local y las salvaguardas operativas que protegen la disponibilidad de la carga crítica.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Lideran la InversiónLas instalaciones de hiperescala representaron el 41,82% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 19,87% hasta 2032. Su escala respalda la inversión en sistemas que combinan generación en sitio, almacenamiento y controles de energía avanzados. Un solo campus de hiperescala puede requerir 500 MW o más de capacidad a lo largo de su vida de desarrollo. Los grandes centros de datos con cargas de TI superiores a 10 MW también despliegan sistemas de almacenamiento de energía en baterías para la reducción de picos y los servicios auxiliares cuando su escala admite una infraestructura dedicada de gestión de energía. Las instalaciones medianas y pequeñas a menudo enfrentan costos de ingeniería más altos por MW y reciben menos atención de los proveedores que los sitios de escala de campus. Esto les deja con menos opciones para despliegues completos de microrredes.
Eaton y Siemens Energy anunciaron en junio de 2025 una colaboración en torno a una configuración estándar modular de energía en sitio de 500 MW para centros de datos. El diseño utiliza turbinas de gas SGT-800, almacenamiento en baterías y capacidad opcional de hidrógeno. Las empresas declararon que el modelo puede reducir el tiempo de comercialización hasta en 2 años en comparación con los procesos convencionales de conexión a la red de servicios públicos. Los modelos de Batería como Servicio están comenzando a reducir los requisitos de capital inicial para algunos operadores. Su viabilidad por debajo de los niveles de carga de hiperescala sigue dependiendo de los volúmenes de energía contratados y el acceso local a los ingresos por servicios auxiliares. Como resultado, los centros de datos pequeños y medianos pueden seguir siendo comparativamente poco atendidos en el mercado europeo de almacenamiento de energía y microrredes para centros de datos.
Por Tipo de Centro de Datos:
Los Proveedores de Nube Consolidan su PosiciónLos proveedores de servicios en la nube representaron el 49,98% de los ingresos del mercado europeo de almacenamiento de energía y microrredes para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 19,73% hasta 2032. Su escala les da acceso a acuerdos de compra de energía renovable a largo plazo y equipos internos de ingeniería de energía. Estos proveedores también enfrentan expectativas de inversores y clientes para cumplir con los Objetivos Basados en la Ciencia, lo que eleva el valor estratégico de las inversiones en almacenamiento y microrredes. Los operadores de coubicación constituyen el segundo grupo más grande y están respondiendo a las solicitudes de los inquilinos de certificación de energía renovable y redundancia de energía. Los sitios empresariales y de borde representan un segmento más pequeño pero en crecimiento a medida que la infraestructura de telecomunicaciones y la inferencia de inteligencia artificial distribuida se expanden. Los sistemas de almacenamiento compactos y las microrredes modulares se están volviendo más relevantes para estos despliegues distribuidos.
Los proveedores de nube compiten cada vez más en su capacidad de proporcionar electricidad de menor contenido de carbono las 24 horas del día. Esto convierte la calidad de la infraestructura energética en parte de la oferta de servicio más amplia junto con la conectividad y la latencia. Vertiv y GreenScale anunciaron en diciembre de 2025 una colaboración para proporcionar plataformas de centros de datos integradas en fábrica y listas para inteligencia artificial en Europa. La plataforma incluye monitoreo de baterías e integración de red a nivel de sitio como elementos estándar. Esto refleja la importancia de la visibilidad y el control en los activos de energía de las instalaciones. También ofrece a los operadores adyacentes a la nube una ruta más estandarizada para integrar características de energía en la nueva capacidad orientada a la inteligencia artificial.
Análisis Geográfico
Reino Unido, Alemania, Países Bajos e Irlanda
El Reino Unido representó el 21,06% de los ingresos regionales en 2026. Londres y el corredor M4 combinan una gran base de coubicación con mercados activos de servicios auxiliares, lo que hace que las instalaciones respaldadas por baterías sean comercialmente relevantes más allá de la energía de emergencia. En octubre de 2025, Innova presentó 10 propuestas de centros de datos al Operador Nacional del Sistema de Energía por un total de 4,4 GW, incluidos 5 sitios coubicados con sistemas de almacenamiento de energía en baterías. Alemania sigue siendo una ubicación clave porque Fráncfort es un importante centro de intercambio de Internet, mientras que los Países Bajos enfrentan una importante saturación de la red y están desarrollando modelos de instalaciones interactivas con la red. El clúster de Dublín en Irlanda ha sido un entorno líder para SAI interactivos con la red, incluido el servicio de equilibrio de frecuencia de 6 MW de Digital Realty prestado con tecnología de Enel X.
Francia y España
Francia está ampliando su huella de almacenamiento a medida que los requisitos de informes de la Directiva de Eficiencia Energética y las señales del mercado de RTE fomentan la operación flexible de los centros de datos. Data4, RTE y Schneider Electric lanzaron el proyecto DCFLEX en el sitio de Data4 en Marcoussis en octubre de 2025 para probar la flexibilidad de la demanda y utilizar gemelos digitales para escenarios de estrés de la red. Se proyecta que España se expanda a un CAGR del 20,48% hasta 2032, la tasa regional más alta. Amazon Web Services anunció 33.700 millones de EUR (39.800 millones de USD) para su Región AWS Europa (España) en Aragón durante 2026. Los recursos solares de España y la cartera de desarrollo renovable ofrecen una base para combinar nuevas instalaciones con suministro de energía limpia local, mientras que ambos países deben alinear los proyectos con los procedimientos de informes de la Unión Europea y los procedimientos nacionales de conexión a la red.
Italia y los Países Nórdicos
Italia está atrayendo atención como centro de conectividad mediterráneo, respaldado por el desarrollo de energías renovables en el sur y el creciente interés de la hiperescala. Los países nórdicos ofrecen un entorno operativo diferente porque los recursos hidroeléctricos, eólicos y geotérmicos pueden proporcionar electricidad baja en carbono a precios competitivos. Scandinavian Data Centers lanzó ScandiDC I en Eskilstuna, Suecia, en febrero de 2025, combinando un sistema de almacenamiento de energía en baterías, operaciones de centros de datos y una red municipal de recuperación de calor de distrito. Los operadores de sistemas de transmisión nórdicos están examinando los activos de baterías para la inercia y la estabilidad de frecuencia, lo que podría crear un flujo de servicio compensado adicional.
Panorama Competitivo
Concentración del Mercado
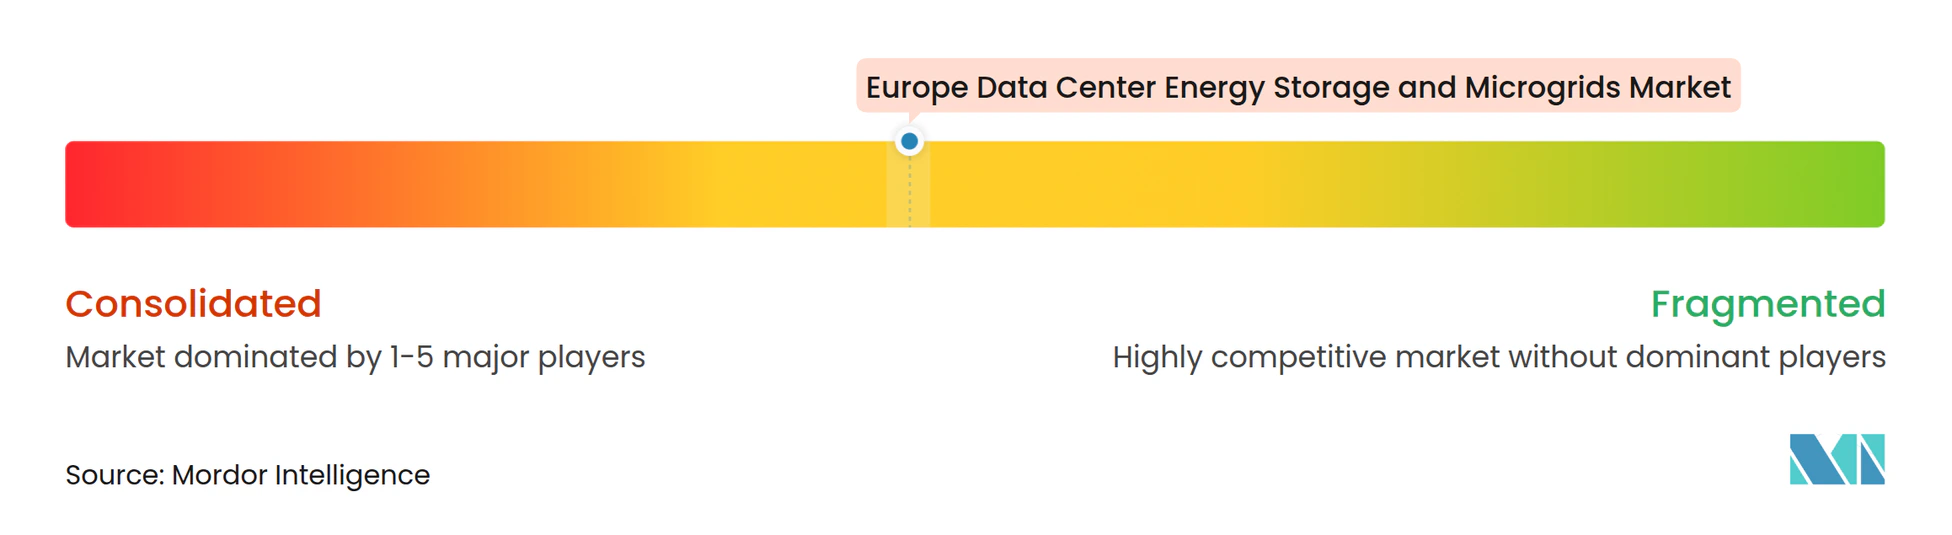
El mercado europeo de almacenamiento de energía y microrredes para centros de datos está moderadamente concentrado entre los proveedores capaces de suministrar sistemas de campus de extremo a extremo. Schneider Electric, ABB, Eaton, Siemens, Vertiv e Hitachi Energy compiten por grandes proyectos llave en mano. El mercado europeo de almacenamiento de energía y microrredes para centros de datos también incluye una capa de tecnología de almacenamiento fragmentada con Fluence Energy, Tesla, EnerSys, Saft y Skeleton Technologies. Los proveedores están pasando de las ventas de productos individuales hacia sistemas coordinados que integran almacenamiento en baterías, controles, generación y equipos de instalaciones. Esto favorece a las empresas establecidas de gestión de energía cuando los clientes desean un único proveedor responsable para un sitio complejo.
Siemens Smart Infrastructure anunció en marzo de 2026 una asociación con Fluence Energy y Emerald AI que combina sistemas de almacenamiento de energía en baterías, controles de microrredes y gestión de energía consciente de la carga de trabajo. Dentro del mercado europeo de almacenamiento de energía y microrredes para centros de datos, la arquitectura de media tensión de ABB de 2026 para centros de datos de inteligencia artificial destaca la capacidad de formación de red, la funcionalidad de arranque en negro y el cumplimiento de la tolerancia a bajas tensiones como necesidades de diseño fundamentales. Eaton y Siemens Energy están persiguiendo la generación modular en sitio para la entrega rápida de campus. Estos ejemplos muestran que los principales proveedores están combinando equipos y software en lugar de vender hardware aislado. Los acuerdos de Batería como Servicio y Energía como Servicio pueden preservar el capital del cliente para equipos informáticos mientras utilizan contratos de servicio de activos de energía a largo plazo.
El almacenamiento de larga duración para sistemas en isla, las celdas de combustible listas para hidrógeno y el software que gestiona varios activos son las principales aperturas especializadas en el mercado europeo de almacenamiento de energía y microrredes para centros de datos. Los proveedores de baterías de flujo pueden competir donde los operadores buscan una mayor duración de descarga o una menor exposición a la seguridad contra incendios. Los factores de cumplimiento bajo los marcos EN e IEC se están volviendo más relevantes en las decisiones de contratación. Los criterios de Taxonomía de la Unión Europea también aumentan el valor de la información documentada sobre seguridad y carbono del ciclo de vida para la inversión sostenible en centros de datos en el mercado europeo de almacenamiento de energía y microrredes para centros de datos.[3]
Líderes de la Industria Europea de Almacenamiento de Energía y Microrredes para Centros de Datos
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Vertiv Group Corporation
-
Legrand SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Almacenamiento de Energía y Microrredes para Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Vertiv Group Corporation
- Legrand SA
- Siemens AG
- Siemens Energy AG
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Fluence Energy, Inc.
- Tesla, Inc.
- EnerSys
- Saft Groupe S.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Riello UPS Manufacturing S.p.A.
- Wärtsilä Corporation
- Ingeteam S.A.
- Skeleton Technologies Group OÜ
Desarrollos recientes de la industria en Mercado Europeo de Almacenamiento de Energía y Microrredes para Centros de Datos
- Abril de 2026: El Centro de Innovación de Cero Emisiones Netas para Centros de Datos e INNIO demostraron 3 MW de generación de respaldo impulsada al 100% por hidrógeno en la instalación de investigación de INNIO Jenbacher en Austria, con Microsoft, Google y Data4 como observadores técnicos. La prueba utilizó perfiles de carga de entrenamiento de inteligencia artificial estándar y validó los generadores de motores de combustión interna de hidrógeno para aplicaciones de energía de centros de datos de misión crítica, avanzando la tecnología desde la demostración en laboratorio hasta la operabilidad a escala de MW.
- Marzo de 2026: Centrica y Ceres Power anunciaron una asociación estratégica para desplegar soluciones de celdas de combustible de óxido sólido de múltiples gigavatios en el Reino Unido y Europa. La colaboración se dirige a los centros de datos que enfrentan retrasos en la conexión a la red ofreciendo generación en sitio de alta eficiencia y flexible en cuanto a combustible, operable con gas natural con una vía directa hacia el hidrógeno y el biogás.
- Marzo de 2026: Siemens Smart Infrastructure anunció una inversión estratégica en Emerald AI junto con la integración de soluciones de almacenamiento en baterías de Fluence Energy en su ecosistema de centros de datos. La oferta combinada conecta la gestión de cómputo de inteligencia artificial, los controles de microrredes y los sistemas de almacenamiento de energía en baterías para ayudar a los operadores a acelerar la conexión a la red dando forma a las grandes cargas de demanda a escala de inteligencia artificial y haciéndolas más predecibles para la evaluación de los servicios públicos.
- Febrero de 2026: Amazon Web Services anunció planes para invertir 33.700 millones de EUR (39.800 millones de USD) en la Región AWS Europa de España en Aragón en el MWC26 de Barcelona, añadiendo 18.000 millones de EUR (20.300 millones de USD) a un compromiso previamente anunciado de 15.700 millones de EUR (17.700 millones de USD). La inversión apoya la infraestructura de nube e inteligencia artificial que sirve a los clientes europeos, con el suministro de energía renovable como parte integral de la estrategia energética del proyecto.
Alcance del Informe del Mercado Europeo de Almacenamiento de Energía y Microrredes para Centros de Datos
El Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Sur se refiere al mercado de tecnologías de almacenamiento de energía, sistemas de control de microrredes, sistemas de generación distribuida y soluciones de energía integradas diseñadas para mejorar la fiabilidad, la resiliencia y la eficiencia energética de los centros de datos.
El Informe del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Sur está segmentado por Tipo de Solución (Sistemas de Almacenamiento de Energía, Sistemas de Control de Microrredes, Sistemas de Generación Distribuida, Soluciones de Microrredes Integradas y Sistemas de Conversión de Energía), Tecnología de Almacenamiento (Baterías de Iones de Litio, Baterías de Flujo, Baterías de Plomo-Ácido, Almacenamiento de Energía por Volante de Inercia y Otras Tecnologías de Almacenamiento), Configuración de Microrred (Microrredes Conectadas a la Red, Microrredes en Isla y Microrredes Híbridas Conectadas a la Red e Islandables), Fuente de Energía Primaria (Electricidad de la Red, Energía Solar, Energía Eólica, Celdas de Combustible y Otras Fuentes de Energía), Aplicación Primaria (Energía de Respaldo y Resiliencia, Reducción de Picos y Desplazamiento de Carga, Integración de Energía Renovable, Optimización del Costo de Energía y Servicios de Red), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Centro de Datos (Proveedores de Servicios en la Nube, Coubicación y Centros de Datos Empresariales y de Borde) y Geografía (Reino Unido, Alemania, Países Bajos, Irlanda, Francia, España, Italia, países nórdicos y Resto de Europa). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones de Microrredes Integradas |
| Sistemas de Almacenamiento de Energía |
| Sistemas de Control de Microrredes |
| Sistemas de Generación Distribuida |
| Sistemas de Conversión de Energía |
| Baterías de Iones de Litio |
| Baterías de Plomo-Ácido |
| Baterías de Flujo |
| Almacenamiento por Volante de Inercia |
| Otras Tecnologías de Almacenamiento |
| Microrredes Conectadas a la Red |
| Microrredes en Isla |
| Microrredes Híbridas Conectadas a la Red e Islandables |
| Electricidad de la Red |
| Diésel y Gas Natural |
| Energía Solar |
| Energía Eólica |
| Celdas de Combustible |
| Otras Fuentes de Energía |
| Energía de Respaldo y Resiliencia |
| Reducción de Picos y Desplazamiento de Carga |
| Integración de Energía Renovable |
| Servicios de Red |
| Optimización del Costo de Energía |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Reino Unido |
| Alemania |
| Países Bajos |
| Irlanda |
| Francia |
| España |
| Italia |
| Países Nórdicos |
| Resto de Europa |
| Por Tipo de Solución | Soluciones de Microrredes Integradas |
| Sistemas de Almacenamiento de Energía | |
| Sistemas de Control de Microrredes | |
| Sistemas de Generación Distribuida | |
| Sistemas de Conversión de Energía | |
| Por Tecnología de Almacenamiento | Baterías de Iones de Litio |
| Baterías de Plomo-Ácido | |
| Baterías de Flujo | |
| Almacenamiento por Volante de Inercia | |
| Otras Tecnologías de Almacenamiento | |
| Por Configuración de Microrred | Microrredes Conectadas a la Red |
| Microrredes en Isla | |
| Microrredes Híbridas Conectadas a la Red e Islandables | |
| Por Fuente de Energía Primaria | Electricidad de la Red |
| Diésel y Gas Natural | |
| Energía Solar | |
| Energía Eólica | |
| Celdas de Combustible | |
| Otras Fuentes de Energía | |
| Por Aplicación Primaria | Energía de Respaldo y Resiliencia |
| Reducción de Picos y Desplazamiento de Carga | |
| Integración de Energía Renovable | |
| Servicios de Red | |
| Optimización del Costo de Energía | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por Geografía | Reino Unido |
| Alemania | |
| Países Bajos | |
| Irlanda | |
| Francia | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de almacenamiento de energía y microrredes para centros de datos?
Se proyecta que el tamaño del mercado sea de 1,66 mil millones de USD en 2026, 1,99 mil millones de USD en 2027 y 4,79 mil millones de USD en 2032, a un CAGR del 19,21% de 2027 a 2032.
¿Qué país se proyecta que se expanda más rápido en almacenamiento de energía y microrredes para centros de datos en Europa?
Se proyecta que España se expanda a un CAGR del 20,48% hasta 2032, respaldada por el potencial de electricidad renovable y los importantes compromisos de infraestructura en la nube.
¿Qué tipo de solución lidera el gasto en infraestructura energética de los centros de datos europeos?
Los sistemas de almacenamiento de energía representaron el 30,08% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 20,21% hasta 2032.
¿Por qué se están instalando baterías en los centros de datos europeos?
Las baterías proporcionan energía de respaldo, gestionan la demanda máxima, apoyan el uso de electricidad renovable y pueden participar en los servicios de equilibrio de la red donde las normas locales lo permiten.
¿Qué tecnología de almacenamiento se utiliza más ampliamente en los centros de datos europeos?
Las baterías de iones de litio representaron el 56,21% de los ingresos por tecnología de almacenamiento en 2026, mientras que se proyecta que las baterías de flujo avancen a un CAGR del 20,19% hasta 2032.
¿Cómo afectan los retrasos en la conexión a la red a los nuevos proyectos de centros de datos?
Las largas colas de conexión pueden llevar a los desarrolladores a utilizar microrredes híbridas o en isla para que la nueva capacidad pueda ponerse en servicio sin esperar el servicio completo de la red.