
Marktgröße und Marktanteile für Energiespeicherung und Microgrids in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
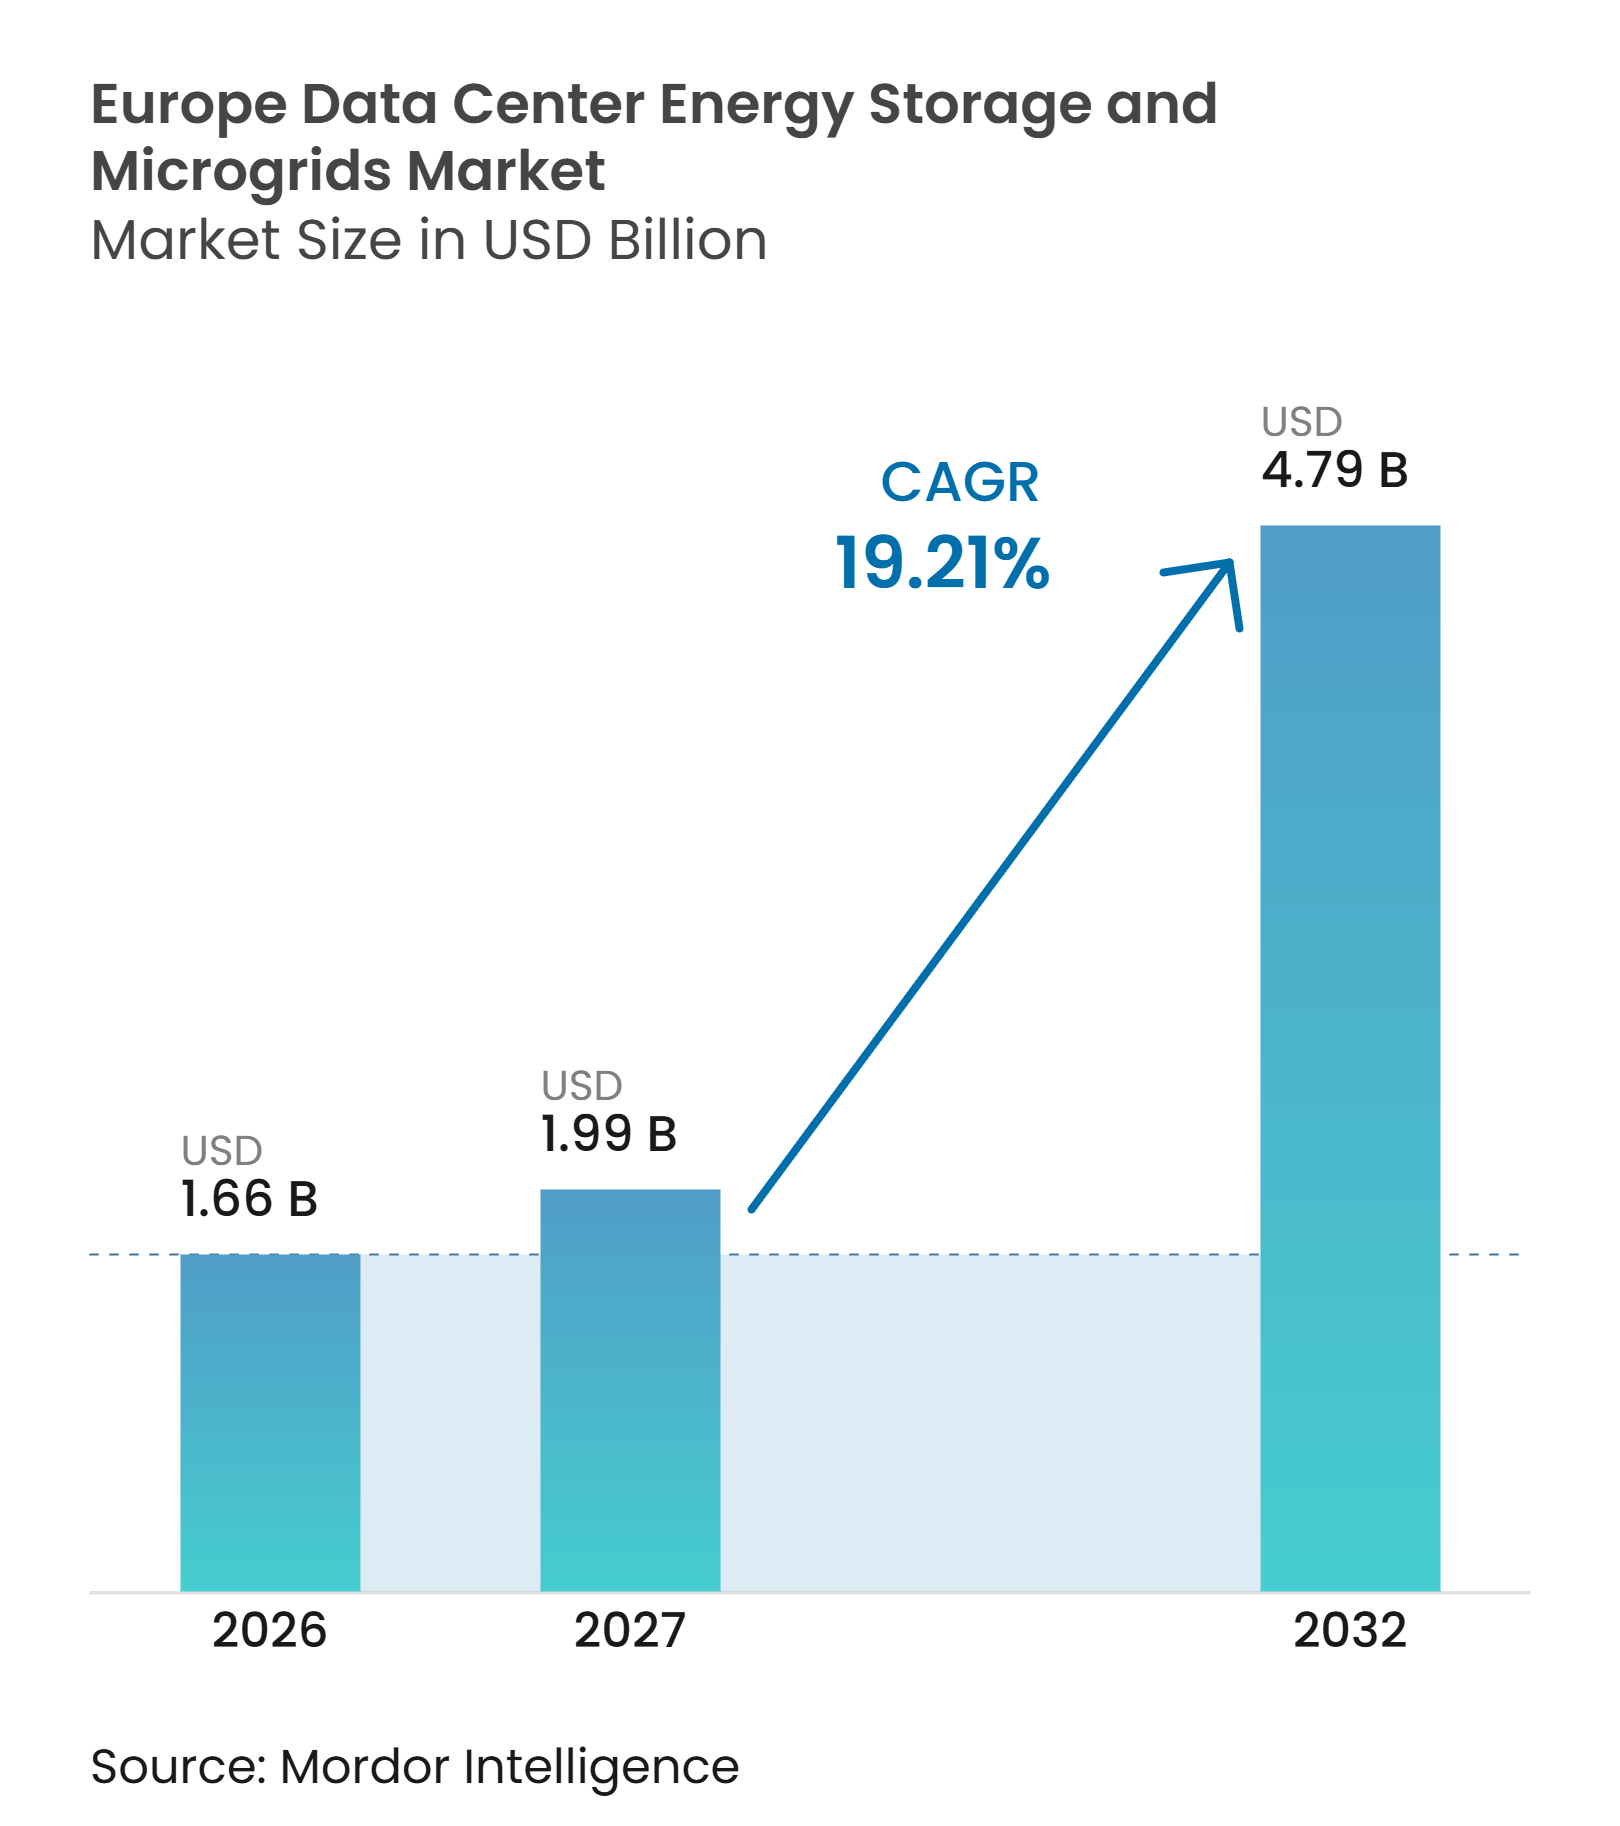
| Marktgröße im Basisjahr (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2027) | 1.99 Milliarden US-Dollar |
| Marktgröße (2032) | 4.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energiespeicherung und Microgrids in europäischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Energiespeicherung und Microgrids in europäischen Rechenzentren wird für 2026 auf 1,66 Milliarden USD, für 2027 auf 1,99 Milliarden USD und bis 2032 auf 4,79 Milliarden USD prognostiziert, bei einem CAGR von 19,21 % von 2027 bis 2032. KI-Workloads erhöhen den Strombedarf neuer Campusanlagen und belasten Netzanschlüsse, die für gleichmäßigere Nachfragemuster ausgelegt wurden. Energieberichterstattungs- und Nachhaltigkeitsvorschriften in der gesamten Europäischen Union machen die standortbezogene Kontrolle des Stromverbrauchs ebenfalls wichtiger. Speicher können die Zuverlässigkeit verbessern, die Spitzennachfrage reduzieren und es Betreibern ermöglichen, mehr erneuerbaren Strom zu nutzen, wenn dieser verfügbar ist. Diese Faktoren verlagern die Beschaffung hin zu integrierten Systemen, die Batterien, Leistungssteuerungen, dezentrale Erzeugung und Microgrid-Software kombinieren. Der Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren bietet Betreibern zudem einen Weg, Batteriekapazität für Ausgleichsdienstleistungen zu nutzen und gleichzeitig kritische Betriebsabläufe zu schützen.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielten Energiespeichersysteme im Jahr 2026 einen Marktanteil von 30,08 % am Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren und werden voraussichtlich bis 2032 mit einem CAGR von 20,21 % wachsen.
- Nach Speichertechnologie hielten Lithium-Ionen-Batterien im Jahr 2026 einen Anteil von 56,21 %, während Flussbatterien bis 2032 voraussichtlich mit einem CAGR von 20,19 % wachsen werden.
- Nach Microgrid-Konfiguration entfielen im Jahr 2026 47,31 % des Umsatzes auf netzgekoppelte Microgrids, während Inselnetze bis 2032 voraussichtlich mit einem CAGR von 19,78 % wachsen werden.
- Nach primärer Energiequelle entfielen im Jahr 2026 43,92 % des Umsatzes auf Netzstrom, während Brennstoffzellen bis 2032 voraussichtlich mit einem CAGR von 20,39 % wachsen werden.
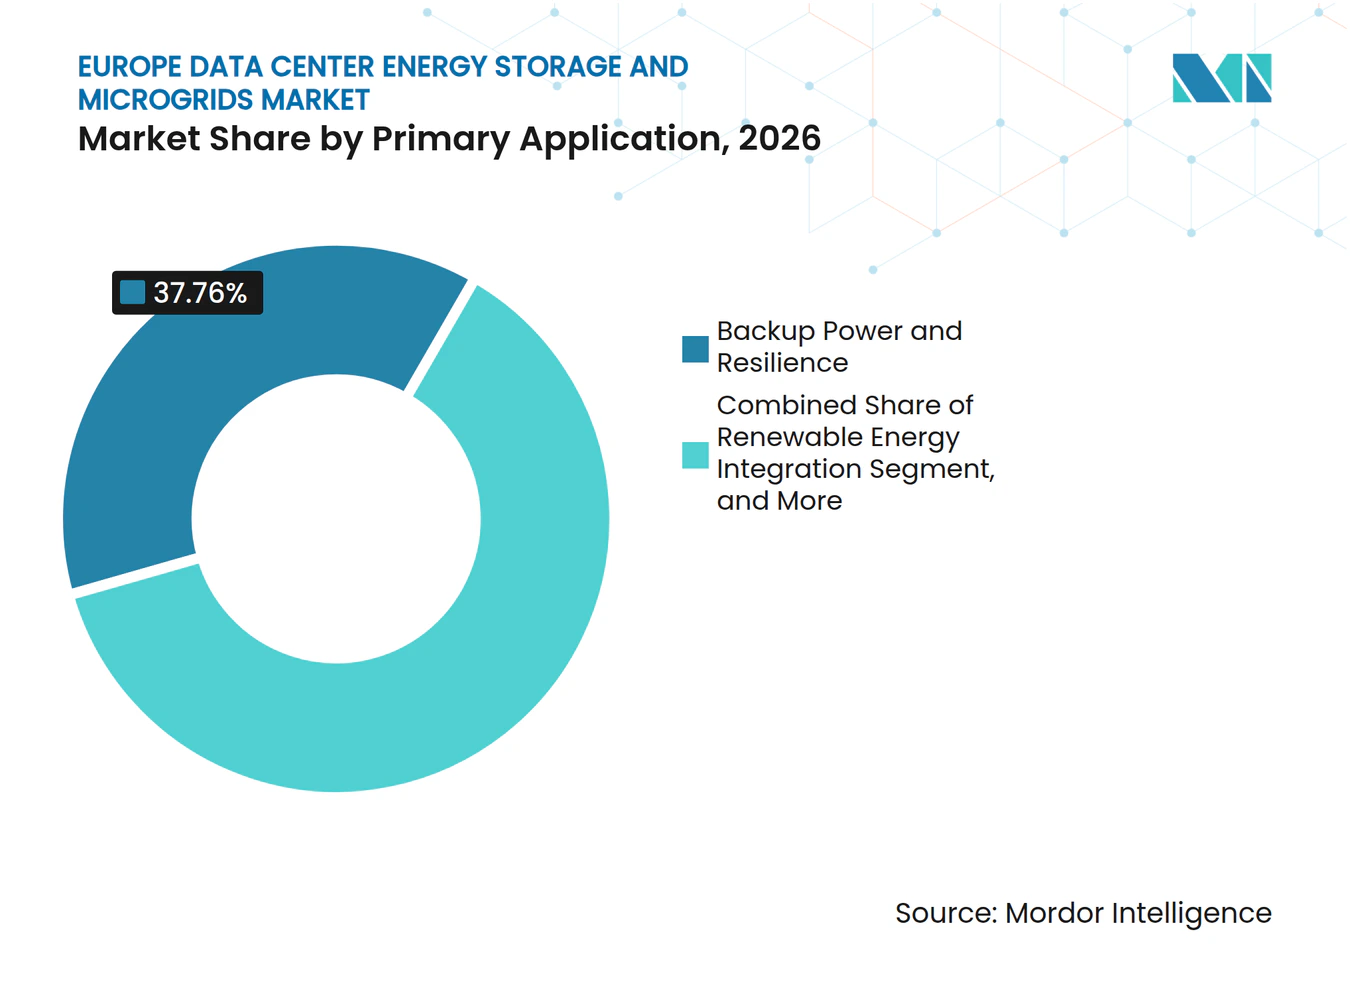
- Nach primärer Anwendung entfielen im Jahr 2026 37,76 % des Umsatzes auf Notstromversorgung und Resilienz, während Netzdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 20,18 % wachsen werden.
- Nach Rechenzentrumskapazität entfielen im Jahr 2026 41,82 % des Umsatzes im Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren auf Hyperscale-Anlagen, die bis 2032 voraussichtlich mit einem CAGR von 19,87 % wachsen werden.
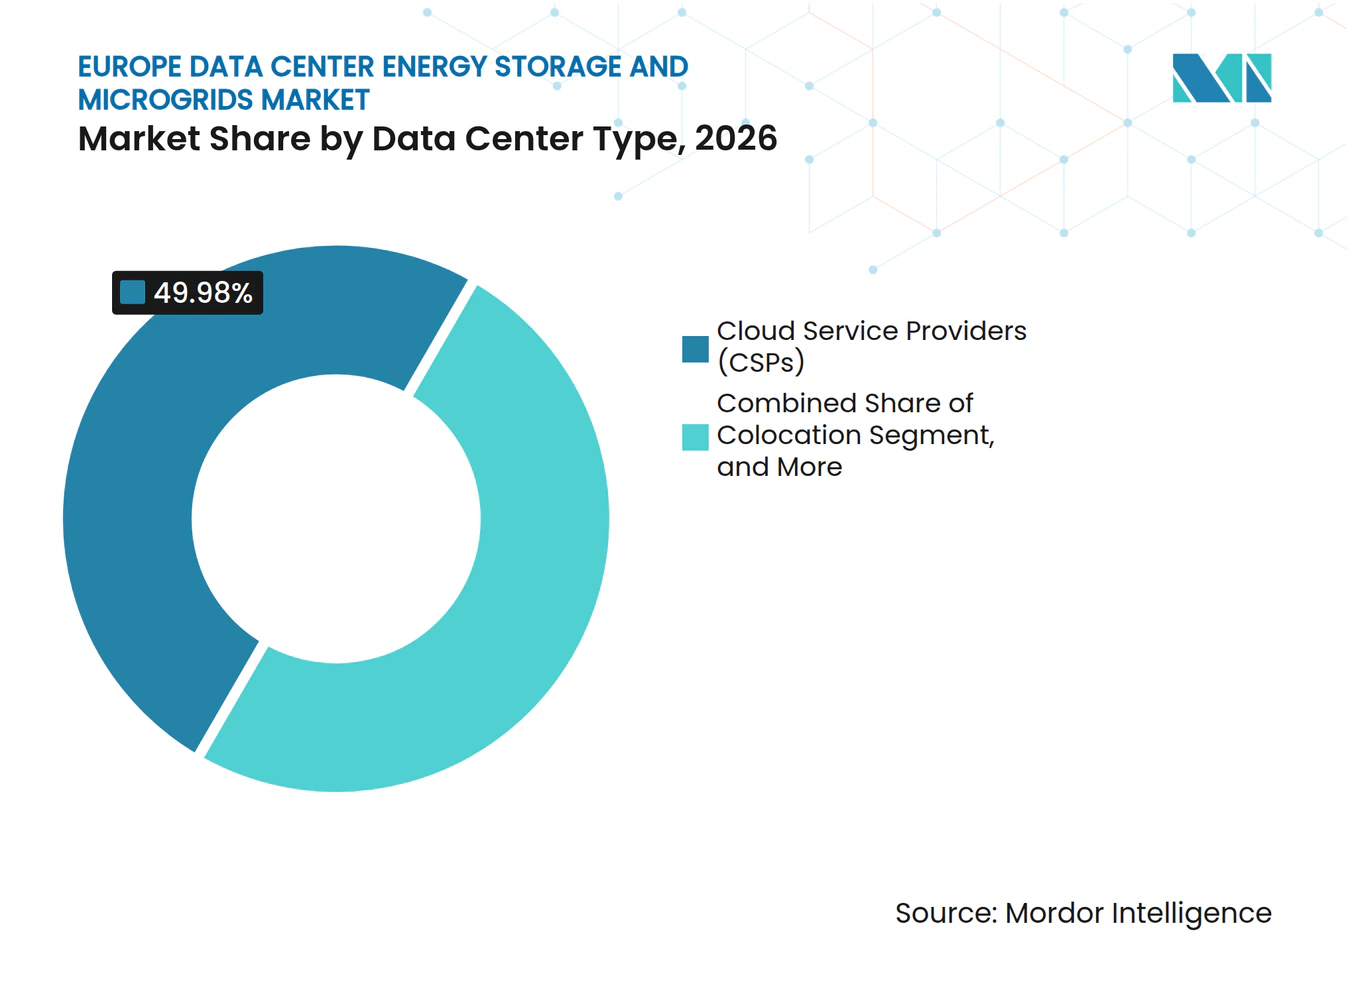
- Nach Rechenzentrumstyp entfielen im Jahr 2026 49,98 % des Umsatzes auf Cloud-Dienstanbieter, die bis 2032 voraussichtlich mit einem CAGR von 19,73 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Umsatzanteil von 21,06 %, während Spanien bis 2032 voraussichtlich mit einem CAGR von 20,48 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Rechenzentren für künstliche Intelligenz und Hyperscale | +2.5% | Global, konzentriert im Vereinigten Königreich, Deutschland, den Niederlanden und Irland | Kurzfristig (≤ 2 Jahre) |
| EU-Anforderungen an Energieeffizienz und CO₂-Reduzierung | +1.8% | EU27, insbesondere FLAP-D-Märkte | Mittelfristig (2–4 Jahre) |
| Beschaffung erneuerbarer Energie und zeitliche Verlagerung der Nachfrage | +1.5% | Spanien, Nordics und Deutschland | Mittelfristig (2–4 Jahre) |
| Netzanschluss-Warteschlangen und lokale Leistungsengpässe | +2.2% | FLAP-D-Märkte mit Ausstrahlungseffekten auf Spanien, Italien und die Nordics | Kurzfristig (≤ 2 Jahre) |
| Dispatchfähige Kapazität von Rechenzentren als Netzressource | +1.3% | Vereinigtes Königreich, Irland und die Nordics | Mittelfristig (2–4 Jahre) |
| Netzinteraktive USV und Monetarisierung der Batterieflexibilität | +1.0% | Vereinigtes Königreich, Irland, Niederlande und die Nordics | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Rechenzentren für künstliche Intelligenz und Hyperscale
Die KI-bezogene Nachfrage erhöht den Bedarf an Speicher- und Microgrid-Lösungen in europäischen Rechenzentren. Der Strombedarf europäischer Rechenzentren wird laut einer Analyse von Wärtsilä und AVK aus dem Jahr 2025 voraussichtlich von 10 GW auf 35 GW bis 2030 steigen, was einem Anstieg von 250 % entspricht. Der AI Continent Action Plan der Europäischen Kommission aus dem Jahr 2025 zielt darauf ab, die Kapazität der Rechenzentren in der Europäischen Union innerhalb von 5–7 Jahren zu verdreifachen, und identifiziert die Energieverfügbarkeit als zentrale Einschränkung. GPU-Cluster können unregelmäßige und hochamplitudige Nachfragespitzen erzeugen, die herkömmliche Versorgungsanschlüsse und ältere USV-Systeme nicht absorbieren konnten. Hinter dem Zähler installierte Batterien knnen diese Schwankungen bewältigen und gleichzeitig die Exposition gegenüber Spitzenlastzeiten reduzieren. Dies macht Energiespeicherung zu einem zentralen Bestandteil des Designs für KI-Anlagen und nicht zu einer optionalen Resilienzergänzung im Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren.
Netzanschluss-Warteschlangen und lokale Leistungsengpässe
Lange Anschlussfristen beschleunigen den Einsatz von Vor-Ort-Stromsystemen in ganz Europa. Anschluss-Warteschlangen in den FLAP-D-Märkten Frankfurt, London, Amsterdam, Paris und Dublin können durchschnittlich 7–10 Jahre betragen, während die Wartezeiten in den europäischen Ländern zwischen 2 und 10 Jahren liegen. Die Agentur für die Zusammenarbeit der Energieregulierungsbehörden verzeichnete im Jahr 2024 direkte Netzüberlastungskosten in der Europäischen Union in Höhe von 4,3 Milliarden EUR (4,79 Milliarden USD). Wärtsilä und AVK prognostizieren, dass 40 % der bestehenden KI-Rechenzentren bis 2027 mit Betriebseinschränkungen aufgrund der Stromverfügbarkeit konfrontiert sein könnten. Entwickler erwägen daher Spanien, die Nordics und andere Standorte mit größerem Netzspielraum. Inselnetze und Hybridsysteme können den Weg zur Inbetriebnahme verkürzen, wenn die Netzkapazität innerhalb kommerzieller Zeitrahmen nicht verfügbar ist.
EU-Anforderungen an Energieeffizienz und CO₂-Reduzierung
Die Anforderungen der Europäischen Union machen Energiemessung und -management zu einem normalen Bestandteil des Rechenzentrumbetriebs. Die Richtlinie 2023/1791 verpflichtet Rechenzentren mit einer installierten IT-Leistung von 500 kW oder mehr zur Berichterstattung über Energieleistung und Nachhaltigkeitsinformationen. Die delegierte Verordnung der Kommission 2024/1364 definiert den Berichtsrahmen und die für Rechenzentren verwendeten Indikatoren.[1] Die Verordnung der Kommission C(2026)3472 legt Regeln für die Umwandlung gesammelter Indikatoren in eine elektronische labelbasierte Bewertung fest. Betreiber, die bessere Bewertungen anstreben, können Microgrid-Steuerungen nutzen, um den Netzbezug in Zeiten hoher CO₂-Emissionen zu reduzieren. Sie können auch Speicher einsetzen, um die Nutzung erneuerbarer Energie mit der verfügbaren Erzeugung abzustimmen, was zusätzliche Investitionen in das standortbezogene Energiemanagement unterstützt.
Dispatchfähige Kapazität von Rechenzentren als Netzressource
Batteriebetriebene USV-Systeme schaffen neben ihrer Zuverlässigkeitsfunktion eine Umsatzmöglichkeit. Eine 2025 in einem Fachjournal veröffentlichte Studie ergab, dass Hochkapazitätsbatterien in Rechenzentren primäre Frequenzregelung und Nebendienstleistungen erbringen können, mit Feldreaktionszeiten von 30–40 Millisekunden in nordischen Anlagen. Enel X setzte 6 MW USV-Unterstützung für kritische Frequenzregelung an Digital Realty-Standorten in Dublin für EirGrid ein. Das Beispiel zeigt, dass Geräte, die einst für den Notfallbetrieb reserviert waren, den normalen Netzbetrieb unterstützen können, wenn ihre Steuerungssysteme dies erlauben. Größere Batteriesysteme und fortschrittliche Microgrid-Steuerungen können dann Notstrom-, Spitzenlastreduzierungs- und Ausgleichsfunktionen übernehmen. Dieser zusätzliche Anwendungsfall stärkt die wirtschaftliche Grundlage für Speicher in Märkten, in denen Nebendienstleistungen aktiv sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten für integrierte Speicher- und Microgrid-Systeme | -2.8% | Global, besonders ausgeprägt in Spanien, Italien und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Brandschutz- und Wärmemanagementanforderungen für Lithium-Ionen-Systeme | -1.5% | Global, mit unterschiedlichen Compliance-Rahmen der EU-Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Lieferengpässe bei Transformatoren, Batterien und Hochspannungsgeräten | -1.8% | Vereinigtes Königreich, Deutschland, Niederlande und Irland | Kurzfristig (≤ 2 Jahre) |
| Veraltete Notstromarchitekturen und Störungen bei der Nachrüstung | -1.2% | Vereinigtes Königreich, Deutschland und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten für integrierte Speicher- und Microgrid-Systeme
Hohe Vorabkosten bleiben die wichtigste kommerzielle Hürde für integrierte Batterie-Energiespeichersysteme und Microgrids. Wärtsilä und AVK modellierten die nivellierten Stromkosten eines optimierten Microgrids für ein 80-MW-Rechenzentrum mit 108 EUR pro MWh, was die Quelle in 122 USD pro MWh umrechnete. Die meisten Projekte erfordern maßgeschneiderte Ingenieurleistungen, standortspezifische Genehmigungen und die Integration in bestehende elektrische Anlagen. Diese Anforderungen erhöhen sowohl die Kosten- als auch die Terminunsicherheit. Batterie-als-Dienstleistung- und Energie-als-Dienstleistung-Modelle können Ausgaben von Investitionsbudgets auf Betriebsbudgets verlagern. Kleinere Colocation- und Unternehmensanlagen haben jedoch nach wie vor weniger Finanzierungsmöglichkeiten als Hyperscale- und Cloud-Betreiber.
Brandschutz- und Wärmemanagementanforderungen für Lithium-Ionen-Systeme
Lithium-Ionen-Systeme erfordern ein detailliertes Sicherheitsdesign, was die Kosten und Komplexität von Rechenzentrumsprojekten erhöht. Ein ITU-T-Papier aus dem Jahr 2025 stellt fest, dass thermisches Durchgehen hochtemperierte, giftige und brennbare Gase freisetzen und Verluste verursachen kann, die über die direkten Auswirkungen eines Brandes hinausgehen. Die bevorstehende Ausgabe 2026 der NFPA 855 enthält vorgeschlagene Großbrandtests, aktualisierte Protokolle zur Explosionskontrolle und Anforderungen an die Wassersprühunterdrückung.[2] Die EU-Mitgliedstaaten wenden keinen harmonisierten Großmaßstab-BESS-Sicherheitsstandard für kritische Infrastrukturen an. Dies führt zu Unterschieden im Standortdesign und in der Beschaffung für Betreiber, die in mehreren Ländern tätig sind. Alternative Chemien können von Vorteil sein, wenn Betreiber Brandschutzanforderungen und Lieferrisiken begrenzen möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
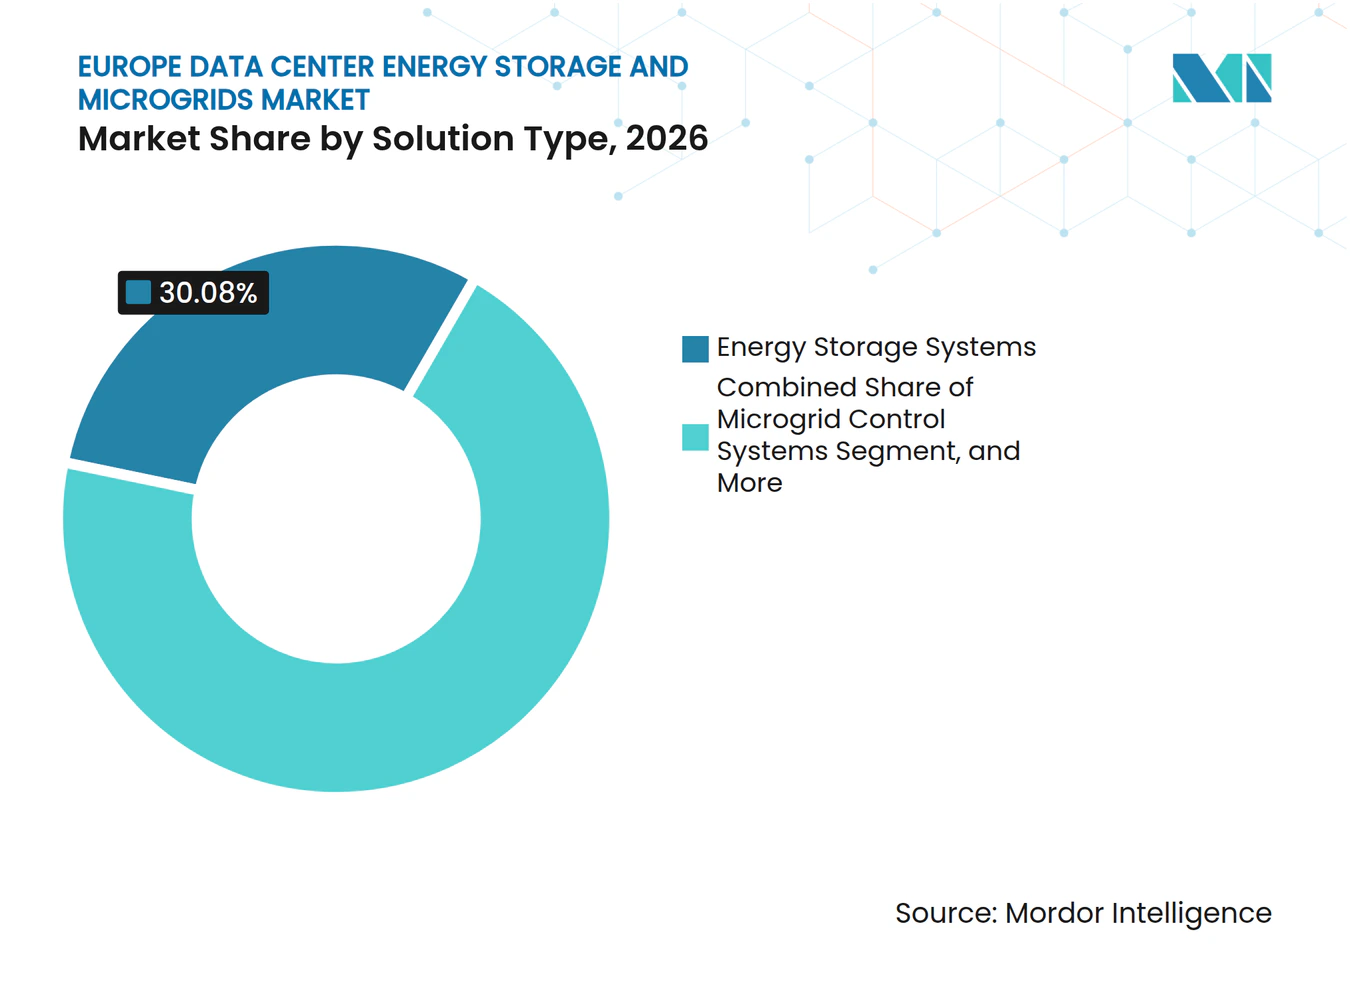
Energiespeichersysteme führen bei Umfang und ExpansionEnergiespeichersysteme hielten im Jahr 2026 einen Marktanteil von 30,08 % am europäischen Markt für Energiespeicherung und Microgrids in Rechenzentren und werden voraussichtlich bis 2032 mit einem CAGR von 20,21 % wachsen. Ihre Position spiegelt die Rolle von Batterien bei der Aufrechterhaltung der Stromqualität, der Reduzierung der Spitzennachfrage und der Unterstützung der Nutzung erneuerbarer Energie wider. Speicher müssen verfügbar sein, bevor ein integriertes Microgrid Schwankungen in der lokalen Erzeugung oder Netzversorgung bewältigen kann. Integrierte Microgrid-Lösungen bleiben für Betreiber wichtig, die Steuerungen, Erzeugung und Speicher auf einer einzigen Plattform suchen. Microgrid-Steuerungssysteme werden zu einem höherwertigen Teil des Angebots, da sie gespeicherte Energie für Resilienz, Spitzenlastreduzierung und Netzdienstleistungen zuweisen können. Stromumwandlungssysteme und dezentrale Erzeugung werden in der Regel als Komponenten umfassenderer Campus-Energieprojekte beschafft.
Der Wandel von einer einzweckigen USV zu einem vielseitig nutzbaren Energieasset verändert die Beschaffungsspezifikationen. Betreiber erwägen Speicher, der stundenlang entladen werden kann, anstatt nur für 5–15 Minuten Notstrom auszulegen. Längere Dauer ermöglicht die Teilnahme an der Frequenzregelung und erlaubt es, erneuerbaren Strom später am Tag zu nutzen. Der Berichtsrahmen gemäß der delegierten Verordnung der Kommission 2024/1364 enthält Indikatoren für systemische Effizienz und Flexibilität. Dies schafft einen kommerziellen Anreiz, Steuerungen einzusetzen, die Standortanlagen über die grundlegende Notstromnutzung hinaus verwalten können. Die Branche für Energiespeicherung und Microgrids in europäischen Rechenzentren legt daher einen höheren Wert auf Systeme, die mehrere Betriebsfunktionen unterstützen können. Anbieter, die eine zuverlässige Koordination zwischen diesen Funktionen nachweisen können, haben eine stärkere Position bei Großcampus-Projekten.



Nach Speichertechnologie:
Lithium-Ionen führt, während Flussbatterien an Interesse gewinnenLithium-Ionen-Batterien hielten im Jahr 2026 einen Anteil von 56,21 % am Umsatz mit Speichertechnologien. Etablierte Lieferketten, sinkende Herstellungskosten und hohe Energiedichte unterstützen ihren Einsatz in Kurzzeit-Notstromversorgungsanwendungen. Blei-Säure-Batterien werden weiterhin in einigen Nachrüstprojekten eingesetzt, die auf etablierten Altdesigns basieren. Schwungräder adressieren begrenzte Frequenzregelungsanwendungen, bei denen eine sehr schnelle Reaktion ohne das Risiko eines elektrochemischen Brandes erforderlich ist. Flussbatterien werden bis 2032 voraussichtlich mit einem CAGR von 20,19 % wachsen, da Hyperscale-Betreiber die langfristige zeitliche Verlagerung erneuerbarer Energie und mehrstündige Netzdienstleistungen bewerten. FlexBase Group begann im Juni 2025 mit dem Bau einer 800-MW-, 1,6-GWh-Vanadium-Redox-Flussbatterie-Anlage in Laufenburg, Schweiz.
Das Laufenburg-Projekt liegt in der Nähe der schweizerischen, deutschen und französischen Übertragungsnetze und soll die Netzstabilität unterstützen und als Stromquelle für ein kolokal betriebenes KI-Rechenzentrum dienen. Es umfasst auch ein Fernwärmenetz, was zeigt, wie große Speicherprojekte mehrere lokale Energienutzungen verbinden können. Die Flussbatteriechemie kann ein anderes Sicherheitsprofil für Standorte bieten, die lange Entladezeiten erfordern. Dies ist wichtig, da Rechenzentrumsbetreiber auf unterschiedliche Brandschutzvorschriften in den EU-Mitgliedstaaten reagieren müssen. Das Interesse an Speichern, die über herkömmliche USV-Dauern hinaus betrieben werden können, unterstützt Langzeitanwendungen. Das Deutsche Institut für Wirtschaftsforschung schätzte, dass Europa möglicherweise 351 TWh Langzeitspeicher benötigt, um längere Perioden mit geringer erneuerbarer Erzeugung zu überbrücken, was den Bedarf an Technologien für längere Entladezyklen unterstreicht.
Nach Microgrid-Konfiguration:
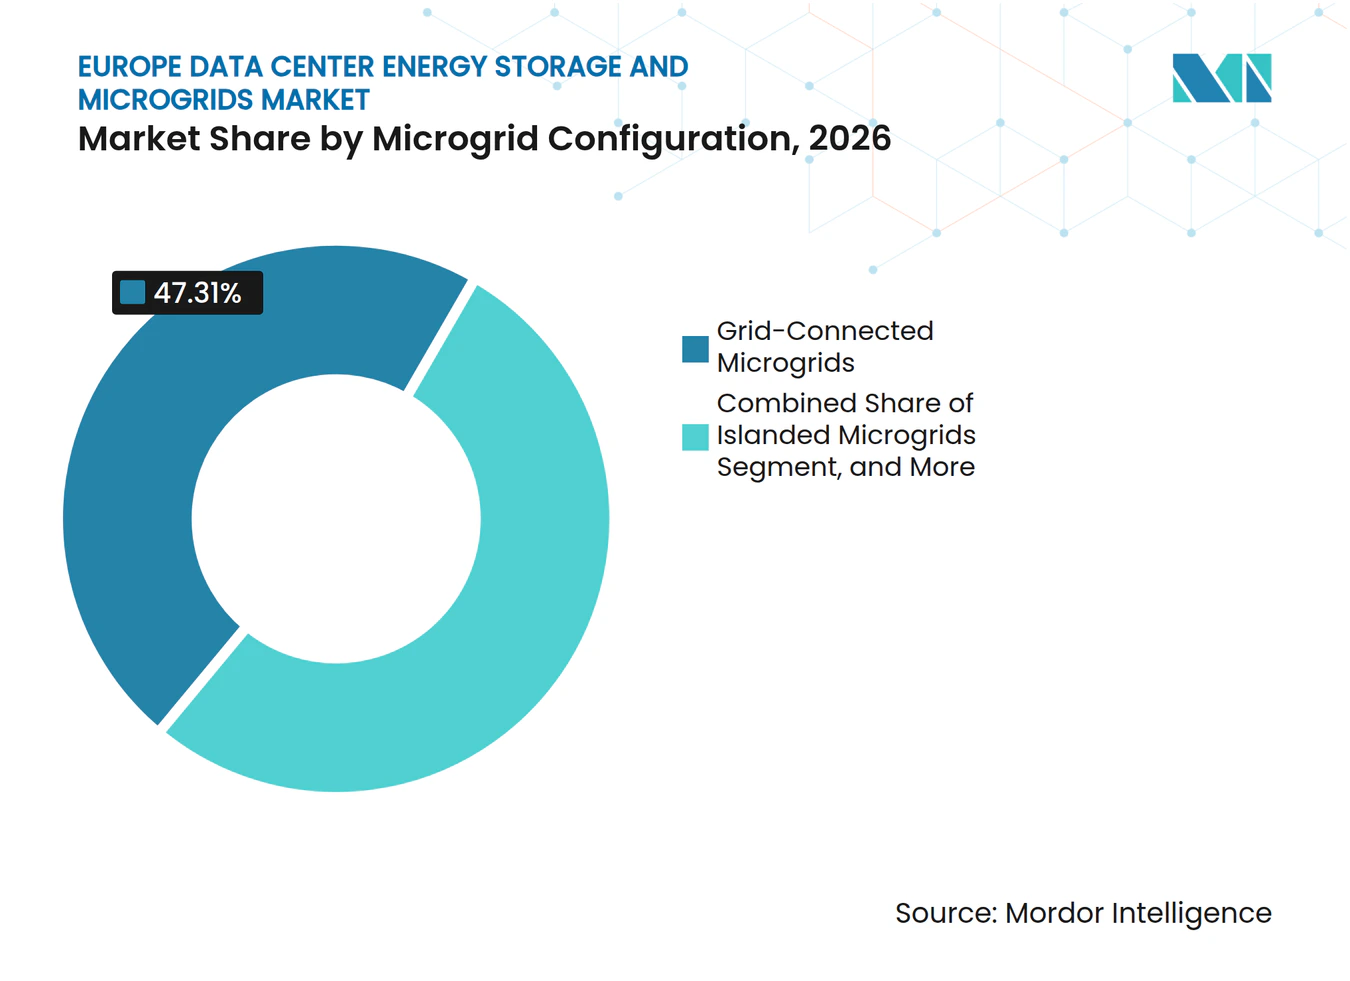
Netzgekoppelte Systeme bleiben etabliert, während Inselnetze sich beschleunigenNetzgekoppelte Microgrids entfielen im Jahr 2026 auf 47,31 % des Umsatzes. Etablierte Anlagen bevorzugen dieses Design, da sie die Netzversorgung beibehalten können, während sie lokale Erzeugung und Batterien in Zeiten hoher Tarife oder hoher Nachfrage nutzen. Hybridsysteme, die netzgekoppelt bleiben oder unabhängig betrieben werden können, gewinnen in Projekten in Kontinentaleuropa an Aufmerksamkeit. Sie bieten die Kostenvorteile der Netzversorgung mit Schwarzstartfähigkeit bei längeren Ausfällen. Inselnetze werden bis 2032 voraussichtlich mit einem CAGR von 19,78 % wachsen, da Anschluss-Verzögerungen neue Projekte dazu veranlassen, eine größere Energieunabhängigkeit einzuplanen. Wärtsilä und AVK stellten fest, dass Inselsysteme, die erneuerbare Energien, Ausgleichsmotoren und Speicher kombinieren, Rechenzentren im 80-MW-Maßstab versorgen könnten.
Inselnetzentwürfe sind nicht nur eine Reaktion auf einen verzögerten Netzanschluss. Sie können Betreibern ermöglichen, längerfristige Stromabnahmeverträge mit Entwicklern erneuerbarer Energien abzuschließen. Dieser Ansatz kann die Exposition gegenüber volatilen Spotpreisen für Strom reduzieren und die Sichtbarkeit für die langfristige Kapazitätsplanung verbessern. Eine Machbarkeitsstudie aus dem Jahr 2025 validierte hybride erneuerbare und Batteriekonfigurationen für Hyperscale-Off-Grid-Lasten und stellte fest, dass netzbildende Batteriesteuerungen die Frequenz innerhalb der Betriebsgrenzen von Rechenzentren aufrechterhalten können. Spanien und die Nordics haben Bedingungen, die dieses Modell unterstützen, da erneuerbare Ressourcen und verfügbare Entwicklungsstandorte günstiger sein können. Betreiber müssen dennoch die Kraftstoffverfügbarkeit, Genehmigungen und Gerätelieferzeiten berücksichtigen, bevor sie eine vollständig inselnetzbasierte Architektur wählen.

Nach primärer Energiequelle:
Netzstrom führt, während Brennstoffzellen voranschreitenNetzstrom entfiel im Jahr 2026 auf 43,92 % des Umsatzes im europäischen Markt für Energiespeicherung und Microgrids in Rechenzentren und ist damit die führende primäre Energiequelle. Er bleibt das einfachste Betriebsmodell für Anlagen, die bereits über zuverlässige Netzanschlüsse verfügen. Diesel- und Erdgassysteme liefern weiterhin Notstromkapazität und vorübergehende Primärenergie für Projekte, die auf den vollständigen Netzanschluss warten. Solarenergie gewinnt in Spanien und Italien an Bedeutung, wo Entwickler Campuspläne über Stromabnahmeverträge mit Photovoltaikkapazität verknüpfen können. Windressourcen bleiben in Irland und den Nordics relevant, wo Onshore- und Offshore-Erzeugung dazu beitragen kann, den lokalen Bedarf an erneuerbarer Energie zu decken. Brennstoffzellen werden bis 2032 voraussichtlich mit einem CAGR von 20,39 % wachsen, der höchsten Rate unter den primären Energiequellen.
Im April 2026 demonstrierten der Net Zero Innovation Hub für Rechenzentren und INNIO 3 MW 100%ige Wasserstoff-Notstromversorgung in der österreichischen Forschungsanlage von INNIO Jenbacher. Microsoft, Google und Data4 beobachteten den Test, der KI-Trainings-Lastprofile verwendete. Centrica und Ceres Power kündigten im März 2026 eine Partnerschaft an, um Multi-Gigawatt-Festoxid-Brennstoffzellenlösungen im Vereinigten Königreich und in Europa einzusetzen. Diese Systeme können zunächst Erdgas nutzen und gleichzeitig einen Weg zu Wasserstoff und Biogas bieten. Der Rahmen der Europäischen Union für erneuerbare Kraftstoffe nicht-biologischen Ursprungs gibt Betreibern auch eine politische Grundlage für die Beschaffung von zertifiziertem erneuerbarem Wasserstoff. Der Einsatz von Brennstoffzellen wird weiterhin von der lokalen Kraftstoffinfrastruktur und der Wirtschaftlichkeit von kohlenstoffarmem Wasserstoff abhängen.
Nach primärer Anwendung:
Notstromversorgung führt, während Netzdienstleistungen die Erträge neu gestaltenNotstromversorgung und Resilienz entfielen im Jahr 2026 auf 37,76 % des Umsatzes im europäischen Markt für Energiespeicherung und Microgrids in Rechenzentren, der größten primären Anwendung. Colocation- und Cloud-Betreiber erfordern hohe Verfügbarkeit, und Tier-III- oder Tier-IV-Erwartungen machen zuverlässige Standby-Kapazität zu einer Grundanforderung. Spitzenlastreduzierung und Lastverlagerung bilden die nächste wichtige Anwendungsgruppe, da Betreiber Batterien in teuren Netzzeiten entladen können. Die Integration erneuerbarer Energien nimmt ebenfalls zu, da Anlagen versuchen, den Verbrauch mit verfügbarer sauberer Erzeugung abzustimmen. Netzdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 20,18 % wachsen. Diese Rate spiegelt den Wert von schnell reagierenden Assets in Frequenzregelungs- und Ausgleichsmärkten wider.
Eine Studie von Energy Reports aus dem Jahr 2025 ergab, dass Rechenzentrums-USV-Systeme mit bidirektionalen Wandlern Reaktionszeiten von 30–40 Millisekunden erreichten, die für schnelle Frequenzregelung geeignet sind. Das Ergebnis zeigt, dass einige Dienstleistungen ohne ein separates eigenständiges BESS erbracht werden können. Vertiv, Conapto und Fever Energy führten in Schweden einen Netzunterstützungsdienst ein, der Lithium-Ionen-USV-Systeme in Programmen für schnelle Frequenzregelung und Frequenzeingrenzungsreserve-Nachfrage einsetzt. Dieses Modell ermöglicht es Betreibern, Einnahmen aus für Resilienz installierten Geräten zu erzielen. Es kann die effektive Kapitalbelastung größerer Batteriesysteme über ihre Nutzungsdauer senken. Die Teilnahme hängt von den Regeln des Übertragungsnetzbetreibers, dem lokalen Marktzugang und betrieblichen Schutzmaßnahmen ab, die die Verfügbarkeit kritischer Lasten schützen.
Nach Rechenzentrumskapazität:
Hyperscale-Anlagen führen bei InvestitionenHyperscale-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 41,82 % und werden bis 2032 voraussichtlich mit einem CAGR von 19,87 % wachsen. Ihr Umfang unterstützt Investitionen in Systeme, die Vor-Ort-Erzeugung, Speicher und fortschrittliche Leistungssteuerungen kombinieren. Ein einzelner Hyperscale-Campus kann über seine Entwicklungslebensdauer eine Kapazität von 500 MW oder mehr erfordern. Große Rechenzentren mit IT-Lasten über 10 MW setzen BESS auch für Spitzenlastreduzierung und Nebendienstleistungen ein, wenn ihr Umfang eine dedizierte Energiemanagementinfrastruktur unterstützt. Mittelgroße und kleine Anlagen sehen sich oft mit höheren Ingenieurkosten pro MW konfrontiert und erhalten weniger Anbieteraufmerksamkeit als campusgroße Standorte. Dies lässt ihnen weniger Optionen für vollständige Microgrid-Einsätze.
Eaton und Siemens Energy kündigten im Juni 2025 eine Zusammenarbeit rund um eine standardisierte modulare 500-MW-Vor-Ort-Stromkonfiguration für Rechenzentren an. Das Design verwendet SGT-800-Gasturbinen, Batteriespeicher und optionale Wasserstofffähigkeit. Die Unternehmen erklärten, dass das Modell die Markteinführungszeit im Vergleich zu herkömmlichen Netzanschlussverfahren um bis zu 2 Jahre verkürzen kann. Batterie-als-Dienstleistung-Modelle beginnen, die Vorabkapitalanforderungen für einige Betreiber zu reduzieren. Ihre Rentabilität unterhalb von Hyperscale-Lastniveaus bleibt von vertraglich vereinbarten Energiemengen und dem lokalen Zugang zu Nebendienstleistungserlösen abhängig. Infolgedessen könnten kleine und mittelgroße Rechenzentren im Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren vergleichsweise unterversorgt bleiben.
Nach Rechenzentrumstyp:
Cloud-Anbieter festigen ihre PositionCloud-Dienstanbieter entfielen im Jahr 2026 auf 49,98 % des Umsatzes im Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 19,73 % wachsen. Ihr Umfang gibt ihnen Zugang zu langfristigen Stromabnahmeverträgen für erneuerbare Energien und internen Energieingenieurteams. Diese Anbieter sehen sich auch mit Investor- und Kundenerwartungen konfrontiert, wissenschaftsbasierte Ziele zu erfüllen, was den strategischen Wert von Speicher- und Microgrid-Investitionen erhöht. Colocation-Betreiber bilden die zweitgrößte Gruppe und reagieren auf Mieteranfragen nach Zertifizierung erneuerbarer Energie und Stromredundanz. Unternehmens- und Edge-Standorte stellen ein kleineres, aber wachsendes Segment dar, da Telekommunikationsinfrastruktur und verteilte KI-Inferenz expandieren. Kompakte Speicher- und modulare Microgrid-Systeme werden für diese verteilten Einsätze zunehmend relevanter.
Cloud-Anbieter konkurrieren zunehmend auf der Grundlage ihrer Fähigkeit, rund um die Uhr kohlenstoffärmeren Strom bereitzustellen. Dies macht die Qualität der Energieinfrastruktur neben Konnektivität und Latenz zu einem Teil des umfassenderen Dienstleistungsangebots. Vertiv und GreenScale kündigten im Dezember 2025 eine Zusammenarbeit an, um werksintegrierte KI-fähige Rechenzentrumplattformen in Europa bereitzustellen. Die Plattform umfasst Batterieüberwachung und standortweite Netzintegration als Standardelemente. Dies spiegelt die Bedeutung von Transparenz und Kontrolle über die Stromversorgungsanlagen der Anlage wider. Es gibt cloud-nahen Betreibern auch einen standardisierteren Weg zur Integration von Energiefunktionen in neue KI-orientierte Kapazitäten.
Geografische Analyse
Vereinigtes Königreich, Deutschland, Niederlande und Irland
Das Vereinigte Königreich entfiel im Jahr 2026 auf 21,06 % des regionalen Umsatzes. London und der M4-Korridor kombinieren eine große Colocation-Basis mit aktiven Nebendienstleistungsmärkten, was batteriebetriebene Anlagen über die Notfallstromversorgung hinaus kommerziell relevant macht. Im Oktober 2025 reichte Innova beim National Energy System Operator 10 Rechenzentrumvorschläge mit insgesamt 4,4 GW ein, darunter 5 Standorte, die gemeinsam mit BESS betrieben werden. Deutschland bleibt ein wichtiger Standort, da Frankfurt ein wichtiger Internet-Exchange-Hub ist, während die Niederlande mit erheblicher Netzsättigung konfrontiert sind und netzinteraktive Anlagenmodelle entwickeln. Dublins Cluster in Irland war ein führender Schauplatz für netzinteraktive USV, einschließlich des 6-MW-Frequenzausgleichsdienstes von Digital Realty, der mit Enel X-Technologie erbracht wird.
Frankreich und Spanien
Frankreich erweitert seinen Speicher-Fußabdruck, da EED-Berichtspflichten und RTE-Marktsignale einen flexiblen Rechenzentrumsbetrieb fördern. Data4, RTE und Schneider Electric starteten im Oktober 2025 das DCFLEX-Projekt am Data4-Standort Marcoussis, um Nachfrageflexibilität zu testen und digitale Zwillinge für Netzbelastungsszenarien einzusetzen. Spanien wird bis 2032 voraussichtlich mit einem CAGR von 20,48 % wachsen, der höchsten regionalen Rate. Amazon Web Services kündigte im Jahr 2026 33,7 Milliarden EUR (39,8 Milliarden USD) für seine AWS Europe (Spanien) Region in Aragón an. Spaniens Solarressourcen und die Pipeline für erneuerbare Entwicklung bieten eine Grundlage für die Kopplung neuer Anlagen mit lokaler sauberer Energieversorgung, während beide Länder Projekte mit EU-Berichtspflichten und nationalen Netzanschlussverfahren in Einklang bringen müssen.
Italien und die Nordics
Italien zieht als mediterraner Konnektivitätsknotenpunkt Aufmerksamkeit auf sich, unterstützt durch die Entwicklung erneuerbarer Energien im Süden und zunehmendes Hyperscale-Interesse. Die Nordics bieten eine andere Betriebsumgebung, da Wasserkraft-, Wind- und Geothermieressourcen wettbewerbsfähig bepreisten kohlenstoffarmen Strom liefern können. Scandinavian Data Centers eröffnete ScandiDC I in Eskilstuna, Schweden, im Februar 2025 und kombiniert ein BESS, Rechenzentrumsbetrieb und ein kommunales Fernwärme-Rückgewinnungsnetz. Nordische Übertragungsnetzbetreiber prüfen Batterie-Assets für Trägheit und Frequenzstabilität, was einen zusätzlichen vergüteten Dienstleistungsstrom schaffen könnte.
Wettbewerbslandschaft
Marktkonzentration
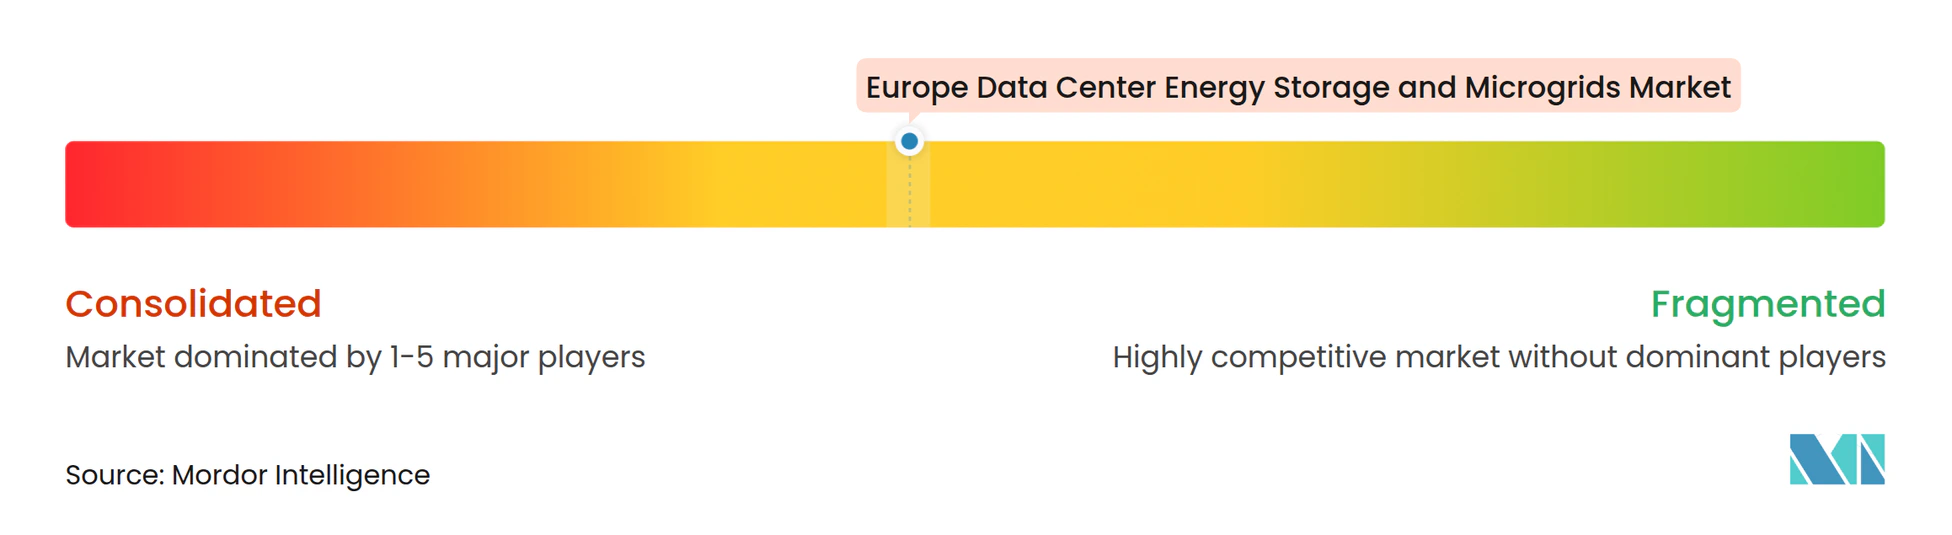
Der europäische Markt für Energiespeicherung und Microgrids in Rechenzentren ist mäßig konzentriert unter Anbietern, die in der Lage sind, End-to-End-Campussysteme zu liefern. Schneider Electric, ABB, Eaton, Siemens, Vertiv und Hitachi Energy konkurrieren um große schlüsselfertige Projekte. Der Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren umfasst auch eine fragmentierte Speichertechnologieschicht mit Fluence Energy, Tesla, EnerSys, Saft und Skeleton Technologies. Anbieter bewegen sich von Einzelproduktverkäufen hin zu koordinierten Systemen, die Batteriespeicher, Steuerungen, Erzeugung und Anlagenausrüstung integrieren. Dies begünstigt etablierte Energiemanagementunternehmen, wenn Kunden einen einzigen verantwortlichen Anbieter für einen komplexen Standort wünschen.
Siemens Smart Infrastructure kündigte im März 2026 eine Partnerschaft mit Fluence Energy und Emerald AI an, die BESS, Microgrid-Steuerungen und workload-bewusstes Energiemanagement kombiniert. Im Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren hebt ABBs Mittelspannungsarchitektur 2026 für KI-Rechenzentren netzbildende Fähigkeit, Schwarzstartfunktionalität und Low-Voltage-Ride-Through-Konformität als zentrale Designanforderungen hervor. Eaton und Siemens Energy verfolgen modulare Vor-Ort-Erzeugung für schnelle Campus-Lieferung. Diese Beispiele zeigen, dass führende Anbieter Geräte und Software kombinieren, anstatt isolierte Hardware zu verkaufen. Batterie-als-Dienstleistung- und Energie-als-Dienstleistung-Vereinbarungen können Kundenkapital für Rechengeräte erhalten, während langfristige Energieanlagen-Serviceverträge genutzt werden.
Langzeitspeicher für Inselsysteme, wasserstofffähige Brennstoffzellen und Software, die mehrere Assets verwaltet, sind die wichtigsten Spezialisierungsöffnungen im Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren. Flussbatterieanbieter können dort konkurrieren, wo Betreiber längere Entladedauer oder geringere Brandschutzbelastung suchen. Compliance-Faktoren im Rahmen der EN- und IEC-Normen werden in Beschaffungsentscheidungen zunehmend relevanter. EU-Taxonomiekriterien erhöhen auch den Wert dokumentierter Sicherheits- und Lebenszyklus-CO₂-Informationen für nachhaltige Rechenzentrumsinvestitionen im Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren.[3]
Marktführer für Energiespeicherung und Microgrids in europäischen Rechenzentren
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Vertiv Group Corporation
-
Legrand SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren Unternehmen in diesem Bericht
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Vertiv Group Corporation
- Legrand SA
- Siemens AG
- Siemens Energy AG
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Fluence Energy, Inc.
- Tesla, Inc.
- EnerSys
- Saft Groupe S.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Riello UPS Manufacturing S.p.A.
- Wärtsilä Corporation
- Ingeteam S.A.
- Skeleton Technologies Group OÜ
Neueste Industrielle Entwicklungen in Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren
- April 2026: Der Net Zero Innovation Hub für Rechenzentren und INNIO demonstrierten 3 MW 100%ige wasserstoffbetriebene Notstromversorgung in der Forschungsanlage von INNIO Jenbacher in Österreich, wobei Microsoft, Google und Data4 als technische Beobachter fungierten. Der Test verwendete Standard-KI-Trainings-Lastprofile und validierte Wasserstoff-Verbrennungsmotorgeneratoren für missionskritische Rechenzentrums-Stromanwendungen, wodurch die Technologie von der Labordemonstration zur MW-Maßstab-Betriebsfähigkeit weiterentwickelt wurde.
- März 2026: Centrica und Ceres Power kündigten eine strategische Partnerschaft an, um Multi-Gigawatt-Festoxid-Brennstoffzellenlösungen im Vereinigten Königreich und in Europa einzusetzen. Die Zusammenarbeit zielt auf Rechenzentren ab, die mit Netzanschluss-Verzögerungen konfrontiert sind, indem sie kraftstoffflexible, hocheffiziente Vor-Ort-Erzeugung anbietet, die mit Erdgas betrieben werden kann und einen direkten Weg zu Wasserstoff und Biogas bietet.
- März 2026: Siemens Smart Infrastructure kündigte eine strategische Investition in Emerald AI zusammen mit der Integration von Fluence Energy-Batteriespeicherlösungen in sein Rechenzentrums-Ökosystem an. Das kombinierte Angebot verbindet KI-Rechenmanagement, Microgrid-Steuerungen und BESS, um Betreibern zu helfen, den Netzanschluss zu beschleunigen, indem große KI-Maßstab-Nachfragelasten geformt und für die Versorgungsbeurteilung vorhersehbarer gemacht werden.
- Februar 2026: Amazon Web Services kündigte Pläne an, 33,7 Milliarden EUR (39,8 Milliarden USD) in Spaniens AWS Europe Region in Aragón auf dem MWC26 Barcelona zu investieren, und fügte 18 Milliarden EUR (20,3 Milliarden USD) zu einer zuvor angekündigten Verpflichtung von 15,7 Milliarden EUR (17,7 Milliarden USD) hinzu. Die Investition unterstützt Cloud- und KI-Infrastruktur für europäische Kunden, wobei die Versorgung mit erneuerbarer Energie ein integraler Bestandteil der Energiestrategie des Projekts ist.
Berichtsumfang für den Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren
Der Markt für Energiespeicherung und Microgrids in südamerikanischen Rechenzentren bezieht sich auf den Markt für Energiespeichertechnologien, Microgrid-Steuerungssysteme, dezentrale Erzeugungssysteme und integrierte Stromlösungen, die darauf ausgelegt sind, die Zuverlässigkeit, Resilienz und Energieeffizienz von Rechenzentren zu verbessern.
Der Bericht über den Markt für Energiespeicherung und Microgrids in südamerikanischen Rechenzentren ist segmentiert nach Lösungstyp (Energiespeichersysteme, Microgrid-Steuerungssysteme, dezentrale Erzeugungssysteme, integrierte Microgrid-Lösungen und Stromumwandlungssysteme), Speichertechnologie (Lithium-Ionen-Batterien, Flussbatterien, Blei-Säure-Batterien, Schwungradspeicher und andere Speichertechnologien), Microgrid-Konfiguration (netzgekoppelte Microgrids, Inselnetze und hybride netzgekoppelte und inselfähige Microgrids), primärer Energiequelle (Netzstrom, Solarenergie, Windenergie, Brennstoffzellen und andere Energiequellen), primärer Anwendung (Notstromversorgung und Resilienz, Spitzenlastreduzierung und Lastverlagerung, Integration erneuerbarer Energien, Energiekostenoptimierung und Netzdienstleistungen), Rechenzentrumskapazität (Hyperscale, Groß, Mittel und Klein), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Vereinigtes Königreich, Deutschland, Niederlande, Irland, Frankreich, Spanien, Italien, Nordics und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Integrierte Microgrid-Lösungen |
| Energiespeichersysteme |
| Microgrid-Steuerungssysteme |
| Dezentrale Erzeugungssysteme |
| Stromumwandlungssysteme |
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Flussbatterien |
| Schwungradspeicher |
| Andere Speichertechnologien |
| Netzgekoppelte Microgrids |
| Inselnetze |
| Hybride netzgekoppelte und inselfähige Microgrids |
| Netzstrom |
| Diesel und Erdgas |
| Solarenergie |
| Windenergie |
| Brennstoffzellen |
| Andere Energiequellen |
| Notstromversorgung und Resilienz |
| Spitzenlastreduzierung und Lastverlagerung |
| Integration erneuerbarer Energien |
| Netzdienstleistungen |
| Energiekostenoptimierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Vereinigtes Königreich |
| Deutschland |
| Niederlande |
| Irland |
| Frankreich |
| Spanien |
| Italien |
| Nordics |
| Übriges Europa |
| Nach Lösungstyp | Integrierte Microgrid-Lösungen |
| Energiespeichersysteme | |
| Microgrid-Steuerungssysteme | |
| Dezentrale Erzeugungssysteme | |
| Stromumwandlungssysteme | |
| Nach Speichertechnologie | Lithium-Ionen-Batterien |
| Blei-Säure-Batterien | |
| Flussbatterien | |
| Schwungradspeicher | |
| Andere Speichertechnologien | |
| Nach Microgrid-Konfiguration | Netzgekoppelte Microgrids |
| Inselnetze | |
| Hybride netzgekoppelte und inselfähige Microgrids | |
| Nach primärer Energiequelle | Netzstrom |
| Diesel und Erdgas | |
| Solarenergie | |
| Windenergie | |
| Brennstoffzellen | |
| Andere Energiequellen | |
| Nach primärer Anwendung | Notstromversorgung und Resilienz |
| Spitzenlastreduzierung und Lastverlagerung | |
| Integration erneuerbarer Energien | |
| Netzdienstleistungen | |
| Energiekostenoptimierung | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Niederlande | |
| Irland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Nordics | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Energiespeicherung und Microgrids in europäischen Rechenzentren?
Die Marktgröße wird für 2026 auf 1,66 Milliarden USD, für 2027 auf 1,99 Milliarden USD und bis 2032 auf 4,79 Milliarden USD bei einem CAGR von 19,21 % von 2027 bis 2032 prognostiziert.
Welches Land wird voraussichtlich am schnellsten bei der Energiespeicherung und den Microgrids in Rechenzentren in Europa wachsen?
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 20,48 % wachsen, unterstützt durch das Potenzial erneuerbarer Energie und bedeutende Cloud-Infrastrukturverpflichtungen.
Welcher Lösungstyp führt bei den Ausgaben für Energieinfrastruktur in europäischen Rechenzentren?
Energiespeichersysteme hielten im Jahr 2026 einen Umsatzanteil von 30,08 % und werden bis 2032 voraussichtlich mit einem CAGR von 20,21 % wachsen.
Warum werden Batterien in europäischen Rechenzentren installiert?
Batterien liefern Notstromversorgung, bewältigen Spitzennachfrage, unterstützen die Nutzung erneuerbarer Energie und können an Netzausgleichsdienstleistungen teilnehmen, wo lokale Vorschriften dies erlauben.
Welche Speichertechnologie wird in europäischen Rechenzentren am häufigsten eingesetzt?
Lithium-Ionen-Batterien hielten im Jahr 2026 einen Anteil von 56,21 % am Umsatz mit Speichertechnologien, während Flussbatterien bis 2032 voraussichtlich mit einem CAGR von 20,19 % wachsen werden.
Wie wirken sich Netzanschluss-Verzögerungen auf neue Rechenzentrumsprojekte aus?
Lange Anschluss-Warteschlangen können Entwickler dazu veranlassen, hybride oder inselnetzbasierte Microgrids einzusetzen, damit neue Kapazitäten in Betrieb genommen werden können, ohne auf den vollständigen Netzanschluss warten zu müssen.