
Tamanho e Participação do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
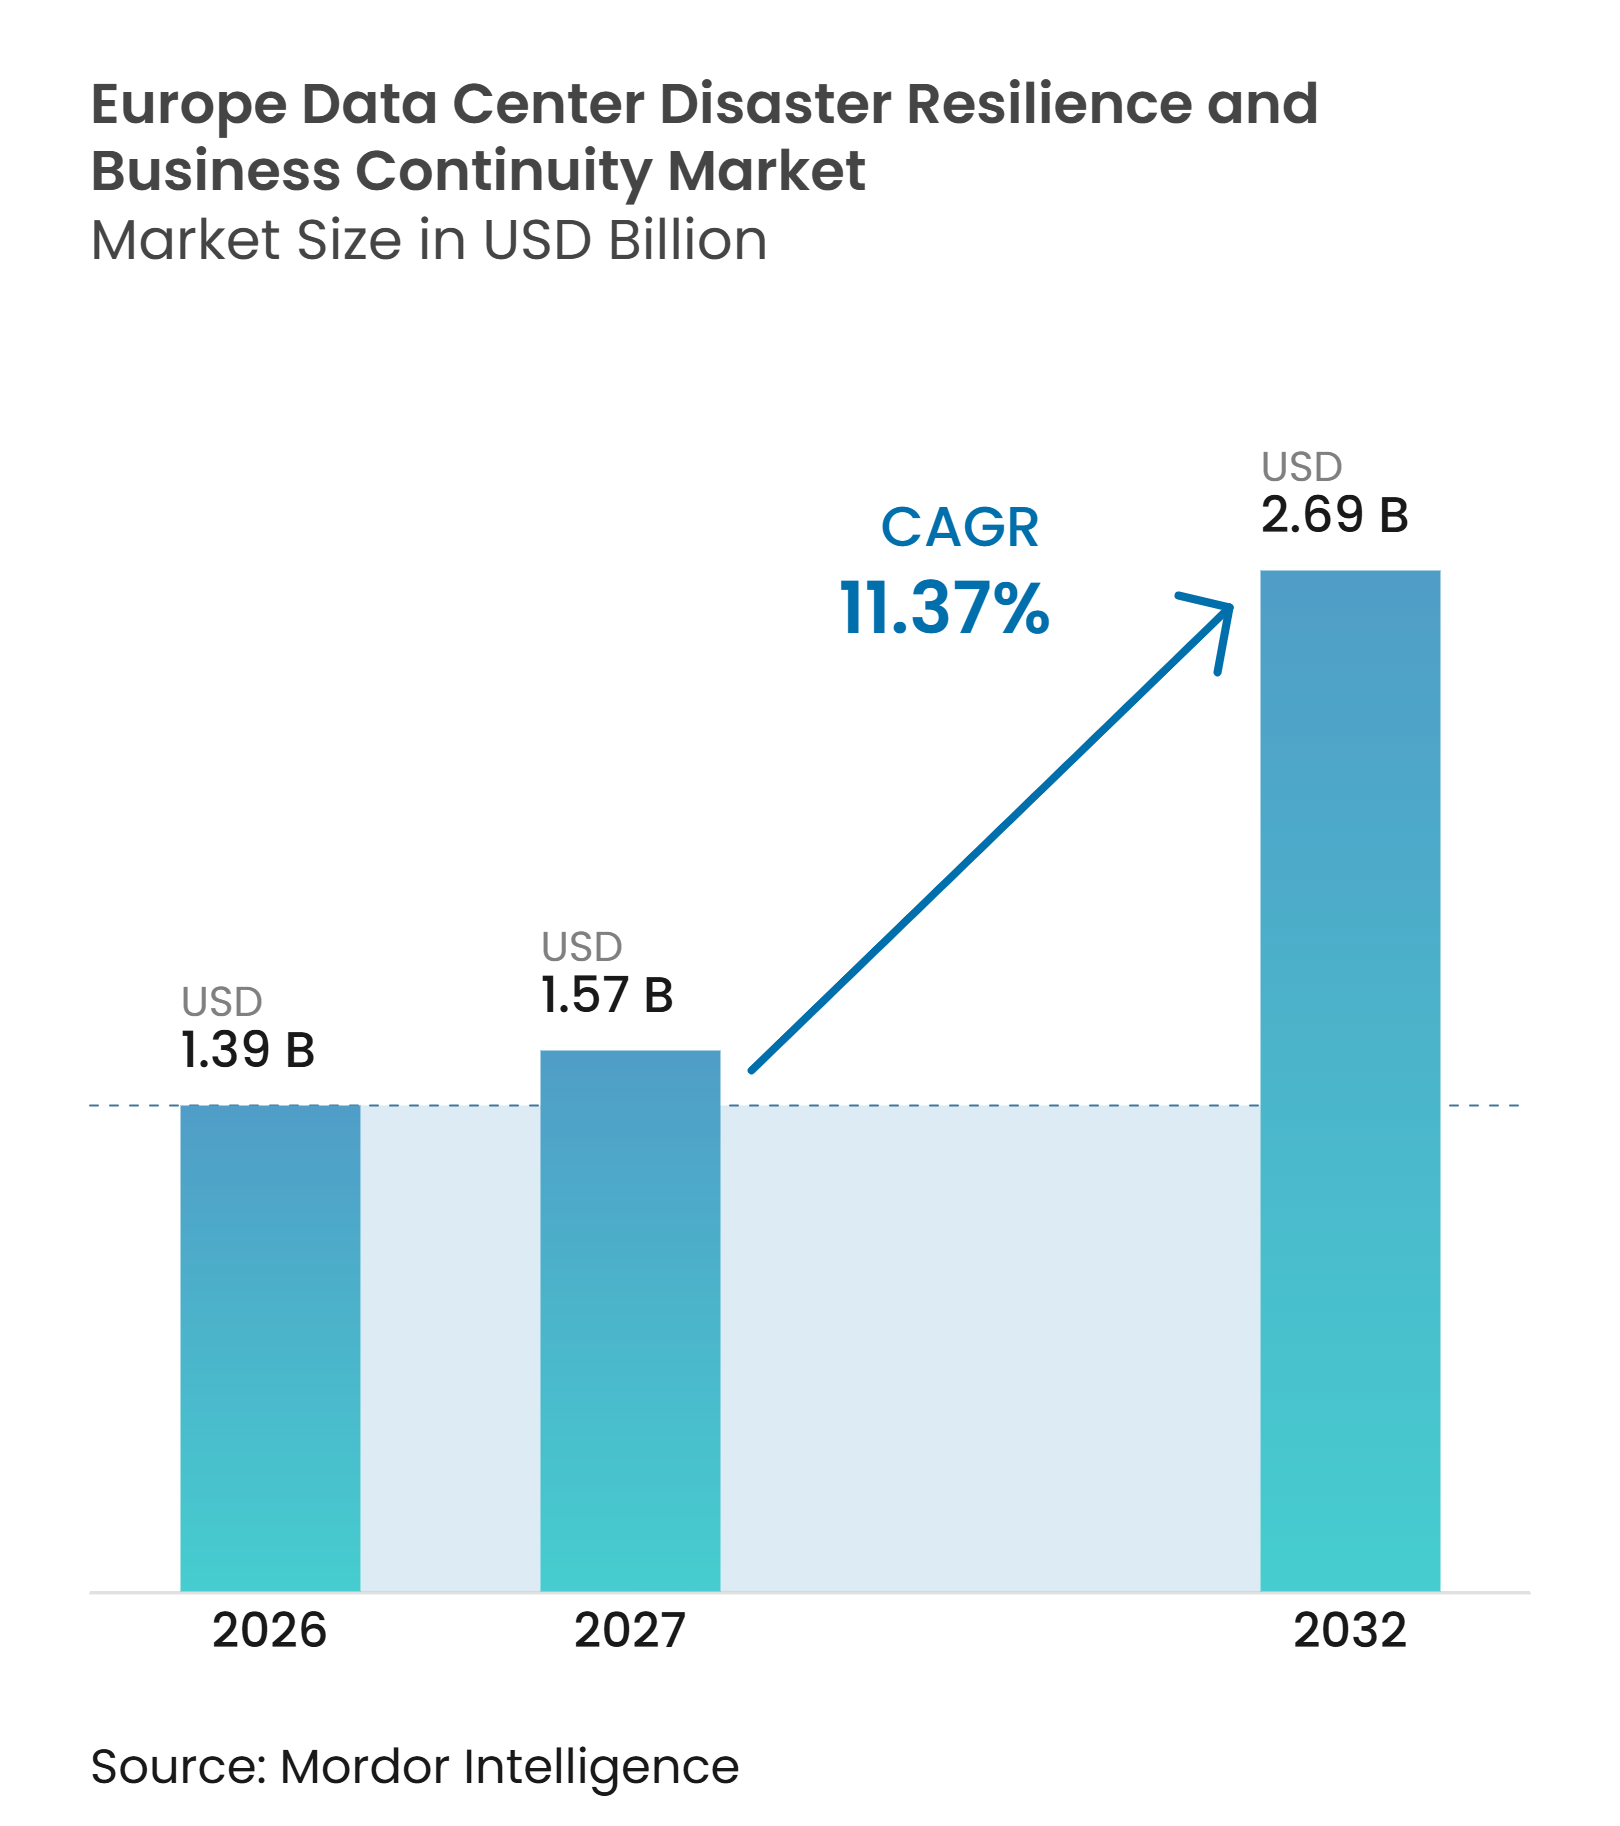
| Tamanho do mercado no ano base (2026) | 1.39 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.37 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa pela Mordor Intelligence
O tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers na Europa está projetado em 1,39 bilhões de USD em 2026, 1,57 bilhões de USD em 2027, e deve atingir 2,69 bilhões de USD até 2032, crescendo a um CAGR de 11,37% de 2027 a 2032. Requisitos regulatórios, incidentes cibernéticos e o uso mais amplo de sistemas híbridos e multinuvem estão tornando o tempo de inatividade mais custoso para as organizações europeias. Os compradores estão atribuindo maior valor a processos de recuperação testados, serviços de continuidade gerenciados e ferramentas de recuperação que funcionam em vários ambientes. O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa também está sendo moldado por requisitos de soberania de dados, particularmente entre instituições financeiras, órgãos públicos e operadores de infraestrutura crítica. A concorrência está se deslocando da capacidade de backup para a recuperação verificada, ambientes de sala limpa e evidências documentadas de que os planos de recuperação podem operar sob pressão. Isso favorece fornecedores e prestadores de serviços que conseguem combinar capacidades técnicas de recuperação com suporte prático para testes, governança e supervisão de fornecedores.
Principais Conclusões do Relatório
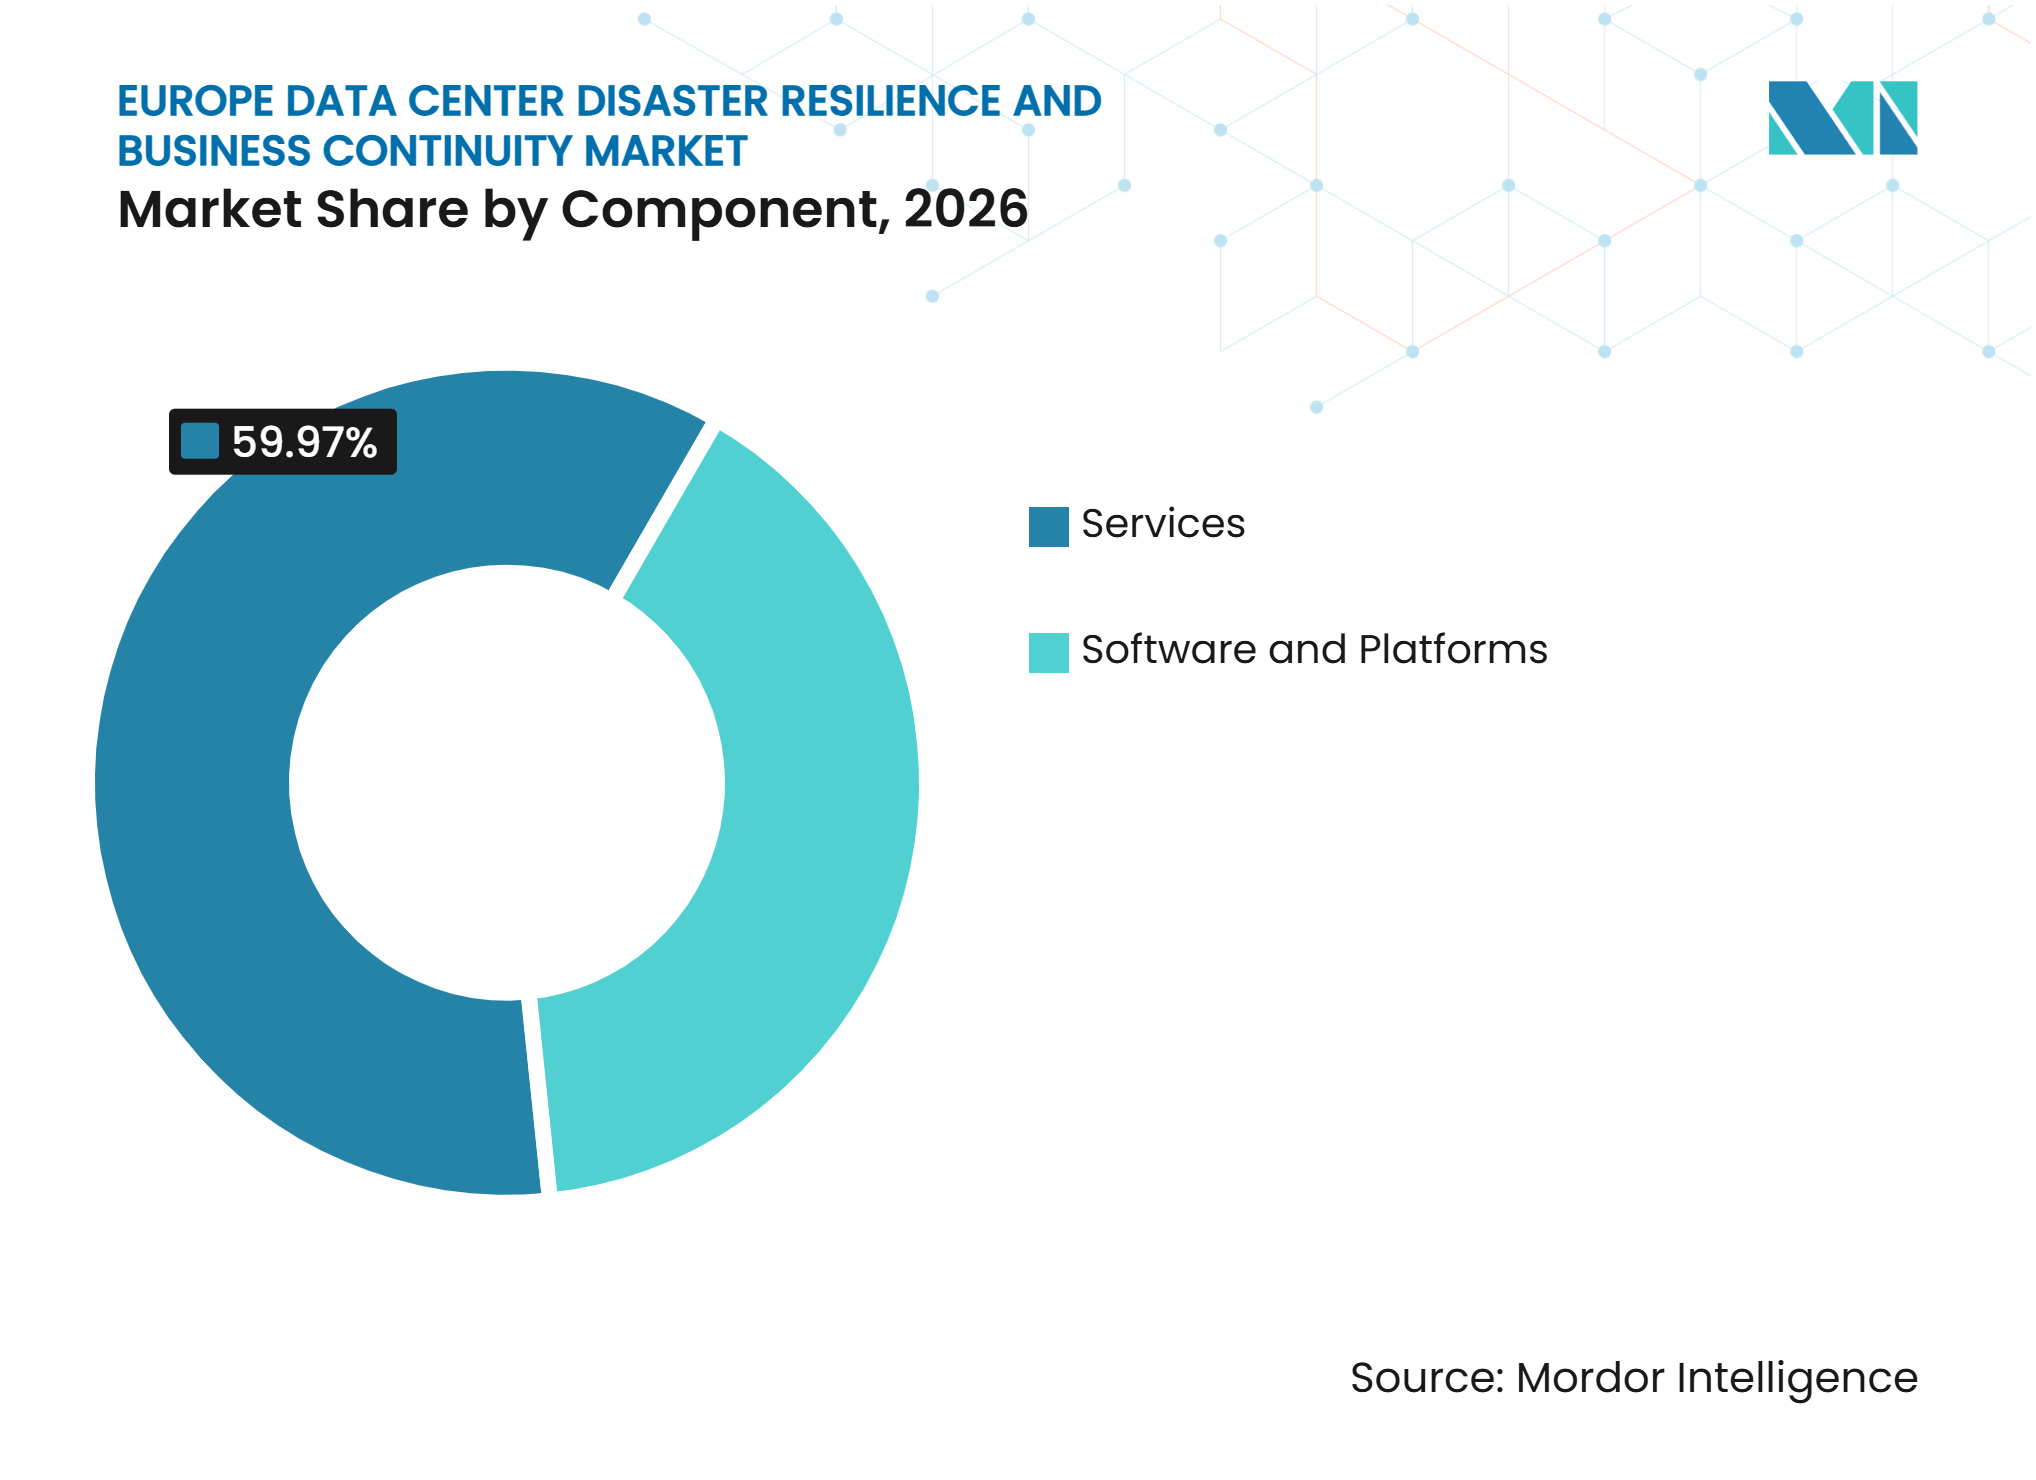
- Por componente, os serviços detinham 59,97% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers na Europa em 2026 e estão projetados para expandir a um CAGR de 11,77% até 2032.
- Por modo de implantação, a nuvem detinha 49,66% de participação de receita em 2026, enquanto a implantação híbrida está projetada para expandir a um CAGR de 11,73% até 2032.
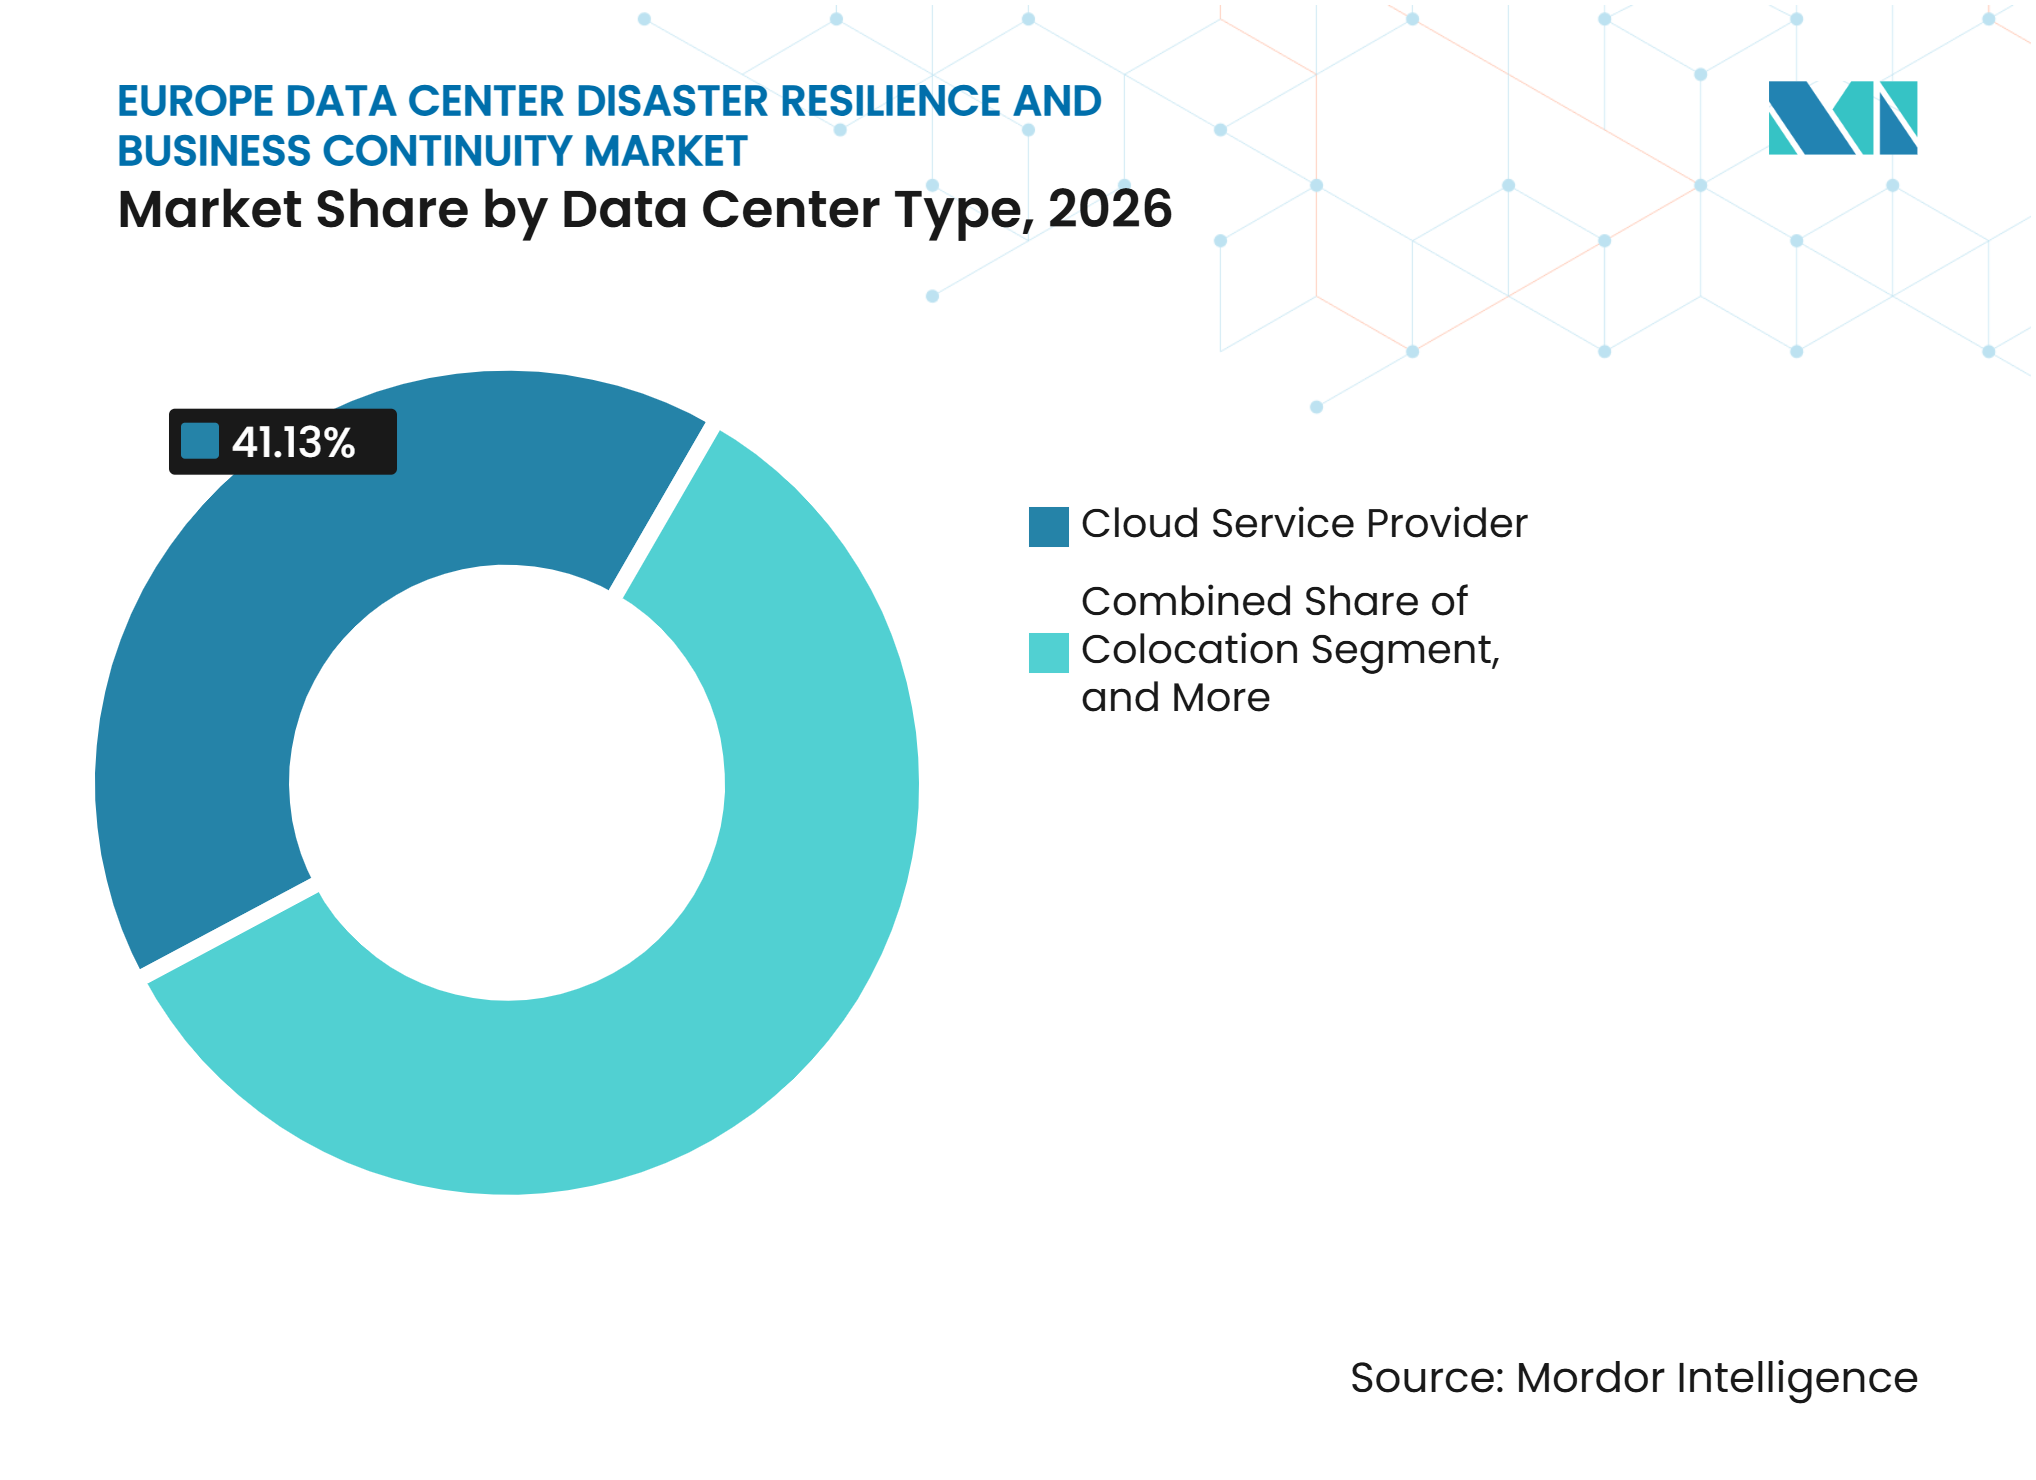
- Por tipo de data center, as instalações de provedores de serviços em nuvem responderam por 41,13% da receita em 2026, enquanto as implantações empresariais e de borda estão projetadas para expandir a um CAGR de 11,96% até 2032.
- Por setor do usuário final, o BFSI detinha 24,12% de participação de receita em 2026, enquanto energia e serviços públicos estão projetados para expandir a um CAGR de 12,92% até 2032 no mercado de resiliência a desastres e continuidade de negócios em data centers na Europa.
- Por geografia, o Reino Unido detinha 25,48% de participação de receita em 2026, enquanto a Itália está projetada para expandir a um CAGR de 12,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Exposição a Ransomware e Interrupções Cibernéticas | +2.5% | Global, concentrado no Reino Unido, Alemanha, França, Itália e Espanha | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de Resiliência Operacional Digital e Infraestrutura Crítica | +2.1% | Em toda a UE, com adoção antecipada em centros de BFSI incluindo Frankfurt, Amsterdã, Paris, Londres e Dublin | Curto prazo (≤ 2 anos) |
| Expansão de Cargas de Trabalho Híbridas e Multinuvem | +1.8% | América do Norte e Europa, com expansão para o Sul da Europa | Médio prazo (2-4 anos) |
| Demanda por Recuperação Soberana e na Região | +1.6% | Alemanha, França, Países Baixos e Reino Unido | Médio prazo (2-4 anos) |
| Crescimento da Capacidade de Data Centers Hiperescala e de IA | +1.4% | Mercados centrais FLAP-D, com expansão para Itália, Espanha, Polônia e países nórdicos | Longo prazo (≥ 4 anos) |
| Orquestração Automatizada de Recuperação e Validação Contínua de Capacidade de Recuperação | +1.1% | Global, com pressão regulatória em toda a UE e no Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Exposição a Ransomware e Interrupções Cibernéticas
O ransomware está aumentando a necessidade de planos de recuperação que possam restaurar sistemas após um ataque sem reintroduzir dados comprometidos. A ENISA identificou a implantação de ransomware em 40% dos eventos cibernéticos que analisou na UE durante 2025, mostrando que a ameaça permanece central no planejamento de resiliência operacional.[1] O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa se beneficia quando as organizações tratam a recuperação como um requisito de negócios e não como uma tarefa de TI. Os programas de recuperação agora precisam cobrir fornecedores, aplicações hospedadas, serviços em nuvem e sistemas internos, pois uma interrupção pode se propagar por organizações conectadas. Esse requisito apoia os gastos com backups imutáveis, testes de recuperação, mapeamento de dependências e acordos de resposta gerenciada. Também favorece provedores que conseguem demonstrar a recuperação em um ambiente controlado antes que o cliente retome as operações normais.
Requisitos Mais Rigorosos de Resiliência Operacional Digital e Infraestrutura Crítica
O DORA fortaleceu o vínculo entre resiliência tecnológica e supervisão do setor financeiro em toda a UE. As Autoridades Europeias de Supervisão designaram 19 provedores terceiros críticos de TIC em novembro de 2025, incluindo Equinix, Interxion, IBM, NTT DATA, Microsoft e Amazon Web Services EMEA. A designação aumenta a necessidade de que os provedores e seus clientes financeiros mantenham evidências de continuidade de serviço, controles e prontidão para recuperação. O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa, portanto, se beneficia de testes recorrentes, documentação, revisões contratuais e trabalho de supervisão de terceiros. A Equinix declarou que sua designação exige que ela atenda às expectativas relacionadas à segurança física, disponibilidade, continuidade, cibersegurança e planejamento de continuidade de negócios. A mesma direção regulatória também aumenta a demanda entre organizações que dependem de provedores designados, mas devem manter a responsabilidade por sua própria resiliência operacional.
Expansão de Cargas de Trabalho Híbridas e Multinuvem
Os sistemas híbridos e multinuvem ampliam o número de locais, provedores e interfaces que devem ser incluídos em um projeto de recuperação. A UpCloud relatou que 42% das organizações europeias e norte-americanas utilizavam uma abordagem híbrida que combinava provedores de serviços em nuvem europeus e norte-americanos em 2026. Um plano de recuperação deve coordenar aplicações e dados em plataformas de nuvem, serviços de SaaS, sistemas locais e ambientes de borda, em vez de restaurar um único site. O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa está respondendo com serviços que avaliam dependências e validam procedimentos de failover nesses ambientes. A Commvault introduziu o Cloud Unity em novembro de 2025 para reunir segurança de dados, recuperação cibernética e resiliência de identidade em ambientes de nuvem, SaaS, locais e híbridos. Essa abordagem ajuda os clientes a reduzir as lacunas operacionais que podem surgir quando equipes separadas gerenciam ferramentas de recuperação separadas.
Demanda por Recuperação Soberana e na Região
As organizações em setores regulamentados estão cada vez mais buscando sistemas de recuperação que mantenham dados, metadados e controles operacionais dentro de jurisdições definidas. A AWS disponibilizou o Elastic Disaster Recovery na AWS European Sovereign Cloud em abril de 2026, oferecendo opções de recuperação na região para clientes elegíveis. A Rubrik disponibilizou seu Security Cloud nesse ambiente em julho de 2026 e declarou que suporta o catálogo BSI C5 da Alemanha, o DORA e os requisitos do NIS2. O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa é apoiado pela necessidade de combinar controle jurisdicional com recuperação rápida. Os serviços de recuperação soberana são especialmente relevantes onde cargas de trabalho do setor público, financeiro, de saúde ou de infraestrutura crítica não podem ser restauradas por meio de um modelo irrestrito de transferência transfronteiriça. Esse requisito também está incentivando os prestadores de serviços a oferecer ambientes de recuperação localizados, em vez de depender exclusivamente de regiões de nuvem centralizadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Escassez de Energia Resiliente e Capacidade de Rede Elétrica | -1.2% | Centros FLAP-D incluindo Frankfurt, Londres, Amsterdã, Paris e Dublin, com expansão para mercados nacionais | Longo prazo (≥ 4 anos) |
| Regulamentação Nacional Fragmentada e Complexidade de Conformidade Transfronteiriça | -0.9% | Em toda a UE, com pressão aguda em operações financeiras e de saúde transfronteiriças | Médio prazo (2-4 anos) |
| Escassez de Talentos em Engenharia de Resiliência e Testes de Recuperação | -0.8% | Reino Unido, Alemanha, Países Baixos, França e Irlanda | Médio prazo (2-4 anos) |
| Dependência de Recuperação em Fornecedores Concentrados de Nuvem, Conectividade e Tecnologia | -0.7% | Global, concentrado nos mercados financeiros e do setor público da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Escassez de Energia Resiliente e Capacidade de Rede Elétrica
As restrições da rede elétrica podem atrasar tanto a capacidade de produção quanto os sites secundários necessários para a recuperação de desastres. A Agência Internacional de Energia relatou que os tempos de espera para conexão nos principais centros de data centers europeus podem variar de 7 a 10 anos.[2] Esse problema afeta o planejamento de recuperação porque as instalações de produção e recuperação frequentemente competem pelas mesmas conexões de energia. A ENTSO-E também observou que os data centers podem afetar a operação do sistema elétrico porque grandes sistemas de energia ininterrupta podem desconectar cargas substanciais durante perturbações. O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa enfrenta custos de projeto mais elevados e cronogramas de implantação mais longos quando a energia resiliente não pode ser assegurada. Essas restrições tornam a seleção de sites, a diversidade de energia e a coordenação com as concessionárias partes mais importantes do planejamento de continuidade.
Regulamentação Nacional Fragmentada e Complexidade de Conformidade Transfronteiriça
As organizações que operam em toda a Europa devem alinhar suas práticas de resiliência com diversas expectativas legais e de supervisão. O BaFin identificou riscos relacionados à concentração de terceirização de TIC entre provedores com sede fora da UE, incluindo preocupações sobre segurança, conformidade com o DORA e potencial acesso governamental a dados. Isso cria trabalho adicional para empresas que devem confirmar onde estão localizados sistemas, dados, subcontratados e controles de recuperação. O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa pode ser desacelerado quando os projetos de serviços precisam de tratamento jurídico e técnico separado para múltiplas jurisdições. O ônus é particularmente significativo para organizações de médio porte que não dispõem de grandes equipes internas para engenharia de resiliência, supervisão de fornecedores e monitoramento regulatório. Os provedores que conseguem documentar claramente os limites de conformidade estão em melhor posição para reduzir essa complexidade para os clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Lideram a Demanda por Suporte Contínuo de ResiliênciaOs serviços detinham 59,97% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers na Europa em 2026 e estão projetados para expandir a um CAGR de 11,77% até 2032. As organizações estão adquirindo suporte para resultados de recuperação, incluindo tempos de restauração mais curtos, testes documentados e processos de crise preparados. Programas de continuidade gerenciada, testes de resiliência, simulações e treinamento de funcionários estão recebendo atenção porque abordam o trabalho recorrente necessário para manter os planos utilizáveis. A demanda por serviços do mercado também reflete que muitas organizações carecem de especialistas internos para projetar, testar e manter acordos de recuperação em múltiplos ambientes. Os contratos de serviço também podem ajudar os clientes a programar revisões regulares à medida que aplicações, fornecedores e obrigações de conformidade mudam.
A supervisão relacionada ao DORA aumentou a importância das evidências formais de resiliência no setor financeiro. O Guia de Supervisão DORA da EIOPA, publicado em julho de 2025, estabelece processos de supervisão para provedores terceiros críticos de TIC. A análise de impacto nos negócios e as avaliações de resiliência ajudam as organizações a identificar quais sistemas devem ser restaurados primeiro e quais dependências externas podem atrasar a recuperação. A Cognizant e a Rubrik introduziram o Business Resilience-as-a-Service em outubro de 2025, combinando a plataforma da Rubrik com um modelo de entrega por assinatura para recuperação cibernética empresarial. O software e as plataformas continuam sendo importantes porque centralizam o planejamento, a coordenação de respostas, a documentação e o gerenciamento de recuperação, mas os clientes frequentemente precisam de suporte de serviços para transformar essas ferramentas em práticas operacionais repetíveis.


Por Modo de Implantação:
Sistemas Híbridos Ampliam o Limite de RecuperaçãoA implantação em nuvem respondeu por 49,66% da receita em 2026, enquanto a implantação híbrida está projetada para expandir a um CAGR de 11,73% até 2032. A grande posição da nuvem reflete o uso generalizado de infraestrutura hospedada, mas esse uso não elimina a necessidade de planejamento de recuperação. Em vez disso, exige que os clientes entendam como dados, identidades, aplicações e controles de fornecedores interagem em diferentes ambientes. Os projetos híbridos atendem a esse requisito combinando recursos de nuvem com sistemas locais, sites de colocalização ou instalações soberanas. O modelo também pode oferecer às organizações mais opções quando um serviço, local ou caminho de rede se torna indisponível.
O mercado europeu de resiliência a desastres e continuidade de negócios em data centers está sendo moldado por organizações que buscam limitar a exposição a um único provedor ou local. Os resultados de 2026 da UpCloud sobre o uso híbrido mostram que muitas organizações já combinam provedores europeus e norte-americanos. O lançamento do Cloud Unity pela Commvault mostra como os fornecedores estão adaptando seus produtos para suportar a recuperação em ambientes de nuvem, SaaS, locais e híbridos. Os modelos híbridos podem combinar cópias soberanas que suportam a recuperação operacional com outros arranjos de armazenamento para retenção de longo prazo. Essa configuração torna a coordenação, os testes e a visibilidade requisitos centrais, em vez de recursos opcionais adicionados após a implantação.
Por Tipo de Data Center:
Sistemas Empresariais e de Borda Ampliam os Requisitos de RecuperaçãoAs instalações de provedores de serviços em nuvem responderam por 41,13% da receita em 2026, enquanto as implantações empresariais e de borda estão projetadas para expandir a um CAGR de 11,96% até 2032. A posição das instalações de provedores de serviços em nuvem reflete a concentração de cargas de trabalho empresariais em grandes ambientes hospedados. A cobertura de recuperação é, portanto, necessária para aplicações e dados localizados em infraestrutura hiperescala, bem como as conexões que vinculam esses recursos aos sistemas dos clientes. Os sistemas empresariais e de borda estão expandindo o número de locais menores que devem ser incluídos nos planos de continuidade. Sua importância operacional significa que falhas locais ainda podem afetar um serviço ou processo de produção mais amplo.
Em julho de 2025, a Oracle anunciou um investimento de 2,00 bilhões de USD ao longo de 5 anos em infraestrutura de IA e nuvem na Alemanha. À medida que a infraestrutura se torna mais distribuída, o planejamento de recuperação deve levar em conta os sistemas locais usados em ambientes industriais, de varejo, de saúde e outros ambientes operacionais. A Associação Europeia de Data Centers espera 176,00 bilhões de EUR em investimento cumulativo em data centers de 2026 a 2031, o que apoia a atividade contínua em instalações de colocalização e relacionadas. Os provedores de colocalização podem se diferenciar por meio de redundância de energia, conectividade diversificada, segurança física e medidas de continuidade documentadas. O Uptime Institute relatou em 2026 que 1 em cada 10 interrupções foi grave ou severa, reforçando o valor dos planos de recuperação testados em condições realistas.


Por Setor do Usuário Final:
BFSI Lidera Enquanto Energia e Serviços Públicos AceleramO BFSI detinha 24,12% de participação de receita em 2026, enquanto energia e serviços públicos estão projetados para expandir a um CAGR de 12,92% até 2032. As organizações financeiras enfrentam pressão direta para demonstrar que os serviços essenciais de TIC podem resistir e se recuperar de interrupções. A designação de provedores críticos de TIC pelas Autoridades Europeias de Supervisão reforçou a atenção dada à continuidade operacional em toda a cadeia de fornecimento financeiro. Isso favorece serviços e plataformas que podem registrar testes, evidências de controle, procedimentos de incidentes e dependências de fornecedores. Também aumenta o valor de fornecedores que conseguem explicar claramente as responsabilidades de recuperação tanto para líderes de negócios quanto de tecnologia.
As organizações de energia e serviços públicos estão expandindo o uso de sistemas digitais em geração, redes e operações com clientes. O roteiro de 2026 do Conselho da União Europeia sobre digitalização e IA no setor de energia exige que a cibersegurança e a resiliência apoiem a transição digital do setor. O setor de resiliência a desastres e continuidade de negócios em data centers na Europa tem oportunidades onde os sistemas de TI se conectam mais estreitamente com a tecnologia operacional e a infraestrutura de rede elétrica. Governo e administração pública, saúde, manufatura e varejo também requerem diferentes formas de suporte à continuidade. Esses usuários precisam de acordos de recuperação que levem em conta suas restrições operacionais, incluindo disponibilidade de serviços públicos, continuidade clínica, segurança de processos industriais e disponibilidade de transações.
Análise Geográfica
Reino Unido: Regulamentação e Recuperação Soberana Apoiam a Demanda
O Reino Unido detinha 25,48% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers na Europa em 2026. A atividade de serviços financeiros, a capacidade de data centers e os gastos com resiliência cibernética sustentam sua posição. A TechUK relatou progresso contínuo no setor de data centers do Reino Unido por meio de seu Programa de Data Centers em 2025. O proposto Projeto de Lei de Cibersegurança e Resiliência acrescenta atenção regulatória aos operadores de data centers e serviços essenciais. A Rubrik e a Rackspace Technology lançaram o UK Sovereign Cyber Recovery Cloud em março de 2026, vinculando o controle local de dados à recuperação automatizada.
Itália: Expansão de Infraestrutura Cria Novos Requisitos de Recuperação
A Itália está projetada para expandir a um CAGR de 12,81% até 2032, a maior taxa entre as geografias cobertas. A Associação Italiana de Data Centers projetou que a capacidade instalada nacional superaria 1 gigawatt até 2028 e 2 gigawatts até 2031. Essa expansão aumenta a necessidade de resiliência de sites, capacidade de backup, testes de recuperação e prontidão de fornecedores. A Lombardia aprovou uma lei em junho de 2026 para regulamentar o desenvolvimento de data centers, melhorando o quadro para projetos planejados.
Alemanha, França, Países Baixos, Irlanda, Espanha e Outros Mercados Europeus: Padrões de Capacidade Moldam a Demanda Local
A base empresarial e a infraestrutura de nuvem da Alemanha a tornam um importante local de serviços de recuperação. A Oracle anunciou um investimento de 2,00 bilhões de USD em infraestrutura de IA e nuvem na Alemanha em 2025.[3] O trabalho do BaFin em 2026 sobre terceirização de TIC destaca a importância da concentração e da soberania para os usuários alemães. França, Países Baixos e Irlanda continuam sendo importantes locais de nuvem e conectividade, apesar das restrições de capacidade e energia. Espanha, Polônia, Portugal, Bélgica e os países nórdicos podem atrair investimentos que buscam alternativas aos centros principais com restrições.
Panorama Competitivo
Concentração do Mercado
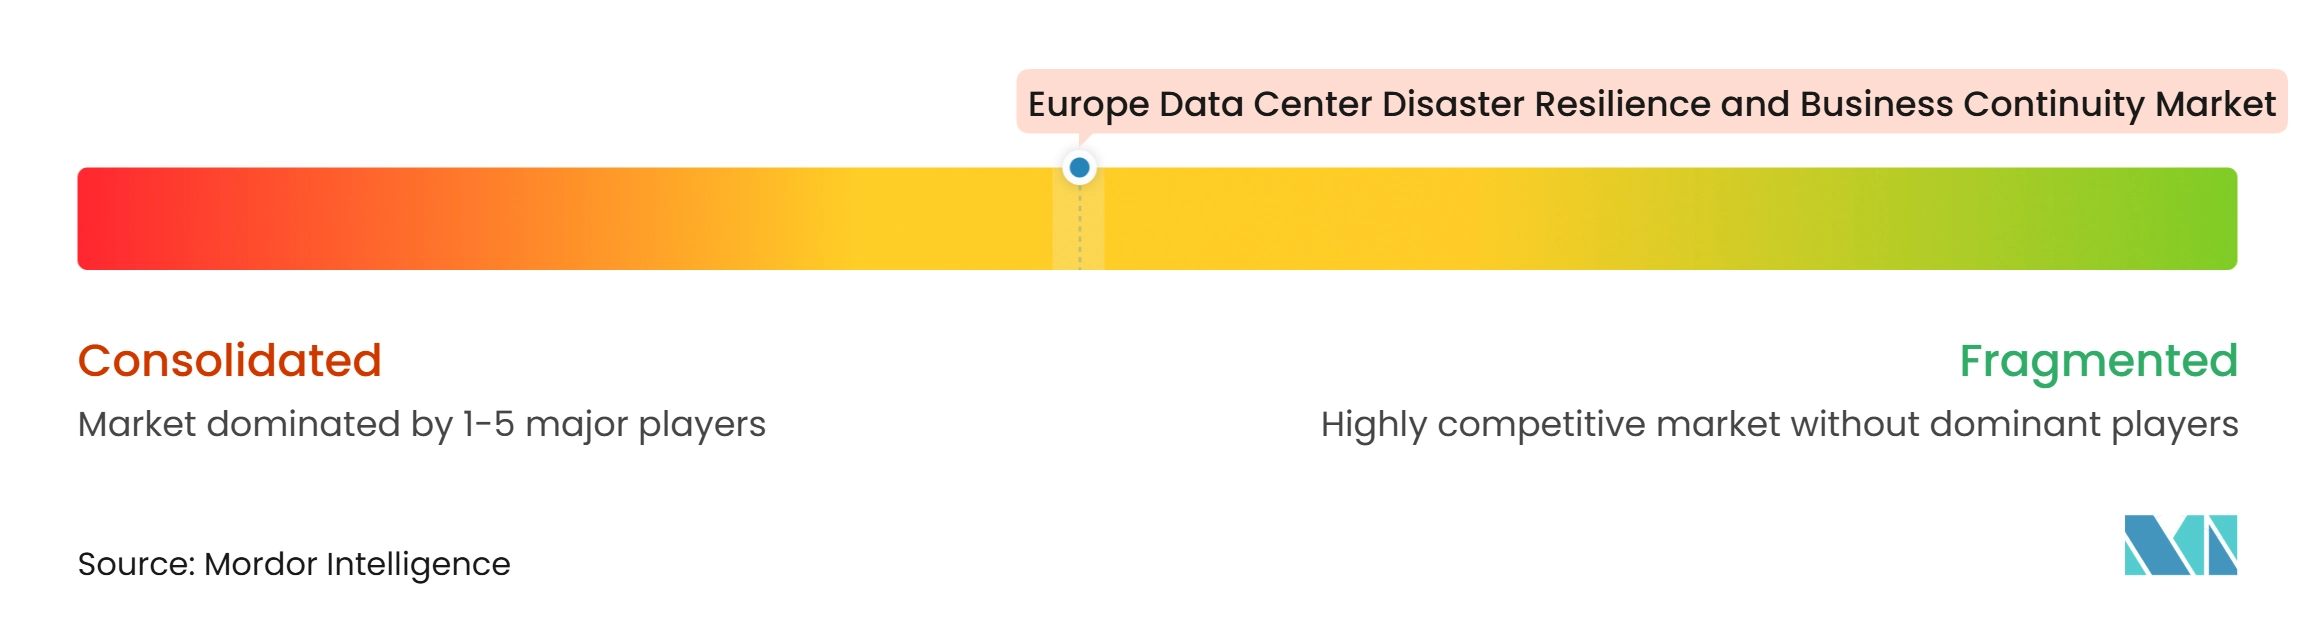
O mercado de resiliência a desastres e continuidade de negócios em data centers na Europa tem uma camada de plataforma moderadamente consolidada e uma camada de serviços mais fragmentada. Commvault, Rubrik, Microsoft e IBM competem por mandatos empresariais maiores, enquanto provedores regionais de serviços gerenciados competem por proximidade, suporte local e conhecimento regulatório. Os provedores de plataformas estão enfatizando a recuperação cibernética, a resiliência de identidade, a detecção de ameaças e o suporte para ambientes de nuvem e locais. A Commvault assinou uma parceria plurianual com a Microsoft em junho de 2026 para disponibilizar sua plataforma de IA e resiliência cibernética como um serviço ISV nativo no Microsoft Azure. A parceria vincula as capacidades de recuperação mais estreitamente ao uso existente do Azure.
A Rubrik anunciou o Security Cloud Sovereign em janeiro de 2026 com controles projetados para manter dados, metadados, o plano de controle e o gerenciamento dentro dos limites designados pelo cliente. Em seguida, em julho de 2026, disponibilizou o serviço na AWS European Sovereign Cloud para clientes do setor público da UE e setores regulamentados. Essas ações atendem à demanda por controle jurisdicional aliado à recuperação cibernética. A Equinix delineou compromissos relacionados à segurança, disponibilidade, continuidade, cibersegurança e planejamento de continuidade de negócios após sua designação como provedor terceiro crítico de TIC. Provedores regionais como Databarracks, DARZ, Ekco Cloud Services e Claranet podem competir onde o suporte de implementação local é valioso.
Empresas de médio porte, organizações de energia e serviços públicos e clientes que buscam serviços de recuperação no país são áreas de oportunidade importantes. A ISO 22301 e o BSI C5 podem ajudar os provedores a demonstrar práticas de gestão de continuidade de negócios e segurança em nuvem. A implantação de nuvem soberana da Rubrik citou alinhamento com as expectativas do BSI C5, DORA e NIS2.
Líderes do Setor de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa
-
Acronis International GmbH
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
VMware, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa Empresas cobertas neste relatório
- Acronis International GmbH
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- VMware, Inc.
- 11:11 Systems, Inc.
- Cable & Wireless Communications Limited
- Proact IT Group AB
- M247 Ltd
- Ekco Cloud Services Limited
- Claranet Limited
- Daisy Corporate Services Trading Limited
- Databarracks Limited
- DARZ GmbH
- Node4 Limited
- GigaCloud Technology Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Dell Technologies Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- KDDI Corporation
- Global Switch Holdings Limited
- CyrusOne LLC
Desenvolvimentos industriais recentes em Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa
- Outubro de 2026: A Rubrik lançou melhorias em sua plataforma Security Cloud Private (RSC-P), introduzindo operação totalmente isolada da internet (air-gapped) com gerenciamento de chaves de criptografia em conformidade com FIPS 140-3, uma capacidade projetada especificamente para implantações governamentais e empresariais regulamentadas onde dados e metadados não devem trafegar pela infraestrutura de nuvem do fornecedor, reforçando a postura de conformidade da plataforma sob o DORA e o NIS2.
- Setembro de 2026: Os agentes de segurança da CrowdStrike foram integrados para acionar ações de recuperação automatizadas nas plataformas da Commvault, Rubrik e VAST Data, permitindo que clientes conjuntos iniciem fluxos de trabalho de recuperação cibernética diretamente a partir de eventos ativos de detecção de ameaças, reduzindo a lacuna entre a identificação de ameaças e o início da recuperação em ambientes empresariais.
- Julho de 2026: A Rubrik anunciou a disponibilidade do Rubrik Security Cloud na AWS European Sovereign Cloud, fornecendo a agências do setor público da UE e setores regulamentados, incluindo bancos, serviços públicos, saúde e governo, resiliência cibernética soberana certificada sob o catálogo BSI C5 da Alemanha, o DORA e a Diretiva NIS2, com todos os dados permanecendo dentro das fronteiras da UE.
- Junho de 2026: A Commvault assinou uma parceria estratégica plurianual com a Microsoft, sob a qual a plataforma de IA e resiliência cibernética da Commvault será incorporada como um serviço ISV nativo no Microsoft Azure, fornecendo aos clientes do Azure acesso unificado às capacidades de recuperação da Commvault diretamente da plataforma de nuvem Azure sem infraestrutura separada ou integrações manuais.
Escopo do Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa
O Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa compreende as soluções e serviços projetados para ajudar os operadores de data centers e organizações a manter operações críticas de TI, proteger dados e restaurar infraestrutura e processos de negócios durante eventos disruptivos.
O Relatório de Resiliência a Desastres e Continuidade de Negócios em Data Centers na Europa é Segmentado por Componente (Software e Plataformas, e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tipo de Data Center (Provedor de Serviços em Nuvem, Colocalização, e Empresarial e de Borda), Setor do Usuário Final (BFSI, TI e Telecomunicações, Governo e Administração Pública, Saúde e Ciências da Vida, Manufatura, Energia e Serviços Públicos, e Outros Setores do Usuário Final), e Geografia (Reino Unido, Alemanha, França, Países Baixos, Irlanda, Espanha, Itália e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | |
| Software Independente de Planejamento de Continuidade e Documentação | |
| Software Independente de Resposta a Crises e Coordenação de Incidentes | |
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | |
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | |
| Serviços de Implementação de Software e Integração de Sistemas | |
| Serviços de Testes de Resiliência, Simulação e Treinamento | |
| Serviços de Programa de Continuidade Gerenciada |
| Nuvem |
| Local |
| Híbrido |
| Provedor de Serviços em Nuvem |
| Colocalização |
| Empresarial e de Borda |
| TI e Telecomunicações |
| BFSI |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| Reino Unido |
| Alemanha |
| França |
| Países Baixos |
| Irlanda |
| Espanha |
| Itália |
| Restante da Europa |
| Por Componente | Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | ||
| Software Independente de Planejamento de Continuidade e Documentação | ||
| Software Independente de Resposta a Crises e Coordenação de Incidentes | ||
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | ||
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência | |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | ||
| Serviços de Implementação de Software e Integração de Sistemas | ||
| Serviços de Testes de Resiliência, Simulação e Treinamento | ||
| Serviços de Programa de Continuidade Gerenciada | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Data Center | Provedor de Serviços em Nuvem | |
| Colocalização | ||
| Empresarial e de Borda | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers na Europa?
O setor está projetado em 1,39 bilhões de USD em 2026, 1,57 bilhões de USD em 2027 e 2,69 bilhões de USD até 2032, com um CAGR de 11,37% no período de 2027 a 2032. Esses valores cobrem os gastos com resiliência e continuidade de negócios no escopo europeu definido.
Por que as organizações europeias estão investindo em resiliência a desastres em data centers?
A exposição a ransomware, a supervisão regulatória, a complexidade da nuvem e os requisitos de recuperação soberana estão aumentando a necessidade de capacidades de recuperação testadas. Os compradores também precisam de maior responsabilização em relação a fornecedores e aplicações críticas.
Qual componente lidera os gastos neste setor?
Os serviços detinham 59,97% de participação de receita em 2026 e estão projetados para expandir a um CAGR de 11,77% até 2032. Continuidade gerenciada, testes, simulação e suporte consultivo impulsionam essa posição.
Qual modelo de implantação deve expandir mais rapidamente?
A implantação híbrida está projetada para expandir a um CAGR de 11,73% até 2032, à medida que as organizações combinam infraestrutura de nuvem, local e soberana. Pode oferecer mais opções de recuperação em diferentes ambientes.
Qual grupo de usuários finais está projetado para expandir mais rapidamente?
Energia e serviços públicos está projetado para expandir a um CAGR de 12,92% até 2032, apoiado pela digitalização e por necessidades de resiliência mais fortes em infraestrutura conectada. Os vínculos entre TI e tecnologia operacional estão aumentando as necessidades de planejamento.
Qual geografia europeia está projetada para expandir mais rapidamente?
A Itália está projetada para expandir a um CAGR de 12,81% até 2032, à medida que o investimento em infraestrutura de data centers aumenta e as regras de desenvolvimento regional se tornam mais claras. Os serviços de recuperação devem se desenvolver paralelamente à nova capacidade.