
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性 市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
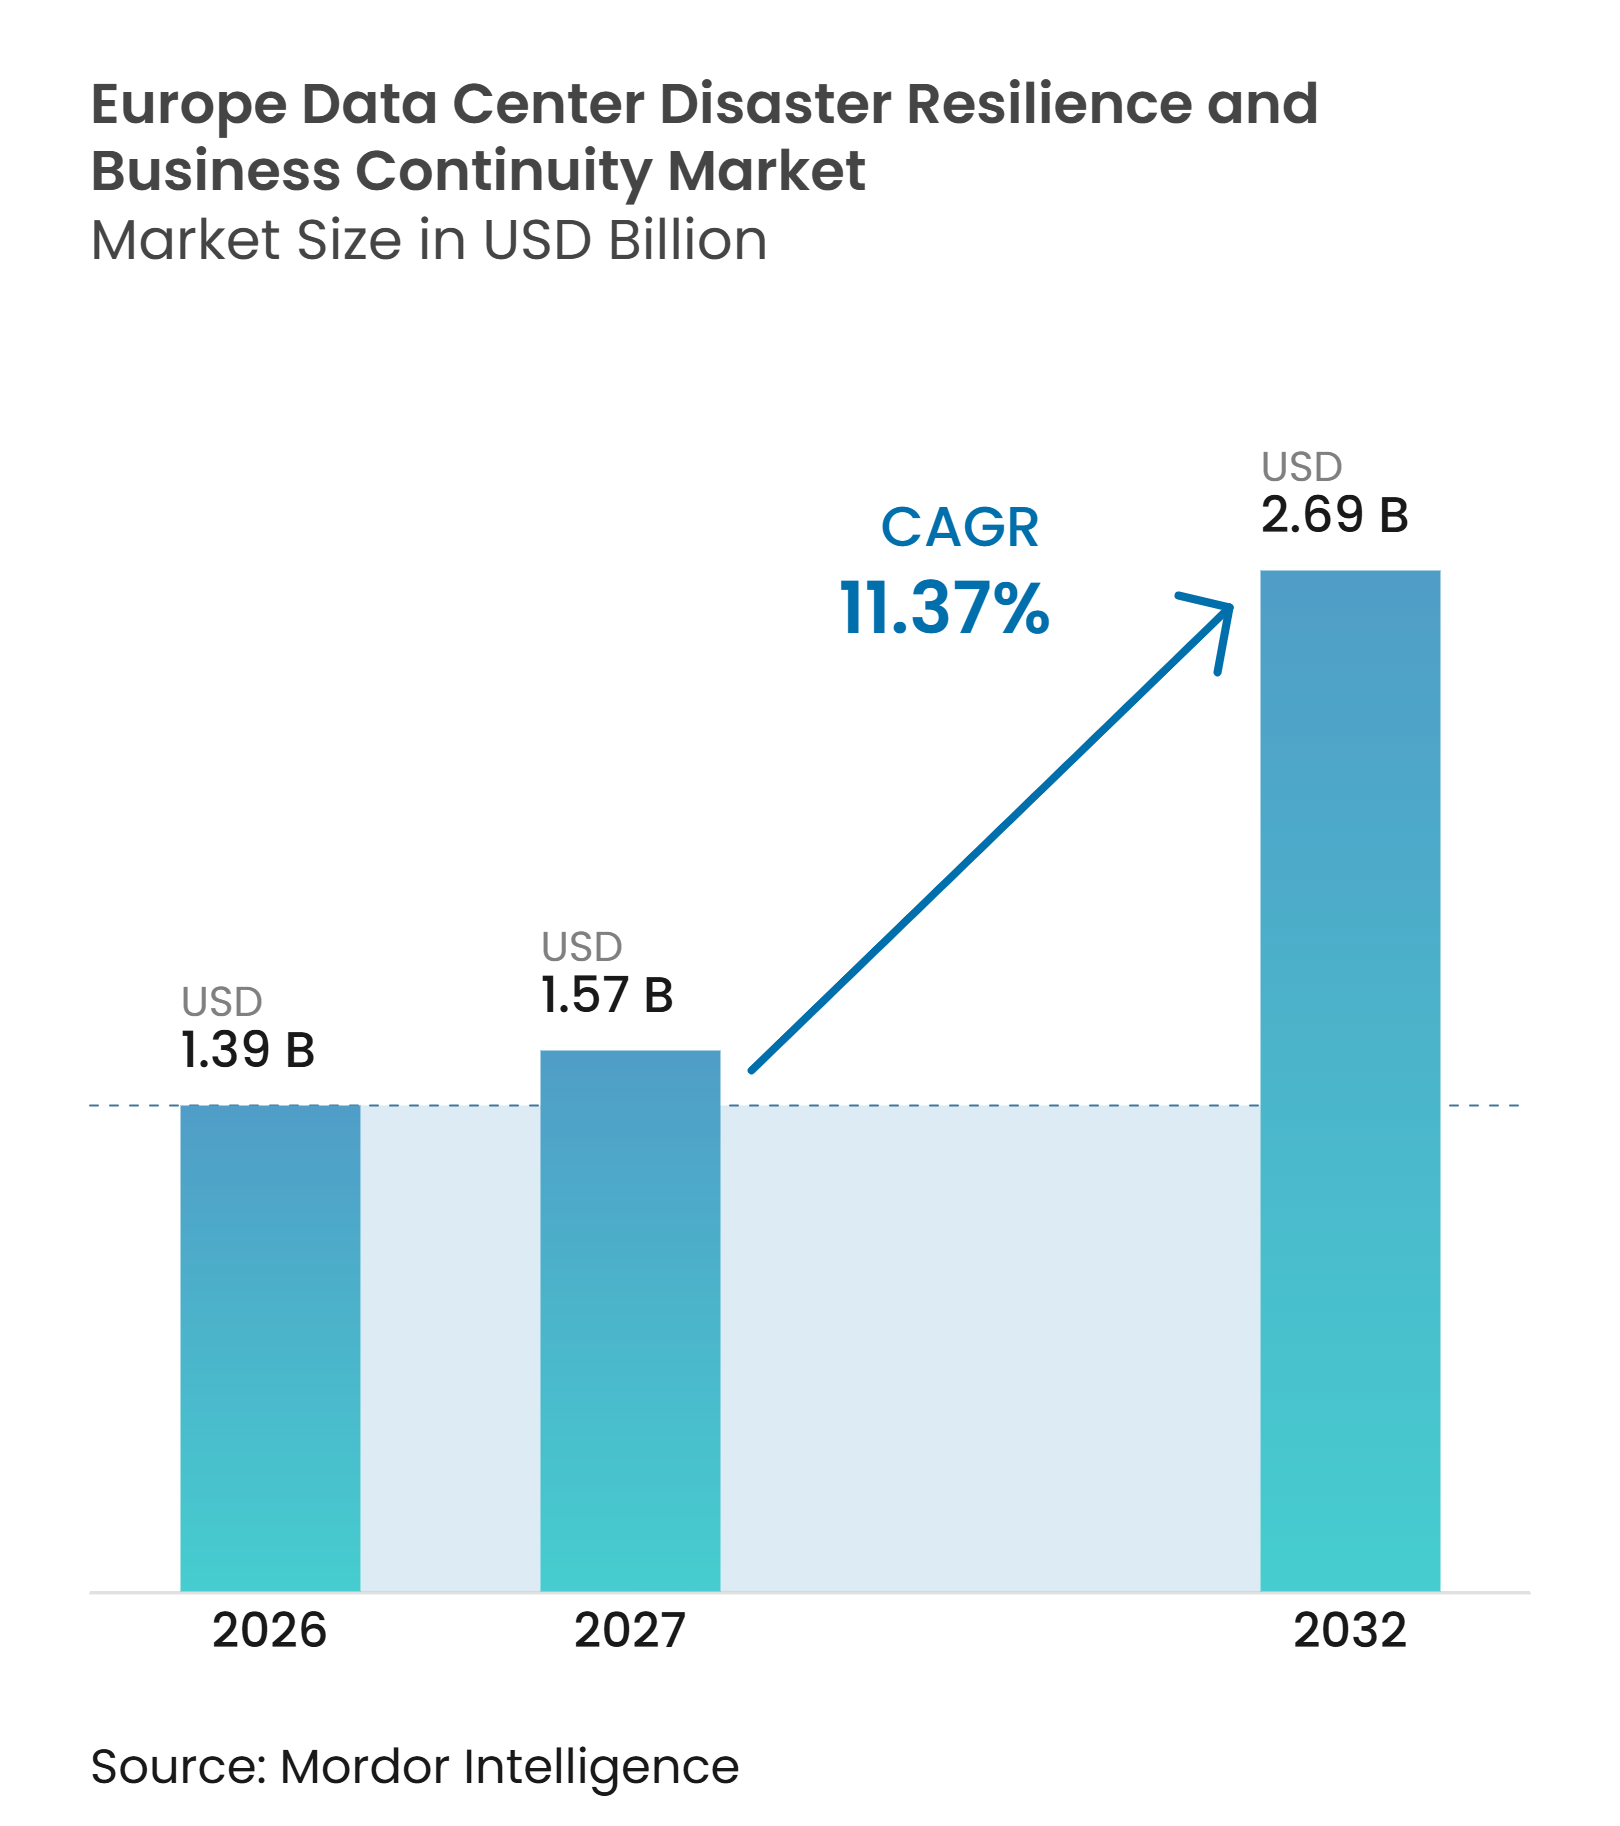
| 基準年の市場規模 (2026) | 1.39 十億米ドル |
| 市場規模 (2027) | 1.57 十億米ドル |
| 市場規模 (2032) | 2.69 十億米ドル |
| 成長率 (2027 - 2032) | 11.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ データセンター 災害レリエンスおよびビジネス継続性市場分析
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場規模は、2026年に1.39 ビリオン 米ドル、2027年に1.57 ビリオン 米ドルと予測され、2032年までに2.69 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 11.37%で成長する見込みです。規制要件、サイバーインシデント、ハイブリッドおよびマルチクラウドシステムの広範な利用により、ヨーロッパの組織にとってダウンタイムのコストが増大しています。購買担当者は、テスト済みのリカバリープロセス、マネージド継続性サービス、および複数の環境にわたって機能するリカバリーツールをより重視しています。ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、特に金融機関、公共機関、および重要インフラの運営者の間で、データ主権要件によっても形成されています。競争は、バックアップ容量を超えて、検証済みリカバリー、クリーンルーム環境、およびリカバリー計画がストレス下で機能できることを示す文書化された証拠へと移行しています。これは、技術的リカバリー能力と、テスト、ガバナンス、およびサプライヤー監視に対する実践的なサポートを組み合わせることができるベンダーおよびサービスプロバイダーに有利に働きます。
レポートの主要なポイント
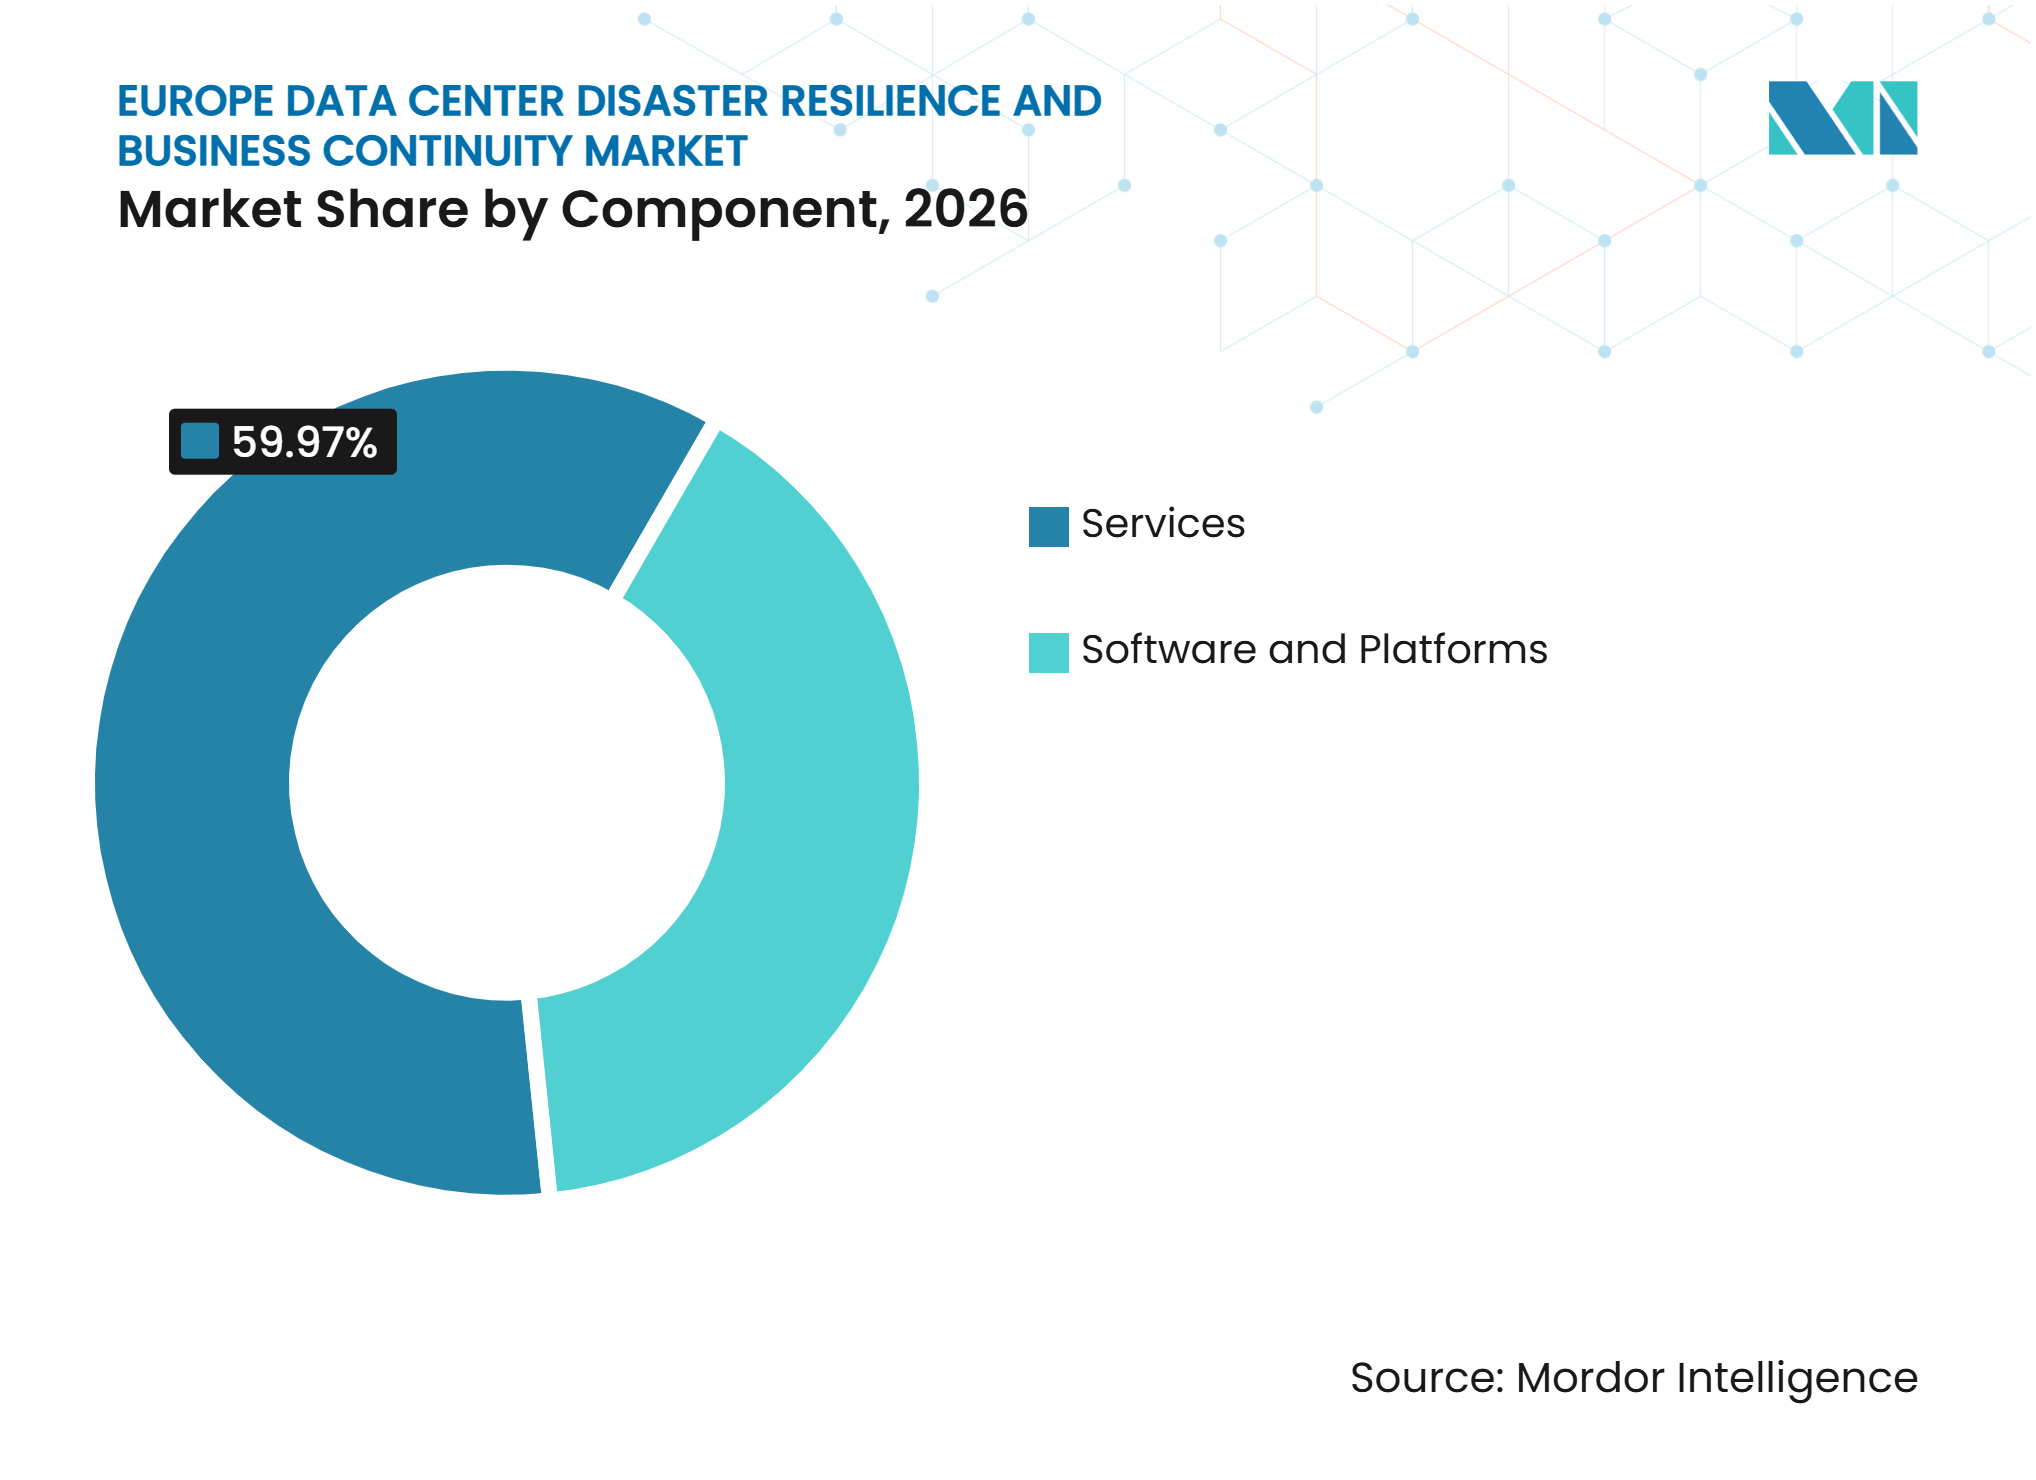
- コンポーネント別では、サービスが2026年のヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場シェアの59.97%を占め、2032年にかけてCAGR 11.77%で拡大する見込みです。
- 展開モード別では、クラウドが2026年に49.66%の収益シェアを占め、ハイブリッド展開は2032年にかけてCAGR 11.73%で拡大する見込みです。
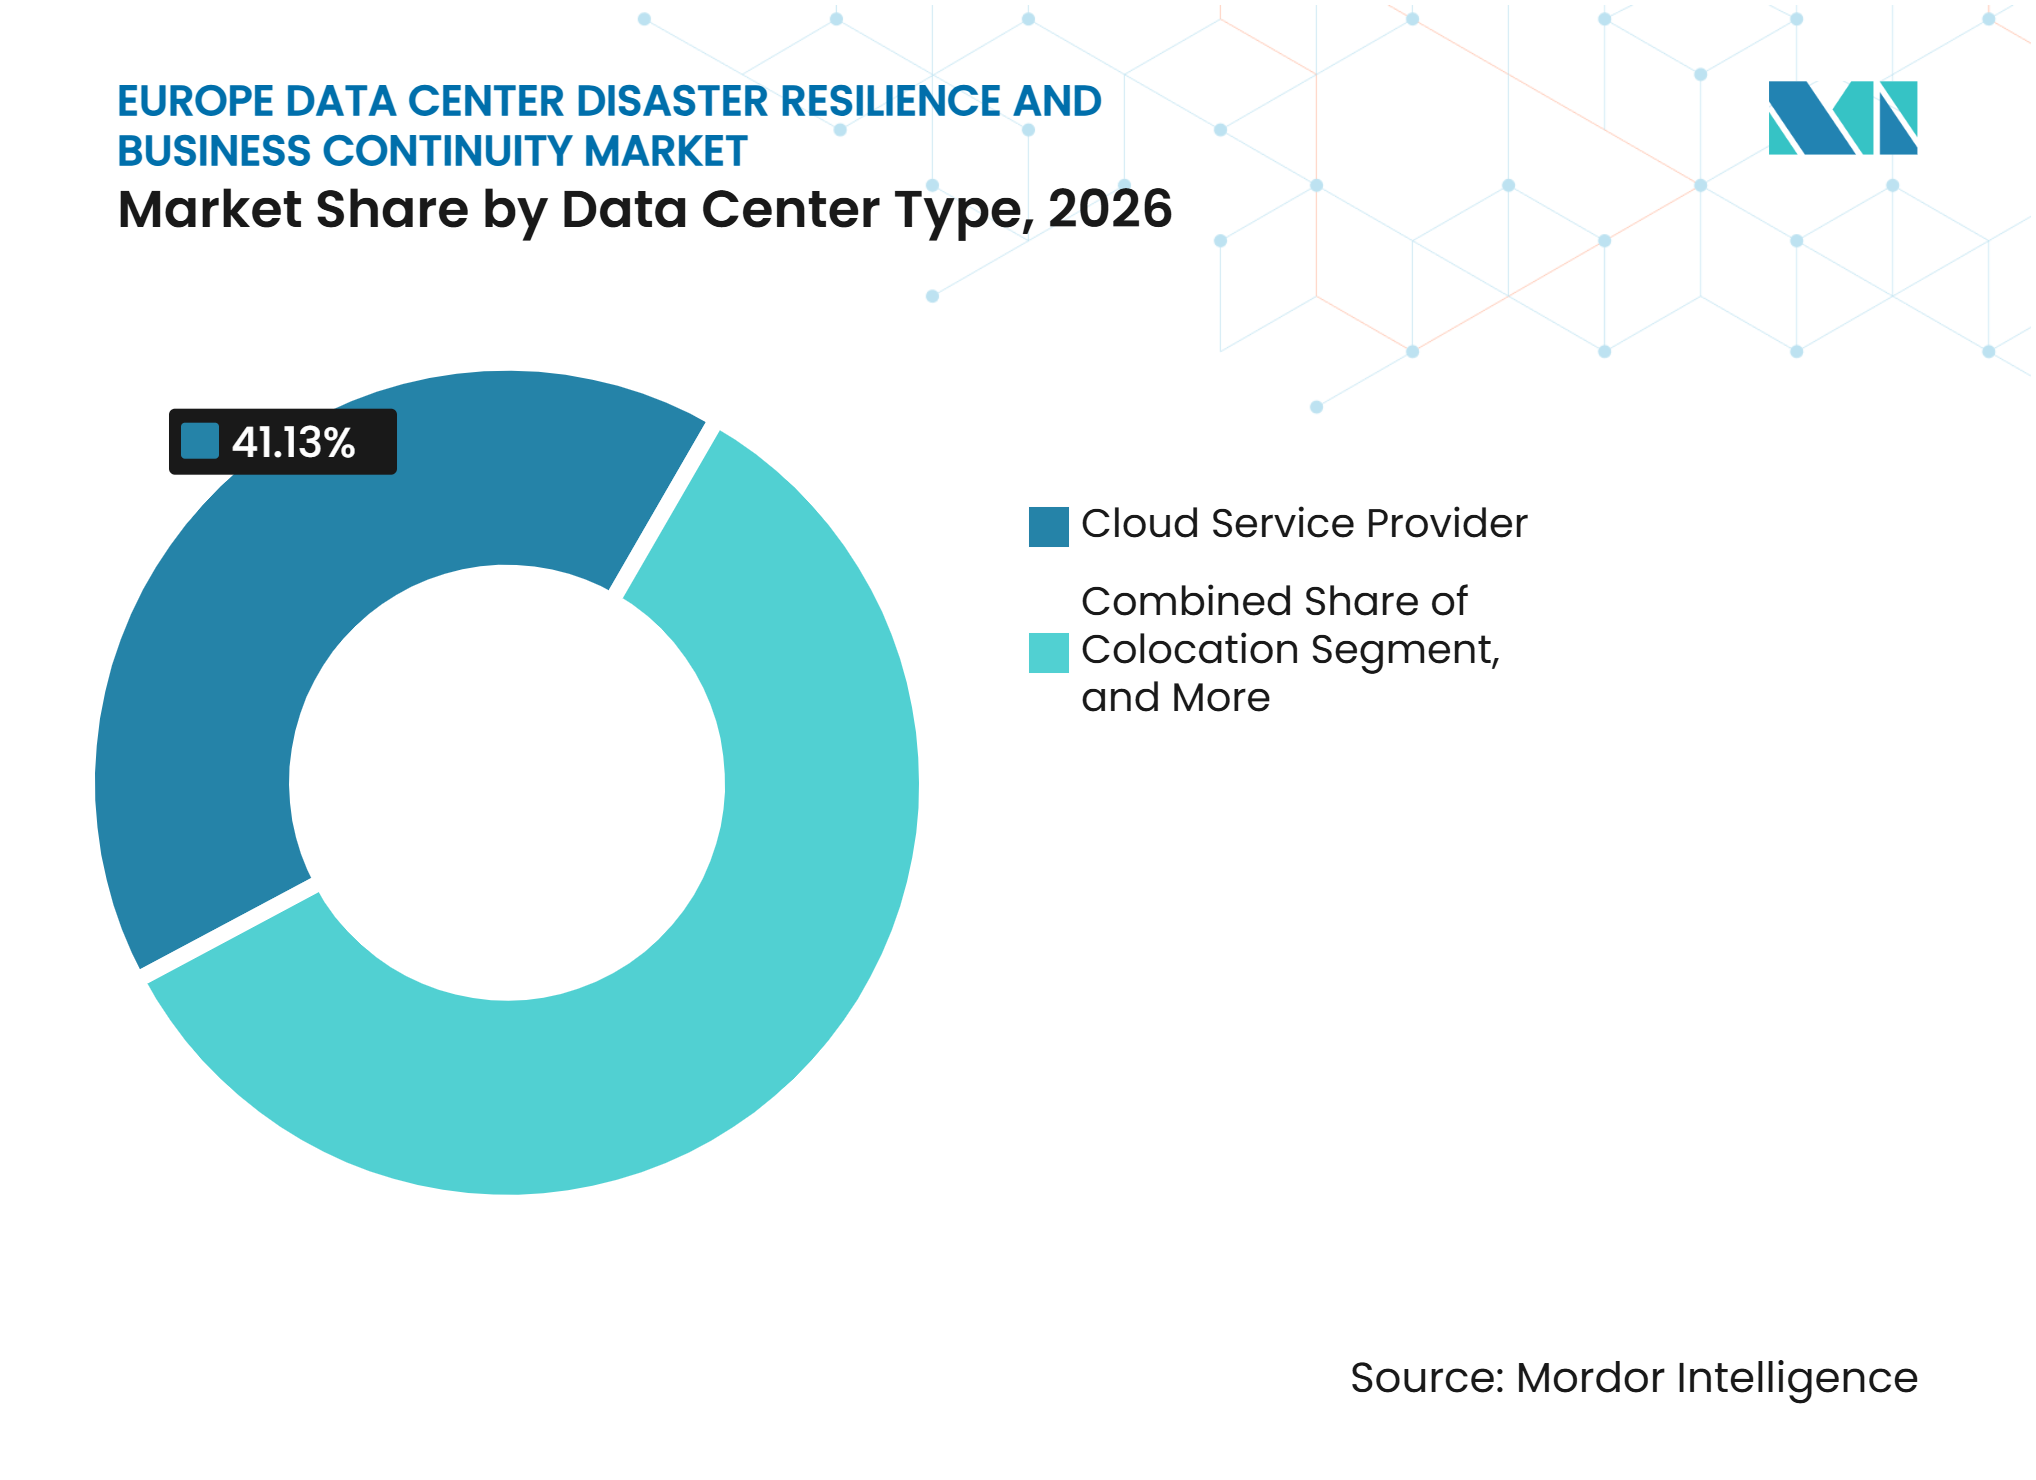
- データセンタータイプ別では、クラウドサービスプロバイダー施設が2026年の収益の41.13%を占め、エンタープライズおよびエッジ展開は2032年にかけてCAGR 11.96%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年に24.12%の収益シェアを占め、エネルギーおよびユーティリティはヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場において2032年にかけてCAGR 12.92%で拡大する見込みです。
- 地域別では、イギリス2026年に25.48%の収益シェアを占め、イタリアは2032年にかけてCAGR 12.81%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ランサムウェアおよびサイバー障害リスクの増大 | +2.5% | グローバル、イギリス、ドイツ、フランス、イタリア、スペインに集中 | 短期(2年以内) |
| デジタル・オペレーショナル・レジリエンスおよび重要インフラ要件の強化 | +2.1% | EU全域、フランクフルト、アムステルダム、パリ、ロンドン、ダブリンを含むBFSIハブでの早期採用 | 短期(2年以内) |
| ハイブリッドおよびマルチクラウドワークロードの拡大 | +1.8% | 北米およびヨーロッパ、南ヨーロッパへの波及 | 中期(2〜4年) |
| ソブリンおよびリージョン内リカバリーへの需要 | +1.6% | ドイツ、フランス、オランダ、イギリス | 中期(2〜4年) |
| ハイパースケールおよびAI データセンター容量の成長 | +1.4% | FLAP-Dコア市場、イタリア、スペイン、ポーラド、北欧諸国への拡大 | 長期(4年以上) |
| 自動化されたリカバリーオーケストレーションと継続的なリカバリー可能性の検証 | +1.1% | グローバル、EUおよびイギリス全域での規制的牽引力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびサイバー障害リスクの増大
ランサムウェアは、侵害されたデータを再導入することなく攻撃後にシステムを復元できるリカバリー計画の必要性を高めています。ENISAは、2025年にEUで分析したサイバーイベントの40%においてランサムウェアの展開を確認しており、この脅威がオペレーショナル・レジリエンス計画の中心であり続けることを示しています。[1] ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、組織がリカバリーをITタスクではなくビジネス要件として扱う場合に恩恵を受けます。リカバリープログラムは、サプライヤー、ホストされたアプリケーション、クラウドサービス、および内部システムをカバーする必要があります。なぜなら、障害は接続された組織を通じて伝播する可能性があるからです。この要件は、イミュータブルバックアップ、リカバリーテスト、依存関係マッピング、およびマネージドレスポンスの取り決めへの支出を支援します。また、顧客が通常業務を再開する前に管理された環境でリカバリーを実証できるプロバイダーにも有利に働きます。
デジタル・オペレーショナル・レジリエンスおよび重要インフラ要件の強化
DORAは、EU全域の金融セクター監督と技術レジリエンスの関係を強化しました。欧州監督当局は2025年11月に、Equinix、Interxion、IBM、NTT DATA、Microsoft、Amazon Web Services EMEAを含む19の重要なICTサードパーティプロバイダーを指定しました。この指定により、プロバイダーおよびその金融顧客がサービス継続性、管理策、およびリカバリー準備の証拠を維持する必要性が高まっています。ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、定期的なテスト、文書化、契約レビュー、およびサードパーティ監視業務から恩恵を受けます。Equinixは、その指定により、物理的セキュリティ、可用性、継続性、サイバーセキュリティ、およびビジネス継続性計画に関連する期待に応える必要があると述べています。同じ規制の方向性は、指定されたプロバイダーに依存しながらも自社のオペレーショナル・レジリエンスに対する説明責任を維持しなければならない組織の需要も高めています。
ハイブリッドおよびマルチクラウドワークロードの拡大
ハイブリッドおよびマルチクラウドシステムは、リカバリー設計に含めなければならない場所、プロバイダー、およびインターフェースの数を拡大します。UpCloudは、2026年にヨーロッパおよび米国の組織の42%がヨーロッパと米国のクラウドサービスプロバイダーを組み合わせたハイブリッドアプローチを使用していたと報告しました。リカバリー計画は、単一サイトを復元するのではなく、クラウドプラットフォーム、SaaSサービス、オンプレミスシステム、およびエッジ環境にわたってアプリケーションとデータを調整する必要があります。ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、これらの環境全体で依存関係を評価し、フェイルオーバー手順を検証するサービスで対応しています。Commvaultは2025年11月にCloud Unityを導入し、クラウド、SaaS、オンプレミス、およびハイブリッド環境全体でデータセキュリティ、サイバーリカバリー、およびアイデンティティレジリエンスを統合しました。このアプローチは、個別のチームが個別のリカバリーツールを管理する際に生じる可能性のある運用上のギャップを顧客が削減するのに役立ちます。
ソブリンおよびリージョン内リカバリーへの需要
規制された分野の組織は、データ、メタデータ、および運用管理を定義された管轄区域内に保持するリカバリーシステムをますます求めています。AWSは2026年4月にAWSヨーロッパ・ソブリン・クラウドでElastic Disaster Recoveryを利用可能にし、対象顧客向けのリージョン内リカバリーオプションをサポートしました。Rubrikは2026年7月にその環境でSecurity Cloudを利用可能にし、ドイツのBSI C5カタログ、DORA、およびNIS2要件をサポートすると述べました。ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、管轄区域の管理と迅速なリカバリーを組み合わせる必要性によって支えられています。ソブリン・リカバリーサービスは、公共部門、金融、医療、または重要インフラのワークロードが無制限のクロスボーダーモデルを通じて復元できない場合に特に関連性があります。この要件はまた、集中型クラウドリージョンのみに依存するのではなく、ローカライズされたリカバリー環境を提供するようサービスプロバイダーを促しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レジリエントな電力およびグリッド容量の高コストと不足 | -1.2% | フランクフルト、ロンドン、アムステルダム、パリ、ダブリンを含むFLAP-Dハブ、国内市への波及 | 長期(4年以上) |
| 断片化した国内規制とクロスボーダーコンプライアンスの複雑性 | -0.9% | EU全域、クロスボーダーの金融および医療業務での深刻な圧力 | 中期(2〜4年) |
| レジリエンスエンジニアリングおよびリカバリーテスト人材の不足 | -0.8% | イギリス、ドイツ、オランダ、フランス、アイルランド | 中期(2〜4年) |
| 集中したクラウド、接続性、およびテクノロジーサプライヤーへのリカバリー依存 | -0.7% | グローバル、EU金融および公共部門市場に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レジリエントな電力およびグリッド容量の高コストと不足
グリッドの制約は、生産能力と災害復旧に必要なセカンダリサイトの両方を遅延させる可能性があります。国際エネルギー機関は、ヨーロッパの主要なデータセンターハブにおける接続待ち時間が7年から10年に及ぶ可能性があると報告しました。[2] この問題は、生産施設とリカバリー施設が同じ電力接続を競合することが多いため、リカバリー計画に影響を与えます。ENTSO-Eはまた、大型の無停電電源装置システムが障害時に大量の負荷を切断する可能性があるため、データセンターが電力システムの運用に影響を与える可能性があると指摘しています。ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、レジリエントな電力が確保できない場合、プロジェクトコストの増大と展開スケジュールの長期化に直面します。これらの制約により、サイト選定、電力の多様化、およびユーティリティとの調整が継続性計画のより重要な部分となっています。
断片化した国内規制とクロスボーダーコンプライアンスの複雑性
ヨーロッパ全域で事業を展開する組織は、複数の法的および監督上の期待にレジリエンス慣行を合わせる必要があります。BaFinは、セキュリティ、DORAコンプライアンス、および政府によるデータアクセスの可能性に関する懸念を含め、EU域外に本社を置くプロバイダーへのICTアウトソーシングの集中に関連するリスクを特定しました。これにより、システム、データ、サブコントラクター、およびリカバリー管理策の所在を確認しなければならない企業に追加的な作業が生じます。サービス設計が複数の管轄区域に対して個別の法的および技術的処理を必要とする場合、ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は減速する可能性があります。この負担は、レジリエンスエンジニアリング、ベンダー監視、および規制モニタリングのための大規模な社内チームを持たない中規模組織にとって特に重大です。コンプライアンスの境界を明確に文書化できるプロバイダーは、顧客のこの複雑性を軽減するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが継続的なレジリエンスサポートの需要をリードサービスは2026年のヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場シェアの59.97%を占め、2032年にかけてCAGR 11.77%で拡大する見込みです。組織は、より短い復旧時間、文書化されたテスト、および準備された危機プロセスを含むリカバリー成果のサポートを購入しています。マネージド継続性プログラム、レジリエンステスト、シミュレーション、および従業員トレーニングは、計画を使用可能な状態に保つために必要な継続的な作業に対処するため、注目を集めています。市場のサービス需要はまた、多くの組織がマルチ環境リカバリーの取り決めを設計、テスト、および維持するための内部専門家を欠いていることを反映しています。サービス契約はまた、アプリケーション、サプライヤー、およびコンプライアンス義務が変化するにつれて、顧客が定期的なレビューをスケジュールするのに役立ちます。
DORAに関連する監視は、金融セクターにおける正式なレジリエンス証拠の重要性を高めています。2025年7月に公表されたEIOPA DORAオーバーサイトガイドは、ICTの重要なサードパーティプロバイダーに対する監督プロセスを定めています。ビジネスインパクト分析とレジリエンス評価は、組織がどのシステムを初に復元すべきか、どの外部依存関係がリカバリーを遅延させる可能性があるかを特定するのに役立ちます。CognizantとRubrikは2025年10月にビジネス・レジリエンス・アズ・ア・サービスを導入し、Rubrikのプラットフォームとエンタープライズサイバーリカバリーのサブスクリプションベースの提供モデルを組み合わせました。ソフトウェアおよびプラットフォームは、計画、レスポンス調整、文書化、およびリカバリー管理を一元化するため引き続き重要ですが、顧客はこれらのツールを繰り返し可能な運用慣行に変えるためにサービスサポートを必要とすることが多いです。


展開モード別:
ハイブリッドシステムがリカバリー境界を拡大クラウド展開は2026年の収益の49.66%を占め、ハイブリッド展開は2032年にかけてCAGR 11.73%で拡大する見込みです。クラウドの大きなポジションはホストされたインフラの広範な利用を反映していますが、その利用はリカバリー計画の必要性を排除するものではありません。むしろ、顧客はデータ、アイデンティティ、アプリケーション、およびベンダー管理策が異なる環境間でどのように相互作用するかを理解する必要があります。ハイブリッド設計は、クラウドリソースをオンプレミスシステム、コロケーションサイト、またはソブリン施設と組み合わせることでこの要件に対応します。このモデルはまた、サービス、場所、またはネットワークパスが利用不能になった場合に、組織により多くのオプションを提供できます。
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、単一のプロバイダーまたは場所へのリスクを制限しようとする組織によって形されています。UpCloudの2026年のハイブリッド利用に関する調査結果は、多くの組織がすでにヨーロッパと米国のプロバイダーを組み合わせていることを示しています。CommvaultのCloud Unityリリースは、ベンダーがクラウド、SaaS、オンプレミス、およびハイブリッド設定全体でリカバリーをサポートするために製品を適応させている方法を示しています。ハイブリッドモデルは、運用リカバリーをサポートするソブリンコピーと、長期保存のための他のストレージ取り決めを組み合わせることができます。この設定により、調整、テスト、および可視性が、展開後に追加されるオプション機能ではなく、中心的な要件となります。
データセンタータイプ別:
エンタープライズおよびエッジシステムがリカバリー要件を拡大クラウドサービスプロバイダー施設は2026年の収益の41.13%を占め、エンタープライズおよびエッジ展開は2032年にかけてCAGR 11.96%で拡大する見込みです。クラウドサービスプロバイダー施設のポジションは、大規模なホスト環境におけるエンタープライズワークロードの集中を反映しています。したがって、リカバリーカバレッジは、ハイパースケールインフラに配置されたアプリケーションとデータ、およびそれらのリソースを顧客システムに接続する接続に必要です。エンタープライズおよびエッジシステムは、継続性計画に含めなければならない小規模な場所の数を拡大しています。それらの運用上の重要性は、ローカルな障害が依然としてより広いサービスまたは生産プロセスに影響を与える可能性があることを意味します。
2025年7月、OracleはドイツのAIおよびクラウドインフラへの5年間にわたる2.00 ビリオン 米ドルの投資を発表しました。インフラがより分散するにつれて、リカバリー計画は産業、小売、医療、およびその他の運用環境で使用されるローカルシステムを考慮する必要があります。ヨーロッパ データセンター協会は、2026年から2031年にかけてデータセンターへの累積投資額が1,760.00 億ユーロに達すると予測しており、コロケーションおよび関連施設全体での継続的な活動を支援しています。コロケーションプロバイダーは、電力冗長性、多様な接続性、物理的セキュリテ、および文書化された継続性対策を通じて差別化を図ることができます。Uptime Instituteは2026年に、10件の障害のうち1件が深刻または重大であったと報告しており、現実的な条件下でテストされたリカバリー計画の価値を強調しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
BFSIがリードし、エネルギおよびユーティリティが加速BFSIは2026年に24.12%の収益シェアを占め、エネルギーおよびユーティリティは2032年にかけてCAGR 12.92%で拡大する見込みです。金融機関は、重要なICTサービスが障害に耐え、そこから回復できることを実証するための直接的な圧力直面しています。欧州監督当局による重要なICTプロバイダーの指定は、金融サプライチェーン全体のオペレーショナル継続性への注目を強化しました。これは、テスト、管理証拠、インシデント手順、およびサプライヤー依存関係を記録できるサービスおよびプラットフォームに有利に働きます。また、ビジネスリーダーとテクノロジーリーダーの両方にリカバリー責任を明確に説明できるサプライヤーの価値も高めています。
エネルギーおよびユーティリティ組織は、発電、ネットワーク、および顧客業務全体でデジタルシステムの利用を拡大しています。欧州連合理事会の2026年エネルギー部門のデジタル化とAIに関するロードマップは、セクターのデジタルトランジションを支援するためのサイバーセキュリティとレジリエンスを求めています。ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性産業は、ITシステムが運用技術およびグリッドインフラとより密接に接続する場所に機会があります。政府および公共行政、医療、製造、および小売もさまざまな形の継続性サポートを必要としています。これらのユーザーは、公共サービスの可用性、臨床継続性、産業プロセスの安全性、およびトランザクションの可用性を含む運用上の制約を考慮したリカバリーの取り決めを必要としています。
地域分析
イギリス:規制とソブリン・リカバリーが需要を支援
イギリスは2026年のヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場シェアの25.48%を占めました。金融サービス活動、データセンター容量、およびサイバーレジリエンス支出がそのポジションを支えています。TechUKは2025年にデータセンタープログラムを通じてイギリスのデータセンターセクターの継続的な進展を報告しました。提案されているサイバーセキュリティおよびレジリエンス法案は、データセンター事業者および重要サービスへの規制上の注目を加えています。RubrikとRackspace Technologyは2026年3月にUKソブリン・サイバー・リカバリー・クラウドを立ち上げ、ローカルデータ管理と自動化されたリカバリーを連携させました。
イタリア:インフラ拡大が新たなリカバリー要件を生み出す
イタリアは2032年にかけてCAGR 12.81%で拡大する見込みであり、対象地域の中で最高の成長率です。イタリア データセンター協会は、国内の設置容量が2028年までに1ギガワットを超え、2031年までに2ギガワットを超えると予測しました。この建設拡大により、サイトレジリエンス、バックアップ容量、リカバリーテスト、およびサプライヤーの準備態勢の必要性が高まっています。ロンバルディア州は2026年6月にデータセンター開発を規制する法律を承認し、計画されたプロジェクトのフレームワークを改善しました。
ドイツ、フランス、オランダ、アイルランド、スペイン、およびその他のヨーロッパ市場:容量パターンがローカル需要を形成
ドイツのエンタープライズ基盤とクラウドインフラは、主要なリカバリーサービスの場所となっています。Oracleは2025年にドイツのAIおよびクラウドインフラへの2.00 ビリオン 米ドルの投資を発表しました。[3] BaFinの2026年のICTアウトソーシングに関する取り組みは、ドイツのユーザーにとっての集中とソブリンティの重要性を強調しています。フランス、オランダ、およびアイルランドは、容量と電力の制約にもかかわらず、重要なクラウドおよび接続性の場所であり続けています。スペイン、ポーランド、ポルトガル、ベルギー、および北欧諸国は、制約を受けたコアハブの代替を求める投資を引き付けることができます。
競争環境
市場集中度
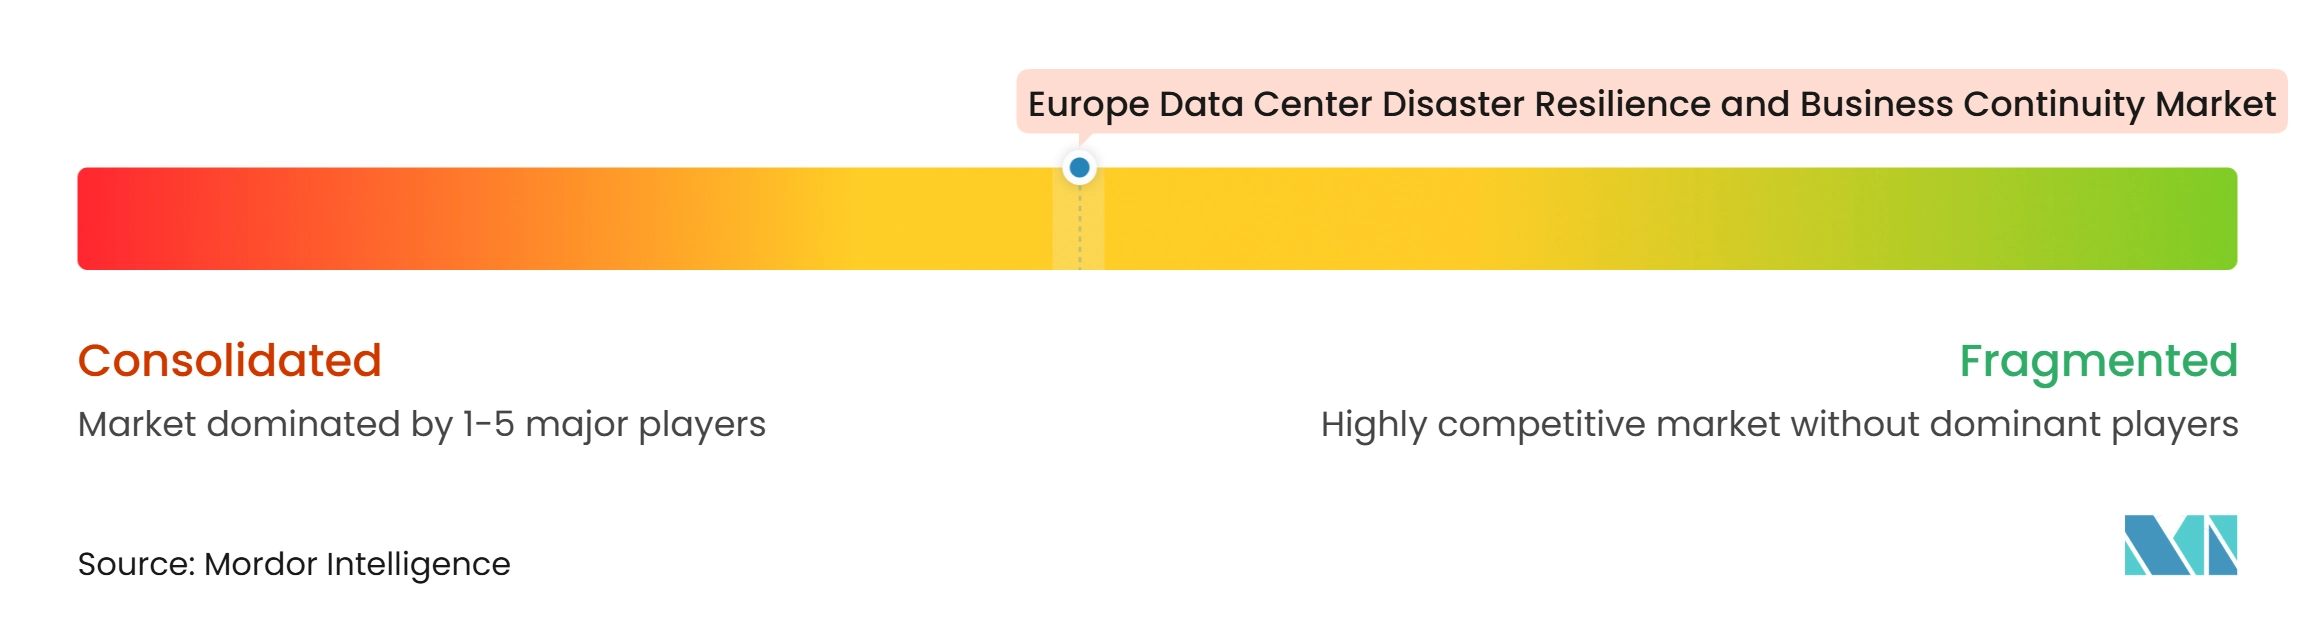
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、プラットフォーム層が適度に統合されており、サービス層はより断片化しています。Commvault、Rubrik、Microsoft、およびIBMは大規模なエンタープライズ案件を競い合い、地域のマネージドサービスプロバイダーは近接性、ローカルサポート、および規制知識で競争しています。プラットフォームプロバイダーは、サイバーリカバリー、アイデンティティレジリエンス、脅威検出、およクラウドとオンプレミス環境のサポートを強調しています。Commvaultは2026年6月にMicrosoftとの複数年パートナーシップを締結し、そのAIおよびサイバーレジリエンスプラットフォームをMicrosoft Azureのネイティブ ISVサービスとして利用可能にしました。このパートナーシップにより、リカバリー能力が既存のAzure利用とより密接に連携されます。
Rubrikは2026年1月にSecurity Cloud Sovereignを発表し、データ、メタデータ、コントロールプレーン、および管理を顧客が指定した境界内に保持するよう設計された管理策を導入しました。続いて2026年7月には、EU公共部門および規制された顧客向けにAWSヨーロッパ・ソブリン・クラウドでの利用可能性を発表しました。これらの行動は、サイバーリカバリーとともに管轄区域の管理への需要に対応しています。Equinixは、重要なICTサードパーティプロバイダーとしての指定後、セキュリティ、可用性、継続性、サイバーセキュリティ、およびビジネス継続性計画に関連するコミットメントを概説しました。Databarracks、DARZ、Ekco Cloud Services、およびClaranetなどの地域プロバイダーはローカルな実装サポートが価値を持つ場所で競争できます。
中規模企業、エネルギーおよびユーティリティ組織、および国内リカバリーサービスを求める顧客は重要な機会領域です。ISO 22301およびBSI C5は、プロバイダーがビジネス継続性管理とクラウドセキュリティの慣行を実証するのに役立ちます。Rubrikのソブリン・クラウド展開は、BSI C5、DORA、およびNIS2の期待との整合性を引用しました。
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性産業リーダー
-
Acronis International GmbH
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
VMware, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場 このレポートでカバーされる企業
- Acronis International GmbH
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- VMware, Inc.
- 11:11 Systems, Inc.
- Cable & Wireless Communications Limited
- Proact IT Group AB
- M247 Ltd
- Ekco Cloud Services Limited
- Claranet Limited
- Daisy Corporate Services Trading Limited
- Databarracks Limited
- DARZ GmbH
- Node4 Limited
- GigaCloud Technology Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Dell Technologies Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- KDDI Corporation
- Global Switch Holdings Limited
- CyrusOne LLC
最近の産業開発事情 ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場
- 2026年10月:RubrikはSecurity Cloud Private(RSC-P)プラットフォームの機能強化をリリースし、FIPS 140-3準拠の暗号化キー管理を備えた完全なエアギャップ型インターネット不要の運用を導入しました。この機能は、データとメタデータがベンダーのクラウドインフラを通過してはならない政府および規制されたエンタープライズ展開向けに特別に設計されており、DORAおよびNIS2の下でのプラットフォームのコンプライアンス態勢を強化しています。
- 2026年9月:CrowdStrikeのセキュリティエージェントがCommvault、Rubrik、およびVAST Dataプラットフォーム全体で自動リカバリーアクションをトリガーするよう統合され、共同顧客がアクティブな脅威検出イベントから直接サイバーリカバリーワークフローを開始できるようになり、エンタープライズ環境における脅威の特定とリカバリー開始の間のギャップが縮小されました。
- 2026年7月:RubrikはAWSヨーロッパ・ソブリン・クラウドでのRubrik Security Cloudの利用可能性を発表し、銀行、ユーティリティ、医療、政府を含むEU公共部門機関および規制された産業に対して、ドイツのBSI C5カタグ、DORA、およびNIS2指令の下で認定されたソブリン・サイバーレジリエンスを提供し、すべてのデータがEU域内に留まります。
- 2026年6月:CommvaultはMicrosoftとの複数年戦略的パートナーシップを締結し、CommvaultのAIおよびサイバーレジリエンスプラットフォームがMicrosoft AzureのネイティブISVサービスとして組み込まれ、Azureの顧客が個別のインフラや手動統合なしにAzureクラウドプラットフォームから直接Commvaultのリカバリー能力への統合アクセスを提供します。
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場レポートの範囲
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場は、データセンター事業者および組織が重要なIT業務を維持し、データを保護し、破壊的なイベント時にインフラとビジネスプロセスを復元するのを支援するために設計されソリューションとサービスで構成されています。
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性レポートは、コンポーネント(ソフトウェアおよびプラットフォーム、ならびにサービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、データセンタータイプ(クラウドサービスプロバイダー、コロケーション、エンタープライズおよびエッジ)、エンドユーザー産業(BFSI、ITおよびテレコム、政府および公共行政、医療およびライフサイエンス、製造、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、ならびに地域(イギリス、ドイツ、フランス、オランダ、アイルランド、スペイン、イタリア、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロン型ビジネスインパクト分析および依存関係マッピングソフトウェア | |
| スタンドアロン型継続性計画および文書化ソフトウェア | |
| スタンドアロン型危機対応およびインシデント調整ソフトウェア | |
| その他(スタンドアロン型レジリエンス演習およびテスト管ソフトウェアなど) | |
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス |
| 継続性および危機対応計画策定サービス | |
| ソフトウェア実装およびシステム統合サービス | |
| レジリエンステスト、シミュレーション、およびトレーニングサービス | |
| マネージド継続性プログラムサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| クラウドサービスプロバイダー |
| コロケーション |
| エンタープライズおよびエッジ |
| ITおよびテレコム |
| BFSI |
| 政府および公共行政 |
| 医療およびライフサイエンス |
| 製造 |
| 小売および電子商取引 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| イギリス |
| ドイツ |
| フランス |
| オランダ |
| アイルランド |
| スペイン |
| イタリア |
| その他のヨーロッパ |
| コンポーネント別 | ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロン型ビジネスインパクト分析および依存関係マッピングソフトウェア | ||
| スタンドアロン型継続性計画および文書化ソフトウェア | ||
| スタンドアロン型危機対応およびインシデント調整ソフトウェア | ||
| その他(スタンドアロン型レジリエンス演習およびテスト管ソフトウェアなど) | ||
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス | |
| 継続性および危機対応計画策定サービス | ||
| ソフトウェア実装およびシステム統合サービス | ||
| レジリエンステスト、シミュレーション、およびトレーニングサービス | ||
| マネージド継続性プログラムサービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーション | ||
| エンタープライズおよびエッジ | ||
| エンドユーザー産業別 | ITおよびテレコム | |
| BFSI | ||
| 政府および公共行政 | ||
| 医療およびライフサイエンス | ||
| 製造 | ||
| 小売および電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | イギリス | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ データセンター 災害レジリエンスおよびビジネス継続性市場の規模はどのくらいですか?
このセクターは2026年に1.39 ビリオン 米ドル、2027年に1.57 ビリオン 米ドル、2032年までに2.69 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 11.37%で成長します。これらの数値は、定義されたヨーロッパの範囲全体のレジリエンスおよびビジネス継続性支出をカバーしています。
なぜヨーロッパの組織はデータセンター 災害レジリエンスに投資しているのですか?
ランサムウェアリスク、規制上の監視、クラウドの複雑性、およびソブリン・リカバリー要件が、テスト済みリカバリー能力の必要性を高めています。購買担当者はまた、サプライヤーおよび重要なアプリケーションに対するより明確な説明責任を必要としています。
このセクターでどのコンポーネントが支出をリードしていますか?
サービスは2026年に59.97%の収益シェアを占め、2032年にかけてCAGR 11.77%で拡大する見込みです。マネージド継続性、テスト、シミュレーション、およびアドバイザリーサポートがこのポジションを牽引しています。
どの展開モデルが最も速く拡大すると予測されていますか?
ハイブリッド展開は、組織がクラウド、オンプレミス、およびソブリンインフラを組み合わせるにつれて、2032年にかけてCAGR 11.73%で拡大する見込みです。環境全体でより多くのリカバリーオプションを提供できます。
どのエンドユーザーグループが最も速く拡大すると予測されていますか?
エネルギーおよびユーティリティは、デジタル化と接続されたインフラ全体でのより強いレジリエンスニーズに支えられ、2032年にかけてCAGR 12.92%で拡大する見込みです。ITと運用技術の連携が計画ニーズを高めています。
どのヨーロッパの地域が最も速く拡大すると予測されていますか?
イタリアは、データセンターインフラへの投資が増加し、地域開発規則が明確になるにつれて、2032年にかけてCAGR 12.81%で拡大する見込みです。リカバリーサービスは新しい容量とともに発展する必要があります。