
Tamaño y Participación del Mercado Europeo de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
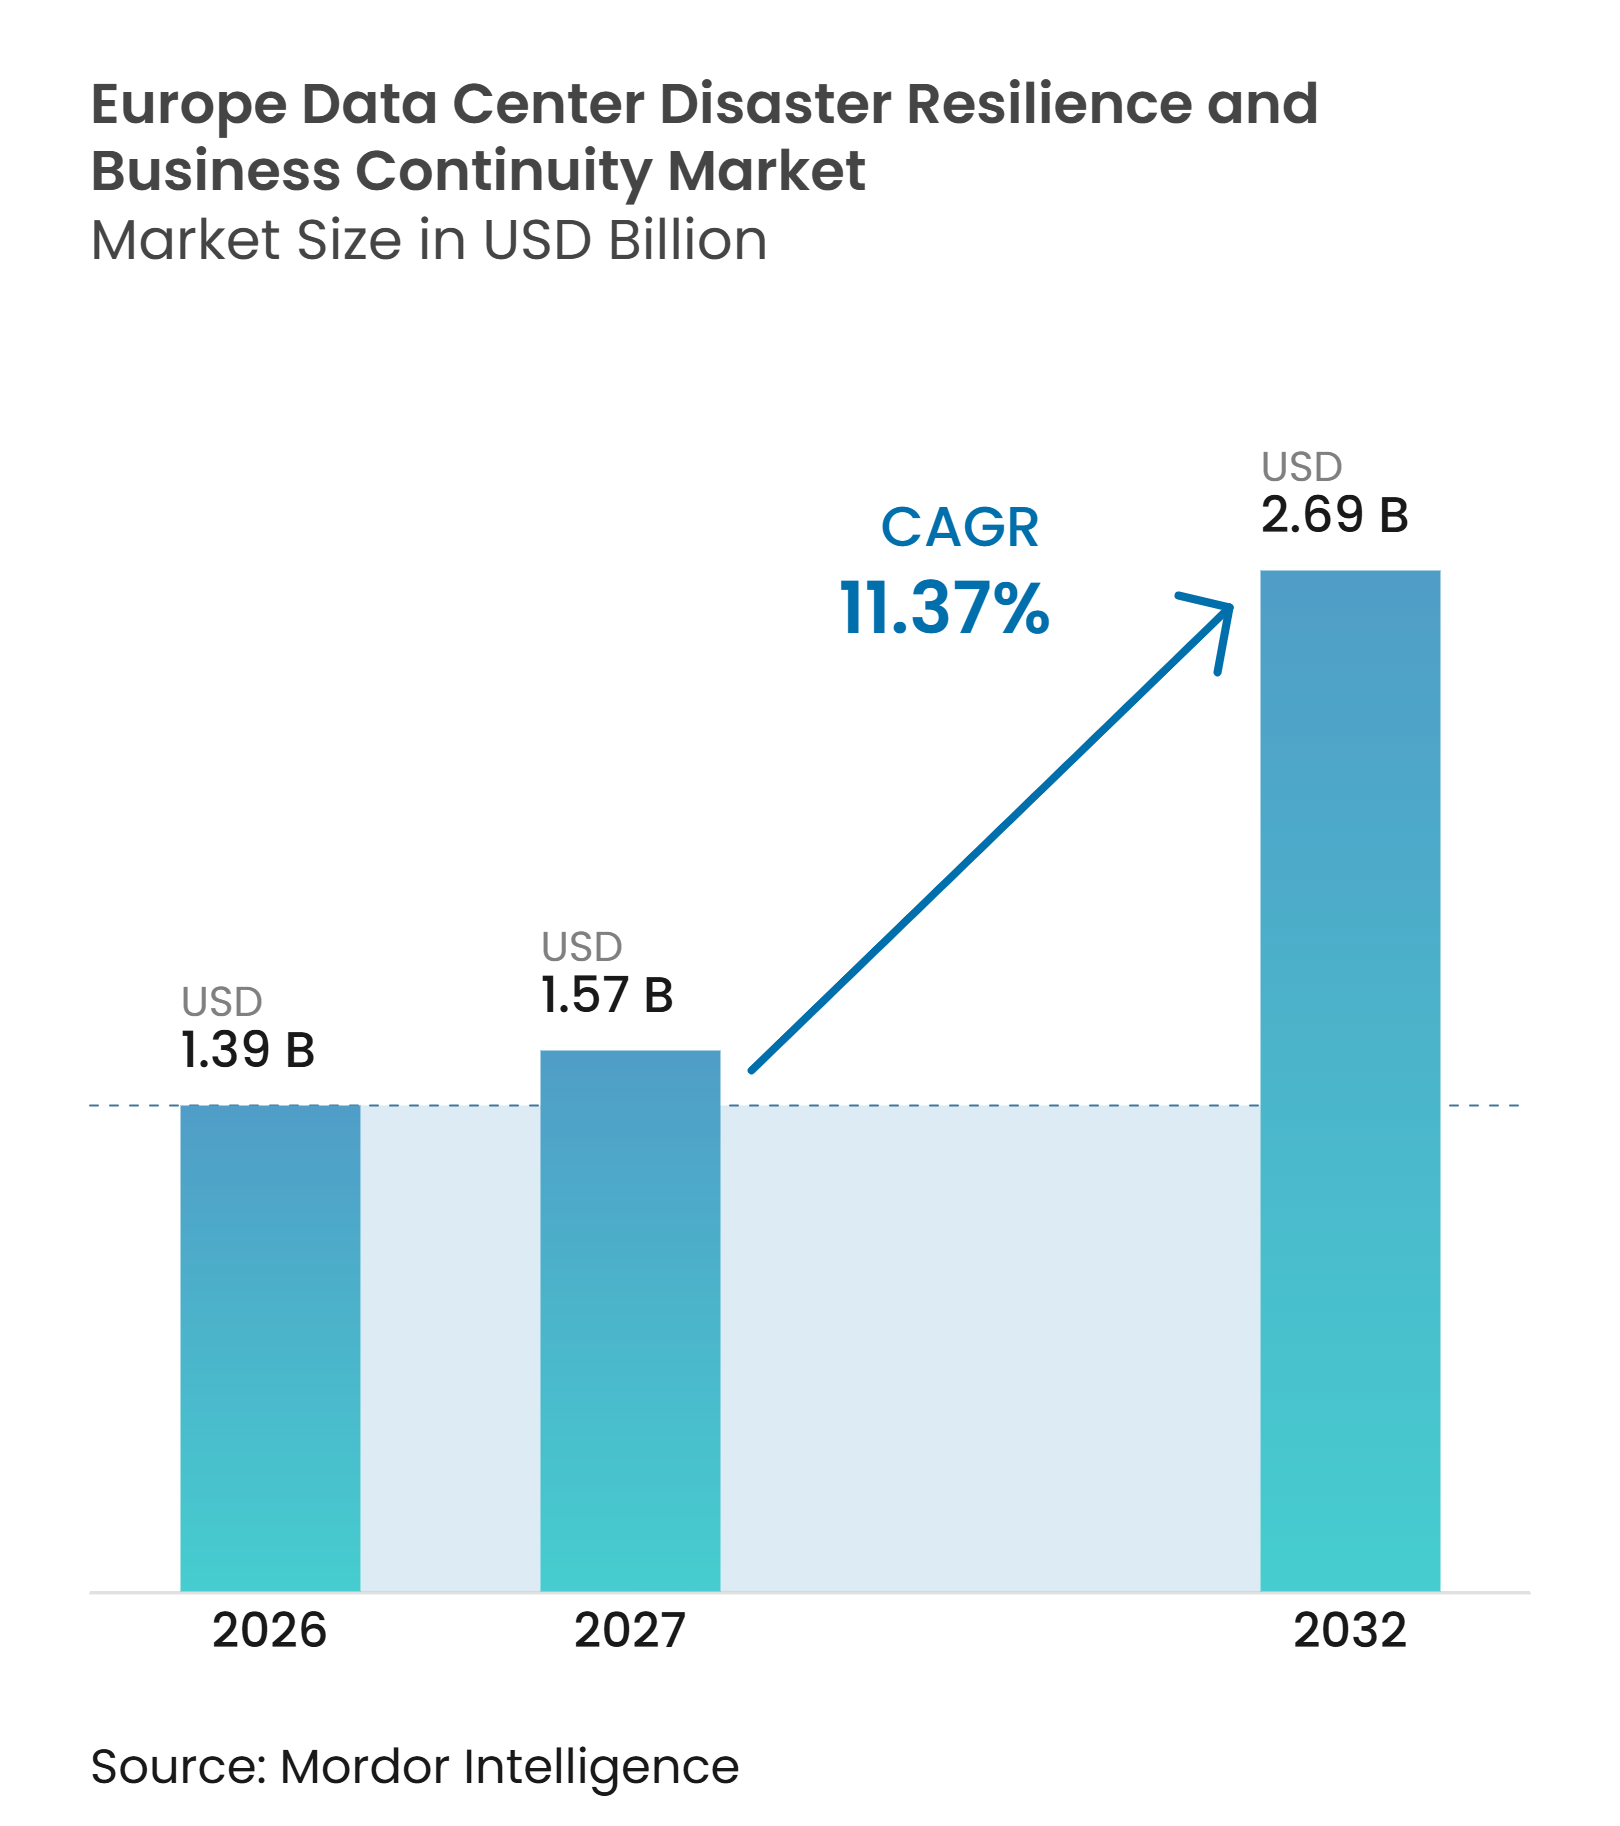
| Tamaño del mercado en el año base (2026) | 1.39 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.37 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos sea de 1,39 mil millones de USD en 2026, 1,57 mil millones de USD en 2027, y alcance los 2,69 mil millones de USD para 2032, creciendo a una CAGR del 11,37% de 2027 a 2032. Los requisitos regulatorios, los incidentes cibernéticos y el uso más amplio de sistemas híbridos y multinube están haciendo que el tiempo de inactividad sea más costoso para las organizaciones europeas. Los compradores están otorgando mayor valor a los procesos de recuperación probados, los servicios de continuidad gestionados y las herramientas de recuperación que funcionan en varios entornos. El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos también está siendo moldeado por los requisitos de soberanía de datos, particularmente entre las instituciones financieras, los organismos públicos y los operadores de infraestructura crítica. La competencia está evolucionando más allá de la capacidad de respaldo hacia la recuperación verificada, los entornos de sala limpia y la evidencia documentada de que los planes de recuperación pueden operar bajo presión. Esto favorece a los proveedores y prestadores de servicios que pueden combinar capacidades técnicas de recuperación con soporte práctico para pruebas, gobernanza y supervisión de proveedores.
Conclusiones Clave del Informe
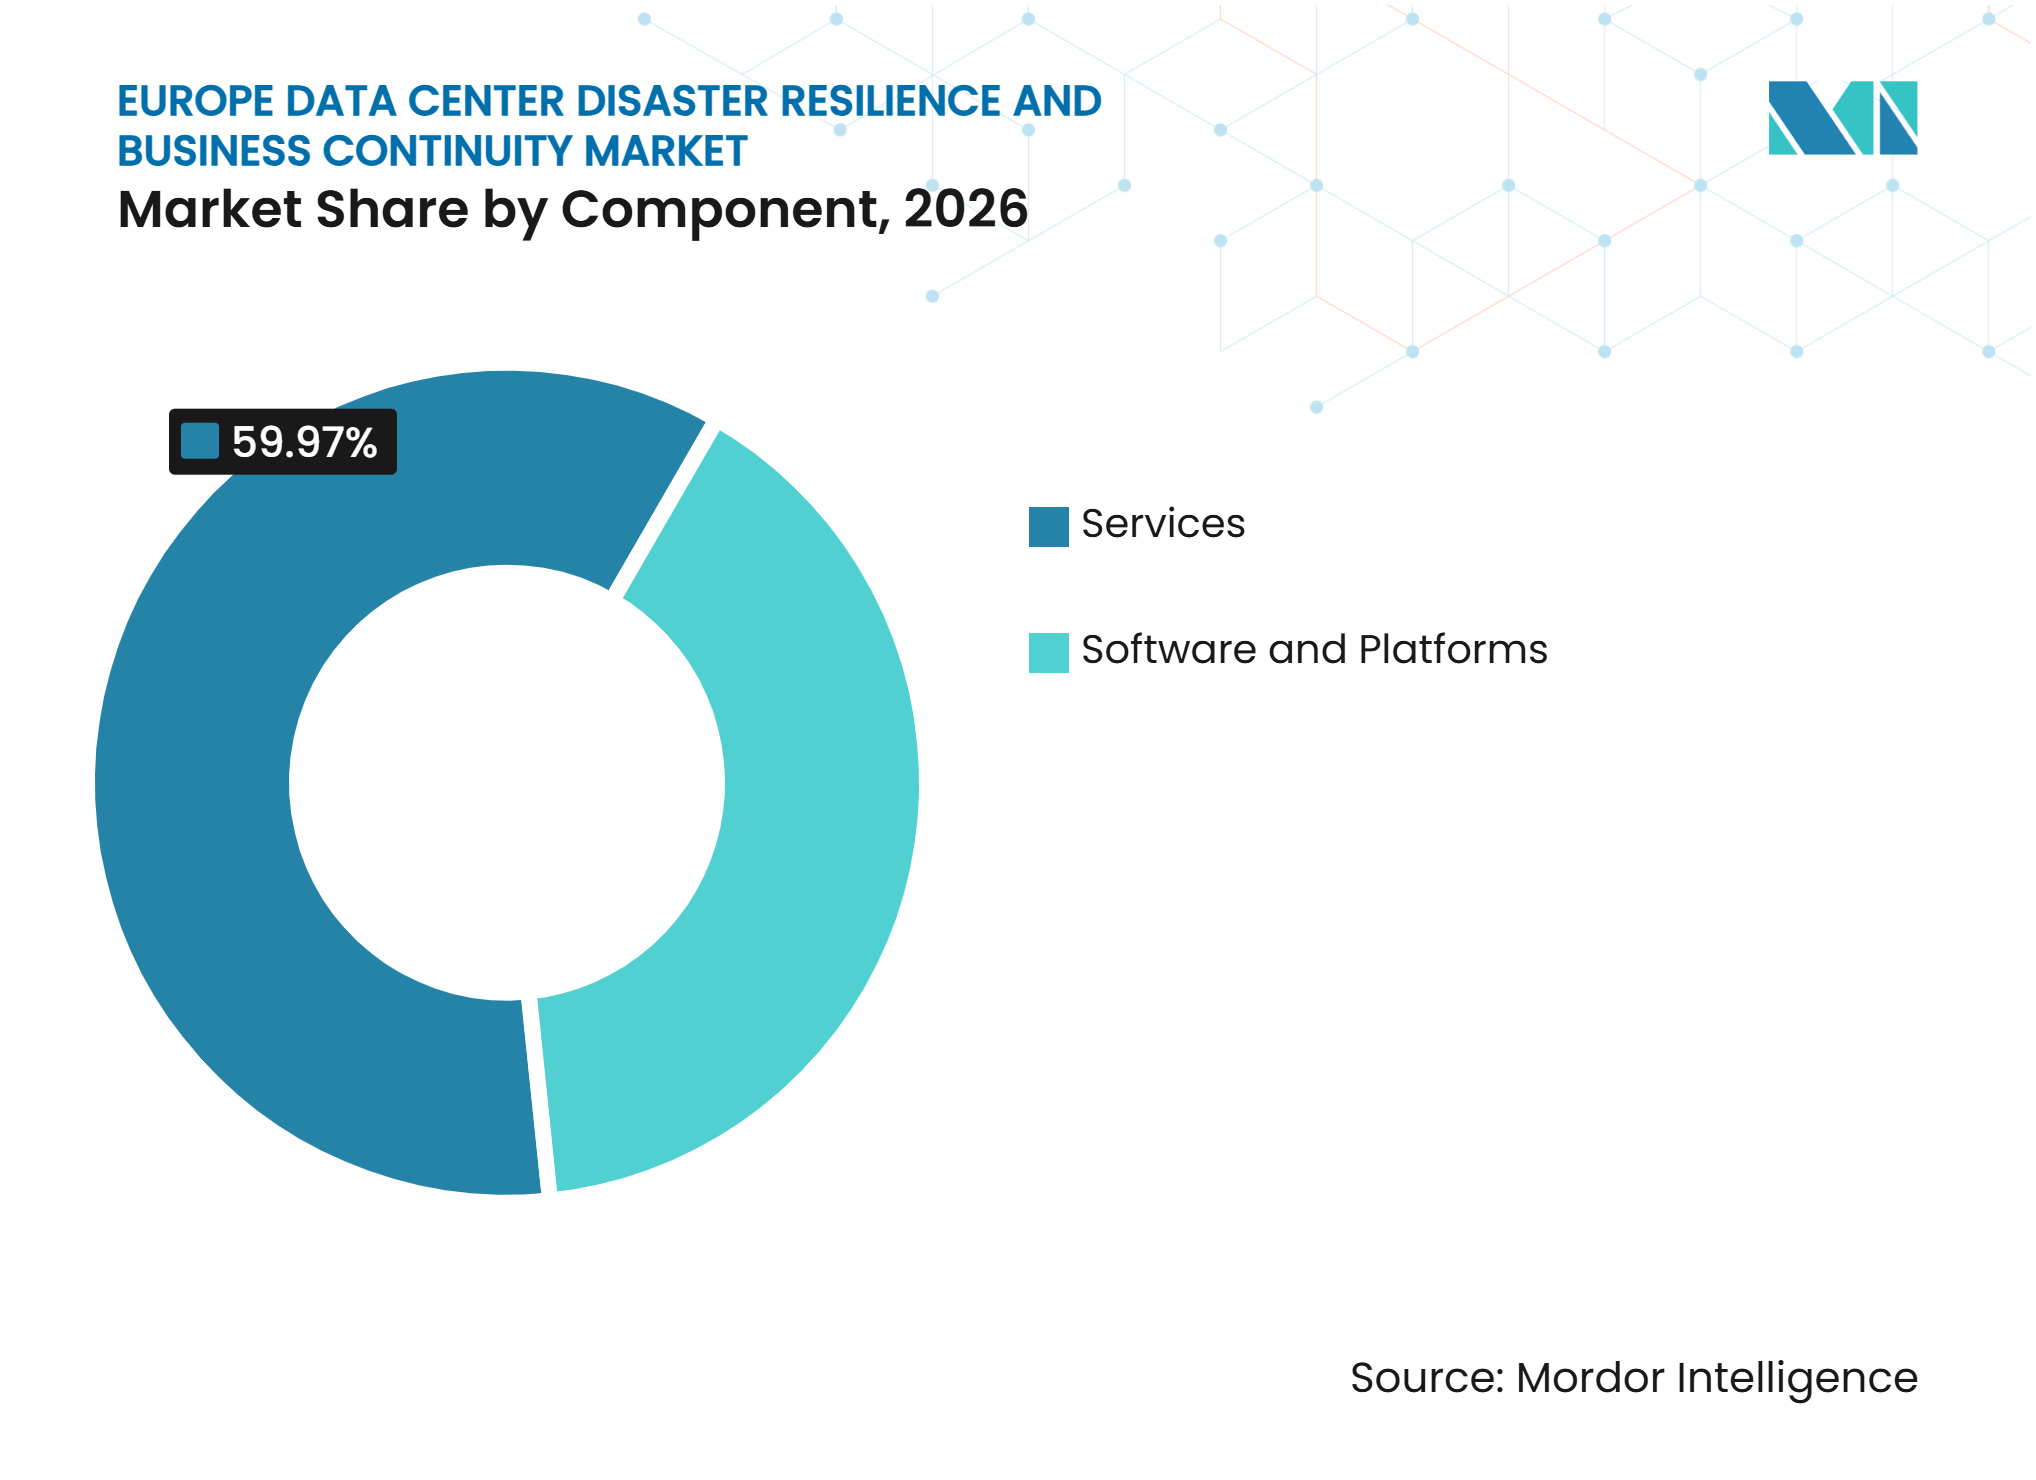
- Por componente, los servicios representaron el 59,97% de la participación del mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026 y se proyecta que se expandan a una CAGR del 11,77% hasta 2032.
- Por modo de implementación, la nube representó el 49,66% de la participación de ingresos en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 11,73% hasta 2032.
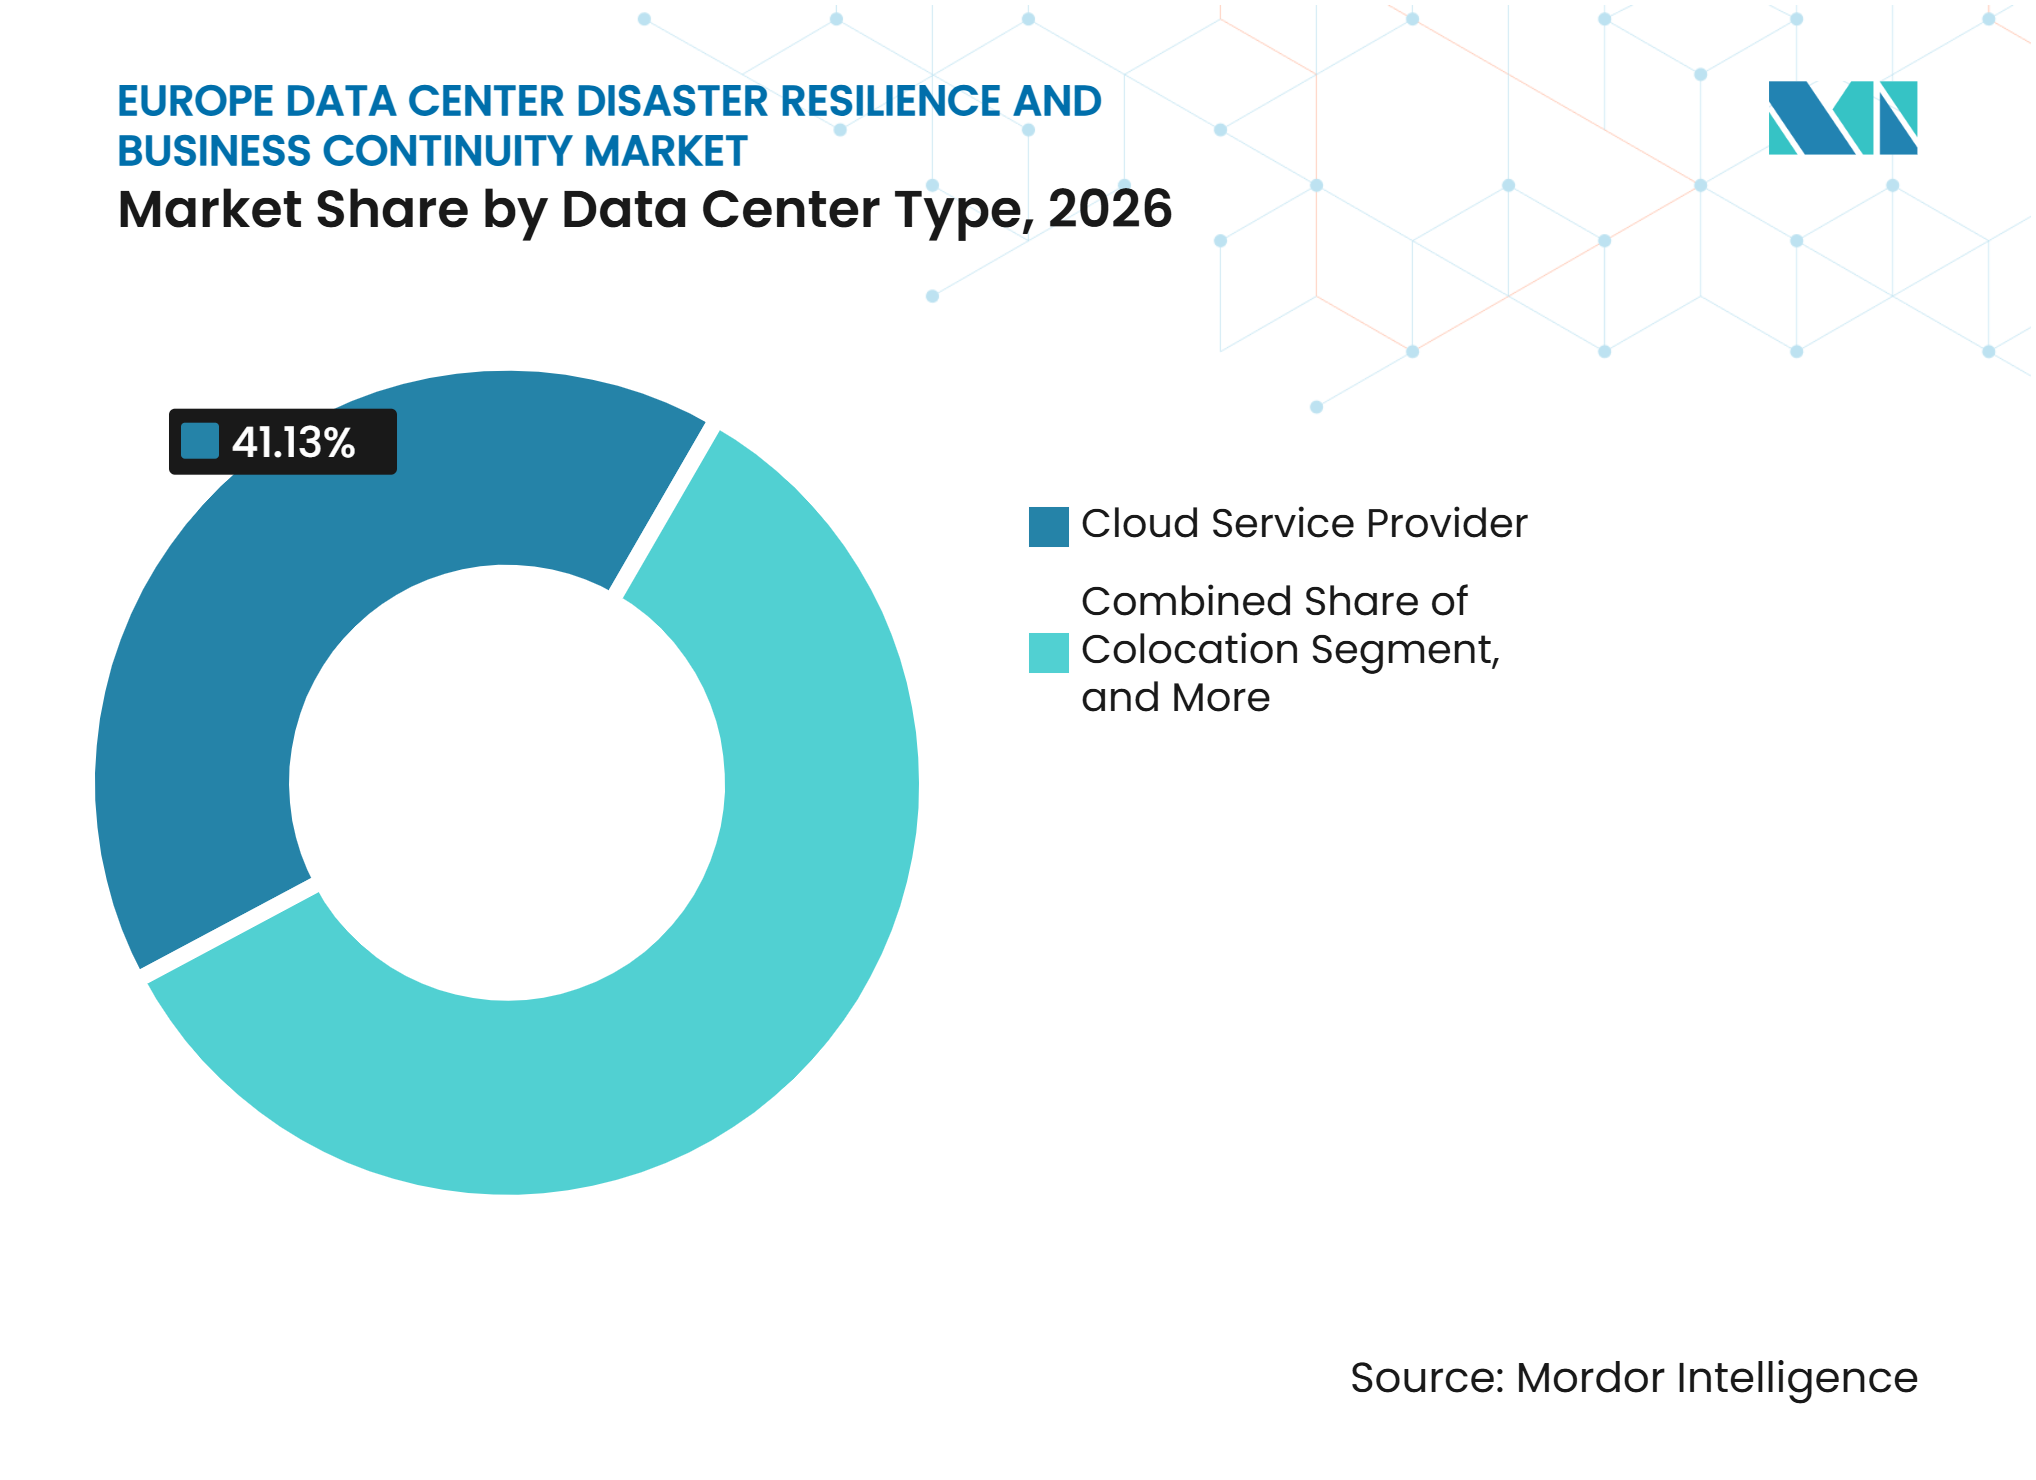
- Por tipo de centro de datos, las instalaciones de proveedores de servicios en la nube representaron el 41,13% de los ingresos en 2026, mientras que se proyecta que las implementaciones empresariales y de borde se expandan a una CAGR del 11,96% hasta 2032.
- Por industria de usuario final, BFSI representó el 24,12% de la participación de ingresos en 2026, mientras que se proyecta que energía y servicios públicos se expanda a una CAGR del 12,92% hasta 2032 en el mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos.
- Por geografía, el Reino Unido representó el 25,48% de la participación de ingresos en 2026, mientras que se proyecta que Italia se expanda a una CAGR del 12,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Exposición al Ransomware y las Ciberperturbaciones | +2.5% | Global, concentrado en el Reino Unido, Alemania, Francia, Italia y España | Corto plazo (≤ 2 años) |
| Requisitos Más Estrictos de Resiliencia Operativa Digital e Infraestructura Crítica | +2.1% | A nivel de la UE, con adopción temprana en centros BFSI que incluyen Fráncfort, Ámsterdam, París, Londres y Dublín | Corto plazo (≤ 2 años) |
| Expansión de Cargas de Trabajo Híbridas y Multinube | +1.8% | América del Norte y Europa, con extensión al sur de Europa | Mediano plazo (2-4 años) |
| Demanda de Recuperación Soberana y en la Región | +1.6% | Alemania, Francia, los Países Bajos y el Reino Unido | Mediano plazo (2-4 años) |
| Crecimiento de la Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial | +1.4% | Mercados centrales FLAP-D, con expansión a Italia, España, Polonia y los países nórdicos | Largo plazo (≥ 4 años) |
| Orquestación Automatizada de Recuperación y Validación Continua de Capacidad de Recuperación | +1.1% | Global, con impulso regulatorio en la UE y el Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Exposición al Ransomware y las Ciberperturbaciones
El ransomware está aumentando la necesidad de planes de recuperación que puedan restaurar sistemas tras un ataque sin reintroducir datos comprometidos. ENISA identificó la implementación de ransomware en el 40% de los eventos cibernéticos que analizó en la UE durante 2025, lo que demuestra que la amenaza sigue siendo central en la planificación de la resiliencia operativa.[1] El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos se beneficia cuando las organizaciones tratan la recuperación como un requisito empresarial en lugar de una tarea de TI. Los programas de recuperación ahora deben cubrir proveedores, aplicaciones alojadas, servicios en la nube y sistemas internos, porque una perturbación puede propagarse a través de organizaciones interconectadas. Este requisito respalda el gasto en copias de seguridad inmutables, pruebas de recuperación, mapeo de dependencias y acuerdos de respuesta gestionados. También favorece a los proveedores que pueden demostrar la recuperación en un entorno controlado antes de que un cliente reanude las operaciones normales.
Requisitos Más Estrictos de Resiliencia Operativa Digital e Infraestructura Crítica
DORA ha fortalecido el vínculo entre la resiliencia tecnológica y la supervisión del sector financiero en toda la UE. Las Autoridades Europeas de Supervisión designaron a 19 proveedores terceros críticos de TIC en noviembre de 2025, incluidos Equinix, Interxion, IBM, NTT DATA, Microsoft y Amazon Web Services EMEA. La designación aumenta la necesidad de que los proveedores y sus clientes financieros mantengan evidencia de continuidad del servicio, controles y preparación para la recuperación. El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos se beneficia, por tanto, de pruebas recurrentes, documentación, revisiones de contratos y trabajos de supervisión de terceros. Equinix ha declarado que su designación le exige cumplir con las expectativas relacionadas con la seguridad física, la disponibilidad, la continuidad, la ciberseguridad y la planificación de la continuidad del negocio. La misma dirección regulatoria también aumenta la demanda entre las organizaciones que dependen de proveedores designados pero que deben mantener la responsabilidad de su propia resiliencia operativa.
Expansión de Cargas de Trabajo Híbridas y Multinube
Los sistemas híbridos y multinube amplían el número de ubicaciones, proveedores e interfaces que deben incluirse en un diseño de recuperación. UpCloud informó que el 42% de las organizaciones europeas y estadounidenses utilizaron un enfoque híbrido que combinaba proveedores de servicios en la nube europeos y estadounidenses en 2026. Un plan de recuperación debe coordinar aplicaciones y datos en plataformas en la nube, servicios SaaS, sistemas locales y entornos de borde, en lugar de restaurar un único sitio. El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos está respondiendo con servicios que evalúan dependencias y validan procedimientos de conmutación por error en estos entornos. Commvault introdujo Cloud Unity en noviembre de 2025 para reunir la seguridad de datos, la recuperación cibernética y la resiliencia de identidades en entornos de nube, SaaS, locales e híbridos. Este enfoque ayuda a los clientes a reducir las brechas operativas que pueden surgir cuando equipos separados gestionan herramientas de recuperación independientes.
Demanda de Recuperación Soberana y en la Región
Las organizaciones en sectores regulados buscan cada vez más sistemas de recuperación que mantengan los datos, los metadatos y los controles operativos dentro de jurisdicciones definidas. AWS puso a disposición Elastic Disaster Recovery en la Nube Soberana Europea de AWS en abril de 2026, ofreciendo opciones de recuperación en la región para clientes elegibles. Rubrik puso a disposición su Security Cloud en ese entorno en julio de 2026 y declaró que cumple con el catálogo BSI C5 de Alemania, DORA y los requisitos de NIS2. El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos está respaldado por la necesidad de combinar el control jurisdiccional con una recuperación rápida. Los servicios de recuperación soberana son especialmente relevantes cuando las cargas de trabajo del sector público, financiero, sanitario o de infraestructura crítica no pueden restaurarse a través de un modelo transfronterizo sin restricciones. Este requisito también está alentando a los proveedores de servicios a ofrecer entornos de recuperación localizados en lugar de depender únicamente de regiones de nube centralizadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo y Escasez de Energía Resiliente y Capacidad de Red Eléctrica | -1.2% | Centros FLAP-D que incluyen Fráncfort, Londres, Ámsterdam, París y Dublín, con extensión a mercados nacionales | Largo plazo (≥ 4 años) |
| Regulación Nacional Fragmentada y Complejidad del Cumplimiento Transfronterizo | -0.9% | A nivel de la UE, con presión aguda en operaciones financieras y sanitarias transfronterizas | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Resiliencia y Pruebas de Recuperación | -0.8% | El Reino Unido, Alemania, los Países Bajos, Francia e Irlanda | Mediano plazo (2-4 años) |
| Dependencia de Recuperación en Proveedores Concentrados de Nube, Conectividad y Tecnología | -0.7% | Global, concentrado en mercados financieros y del sector público de la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Escasez de Energía Resiliente y Capacidad de Red Eléctrica
Las restricciones de la red eléctrica pueden retrasar tanto la capacidad de producción como los sitios secundarios necesarios para la recuperación ante desastres. La Agencia Internacional de Energía informó que los tiempos de espera para la conexión en los principales centros de datos europeos pueden oscilar entre 7 y 10 años.[2] Este problema afecta a la planificación de la recuperación porque las instalaciones de producción y recuperación a menudo compiten por las mismas conexiones eléctricas. ENTSO-E también ha señalado que los centros de datos pueden afectar el funcionamiento del sistema eléctrico porque los grandes sistemas de alimentación ininterrumpida pueden desconectar cargas sustanciales durante perturbaciones. El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos enfrenta mayores costos de proyecto y plazos de implementación más largos cuando no se puede asegurar energía resiliente. Estas restricciones hacen que la selección de sitios, la diversidad de energía y la coordinación con las empresas de servicios públicos sean partes más importantes de la planificación de la continuidad.
Regulación Nacional Fragmentada y Complejidad del Cumplimiento Transfronterizo
Las organizaciones que operan en toda Europa deben alinear sus prácticas de resiliencia con varias expectativas legales y de supervisión. BaFin ha identificado riesgos vinculados a la concentración de la externalización de TIC entre proveedores con sede fuera de la UE, incluidas preocupaciones sobre seguridad, cumplimiento de DORA y posible acceso gubernamental a los datos. Esto genera trabajo adicional para las empresas que deben confirmar dónde se encuentran los sistemas, los datos, los subcontratistas y los controles de recuperación. El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos puede verse ralentizado cuando los diseños de servicios requieren tratamiento legal y técnico separado para múltiples jurisdicciones. La carga es particularmente significativa para las organizaciones medianas que carecen de grandes equipos internos para la ingeniería de resiliencia, la supervisión de proveedores y el seguimiento regulatorio. Los proveedores que pueden documentar claramente los límites de cumplimiento están mejor posicionados para reducir esta complejidad para los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Lideran la Demanda de Soporte Continuo de ResilienciaLos servicios representaron el 59,97% de la participación del mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026 y se proyecta que se expandan a una CAGR del 11,77% hasta 2032. Las organizaciones están adquiriendo soporte para resultados de recuperación, incluidos tiempos de restauración más cortos, pruebas documentadas y procesos de crisis preparados. Los programas de continuidad gestionados, las pruebas de resiliencia, las simulaciones y la formación de empleados están recibiendo atención porque abordan el trabajo recurrente necesario para mantener los planes utilizables. La demanda de servicios del mercado también refleja que muchas organizaciones carecen de especialistas internos para diseñar, probar y mantener acuerdos de recuperación en múltiples entornos. Los contratos de servicio también pueden ayudar a los clientes a programar revisiones periódicas a medida que cambian las aplicaciones, los proveedores y las obligaciones de cumplimiento.
La supervisión relacionada con DORA ha aumentado la importancia de la evidencia formal de resiliencia en el sector financiero. La Guía de Supervisión DORA de EIOPA, publicada en julio de 2025, establece los procesos de supervisión para los proveedores terceros críticos de TIC. El análisis de impacto empresarial y las evaluaciones de resiliencia ayudan a las organizaciones a identificar qué sistemas deben restaurarse primero y qué dependencias externas pueden retrasar la recuperación. Cognizant y Rubrik introdujeron Resiliencia Empresarial como Servicio en octubre de 2025, combinando la plataforma de Rubrik con un modelo de entrega basado en suscripción para la recuperación cibernética empresarial. El software y las plataformas siguen siendo importantes porque centralizan la planificación, la coordinación de respuestas, la documentación y la gestión de la recuperación, pero los clientes a menudo necesitan soporte de servicio para convertir esas herramientas en prácticas operativas repetibles.


Por Modo de Implementación:
Los Sistemas Híbridos Amplían el Límite de RecuperaciónLa implementación en la nube representó el 49,66% de los ingresos en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 11,73% hasta 2032. La gran posición de la nube refleja el uso generalizado de infraestructura alojada, pero ese uso no elimina la necesidad de planificación de la recuperación. En cambio, requiere que los clientes comprendan cómo interactúan los datos, las identidades, las aplicaciones y los controles de los proveedores en diferentes entornos. Los diseños híbridos abordan este requisito combinando recursos en la nube con sistemas locales, sitios de colocación o instalaciones soberanas. El modelo también puede ofrecer a las organizaciones más opciones cuando un servicio, una ubicación o una ruta de red deja de estar disponible.
El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos está siendo moldeado por organizaciones que buscan limitar la exposición a un único proveedor o ubicación. Los hallazgos de UpCloud de 2026 sobre el uso híbrido muestran que muchas organizaciones ya combinan proveedores europeos y estadounidenses. El lanzamiento de Cloud Unity de Commvault muestra cómo los proveedores están adaptando sus productos para respaldar la recuperación en entornos de nube, SaaS, locales e híbridos. Los modelos híbridos pueden combinar copias soberanas que respaldan la recuperación operativa con otros acuerdos de almacenamiento para la retención a largo plazo. Esta configuración hace que la coordinación, las pruebas y la visibilidad sean requisitos centrales, en lugar de características opcionales añadidas después de la implementación.
Por Tipo de Centro de Datos:
Los Sistemas Empresariales y de Borde Amplían los Requisitos de RecuperaciónLas instalaciones de proveedores de servicios en la nube representaron el 41,13% de los ingresos en 2026, mientras que se proyecta que las implementaciones empresariales y de borde se expandan a una CAGR del 11,96% hasta 2032. La posición de las instalaciones de proveedores de servicios en la nube refleja la concentración de cargas de trabajo empresariales en grandes entornos alojados. Por lo tanto, se necesita cobertura de recuperación para las aplicaciones y los datos ubicados en infraestructura de hiperescala, así como las conexiones que vinculan esos recursos con los sistemas de los clientes. Los sistemas empresariales y de borde están ampliando el número de ubicaciones más pequeñas que deben incluirse en los planes de continuidad. Su importancia operativa significa que los fallos locales aún pueden afectar a un servicio o proceso de producción más amplio.
En julio de 2025, Oracle anunció una inversión de 2,00 mil millones de USD durante 5 años en infraestructura de inteligencia artificial y nube en Alemania. A medida que la infraestructura se vuelve más distribuida, la planificación de la recuperación debe tener en cuenta los sistemas locales utilizados en entornos industriales, minoristas, sanitarios y otros entornos operativos. La Asociación Europea de Centros de Datos espera 176.000 millones de EUR en inversión acumulada en centros de datos de 2026 a 2031, lo que respalda la actividad continua en instalaciones de colocación y relacionadas. Los proveedores de colocación pueden diferenciarse a través de la redundancia de energía, la conectividad diversa, la seguridad física y las medidas de continuidad documentadas. El Uptime Institute informó en 2026 que 1 de cada 10 interrupciones fue grave o severa, lo que refuerza el valor de los planes de recuperación que se prueban en condiciones realistas.


Por Industria de Usuario Final:
BFSI Lidera Mientras Energía y Servicios Públicos AceleranBFSI representó el 24,12% de la participación de ingresos en 2026, mientras que se proyecta que energía y servicios públicos se expanda a una CAGR del 12,92% hasta 2032. Las organizaciones financieras enfrentan presión directa para demostrar que los servicios esenciales de TIC pueden resistir y recuperarse de las perturbaciones. La designación de proveedores críticos de TIC por parte de las Autoridades Europeas de Supervisión ha reforzado la atención prestada a la continuidad operativa en toda la cadena de suministro financiero. Esto favorece a los servicios y plataformas que pueden registrar pruebas, evidencia de controles, procedimientos de incidentes y dependencias de proveedores. También aumenta el valor de los proveedores que pueden explicar claramente las responsabilidades de recuperación tanto a los líderes empresariales como tecnológicos.
Las organizaciones de energía y servicios públicos están ampliando su uso de sistemas digitales en generación, redes y operaciones con clientes. La hoja de ruta del Consejo de la Unión Europea de 2026 sobre digitalización e inteligencia artificial en el sector energético exige ciberseguridad y resiliencia para apoyar la transición digital del sector. La industria europea de resiliencia ante desastres y continuidad del negocio en centros de datos tiene oportunidades donde los sistemas de TI se conectan más estrechamente con la tecnología operativa y la infraestructura de red eléctrica. El gobierno y la administración pública, la sanidad, la fabricación y el comercio minorista también requieren diferentes formas de soporte de continuidad. Estos usuarios necesitan acuerdos de recuperación que tengan en cuenta sus restricciones operativas, incluida la disponibilidad de servicios públicos, la continuidad clínica, la seguridad de los procesos industriales y la disponibilidad de transacciones.
Análisis Geográfico
Reino Unido: La Regulación y la Recuperación Soberana Respaldan la Demanda
El Reino Unido representó el 25,48% de la participación del mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026. La actividad de servicios financieros, la capacidad de centros de datos y el gasto en resiliencia cibernética respaldan su posición. TechUK informó de un progreso continuo en el sector de centros de datos del Reino Unido a través de su Programa de Centros de Datos en 2025. El proyecto de Ley de Ciberseguridad y Resiliencia añade atención regulatoria a los operadores de centros de datos y servicios esenciales. Rubrik y Rackspace Technology lanzaron la Nube de Recuperación Cibernética Soberana del Reino Unido en marzo de 2026, vinculando el control local de datos con la recuperación automatizada.
Italia: La Expansión de la Infraestructura Crea Nuevos Requisitos de Recuperación
Se proyecta que Italia se expanda a una CAGR del 12,81% hasta 2032, la tasa más alta entre las geografías cubiertas. La Asociación Italiana de Centros de Datos proyectó que la capacidad instalada nacional superaría 1 gigavatio para 2028 y 2 gigavatios para 2031. Esta expansión aumenta la necesidad de resiliencia del sitio, capacidad de respaldo, pruebas de recuperación y preparación de proveedores. Lombardía aprobó una ley en junio de 2026 para regular el desarrollo de centros de datos, mejorando el marco para los proyectos planificados.
Alemania, Francia, los Países Bajos, Irlanda, España y Otros Mercados Europeos: Los Patrones de Capacidad Moldean la Demanda Local
La base empresarial y la infraestructura en la nube de Alemania la convierten en una importante ubicación de servicios de recuperación. Oracle anunció una inversión de 2,00 mil millones de USD en infraestructura de inteligencia artificial y nube en Alemania en 2025.[3] El trabajo de BaFin de 2026 sobre la externalización de TIC destaca la importancia de la concentración y la soberanía para los usuarios alemanes. Francia, los Países Bajos e Irlanda siguen siendo importantes ubicaciones de nube y conectividad a pesar de las restricciones de capacidad y energía. España, Polonia, Portugal, Bélgica y los países nórdicos pueden atraer inversiones que buscan alternativas a los centros principales con restricciones.
Panorama Competitivo
Concentración del Mercado
El mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos tiene una capa de plataformas moderadamente consolidada y una capa de servicios más fragmentada. Commvault, Rubrik, Microsoft e IBM compiten por los mandatos empresariales más grandes, mientras que los proveedores de servicios gestionados regionales compiten en proximidad, soporte local y conocimiento regulatorio. Los proveedores de plataformas están enfatizando la recuperación cibernética, la resiliencia de identidades, la detección de amenazas y el soporte para entornos de nube y locales. Commvault firmó una asociación plurianual con Microsoft en junio de 2026 para poner a disposición su plataforma de inteligencia artificial y resiliencia cibernética como un servicio ISV nativo en Microsoft Azure. La asociación vincula más estrechamente las capacidades de recuperación con el uso existente de Azure.
Rubrik anunció Security Cloud Sovereign en enero de 2026 con controles diseñados para mantener los datos, los metadatos, el plano de control y la gestión dentro de los límites designados por el cliente. Lo siguió en julio de 2026 con disponibilidad en la Nube Soberana Europea de AWS para clientes del sector público de la UE y sectores regulados. Estas acciones abordan la demanda de control jurisdiccional junto con la recuperación cibernética. Equinix ha esbozado compromisos relacionados con la seguridad, la disponibilidad, la continuidad, la ciberseguridad y la planificación de la continuidad del negocio tras su designación como proveedor tercero crítico de TIC. Los proveedores regionales como Databarracks, DARZ, Ekco Cloud Services y Claranet pueden competir donde el soporte de implementación local es valioso.
Las empresas medianas, las organizaciones de energía y servicios públicos y los clientes que buscan servicios de recuperación en el país son áreas de oportunidad importantes. ISO 22301 y BSI C5 pueden ayudar a los proveedores a demostrar prácticas de gestión de la continuidad del negocio y seguridad en la nube. El despliegue de la nube soberana de Rubrik citó la alineación con las expectativas de BSI C5, DORA y NIS2.
Líderes de la Industria Europea de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
-
Acronis International GmbH
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
VMware, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos Empresas cubiertas en este informe
- Acronis International GmbH
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- VMware, Inc.
- 11:11 Systems, Inc.
- Cable & Wireless Communications Limited
- Proact IT Group AB
- M247 Ltd
- Ekco Cloud Services Limited
- Claranet Limited
- Daisy Corporate Services Trading Limited
- Databarracks Limited
- DARZ GmbH
- Node4 Limited
- GigaCloud Technology Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Dell Technologies Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- KDDI Corporation
- Global Switch Holdings Limited
- CyrusOne LLC
Desarrollos recientes de la industria en Mercado Europeo de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
- Octubre de 2026: Rubrik lanzó mejoras en su plataforma Security Cloud Private (RSC-P), introduciendo operación completamente aislada de la red (air-gapped) y sin conexión a internet con gestión de claves de cifrado conforme a FIPS 140-3, una capacidad diseñada específicamente para implementaciones gubernamentales y empresariales reguladas donde los datos y los metadatos no deben atravesar la infraestructura de nube del proveedor, reforzando la postura de cumplimiento de la plataforma bajo DORA y NIS2.
- Septiembre de 2026: Los agentes de seguridad de CrowdStrike se integraron para activar acciones de recuperación automatizadas en las plataformas de Commvault, Rubrik y VAST Data, lo que permite a los clientes conjuntos iniciar flujos de trabajo de recuperación cibernética directamente desde eventos activos de detección de amenazas, reduciendo la brecha entre la identificación de amenazas y el inicio de la recuperación en entornos empresariales.
- Julio de 2026: Rubrik anunció la disponibilidad de Rubrik Security Cloud en la Nube Soberana Europea de AWS, proporcionando a las agencias del sector público de la UE y a las industrias reguladas, incluidas la banca, los servicios públicos, la sanidad y el gobierno, resiliencia cibernética soberana certificada bajo el catálogo BSI C5 de Alemania, DORA y la Directiva NIS2, con todos los datos permaneciendo dentro de las fronteras de la UE.
- Junio de 2026: Commvault firmó una asociación estratégica plurianual con Microsoft, en virtud de la cual la plataforma de inteligencia artificial y resiliencia cibernética de Commvault se integrará como un servicio ISV nativo en Microsoft Azure, proporcionando a los clientes de Azure acceso unificado a las capacidades de recuperación de Commvault directamente desde la plataforma en la nube de Azure sin infraestructura separada ni integraciones manuales.
Alcance del Informe del Mercado Europeo de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
El Mercado Europeo de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos comprende las soluciones y servicios diseñados para ayudar a los operadores de centros de datos y a las organizaciones a mantener las operaciones críticas de TI, proteger los datos y restaurar la infraestructura y los procesos empresariales durante eventos disruptivos.
El Informe Europeo de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos está Segmentado por Componente (Software y Plataformas, y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tipo de Centro de Datos (Proveedor de Servicios en la Nube, Colocación, y Empresarial y de Borde), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Gobierno y Administración Pública, Sanidad y Ciencias de la Vida, Fabricación, Energía y Servicios Públicos, y Otras Industrias de Usuario Final), y Geografía (Reino Unido, Alemania, Francia, Países Bajos, Irlanda, España, Italia y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | |
| Software Independiente de Planificación de Continuidad y Documentación | |
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | |
| Otros (Software Independiente de Gestión de Ejercicios de Resiliencia y Pruebas, etc.) | |
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | |
| Servicios de Implementación de Software e Integración de Sistemas | |
| Servicios de Pruebas de Resiliencia, Simulación y Formación | |
| Servicios de Programas de Continuidad Gestionados |
| Nube |
| Local |
| Híbrido |
| Proveedor de Servicios en la Nube |
| Colocación |
| Empresarial y de Borde |
| TI y Telecomunicaciones |
| BFSI |
| Gobierno y Administración Pública |
| Sanidad y Ciencias de la Vida |
| Fabricación |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| Reino Unido |
| Alemania |
| Francia |
| Países Bajos |
| Irlanda |
| España |
| Italia |
| Resto de Europa |
| Por Componente | Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | ||
| Software Independiente de Planificación de Continuidad y Documentación | ||
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | ||
| Otros (Software Independiente de Gestión de Ejercicios de Resiliencia y Pruebas, etc.) | ||
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia | |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | ||
| Servicios de Implementación de Software e Integración de Sistemas | ||
| Servicios de Pruebas de Resiliencia, Simulación y Formación | ||
| Servicios de Programas de Continuidad Gestionados | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Centro de Datos | Proveedor de Servicios en la Nube | |
| Colocación | ||
| Empresarial y de Borde | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Gobierno y Administración Pública | ||
| Sanidad y Ciencias de la Vida | ||
| Fabricación | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de resiliencia ante desastres y continuidad del negocio en centros de datos?
Se proyecta que el sector alcance los 1,39 mil millones de USD en 2026, 1,57 mil millones de USD en 2027 y 2,69 mil millones de USD para 2032, con una CAGR del 11,37% durante 2027-2032. Estas cifras cubren el gasto en resiliencia y continuidad del negocio en el ámbito europeo definido.
¿Por qué las organizaciones europeas están invirtiendo en resiliencia ante desastres en centros de datos?
La exposición al ransomware, la supervisión regulatoria, la complejidad de la nube y los requisitos de recuperación soberana están aumentando la necesidad de capacidades de recuperación probadas. Los compradores también necesitan una responsabilidad más clara sobre los proveedores y las aplicaciones críticas.
¿Qué componente lidera el gasto en este sector?
Los servicios representaron el 59,97% de la participación de ingresos en 2026 y se proyecta que se expandan a una CAGR del 11,77% hasta 2032. La continuidad gestionada, las pruebas, la simulación y el soporte de asesoría impulsan esta posición.
¿Qué modelo de implementación se espera que se expanda más rápido?
Se proyecta que la implementación híbrida se expanda a una CAGR del 11,73% hasta 2032 a medida que las organizaciones combinan infraestructura en la nube, local y soberana. Puede proporcionar más opciones de recuperación en todos los entornos.
¿Qué grupo de usuarios finales se proyecta que se expanda más rápido?
Se proyecta que energía y servicios públicos se expanda a una CAGR del 12,92% hasta 2032, respaldado por la digitalización y mayores necesidades de resiliencia en toda la infraestructura conectada. Los vínculos entre TI y tecnología operativa están aumentando las necesidades de planificación.
¿Qué geografía europea se proyecta que se expanda más rápido?
Se proyecta que Italia se expanda a una CAGR del 12,81% hasta 2032 a medida que aumenta la inversión en infraestructura de centros de datos y las normas de desarrollo regional se vuelven más claras. Los servicios de recuperación deben desarrollarse junto con la nueva capacidad.