
Taille et part du marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
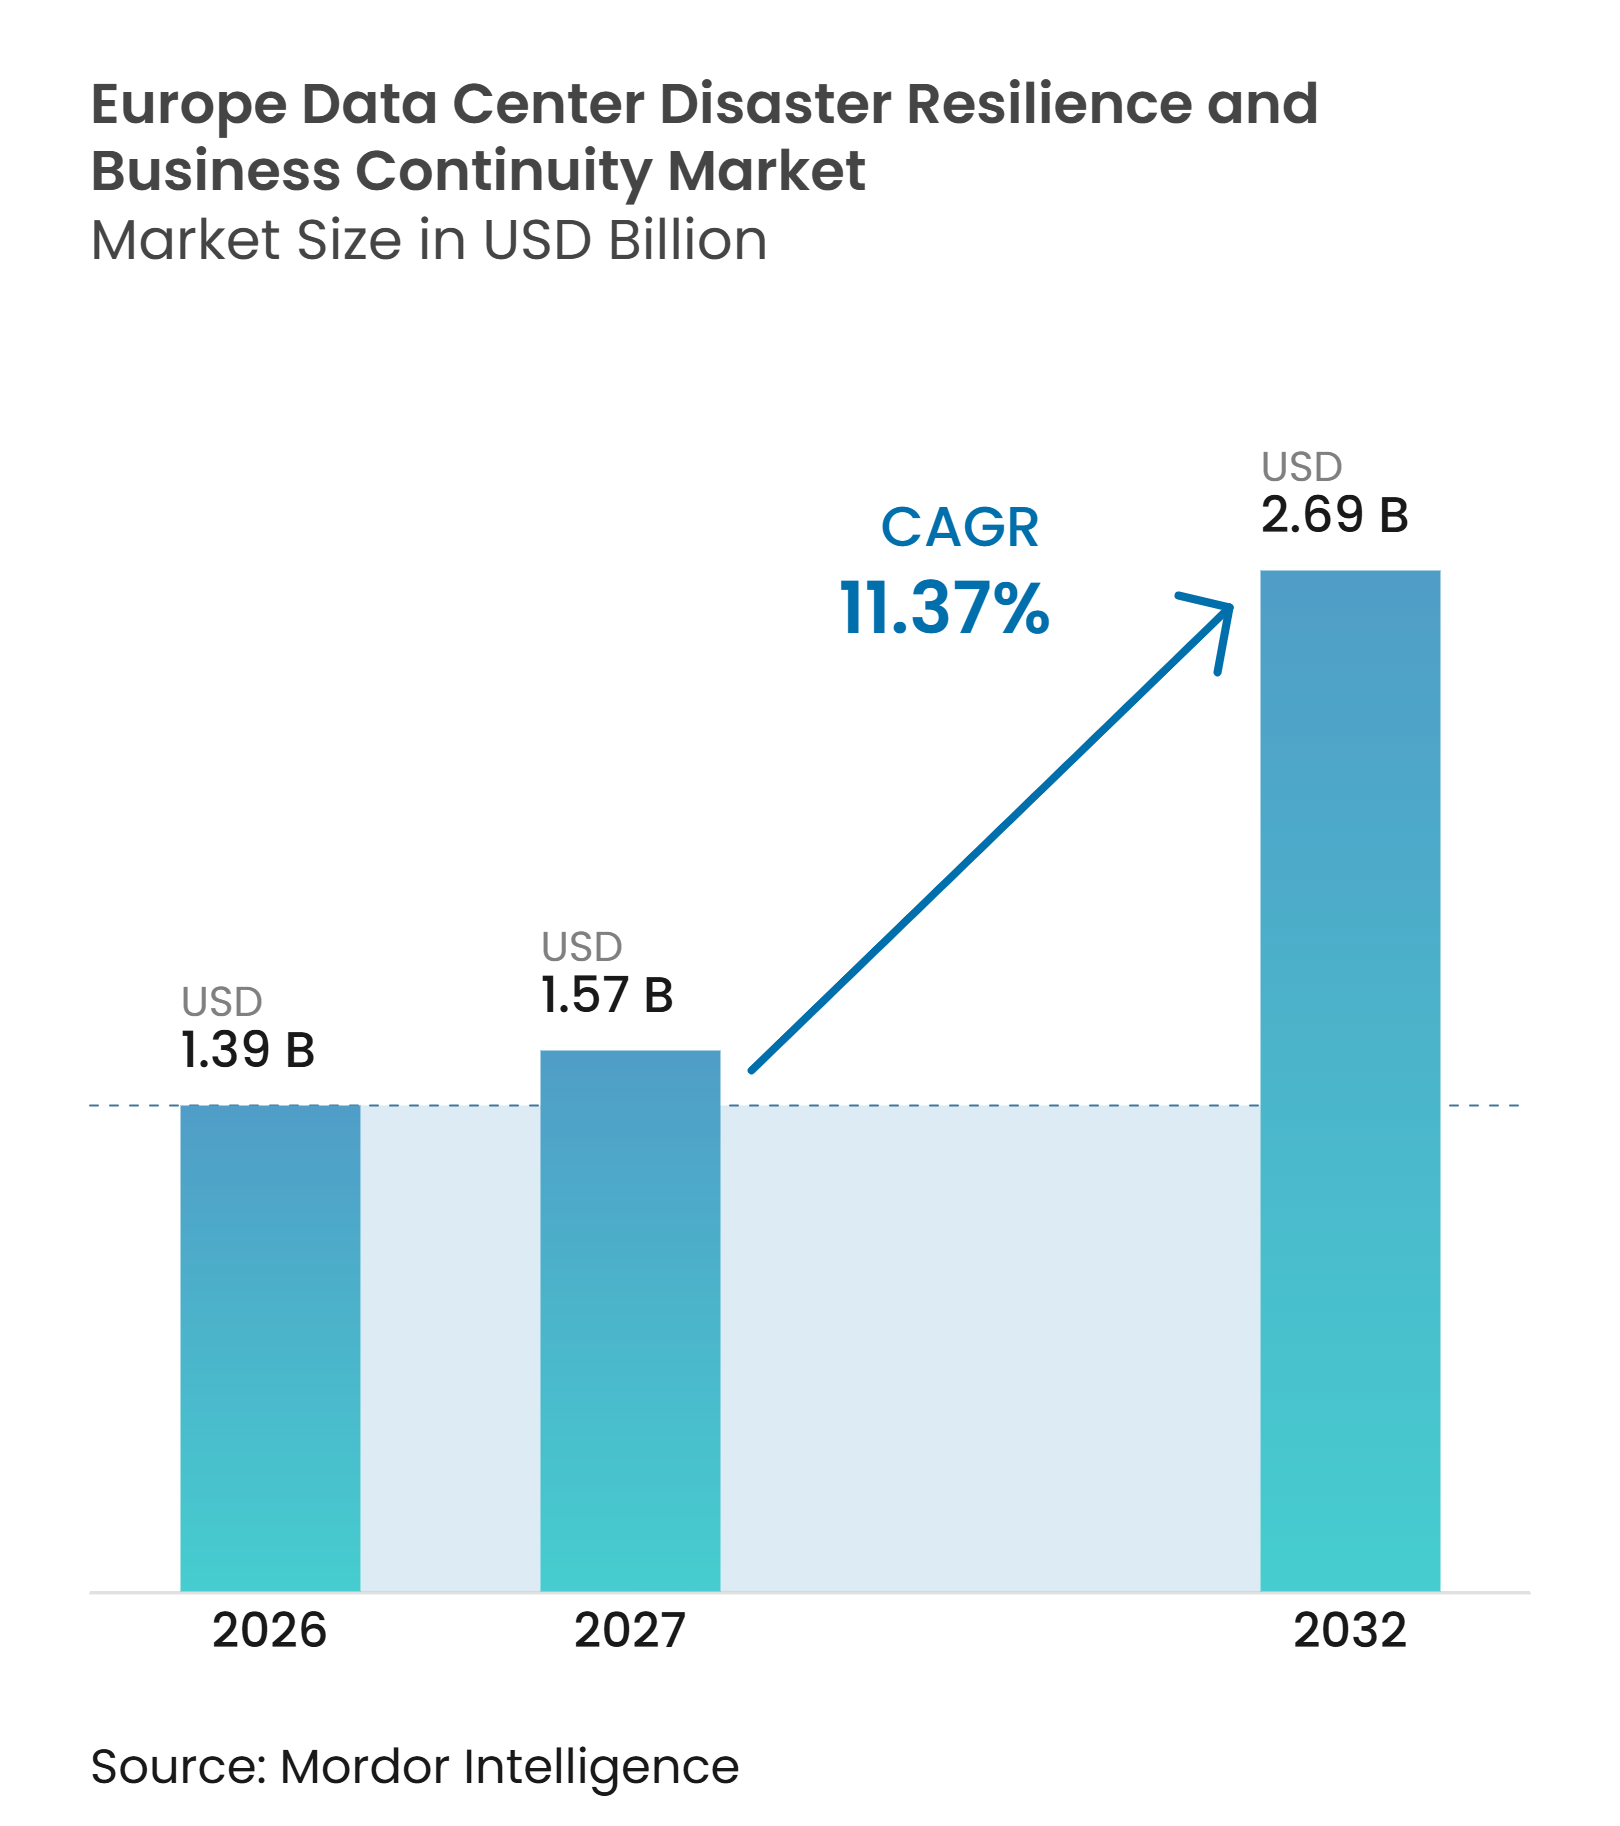
| Taille du marché de l'année de base (2026) | 1.39 Milliards de dollars |
| Taille du Marché (2027) | 1.57 Milliards de dollars |
| Taille du Marché (2032) | 2.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.37 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données par Mordor Intelligence
La taille du marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données est projetée à 1,39 milliard USD en 2026, 1,57 milliard USD en 2027, et devrait atteindre 2,69 milliards USD d'ici 2032, avec un CAGR de 11,37 % de 2027 à 2032. Les exigences réglementaires, les cyberincidents et l'utilisation plus large des systèmes hybrides et multi-cloud rendent les temps d'arrêt plus coûteux pour les organisations européennes. Les acheteurs accordent une plus grande valeur aux processus de reprise testés, aux services de continuité gérés et aux outils de reprise fonctionnant dans plusieurs environnements. Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données est également façonné par les exigences de souveraineté des données, notamment parmi les institutions financières, les organismes publics et les opérateurs d'infrastructures critiques. La concurrence évolue au-delà de la capacité de sauvegarde vers une reprise vérifiée, des environnements de salle blanche et des preuves documentées que les plans de reprise peuvent fonctionner sous contrainte. Cela favorise les fournisseurs et prestataires de services capables de combiner des capacités de reprise technique avec un soutien pratique pour les tests, la gouvernance et la supervision des fournisseurs.
Points clés du rapport
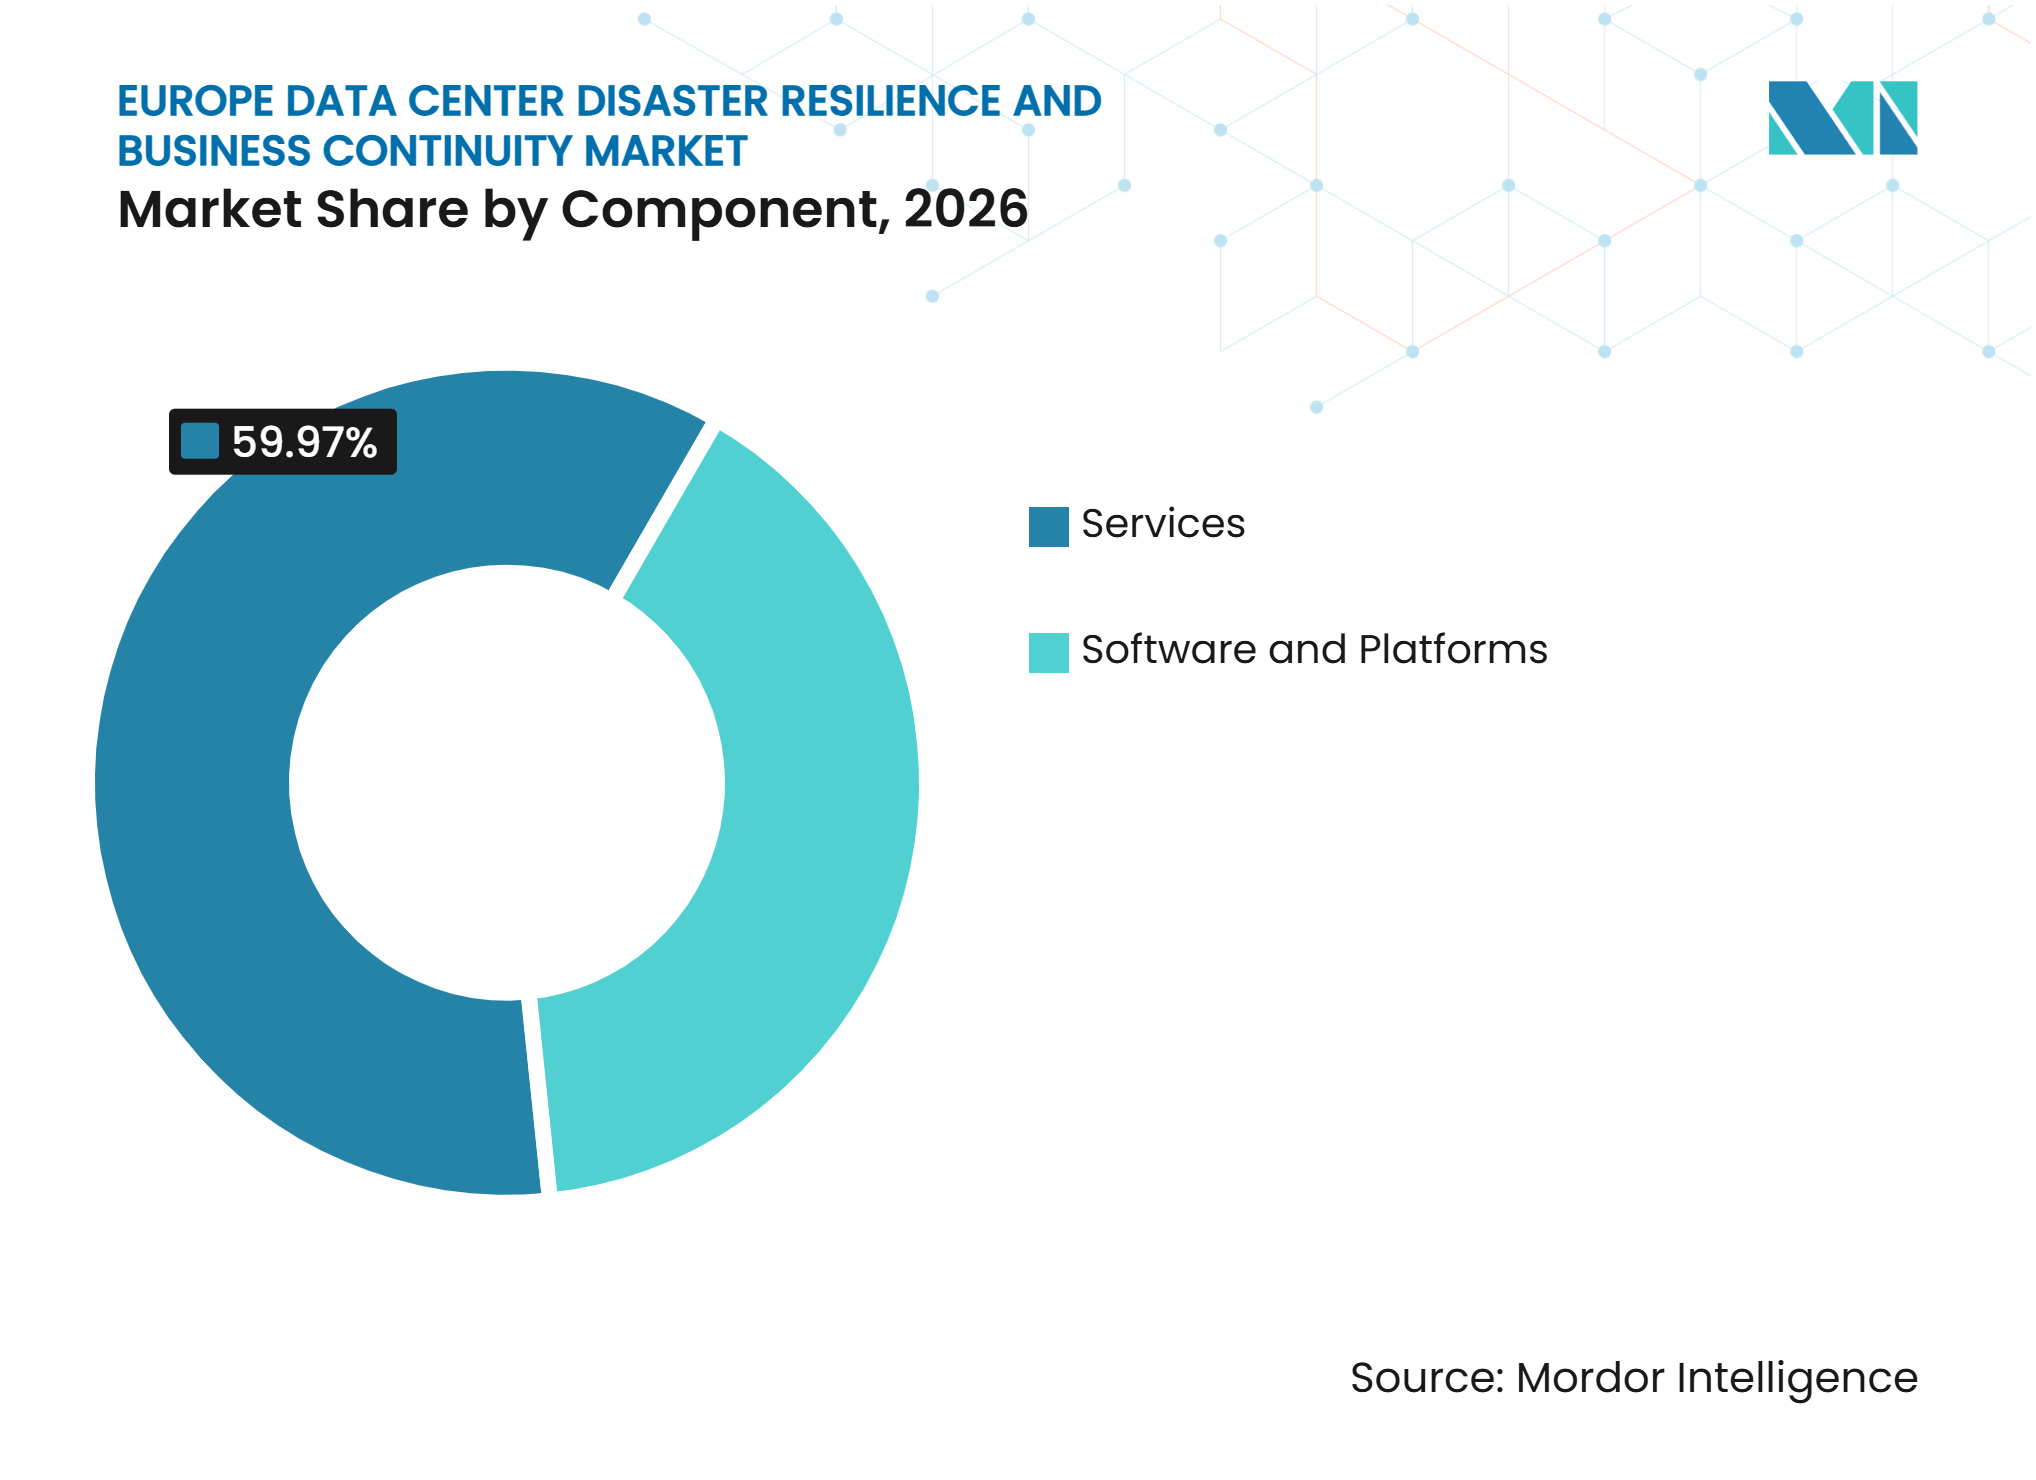
- Par composant, les services détenaient 59,97 % de la part du marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données en 2026 et devraient se développer à un CAGR de 11,77 % jusqu'en 2032.
- Par mode de déploiement, le cloud détenait 49,66 % de la part des revenus en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 11,73 % jusqu'en 2032.
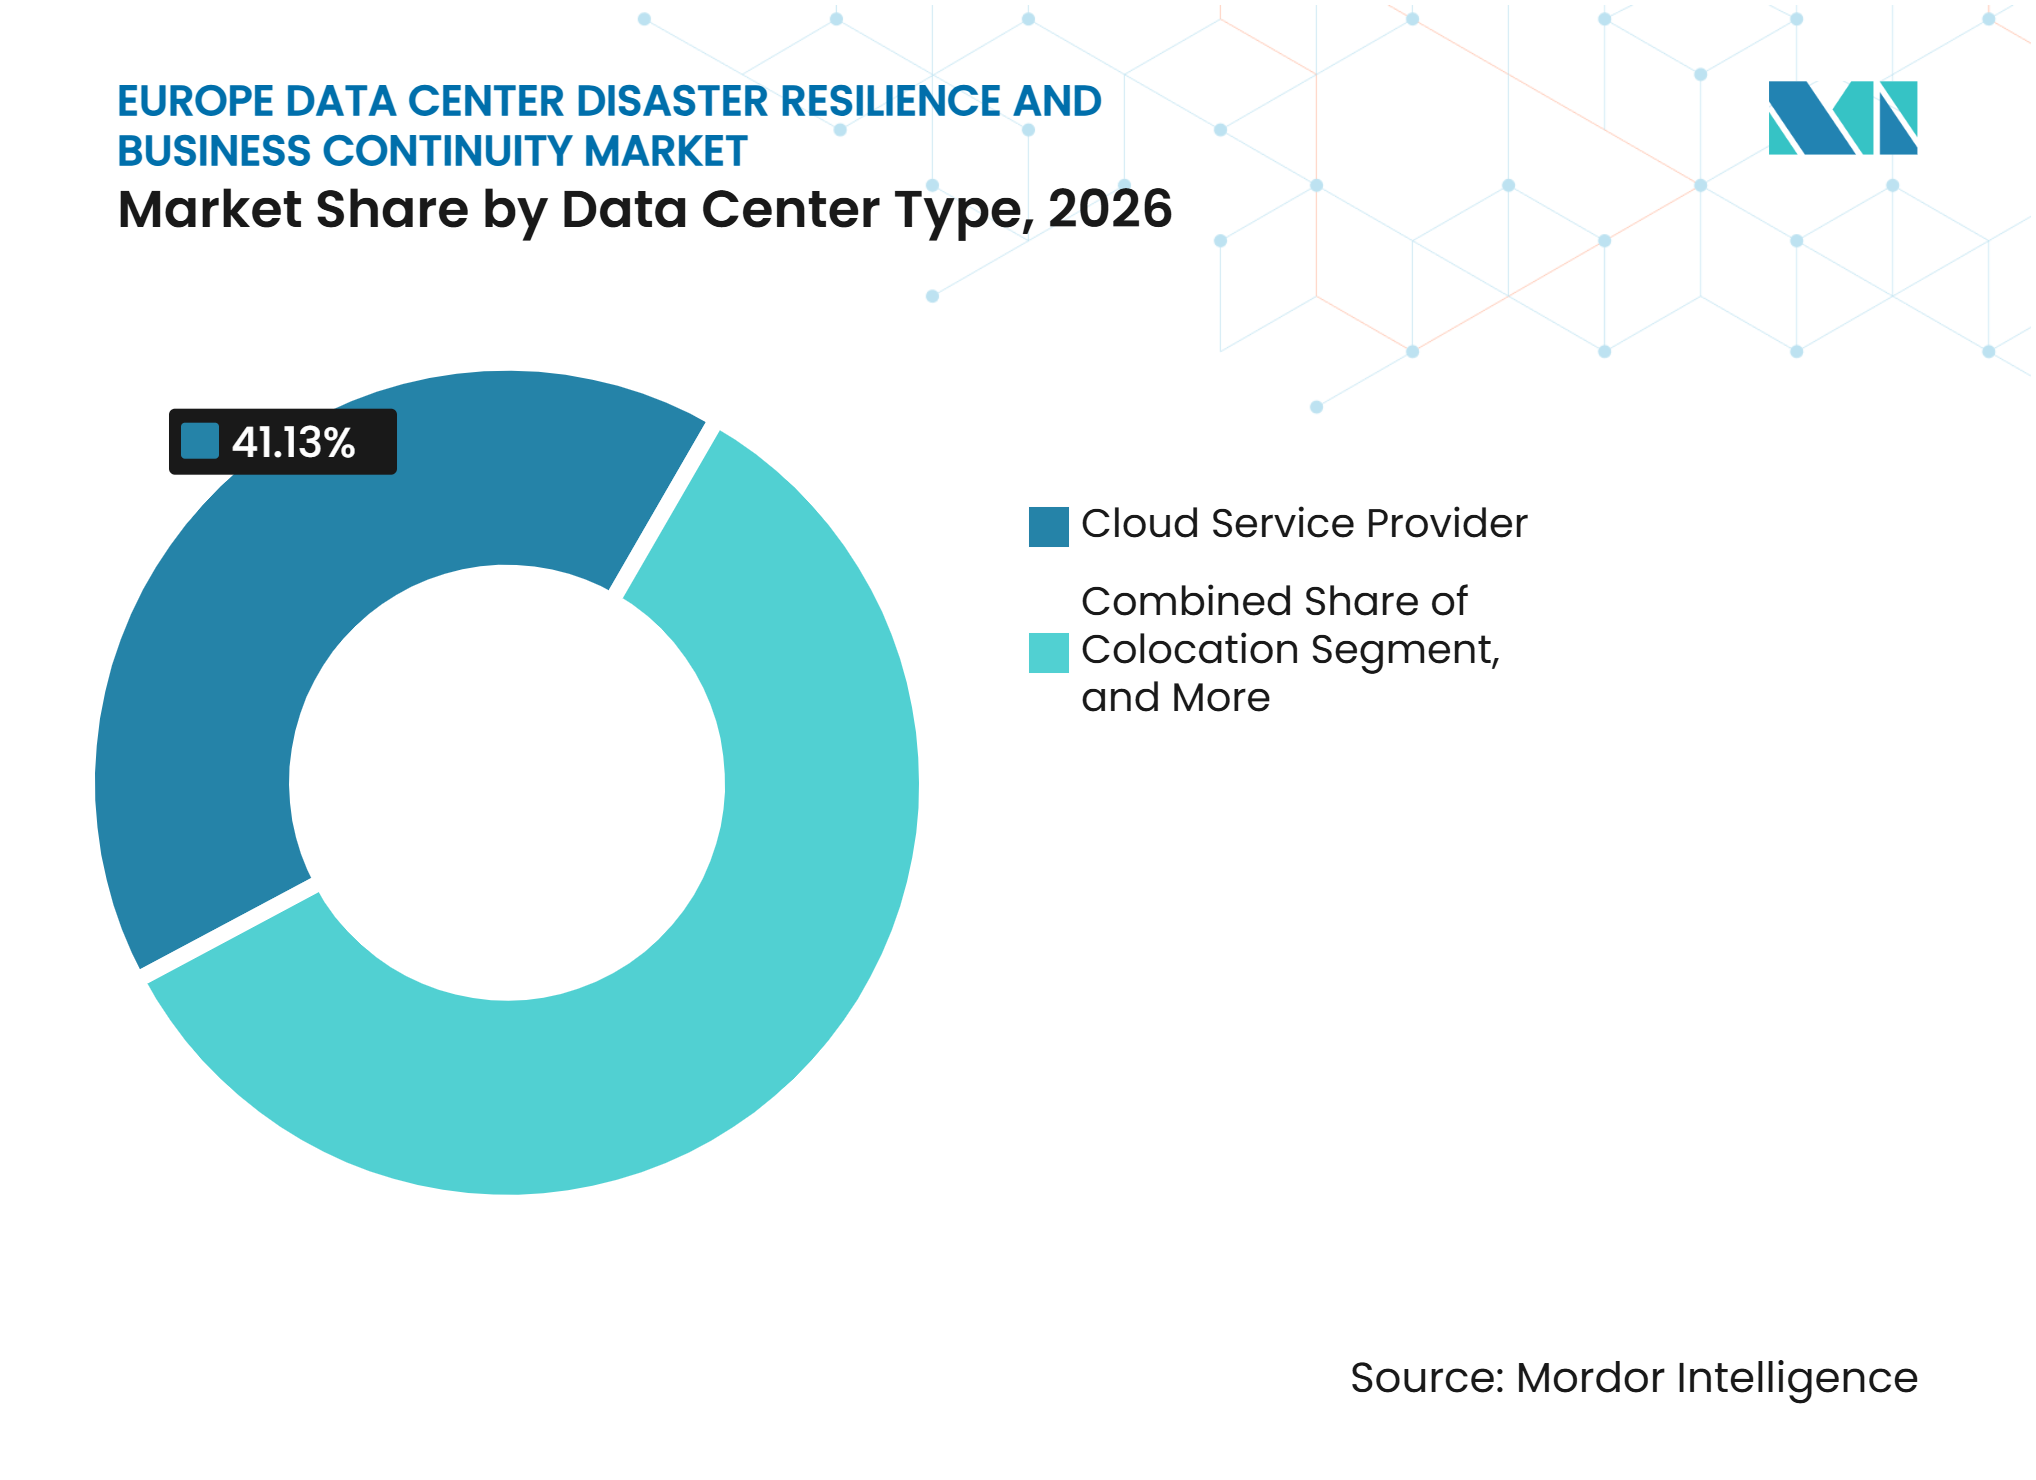
- Par type de centre de données, les installations de fournisseurs de services cloud représentaient 41,13 % des revenus en 2026, tandis que les déploiements en entreprise et en périphérie devraient se développer à un CAGR de 11,96 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait une part de revenus de 24,12 % en 2026, tandis que l'énergie et les services publics devraient se développer à un CAGR de 12,92 % jusqu'en 2032 sur le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données.
- Par géographie, le Royaume-Uni détenait 25,48 % de la part des revenus en 2026, tandis que l'Italie devrait se développer à un CAGR de 12,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition croissante aux rançongiciels et aux cyberperturbations | +2.5% | Mondial, concentré au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne | Court terme (≤ 2 ans) |
| Exigences plus strictes en matière de résilience opérationnelle numérique et d'infrastructures critiques | +2.1% | À l'échelle de l'UE, avec une adoption précoce dans les pôles BFSI incluant Francfort, Amsterdam, Paris, Londres et Dublin | Court terme (≤ 2 ans) |
| Expansion des charges de travail hybrides et multi-cloud | +1.8% | Amérique du Nord et Europe, avec des retombées vers l'Europe du Sud | Moyen terme (2-4 ans) |
| Demande de reprise souveraine et en région | +1.6% | Allemagne, France, Pays-Bas et Royaume-Uni | Moyen terme (2-4 ans) |
| Croissance de la capacité des centres de données hyperscale et d'IA | +1.4% | Marchés principaux FLAP-D, avec expansion vers l'Italie, l'Espagne, la Pologne et les pays nordiques | Long terme (≥ 4 ans) |
| Orchestration automatisée de la reprise et validation continue de la recouvrabilité | +1.1% | Mondial, avec une impulsion réglementaire à travers l'UE et le Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exposition croissante aux rançongiciels et aux cyberperturbations
Les rançongiciels accroissent le besoin de plans de reprise capables de restaurer les systèmes après une attaque sans réintroduire de données compromises. L'ENISA a identifié le déploiement de rançongiciels dans 40 % des cyberévénements qu'elle a analysés dans l'UE en 2025, montrant que la menace reste centrale dans la planification de la résilience opérationnelle.[1] Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données bénéficie lorsque les organisations traitent la reprise comme une exigence métier plutôt que comme une tâche informatique. Les programmes de reprise doivent désormais couvrir les fournisseurs, les applications hébergées, les services cloud et les systèmes internes, car une perturbation peut se propager à travers les organisations connectées. Cette exigence soutient les dépenses en sauvegardes immuables, tests de reprise, cartographie des dépendances et dispositifs de réponse gérés. Elle favorise également les prestataires capables de démontrer la reprise dans un environnement contrôlé avant que le client ne reprenne ses opérations normales.
Exigences plus strictes en matière de résilience opérationnelle numérique et d'infrastructures critiques
DORA a renforcé le lien entre la résilience technologique et la supervision du secteur financier à travers l'UE. Les autorités européennes de surveillance ont désigné 19 prestataires tiers critiques de TIC en novembre 2025, dont Equinix, Interxion, IBM, NTT DATA, Microsoft et Amazon Web Services EMEA. La désignation accroît la nécessité pour les prestataires et leurs clients financiers de maintenir des preuves de continuité de service, de contrôles et de préparation à la reprise. Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données bénéficie donc de tests récurrents, de documentation, de révisions contractuelles et de travaux de supervision des tiers. Equinix a déclaré que sa désignation l'oblige à répondre aux attentes liées à la sécurité physique, la disponibilité, la continuité, la cybersécurité et la planification de la continuité d'activité. La même orientation réglementaire accroît également la demande parmi les organisations qui dépendent de prestataires désignés mais doivent conserver la responsabilité de leur propre résilience opérationnelle.
Expansion des charges de travail hybrides et multi-cloud
Les systèmes hybrides et multi-cloud élargissent le nombre d'emplacements, de prestataires et d'interfaces devant être inclus dans une conception de reprise. UpCloud a rapporté que 42 % des organisations européennes et américaines utilisaient une approche hybride combinant des fournisseurs de services cloud européens et américains en 2026. Un plan de reprise doit coordonner les applications et les données sur les plateformes cloud, les services SaaS, les systèmes sur site et les environnements périphériques, plutôt que de restaurer un seul site. Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données répond avec des services qui évaluent les dépendances et valident les procédures de basculement dans ces environnements. Commvault a introduit Cloud Unity en novembre 2025 pour réunir la sécurité des données, la reprise après cyberattaque et la résilience des identités dans les environnements cloud, SaaS, sur site et hybrides. Cette approche aide les clients à réduire les lacunes opérationnelles pouvant survenir lorsque des équipes distinctes gèrent des outils de reprise séparés.
Demande de reprise souveraine et en région
Les organisations dans des domaines réglementés recherchent de plus en plus des systèmes de reprise qui maintiennent les données, les métadonnées et les contrôles opérationnels dans des juridictions définies. AWS a rendu Elastic Disaster Recovery disponible dans le cloud souverain européen AWS en avril 2026, offrant des options de reprise en région pour les clients éligibles. Rubrik a rendu son Security Cloud disponible sur cet environnement en juillet 2026 et a déclaré qu'il prend en charge le catalogue BSI C5 de l'Allemagne, DORA et les exigences NIS2. Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données est soutenu par la nécessité de combiner le contrôle juridictionnel avec une reprise rapide. Les services de reprise souveraine sont particulièrement pertinents lorsque les charges de travail du secteur public, financier, de la santé ou des infrastructures critiques ne peuvent pas être restaurées via un modèle transfrontalier non restreint. Cette exigence encourage également les prestataires de services à proposer des environnements de reprise localisés plutôt que de s'appuyer uniquement sur des régions cloud centralisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé et rareté de l'alimentation électrique résiliente et de la capacité du réseau | -1.2% | Pôles FLAP-D incluant Francfort, Londres, Amsterdam, Paris et Dublin, avec des retombées sur les marchés nationaux | Long terme (≥ 4 ans) |
| Réglementation nationale fragmentée et complexité de la conformité transfrontalière | -0.9% | À l'échelle de l'UE, avec une pression aiguë dans les opérations financières et de santé transfrontalières | Moyen terme (2-4 ans) |
| Pénurie de talents en ingénierie de la résilience et en tests de reprise | -0.8% | Royaume-Uni, Allemagne, Pays-Bas, France et Irlande | Moyen terme (2-4 ans) |
| Dépendance de la reprise vis-à-vis de fournisseurs concentrés de cloud, de connectivité et de technologie | -0.7% | Mondial, concentré dans les marchés financiers et du secteur public de l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et rareté de l'alimentation électrique résiliente et de la capacité du réseau
Les contraintes du réseau électrique peuvent retarder à la fois la capacité de production et les sites secondaires nécessaires à la reprise après sinistre. L'Agence internationale de l'énergie a rapporté que les délais d'attente de raccordement dans les principaux pôles de centres de données européens peuvent aller de 7 à 10 ans.[2] Ce problème affecte la planification de la reprise car les installations de production et de reprise se disputent souvent les mêmes raccordements électriques. ENTSO-E a également noté que les centres de données peuvent affecter le fonctionnement du système électrique car les grands systèmes d'alimentation sans interruption peuvent déconnecter des charges substantielles lors de perturbations. Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données fait face à des coûts de projet plus élevés et à des délais de déploiement plus longs lorsque l'alimentation électrique résiliente ne peut pas être sécurisée. Ces contraintes rendent la sélection des sites, la diversification de l'alimentation et la coordination avec les services publics des éléments plus importants de la planification de la continuité.
Réglementation nationale fragmentée et complexité de la conformité transfrontalière
Les organisations opérant à travers l'Europe doivent aligner leurs pratiques de résilience sur plusieurs attentes juridiques et de supervision. La BaFin a identifié des risques liés à la concentration de l'externalisation des TIC auprès de prestataires dont le siège est hors de l'UE, notamment des préoccupations concernant la sécurité, la conformité DORA et l'accès potentiel des gouvernements aux données. Cela crée un travail supplémentaire pour les entreprises qui doivent confirmer où se trouvent les systèmes, les données, les sous-traitants et les contrôles de reprise. Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données peut être ralenti lorsque les conceptions de services nécessitent un traitement juridique et technique distinct pour plusieurs juridictions. La charge est particulièrement significative pour les organisations de taille moyenne qui ne disposent pas de grandes équipes internes pour l'ingénierie de la résilience, la supervision des fournisseurs et la surveillance réglementaire. Les prestataires capables de documenter clairement les limites de conformité sont mieux placés pour réduire cette complexité pour leurs clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services dominent la demande de soutien continu à la résilienceLes services détenaient 59,97 % de la part du marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données en 2026 et devraient se développer à un CAGR de 11,77 % jusqu'en 2032. Les organisations achètent un soutien pour les résultats de reprise, notamment des délais de restauration plus courts, des tests documentés et des processus de crise préparés. Les programmes de continuité gérés, les tests de résilience, les simulations et la formation des employés reçoivent de l'attention car ils répondent au travail récurrent nécessaire pour maintenir les plans utilisables. La demande de services du marché reflète également que de nombreuses organisations manquent de spécialistes internes pour concevoir, tester et maintenir des dispositifs de reprise multi-environnements. Les contrats de service peuvent également aider les clients à planifier des révisions régulières à mesure que les applications, les fournisseurs et les obligations de conformité évoluent.
La supervision liée à DORA a accru l'importance des preuves formelles de résilience dans le secteur financier. Le guide de supervision DORA de l'EIOPA, publié en juillet 2025, définit les processus de supervision pour les prestataires tiers critiques de TIC. L'analyse d'impact sur les activités et les évaluations de résilience aident les organisations à identifier quels systèmes doivent être restaurés en premier et quelles dépendances externes peuvent retarder la reprise. Cognizant et Rubrik ont introduit la résilience d'entreprise en tant que service en octobre 2025, combinant la plateforme de Rubrik avec un modèle de livraison par abonnement pour la reprise après cyberattaque en entreprise. Les logiciels et plateformes restent importants car ils centralisent la planification, la coordination des réponses, la documentation et la gestion de la reprise, mais les clients ont souvent besoin d'un soutien de service pour transformer ces outils en pratiques opérationnelles reproductibles.


Par mode de déploiement :
les systèmes hybrides élargissent le périmètre de repriseLe déploiement cloud représentait 49,66 % des revenus en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 11,73 % jusqu'en 2032. La position importante du cloud reflète l'utilisation généralisée des infrastructures hébergées, mais cette utilisation n'élimine pas le besoin de planification de la reprise. Au contraire, elle exige des clients qu'ils comprennent comment les données, les identités, les applications et les contrôles des fournisseurs interagissent dans différents environnements. Les conceptions hybrides répondent à cette exigence en combinant des ressources cloud avec des systèmes sur site, des sites de colocation ou des installations souveraines. Le modèle peut également offrir aux organisations plus d'options lorsqu'un service, un emplacement ou un chemin réseau devient indisponible.
Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données est façonné par des organisations cherchant à limiter leur exposition à un seul prestataire ou emplacement. Les résultats 2026 d'UpCloud sur l'utilisation hybride montrent que de nombreuses organisations combinent déjà des prestataires européens et américains. La version Cloud Unity de Commvault montre comment les fournisseurs adaptent leurs produits pour prendre en charge la reprise dans les environnements cloud, SaaS, sur site et hybrides. Les modèles hybrides peuvent associer des copies souveraines prenant en charge la reprise opérationnelle à d'autres dispositifs de stockage pour une conservation à plus long terme. Cette configuration fait de la coordination, des tests et de la visibilité des exigences centrales, plutôt que des fonctionnalités optionnelles ajoutées après le déploiement.
Par type de centre de données :
les systèmes d'entreprise et périphériques élargissent les exigences de repriseLes installations de fournisseurs de services cloud représentaient 41,13 % des revenus en 2026, tandis que les déploiements en entreprise et en périphérie devraient se développer à un CAGR de 11,96 % jusqu'en 2032. La position des installations de fournisseurs de services cloud reflète la concentration des charges de travail d'entreprise dans de grands environnements hébergés. La couverture de reprise est donc nécessaire pour les applications et les données situées dans des infrastructures hyperscale, ainsi que pour les connexions reliant ces ressources aux systèmes des clients. Les systèmes d'entreprise et périphériques élargissent le nombre de sites plus petits devant être inclus dans les plans de continuité. Leur importance opérationnelle signifie que les défaillances locales peuvent encore affecter un service ou un processus de production plus large.
En juillet 2025, Oracle a annoncé un investissement de 2 milliards USD sur 5 ans dans l'infrastructure d'IA et de cloud en Allemagne. À mesure que l'infrastructure devient plus distribuée, la planification de la reprise doit tenir compte des systèmes locaux utilisés dans les environnements industriels, de vente au détail, de santé et autres environnements opérationnels. L'Association européenne des centres de données prévoit 176 milliards EUR d'investissements cumulés dans les centres de données de 2026 à 2031, ce qui soutient une activité continue dans les installations de colocation et connexes. Les prestataires de colocation peuvent se différencier par la redondance de l'alimentation, la diversité de la connectivité, la sécurité physique et les mesures de continuité documentées. L'Uptime Institute a rapporté en 2026 qu'1 panne sur 10 était grave ou sévère, renforçant la valeur des plans de reprise testés dans des conditions réalistes.


Par secteur d'activité des utilisateurs finaux :
le BFSI en tête tandis que l'énergie et les services publics accélèrentLe BFSI détenait 24,12 % de la part des revenus en 2026, tandis que l'énergie et les services publics devraient se développer à un CAGR de 12,92 % jusqu'en 2032. Les organisations financières font face à une pression directe pour démontrer que les services TIC essentiels peuvent résister aux perturbations et s'en remettre. La désignation par les autorités européennes de surveillance des prestataires critiques de TIC a renforcé l'attention portée à la continuité opérationnelle dans la chaîne d'approvisionnement financière. Cela favorise les services et plateformes capables d'enregistrer les tests, les preuves de contrôle, les procédures d'incident et les dépendances vis-à-vis des fournisseurs. Cela accroît également la valeur des fournisseurs capables d'expliquer clairement les responsabilités de reprise aux dirigeants métier et technologiques.
Les organisations du secteur de l'énergie et des services publics élargissent leur utilisation des systèmes numériques dans la production, les réseaux et les opérations clients. La feuille de route 2026 du Conseil de l'Union européenne sur la numérisation et l'IA dans le secteur de l'énergie appelle à la cybersécurité et à la résilience pour soutenir la transition numérique du secteur. Le secteur européen de la résilience aux catastrophes et de la continuité d'activité des centres de données offre des opportunités là où les systèmes informatiques se connectent plus étroitement aux technologies opérationnelles et aux infrastructures de réseau. Le gouvernement et l'administration publique, la santé, la fabrication et le commerce de détail nécessitent également différentes formes de soutien à la continuité. Ces utilisateurs ont besoin de dispositifs de reprise tenant compte de leurs contraintes opérationnelles, notamment la disponibilité des services publics, la continuité clinique, la sécurité des processus industriels et la disponibilité des transactions.
Analyse géographique
Royaume-Uni : la réglementation et la reprise souveraine soutiennent la demande
Le Royaume-Uni détenait 25,48 % de la part du marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données en 2026. L'activité des services financiers, la capacité des centres de données et les dépenses en résilience cybernétique soutiennent sa position. TechUK a rapporté des progrès continus dans le secteur des centres de données du Royaume-Uni grâce à son programme de centres de données en 2025. Le projet de loi sur la cybersécurité et la résilience ajoute une attention réglementaire aux opérateurs de centres de données et aux services essentiels. Rubrik et Rackspace Technology ont lancé le cloud souverain de reprise cybernétique du Royaume-Uni en mars 2026, associant le contrôle local des données à une reprise automatisée.
Italie : l'expansion des infrastructures crée de nouvelles exigences de reprise
L'Italie devrait se développer à un CAGR de 12,81 % jusqu'en 2032, le taux le plus élevé parmi les géographies couvertes. L'Association italienne des centres de données a prévu que la capacité installée nationale dépasserait 1 gigawatt d'ici 2028 et 2 gigawatts d'ici 2031. Cette expansion accroît le besoin de résilience des sites, de capacité de sauvegarde, de tests de reprise et de préparation des fournisseurs. La Lombardie a approuvé une loi en juin 2026 pour réguler le développement des centres de données, améliorant le cadre pour les projets planifiés.
Allemagne, France, Pays-Bas, Irlande, Espagne et autres marchés européens : les tendances de capacité façonnent la demande locale
La base d'entreprises et l'infrastructure cloud de l'Allemagne en font un emplacement majeur pour les services de reprise. Oracle a annoncé un investissement de 2 milliards USD dans l'infrastructure d'IA et de cloud en Allemagne en 2025.[3] Les travaux de la BaFin en 2026 sur l'externalisation des TIC soulignent l'importance de la concentration et de la souveraineté pour les utilisateurs allemands. La France, les Pays-Bas et l'Irlande restent des emplacements importants pour le cloud et la connectivité malgré les contraintes de capacité et d'alimentation. L'Espagne, la Pologne, le Portugal, la Belgique et les pays nordiques peuvent attirer des investissements à la recherche d'alternatives aux pôles principaux sous contrainte.
Paysage concurrentiel
Concentration du Marché
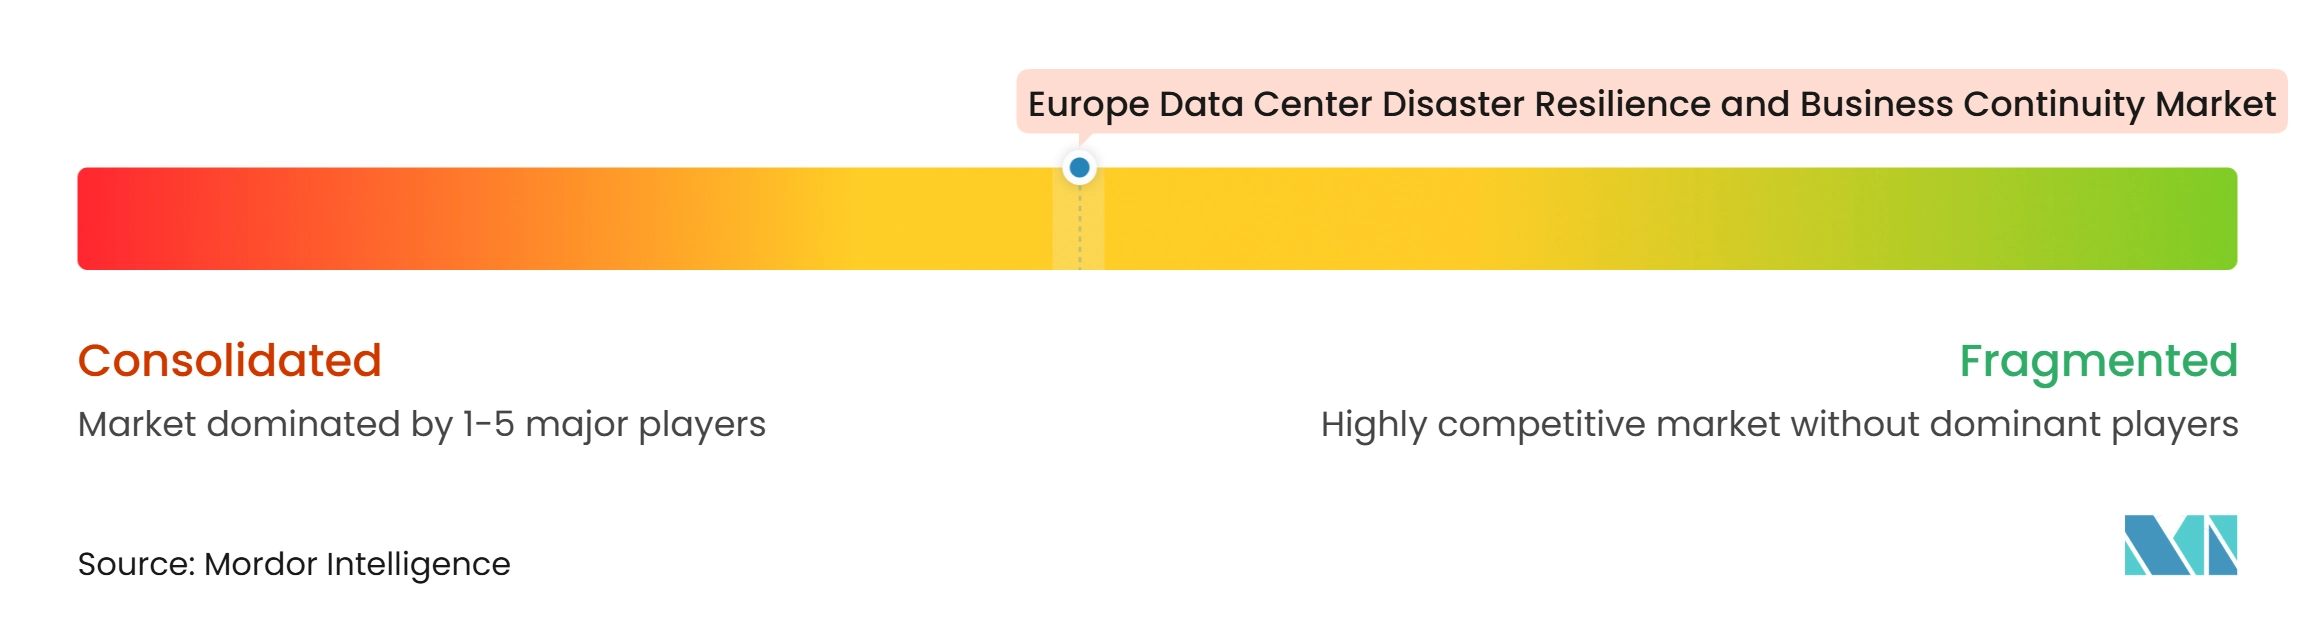
Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données présente une couche de plateformes modérément consolidée et une couche de services plus fragmentée. Commvault, Rubrik, Microsoft et IBM se disputent les grands mandats d'entreprise, tandis que les prestataires de services gérés régionaux se concurrencent sur la proximité, le soutien local et la connaissance réglementaire. Les fournisseurs de plateformes mettent l'accent sur la reprise après cyberattaque, la résilience des identités, la détection des menaces et le soutien aux environnements cloud et sur site. Commvault a signé un partenariat pluriannuel avec Microsoft en juin 2026 pour rendre sa plateforme d'IA et de résilience cybernétique disponible en tant que service ISV natif sur Microsoft Azure. Le partenariat lie plus étroitement les capacités de reprise à l'utilisation existante d'Azure.
Rubrik a annoncé Security Cloud Sovereign en janvier 2026 avec des contrôles conçus pour maintenir les données, les métadonnées, le plan de contrôle et la gestion dans les limites désignées par le client. Il a suivi en juillet 2026 avec la disponibilité sur le cloud souverain européen AWS pour les clients du secteur public de l'UE et les secteurs réglementés. Ces actions répondent à la demande de contrôle juridictionnel associé à la reprise après cyberattaque. Equinix a exposé des engagements liés à la sécurité, la disponibilité, la continuité, la cybersécurité et la planification de la continuité d'activité après sa désignation comme prestataire tiers critique de TIC. Les prestataires régionaux tels que Databarracks, DARZ, Ekco Cloud Services et Claranet peuvent se concurrencer là où le soutien à la mise en œuvre locale est précieux.
Les entreprises de taille moyenne, les organisations du secteur de l'énergie et des services publics, et les clients recherchant des services de reprise dans leur pays sont des domaines d'opportunité importants. ISO 22301 et BSI C5 peuvent aider les prestataires à démontrer leurs pratiques de gestion de la continuité d'activité et de sécurité cloud. Le déploiement cloud souverain de Rubrik a cité l'alignement avec les attentes BSI C5, DORA et NIS2.
Leaders du secteur européen de la résilience aux catastrophes et de la continuité d'activité des centres de données
-
Acronis International GmbH
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
VMware, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données Entreprises couvertes dans ce rapport
- Acronis International GmbH
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- VMware, Inc.
- 11:11 Systems, Inc.
- Cable & Wireless Communications Limited
- Proact IT Group AB
- M247 Ltd
- Ekco Cloud Services Limited
- Claranet Limited
- Daisy Corporate Services Trading Limited
- Databarracks Limited
- DARZ GmbH
- Node4 Limited
- GigaCloud Technology Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Dell Technologies Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- KDDI Corporation
- Global Switch Holdings Limited
- CyrusOne LLC
Développements industriels récents dans Marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données
- Octobre 2026 : Rubrik a publié des améliorations de sa plateforme Security Cloud Private (RSC-P), introduisant un fonctionnement entièrement isolé du réseau (air-gapped) et sans connexion Internet avec une gestion des clés de chiffrement conforme à la norme FIPS 140-3, une capacité conçue spécifiquement pour les déploiements gouvernementaux et d'entreprises réglementées où les données et métadonnées ne doivent pas transiter par l'infrastructure cloud du fournisseur, renforçant la posture de conformité de la plateforme sous DORA et NIS2.
- Septembre 2026 : Les agents de sécurité de CrowdStrike ont été intégrés pour déclencher des actions de reprise automatisées sur les plateformes Commvault, Rubrik et VAST Data, permettant aux clients communs d'initier des flux de travail de reprise après cyberattaque directement à partir d'événements de détection de menaces actives, réduisant l'écart entre l'identification des menaces et l'initiation de la reprise dans les environnements d'entreprise.
- Juillet 2026 : Rubrik a annoncé la disponibilité de Rubrik Security Cloud sur le cloud souverain européen AWS, offrant aux agences du secteur public de l'UE et aux secteurs réglementés, notamment la banque, les services publics, la santé et le gouvernement, une résilience cybernétique souveraine certifiée selon le catalogue BSI C5 de l'Allemagne, DORA et la directive NIS2, avec toutes les données restant dans les frontières de l'UE.
- Juin 2026 : Commvault a signé un partenariat stratégique pluriannuel avec Microsoft, dans le cadre duquel la plateforme d'IA et de résilience cybernétique de Commvault sera intégrée en tant que service ISV natif sur Microsoft Azure, offrant aux clients Azure un accès unifié aux capacités de reprise de Commvault directement depuis la plateforme cloud Azure sans infrastructure séparée ni intégrations manuelles.
Périmètre du rapport sur le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données
Le marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données comprend les solutions et services conçus pour aider les opérateurs de centres de données et les organisations à maintenir les opérations informatiques critiques, protéger les données et restaurer les infrastructures et les processus métier lors d'événements perturbateurs.
Le rapport sur la résilience aux catastrophes et la continuité d'activité des centres de données en Europe est segmenté par composant (logiciels et plateformes, et services), mode de déploiement (cloud, sur site et hybride), type de centre de données (fournisseur de services cloud, colocation, et entreprise et périphérie), secteur d'activité des utilisateurs finaux (BFSI, informatique et télécommunications, gouvernement et administration publique, santé et sciences de la vie, fabrication, énergie et services publics, et autres secteurs d'activité des utilisateurs finaux), et géographie (Royaume-Uni, Allemagne, France, Pays-Bas, Irlande, Espagne, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | |
| Logiciels autonomes de planification de la continuité et de documentation | |
| Logiciels autonomes de réponse aux crises et de coordination des incidents | |
| Autres (logiciels autonomes de gestion des exercices de résilience et des tests, etc.) | |
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience |
| Services de développement de plans de continuité et de réponse aux crises | |
| Services de mise en œuvre de logiciels et d'intégration de systèmes | |
| Services de tests de résilience, de simulation et de formation | |
| Services de programmes de continuité gérés |
| Cloud |
| Sur site |
| Hybride |
| Fournisseur de services cloud |
| Colocation |
| Entreprise et périphérie |
| Informatique et télécommunications |
| BFSI |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Fabrication |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'activité des utilisateurs finaux |
| Royaume-Uni |
| Allemagne |
| France |
| Pays-Bas |
| Irlande |
| Espagne |
| Italie |
| Reste de l'Europe |
| Par composant | Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | ||
| Logiciels autonomes de planification de la continuité et de documentation | ||
| Logiciels autonomes de réponse aux crises et de coordination des incidents | ||
| Autres (logiciels autonomes de gestion des exercices de résilience et des tests, etc.) | ||
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience | |
| Services de développement de plans de continuité et de réponse aux crises | ||
| Services de mise en œuvre de logiciels et d'intégration de systèmes | ||
| Services de tests de résilience, de simulation et de formation | ||
| Services de programmes de continuité gérés | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par type de centre de données | Fournisseur de services cloud | |
| Colocation | ||
| Entreprise et périphérie | ||
| Par secteur d'activité des utilisateurs finaux | Informatique et télécommunications | |
| BFSI | ||
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen de la résilience aux catastrophes et de la continuité d'activité des centres de données ?
Le secteur est projeté à 1,39 milliard USD en 2026, 1,57 milliard USD en 2027 et 2,69 milliards USD d'ici 2032, avec un CAGR de 11,37 % sur 2027-2032. Ces chiffres couvrent les dépenses en résilience et en continuité d'activité dans le périmètre européen défini.
Pourquoi les organisations européennes investissent-elles dans la résilience aux catastrophes des centres de données ?
L'exposition aux rançongiciels, la supervision réglementaire, la complexité du cloud et les exigences de reprise souveraine accroissent le besoin de capacités de reprise testées. Les acheteurs ont également besoin d'une responsabilité plus claire pour les fournisseurs et les applications critiques.
Quel composant domine les dépenses dans ce secteur ?
Les services détenaient 59,97 % de la part des revenus en 2026 et devraient se développer à un CAGR de 11,77 % jusqu'en 2032. La continuité gérée, les tests, la simulation et le soutien consultatif soutiennent cette position.
Quel modèle de déploiement devrait se développer le plus rapidement ?
Le déploiement hybride devrait se développer à un CAGR de 11,73 % jusqu'en 2032, les organisations combinant des infrastructures cloud, sur site et souveraines. Il peut offrir plus d'options de reprise dans différents environnements.
Quel groupe d'utilisateurs finaux devrait se développer le plus rapidement ?
L'énergie et les services publics devraient se développer à un CAGR de 12,92 % jusqu'en 2032, soutenus par la numérisation et des besoins de résilience plus forts dans les infrastructures connectées. Les liens entre les technologies de l'information et les technologies opérationnelles accroissent les besoins de planification.
Quelle géographie européenne devrait se développer le plus rapidement ?
L'Italie devrait se développer à un CAGR de 12,81 % jusqu'en 2032, à mesure que les investissements dans les infrastructures de centres de données augmentent et que les règles de développement régional deviennent plus claires. Les services de reprise doivent se développer parallèlement aux nouvelles capacités.