
Marktgröße und Marktanteil für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
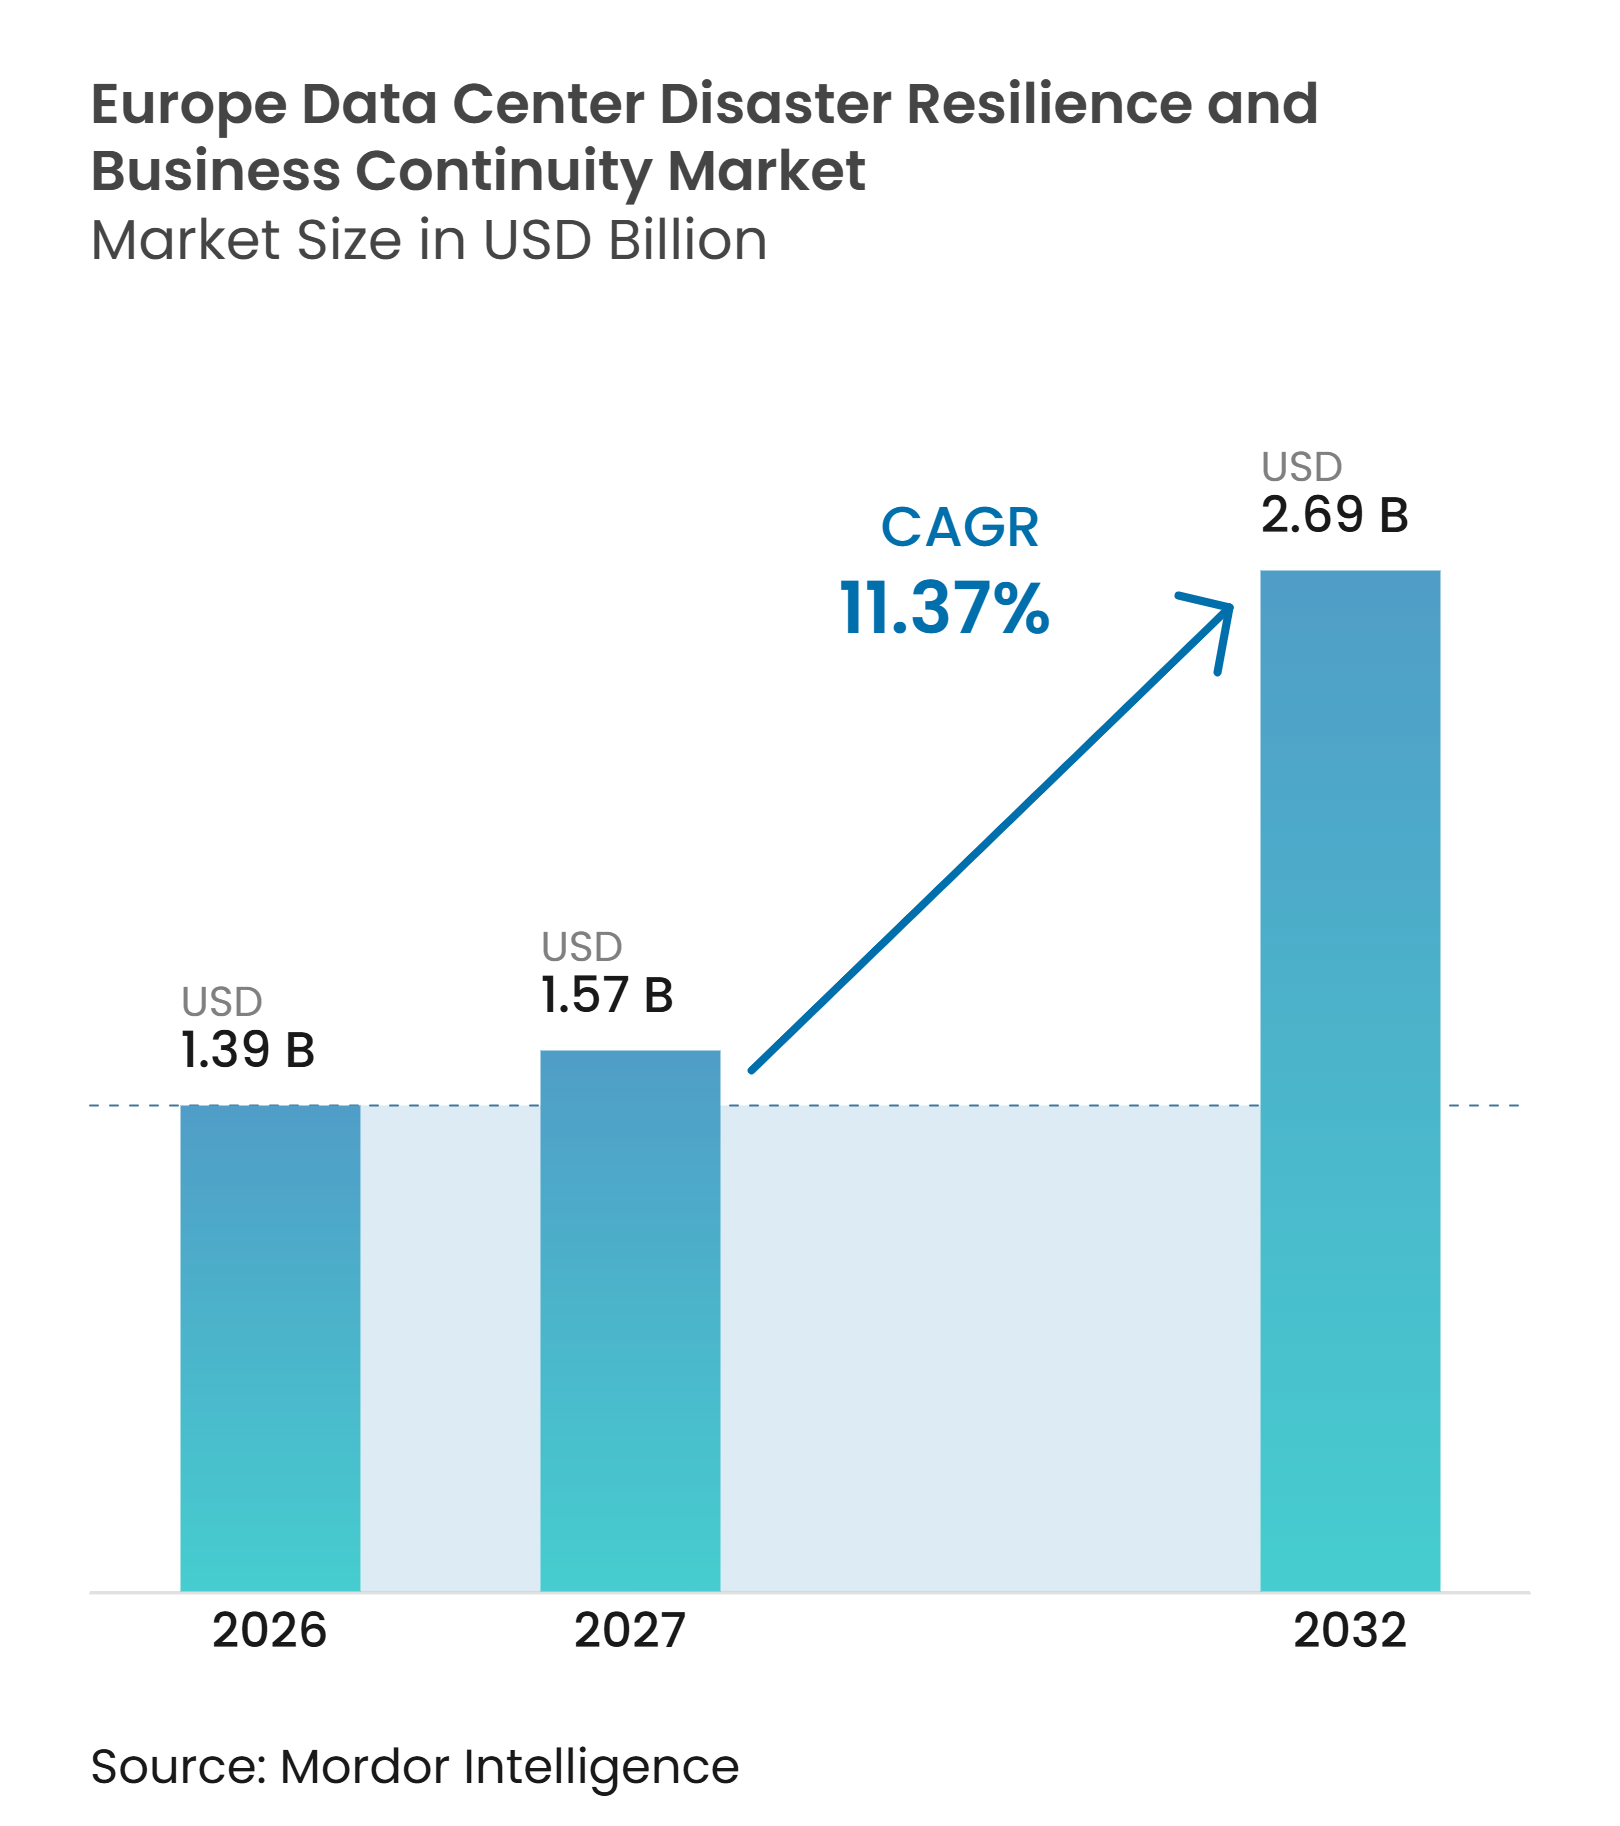
| Marktgröße im Basisjahr (2026) | 1.39 Milliarden US-Dollar |
| Marktgröße (2027) | 1.57 Milliarden US-Dollar |
| Marktgröße (2032) | 2.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.37 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren wird für 2026 auf 1,39 Milliarden USD, für 2027 auf 1,57 Milliarden USD und bis 2032 auf 2,69 Milliarden USD prognostiziert, mit einem CAGR von 11,37 % von 2027 bis 2032. Regulatorische Anforderungen, Cyber-Vorfälle und die zunehmende Nutzung von Hybrid- und Multi-Cloud-Systemen erhöhen die Kosten von Ausfallzeiten für europäische Organisationen. Käufer legen größeren Wert auf getestete Wiederherstellungsprozesse, verwaltete Kontinuitätsdienste und Wiederherstellungstools, die in verschiedenen Umgebungen funktionieren. Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren wird auch durch Anforderungen an die Datensouveränität geprägt, insbesondere bei Finanzinstituten, öffentlichen Stellen und Betreibern kritischer Infrastrukturen. Der Wettbewerb verlagert sich von der reinen Backup-Kapazität hin zu verifizierten Wiederherstellungsverfahren, Clean-Room-Umgebungen und dokumentierten Nachweisen, dass Wiederherstellungspläne unter Belastung funktionieren. Dies begünstigt Anbieter und Dienstleister, die technische Wiederherstellungsfähigkeiten mit praktischer Unterstützung für Tests, Governance und Lieferantenüberwachung kombinieren können.
Wichtigste Erkenntnisse des Berichts
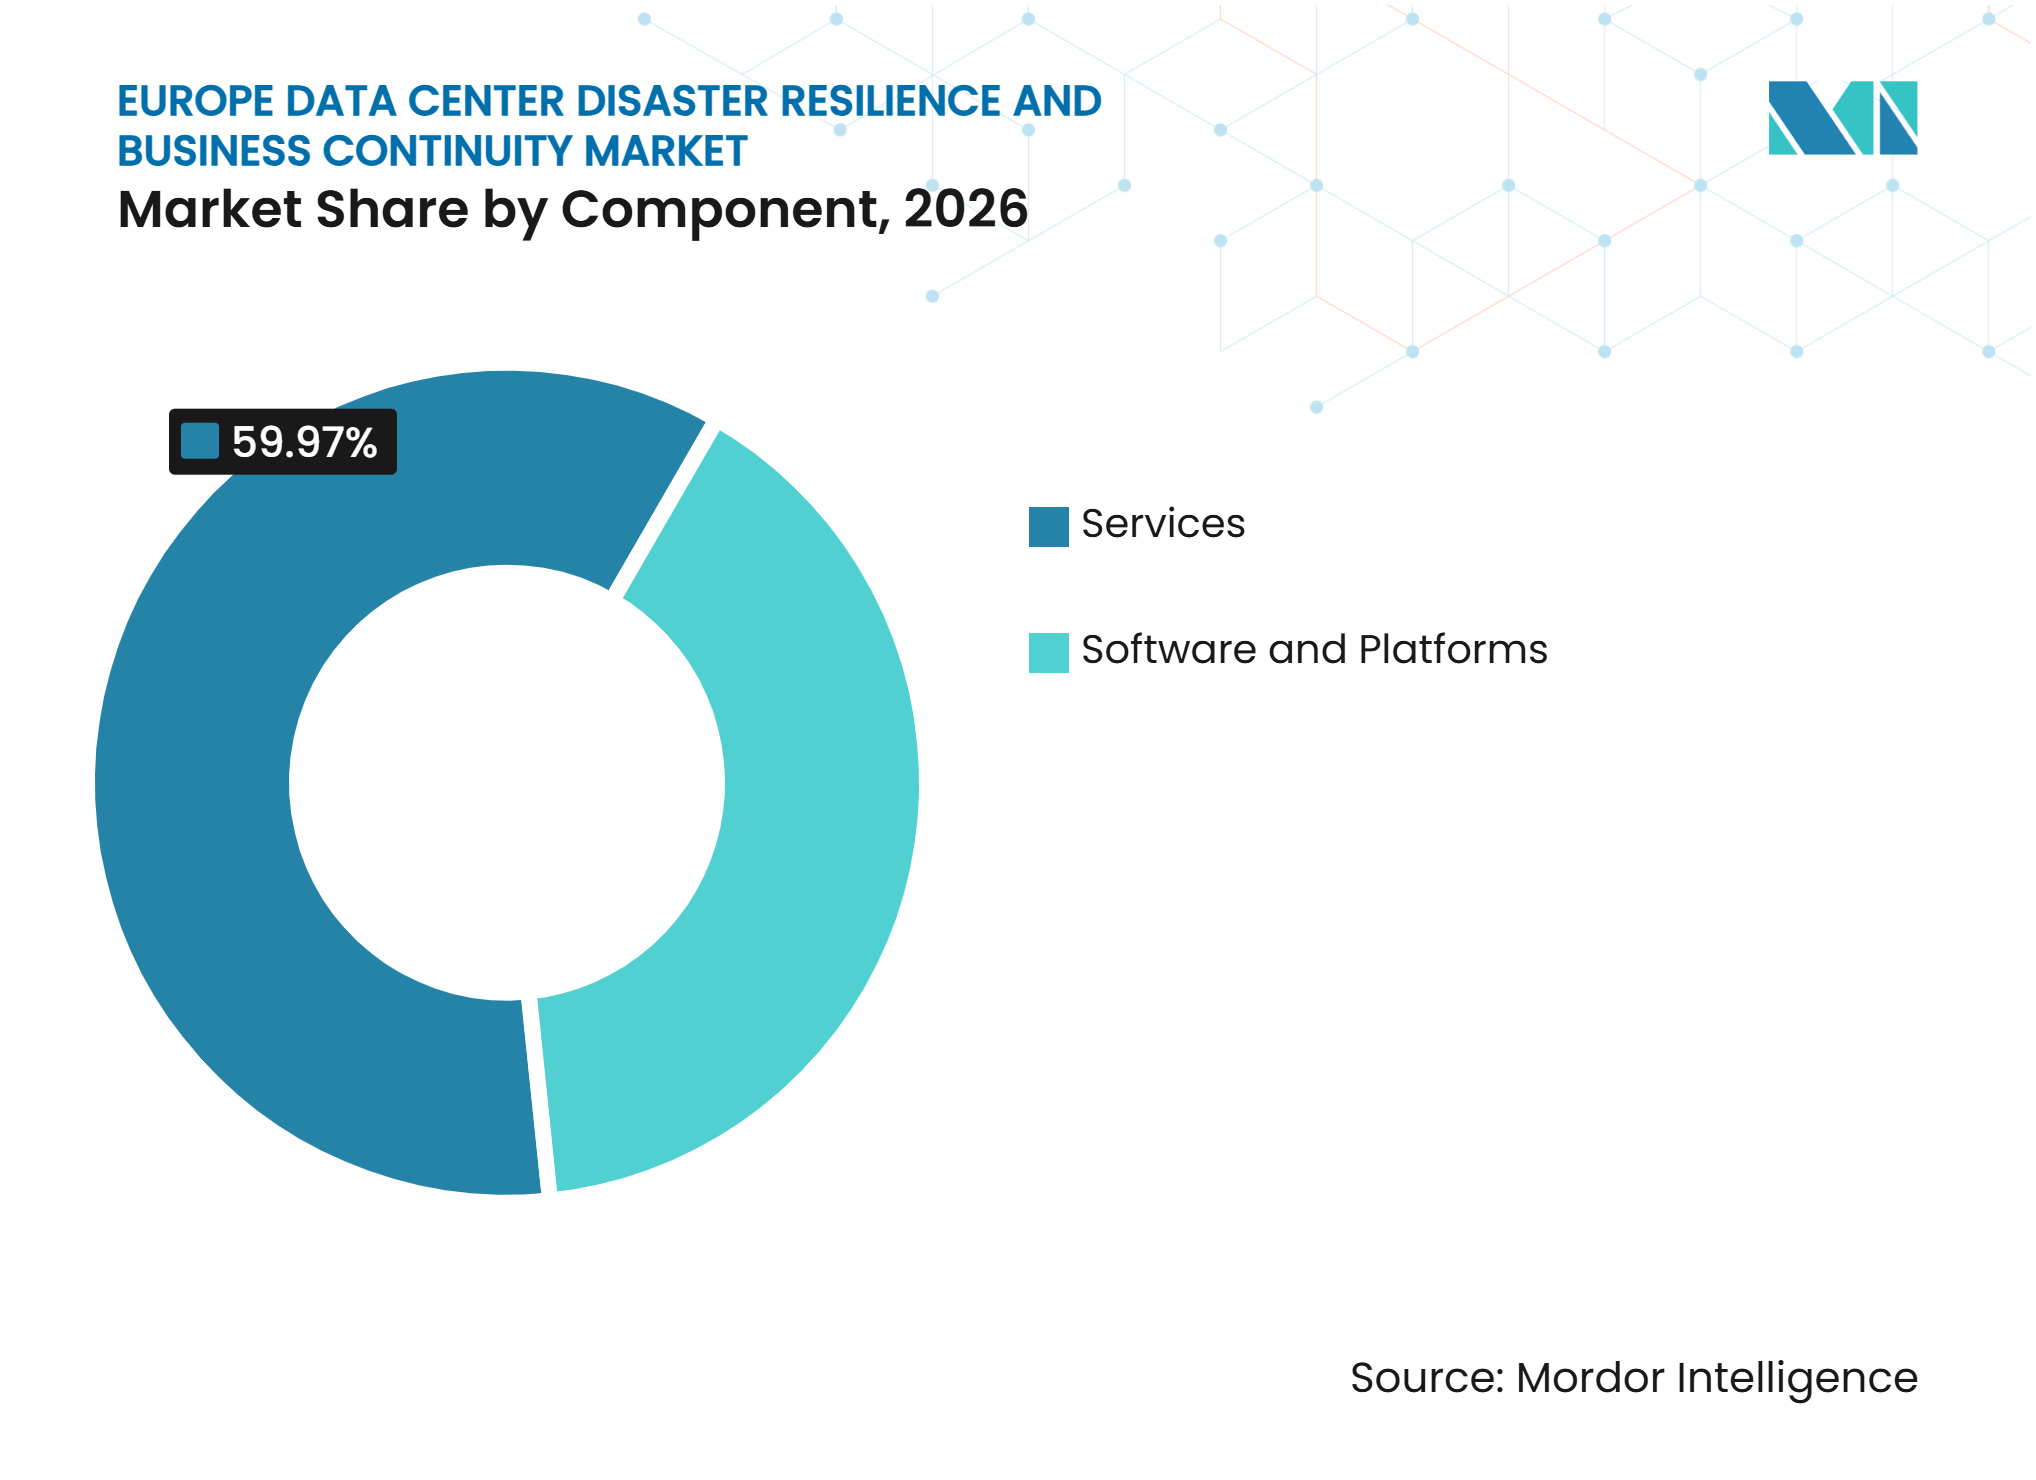
- Nach Komponente hielten Dienstleistungen im Jahr 2026 einen Marktanteil von 59,97 % am Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren und werden voraussichtlich bis 2032 mit einem CAGR von 11,77 % wachsen.
- Nach Bereitstellungsmodus hielt Cloud im Jahr 2026 einen Umsatzanteil von 49,66 %, während die hybride Bereitstellung voraussichtlich bis 2032 mit einem CAGR von 11,73 % wachsen wird.
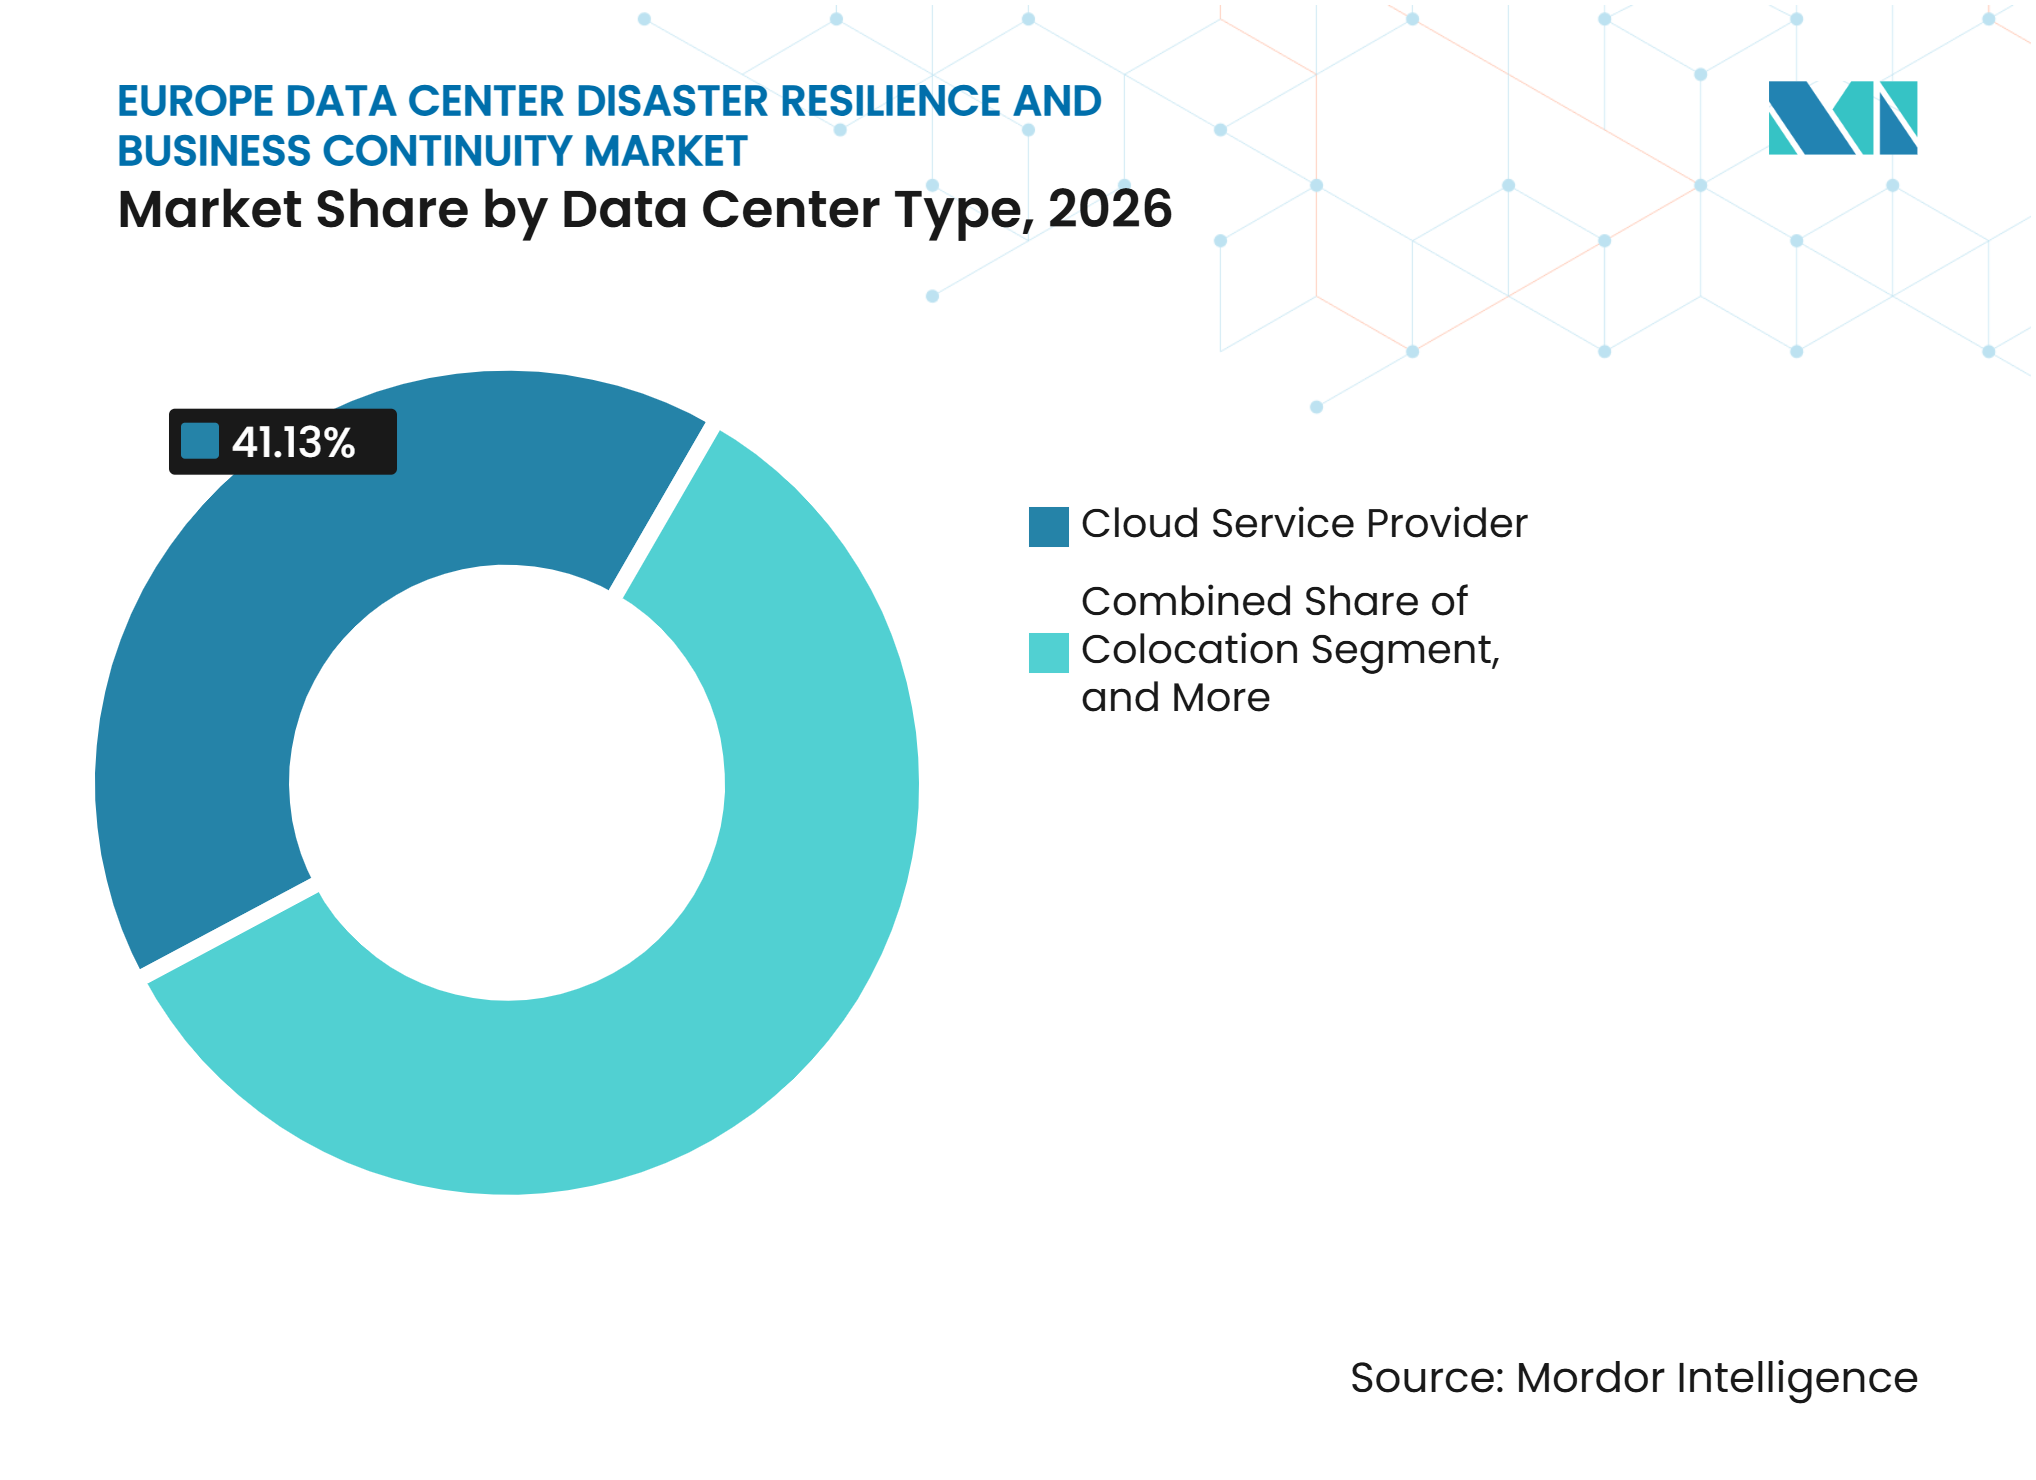
- Nach Rechenzentrumstyp entfielen auf Cloud-Dienstanbieter-Einrichtungen im Jahr 2026 41,13 % des Umsatzes, während Unternehmens- und Edge-Bereitstellungen voraussichtlich bis 2032 mit einem CAGR von 11,96 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 24,12 %, während Energie und Versorgungsunternehmen im Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren voraussichtlich bis 2032 mit einem CAGR von 12,92 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Umsatzanteil von 25,48 %, während Italien voraussichtlich bis 2032 mit einem CAGR von 12,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Exposition gegenüber Ransomware und Cyber-Störungen | +2.5% | Global, konzentriert im Vereinigten Königreich, Deutschland, Frankreich, Italien und Spanien | Kurzfristig (≤ 2 Jahre) |
| Strengere Anforderungen an die digitale Betriebsresilienz und kritische Infrastrukturen | +2.1% | EU-weit, mit früher Einführung in BFSI-Zentren einschließlich Frankfurt, Amsterdam, Paris, London und Dublin | Kurzfristig (≤ 2 Jahre) |
| Erweiterung von Hybrid- und Multi-Cloud-Workloads | +1.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Südeuropa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach souveräner und regionaler Wiederherstellung | +1.6% | Deutschland, Frankreich, die Niederlande und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Wachstum der Hyperscale- und KI-Rechenzentrumskapazität | +1.4% | FLAP-D-Kernmärkte, mit Expansion nach Italien, Spanien, Polen und den nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Automatisierte Wiederherstellungsorchestrierung und kontinuierliche Validierung der Wiederherstellungsfähigkeit | +1.1% | Global, mit regulatorischem Druck in der EU und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Exposition gegenüber Ransomware und Cyber-Störungen
Ransomware erhöht den Bedarf an Wiederherstellungsplänen, die Systeme nach einem Angriff wiederherstellen können, ohne kompromittierte Daten erneut einzuspielen. ENISA identifizierte den Einsatz von Ransomware in 40 % der von ihr analysierten Cyber-Ereignisse in der EU im Jahr 2025, was zeigt, dass die Bedrohung für die Planung der operativen Resilienz weiterhin zentral ist.[1] Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren profitiert, wenn Organisationen die Wiederherstellung als geschäftliche Anforderung und nicht als IT-Aufgabe betrachten. Wiederherstellungsprogramme müssen nun Lieferanten, gehostete Anwendungen, Cloud-Dienste und interne Systeme abdecken, da eine Störung durch verbundene Organisationen weitergegeben werden kann. Diese Anforderung unterstützt Ausgaben für unveränderliche Backups, Wiederherstellungstests, Abhängigkeitsmapping und verwaltete Reaktionsvereinbarungen. Es begünstigt auch Anbieter, die eine Wiederherstellung in einer kontrollierten Umgebung nachweisen können, bevor ein Kunde den normalen Betrieb wieder aufnimmt.
Strengere Anforderungen an die digitale Betriebsresilienz und kritische Infrastrukturen
DORA hat die Verbindung zwischen technologischer Resilienz und der Aufsicht über den Finanzsektor in der gesamten EU gestärkt. Die Europäischen Aufsichtsbehörden haben im November 2025 19 kritische IKT-Drittanbieter benannt, darunter Equinix, Interxion, IBM, NTT DATA, Microsoft und Amazon Web Services EMEA. Die Benennung erhöht den Bedarf für Anbieter und ihre Finanzkunden, Nachweise über Dienstleistungskontinuität, Kontrollen und Wiederherstellungsbereitschaft vorzuhalten. Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren profitiert daher von wiederkehrenden Tests, Dokumentationen, Vertragsüberprüfungen und der Überwachung von Drittanbietern. Equinix hat erklärt, dass seine Benennung die Erfüllung von Erwartungen in Bezug auf physische Sicherheit, Verfügbarkeit, Kontinuität, Cybersicherheit und Geschäftskontinuitätsplanung erfordert. Die gleiche regulatorische Ausrichtung erhöht auch die Nachfrage bei Organisationen, die von benannten Anbietern abhängig sind, aber die Verantwortung für ihre eigene operative Resilienz behalten müssen.
Erweiterung von Hybrid- und Multi-Cloud-Workloads
Hybrid- und Multi-Cloud-Systeme erweitern die Anzahl der Standorte, Anbieter und Schnittstellen, die in ein Wiederherstellungskonzept einbezogen werden müssen. UpCloud berichtete, dass 42 % der europäischen und US-amerikanischen Organisationen im Jahr 2026 einen hybriden Ansatz verwendeten, der europäische und US-amerikanische Cloud-Dienstanbieter kombinierte. Ein Wiederherstellungsplan muss Anwendungen und Daten über Cloud-Plattformen, SaaS-Dienste, On-Premises-Systeme und Edge-Umgebungen hinweg koordinieren, anstatt einen einzelnen Standort wiederherzustellen. Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren reagiert mit Diensten, die Abhängigkeiten bewerten und Failover-Verfahren in diesen Umgebungen validieren. Commvault führte im November 2025 Cloud Unity ein, um Datensicherheit, Cyber-Wiederherstellung und Identitätsresilienz über Cloud-, SaaS-, On-Premises- und Hybridumgebungen hinweg zu vereinen. Dieser Ansatz hilft Kunden, die operativen Lücken zu reduzieren, die entstehen können, wenn separate Teams separate Wiederherstellungstools verwalten.
Nachfrage nach souveräner und regionaler Wiederherstellung
Organisationen in regulierten Bereichen suchen zunehmend nach Wiederherstellungssystemen, die Daten, Metadaten und Betriebskontrollen innerhalb definierter Rechtsgebiete halten. AWS stellte Elastic Disaster Recovery im April 2026 in der AWS European Sovereign Cloud zur Verfügung und unterstützt damit regionale Wiederherstellungsoptionen für berechtigte Kunden. Rubrik stellte seine Security Cloud im Juli 2026 in dieser Umgebung zur Verfügung und erklärte, dass sie die Anforderungen des BSI C5-Katalogs, DORA und NIS2 in Deutschland unterstützt. Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren wird durch den Bedarf gestützt, jurisdiktionelle Kontrolle mit schneller Wiederherstellung zu verbinden. Souveräne Wiederherstellungsdienste sind besonders relevant, wenn Workloads aus dem öffentlichen Sektor, dem Finanzwesen, dem Gesundheitswesen oder der kritischen Infrastruktur nicht über ein uneingeschränktes grenzüberschreitendes Modell wiederhergestellt werden können. Diese Anforderung ermutigt Dienstleister auch dazu, lokalisierte Wiederherstellungsumgebungen anzubieten, anstatt sich ausschließlich auf zentralisierte Cloud-Regionen zu verlassen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Knappheit an resilienter Stromversorgung und Netzkapazität | -1.2% | FLAP-D-Zentren einschließlich Frankfurt, London, Amsterdam, Paris und Dublin, mit Ausstrahlungseffekten auf nationale Märkte | Langfristig (≥ 4 Jahre) |
| Fragmentierte nationale Regulierung und grenzüberschreitende Compliance-Komplexität | -0.9% | EU-weit, mit akutem Druck bei grenzüberschreitenden Finanz- und Gesundheitsoperationen | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Resilienz-Engineering und Wiederherstellungstests | -0.8% | Das Vereinigte Königreich, Deutschland, die Niederlande, Frankreich und Irland | Mittelfristig (2–4 Jahre) |
| Wiederherstellungsabhängigkeit von konzentrierten Cloud-, Konnektivitäts- und Technologieanbietern | -0.7% | Global, konzentriert in EU-Finanz- und öffentlichen Sektormärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Knappheit an resilienter Stromversorgung und Netzkapazität
Netzengpässe können sowohl die Produktionskapazität als auch die für die Notfallwiederherstellung benötigten Sekundärstandorte verzögern. Die Internationale Energieagentur berichtete, dass die Wartezeiten für Netzanschlüsse in großen europäischen Rechenzentrumsstandorten zwischen 7 und 10 Jahren liegen können.[2] Dieses Problem betrifft die Wiederherstellungsplanung, da Produktions- und Wiederherstellungseinrichtungen häufig um dieselben Netzanschlüsse konkurrieren. ENTSO-E hat auch darauf hingewiesen, dass Rechenzentren den Betrieb des Stromsystems beeinflussen können, da große unterbrechungsfreie Stromversorgungssysteme bei Störungen erhebliche Lasten abschalten können. Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren sieht sich mit höheren Projektkosten und längeren Bereitstellungszeiträumen konfrontiert, wenn keine resiliente Stromversorgung gesichert werden kann. Diese Einschränkungen machen Standortauswahl, Stromversorgungsvielfalt und die Koordination mit Versorgungsunternehmen zu wichtigeren Bestandteilen der Kontinuitätsplanung.
Fragmentierte nationale Regulierung und grenzüberschreitende Compliance-Komplexität
Organisationen, die in ganz Europa tätig sind, müssen ihre Resilienzpraktiken mit verschiedenen rechtlichen und aufsichtsrechtlichen Anforderungen in Einklang bringen. Die BaFin hat Risiken im Zusammenhang mit der Konzentration der IKT-Auslagerung bei Anbietern mit Sitz außerhalb der EU identifiziert, einschließlich Bedenken hinsichtlich Sicherheit, DORA-Compliance und möglichem staatlichem Datenzugriff. Dies schafft zusätzlichen Aufwand für Unternehmen, die bestätigen müssen, wo sich Systeme, Daten, Subunternehmer und Wiederherstellungskontrollen befinden. Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren kann verlangsamt werden, wenn Servicekonzepte eine separate rechtliche und technische Behandlung für mehrere Rechtsgebiete erfordern. Die Belastung ist besonders erheblich für mittelgroße Organisationen, denen große interne Teams für Resilienz-Engineering, Lieferantenüberwachung und regulatorisches Monitoring fehlen. Anbieter, die Compliance-Grenzen klar dokumentieren können, sind besser positioniert, um diese Komplexität für Kunden zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen führen die Nachfrage nach kontinuierlicher Resilienzunterstützung anDienstleistungen hielten im Jahr 2026 einen Marktanteil von 59,97 % am Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren und werden voraussichtlich bis 2032 mit einem CAGR von 11,77 % wachsen. Organisationen kaufen Unterstützung für Wiederherstellungsergebnisse, einschließlich kürzerer Wiederherstellungszeiten, dokumentierter Tests und vorbereiteter Krisenprozesse. Verwaltete Kontinuitätsprogramme, Resilienztests, Simulationen und Mitarbeiterschulungen erhalten Aufmerksamkeit, da sie die wiederkehrende Arbeit ansprechen, die erforderlich ist, um Pläne nutzbar zu halten. Die Dienstleistungsnachfrage des Marktes spiegelt auch wider, dass vielen Organisationen interne Spezialisten fehlen, um Multi-Umgebungs-Wiederherstellungsvereinbarungen zu entwerfen, zu testen und zu pflegen. Serviceverträge können Kunden auch dabei helfen, regelmäßige Überprüfungen zu planen, wenn sich Anwendungen, Lieferanten und Compliance-Verpflichtungen ändern.
Die DORA-bezogene Aufsicht hat die Bedeutung formeller Resilienz-Nachweise im Finanzsektor erhöht. Der EIOPA DORA-Aufsichtsleitfaden, der im Juli 2025 veröffentlicht wurde, legt Aufsichtsprozesse für kritische IKT-Drittanbieter fest. Geschäftsauswirkungsanalysen und Resilienzbewertungen helfen Organisationen dabei, zu identifizieren, welche Systeme zuerst wiederhergestellt werden sollten und welche externen Abhängigkeiten die Wiederherstellung verzögern können. Cognizant und Rubrik führten im Oktober 2025 Business Resilience als Service ein und kombinierten dabei Rubriks Plattform mit einem abonnementbasierten Bereitstellungsmodell für die Cyber-Wiederherstellung von Unternehmen. Software und Plattformen bleiben wichtig, da sie Planung, Reaktionskoordination, Dokumentation und Wiederherstellungsmanagement zentralisieren, aber Kunden benötigen häufig Serviceunterstützung, um diese Tools in wiederholbare Betriebspraktiken umzuwandeln.


Nach Bereitstellungsmodus:
Hybridsysteme erweitern die WiederherstellungsgrenzeDie Cloud-Bereitstellung machte im Jahr 2026 49,66 % des Umsatzes aus, während die hybride Bereitstellung voraussichtlich bis 2032 mit einem CAGR von 11,73 % wachsen wird. Die starke Cloud-Position spiegelt die weit verbreitete Nutzung gehosteter Infrastruktur wider, aber diese Nutzung beseitigt nicht den Bedarf an Wiederherstellungsplanung. Stattdessen müssen Kunden verstehen, wie Daten, Identitäten, Anwendungen und Anbieterkontrollen in verschiedenen Umgebungen interagieren. Hybride Konzepte erfüllen diese Anforderung, indem sie Cloud-Ressourcen mit On-Premises-Systemen, Colocation-Standorten oder souveränen Einrichtungen kombinieren. Das Modell kann Organisationen auch mehr Optionen bieten, wenn ein Dienst, ein Standort oder ein Netzwerkpfad nicht verfügbar ist.
Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren wird von Organisationen geprägt, die ihre Abhängigkeit von einem einzelnen Anbieter oder Standort begrenzen möchten. Die Ergebnisse von UpCloud aus dem Jahr 2026 zur hybriden Nutzung zeigen, dass viele Organisationen bereits europäische und US-amerikanische Anbieter kombinieren. Die Veröffentlichung von Commvaults Cloud Unity zeigt, wie Anbieter ihre Produkte anpassen, um die Wiederherstellung über Cloud-, SaaS-, On-Premises- und Hybridumgebungen hinweg zu unterstützen. Hybride Modelle können souveräne Kopien, die die operative Wiederherstellung unterstützen, mit anderen Speichervereinbarungen für die langfristige Aufbewahrung kombinieren. Dieses Setup macht Koordination, Tests und Transparenz zu zentralen Anforderungen und nicht zu optionalen Funktionen, die nach der Bereitstellung hinzugefügt werden.
Nach Rechenzentrumstyp:
Unternehmens- und Edge-Systeme erweitern die WiederherstellungsanforderungenCloud-Dienstanbieter-Einrichtungen machten im Jahr 2026 41,13 % des Umsatzes aus, während Unternehmens- und Edge-Bereitstellungen voraussichtlich bis 2032 mit einem CAGR von 11,96 % wachsen werden. Die Position der Cloud-Dienstanbieter-Einrichtungen spiegelt die Konzentration von Unternehmens-Workloads in großen gehosteten Umgebungen wider. Daher ist ein Wiederherstellungsschutz für Anwendungen und Daten in Hyperscale-Infrastrukturen sowie für die Verbindungen erforderlich, die diese Ressourcen mit Kundensystemen verknüpfen. Unternehmens- und Edge-Systeme erweitern die Anzahl kleinerer Standorte, die in Kontinuitätspläne einbezogen werden müssen. Ihre betriebliche Bedeutung bedeutet, dass lokale Ausfälle dennoch einen breiteren Dienst oder Produktionsprozess beeinträchtigen können.
Im Juli 2025 kündigte Oracle eine Investition von 2,00 Milliarden USD über 5 Jahre in KI- und Cloud-Infrastruktur in Deutschland an. Da die Infrastruktur immer verteilter wird, muss die Wiederherstellungsplanung lokale Systeme berücksichtigen, die in industriellen, Einzelhandels-, Gesundheits- und anderen Betriebsumgebungen eingesetzt werden. Der Europäische Rechenzentrumverband erwartet kumulierte Rechenzentrumsinvestitionen von 176 Milliarden EUR von 2026 bis 2031, was die anhaltende Aktivität in Colocation- und verwandten Einrichtungen unterstützt. Colocation-Anbieter können sich durch Stromredundanz, vielfältige Konnektivität, physische Sicherheit und dokumentierte Kontinuitätsmaßnahmen differenzieren. Das Uptime Institute berichtete im Jahr 2026, dass 1 von 10 Ausfällen schwerwiegend oder sehr schwerwiegend war, was den Wert von Wiederherstellungsplänen unterstreicht, die unter realistischen Bedingungen getestet werden.


Nach Endnutzerbranche:
BFSI führt, während Energie und Versorgungsunternehmen beschleunigenBFSI hielt im Jahr 2026 einen Umsatzanteil von 24,12 %, während Energie und Versorgungsunternehmen voraussichtlich bis 2032 mit einem CAGR von 12,92 % wachsen werden. Finanzorganisationen stehen unter direktem Druck, nachzuweisen, dass wesentliche IKT-Dienste Störungen standhalten und sich davon erholen können. Die Benennung kritischer IKT-Anbieter durch die Europäischen Aufsichtsbehörden hat die Aufmerksamkeit für die operative Kontinuität in der gesamten Finanzlieferkette verstärkt. Dies begünstigt Dienste und Plattformen, die Tests, Kontrollnachweise, Vorfallsverfahren und Lieferantenabhängigkeiten aufzeichnen können. Es erhöht auch den Wert von Lieferanten, die Wiederherstellungsverantwortlichkeiten sowohl gegenüber Geschäfts- als auch Technologieführern klar erläutern können.
Energie- und Versorgungsunternehmen erweitern ihren Einsatz digitaler Systeme in den Bereichen Erzeugung, Netze und Kundenbetrieb. Der Fahrplan des Rates der Europäischen Union aus dem Jahr 2026 zur Digitalisierung und KI im Energiesektor fordert Cybersicherheit und Resilienz zur Unterstützung des digitalen Wandels des Sektors. Die Branche für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren hat Chancen, wo IT-Systeme enger mit Betriebstechnologie und Netzinfrastruktur verbunden werden. Regierung und öffentliche Verwaltung, Gesundheitswesen, Fertigung und Einzelhandel erfordern ebenfalls unterschiedliche Formen der Kontinuitätsunterstützung. Diese Nutzer benötigen Wiederherstellungsvereinbarungen, die ihre betrieblichen Einschränkungen berücksichtigen, einschließlich der Verfügbarkeit öffentlicher Dienste, klinischer Kontinuität, industrieller Prozesssicherheit und Transaktionsverfügbarkeit.
Geografische Analyse
Vereinigtes Königreich: Regulierung und souveräne Wiederherstellung stützen die Nachfrage
Das Vereinigte Königreich hielt im Jahr 2026 einen Marktanteil von 25,48 % am Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren. Finanzdienstleistungsaktivitäten, Rechenzentrumskapazität und Ausgaben für Cyber-Resilienz stützen seine Position. TechUK berichtete über anhaltende Fortschritte im britischen Rechenzentrumssektor durch sein Data Center Program im Jahr 2025. Der vorgeschlagene Cyber Security and Resilience Bill fügt Rechenzentrumsbetreibern und wesentlichen Diensten regulatorische Aufmerksamkeit hinzu. Rubrik und Rackspace Technology lancierten im März 2026 die UK Sovereign Cyber Recovery Cloud und verbanden dabei lokale Datenkontrolle mit automatisierter Wiederherstellung.
Italien: Infrastrukturausbau schafft neue Wiederherstellungsanforderungen
Italien wird voraussichtlich bis 2032 mit einem CAGR von 12,81 % wachsen, der höchsten Rate unter den abgedeckten Geografien. Der Italienische Rechenzentrumverband prognostizierte, dass die nationale installierte Kapazität bis 2028 1 Gigawatt und bis 2031 2 Gigawatt überschreiten würde. Dieser Ausbau erhöht den Bedarf an Standortresilienz, Backup-Kapazität, Wiederherstellungstests und Lieferantenbereitschaft. Die Lombardei verabschiedete im Juni 2026 ein Gesetz zur Regulierung der Rechenzentrumsentwicklung und verbesserte damit den Rahmen für geplante Projekte.
Deutschland, Frankreich, die Niederlande, Irland, Spanien und andere europäische Märkte: Kapazitätsmuster prägen die lokale Nachfrage
Deutschlands Unternehmensbasis und Cloud-Infrastruktur machen es zu einem wichtigen Standort für Wiederherstellungsdienste. Oracle kündigte im Jahr 2025 eine Investition von 2,00 Milliarden USD in deutsche KI- und Cloud-Infrastruktur an.[3] Die Arbeit der BaFin aus dem Jahr 2026 zur IKT-Auslagerung unterstreicht die Bedeutung von Konzentration und Souveränität für deutsche Nutzer. Frankreich, die Niederlande und Irland bleiben trotz Kapazitäts- und Stromengpässen wichtige Cloud- und Konnektivitätsstandorte. Spanien, Polen, Portugal, Belgien und die nordischen Länder können Investitionen anziehen, die Alternativen zu überlasteten Kernstandorten suchen.
Wettbewerbslandschaft
Marktkonzentration
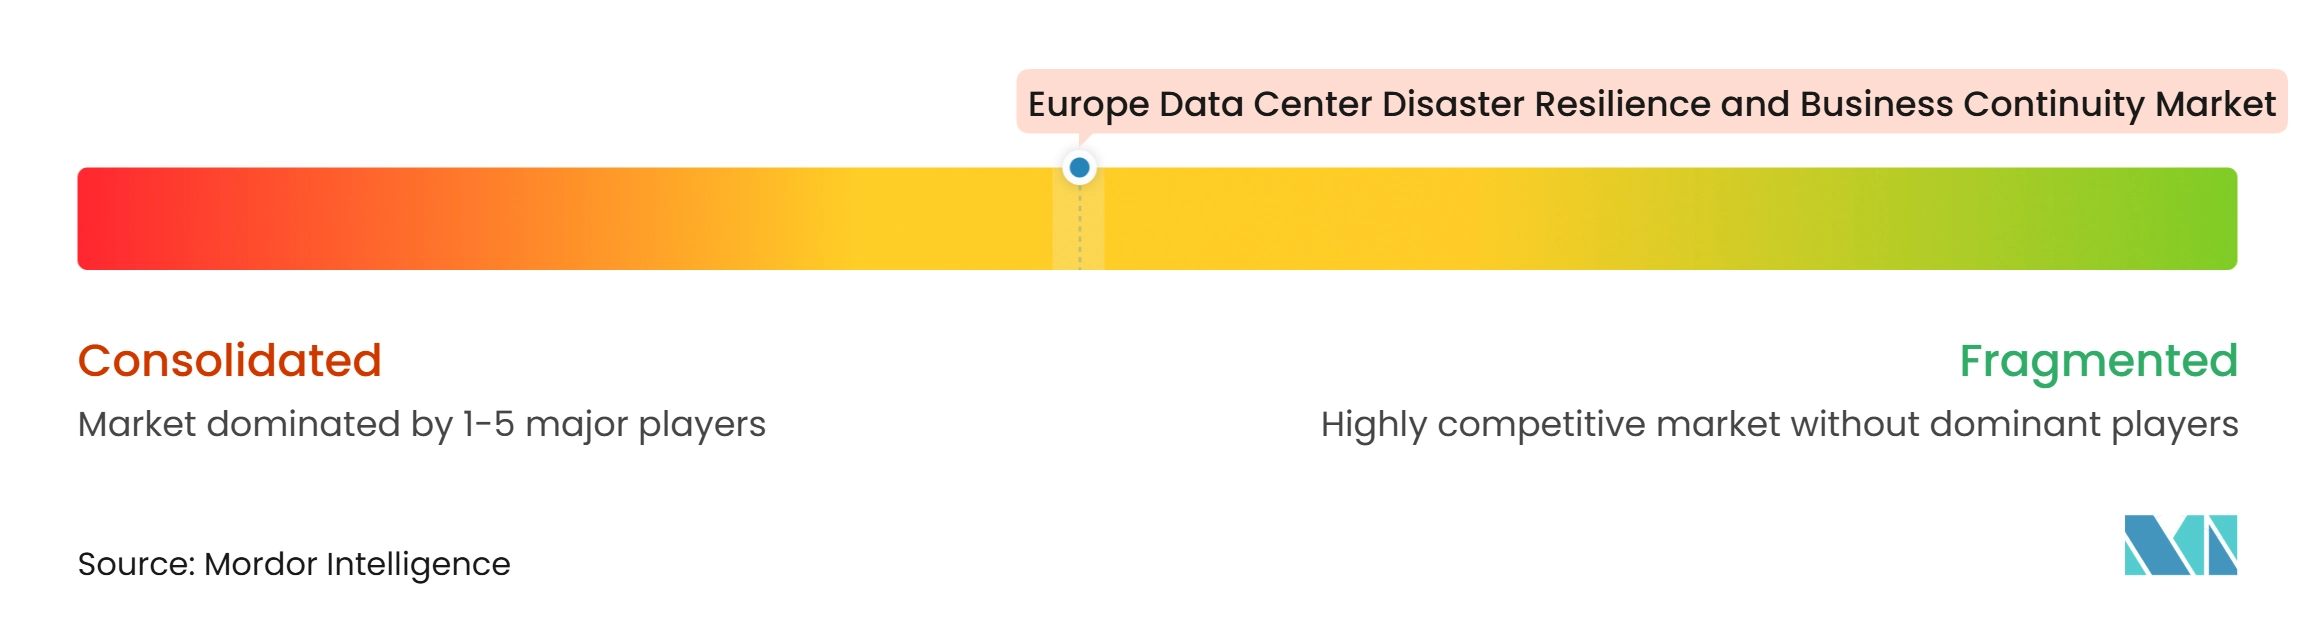
Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren weist eine mäßig konsolidierte Plattformschicht und eine stärker fragmentierte Dienstleistungsschicht auf. Commvault, Rubrik, Microsoft und IBM konkurrieren um größere Unternehmensaufträge, während regionale Managed-Service-Anbieter auf Nähe, lokalen Support und regulatorisches Wissen setzen. Plattformanbieter betonen Cyber-Wiederherstellung, Identitätsresilienz, Bedrohungserkennung und Unterstützung für Cloud- und On-Premises-Umgebungen. Commvault unterzeichnete im Juni 2026 eine mehrjährige Partnerschaft mit Microsoft, um seine KI- und Cyber-Resilienz-Plattform als nativen ISV-Dienst auf Microsoft Azure verfügbar zu machen. Die Partnerschaft verknüpft Wiederherstellungsfähigkeiten enger mit der bestehenden Azure-Nutzung.
Rubrik kündigte im Januar 2026 Security Cloud Sovereign mit Kontrollen an, die darauf ausgelegt sind, Daten, Metadaten, die Steuerungsebene und das Management innerhalb kundendefinierter Grenzen zu halten. Im Juli 2026 folgte die Verfügbarkeit in der AWS European Sovereign Cloud für EU-Behörden und regulierte Kunden. Diese Maßnahmen adressieren die Nachfrage nach jurisdiktioneller Kontrolle neben der Cyber-Wiederherstellung. Equinix hat nach seiner Benennung als kritischer IKT-Drittanbieter Verpflichtungen in Bezug auf Sicherheit, Verfügbarkeit, Kontinuität, Cybersicherheit und Geschäftskontinuitätsplanung dargelegt. Regionale Anbieter wie Databarracks, DARZ, Ekco Cloud Services und Claranet können dort konkurrieren, wo lokale Implementierungsunterstützung wertvoll ist.
Mittelständische Unternehmen, Energie- und Versorgungsunternehmen sowie Kunden, die länderspezifische Wiederherstellungsdienste suchen, sind wichtige Chancenbereiche. ISO 22301 und BSI C5 können Anbietern helfen, Geschäftskontinuitätsmanagement und Cloud-Sicherheitspraktiken nachzuweisen. Rubriks souveräne Cloud-Bereitstellung verwies auf die Übereinstimmung mit den Anforderungen von BSI C5, DORA und NIS2.
Branchenführer im Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren
-
Acronis International GmbH
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
VMware, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren Unternehmen in diesem Bericht
- Acronis International GmbH
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- VMware, Inc.
- 11:11 Systems, Inc.
- Cable & Wireless Communications Limited
- Proact IT Group AB
- M247 Ltd
- Ekco Cloud Services Limited
- Claranet Limited
- Daisy Corporate Services Trading Limited
- Databarracks Limited
- DARZ GmbH
- Node4 Limited
- GigaCloud Technology Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Dell Technologies Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- KDDI Corporation
- Global Switch Holdings Limited
- CyrusOne LLC
Neueste Industrielle Entwicklungen in Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren
- Oktober 2026: Rubrik veröffentlichte Verbesserungen seiner Security Cloud Private (RSC-P)-Plattform und führte einen vollständig air-gapped, internetfreien Betrieb mit FIPS 140-3-konformem Verschlüsselungsschlüsselmanagement ein – eine Funktion, die speziell für Regierungs- und regulierte Unternehmensbereitstellungen entwickelt wurde, bei denen Daten und Metadaten keine Anbieter-Cloud-Infrastruktur durchqueren dürfen, und die die Compliance-Position der Plattform unter DORA und NIS2 stärkt.
- September 2026: Die Sicherheitsagenten von CrowdStrike wurden integriert, um automatisierte Wiederherstellungsaktionen auf den Plattformen von Commvault, Rubrik und VAST Data auszulösen, sodass gemeinsame Kunden Cyber-Wiederherstellungs-Workflows direkt aus aktiven Bedrohungserkennungsereignissen heraus initiieren können, was die Lücke zwischen Bedrohungsidentifikation und Wiederherstellungseinleitung in Unternehmensumgebungen verringert.
- Juli 2026: Rubrik kündigte die Verfügbarkeit von Rubrik Security Cloud in der AWS European Sovereign Cloud an und bietet damit EU-Behörden und regulierten Branchen, einschließlich Banken, Versorgungsunternehmen, Gesundheitswesen und Regierung, souveräne Cyber-Resilienz, zertifiziert nach dem BSI C5-Katalog Deutschlands, DORA und der NIS2-Richtlinie, wobei alle Daten innerhalb der EU-Grenzen verbleiben.
- Juni 2026: Commvault unterzeichnete eine mehrjährige strategische Partnerschaft mit Microsoft, im Rahmen derer Commvaults KI- und Cyber-Resilienz-Plattform als nativer ISV-Dienst auf Microsoft Azure eingebettet wird und Azure-Kunden einheitlichen Zugang zu Commvaults Wiederherstellungsfähigkeiten direkt von der Azure-Cloud-Plattform aus ermöglicht, ohne separate Infrastruktur oder manuelle Integrationen.
Berichtsumfang für den Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren
Der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren umfasst die Lösungen und Dienste, die Rechenzentrumsbetreibern und Organisationen helfen sollen, kritische IT-Betriebe aufrechtzuerhalten, Daten zu schützen und Infrastruktur sowie Geschäftsprozesse bei störenden Ereignissen wiederherzustellen.
Der Bericht über Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren ist segmentiert nach Komponente (Software und Plattformen sowie Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmen und Edge), Endnutzerbranche (BFSI, IT und Telekommunikation, Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Fertigung, Energie und Versorgungsunternehmen sowie andere Endnutzerbranchen) und Geografie (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, Spanien, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagement-Plattformen |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitsmapping | |
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | |
| Eigenständige Software für Krisenreaktion und Vorfallskoordination | |
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | |
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbewertungsdienste |
| Entwicklungsdienste für Kontinuitäts- und Krisenreaktionspläne | |
| Softwareimplementierungs- und Systemintegrationsdienste | |
| Resilienztests, Simulations- und Schulungsdienste | |
| Verwaltete Kontinuitätsprogrammdienste |
| Cloud |
| On-Premises |
| Hybrid |
| Cloud-Dienstanbieter |
| Colocation |
| Unternehmen und Edge |
| IT und Telekommunikation |
| BFSI |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Andere Endnutzerbranchen |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Niederlande |
| Irland |
| Spanien |
| Italien |
| Übriges Europa |
| Nach Komponente | Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagement-Plattformen |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitsmapping | ||
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | ||
| Eigenständige Software für Krisenreaktion und Vorfallskoordination | ||
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | ||
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbewertungsdienste | |
| Entwicklungsdienste für Kontinuitäts- und Krisenreaktionspläne | ||
| Softwareimplementierungs- und Systemintegrationsdienste | ||
| Resilienztests, Simulations- und Schulungsdienste | ||
| Verwaltete Kontinuitätsprogrammdienste | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation | ||
| Unternehmen und Edge | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Katastrophenresilienz und Geschäftskontinuität in europäischen Rechenzentren?
Der Sektor wird für 2026 auf 1,39 Milliarden USD, für 2027 auf 1,57 Milliarden USD und bis 2032 auf 2,69 Milliarden USD prognostiziert, mit einem CAGR von 11,37 % über 2027–2032. Diese Zahlen decken Ausgaben für Resilienz und Geschäftskontinuität im definierten europäischen Geltungsbereich ab.
Warum investieren europäische Organisationen in die Katastrophenresilienz von Rechenzentren?
Ransomware-Exposition, regulatorische Aufsicht, Cloud-Komplexität und souveräne Wiederherstellungsanforderungen erhöhen den Bedarf an getesteten Wiederherstellungsfähigkeiten. Käufer benötigen auch eine klarere Verantwortlichkeit für Lieferanten und kritische Anwendungen.
Welche Komponente führt die Ausgaben in diesem Sektor an?
Dienstleistungen hielten im Jahr 2026 einen Umsatzanteil von 59,97 % und werden voraussichtlich bis 2032 mit einem CAGR von 11,77 % wachsen. Verwaltete Kontinuität, Tests, Simulationen und Beratungsunterstützung treiben diese Position an.
Welches Bereitstellungsmodell wird voraussichtlich am schnellsten wachsen?
Die hybride Bereitstellung wird voraussichtlich bis 2032 mit einem CAGR von 11,73 % wachsen, da Organisationen Cloud-, On-Premises- und souveräne Infrastruktur kombinieren. Sie kann mehr Wiederherstellungsoptionen in verschiedenen Umgebungen bieten.
Welche Endnutzergruppe wird voraussichtlich am schnellsten wachsen?
Energie und Versorgungsunternehmen werden voraussichtlich bis 2032 mit einem CAGR von 12,92 % wachsen, unterstützt durch Digitalisierung und stärkere Resilienzanforderungen in vernetzter Infrastruktur. Die Verbindungen zwischen IT und Betriebstechnologie erhöhen den Planungsbedarf.
Welche europäische Geografie wird voraussichtlich am schnellsten wachsen?
Italien wird voraussichtlich bis 2032 mit einem CAGR von 12,81 % wachsen, da die Investitionen in die Rechenzentrumsinfrastruktur zunehmen und die regionalen Entwicklungsvorschriften klarer werden. Wiederherstellungsdienste müssen sich parallel zur neuen Kapazität entwickeln.