
Tamanho e Participação do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na Europa por Mordor Intelligence
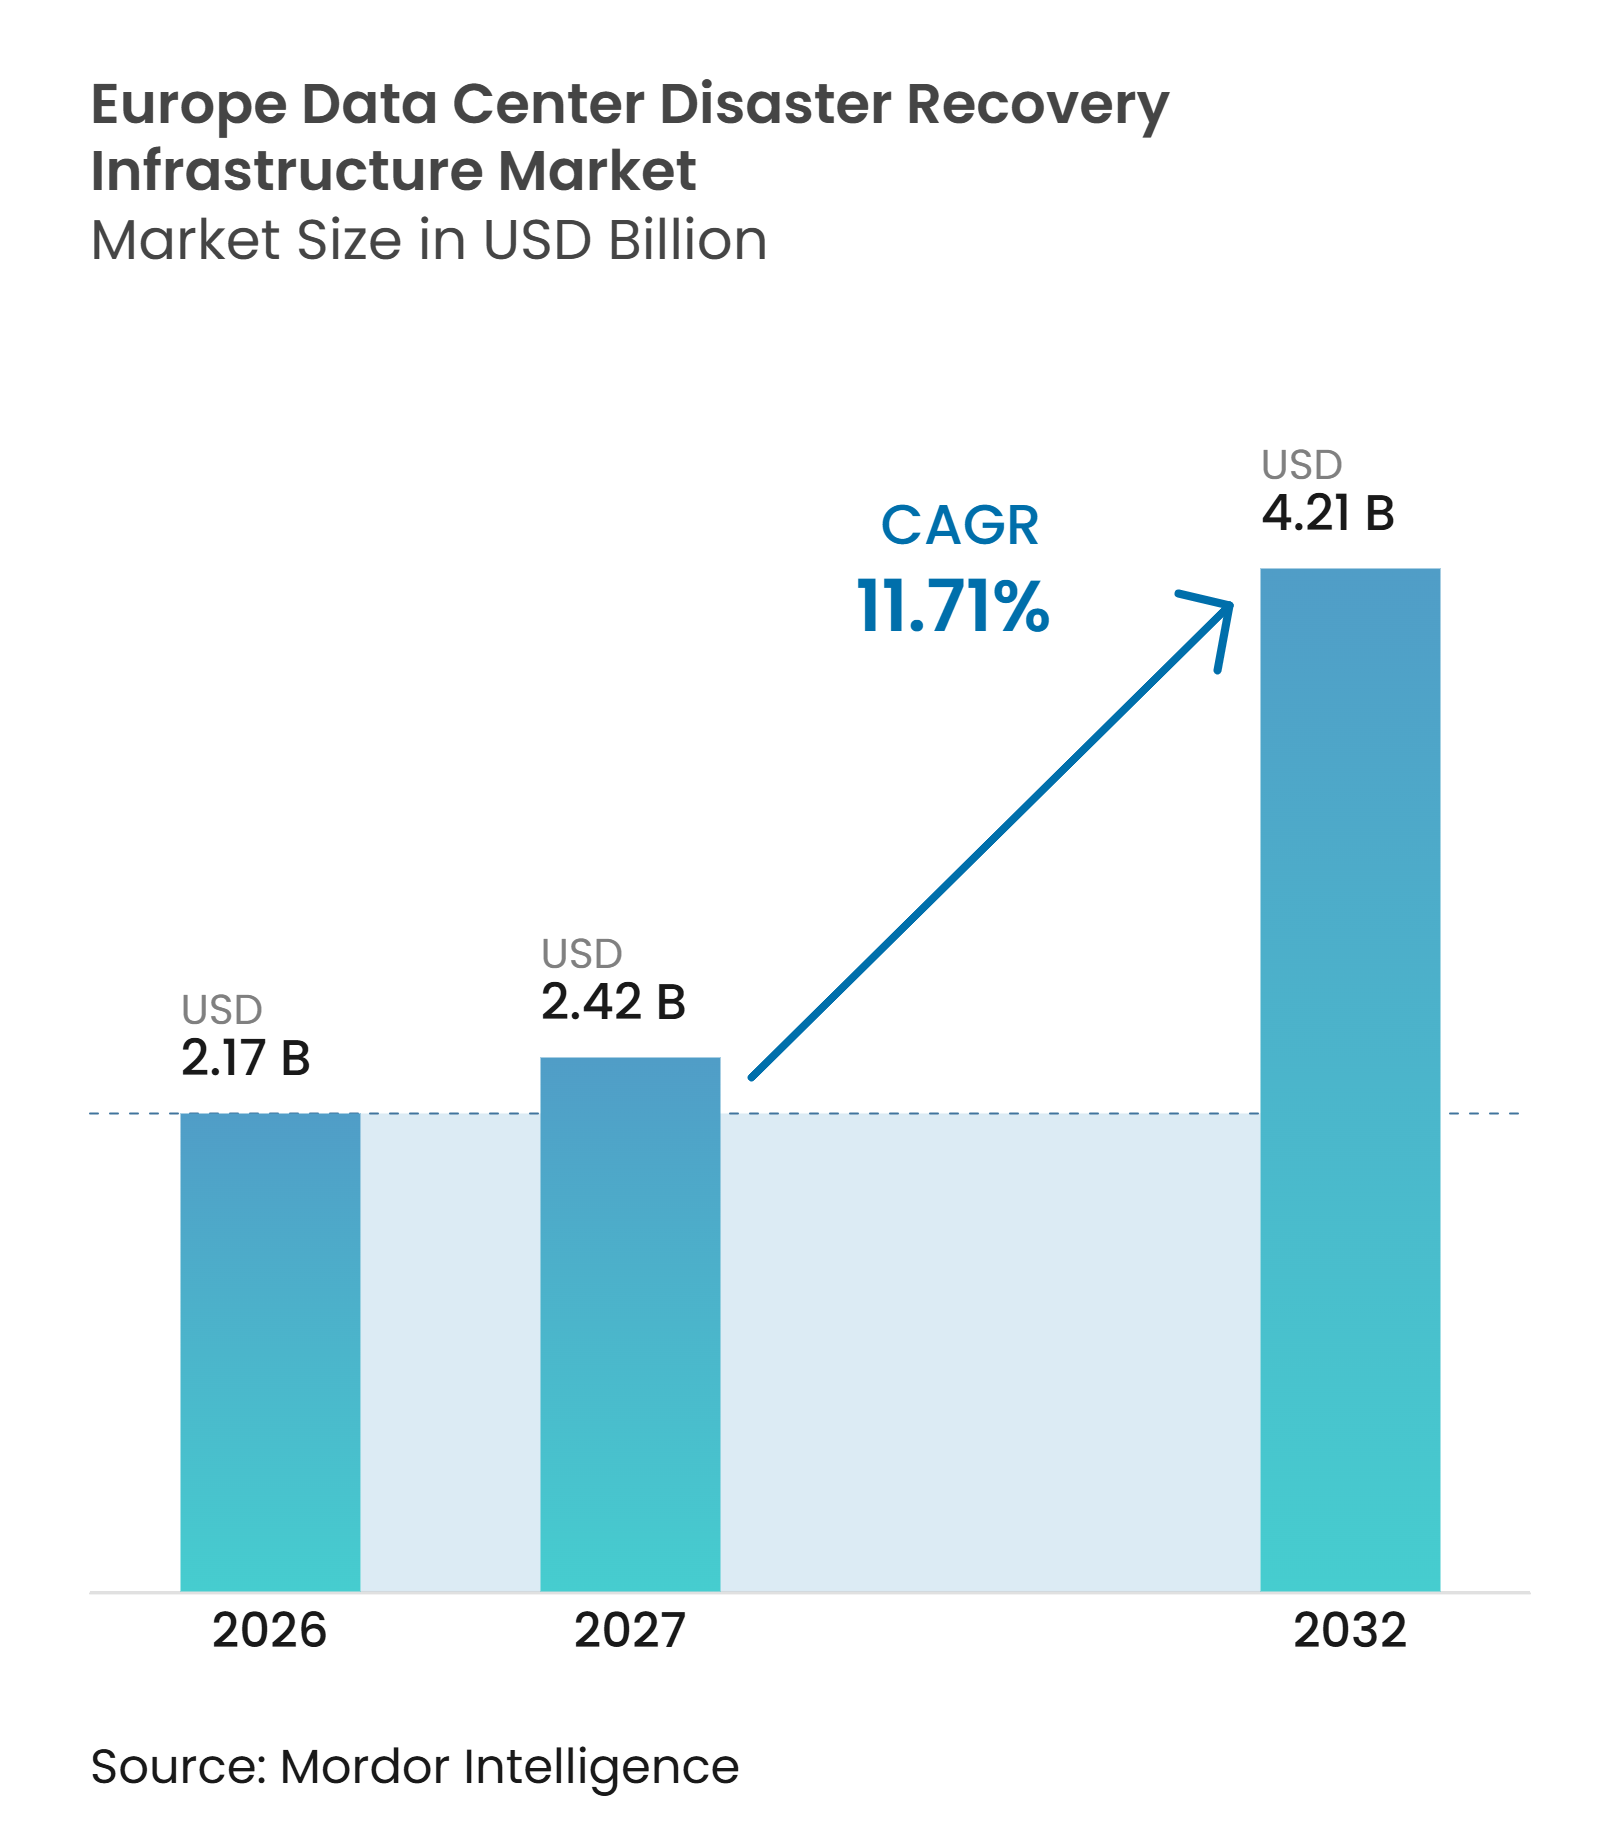
O tamanho do mercado de infraestrutura de recuperação de desastres de data centers na Europa é avaliado em 2,17 bilhões de USD em 2026 e tem projeção de atingir 4,21 bilhões de USD até 2032, crescendo a um CAGR de 11,71% durante 2027-2032. A exposição a ransomware, as regras vinculativas de resiliência e o uso mais amplo de sistemas híbridos e multinuvem estão tornando a capacidade de recuperação um requisito operacional central. As empresas estão atribuindo maior valor a backups imutáveis, ambientes de restauração segregados e processos de failover testados ao avaliar a continuidade dos negócios. A capacidade de nuvem soberana está ampliando as opções disponíveis para compradores que precisam manter dados e operações de recuperação dentro de uma jurisdição europeia. O investimento também está se deslocando para a automação, pois os procedimentos de recuperação manual são difíceis de executar em aplicações distribuídas durante um incidente cibernético.
Principais Conclusões do Relatório
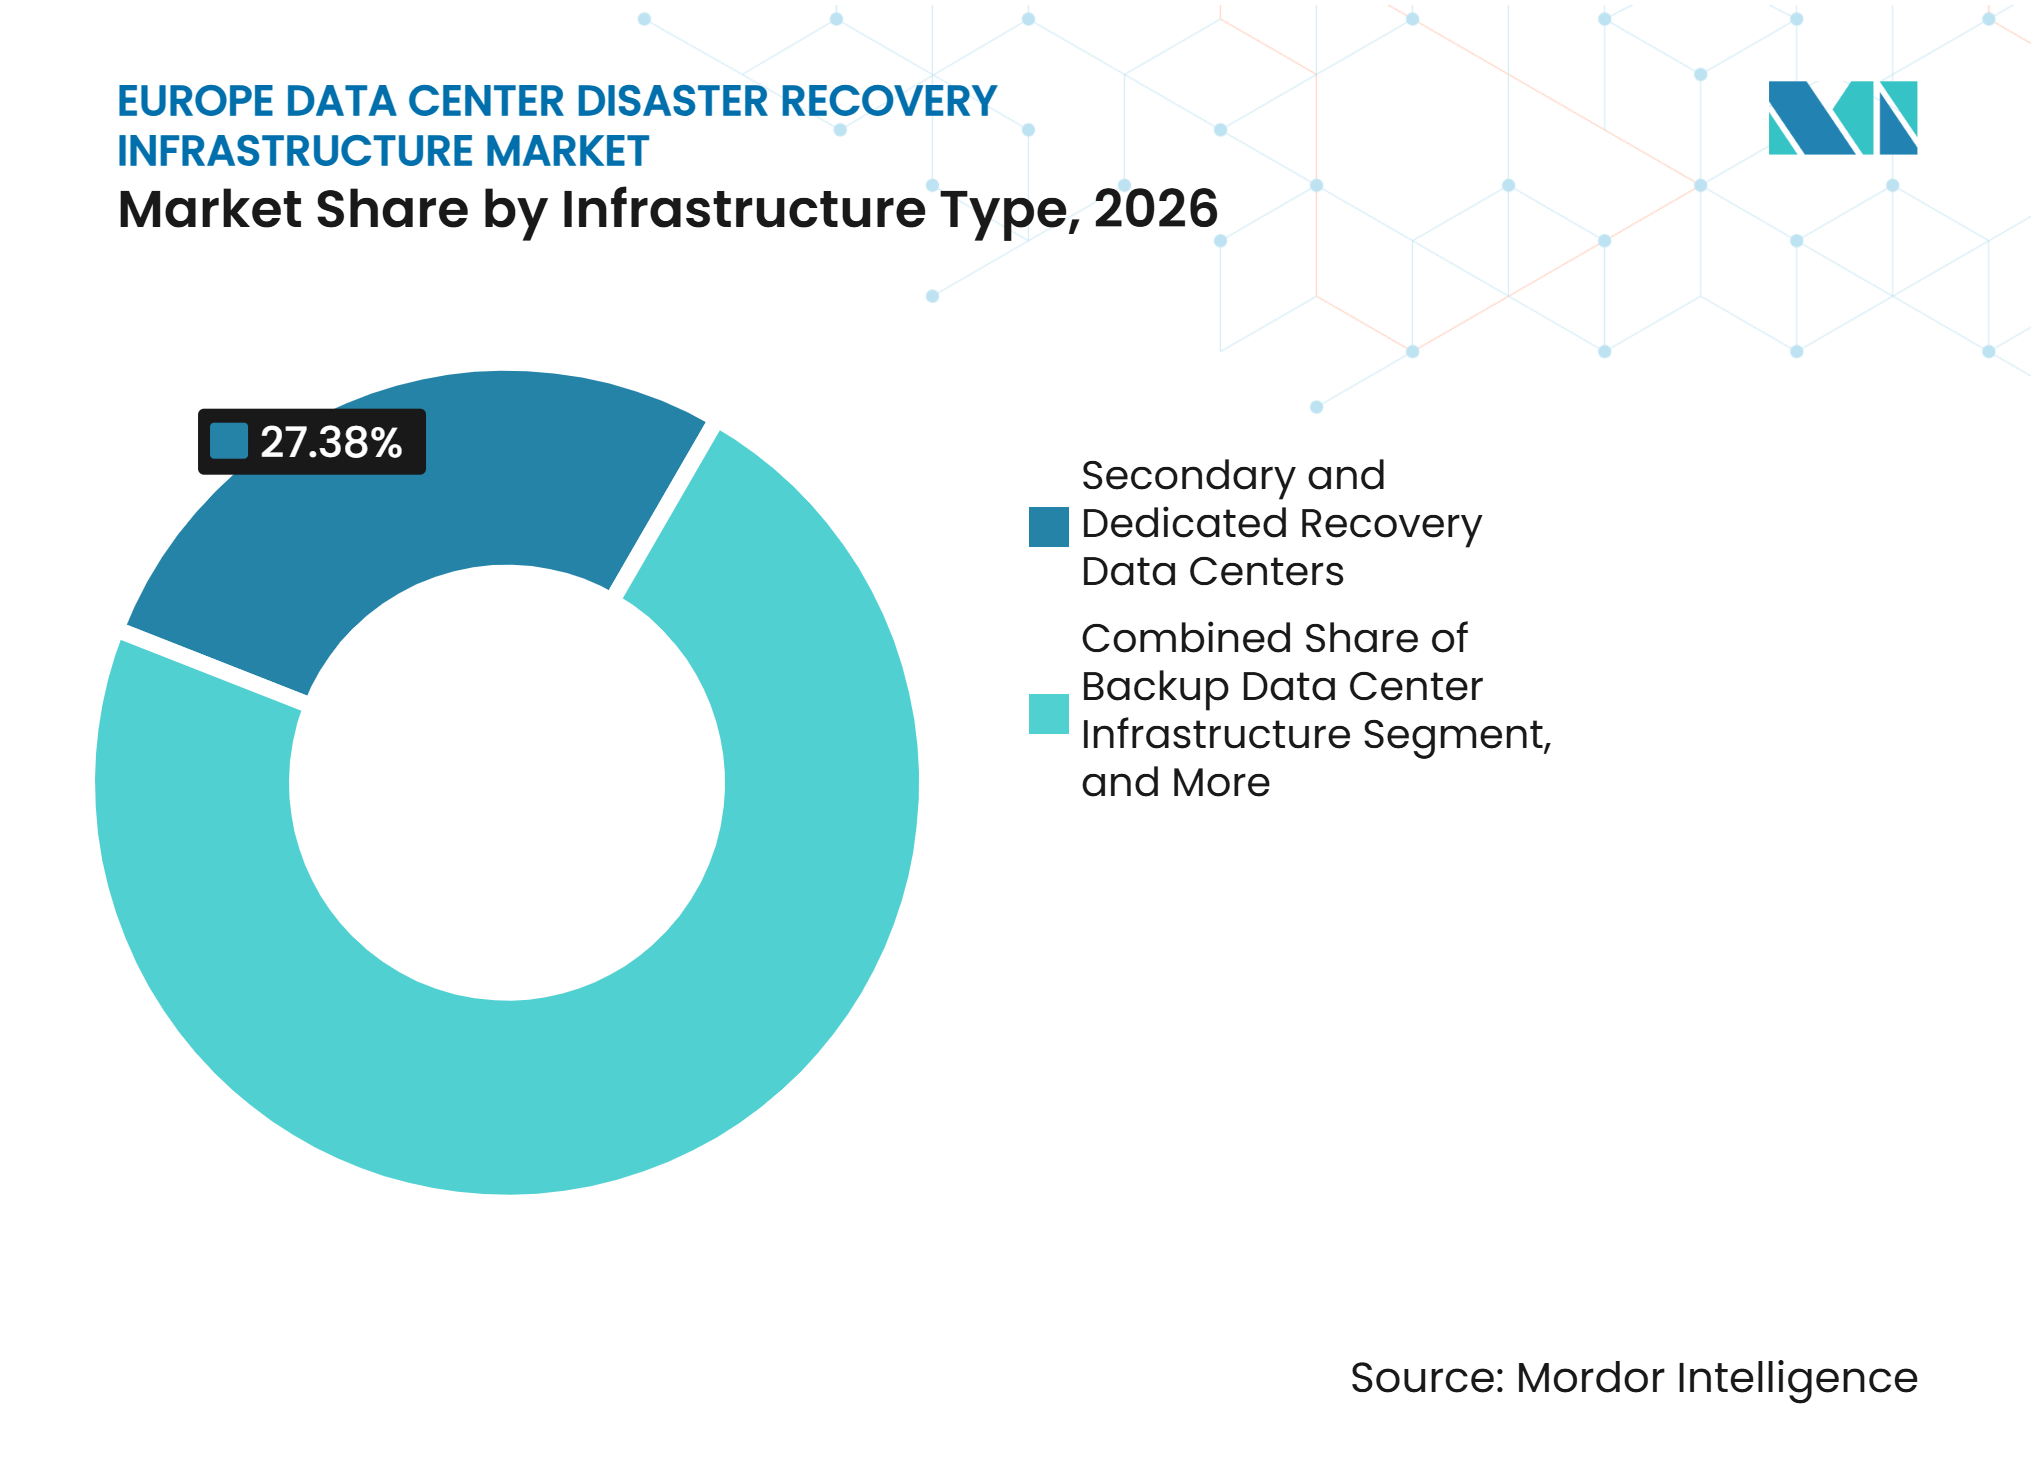
- Por tipo de infraestrutura, data centers de recuperação secundários e dedicados detinham uma participação de 27,38% do mercado de infraestrutura de recuperação de desastres de data centers na Europa em 2026, enquanto a infraestrutura de recuperação de desastres baseada em nuvem tem projeção de expansão a um CAGR de 12,24% até 2032.
- Por modelo de implantação, a recuperação de desastres local detinha uma participação de 33,94% em 2026, enquanto o DRaaS tem projeção de expansão a um CAGR de 12,32% até 2032.
- Por arquitetura de recuperação, a arquitetura ativo-passivo detinha uma participação de 25,76% em 2026, enquanto a replicação contínua de dados tem projeção de expansão a um CAGR de 12,18% até 2032.
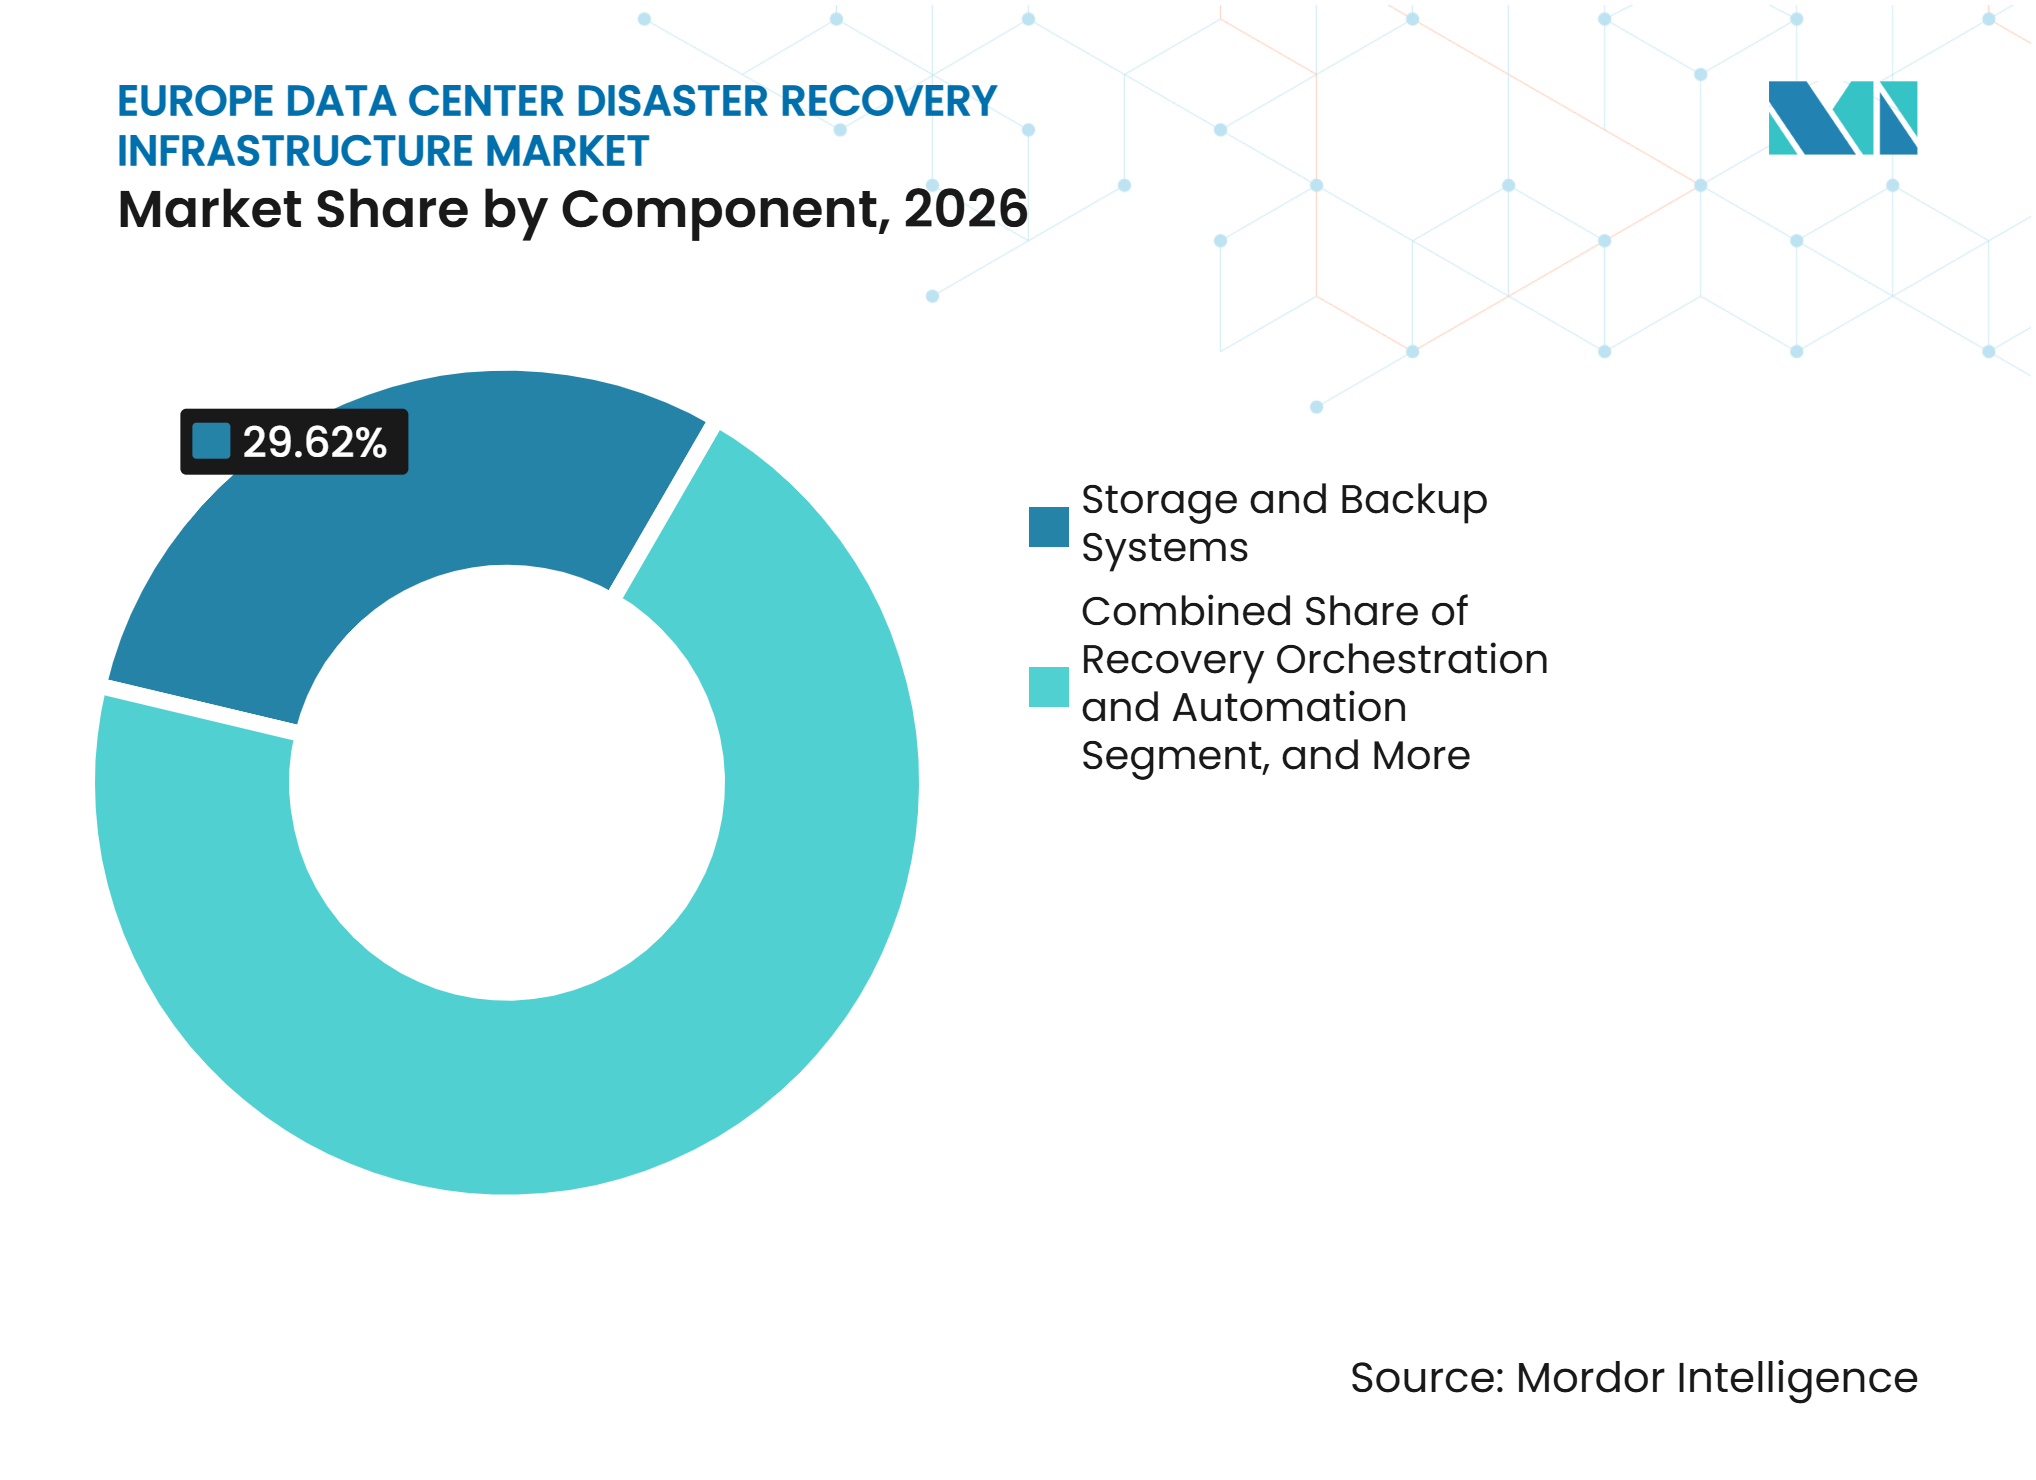
- Por componente, os sistemas de armazenamento e backup detinham uma participação de 29,62% em 2026, enquanto a orquestração e automação de recuperação tem projeção de expansão a um CAGR de 12,27% até 2032.
- Por aplicação, a recuperação de aplicações de negócios críticas detinha uma participação de 34,87% em 2026, enquanto a recuperação de aplicações nativas em nuvem tem projeção de expansão a um CAGR de 12,43% até 2032.
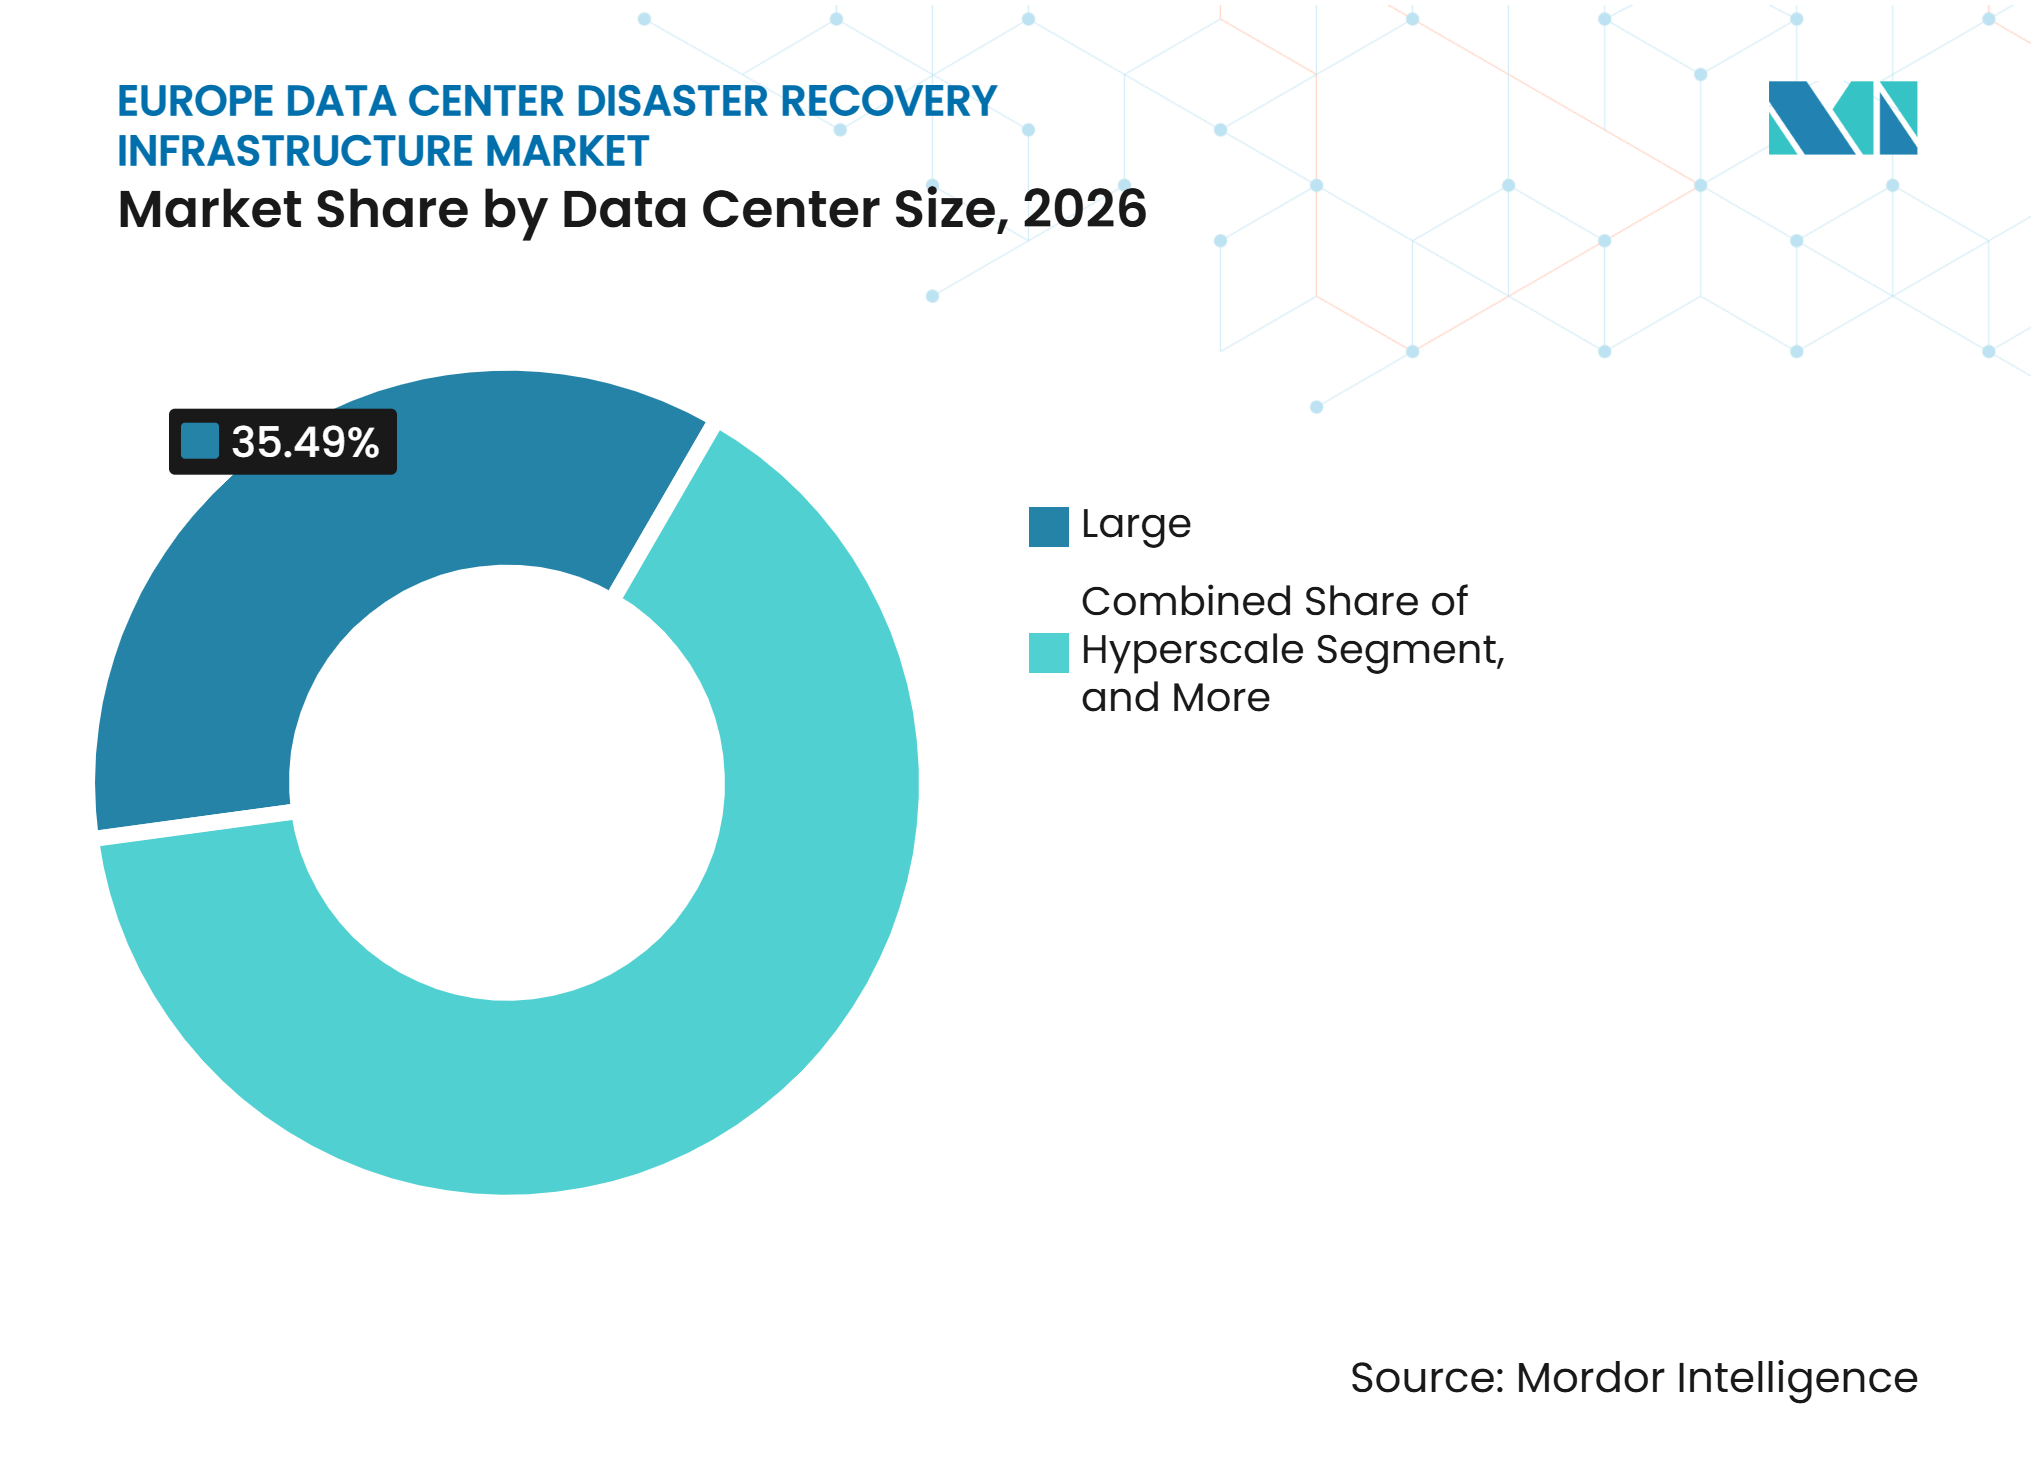
- Por tamanho de data center, os grandes data centers detinham uma participação de 35,49% em 2026, enquanto os data centers de hiperescala têm projeção de expansão a um CAGR de 12,34% até 2032.
- Por tipo de data center, a colocação detinha uma participação de 41,23% em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 12,16% até 2032.
- Por geografia, a Alemanha detinha uma participação de 23,57% em 2026, enquanto a Espanha tem projeção de expansão a um CAGR de 12,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ransomware e Ataques Cibernéticos | +2.5% | Alemanha, Reino Unido, França, Itália e Espanha | Curto prazo (≤ 2 anos) |
| Conformidade com a Resiliência Operacional em Setores Críticos | +2.2% | Em toda a UE, mais aguda na Alemanha, França, Países Baixos e Itália | Médio prazo (2-4 anos) |
| Expansão de Infraestrutura Híbrida e Multinuvem | +2.0% | Reino Unido, Alemanha e França | Médio prazo (2-4 anos) |
| Crescente Demanda por Recuperação Soberana e Regional | +1.8% | Núcleo da UE, liderado pela Alemanha e França | Longo prazo (≥ 4 anos) |
| Crescente Automação de Recuperação para Cargas de Trabalho Complexas | +1.5% | Europa Ocidental | Médio prazo (2-4 anos) |
| Crescimento da Capacidade de Data Centers de Borda e Hiperescala | +1.2% | Espanha, países nórdicos e Itália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escalada de Ransomware e Ataques Cibernéticos Acelera o Investimento em Recuperação
As organizações europeias enfrentam um ambiente de ransomware que está superando muitos orçamentos de segurança. A Black Kite registrou 2.066 incidentes confirmados de ransomware em 31 países europeus de janeiro de 2025 a abril de 2026, e o ritmo mensal aumentou de 108 incidentes no primeiro semestre de 2025 para 171 no início de 2026.[1] O mercado de infraestrutura de recuperação de desastres de data centers na Europa está se beneficiando à medida que as empresas investem em backups imutáveis, cofres com isolamento físico e validação em sala limpa. Alemanha, Reino Unido, França, Itália e Espanha responderam por 68,5% dos incidentes regionais registrados nos dados da Black Kite, correspondendo à concentração dos gastos com recuperação. A violação de 2025 do fornecedor sueco de software de RH Miljödata também demonstrou como um incidente de fornecedor pode se propagar por municípios, universidades e empresas, aumentando a atenção aos planos de recuperação que contemplam interrupções de múltiplas entidades.
A Conformidade com a Resiliência Operacional em Setores Críticos Impulsiona a Demanda Estrutural
O Regulamento de Resiliência Operacional Digital, ou DORA, tornou-se plenamente aplicável em 17 de janeiro de 2025 e tornou os controles de resiliência exigíveis para entidades financeiras e fornecedores críticos de TIC. As Autoridades Europeias de Supervisão designaram 19 provedores críticos de TIC terceirizados em novembro de 2025, incluindo AWS, Microsoft, Google Cloud, Deutsche Telekom, Oracle, SAP e IBM. O DORA exige análise de impacto nos negócios, objetivos de tempo de recuperação e ponto de recuperação por função, ambientes de restauração separados e testes pelo menos anuais, apoiando a demanda por orquestração, monitoramento e capacidade de failover. Uma pesquisa da Veeam Software Group GmbH constatou que 96% das organizações de serviços financeiros da EMEA consideravam sua resiliência insuficiente para os requisitos do DORA em julho de 2025. A legislação NIS2 da Alemanha entrou em vigor em dezembro de 2025 e acrescentou requisitos para gestão de backup, planejamento de continuidade e testes regulares de recuperação em setores críticos.
A Expansão de Infraestrutura Híbrida e Multinuvem Cria Complexidade de Recuperação em Camadas
A adoção de ambientes híbridos e multinuvem está transformando o design de recuperação de um único local de espera para uma abordagem distribuída e orientada por políticas para o failover. A arquitetura ativo-passivo continua sendo amplamente utilizada, mas a replicação contínua de dados tem projeção de crescimento a um CAGR de 12,18% até 2032, à medida que as empresas buscam objetivos de ponto de recuperação mais curtos. A recuperação de aplicações nativas em nuvem tem projeção de crescimento a um CAGR de 12,43% porque contêineres e microsserviços criam padrões de dependência que as ferramentas de backup convencionais não gerenciam completamente. AWS, Microsoft Azure, Google Cloud e Oracle expandiram as ofertas soberanas na Europa no final de 2025 e em 2026, incorporando controles de residência de dados ao design de recuperação. A Cohesity, Inc. disponibilizou o RecoveryAgent em setembro de 2025, com recuperação orientada por blueprint, varredura de malware e detecção de anomalias para cargas de trabalho em nuvem e locais. O mercado de infraestrutura de recuperação de desastres de data centers na Europa, portanto, requer orquestração repetível capaz de documentar um failover multinuvem para auditores e operadores.
A Crescente Demanda por Recuperação Soberana e Regional Reformula o Design da Infraestrutura
As empresas europeias estão projetando ambientes de recuperação que mantêm os caminhos de failover dentro de uma jurisdição definida. A AWS demonstrou em outubro de 2026 que sua Nuvem Soberana Europeia poderia operar por várias horas usando infraestrutura, software e pessoal baseados na UE quando a conectividade com seu backbone global foi desativada. A Cubbit, SUSE, Elemento Cloud e StorPool Storage apresentaram um pacote de recuperação de desastres soberana em abril de 2026 que combinou componentes europeus de armazenamento, orquestração, identidade, rede e gerenciamento. A AntemetA e a Cohesity, Inc. já haviam anunciado uma nuvem de proteção de dados sob jurisdição francesa em março de 2025 para atender às necessidades do GDPR, NIS2 e de localização nacional. A soberania não exclui os hiperescaladores do mercado de infraestrutura de recuperação de desastres de data centers na Europa, mas exige que eles forneçam modelos operacionais separados. Isso também cria espaço para operadores europeus de colocação e provedores de serviços gerenciados onde os compradores exigem controle operacional local.
Análise de Impacto dos Impulsionadores*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Energia e Capacidade da Rede Elétrica | -1.8% | Frankfurt, Londres, Amsterdã, Paris e Dublin, com efeitos mais amplos na UE | Curto prazo (≤ 2 anos) |
| Regulamentação Nacional Fragmentada e Conformidade Transfronteiriça | -1.4% | Em toda a UE, especialmente Alemanha, França, Espanha e Itália | Médio prazo (2-4 anos) |
| Escassez de Talentos em Engenharia e Testes de Recuperação de Desastres | -1.2% | Alemanha e Reino Unido, com efeitos globais mais amplos | Médio prazo (2-4 anos) |
| Dependência de Recuperação em Provedores Concentrados de Nuvem e Conectividade | -1.0% | Em toda a UE, especialmente implantações em nuvem única | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Restrições de Energia e Capacidade da Rede Elétrica Limitam a Implantação de Novos Sites de Recuperação
As restrições de conexão à rede elétrica estão limitando o desenvolvimento de novos sites de recuperação nos principais hubs europeus estabelecidos. A Agência Internacional de Energia relatou filas de conexão de 7 a 10 anos em Frankfurt, Londres, Amsterdã, Paris e Dublin. A agência também observou que as restrições de fornecimento de eletricidade poderiam atrasar até 20% dos projetos europeus de data centers planejados. Essas condições restringem a capacidade de recuperação dedicada em mercados onde as empresas tradicionalmente buscavam instalações geograficamente separadas. O apagão de abril de 2026 na Espanha demonstrou o valor da resiliência Tier IV, da autonomia de geradores por vários dias e do backup solar, pois a instalação Tier IV da KIO Spain em Múrcia manteve o serviço durante o evento. O mercado de infraestrutura de recuperação de desastres de data centers na Europa está, consequentemente, atraindo mais interesse para a Espanha, Itália e locais nórdicos com conexões à rede elétrica mais acessíveis.
A Regulamentação Nacional Fragmentada e a Conformidade Transfronteiriça Adicionam Sobrecarga Operacional
Os programas de recuperação pan-europeus precisam gerenciar uma estrutura regulatória alinhada no nível da UE, mas implementada por autoridades nacionais. O padrão de subcontratação do DORA, o Regulamento Delegado da Comisso UE 2025/532, entrou em vigor em 22 de julho de 2025 e exige que as entidades financeiras documentem as cadeias de subcontratação de TIC que apoiam funções críticas. Os cronogramas de implementação do NIS2 também variaram entre os estados-membros até 2025, com a lei alemã entrando em vigor apenas em dezembro de 2025. Uma configuração de recuperação aceita para uma instituição financeira holandesa pode precisar de revisão adicional quando a carga de trabalho for restaurada na Alemanha. Isso aumenta o trabalho jurídico, de auditoria e contratual para organizações que operam em múltiplas jurisdições. Também dificulta que os provedores de DRaaS apliquem um único acordo de nível de serviço padronizado em toda a Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Infraestrutura:
Modelos Baseados em Nuvem Desafiam os Ativos de Recuperação DedicadosOs data centers de recuperação secundários e dedicados detinham 27,38% da participação do mercado de infraestrutura de recuperação de desastres de data centers na Europa em 2026, a maior participação neste segmento. Instituições financeiras, órgãos do setor público e operadores de infraestrutura crítica continuam a usar locais secundários próprios ou arrendados como base regulatória. Essas instalações têm custos substanciais de capital e operação. A infraestrutura de data center de backup, replicação e proteção de dados apoia organizações em estágios intermediários de migração para a nuvem. Essas organizações frequentemente mantêm sistemas de produção locais enquanto mantêm réplicas de recuperação em ambientes de nuvem.
A infraestrutura de recuperação de desastres baseada em nuvem tem projeção de crescimento a um CAGR de 12,24% até 2032. As partições de nuvem soberana permitem replicar cargas de trabalho em pontos de recuperação distribuídos sem uma expansão equivalente da pegada física. A orquestração de failover e a conectividade de baixa latência continuam sendo necessárias porque as arquiteturas de recuperação podem falhar em um incidente real sem ambas as capacidades. A AWS descreveu designs de recuperação multirregional que preservam a residência de dados na UE enquanto suportam objetivos de recuperação abaixo de uma hora. O armazenamento de backup permanece a camada de retenção subjacente em todos os níveis de recuperação.



Por Modelo de Implantação:
O DRaaS Escala enquanto o Local Ancora a Base InstaladaA recuperação de desastres local respondeu por 33,94% da participação do mercado de infraestrutura de recuperação de desastres de data centers na Europa em 2026. A base instalada reflete investimentos anteriores em sites físicos primários e secundários em empresas europeias. Os modelos de recuperação baseados em colocação e híbridos fazem a ponte entre ativos totalmente próprios e serviços baseados em consumo. Eles mantêm equipamentos em instalações neutras de operadoras enquanto estendem a capacidade de recuperação para ambientes de nuvem. A recuperação de desastres baseada em nuvem é geralmente gerenciada pela empresa, enquanto o DRaaS inclui ativação de recuperação gerenciada pelo fornecedor.
O DRaaS tem projeção de crescimento a um CAGR de 12,32% até 2032. O modelo atrai empresas de médio porte que não conseguem justificar os custos de um site secundário dedicado e empresas maiores que consolidam contratos de recuperação. A dependência de terceiros continua sendo importante, pois 34% das organizações de serviços financeiros da EMEA pesquisadas identificaram a supervisão de riscos de terceiros como seu requisito mais difícil do DORA. A Veeam Software Group GmbH adquiriu a Securiti AI por 1,75 bilhões de USD em outubro de 2025 e lançou a Veeam Data Platform v13 em novembro de 2025. Essas ações mostram como as plataformas de DRaaS estão evoluindo para serviços combinados de segurança de dados e recuperação.
Por Arquitetura de Recuperação:
A Replicação Ganha Terreno sobre os Modelos Tradicionais de EsperaA arquitetura ativo-passivo respondeu por 25,76% do mercado de infraestrutura de recuperação de desastres de data centers na Europa em 2026. Ela continua sendo comum entre empresas que mantêm um site de espera totalmente configurado e direcionam o tráfego de produção para lá somente após um failover. Os sistemas ativo-ativo atendem à infraestrutura de mercados financeiros, provedores de pagamento e operadoras de telecomunicações que não podem tolerar interrupções. Os sistemas de espera quente e fria atendem a requisitos de menor prontidão, frequentemente em ambientes sensíveis a custos. O backup e a restauração permanecem uma abordagem de base para organizações menores e para dados além das janelas de recuperação críticas.
A replicação contínua de dados tem projeção de crescimento a um CAGR de 12,18% até 2032. A adoção está se expandindo além dos serviços financeiros para manufatura, saúde e ambientes nativos em nuvem, onde objetivos de ponto de recuperação abaixo de 15 minutos estão se tornando um requisito contratual. Quando combinada com detecção de anomalias, a replicação pode ajudar as equipes a identificar o último ponto de recuperação limpo antes que o ransomware começasse a criptografar arquivos. A Rubrik, Inc. introduziu a recuperação imutável de base de código para repositórios do GitHub e Azure DevOps em junho de 2026. Isso estende o planejamento de recuperação para sistemas de entrega de software que se tornaram funções essenciais de negócios.
Por Componente:
Os Sistemas de Armazenamento Ancoram os Gastos enquanto a Automação AceleraOs sistemas de armazenamento e backup responderam por 29,62% do segmento de componentes no mercado de infraestrutura de recuperação de desastres de data centers na Europa em 2026. Os ativos tradicionais de fita, disco e armazenamento de objetos ainda detêm um grande volume de dados de nível de recuperação. A infraestrutura de computação e servidores, o software de replicação e os sistemas de rede compõem a pilha de suporte. Seus gastos estão estreitamente vinculados ao tamanho e tipo da carga de trabalho de produção protegida. O monitoramento, os testes e o gerenciamento de failover suportam simulações, validação de recuperação e evidências de auditoria exigidas para operações financeiras regulamentadas.
A orquestração e automação de recuperação tem projeção de crescimento a um CAGR de 12,27% até 2032. O segmento aborda a necessidade de executar failovers de múltiplas cargas de trabalho mais rapidamente do que os processos manuais conseguem gerenciar. A Intuit relatou uma implantação de orquestração de recuperação com suporte de IA no Amazon Bedrock que reduziu os tempos de recuperação para cargas de trabalho suportadas de várias horas para 20 minutos. A abordagem de recuperação selecionada da Druva Inc. identifica versões limpas de arquivos em vários pontos de backup, em vez de selecionar um único ponto de restauração. A abordagem é relevante quando o ransomware pode ter entrado nos dados de backup antes que o incidente fosse detectado.

Por Aplicação:
A Recuperação Crítica Lidera enquanto a Demanda por Aplicações Nativas em Nuvem EscalaA recuperação de aplicações de negócios críticas detinha 34,87% do segmento de aplicações no mercado de infraestrutura de recuperação de desastres de data centers na Europa em 2026. A categoria inclui sistemas ERP, plataformas de pagamento, mecanismos de negociação e registros de saúde com necessidades de recuperação quase imediatas. A recuperação de bancos de dados e plataformas de dados suporta necessidades mais amplas de continuidade. A recuperação de TI empresarial e a recuperação de máquinas virtuais continuam sendo importantes em implementações de médio porte. A alta disponibilidade e a restauração contínua são usadas principalmente em infraestrutura de mercados financeiros e telecomunicações.
A recuperação de aplicações nativas em nuvem tem projeção de crescimento a um CAGR de 12,43% até 2032. Contêineres, funções sem servidor e microsserviços tornaram as dependências mais difíceis de proteger com métodos convencionais de backup de máquinas virtuais. Os planos de recuperação devem preservar o estado do cluster Kubernetes, os registros de contêineres, as configurações de volumes persistentes e as dependências de serviços.[2] A Commvault Systems, Inc. lançou as capacidades Cloud Unity no final de 2025 e início de 2026, incluindo a Recuperação Sintética habilitada por IA para remover dados comprometidos durante a restauração. O mercado de infraestrutura de recuperação de desastres de data centers na Europa está, portanto, vendo as categorias de aplicações convergirem em torno de processos de recuperação que preservam tanto os dados quanto a configuração de tempo de execução.
Por Tamanho de Data Center:
Grandes Instalações Lideram enquanto o Investimento em Hiperescala AceleraOs grandes data centers detinham 35,49% do segmento de tamanho de data center em 2026. As cargas de trabalho de recuperação de desastres permanecem concentradas em instalações de colocação nos principais mercados hub estabelecidos e em locais europeus secundários. As instalações de médio porte atendem a empresas regionais e provedores de nuvem nacionais. Os pequenos data centers são usados para implantações de borda, ambientes de campus e requisitos de recuperação local. O tamanho da instalação selecionado por uma empresa depende da escala da carga de trabalho de produção protegida, das necessidades de latência e das obrigações de resiliência.
Os data centers de hiperescala têm projeção de crescimento a um CAGR de 12,34% até 2032. Seu crescimento está concentrado em mercados com capacidade de rede elétrica disponível, incluindo Espanha, países nórdicos, Itália e Varsóvia. Essa distribuição está deslocando parte da infraestrutura de recuperação para longe dos antigos hubs FLAP-D. Também aumenta a demanda por capacidade de rede e links de replicação entre locais dispersos. Grandes parques de hiperescala podem melhorar as opções de recuperação, mas os compradores devem verificar se seus requisitos de conformidade, residência de dados e controle operacional são atendidos.
Por Tipo de Data Center:
A Colocação Domina enquanto os Provedores de Serviços em Nuvem Constroem Capacidade de Recuperação SoberanaA colocação detinha 41,23% do segmento de tipo de data center em 2026. As empresas europeias utilizam instalações neutras de operadoras para energia redundante, conectividade diversificada e segurança física revisada de forma independente. Esse modelo suporta sistemas de recuperação que precisam permanecer separados do site de produção primário. As instalações empresariais e de borda atendem a compradores com regras rígidas de localização. A autorização governamental pode ser necessária quando cargas de trabalho de defesa, justiça ou infraestrutura nacional crítica estão envolvidas.
Os provedores de serviços em nuvem têm projeção de crescimento a um CAGR de 12,16% até 2032. Partições soberanas, zonas locais e regiões dedicadas podem trazer capacidade de nuvem para dentro da jurisdição nacional e dentro dos limites de latência de replicação síncrona. As Zonas Locais da AWS na Bélgica, Países Baixos e Portugal fazem parte de sua abordagem de Nuvem Soberana Europeia e estão hospedadas em sites de colocação de terceiros. Esse arranjo pode borrar a fronteira entre as categorias de colocação e provedor de serviços em nuvem. Os compradores precisam mapear o modelo operacional para sua classificação de dados e obrigações regulatórias.
Análise Geográfica
Alemanha
A Alemanha detinha 23,57% do total regional em 2026. O país combina uma alta concentração de operadores de infraestrutura financeira, manufatureira e crítica com obrigações simultâneas sob o DORA e o NIS2. A Alemanha registrou 370 incidentes de ransomware de janeiro de 2025 a abril de 2026, o maior número na Europa no conjunto de dados da Black Kite. A Google LLC anunciou 6,41 bilhões de USD em investimento em infraestrutura de nuvem alemã em novembro de 2025 à taxa de câmbio reportada em novembro de 2025. A legislação NIS2 exige que os operadores críticos abordem a gestão de backup, o planejamento de continuidade e os testes de recuperação, enquanto as longas filas de conexão à rede elétrica em Frankfurt estão redirecionando parte do investimento em sites de recuperação para Berlim, Brandemburgo e hubs alemães secundários.
Espanha
A Espanha tem projeção de registrar um CAGR de 12,28% até 2032, a maior taxa entre as geografias do mercado de infraestrutura de recuperação de desastres de data centers na Europa. O apagão de 28 de abril de 2026 na Espanha, Portugal e partes do sul da França testou a resiliência operacional em escala. A instalação Tier IV da KIO Spain em Múrcia manteve o serviço por meio de autonomia de geradores e transferência de UPS em menos de um segundo durante o apagão. O evento aumentou a atenção às lacunas de continuidade e apoiou o interesse em Madri, Barcelona e Zaragoza como alternativas aos hubs FLAP-D congestionados. Os requisitos governamentais introduzidos em agosto de 2026 exigem que os data centers qualificados obtenham 80% do consumo de energia renovável sob controles horários, tornando os fatores de conformidade parte da seleção de localização.[3]
Geografias Emergentes e em Desenvolvimento
O Reino Unido registrou 347 incidentes de ransomware entre janeiro de 2025 e abril de 2026, o que apoia o investimento em recuperação em instalações de colocação na região de Londres e regionais. A França está desenvolvendo demanda de recuperação soberana por meio da parceria entre AntemetA e Cohesity, Inc., enquanto a Itália oferece uma opção mais acessível para novos sites, com cronogramas de conexão à rede elétrica de 3 anos citados no material de origem e uma segunda região de nuvem da Oracle Corporation aberta em 2025. A participação da Rússia foi reformulada por saídas de fornecedores e mudanças relacionadas a sanções desde 2022, enquanto Polônia, Países Baixos, Bélgica e países nórdicos estão ganhando atenção onde o acesso à rede elétrica e a disponibilidade de energia renovável suportam novos desenvolvimentos. A Nebius anunciou um data center de IA de 10 bilhões de USD na Finlândia em março de 2026, planejado para operar a 310 MW até 2027, e as implantações transfronteiriças ainda exigem uma análise cuidadosa dos requisitos de residência de dados, NIS2 e DORA.
Cenário Competitivo
Concentração do Mercado
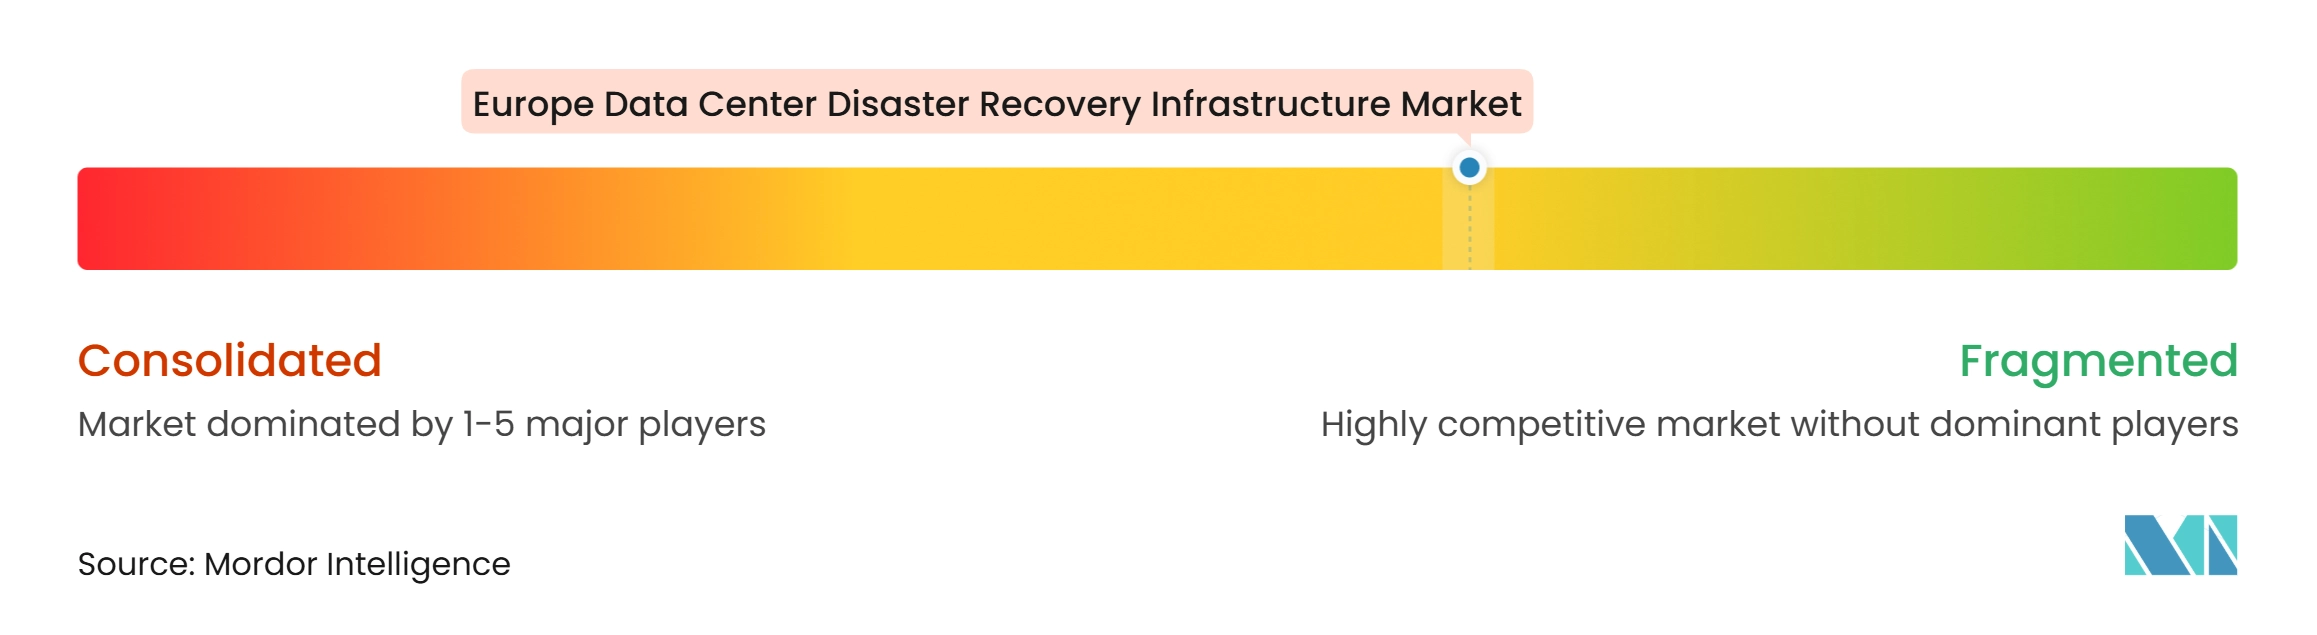
O mercado de infraestrutura de recuperação de desastres de data centers na Europa é moderadamente fragmentado. Hiperescaladores, fornecedores especializados em resiliência de dados, operadores de colocação e provedores regionais de serviços gerenciados competem em áreas sobrepostas. AWS, Microsoft Corporation e Google LLC estão expandindo a capacidade de nuvem soberana em uma escala que os fornecedores especializados não conseguem igualar. Os provedores especializados competem por meio de recursos de recuperação mais profundos, suporte à conformidade e portabilidade multinuvem. Essa estrutura significa que nenhum fornecedor único tem uma posição decisiva em todas as categorias de implantação, arquitetura, componente e data center.
A Veeam Software Group GmbH adquiriu a Securiti AI por 1,75 bilhões de USD em outubro de 2025 e lançou a Data Platform v13 no mês seguinte com análise de malware, controles de backup imutável e recuperação instantânea para o Microsoft Azure. A Rubrik, Inc. adicionou recuperação imutável de base de código e controles para ações de agentes de IA em junho de 2026.[4] O RecoveryAgent da Cohesity, Inc. usa uma abordagem orientada por blueprint que combina testes de recuperação, varredura de malware e automação. Esses movimentos mostram que os fornecedores estão se expandindo além dos produtos de backup para plataformas mais amplas de recuperação cibernética. A orquestração de recuperação está se tornando um recurso competitivo central porque pode identificar pontos de recuperação limpos e documentar a atividade de restauração.
Provedores europeus como Proact IT Group AB, Claranet Limited e Ekco Cloud Services Limited podem atender a compradores que desejam que as operações de recuperação e os controles de gerenciamento permaneçam dentro da jurisdição legal da UE. Instalações certificadas pela ISO/IEC 27001 e programas NIS2 estabelecidos podem ajudar os provedores regionais a demonstrar prontidão para auditoria. A supervisão do DORA impõe um ônus operacional distinto aos provedores críticos de TIC designados, pois eles enfrentam inspeções supervisórias diretas e recomendações vinculativas. Os provedores de serviços gerenciados não designados podem ter mais flexibilidade para algumas configurações de clientes.
Líderes do Setor de Infraestrutura de Recuperação de Desastres de Data Centers na Europa
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Broadcom Inc.
-
Veeam Software Group GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na Europa Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Broadcom Inc.
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Google LLC
- Cisco Systems, Inc.
- Open Text Corporation
- Druva Inc.
- 11:11 Systems, Inc.
- Proact IT Group AB
- Ekco Cloud Services Limited
- Claranet Limited
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na Europa
- Outubro de 2026: A AWS conduziu com sucesso o primeiro exercício técnico público demonstrando a operação independente da Nuvem Soberana Europeia da AWS, funcionando por várias horas usando apenas infraestrutura, software e pessoal baseados na UE com o backbone da Rede Global da AWS desligado. O exercício forneceu evidências operacionais verificáveis a clientes de setores regulamentados e do setor público em toda a Europa de que a plataforma pode manter a continuidade dos negócios sem conectividade com infraestrutura fora da UE.
- Setembro de 2026: A Hewlett Packard Enterprise Company e a Oracle Corporation anunciaram uma colaboração de rede plurianual expandida, sob a qual a Oracle Corporation planeja implantar plataformas de roteamento HPE Juniper PTX e MX e plataformas de comutação QFX e EX em seus data centers de IA globais, com serviços de suporte de rede plurianuais e capacidades de financiamento incluídos. O acordo expandido tem como alvo a crescente construção de superclusters de IA da Oracle Corporation, onde grandes clusters de GPU impõem grandes demandas de largura de banda, latência, gerenciamento de congestionamento e recuperação de falhas em malhas de data centers.
- Agosto de 2026: O governo da Espanha introduziu requisitos operacionais elevados para operadores de data centers, exigindo que instalações acima de 1 MW obtenham 80% de seu consumo de energia de fontes renováveis com controles horários, com instalações não conformes potencialmente perdendo o acesso à rede elétrica. A regulamentação está impulsionando os operadores de instalações de recuperação de desastres a acelerar os programas de transição para energia renovável nos campi de data centers espanhóis.
- Junho de 2026: A Rubrik, Inc. lançou o Rubrik Agent Cloud para o Claude Code e Claude Cowork da Anthropic no Rubrik FORWARD em Las Vegas, oferecendo recuperação imutável de base de código, retrocesso de agentes para ações não intencionais de agentes de IA e o Motor de Governança Semântica de IA para governança em tempo real orientada por intenção de agentes autônomos. O produto estende a recuperação de desastres a repositórios de código de IA e configurações de IA agntica, respondendo a vetores de ataque de ransomware e injeção direcionados à infraestrutura de desenvolvedores.
Escopo do Relatório do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na Europa
O mercado de infraestrutura de recuperação de desastres de data centers na Europa compreende hardware, software e serviços que permitem que os data centers recuperem sistemas de TI críticos, aplicações e dados após interrupções causadas por desastres naturais, ataques cibernéticos, apagões ou falhas de equipamentos. Essa infraestrutura suporta a continuidade dos negócios facilitando processos de backup de dados, replicação, failover e recuperação em ambientes locais, em nuvem e híbridos.
O Relatório do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na Europa é Segmentado por Tipo de Infraestrutura (Data Centers de Recuperação Secundários e Dedicados, Infraestrutura de Data Center de Backup, Infraestrutura de Replicação e Proteção de Dados, Infraestrutura de Failover e Orquestração de Recuperação, Infraestrutura de Armazenamento de Backup, Infraestrutura de Rede e Conectividade para Recuperação e Infraestrutura de Recuperação de Desastres Baseada em Nuvem), Modelo de Implantação (Recuperação de Desastres Local, Recuperação Baseada em Colocação, Recuperação de Desastres Baseada em Nuvem, Recuperação de Desastres Híbrida e Recuperação de Desastres como Serviço (DRaaS)), Arquitetura de Recuperação (Ativo-Ativo, Ativo-Passivo, Espera Quente, Espera Fria, Backup e Restauração e Replicação Contínua de Dados), Componente (Infraestrutura de Computação e Servidores, Sistemas de Armazenamento e Backup, Software de Replicação de Dados, Sistemas de Rede e Conectividade, Orquestração e Automação de Recuperação e Monitoramento, Testes e Gerenciamento de Failover), Aplicação (Recuperação de Aplicações de Negócios Críticas, Recuperação de Bancos de Dados e Plataformas de Dados, Recuperação de Máquinas Virtuais e Cargas de Trabalho, Recuperação de Aplicações Nativas em Nuvem, Recuperação de TI Empresarial e Restauração de Alta Disponibilidade e Serviço Contínuo), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocação, Provedores de Serviços em Nuvem (CSPs) e Empresarial e de Borda) e Geografia (Alemanha, Reino Unido, França, Itália, Espanha, Rússia e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Data Centers de Recuperação Secundários e Dedicados |
| Infraestrutura de Data Center de Backup |
| Infraestrutura de Replicação e Proteção de Dados |
| Infraestrutura de Failover e Orquestração de Recuperação |
| Infraestrutura de Armazenamento de Backup |
| Infraestrutura de Rede e Conectividade para Recuperação |
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres Local |
| Recuperação Baseada em Colocação |
| Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres Híbrida |
| Recuperação de Desastres como Serviço (DRaaS) |
| Ativo-Ativo |
| Ativo-Passivo |
| Espera Quente |
| Espera Fria |
| Backup e Restauração |
| Replicação Contínua de Dados |
| Infraestrutura de Computação e Servidores |
| Sistemas de Armazenamento e Backup |
| Software de Replicação de Dados |
| Sistemas de Rede e Conectividade |
| Orquestração e Automação de Recuperação |
| Monitoramento, Testes e Gerenciamento de Failover |
| Recuperação de Aplicações de Negócios Críticas |
| Recuperação de Bancos de Dados e Plataformas de Dados |
| Recuperação de Máquinas Virtuais e Cargas de Trabalho |
| Recuperação de Aplicações Nativas em Nuvem |
| Recuperação de TI Empresarial |
| Restauração de Alta Disponibilidade e Serviço Contínuo |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocação |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Rússia |
| Restante da Europa |
| Por Tipo de Infraestrutura | Data Centers de Recuperação Secundários e Dedicados |
| Infraestrutura de Data Center de Backup | |
| Infraestrutura de Replicação e Proteção de Dados | |
| Infraestrutura de Failover e Orquestração de Recuperação | |
| Infraestrutura de Armazenamento de Backup | |
| Infraestrutura de Rede e Conectividade para Recuperação | |
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem | |
| Por Modelo de Implantação | Recuperação de Desastres Local |
| Recuperação Baseada em Colocação | |
| Recuperação de Desastres Baseada em Nuvem | |
| Recuperação de Desastres Híbrida | |
| Recuperação de Desastres como Serviço (DRaaS) | |
| Por Arquitetura de Recuperação | Ativo-Ativo |
| Ativo-Passivo | |
| Espera Quente | |
| Espera Fria | |
| Backup e Restauração | |
| Replicação Contínua de Dados | |
| Por Componente | Infraestrutura de Computação e Servidores |
| Sistemas de Armazenamento e Backup | |
| Software de Replicação de Dados | |
| Sistemas de Rede e Conectividade | |
| Orquestração e Automação de Recuperação | |
| Monitoramento, Testes e Gerenciamento de Failover | |
| Por Aplicação | Recuperação de Aplicações de Negócios Críticas |
| Recuperação de Bancos de Dados e Plataformas de Dados | |
| Recuperação de Máquinas Virtuais e Cargas de Trabalho | |
| Recuperação de Aplicações Nativas em Nuvem | |
| Recuperação de TI Empresarial | |
| Restauração de Alta Disponibilidade e Serviço Contínuo | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocação |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de recuperação de desastres de data centers na Europa?
O mercado de infraestrutura de recuperação de desastres de data centers na Europa é avaliado em 2,17 bilhões de USD em 2026 e tem projeção de atingir 4,21 bilhões de USD até 2032, a um CAGR de 11,71%.
O que está impulsionando a demanda por infraestrutura de recuperação de desastres na Europa?
O risco de ransomware, a conformidade com o DORA e o NIS2, a adoção de nuvem híbrida e os requisitos de soberania de dados estão apoiando a demanda.
Qual modelo de implantação tem a maior participação na Europa?
A recuperação de desastres local lidera o segmento de modelo de implantação com uma participação de 33,94% em 2026, enquanto o DRaaS tem projeção de crescimento mais rápido a um CAGR de 12,32%.
Qual aplicação está se expandindo mais rapidamente até 2032?
A recuperação de aplicações nativas em nuvem tem projeção de crescimento a um CAGR de 12,43% à medida que as organizações protegem cargas de trabalho baseadas em contêineres e microsserviços.
Qual país lidera a demanda europeia por infraestrutura de recuperação?
A Alemanha detém a maior participação com 23,57% em 2026, apoiada pelas necessidades de conformidade do setor crítico e por uma grande base de usuários de data centers.
Por que a Espanha está crescendo rapidamente para sites de recuperação de desastres?
A Espanha tem projeção de crescimento a um CAGR de 12,28% até 2032, auxiliada pelas lições do apagão de 2026, pelo crescimento de locais de data centers e pelos requisitos de energia renovável.