
Taille et part du marché des infrastructures de reprise après sinistre des centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
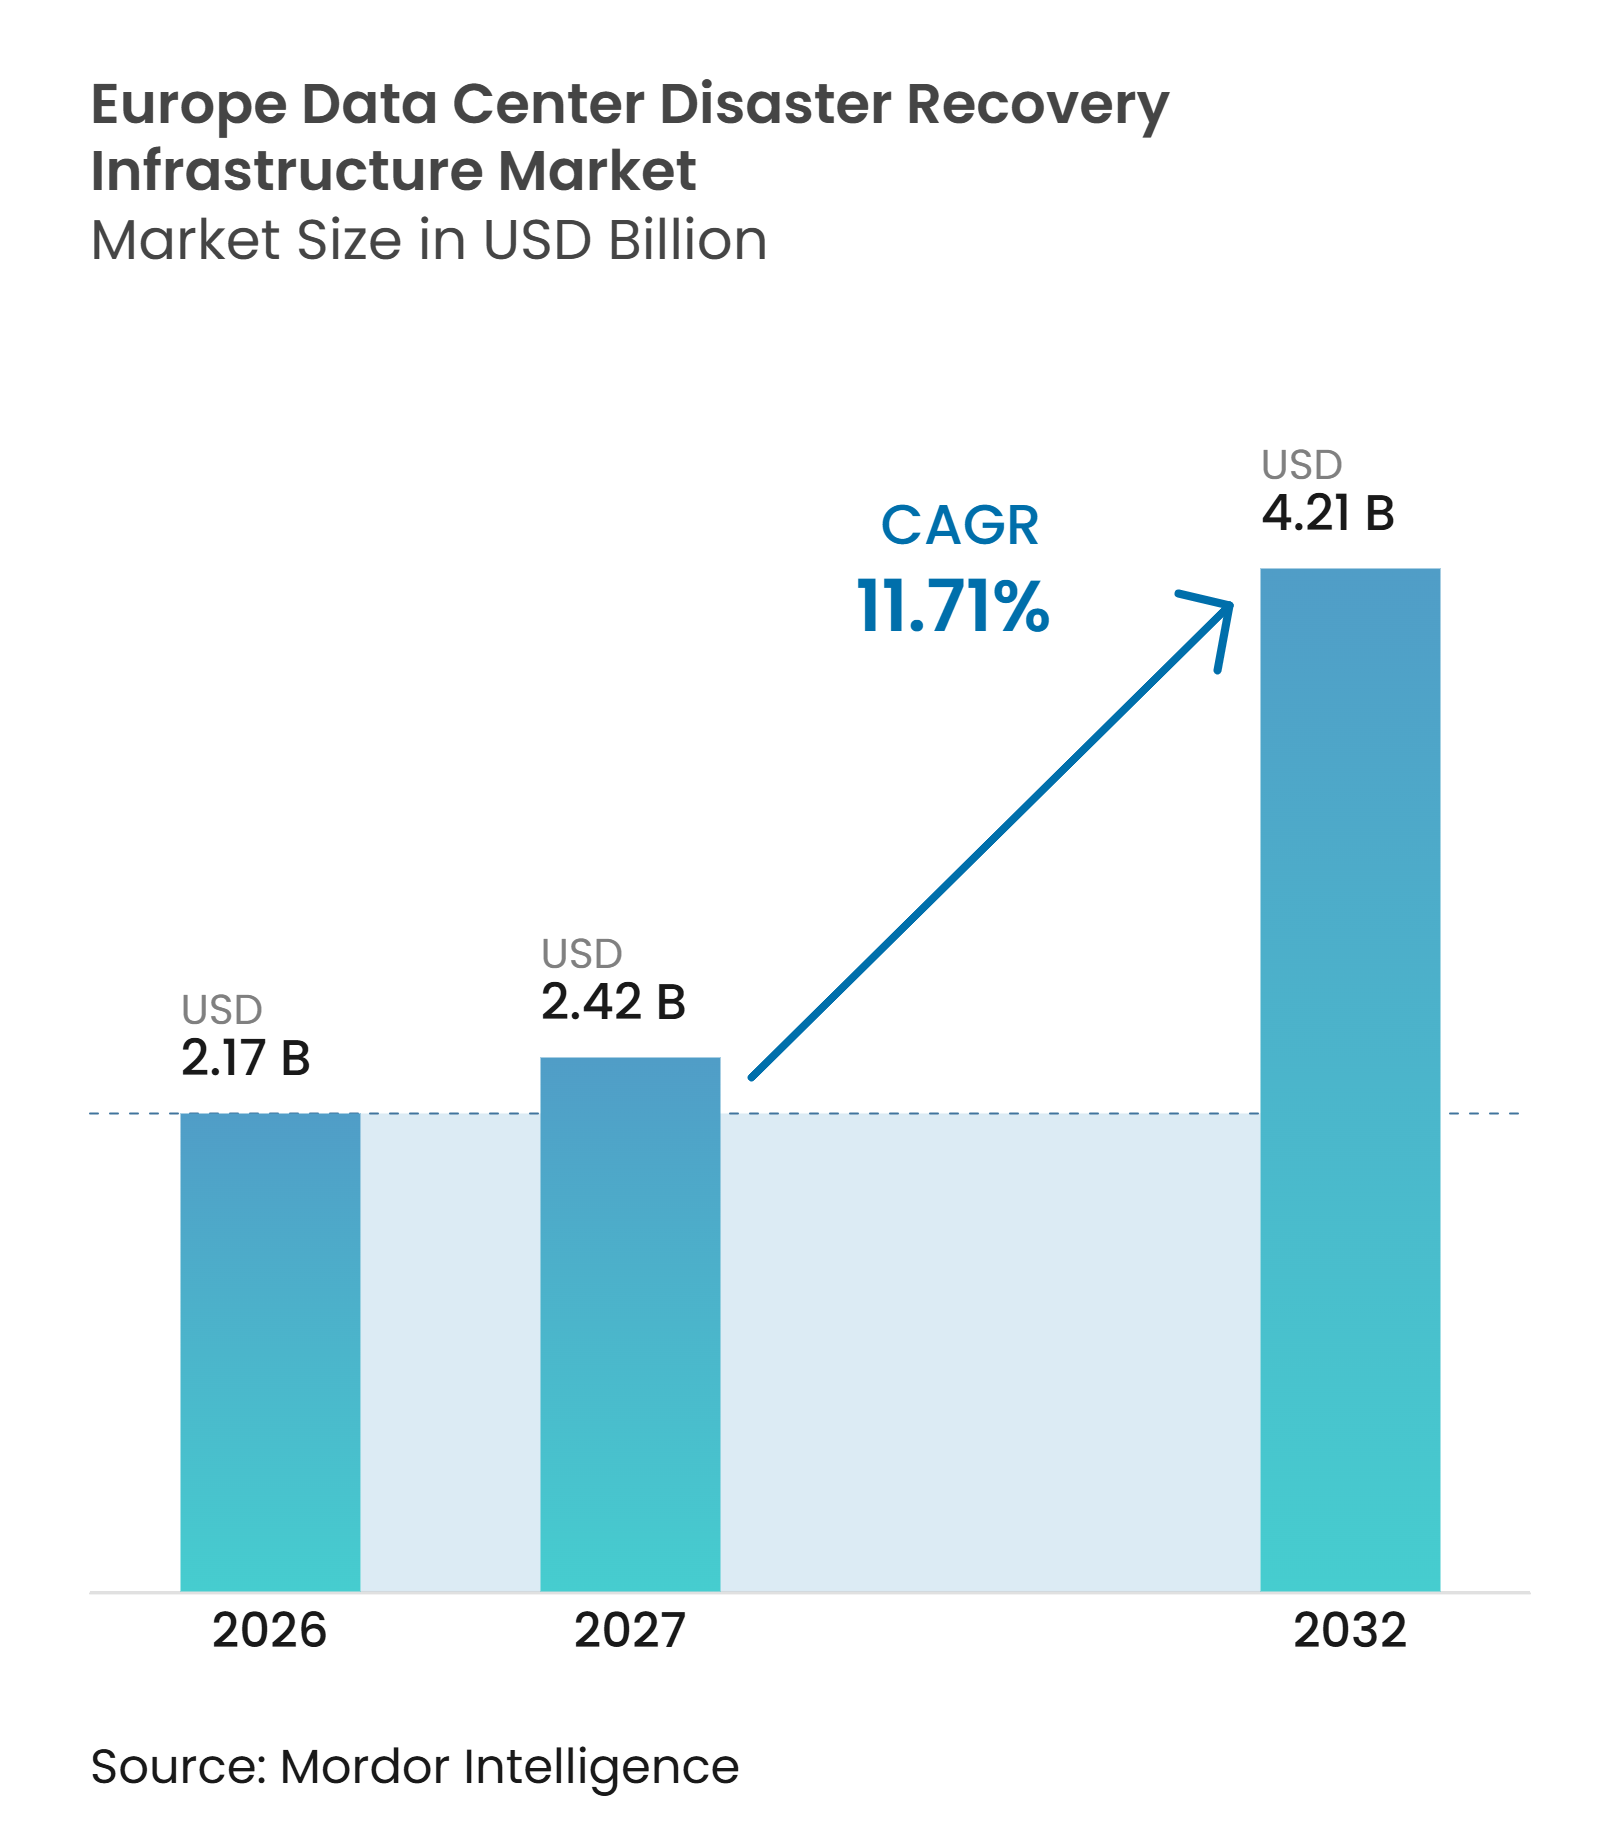
| Taille du marché de l'année de base (2026) | 2.17 Milliards de dollars |
| Taille du Marché (2027) | 2.42 Milliards de dollars |
| Taille du Marché (2032) | 4.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de reprise après sinistre des centres de données en Europe par Mordor Intelligence
La taille du marché des infrastructures de reprise après sinistre des centres de données en Europe est évaluée à 2,17 milliards USD en 2026 et devrait atteindre 4,21 milliards USD d'ici 2032, avec un CAGR de 11,71 % sur la période 2027-2032. L'exposition aux rançongiciels, les règles contraignantes en matière de résilience et le recours plus large aux systèmes hybrides et multi-cloud font de la capacité de reprise une exigence opérationnelle fondamentale. Les entreprises accordent une plus grande importance aux sauvegardes immuables, aux environnements de restauration isolés et aux processus de basculement testés lorsqu'elles évaluent la continuité des activités. La capacité du cloud souverain élargit les choix disponibles pour les acheteurs qui doivent maintenir les données et les opérations de reprise au sein d'une juridiction européenne. Les investissements s'orientent également vers l'automatisation, car les procédures de reprise manuelles sont difficiles à exécuter dans des applications distribuées lors d'un incident cybernétique.
Principaux enseignements du rapport
- Par type d'infrastructure, les centres de données de reprise secondaires et dédiés détenaient une part de 27,38 % du marché des infrastructures de reprise après sinistre des centres de données en Europe en 2026, tandis que l'infrastructure de reprise après sinistre basée sur le cloud devrait se développer à un CAGR de 12,24 % jusqu'en 2032.
- Par modèle de déploiement, la reprise après sinistre sur site détenait une part de 33,94 % en 2026, tandis que le DRaaS devrait se développer à un CAGR de 12,32 % jusqu'en 2032.
- Par architecture de reprise, l'architecture actif-passif détenait une part de 25,76 % en 2026, tandis que la réplication continue des données devrait se développer à un CAGR de 12,18 % jusqu'en 2032.
- Par composant, les systèmes de stockage et de sauvegarde détenaient une part de 29,62 % en 2026, tandis que l'orchestration et l'automatisation de la reprise devraient se développer à un CAGR de 12,27 % jusqu'en 2032.
- Par application, la reprise des applications métier critiques détenait une part de 34,87 % en 2026, tandis que la reprise des applications cloud natives devrait se développer à un CAGR de 12,43 % jusqu'en 2032.
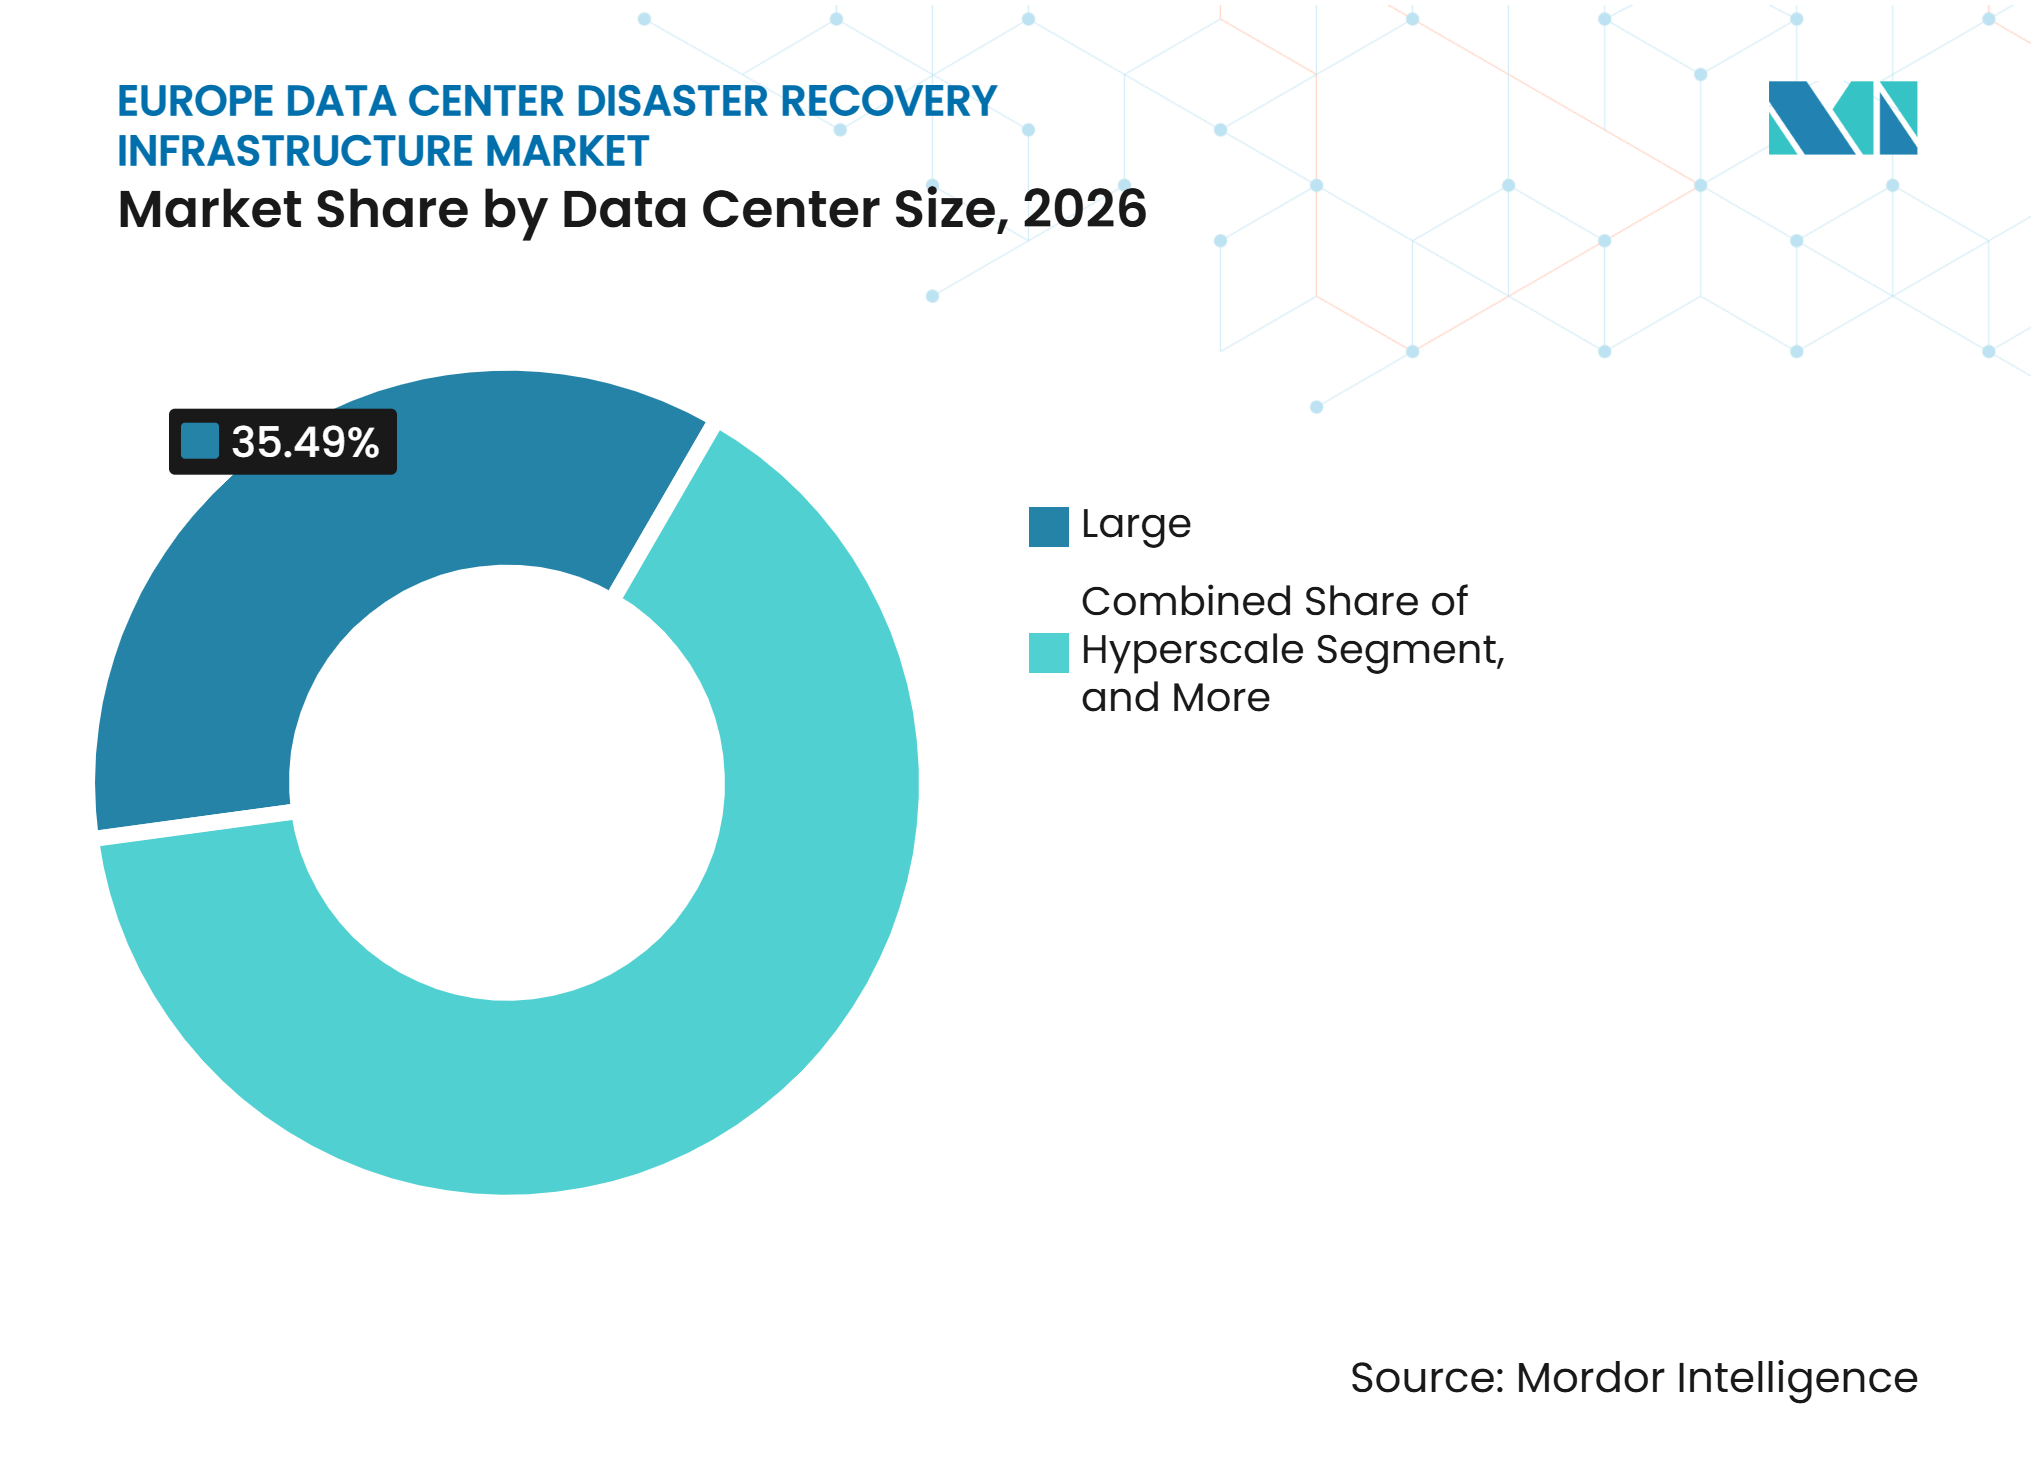
- Par taille de centre de données, les grands centres de données détenaient une part de 35,49 % en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 12,34 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait une part de 41,23 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 12,16 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de 23,57 % en 2026, tandis que l'Espagne devrait se développer à un CAGR de 12,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des rançongiciels et des cyberattaques | +2.5% | Allemagne, Royaume-Uni, France, Italie et Espagne | Court terme (≤ 2 ans) |
| Conformité en matière de résilience opérationnelle dans les secteurs critiques | +2.2% | À l'échelle de l'UE, plus aiguë en Allemagne, en France, aux Pays-Bas et en Italie | Moyen terme (2-4 ans) |
| Expansion des infrastructures hybrides et multi-cloud | +2.0% | Royaume-Uni, Allemagne et France | Moyen terme (2-4 ans) |
| Demande croissante de reprise souveraine et en région | +1.8% | Cœur de l'UE, menée par l'Allemagne et la France | Long terme (≥ 4 ans) |
| Automatisation croissante de la reprise pour les charges de travail complexes | +1.5% | Europe occidentale | Moyen terme (2-4 ans) |
| Capacité croissante des centres de données en périphérie et hyperscale | +1.2% | Espagne, pays nordiques et Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'escalade des rançongiciels et des cyberattaques accélère les investissements en matière de reprise
Les organisations européennes font face à un environnement de rançongiciels qui dépasse les budgets de sécurité de nombreuses entreprises. Black Kite a enregistré 2 066 incidents de rançongiciels confirmés dans 31 pays européens de janvier 2025 à avril 2026, et le rythme mensuel est passé de 108 incidents au premier semestre 2025 à 171 début 2026.[1] Le marché des infrastructures de reprise après sinistre des centres de données en Europe en bénéficie, car les entreprises investissent dans des sauvegardes immuables, des coffres-forts à espace d'air et une validation en salle blanche. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentaient 68,5 % des incidents régionaux enregistrés dans les données de Black Kite, ce qui correspond à la concentration des dépenses de reprise. La violation en 2025 du fournisseur suédois de logiciels RH Miljödata a également montré comment un incident fournisseur peut se propager à travers des municipalités, des universités et des entreprises, attirant l'attention sur les plans de reprise qui tiennent compte des perturbations multi-entités.
La conformité en matière de résilience opérationnelle dans les secteurs critiques stimule la demande structurelle
La loi sur la résilience opérationnelle numérique, ou DORA, est devenue pleinement applicable le 17 janvier 2025 et a rendu les contrôles de résilience exécutoires pour les entités financières et les fournisseurs critiques de TIC. Les Autorités européennes de surveillance ont désigné 19 fournisseurs critiques de TIC tiers en novembre 2025, dont AWS, Microsoft, Google Cloud, Deutsche Telekom, Oracle, SAP et IBM. DORA exige une analyse d'impact sur les activités, des objectifs de temps de reprise et de point de reprise par fonction, des environnements de restauration séparés et des tests au moins annuels, soutenant la demande d'orchestration, de surveillance et de capacité de basculement. Une enquête de Veeam a révélé que 96 % des organisations de services financiers de la région EMEA estimaient que leur résilience était insuffisante pour répondre aux exigences de DORA en juillet 2025. La législation NIS2 de l'Allemagne est entrée en vigueur en décembre 2025 et a ajouté des exigences en matière de gestion des sauvegardes, de planification de la continuité et de tests réguliers de reprise dans les secteurs critiques.
L'expansion des infrastructures hybrides et multi-cloud crée une complexité de reprise en couches
L'adoption hybride et multi-cloud modifie la conception de la reprise, passant d'un emplacement de secours unique à une approche distribuée et pilotée par des politiques pour le basculement. L'architecture actif-passif reste largement utilisée, mais la réplication continue des données devrait croître à un CAGR de 12,18 % jusqu'en 2032, car les entreprises recherchent des objectifs de point de reprise plus courts. La reprise des applications cloud natives devrait croître à un CAGR de 12,43 %, car les conteneurs et les microservices créent des schémas de dépendance que les outils de sauvegarde conventionnels ne gèrent pas entièrement. AWS, Microsoft Azure, Google Cloud et Oracle ont étendu leurs offres souveraines en Europe fin 2025 et en 2026, intégrant les contrôles de résidence des données dans la conception de la reprise. Cohesity a rendu RecoveryAgent généralement disponible en septembre 2025, avec une reprise guidée par des plans directeurs, une analyse des logiciels malveillants et une détection des anomalies pour les charges de travail cloud et sur site. Le marché des infrastructures de reprise après sinistre des centres de données en Europe nécessite donc une orchestration reproductible capable de documenter un basculement multi-cloud pour les auditeurs et les opérateurs.
La demande croissante de reprise souveraine et en région remodèle la conception des infrastructures
Les entreprises européennes conçoivent des environnements de reprise qui maintiennent les chemins de basculement au sein d'une juridiction définie. AWS a démontré en octobre 2026 que son cloud souverain européen pouvait fonctionner pendant plusieurs heures en utilisant des infrastructures, des logiciels et du personnel basés dans l'UE lorsque la connectivité à son réseau mondial était désactivée. Cubbit, SUSE, Elemento Cloud et StorPool Storage ont présenté en avril 2026 un package de reprise après sinistre souverain combinant des composants européens de stockage, d'orchestration, d'identité, de réseau et de gestion. AntemetA et Cohesity avaient déjà annoncé en mars 2025 un cloud de protection des données sous juridiction française pour répondre aux besoins de conformité au RGPD, à NIS2 et aux exigences de localisation nationale. La souveraineté n'exclut pas les hyperscalers du marché des infrastructures de reprise après sinistre des centres de données en Europe, mais elle leur impose de fournir des modèles opérationnels distincts. Elle crée également de l'espace pour les opérateurs de colocation européens et les fournisseurs de services gérés lorsque les acheteurs exigent un contrôle opérationnel local.
Analyse de l'impact des moteurs*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes d'alimentation et de capacité du réseau électrique | -1.8% | Francfort, Londres, Amsterdam, Paris et Dublin, avec des effets plus larges sur l'UE | Court terme (≤ 2 ans) |
| Réglementation nationale fragmentée et conformité transfrontalière | -1.4% | À l'échelle de l'UE, notamment en Allemagne, en France, en Espagne et en Italie | Moyen terme (2-4 ans) |
| Pénurie de talents en ingénierie et en tests de reprise après sinistre | -1.2% | Allemagne et Royaume-Uni, avec des effets plus larges à l'échelle mondiale | Moyen terme (2-4 ans) |
| Dépendance de la reprise vis-à-vis de fournisseurs concentrés de cloud et de connectivité | -1.0% | À l'échelle de l'UE, notamment pour les déploiements sur un seul cloud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les contraintes d'alimentation et de capacité du réseau électrique limitent le déploiement de nouveaux sites de reprise
Les contraintes de raccordement au réseau électrique limitent le développement de nouveaux sites de reprise dans les pôles européens établis. L'Agence internationale de l'énergie a signalé des files d'attente de raccordement de 7 à 10 ans à Francfort, Londres, Amsterdam, Paris et Dublin. L'agence a également noté que les contraintes d'approvisionnement en électricité pourraient retarder jusqu'à 20 % des projets européens de centres de données planifiés. Ces conditions limitent la capacité de reprise dédiée sur les marchés où les entreprises recherchaient traditionnellement des installations géographiquement séparées. La panne d'avril 2026 en Espagne a démontré la valeur de la résilience de niveau IV, de l'autonomie des générateurs sur plusieurs jours et de la sauvegarde solaire, car l'installation de KIO Spain à Murcie a maintenu le service pendant l'événement. Le marché des infrastructures de reprise après sinistre des centres de données en Europe suscite par conséquent un intérêt croissant pour l'Espagne, l'Italie et les sites nordiques disposant de raccordements au réseau plus accessibles.
La réglementation nationale fragmentée et la conformité transfrontalière alourdissent la charge opérationnelle
Les programmes de reprise paneuropéens doivent gérer une structure réglementaire alignée au niveau de l'UE mais mise en œuvre par les autorités nationales. La norme de sous-traitance DORA, le règlement délégué de la Commission UE 2025/532, est entré en vigueur le 22 juillet 2025 et exige que les entités financières documentent les chaînes de sous-traitance TIC qui soutiennent les fonctions critiques. Les calendriers de mise en œuvre de NIS2 ont également varié selon les États membres jusqu'en 2025, la loi allemande n'entrant en vigueur qu'en décembre 2025. Une configuration de reprise acceptée pour une institution financière néerlandaise peut nécessiter un examen supplémentaire lorsque la charge de travail est restaurée en Allemagne. Cela augmente le travail juridique, d'audit et contractuel pour les organisations opérant dans plusieurs juridictions. Cela rend également plus difficile pour les fournisseurs de DRaaS l'application d'un accord de niveau de service standardisé unique à travers l'Europe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'infrastructure :
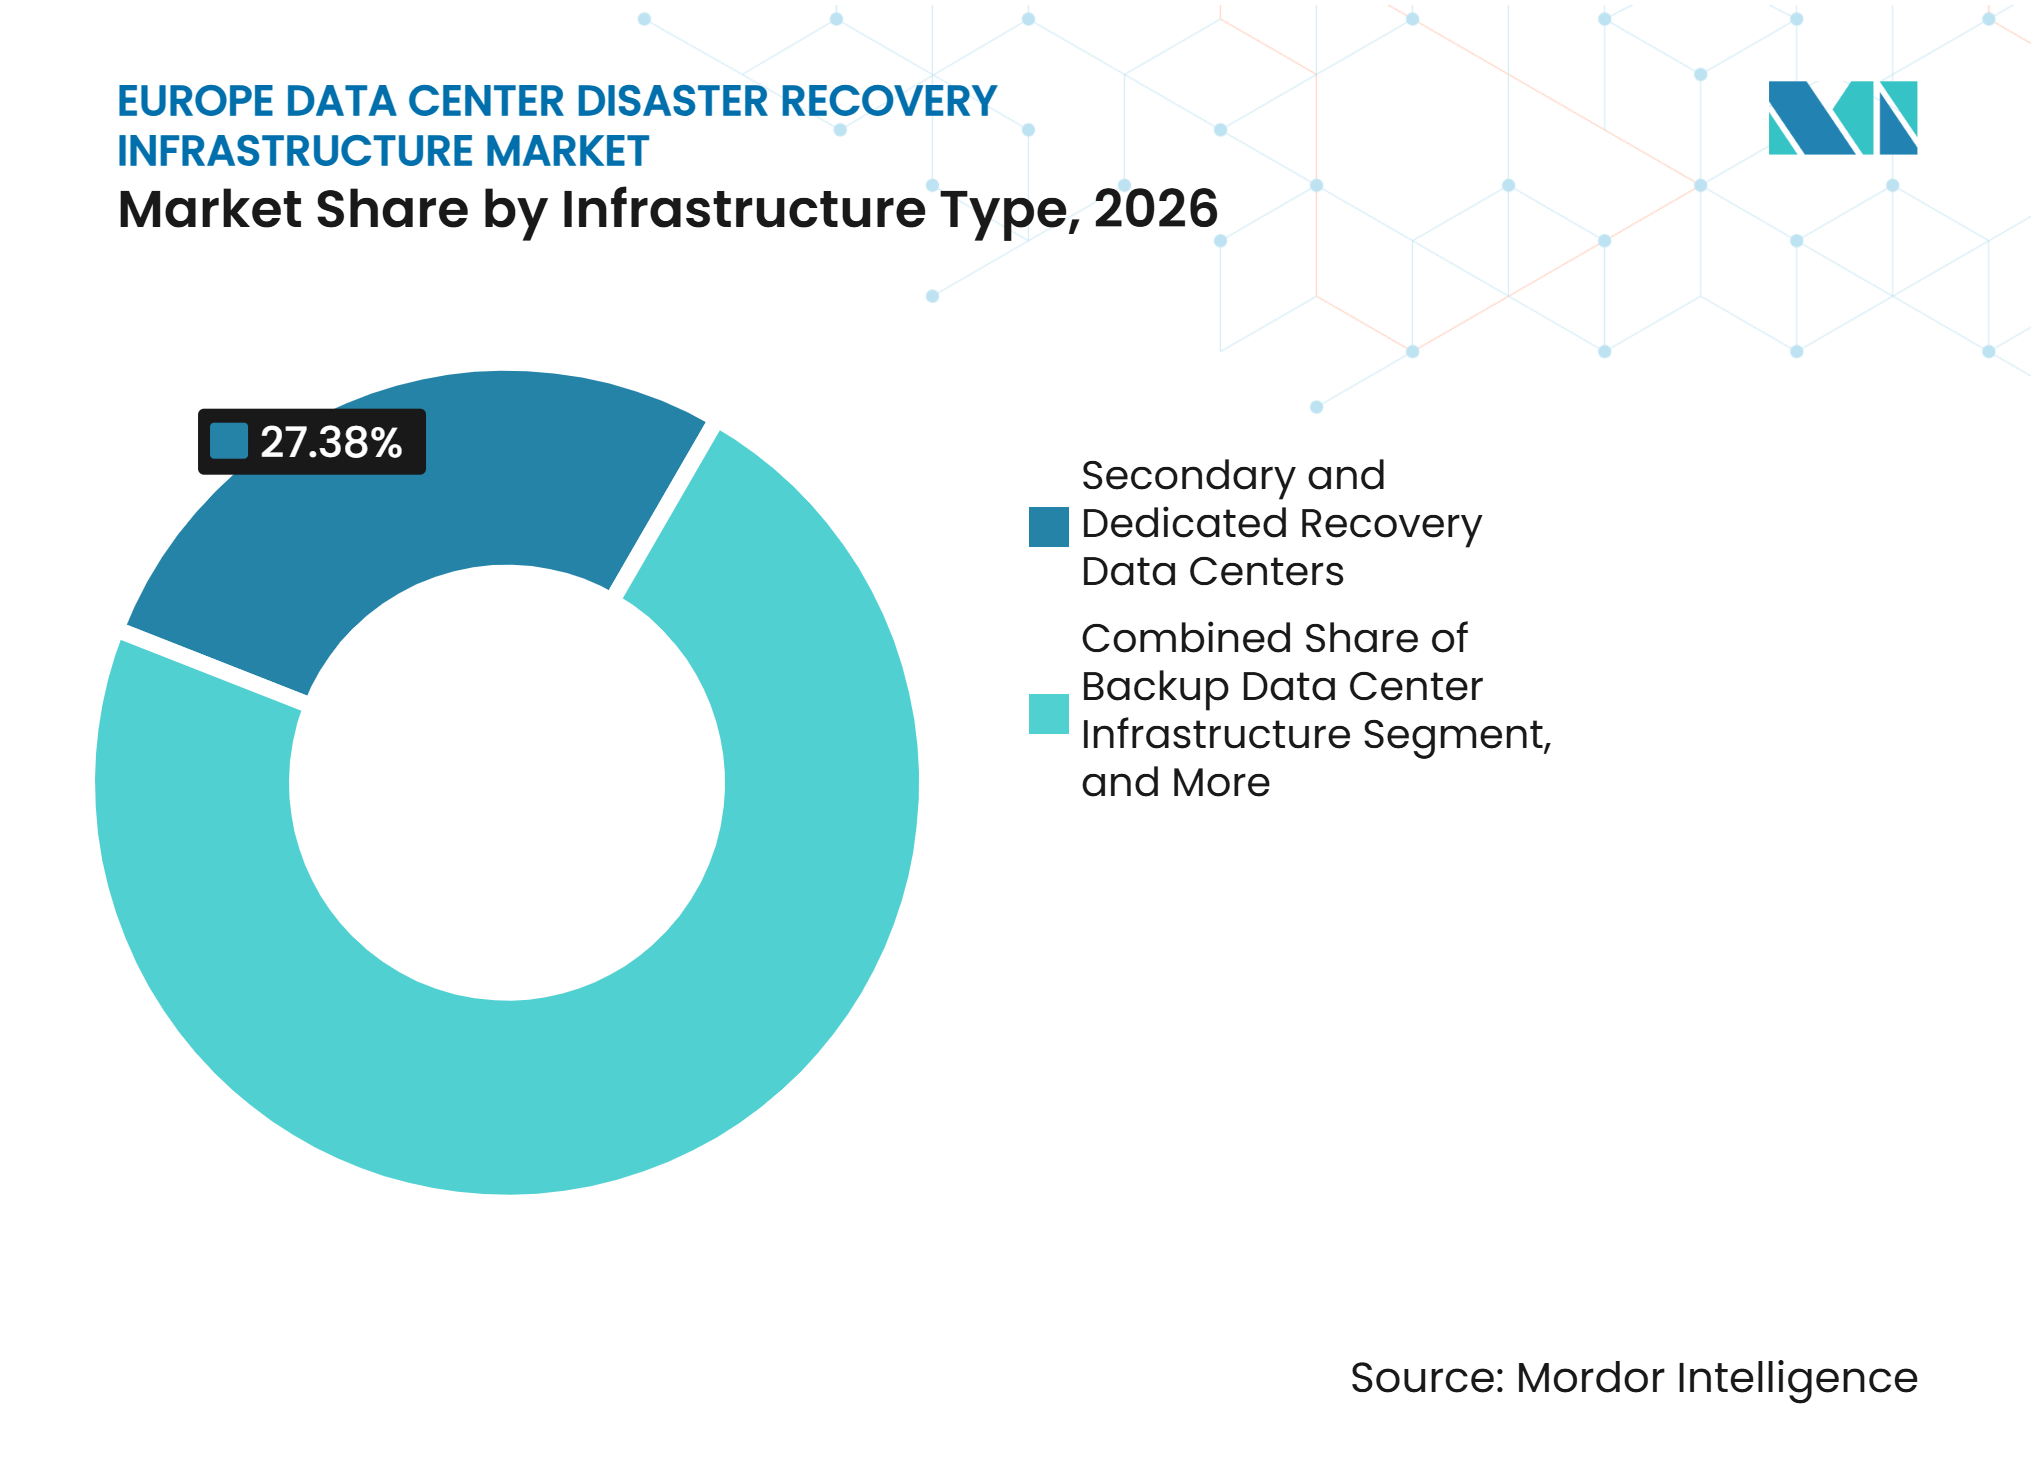
les modèles basés sur le cloud remettent en question les actifs de reprise dédiésLes centres de données de reprise secondaires et dédiés détenaient 27,38 % de la part du marché des infrastructures de reprise après sinistre des centres de données en Europe en 2026, la part la plus importante de ce segment. Les institutions financières, les organismes du secteur public et les opérateurs d'infrastructures critiques continuent d'utiliser des sites secondaires détenus ou loués comme référence réglementaire. Ces installations ont des coûts d'investissement et d'exploitation substantiels. L'infrastructure de centre de données de sauvegarde, la réplication et l'infrastructure de protection des données soutiennent les organisations à des stades intermédiaires de migration vers le cloud. Ces organisations conservent souvent des systèmes de production sur site tout en maintenant des répliques de reprise dans des environnements cloud.
L'infrastructure de reprise après sinistre basée sur le cloud devrait croître à un CAGR de 12,24 % jusqu'en 2032. Les partitions de cloud souverain permettent de répliquer les charges de travail sur des points de reprise distribués sans expansion équivalente de l'empreinte physique. L'orchestration du basculement et la connectivité à faible latence restent nécessaires, car les architectures de reprise peuvent échouer lors d'un incident réel sans ces deux capacités. AWS a décrit des conceptions de reprise multi-régions qui préservent la résidence des données dans l'UE tout en prenant en charge des objectifs de reprise inférieurs à une heure. Le stockage de sauvegarde reste la couche de rétention sous-jacente à chaque niveau de reprise.



Par modèle de déploiement :
le DRaaS se développe tandis que le sur site ancre la base installéeLa reprise après sinistre sur site représentait 33,94 % de la part du marché des infrastructures de reprise après sinistre des centres de données en Europe en 2026. La base installée reflète les investissements antérieurs dans des sites primaires et secondaires physiques au sein des entreprises européennes. Les modèles de reprise basés sur la colocation et hybrides comblent le fossé entre les actifs entièrement détenus et les services à la consommation. Ils conservent les équipements dans des installations neutres vis-à-vis des opérateurs tout en étendant la capacité de reprise aux environnements cloud. La reprise après sinistre basée sur le cloud est généralement gérée par l'entreprise, tandis que le DRaaS inclut l'activation de la reprise gérée par le fournisseur.
Le DRaaS devrait croître à un CAGR de 12,32 % jusqu'en 2032. Le modèle attire les entreprises de taille moyenne qui ne peuvent pas justifier les coûts d'un site secondaire dédié et les grandes entreprises qui consolident leurs contrats de reprise. La dépendance vis-à-vis des tiers reste importante, car 34 % des organisations de services financiers de la région EMEA interrogées ont identifié la surveillance des risques liés aux tiers comme leur exigence DORA la plus difficile. Veeam a acquis Securiti AI pour 1,75 milliard USD en octobre 2025 et a lancé Veeam Data Platform v13 en novembre 2025. Ces actions montrent comment les plateformes DRaaS évoluent vers des services combinés de sécurité des données et de reprise.
Par architecture de reprise :
la réplication gagne du terrain sur les modèles de secours traditionnelsL'architecture actif-passif représentait 25,76 % du marché des infrastructures de reprise après sinistre des centres de données en Europe en 2026. Elle reste courante parmi les entreprises qui maintiennent un site de secours entièrement configuré et y acheminent le trafic de production uniquement après un basculement. Les systèmes actif-actif servent les infrastructures de marchés financiers, les prestataires de paiement et les opérateurs de télécommunications qui ne peuvent pas tolérer d'interruption. Les systèmes de secours chaud et froid répondent à des exigences de disponibilité moindres, souvent dans des contextes sensibles aux coûts. La sauvegarde et la restauration restent une approche de base pour les petites organisations et pour les données au-delà des fenêtres de reprise critiques.
La réplication continue des données devrait croître à un CAGR de 12,18 % jusqu'en 2032. L'adoption s'étend au-delà des services financiers vers la fabrication, la santé et les environnements cloud natifs où des objectifs de point de reprise inférieurs à 15 minutes deviennent une exigence contractuelle. Combinée à la détection des anomalies, la réplication peut aider les équipes à identifier le dernier point de reprise propre avant que le rançongiciel n'ait commencé à chiffrer les fichiers. Rubrik a lancé la reprise immuable de base de code pour les référentiels GitHub et Azure DevOps en juin 2026. Cela étend la planification de la reprise aux systèmes de livraison de logiciels qui sont devenus des fonctions métier essentielles.
Par composant :
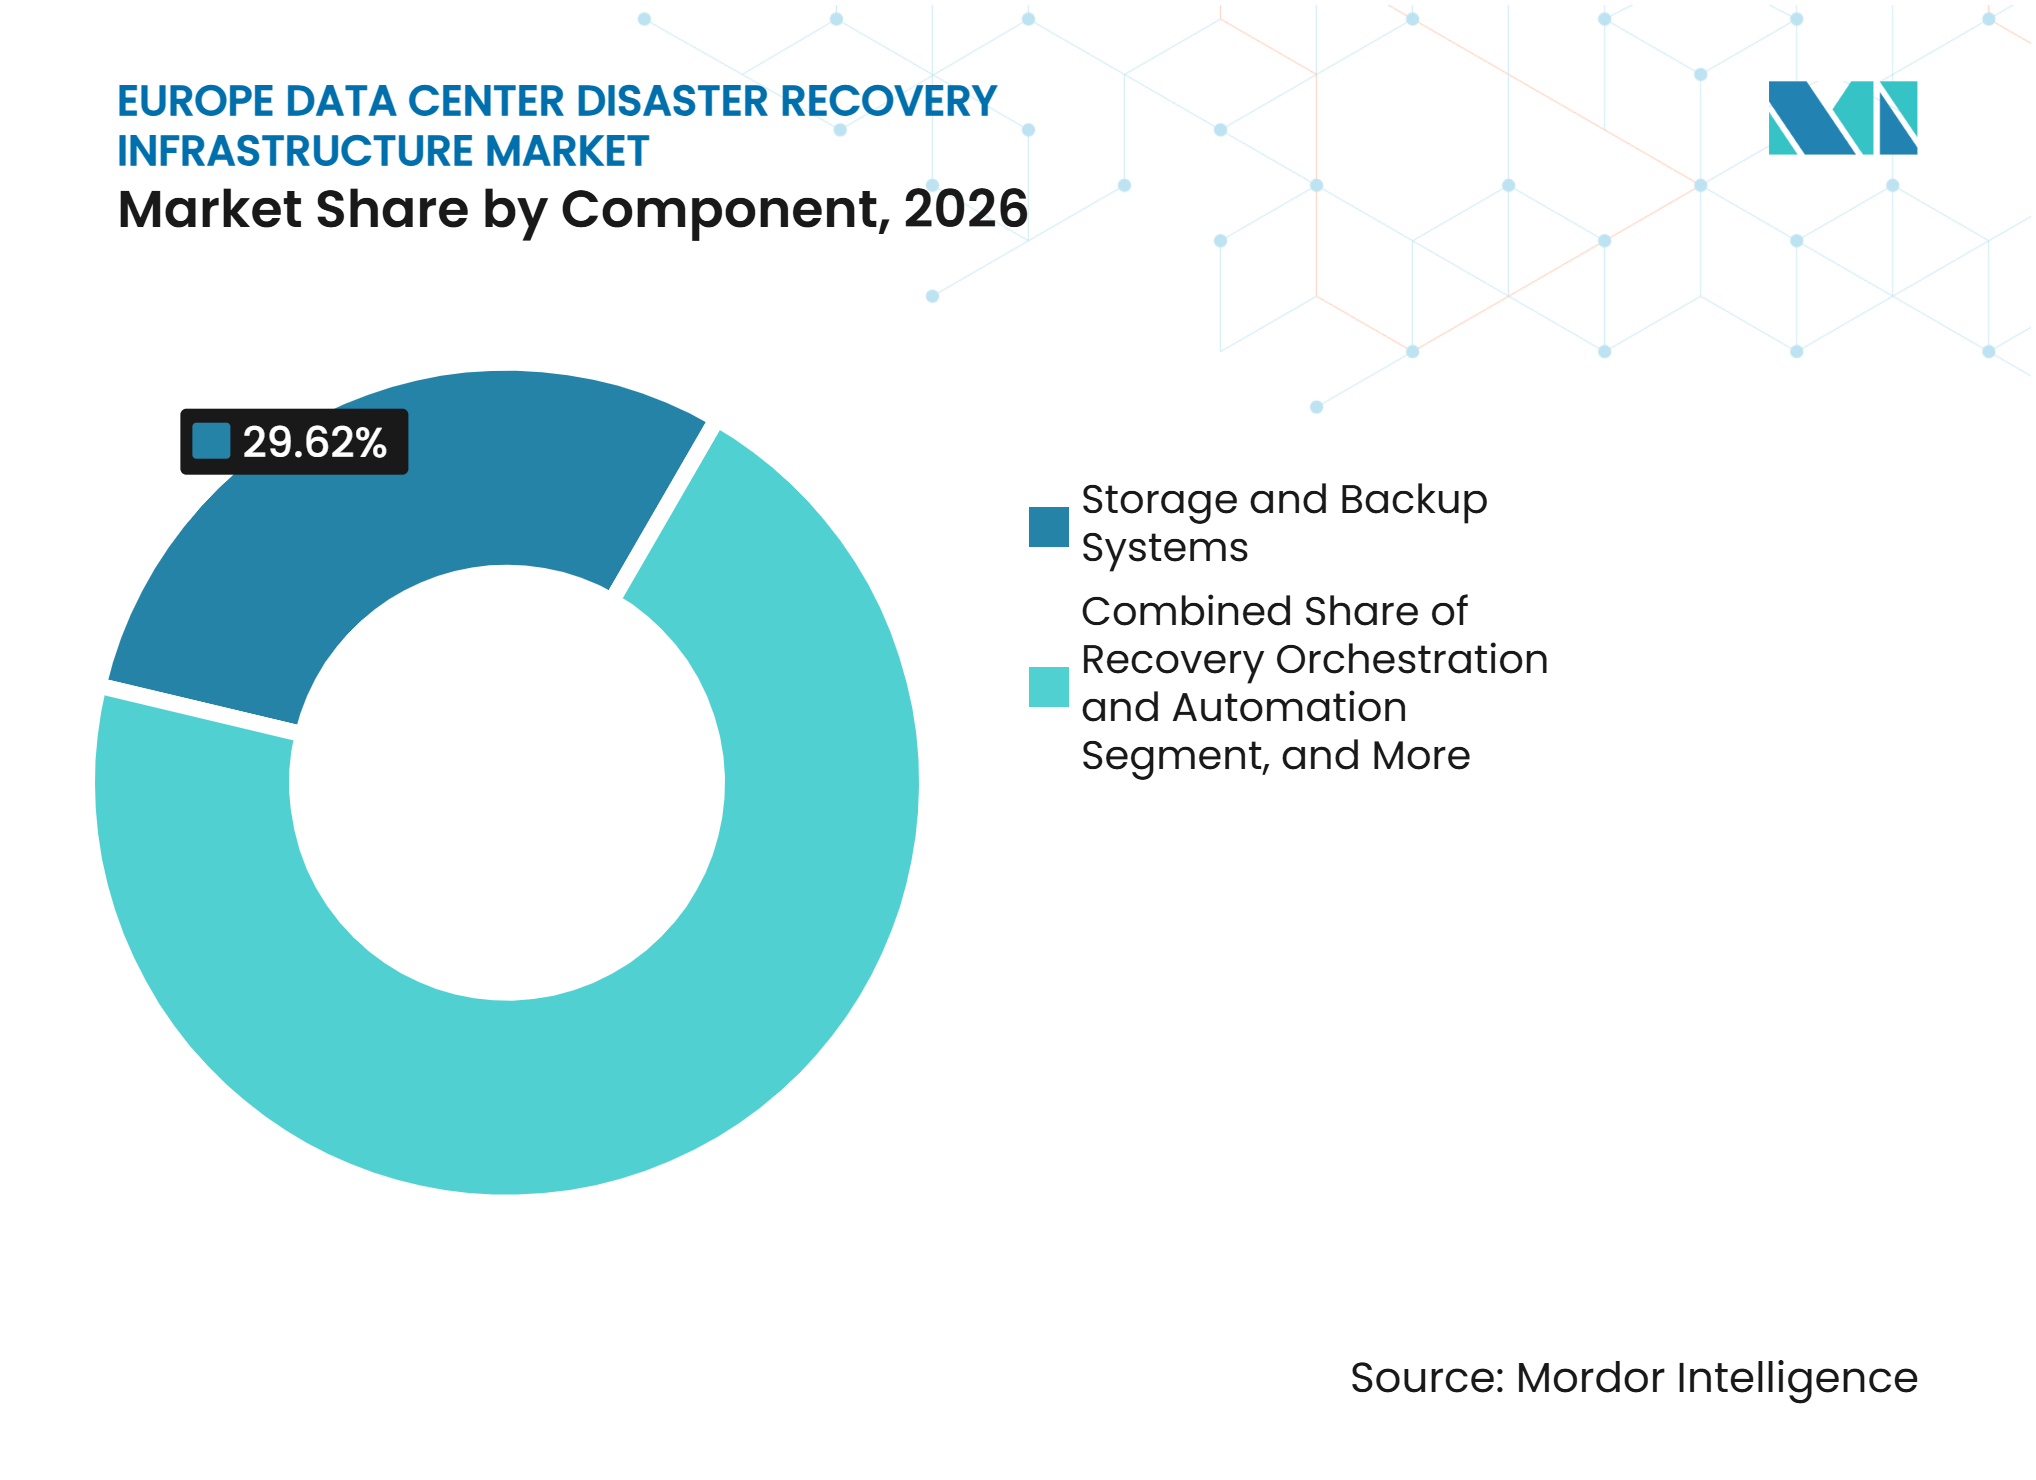
les systèmes de stockage ancrent les dépenses tandis que l'automatisation s'accélèreLes systèmes de stockage et de sauvegarde représentaient 29,62 % du segment des composants du marché des infrastructures de reprise après sinistre des centres de données en Europe en 2026. Les actifs traditionnels de stockage sur bande, sur disque et sur objet détiennent encore un grand volume de données de niveau de reprise. L'infrastructure de calcul et de serveur, les logiciels de réplication et les systèmes réseau constituent la pile de support. Leurs dépenses sont étroitement liées à la taille et au type de la charge de travail de production protégée. La surveillance, les tests et la gestion du basculement soutiennent les simulations, la validation de la reprise et les preuves d'audit requises pour les opérations financières réglementées.
L'orchestration et l'automatisation de la reprise devraient croître à un CAGR de 12,27 % jusqu'en 2032. Le segment répond au besoin d'exécuter des basculements de charges de travail multiples plus rapidement que les processus manuels ne peuvent le gérer. Intuit a signalé un déploiement d'orchestration de reprise assisté par l'IA sur Amazon Bedrock qui a réduit les temps de reprise pour les charges de travail prises en charge de plusieurs heures à 20 minutes. L'approche de reprise organisée de Druva identifie les versions de fichiers propres sur plusieurs points de sauvegarde plutôt que de sélectionner un seul point de restauration. L'approche est pertinente lorsque le rançongiciel peut avoir pénétré les données de sauvegarde avant que l'incident ne soit détecté.

Par application :
la reprise critique est en tête tandis que la demande cloud native s'intensifieLa reprise des applications métier critiques détenait 34,87 % du segment des applications du marché des infrastructures de reprise après sinistre des centres de données en Europe en 2026. La catégorie comprend les systèmes ERP, les plateformes de paiement, les moteurs de trading et les dossiers de santé avec des besoins de reprise quasi immédiats. La reprise des bases de données et des plateformes de données soutient des besoins de continuité plus larges. La reprise informatique d'entreprise et la reprise des machines virtuelles restent importantes dans les implémentations de taille moyenne. La haute disponibilité et la restauration continue sont utilisées principalement dans les infrastructures de marchés financiers et les télécommunications.
La reprise des applications cloud natives devrait croître à un CAGR de 12,43 % jusqu'en 2032. Les conteneurs, les fonctions sans serveur et les microservices ont rendu les dépendances plus difficiles à protéger avec les méthodes conventionnelles de sauvegarde de machines virtuelles. Les plans de reprise doivent préserver l'état du cluster Kubernetes, les registres de conteneurs, les paramètres de volumes persistants et les dépendances de services.[2] Commvault a publié les capacités Cloud Unity fin 2025 et début 2026, notamment la reprise synthétique assistée par l'IA pour supprimer les données compromises lors de la restauration. Le marché des infrastructures de reprise après sinistre des centres de données en Europe voit donc les catégories d'applications converger autour de processus de reprise qui préservent à la fois les données et la configuration d'exécution.
Par taille de centre de données :
les grandes installations sont en tête tandis que les investissements hyperscale s'accélèrentLes grands centres de données détenaient 35,49 % du segment de taille des centres de données en 2026. Les charges de travail de reprise après sinistre restent concentrées dans les installations de colocation des marchés pôles établis et des sites européens secondaires. Les installations de taille moyenne soutiennent les entreprises régionales et les fournisseurs de cloud nationaux. Les petits centres de données sont utilisés pour les déploiements en périphérie, les environnements de campus et les exigences de reprise locales. La taille des installations choisie par une entreprise dépend de l'échelle de la charge de travail protégée, des besoins en latence et des obligations de résilience.
Les centres de données hyperscale devraient croître à un CAGR de 12,34 % jusqu'en 2032. Leur croissance est concentrée sur les marchés disposant d'une capacité de réseau électrique disponible, notamment l'Espagne, les pays nordiques, l'Italie et Varsovie. Cette distribution déplace une partie des infrastructures de reprise des anciens pôles FLAP-D. Elle augmente également la demande de capacité réseau et de liens de réplication entre des sites dispersés. Des parcs hyperscale plus importants peuvent améliorer les choix de reprise, mais les acheteurs doivent vérifier si leurs exigences de conformité, de résidence des données et de contrôle opérationnel sont satisfaites.
Par type de centre de données :
la colocation domine tandis que les fournisseurs de services cloud développent une capacité de reprise souveraineLa colocation détenait 41,23 % du segment des types de centres de données en 2026. Les entreprises européennes utilisent des installations neutres vis-à-vis des opérateurs pour une alimentation redondante, une connectivité diversifiée et une sécurité physique examinée de manière indépendante. Ce modèle prend en charge les systèmes de reprise qui doivent rester séparés du site de production principal. Les installations d'entreprise et en périphérie servent les acheteurs soumis à des règles strictes de localisation. Une autorisation gouvernementale peut être requise lorsque des charges de travail liées à la défense, à la justice ou aux infrastructures nationales critiques sont impliquées.
Les fournisseurs de services cloud devraient croître à un CAGR de 12,16 % jusqu'en 2032. Les partitions souveraines, les zones locales et les régions dédiées peuvent amener la capacité cloud dans la juridiction nationale et dans les limites de latence de réplication synchrone. Les zones locales AWS en Belgique, aux Pays-Bas et au Portugal font partie de son approche de cloud souverain européen et sont hébergées dans des sites de colocation tiers. Cet arrangement peut brouiller la frontière entre les catégories de colocation et de fournisseurs de services cloud. Les acheteurs doivent cartographier le modèle opérationnel en fonction de leur classification des données et de leurs obligations réglementaires.
Analyse géographique
Allemagne
L'Allemagne détenait 23,57 % du total régional en 2026. Le pays combine une forte concentration d'opérateurs financiers, industriels et d'infrastructures critiques avec des obligations concomitantes au titre de DORA et de NIS2. L'Allemagne a enregistré 370 incidents de rançongiciels de janvier 2025 à avril 2026, le nombre le plus élevé en Europe dans l'ensemble de données de Black Kite. Google a annoncé 6,41 milliards USD d'investissement dans l'infrastructure cloud allemande en novembre 2025 au taux de change de novembre 2025 rapporté. La législation NIS2 exige que les opérateurs critiques traitent la gestion des sauvegardes, la planification de la continuité et les tests de reprise, tandis que les longues files d'attente de raccordement au réseau à Francfort redirigent certains investissements dans les sites de reprise vers Berlin, le Brandebourg et les pôles allemands secondaires.
Espagne
L'Espagne devrait enregistrer un CAGR de 12,28 % jusqu'en 2032, le taux le plus élevé parmi les géographies du marché des infrastructures de reprise après sinistre des centres de données en Europe. La panne de courant du 28 avril 2026 en Espagne, au Portugal et dans certaines parties du sud de la France a mis à l'épreuve la résilience opérationnelle à grande échelle. L'installation de niveau IV de KIO Spain à Murcie a maintenu le service grâce à l'autonomie des générateurs et au transfert UPS en moins d'une seconde pendant la panne. L'événement a attiré l'attention sur les lacunes en matière de continuité et a soutenu l'intérêt pour Madrid, Barcelone et Saragosse comme alternatives aux pôles FLAP-D contraints. Les exigences gouvernementales introduites en août 2026 imposent aux centres de données éligibles de s'approvisionner à 80 % de leur consommation en énergie renouvelable sous contrôles horaires, faisant des facteurs de conformité une partie de la sélection des sites.[3]
Géographies émergentes et en développement
Le Royaume-Uni a enregistré 347 incidents de rançongiciels entre janvier 2025 et avril 2026, ce qui soutient les investissements en matière de reprise dans les installations de colocation de la région londonienne et régionales. La France développe une demande de reprise souveraine grâce au partenariat AntemetA et Cohesity, tandis que l'Italie offre une option plus accessible pour les nouveaux sites, avec des délais de raccordement au réseau de 3 ans cités dans les sources et une deuxième région cloud Oracle ouverte en 2025. La participation de la Russie a été remodelée par les sorties de fournisseurs et les changements liés aux sanctions depuis 2022, tandis que la Pologne, les Pays-Bas, la Belgique et les pays nordiques attirent l'attention là où l'accès au réseau et la disponibilité d'énergie renouvelable soutiennent de nouveaux développements. Nebius a annoncé un centre de données d'IA de 10 milliards USD en Finlande en mars 2026, prévu pour fonctionner à 310 MW d'ici 2027, et les déploiements transfrontaliers nécessitent toujours un examen attentif des exigences de résidence des données, de NIS2 et de DORA.
Paysage concurrentiel
Concentration du Marché
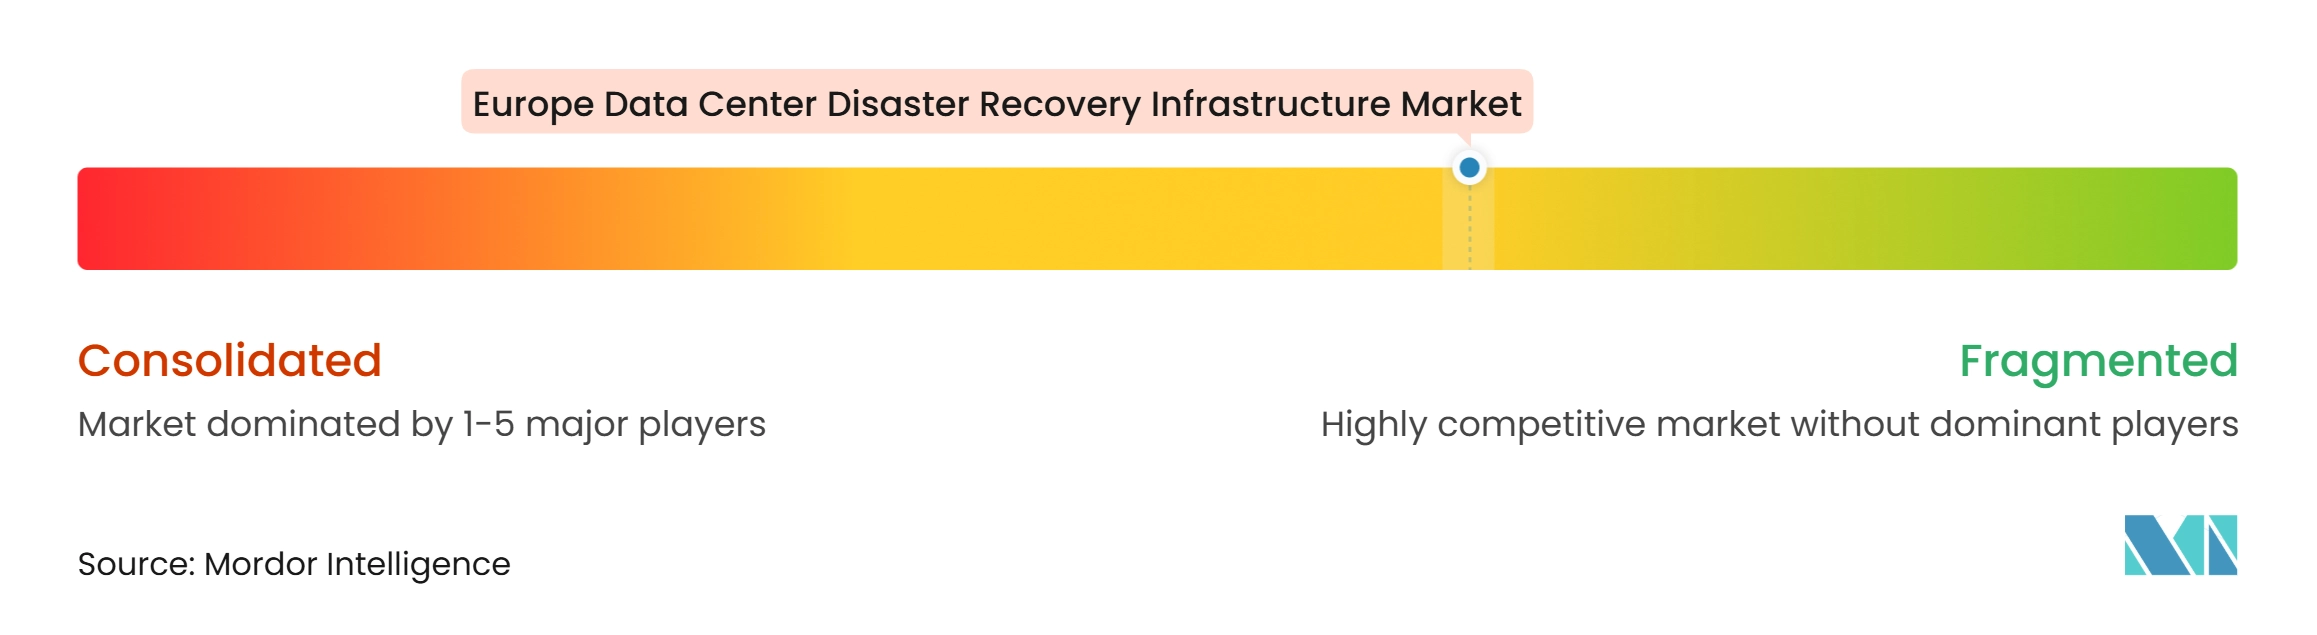
Le marché des infrastructures de reprise après sinistre des centres de données en Europe est modérément fragmenté. Les hyperscalers, les fournisseurs spécialisés en résilience des données, les opérateurs de colocation et les fournisseurs régionaux de services gérés se font concurrence dans des domaines qui se chevauchent. AWS, Microsoft et Google développent une capacité de cloud souverain à une échelle que les fournisseurs spécialisés ne peuvent pas égaler. Les fournisseurs spécialisés se distinguent par des fonctionnalités de reprise plus approfondies, un soutien à la conformité et une portabilité multi-cloud. Cette structure signifie qu'aucun fournisseur unique n'a une position décisive dans chaque déploiement, architecture, composant et catégorie de centre de données.
Veeam a acquis Securiti AI pour 1,75 milliard USD en octobre 2025 et a publié Data Platform v13 le mois suivant avec une analyse des logiciels malveillants, des contrôles de sauvegarde immuables et une reprise instantanée vers Microsoft Azure. Rubrik a ajouté la reprise immuable de base de code et des contrôles pour les actions des agents d'IA en juin 2026.[4] Le RecoveryAgent de Cohesity utilise une approche guidée par des plans directeurs qui combine les tests de reprise, l'analyse des logiciels malveillants et l'automatisation. Ces évolutions montrent que les fournisseurs s'étendent au-delà des produits de sauvegarde vers des plateformes de reprise cybernétique plus larges. L'orchestration de la reprise devient une fonctionnalité concurrentielle centrale car elle peut identifier des points de reprise propres et documenter l'activité de restauration.
Les fournisseurs européens tels que Proact IT Group, Claranet et Ekco Cloud Services peuvent répondre aux acheteurs qui souhaitent que les opérations de reprise et les contrôles de gestion restent dans la juridiction légale de l'UE. Les installations certifiées ISO/IEC 27001 et les programmes NIS2 établis peuvent aider les fournisseurs régionaux à démontrer leur préparation aux audits. La supervision DORA impose une charge opérationnelle distincte aux fournisseurs critiques de TIC désignés, car ils font face à des inspections de surveillance directes et à des recommandations contraignantes. Les fournisseurs de services gérés non désignés peuvent avoir plus de flexibilité pour certaines configurations clients.
Leaders du secteur des infrastructures de reprise après sinistre des centres de données en Europe
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Broadcom Inc.
-
Veeam Software Group GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des infrastructures de reprise après sinistre des centres de données en Europe Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Broadcom Inc.
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Google LLC
- Cisco Systems, Inc.
- Open Text Corporation
- Druva Inc.
- 11:11 Systems, Inc.
- Proact IT Group AB
- Ekco Cloud Services Limited
- Claranet Limited
Développements industriels récents dans Marché des infrastructures de reprise après sinistre des centres de données en Europe
- Octobre 2026 : AWS a réalisé avec succès le premier exercice technique public démontrant le fonctionnement indépendant du cloud souverain européen AWS, fonctionnant pendant plusieurs heures en utilisant uniquement des infrastructures, des logiciels et du personnel basés dans l'UE avec le réseau mondial AWS désactivé. L'exercice a fourni des preuves opérationnelles vérifiables aux clients des secteurs réglementés et du secteur public à travers l'Europe que la plateforme peut maintenir la continuité des activités sans connectivité à des infrastructures non européennes.
- Septembre 2026 : HPE et Oracle ont annoncé une collaboration élargie en matière de réseau sur plusieurs années, dans le cadre de laquelle Oracle prévoit de déployer les plateformes de routage HPE Juniper PTX et MX et les plateformes de commutation QFX et EX dans ses centres de données d'IA mondiaux, avec des services de support réseau sur plusieurs années et des capacités de financement inclus. L'accord élargi cible le développement croissant des superclusters d'IA d'Oracle, où les grands clusters GPU imposent de lourdes exigences en matière de bande passante, de latence, de gestion de la congestion et de reprise après défaillance dans les structures des centres de données.
- Août 2026 : Le gouvernement espagnol a introduit des exigences opérationnelles élevées pour les opérateurs de centres de données, imposant aux installations de plus de 1 MW de s'approvisionner à 80 % de leur consommation énergétique en énergies renouvelables avec des contrôles horaires, les installations non conformes risquant de perdre l'accès au réseau. La réglementation pousse les opérateurs d'installations de reprise après sinistre à accélérer les programmes de transition vers les énergies renouvelables dans les campus de centres de données espagnols.
- Juin 2026 : Rubrik a lancé Rubrik Agent Cloud pour Claude Code et Claude Cowork d'Anthropic lors de Rubrik FORWARD à Las Vegas, offrant une reprise immuable de base de code, un retour en arrière des agents pour les actions non intentionnelles des agents d'IA, et le moteur de gouvernance sémantique de l'IA pour une gouvernance en temps réel pilotée par l'intention des agents autonomes. Le produit étend la reprise après sinistre aux référentiels de code d'IA et aux configurations d'IA agentique, en réponse aux vecteurs d'attaque par rançongiciel et par injection ciblant l'infrastructure des développeurs.
Périmètre du rapport sur le marché des infrastructures de reprise après sinistre des centres de données en Europe
Le marché des infrastructures de reprise après sinistre des centres de données en Europe comprend le matériel, les logiciels et les services qui permettent aux centres de données de récupérer les systèmes informatiques critiques, les applications et les données à la suite de perturbations causées par des catastrophes naturelles, des cyberattaques, des pannes de courant ou des défaillances d'équipements. Cette infrastructure soutient la continuité des activités en facilitant la sauvegarde des données, la réplication, le basculement et les processus de reprise dans des environnements sur site, cloud et hybrides.
Le rapport sur le marché des infrastructures de reprise après sinistre des centres de données en Europe est segmenté par type d'infrastructure (centres de données de reprise secondaires et dédiés, infrastructure de centre de données de sauvegarde, infrastructure de réplication et de protection des données, infrastructure d'orchestration du basculement et de la reprise, infrastructure de stockage de sauvegarde, infrastructure réseau et de connectivité pour la reprise, et infrastructure de reprise après sinistre basée sur le cloud), modèle de déploiement (reprise après sinistre sur site, reprise basée sur la colocation, reprise après sinistre basée sur le cloud, reprise après sinistre hybride, et reprise après sinistre en tant que service (DRaaS)), architecture de reprise (actif-actif, actif-passif, secours chaud, secours froid, sauvegarde et restauration, et réplication continue des données), composant (infrastructure de calcul et de serveur, systèmes de stockage et de sauvegarde, logiciel de réplication de données, systèmes réseau et de connectivité, orchestration et automatisation de la reprise, et surveillance, tests et gestion du basculement), application (reprise des applications métier critiques, reprise des bases de données et des plateformes de données, reprise des machines virtuelles et des charges de travail, reprise des applications cloud natives, reprise informatique d'entreprise, et restauration de service à haute disponibilité et continue), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Centres de données de reprise secondaires et dédiés |
| Infrastructure de centre de données de sauvegarde |
| Infrastructure de réplication et de protection des données |
| Infrastructure d'orchestration du basculement et de la reprise |
| Infrastructure de stockage de sauvegarde |
| Infrastructure réseau et de connectivité pour la reprise |
| Infrastructure de reprise après sinistre basée sur le cloud |
| Reprise après sinistre sur site |
| Reprise basée sur la colocation |
| Reprise après sinistre basée sur le cloud |
| Reprise après sinistre hybride |
| Reprise après sinistre en tant que service (DRaaS) |
| Actif-actif |
| Actif-passif |
| Secours chaud |
| Secours froid |
| Sauvegarde et restauration |
| Réplication continue des données |
| Infrastructure de calcul et de serveur |
| Systèmes de stockage et de sauvegarde |
| Logiciel de réplication de données |
| Systèmes réseau et de connectivité |
| Orchestration et automatisation de la reprise |
| Surveillance, tests et gestion du basculement |
| Reprise des applications métier critiques |
| Reprise des bases de données et des plateformes de données |
| Reprise des machines virtuelles et des charges de travail |
| Reprise des applications cloud natives |
| Reprise informatique d'entreprise |
| Restauration de service à haute disponibilité et continue |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Russie |
| Reste de l'Europe |
| Par type d'infrastructure | Centres de données de reprise secondaires et dédiés |
| Infrastructure de centre de données de sauvegarde | |
| Infrastructure de réplication et de protection des données | |
| Infrastructure d'orchestration du basculement et de la reprise | |
| Infrastructure de stockage de sauvegarde | |
| Infrastructure réseau et de connectivité pour la reprise | |
| Infrastructure de reprise après sinistre basée sur le cloud | |
| Par modèle de déploiement | Reprise après sinistre sur site |
| Reprise basée sur la colocation | |
| Reprise après sinistre basée sur le cloud | |
| Reprise après sinistre hybride | |
| Reprise après sinistre en tant que service (DRaaS) | |
| Par architecture de reprise | Actif-actif |
| Actif-passif | |
| Secours chaud | |
| Secours froid | |
| Sauvegarde et restauration | |
| Réplication continue des données | |
| Par composant | Infrastructure de calcul et de serveur |
| Systèmes de stockage et de sauvegarde | |
| Logiciel de réplication de données | |
| Systèmes réseau et de connectivité | |
| Orchestration et automatisation de la reprise | |
| Surveillance, tests et gestion du basculement | |
| Par application | Reprise des applications métier critiques |
| Reprise des bases de données et des plateformes de données | |
| Reprise des machines virtuelles et des charges de travail | |
| Reprise des applications cloud natives | |
| Reprise informatique d'entreprise | |
| Restauration de service à haute disponibilité et continue | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des infrastructures de reprise après sinistre des centres de données en Europe ?
Le marché des infrastructures de reprise après sinistre des centres de données en Europe est évalué à 2,17 milliards USD en 2026 et devrait atteindre 4,21 milliards USD d'ici 2032, avec un CAGR de 11,71 %.
Qu'est-ce qui stimule la demande d'infrastructures de reprise après sinistre en Europe ?
Le risque lié aux rançongiciels, la conformité à DORA et NIS2, l'adoption du cloud hybride et les exigences de souveraineté des données soutiennent la demande.
Quel modèle de déploiement détient la plus grande part en Europe ?
La reprise après sinistre sur site est en tête du segment des modèles de déploiement avec une part de 33,94 % en 2026, tandis que le DRaaS devrait connaître la croissance la plus rapide à un CAGR de 12,32 %.
Quelle application se développe le plus rapidement jusqu'en 2032 ?
La reprise des applications cloud natives devrait croître à un CAGR de 12,43 % à mesure que les organisations protègent les charges de travail conteneurisées et basées sur les microservices.
Quel pays est en tête de la demande européenne en infrastructures de reprise ?
L'Allemagne détient la plus grande part à 23,57 % en 2026, soutenue par les besoins de conformité des secteurs critiques et une large base d'utilisateurs de centres de données.
Pourquoi l'Espagne connaît-elle une croissance rapide pour les sites de reprise après sinistre ?
L'Espagne devrait croître à un CAGR de 12,28 % jusqu'en 2032, aidée par les enseignements tirés de la panne de courant de 2026, le développement croissant des centres de données et les exigences en matière d'énergie renouvelable.