
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
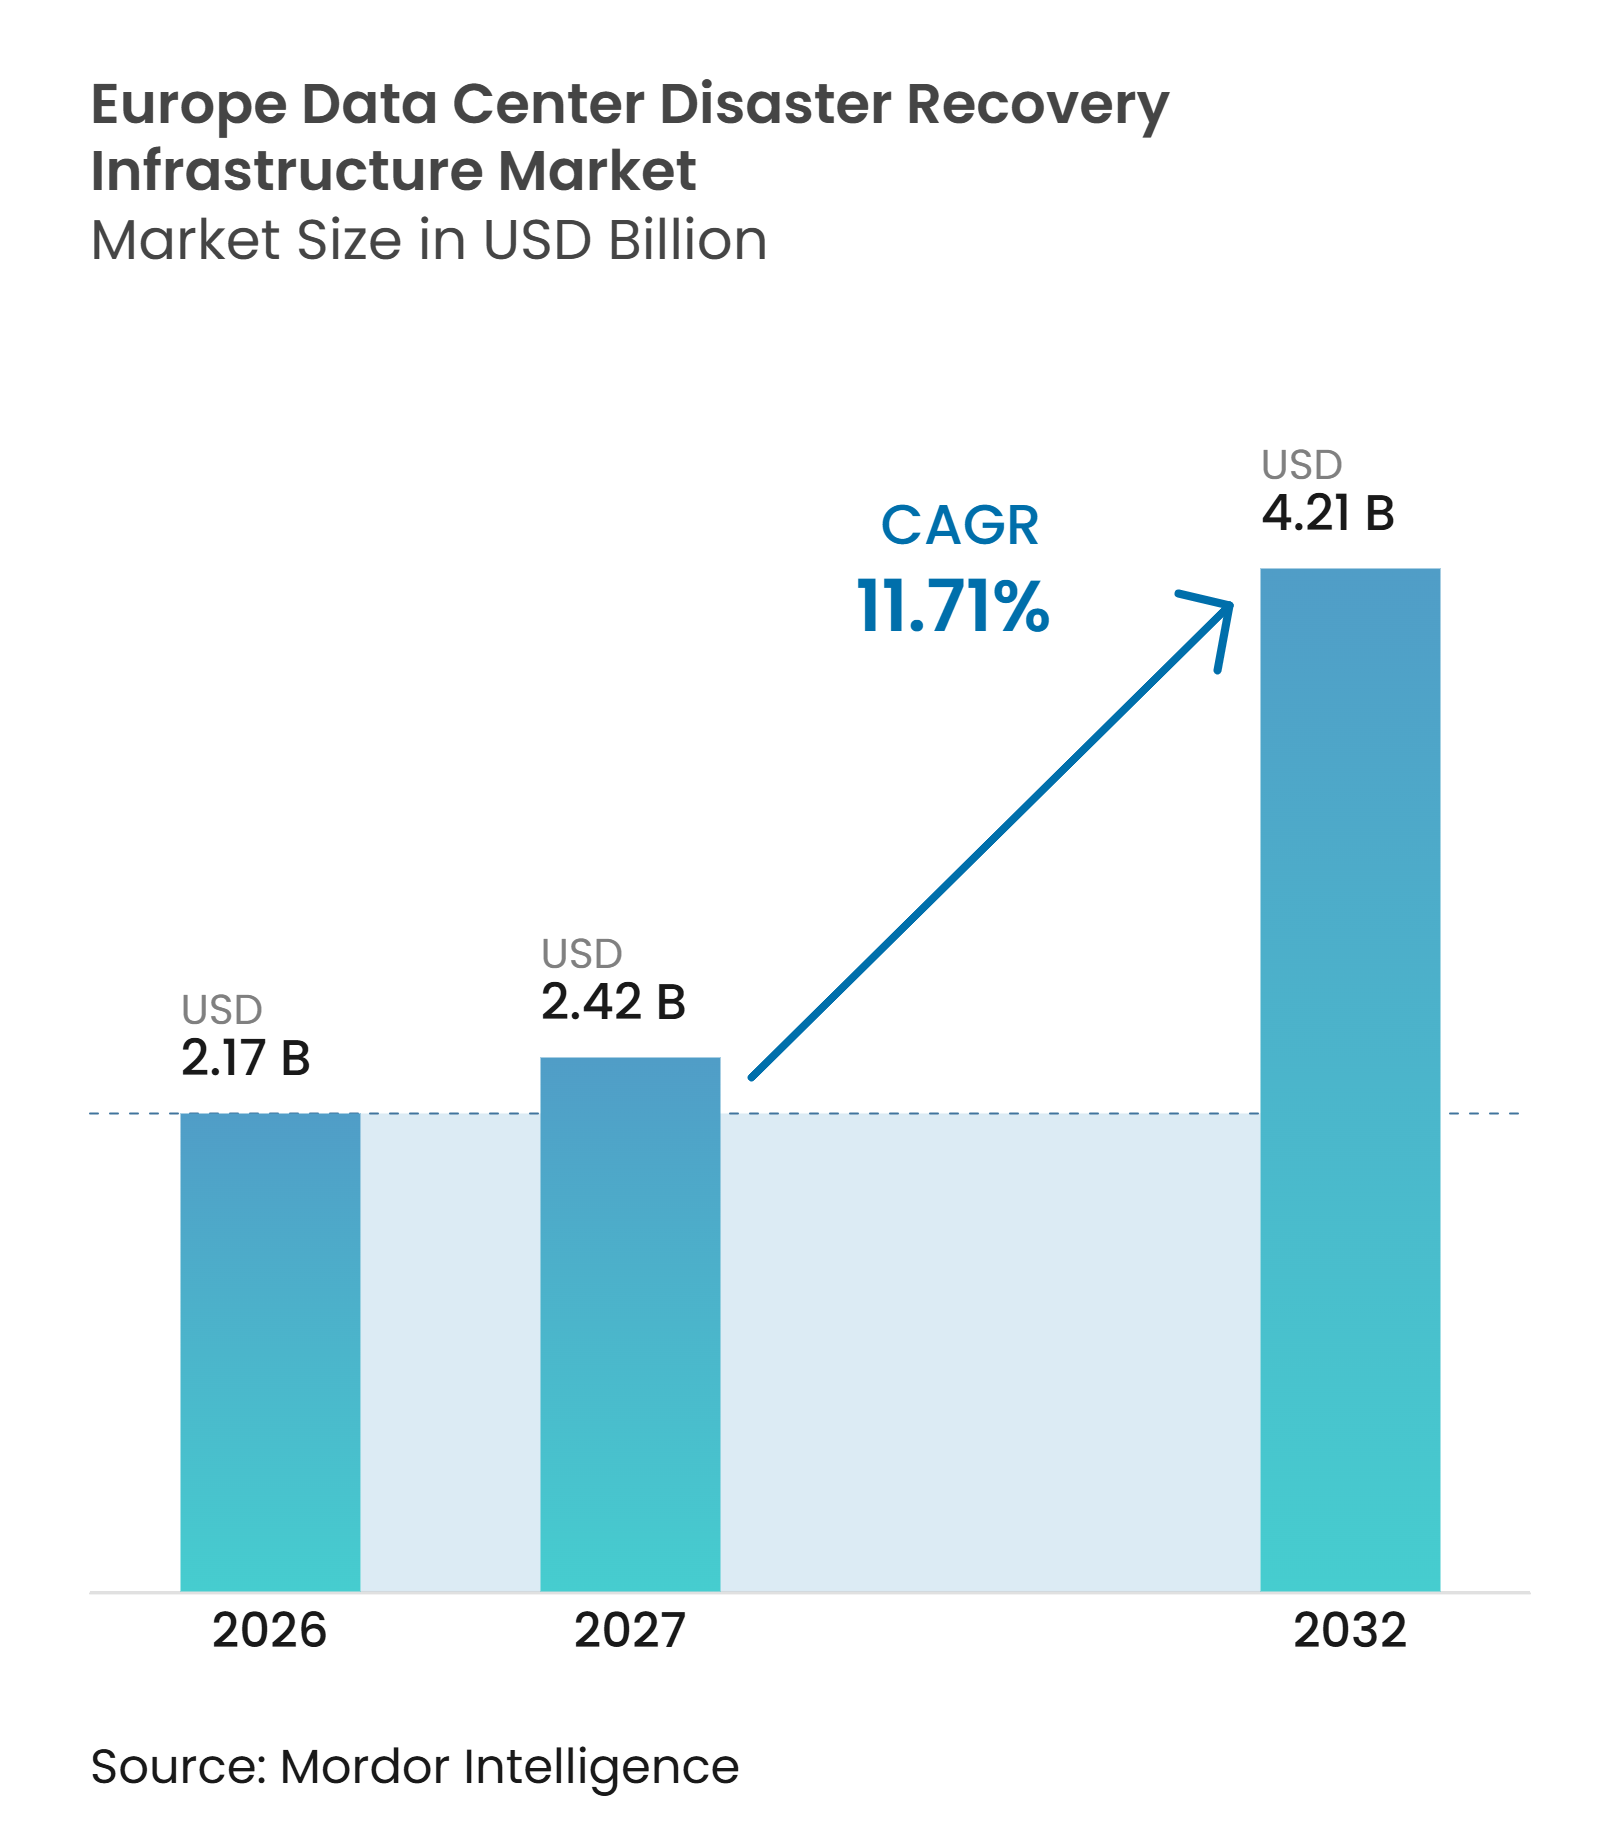
| 基準年の市場規模 (2026) | 2.17 十億米ドル |
| 市場規模 (2027) | 2.42 十億米ドル |
| 市場規模 (2032) | 4.21 十億米ドル |
| 成長率 (2027 - 2032) | 11.71 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場分析
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場規模は2026年に2.17 ビリオン 米ドルと評価されており、2032年までに4.21 ビリオン 米ドルに達すると予測され、2027年から2032年の期間にCAGR 11.71%で成長します。ランサムウェアへの露出、拘束力のあるレジリエンス規則、およびハイブリッドおよびマルチクラウドシステムの広範な利用が、リカバリ能力を中核的な業務要件としています。企業はビジネス継続性を評価するにあたり、イミュータブルバックアップ、分離されたリストア環境、およびテスト済みフェイルオーバープロセスをより重視しています。ソブリンクラウドの容量は、データおよびリカバリ業務をヨーロッパの管轄内に保持しなければならない購入者が利用できる選択肢を広げています。ま、サイバーインシデント発生時に分散したアプリケーション全体で手動リカバリ手順を実行することが困難であるため、投資は自動化へとシフトしています。
主要レポートのポイント
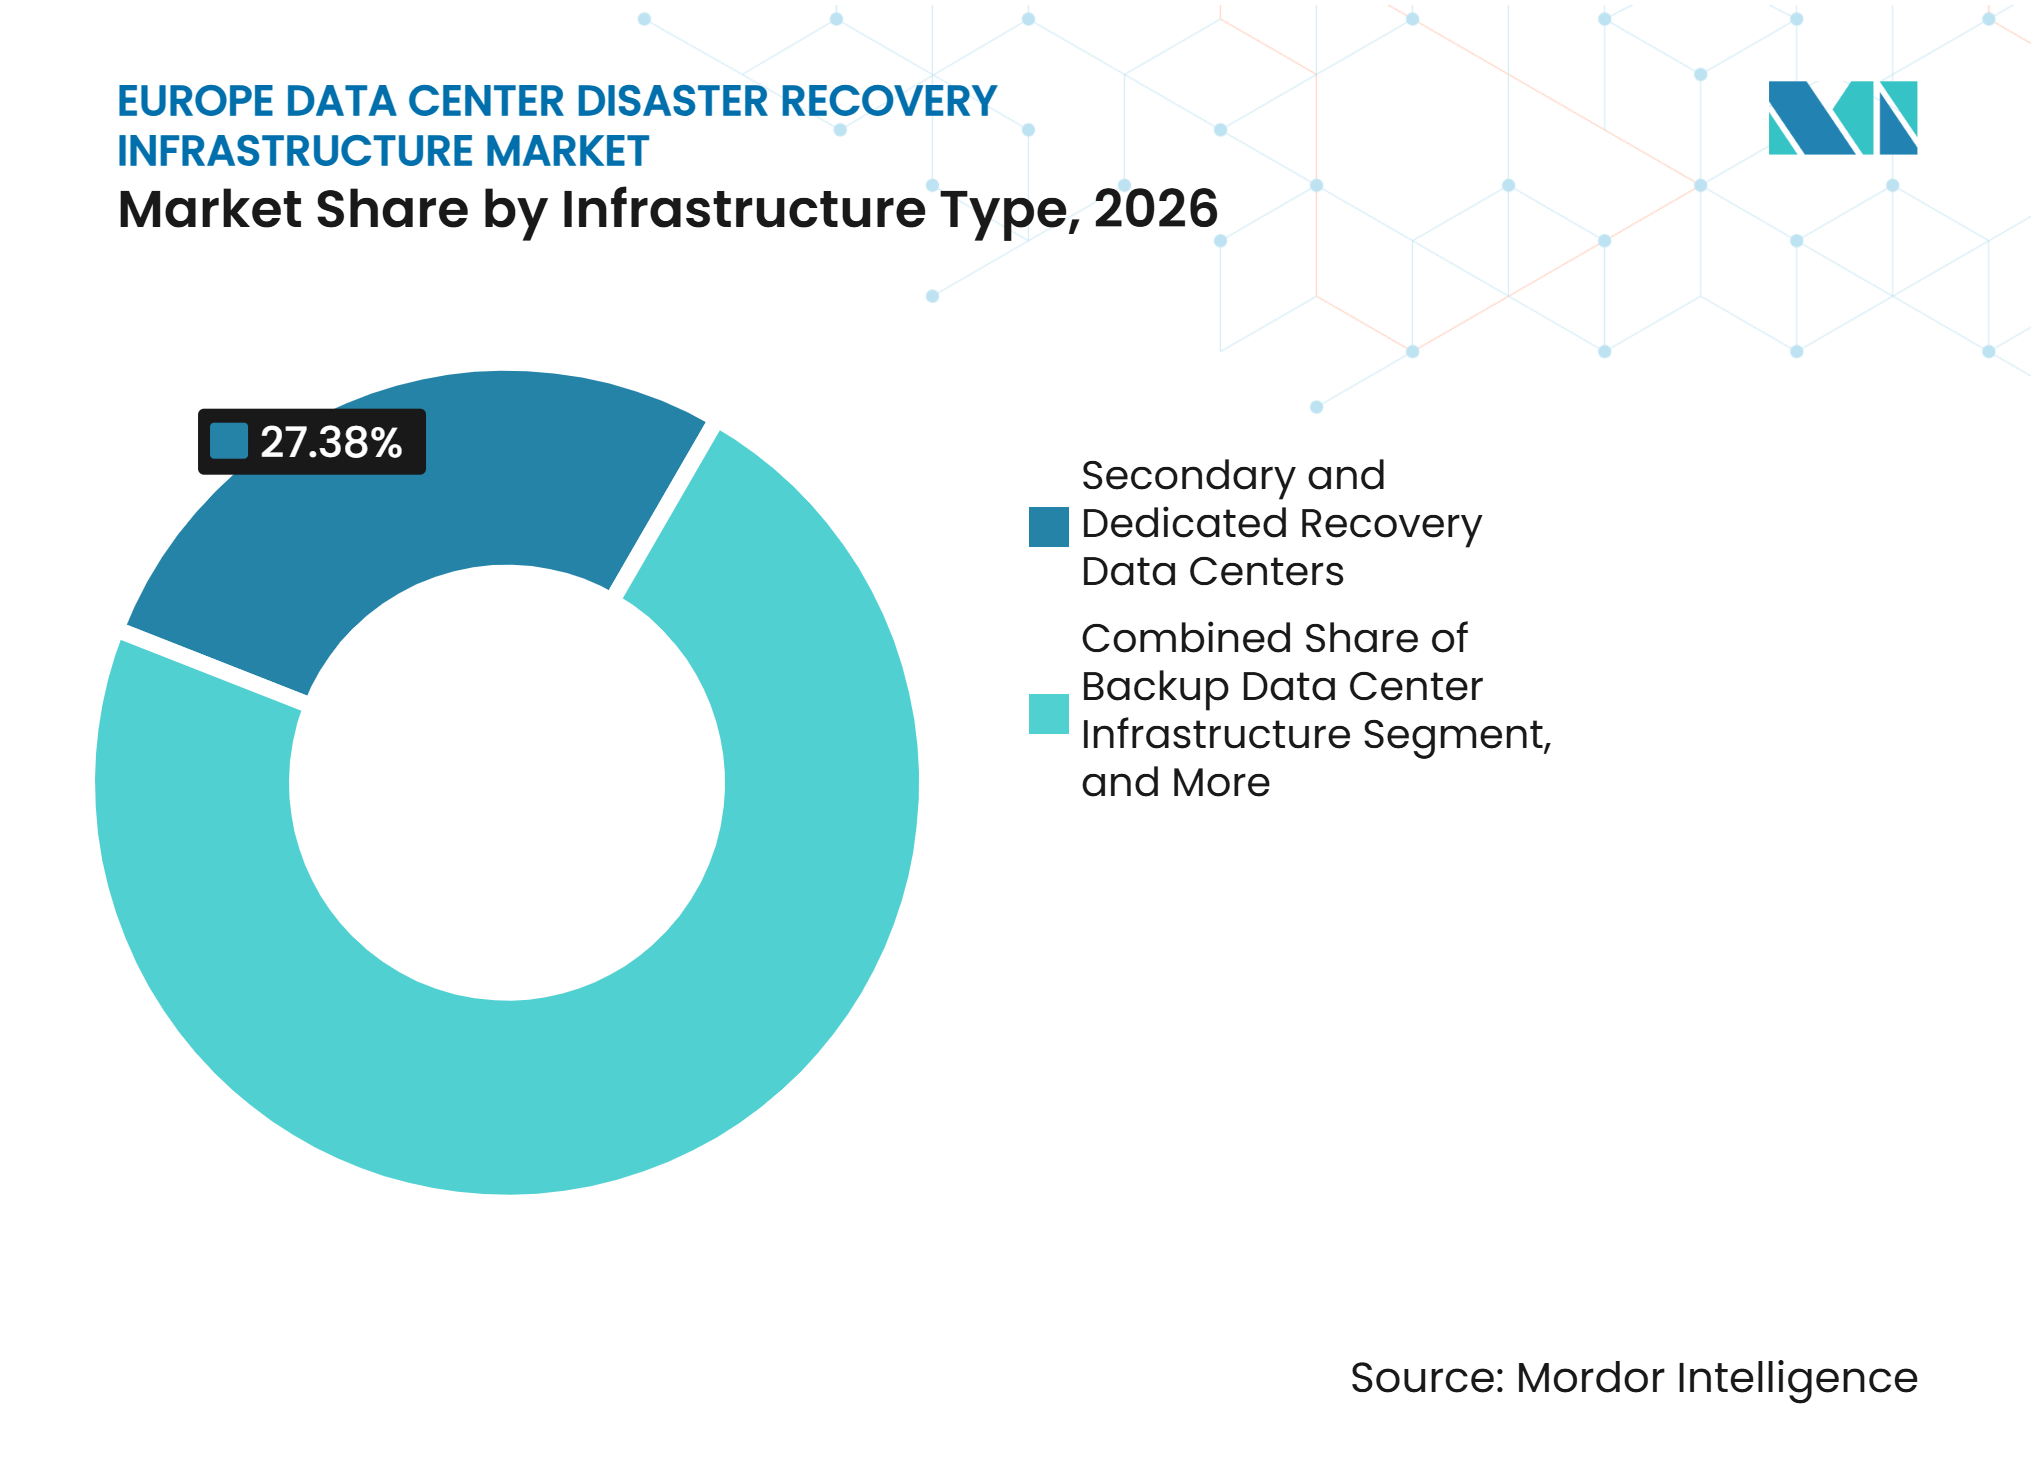
- インフラストラクチャタイプ別では、セカンダリおよび専用リカバリ データセンターが2026年のヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場において27.38%のシェアを保有し、クラウドベースのディザスタリカバリ インフラストラクチャは2032年までCAGR 12.24%で拡大すると予測されています。
- デプロイメントモデル別では、オンプレミス ディザスタリカバリが2026年に33.94%のシェアを保有し、DRaaSは2032年までCAGR 12.32%で拡大すると予測されています。
- リカバリアーキテクチャ別では、アクティブ・パッシブアーキテクチャが2026年に25.76%のシェアを保有し、継続的データレプリケーションは2032年までCAGR 12.18%で拡大すると予測されています。
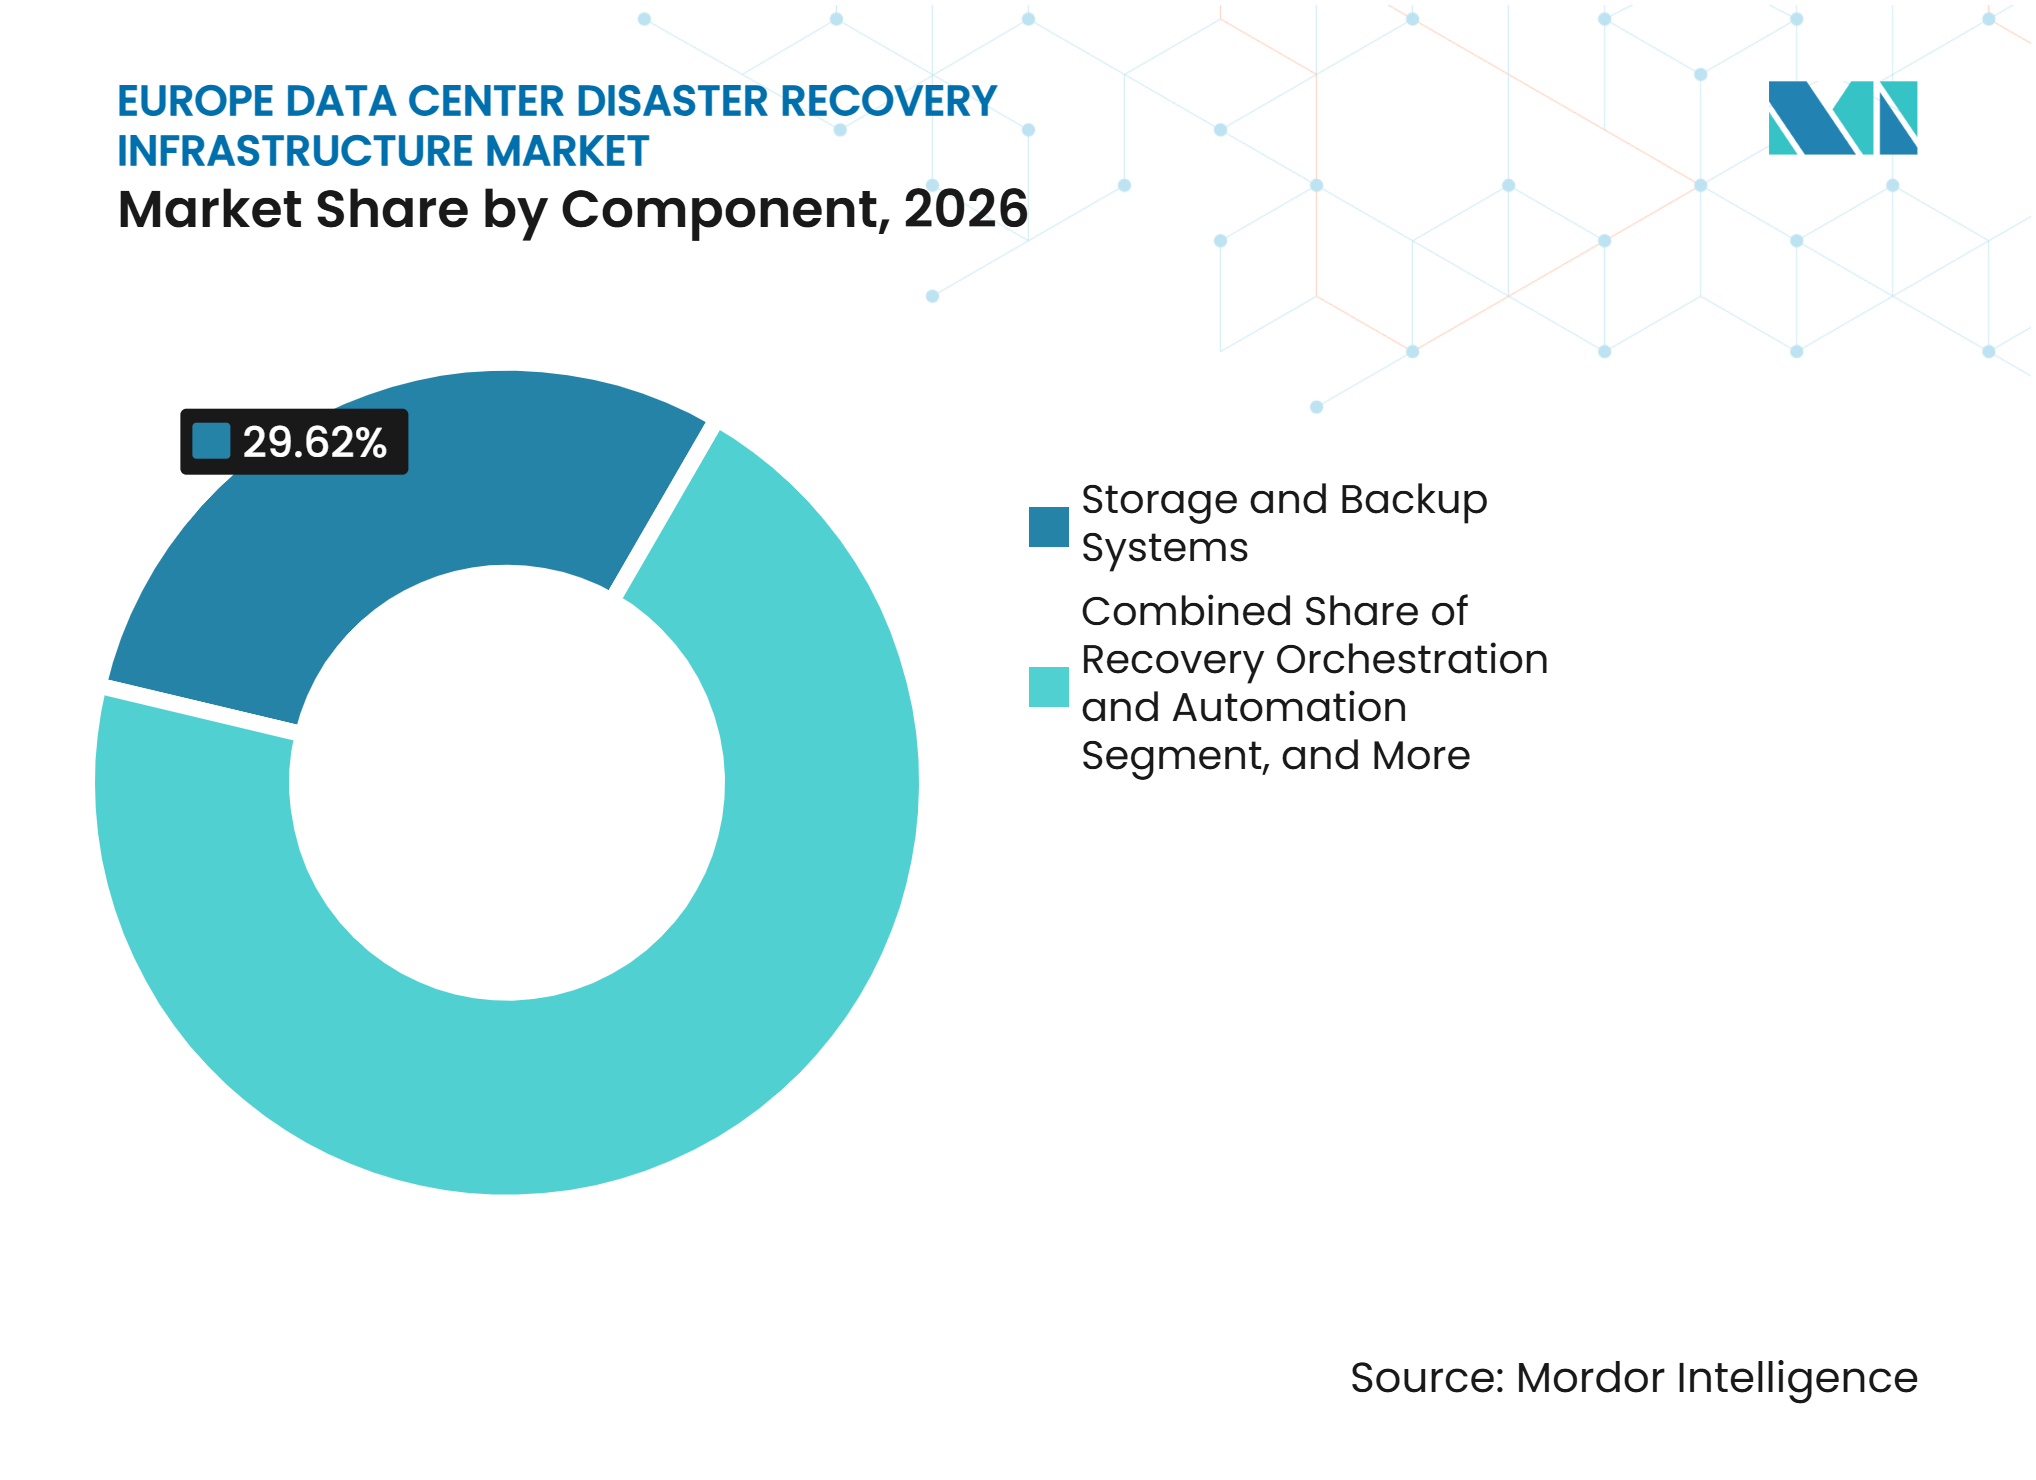
- コンポーネント別では、ストレージおよびバックアップシステムが2026年に29.62%のシェアを保有し、リカバリオーケストレションおよび自動化は2032年までCAGR 12.27%で拡大すると予測されています。
- アプリケーション別では、重要ビジネスアプリケーションリカバリが2026年に34.87%のシェアを保有し、クラウドネイティブアプリケーションリカバリは2032年までCAGR 12.43%で拡大すると予測されています。
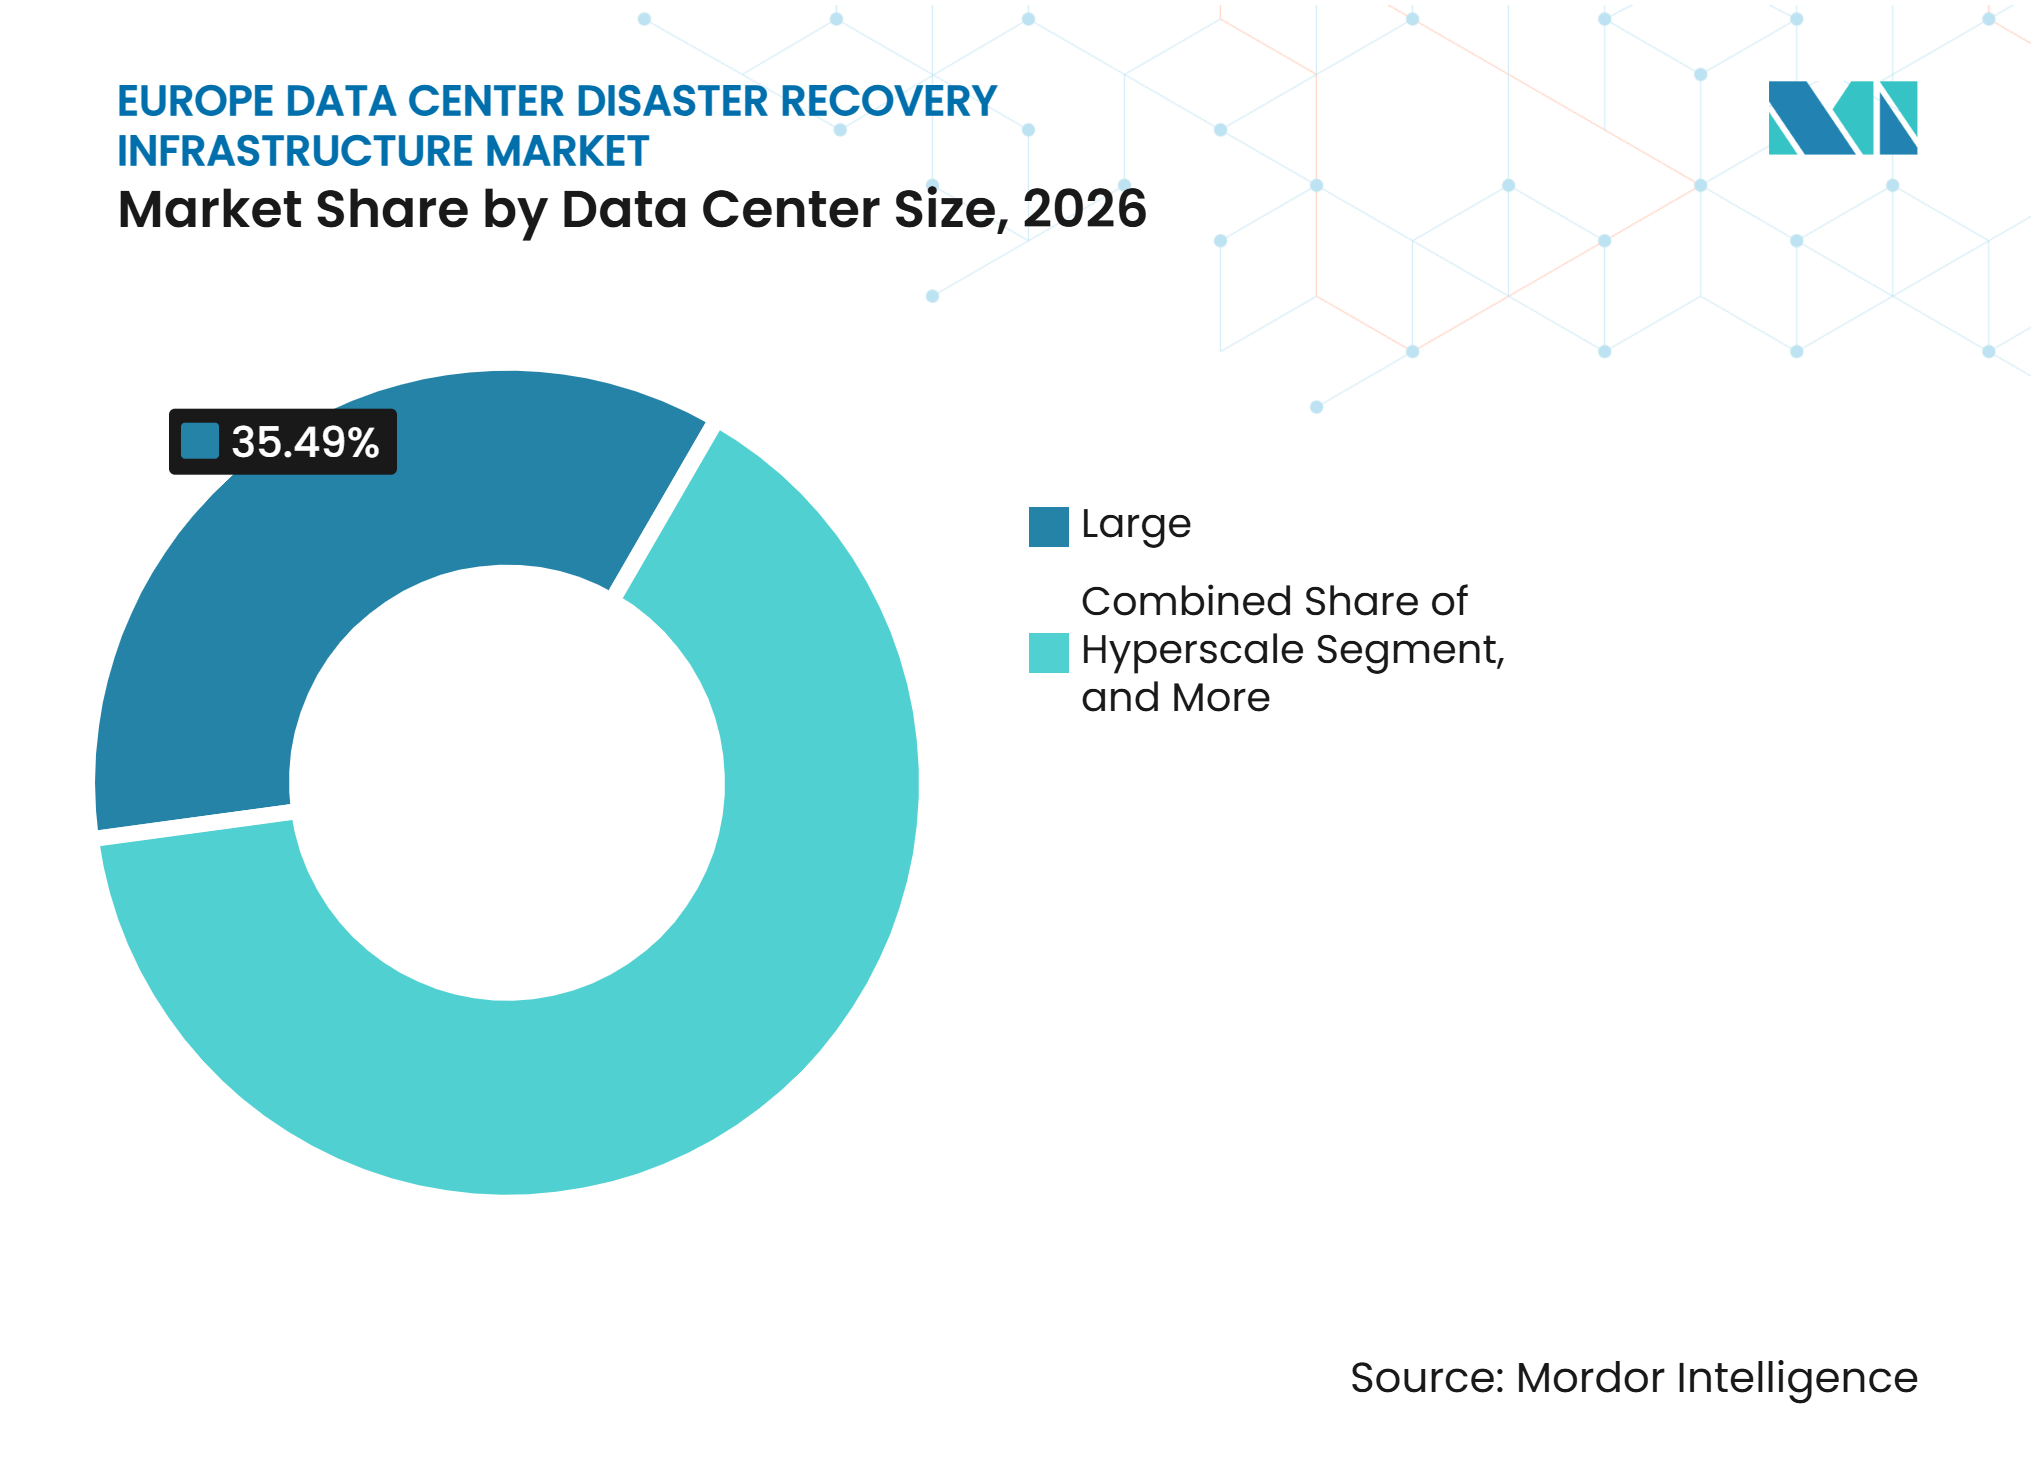
- データセンター規模別では、大規模データセンターが2026年に35.49%のシェアを保有し、ハイパースケール データセンターは2032年までCAGR 12.34%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年に41.23%のシェアを保有し、クラウドサービスプロバイダーは2032年までCAGR 12.16%で拡大すると予測されています。
- 地域別では、ドイツが2026年に23.57%のシェアを保有し、スペインは2032年までCAGR 12.28%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ランサムウェアおよびサイバー攻撃の激化 | +2.5% | ドイツ、イギリス、フランス、イタリア、スペイン | 短期(2年以内) |
| 重要セクターにおける業務レジリエンスコンプライアンス | +2.2% | EU全域、特にドイツ、フランス、オランダ、イタリアで顕著 | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウド インフラストラクチャの拡大 | +2.0% | イギリス、ドイツ、フランス | 中期(2〜4年) |
| ソブリンおよびリージョン内リカバリへの需要拡大 | +1.8% | EUコア、ドイツおよびフランスが主導 | 長期(4年以上) |
| 複雑なワークロードに対するリカバリ自動化の増加 | +1.5% | 西ヨーロッパ | 中期(2〜4年) |
| エッジおよびハイパースケール データセンター容量の増加 | +1.2% | スペイン、北欧諸国、イタリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびサイバー攻撃の激化がリカバリ投資を加速
ヨーロッパの組織は、多くのセキュリティ予算を上回るランサムウェア環境に直面しています。Black Kiteは2025年1月から2026年4月にかけて、31のヨーロッパ諸国で2,066件の確認済みランサムウェアインシデントを記録し、月次ペースは2025年前半の108件から2026年初頭には171件に増加しました。[1] ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場は、企業がイミュータブルバックアップ、エアギャップボールト、およびクリーンルーム検証に投資するにつれて恩恵を受けています。ドイツ、イギリス、フランス、イタリア、スペインはBlack Kiteデータにおける地域インシデントの68.5%を占め、リカバリ支出の集中と一致しています。2025年のスウェーデンの人事ソフトウェアサプライヤーであるMiljödataの侵害は、サプライヤーインシデントが自治体、大学、企業全体に波及する可能性を示し、複数エンティティの混乱を考慮したリカバリ計画への注目を高めました。
重要セクターにおける業務レジリエンスコンプライアンスが構造的需要を牽引
デジタル業務レジリエンス法(DORA)は2025年1月17日に完全適用となり、金融機関および重要なICTサプライヤーに対してレジリエンス管理を強制可能なものとしました。欧州監督当局は2025年11月に、AWS、Microsoft、Google Cloud、Deutsche Telekom、Oracle、SAP、IBMを含む19の重要ICTサードパーティプロバイダーを指定しました。DORAはビジネスインパクト分析、機能別のリカバリタイムおよびリカバリポイント目標、独立したリストア環境、および少なくとも年1回のテストを要求し、オーケストレーション、モニタリング、およびフェイルオーバー能力への需要を支えています。Veeamの調査では、EMEA地域の金融サービス組織の96%が2025年7月時点でDORA要件に対してレジリエンスが不十分と考えていることが判明しました。ドイツのNIS2法は2025年12月に施行され、重要セクター全体でバックアップ管理、継続性計画、および定期的なリカバリテストの要件が追加されました。
ハイブリッドおよびマルチクラウド インフラストラクチャの拡大が多層的なリカバリの複雑性を生み出す
ハイブリッドおよびマルチクラウドの採用は、リカバリ設計を単一のスタンバイロケーションから分散型のポリシ主導のフェイルオーバーアプローチへと変化させています。アクティブ・パッシブアーキテクチャは依然として広く使用されていますが、企業がより短いリカバリポイント目標を求めるにつれて、継続的データレプリケーションは2032年までCAGR 12.18%で成長すると予測されています。コンテナとマイクロサービスが従来のバックアップツールでは完全に管理できない依存関係パターンを生み出すため、クラウドネイティブアプリケーションリカバリはCAGR 12.43%で成長すると予測されています。AWS、Microsoft Azure、Google Cloud、およびOracleは2025年後半から2026年にかけてヨーロッパでのソブリンオファリングを拡大し、データレジデンシー管理をリカバリ設計に組み込みました。CohesityはRecoveryAgentを2025年9月に一般提供開始し、クラウドおよびオンプレミスワークロードに対してブループリント主導のリカバリ、マルウェアスキャン、および異常検知を提供しました。ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場は、したがって、監査担当者とオペレーターのためにマルチクラウドフェイルオバーを文書化できる反復可能なオーケストレーションを必要としています。
ソブリンおよびリージョン内リカバリへの需要拡大がインフラストラクチャ設計を再形成
ヨーロッパの企業は、フェイルオーバーパスを定義された管轄内に保持するリカバリ環境を設計しています。AWSは2026年10月に、グローバルバックボーンへの接続が無効化された状態でEUベースのインフラストラクチャ、ソフトウェア、および人員のみを使用して数時間稼働できることを示す、AWSヨーロッパ ソブリンクラウドの最初の公開技術演習を実施しました。Cubbit、SUSE、Elemento Cloud、およびStorPool Storageは2026年4月に、ヨーロッパのストレージ、オーケストレーション、アイデンティティ、ネットワーキング、および管理コンポーネントを組み合わせたソブリン ディザスタリカバリパッケージを発表しました。AntemetAとCohesityはすでに2025年3月に、GDPR、NIS2、および国内ローカライゼーションニーズをサポートするフランス管轄のデータ保護クラウドを発表していました。ソブリンティはハイパースケーラーをヨーロッパ データセンタ ディザスタリカバリ インフラストラクチャ 市場から排除するものではありませんが、独立した運用モデルの提供を要求します。また、購入者がローカルな運用管理を必要とする場合、ヨーロッパのコロケーションオペレーターおよびマネージドサービスプロバイダーに余地を生み出します。
促進要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力およびグリッド容量の制約 | -1.8% | フランクフルト、ロンドン、アムステルダム、パリ、ダブリン、EU全域への広範な影響 | 短期(2年以内) |
| 断片化した国内規制と国境を越えたコンプライアンス | -1.4% | EU全域、特にドイツ、フランス、スペイン、イタリア | 中期(2〜4年) |
| ディザスタリカバリ エンジニアリングおよびテスト人材の不足 | -1.2% | ドイツおよびイギリス、より広範なグローバルへの影響 | 中期(2〜4年) |
| 集中したクラウドおよびコネクティビティプロバイダーへのリカバリ依存 | -1.0% | EU全域、特にシングルクラウドデプロイメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力およびグリッド容量の制約が新規リカバリサイの展開を制限
グリッド接続の制約が、確立されたヨーロッパのハブにおける新規リカバリサイトの開発を制限しています。国際エネルギー機関は、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンで7〜10年の接続待ち行列を報告しました。同機関はまた、電力供給の制約により計画されているヨーロッパのデータセンタープロジェクトの最大20%が遅延する可能性があると指摘しました。これらの状況は、企業が従来地理的に分離した施設を求めていた市場での専用リカバリ容量を制限しています。スペインの2026年4月の停電は、Tier IVレジリエンス、複数日のジェネレーター自律性、およびソーラーバックアップの価値を示し、KIO SpainのムルシアTier IV施設はイベント中もサービスを維持しました。ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場は、その結果、よりアクセスしやすいグリッド接続を持つスペイン、イタリア、および北欧の拠点への関心を集めています。
断片化した国内規制と国境を越えたコンプライアンスが業務上のオーバーヘッドを増加
汎ヨーロッパのリカバリプログラムは、EUレベルで整合されているが国内当局を通じて実施される規制構造を管理しなければなりません。DORAのサブコントラクティング基準である欧州委員会委任規則EU 2025/532は2025年7月22日に施行され、金融機関に重要機能を支援するICTサブコントラクティングチェーンの文書化を要求しています。NIS2の実施スケジュールも加盟国間で2025年まで異なり、ドイツの法律は2025年12月にのみ施行されました。オランダの金融機関に対して受け入れられたリカバリ構成は、ワークロードがドイツで復元される際に追加のレビューが必要になる場合があります。これにより、管轄をまたいで運営する組織の法的、監査、および契約上の作業が増加します。また、DRaaSプロバイダーがヨーロッパ全体で単一の標準化されたサービスレベル契約を適用することも困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフラストラクチャタイプ別:
クラウドベースモデルが専用リカバリ資産に挑戦セカンダリおよび専用リカバリ データセンターは2026年のヨーロッパ データセンター ディザスタリカバ インフラストラクチャ 市場シェアの27.38%を保有し、このセグメントで最大のシェアを占めました。金融機関、公共部門機関、および重要インフラオペレーターは、規制上のベースラインとして所有または賃借したセカンダリロケーションを引き続き使用しています。これらの施設には相当な資本および運用コストがかかります。バックアップ データセンター インフラストラクチャ、レプリケーション、およびデータ保護インフラストラクチャは、クラウド移行の中間段階にある組織をサポートします。このような組織は、クラウド環境にリカバリレプリカを保持しながら、オンプレミスの本番システムを維持することが多いです。
クラウドベースのディザスタリカバリ インフラストラクチャは2032年までCAGR 12.24%で成長すると予測されています。ソブリンクラウドパーティションにより、物理的フットプリントを同等に拡大することなく、分散したリカバリポイント全体でワークロードをレプリケートできます。リカバリアーキテクチャは両方の機能がなければ実際のインシデントで失敗する可能性があため、フェイルオーバーオーケストレーションと低レイテンシ接続は依然として必要です。AWSは、サブアワーのリカバリ目標をサポートしながらEUデータレジデンシーを維持するマルチリージョンリカバリ設計を説明しています。バックアップストレージは、すべてのリカバリ層にわたる基礎的な保持レイヤーとして残ります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
DRaaSがスケールアップする一方でオンプレミスがインストールベースを固定オンプレミス ディザスタリカバリは2026年のヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場シェアの33.94%を占めました。インストールベースは、ヨーロッパ企業全体における物理的なプライマリおよびセカンダリサイトへの以前の投資を反映しています。コロケーションベースおよびハイブリッドリカバリモデルは、完全所有資産と消費主導サービスの間のギャップを埋めます。これらはキャリアニュートラル施設に機器を保持しながら、リカバリ能力をクラウド環境に拡張します。クラウドベースのディザスタリカバリは一般的に企業が管理しますが、DRaaSにはベンダー管理のリカバリアクティベーションが含まれます。
DRaaSは2032年までCAGR 12.32%で成長すると予測されています。このモデルは、専用セカンダリサイトのコストを正当化できない中規模企業や、リカリ契約を統合する大規模企業に魅力的です。調査対象のEMEA地域の金融サービス組織の34%がサードパーティリスク監視を最も困難なDORA要件として特定したため、サードパーティ依存性は依然として重要です。Veeamは2025年10月にSecuriti AIを1.75 ビリオン 米ドルで買収し、2025年11月にVeeam Data Platform v13を発表しました。これらの動きは、DRaaSプラットフォームが統合されたデータセキュリティとリカバリサービスに向けて進化していることを示しています。
リカバリアーキテクチャ別:
レプリケーションが従来のスタンバイモデルに対して優位性を獲得アクティブ・パッシブアーキテクチャは2026年のヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場の25.76%を占めました。フェイルオーバー後にのみ本番トラフィックをルーティングする完全に構成されたスタンバイサイトを保持する企業の間で依然として一般的です。アクティブ・アクティブシステムは、中断を許容できない金融市場インフラストラクチャ、決済プロバイダー、および通信オペレーターに対応します。ウォームおよコールドスタンバイシステムは、コスト重視の環境でより低い準備要件に対応します。バックアップおよびリストアは、小規模組織および重要なリカバリウィンドウを超えたデータに対する基本的なアプローチとして残ります。
継続的データレプリケーションは2032年までCAGR 12.18%で成長すると予測されています。採用は金融サービスを超えて、15分未満のリカバリポイント目標が契約上の要件となりつつある製造業、ヘルスケア、およびクラウドネイティブ環境へと拡大しています。異常検知と組み合わせると、レプリケーションはランサムウェアがファイルの暗号化を開始する前の最終的なクリーンリカバリポイントをチームが特定するのに役立ちます。Rubrikは2026年6月にGitHubおよびAzure DevOpsリポジトリのイミュータブルコードベースリカバリを導入しました。これにより、リカバリ計画が重要なビジネス機能となったソフトウェアデリバリシステムにまで拡張されます。
コンポーネント別:
ストレージシステムが支出を固定する一方で自動化が加速ストレージおよびバックアップシステムは2026年のヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場のコンポーネントセグメントの29.62%を占めました。従来のテープ、ディスク、およびオブジェクトストレージ資産は依然として大量のリカバリ層データを保持しています。コンピュートおよびサーバーインフラストラクチャ、レプリケーションソフトウェア、およびネットワークシステムがサポートスタックを構成しています。これらの支出は、保護された本番ワークロードの規模とタイプに密接に関連しています。モニタリング、テスト、およびフェイルオーバー管理は、規制された金融業務に必要なシミュレーション、リカバリ検証、および監査証拠をサポートします。
リカバリオーケストレーションおよび自動化は2032年までCAGR 12.27%で成長すると予測されています。このセグメントは、手動プロセスが管理できるよりも速くマルチワークロードフェイルオーバーを実行する必要性に対応します。IntuitはAmazon Bedrock上でAIサポートのリカバリオーケストレーションデプロイメントを報告し、サポートされたワークロードのカバリ時間を数時間から20分に短縮しました。Druvaのキュレートされたリカバリアプローチは、単一のリストアポイントを選択するのではなく、複数のバックアップポイント全体でクリーンなファイルバージョンを特定します。このアプローチは、インシデントが検出される前にランサムウェアがバックアップデータに侵入した可能性がある場合に関連します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
重要リカバリが主導する一方でクラウドネイティブ需要が拡大重要ビジネスアプリケーションリカバリは2026年のヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場のアプリケーションセグメントの34.87%を保有しました。このカテゴリには、ほぼ即時のリカバリニーズを持つERPシステム、決済プラットフォーム、トレーディングエンジン、および医療記録が含まれます。データベースおよびデータプラットフォームリカバリは、より広範な継続性ニーズをサポートします。エンタープライズITリカバリおよび仮想マシンリカバリは、中規模の実装において依然として重要です。高可用性および継続的リストアは、主に金融市場インフラストラクチャおよび通信で使用されます。
クラウドネイティブアプリケーションリカバリは2032年までCAGR 12.43%で長すると予測されています。コンテナ、サーバーレス関数、およびマイクロサービスにより、従来の仮想マシンバックアップ方法では保護が困難な依存関係が生まれています。リカバリ計画は、Kubernetesクラスター状態、コンテナレジストリ、永続ボリューム設定、およびサービス依存関係を保持する必要があります。[2] Commvaultは2025年後半から2026年初頭にかけてCloud Unity機能をリリースし、リストア中に侵害されたデータを除去するAI対応のSynthetic Recoveryを含みました。ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場は、したがって、データとランタイム構成の両方を保持するリカバリプロセスを中心にアプリケーションカテゴリが収束しているのを目にしています。
デーセンター規模別:
大規模施設が主導する一方でハイパースケール投資が加速大規模データセンターは2026年のデータセンター規模セグメントの35.49%を保有しました。ディザスタリカバリワークロードは、確立されたハブ市場およびヨーロッパのセカンダリロケーションのコロケーション施設に集中したままです。中規模施設は地域企業および国内クラウドプロバイダーをサポートします。小規模データセンターはエッジデプロイメント、キャンパス環境、およびローカルリカバリ要件に使用されます。企業が選択する施設規模は、保護されたワークロードの規模、レイテンシニーズ、およびレジリエンス義務によって異なります。
ハイパースケール データセンターは2032年までCAGR 12.34%で成長すると予測されています。その成長は、スペイン、北欧諸国、イタリア、ワルシャワを含む利用可能なグリッド容量を持つ市場に集中しています。この分布により、一部のリカバリインフラストラクチャが古いFLAP-Dハブから移動しています。また、分散したロケーション間のネットワーク容量とレプリケーションンクへの需要も高まっています。より大規模なハイパースケールエステートはリカバリの選択肢を改善できますが、購入者はコンプライアンス、データレジデンシー、および運用管理要件が満たされているかどうかを確認する必要があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが主導する一方でクラウドサービスプロバイダーがソブリンリカバリ能力を構築コロケーションは2026年のデータセンタータイプセグメントの41.23%を保有しました。ヨーロッパ企業は、冗長電力、多様な接続性、および独立してレビューされた物理セキュリティのためにキャリアニュートラル施設を使用しています。このモデルは、プライマリ本番サイトとは別に保持する必要があるリカバリシステムをサポートします。エンタープライズおよびエッジ施設は、厳格なローカライゼーション規則を持つ購入者に対応します。防衛、司法、または重要な国家インフラストラクチャのワークロードが関与する場合、政府の承認が必要になる場合があります。
クラウドサービスプロバイダーは2032年までCAGR 12.16%で成長すると予測されています。ソブリンパーティション、ローカルゾーン、および専用リージョンにより、クラウド容量を国内管轄内および同期レプリケーションレイテンシ制限内に持ち込むことができます。ベルギー、オランダ、ポルトガルのAWSローカルゾーンはヨーロッパ ソブリンクラウドアプローチの一部であり、サードパーティのコローションサイトでホストされています。この取り決めにより、コロケーションとクラウドサービスプロバイダーカテゴリの境界が曖昧になる可能性があります。購入者は、運用モデルをデータ分類および規制上の義務にマッピングする必要があります。
地域分析
ドイツ
ドイツは2026年の地域合計の23.57%を保有しました。同国は、DORAおよびNIS2の下での同時義務と、金融、製造、および重要インフラオペレーターの高い集中度を組み合わせています。ドイツはBlack Kiteデータセットで2025年1月から2026年4月にかけて370件のランサムウェアインシデントを記録し、ヨーロッパで最高の件数でした。Googleは2025年11月に報告された為替レートで6.41 ビリオン 米ドルのドイツのクラウドインフラストラクチャへの投資を発表しました。NIS2法は重要オペレーターにバックアップ管理、継続性計画、およびリカバリテストへの対応を要求しており、フランクフルトの長いグリッド接続待ち行列は一部のリカバリサイト投資をベルリン、ブランデンブルク、およびドイツのセカンダリハブに転換しています。
スペン
スペインは2032年までCAGR 12.28%を記録すると予測されており、ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場の地域の中で最高の成長率です。2026年4月28日のスペイン、ポルトガル、および南フランスの一部にわたる停電は、大規模な業務レジリエンスをテストしました。KIO SpainのTier IVムルシア施設は、停電中にジェネレーター自律性とサブ秒のUPS転送によりサービスを維持しました。このイベントは継続性のギャップへの注目を高め、制約のあるFLAP-Dハブの代替としてマドリード、バルセロナ、サラゴサへの関心を支えました。2026年8月に導入された政府要件は、適格なデータセンターに時間単位の管理の下で消費量の80%を再生可能エネルギーから調達することを要求しており、コンプライアンス要因をロケーション選択の一部としています。[3]
新興および発展途上の地域
イギリスは2025年1月から2026年4月の間に347件のランサムウェアインシデントを記録し、ロンドン周辺および地域のコロケーション施設へのリカバリ投資を支えています。フランスはAntemetAとCohesityのパートナーシップを通じてソブリンリカバリ需要を開発しており、イタリアはソース資料で引用された3年のグリッド接続タイムラインと2025年に開設された第2のOracleクラウドリージョンにより、新規サイトのよりアクセスしやすい選択肢を提供しています。ロシアの参加は2022年以降のベンダー撤退と制裁関連の変化によって再形成されており、ポーランド、オランダ、ベルギー、および北欧諸国はグリッドアクセスと再生可能エネルギーの利用可能性が新規開発をサポートする場所として注目を集めています。Nebiusは2026年3月にフィンランドで10 ビリオン 米ドルのAIデータセンターを発表し、2027年までに310 MWで稼働する計画であり、国境を越えたデプロイメントはデータレジデンシー、NIS2、およびDORA要件の慎重なレビューを依然として必要としています。
競合環境
市場集中度
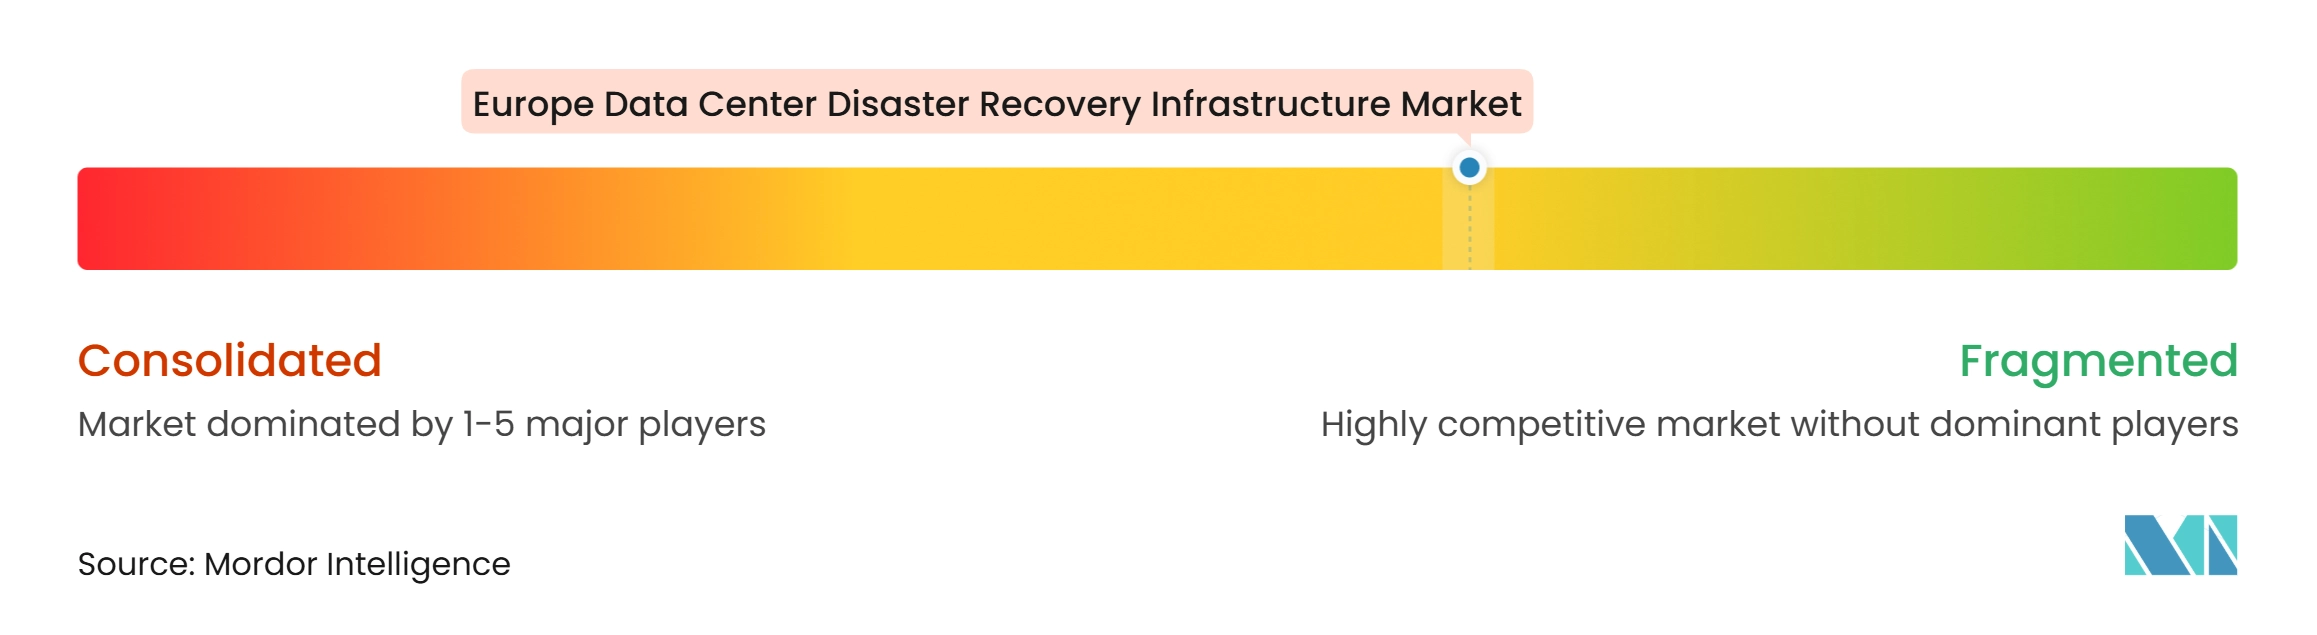
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場は適度に断片化されています。ハイパースケーラー、専門データレジリエンスベンダー、コロケーションオペレーター、および地域マネージドサービスプロバイダーが重複する領域で競合しています。AWS、Microsoft、およびGoogleは、専門ベンダーが匹敵できない規模でソブリンクラウド容量を拡大しています。専門プロバイダーは、より深いリカバリ機能、コンプライアンスサポート、およびマルチクラウドポータビリティを通じて競合しています。この構造は、すべてのデプロイメント、アーキテクチャ、コンポーネント、およびデータセンターカテゴリにわたって決定的な地位を持つ単一のサプライヤーが存在しないことを意味します。
Veeamは2025年10月にSecuriti AIを1.75 ビリオン 米ドルで買収し、翌月にマルウェア分析、イミュータブルバックアップ管理、おびMicrosoft Azureへのインスタントリカバリを含むData Platform v13をリリースしました。Rubrikは2026年6月にイミュータブルコードベースリカバリとAIエージェントアクションの管理を追加しました。[4] CohesityのRecoveryAgentは、リカバリテスト、マルウェアスキャン、および自動化を組み合わせたブループリント主導のアプローチを使用しています。これらの動きは、ベンダーがバックアップ製品を超えてより広範なサイバーリカバリプラットフォームへと拡大していることを示しています。リカバリオーケストレーションは、リーンなリカバリポイントを特定し、リストアアクティビティを文書化できるため、中心的な競合機能となっています。
Proact IT Group、Claranet、およびEkco Cloud Servicesなどのヨーロッパのプロバイダーは、リカバリ業務と管理管理をEUの法的管轄内に保持したい購入者に対応できます。ISO/IEC 27001認定施設と確立されたNIS2プログラムは、地域プロバイダーが監査準備状況を示すのに役立ちます。DORAの監督は、指定された重要ICTプロバイダーに直接の監督検査と拘束力のある勧告に直面するという独自の業務上の負担を課します。非指定のマネージドサービスプロバイダーは、一部の顧客構成に対してより柔軟性を持つ場合があります。
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Broadcom Inc.
-
Veeam Software Group GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Broadcom Inc.
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Google LLC
- Cisco Systems, Inc.
- Open Text Corporation
- Druva Inc.
- 11:11 Systems, Inc.
- Proact IT Group AB
- Ekco Cloud Services Limited
- Claranet Limited
最近の産業開発事情 ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場
- 2026年10月:AWSは、AWSグローバルネットワークバックボーンをオフにした状態でEUベースのインフラストラクチャ、ソフトウェア、および人員のみを使用して数時間稼働するAWSヨーロッパ ソブリンクラウドの独立運用を実証する最初の公開技術演習を成功裏に実施しました。この演習は、プラットォームが非EUインフラストラクチャへの接続なしにビジネス継続性を維持できることについて、ヨーロッパ全体の規制産業および公共部門の顧客に検証可能な運用証拠を提供しました。
- 2026年9月:HPEとOracleは、OracleがグローバルAIデータセンター全体にHPE Juniper PTXおよびMXルーティングプラットフォームならびにQFXおよびEXスイッチングプラットフォームを展開する計画の下、複数年のネットワーキングコラボレーションの拡大を発表し、複数年のネットワーキングサポートサービスとファイナンシング能力が含まれています。拡大された契約は、大規模なGPUクラスターがデータセンターファブリック全体の帯域幅、レイテンシ、輻輳管理、および障害リカバリに大きな需要をかけるOracleの成長するAIスーパークラスター構築を対象としています。
- 2026年8月:スペイン政府はデータセンターオペレーターに対して高度な業務要件を導入し、1 MWを超える施設に時間単位の管理の下で消費エネルギーの80%を再生可能エネルギーから調達することを義務付け、非準拠施設はグリッドアクセスを失う可能性があります。この規制は、スペインのデータセンターキャンパス全体でディザスタリカバリ施設オペレーターが再生可能エネルギー移行プログラムを加速させています。
- 2026年6月:Rubrikはラスベガスで開催されたRubrik FORWARDにおいてAnthropicのClaude CodeおよびClaude Cowork向けRubrik Agent Cloudを発表し、イミュータブルコードベースリカバリ、意図しないAIエージェントアクションのエージェント巻き戻し、および自律エージェントのリアルタイム意図主導ガバナンスのためのSemantic AI Governance Engineを提供しました。この製品は、開発者インフラストラクチャを標的とするランサムウェアおよびインジェクション攻撃ベクターに対応し、AIコードリポジトリおよびエージェントAI構成にディザスタリカバリを拡張します。
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場レポートの範囲
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場は、自然災害、サイバー攻撃、停電、または機器障害によって引き起こされた混乱の後に、データセンターが重要なITシステム、アプリケーション、およびデータを回復できるようにするハードウェア、ソフトウェア、およびサービスで構成されています。このインフラストラクチャは、オンプレミス、クラウド、およびハイブリッド環境全体でデータバックアップ、レプリケーション、フェイルオーバー、およびリカバリプロセスを促進することによってビジネス継続性をサポートします。
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場レポートは、インフラストラクチャタイプ(セカンダリおよび専用リカバリ データセンター、バックアップ データセンター インフラストラクチャ、レプリケーションおよびデータ保護インフラストラクチャ、フェイルオーバーおよびリカバリオーケストレーション インフラストラクチャ、バックアップストレージ インフラストラクチャ、リカバリ用ネットワクおよびコネクティビティ インフラストラクチャ、クラウドベースのディザスタリカバリ インフラストラクチャ)、デプロイメントモデル(オンプレミス ディザスタリカバリ、コロケーションベースのリカバリ、クラウドベースのディザスタリカバリ、ハイブリッド ディザスタリカバリ、サービスとしてのディザスタリカバリ(DRaaS))、リカバリアーキテクチャ(アクティブ・アクティブ、アクティブ・パッシブ、ウォームスタンバイ、コールドスタンバイ、バックアップおよびリストア、継続的データレプリケーション)、コンポーネント(コンピュートおよびサーバーインフラストラクチャ、ストレージおよびバックアップシステム、データレプリケーション ソフトウェア、ネットワークおよびコネクティビティシステム、リカバリオーケストレーションおよび自動化、モニタリング、テスト、およびフェイルオーバー管理)、アプリケーション(重要ビジネスアプリケーションリカバリ、データベースおよびデータプラットフォームリカバリ、仮想マシンおよびワークロードリカバリ、クラウドネイテブアプリケーションリカバリ、エンタープライズITリカバリ、高可用性および継続的サービスリストア)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、および地域(ドイツ、イギリス、フランス、イタリア、スペイン、ロシア、その他のヨーロッパ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| セカンダリおよび専用リカバリ データセンター |
| バックアップ データセンター インフラストラクチャ |
| レプリケーションおよびデータ保護インフラストラクチャ |
| フェイルオーバーおよびリカバリオーケストレーション インフラストラクチャ |
| バックアップストレージ インフラストラクチャ |
| リカバリ用ネットワークおよびコネクティビティ インフラストラクチャ |
| クラウドベースのディザスタリカバリ インフラストラクチャ |
| オンプレミス ディザスタリカバリ |
| コロケーションベースのリカバリ |
| クラウドベースのディザスタリカバリ |
| ハイブリッド ディザスタリカバリ |
| サービスとしてのディザスタリカバリ(DRaaS) |
| アクティブ・アクティブ |
| アクティブ・パッシブ |
| ウォームスタンバイ |
| コールドスタンバイ |
| バックアップおよびリストア |
| 継続的データレプリケーション |
| コンピュートおよびサーバーインフラストラクチャ |
| ストレージおよびバックアップシステム |
| データレプリケーション ソフトウェア |
| ネットワークおよびコネクティビティシステム |
| リカバリオーケストレーションおよび自動化 |
| モニタリング、テスト、およびフェイルオーバー管理 |
| 重要ビジネスアプリケーションリカバリ |
| データベースおよびデータプラットフォームリカバリ |
| 仮想マシンおよびワークロードリカバリ |
| クラウドネイティブアプリケーションリカバリ |
| エンタープライズITリカバリ |
| 高可用性および継続的サービスリストア |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| ロシア |
| その他のヨーロッパ |
| インフラストラクチャタイプ別 | セカンダリおよび専用リカバリ データセンター |
| バックアップ データセンター インフラストラクチャ | |
| レプリケーションおよびデータ保護インフラストラクチャ | |
| フェイルオーバーおよびリカバリオーケストレーション インフラストラクチャ | |
| バックアップストレージ インフラストラクチャ | |
| リカバリ用ネットワークおよびコネクティビティ インフラストラクチャ | |
| クラウドベースのディザスタリカバリ インフラストラクチャ | |
| デプロイメントモデル別 | オンプレミス ディザスタリカバリ |
| コロケーションベースのリカバリ | |
| クラウドベースのディザスタリカバリ | |
| ハイブリッド ディザスタリカバリ | |
| サービスとしてのディザスタリカバリ(DRaaS) | |
| リカバリアーキテクチャ別 | アクティブ・アクティブ |
| アクティブ・パッシブ | |
| ウォームスタンバイ | |
| コールドスタンバイ | |
| バックアップおよびリストア | |
| 継続的データレプリケーション | |
| コンポーネント別 | コンピュートおよびサーバーインフラストラクチャ |
| ストレージおよびバックアップシステム | |
| データレプリケーション ソフトウェア | |
| ネットワークおよびコネクティビティシステム | |
| リカバリオーケストレーションおよび自動化 | |
| モニタリング、テスト、およびフェイルオーバー管理 | |
| アプリケーション別 | 重要ビジネスアプリケーションリカバリ |
| データベースおよびデータプラットフォームリカバリ | |
| 仮想マシンおよびワークロードリカバリ | |
| クラウドネイティブアプリケーションリカバリ | |
| エンタープライズITリカバリ | |
| 高可用性および継続的サービスリストア | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場規模はどのくらいですか?
ヨーロッパ データセンター ディザスタリカバリ インフラストラクチャ 市場は2026年に2.17 ビリオン 米ドルと評価されており、CAGR 11.71%で2032年までに4.21 ビリオン 米ドルに達すると予測されています。
ヨーロッパにおけるディザスタリカバリ インフラストラクチャへの需要を牽引しているものは何ですか?
ランサムウェアリスク、DORAおよびNIS2コンプライアンス、ハイブリッドクラウドの採用、およびデータソブリンティ要件が需要を支えています。
ヨーロッパで最大のシェアを持つデプロイメントモデルはどれですか?
オンプレミス ディザスタリカバリは2026年に33.94%のシェアでデプロイメントモデルセグメントをリードしており、DRaaSはCAGR 12.32%で最も速く成長すると予測されています。
2032年にかけて最も速く拡大しているアプリケーションはどれですか?
クラウドネイティブアプリケーションリカバリは、組織がコンテナ化およびマイクロサービスベースのワークロードを保護するにつれて、CAGR 12.43%で成長すると予測されています。
リカバリインフラストラクチャに対するヨーロッパの需要をリードしている国はどこですか?
ドイツは2026年に23.57%の最大シェアを保有しており、重要セクターのコンプライアンスニーズと大規模なデータセンターユーザーベースに支えられています。
スペインがディザスタリカバリサイトとして急速に成長しているのはなぜですか?
スペインは2032年までCAGR 12.28%で成長すると予測されており、2026年の停電からの教訓、データセンターロケーションの増加、および再生可能エネルギー要件に支えられています。