
Tamaño y Participación del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
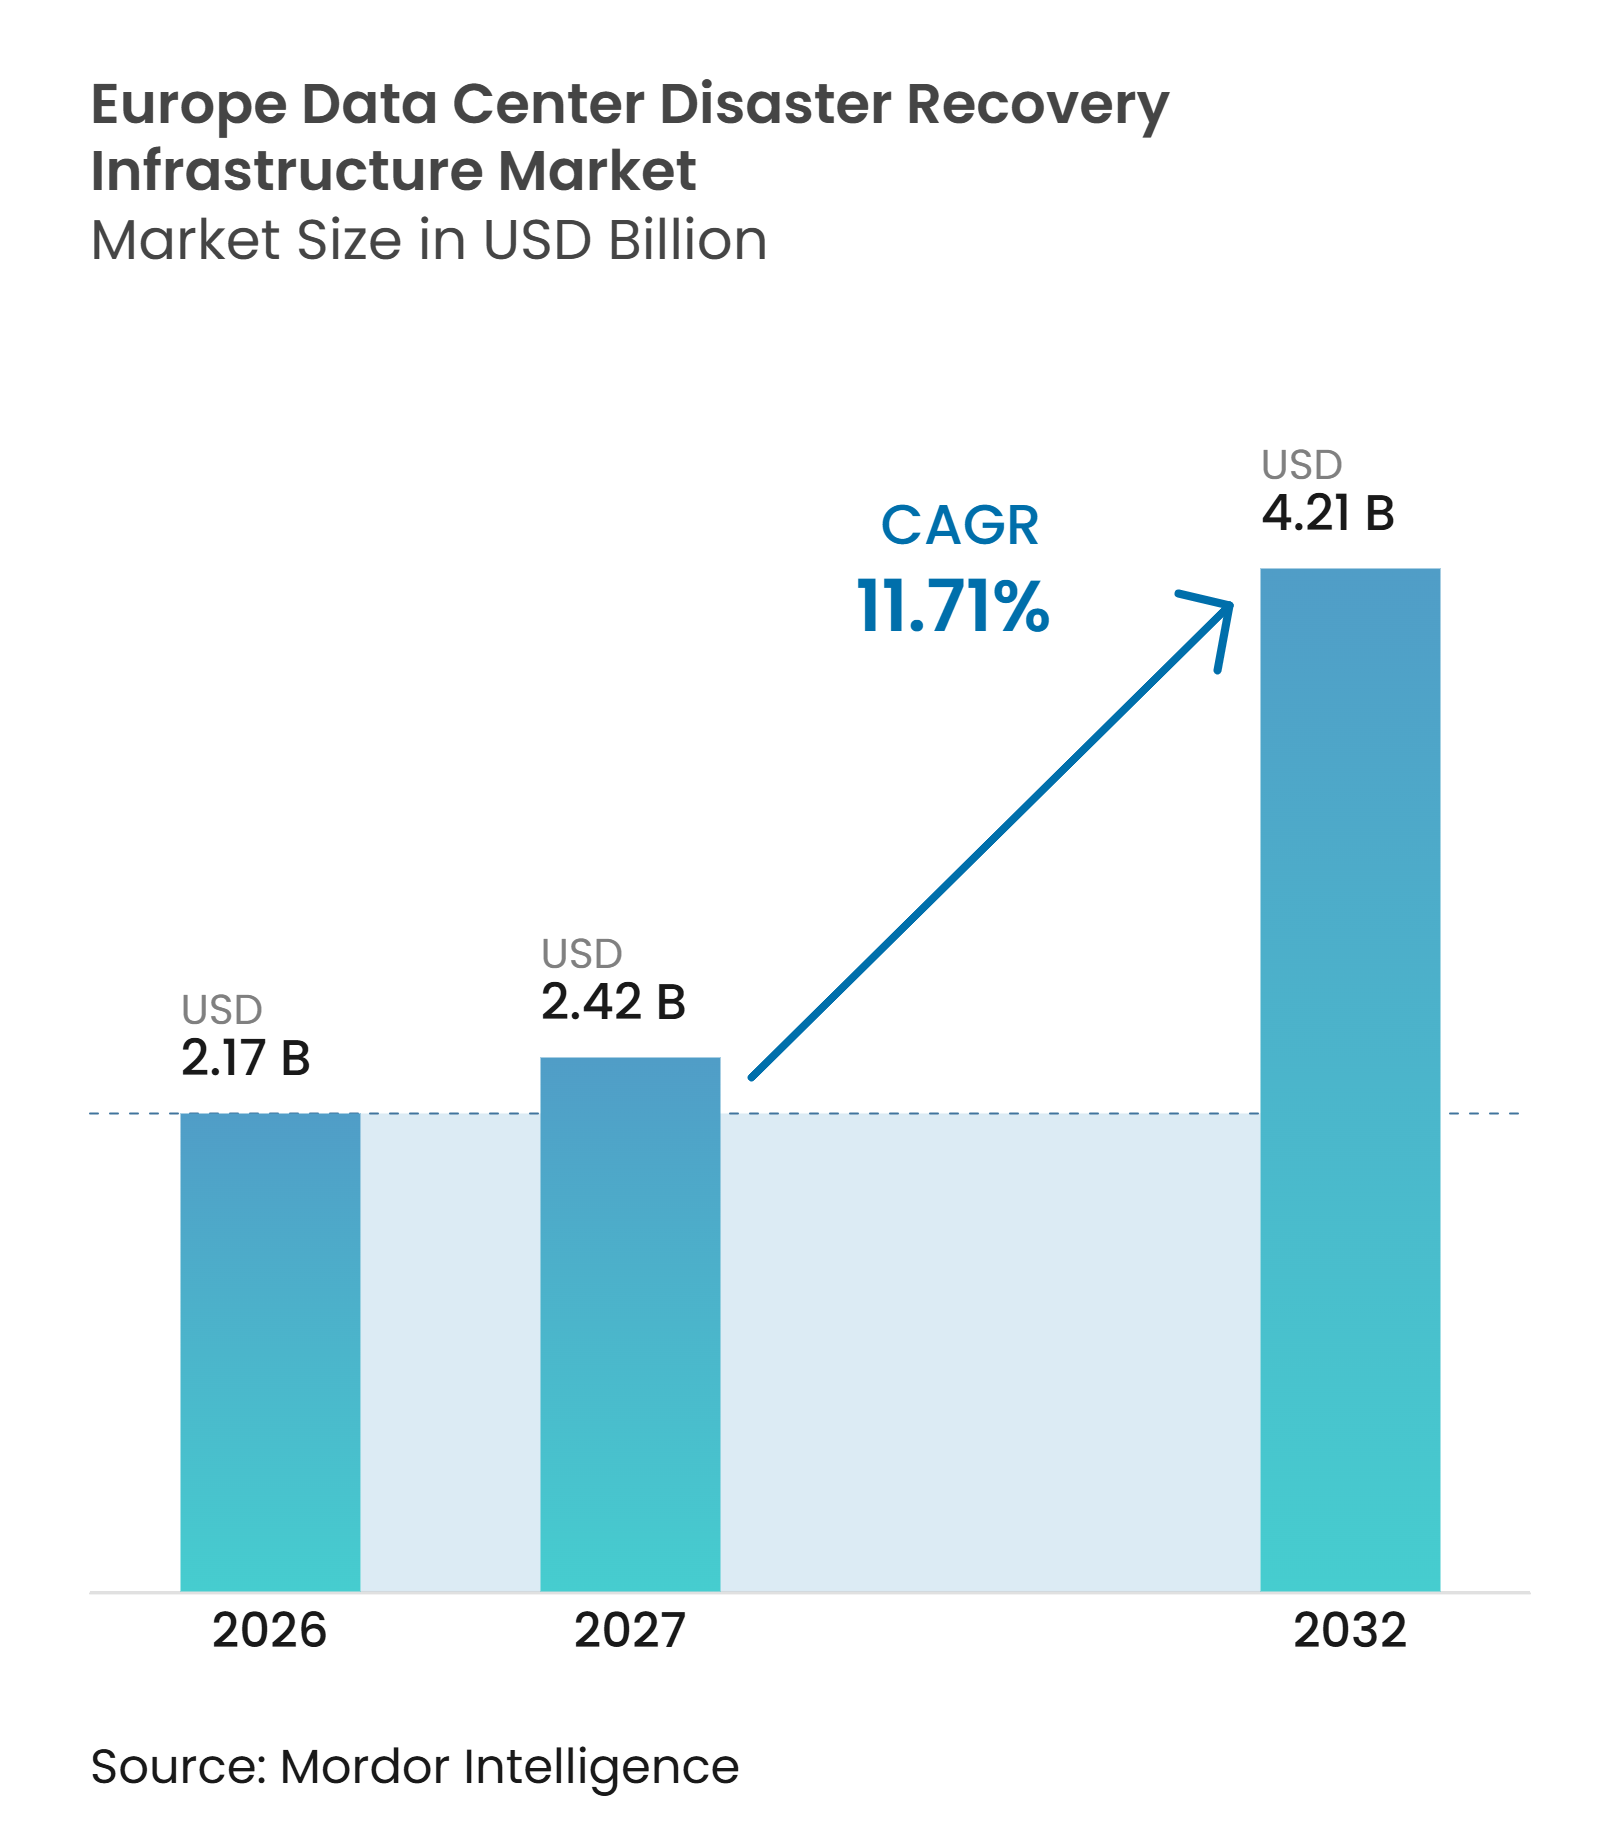
| Tamaño del mercado en el año base (2026) | 2.17 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.71 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos en Europa por Mordor Intelligence
El tamaño del mercado de infraestructura de recuperación ante desastres de centros de datos en Europa está valorado en 2,17 mil millones de USD en 2026 y se proyecta que alcance los 4,21 mil millones de USD para 2032, con un crecimiento a una CAGR del 11,71% durante 2027-2032. La exposición al ransomware, las normas vinculantes de resiliencia y el uso más amplio de sistemas híbridos y multinube están convirtiendo la capacidad de recuperación en un requisito operativo fundamental. Las empresas otorgan mayor valor a las copias de seguridad inmutables, los entornos de restauración segregados y los procesos de conmutación por error probados al evaluar la continuidad del negocio. La capacidad de nube soberana está ampliando las opciones disponibles para los compradores que deben mantener los datos y las operaciones de recuperación dentro de una jurisdicción europea. La inversión también se está desplazando hacia la automatización porque los procedimientos de recuperación manual son difíciles de ejecutar en aplicaciones distribuidas durante un incidente cibernético.
Conclusiones Clave del Informe
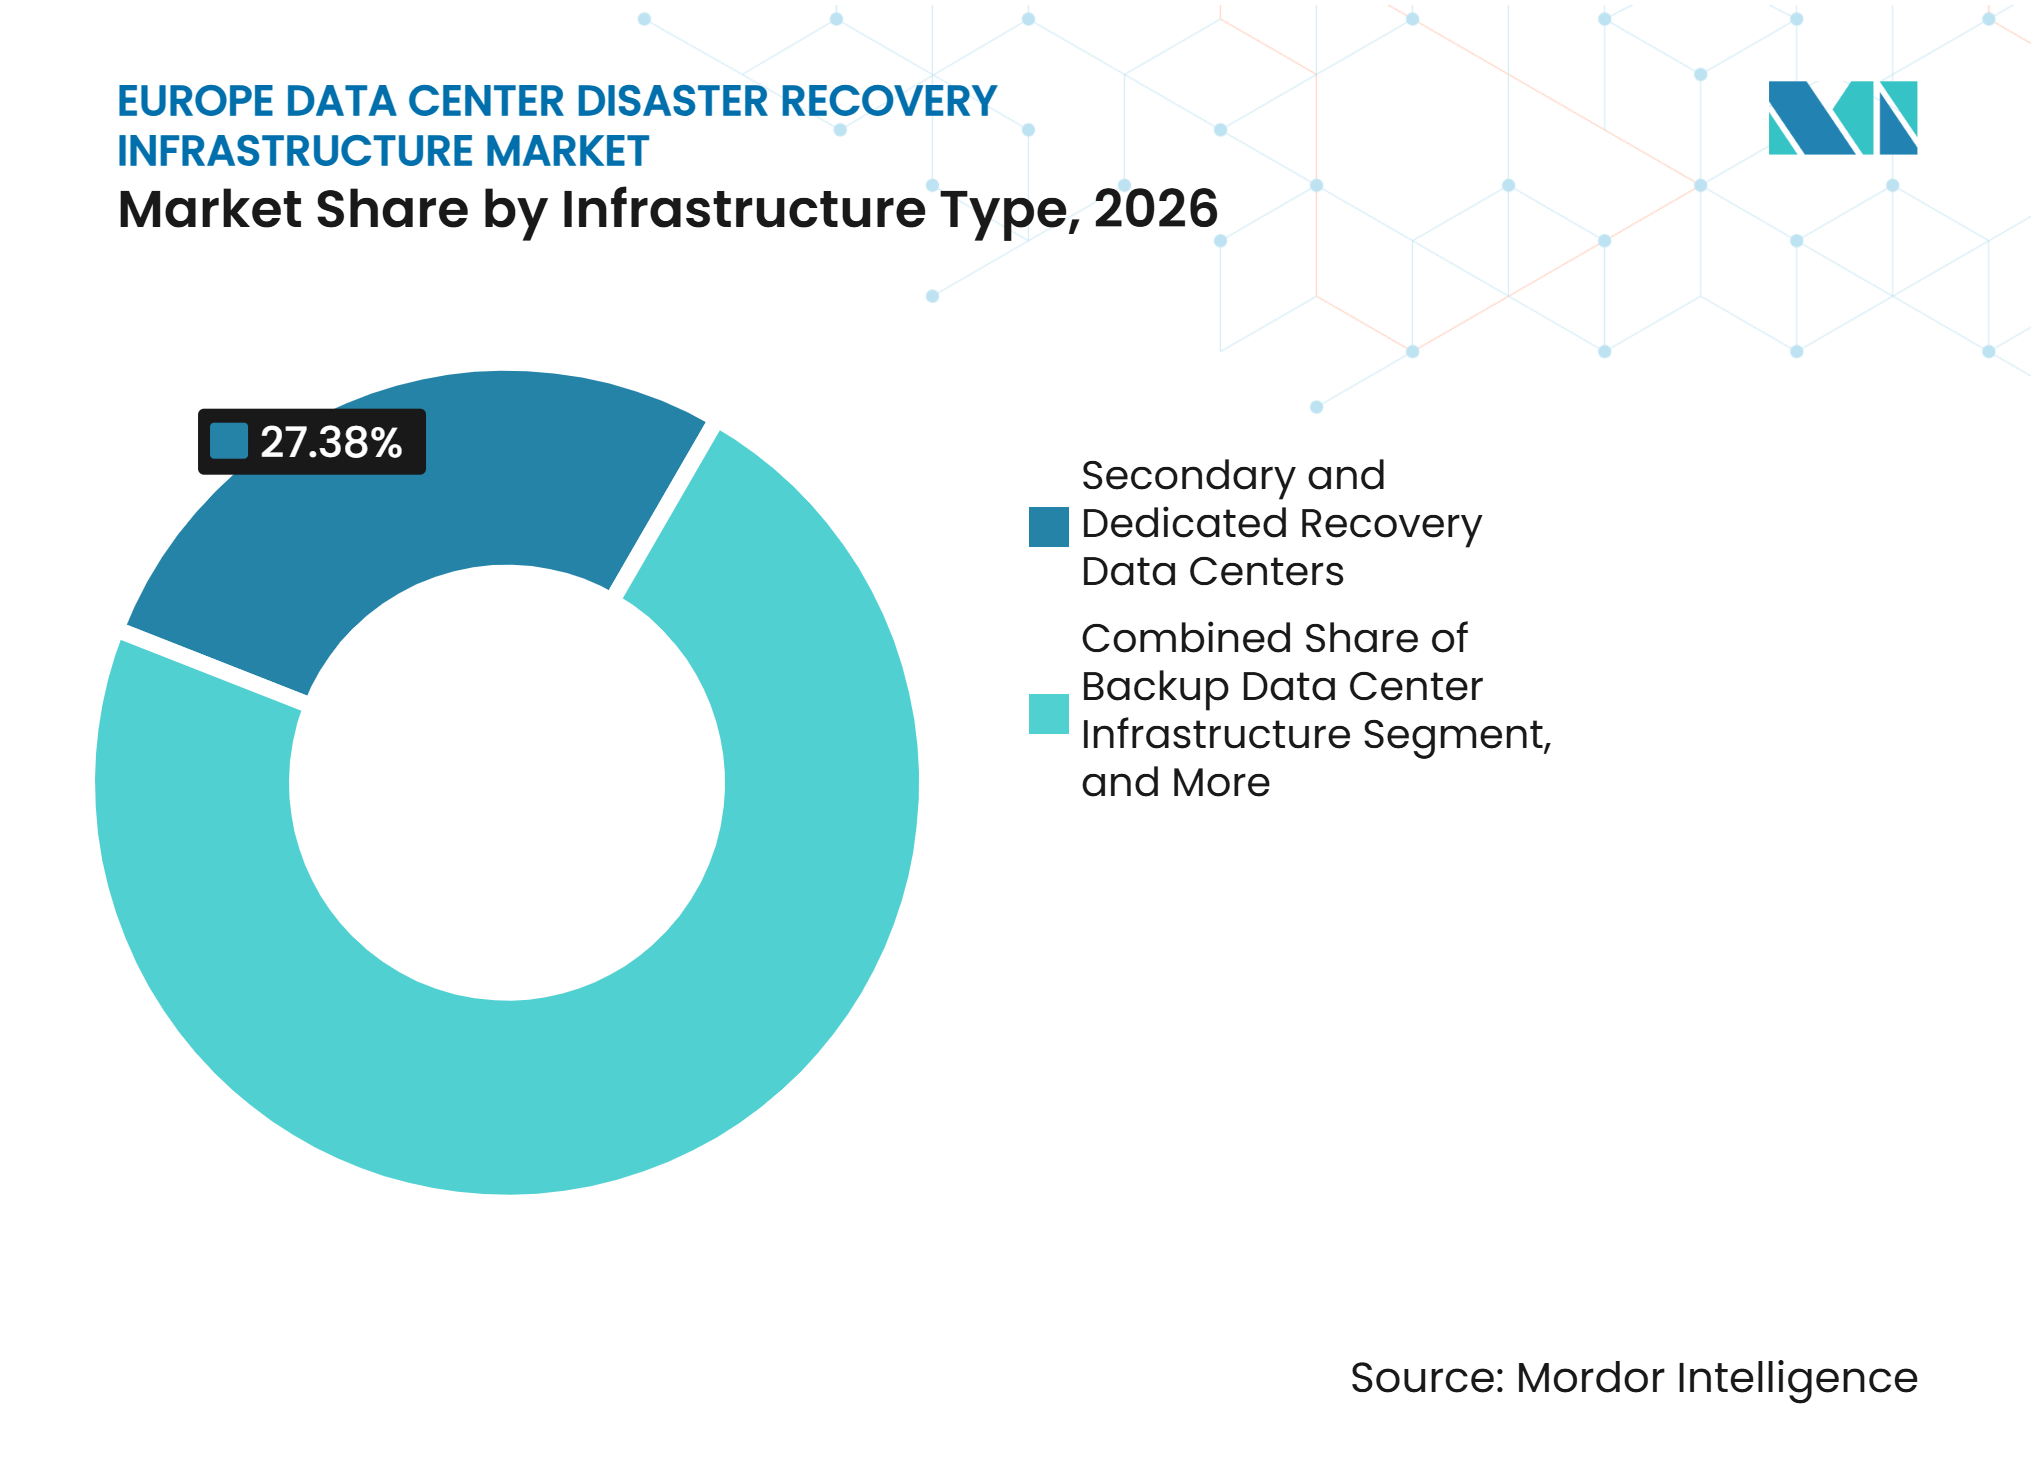
- Por tipo de infraestructura, los centros de datos de recuperación secundarios y dedicados mantuvieron una participación del 27,38% en el mercado de infraestructura de recuperación ante desastres de centros de datos en Europa en 2026, mientras que se proyecta que la infraestructura de recuperación ante desastres basada en la nube se expanda a una CAGR del 12,24% hasta 2032.
- Por modelo de implementación, la recuperación ante desastres en las instalaciones propias mantuvo una participación del 33,94% en 2026, mientras que se proyecta que DRaaS se expanda a una CAGR del 12,32% hasta 2032.
- Por arquitectura de recuperación, la arquitectura activo-pasivo mantuvo una participación del 25,76% en 2026, mientras que se proyecta que la replicación continua de datos se expanda a una CAGR del 12,18% hasta 2032.
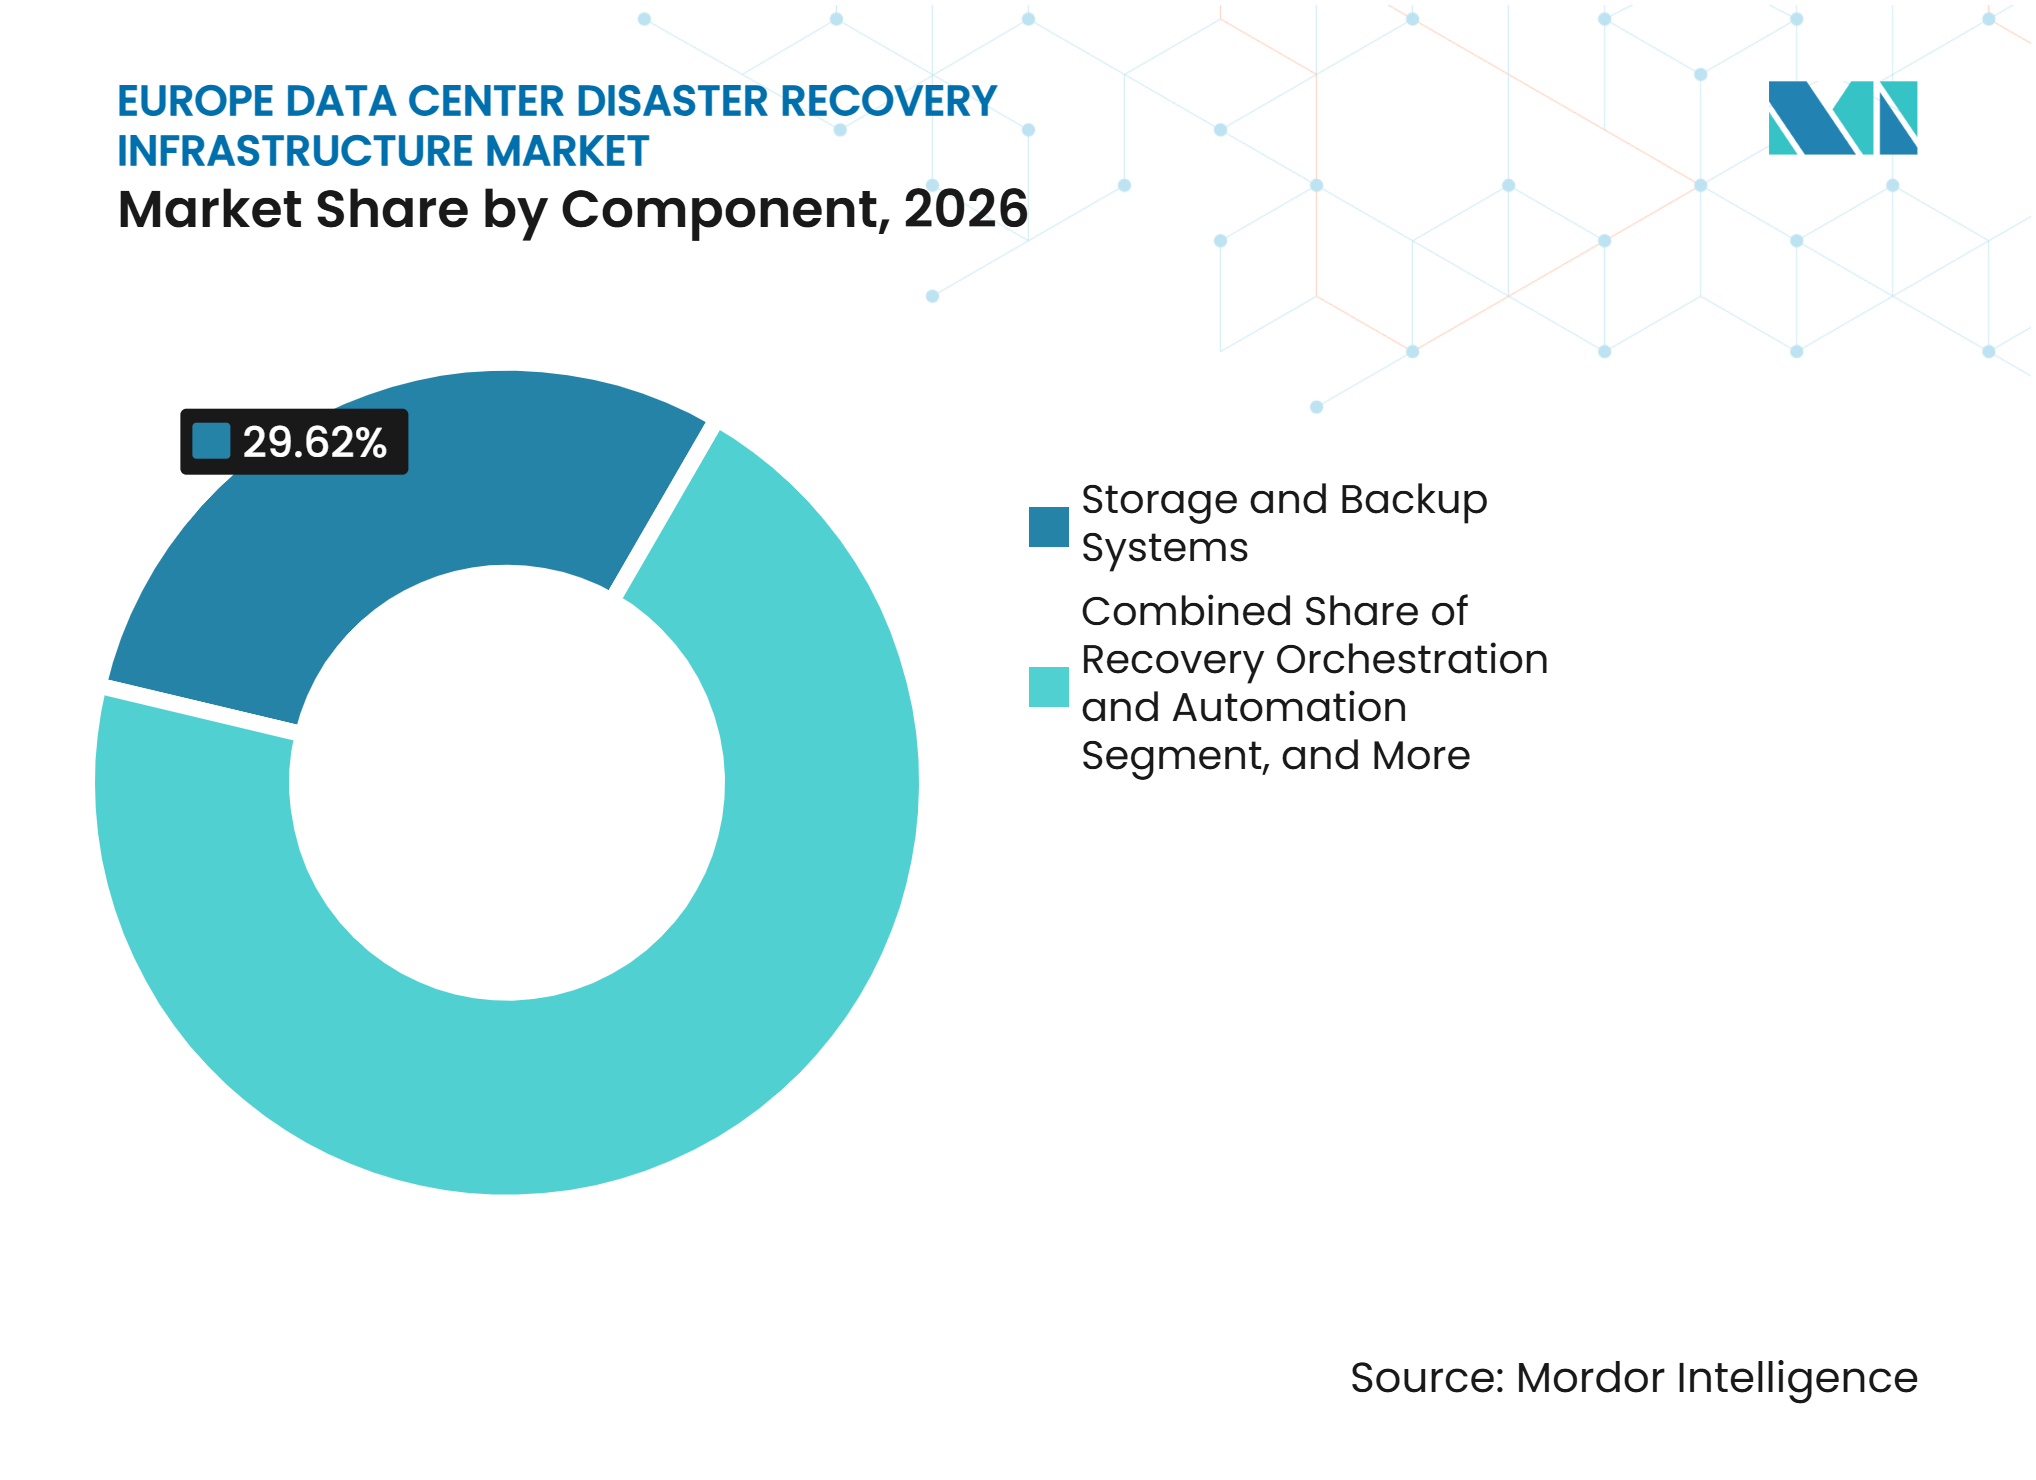
- Por componente, los sistemas de almacenamiento y respaldo mantuvieron una participación del 29,62% en 2026, mientras que se proyecta que la orquestación y automatización de la recuperación se expanda a una CAGR del 12,27% hasta 2032.
- Por aplicación, la recuperación de aplicaciones empresariales críticas mantuvo una participación del 34,87% en 2026, mientras que se proyecta que la recuperación de aplicaciones nativas de la nube se expanda a una CAGR del 12,43% hasta 2032.
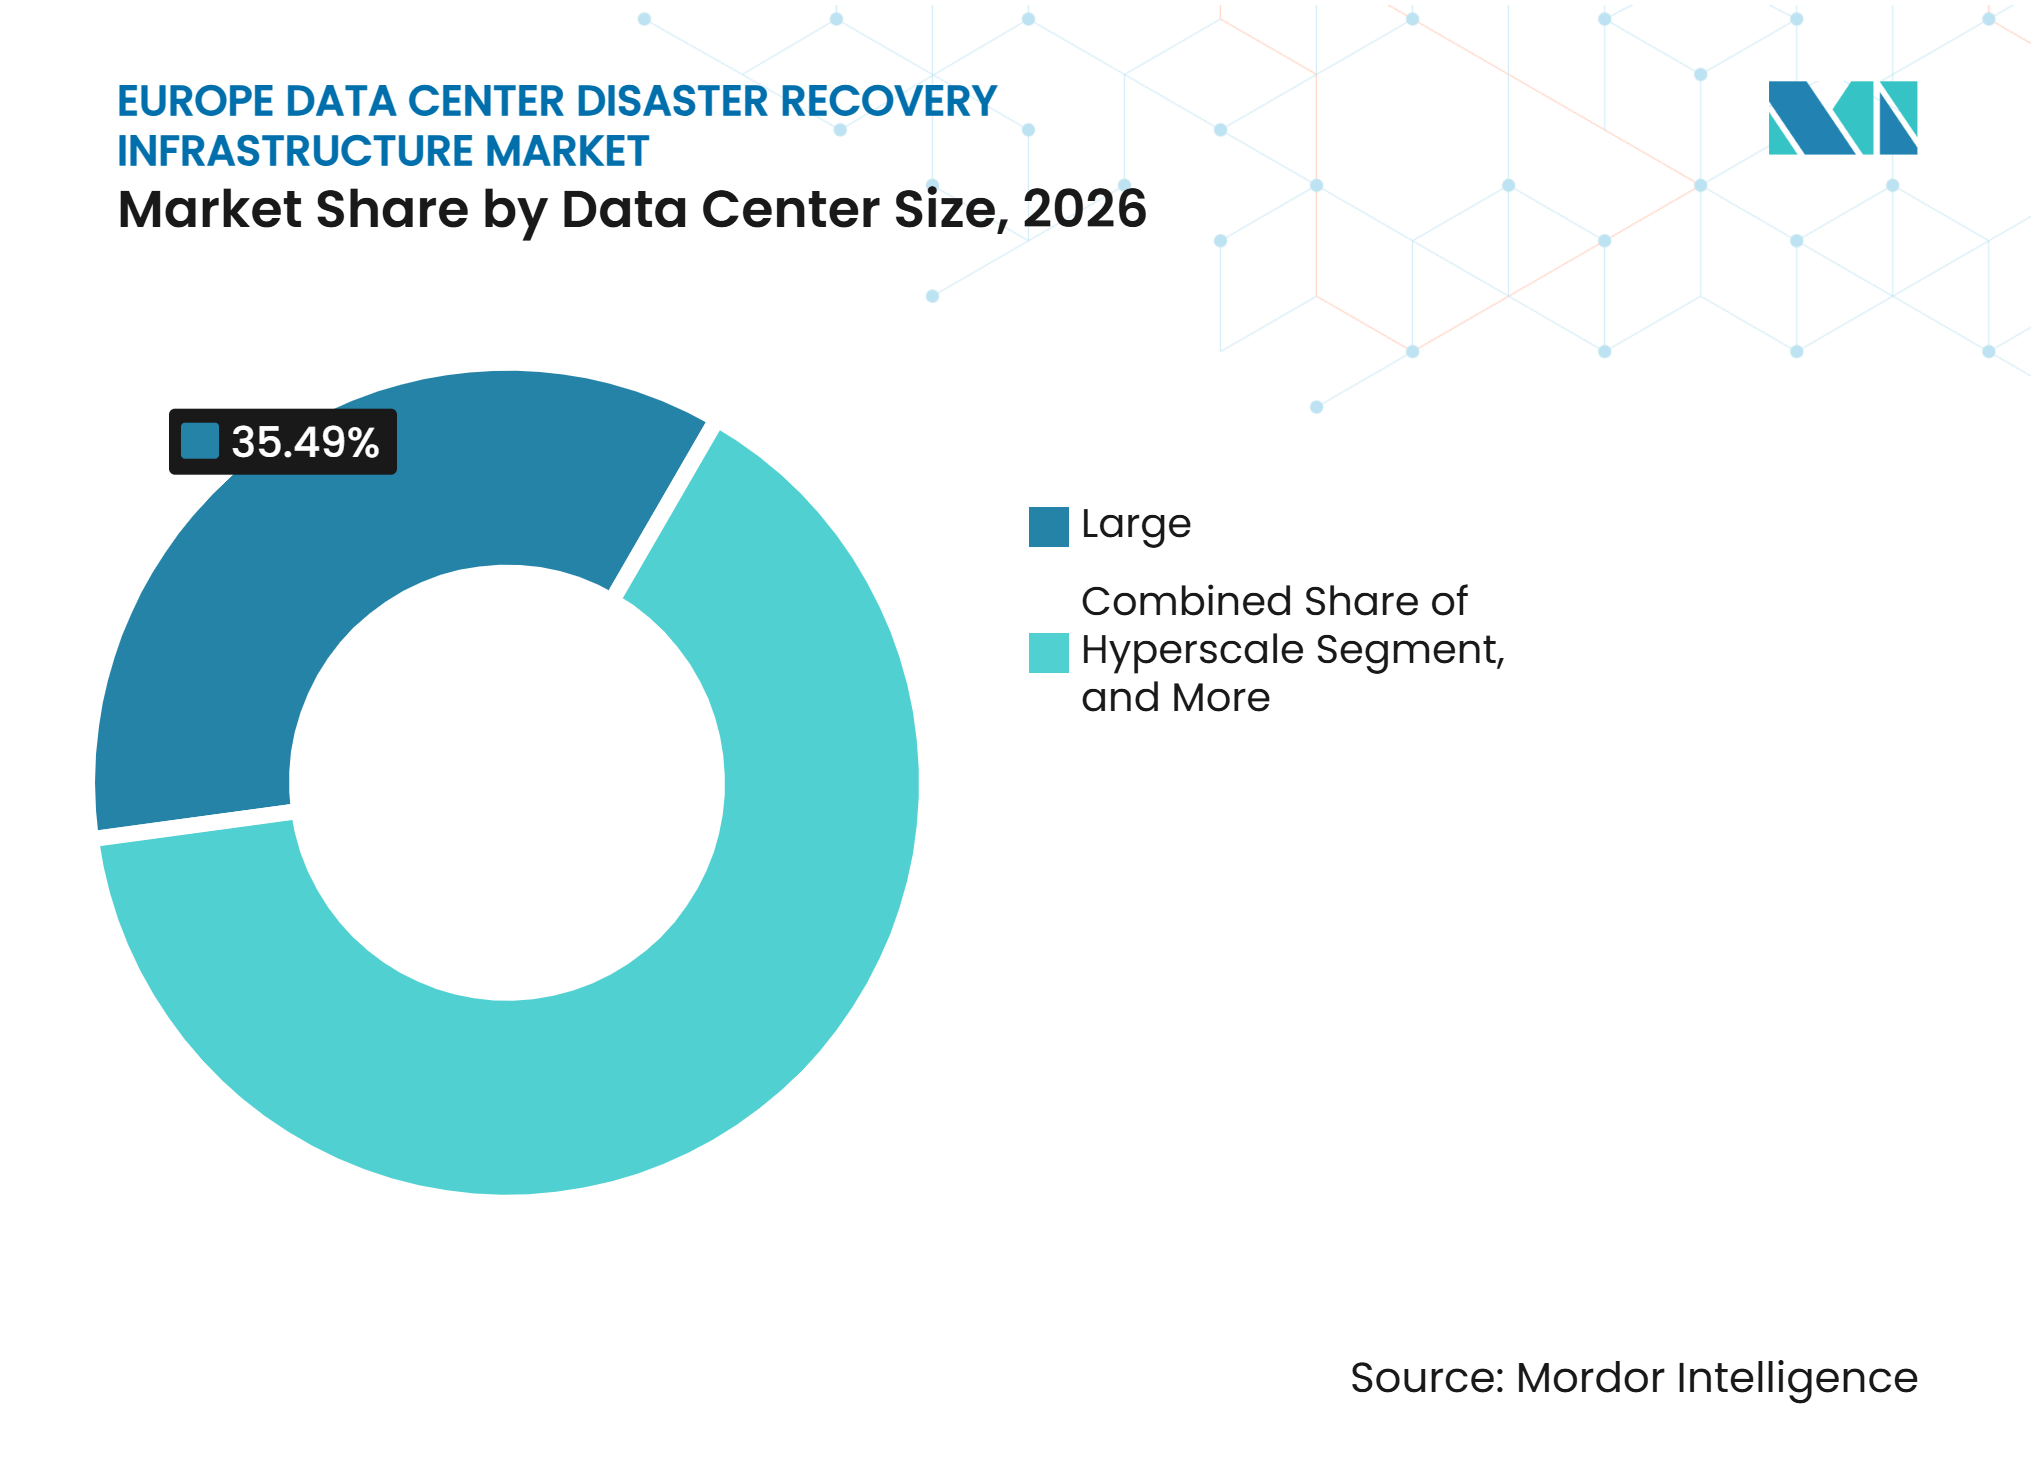
- Por tamaño de centro de datos, los centros de datos grandes mantuvieron una participación del 35,49% en 2026, mientras que se proyecta que los centros de datos de hiperescala se expandan a una CAGR del 12,34% hasta 2032.
- Por tipo de centro de datos, la coubicación mantuvo una participación del 41,23% en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 12,16% hasta 2032.
- Por geografía, Alemania mantuvo una participación del 23,57% en 2026, mientras que se proyecta que España se expanda a una CAGR del 12,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ransomware y Ciberataques | +2.5% | Alemania, Reino Unido, Francia, Italia y España | Corto plazo (≤ 2 años) |
| Cumplimiento de la Resiliencia Operacional en Sectores Críticos | +2.2% | A nivel de la UE, más agudo en Alemania, Francia, los Países Bajos e Italia | Mediano plazo (2-4 años) |
| Expansión de Infraestructura Híbrida y Multinube | +2.0% | Reino Unido, Alemania y Francia | Mediano plazo (2-4 años) |
| Creciente Demanda de Recuperación Soberana y en la Región | +1.8% | Núcleo de la UE, liderado por Alemania y Francia | Largo plazo (≥ 4 años) |
| Creciente Automatización de la Recuperación para Cargas de Trabajo Complejas | +1.5% | Europa Occidental | Mediano plazo (2-4 años) |
| Creciente Capacidad de Centros de Datos de Borde e Hiperescala | +1.2% | España, los países nórdicos e Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escalada de Ransomware y Ciberataques Acelera la Inversión en Recuperación
Las organizaciones europeas se enfrentan a un entorno de ransomware que supera los presupuestos de seguridad de muchas de ellas. Black Kite registró 2.066 incidentes de ransomware confirmados en 31 países europeos entre enero de 2025 y abril de 2026, y el ritmo mensual aumentó de 108 incidentes en el primer semestre de 2025 a 171 a principios de 2026.[1] El mercado de infraestructura de recuperación ante desastres de centros de datos en Europa se está beneficiando a medida que las empresas invierten en copias de seguridad inmutables, bóvedas con aislamiento de red y validación en sala limpia. Alemania, el Reino Unido, Francia, Italia y España representaron el 68,5% de los incidentes regionales registrados en los datos de Black Kite, lo que coincide con la concentración del gasto en recuperación. La brecha de seguridad de 2025 del proveedor sueco de software de recursos humanos Miljödata también demostró cómo un incidente de proveedor puede extenderse a municipios, universidades y empresas, aumentando la atención a los planes de recuperación que contemplan la interrupción de múltiples entidades.
El Cumplimiento de la Resiliencia Operacional en Sectores Críticos Impulsa la Demanda Estructural
La Ley de Resiliencia Operacional Digital, o DORA, entró en plena aplicación el 17 de enero de 2025 y convirtió los controles de resiliencia en exigibles para las entidades financieras y los proveedores críticos de TIC. Las Autoridades Europeas de Supervisión designaron a 19 proveedores críticos de TIC de terceros en noviembre de 2025, entre ellos AWS, Microsoft, Google Cloud, Deutsche Telekom, Oracle, SAP e IBM. DORA exige análisis de impacto empresarial, objetivos de tiempo de recuperación y punto de recuperación por función, entornos de restauración separados y pruebas al menos anuales, lo que respalda la demanda de orquestación, monitoreo y capacidad de conmutación por error. Una encuesta de Veeam Software Group GmbH reveló que el 96% de las organizaciones de servicios financieros de EMEA consideraban insuficiente su resiliencia para los requisitos de DORA en julio de 2025. La legislación NIS2 de Alemania entró en vigor en diciembre de 2025 y añadió requisitos de gestión de copias de seguridad, planificación de la continuidad y pruebas periódicas de recuperación en sectores críticos.
La Expansión de la Infraestructura Híbrida y Multinube Crea una Complejidad de Recuperación por Capas
La adopción de entornos híbridos y multinube está cambiando el diseño de la recuperación de una única ubicación de reserva a un enfoque distribuido y basado en políticas para la conmutación por error. La arquitectura activo-pasivo sigue siendo ampliamente utilizada, pero se proyecta que la replicación continua de datos crezca a una CAGR del 12,18% hasta 2032, a medida que las empresas buscan objetivos de punto de recuperación más cortos. Se proyecta que la recuperación de aplicaciones nativas de la nube crezca a una CAGR del 12,43% porque los contenedores y los microservicios crean patrones de dependencia que las herramientas de respaldo convencionales no gestionan completamente. AWS, Microsoft Azure, Google Cloud y Oracle ampliaron sus ofertas soberanas en Europa a finales de 2025 y en 2026, incorporando controles de residencia de datos en el diseño de la recuperación. Cohesity, Inc. puso RecoveryAgent a disposición general en septiembre de 2025, con recuperación guiada por planos, análisis de malware y detección de anomalías para cargas de trabajo en la nube y en las instalaciones propias. El mercado de infraestructura de recuperación ante desastres de centros de datos en Europa requiere, por tanto, una orquestación repetible que pueda documentar una conmutación por error multinube para auditores y operadores.
La Creciente Demanda de Recuperación Soberana y en la Región Remodela el Diseño de la Infraestructura
Las empresas europeas están diseñando entornos de recuperación que mantienen las rutas de conmutación por error dentro de una jurisdicción definida. AWS demostró en octubre de 2026 que su Nube Soberana Europea podía operar durante varias horas utilizando infraestructura, software y personal con base en la UE cuando se desactivó la conectividad con su red troncal global. Cubbit, SUSE, Elemento Cloud y StorPool Storage presentaron un paquete de recuperación ante desastres soberana en abril de 2026 que combinaba componentes europeos de almacenamiento, orquestación, identidad, redes y gestión. AntemetA y Cohesity, Inc. ya habían anunciado una nube de protección de datos de jurisdicción francesa en marzo de 2025 para apoyar las necesidades de GDPR, NIS2 y localización nacional. La soberanía no excluye a los hiperescaladores del mercado de infraestructura de recuperación ante desastres de centros de datos en Europa, pero les exige proporcionar modelos operativos separados. También crea espacio para los operadores europeos de coubicación y los proveedores de servicios gestionados donde los compradores requieren control operativo local.
Análisis del Impacto de los Impulsores*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Energía y Capacidad de la Red Eléctrica | -1.8% | Fráncfort, Londres, Ámsterdam, París y Dublín, con efectos más amplios en la UE | Corto plazo (≤ 2 años) |
| Regulación Nacional Fragmentada y Cumplimiento Transfronterizo | -1.4% | A nivel de la UE, especialmente en Alemania, Francia, España e Italia | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería y Pruebas de Recuperación ante Desastres | -1.2% | Alemania y el Reino Unido, con efectos más amplios a nivel global | Mediano plazo (2-4 años) |
| Dependencia de la Recuperación en Proveedores Concentrados de Nube y Conectividad | -1.0% | A nivel de la UE, especialmente en implementaciones de nube única | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Restricciones de Energía y Capacidad de la Red Eléctrica Limitan el Despliegue de Nuevos Sitios de Recuperación
Las restricciones de conexión a la red eléctrica están limitando el desarrollo de nuevos sitios de recuperación en los centros europeos consolidados. La Agencia Internacional de Energía informó de colas de conexión de 7 a 10 años en Fráncfort, Londres, Ámsterdam, París y Dublín. La agencia también señaló que las restricciones en el suministro eléctrico podrían retrasar hasta el 20% de los proyectos europeos de centros de datos planificados. Estas condiciones restringen la capacidad de recuperación dedicada en mercados donde las empresas buscaban tradicionalmente instalaciones geográficamente separadas. El apagón de España en abril de 2026 demostró el valor de la resiliencia de Nivel IV, la autonomía de generadores de varios días y el respaldo solar, ya que la instalación de KIO Spain en Murcia mantuvo el servicio durante el evento. El mercado de infraestructura de recuperación ante desastres de centros de datos en Europa está atrayendo, en consecuencia, mayor interés hacia España, Italia y ubicaciones nórdicas con conexiones a la red eléctrica más accesibles.
La Regulación Nacional Fragmentada y el Cumplimiento Transfronterizo Añaden Carga Operacional
Los programas de recuperación paneuropeos deben gestionar una estructura regulatoria que está alineada a nivel de la UE pero implementada a través de autoridades nacionales. La norma de subcontratación de DORA, el Reglamento Delegado de la Comisión UE 2025/532, entró en vigor el 22 de julio de 2025 y exige que las entidades financieras documenten las cadenas de subcontratación de TIC que respaldan funciones críticas. Los calendarios de implementación de NIS2 también variaron entre los estados miembros hasta 2025, con la ley alemana entrando en vigor solo en diciembre de 2025. Una configuración de recuperación aceptada para una institución financiera neerlandesa puede necesitar revisión adicional cuando la carga de trabajo se restaura en Alemania. Esto aumenta el trabajo legal, de auditoría y contractual para las organizaciones que operan en múltiples jurisdicciones. También dificulta que los proveedores de DRaaS apliquen un único acuerdo de nivel de servicio estandarizado en toda Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Infraestructura:
Los Modelos Basados en la Nube Desafían los Activos de Recuperación DedicadosLos centros de datos de recuperación secundarios y dedicados mantuvieron el 27,38% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos en Europa en 2026, la mayor participación en este segmento. Las instituciones financieras, los organismos del sector público y los operadores de infraestructura crítica continúan utilizando ubicaciones secundarias propias o arrendadas como base regulatoria. Estas instalaciones tienen costos de capital y operación sustanciales. La infraestructura de centro de datos de respaldo, la replicación y la infraestructura de protección de datos apoyan a las organizaciones en etapas intermedias de migración a la nube. Dichas organizaciones a menudo conservan sistemas de producción en las instalaciones propias mientras mantienen réplicas de recuperación en entornos de nube.
Se proyecta que la infraestructura de recuperación ante desastres basada en la nube crezca a una CAGR del 12,24% hasta 2032. Las particiones de nube soberana permiten replicar cargas de trabajo en puntos de recuperación distribuidos sin una expansión equivalente de la huella física. La orquestación de la conmutación por error y la conectividad de baja latencia siguen siendo necesarias porque las arquitecturas de recuperación pueden fallar en un incidente real sin ambas capacidades. AWS ha descrito diseños de recuperación multirregión que preservan la residencia de datos en la UE al tiempo que admiten objetivos de recuperación inferiores a una hora. El almacenamiento de respaldo sigue siendo la capa de retención subyacente en cada nivel de recuperación.



Por Modelo de Implementación:
DRaaS Escala mientras las Instalaciones Propias Anclan la Base InstaladaLa recuperación ante desastres en las instalaciones propias representó el 33,94% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos en Europa en 2026. La base instalada refleja inversiones anteriores en sitios físicos primarios y secundarios en empresas europeas. Los modelos de recuperación basados en coubicación e híbridos tienden un puente entre los activos totalmente propios y los servicios basados en el consumo. Conservan el equipo en instalaciones neutras para operadores mientras amplían la capacidad de recuperación hacia entornos de nube. La recuperación ante desastres basada en la nube generalmente es gestionada por la empresa, mientras que DRaaS incluye la activación de la recuperación gestionada por el proveedor.
Se proyecta que DRaaS crezca a una CAGR del 12,32% hasta 2032. El modelo atrae a las medianas empresas que no pueden justificar los costos de un sitio secundario dedicado y a las grandes empresas que consolidan contratos de recuperación. La dependencia de terceros sigue siendo importante porque el 34% de las organizaciones de servicios financieros de EMEA encuestadas identificaron la supervisión del riesgo de terceros como su requisito más difícil de DORA. Veeam Software Group GmbH adquirió Securiti AI por 1,75 mil millones de USD en octubre de 2025 e introdujo Veeam Data Platform v13 en noviembre de 2025. Estas acciones muestran cómo las plataformas de DRaaS se están moviendo hacia servicios combinados de seguridad de datos y recuperación.
Por Arquitectura de Recuperación:
La Replicación Gana Terreno frente a los Modelos Tradicionales de ReservaLa arquitectura activo-pasivo representó el 25,76% del mercado de infraestructura de recuperación ante desastres de centros de datos en Europa en 2026. Sigue siendo común entre las empresas que mantienen un sitio de reserva completamente configurado y dirigen el tráfico de producción allí solo después de una conmutación por error. Los sistemas activo-activo sirven a la infraestructura de mercados financieros, proveedores de pagos y operadores de telecomunicaciones que no pueden tolerar interrupciones. Los sistemas de reserva en caliente y en frío sirven a requisitos de menor preparación, a menudo en entornos sensibles a los costos. La copia de seguridad y restauración sigue siendo un enfoque de referencia para las organizaciones más pequeñas y para los datos más allá de las ventanas de recuperación críticas.
Se proyecta que la replicación continua de datos crezca a una CAGR del 12,18% hasta 2032. La adopción se está extendiendo más allá de los servicios financieros hacia la manufactura, la atención médica y los entornos nativos de la nube, donde los objetivos de punto de recuperación inferiores a 15 minutos se están convirtiendo en un requisito contractual. Cuando se combina con la detección de anomalías, la replicación puede ayudar a los equipos a identificar el último punto de recuperación limpio antes de que el ransomware comenzara a cifrar archivos. Rubrik, Inc. introdujo la recuperación inmutable de bases de código para repositorios de GitHub y Azure DevOps en junio de 2026. Esto extiende la planificación de la recuperación a los sistemas de entrega de software que se han convertido en funciones empresariales esenciales.
Por Componente:
Los Sistemas de Almacenamiento Anclan el Gasto mientras la Automatización se AceleraLos sistemas de almacenamiento y respaldo representaron el 29,62% del segmento de componentes en el mercado de infraestructura de recuperación ante desastres de centros de datos en Europa en 2026. Los activos tradicionales de cinta, disco y almacenamiento de objetos aún albergan un gran volumen de datos de nivel de recuperación. La infraestructura de cómputo y servidores, el software de replicación y los sistemas de red conforman la pila de soporte. Su gasto está estrechamente vinculado al tamaño y tipo de la carga de trabajo de producción protegida. El monitoreo, las pruebas y la gestión de la conmutación por error respaldan las simulaciones, la validación de la recuperación y la evidencia de auditoría requerida para las operaciones financieras reguladas.
Se proyecta que la orquestación y automatización de la recuperación crezca a una CAGR del 12,27% hasta 2032. El segmento aborda la necesidad de ejecutar conmutaciones por error de múltiples cargas de trabajo más rápido de lo que los procesos manuales pueden gestionar. Intuit informó de un despliegue de orquestación de recuperación con soporte de inteligencia artificial en Amazon Bedrock que redujo los tiempos de recuperación para las cargas de trabajo compatibles de varias horas a 20 minutos. El enfoque de recuperación curada de Druva Inc. identifica versiones de archivos limpias en varios puntos de respaldo en lugar de seleccionar un único punto de restauración. El enfoque es relevante cuando el ransomware puede haber entrado en los datos de respaldo antes de que se detectara el incidente.

Por Aplicación:
La Recuperación Crítica Lidera mientras la Demanda Nativa de la Nube EscalaLa recuperación de aplicaciones empresariales críticas mantuvo el 34,87% del segmento de aplicaciones en el mercado de infraestructura de recuperación ante desastres de centros de datos en Europa en 2026. La categoría incluye sistemas ERP, plataformas de pago, motores de negociación y registros de salud con necesidades de recuperación casi inmediatas. La recuperación de bases de datos y plataformas de datos respalda necesidades de continuidad más amplias. La recuperación de TI empresarial y la recuperación de máquinas virtuales siguen siendo importantes en implementaciones de tamaño mediano. La alta disponibilidad y la restauración continua se utilizan principalmente en infraestructura de mercados financieros y telecomunicaciones.
Se proyecta que la recuperación de aplicaciones nativas de la nube crezca a una CAGR del 12,43% hasta 2032. Los contenedores, las funciones sin servidor y los microservicios han dificultado la protección con métodos convencionales de respaldo de máquinas virtuales. Los planes de recuperación deben preservar el estado del clúster de Kubernetes, los registros de contenedores, la configuración de volúmenes persistentes y las dependencias de servicios.[2] Commvault Systems, Inc. lanzó las capacidades de Cloud Unity a finales de 2025 y principios de 2026, incluida la Recuperación Sintética habilitada por inteligencia artificial para eliminar datos comprometidos durante la restauración. El mercado de infraestructura de recuperación ante desastres de centros de datos en Europa está, por tanto, viendo cómo las categorías de aplicaciones convergen en torno a procesos de recuperación que preservan tanto los datos como la configuración en tiempo de ejecución.
Por Tamaño de Centro de Datos:
Las Instalaciones Grandes Lideran mientras la Inversión en Hiperescala se AceleraLos centros de datos grandes mantuvieron el 35,49% del segmento de tamaño de centro de datos en 2026. Las cargas de trabajo de recuperación ante desastres siguen concentradas en instalaciones de coubicación en mercados de centros consolidados y ubicaciones europeas secundarias. Las instalaciones de tamaño mediano apoyan a las empresas regionales y a los proveedores de nube nacionales. Los centros de datos pequeños se utilizan para implementaciones de borde, entornos de campus y requisitos de recuperación local. El tamaño de instalación seleccionado por una empresa depende de la escala de la carga de trabajo protegida, las necesidades de latencia y las obligaciones de resiliencia.
Se proyecta que los centros de datos de hiperescala crezcan a una CAGR del 12,34% hasta 2032. Su crecimiento se concentra en mercados con capacidad de red eléctrica disponible, incluidos España, los países nórdicos, Italia y Varsovia. Esta distribución está desplazando parte de la infraestructura de recuperación de los antiguos centros FLAP-D. También aumenta la demanda de capacidad de red y enlaces de replicación entre ubicaciones dispersas. Los grandes parques de hiperescala pueden mejorar las opciones de recuperación, pero los compradores deben verificar si se cumplen sus requisitos de cumplimiento, residencia de datos y control operacional.
Por Tipo de Centro de Datos:
La Coubicación Domina mientras los Proveedores de Servicios en la Nube Desarrollan Capacidad de Recuperación SoberanaLa coubicación mantuvo el 41,23% del segmento de tipo de centro de datos en 2026. Las empresas europeas utilizan instalaciones neutras para operadores por su energía redundante, conectividad diversa y seguridad física revisada de forma independiente. Este modelo respalda los sistemas de recuperación que deben permanecer separados del sitio de producción principal. Las instalaciones empresariales y de borde sirven a compradores con estrictas normas de localización. Puede requerirse autorización gubernamental cuando están involucradas cargas de trabajo de defensa, justicia o infraestructura nacional crítica.
Se proyecta que los proveedores de servicios en la nube crezcan a una CAGR del 12,16% hasta 2032. Las particiones soberanas, las zonas locales y las regiones dedicadas pueden acercar la capacidad de la nube a la jurisdicción nacional y dentro de los límites de latencia de replicación síncrona. Las Zonas Locales de AWS en Bélgica, los Países Bajos y Portugal forman parte de su enfoque de Nube Soberana Europea y están alojadas en sitios de coubicación de terceros. Este acuerdo puede difuminar el límite entre las categorías de coubicación y proveedor de servicios en la nube. Los compradores deben mapear el modelo operativo con su clasificación de datos y obligaciones regulatorias.
Análisis Geográfico
Alemania
Alemania mantuvo el 23,57% del total regional en 2026. El país combina una alta concentración de operadores de infraestructura financiera, manufacturera y crítica con obligaciones concurrentes bajo DORA y NIS2. Alemania registró 370 incidentes de ransomware entre enero de 2025 y abril de 2026, el recuento más alto en Europa en el conjunto de datos de Black Kite. Google anunció 6,41 mil millones de USD en inversión en infraestructura de nube alemana en noviembre de 2025 al tipo de cambio informado de noviembre de 2025. La legislación NIS2 exige que los operadores críticos aborden la gestión de copias de seguridad, la planificación de la continuidad y las pruebas de recuperación, mientras que las largas colas de conexión a la red eléctrica en Fráncfort están redirigiendo parte de la inversión en sitios de recuperación hacia Berlín, Brandeburgo y centros alemanes secundarios.
España
Se proyecta que España registre una CAGR del 12,28% hasta 2032, la tasa más alta entre las geografías del mercado de infraestructura de recuperación ante desastres de centros de datos en Europa. El apagón del 28 de abril de 2026 en España, Portugal y partes del sur de Francia puso a prueba la resiliencia operacional a escala. La instalación de Nivel IV de KIO Spain en Murcia mantuvo el servicio gracias a la autonomía del generador y la transferencia de UPS en menos de un segundo durante el apagón. El evento aumentó la atención a las brechas de continuidad y respaldó el interés en Madrid, Barcelona y Zaragoza como alternativas a los saturados centros FLAP-D. Los requisitos gubernamentales introducidos en agosto de 2026 exigen que los centros de datos que cumplan los criterios obtengan el 80% de su consumo de energías renovables bajo controles horarios, convirtiendo los factores de cumplimiento en parte de la selección de ubicación.[3]
Geografías Emergentes y en Desarrollo
El Reino Unido registró 347 incidentes de ransomware entre enero de 2025 y abril de 2026, lo que respalda la inversión en recuperación en instalaciones de coubicación en el área de Londres y regionales. Francia está desarrollando demanda de recuperación soberana a través de la asociación entre AntemetA y Cohesity, Inc., mientras que Italia ofrece una opción más accesible para nuevos sitios, con plazos de conexión a la red eléctrica de 3 años citados en el material fuente y una segunda región de nube de Oracle inaugurada en 2025. La participación de Rusia ha sido reformada por las salidas de proveedores y los cambios relacionados con sanciones desde 2022, mientras que Polonia, los Países Bajos, Bélgica y los países nórdicos están ganando atención donde el acceso a la red eléctrica y la disponibilidad de energía renovable respaldan el nuevo desarrollo. Nebius anunció un centro de datos de inteligencia artificial de 10 mil millones de USD en Finlandia en marzo de 2026, con planes de operar a 310 MW para 2027, y las implementaciones transfronterizas aún requieren una revisión cuidadosa de los requisitos de residencia de datos, NIS2 y DORA.
Panorama Competitivo
Concentración del Mercado
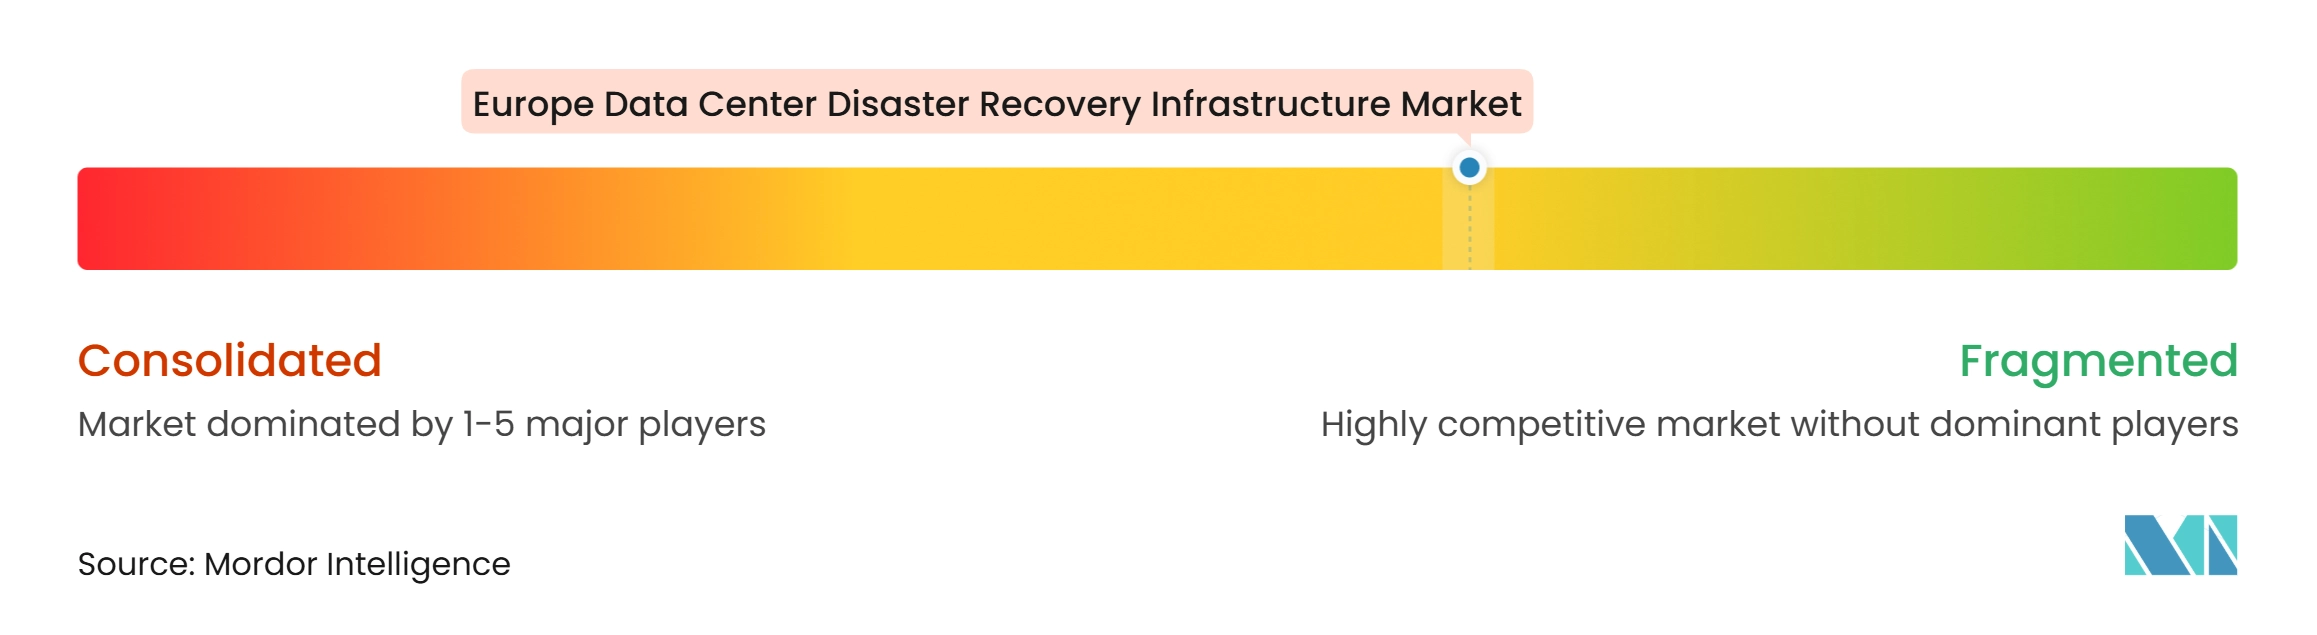
El mercado de infraestructura de recuperación ante desastres de centros de datos en Europa está moderadamente fragmentado. Los hiperescaladores, los proveedores especializados en resiliencia de datos, los operadores de coubicación y los proveedores regionales de servicios gestionados compiten en áreas superpuestas. AWS, Microsoft y Google están expandiendo la capacidad de nube soberana a una escala que los proveedores especializados no pueden igualar. Los proveedores especializados compiten a través de funciones de recuperación más profundas, soporte de cumplimiento y portabilidad multinube. Esta estructura significa que ningún proveedor único tiene una posición decisiva en cada implementación, arquitectura, componente y categoría de centro de datos.
Veeam Software Group GmbH adquirió Securiti AI por 1,75 mil millones de USD en octubre de 2025 y lanzó Data Platform v13 el mes siguiente con análisis de malware, controles de copia de seguridad inmutable y recuperación instantánea a Microsoft Azure. Rubrik, Inc. añadió recuperación inmutable de bases de código y controles para acciones de agentes de inteligencia artificial en junio de 2026.[4] El RecoveryAgent de Cohesity, Inc. utiliza un enfoque guiado por planos que combina pruebas de recuperación, análisis de malware y automatización. Estos movimientos muestran que los proveedores están expandiéndose más allá de los productos de respaldo hacia plataformas más amplias de recuperación cibernética. La orquestación de la recuperación se está convirtiendo en una característica competitiva central porque puede identificar puntos de recuperación limpios y documentar la actividad de restauración.
Los proveedores europeos como Proact IT Group AB, Claranet Limited y Ekco Cloud Services Limited pueden atender a los compradores que desean que las operaciones de recuperación y los controles de gestión permanezcan dentro de la jurisdicción legal de la UE. Las instalaciones certificadas con ISO/IEC 27001 y los programas NIS2 establecidos pueden ayudar a los proveedores regionales a demostrar preparación para auditorías. La supervisión de DORA impone una carga operacional distinta a los proveedores críticos de TIC designados, ya que se enfrentan a inspecciones supervisoras directas y recomendaciones vinculantes. Los proveedores de servicios gestionados no designados pueden tener más flexibilidad para algunas configuraciones de clientes.
Líderes de la Industria de Infraestructura de Recuperación ante Desastres de Centros de Datos en Europa
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Broadcom Inc.
-
Veeam Software Group GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos en Europa Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Broadcom Inc.
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Google LLC
- Cisco Systems, Inc.
- Open Text Corporation
- Druva Inc.
- 11:11 Systems, Inc.
- Proact IT Group AB
- Ekco Cloud Services Limited
- Claranet Limited
Desarrollos recientes de la industria en Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos en Europa
- Octubre de 2026: AWS realizó con éxito el primer ejercicio técnico público que demostró la operación independiente de la Nube Soberana Europea de AWS, funcionando durante varias horas utilizando únicamente infraestructura, software y personal con base en la UE con la red troncal de la Red Global de AWS desactivada. El ejercicio proporcionó evidencia operacional verificable a los clientes de industrias reguladas y del sector público en toda Europa de que la plataforma puede mantener la continuidad del negocio sin conectividad a infraestructura fuera de la UE.
- Septiembre de 2026: Hewlett Packard Enterprise Company y Oracle Corporation anunciaron una colaboración de redes ampliada y plurianual en virtud de la cual Oracle Corporation planea desplegar plataformas de enrutamiento HPE Juniper PTX y MX y plataformas de conmutación QFX y EX en sus centros de datos de inteligencia artificial globales, con servicios de soporte de redes plurianuales y capacidades de financiación incluidas. El acuerdo ampliado tiene como objetivo el creciente desarrollo de superclústeres de inteligencia artificial de Oracle Corporation, donde los grandes clústeres de GPU imponen grandes exigencias en materia de ancho de banda, latencia, gestión de la congestión y recuperación ante fallos en los tejidos de los centros de datos.
- Agosto de 2026: El gobierno de España introdujo requisitos operacionales elevados para los operadores de centros de datos, exigiendo que las instalaciones de más de 1 MW obtengan el 80% de su consumo energético de fuentes renovables con controles horarios, con la posibilidad de que las instalaciones no conformes pierdan el acceso a la red eléctrica. La regulación está impulsando a los operadores de instalaciones de recuperación ante desastres a acelerar los programas de transición a energías renovables en los campus de centros de datos españoles.
- Junio de 2026: Rubrik, Inc. lanzó Rubrik Agent Cloud para Claude Code y Claude Cowork de Anthropic en Rubrik FORWARD en Las Vegas, ofreciendo recuperación inmutable de bases de código, rebobinado de agentes para acciones no intencionadas de agentes de inteligencia artificial, y el Motor de Gobernanza Semántica de Inteligencia Artificial para la gobernanza en tiempo real basada en intenciones de agentes autónomos. El producto extiende la recuperación ante desastres a los repositorios de código de inteligencia artificial y las configuraciones de inteligencia artificial agéntica, respondiendo a los vectores de ataque de ransomware e inyección dirigidos a la infraestructura de desarrolladores.
Alcance del Informe del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos en Europa
El mercado de infraestructura de recuperación ante desastres de centros de datos en Europa comprende hardware, software y servicios que permiten a los centros de datos recuperar sistemas de TI críticos, aplicaciones y datos tras interrupciones causadas por desastres naturales, ciberataques, cortes de energía o fallos de equipos. Esta infraestructura respalda la continuidad del negocio facilitando los procesos de copia de seguridad, replicación, conmutación por error y recuperación de datos en entornos en las instalaciones propias, en la nube e híbridos.
El Informe del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos en Europa está segmentado por Tipo de Infraestructura (Centros de Datos de Recuperación Secundarios y Dedicados, Infraestructura de Centro de Datos de Respaldo, Infraestructura de Replicación y Protección de Datos, Infraestructura de Orquestación de Conmutación por Error y Recuperación, Infraestructura de Almacenamiento de Respaldo, Infraestructura de Red y Conectividad para la Recuperación, e Infraestructura de Recuperación ante Desastres Basada en la Nube), Modelo de Implementación (Recuperación ante Desastres en las Instalaciones Propias, Recuperación Basada en Coubicación, Recuperación ante Desastres Basada en la Nube, Recuperación ante Desastres Híbrida, y Recuperación ante Desastres como Servicio (DRaaS)), Arquitectura de Recuperación (Activo-Activo, Activo-Pasivo, Reserva en Caliente, Reserva en Frío, Copia de Seguridad y Restauración, y Replicación Continua de Datos), Componente (Infraestructura de Cómputo y Servidores, Sistemas de Almacenamiento y Respaldo, Software de Replicación de Datos, Sistemas de Red y Conectividad, Orquestación y Automatización de la Recuperación, y Monitoreo, Pruebas y Gestión de la Conmutación por Error), Aplicación (Recuperación de Aplicaciones Empresariales Críticas, Recuperación de Bases de Datos y Plataformas de Datos, Recuperación de Máquinas Virtuales y Cargas de Trabajo, Recuperación de Aplicaciones Nativas de la Nube, Recuperación de TI Empresarial, y Restauración de Alta Disponibilidad y Servicio Continuo), Tamaño de Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube (CSP), y Empresarial y de Borde), y Geografía (Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Centros de Datos de Recuperación Secundarios y Dedicados |
| Infraestructura de Centro de Datos de Respaldo |
| Infraestructura de Replicación y Protección de Datos |
| Infraestructura de Orquestación de Conmutación por Error y Recuperación |
| Infraestructura de Almacenamiento de Respaldo |
| Infraestructura de Red y Conectividad para la Recuperación |
| Infraestructura de Recuperación ante Desastres Basada en la Nube |
| Recuperación ante Desastres en las Instalaciones Propias |
| Recuperación Basada en Coubicación |
| Recuperación ante Desastres Basada en la Nube |
| Recuperación ante Desastres Híbrida |
| Recuperación ante Desastres como Servicio (DRaaS) |
| Activo-Activo |
| Activo-Pasivo |
| Reserva en Caliente |
| Reserva en Frío |
| Copia de Seguridad y Restauración |
| Replicación Continua de Datos |
| Infraestructura de Cómputo y Servidores |
| Sistemas de Almacenamiento y Respaldo |
| Software de Replicación de Datos |
| Sistemas de Red y Conectividad |
| Orquestación y Automatización de la Recuperación |
| Monitoreo, Pruebas y Gestión de la Conmutación por Error |
| Recuperación de Aplicaciones Empresariales Críticas |
| Recuperación de Bases de Datos y Plataformas de Datos |
| Recuperación de Máquinas Virtuales y Cargas de Trabajo |
| Recuperación de Aplicaciones Nativas de la Nube |
| Recuperación de TI Empresarial |
| Restauración de Alta Disponibilidad y Servicio Continuo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Rusia |
| Resto de Europa |
| Por Tipo de Infraestructura | Centros de Datos de Recuperación Secundarios y Dedicados |
| Infraestructura de Centro de Datos de Respaldo | |
| Infraestructura de Replicación y Protección de Datos | |
| Infraestructura de Orquestación de Conmutación por Error y Recuperación | |
| Infraestructura de Almacenamiento de Respaldo | |
| Infraestructura de Red y Conectividad para la Recuperación | |
| Infraestructura de Recuperación ante Desastres Basada en la Nube | |
| Por Modelo de Implementación | Recuperación ante Desastres en las Instalaciones Propias |
| Recuperación Basada en Coubicación | |
| Recuperación ante Desastres Basada en la Nube | |
| Recuperación ante Desastres Híbrida | |
| Recuperación ante Desastres como Servicio (DRaaS) | |
| Por Arquitectura de Recuperación | Activo-Activo |
| Activo-Pasivo | |
| Reserva en Caliente | |
| Reserva en Frío | |
| Copia de Seguridad y Restauración | |
| Replicación Continua de Datos | |
| Por Componente | Infraestructura de Cómputo y Servidores |
| Sistemas de Almacenamiento y Respaldo | |
| Software de Replicación de Datos | |
| Sistemas de Red y Conectividad | |
| Orquestación y Automatización de la Recuperación | |
| Monitoreo, Pruebas y Gestión de la Conmutación por Error | |
| Por Aplicación | Recuperación de Aplicaciones Empresariales Críticas |
| Recuperación de Bases de Datos y Plataformas de Datos | |
| Recuperación de Máquinas Virtuales y Cargas de Trabajo | |
| Recuperación de Aplicaciones Nativas de la Nube | |
| Recuperación de TI Empresarial | |
| Restauración de Alta Disponibilidad y Servicio Continuo | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de recuperación ante desastres de centros de datos en Europa?
El mercado de infraestructura de recuperación ante desastres de centros de datos en Europa está valorado en 2,17 mil millones de USD en 2026 y se proyecta que alcance los 4,21 mil millones de USD para 2032, a una CAGR del 11,71%.
¿Qué está impulsando la demanda de infraestructura de recuperación ante desastres en Europa?
El riesgo de ransomware, el cumplimiento de DORA y NIS2, la adopción de nube híbrida y los requisitos de soberanía de datos están respaldando la demanda.
¿Qué modelo de implementación tiene la mayor participación en Europa?
La recuperación ante desastres en las instalaciones propias lidera el segmento de modelos de implementación con una participación del 33,94% en 2026, mientras que se proyecta que DRaaS crezca más rápido con una CAGR del 12,32%.
¿Qué aplicación se está expandiendo más rápido hasta 2032?
Se proyecta que la recuperación de aplicaciones nativas de la nube crezca a una CAGR del 12,43% a medida que las organizaciones protegen las cargas de trabajo basadas en contenedores y microservicios.
¿Qué país lidera la demanda europea de infraestructura de recuperación?
Alemania mantiene la mayor participación con el 23,57% en 2026, respaldada por las necesidades de cumplimiento en sectores críticos y una gran base de usuarios de centros de datos.
¿Por qué España está creciendo rápidamente como destino de sitios de recuperación ante desastres?
Se proyecta que España crezca a una CAGR del 12,28% hasta 2032, impulsada por las lecciones del apagón de 2026, el crecimiento de las ubicaciones de centros de datos y los requisitos de energías renovables.