
Marktgröße und Marktanteil der Disaster-Recovery-Infrastruktur für europäische Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.17 Milliarden US-Dollar |
| Marktgröße (2027) | 2.42 Milliarden US-Dollar |
| Marktgröße (2032) | 4.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Disaster-Recovery-Infrastruktur für europäische Rechenzentren von Mordor Intelligence
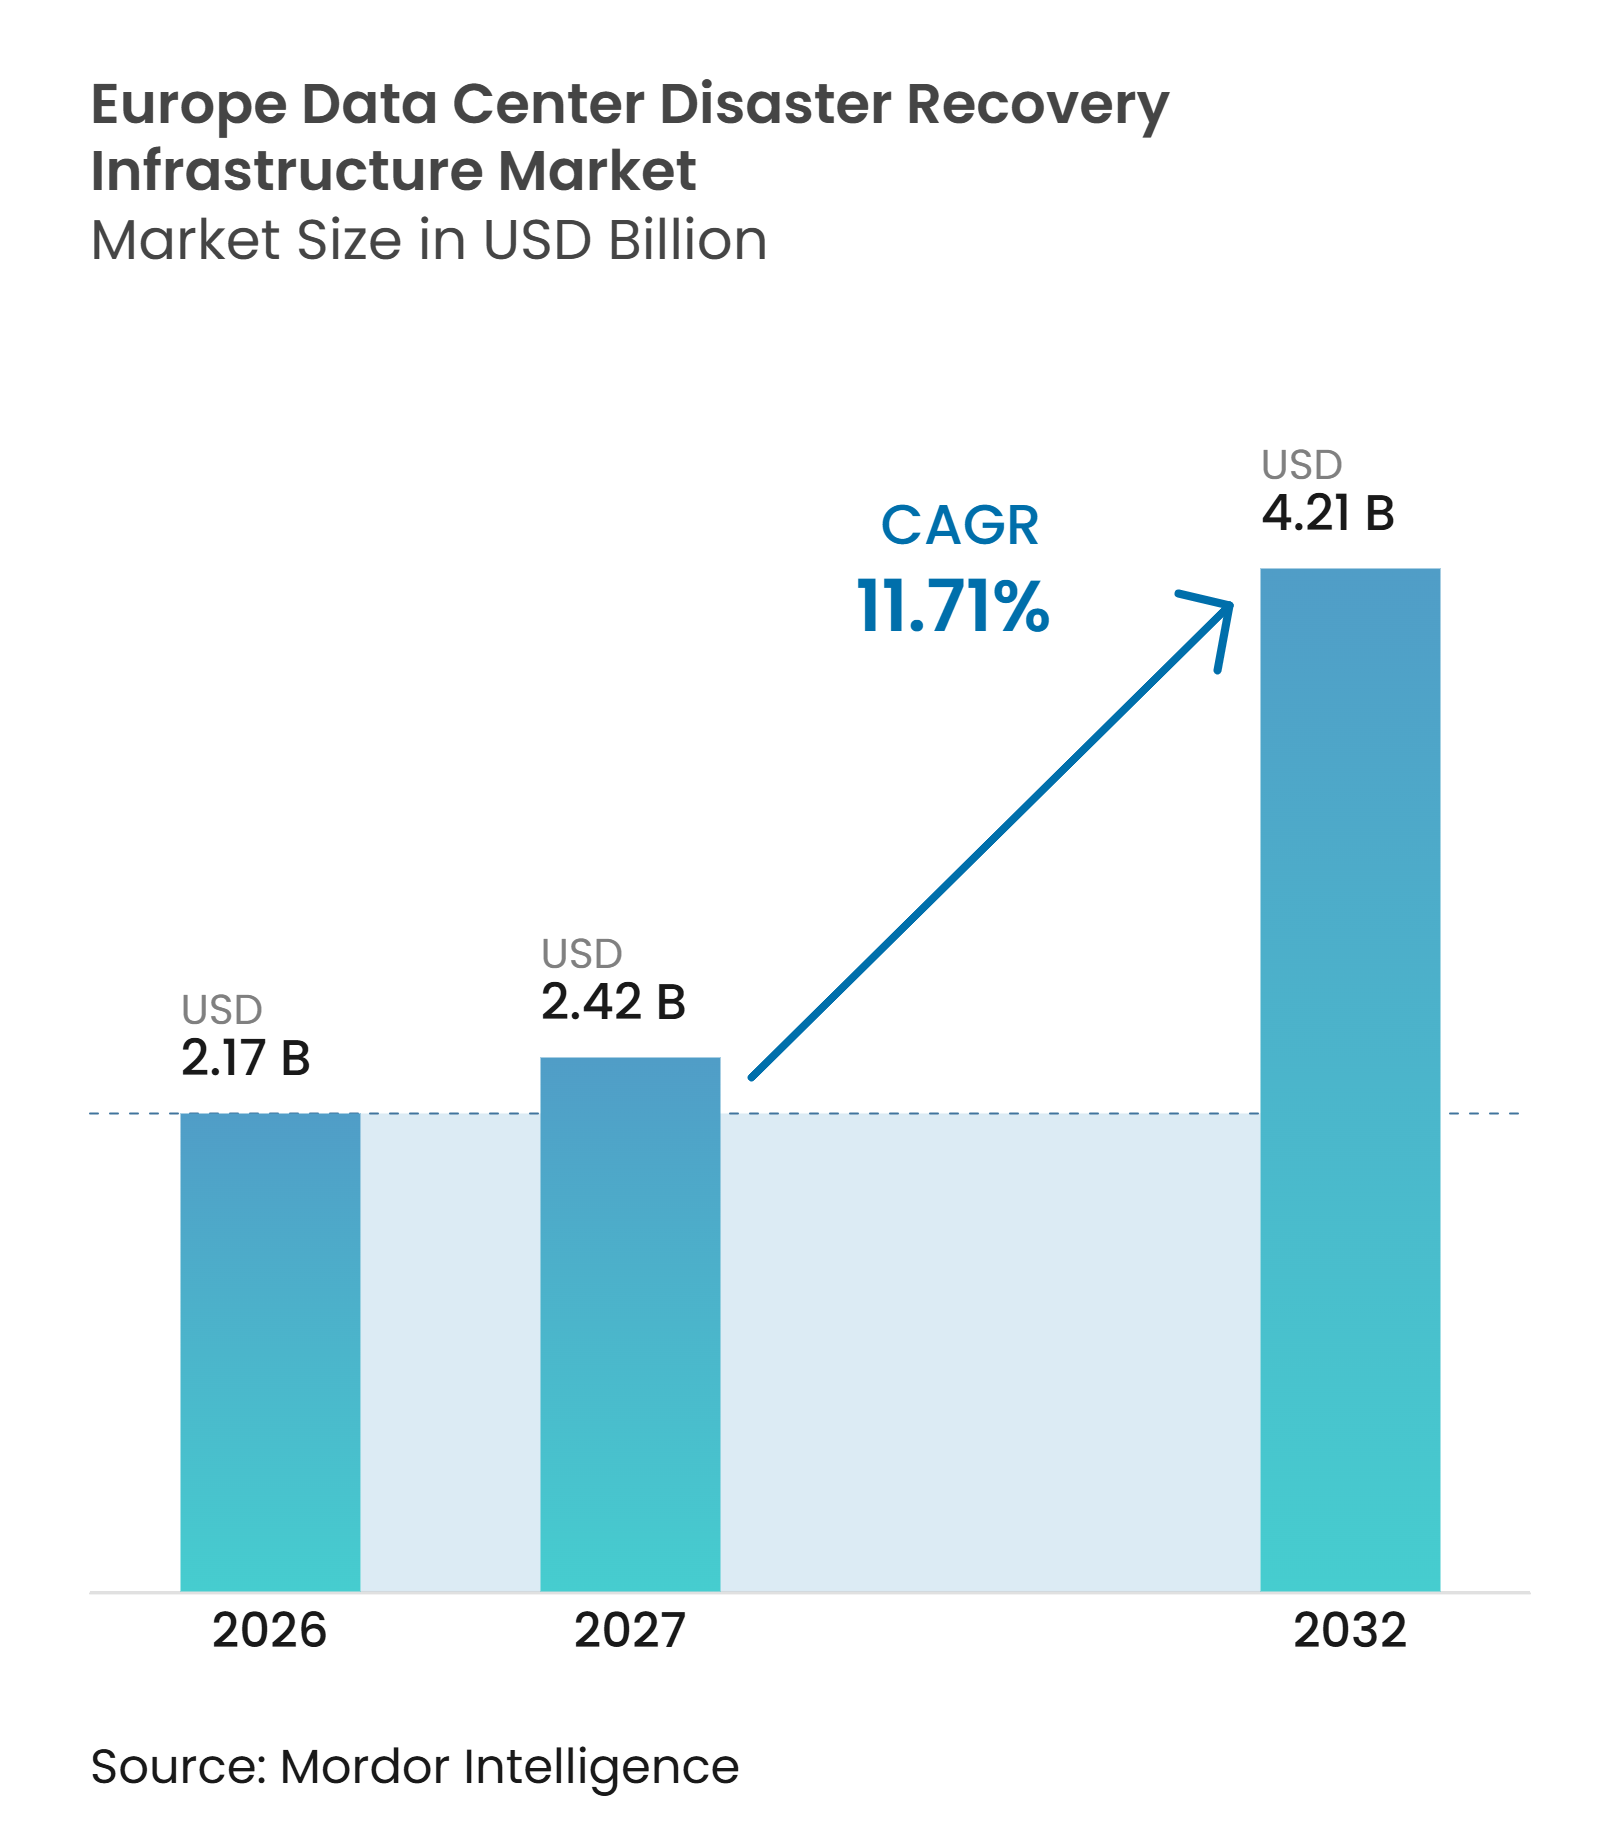
Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren wird im Jahr 2026 auf 2,17 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,21 Milliarden USD erreichen, mit einem CAGR von 11,71 % im Zeitraum 2027–2032. Ransomware-Exposition, verbindliche Resilienzvorschriften und die zunehmende Nutzung von Hybrid- und Multi-Cloud-Systemen machen die Wiederherstellungsfähigkeit zu einer zentralen Betriebsanforderung. Unternehmen legen bei der Bewertung der Geschäftskontinuität größeren Wert auf unveränderliche Backups, abgeschottete Wiederherstellungsumgebungen und getestete Failover-Prozesse. Souveräne Cloud-Kapazitäten erweitern die Auswahlmöglichkeiten für Käufer, die Daten und Wiederherstellungsvorgänge innerhalb einer europäischen Jurisdiktion halten müssen. Investitionen verlagern sich zudem in Richtung Automatisierung, da manuelle Wiederherstellungsverfahren bei einem Cybervorfall in verteilten Anwendungen schwer durchzuführen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Infrastrukturtyp hielten sekundäre und dedizierte Recovery-Rechenzentren im Jahr 2026 einen Anteil von 27,38 % am Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren, während die cloudbasierte Disaster-Recovery-Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 12,24 % wachsen wird.
- Nach Bereitstellungsmodell hielt die On-Premises-Disaster-Recovery im Jahr 2026 einen Anteil von 33,94 %, während DRaaS bis 2032 voraussichtlich mit einem CAGR von 12,32 % wachsen wird.
- Nach Recovery-Architektur hielt die Aktiv-Passiv-Architektur im Jahr 2026 einen Anteil von 25,76 %, während die kontinuierliche Datenreplikation bis 2032 voraussichtlich mit einem CAGR von 12,18 % wachsen wird.
- Nach Komponente hielten Speicher- und Backup-Systeme im Jahr 2026 einen Anteil von 29,62 %, während Recovery-Orchestrierung und -Automatisierung bis 2032 voraussichtlich mit einem CAGR von 12,27 % wachsen wird.
- Nach Anwendung hielt die Wiederherstellung kritischer Geschäftsanwendungen im Jahr 2026 einen Anteil von 34,87 %, während die Wiederherstellung cloudnativer Anwendungen bis 2032 voraussichtlich mit einem CAGR von 12,43 % wachsen wird.
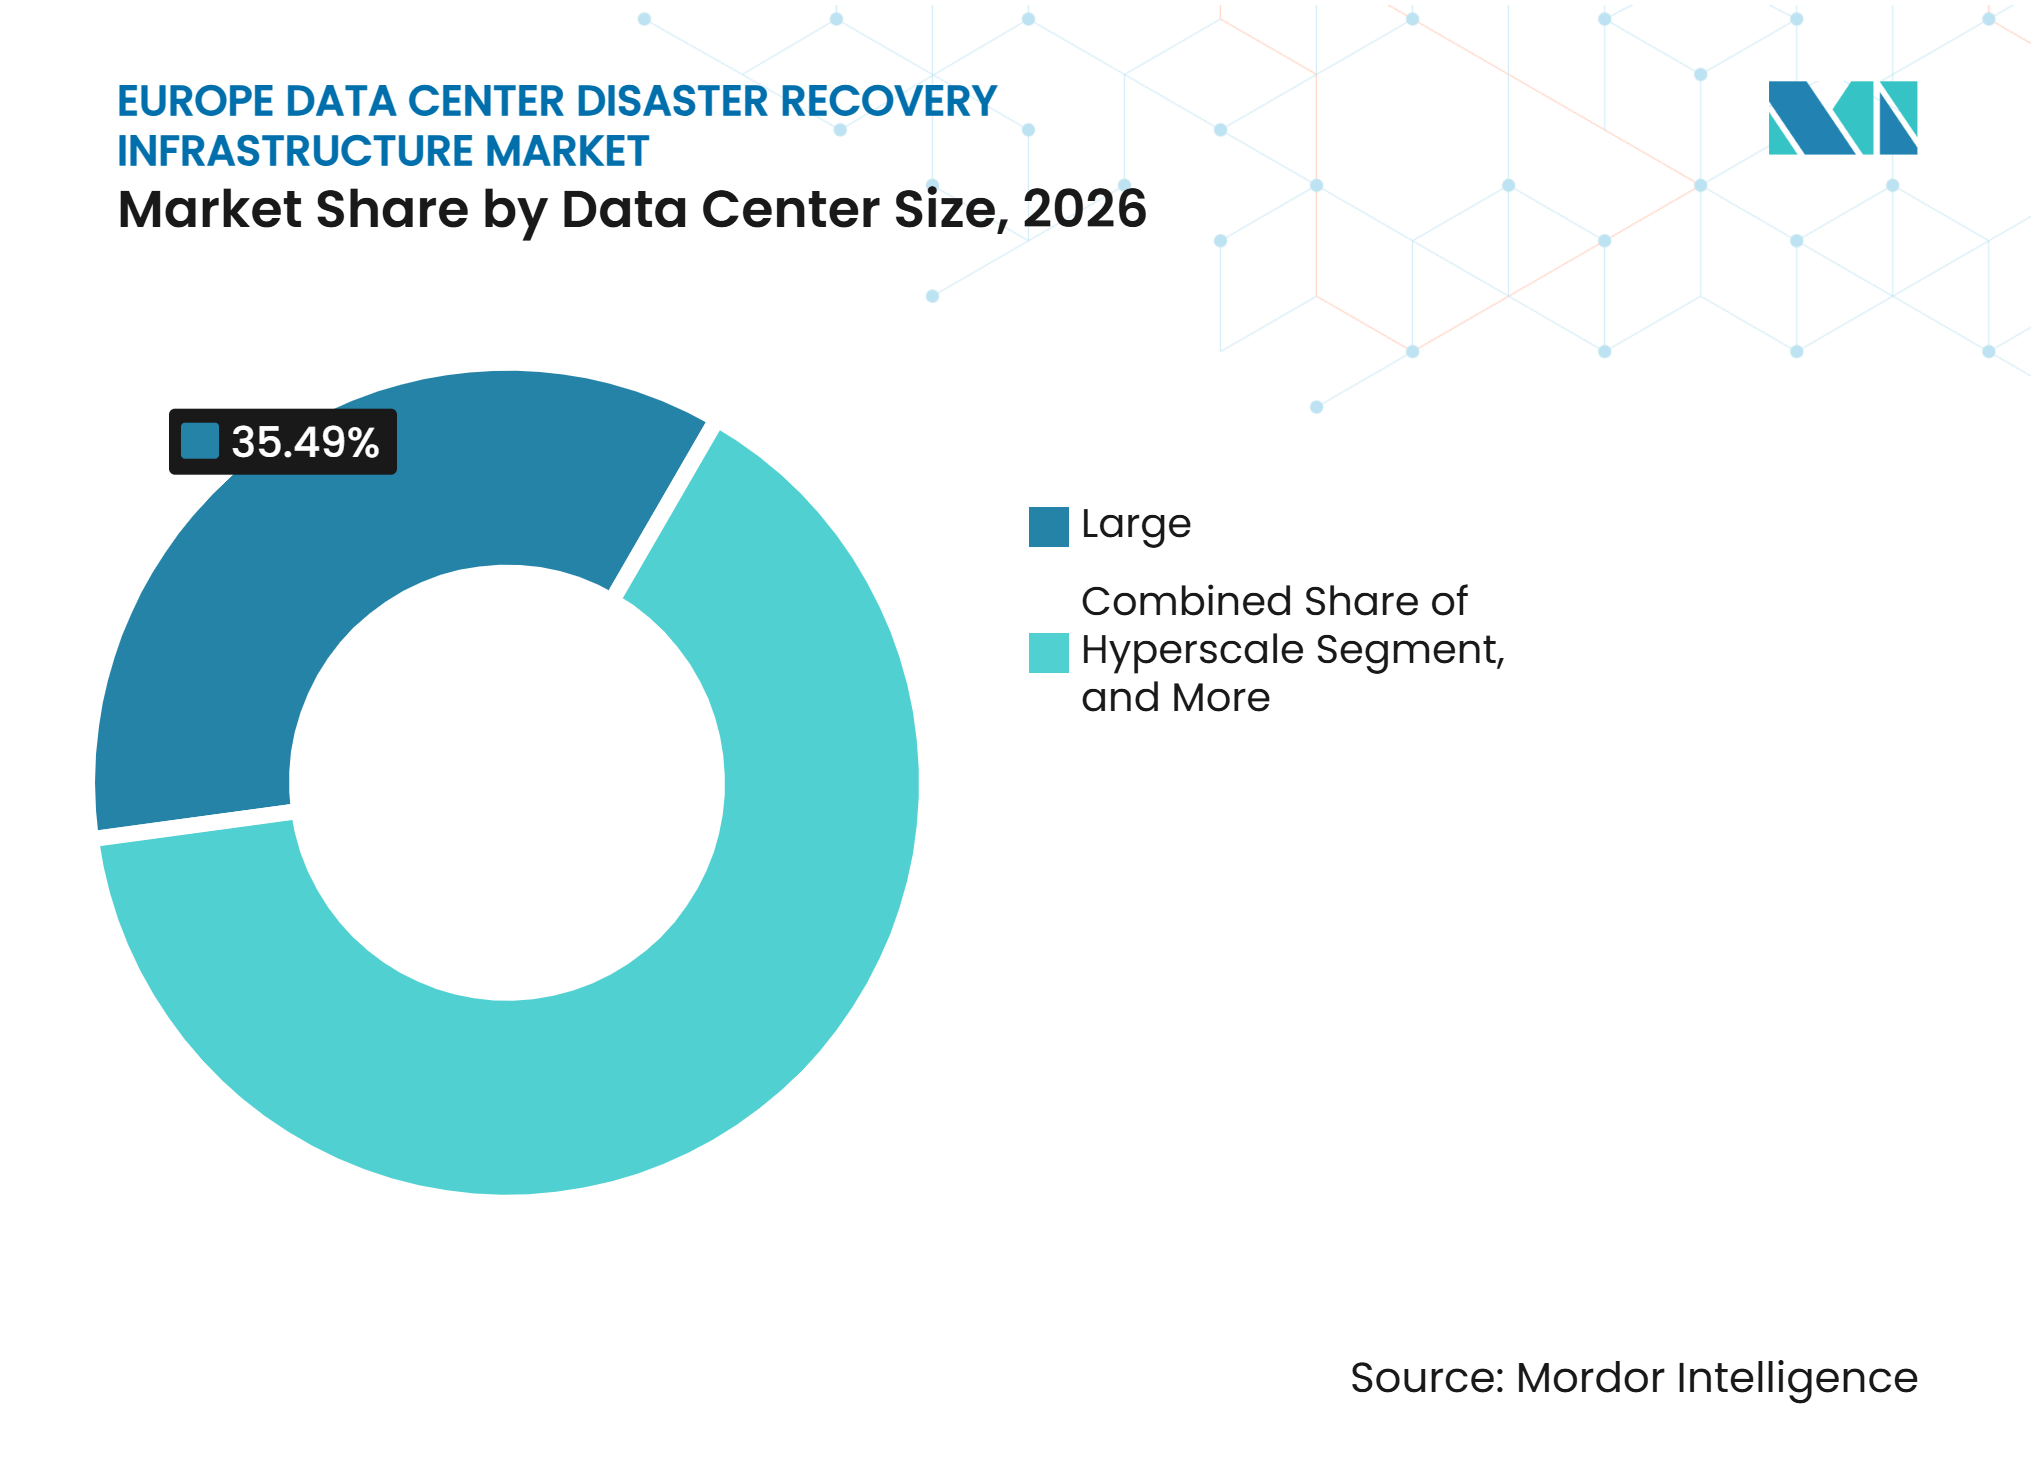
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 35,49 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 12,34 % wachsen werden.
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2026 einen Anteil von 41,23 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 12,16 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 23,57 %, während Spanien bis 2032 voraussichtlich mit einem CAGR von 12,28 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalation von Ransomware und Cyberangriffen | +2.5% | Deutschland, Vereinigtes Königreich, Frankreich, Italien und Spanien | Kurzfristig (≤ 2 Jahre) |
| Compliance im Bereich der operativen Resilienz in kritischen Sektoren | +2.2% | EU-weit, am stärksten in Deutschland, Frankreich, den Niederlanden und Italien | Mittelfristig (2–4 Jahre) |
| Ausbau der Hybrid- und Multi-Cloud-Infrastruktur | +2.0% | Vereinigtes Königreich, Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach souveräner und regionaler Wiederherstellung | +1.8% | EU-Kernländer, angeführt von Deutschland und Frankreich | Langfristig (≥ 4 Jahre) |
| Zunehmende Automatisierung der Wiederherstellung für komplexe Workloads | +1.5% | Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Edge- und Hyperscale-Rechenzentrumskapazität | +1.2% | Spanien, die nordischen Länder und Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalation von Ransomware und Cyberangriffen beschleunigt Investitionen in die Wiederherstellung
Europäische Organisationen sehen sich einem Ransomware-Umfeld gegenüber, das viele Sicherheitsbudgets übersteigt. Black Kite verzeichnete von Januar 2025 bis April 2026 2.066 bestätigte Ransomware-Vorfälle in 31 europäischen Ländern, wobei das monatliche Tempo von 108 Vorfällen in der ersten Hälfte des Jahres 2025 auf 171 Anfang 2026 anstieg.[1] Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren profitiert davon, dass Unternehmen in unveränderliche Backups, Air-Gapped-Vaults und Clean-Room-Validierung investieren. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien machten 68,5 % der erfassten regionalen Vorfälle in den Black-Kite-Daten aus, was der Konzentration der Wiederherstellungsausgaben entspricht. Der Datenschutzverletzungsvorfall beim schwedischen HR-Softwareanbieter Miljödata im Jahr 2025 zeigte auch, wie ein Lieferantenvorfall sich auf Kommunen, Universitäten und Unternehmen ausbreiten kann, was die Aufmerksamkeit auf Wiederherstellungspläne lenkt, die Störungen mit mehreren Beteiligten berücksichtigen.
Compliance im Bereich der operativen Resilienz in kritischen Sektoren treibt strukturelle Nachfrage an
Der Digital Operational Resilience Act (DORA) wurde am 17. Januar 2025 vollständig anwendbar und machte Resilienzkontrollen für Finanzunternehmen und kritische IKT-Anbieter durchsetzbar. Die Europäischen Aufsichtsbehörden benannten im November 2025 19 kritische IKT-Drittanbieter, darunter AWS, Microsoft, Google Cloud, Deutsche Telekom, Oracle, SAP und IBM. DORA verlangt eine Analyse der Geschäftsauswirkungen, Wiederherstellungszeit- und Wiederherstellungspunktziele nach Funktion, separate Wiederherstellungsumgebungen und mindestens jährliche Tests, was die Nachfrage nach Orchestrierung, Überwachung und Failover-Fähigkeit unterstützt. Eine Veeam-Umfrage ergab, dass 96 % der EMEA-Finanzdienstleistungsorganisationen ihre Resilienz im Juli 2025 als unzureichend für die DORA-Anforderungen betrachteten. Deutschlands NIS2-Gesetzgebung trat im Dezember 2025 in Kraft und fügte Anforderungen für das Backup-Management, die Kontinuitätsplanung und regelmäßige Wiederherstellungstests in kritischen Sektoren hinzu.
Ausbau der Hybrid- und Multi-Cloud-Infrastruktur schafft mehrschichtige Wiederherstellungskomplexität
Die Einführung von Hybrid- und Multi-Cloud verändert das Wiederherstellungsdesign von einem einzelnen Standby-Standort hin zu einem verteilten, richtliniengesteuerten Failover-Ansatz. Die Aktiv-Passiv-Architektur ist nach wie vor weit verbreitet, aber die kontinuierliche Datenreplikation soll bis 2032 mit einem CAGR von 12,18 % wachsen, da Unternehmen kürzere Wiederherstellungspunktziele anstreben. Die Wiederherstellung cloudnativer Anwendungen soll mit einem CAGR von 12,43 % wachsen, da Container und Microservices Abhängigkeitsmuster erzeugen, die herkömmliche Backup-Tools nicht vollständig verwalten. AWS, Microsoft Azure, Google Cloud und Oracle haben bis Ende 2025 und 2026 souveräne Angebote in Europa ausgebaut und Datenspeicherungskontrollen in das Wiederherstellungsdesign integriert. Cohesity stellte RecoveryAgent im September 2025 allgemein zur Verfügung, mit blueprint-gesteuerter Wiederherstellung, Malware-Scanning und Anomalieerkennung für Cloud- und On-Premises-Workloads. Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren erfordert daher eine wiederholbare Orchestrierung, die einen Multi-Cloud-Failover für Prüfer und Betreiber dokumentieren kann.
Wachsende Nachfrage nach souveräner und regionaler Wiederherstellung gestaltet das Infrastrukturdesign neu
Europäische Unternehmen gestalten Wiederherstellungsumgebungen, die Failover-Pfade innerhalb einer definierten Jurisdiktion halten. AWS demonstrierte im Oktober 2026, dass seine European Sovereign Cloud mehrere Stunden lang mit EU-basierter Infrastruktur, Software und Personal betrieben werden konnte, als die Verbindung zu seinem globalen Backbone unterbrochen wurde. Cubbit, SUSE, Elemento Cloud und StorPool Storage präsentierten im April 2026 ein souveränes Disaster-Recovery-Paket, das europäische Speicher-, Orchestrierungs-, Identitäts-, Netzwerk- und Verwaltungskomponenten kombinierte. AntemetA und Cohesity hatten bereits im März 2025 eine Datenschutz-Cloud unter französischer Jurisdiktion angekündigt, um DSGVO-, NIS2- und nationale Lokalisierungsanforderungen zu unterstützen. Souveränität entfernt Hyperscaler nicht aus dem Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren, erfordert aber von ihnen separate Betriebsmodelle. Sie schafft auch Raum für europäische Colocation-Betreiber und Managed-Service-Anbieter, bei denen Käufer lokale Betriebskontrolle benötigen.
Analyse der Auswirkungen von Treibern*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strom- und Netzkapazitätsbeschränkungen | -1.8% | Frankfurt, London, Amsterdam, Paris und Dublin, mit weiteren EU-weiten Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Regulierung und grenzüberschreitende Compliance | -1.4% | EU-weit, insbesondere Deutschland, Frankreich, Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Disaster-Recovery-Engineering und -Tests | -1.2% | Deutschland und das Vereinigte Königreich, mit weiteren globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Wiederherstellungsabhängigkeit von konzentrierten Cloud- und Konnektivitätsanbietern | -1.0% | EU-weit, insbesondere bei Single-Cloud-Bereitstellungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strom- und Netzkapazitätsbeschränkungen begrenzen die Einrichtung neuer Wiederherstellungsstandorte
Netzanschlussbeschränkungen begrenzen die Entwicklung neuer Wiederherstellungsstandorte in etablierten europäischen Knotenpunkten. Die Internationale Energieagentur meldete Netzanschluss-Wartezeiten von 7 bis 10 Jahren in Frankfurt, London, Amsterdam, Paris und Dublin. Die Agentur stellte auch fest, dass Stromversorgungsengpässe bis zu 20 % der geplanten europäischen Rechenzentrumsvorhaben verzögern könnten. Diese Bedingungen schränken dedizierte Wiederherstellungskapazitäten in Märkten ein, in denen Unternehmen traditionell geografisch getrennte Einrichtungen suchten. Der Stromausfall in Spanien im April 2026 zeigte den Wert von Tier-IV-Resilienz, mehrtägiger Generatorautonomie und Solar-Backup, da die Tier-IV-Einrichtung von KIO Spain in Murcia den Betrieb während des Ereignisses aufrechterhalten konnte. Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren zieht daher mehr Interesse auf Spanien, Italien und nordische Standorte mit zugänglicheren Netzanschlüssen.
Fragmentierte nationale Regulierung und grenzüberschreitende Compliance erhöhen den operativen Aufwand
Gesamteuropäische Wiederherstellungsprogramme müssen eine Regulierungsstruktur verwalten, die auf EU-Ebene abgestimmt, aber durch nationale Behörden umgesetzt wird. Der DORA-Unterauftragsvergabestandard, die Delegierte Verordnung der Kommission EU 2025/532, trat am 22. Juli 2025 in Kraft und verpflichtet Finanzunternehmen, IKT-Unterauftragsvergabeketten zu dokumentieren, die kritische Funktionen unterstützen. Die NIS2-Umsetzungspläne variierten auch bis 2025 zwischen den Mitgliedstaaten, wobei das deutsche Gesetz erst im Dezember 2025 in Kraft trat. Eine für ein niederländisches Finanzinstitut akzeptierte Wiederherstellungskonfiguration muss möglicherweise einer zusätzlichen Prüfung unterzogen werden, wenn der Workload in Deutschland wiederhergestellt wird. Dies erhöht den rechtlichen, prüfungsbezogenen und vertraglichen Aufwand für Organisationen, die in mehreren Jurisdiktionen tätig sind. Es erschwert auch DRaaS-Anbietern, ein einziges standardisiertes Service-Level-Agreement in ganz Europa anzuwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastrukturtyp:
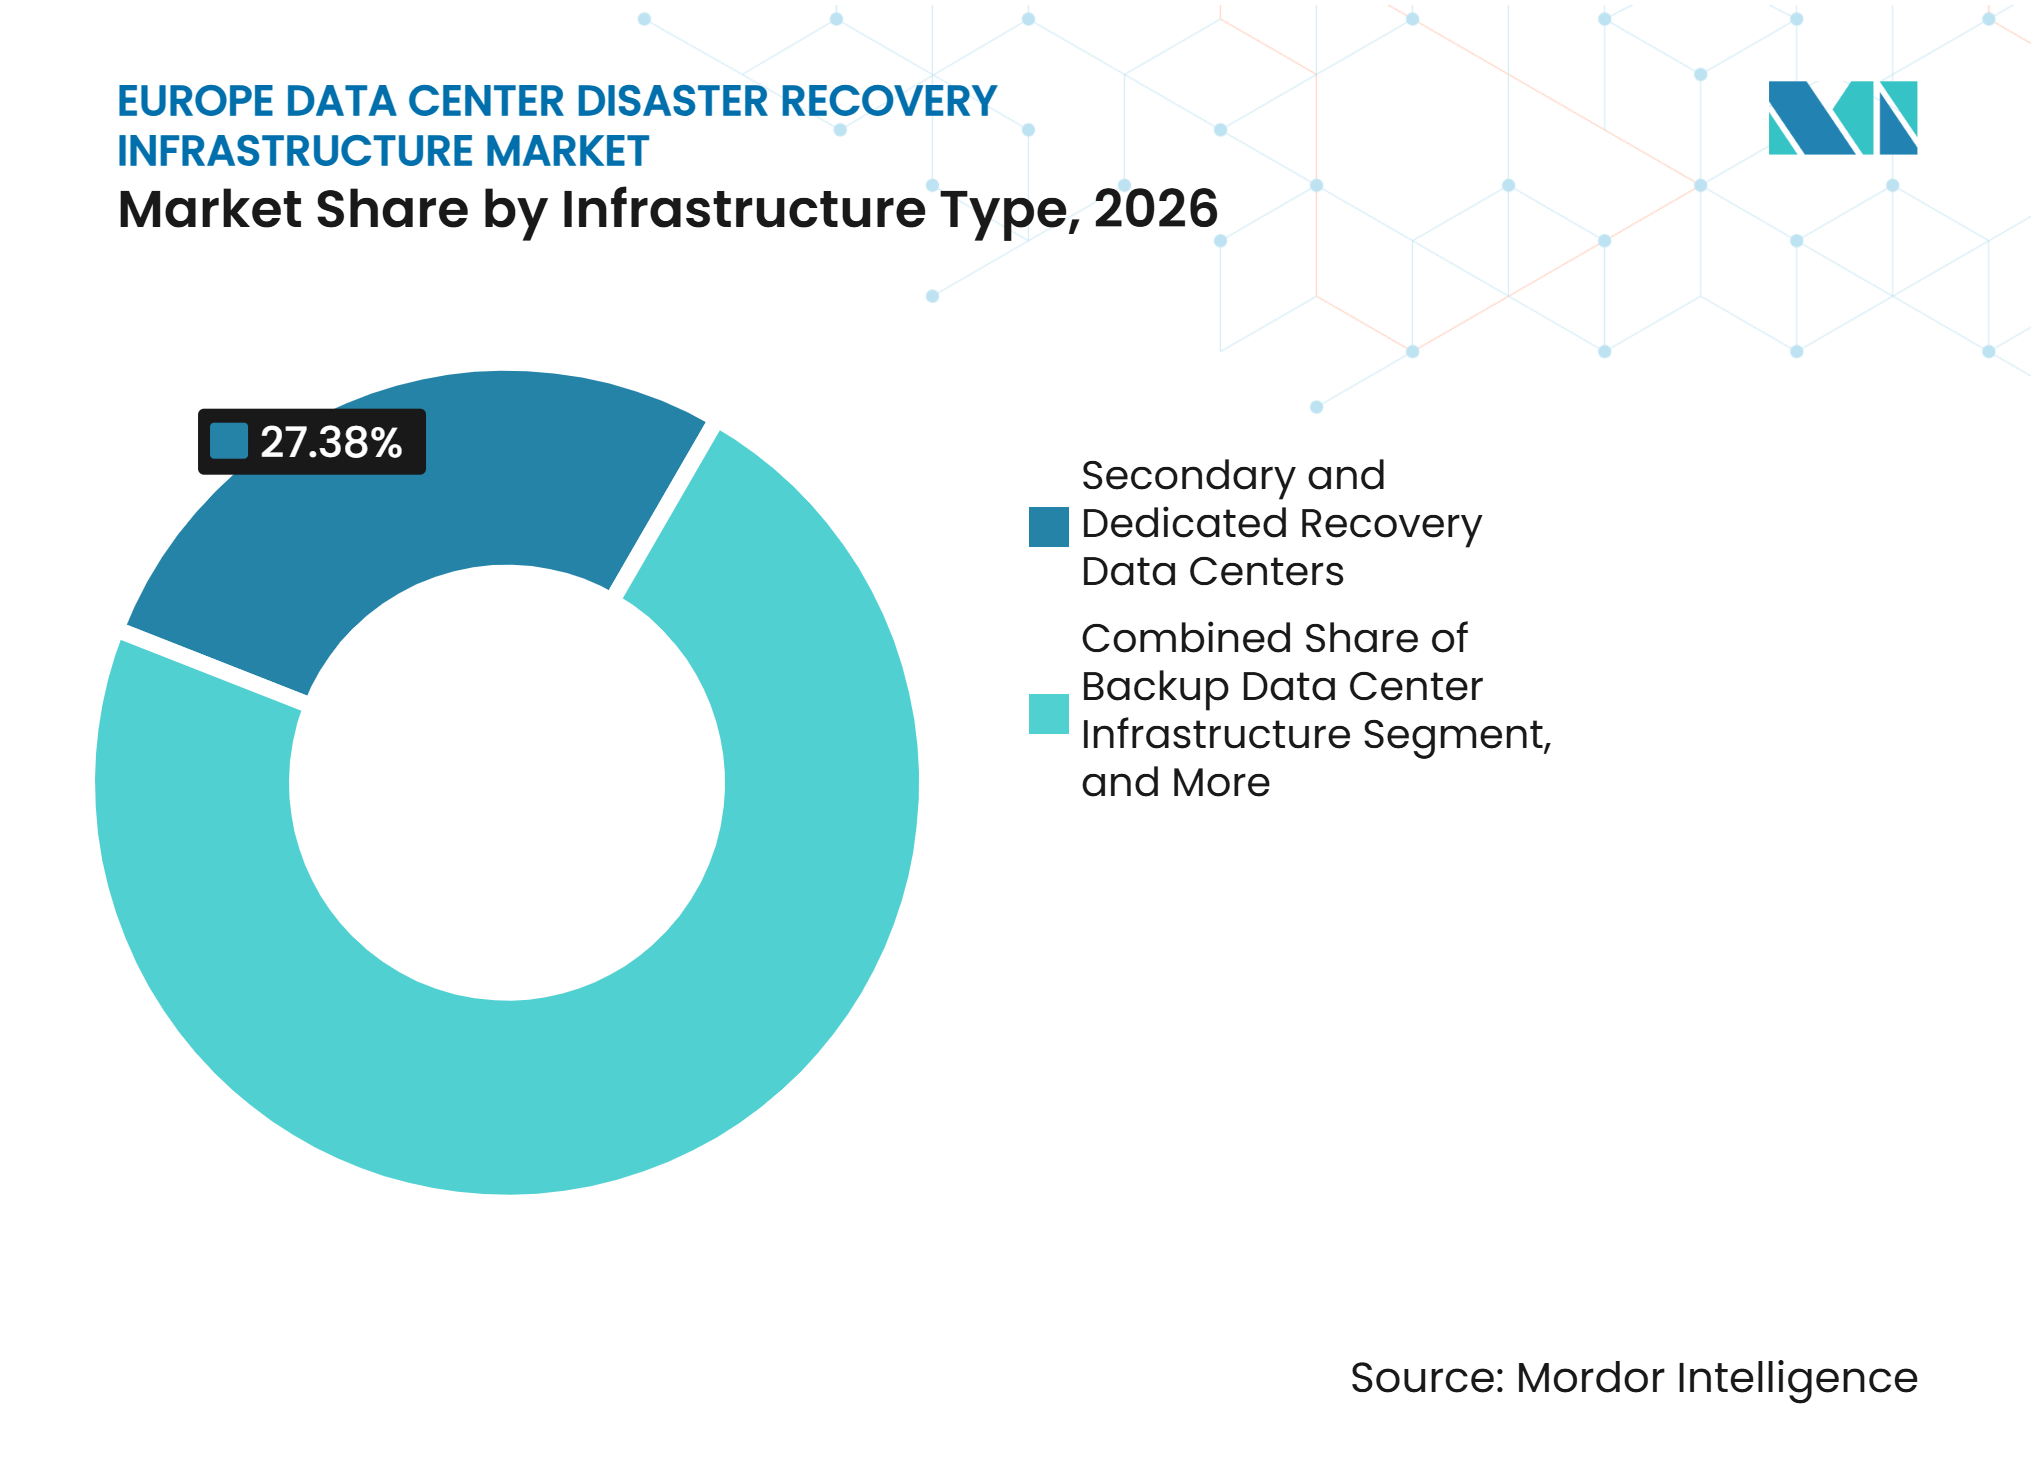
Cloudbasierte Modelle fordern dedizierte Wiederherstellungsanlagen herausSekundäre und dedizierte Recovery-Rechenzentren hielten im Jahr 2026 einen Anteil von 27,38 % am Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren, den größten Anteil in diesem Segment. Finanzinstitute, Einrichtungen des öffentlichen Sektors und Betreiber kritischer Infrastrukturen nutzen weiterhin eigene oder gemietete sekundäre Standorte als regulatorische Grundlage. Diese Einrichtungen haben erhebliche Kapital- und Betriebskosten. Backup-Rechenzentrumsinfrastruktur, Replikation und Datenschutzinfrastruktur unterstützen Organisationen in mittleren Phasen der Cloud-Migration. Solche Organisationen behalten häufig On-Premises-Produktionssysteme bei, während sie Wiederherstellungsreplikate in Cloud-Umgebungen vorhalten.
Cloudbasierte Disaster-Recovery-Infrastruktur soll bis 2032 mit einem CAGR von 12,24 % wachsen. Souveräne Cloud-Partitionen ermöglichen die Replikation von Workloads über verteilte Wiederherstellungspunkte hinweg, ohne eine entsprechende Erweiterung des physischen Fußabdrucks. Failover-Orchestrierung und Konnektivität mit niedriger Latenz bleiben notwendig, da Wiederherstellungsarchitekturen bei einem realen Vorfall ohne beide Fähigkeiten versagen können. AWS hat Multi-Region-Wiederherstellungsdesigns beschrieben, die die EU-Datenspeicherung wahren und gleichzeitig Wiederherstellungsziele unter einer Stunde unterstützen. Backup-Speicher bleibt die zugrunde liegende Aufbewahrungsschicht in jeder Wiederherstellungsstufe.



Nach Bereitstellungsmodell:
DRaaS skaliert, während On-Premises die installierte Basis verankertOn-Premises-Disaster-Recovery machte im Jahr 2026 einen Anteil von 33,94 % am Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren aus. Die installierte Basis spiegelt frühere Investitionen in physische primäre und sekundäre Standorte bei europäischen Unternehmen wider. Colocation-basierte und hybride Wiederherstellungsmodelle überbrücken die Lücke zwischen vollständig eigenen Anlagen und verbrauchsorientierten Diensten. Sie behalten Geräte in carrierneutralen Einrichtungen bei und erweitern gleichzeitig die Wiederherstellungsfähigkeit in Cloud-Umgebungen. Cloudbasierte Disaster-Recovery wird im Allgemeinen vom Unternehmen verwaltet, während DRaaS eine vom Anbieter verwaltete Wiederherstellungsaktivierung umfasst.
DRaaS soll bis 2032 mit einem CAGR von 12,32 % wachsen. Das Modell spricht mittelgroße Unternehmen an, die die Kosten eines dedizierten sekundären Standorts nicht rechtfertigen können, sowie größere Unternehmen, die Wiederherstellungsverträge konsolidieren. Die Abhängigkeit von Drittanbietern bleibt wichtig, da 34 % der befragten EMEA-Finanzdienstleistungsorganisationen das Drittanbieter-Risikomanagement als ihre schwierigste DORA-Anforderung identifizierten. Veeam erwarb Securiti AI für 1,75 Milliarden USD im Oktober 2025 und stellte Veeam Data Platform v13 im November 2025 vor. Diese Maßnahmen zeigen, wie DRaaS-Plattformen sich in Richtung kombinierter Datensicherheits- und Wiederherstellungsdienste entwickeln.
Nach Recovery-Architektur:
Replikation gewinnt gegenüber traditionellen Standby-Modellen an BodenDie Aktiv-Passiv-Architektur machte im Jahr 2026 einen Anteil von 25,76 % am Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren aus. Sie ist nach wie vor bei Unternehmen verbreitet, die einen vollständig konfigurierten Standby-Standort unterhalten und den Produktionsverkehr erst nach einem Failover dorthin leiten. Aktiv-Aktiv-Systeme dienen der Finanzmarktinfrastruktur, Zahlungsanbietern und Telekommunikationsbetreibern, die keine Unterbrechung tolerieren können. Warm- und Cold-Standby-Systeme dienen niedrigeren Bereitschaftsanforderungen, häufig in kostenempfindlichen Umgebungen. Backup und Wiederherstellung bleibt ein grundlegender Ansatz für kleinere Organisationen und für Daten außerhalb kritischer Wiederherstellungsfenster.
Kontinuierliche Datenreplikation soll bis 2032 mit einem CAGR von 12,18 % wachsen. Die Einführung geht über Finanzdienstleistungen hinaus in die Fertigung, das Gesundheitswesen und cloudnative Umgebungen, in denen Wiederherstellungspunktziele unter 15 Minuten zu einer vertraglichen Anforderung werden. In Kombination mit Anomalieerkennung kann Replikation Teams dabei helfen, den letzten sauberen Wiederherstellungspunkt zu identifizieren, bevor Ransomware begann, Dateien zu verschlüsseln. Rubrik führte im Juni 2026 eine unveränderliche Codebase-Wiederherstellung für GitHub- und Azure-DevOps-Repositories ein. Dies erweitert die Wiederherstellungsplanung auf Software-Delivery-Systeme, die zu wesentlichen Geschäftsfunktionen geworden sind.
Nach Komponente:
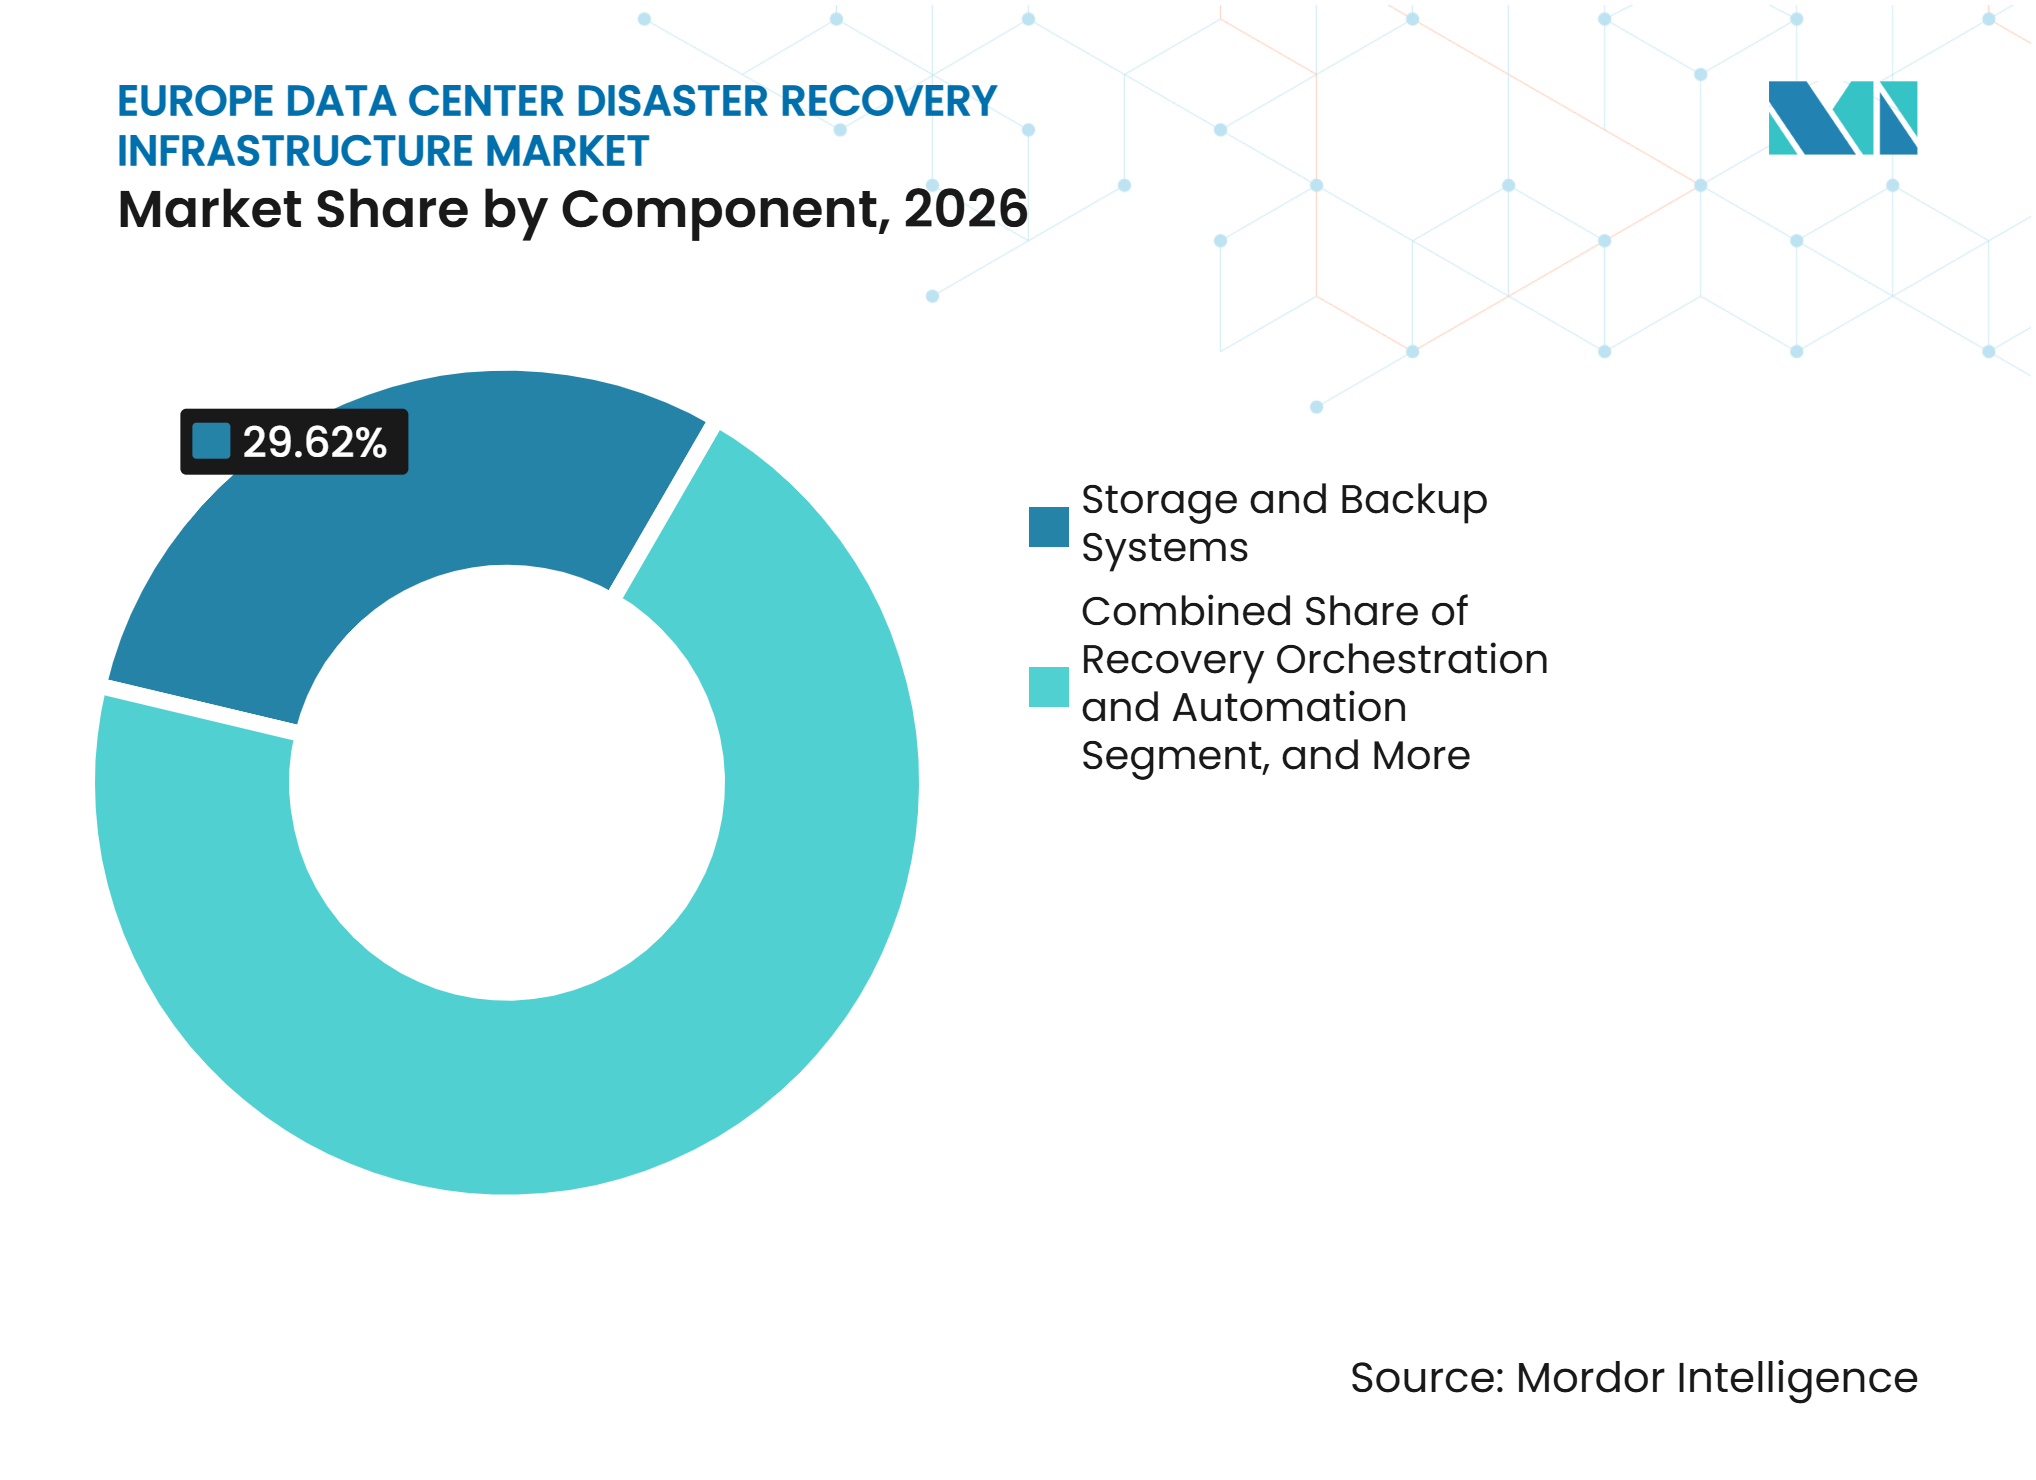
Speichersysteme verankern die Ausgaben, während die Automatisierung zunimmtSpeicher- und Backup-Systeme machten im Jahr 2026 einen Anteil von 29,62 % am Komponentensegment im Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren aus. Herkömmliche Band-, Festplatten- und Objektspeicher-Assets halten nach wie vor ein großes Volumen an Wiederherstellungsdaten. Rechen- und Serverinfrastruktur, Replikationssoftware und Netzwerksysteme bilden den unterstützenden Stack. Ihre Ausgaben sind eng mit der Größe und dem Typ des geschützten Produktions-Workloads verknüpft. Überwachung, Tests und Failover-Management unterstützen Simulationen, Wiederherstellungsvalidierung und Prüfungsnachweise, die für regulierte Finanzoperationen erforderlich sind.
Recovery-Orchestrierung und -Automatisierung soll bis 2032 mit einem CAGR von 12,27 % wachsen. Das Segment adressiert die Notwendigkeit, Multi-Workload-Failovers schneller auszuführen, als manuelle Prozesse es ermöglichen. Intuit berichtete von einer KI-gestützten Recovery-Orchestrierungsbereitstellung auf Amazon Bedrock, die die Wiederherstellungszeiten für unterstützte Workloads von mehreren Stunden auf 20 Minuten reduzierte. Druvas kuratierter Wiederherstellungsansatz identifiziert saubere Dateiversionen über mehrere Backup-Punkte hinweg, anstatt einen einzelnen Wiederherstellungspunkt auszuwählen. Der Ansatz ist relevant, wenn Ransomware möglicherweise in Backup-Daten eingedrungen ist, bevor der Vorfall erkannt wurde.

Nach Anwendung:
Kritische Wiederherstellung führt, während die Nachfrage nach cloudnativen Anwendungen steigtDie Wiederherstellung kritischer Geschäftsanwendungen hielt im Jahr 2026 einen Anteil von 34,87 % am Anwendungssegment im Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren. Die Kategorie umfasst ERP-Systeme, Zahlungsplattformen, Handelsmaschinen und Gesundheitsakten mit nahezu sofortigem Wiederherstellungsbedarf. Die Datenbank- und Datenplattform-Wiederherstellung unterstützt breitere Kontinuitätsbedürfnisse. Unternehmens-IT-Wiederherstellung und Wiederherstellung virtueller Maschinen bleiben in mittelgroßen Implementierungen wichtig. Hochverfügbarkeit und kontinuierliche Wiederherstellung werden hauptsächlich in der Finanzmarktinfrastruktur und im Telekommunikationsbereich eingesetzt.
Die Wiederherstellung cloudnativer Anwendungen soll bis 2032 mit einem CAGR von 12,43 % wachsen. Container, serverlose Funktionen und Microservices haben es schwieriger gemacht, Abhängigkeiten mit herkömmlichen Backup-Methoden für virtuelle Maschinen zu schützen. Wiederherstellungspläne müssen den Kubernetes-Cluster-Zustand, Container-Registries, persistente Volume-Einstellungen und Dienstabhängigkeiten erhalten.[2] Commvault veröffentlichte Cloud-Unity-Funktionen bis Ende 2025 und Anfang 2026, einschließlich KI-gestützter synthetischer Wiederherstellung zur Entfernung kompromittierter Daten während der Wiederherstellung. Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren erlebt daher eine Konvergenz der Anwendungskategorien rund um Wiederherstellungsprozesse, die sowohl Daten als auch Laufzeitkonfigurationen erhalten.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen, während Hyperscale-Investitionen zunehmenGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 35,49 % am Segment der Rechenzentrumsgrößen. Disaster-Recovery-Workloads bleiben in Colocation-Einrichtungen in etablierten Knotenpunktmärkten und sekundären europäischen Standorten konzentriert. Mittelgroße Einrichtungen unterstützen regionale Unternehmen und nationale Cloud-Anbieter. Kleine Rechenzentren werden für Edge-Bereitstellungen, Campus-Umgebungen und lokale Wiederherstellungsanforderungen genutzt. Die von einem Unternehmen gewählte Einrichtungsgröße hängt von der Größe des geschützten Workloads, den Latenzanforderungen und den Resilienzpflichten ab.
Hyperscale-Rechenzentren sollen bis 2032 mit einem CAGR von 12,34 % wachsen. Ihr Wachstum konzentriert sich auf Märkte mit verfügbarer Netzkapazität, darunter Spanien, nordische Länder, Italien und Warschau. Diese Verteilung verlagert einen Teil der Wiederherstellungsinfrastruktur weg von den älteren FLAP-D-Knotenpunkten. Sie erhöht auch die Nachfrage nach Netzkapazität und Replikationsverbindungen zwischen verteilten Standorten. Größere Hyperscale-Anlagen können die Wiederherstellungsauswahl verbessern, aber Käufer müssen prüfen, ob ihre Compliance-, Datenspeicherungs- und Betriebskontrollanforderungen erfüllt werden.
Nach Rechenzentrumstyp:
Colocation dominiert, während Cloud-Dienstanbieter souveräne Wiederherstellungsfähigkeiten aufbauenColocation hielt im Jahr 2026 einen Anteil von 41,23 % am Segment der Rechenzentrumstypen. Europäische Unternehmen nutzen carrierneutrale Einrichtungen für redundante Stromversorgung, vielfältige Konnektivität und unabhängig geprüfte physische Sicherheit. Dieses Modell unterstützt Wiederherstellungssysteme, die vom primären Produktionsstandort getrennt bleiben müssen. Unternehmens- und Edge-Einrichtungen dienen Käufern mit strengen Lokalisierungsregeln. Eine staatliche Genehmigung kann erforderlich sein, wenn Workloads aus den Bereichen Verteidigung, Justiz oder kritische nationale Infrastruktur betroffen sind.
Cloud-Dienstanbieter sollen bis 2032 mit einem CAGR von 12,16 % wachsen. Souveräne Partitionen, lokale Zonen und dedizierte Regionen können Cloud-Kapazitäten innerhalb nationaler Jurisdiktion und innerhalb der Latenzgrenzen für synchrone Replikation bringen. AWS Local Zones in Belgien, den Niederlanden und Portugal sind Teil seines European-Sovereign-Cloud-Ansatzes und werden in Colocation-Einrichtungen von Drittanbietern gehostet. Diese Anordnung kann die Grenze zwischen Colocation- und Cloud-Dienstanbieter-Kategorien verwischen. Käufer müssen das Betriebsmodell ihren Datenklassifizierungs- und regulatorischen Verpflichtungen zuordnen.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 23,57 % am regionalen Gesamtmarkt. Das Land kombiniert eine hohe Konzentration von Finanz-, Fertigungs- und Betreibern kritischer Infrastrukturen mit gleichzeitigen Verpflichtungen aus DORA und NIS2. Deutschland verzeichnete von Januar 2025 bis April 2026 370 Ransomware-Vorfälle, die höchste Anzahl in Europa im Black-Kite-Datensatz. Google kündigte im November 2025 Investitionen von 6,41 Milliarden USD in die deutsche Cloud-Infrastruktur an, zum gemeldeten Wechselkurs vom November 2025. Die NIS2-Gesetzgebung verpflichtet kritische Betreiber, Backup-Management, Kontinuitätsplanung und Wiederherstellungstests zu adressieren, während lange Netzanschluss-Wartezeiten in Frankfurt einige Investitionen in Wiederherstellungsstandorte nach Berlin, Brandenburg und sekundäre deutsche Knotenpunkte umlenken.
Spanien
Spanien soll bis 2032 einen CAGR von 12,28 % verzeichnen, die höchste Rate unter den Geografien des Marktes für Disaster-Recovery-Infrastruktur für europäische Rechenzentren. Der Stromausfall vom 28. April 2026 in Spanien, Portugal und Teilen Südfrankreichs testete die operative Resilienz in großem Maßstab. Die Tier-IV-Einrichtung von KIO Spain in Murcia hielt den Betrieb durch Generatorautonomie und USV-Umschaltung in unter einer Sekunde während des Ausfalls aufrecht. Das Ereignis erhöhte die Aufmerksamkeit auf Kontinuitätslücken und unterstützte das Interesse an Madrid, Barcelona und Saragossa als Alternativen zu den überlasteten FLAP-D-Knotenpunkten. Im August 2026 eingeführte staatliche Anforderungen verpflichten qualifizierende Rechenzentren, 80 % ihres Verbrauchs aus erneuerbaren Energien unter stündlichen Kontrollen zu beziehen, was Compliance-Faktoren zu einem Teil der Standortauswahl macht.[3]
Aufstrebende und sich entwickelnde Geografien
Das Vereinigte Königreich verzeichnete zwischen Januar 2025 und April 2026 347 Ransomware-Vorfälle, was Wiederherstellungsinvestitionen in Colocation-Einrichtungen im Großraum London und in regionalen Standorten unterstützt. Frankreich entwickelt souveräne Wiederherstellungsnachfrage durch die Partnerschaft von AntemetA und Cohesity, während Italien eine zugänglichere Option für neue Standorte bietet, mit im Quellmaterial genannten 3-jährigen Netzanschluss-Zeitplänen und einer zweiten Oracle-Cloud-Region, die 2025 eröffnet wurde. Russlands Beteiligung wurde seit 2022 durch Anbieterabgänge und sanktionsbedingte Änderungen neu gestaltet, während Polen, die Niederlande, Belgien und die nordischen Länder an Aufmerksamkeit gewinnen, wo Netzzugang und Verfügbarkeit erneuerbarer Energie neue Entwicklungen unterstützen. Nebius kündigte im März 2026 ein KI-Rechenzentrum in Finnland für 10 Milliarden USD an, das bis 2027 mit 310 MW betrieben werden soll, und grenzüberschreitende Bereitstellungen erfordern nach wie vor eine sorgfältige Prüfung der Datenspeicherungs-, NIS2- und DORA-Anforderungen.
Wettbewerbslandschaft
Marktkonzentration
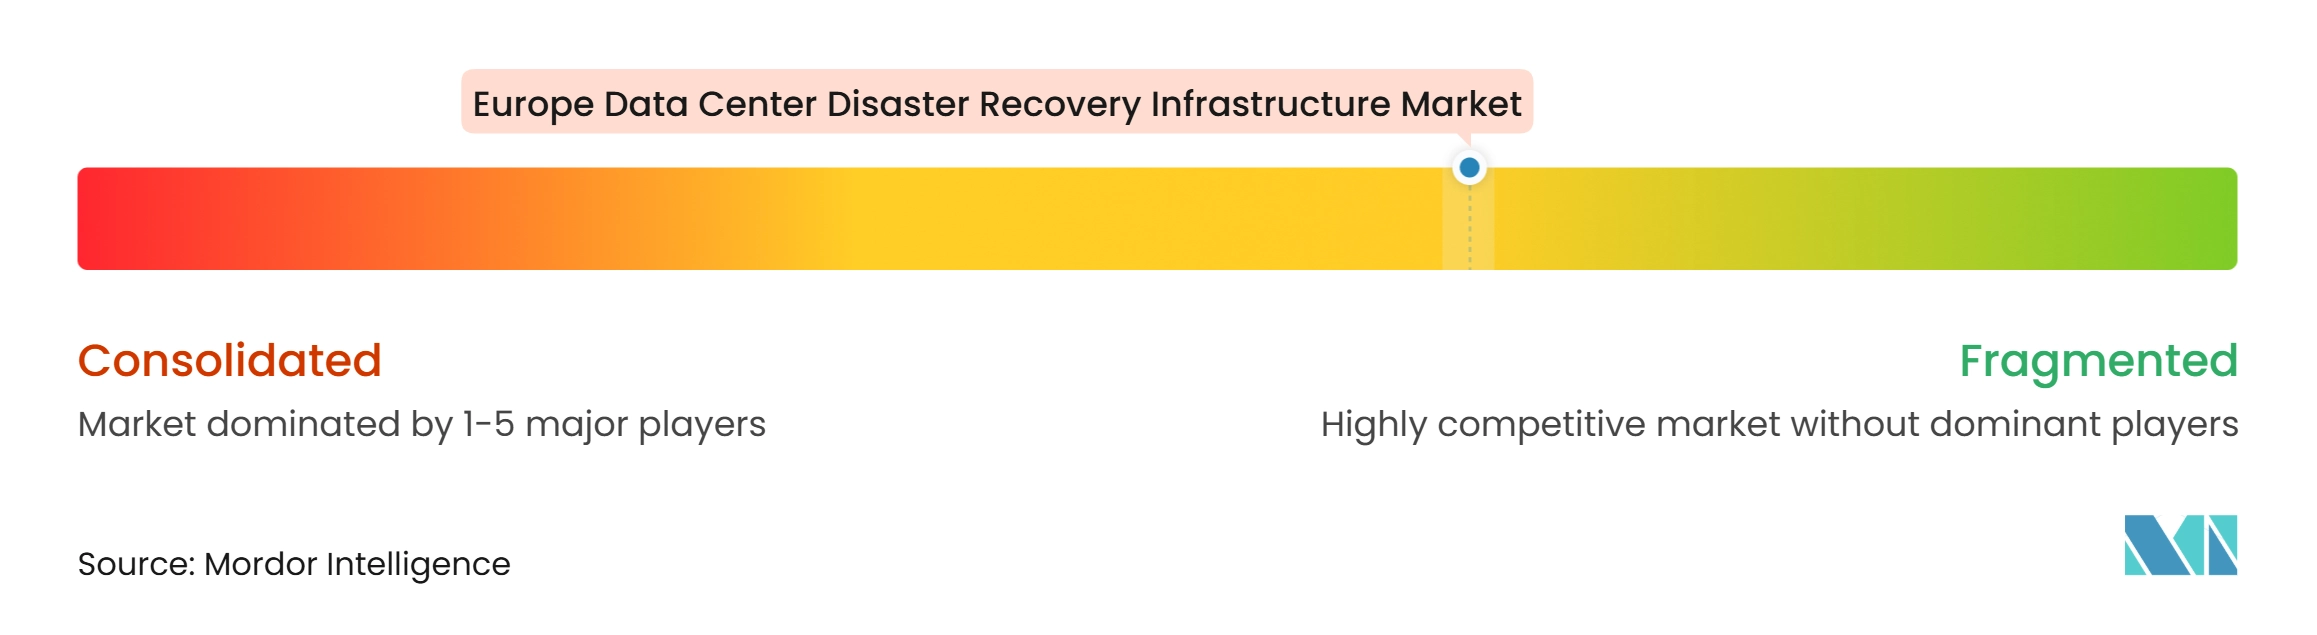
Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren ist mäßig fragmentiert. Hyperscaler, spezialisierte Anbieter für Datenresilienz, Colocation-Betreiber und regionale Managed-Service-Anbieter konkurrieren in überlappenden Bereichen. AWS, Microsoft und Google erweitern souveräne Cloud-Kapazitäten in einem Ausmaß, das spezialisierte Anbieter nicht erreichen können. Spezialisierte Anbieter konkurrieren durch tiefere Wiederherstellungsfunktionen, Compliance-Unterstützung und Multi-Cloud-Portabilität. Diese Struktur bedeutet, dass kein einzelner Anbieter eine entscheidende Position in jeder Bereitstellungs-, Architektur-, Komponenten- und Rechenzentrumstyp-Kategorie hat.
Veeam erwarb Securiti AI für 1,75 Milliarden USD im Oktober 2025 und veröffentlichte Data Platform v13 im darauffolgenden Monat mit Malware-Analyse, unveränderlichen Backup-Kontrollen und sofortiger Wiederherstellung in Microsoft Azure. Rubrik fügte im Juni 2026 unveränderliche Codebase-Wiederherstellung und Kontrollen für KI-Agentenaktionen hinzu.[4] Cohesitys RecoveryAgent verwendet einen blueprint-gesteuerten Ansatz, der Wiederherstellungstests, Malware-Scanning und Automatisierung kombiniert. Diese Entwicklungen zeigen, dass Anbieter über Backup-Produkte hinaus zu umfassenderen Cyber-Recovery-Plattformen expandieren. Recovery-Orchestrierung wird zu einem zentralen Wettbewerbsmerkmal, da sie saubere Wiederherstellungspunkte identifizieren und Wiederherstellungsaktivitäten dokumentieren kann.
Europäische Anbieter wie Proact IT Group, Claranet und Ekco Cloud Services können Käufer ansprechen, die möchten, dass Wiederherstellungsvorgänge und Verwaltungskontrollen innerhalb der EU-Rechtsordnung verbleiben. ISO/IEC-27001-zertifizierte Einrichtungen und etablierte NIS2-Programme können regionalen Anbietern helfen, Prüfungsbereitschaft nachzuweisen. Die DORA-Aufsicht legt eine besondere Betriebslast auf designierte kritische IKT-Anbieter, da diese direkten Aufsichtsinspektionen und verbindlichen Empfehlungen unterliegen. Nicht designierte Managed-Service-Anbieter haben möglicherweise mehr Flexibilität für einige Kundenkonfigurationen.
Marktführer der Disaster-Recovery-Infrastruktur für europäische Rechenzentren
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Broadcom Inc.
-
Veeam Software Group GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Broadcom Inc.
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Google LLC
- Cisco Systems, Inc.
- Open Text Corporation
- Druva Inc.
- 11:11 Systems, Inc.
- Proact IT Group AB
- Ekco Cloud Services Limited
- Claranet Limited
Neueste Industrielle Entwicklungen in Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren
- Oktober 2026: AWS führte erfolgreich die erste öffentliche technische Übung durch, die den unabhängigen Betrieb der AWS European Sovereign Cloud demonstrierte, und betrieb diese mehrere Stunden lang ausschließlich mit EU-basierter Infrastruktur, Software und Personal, während das globale AWS-Netzwerk-Backbone abgeschaltet war. Die Übung lieferte überprüfbare operative Nachweise für Kunden aus regulierten Branchen und dem öffentlichen Sektor in ganz Europa, dass die Plattform die Geschäftskontinuität ohne Konnektivität zu Nicht-EU-Infrastruktur aufrechterhalten kann.
- September 2026: HPE und Oracle kündigten eine erweiterte mehrjährige Netzwerkzusammenarbeit an, im Rahmen derer Oracle plant, HPE-Juniper-PTX- und MX-Routing-Plattformen sowie QFX- und EX-Switching-Plattformen in seinen globalen KI-Rechenzentren einzusetzen, einschließlich mehrjähriger Netzwerk-Support-Dienste und Finanzierungsmöglichkeiten. Die erweiterte Vereinbarung zielt auf Oracles wachsenden KI-Supercluster-Aufbau ab, bei dem große GPU-Cluster hohe Anforderungen an Bandbreite, Latenz, Staumanagement und Fehlerwiederherstellung in Rechenzentrumsstrukturen stellen.
- August 2026: Die spanische Regierung führte erhöhte Betriebsanforderungen für Rechenzentrumsbetreiber ein und verpflichtete Einrichtungen über 1 MW, 80 % ihres Energieverbrauchs aus erneuerbaren Energien mit stündlichen Kontrollen zu beziehen, wobei nicht konforme Einrichtungen möglicherweise den Netzzugang verlieren. Die Regulierung treibt Betreiber von Disaster-Recovery-Einrichtungen dazu an, Programme zur Umstellung auf erneuerbare Energien auf spanischen Rechenzentrumscampussen zu beschleunigen.
- Juni 2026: Rubrik stellte Rubrik Agent Cloud für Anthropics Claude Code und Claude Cowork auf der Rubrik FORWARD in Las Vegas vor und lieferte unveränderliche Codebase-Wiederherstellung, Agent-Rewind für unbeabsichtigte KI-Agentenaktionen und die Semantic AI Governance Engine für echtzeitbasierte, absichtsgesteuerte Governance autonomer Agenten. Das Produkt erweitert die Disaster-Recovery auf KI-Code-Repositories und agentische KI-Konfigurationen und reagiert auf Ransomware- und Injection-Angriffsvektoren, die auf die Entwicklerinfrastruktur abzielen.
Berichtsumfang des Marktes für Disaster-Recovery-Infrastruktur für europäische Rechenzentren
Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren umfasst Hardware, Software und Dienste, die es Rechenzentren ermöglichen, kritische IT-Systeme, Anwendungen und Daten nach Störungen durch Naturkatastrophen, Cyberangriffe, Stromausfälle oder Geräteausfälle wiederherzustellen. Diese Infrastruktur unterstützt die Geschäftskontinuität durch die Erleichterung von Datensicherung, Replikation, Failover und Wiederherstellungsprozessen in On-Premises-, Cloud- und Hybridumgebungen.
Der Bericht über den Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren ist segmentiert nach Infrastrukturtyp (Sekundäre und dedizierte Recovery-Rechenzentren, Backup-Rechenzentrumsinfrastruktur, Replikations- und Datenschutzinfrastruktur, Failover- und Recovery-Orchestrierungsinfrastruktur, Backup-Speicherinfrastruktur, Netzwerk- und Konnektivitätsinfrastruktur für die Wiederherstellung und cloudbasierte Disaster-Recovery-Infrastruktur), Bereitstellungsmodell (On-Premises-Disaster-Recovery, Colocation-basierte Wiederherstellung, cloudbasierte Disaster-Recovery, Hybrid-Disaster-Recovery und Disaster-Recovery-as-a-Service (DRaaS)), Recovery-Architektur (Aktiv-Aktiv, Aktiv-Passiv, Warm Standby, Cold Standby, Backup und Wiederherstellung und kontinuierliche Datenreplikation), Komponente (Rechen- und Serverinfrastruktur, Speicher- und Backup-Systeme, Datenreplikationssoftware, Netzwerk- und Konnektivitätssysteme, Recovery-Orchestrierung und -Automatisierung sowie Überwachung, Tests und Failover-Management), Anwendung (Wiederherstellung kritischer Geschäftsanwendungen, Datenbank- und Datenplattform-Wiederherstellung, Wiederherstellung virtueller Maschinen und Workloads, Wiederherstellung cloudnativer Anwendungen, Unternehmens-IT-Wiederherstellung und Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter und Unternehmens- und Edge-Einrichtungen) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sekundäre und dedizierte Recovery-Rechenzentren |
| Backup-Rechenzentrumsinfrastruktur |
| Replikations- und Datenschutzinfrastruktur |
| Failover- und Recovery-Orchestrierungsinfrastruktur |
| Backup-Speicherinfrastruktur |
| Netzwerk- und Konnektivitätsinfrastruktur für die Wiederherstellung |
| Cloudbasierte Disaster-Recovery-Infrastruktur |
| On-Premises-Disaster-Recovery |
| Colocation-basierte Wiederherstellung |
| Cloudbasierte Disaster-Recovery |
| Hybrid-Disaster-Recovery |
| Disaster-Recovery-as-a-Service (DRaaS) |
| Aktiv-Aktiv |
| Aktiv-Passiv |
| Warm Standby |
| Cold Standby |
| Backup und Wiederherstellung |
| Kontinuierliche Datenreplikation |
| Rechen- und Serverinfrastruktur |
| Speicher- und Backup-Systeme |
| Datenreplikationssoftware |
| Netzwerk- und Konnektivitätssysteme |
| Recovery-Orchestrierung und -Automatisierung |
| Überwachung, Tests und Failover-Management |
| Wiederherstellung kritischer Geschäftsanwendungen |
| Datenbank- und Datenplattform-Wiederherstellung |
| Wiederherstellung virtueller Maschinen und Workloads |
| Wiederherstellung cloudnativer Anwendungen |
| Unternehmens-IT-Wiederherstellung |
| Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Einrichtungen |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Russland |
| Übriges Europa |
| Nach Infrastrukturtyp | Sekundäre und dedizierte Recovery-Rechenzentren |
| Backup-Rechenzentrumsinfrastruktur | |
| Replikations- und Datenschutzinfrastruktur | |
| Failover- und Recovery-Orchestrierungsinfrastruktur | |
| Backup-Speicherinfrastruktur | |
| Netzwerk- und Konnektivitätsinfrastruktur für die Wiederherstellung | |
| Cloudbasierte Disaster-Recovery-Infrastruktur | |
| Nach Bereitstellungsmodell | On-Premises-Disaster-Recovery |
| Colocation-basierte Wiederherstellung | |
| Cloudbasierte Disaster-Recovery | |
| Hybrid-Disaster-Recovery | |
| Disaster-Recovery-as-a-Service (DRaaS) | |
| Nach Recovery-Architektur | Aktiv-Aktiv |
| Aktiv-Passiv | |
| Warm Standby | |
| Cold Standby | |
| Backup und Wiederherstellung | |
| Kontinuierliche Datenreplikation | |
| Nach Komponente | Rechen- und Serverinfrastruktur |
| Speicher- und Backup-Systeme | |
| Datenreplikationssoftware | |
| Netzwerk- und Konnektivitätssysteme | |
| Recovery-Orchestrierung und -Automatisierung | |
| Überwachung, Tests und Failover-Management | |
| Nach Anwendung | Wiederherstellung kritischer Geschäftsanwendungen |
| Datenbank- und Datenplattform-Wiederherstellung | |
| Wiederherstellung virtueller Maschinen und Workloads | |
| Wiederherstellung cloudnativer Anwendungen | |
| Unternehmens-IT-Wiederherstellung | |
| Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren?
Der Markt für Disaster-Recovery-Infrastruktur für europäische Rechenzentren wird im Jahr 2026 auf 2,17 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,21 Milliarden USD erreichen, bei einem CAGR von 11,71 %.
Was treibt die Nachfrage nach Disaster-Recovery-Infrastruktur in Europa an?
Ransomware-Risiken, DORA- und NIS2-Compliance, Hybrid-Cloud-Einführung und Anforderungen an die Datensouveränität unterstützen die Nachfrage.
Welches Bereitstellungsmodell hat den größten Anteil in Europa?
On-Premises-Disaster-Recovery führt das Bereitstellungsmodell-Segment mit einem Anteil von 33,94 % im Jahr 2026 an, während DRaaS mit einem CAGR von 12,32 % am schnellsten wachsen soll.
Welche Anwendung wächst bis 2032 am schnellsten?
Die Wiederherstellung cloudnativer Anwendungen soll mit einem CAGR von 12,43 % wachsen, da Organisationen containerisierte und auf Microservices basierende Workloads schützen.
Welches Land führt die europäische Nachfrage nach Wiederherstellungsinfrastruktur an?
Deutschland hält mit 23,57 % im Jahr 2026 den größten Anteil, unterstützt durch Compliance-Anforderungen in kritischen Sektoren und einer großen Basis von Rechenzentrumsnutzern.
Warum wächst Spanien schnell als Standort für Disaster-Recovery?
Spanien soll bis 2032 mit einem CAGR von 12,28 % wachsen, begünstigt durch Lehren aus dem Stromausfall 2026, wachsenden Rechenzentrumsstandorten und Anforderungen an erneuerbare Energien.