
Tamanho e Participação do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
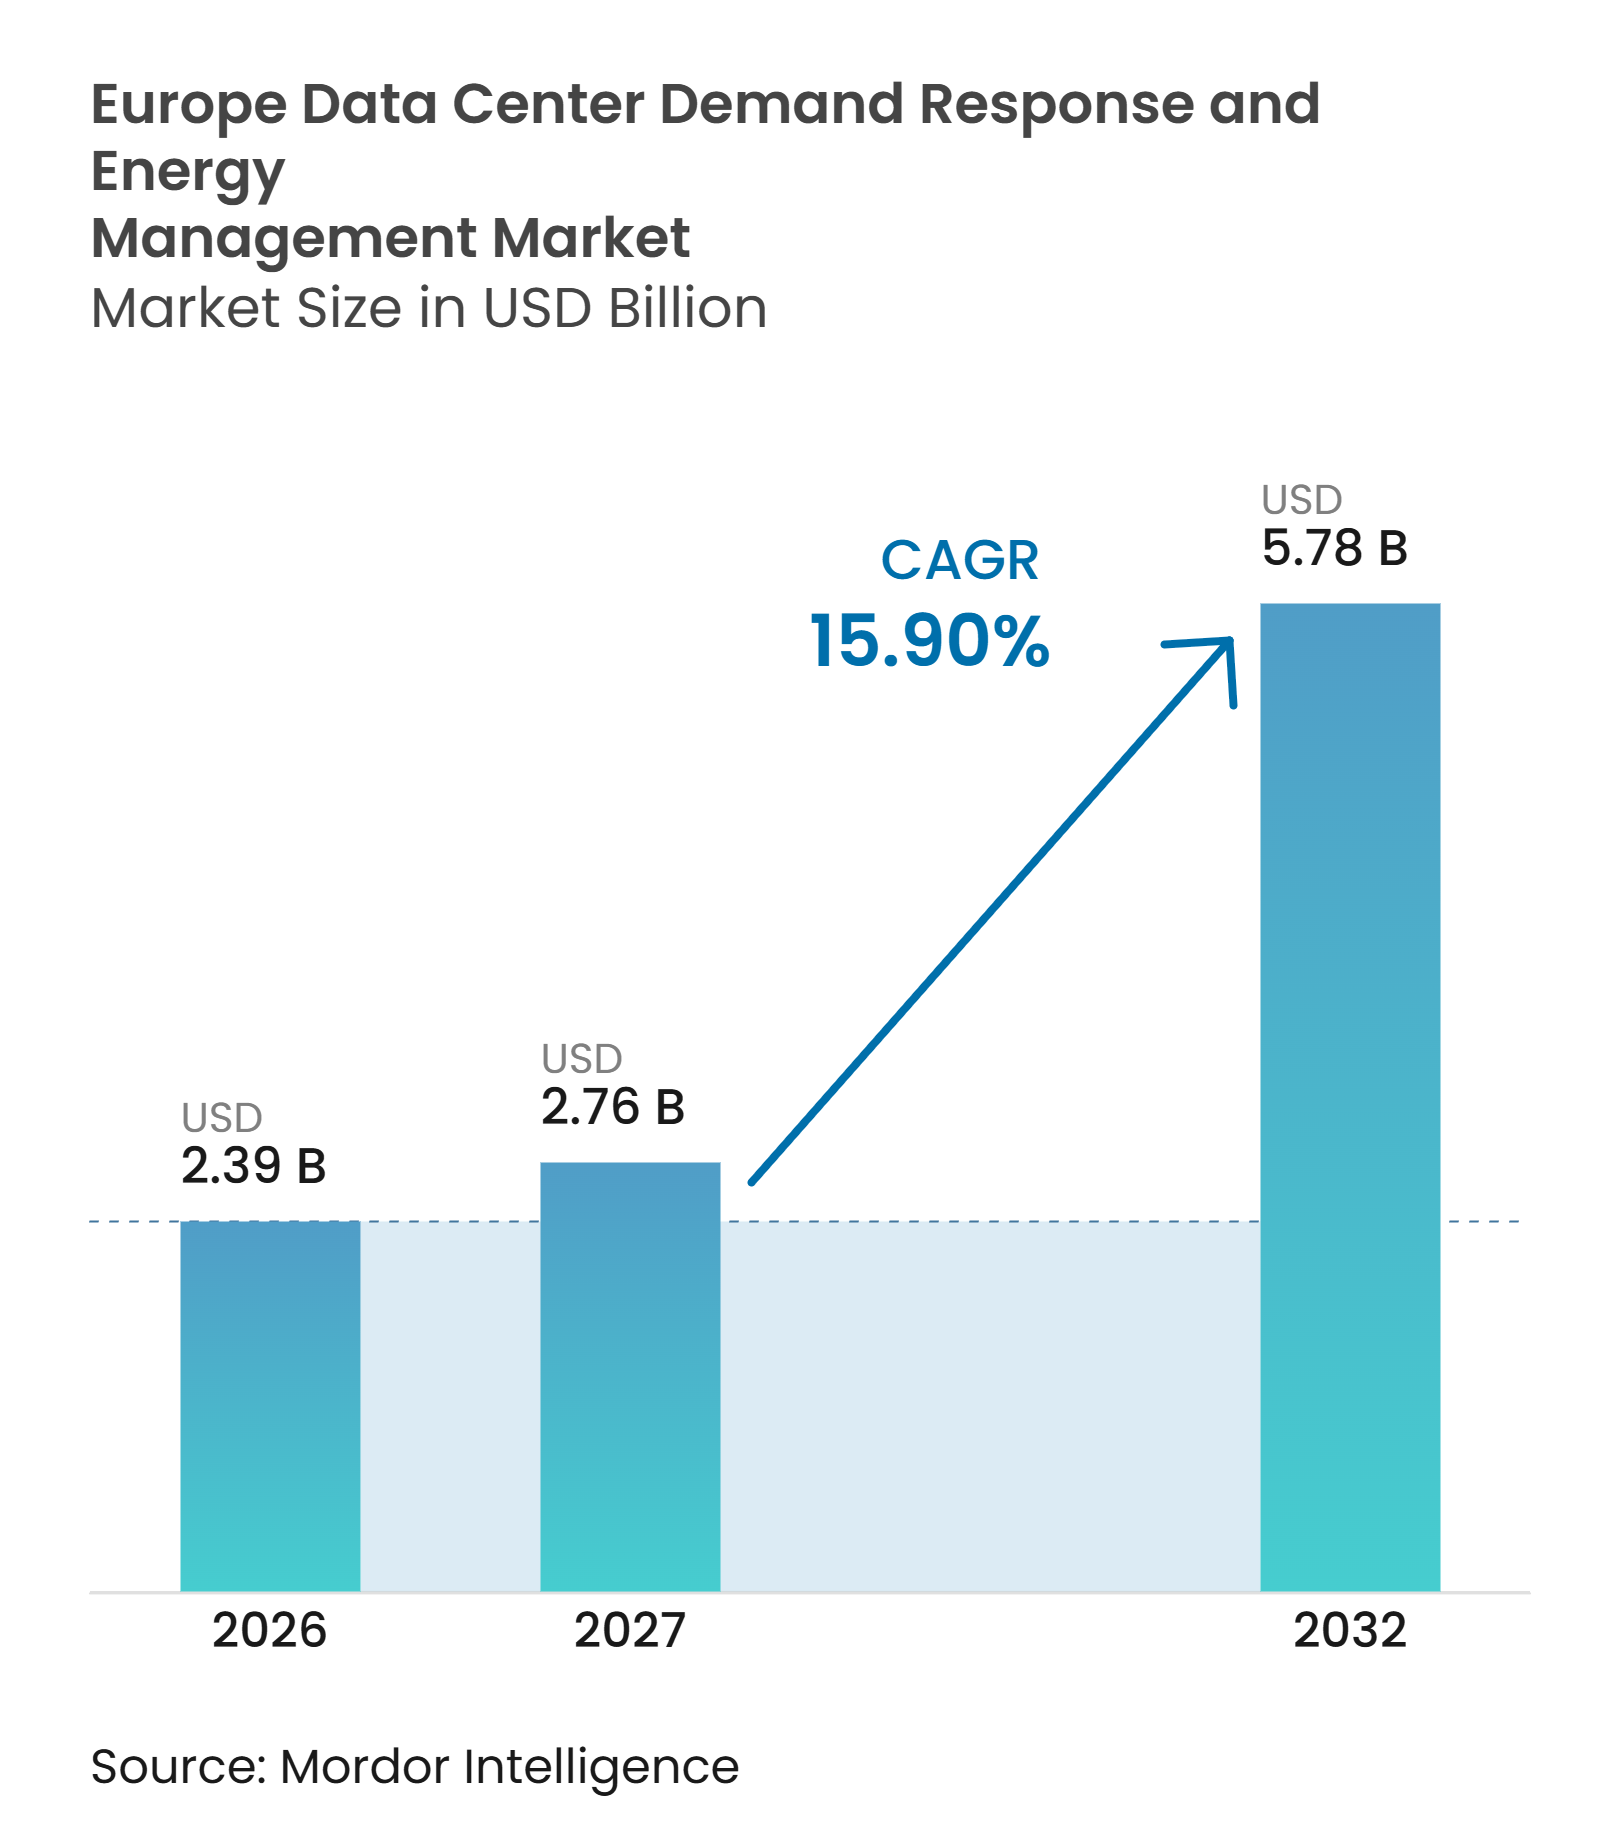
| Tamanho do mercado no ano base (2026) | 2.39 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.90 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na Europa por Mordor Intelligence
O tamanho do mercado de resposta à demanda e gestão de energia de data centers na Europa deve expandir de 2,39 bilhões de USD em 2026 para 2,76 bilhões de USD em 2027, e para 5,78 bilhões de USD até 2032, registrando um CAGR de 15,90% entre 2027 e 2032. O aumento das cargas de trabalho de IA está elevando a densidade de racks e o consumo de energia, tornando o controle automatizado do consumo de eletricidade mais valioso para os operadores. As regras europeias sobre relatórios de energia, eletricidade renovável e sistemas de gestão de energia estão transformando o software de energia de uma ferramenta opcional em um requisito operacional. Os operadores também estão utilizando cargas flexíveis para reduzir a exposição aos preços de energia no atacado e melhorar suas perspectivas de obtenção de conexões à rede em hubs com restrições. Isso favorece fornecedores que combinam controles de instalações, previsão de energia e acesso a mercados de balanceamento. O mercado de resposta à demanda de data centers na Europa é, portanto, moldado pela necessidade de proteger o tempo de atividade enquanto torna uma parcela maior da carga responsiva às condições do sistema elétrico.
Principais Conclusões do Relatório
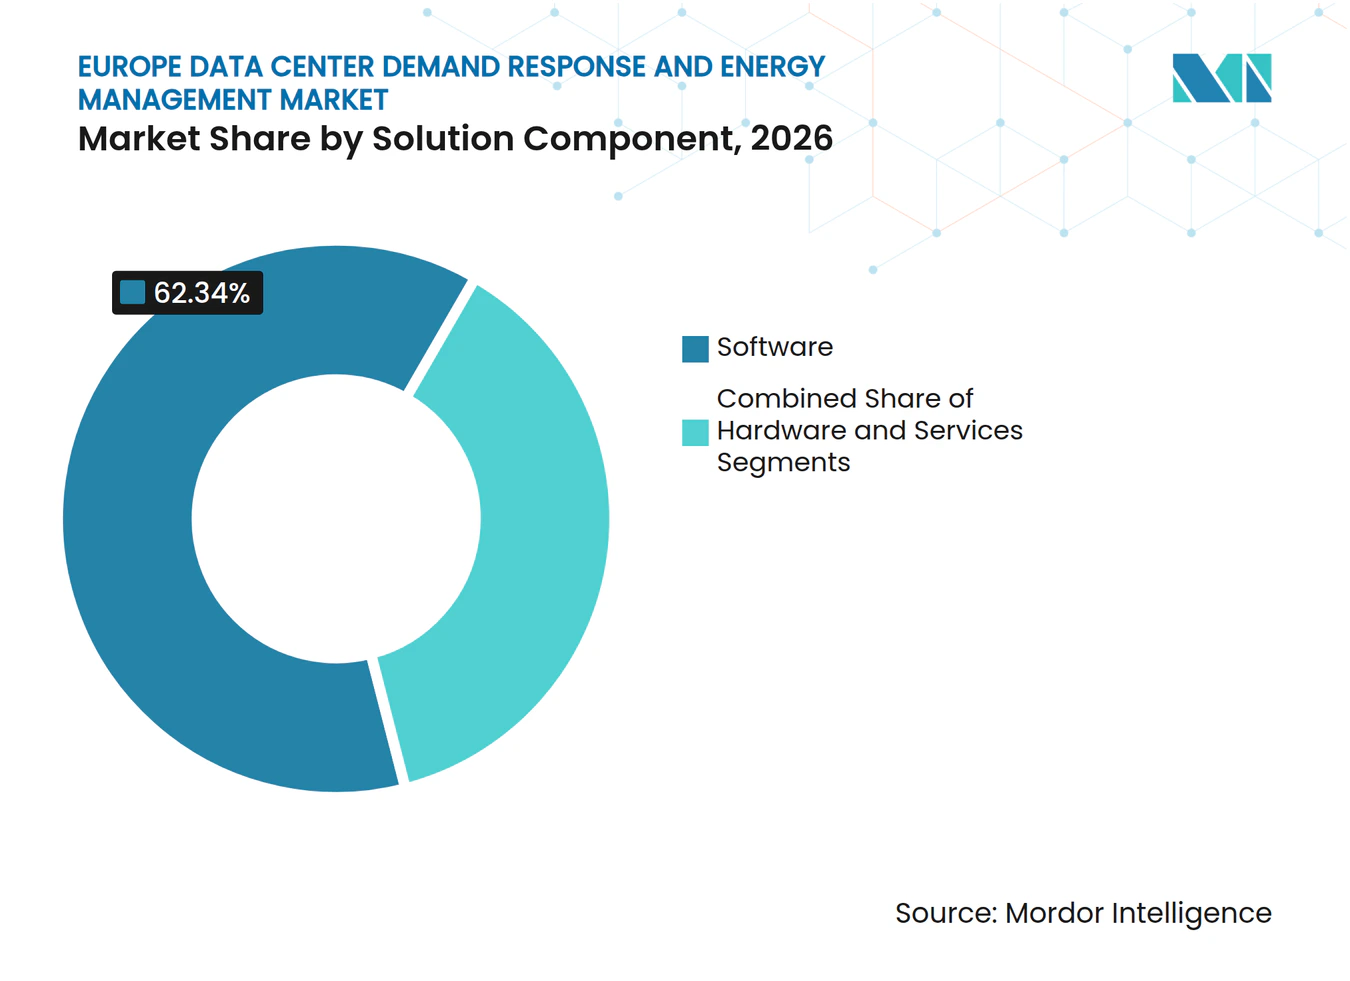
- Por componente de solução, o software deteve 62,34% da participação do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, enquanto os serviços devem expandir a um CAGR de 17,81% até 2032.
- Por tipo de solução de software, o software de gestão de energia representou 56,17% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, enquanto o software de previsão e otimização de energia deve expandir a um CAGR de 17,56% até 2032.
- Por tipo de programa de resposta à demanda, os programas baseados em incentivos detiveram 68,18% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026 e devem expandir a um CAGR de 18,44% até 2032.
- Por nível de automação, as soluções manuais e não automatizadas detiveram 70,22% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, enquanto as soluções automatizadas e avançadas de resposta à demanda devem expandir a um CAGR de 18,76% até 2032.
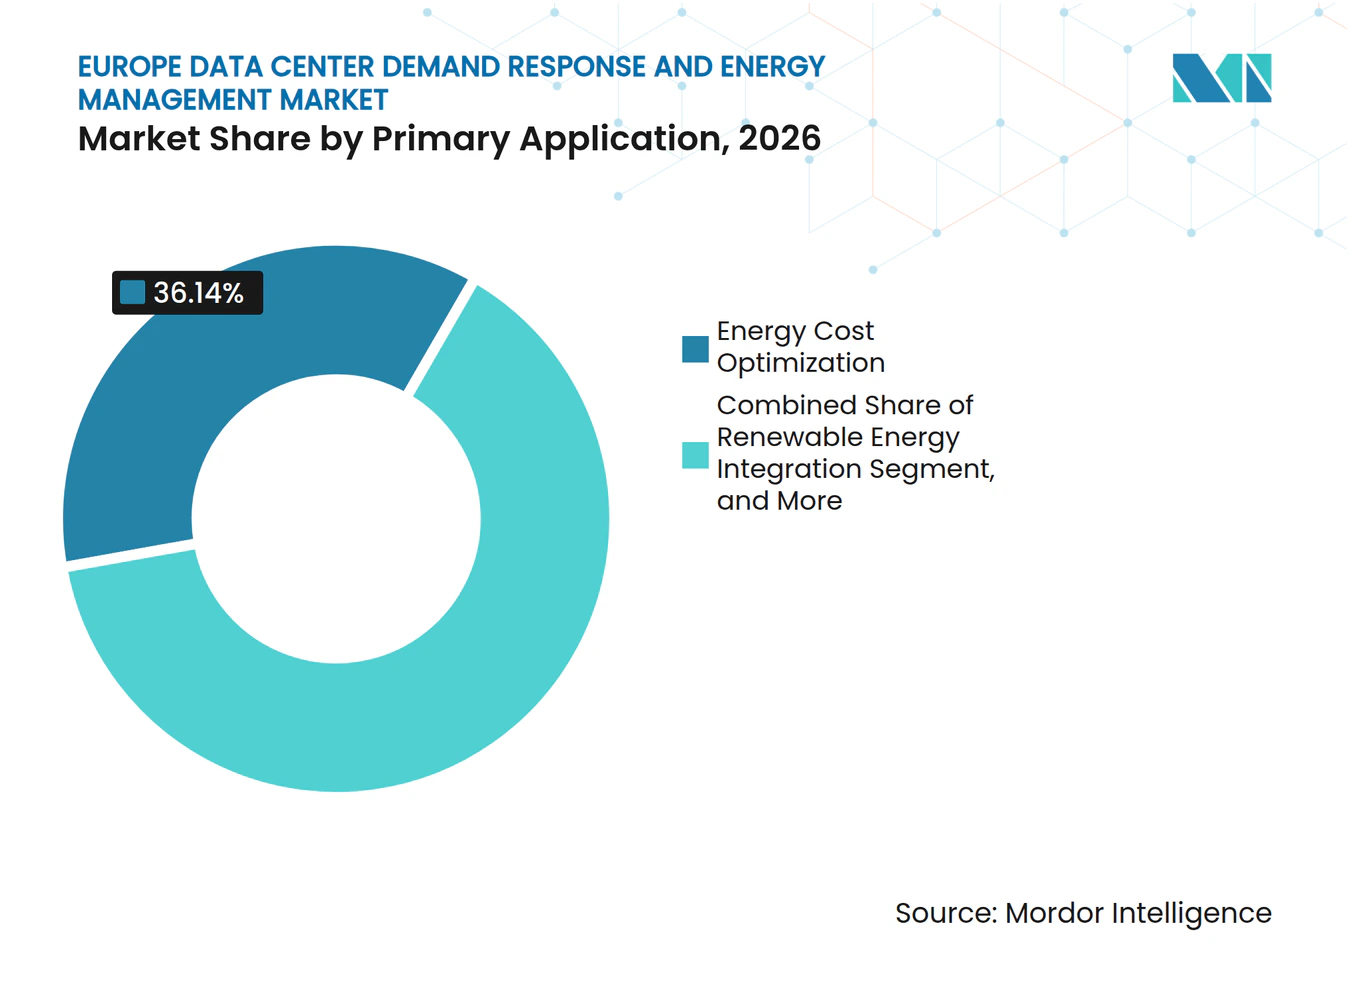
- Por aplicação principal, a otimização de custos de energia deteve 36,14% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, enquanto a integração de energia renovável deve expandir a um CAGR de 16,90% até 2032.
- Por tamanho de data center, os data centers de hiperescala detiveram 58,19% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026 e devem expandir a um CAGR de 17,25% até 2032.
- Por tipo de data center, os data centers de colocation detiveram 65,12% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 18,12% até 2032.
- Por geografia, a Alemanha deteve 27,33% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, enquanto a Irlanda deve expandir a um CAGR de 16,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Cargas de Trabalho de IA e Maior Densidade de Energia | +4.8% | Europa, concentrada nos hubs FLAP-D e hubs emergentes na Espanha, Finlândia e Itália | Curto prazo (≤ 2 anos) |
| Requisitos de Eficiência Energética e de Relatórios de Data Centers da UE | +3.2% | Em toda a UE, com maior demanda de conformidade na Alemanha, nos Países Baixos e na Irlanda | Médio prazo (2-4 anos) |
| Integração de Energia Renovável e Requisitos de Flexibilidade da Rede | +2.5% | Em toda a UE, com maior adoção nos países nórdicos, Alemanha, França e Irlanda | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Eletricidade e Otimização de Encargos de Demanda | +2.0% | Em toda a UE, com maior exposição aos custos de eletricidade na Alemanha, nos Países Baixos e no Reino Unido | Curto prazo (≤ 2 anos) |
| Deslocamento de Cargas de Trabalho e Orquestração Geográfica para Serviços de Rede | +1.8% | Alemanha, França, Países Baixos e estados nórdicos | Médio prazo (2-4 anos) |
| Flexibilidade de Data Centers como Substituto para Capacidade de Rede com Atraso | +1.2% | Hubs FLAP-D, com expansão para a Espanha e a Itália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Cargas de Trabalho de IA e Aumento da Densidade de Energia dos Data Centers
As cargas de trabalho de IA estão alterando a quantidade e o padrão de energia necessários nos data centers. Os ambientes de treinamento com GPU geralmente operam entre 60 e 80 kW por rack, enquanto sistemas de IA especializados podem ultrapassar 100 kW, em comparação com 5 a 10 kW para racks empresariais legados. A ENTSO-E espera que a demanda de eletricidade dos data centers europeus aumente mais de 50% entre 2025 e 2030. Cargas maiores e mais variáveis dão aos operadores uma razão mais forte para instalar controles que possam ajustar o resfriamento, o uso de baterias e tarefas computacionais selecionadas em resposta a sinais da rede. O mercado de resposta à demanda de data centers na Europa se beneficia porque instalações com variações de demanda operacional de vários megawatts podem se tornar participantes úteis em arranjos de balanceamento. A inferência de IA também tende a distribuir a demanda de energia por mais locais e horários do que as cargas de trabalho de treinamento concentradas, ampliando a necessidade de gestão de energia local.
Requisitos de Eficiência Energética e de Relatórios de Data Centers da UE
A Diretiva de Eficiência Energética, Diretiva (UE) 2023/1791, criou um quadro de relatórios comum para data centers da UE com potência de TI instalada de pelo menos 500 kW.[1] As regras de relatórios associadas estabelecem um prazo anual de relatório em 15 de maio para as instalações abrangidas. Os operadores que consomem mais de 85 TJ por ano devem implementar um sistema de gestão de energia certificado pela ISO 50001 até 11 de outubro de 2027. A Alemanha impõe requisitos adicionais ao abrigo da Energieeffizienzgesetz, incluindo a certificação ISO 50001 para sites qualificados e requisitos de reutilização de energia que aumentam de 10% em julho de 2026 para 20% em julho de 2028. Essas regras estão aumentando a demanda por ferramentas de medição, relatórios e otimização, especialmente entre operadores de médio porte sem grandes equipes internas de energia.
Integração de Energia Renovável e Requisitos de Flexibilidade da Rede
A maior produção de energia renovável está aumentando o valor da carga dos data centers que pode responder às mudanças nas condições de geração. A Alemanha curtailou quase 10 TWh de geração renovável em 2025, enquanto preços negativos de eletricidade ocorreram em 5% das horas em 7 Estados-Membros da UE. Data centers flexíveis podem usar sinais de preço para deslocar cargas de trabalho elegíveis para períodos de excedente de oferta renovável. A Agora Energiewende constatou que o uso contínuo da flexibilidade viável dos data centers poderia substituir 20 TWh de geração térmica por energia renovável, economizando 5 milhões de toneladas de CO₂ por ano até 2035. Isso apoia a demanda por sistemas que combinam agendamento com consciência de carbono, correspondência horária de energia renovável e controles em nível de instalação. As regras climáticas da Taxonomia da UE e o Pacto de Data Centers Neutros em Carbono também aumentam o foco na medição credível do desempenho energético e no fornecimento de energia renovável.
Volatilidade dos Preços de Eletricidade e Otimização de Encargos de Demanda
A volatilidade dos custos de eletricidade está fortalecendo o argumento comercial para a gestão automatizada de energia. Os preços de eletricidade no atacado europeu tiveram média de 95 USD por MWh em 2025, 10% acima do ano anterior. Na Alemanha, os preços do gás nos horários de pico aumentaram 19% em 2025, enquanto os preços no meio do dia, ricos em energia solar, aumentaram 8%. Os operadores podem usar ferramentas de previsão para mover trabalhos não críticos em termos de tempo, como operações de backup, treinamento de IA e arquivamento de dados, para fora dos períodos de preços elevados. Isso reduz os encargos de demanda evitáveis sem alterar o nível de serviço das aplicações críticas. O mercado de resposta à demanda de data centers na Europa também se beneficia de sites de colocation, onde os custos de energia são frequentemente repassados aos inquilinos, e a gestão de preços tem um efeito direto na economia dos contratos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Filas de Conexão à Rede e Restrições Regionais de Capacidade de Energia | -3.5% | Hubs FLAP-D, especialmente Amsterdã e Dublin, com pressão se espalhando para a Alemanha e a Dinamarca | Curto prazo (≤ 2 anos) |
| Regras Fragmentadas do Mercado Europeu de Resposta à Demanda | -2.8% | Em toda a UE, com diferentes estruturas de conexão flexível entre os Estados-Membros | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança e Integração de Tecnologia Operacional | -2.1% | Em toda a UE, com maior exposição em instalações de hiperescala e colocation interconectadas | Médio prazo (2-4 anos) |
| Capacidade de Despacho Limitada de Cargas de Missão Crítica | -1.6% | Em toda a UE, especialmente em modelos operacionais de colocation e empresariais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Conexão à Rede e Restrições Regionais de Capacidade de Energia
O acesso à rede continua sendo uma restrição prática tanto para a construção de data centers quanto para o investimento em flexibilidade. A AIE relatou que os prazos de conexão à rede em Frankfurt, Londres, Amsterdã, Paris e Dublin podem ter uma média de 7 a 10 anos, enquanto um data center pode ser construído em 1 a 2 anos. Essa lacuna limita o número de instalações em operação que podem oferecer resposta à demanda, mesmo que aumente o valor dos modelos de conexão flexível. Na Irlanda, novos pedidos na área de Dublin devem demonstrar geração no local e capacidade de reduzir a demanda durante eventos de estresse nacional. Tais condições tornam a capacidade de resposta à demanda um fator para garantir nova capacidade, mas os operadores ainda precisam de uma conexão para participar dos programas de rede. O resultado é um caminho mais lento para a implantação nas áreas onde a flexibilidade energética é mais necessária.
Regras Fragmentadas do Mercado Europeu de Resposta à Demanda
Os operadores de data centers enfrentam diferentes regras de participação nos mercados de balanceamento europeus. Acordos de conexão flexível existem em pelo menos 15 Estados-Membros, mas seus termos não são padronizados e não refletem consistentemente as necessidades operacionais dos data centers. A ENTSO-E também encontrou variação substancial nas estruturas de mercado e nos quadros regulatórios entre as regiões. As diferenças nas regras de pré-qualificação, métodos de medição e requisitos de mercado de reserva aumentam a carga de conformidade para provedores de nuvem e colocation que operam em vários países. As revisões de cibersegurança adicionam outra camada de cautela quando as plataformas de energia se conectam à tecnologia operacional e aos controles de carga de trabalho. Algumas cargas de trabalho críticas também permanecem inadequadas para curtailment, o que restringe a parcela utilizável da carga de uma instalação. Modelos de acordos comuns e padrões técnicos mais claros reduziriam essas barreiras sem diminuir as proteções de tempo de atividade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Solução:
O Software Ancora a Receita e os Serviços AceleramO software deteve 62,34% da participação do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, tornando-o o maior componente de solução. Os operadores usam essas plataformas para monitorar continuamente a demanda de energia, gerenciar a aquisição de energia renovável, rastrear dados de conformidade e responder a sinais de mercado. Elas combinam entradas de medidores de energia, controles de resfriamento, sistemas de bateria e ferramentas de carga de trabalho em uma única visão operacional. O hardware continua sendo necessário porque sensores, medidores, sistemas de UPS e controladores programáveis fornecem os dados físicos e a resposta necessários para a otimização. Sua participação relativa é mais limitada porque os designs definidos por software podem reduzir o equipamento dedicado necessário em cada site.
Os serviços devem expandir a um CAGR de 17,81% até 2032, mais rápido do que o mercado geral de resposta à demanda de data centers na Europa. Os operadores buscam cada vez mais ajuda com o registro no mercado de balanceamento, despacho, relatórios e conformidade com a ISO 50001, em vez de desenvolver todas essas capacidades internamente. Isso é particularmente relevante para provedores de colocation de médio porte que têm carga suficiente para participar, mas carecem de equipes dedicadas de negociação de energia. A Schneider Electric introduziu o EcoStruxure Foresight Operation em novembro de 2025 para integrar os sistemas de gestão de energia e de edifícios de data centers em um único ambiente de controle.



Por Tipo de Solução de Software:
O Software de Gestão de Energia Lidera e a Previsão Ganha UsoO software de gestão de energia representou 56,17% do segmento de tipo de solução de software em 2026. É o sistema central para relatar o desempenho energético, monitorar a eficácia do uso de energia e documentar os processos de gestão de energia. O quadro de relatórios da Diretiva de Eficiência Energética e os requisitos da ISO 50001 aumentam a importância dessas funções para as instalações abrangidas. As plataformas de resposta à demanda, ferramentas de monitoramento e sistemas de análise fornecem os sinais de eventos e os dados granulares que suportam a aplicação central. A maior base instalada, portanto, permanece com ferramentas que ajudam os operadores a entender e controlar o uso de energia em suas próprias instalações.
O software de previsão e otimização de energia deve expandir a um CAGR de 17,56% até 2032. Ele permite que as equipes do site planejem o resfriamento, a descarga de baterias e tarefas computacionais selecionadas antes que ocorra um pico de preço ou um evento de rede. O Fraunhofer ISST e a T-Systems iniciaram o projeto DEM4DCF em junho de 2026 para examinar a otimização de carga liderada por previsão em fusos horários e geografias. As ferramentas são mais valiosas quando um provedor controla tanto a instalação quanto a carga de trabalho computacional.
Por Tipo de Programa de Resposta à Demanda:
Os Programas Baseados em Incentivos Lideram em Participação e CrescimentoOs programas baseados em incentivos detiveram 68,18% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026, a maior participação entre os tipos de programas. Eles compensam os operadores por reduzir ou deslocar a demanda durante eventos de estresse do sistema. O modelo oferece uma oportunidade de pagamento definida sem exigir exposição constante às variações de preço de eletricidade. Também é adequado para sites com energia de backup, infraestrutura redundante e demanda de linha de base estável. Essas características operacionais tornam os data centers participantes adequados em programas de flexibilidade medida.
Os programas baseados em incentivos devem expandir a um CAGR de 18,44% até 2032, a taxa mais rápida nesta segmentação. Melhores caminhos de pré-qualificação e controles automatizados são necessários para entregar uma resposta acordada com segurança. Os programas baseados em preço continuam úteis para sites com cargas de trabalho adiáveis e sistemas de previsão robustos. Ambos os modelos dependem de medição precisa, verificação e comunicação com o operador do sistema relevante.
Por Nível de Automação:
As Soluções Manuais Lideram Enquanto os Sistemas Avançados ExpandemAs soluções manuais e não automatizadas detiveram 70,22% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026. Muitos operadores ainda respondem a sinais de rede por meio de painéis, revisão de operadores e procedimentos baseados em regras. Isso reflete a cautela necessária em instalações com compromissos rigorosos de tempo de atividade e acordos de nível de serviço. Os sistemas manuais também permitem que as equipes do site verifiquem as condições antes que ocorra qualquer redução no uso de energia. No entanto, são menos adequados para resposta rápida de frequência e outros serviços que exigem ação em segundos.
As soluções automatizadas e avançadas de resposta à demanda devem expandir a um CAGR de 18,76% até 2032. A ENTSO-E constatou que os perfis de carga de data centers orientados por software podem suportar resposta rápida de frequência automatizada e serviços de reserva secundária. Esses sistemas podem ajustar o resfriamento, o armazenamento ou cargas de trabalho selecionadas após o cumprimento de limites de segurança predefinidos. A adoção mais ampla dependerá de links seguros entre controles de energia, sistemas de edifícios e ferramentas de agendamento de TI.
Por Aplicação Principal:
A Otimização de Custos Lidera e a Integração de Energia Renovável ExpandeA otimização de custos de energia deteve 36,14% do segmento de aplicação principal em 2026. Ela oferece aos operadores uma razão direta para investir, pois deslocar o consumo para fora dos horários de pico pode reduzir os custos operacionais. As diferenças de preço no atacado são úteis quando as instalações podem agendar tarefas de backup, arquivamento de dados ou cargas de trabalho de IA selecionadas sem afetar a prestação de serviços.[2] O gerenciamento de carga de pico e a participação no mercado de capacidade utilizam muitas das mesmas capacidades técnicas. A aplicação é amplamente relevante porque não depende exclusivamente de uma meta corporativa de energia renovável.
A integração de energia renovável deve expandir a um CAGR de 16,90% até 2032. Os acordos corporativos de compra de energia e as metas de energia sem carbono por hora estão aumentando a necessidade de alinhar o consumo com a geração limpa. Os requisitos de eletricidade renovável da Alemanha adicionam uma razão regulatória direta para melhorar esse alinhamento. Os serviços auxiliares e a redução de carga de emergência usam a mesma plataforma para suportar a confiabilidade da rede e a conformidade.

Por Tamanho de Data Center:
Os Sites de Hiperescala Lideram e as Instalações de Borda Ganham RelevânciaOs data centers de hiperescala detiveram 58,19% do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026. Sua escala suporta equipes de energia dedicadas, telemetria em tempo real e volumes de carga grandes o suficiente para gerar receita de flexibilidade material. Os grandes sites podem combinar ajustes de resfriamento, sistemas de bateria e alterações em trabalhos computacionais elegíveis. O tamanho do mercado de resposta à demanda de data centers na Europa para este segmento se beneficia de novas instalações focadas em IA com requisitos de energia e resfriamento de alta densidade. Os operadores de hiperescala podem testar controles avançados em um local e aplicar práticas comprovadas em um portfólio regional.
Os data centers de hiperescala devem expandir a um CAGR de 17,25% até 2032, a taxa mais rápida entre as categorias de tamanho. Os sites grandes e médios podem atender aos limites de mercado, mas frequentemente precisam de agregadores para fornecer acesso ao mercado e suporte de relatórios. As instalações de borda menores podem incluir termos de conexão flexível e requisitos de automação na fase de design. Todas as categorias de tamanho requerem medição confiável e limites operacionais claros.
Por Tipo de Data Center:
O Colocation Lidera e os Provedores de Nuvem AceleramOs data centers de colocation detiveram 65,12% do segmento em 2026. Eles fornecem infraestrutura compartilhada a muitos clientes e formam uma grande parte da base instalada da Europa. A ENTSO-E estimou que as instalações de colocation representam quase metade do fornecimento de energia de TI instalada europeia acima de 50 kW. A responsabilidade dividida continua sendo uma restrição porque os operadores controlam a infraestrutura da instalação enquanto os inquilinos controlam as cargas de trabalho de TI. Os provedores de colocation ainda podem usar controles de instalações, sistemas de bateria e acordos com inquilinos para criar um portfólio de resposta.
Os provedores de serviços em nuvem devem expandir a um CAGR de 18,12% até 2032. Eles controlam a infraestrutura e as cargas de trabalho, permitindo a otimização do agendador à interface do mercado de energia. A ENTSO-E espera que 60 a 70% da capacidade de colocation europeia seja arrendada a operadores de hiperescala até 2030, o que estreita a distinção entre os dois tipos. Os sites empresariais e de borda permanecem mais restritos quando as cargas de trabalho não podem ser adiadas.
Análise Geográfica
Alemanha: Regulamentação e Escala Apoiam a Adoção
A Alemanha deteve 27,33% da participação do mercado de resposta à demanda e gestão de energia de data centers na Europa em 2026. A Energieeffizienzgesetz exige que os sites qualificados cumpram obrigações de gestão de energia e eficiência, incluindo um limite de PUE de 1,2 para instalações comissionadas a partir de julho de 2026. O quadro também exige fornecimento de eletricidade renovável a partir de janeiro de 2027 para data centers abrangidos. Mais de 700 pedidos de conexão à rede recebidos em 2025 tornaram a operação flexível importante para novos projetos, particularmente em Frankfurt e Berlim-Brandemburgo. O registro EnEfG mostrou que 80% das 319 instalações registradas atenderam ao requisito de fornecimento renovável antes da data obrigatória, criando uma necessidade clara de documentação confiável de desempenho.
Irlanda: As Condições da Rede Favorecem uma Implantação Mais Rápida
A Irlanda deve expandir a um CAGR de 16,61% até 2032, a maior taxa geográfica no mercado de resposta à demanda de data centers na Europa. Os data centers consumiram 7.663 GWh em 2025, representando 23% do consumo de eletricidade medido da Irlanda. A EirGrid espera que a demanda de eletricidade dos data centers aumente de 9,4 TWh em 2025 para 14,6 TWh até 2034. Novos pedidos em Dublin devem demonstrar geração no local e capacidade de reduzir a demanda durante o estresse da rede, o que coloca os sistemas de resposta à demanda próximos ao argumento de investimento para nova capacidade. A concentração de instalações operadas pela Microsoft, Google, Meta e Amazon na Irlanda fornece uma base de ativos substancial para controles avançados de energia.
Reino Unido, França, Países Baixos, Países Nórdicos, Espanha e Itália: Caminhos Distintos para a Flexibilidade
A incompatibilidade de capacidade de rede do Reino Unido está aumentando o interesse em geração no local e operação flexível. A França lançou um demonstrador de rede de data centers no campus Marcoussis da Data4 em outubro de 2025, usando gêmeos digitais para testar respostas a eventos de rede e variações de tensão.[3] Nos Países Baixos, as restrições de conexão em torno de Amsterdã tornam a flexibilidade central para os pedidos de projetos, enquanto os locais nórdicos combinam energia de baixo carbono e condições favoráveis de resfriamento para cargas de trabalho de IA responsivas a preços. O acordo da Vertiv em 2025 para a instalação da Polar na Noruega ilustra essa direção, e a instalação ROM1 da Digital Realty em Roma deve iniciar as operações em 2027.
Cenário Competitivo
Concentração do Mercado
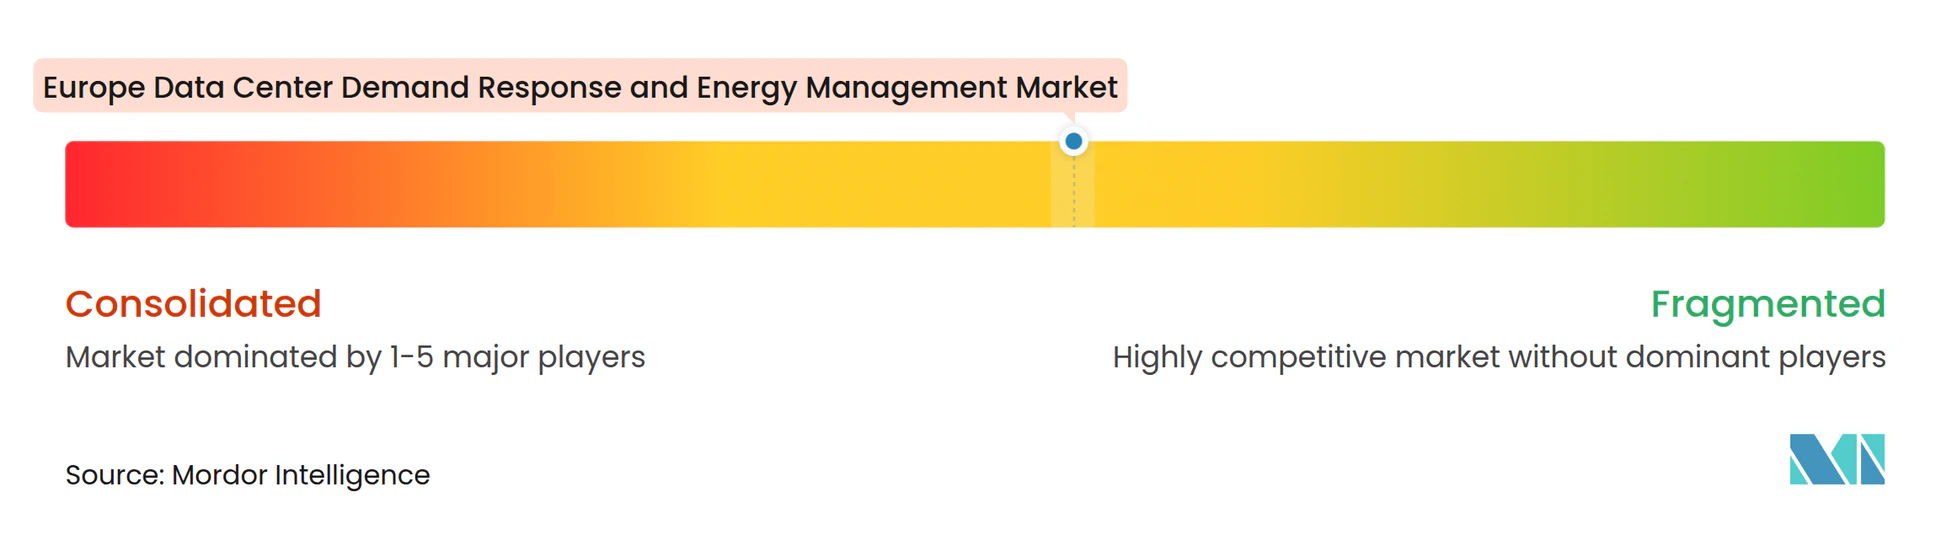
O mercado de resposta à demanda e gestão de energia de data centers na Europa tem uma camada de infraestrutura física concentrada e uma camada de software e serviços mais fragmentada. A Schneider Electric, a Vertiv, a Siemens e a Eaton trazem posições estabelecidas em distribuição de energia, resfriamento, equipamentos de UPS e controles de instalações. Os agregadores de resposta à demanda e os provedores de software de energia competem por meio de capacidade de previsão, acesso ao mercado de rede e conhecimento das regras de participação nacionais. A concorrência está mudando de hardware independente para plataformas integradas que integram decisões de energia, resfriamento e carga de trabalho. Isso dá aos provedores especializados espaço para gerenciar o registro, a medição e a entrega de eventos para operadores sem equipes internas de negociação de energia.
A Schneider Electric anunciou designs de referência de fábricas de IA com a NVIDIA em setembro de 2025 que combinam gestão de energia e controles de resfriamento líquido com o NVIDIA Mission Control.[4] A Siemens e a Rittal formaram uma parceria em março de 2026 para desenvolver infraestrutura padronizada de distribuição de energia para data centers de alta densidade. A Eaton e a Siemens Energy anunciaram uma colaboração em junho de 2025 sobre geração integrada no local para suportar a capacidade dos data centers. Esses movimentos abordam as conexões de rede atrasadas e ampliam a concorrência do fornecimento de produtos para a entrega de sistemas de energia resilientes. A diferenciação tecnológica agora depende de se uma plataforma pode coordenar controles de TI e energia sem criar risco operacional.
A Vertiv introduziu seu sistema de resfriamento livre Liebert EFC na EMEA em março de 2025, apresentando um trocador de calor de polímero que pode alternar entre modos de resfriamento via software. A Data4, a RTE e a Schneider Electric lançaram um demonstrador francês em outubro de 2025 para testar a interação dos data centers com a rede elétrica. Esses projetos podem estabelecer evidências para um uso mais amplo de acordos de conexão flexível. A qualidade do produto, os controles de cibersegurança e o suporte à conformidade continuam sendo tão importantes quanto a capacidade de reduzir os custos de energia.
Líderes do Setor de Resposta à Demanda e Gestão de Energia de Data Centers na Europa
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na Europa Empresas cobertas neste relatório
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Vertiv Holdings Co
- Legrand SA
- nVent Electric plc
- Delta Electronics, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Socomec Group S.A.
- AEG Power Solutions B.V.
- Landis+Gyr Group AG
- EnergyHub, Inc.
- AutoGrid Systems, Inc.
- Voltus, Inc.
- CPower Energy Management LLC
- Flexitricity Limited
- Enel X S.r.l.
Desenvolvimentos industriais recentes em Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na Europa
- Outubro de 2026: A Huawei Digital Power apresentou sua estratégia de data center de IA interativo com a rede no DataCloud Global Congress 2026. A estratégia abrangeu eficiência de energia, reutilização de calor, otimização de carga de trabalho em nível de bit e aceleração da construção.
- Abril de 2026: A Johnson Controls apresentou abordagens de gestão térmica no Data Center World 2026 que poderiam reduzir o consumo de energia não relacionado a TI em mais de 50%. As apresentações incluíram chillers de absorção YORK que podem usar calor residual e reduzir os requisitos de eletricidade dos chillers em até 90%.
- Março de 2026: A Siemens e a Rittal firmaram uma parceria estratégica para desenvolver infraestrutura padronizada de distribuição de energia para data centers que atendem a mercados com padrões IEC. O acordo introduziu uma arquitetura de fornecimento de energia que coloca a eletrônica de potência em um rack dedicado ao lado dos gabinetes de servidores e suporta densidades de rack acima de 100 kW.
- Fevereiro de 2026: A Johnson Controls lançou o chiller de mancal magnético resfriado a ar YORK YDAM. A unidade fornece até 3,5 MW de resfriamento e tem 20% maior densidade de capacidade do que as soluções concorrentes em um formato compacto.
Escopo do Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na Europa
O Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na Europa refere-se à adoção de tecnologias de otimização de energia, resposta à demanda e interação com a rede em data centers na Alemanha, no Reino Unido, na França, nos Países Baixos, na Irlanda, na Espanha, na Itália, nos países nórdicos e no restante da Europa. Essas soluções permitem que os operadores cumpram os objetivos de eficiência energética e sustentabilidade, participem dos mercados de flexibilidade de eletricidade, gerenciem a volatilidade dos preços de energia, otimizem a utilização de energia renovável, reduzam as emissões de carbono e atendam a requisitos regulatórios e ambientais cada vez mais rigorosos.
O Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na Europa é Segmentado por Componente de Solução (Hardware, Software e Serviços), Tipo de Solução de Software (Plataformas de Gestão de Resposta à Demanda, Software de Gestão de Energia, Software de Monitoramento e Análise de Energia e Software de Previsão e Otimização de Energia), Tipo de Programa de Resposta à Demanda (Programas Baseados em Preço e Programas Baseados em Incentivos), Nível de Automação (Soluções Manuais e Não Automatizadas e Soluções Automatizadas e Avançadas de Resposta à Demanda), Aplicação Principal (Gerenciamento de Carga de Pico, Redução de Carga de Emergência, Participação no Mercado de Capacidade, Serviços Auxiliares, Otimização de Custos de Energia e Integração de Energia Renovável), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (Alemanha, Reino Unido, França, Países Baixos, Irlanda, Espanha, Itália, Países Nórdicos e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia |
| Software de Monitoramento e Análise de Energia |
| Software de Previsão e Otimização de Energia |
| Programas Baseados em Preço |
| Programas Baseados em Incentivos |
| Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda |
| Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência |
| Participação no Mercado de Capacidade |
| Serviços Auxiliares |
| Otimização de Custos de Energia |
| Integração de Energia Renovável |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Alemanha |
| Reino Unido |
| França |
| Países Baixos |
| Irlanda |
| Espanha |
| Itália |
| Países Nórdicos |
| Restante da Europa |
| Por Componente de Solução | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Solução de Software | Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia | |
| Software de Monitoramento e Análise de Energia | |
| Software de Previsão e Otimização de Energia | |
| Por Tipo de Programa de Resposta à Demanda | Programas Baseados em Preço |
| Programas Baseados em Incentivos | |
| Por Nível de Automação | Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda | |
| Por Aplicação Principal | Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência | |
| Participação no Mercado de Capacidade | |
| Serviços Auxiliares | |
| Otimização de Custos de Energia | |
| Integração de Energia Renovável | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de resposta à demanda e gestão de energia de data centers na Europa?
O mercado está projetado em 2,39 bilhões de USD em 2026 e 5,78 bilhões de USD até 2032, com um CAGR de 15,90% de 2027 a 2032.
O que está impulsionando a adoção de resposta à demanda nos data centers europeus?
O mercado de resposta à demanda e gestão de energia de data centers na Europa é suportado pela densidade de energia de IA, volatilidade dos preços de eletricidade, integração de energia renovável e requisitos de relatórios da UE.
Qual componente de solução detém a maior participação?
O software deteve 62,34% em 2026 no mercado de resposta à demanda de data centers na Europa porque os operadores precisam de monitoramento contínuo, relatórios de conformidade e controle de ativos de energia.
Qual tipo de programa de resposta à demanda está expandindo mais rapidamente?
Os programas baseados em incentivos devem expandir a um CAGR de 18,44% até 2032, suportados por pagamentos por redução de carga verificada durante eventos de estresse da rede.
Por que a Irlanda está expandindo mais rapidamente do que outros locais europeus?
A Irlanda deve expandir a um CAGR de 16,61% porque os data centers já consumiram 7.663 GWh em 2025 e as novas conexões exigem flexibilidade demonstrada.
Como os atrasos na conexão à rede afetam as estratégias de energia dos data centers?
No mercado de resposta à demanda de data centers na Europa, as longas filas de conexão aumentam o interesse em acordos flexíveis, geração no local, armazenamento de energia e sistemas de resposta a situações de estresse.