
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
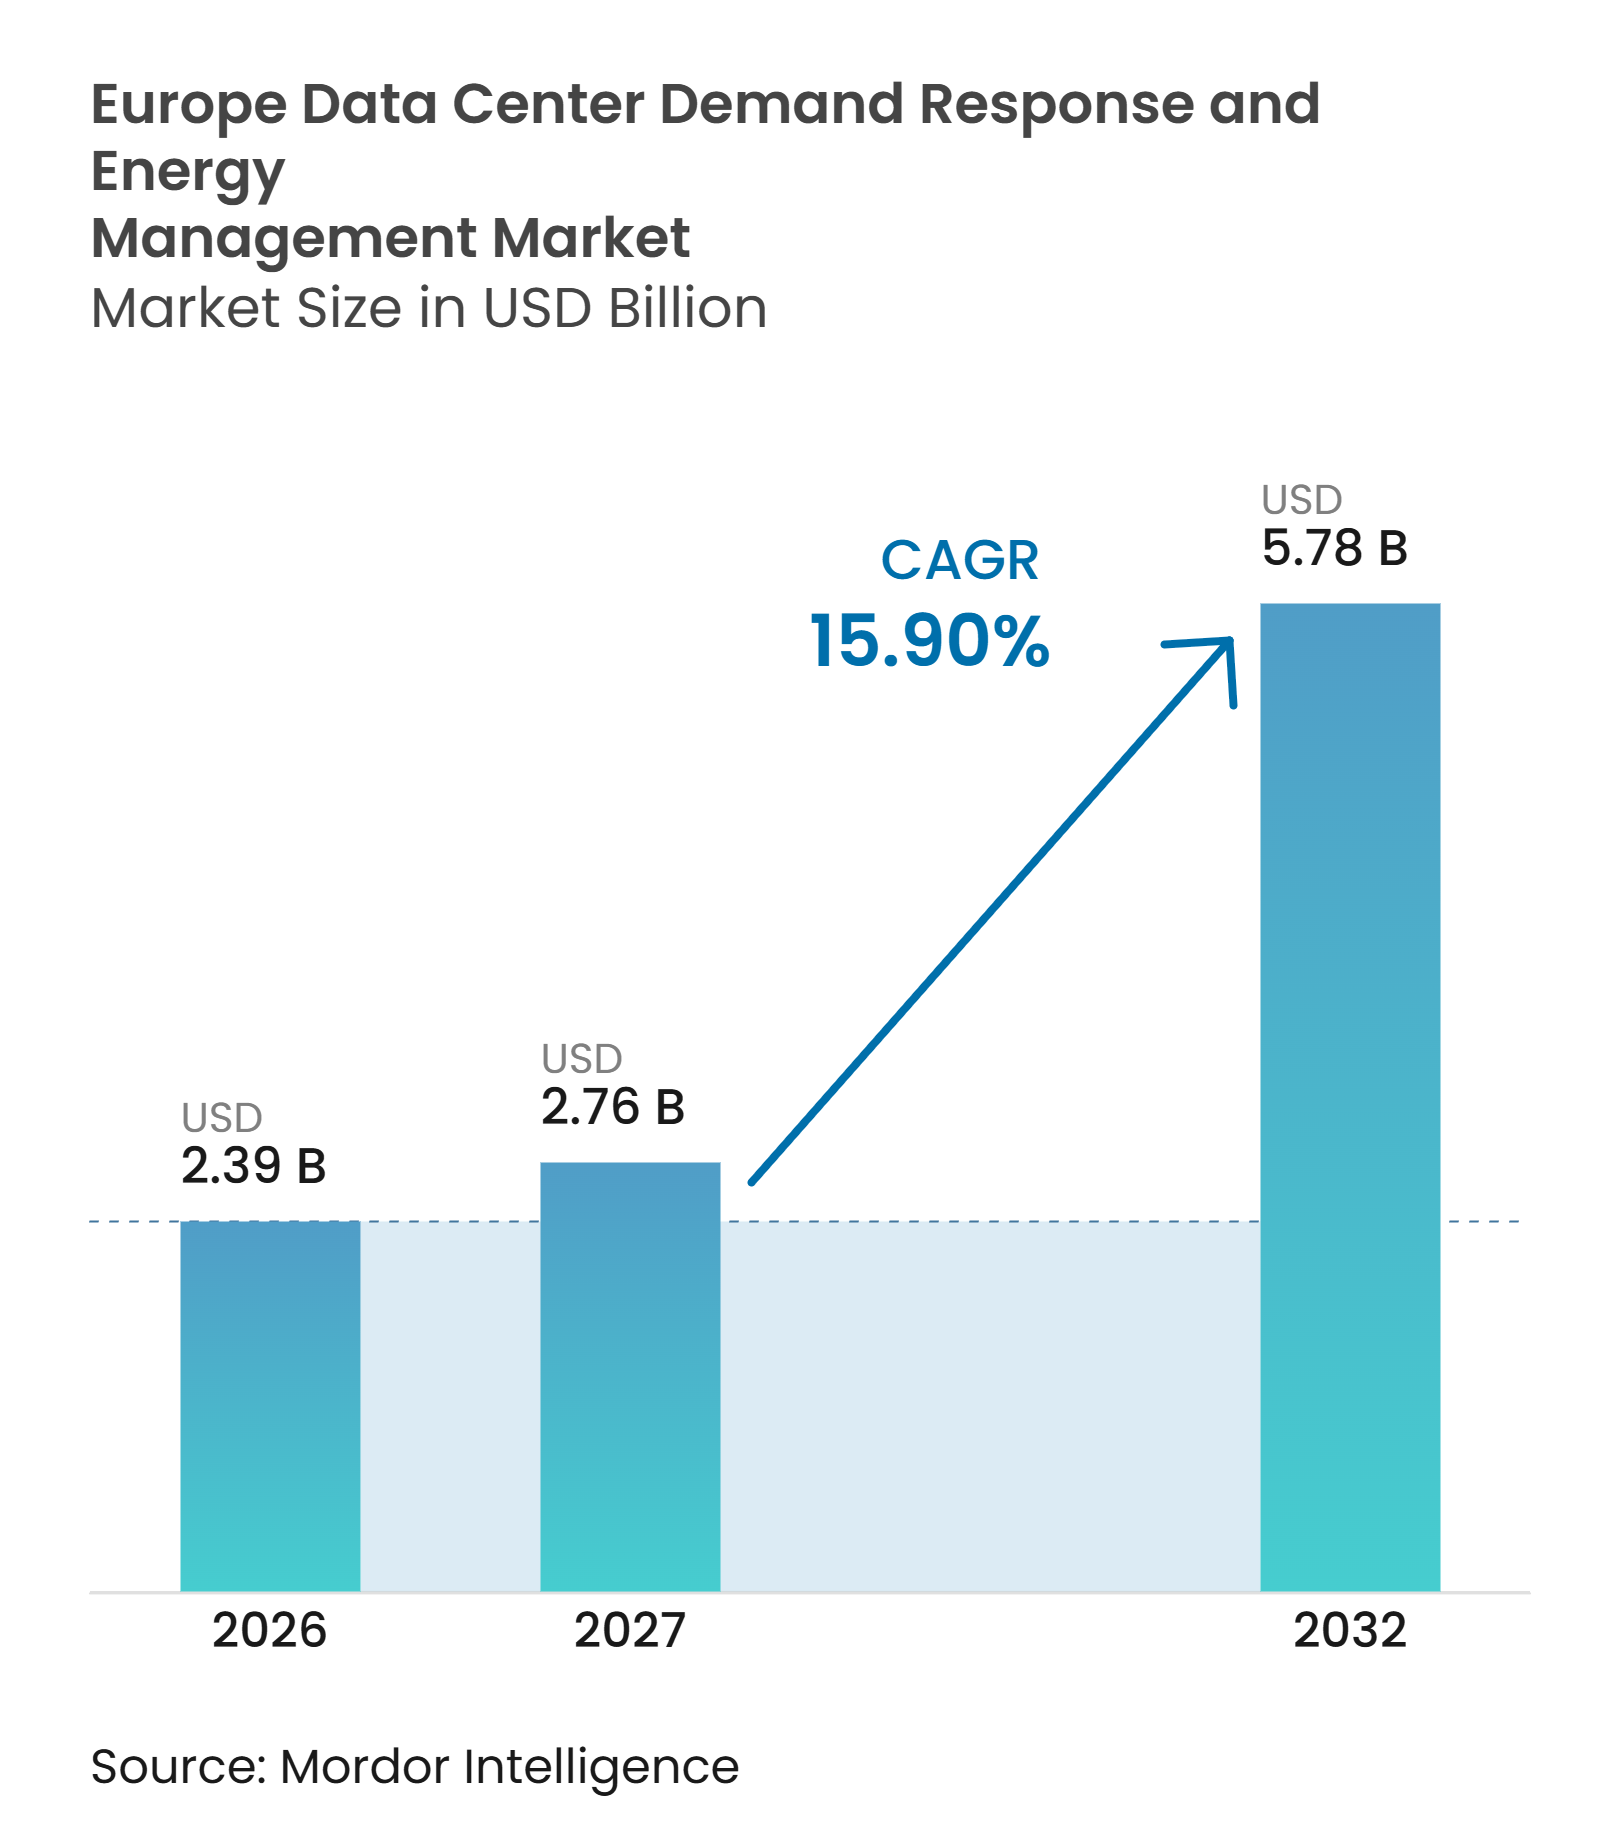
| 基準年の市場規模 (2026) | 2.39 十億米ドル |
| 市場規模 (2027) | 2.76 十億米ドル |
| 市場規模 (2032) | 5.78 十億米ドル |
| 成長率 (2027 - 2032) | 15.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場分析
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場規模は、2026年の2.39 ビリオン 米ドルから2027年には2.76 ビリオン 米ドルへ、さらに2032年までに5.78 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 15.90%を記録すると予測されます。AIワークロードの増大によりラック密度と電力消費が増加しており、電力消費の自動制御がオペレーターにとってより価値あるものとなっています。エネルギー報告、再生可能電力、エネルギー管理システムに関するヨーロッパの規制により、エネルギーソフトウェアはオプションのツールから運用上の要件へと移行しています。オペレーターはまた、柔軟な負荷を活用して卸電力価格へのエクスポージャーを低減し、制約のあるハブにおける系統接続の取得見通しを改善しています。これにより、施設制御、エネルギー予測、バランシング市場へのアクセスを組み合わせたサプライヤーが有利となります。ヨーロッパ データセンター デマンドレスポンス 市場は、したがって、電力系統の状況に対してより多くの負荷を応答可能にしながら稼働時間を確保するという必要性によって形成されています。
主要レポートのポイント
- ソリューションコンポーネント別では、ソフトウェアが2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場シェアの62.34%を占め、サービスは2032年までにCAGR 17.81%で拡大する見込みです。
- ソフトウェアソリューションタイプ別では、エネルギー管理ソフトウェアが2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の56.17%を占め、エネルー予測・最適化ソフトウェアは2032年までにCAGR 17.56%で拡大する見込みです。
- デマンドレスポンスプログラムタイプ別では、インセンティブベースのプログラムが2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の68.18%を占め、2032年までにCAGR 18.44%で拡大する見込みです。
- 自動化レベル別では、手動および非自動化ソリューションが2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の70.22%を占め、自動化および高度なデマンドレスポンスソリューションは2032年までにCAGR 18.76%で拡大する見込みです。
- 主要用途別では、エネルギーコスト最適化が2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の36.14%を占め、再生可能エネルギー統合は2032年までにCAGR 16.90%で拡大する見込みです。
- データセンター規模別では、ハイパースケール データセンターが2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の58.19%を占め、2032年までにCAGR 17.25%で拡大する見込みです。
- データセンタータイプ別では、コロケーション データセンターが2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の65.12%を占め、クラウドサービスプロバイダーは2032年までにCAGR 18.12%で拡大する見込みです。
- 地域別では、ドイツが2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の27.33%を占め、アイルランドは2032年までにCAGR 16.61%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードの拡大と電力密度の上昇 | +4.8% | ヨーロッパ、FLAP-Dおよびスペイン、フィンランド、イタリアの新興ハブに集中 | 短期(2年以内) |
| EUのエネルギー効率およびデータセンター報告要件 | +3.2% | EU全域、特にドイツ、オランダ、アイルランドでのコンプライアンス需要が強い | 中期(2〜4年) |
| 再生可能エネルギー統合および系統柔軟性要件 | +2.5% | EU全域、特に北欧諸国、ドイツ、フランス、アイルランドでの普及が最も強い | 中期(2〜4年) |
| 電力価格の変動性とデマンドチャージの最適化 | +2.0% | EU全域、特にドイツ、オランダ、英国での電力コストエクスポージャーが高い | 短期(2年以内) |
| 系統サービスのためのワークロードシフトと地理的オーケストレーション | +1.8% | ドイツ、フランス、オランダ、北欧諸国 | 中期(2〜4年) |
| 遅延した系統容量の代替としてのデータセンター柔軟性 | +1.2% | FLAP-Dハブ、スペインおよびイタリアへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロードの拡大とデータセンター電力密度の上昇
AIワークロードは、データセンター内で必要とされる電力の量とパターンを変化させています。GPU学習環境は一般的にラックあたり60〜80 kWで稼働し、特化AIシステムはレガシーエンタープライズラックの5〜10 kWと比較して100 kWを超えることもあります。ENTSO-Eは、ヨーロッパのデータセンター電力需要が2025年から2030年の間に50%以上増加すると予測しています。より大きく変動する負荷により、オペレーターは系統信号に応じて冷却、バッテリー使用、および選択されたコンピューティングタスクを調整できる制御システムを導入する強い理由を持つようになります。ヨーロッパ データセンター デマンドレスポンス 市場は、数メガワット規模の運用需要変化を持つ施設がバランシング取り決めの有用な参加者となれることから恩恵を受けます。AIインフェレンスはまた、集中した学習ワークロードよりも多くの場所と時間帯に電力需要を分散させる可能性が高く、ローカルエネルギー管理の必要性を広げます。
EUのエネルギー効率およびデータセンター報告要件
エネルギー効率指令、指令(EU)2023/1791は、ITインストール電力が少なくとも500 kWのEUデータセンターに共通の報告フレームワークを設けました。[1] 関連する報告規則は、対象施設に対して毎年5月15日を報告期限として設定しています。年間85 TJを超えるエネルギーを消費するオペレーターは、2027年10月11日までにISO 50001認定のエネルギー管理システムを導入しなければなりません。ドイツはエネルギー効率法(Energieeffizienzgesetz)に基づき追加要件を課しており、対象サイトへのISO 50001認定や、2026年7月の10%から2028年7月の20%へと引き上げられるエネルギー再利用要件が含まれます。これらの規則は、特に大規模な内部エネルギーチームを持たない中規模オペレーターの間で、計量、報告、最適化ツールへの需要を高めています。
再生可能エネルギー統合および系統柔軟性要件
再生可能エネルギー出力の増加により、変化する発電条件に対応できるデータセンター負荷の価値が高まっています。ドイツは2025年に約10 TWhの再生可能エネルギー発電を抑制し、7つのEU加盟国で時間の5%にわたりマイナスの電力価格が発生しました。柔軟なデータセンターは価格シグナルを活用して、再生可能エネルギーの余剰供給期間に適格なワークロードをシフトすることができます。アゴラ・エネルギーヴェンデは、実現可能なデータセンター柔軟性を継続的に活用することで、2035年までに20 TWhの熱発電を再生可能エネルギー出力に置き換え、毎年500 ミリオン トンのCO₂を削減できると試算しています。これにより、カーボンアウェアスケジューリング、時間単位の再生可能エネルギーマッチング、施設レベルの制御を組み合わせたシステムへの需要が高まります。EUタクソノミーの気候規則および気候中立データセンター協定も、エネルギーパフォーマンスと再生可能エネルギー調達の信頼性ある測定への注目を高めています。
電力価格の変動性とデマンドチャージの最適化
電力コストの変動性が、自動化されたエネルギー管理の商業的根拠を強化しています。ヨーロッパの卸電力価格は2025年に平均95 米ドル/MWhとなり、前年比10%上昇しました。ドイツでは、ピーク時のガス価格が2025年に19%上昇し太陽光発電が豊富な昼間の価格は8%上昇しました。オペレーターは予測ツールを使用して、バックアップ操作、AI学習、データアーカイブなど時間的制約のない作業を高価格帯から移動させることができます。これにより、重要なアプリケーションのサービスレベルを変えることなく、回避可能なデマンドチャージを削減できます。ヨーロッパ データセンター デマンドレスポンス 市場はまた、電力コストがテナントに転嫁されることが多く、価格管理が契約経済に直接影響するコロケーションサイトからも恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続待ちと地域の電力容量制約 | -3.5% | FLAP-Dハブ、特にアムステルダムとダブリン、ドイツとデンマークへの圧力拡大 | 短期(2年以内) |
| 断片化したヨーロッパのデマンドレスポンス市場規則 | -2.8% | EU全域、加盟国間で異なる柔軟接続フレームワーク | 中期(2〜4年) |
| サイバーセキュリティおよびオペレーショナルテクノロジー統合リスク | -2.1% | EU全域、相互接続されたハイパースケールおよびコロケーション施設でのエクスポージャーが高い | 中期(2〜4年) |
| ミッションクリティカルな負荷の限られたディスパッチ可能性 | -1.6% | EU全域、特にコロケーションおよびエンタープライズの運用モデル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統接続待ちと地域の電力容量制約
系統アクセスは、データセンターの建設と柔軟性への投資の両方において実際的な制約となっています。IEAは、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンにおける系統接続のリードタイムが平均7〜10年に達する可能性があると報告しており、データセンターは1〜2年で建設できます。このギャップは、柔軟な接続モデルの価値を高める一方で、デマンドレスポンスを提供できる稼働施設の数を制限します。アイルランドでは、ダブリン地域の新規申請は、オンサイト発電能力と国家的なストレスイベント時に需要を削減する能力を実証しなければなりません。このような条件により、デマンドレスポンス能力は新規容量確保の要因となりますが、オペレーターは系統プログラムに参加するためにも接続が必要です。その結果、エネルギー柔軟性が最も必要とされる地域での展開ルートが遅くなります。
断片化したヨーロッパのデマンドレスポンス市場規則
データセンターオペレーターは、ヨーロッパのバランシング市場全体で異なる参加規則に直面しています。柔軟な接続協定は少なくとも15の加盟国に存在しますが、その条件は標準化されておらず、データセンターの運用ニーズを一貫して反映していません。ENTSO-Eも、地域間で市場構造と規制フレームワークに大きな差異があることを指摘しています。事前資格審査規則、測定方法、予備市場要件の違いにより、複数の国にまたがって運営するクラウドおよびコロケーションプロバイダーのコンプライアンス負担が増加します。エネルギープラットフォームがオペレーショナルテクノロジーとワークロード制御に接続する際には、サイバーセキュリティレビューがさらなる慎重さを加えます。一部のクリティカルなワークロードも削減に適さないままであり、施設の使用可能な負荷シェアを制限します。共通の合意テンプレートとより明確な技術標準があれば、稼働時間保護を損なうことなくこれらの障壁を低下させることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションコンポーネント別:
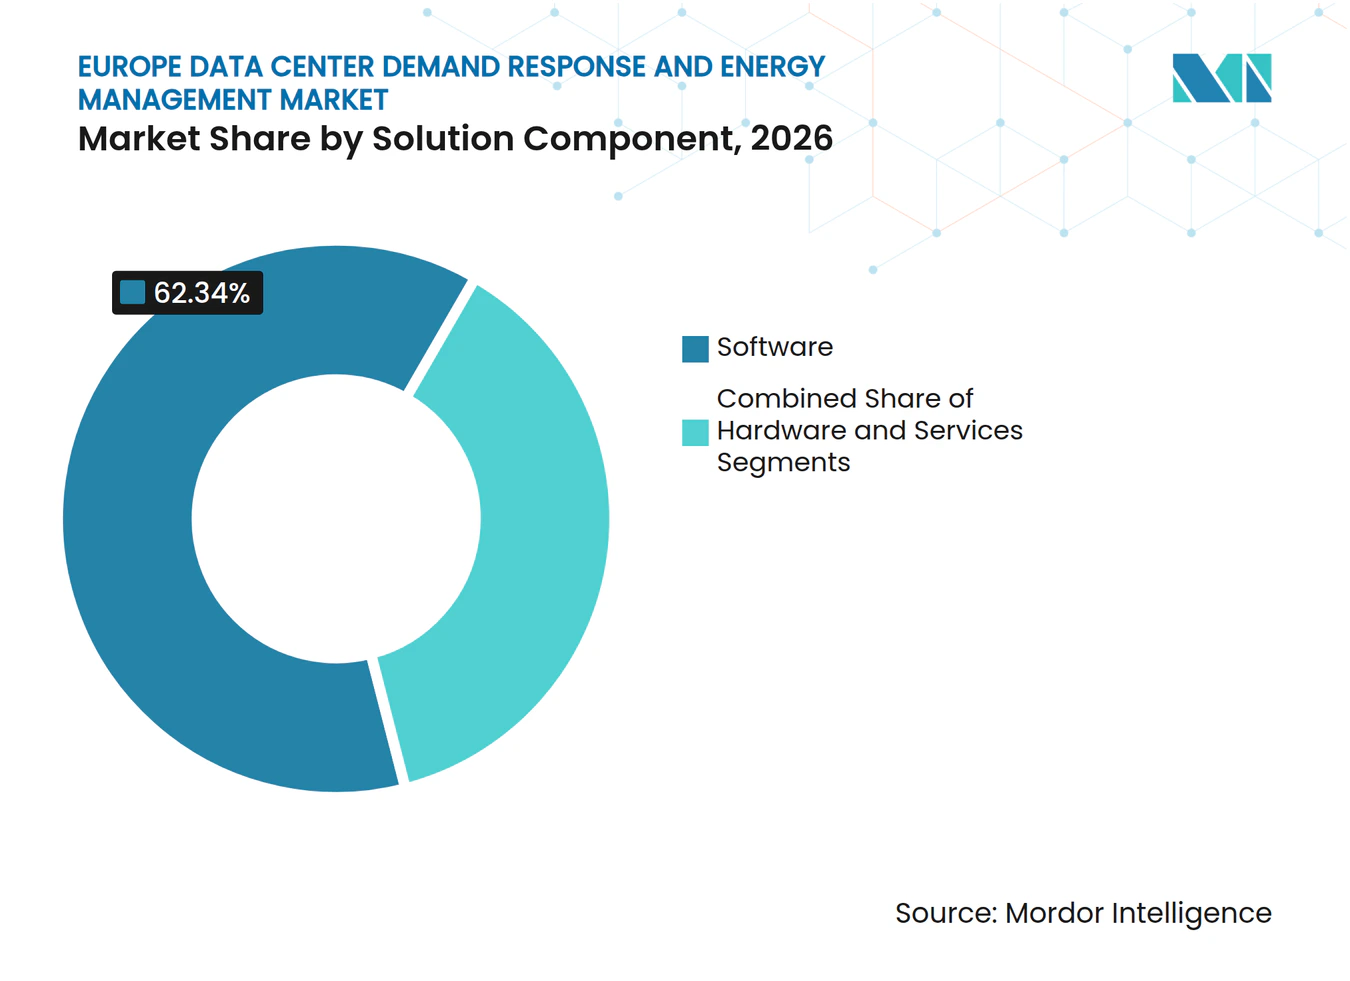
ソフトウェアが収益を支え、サービスが加速ソフトウェアは2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場シェアの62.34%を占め、最大のソリューションコンポーネントとなっています。オペレーターはこれらのプラットフォームを使用して、電力需要を継続的に監視し、再生可能エネルギー調達を管理し、コンプライアンスデータを追跡し、市場シグナルに対応します。電力メーター、冷却制御、バッテリーシステム、ワークロードツールからの入力を単一の運用ビューに統合します。ハードウェアは依然として必要です。センサー、メーター、UPSシステム、プログラマブルコントローラーが最適化に必要な物理データと応答を提供するためです。ソフトウェア定義設計により各サイトで必要な専用機器を削減できるため、その相対的なシェアはより限定的です。
サービスは2032年までにCAGR 17.81%で拡大する見込みであり、ヨーロッパ データセンター デマンドレスポンス 市場全体を上回るペースです。オペレーターはこれらの能力をすべて内部で構築する代わりに、バランシング市場登録、ディスパッチ、報告、ISO 50001コンプライアンスに関する支援をますます求めています。これは特に、参加するのに十分な負荷を持ちながら専任のエネルギー取引チームを持たない中規模コロケーションプロバイダーに関連します。Schneider Electricは2025年11月にEcoStruxure Foresight Operationを導入し、データセンターのエネルギーと建物管理システムを単一の制御環境に統合しました。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ソフトウェアソリューションタイプ別:
エネルギー管理ソフトウェアがリードし、予測が活用を拡大エネルギー管理ソフトウェアは2026年のソフトウェアソリューションタイプセグメントの56.17%を占めました。これはエネルギーパフォーマンスの報告、電力使用効率の監視、エネルギー管理プロセスの文書化のためのコアシステムです。EEDの報告フレームワークとISO 50001要件により、対象施設においてこれらの機能の重要性が高まっています。デマンドレスポンスプラットフォーム、監視ツール、分析システムは、中央アプリケーションをサポートするイベントシグナルと詳細なデータを提供します。したがって、最大のインストールベースは、オペレーターが自施設内のエネルギー使用を把握・制御するためのツールに残ります。
エネルギー予測・最適化ソフトウェアは2032年までにCAGR 17.56%で拡大する見込みです。これにより、サイトチームは価格急騰や系統イベントが発生する前に冷却、バッテリー放電、選択されたコンピューティングタスクを計画できます。フラウンホーファーISSTとT-Systemsは2026年6月にDEM4DCFプロジェクトを開始し、タイムゾーンと地域をまたいだ予測主導の負荷最適化を検討しています。これらのツールは、プロバイダーが施設とコンピューティングワークロードの両方を制御する場合に最も価値があります。
デマンドレスポンスプログラムタイプ別:
インセンティブベースのプログラムがシェアと成長でリードインセンティブベースのプログラムは2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の68.18%を占め、プログラムタイプの中で最高のシェアを持ちます。これらはシステムストレスイベント時に需要を削減またはシフトするオペレーターに補償を提供します。このモデルは、電力価格変動への常時エクスポージャーを必要とせず、明確な支払い機会を提供します。また、バックアップ電源、冗長インフラ、安定したベースライン需要を持つサイトにも適しています。これらの運用特性により、データセンターは測定された柔軟性プログラムの適切な参加者となります。
インセンティブベースのプログラムは2032年までにCAGR 18.44%で拡大する見込みであり、このセグメントで最も速い成長率です。合意された応答を安全に提供するためには、より良い事前資格審査経路と自動化された制御が必要です。価格ベースのプログラムは、延期可能なワークロードと強力な予測システムを持つサイトにとって引き続き有用です。両モデルとも、正確な計量、検証、および関連するシステムオペレーターとの通信に依存します。
自動化レベル別:
手動ソリューションがリードし、高度なシステムが拡大手動および非自動化ソリューションは2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の70.22%を占めました。多くのオペレーターは依然として、ダッシュボード、オペレーターレビュー、ルールベースの手順を通じて系統シグナルに対応しています。これは、厳格な稼働時間コミットメントとサービスレベル契約を持つ施設で必要とされる慎重さを反映しています。手動システムはまた、電力使用の削減が発生する前にサイトチームが状況を確認することを可能にします。ただし、秒単位での対応が必要な高速周波数応答やその他のサービスには適していません。
自動化および高度なデマンドレスポンスソリューションは2032年までにCAGR 18.76%で拡大する見込みです。ENTSO-Eは、ソフトウェア駆動のデータセンター負荷プロファイルが自動化された高速周波数応答と二次予備サービスをサポートできることを発見しました。これらのシステムは、事前定義された安全限界が満たされた後に冷却、ストレージ、または選択されたワークロードを調整できます。より広い普及は、エネルギー制御、建物システム、ITスケジューリングツール間の安全なリンクに依存します。
主要用途別:
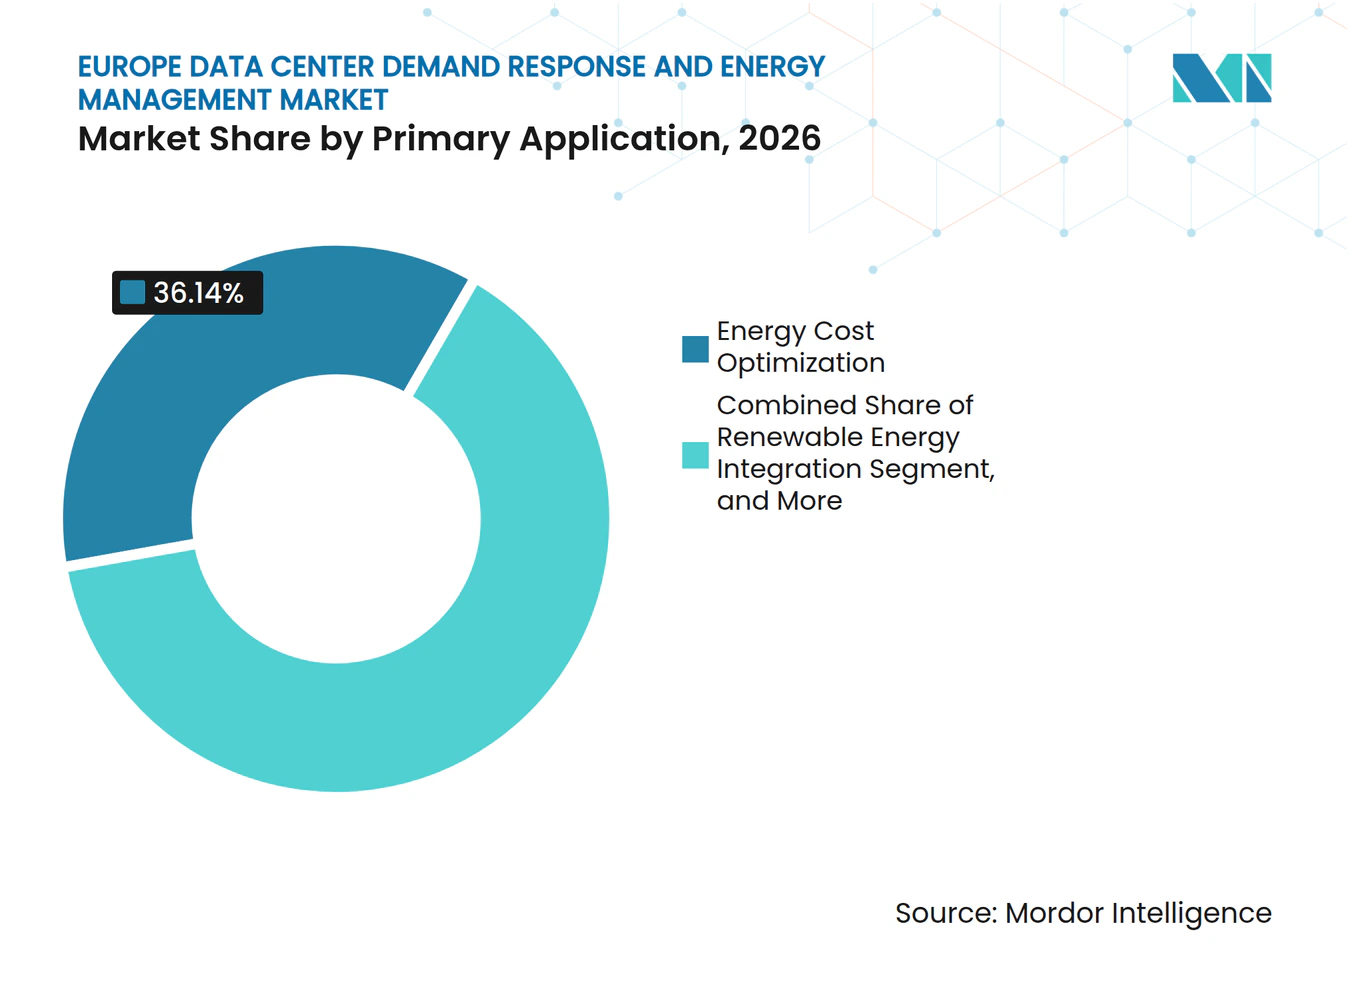
コスト最適化がリードし、再生可能エネルギー統合が拡大エネルギーコスト最適化は2026年の主要用途セグメントの36.14%を占めました。ピーク時間帯から消費をシフトすることで運用コストを削減できるため、オペレーターに直接的な投資理由を提供します。卸電力価格の差異は、施設がサービス提供に影響を与えることなくバックアップタスク、データアーカイブ、または選択されたAIワークロードをスケジュールできる場合に有用です。[2] ピーク負荷管理と容量市場参加は、同じ技術的能力の多くを使用します。この用途は、企業の再生可能エネルギー目標のみに依存しないため、広く関連性があります。
再生可能エネルギー統合は2032年までにCAGR 16.90%で拡大する見込みです。コーポレート電力購入契約と時間単位のカーボンフリーエネルギー目標により、消費をクリーン発電に合わせる必要性が高まっています。ドイツの再生可能電力要件は、このアライメントを改善するための直接的な規制上の理由を加えます。補助サービスと緊急負荷削減は、同じプラットフォームを使用して系統信頼性とコンプライアンスをサポートします。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケールサイトがリードし、エッジ施設が関連性を高めるハイパースケール データセンターは2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の58.19%を占めました。その規模は、専任のエネルギーチーム、リアルタイムテレメトリー、および実質的な柔軟性収益を生み出すのに十分な負荷量をサポートします。大規模サイトは冷却調整、バッテリーシステム、適格なコンピューティング作業の変更を組み合わせることができます。このセグメントのヨーロッパ データセンター デマンドレスポンス 市場規模は、高密度電力と冷却要件を持つAI重視の新施設から恩恵を受けます。ハイパースケールオペレーターは1つの場所で高度な制御をテストし、実証済みの実践を地域ポートフォリオ全体に適用できます。
ハイパースケール データセンターは2032年までにCAGR 17.25%で拡大する見込みであり、規模カテゴリーの中で最も速い成長率です。大規模および中規模サイトは市場の閾値を満たすことができますが、多くの場合、市場アクセスと報告サポートを提供するアグリゲーターが必要です。小規模なエッジ施設は、設計段階で柔軟な接続条件と自動化要件を組み込むことができます。すべての規模カテゴリーで、信頼性の高い測定と明確な運用境界が必要です。
データセンタータイプ別:
コロケーションがリードし、クラウドプロバイダーが加速コロケーション データセンターは2026年のセグメントの65.12%を占めました。これらは多くの顧客に共有インフラを提供し、ヨーロッパのインストールベースの大部分を形成しています。ENTSO-Eは、コロケーション施設が50 kW以上のヨーロッパのインストール済みITパワーサプライのほぼ半分を占めると推定ています。オペレーターが施設インフラを制御し、テナントがITワークロードを制御するため、分割責任は依然として制約となっています。コロケーションプロバイダーは依然として施設制御、バッテリーシステム、テナント契約を使用して応答ポートフォリオを作成できます。
クラウドサービスプロバイダーは2032年までにCAGR 18.12%で拡大する見込みです。これらはインフラとワークロードの両方を制御し、スケジューラーからエネルギー市場インターフェースまでの最適化を可能にします。ENTSO-Eは、2030年までにヨーロッパのコロケーション容量の60〜70%がハイパースケーラーにリースされると予測しており、2つのタイプ間の区別が狭まります。ワークロードを延期できない場合、エンタープライズおよびエッジサイトはより制約を受けたままです。
地域分析
ドイツ:規制と規模が普及を支援
ドイツは2026年のヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場シェアの27.33%を占めました。エネルギー効率法(Energieeffizienzgesetz)は、対象サイトに対してエネルギー管理・効率義務を満たすことを要求しており、2026年7月以降に稼働する施設にはPUE上限1.2が含まれます。このフレームワークはまた、対象データセンターに対して2027年1月からの再生可能電力供給を要求しています。2025年に受け取った700件以上の系統接続申請により、特にフランクフルトとベルリン・ブランデンブルクの新規プロジェクトにとって柔軟な運用が重要となっています。EnEfGレジストリは、登録された319施設の80%が義務日前に再生可能電力供給要件を満たしており、信頼性の高いパフォーマンス文書化の明確な必要性を生み出していることを示しました。
アイルランド:系統条件がより迅速な展開を促進
アイルランドは2032年までにCAGR 16.61%で拡大する見込みであり、ヨーロッパ データセンター デマンドレスポンス 市場で最も高い地理的成長率です。データセンターは2025年に7,663 GWhを消費し、アイルランドの計量電力消費の23%を占めました。EirGridは、データセンターの電力需要が2025年の9.4 TWhから2034年までに14.6 TWhに増加すると予測しています。ダブリンの新規申請は、オンサイト発電能力と系統ストレス時に需要を削減する能力を実証しなければならず、デマンドレスポンスシステムを新規容量の投資ケースに近づけます。Microsoft、Google、Meta、Amazonが運営する施設のアイルランドへの集中は、高度なエネルギー制御のための実質的な資産基盤を提供します。
英国、フランス、オランダ、北欧諸国、スペイン、イタリア:柔軟性への異なる道筋
英国の系統容量のミスマッチは、オンサイト発電と柔軟な運用への関心を高めています。フランスは2025年10月にData4のマルクシスキャンパスでデータセンター系統デモンストレーターを立ち上げ、デジタルツインを使用して系統イベントと電圧変動への応答をテストしました。[3] オランダでは、アムステルダム周辺の接続制約により柔軟性がプロジェクト申請の中心となっており、北欧の立地は低炭素電力と価格応答型AIワークロードに有利な冷却条件を組み合わせています。VertivのノルウェーのPolar施設に関する2025年の契約はこの方向性を示しており、Digital RealtyのローマのROM1施設は2027年に稼働開始する予定です。
競合環境
市場集中度
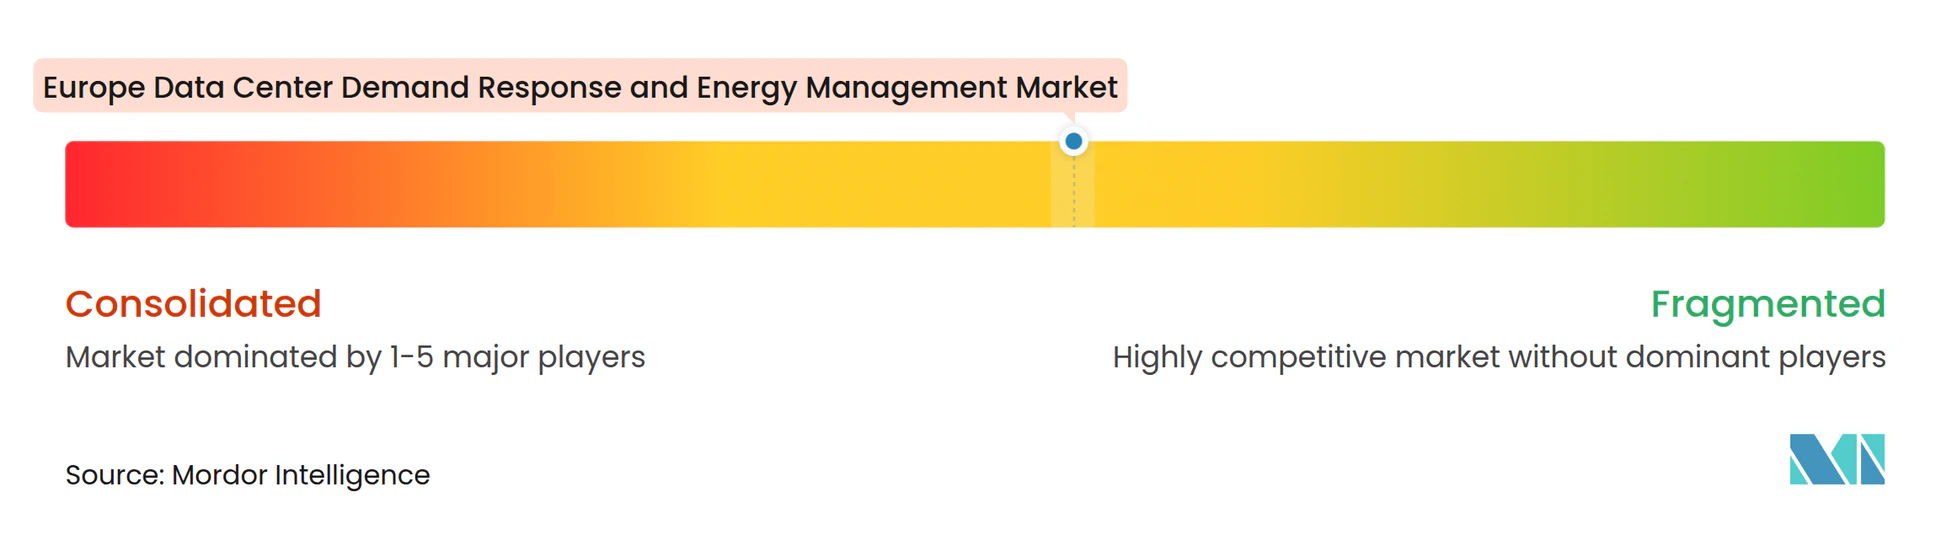
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場は、集中した物理インフラ層とより断片化したソフトウェアおよびサービス層を持っています。Schneider Electric、Vertiv、Siemens、Eatonは、電力配電、冷却、UPS機器、施設制御において確立されたポジションを持っています。デマンドレスポンスアグリゲーターとエネルギーソフトウェアプロバイダーは、予測能力、系統市場アクセス、国内参加規則の知識を通じて競争しています。競争はスタンドアロンのハードウェアから、電力、冷却、ワークロード決定を統合した統合プラットフォームへとシフトしています。これにより、専門プロバイダーが内部エネルギー取引チームを持たないオペレーターの登録、測定、イベント配信を管理する余地が生まれます。
Schneider Electricは2025年9月にNVIDIAとのAIファクトリーリファレンスデザインを発表し、電力管理と液体冷却制御をNVIDIA Mission Controlと組み合わせました。[4] SiemensとRittalは2026年3月に高密度データセンター向けの標準化された電力配電インフラを開発するパートナーシップを締結しました。EatonとSiemens Energyは2025年6月にデータセンター容量をサポートするための統合オンサイト発電に関するコラボレーションを発表しました。これらの動きは遅延した系統接続に対処し、製品供給から耐障害性エネルギーシステム提供への競争を広げます。技術的差別化は、プラットフォームが運用リスクを生み出すことなくITとエネルギー制御を調整できるかどうかに依存するようになっています。
Vertivは2025年3月にEMEAでLiebert EFCフリークーリングシステムを導入し、ソフトウェアを介して冷却モードを切り替えられるポリマー熱交換器を特徴としています。Data4、RTE、Schneider Electricは2025年10月にフランスのデモンストレーターを立ち上げ、データセンターと電力系統の相互作用をテストしました。これらのプロジェクトは、柔軟な接続協定のより広い使用のための証拠を確立できます。製品品質、サイバーセキュリティ制御、コンプライアンスサポートは、エネルギーコスト削減能力と同様に重要です。
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 産業リーダー
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場 このレポートでカバーされる企業
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Vertiv Holdings Co
- Legrand SA
- nVent Electric plc
- Delta Electronics, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Socomec Group S.A.
- AEG Power Solutions B.V.
- Landis+Gyr Group AG
- EnergyHub, Inc.
- AutoGrid Systems, Inc.
- Voltus, Inc.
- CPower Energy Management LLC
- Flexitricity Limited
- Enel X S.r.l.
最近の産業開発事情 ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場
- 2026年10月:Huawei Digital PowerはDataCloud Global Congress 2026で系統連携型AIデータセンター戦略を発表しました。この戦略は、電力効率、熱再利用、ビットレベルのワークロード最適化、建設加速をカバーしました。
- 2026年4月:Johnson ControlsはData Center World 2026で、非IT電力消費を50%以上削減できる熱管理アプローチを発表しました。発表には、廃熱を利用してチラーの電力要件を最大90%削減できるYORK吸収式チラーが含まれました。
- 2026年3月:SiemensとRittalは、IEC規格市場向けのデータセンターに対応した標準化された電力配電インフラを開発する戦略的パートナーシップを締結しました。この取り決めにより、電力エレクトロニクスをサーバーキャビネットの隣の専用ラックに配置し、100 kWを超えるラック密度をサポートする電力供給アーキテクチャが導入されました。
- 2026年2月:Johnson ControlsはYORK YDAMエアクール磁気軸受チラーを発売しました。このユニットは最大3.5 MWの冷却能力を提供し、コンパクトな形状で競合ソリューションより20%高い容量密度を持ちます。
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場レポートの範囲
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場とは、ドイツ、英国、フランス、オランダ、アイルランド、スペイン、イタリア、北欧諸国、およびその他のヨーロッパのデータセンターにおけるエネルギー最適化、デマンドレスポンス、系統連携技術の採用を指します。これらのソリューションにより、オペレーターはエネルギー効率と持続可能性の目標に準拠し、電力柔軟性市場に参加し、電力価格の変動を管理し、再生可能エネルギーの利用を最適化し、炭素排出量を削減し、ますます厳格化する規制および環境要件をサポートすることができます。
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場レポートは、ソリューションコンポーネント別(ハードウェア、ソフトウェア、サービス)、ソフトウェアソリューションタイプ別(デマンドレスポンス管理プラットフォーム、エネルギー管理ソフトウェア、エネルギー監視・分析ソフトウェア、エネルギー予測・最適化ソフトウェア)、デマンドレスポンスプログラムタイプ別(価格ベースのプログラム、インセンティブベースのプログラム)、自動化レベル別(手動および非自動化ソリューション、自動化および高度なデマンドレスポンスソリューション)、主要用途別(ピーク負荷管理、緊急負荷削減、容量市場参加、補助サービス、エネルギーコスト最適化、再生可能エネルギー統合)、データセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域別(ドイツ、英国、フランス、オランダ、アイルランド、スペイン、イタリア、北欧諸国、その他のヨーロッパ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| デマンドレスポンス管理プラットフォーム |
| エネルギー管理ソフトウェア |
| エネルギー監視・分析ソフトウェア |
| エネルギー予測・最適化ソフトウェア |
| 価格ベースのプログラム |
| インセンティブベースのプログラム |
| 手動および非自動化ソリューション |
| 自動化および高度なデマンドレスポンスソリューション |
| ピーク負荷管理 |
| 緊急負荷削減 |
| 容量市場参加 |
| 補助サービス |
| エネルギーコスト最適化 |
| 再生可能エネルギー統合 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ドイツ |
| 英国 |
| フランス |
| オランダ |
| アイルランド |
| スペイン |
| イタリア |
| 北欧諸国 |
| その他のヨーロッパ |
| ソリューションコンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| ソフトウェアソリューションタイプ別 | デマンドレスポンス管理プラットフォーム |
| エネルギー管理ソフトウェア | |
| エネルギー監視・分析ソフトウェア | |
| エネルギー予測・最適化ソフトウェア | |
| デマンドレスポンスプログラムタイプ別 | 価格ベースのプログラム |
| インセンティブベースのプログラム | |
| 自動化レベル別 | 手動および非自動化ソリューション |
| 自動化および高度なデマンドレスポンスソリューション | |
| 主要用途別 | ピーク負荷管理 |
| 緊急負荷削減 | |
| 容量市場参加 | |
| 補助サービス | |
| エネルギーコスト最適化 | |
| 再生可能エネルギー統合 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場の規模はどのくらいですか?
市場は2026年に2.39 ビリオン 米ドル、2032年までに5.78 ビリオン 米ドルと予測されており、2027年から2032年のCAGRは15.90%です。
ヨーロッパのデータセンターにおけるデマンドレスポンス採用を促進しているものは何ですか?
ヨーロッパ データセンター デマンドレスポンス およびエネルギー管理 市場は、AIの電力密度、電力価格の変動性、再生可能エネルギー統合、EUの報告要件によって支えられています。
最大のシェアを持つソリューションコンポーネントはどれですか?
ソフトウェアは2026年にヨーロッパ データセンター デマンドレスポンス 市場で62.34%を占めました。これはオペレーターが継続な監視、コンプライアンス報告、エネルギー資産の制御を必要とするためです。
最も速く拡大しているデマンドレスポンスプログラムタイプはどれですか?
インセンティブベースのプログラムは2032年までにCAGR 18.44%で拡大する見込みであり、系統ストレスイベント時の検証済み負荷削減に対する支払いによって支えられています。
アイルランドが他のヨーロッパの地域よりも速く拡大しているのはなぜですか?
アイルランドはCAGR 16.61%で拡大する見込みです。これはデータセンターが2025年にすでに7,663 GWhを使用しており、新規接続には実証された柔軟性が必要なためです。
系統接続の遅延はデータセンターのエネルギー戦略にどのような影響を与えますか?
ヨーロッパ データセンター デマンドレスポンス 市場では、長い接続待ちにより柔軟な協定、オンサイト発電、エネルギー貯蔵、ストレス応答システムへの関心が高まっています。