
Marktgröße und Marktanteil des europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.39 Milliarden US-Dollar |
| Marktgröße (2027) | 2.76 Milliarden US-Dollar |
| Marktgröße (2032) | 5.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.90 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markts von Mordor Intelligence
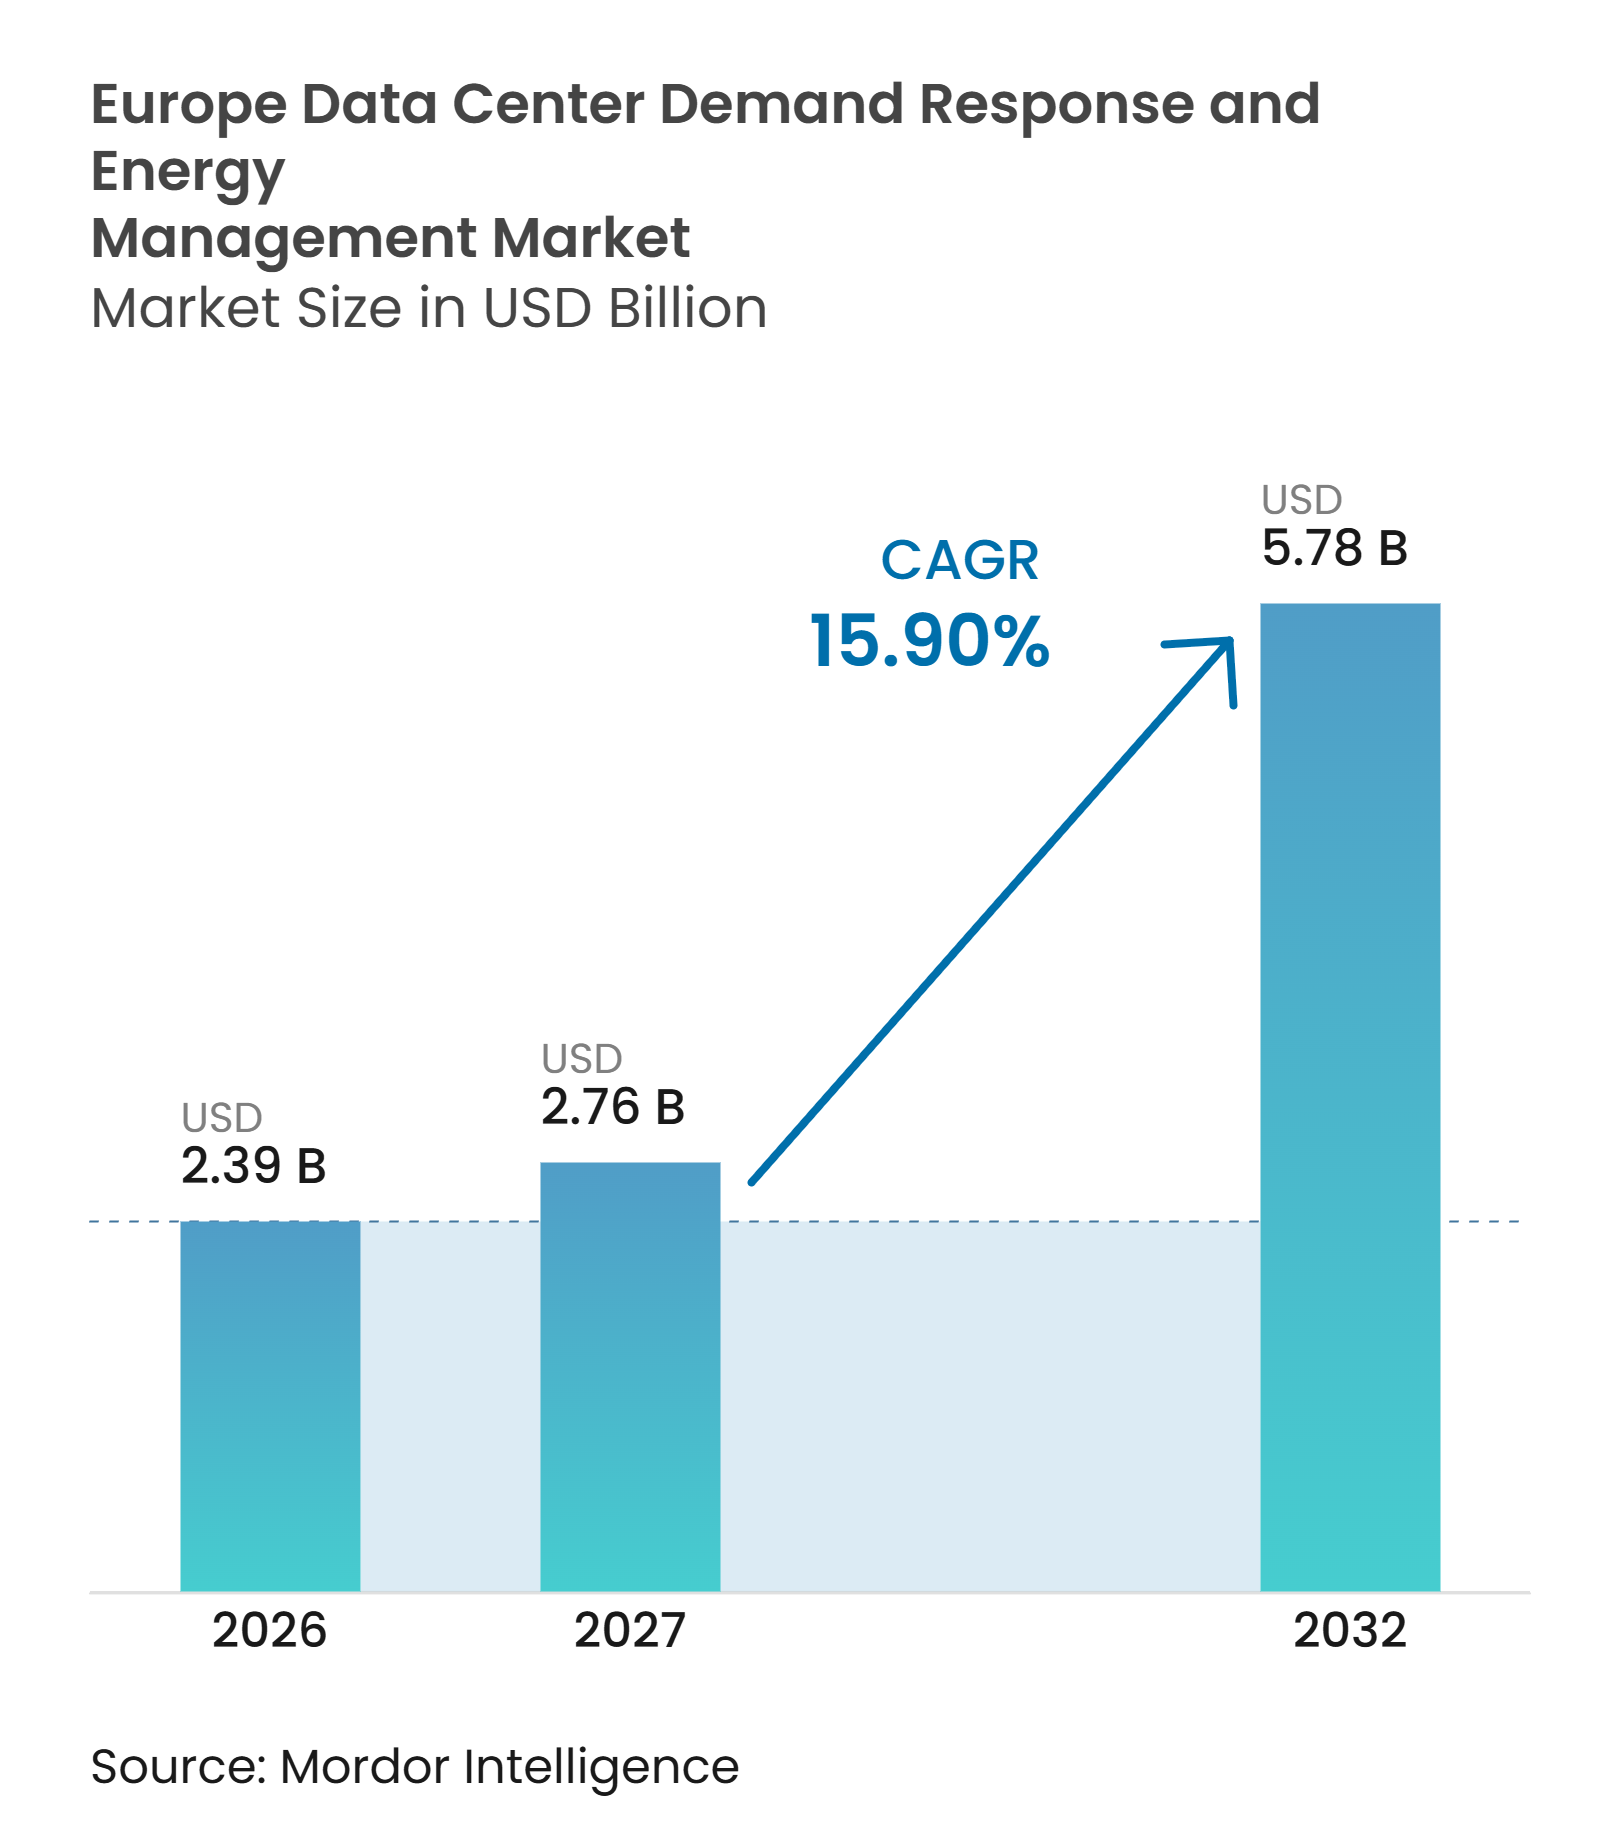
Die Marktgröße des europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markts wird voraussichtlich von 2,39 Milliarden USD im Jahr 2026 auf 2,76 Milliarden USD im Jahr 2027 und bis 2032 auf 5,78 Milliarden USD anwachsen, was einem CAGR von 15,90 % zwischen 2027 und 2032 entspricht. Steigende KI-Workloads erhöhen die Rack-Dichte und den Stromverbrauch, wodurch die automatisierte Steuerung des Stromverbrauchs für Betreiber wertvoller wird. Europäische Vorschriften zur Energieberichterstattung, erneuerbaren Energien und Energiemanagementsystemen wandeln Energiesoftware von einem optionalen Werkzeug zu einer Betriebsanforderung. Betreiber nutzen außerdem flexible Lasten, um die Abhängigkeit von Großhandelsstrompreisen zu reduzieren und ihre Chancen auf Netzanschlüsse in ausgelasteten Knotenpunkten zu verbessern. Dies begünstigt Anbieter, die Anlagensteuerung, Energieprognosen und Zugang zu Ausgleichsmärkten kombinieren. Der europäische Rechenzentrums-Demand-Response-Markt wird daher durch die Notwendigkeit geprägt, die Betriebszeit zu schützen und gleichzeitig einen größeren Anteil der Last auf die Bedingungen des Stromsystems reagieren zu lassen.
Wichtigste Erkenntnisse des Berichts
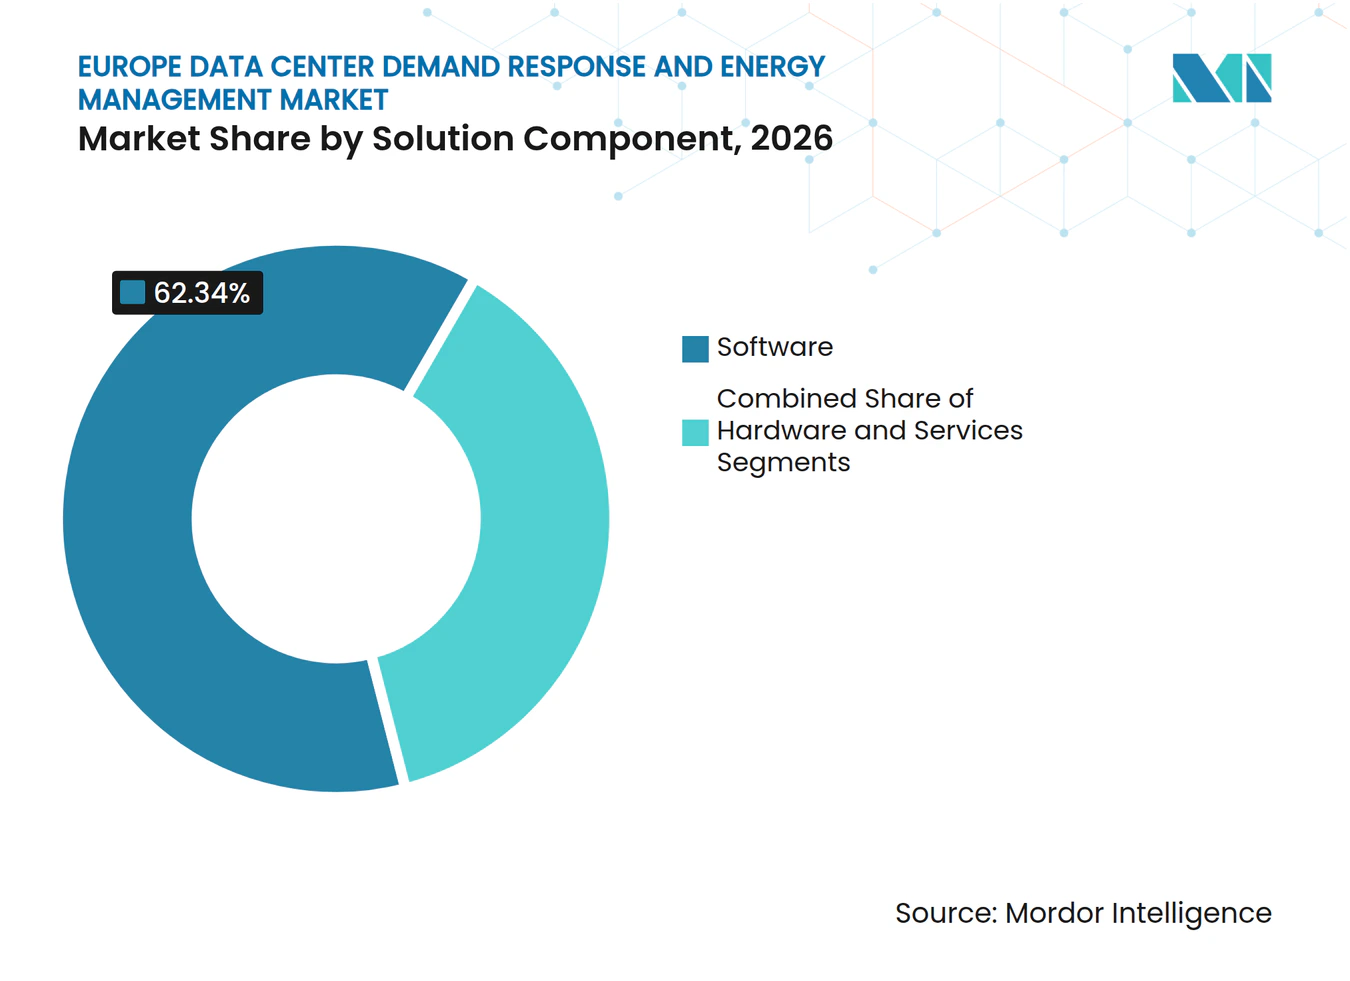
- Nach Lösungskomponente hielt Software im Jahr 2026 einen Marktanteil von 62,34 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 17,81 % wachsen werden.
- Nach Softwarelösungstyp entfiel im Jahr 2026 ein Anteil von 56,17 % des europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markts auf Energiemanagementsoftware, während Energieprognose- und Optimierungssoftware bis 2032 voraussichtlich mit einem CAGR von 17,56 % wachsen wird.
- Nach Demand-Response-Programmtyp hielten anreizbasierte Programme im Jahr 2026 einen Anteil von 68,18 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt und werden bis 2032 voraussichtlich mit einem CAGR von 18,44 % wachsen.
- Nach Automatisierungsgrad hielten manuelle und nicht automatisierte Lösungen im Jahr 2026 einen Anteil von 70,22 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt, während automatisierte und fortschrittliche Demand-Response-Lösungen bis 2032 voraussichtlich mit einem CAGR von 18,76 % wachsen werden.
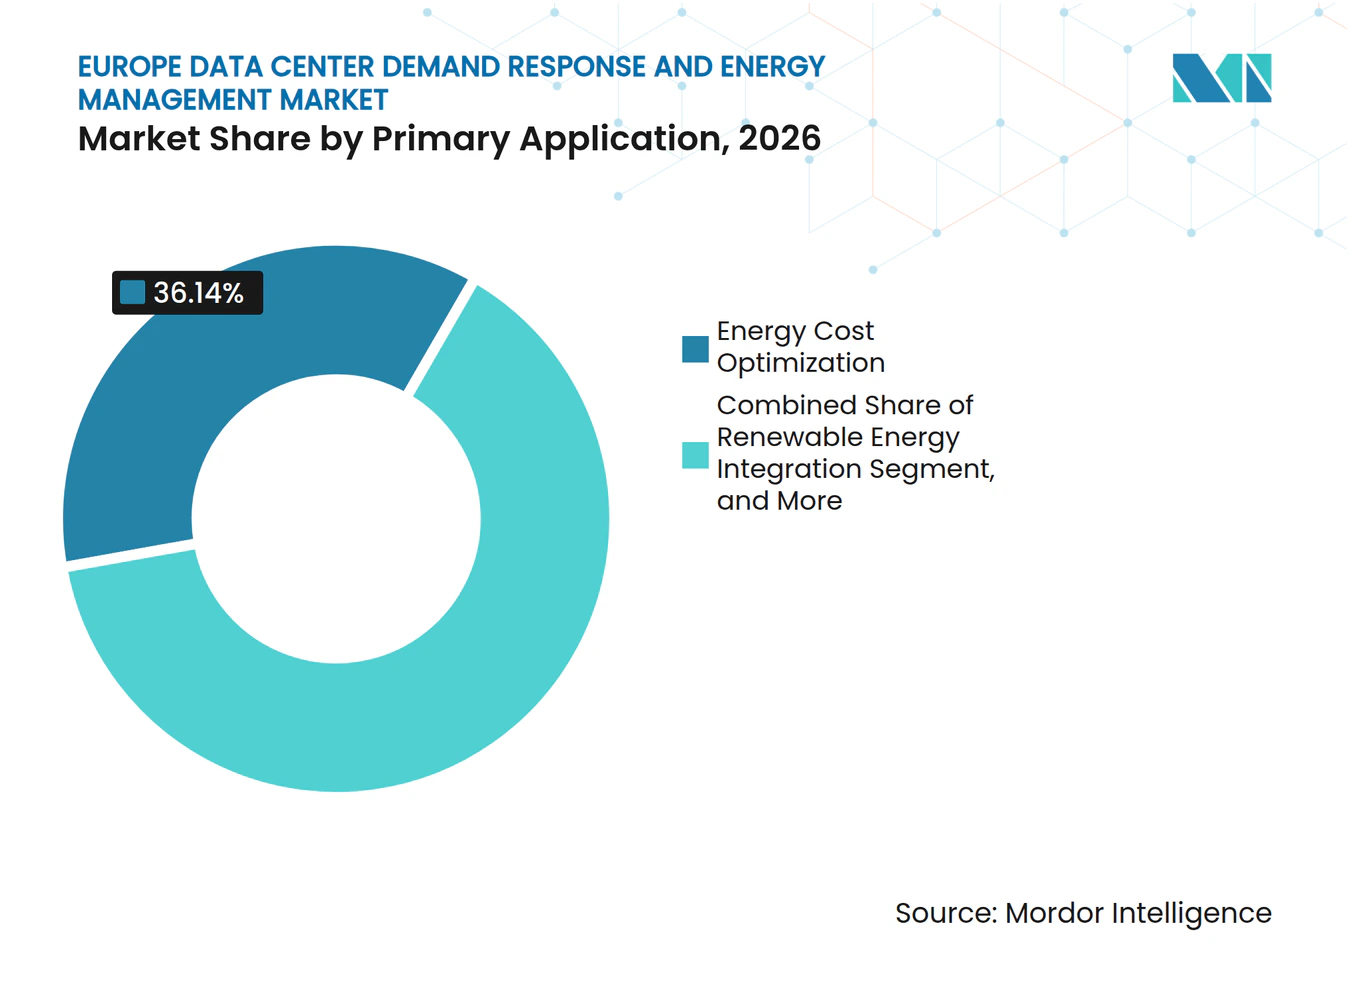
- Nach primärer Anwendung hielt die Energiekostenoptimierung im Jahr 2026 einen Anteil von 36,14 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 16,90 % wachsen wird.
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 58,19 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt und werden bis 2032 voraussichtlich mit einem CAGR von 17,25 % wachsen.
- Nach Rechenzentrumtyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 65,12 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 18,12 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 27,33 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt, während Irland bis 2032 voraussichtlich mit einem CAGR von 16,61 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von KI-Workloads und höhere Leistungsdichte | +4.8% | Europa, konzentriert in FLAP-D und aufstrebenden Knotenpunkten in Spanien, Finnland und Italien | Kurzfristig (≤ 2 Jahre) |
| EU-Anforderungen an Energieeffizienz und Rechenzentrums-Berichterstattung | +3.2% | EU-weit, mit stärkerem Compliance-Bedarf in Deutschland, den Niederlanden und Irland | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien und Anforderungen an die Netzflexibilität | +2.5% | EU-weit, mit stärkster Akzeptanz in den nordischen Ländern, Deutschland, Frankreich und Irland | Mittelfristig (2–4 Jahre) |
| Strompreisvolatilität und Optimierung der Nachfragelastgebühren | +2.0% | EU-weit, mit höherer Stromkostenbelastung in Deutschland, den Niederlanden und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Workload-Verlagerung und geografische Orchestrierung für Netzdienstleistungen | +1.8% | Deutschland, Frankreich, die Niederlande und die nordischen Staaten | Mittelfristig (2–4 Jahre) |
| Rechenzentrums-Flexibilität als Ersatz für verzögerte Netzkapazität | +1.2% | FLAP-D-Knotenpunkte mit Ausstrahlungseffekten auf Spanien und Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von KI-Workloads und steigende Leistungsdichte in Rechenzentren
KI-Workloads verändern die Menge und das Muster des in Rechenzentren benötigten Stroms. GPU-Trainingsumgebungen arbeiten üblicherweise mit 60–80 kW pro Rack, während spezialisierte KI-Systeme 100 kW überschreiten können, verglichen mit 5–10 kW für herkömmliche Unternehmens-Racks. ENTSO-E erwartet, dass der Strombedarf europäischer Rechenzentren zwischen 2025 und 2030 um mehr als 50 % steigen wird. Größere und variablere Lasten geben Betreibern einen stärkeren Anreiz, Steuerungssysteme zu installieren, die Kühlung, Batterienutzung und ausgewählte Rechenaufgaben als Reaktion auf Netzsignale anpassen können. Der europäische Rechenzentrums-Demand-Response-Markt profitiert davon, weil Anlagen mit Betriebslaständerungen im Megawatt-Bereich zu nützlichen Teilnehmern in Ausgleichsregelungen werden können. KI-Inferenz wird den Strombedarf voraussichtlich auch auf mehr Standorte und Stunden verteilen als konzentrierte Trainings-Workloads, was den Bedarf an lokalem Energiemanagement ausweitet.
EU-Anforderungen an Energieeffizienz und Rechenzentrums-Berichterstattung
Die Energieeffizienzrichtlinie, Richtlinie (EU) 2023/1791, schuf einen gemeinsamen Berichtsrahmen für EU-Rechenzentren mit einer installierten IT-Leistung von mindestens 500 kW.[1] Die zugehörigen Berichtsregeln legen für betroffene Anlagen eine jährliche Berichtsfrist zum 15. Mai fest. Betreiber, die jährlich mehr als 85 TJ verbrauchen, müssen bis zum 11. Oktober 2027 ein nach ISO 50001 zertifiziertes Energiemanagementsystem einführen. Deutschland stellt unter dem Energieeffizienzgesetz zusätzliche Anforderungen, darunter die ISO-50001-Zertifizierung für qualifizierende Standorte und Anforderungen zur Energienutzung, die von 10 % im Juli 2026 auf 20 % im Juli 2028 steigen. Diese Vorschriften erhöhen die Nachfrage nach Mess-, Berichts- und Optimierungswerkzeugen, insbesondere bei mittelgroßen Betreibern ohne große interne Energieteams.
Integration erneuerbarer Energien und Anforderungen an die Netzflexibilität
Eine höhere Einspeisung erneuerbarer Energien steigert den Wert der Rechenzentrumslast, die auf sich ändernde Erzeugungsbedingungen reagieren kann. Deutschland hat im Jahr 2025 fast 10 TWh erneuerbarer Erzeugung abgeregelt, während in 5 % der Stunden in 7 EU-Mitgliedstaaten negative Strompreise auftraten. Flexible Rechenzentren können Preissignale nutzen, um geeignete Workloads in Zeiten mit überschüssigem erneuerbarem Angebot zu verlagern. Agora Energiewende stellte fest, dass eine kontinuierliche Nutzung der realisierbaren Rechenzentrums-Flexibilität bis 2035 20 TWh thermische Erzeugung durch erneuerbare Energie ersetzen und jährlich 5 Millionen Tonnen CO₂ einsparen könnte. Dies unterstützt die Nachfrage nach Systemen, die CO₂-bewusstes Scheduling, stündliches Matching mit erneuerbaren Energien und anlagenspezifische Steuerungen kombinieren. Die EU-Taxonomie-Klimaregeln und der Pakt für klimaneutrale Rechenzentren verstärken zudem den Fokus auf eine glaubwürdige Messung der Energieleistung und der Beschaffung erneuerbarer Energien.
Strompreisvolatilität und Optimierung der Nachfragelastgebühren
Die Volatilität der Stromkosten stärkt die wirtschaftliche Grundlage für automatisiertes Energiemanagement. Die europäischen Großhandelsstrompreise lagen 2025 im Durchschnitt bei 95 USD pro MWh, 10 % über dem Vorjahr. In Deutschland stiegen die Spitzenstunden-Gaspreise im Jahr 2025 um 19 %, während die solarreichen Mittagspreise um 8 % zunahmen. Betreiber können Prognosewerkzeuge einsetzen, um nicht zeitkritische Arbeiten wie Backup-Vorgänge, KI-Training und Datenarchivierung aus Hochpreiszeiten zu verlagern. Dies reduziert vermeidbare Nachfragelastgebühren, ohne das Serviceniveau kritischer Anwendungen zu verändern. Der europäische Rechenzentrums-Demand-Response-Markt profitiert auch von Colocation-Standorten, bei denen Stromkosten häufig an Mieter weitergegeben werden und das Preismanagement direkte Auswirkungen auf die Vertragsökonomie hat.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschluss-Warteschlangen und regionale Engpässe bei der Stromkapazität | -3.5% | FLAP-D-Knotenpunkte, insbesondere Amsterdam und Dublin, mit zunehmendem Druck auf Deutschland und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte europäische Marktregeln für Demand Response | -2.8% | EU-weit, mit unterschiedlichen Rahmenbedingungen für flexible Netzanschlüsse in den Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Risiken bei der Integration von Cybersicherheit und Betriebstechnologie | -2.1% | EU-weit, mit höherer Exposition in vernetzten Hyperscale- und Colocation-Anlagen | Mittelfristig (2–4 Jahre) |
| Begrenzte Steuerbarkeit von geschäftskritischen Lasten | -1.6% | EU-weit, insbesondere in Colocation- und Unternehmens-Betriebsmodellen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschluss-Warteschlangen und regionale Engpässe bei der Stromkapazität
Der Netzzugang bleibt eine praktische Einschränkung sowohl für den Rechenzentrumsbau als auch für Investitionen in Flexibilität. Die Internationale Energieagentur berichtete, dass die Vorlaufzeiten für Netzanschlüsse in Frankfurt, London, Amsterdam, Paris und Dublin durchschnittlich 7–10 Jahre betragen können, während ein Rechenzentrum in 1–2 Jahren errichtet werden kann. Diese Lücke begrenzt die Anzahl der Betriebsanlagen, die Demand Response anbieten können, auch wenn sie den Wert flexibler Anschlussmodelle erhöht. In Irland müssen neue Anträge im Großraum Dublin eine eigene Stromerzeugung und die Fähigkeit zur Lastreduktion bei nationalen Stressereignissen nachweisen. Solche Bedingungen machen Demand-Response-Fähigkeiten zu einem Faktor bei der Sicherung neuer Kapazitäten, aber Betreiber benötigen dennoch einen Anschluss, um an Netzprogrammen teilzunehmen. Das Ergebnis ist ein langsamerer Weg zur Inbetriebnahme in den Bereichen, in denen Energieflexibilität am dringendsten benötigt wird.
Fragmentierte europäische Marktregeln für Demand Response
Rechenzentrumsbetreiber sehen sich in den europäischen Ausgleichsmärkten mit unterschiedlichen Teilnahmeregeln konfrontiert. Flexible Netzanschlussvereinbarungen existieren in mindestens 15 Mitgliedstaaten, ihre Bedingungen sind jedoch nicht standardisiert und spiegeln die Betriebsanforderungen von Rechenzentren nicht durchgängig wider. ENTSO-E stellte ebenfalls erhebliche Unterschiede in den Marktstrukturen und regulatorischen Rahmenbedingungen zwischen den Regionen fest. Unterschiede bei Vorqualifizierungsregeln, Messmethoden und Anforderungen an Reservemärkte erhöhen den Compliance-Aufwand für Cloud- und Colocation-Anbieter, die in mehreren Ländern tätig sind. Cybersicherheitsprüfungen fügen eine weitere Vorsichtsebene hinzu, wenn Energieplattformen mit Betriebstechnologie und Workload-Steuerungen verbunden werden. Einige kritische Workloads bleiben zudem für Abschaltungen ungeeignet, was den nutzbaren Anteil der Last einer Anlage einschränkt. Gemeinsame Vertragsvorlagen und klarere technische Standards würden diese Hürden senken, ohne den Schutz der Betriebszeit zu verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungskomponente:
Software verankert den Umsatz und Dienstleistungen beschleunigen sichSoftware hielt im Jahr 2026 einen Anteil von 62,34 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt und war damit die größte Lösungskomponente. Betreiber nutzen diese Plattformen zur kontinuierlichen Überwachung des Strombedarfs, zur Verwaltung der Beschaffung erneuerbarer Energien, zur Verfolgung von Compliance-Daten und zur Reaktion auf Marktsignale. Sie kombinieren Eingaben von Stromzählern, Kühlungssteuerungen, Batteriesystemen und Workload-Werkzeugen in einer einzigen Betriebsansicht. Hardware bleibt notwendig, da Sensoren, Zähler, USV-Systeme und programmierbare Steuerungen die physischen Daten und Reaktionen liefern, die für die Optimierung erforderlich sind. Ihr relativer Anteil ist begrenzter, weil softwaredefinierte Designs den Bedarf an dedizierter Ausrüstung an jedem Standort reduzieren können.
Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 17,81 % wachsen, schneller als der gesamte europäische Rechenzentrums-Demand-Response-Markt. Betreiber suchen zunehmend Unterstützung bei der Registrierung im Ausgleichsmarkt, beim Dispatch, bei der Berichterstattung und bei der ISO-50001-Compliance, anstatt all diese Fähigkeiten intern aufzubauen. Dies ist besonders relevant für mittelgroße Colocation-Anbieter, die über ausreichend Last für eine Teilnahme verfügen, aber keine dedizierten Energiehandelsteams haben. Schneider Electric führte im November 2025 EcoStruxure Foresight Operation ein, um Energie- und Gebäudemanagementsysteme von Rechenzentren in einer einzigen Steuerungsumgebung zu integrieren.



Nach Softwarelösungstyp:
Energiemanagementsoftware führt und Prognosen gewinnen an BedeutungEnergiemanagementsoftware entfiel im Jahr 2026 auf 56,17 % des Softwarelösungstyp-Segments. Sie ist das Kernsystem für die Berichterstattung zur Energieleistung, die Überwachung der Energieverbrauchseffektivität und die Dokumentation von Energiemanagementprozessen. Der EED-Berichtsrahmen und die ISO-50001-Anforderungen erhöhen die Bedeutung dieser Funktionen für betroffene Anlagen. Demand-Response-Plattformen, Überwachungswerkzeuge und Analysesysteme liefern die Ereignissignale und granularen Daten, die die zentrale Anwendung unterstützen. Die größte installierte Basis verbleibt daher bei Werkzeugen, die Betreibern helfen, den Energieverbrauch in ihren eigenen Anlagen zu verstehen und zu steuern.
Energieprognose- und Optimierungssoftware wird bis 2032 voraussichtlich mit einem CAGR von 17,56 % wachsen. Sie ermöglicht es Standortteams, Kühlung, Batterieentladung und ausgewählte Rechenaufgaben zu planen, bevor ein Preisanstieg oder ein Netzereignis eintritt. Fraunhofer ISST und T-Systems begannen im Juni 2026 das Projekt DEM4DCF, um prognosegesteuerte Lastoptimierung über Zeitzonen und Geografien hinweg zu untersuchen. Die Werkzeuge sind am wertvollsten, wenn ein Anbieter sowohl die Anlage als auch den Rechen-Workload kontrolliert.
Nach Demand-Response-Programmtyp:
Anreizbasierte Programme führen bei Anteil und WachstumAnreizbasierte Programme hielten im Jahr 2026 einen Anteil von 68,18 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt, den höchsten Anteil unter den Programmtypen. Sie vergüten Betreiber für die Reduzierung oder Verlagerung der Nachfrage während Systemstressereignissen. Das Modell bietet eine definierte Zahlungsmöglichkeit, ohne eine ständige Exposition gegenüber Strompreisänderungen zu erfordern. Es eignet sich auch für Standorte mit Notstromversorgung, redundanter Infrastruktur und stabilem Grundlastbedarf. Diese Betriebseigenschaften machen Rechenzentren zu geeigneten Teilnehmern an messbaren Flexibilitätsprogrammen.
Anreizbasierte Programme werden bis 2032 voraussichtlich mit einem CAGR von 18,44 % wachsen, der schnellsten Rate in dieser Segmentierung. Bessere Vorqualifizierungswege und automatisierte Steuerungen sind erforderlich, um eine vereinbarte Reaktion sicher zu liefern. Preisbasierte Programme bleiben nützlich für Standorte mit aufschiebbaren Workloads und starken Prognosesystemen. Beide Modelle hängen von genauer Messung, Verifizierung und Kommunikation mit dem zuständigen Systembetreiber ab.
Nach Automatisierungsgrad:
Manuelle Lösungen führen, während fortschrittliche Systeme expandierenManuelle und nicht automatisierte Lösungen hielten im Jahr 2026 einen Anteil von 70,22 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt. Viele Betreiber reagieren noch immer über Dashboards, Betreiber-Reviews und regelbasierte Verfahren auf Netzsignale. Dies spiegelt die Vorsicht wider, die in Anlagen mit strengen Betriebszeit-Verpflichtungen und Service-Level-Vereinbarungen erforderlich ist. Manuelle Systeme ermöglichen es Standortteams auch, die Bedingungen zu überprüfen, bevor eine Reduzierung des Stromverbrauchs erfolgt. Sie sind jedoch weniger geeignet für schnelle Frequenzregelung und andere Dienste, die eine Reaktion innerhalb von Sekunden erfordern.
Automatisierte und fortschrittliche Demand-Response-Lösungen werden bis 2032 voraussichtlich mit einem CAGR von 18,76 % wachsen. ENTSO-E stellte fest, dass softwaregesteuerte Lastprofile von Rechenzentren automatisierte schnelle Frequenzregelung und Sekundärreserveleistungen unterstützen können. Diese Systeme können Kühlung, Speicher oder ausgewählte Workloads anpassen, nachdem vordefinierte Sicherheitsgrenzen eingehalten wurden. Eine breitere Akzeptanz wird von sicheren Verbindungen zwischen Energiesteuerungen, Gebäudesystemen und IT-Scheduling-Werkzeugen abhängen.
Nach primärer Anwendung:
Kostenoptimierung führt und Integration erneuerbarer Energien expandiertDie Energiekostenoptimierung hielt im Jahr 2026 einen Anteil von 36,14 % am primären Anwendungssegment. Sie gibt Betreibern einen direkten Anreiz zu investieren, da die Verlagerung des Verbrauchs aus Spitzenstunden die Betriebskosten senken kann. Großhandelspreisunterschiede sind nützlich, wenn Anlagen Backup-Aufgaben, Datenarchivierung oder ausgewählte KI-Workloads planen können, ohne die Servicebereitstellung zu beeinträchtigen.[2] Spitzenlastmanagement und Kapazitätsmarkt-Teilnahme nutzen viele der gleichen technischen Fähigkeiten. Die Anwendung ist breit relevant, da sie nicht ausschließlich von einem unternehmensweiten Ziel für erneuerbare Energien abhängt.
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 16,90 % wachsen. Unternehmens-Stromabnahmeverträge und stündliche Ziele für kohlenstofffreie Energie erhöhen den Bedarf, den Verbrauch mit sauberer Erzeugung abzustimmen. Deutschlands Anforderungen an erneuerbare Elektrizität fügen einen direkten regulatorischen Grund hinzu, diese Abstimmung zu verbessern. Systemdienstleistungen und Notfall-Lastreduktion nutzen dieselbe Plattform zur Unterstützung der Netzzuverlässigkeit und Compliance.

Nach Rechenzentrumsgröße:
Hyperscale-Standorte führen und Edge-Anlagen gewinnen an RelevanzHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 58,19 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt. Ihre Größe unterstützt dedizierte Energieteams, Echtzeit-Telemetrie und Lastvolumina, die groß genug sind, um wesentliche Flexibilitätserlöse zu erzielen. Große Standorte können Kühlungsanpassungen, Batteriesysteme und Änderungen an geeigneten Rechenarbeiten kombinieren. Die Marktgröße des europäischen Rechenzentrums-Demand-Response-Markts für dieses Segment profitiert von neuen KI-fokussierten Anlagen mit hochdichten Strom- und Kühlanforderungen. Hyperscale-Betreiber können fortschrittliche Steuerungen an einem Standort testen und bewährte Praktiken auf ein regionales Portfolio anwenden.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 17,25 % wachsen, der schnellsten Rate unter den Größenkategorien. Große und mittelgroße Standorte können Marktschwellen erfüllen, benötigen aber häufig Aggregatoren für Marktzugang und Berichtsunterstützung. Kleinere Edge-Anlagen können flexible Netzanschlussbedingungen und Automatisierungsanforderungen bereits in der Planungsphase berücksichtigen. Alle Größenkategorien erfordern zuverlässige Messung und klare Betriebsgrenzen.
Nach Rechenzentrumtyp:
Colocation führt und Cloud-Anbieter beschleunigen sichColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 65,12 % am Segment. Sie stellen vielen Kunden gemeinsame Infrastruktur zur Verfügung und bilden einen großen Teil der installierten Basis Europas. ENTSO-E schätzte, dass Colocation-Anlagen fast die Hälfte der europäischen installierten IT-Stromversorgung über 50 kW ausmachen. Die geteilte Verantwortung bleibt eine Einschränkung, da Betreiber die Anlageninfrastruktur kontrollieren, während Mieter die IT-Workloads steuern. Colocation-Anbieter können dennoch Anlagensteuerungen, Batteriesysteme und Mietervereinbarungen nutzen, um ein Reaktionsportfolio zu erstellen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 18,12 % wachsen. Sie kontrollieren Infrastruktur und Workloads und ermöglichen eine Optimierung vom Scheduler bis zur Energiemarkt-Schnittstelle. ENTSO-E erwartet, dass 60–70 % der europäischen Colocation-Kapazität bis 2030 an Hyperscaler vermietet sein wird, was die Unterscheidung zwischen den beiden Typen verringert. Unternehmens- und Edge-Standorte bleiben stärker eingeschränkt, wenn Workloads nicht aufgeschoben werden können.
Geografische Analyse
Deutschland: Regulierung und Größe unterstützen die Akzeptanz
Deutschland hielt im Jahr 2026 einen Anteil von 27,33 % am europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt. Das Energieeffizienzgesetz verpflichtet qualifizierende Standorte zur Erfüllung von Energiemanagement- und Effizienzpflichten, einschließlich eines PUE-Grenzwerts von 1,2 für ab Juli 2026 in Betrieb genommene Anlagen. Der Rahmen schreibt außerdem die Versorgung mit erneuerbarem Strom ab Januar 2027 für betroffene Rechenzentren vor. Mehr als 700 im Jahr 2025 eingegangene Netzanschlussanträge haben den flexiblen Betrieb für neue Projekte wichtig gemacht, insbesondere in Frankfurt und Berlin-Brandenburg. Das EnEfG-Register zeigte, dass 80 % der 319 registrierten Anlagen die Anforderung zur erneuerbaren Stromversorgung vor dem Pflichttermin erfüllten, was einen klaren Bedarf an zuverlässiger Leistungsdokumentation schafft.
Irland: Netzbedingungen begünstigen eine schnellere Inbetriebnahme
Irland wird bis 2032 voraussichtlich mit einem CAGR von 16,61 % wachsen, der höchsten geografischen Rate im europäischen Rechenzentrums-Demand-Response-Markt. Rechenzentren verbrauchten im Jahr 2025 7.663 GWh, was 23 % des gemessenen Stromverbrauchs Irlands entspricht. EirGrid erwartet, dass der Strombedarf von Rechenzentren von 9,4 TWh im Jahr 2025 auf 14,6 TWh bis 2034 steigen wird. Neue Anträge im Großraum Dublin müssen eine eigene Stromerzeugung und die Fähigkeit zur Lastreduktion bei Netzstress nachweisen, was Demand-Response-Systeme in die Nähe des Investitionsfalls für neue Kapazitäten rückt. Irlands Konzentration von Anlagen, die von Microsoft, Google, Meta und Amazon betrieben werden, bietet eine erhebliche Anlagenbasis für fortschrittliche Energiesteuerungen.
Vereinigtes Königreich, Frankreich, Niederlande, nordische Länder, Spanien und Italien: Unterschiedliche Wege zur Flexibilität
Das Netzkapazitätsgefälle im Vereinigten Königreich steigert das Interesse an eigener Stromerzeugung und flexiblem Betrieb. Frankreich startete im Oktober 2025 einen Rechenzentrums-Netz-Demonstrator auf dem Marcoussis-Campus von Data4, der digitale Zwillinge einsetzt, um Reaktionen auf Netzereignisse und Spannungsschwankungen zu testen.[3] In den Niederlanden machen Netzanschluss-Engpässe rund um Amsterdam Flexibilität zu einem zentralen Element von Projektanträgen, während nordische Standorte kohlenstoffarme Energie und günstige Kühlbedingungen für preisreagible KI-Workloads kombinieren. Vertivs Vereinbarung aus dem Jahr 2025 für die Norwegen-Anlage von Polar veranschaulicht diese Richtung, und Digital Realtys ROM1-Anlage in Rom soll voraussichtlich 2027 den Betrieb aufnehmen.
Wettbewerbslandschaft
Marktkonzentration
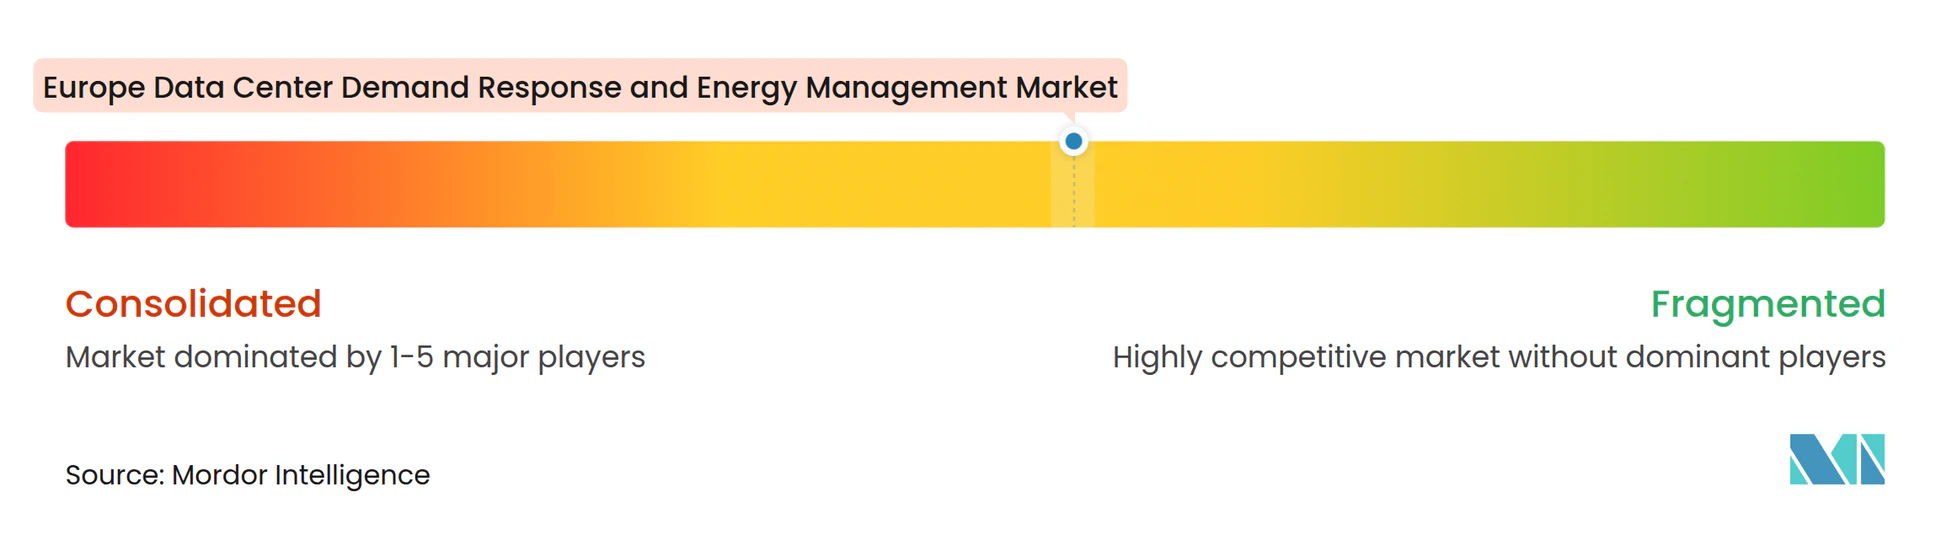
Der europäische Rechenzentrums-Demand-Response- und Energiemanagement-Markt weist eine konzentrierte physische Infrastrukturschicht und eine stärker fragmentierte Software- und Dienstleistungsschicht auf. Schneider Electric, Vertiv, Siemens und Eaton bringen etablierte Positionen in der Stromverteilung, Kühlung, USV-Ausrüstung und Anlagensteuerung mit. Demand-Response-Aggregatoren und Energiesoftwareanbieter konkurrieren durch Prognosefähigkeit, Netzzugang und Kenntnisse nationaler Teilnahmeregeln. Der Wettbewerb verlagert sich von eigenständiger Hardware zu integrierten Plattformen, die Strom-, Kühlungs- und Workload-Entscheidungen zusammenführen. Dies gibt spezialisierten Anbietern Raum, Registrierung, Messung und Ereignisabwicklung für Betreiber ohne interne Energiehandelsteams zu verwalten.
Schneider Electric kündigte im September 2025 KI-Fabrik-Referenzdesigns mit NVIDIA an, die Strommanagement und Flüssigkühlungssteuerungen mit NVIDIA Mission Control kombinieren.[4] Siemens und Rittal schlossen im März 2026 eine Partnerschaft zur Entwicklung standardisierter Stromverteilungsinfrastruktur für hochdichte Rechenzentren. Eaton und Siemens Energy kündigten im Juni 2025 eine Zusammenarbeit bei integrierter eigener Stromerzeugung zur Unterstützung der Rechenzentrums-Kapazität an. Diese Schritte adressieren verzögerte Netzanschlüsse und weiten den Wettbewerb von der Produktlieferung auf die Bereitstellung widerstandsfähiger Energiesysteme aus. Die technologische Differenzierung hängt nun davon ab, ob eine Plattform IT- und Energiesteuerungen koordinieren kann, ohne operationelle Risiken zu schaffen.
Vertiv führte im März 2025 sein Liebert-EFC-Freikühlesystem in der EMEA-Region ein, das einen Polymer-Wärmetauscher aufweist, der über Software zwischen Kühlmodi wechseln kann. Data4, RTE und Schneider Electric starteten im Oktober 2025 einen französischen Demonstrator, um die Interaktion von Rechenzentren mit dem Stromnetz zu testen. Diese Projekte können Belege für eine breitere Nutzung flexibler Netzanschlussvereinbarungen liefern. Produktqualität, Cybersicherheitskontrollen und Compliance-Unterstützung bleiben ebenso wichtig wie die Fähigkeit, Energiekosten zu senken.
Branchenführer im europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Rechenzentrums-Demand-Response- und Energiemanagement-Markt Unternehmen in diesem Bericht
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Vertiv Holdings Co
- Legrand SA
- nVent Electric plc
- Delta Electronics, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Socomec Group S.A.
- AEG Power Solutions B.V.
- Landis+Gyr Group AG
- EnergyHub, Inc.
- AutoGrid Systems, Inc.
- Voltus, Inc.
- CPower Energy Management LLC
- Flexitricity Limited
- Enel X S.r.l.
Neueste Industrielle Entwicklungen in Europäischer Rechenzentrums-Demand-Response- und Energiemanagement-Markt
- Oktober 2026: Huawei Digital Power stellte auf dem DataCloud Global Congress 2026 seine netzinteraktive KI-Rechenzentrumsstrategie vor. Die Strategie umfasste Stromeffizienz, Wärmenutzung, Workload-Optimierung auf Bit-Ebene und Baubeschleunigung.
- April 2026: Johnson Controls präsentierte auf der Data Center World 2026 Ansätze zum Thermomanagement, die den Nicht-IT-Energieverbrauch um mehr als 50 % senken könnten. Die Präsentationen umfassten YORK-Absorptionskältemaschinen, die Abwärme nutzen und den Stromverbrauch von Kältemaschinen um bis zu 90 % reduzieren können.
- März 2026: Siemens und Rittal schlossen eine strategische Partnerschaft zur Entwicklung standardisierter Stromverteilungsinfrastruktur für Rechenzentren, die IEC-Normenmärkte bedienen. Die Vereinbarung führte eine Stromversorgungsarchitektur ein, die Leistungselektronik in einem dedizierten Rack neben Serverschränken platziert und Rack-Dichten über 100 kW unterstützt.
- Februar 2026: Johnson Controls brachte die luftgekühlte Magnetlager-Kältemaschine YORK YDAM auf den Markt. Das Gerät liefert bis zu 3,5 MW Kühlleistung und weist eine um 20 % höhere Kapazitätsdichte als konkurrierende Lösungen in einem kompakten Format auf.
Berichtsumfang des europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markts
Der europäische Rechenzentrums-Demand-Response- und Energiemanagement-Markt bezieht sich auf die Einführung von Energieoptimierungs-, Demand-Response- und netzinteraktiven Technologien in Rechenzentren in Deutschland, dem Vereinigten Königreich, Frankreich, den Niederlanden, Irland, Spanien, Italien, den nordischen Ländern und dem übrigen Europa. Diese Lösungen ermöglichen es Betreibern, Energieeffizienz- und Nachhaltigkeitsziele einzuhalten, an Strommärkten für Flexibilität teilzunehmen, die Volatilität der Strompreise zu managen, die Nutzung erneuerbarer Energien zu optimieren, CO₂-Emissionen zu reduzieren und zunehmend strengere regulatorische und ökologische Anforderungen zu erfüllen.
Der Bericht zum europäischen Rechenzentrums-Demand-Response- und Energiemanagement-Markt ist segmentiert nach Lösungskomponente (Hardware, Software und Dienstleistungen), Softwarelösungstyp (Demand-Response-Managementplattformen, Energiemanagementsoftware, Energieüberwachungs- und Analysesoftware sowie Energieprognose- und Optimierungssoftware), Demand-Response-Programmtyp (preisbasierte Programme und anreizbasierte Programme), Automatisierungsgrad (manuelle und nicht automatisierte Lösungen sowie automatisierte und fortschrittliche Demand-Response-Lösungen), primärer Anwendung (Spitzenlastmanagement, Notfall-Lastreduktion, Kapazitätsmarkt-Teilnahme, Systemdienstleistungen, Energiekostenoptimierung und Integration erneuerbarer Energien), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, Irland, Spanien, Italien, nordische Länder und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Demand-Response-Managementplattformen |
| Energiemanagementsoftware |
| Energieüberwachungs- und Analysesoftware |
| Energieprognose- und Optimierungssoftware |
| Preisbasierte Programme |
| Anreizbasierte Programme |
| Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen |
| Spitzenlastmanagement |
| Notfall-Lastreduktion |
| Kapazitätsmarkt-Teilnahme |
| Systemdienstleistungen |
| Energiekostenoptimierung |
| Integration erneuerbarer Energien |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Niederlande |
| Irland |
| Spanien |
| Italien |
| Nordische Länder |
| Übriges Europa |
| Nach Lösungskomponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Softwarelösungstyp | Demand-Response-Managementplattformen |
| Energiemanagementsoftware | |
| Energieüberwachungs- und Analysesoftware | |
| Energieprognose- und Optimierungssoftware | |
| Nach Demand-Response-Programmtyp | Preisbasierte Programme |
| Anreizbasierte Programme | |
| Nach Automatisierungsgrad | Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen | |
| Nach primärer Anwendung | Spitzenlastmanagement |
| Notfall-Lastreduktion | |
| Kapazitätsmarkt-Teilnahme | |
| Systemdienstleistungen | |
| Energiekostenoptimierung | |
| Integration erneuerbarer Energien | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrums-Demand-Response- und Energiemanagement-Markt?
Der Markt wird für 2026 auf 2,39 Milliarden USD und bis 2032 auf 5,78 Milliarden USD prognostiziert, mit einem CAGR von 15,90 % von 2027 bis 2032.
Was treibt die Akzeptanz von Demand Response in europäischen Rechenzentren an?
Der europäische Rechenzentrums-Demand-Response- und Energiemanagement-Markt wird durch KI-Leistungsdichte, Strompreisvolatilität, Integration erneuerbarer Energien und EU-Berichterstattungsanforderungen gestützt.
Welche Lösungskomponente hält den größten Anteil?
Software hielt im Jahr 2026 einen Anteil von 62,34 % am europäischen Rechenzentrums-Demand-Response-Markt, da Betreiber kontinuierliche Überwachung, Compliance-Berichterstattung und Steuerung von Energieanlagen benötigen.
Welcher Demand-Response-Programmtyp expandiert am schnellsten?
Anreizbasierte Programme werden bis 2032 voraussichtlich mit einem CAGR von 18,44 % wachsen, unterstützt durch Zahlungen für verifizierte Lastreduktion während Netzstressereignissen.
Warum expandiert Irland schneller als andere europäische Standorte?
Irland wird voraussichtlich mit einem CAGR von 16,61 % wachsen, da Rechenzentren im Jahr 2025 bereits 7.663 GWh verbrauchten und neue Netzanschlüsse nachgewiesene Flexibilität erfordern.
Wie wirken sich Netzanschluss-Verzögerungen auf die Energiestrategien von Rechenzentren aus?
Im europäischen Rechenzentrums-Demand-Response-Markt steigern lange Netzanschluss-Warteschlangen das Interesse an flexiblen Vereinbarungen, eigener Stromerzeugung, Energiespeicherung und Stressreaktionssystemen.