
Tamaño y Participación del Mercado Europeo de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
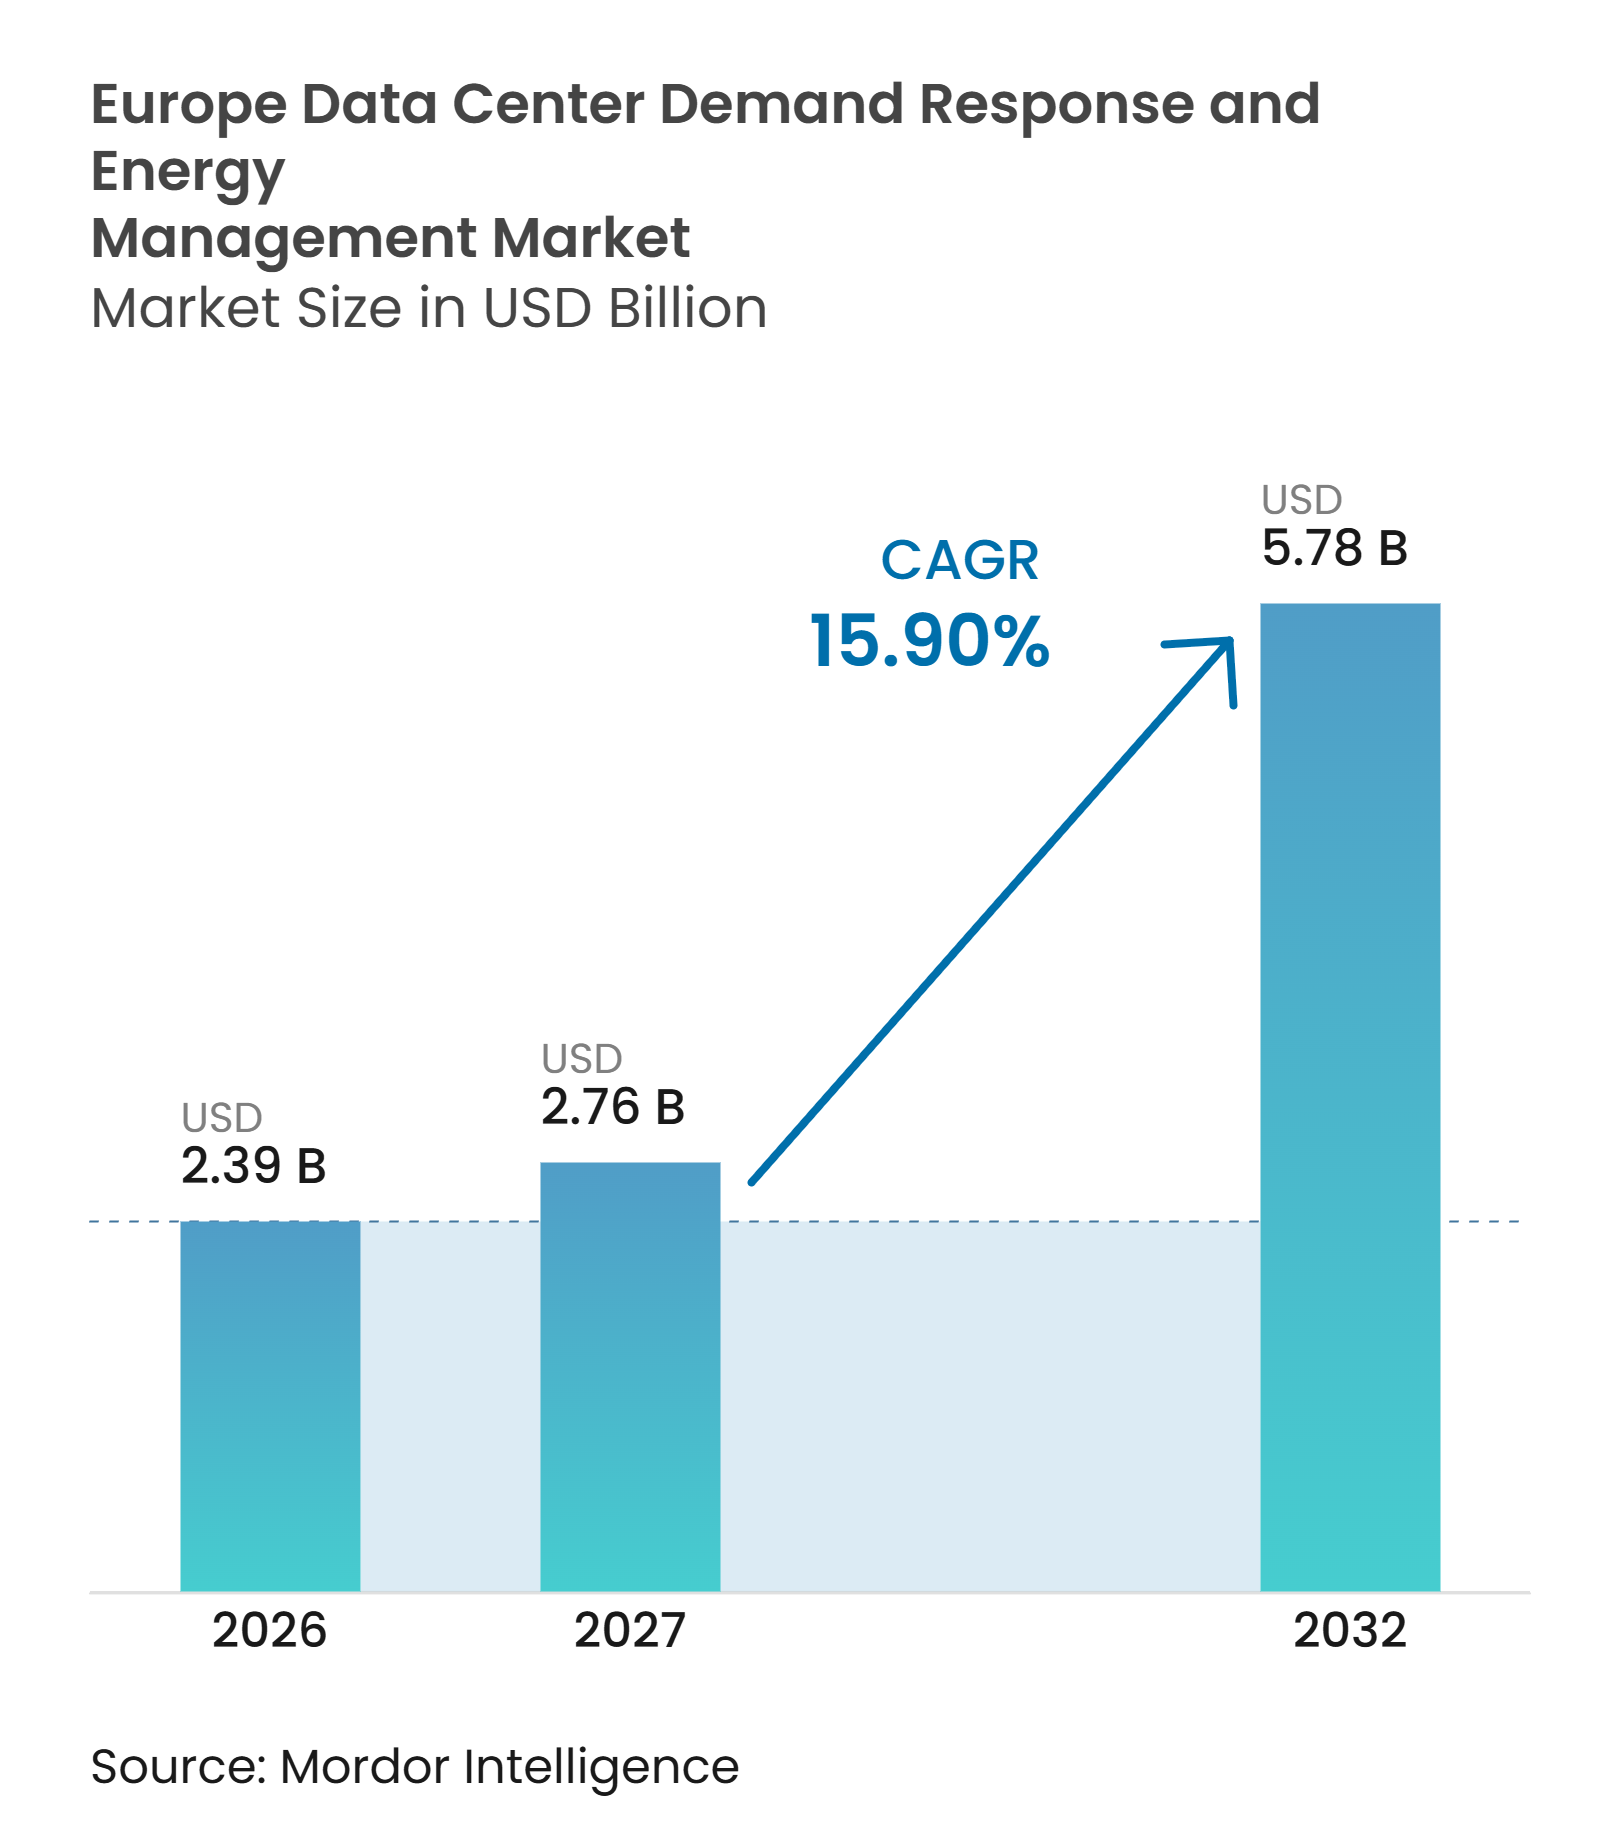
| Tamaño del mercado en el año base (2026) | 2.39 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.90 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Respuesta a la Demanda y Gestión de Energía en Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos se expanda de 2,39 mil millones de USD en 2026 a 2,76 mil millones de USD en 2027, y a 5,78 mil millones de USD para 2032, registrando un CAGR del 15,90% entre 2027 y 2032. El aumento de las cargas de trabajo de inteligencia artificial está incrementando la densidad de bastidores y el consumo de energía, lo que hace que el control automatizado del consumo eléctrico sea más valioso para los operadores. Las normativas europeas sobre reporte de energía, electricidad renovable y sistemas de gestión de energía están convirtiendo el software de energía de una herramienta opcional a un requisito operativo. Los operadores también utilizan cargas flexibles para reducir la exposición a los precios mayoristas de la electricidad y mejorar sus perspectivas de obtener conexiones a la red en centros con restricciones. Esto favorece a los proveedores que combinan controles de instalaciones, previsión de energía y acceso a los mercados de balance. El mercado europeo de respuesta a la demanda en centros de datos está, por tanto, determinado por la necesidad de proteger el tiempo de actividad mientras se hace que una mayor proporción de la carga responda a las condiciones del sistema eléctrico.
Conclusiones Clave del Informe
- Por componente de solución, el software representó el 62,34% de la participación del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, mientras que se proyecta que los servicios se expandan a un CAGR del 17,81% hasta 2032.
- Por tipo de solución de software, el software de gestión de energía representó el 56,17% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, mientras que se proyecta que el software de previsión y optimización de energía se expanda a un CAGR del 17,56% hasta 2032.
- Por tipo de programa de respuesta a la demanda, los programas basados en incentivos representaron el 68,18% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026 y se proyecta que se expandan a un CAGR del 18,44% hasta 2032.
- Por nivel de automatización, las soluciones manuales y no automatizadas representaron el 70,22% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, mientras que se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a un CAGR del 18,76% hasta 2032.
- Por aplicación principal, la optimización de costos de energía representó el 36,14% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, mientras que se proyecta que la integración de energía renovable se expanda a un CAGR del 16,90% hasta 2032.
- Por tamaño de centro de datos, los centros de datos de hiperescala representaron el 58,19% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026 y se proyecta que se expandan a un CAGR del 17,25% hasta 2032.
- Por tipo de centro de datos, los centros de datos de colocación representaron el 65,12% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 18,12% hasta 2032.
- Por geografía, Alemania representó el 27,33% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, mientras que se proyecta que Irlanda se expanda a un CAGR del 16,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo de Inteligencia Artificial y Mayor Densidad de Potencia | +4.8% | Europa, concentrado en FLAP-D y centros emergentes en España, Finlandia e Italia | Corto plazo (≤ 2 años) |
| Requisitos de Eficiencia Energética y Reporte de Centros de Datos de la UE | +3.2% | A nivel de la UE, con mayor demanda de cumplimiento en Alemania, los Países Bajos e Irlanda | Mediano plazo (2-4 años) |
| Integración de Energía Renovable y Requisitos de Flexibilidad de la Red | +2.5% | A nivel de la UE, con mayor adopción en los países nórdicos, Alemania, Francia e Irlanda | Mediano plazo (2-4 años) |
| Volatilidad del Precio de la Electricidad y Optimización de Cargos por Demanda | +2.0% | A nivel de la UE, con mayor exposición al costo de la electricidad en Alemania, los Países Bajos y el Reino Unido | Corto plazo (≤ 2 años) |
| Desplazamiento de Cargas de Trabajo y Orquestación Geográfica para Servicios de Red | +1.8% | Alemania, Francia, los Países Bajos y los estados nórdicos | Mediano plazo (2-4 años) |
| Flexibilidad de los Centros de Datos como Sustituto de la Capacidad de Red Retrasada | +1.2% | Centros FLAP-D, con expansión hacia España e Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo de Inteligencia Artificial y Aumento de la Densidad de Potencia en Centros de Datos
Las cargas de trabajo de inteligencia artificial están cambiando la cantidad y el patrón de potencia requerida dentro de los centros de datos. Los entornos de entrenamiento con GPU operan comúnmente a 60-80 kW por bastidor, mientras que los sistemas de inteligencia artificial especializados pueden superar los 100 kW, en comparación con los 5-10 kW de los bastidores empresariales heredados. ENTSO-E espera que la demanda de electricidad de los centros de datos europeos aumente en más del 50% entre 2025 y 2030. Las cargas más grandes y variables dan a los operadores una razón más sólida para instalar controles que puedan ajustar la refrigeración, el uso de baterías y las tareas informáticas seleccionadas en respuesta a las señales de la red. El mercado europeo de respuesta a la demanda en centros de datos se beneficia porque las instalaciones con cambios de varios megavatios en la demanda operativa pueden convertirse en participantes útiles en los acuerdos de balance. La inferencia de inteligencia artificial también es probable que distribuya la demanda de energía en más ubicaciones y horas que las cargas de trabajo de entrenamiento concentradas, ampliando la necesidad de gestión de energía local.
Requisitos de Eficiencia Energética y Reporte de Centros de Datos de la UE
La Directiva de Eficiencia Energética, Directiva (UE) 2023/1791, creó un marco de reporte común para los centros de datos de la UE con una potencia de TI instalada de al menos 500 kW.[1] Las normas de reporte asociadas establecen un plazo de reporte anual el 15 de mayo para las instalaciones cubiertas. Los operadores que consuman más de 85 TJ al año deben implementar un sistema de gestión de energía certificado con la norma ISO 50001 antes del 11 de octubre de 2027. Alemania impone requisitos adicionales en virtud de la Ley de Eficiencia Energética (Energieeffizienzgesetz), incluida la certificación ISO 50001 para los sitios que califiquen y requisitos de reutilización de energía que aumentan del 10% en julio de 2026 al 20% en julio de 2028. Estas normas están incrementando la demanda de herramientas de medición, reporte y optimización, especialmente entre los operadores medianos sin grandes equipos internos de energía.
Integración de Energía Renovable y Requisitos de Flexibilidad de la Red
Una mayor producción de energía renovable está aumentando el valor de la carga de los centros de datos que puede responder a las condiciones cambiantes de generación. Alemania redujo casi 10 TWh de generación renovable en 2025, mientras que los precios negativos de la electricidad se produjeron en el 5% de las horas en 7 Estados Miembros de la UE. Los centros de datos flexibles pueden utilizar señales de precios para desplazar las cargas de trabajo elegibles hacia períodos de excedente de suministro renovable. Agora Energiewende encontró que el uso continuo de la flexibilidad factible de los centros de datos podría reemplazar 20 TWh de generación térmica con producción renovable, ahorrando 5 millones de toneladas de CO₂ al año para 2035. Esto respalda la demanda de sistemas que combinen la programación con conciencia del carbono, la correspondencia horaria de energía renovable y los controles a nivel de instalación. Las normas climáticas de la Taxonomía de la UE y el Pacto de Centros de Datos Climáticamente Neutros también aumentan el enfoque en la medición creíble del rendimiento energético y el abastecimiento de energía renovable.
Volatilidad del Precio de la Electricidad y Optimización de Cargos por Demanda
La volatilidad del costo de la electricidad está fortaleciendo el argumento comercial para la gestión automatizada de la energía. Los precios mayoristas de la electricidad en Europa promediaron 95 USD por MWh en 2025, un 10% por encima del año anterior. En Alemania, los precios del gas en horas pico aumentaron un 19% en 2025, mientras que los precios del mediodía con abundancia solar aumentaron un 8%. Los operadores pueden utilizar herramientas de previsión para trasladar el trabajo no crítico en el tiempo, como las operaciones de respaldo, el entrenamiento de inteligencia artificial y el archivado de datos, fuera de los períodos de precios altos. Esto reduce los cargos por demanda evitables sin cambiar el nivel de servicio de las aplicaciones críticas. El mercado europeo de respuesta a la demanda en centros de datos también se beneficia de los sitios de colocación, donde los costos de energía a menudo se trasladan a los inquilinos, y la gestión de precios tiene un efecto directo en la economía de los contratos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de Conexión a la Red y Restricciones Regionales de Capacidad Eléctrica | -3.5% | Centros FLAP-D, especialmente Ámsterdam y Dublín, con presión que se extiende a Alemania y Dinamarca | Corto plazo (≤ 2 años) |
| Normas Fragmentadas del Mercado Europeo de Respuesta a la Demanda | -2.8% | A nivel de la UE, con diferentes marcos de conexión flexible en los Estados Miembros | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad e Integración de Tecnología Operativa | -2.1% | A nivel de la UE, con mayor exposición en instalaciones de hiperescala y colocación interconectadas | Mediano plazo (2-4 años) |
| Capacidad de Despacho Limitada de Cargas de Misión Crítica | -1.6% | A nivel de la UE, especialmente en modelos operativos de colocación y empresariales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Colas de Conexión a la Red y Restricciones Regionales de Capacidad Eléctrica
El acceso a la red sigue siendo una restricción práctica tanto para la construcción de centros de datos como para la inversión en flexibilidad. La Agencia Internacional de Energía informó que los plazos de conexión a la red en Fráncfort, Londres, Ámsterdam, París y Dublín pueden promediar entre 7 y 10 años, mientras que un centro de datos puede construirse en 1-2 años. Esta brecha limita el número de instalaciones operativas que pueden ofrecer respuesta a la demanda, incluso cuando aumenta el valor de los modelos de conexión flexible. En Irlanda, las nuevas solicitudes en el área de Dublín deben demostrar generación in situ y la capacidad de reducir la demanda durante eventos de estrés nacional. Tales condiciones hacen que la capacidad de respuesta a la demanda sea un factor para asegurar nueva capacidad, pero los operadores aún necesitan una conexión para participar en los programas de red. El resultado es una ruta más lenta hacia el despliegue en las áreas donde la flexibilidad energética es más necesaria.
Normas Fragmentadas del Mercado Europeo de Respuesta a la Demanda
Los operadores de centros de datos se enfrentan a diferentes normas de participación en los mercados de balance europeos. Existen acuerdos de conexión flexible en al menos 15 Estados Miembros, pero sus condiciones no están estandarizadas y no reflejan de manera consistente las necesidades operativas de los centros de datos. ENTSO-E también encontró una variación sustancial en las estructuras de mercado y los marcos regulatorios entre regiones. Las diferencias en las normas de precalificación, los métodos de medición y los requisitos del mercado de reservas aumentan la carga de cumplimiento para los proveedores de nube y colocación que operan en múltiples países. Las revisiones de ciberseguridad añaden otra capa de precaución cuando las plataformas de energía se conectan a la tecnología operativa y los controles de carga de trabajo. Algunas cargas de trabajo críticas también siguen siendo inadecuadas para la reducción, lo que restringe la proporción utilizable de la carga de una instalación. Las plantillas de acuerdos comunes y los estándares técnicos más claros reducirían estas barreras sin reducir las protecciones del tiempo de actividad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Solución:
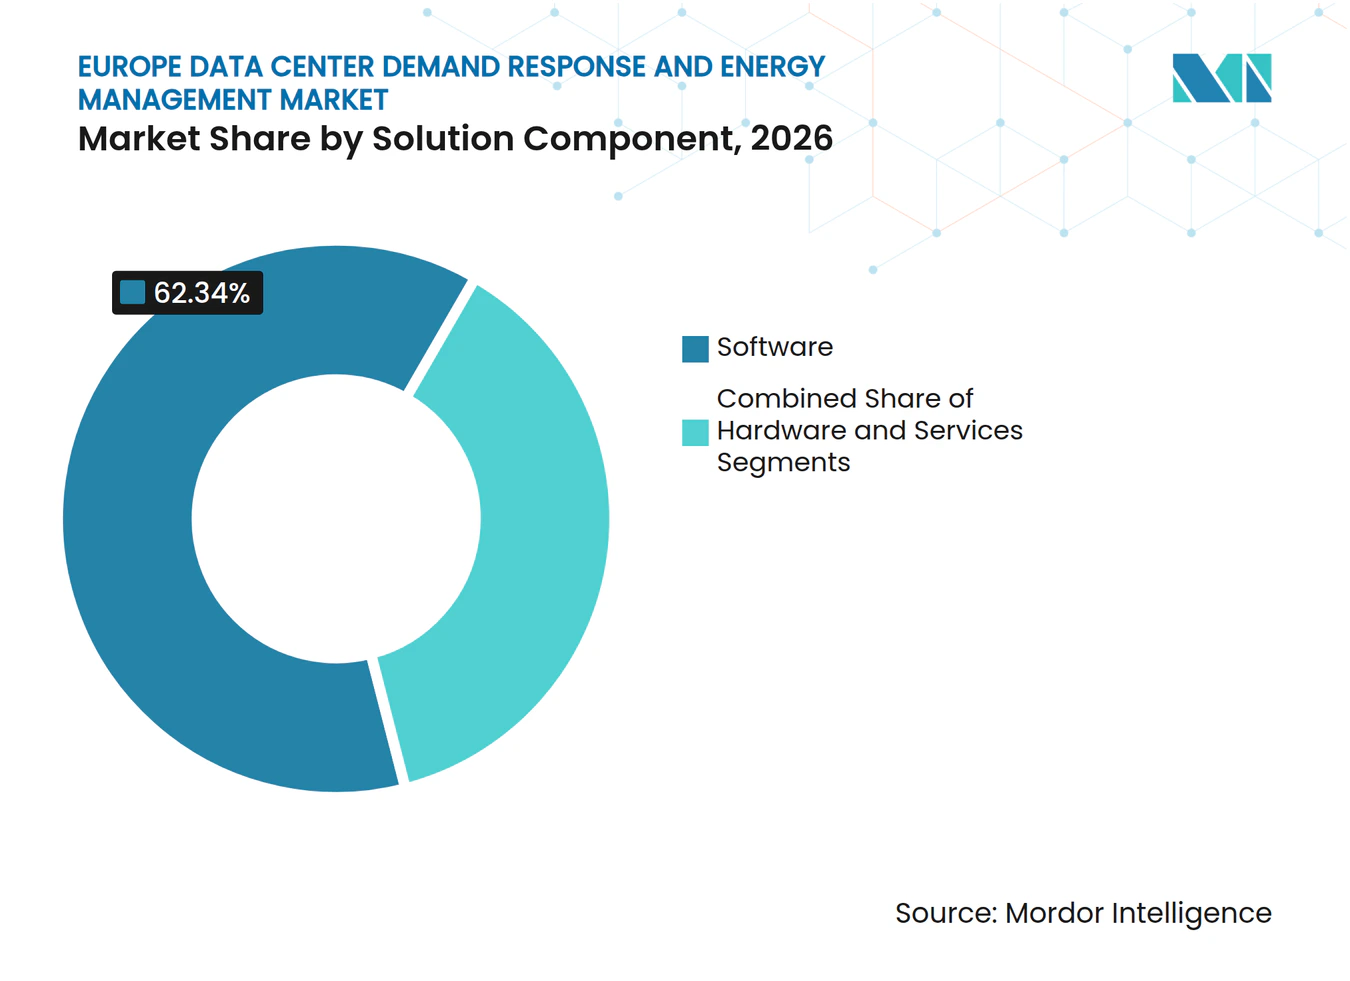
El Software Ancla los Ingresos y los Servicios se AceleranEl software representó el 62,34% de la participación del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, convirtiéndolo en el componente de solución más grande. Los operadores utilizan estas plataformas para monitorear continuamente la demanda de energía, gestionar la adquisición de energía renovable, rastrear los datos de cumplimiento y responder a las señales del mercado. Combinan entradas de medidores de energía, controles de refrigeración, sistemas de baterías y herramientas de carga de trabajo en una única vista operativa. El hardware sigue siendo necesario porque los sensores, medidores, sistemas de alimentación ininterrumpida y controladores programables proporcionan los datos físicos y la respuesta necesarios para la optimización. Su participación relativa es más limitada porque los diseños definidos por software pueden reducir el equipo dedicado requerido en cada sitio.
Se proyecta que los servicios se expandan a un CAGR del 17,81% hasta 2032, más rápido que el mercado europeo general de respuesta a la demanda en centros de datos. Los operadores buscan cada vez más ayuda con el registro en el mercado de balance, el despacho, el reporte y el cumplimiento de la norma ISO 50001, en lugar de desarrollar todas estas capacidades internamente. Esto es particularmente relevante para los proveedores de colocación de tamaño mediano que tienen suficiente carga para participar pero carecen de equipos dedicados de comercialización de energía. Schneider Electric introdujo EcoStruxure Foresight Operation en noviembre de 2025 para integrar los sistemas de gestión de energía y edificios de los centros de datos en un único entorno de control.



Por Tipo de Solución de Software:
El Software de Gestión de Energía Lidera y la Previsión Gana UsoEl software de gestión de energía representó el 56,17% del segmento de tipo de solución de software en 2026. Es el sistema central para reportar el rendimiento energético, monitorear la efectividad del uso de energía y documentar los procesos de gestión de energía. El marco de reporte de la Directiva de Eficiencia Energética y los requisitos de la norma ISO 50001 aumentan la importancia de estas funciones para las instalaciones cubiertas. Las plataformas de respuesta a la demanda, las herramientas de monitoreo y los sistemas de análisis proporcionan las señales de eventos y los datos granulares que respaldan la aplicación central. La mayor base instalada, por tanto, permanece con las herramientas que ayudan a los operadores a comprender y controlar el uso de energía dentro de sus propias instalaciones.
Se proyecta que el software de previsión y optimización de energía se expanda a un CAGR del 17,56% hasta 2032. Permite a los equipos de sitio planificar la refrigeración, la descarga de baterías y las tareas informáticas seleccionadas antes de que se produzca un pico de precios o un evento de red. Fraunhofer ISST y T-Systems iniciaron el proyecto DEM4DCF en junio de 2026 para examinar la optimización de carga liderada por previsión en diferentes zonas horarias y geografías. Las herramientas son más valiosas cuando un proveedor controla tanto la instalación como la carga de trabajo informática.
Por Tipo de Programa de Respuesta a la Demanda:
Los Programas Basados en Incentivos Lideran en Participación y CrecimientoLos programas basados en incentivos representaron el 68,18% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026, la participación más alta entre los tipos de programas. Compensan a los operadores por reducir o desplazar la demanda durante eventos de estrés del sistema. El modelo proporciona una oportunidad de pago definida sin requerir una exposición constante a los cambios en los precios de la electricidad. También se adapta a los sitios con energía de respaldo, infraestructura redundante y demanda de referencia estable. Estas características operativas hacen que los centros de datos sean participantes adecuados en los programas de flexibilidad medida.
Se proyecta que los programas basados en incentivos se expandan a un CAGR del 18,44% hasta 2032, la tasa más rápida en esta segmentación. Se necesitan mejores vías de precalificación y controles automatizados para entregar una respuesta acordada de manera segura. Los programas basados en precios siguen siendo útiles para los sitios con cargas de trabajo diferibles y sólidos sistemas de previsión. Ambos modelos dependen de una medición, verificación y comunicación precisas con el operador del sistema correspondiente.
Por Nivel de Automatización:
Las Soluciones Manuales Lideran Mientras los Sistemas Avanzados se ExpandenLas soluciones manuales y no automatizadas representaron el 70,22% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026. Muchos operadores aún responden a las señales de la red a través de paneles de control, revisión del operador y procedimientos basados en reglas. Esto refleja la precaución requerida en instalaciones con estrictos compromisos de tiempo de actividad y acuerdos de nivel de servicio. Los sistemas manuales también permiten a los equipos del sitio verificar las condiciones antes de que se produzca cualquier reducción en el uso de energía. Sin embargo, son menos adecuados para la respuesta rápida de frecuencia y otros servicios que requieren acción en segundos.
Se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a un CAGR del 18,76% hasta 2032. ENTSO-E encontró que los perfiles de carga de los centros de datos impulsados por software pueden respaldar la respuesta automática de frecuencia rápida y los servicios de reserva secundaria. Estos sistemas pueden ajustar la refrigeración, el almacenamiento o las cargas de trabajo seleccionadas una vez que se cumplen los límites de seguridad predefinidos. Una adopción más amplia dependerá de vínculos seguros entre los controles de energía, los sistemas de edificios y las herramientas de programación de TI.
Por Aplicación Principal:
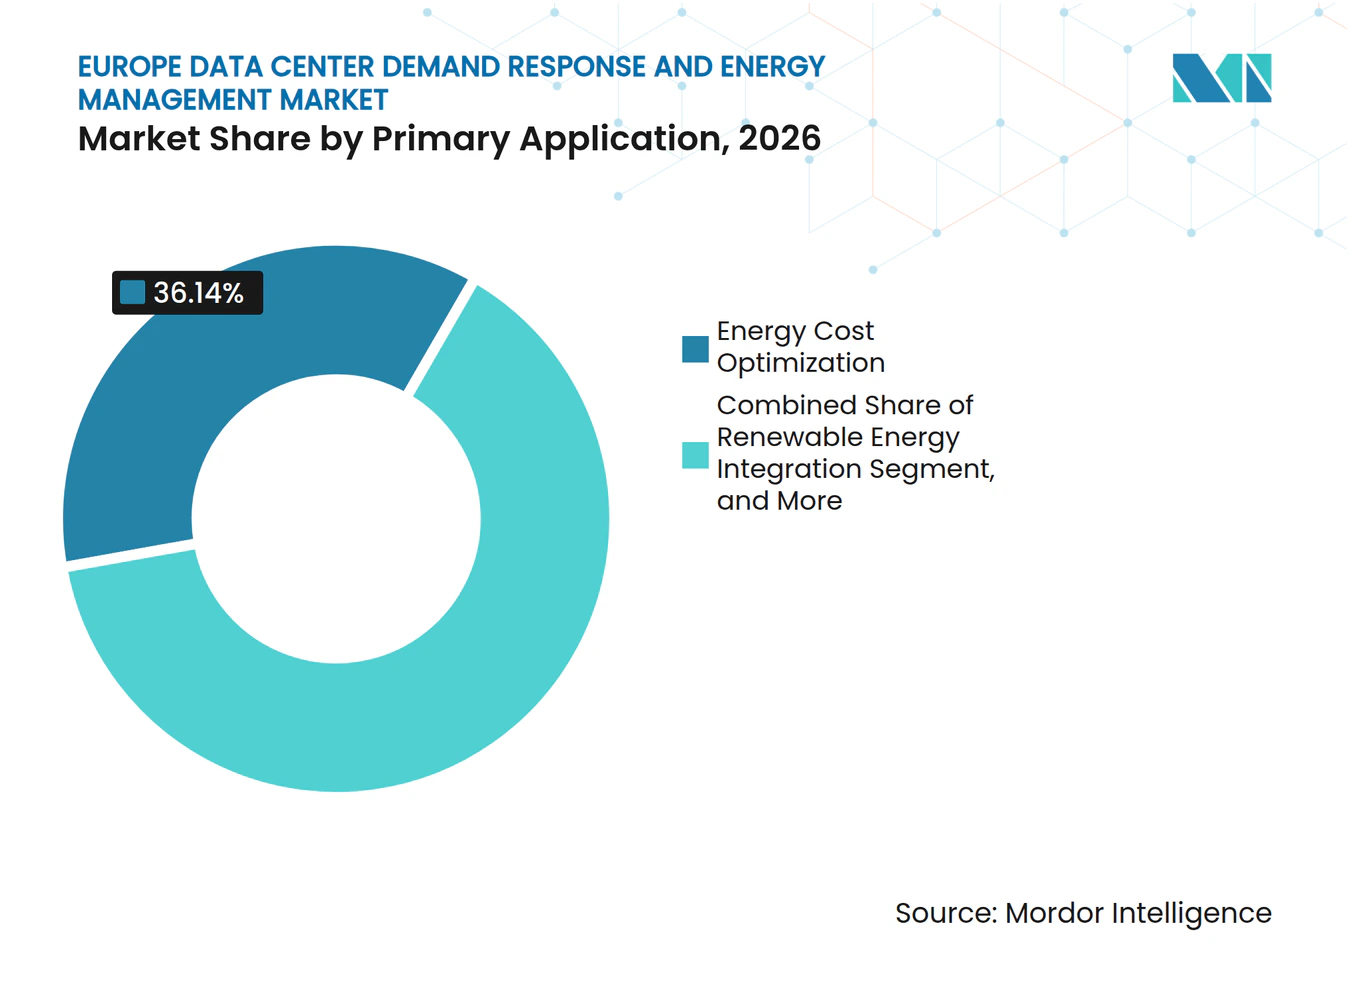
La Optimización de Costos Lidera y la Integración Renovable se ExpandeLa optimización de costos de energía representó el 36,14% del segmento de aplicación principal en 2026. Ofrece a los operadores una razón directa para invertir porque desplazar el consumo fuera de las horas pico puede reducir los costos operativos. Las diferencias de precios mayoristas son útiles cuando las instalaciones pueden programar tareas de respaldo, archivado de datos o cargas de trabajo de inteligencia artificial seleccionadas sin afectar la prestación del servicio.[2] La gestión de carga pico y la participación en el mercado de capacidad utilizan muchas de las mismas capacidades técnicas. La aplicación es ampliamente relevante porque no depende únicamente de un objetivo corporativo de energía renovable.
Se proyecta que la integración de energía renovable se expanda a un CAGR del 16,90% hasta 2032. Los acuerdos corporativos de compra de energía y los objetivos de energía libre de carbono por hora están aumentando la necesidad de alinear el consumo con la generación limpia. Los requisitos de electricidad renovable de Alemania añaden una razón regulatoria directa para mejorar esta alineación. Los servicios auxiliares y la reducción de carga de emergencia utilizan la misma plataforma para respaldar la confiabilidad de la red y el cumplimiento normativo.

Por Tamaño de Centro de Datos:
Los Sitios de Hiperescala Lideran y las Instalaciones de Borde Ganan RelevanciaLos centros de datos de hiperescala representaron el 58,19% del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026. Su escala respalda equipos de energía dedicados, telemetría en tiempo real y volúmenes de carga suficientemente grandes para generar ingresos materiales por flexibilidad. Los sitios grandes pueden combinar ajustes de refrigeración, sistemas de baterías y cambios en el trabajo informático elegible. El tamaño del mercado europeo de respuesta a la demanda en centros de datos para este segmento se beneficia de las nuevas instalaciones enfocadas en inteligencia artificial con requisitos de alta densidad de energía y refrigeración. Los operadores de hiperescala pueden probar controles avanzados en una ubicación y aplicar prácticas probadas en toda una cartera regional.
Se proyecta que los centros de datos de hiperescala se expandan a un CAGR del 17,25% hasta 2032, la tasa más rápida entre las categorías de tamaño. Los sitios grandes y medianos pueden cumplir los umbrales del mercado, pero a menudo necesitan agregadores para proporcionar acceso al mercado y soporte de reporte. Las instalaciones de borde más pequeñas pueden incluir condiciones de conexión flexible y requisitos de automatización en la etapa de diseño. Todas las categorías de tamaño requieren una medición confiable y límites operativos claros.
Por Tipo de Centro de Datos:
La Colocación Lidera y los Proveedores de Nube se AceleranLos centros de datos de colocación representaron el 65,12% del segmento en 2026. Proporcionan infraestructura compartida a muchos clientes y forman una gran parte de la base instalada de Europa. ENTSO-E estimó que las instalaciones de colocación representan casi la mitad del suministro de energía de TI instalado en Europa por encima de 50 kW. La responsabilidad dividida sigue siendo una restricción porque los operadores controlan la infraestructura de la instalación mientras los inquilinos controlan las cargas de trabajo de TI. Los proveedores de colocación aún pueden utilizar controles de instalaciones, sistemas de baterías y acuerdos con inquilinos para crear una cartera de respuesta.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 18,12% hasta 2032. Controlan la infraestructura y las cargas de trabajo, lo que permite la optimización desde el programador hasta la interfaz del mercado de energía. ENTSO-E espera que entre el 60% y el 70% de la capacidad de colocación europea sea arrendada a operadores de hiperescala para 2030, lo que reduce la distinción entre los dos tipos. Los sitios empresariales y de borde siguen siendo más restringidos cuando las cargas de trabajo no pueden diferirse.
Análisis Geográfico
Alemania: La Regulación y la Escala Respaldan la Adopción
Alemania representó el 27,33% de la participación del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos en 2026. La Ley de Eficiencia Energética (Energieeffizienzgesetz) requiere que los sitios que califiquen cumplan con las obligaciones de gestión de energía y eficiencia, incluido un límite de PUE de 1,2 para las instalaciones puestas en servicio a partir de julio de 2026. El marco también requiere el suministro de electricidad renovable a partir de enero de 2027 para los centros de datos cubiertos. Más de 700 solicitudes de conexión a la red recibidas en 2025 han hecho que la operación flexible sea importante para los nuevos proyectos, particularmente en Fráncfort y Berlín-Brandeburgo. El registro EnEfG mostró que el 80% de las 319 instalaciones registradas cumplieron con el requisito de suministro renovable antes de la fecha obligatoria, creando una clara necesidad de documentación confiable del rendimiento.
Irlanda: Las Condiciones de la Red Favorecen un Despliegue más Rápido
Se proyecta que Irlanda se expanda a un CAGR del 16,61% hasta 2032, la tasa geográfica más alta en el mercado europeo de respuesta a la demanda en centros de datos. Los centros de datos consumieron 7.663 GWh en 2025, lo que representa el 23% del consumo de electricidad medido de Irlanda. EirGrid espera que la demanda de electricidad de los centros de datos aumente de 9,4 TWh en 2025 a 14,6 TWh para 2034. Las nuevas solicitudes en Dublín deben demostrar generación in situ y la capacidad de reducir la demanda durante el estrés de la red, lo que sitúa los sistemas de respuesta a la demanda cerca del argumento de inversión para nueva capacidad. La concentración de instalaciones operadas por Microsoft, Google, Meta y Amazon en Irlanda proporciona una base de activos sustancial para controles avanzados de energía.
Reino Unido, Francia, Países Bajos, Países Nórdicos, España e Italia: Caminos Distintos hacia la Flexibilidad
La discrepancia de capacidad de red del Reino Unido está aumentando el interés en la generación in situ y la operación flexible. Francia lanzó un demostrador de red de centros de datos en el campus Marcoussis de Data4 en octubre de 2025, utilizando gemelos digitales para probar respuestas a eventos de red y variaciones de voltaje.[3] En los Países Bajos, las restricciones de conexión alrededor de Ámsterdam hacen que la flexibilidad sea central para las solicitudes de proyectos, mientras que las ubicaciones nórdicas combinan energía baja en carbono y condiciones de refrigeración favorables para cargas de trabajo de inteligencia artificial sensibles al precio. El acuerdo de Vertiv en 2025 para la instalación de Polar en Noruega ilustra esta dirección, y se espera que la instalación ROM1 de Digital Realty en Roma comience operaciones en 2027.
Panorama Competitivo
Concentración del Mercado
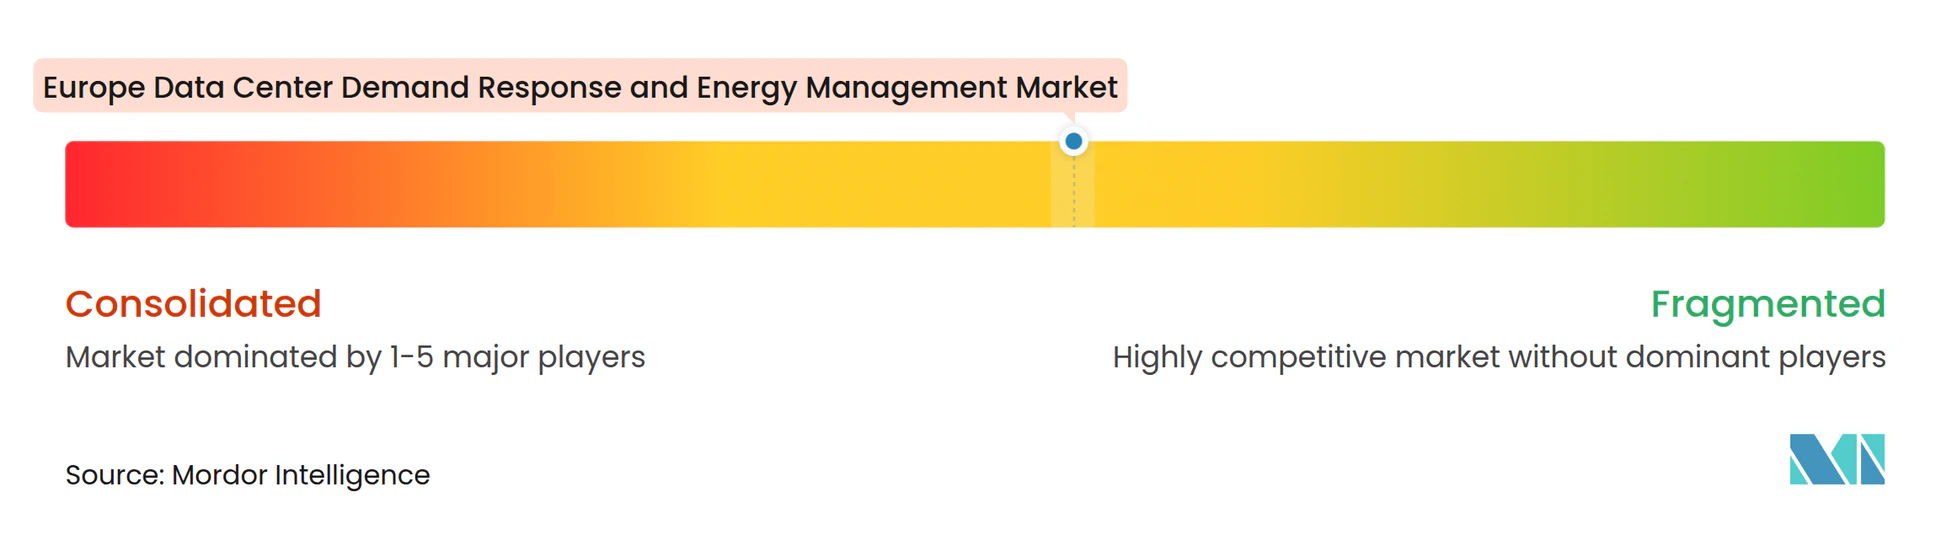
El mercado europeo de respuesta a la demanda y gestión de energía en centros de datos tiene una capa de infraestructura física concentrada y una capa de software y servicios más fragmentada. Schneider Electric, Vertiv, Siemens y Eaton tienen posiciones establecidas en distribución de energía, refrigeración, equipos de alimentación ininterrumpida y controles de instalaciones. Los agregadores de respuesta a la demanda y los proveedores de software de energía compiten a través de la capacidad de previsión, el acceso al mercado de red y el conocimiento de las normas de participación nacionales. La competencia está pasando del hardware independiente a las plataformas integradas que integran las decisiones de energía, refrigeración y carga de trabajo. Esto da a los proveedores especializados espacio para gestionar el registro, la medición y la entrega de eventos para los operadores sin equipos internos de comercialización de energía.
Schneider Electric anunció diseños de referencia para fábricas de inteligencia artificial con NVIDIA en septiembre de 2025 que combinan la gestión de energía y los controles de refrigeración líquida con NVIDIA Mission Control.[4] Siemens y Rittal formaron una asociación en marzo de 2026 para desarrollar infraestructura estandarizada de distribución de energía para centros de datos de alta densidad. Eaton y Siemens Energy anunciaron una colaboración en junio de 2025 sobre generación integrada in situ para respaldar la capacidad de los centros de datos. Estos movimientos abordan las conexiones de red retrasadas y amplían la competencia desde el suministro de productos hasta la entrega de sistemas de energía resilientes. La diferenciación tecnológica ahora depende de si una plataforma puede coordinar los controles de TI y energía sin crear riesgos operativos.
Vertiv introdujo su sistema de refrigeración libre Liebert EFC en la región EMEA en marzo de 2025, con un intercambiador de calor de polímero que puede cambiar entre modos de refrigeración mediante software. Data4, RTE y Schneider Electric lanzaron un demostrador francés en octubre de 2025 para probar la interacción de los centros de datos con la red eléctrica. Estos proyectos pueden establecer evidencia para un uso más amplio de los acuerdos de conexión flexible. La calidad del producto, los controles de ciberseguridad y el soporte de cumplimiento siguen siendo tan importantes como la capacidad de reducir los costos de energía.
Líderes de la Industria Europea de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Respuesta a la Demanda y Gestión de Energía en Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Vertiv Holdings Co
- Legrand SA
- nVent Electric plc
- Delta Electronics, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Socomec Group S.A.
- AEG Power Solutions B.V.
- Landis+Gyr Group AG
- EnergyHub, Inc.
- AutoGrid Systems, Inc.
- Voltus, Inc.
- CPower Energy Management LLC
- Flexitricity Limited
- Enel X S.r.l.
Desarrollos recientes de la industria en Mercado Europeo de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
- Octubre de 2026: Huawei Digital Power presentó su estrategia de centros de datos de inteligencia artificial con interacción en la red en el DataCloud Global Congress 2026. La estrategia abarcó la eficiencia energética, la reutilización del calor, la optimización de cargas de trabajo a nivel de bit y la aceleración de la construcción.
- Abril de 2026: Johnson Controls presentó enfoques de gestión térmica en el Data Center World 2026 que podrían reducir el consumo de energía no relacionado con TI en más del 50%. Las presentaciones incluyeron enfriadores de absorción YORK que pueden utilizar calor residual y reducir los requisitos de electricidad de los enfriadores hasta en un 90%.
- Marzo de 2026: Siemens y Rittal establecieron una asociación estratégica para desarrollar infraestructura estandarizada de distribución de energía para centros de datos que sirven a los mercados con estándares IEC. El acuerdo introdujo una arquitectura de suministro de energía que coloca la electrónica de potencia en un bastidor dedicado junto a los gabinetes de servidores y admite densidades de bastidor superiores a 100 kW.
- Febrero de 2026: Johnson Controls lanzó el enfriador de refrigeración por aire con rodamientos magnéticos YORK YDAM. La unidad ofrece hasta 3,5 MW de refrigeración y tiene una densidad de capacidad un 20% mayor que las soluciones de la competencia en un formato compacto.
Alcance del Informe del Mercado Europeo de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
El Mercado Europeo de Respuesta a la Demanda y Gestión de Energía en Centros de Datos se refiere a la adopción de tecnologías de optimización de energía, respuesta a la demanda e interacción con la red en centros de datos en Alemania, el Reino Unido, Francia, los Países Bajos, Irlanda, España, Italia, los países nórdicos y el resto de Europa. Estas soluciones permiten a los operadores cumplir con los objetivos de eficiencia energética y sostenibilidad, participar en los mercados de flexibilidad eléctrica, gestionar la volatilidad de los precios de la energía, optimizar la utilización de energía renovable, reducir las emisiones de carbono y respaldar requisitos regulatorios y ambientales cada vez más estrictos.
El Informe del Mercado Europeo de Respuesta a la Demanda y Gestión de Energía en Centros de Datos está segmentado por Componente de Solución (Hardware, Software y Servicios), Tipo de Solución de Software (Plataformas de Gestión de Respuesta a la Demanda, Software de Gestión de Energía, Software de Monitoreo y Análisis de Energía, y Software de Previsión y Optimización de Energía), Tipo de Programa de Respuesta a la Demanda (Programas Basados en Precios y Programas Basados en Incentivos), Nivel de Automatización (Soluciones Manuales y No Automatizadas, y Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda), Aplicación Principal (Gestión de Carga Pico, Reducción de Carga de Emergencia, Participación en el Mercado de Capacidad, Servicios Auxiliares, Optimización de Costos de Energía e Integración de Energía Renovable), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (Alemania, Reino Unido, Francia, Países Bajos, Irlanda, España, Italia, Países Nórdicos y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía |
| Software de Monitoreo y Análisis de Energía |
| Software de Previsión y Optimización de Energía |
| Programas Basados en Precios |
| Programas Basados en Incentivos |
| Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda |
| Gestión de Carga Pico |
| Reducción de Carga de Emergencia |
| Participación en el Mercado de Capacidad |
| Servicios Auxiliares |
| Optimización de Costos de Energía |
| Integración de Energía Renovable |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Alemania |
| Reino Unido |
| Francia |
| Países Bajos |
| Irlanda |
| España |
| Italia |
| Países Nórdicos |
| Resto de Europa |
| Por Componente de Solución | Hardware |
| Software | |
| Servicios | |
| Por Tipo de Solución de Software | Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía | |
| Software de Monitoreo y Análisis de Energía | |
| Software de Previsión y Optimización de Energía | |
| Por Tipo de Programa de Respuesta a la Demanda | Programas Basados en Precios |
| Programas Basados en Incentivos | |
| Por Nivel de Automatización | Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda | |
| Por Aplicación Principal | Gestión de Carga Pico |
| Reducción de Carga de Emergencia | |
| Participación en el Mercado de Capacidad | |
| Servicios Auxiliares | |
| Optimización de Costos de Energía | |
| Integración de Energía Renovable | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de respuesta a la demanda y gestión de energía en centros de datos?
Se proyecta que el mercado alcance los 2,39 mil millones de USD en 2026 y los 5,78 mil millones de USD para 2032, con un CAGR del 15,90% de 2027 a 2032.
¿Qué está impulsando la adopción de la respuesta a la demanda en los centros de datos europeos?
El mercado europeo de respuesta a la demanda y gestión de energía en centros de datos está respaldado por la densidad de potencia de la inteligencia artificial, la volatilidad de los precios de la electricidad, la integración de energía renovable y los requisitos de reporte de la UE.
¿Qué componente de solución tiene la mayor participación?
El software representó el 62,34% en 2026 en el mercado europeo de respuesta a la demanda en centros de datos porque los operadores necesitan monitoreo continuo, reporte de cumplimiento y control de los activos de energía.
¿Qué tipo de programa de respuesta a la demanda se está expandiendo más rápido?
Se proyecta que los programas basados en incentivos se expandan a un CAGR del 18,44% hasta 2032, respaldados por pagos por reducción de carga verificada durante eventos de estrés de la red.
¿Por qué Irlanda se está expandiendo más rápido que otras ubicaciones europeas?
Se proyecta que Irlanda se expanda a un CAGR del 16,61% porque los centros de datos ya consumieron 7.663 GWh en 2025 y las nuevas conexiones requieren flexibilidad demostrada.
¿Cómo afectan los retrasos en la conexión a la red a las estrategias de energía de los centros de datos?
En el mercado europeo de respuesta a la demanda en centros de datos, las largas colas de conexión aumentan el interés en los acuerdos flexibles, la generación in situ, el almacenamiento de energía y los sistemas de respuesta al estrés.