
Taille et part du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
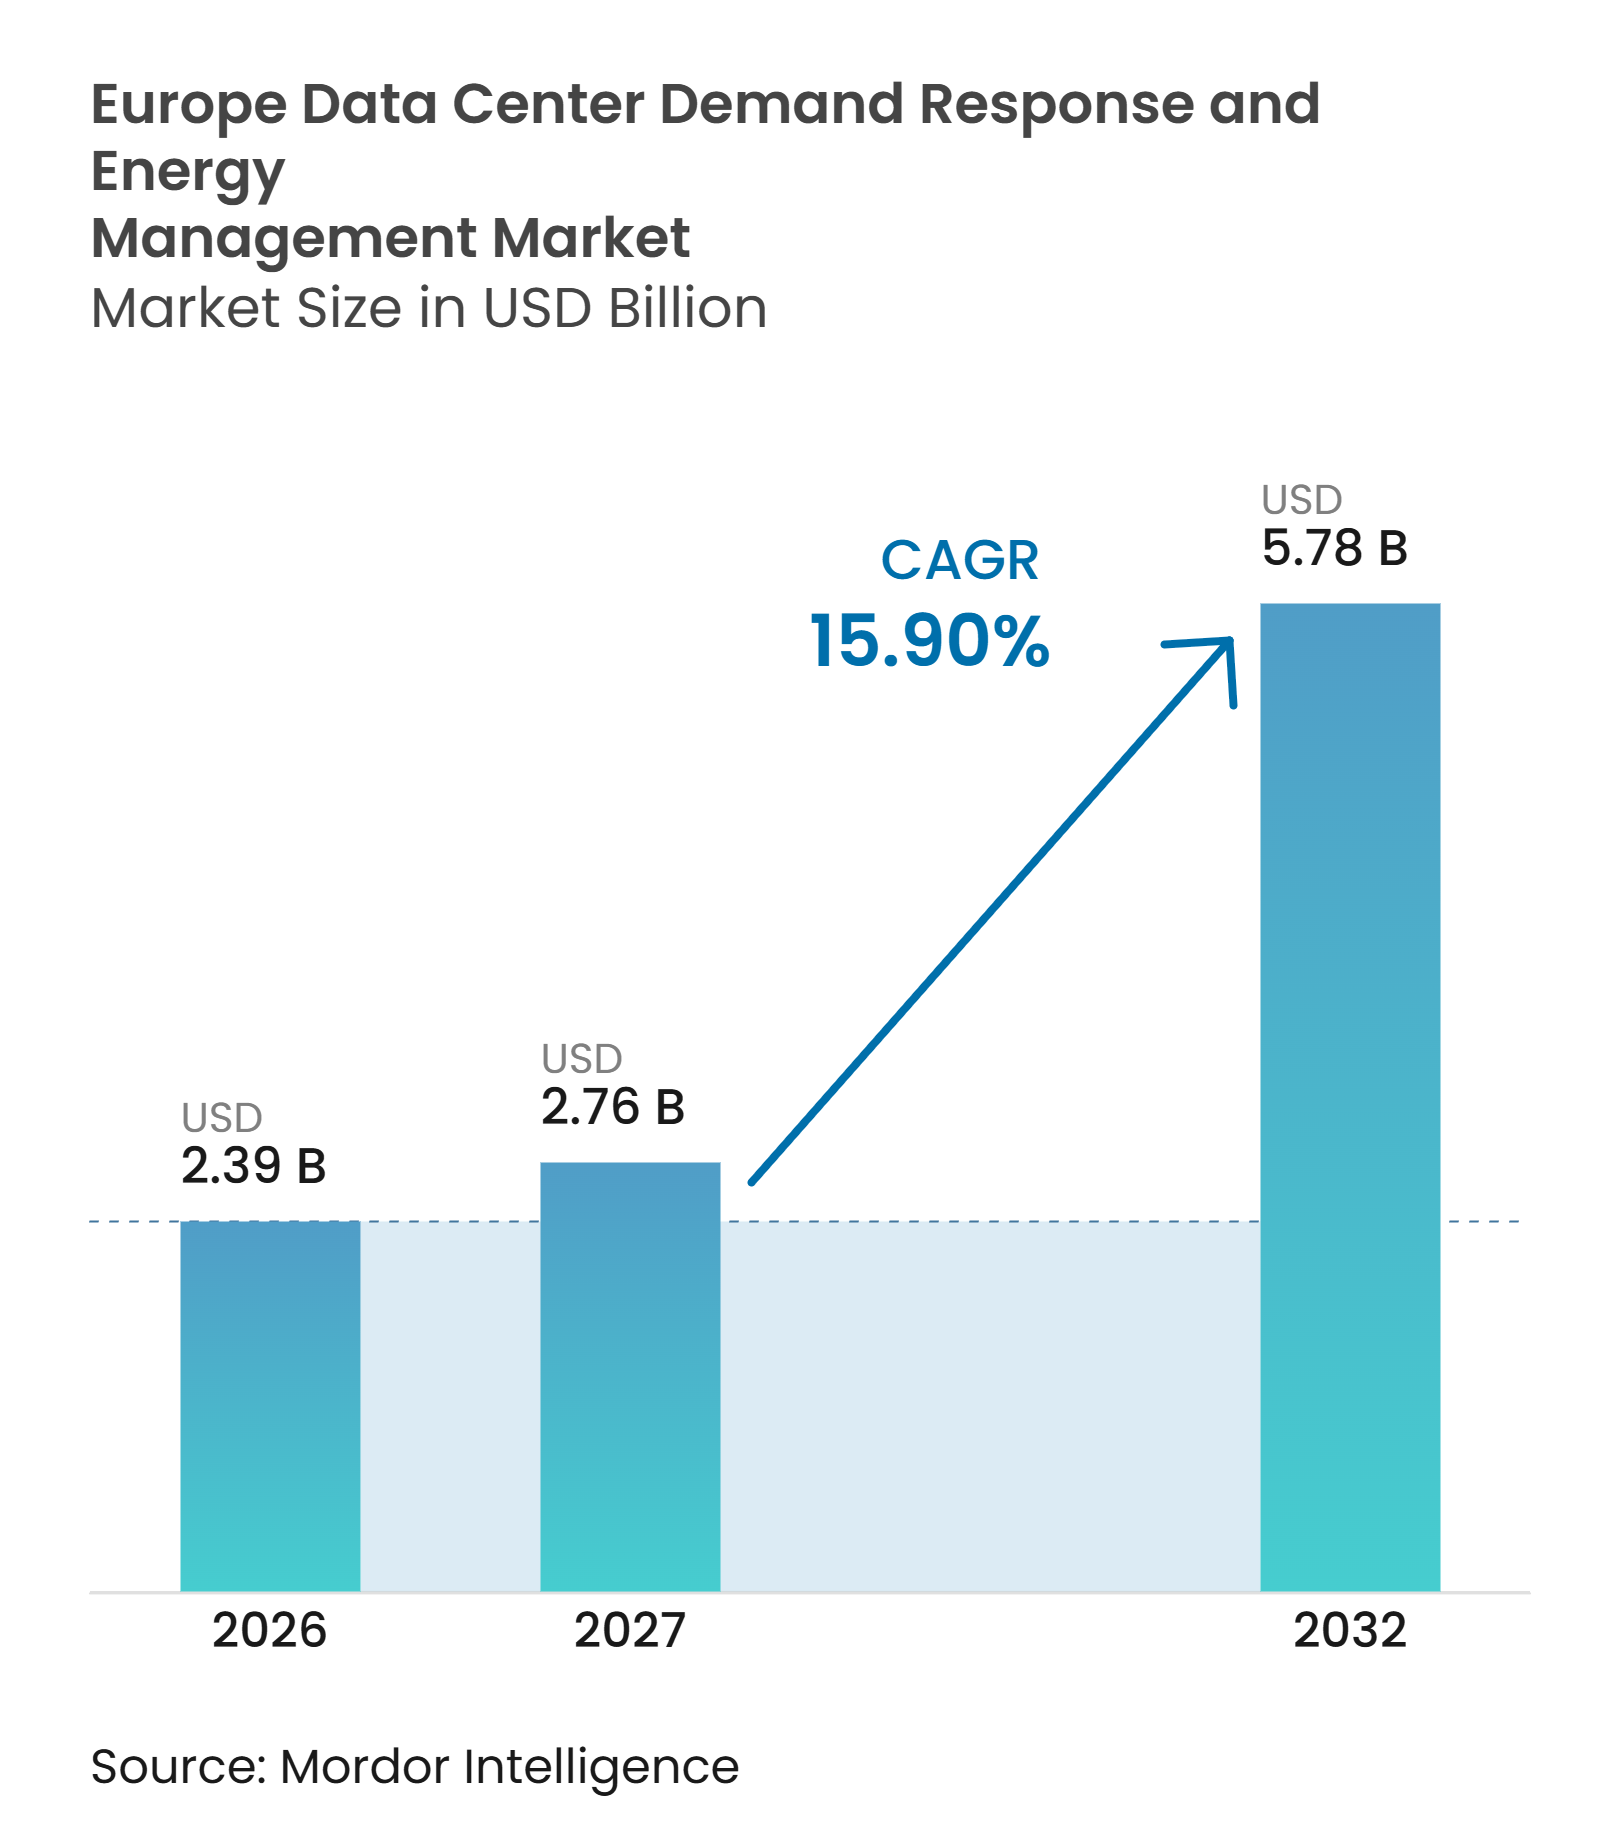
| Taille du marché de l'année de base (2026) | 2.39 Milliards de dollars |
| Taille du Marché (2027) | 2.76 Milliards de dollars |
| Taille du Marché (2032) | 5.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.90 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données par Mordor Intelligence
La taille du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données devrait s'étendre de 2,39 milliards USD en 2026 à 2,76 milliards USD en 2027, puis à 5,78 milliards USD d'ici 2032, enregistrant un CAGR de 15,90 % entre 2027 et 2032. La montée en puissance des charges de travail d'intelligence artificielle accroît la densité des baies et la consommation d'énergie, rendant le contrôle automatisé de la consommation d'électricité plus précieux pour les opérateurs. Les règles européennes sur le reporting énergétique, l'électricité renouvelable et les systèmes de gestion de l'énergie font évoluer les logiciels énergétiques d'un outil optionnel à une exigence opérationnelle. Les opérateurs utilisent également la charge flexible pour réduire leur exposition aux prix de gros de l'électricité et améliorer leurs perspectives d'obtention de raccordements au réseau dans les hubs contraints. Cela favorise les fournisseurs qui combinent les contrôles des installations, la prévision énergétique et l'accès aux marchés d'équilibrage. Le marché européen de la réponse à la demande des centres de données est donc façonné par la nécessité de protéger la disponibilité tout en rendant une plus grande part de la charge réactive aux conditions du système électrique.
Principaux enseignements du rapport
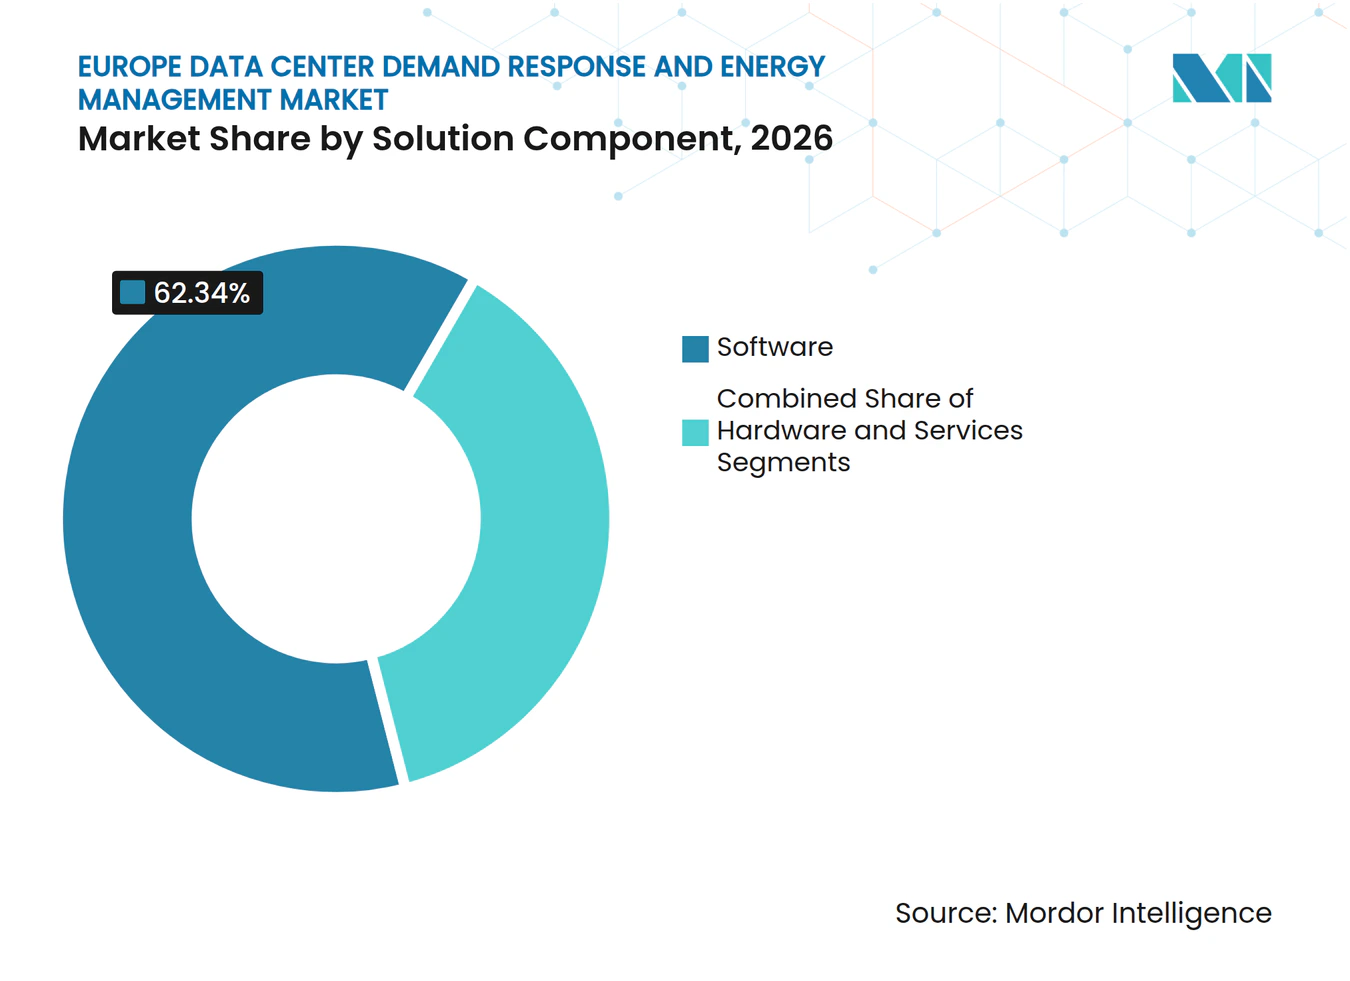
- Par composant de solution, les logiciels ont représenté 62,34 % de la part du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, tandis que les services devraient se développer à un CAGR de 17,81 % jusqu'en 2032.
- Par type de solution logicielle, les logiciels de gestion de l'énergie ont représenté 56,17 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, tandis que les logiciels de prévision et d'optimisation énergétiques devraient se développer à un CAGR de 17,56 % jusqu'en 2032.
- Par type de programme de réponse à la demande, les programmes basés sur les incitations ont représenté 68,18 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026 et devraient se développer à un CAGR de 18,44 % jusqu'en 2032.
- Par niveau d'automatisation, les solutions manuelles et non automatisées ont représenté 70,22 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, tandis que les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 18,76 % jusqu'en 2032.
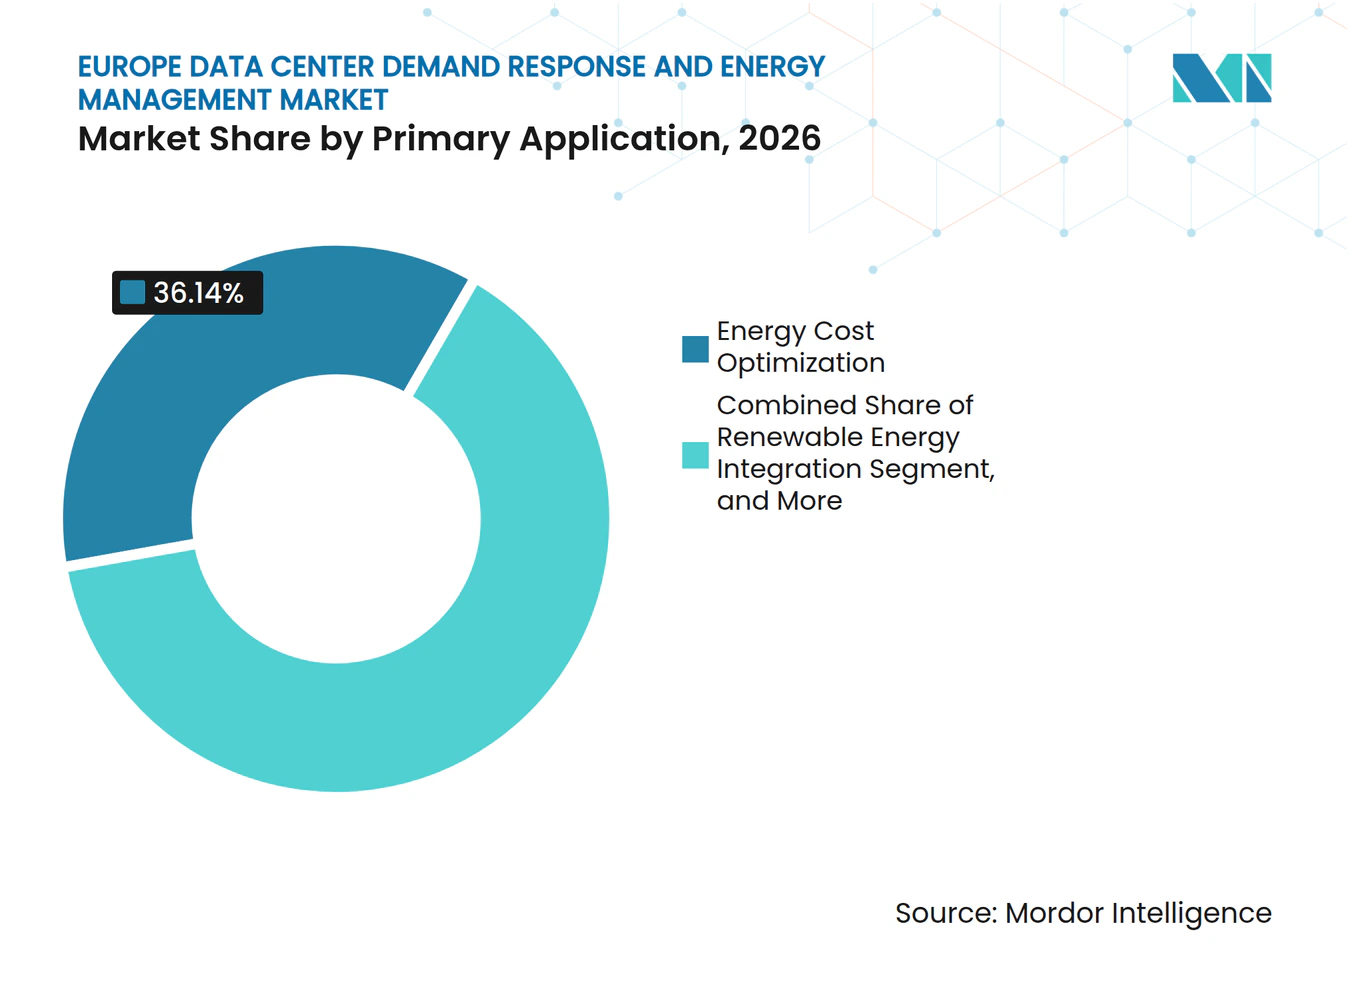
- Par application principale, l'optimisation des coûts énergétiques a représenté 36,14 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 16,90 % jusqu'en 2032.
- Par taille de centre de données, les centres de données hyperscale ont représenté 58,19 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026 et devraient se développer à un CAGR de 17,25 % jusqu'en 2032.
- Par type de centre de données, les centres de données en colocation ont représenté 65,12 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 18,12 % jusqu'en 2032.
- Par géographie, l'Allemagne a représenté 27,33 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, tandis que l'Irlande devrait se développer à un CAGR de 16,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail d'intelligence artificielle et densité de puissance accrue | +4.8% | Europe, concentrée dans les hubs FLAP-D et les hubs émergents en Espagne, en Finlande et en Italie | Court terme (≤ 2 ans) |
| Exigences européennes en matière d'efficacité énergétique et de reporting pour les centres de données | +3.2% | À l'échelle de l'UE, avec une demande de conformité plus forte en Allemagne, aux Pays-Bas et en Irlande | Moyen terme (2-4 ans) |
| Intégration des énergies renouvelables et exigences de flexibilité du réseau | +2.5% | À l'échelle de l'UE, avec la plus forte adoption dans les pays nordiques, en Allemagne, en France et en Irlande | Moyen terme (2-4 ans) |
| Volatilité des prix de l'électricité et optimisation des charges de pointe | +2.0% | À l'échelle de l'UE, avec une exposition plus élevée aux coûts de l'électricité en Allemagne, aux Pays-Bas et au Royaume-Uni | Court terme (≤ 2 ans) |
| Transfert de charges de travail et orchestration géographique pour les services réseau | +1.8% | Allemagne, France, Pays-Bas et États nordiques | Moyen terme (2-4 ans) |
| Flexibilité des centres de données en substitution aux capacités réseau différées | +1.2% | Hubs FLAP-D, avec des répercussions sur l'Espagne et l'Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail d'intelligence artificielle et densité de puissance croissante des centres de données
Les charges de travail d'intelligence artificielle modifient la quantité et le schéma de puissance requis au sein des centres de données. Les environnements d'entraînement GPU fonctionnent couramment à 60-80 kW par baie, tandis que les systèmes d'intelligence artificielle spécialisés peuvent dépasser 100 kW, contre 5-10 kW pour les baies d'entreprise traditionnelles. ENTSO-E prévoit que la demande d'électricité des centres de données européens augmentera de plus de 50 % entre 2025 et 2030. Des charges plus importantes et plus variables donnent aux opérateurs une raison plus forte d'installer des contrôles capables d'ajuster le refroidissement, l'utilisation des batteries et certaines tâches informatiques en réponse aux signaux du réseau. Le marché européen de la réponse à la demande des centres de données en bénéficie car les installations présentant des variations de demande opérationnelle de plusieurs mégawatts peuvent devenir des participants utiles aux dispositifs d'équilibrage. L'inférence d'intelligence artificielle est également susceptible de répartir la demande d'énergie sur davantage de sites et d'heures que les charges de travail d'entraînement concentrées, élargissant ainsi le besoin de gestion locale de l'énergie.
Exigences européennes en matière d'efficacité énergétique et de reporting pour les centres de données
La directive sur l'efficacité énergétique, directive (UE) 2023/1791, a créé un cadre de reporting commun pour les centres de données de l'UE disposant d'une puissance informatique installée d'au moins 500 kW.[1] Les règles de reporting associées fixent une date limite de reporting annuelle au 15 mai pour les installations concernées. Les opérateurs consommant plus de 85 TJ par an doivent mettre en œuvre un système de gestion de l'énergie certifié ISO 50001 avant le 11 octobre 2027. L'Allemagne impose des exigences supplémentaires en vertu de l'Energieeffizienzgesetz, notamment la certification ISO 50001 pour les sites éligibles et des exigences de réutilisation de l'énergie qui passent de 10 % en juillet 2026 à 20 % en juillet 2028. Ces règles accroissent la demande d'outils de comptage, de reporting et d'optimisation, notamment parmi les opérateurs de taille moyenne ne disposant pas de grandes équipes internes dédiées à l'énergie.
Intégration des énergies renouvelables et exigences de flexibilité du réseau
Une production renouvelable plus élevée accroît la valeur de la charge des centres de données pouvant répondre à l'évolution des conditions de production. L'Allemagne a écrêté près de 10 TWh de production renouvelable en 2025, tandis que des prix d'électricité négatifs sont apparus pendant 5 % des heures dans 7 États membres de l'UE. Les centres de données flexibles peuvent utiliser les signaux de prix pour transférer les charges de travail éligibles vers les périodes d'excédent d'énergie renouvelable. Agora Energiewende a constaté qu'une utilisation continue de la flexibilité réalisable des centres de données pourrait remplacer 20 TWh de production thermique par de l'énergie renouvelable, économisant 5 millions de tonnes de CO₂ chaque année d'ici 2035. Cela soutient la demande de systèmes combinant la planification tenant compte du carbone, la correspondance horaire des énergies renouvelables et les contrôles au niveau des installations. Les règles climatiques de la taxonomie de l'UE et le Pacte pour des centres de données climatiquement neutres renforcent également l'accent mis sur la mesure crédible des performances énergétiques et de l'approvisionnement en énergies renouvelables.
Volatilité des prix de l'électricité et optimisation des charges de pointe
La volatilité des coûts de l'électricité renforce l'argumentaire commercial en faveur de la gestion automatisée de l'énergie. Les prix de gros de l'électricité en Europe ont atteint en moyenne 95 USD par MWh en 2025, soit 10 % de plus que l'année précédente. En Allemagne, les prix du gaz aux heures de pointe ont augmenté de 19 % en 2025, tandis que les prix de midi riches en énergie solaire ont augmenté de 8 %. Les opérateurs peuvent utiliser des outils de prévision pour déplacer les travaux non urgents dans le temps, tels que les opérations de sauvegarde, l'entraînement d'intelligence artificielle et l'archivage de données, en dehors des périodes de prix élevés. Cela réduit les charges de pointe évitables sans modifier le niveau de service des applications critiques. Le marché européen de la réponse à la demande des centres de données bénéficie également des sites de colocation, où les coûts de l'énergie sont souvent répercutés sur les locataires, et où la gestion des prix a un effet direct sur l'économie des contrats.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente de raccordement au réseau et contraintes régionales de capacité électrique | -3.5% | Hubs FLAP-D, notamment Amsterdam et Dublin, avec une pression se propageant vers l'Allemagne et le Danemark | Court terme (≤ 2 ans) |
| Fragmentation des règles du marché européen de la réponse à la demande | -2.8% | À l'échelle de l'UE, avec différents cadres de raccordement flexible selon les États membres | Moyen terme (2-4 ans) |
| Risques liés à la cybersécurité et à l'intégration des technologies opérationnelles | -2.1% | À l'échelle de l'UE, avec une exposition plus élevée dans les installations hyperscale et de colocation interconnectées | Moyen terme (2-4 ans) |
| Dispatchabilité limitée des charges critiques | -1.6% | À l'échelle de l'UE, notamment dans les modèles opérationnels de colocation et d'entreprise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente de raccordement au réseau et contraintes régionales de capacité électrique
L'accès au réseau reste une contrainte pratique tant pour la construction de centres de données que pour l'investissement dans la flexibilité. L'Agence internationale de l'énergie a signalé que les délais de raccordement au réseau à Francfort, Londres, Amsterdam, Paris et Dublin peuvent atteindre en moyenne 7 à 10 ans, alors qu'un centre de données peut être construit en 1 à 2 ans. Cet écart limite le nombre d'installations en exploitation pouvant offrir une réponse à la demande, même si cela augmente la valeur des modèles de raccordement flexible. En Irlande, les nouvelles demandes dans la région de Dublin doivent démontrer une capacité de production sur site et une capacité à réduire la demande lors d'événements de stress national. Ces conditions font de la capacité de réponse à la demande un facteur dans l'obtention de nouvelles capacités, mais les opérateurs ont toujours besoin d'un raccordement pour participer aux programmes réseau. Il en résulte une voie de déploiement plus lente dans les zones où la flexibilité énergétique est la plus nécessaire.
Fragmentation des règles du marché européen de la réponse à la demande
Les opérateurs de centres de données font face à des règles de participation différentes selon les marchés d'équilibrage européens. Des accords de raccordement flexible existent dans au moins 15 États membres, mais leurs conditions ne sont pas standardisées et ne reflètent pas systématiquement les besoins opérationnels des centres de données. ENTSO-E a également constaté une variation substantielle des structures de marché et des cadres réglementaires selon les régions. Les différences dans les règles de préqualification, les méthodes de mesure et les exigences des marchés de réserve augmentent la charge de conformité pour les fournisseurs cloud et de colocation opérant dans plusieurs pays. Les examens de cybersécurité ajoutent une couche supplémentaire de prudence lorsque les plateformes énergétiques se connectent aux technologies opérationnelles et aux contrôles de charges de travail. Certaines charges de travail critiques restent également inadaptées à l'écrêtement, ce qui restreint la part utilisable de la charge d'une installation. Des modèles d'accord communs et des normes techniques plus claires permettraient d'abaisser ces barrières sans réduire les protections de disponibilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant de solution :
les logiciels ancrent les revenus et les services s'accélèrentLes logiciels ont représenté 62,34 % de la part du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, en faisant le composant de solution le plus important. Les opérateurs utilisent ces plateformes pour surveiller en continu la demande d'énergie, gérer les achats d'énergie renouvelable, suivre les données de conformité et répondre aux signaux du marché. Elles combinent les données des compteurs d'énergie, des contrôles de refroidissement, des systèmes de batteries et des outils de gestion des charges de travail en une vue opérationnelle unique. Le matériel reste nécessaire car les capteurs, les compteurs, les systèmes d'alimentation sans interruption et les contrôleurs programmables fournissent les données physiques et la réponse nécessaires à l'optimisation. Sa part relative est plus limitée car les conceptions définies par logiciel peuvent réduire l'équipement dédié requis sur chaque site.
Les services devraient se développer à un CAGR de 17,81 % jusqu'en 2032, plus rapidement que l'ensemble du marché européen de la réponse à la demande des centres de données. Les opérateurs recherchent de plus en plus d'aide pour l'enregistrement sur les marchés d'équilibrage, le dispatch, le reporting et la conformité ISO 50001, plutôt que de développer toutes ces capacités en interne. Cela est particulièrement pertinent pour les fournisseurs de colocation de taille moyenne qui disposent d'une charge suffisante pour participer mais ne disposent pas d'équipes dédiées au négoce d'énergie. Schneider Electric a introduit EcoStruxure Foresight Operation en novembre 2025 pour intégrer la gestion de l'énergie des centres de données et des bâtiments dans un environnement de contrôle unique.



Par type de solution logicielle :
les logiciels de gestion de l'énergie en tête et la prévision gagne en utilisationLes logiciels de gestion de l'énergie ont représenté 56,17 % du segment des types de solutions logicielles en 2026. Il s'agit du système central pour le reporting des performances énergétiques, la surveillance de l'efficacité d'utilisation de l'énergie et la documentation des processus de gestion de l'énergie. Le cadre de reporting de la directive sur l'efficacité énergétique et les exigences ISO 50001 renforcent l'importance de ces fonctions pour les installations concernées. Les plateformes de réponse à la demande, les outils de surveillance et les systèmes d'analyse fournissent les signaux d'événements et les données granulaires qui soutiennent l'application centrale. La plus grande base installée reste donc avec les outils qui aident les opérateurs à comprendre et à contrôler la consommation d'énergie au sein de leurs propres installations.
Les logiciels de prévision et d'optimisation énergétiques devraient se développer à un CAGR de 17,56 % jusqu'en 2032. Ils permettent aux équipes de site de planifier le refroidissement, la décharge des batteries et certaines tâches informatiques avant qu'une hausse de prix ou un événement réseau ne se produise. Fraunhofer ISST et T-Systems ont lancé le projet DEM4DCF en juin 2026 pour examiner l'optimisation de la charge guidée par les prévisions à travers les fuseaux horaires et les géographies. Les outils sont les plus précieux lorsqu'un fournisseur contrôle à la fois l'installation et la charge de travail informatique.
Par type de programme de réponse à la demande :
les programmes basés sur les incitations en tête en termes de part et de croissanceLes programmes basés sur les incitations ont représenté 68,18 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026, la part la plus élevée parmi les types de programmes. Ils compensent les opérateurs pour la réduction ou le transfert de la demande lors d'événements de stress du système. Le modèle offre une opportunité de paiement définie sans nécessiter une exposition constante aux variations des prix de l'électricité. Il convient également aux sites disposant d'une alimentation de secours, d'une infrastructure redondante et d'une demande de base stable. Ces caractéristiques opérationnelles rendent les centres de données des participants appropriés aux programmes de flexibilité mesurée.
Les programmes basés sur les incitations devraient se développer à un CAGR de 18,44 % jusqu'en 2032, le taux le plus rapide dans cette segmentation. De meilleures voies de préqualification et des contrôles automatisés sont nécessaires pour fournir une réponse convenue en toute sécurité. Les programmes basés sur les prix restent utiles pour les sites disposant de charges de travail différables et de systèmes de prévision performants. Les deux modèles dépendent d'un comptage précis, d'une vérification et d'une communication avec l'opérateur de système concerné.
Par niveau d'automatisation :
les solutions manuelles en tête tandis que les systèmes avancés se développentLes solutions manuelles et non automatisées ont représenté 70,22 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026. De nombreux opérateurs répondent encore aux signaux du réseau via des tableaux de bord, des examens par les opérateurs et des procédures basées sur des règles. Cela reflète la prudence requise dans les installations avec des engagements stricts de disponibilité et des accords de niveau de service. Les systèmes manuels permettent également aux équipes de site de vérifier les conditions avant toute réduction de la consommation d'énergie. Cependant, ils sont moins adaptés à la réponse rapide en fréquence et aux autres services nécessitant une action en quelques secondes.
Les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 18,76 % jusqu'en 2032. ENTSO-E a constaté que les profils de charge des centres de données pilotés par logiciel peuvent prendre en charge la réponse rapide en fréquence automatisée et les services de réserve secondaire. Ces systèmes peuvent ajuster le refroidissement, le stockage ou certaines charges de travail après que des limites de sécurité prédéfinies sont atteintes. Une adoption plus large dépendra de liens sécurisés entre les contrôles énergétiques, les systèmes de bâtiment et les outils de planification informatique.
Par application principale :
l'optimisation des coûts en tête et l'intégration des renouvelables se développeL'optimisation des coûts énergétiques a représenté 36,14 % du segment des applications principales en 2026. Elle donne aux opérateurs une raison directe d'investir car le transfert de la consommation en dehors des heures de pointe peut réduire les coûts opérationnels. Les différences de prix de gros sont utiles lorsque les installations peuvent planifier des tâches de sauvegarde, l'archivage de données ou certaines charges de travail d'intelligence artificielle sans affecter la prestation de services.[2] La gestion de la charge de pointe et la participation au marché de capacité utilisent bon nombre des mêmes capacités techniques. L'application est largement pertinente car elle ne dépend pas uniquement d'un objectif d'énergie renouvelable d'entreprise.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 16,90 % jusqu'en 2032. Les contrats d'achat d'énergie d'entreprise et les objectifs d'énergie sans carbone horaire augmentent la nécessité d'aligner la consommation sur la production d'énergie propre. Les exigences allemandes en matière d'électricité renouvelable ajoutent une raison réglementaire directe d'améliorer cet alignement. Les services auxiliaires et la réduction d'urgence de la charge utilisent la même plateforme pour soutenir la fiabilité du réseau et la conformité.

Par taille de centre de données :
les sites hyperscale en tête et les installations de périphérie gagnent en pertinenceLes centres de données hyperscale ont représenté 58,19 % du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026. Leur échelle soutient des équipes énergétiques dédiées, une télémétrie en temps réel et des volumes de charge suffisamment importants pour générer des revenus de flexibilité significatifs. Les grands sites peuvent combiner des ajustements de refroidissement, des systèmes de batteries et des modifications des travaux informatiques éligibles. La taille du marché européen de la réponse à la demande des centres de données pour ce segment bénéficie des nouvelles installations axées sur l'intelligence artificielle avec des exigences élevées en matière de densité de puissance et de refroidissement. Les opérateurs hyperscale peuvent tester des contrôles avancés sur un site et appliquer des pratiques éprouvées à l'ensemble d'un portefeuille régional.
Les centres de données hyperscale devraient se développer à un CAGR de 17,25 % jusqu'en 2032, le taux le plus rapide parmi les catégories de taille. Les grands et moyens sites peuvent atteindre les seuils du marché mais ont souvent besoin d'agrégateurs pour fournir un accès au marché et un soutien au reporting. Les installations de périphérie plus petites peuvent inclure des conditions de raccordement flexible et des exigences d'automatisation dès la phase de conception. Toutes les catégories de taille nécessitent une mesure fiable et des limites opérationnelles claires.
Par type de centre de données :
la colocation en tête et les fournisseurs cloud s'accélèrentLes centres de données en colocation ont représenté 65,12 % du segment en 2026. Ils fournissent une infrastructure partagée à de nombreux clients et constituent une grande partie de la base installée en Europe. ENTSO-E a estimé que les installations de colocation représentent près de la moitié de la puissance informatique installée en Europe au-dessus de 50 kW. La responsabilité partagée reste une contrainte car les opérateurs contrôlent l'infrastructure des installations tandis que les locataires contrôlent les charges de travail informatiques. Les fournisseurs de colocation peuvent néanmoins utiliser les contrôles des installations, les systèmes de batteries et les accords avec les locataires pour créer un portefeuille de réponse.
Les fournisseurs de services cloud devraient se développer à un CAGR de 18,12 % jusqu'en 2032. Ils contrôlent l'infrastructure et les charges de travail, permettant une optimisation du planificateur à l'interface du marché de l'énergie. ENTSO-E prévoit que 60 à 70 % de la capacité de colocation européenne sera louée à des hyperscalers d'ici 2030, ce qui réduit la distinction entre les deux types. Les sites d'entreprise et de périphérie restent plus contraints lorsque les charges de travail ne peuvent pas être différées.
Analyse géographique
Allemagne : la réglementation et l'échelle soutiennent l'adoption
L'Allemagne a représenté 27,33 % de la part du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données en 2026. L'Energieeffizienzgesetz exige que les sites éligibles respectent des obligations de gestion de l'énergie et d'efficacité, notamment une limite de PUE de 1,2 pour les installations mises en service à partir de juillet 2026. Le cadre exige également un approvisionnement en électricité renouvelable à partir de janvier 2027 pour les centres de données concernés. Plus de 700 demandes de raccordement au réseau reçues en 2025 ont rendu l'exploitation flexible importante pour les nouveaux projets, notamment à Francfort et Berlin-Brandebourg. Le registre EnEfG a montré que 80 % des 319 installations enregistrées ont satisfait à l'exigence d'approvisionnement renouvelable avant la date obligatoire, créant un besoin clair de documentation fiable des performances.
Irlande : les conditions du réseau favorisent un déploiement plus rapide
L'Irlande devrait se développer à un CAGR de 16,61 % jusqu'en 2032, le taux géographique le plus élevé du marché européen de la réponse à la demande des centres de données. Les centres de données ont consommé 7 663 GWh en 2025, représentant 23 % de la consommation d'électricité mesurée en Irlande. EirGrid prévoit que la demande d'électricité des centres de données passera de 9,4 TWh en 2025 à 14,6 TWh d'ici 2034. Les nouvelles demandes à Dublin doivent démontrer une capacité de production sur site et la capacité à réduire la demande lors de tensions sur le réseau, ce qui place les systèmes de réponse à la demande au cœur de l'argumentaire d'investissement pour les nouvelles capacités. La concentration d'installations exploitées par Microsoft, Google, Meta et Amazon en Irlande fournit une base d'actifs substantielle pour des contrôles énergétiques avancés.
Royaume-Uni, France, Pays-Bas, pays nordiques, Espagne et Italie : des voies distinctes vers la flexibilité
Le déséquilibre de capacité du réseau au Royaume-Uni suscite un intérêt croissant pour la production sur site et l'exploitation flexible. La France a lancé un démonstrateur réseau pour centres de données sur le campus de Marcoussis de Data4 en octobre 2025, utilisant des jumeaux numériques pour tester les réponses aux événements réseau et aux variations de tension.[3] Aux Pays-Bas, les contraintes de raccordement autour d'Amsterdam font de la flexibilité un élément central des demandes de projets, tandis que les sites nordiques combinent une énergie bas carbone et des conditions de refroidissement favorables pour les charges de travail d'intelligence artificielle réactives aux prix. L'accord de Vertiv en 2025 pour l'installation de Polar en Norvège illustre cette direction, et l'installation ROM1 de Digital Realty à Rome devrait commencer ses opérations en 2027.
Paysage concurrentiel
Concentration du Marché
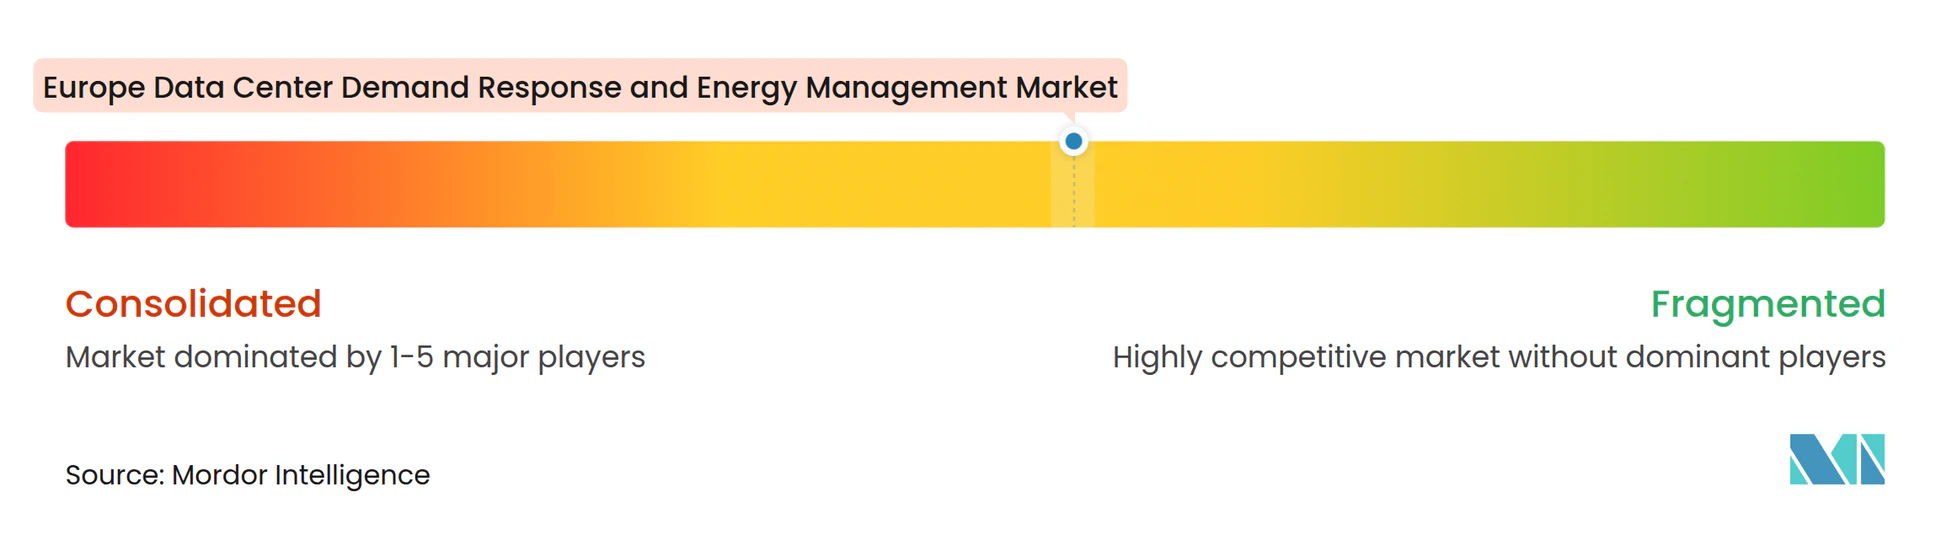
Le marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données présente une couche d'infrastructure physique concentrée et une couche de logiciels et de services plus fragmentée. Schneider Electric, Vertiv, Siemens et Eaton disposent de positions établies dans la distribution d'énergie, le refroidissement, les équipements d'alimentation sans interruption et les contrôles des installations. Les agrégateurs de réponse à la demande et les fournisseurs de logiciels énergétiques se font concurrence par leur capacité de prévision, leur accès aux marchés réseau et leur connaissance des règles de participation nationales. La concurrence se déplace du matériel autonome vers des plateformes intégrées qui combinent les décisions relatives à l'énergie, au refroidissement et aux charges de travail. Cela donne aux fournisseurs spécialisés la possibilité de gérer l'enregistrement, la mesure et la livraison des événements pour les opérateurs sans équipes internes de négoce d'énergie.
Schneider Electric a annoncé des conceptions de référence pour usines d'intelligence artificielle avec NVIDIA en septembre 2025, combinant la gestion de l'énergie et les contrôles de refroidissement liquide avec NVIDIA Mission Control.[4] Siemens et Rittal ont formé un partenariat en mars 2026 pour développer une infrastructure de distribution d'énergie standardisée pour les centres de données à haute densité. Eaton et Siemens Energy ont annoncé une collaboration en juin 2025 sur la production intégrée sur site pour soutenir la capacité des centres de données. Ces initiatives répondent aux retards de raccordement au réseau et élargissent la concurrence de la fourniture de produits à la livraison de systèmes énergétiques résilients. La différenciation technologique dépend désormais de la capacité d'une plateforme à coordonner les contrôles informatiques et énergétiques sans créer de risque opérationnel.
Vertiv a introduit son système de refroidissement libre Liebert EFC en EMEA en mars 2025, doté d'un échangeur de chaleur en polymère pouvant basculer entre les modes de refroidissement via un logiciel. Data4, RTE et Schneider Electric ont lancé un démonstrateur français en octobre 2025 pour tester l'interaction des centres de données avec le réseau électrique. Ces projets peuvent établir des preuves pour une utilisation plus large des accords de raccordement flexible. La qualité des produits, les contrôles de cybersécurité et le soutien à la conformité restent aussi importants que la capacité à réduire les coûts énergétiques.
Leaders du secteur européen de la réponse à la demande et de la gestion de l'énergie des centres de données
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Vertiv Holdings Co
- Legrand SA
- nVent Electric plc
- Delta Electronics, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Socomec Group S.A.
- AEG Power Solutions B.V.
- Landis+Gyr Group AG
- EnergyHub, Inc.
- AutoGrid Systems, Inc.
- Voltus, Inc.
- CPower Energy Management LLC
- Flexitricity Limited
- Enel X S.r.l.
Développements industriels récents dans Marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données
- Octobre 2026 : Huawei Digital Power a dévoilé sa stratégie de centre de données d'intelligence artificielle interactif avec le réseau lors du DataCloud Global Congress 2026. La stratégie couvrait l'efficacité énergétique, la réutilisation de la chaleur, l'optimisation des charges de travail au niveau du bit et l'accélération de la construction.
- Avril 2026 : Johnson Controls a présenté des approches de gestion thermique lors du Data Center World 2026 pouvant réduire la consommation d'énergie non informatique de plus de 50 %. Les présentations comprenaient des refroidisseurs à absorption YORK pouvant utiliser la chaleur résiduelle et réduire les besoins en électricité des refroidisseurs jusqu'à 90 %.
- Mars 2026 : Siemens et Rittal ont conclu un partenariat stratégique pour développer une infrastructure de distribution d'énergie standardisée pour les centres de données desservant les marchés conformes aux normes IEC. L'arrangement a introduit une architecture d'alimentation électrique qui place l'électronique de puissance dans une baie dédiée à côté des armoires de serveurs et prend en charge des densités de baies supérieures à 100 kW.
- Février 2026 : Johnson Controls a lancé le refroidisseur à paliers magnétiques refroidi par air YORK YDAM. L'unité délivre jusqu'à 3,5 MW de refroidissement et présente une densité de capacité 20 % supérieure aux solutions concurrentes dans un format compact.
Périmètre du rapport sur le marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données
Le marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données désigne l'adoption de technologies d'optimisation énergétique, de réponse à la demande et d'interaction avec le réseau dans les centres de données en Allemagne, au Royaume-Uni, en France, aux Pays-Bas, en Irlande, en Espagne, en Italie, dans les pays nordiques et dans le reste de l'Europe. Ces solutions permettent aux opérateurs de se conformer aux objectifs d'efficacité énergétique et de durabilité, de participer aux marchés de flexibilité électrique, de gérer la volatilité des prix de l'énergie, d'optimiser l'utilisation des énergies renouvelables, de réduire les émissions de carbone et de répondre à des exigences réglementaires et environnementales de plus en plus strictes.
Le rapport sur le marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données est segmenté par composant de solution (matériel, logiciels et services), type de solution logicielle (plateformes de gestion de la réponse à la demande, logiciels de gestion de l'énergie, logiciels de surveillance et d'analyse énergétiques, et logiciels de prévision et d'optimisation énergétiques), type de programme de réponse à la demande (programmes basés sur les prix et programmes basés sur les incitations), niveau d'automatisation (solutions manuelles et non automatisées, et solutions de réponse à la demande automatisées et avancées), application principale (gestion de la charge de pointe, réduction d'urgence de la charge, participation au marché de capacité, services auxiliaires, optimisation des coûts énergétiques et intégration des énergies renouvelables), taille de centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise et périphérie), et géographie (Allemagne, Royaume-Uni, France, Pays-Bas, Irlande, Espagne, Italie, pays nordiques et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Plateformes de gestion de la réponse à la demande |
| Logiciels de gestion de l'énergie |
| Logiciels de surveillance et d'analyse énergétiques |
| Logiciels de prévision et d'optimisation énergétiques |
| Programmes basés sur les prix |
| Programmes basés sur les incitations |
| Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées |
| Gestion de la charge de pointe |
| Réduction d'urgence de la charge |
| Participation au marché de capacité |
| Services auxiliaires |
| Optimisation des coûts énergétiques |
| Intégration des énergies renouvelables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Allemagne |
| Royaume-Uni |
| France |
| Pays-Bas |
| Irlande |
| Espagne |
| Italie |
| Pays nordiques |
| Reste de l'Europe |
| Par composant de solution | Matériel |
| Logiciels | |
| Services | |
| Par type de solution logicielle | Plateformes de gestion de la réponse à la demande |
| Logiciels de gestion de l'énergie | |
| Logiciels de surveillance et d'analyse énergétiques | |
| Logiciels de prévision et d'optimisation énergétiques | |
| Par type de programme de réponse à la demande | Programmes basés sur les prix |
| Programmes basés sur les incitations | |
| Par niveau d'automatisation | Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées | |
| Par application principale | Gestion de la charge de pointe |
| Réduction d'urgence de la charge | |
| Participation au marché de capacité | |
| Services auxiliaires | |
| Optimisation des coûts énergétiques | |
| Intégration des énergies renouvelables | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données ?
Le marché est projeté à 2,39 milliards USD en 2026 et à 5,78 milliards USD d'ici 2032, avec un CAGR de 15,90 % de 2027 à 2032.
Qu'est-ce qui stimule l'adoption de la réponse à la demande dans les centres de données européens ?
Le marché européen de la réponse à la demande et de la gestion de l'énergie des centres de données est soutenu par la densité de puissance de l'intelligence artificielle, la volatilité des prix de l'électricité, l'intégration des énergies renouvelables et les exigences de reporting de l'UE.
Quel composant de solution détient la plus grande part ?
Les logiciels ont représenté 62,34 % en 2026 sur le marché européen de la réponse à la demande des centres de données car les opérateurs ont besoin d'une surveillance continue, d'un reporting de conformité et du contrôle des actifs énergétiques.
Quel type de programme de réponse à la demande se développe le plus rapidement ?
Les programmes basés sur les incitations devraient se développer à un CAGR de 18,44 % jusqu'en 2032, soutenus par des paiements pour la réduction vérifiée de la charge lors d'événements de stress du réseau.
Pourquoi l'Irlande se développe-t-elle plus rapidement que les autres pays européens ?
L'Irlande devrait se développer à un CAGR de 16,61 % car les centres de données ont déjà consommé 7 663 GWh en 2025 et les nouveaux raccordements exigent une flexibilité démontrée.
Comment les retards de raccordement au réseau affectent-ils les stratégies énergétiques des centres de données ?
Sur le marché européen de la réponse à la demande des centres de données, les longues files d'attente de raccordement suscitent un intérêt pour les accords flexibles, la production sur site, le stockage d'énergie et les systèmes de réponse aux événements de stress.