
Tamanho e Participação do Mercado Europeu de Segurança Ciberfísica de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
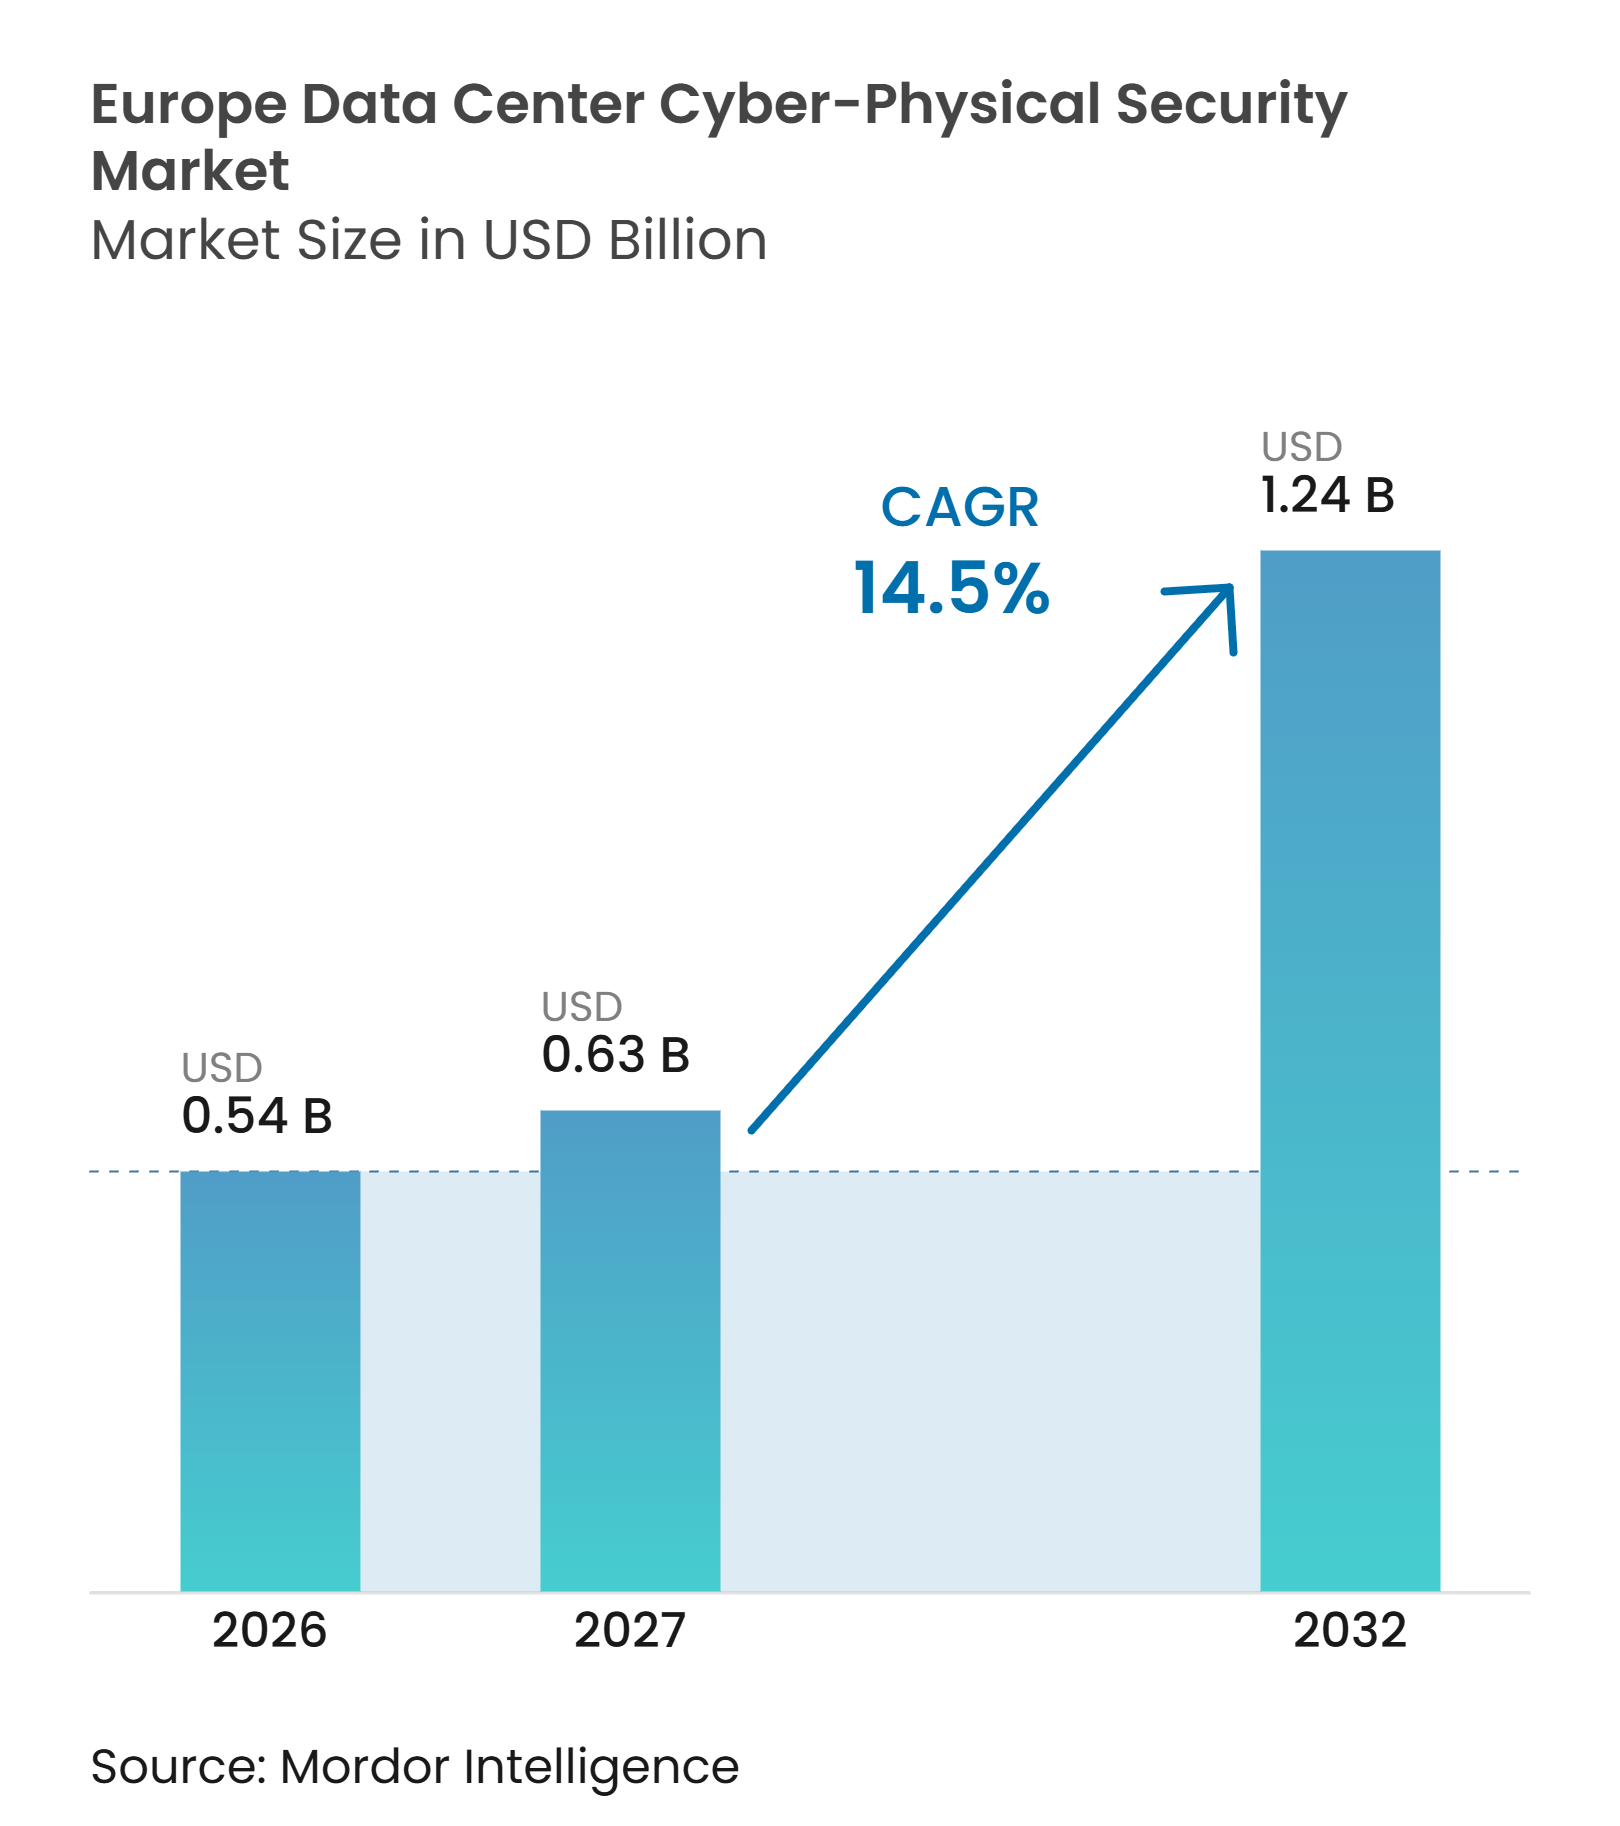
| Tamanho do mercado no ano base (2026) | 0.54 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Segurança Ciberfísica de Data Centers por Mordor Intelligence
O tamanho do mercado europeu de segurança ciberfísica de data centers foi avaliado em 0,54 bilhões de USD em 2026 e estima-se que cresça de 0,63 bilhões de USD em 2027 para atingir 1,24 bilhões de USD até 2032, a um CAGR de 14,5% durante o período de previsão (2027-2032). A demanda está sendo moldada por novas instalações de hiperescala, colocation e voltadas para inteligência artificial, que necessitam de sistemas de segurança projetados para o local antes da abertura, e não adicionados posteriormente. Os requisitos regulatórios também estão transformando a segurança ciberfísica de um projeto discricionário em um requisito operacional para muitos operadores de data centers. O mercado europeu de segurança ciberfísica de data centers está migrando para plataformas que combinam rede, tecnologia operacional, identidade, vídeo e eventos de instalações em uma única visão operacional. Isso favorece fornecedores capazes de oferecer suporte à documentação de conformidade, integração entre sistemas e monitoramento contínuo em múltiplos sites. Os operadores também enfrentam custos de execução mais elevados em instalações mais antigas, onde as atualizações devem ser concluídas sem interromper as cargas de trabalho dos clientes.
Principais Conclusões do Relatório
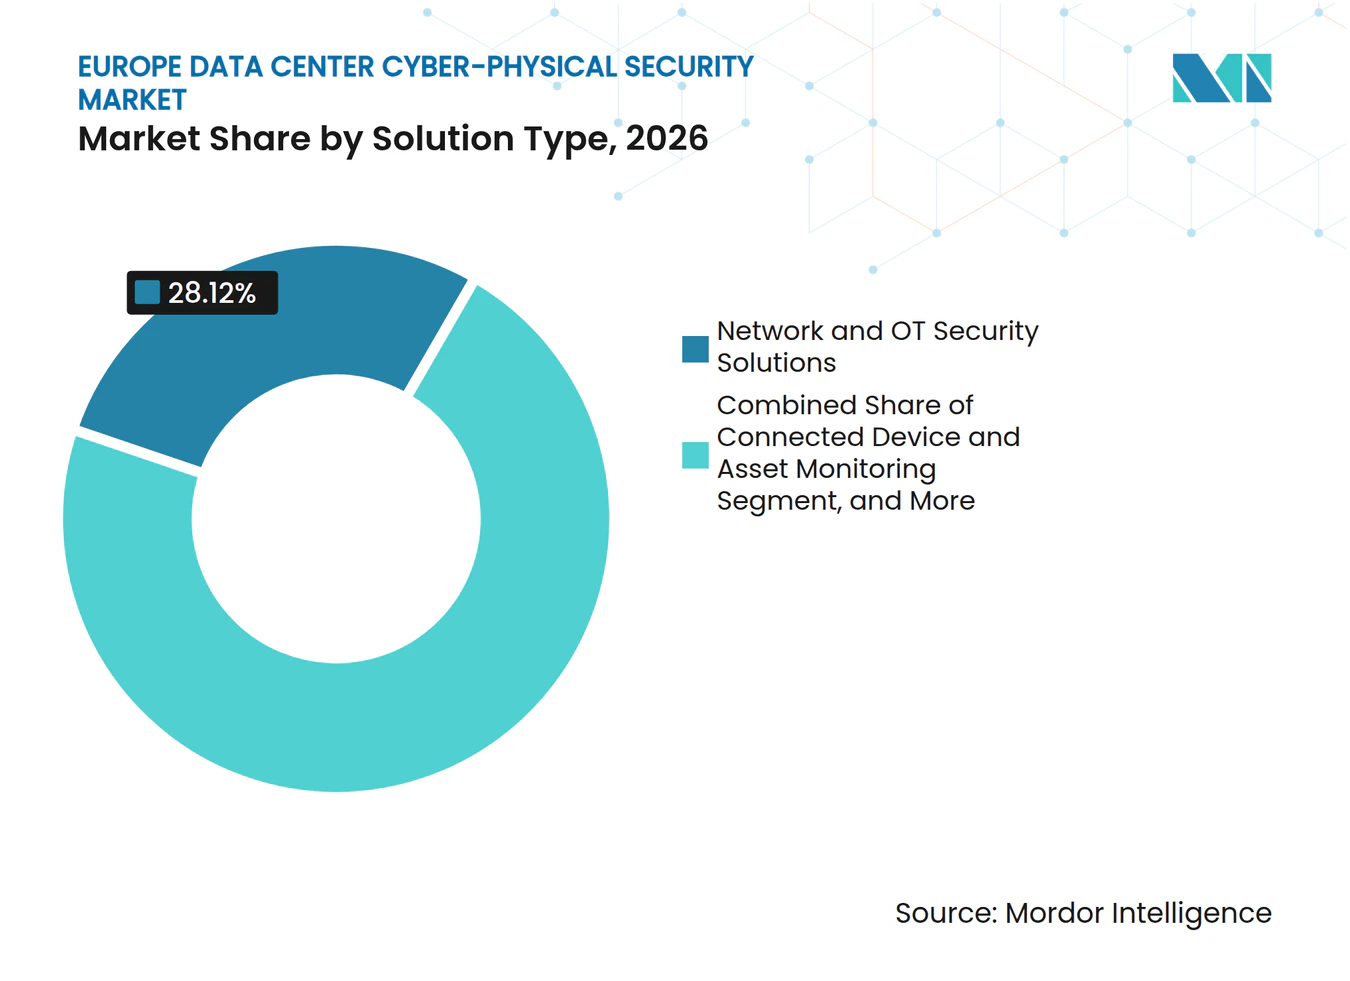
- Por tipo de solução, as Soluções de Segurança de Rede e Tecnologia Operacional representaram 28,12% do mercado europeu de segurança ciberfísica de data centers em 2026, enquanto as Plataformas de Segurança Ciberfísica Unificada têm projeção de expansão a um CAGR de 16,26% até 2032.
- Por camada de segurança, as Plataformas Integradas de Operações de Segurança representaram 32,38% em 2026 e têm projeção de registrar um CAGR de 15,92% até 2032.
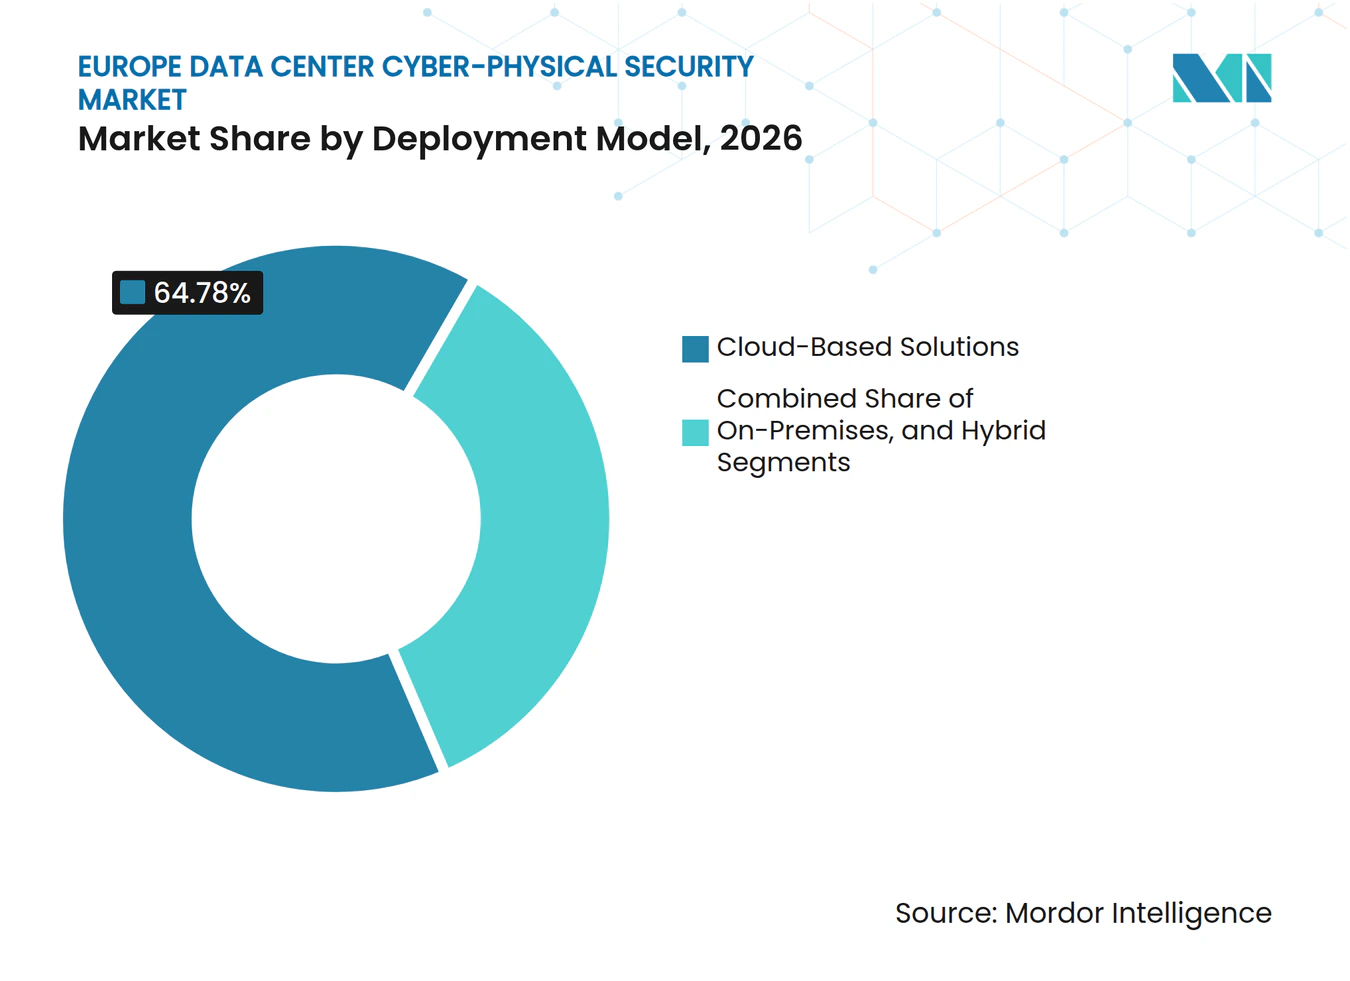
- Por modelo de implantação, as Soluções Baseadas em Nuvem detinham 64,78% em 2026 e têm expectativa de expansão a um CAGR de 15,39% até 2032.
- Por tipo de serviço, a Integração de Sistemas e Implementação representou 26,54% da receita do mercado europeu de segurança ciberfísica de data centers em 2026, enquanto os Serviços de Auditoria de Segurança e Conformidade têm projeção de avançar a um CAGR de 16,59% até 2032.
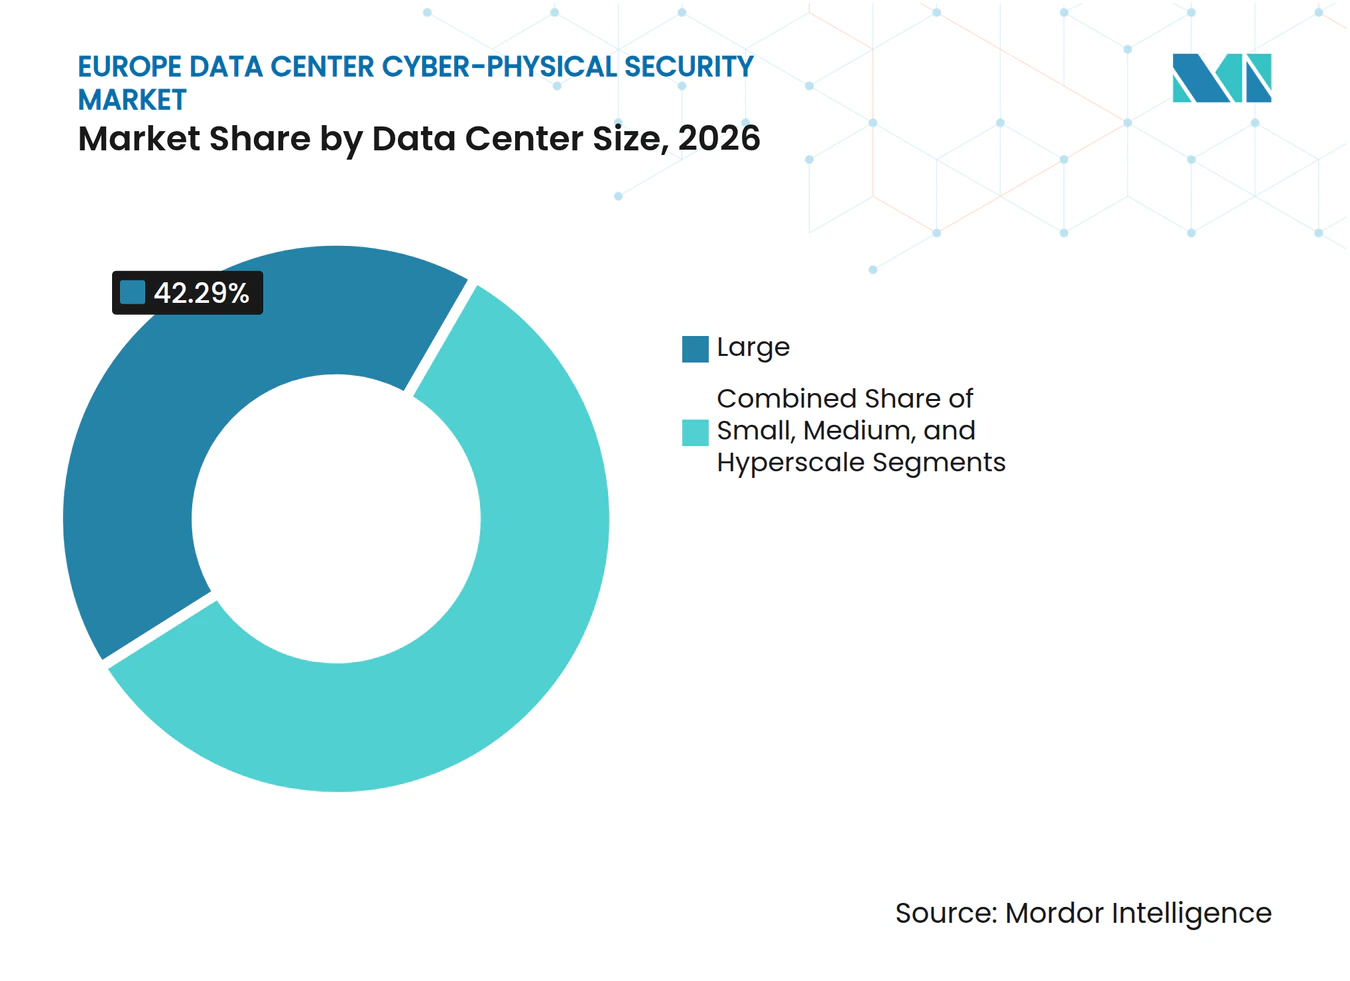
- Por tamanho de data center, os data centers de grande porte detinham 42,29% em 2026, enquanto as instalações de hiperescala têm projeção de expansão a um CAGR de 17,27% até 2032.
- Por tipo de data center, as instalações de colocation representaram 41,64% em 2026, enquanto os Provedores de Serviços em Nuvem têm expectativa de registrar um CAGR de 17,38% até 2032.
- Por geografia, a Alemanha detinha 38,53% de participação no mercado europeu de segurança ciberfísica de data centers em 2026, enquanto o Reino Unido tem projeção de crescimento a um CAGR de 16,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Construção de Data Centers de Hiperescala, Colocation e de Inteligência Artificial | +3.5% | Alemanha, Reino Unido, França, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Conformidade com a NIS2 para Provedores de Serviços de Data Centers | +2.8% | UE-27, com maior intensidade na Alemanha e na Itália | Médio prazo (2-4 anos) |
| Aumento do Risco de Ransomware e Extorsão à Infraestrutura Digital Crítica | +2.2% | Alemanha, Reino Unido, França, Itália | Curto prazo (≤ 2 anos) |
| Análise de Vídeo Habilitada por Inteligência Artificial e Vigilância Remota | +1.8% | Reino Unido, Alemanha, França | Médio prazo (2-4 anos) |
| Convergência de Identidade Física e Acesso de Confiança Zero | +1.3% | Europa, com ganhos iniciais nos sites de hiperescala da UE | Longo prazo (≥ 4 anos) |
| Expansão de Data Centers de Borda e de TI Distribuída | +0.8% | Mercados secundários na Alemanha, França e Itália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Construções de Hiperescala, Inteligência Artificial e Colocation Redefinem o Perímetro de Segurança
O mercado europeu de segurança ciberfísica de data centers está se beneficiando de uma parcela maior de projetos greenfield, nos quais a arquitetura de segurança pode ser especificada antes da instalação de equipamentos críticos. A JLL informou que os locais greenfield representam 39% do pipeline prospectivo da Europa, em comparação com 8% dos projetos entregues entre 2022 e 2025. A empresa também informou que os campi de hiperescala planejados para 2026 a 2028 estão localizados em média a 175 km dos hubs FLAP-D, o que deixa os operadores sem sistemas herdados de perímetro, acesso ou monitoramento. A Associação Europeia de Data Centers previu um investimento cumulativo em infraestrutura de data centers europeus de EUR 176 bilhões (USD 193,6 bilhões) de 2026 a 2031. O SoftBank Group Corp. comprometeu EUR 75 bilhões (USD 82,5 bilhões) para desenvolver 5 GW de capacidade de data centers de inteligência artificial na França, incluindo uma primeira fase de EUR 45 bilhões (USD 49,5 bilhões) para 3,1 GW em Hauts-de-France.[1] A KRITIS-Dachgesetz da Alemanha inclui proteção de perímetro, controles de acesso e vigilância nas expectativas de resiliência para instalações críticas de grande escala, tornando esses sistemas parte do projeto central de um empreendimento greenfield.
A Conformidade com a NIS2 Cria um Patamar Mínimo de Gastos Obrigatórios em Toda a Região
A NIS2 e o Regulamento de Execução da Comissão (UE) 2024/2690 tornam a gestão de riscos cibernéticos e físicos um requisito formal para os provedores de serviços de data centers abrangidos. O regulamento de execução estabelece mais de 150 controles em 13 seções, e seu Artigo 8 vincula a disponibilidade do serviço à notificação de incidentes quando uma interrupção excede 60 minutos. Isso coloca energia, resfriamento, acesso e resiliência ambiental na mesma discussão de governança que a segurança de rede. A lei de implementação da NIS2 da Alemanha entrou em vigor em dezembro de 2025, enquanto o BSI estabeleceu 31 de julho de 2026 como prazo para a conclusão do registro das entidades relevantes. Os operadores que também estão sujeitos à KRITIS-Dachgesetz devem gerenciar requisitos sobrepostos de registro, autenticação, zonas de acesso e documentação de resiliência. O Decreto NIS2 da Itália exige notificação ao CSIRT Italia e à Agenzia per la Cybersicurezza Nazionale em até 24 horas para aviso inicial, 72 horas para relatório completo e 1 mês para avaliação final.
O Direcionamento de Ransomware à Infraestrutura Digital Crítica Acelera os Gastos com Convergência
O ransomware continua sendo a categoria de incidente cibernético de curto prazo mais significativa para as organizações europeias, de acordo com a ENISA. A Black Kite registrou um aumento de 55,1% ano a ano nos incidentes durante os primeiros 4 meses de 2026, atingindo uma média de 171 incidentes por mês em 31 países europeus. Alemanha, Reino Unido, França e Itália responderam por quase 59% do volume de incidentes europeus relatados, e a Alemanha registrou 370 incidentes, ou 17,9% do total. A Dragos constatou que muitos eventos de ransomware adjacentes à tecnologia operacional têm início em sistemas de TI na fronteira entre TI e tecnologia operacional, e não dentro de protocolos de controle industrial. Isso torna a segmentação de rede, a governança de identidade e o monitoramento de acesso físico defesas centrais para o mercado europeu de segurança ciberfísica de data centers. Um ambiente de gerenciamento predial comprometido pode perturbar as salas de servidores mesmo que o ataque não tenha como alvo direto uma aplicação SCADA.
A Análise de Vídeo por Inteligência Artificial Transforma a Vigilância de Data Centers de Reativa em Preditiva
A análise de vídeo habilitada por inteligência artificial pode identificar tailgating em entradas de mantraps, atividades incomuns próximas a racks de alta densidade e eventos simultâneos de perímetro e credenciais que o CCTV convencional pode não identificar sem monitoramento contínuo de pessoal. A Associação da Indústria de Segurança observou que os programas de segurança de data centers utilizam cada vez mais essas ferramentas para fortalecer as estratégias de proteção física.[2] A Johnson Controls apresentou o exacqVision 26.2 e o Software House CCURE IQ 3.20 na GSX 2026, combinando vídeo, controle de acesso, resposta a incidentes e análise em um ambiente operacional unificado. A empresa afirmou que quase 50% das equipes de segurança física identificam a inteligência artificial como uma prioridade tecnológica fundamental. A integração da Cisco com a Axis Communications suporta o gerenciamento de dispositivos de vídeo em rede por meio de uma camada de segurança de TI compartilhada. Essas implantações também podem ajudar os operadores a verificar incidentes com mais rapidez, ao mesmo tempo em que limitam a retenção de imagens sensíveis sob os requisitos de minimização de dados do RGPD.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Economia de Retrofit em Instalações em Operação | -2.1% | Alemanha, Reino Unido, França | Médio prazo (2-4 anos) |
| Escassez de Profissionais Qualificados em Integração Ciberfísica | -1.6% | UE-27, com maior intensidade na Alemanha e na França | Médio prazo (2-4 anos) |
| Restrições do RGPD sobre Dados Biométricos e de Análise de Vídeo | -1.0% | UE-27, especialmente Itália e Alemanha | Longo prazo (≥ 4 anos) |
| Volatilidade nos Prazos de Entrega de Eletrônicos de Segurança Reforçados | -0.7% | Cadeias de suprimentos de aquisição na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Economia de Retrofit em Instalações em Operação Suprime a Velocidade de Atualização
A atualização de um data center de colocation ou empresarial em operação custa mais do que a instalação de sistemas comparáveis em uma nova instalação. As equipes devem trabalhar em torno dos requisitos de disponibilidade contínua, coordenar o acesso de inquilinos no nível do rack e conectar novos equipamentos a sistemas de gerenciamento predial mais antigos que podem não ter interfaces de programação de aplicações padronizadas. A Deutsche Rechenzentren afirmou que essas condições podem estender os projetos de retrofit para 12 a 24 meses e aumentar os custos para 2 a 3 vezes o equivalente greenfield. Os operadores de colocation também têm flexibilidade limitada porque muitos operam com margens estreitas e gerenciam compromissos com inquilinos. As atualizações em fases podem atrasar a postura de segurança documentada necessária para a prontidão de auditoria da NIS2. A dormakaba adquiriu a TANlock GmbH em julho de 2025 por tecnologias de trava de rack adequadas tanto para ambientes de retrofit quanto para novas instalações, demonstrando como os fornecedores estão abordando essa restrição.
A Escassez de Competências Ciberfísicas Amplia a Lacuna de Execução
O mercado europeu de segurança ciberfísica de data centers requer profissionais capazes de atuar em tecnologia operacional, integração de segurança física e cibersegurança. A ENISA constatou que 3 em cada 4 organizações de infraestrutura crítica pública e privada pesquisadas tiveram dificuldades para recrutar profissionais de cibersegurança, enquanto o gasto médio em cibersegurança foi de EUR 1,5 milhão (USD 1,65 milhão) em 2025. A Cisco relatou que 82% dos entrevistados europeus consideraram a escassez de profissionais qualificados em cibersegurança um grande desafio, e 50% tinham mais de 10 vagas não preenchidas. O perfil de competências necessário abrange interfaces de controle de acesso, protocolos de rede de tecnologia operacional, plataformas de vídeo e evidências de auditoria da NIS2. Os frameworks existentes, como o Quadro Europeu de Competências em Cibersegurança da ENISA, abordam partes dessa necessidade, mas não eliminam a lacuna de integração. Integradores especializados podem, portanto, cobrar um prêmio em projetos complexos, enquanto os operadores de hiperescala recorrem cada vez mais a serviços de segurança gerenciados para apoiar as equipes internas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Segurança de Rede e Tecnologia Operacional Detém a Maior Posição, Enquanto as Plataformas Unificadas Expandem Mais RapidamenteAs Soluções de Segurança de Rede e Tecnologia Operacional detinham 28,12% do mercado europeu de segurança ciberfísica de data centers em 2026. O segmento é sustentado pela exposição criada onde o gerenciamento de energia, aquecimento, ventilação, ar-condicionado e controles prediais se conectam às redes de TI empresariais. Esses ambientes são frequentemente gerenciados por equipes separadas com diferentes prioridades tecnológicas. A Dragos relatou que o ransomware que afeta ambientes adjacentes à tecnologia operacional comumente tem como alvo sistemas de TI de fronteira, em vez de pilhas SCADA profundas. Isso mantém a segmentação de rede e os caminhos de acesso protegidos no centro dos gastos dos operadores.
As Plataformas de Segurança Ciberfísica Unificada têm projeção de expansão a um CAGR de 16,26% até 2032. Elas reúnem dados de firewall, identidade, leitores de acesso, câmeras e eventos de instalações em um único ambiente, o que pode melhorar a revisão de incidentes e a documentação de auditoria. As Soluções de Monitoramento de Dispositivos e Ativos Conectados suportam a visibilidade de equipamentos em instalações distribuídas. As Soluções de Correlação de Informações e Eventos de Segurança fornecem um registro compartilhado de eventos de diferentes camadas de segurança. As Soluções de Gerenciamento de Identidade e Acesso, os Serviços de Integração e Resposta a Incidentes também se beneficiam à medida que o setor europeu de segurança ciberfísica de data centers se afasta de sistemas desconectados.



Por Camada de Segurança:
Plataformas Integradas de Operações de Segurança Lideram em Escala e ExpansãoAs Plataformas Integradas de Operações de Segurança detinham 32,38% do mercado europeu de segurança ciberfísica de data centers em 2026, a maior participação entre as camadas de segurança. Sua posição reflete a demanda por monitoramento consolidado em vez de sistemas pontuais separados. Uma plataforma pode conectar acesso físico, vídeo, alarmes, condições prediais e eventos de cibersegurança em uma visão operacional comum. Isso facilita o gerenciamento de incidentes que envolvem mais de um domínio de controle. Também oferece aos operadores uma base mais clara para demonstrar como os controles funcionam em conjunto.
A mesma categoria de plataforma tem projeção de expansão a um CAGR de 15,92% até 2032. A EN 50600-1:2026 exige classes de proteção física documentadas para espaços e vias de data centers, cobrindo acesso não autorizado, intrusão, incêndio e eventos ambientais. Os Sistemas de Controle de Acesso Físico e os Sistemas de Videovigilância permanecem como camadas de hardware essenciais. Os Sistemas de Gerenciamento Predial e Controle de Instalações estão se tornando mais importantes porque eventos de disponibilidade envolvendo resfriamento ou energia podem criar problemas de governança passíveis de notificação. Os Sistemas de Monitoramento Ambiental e de Infraestrutura suportam esse ambiente de controle mais amplo.
Por Modelo de Implantação:
Soluções Baseadas em Nuvem Lideram por Escala e Alinhamento RegulatórioAs Soluções Baseadas em Nuvem comandavam 64,78% da participação do mercado europeu de segurança ciberfísica de data centers em 2026. Os operadores utilizam plataformas gerenciadas em nuvem para aplicar políticas comuns em múltiplos campi e evitar a manutenção de ambientes de gerenciamento separados em cada site. O modelo é particularmente útil para organizações que necessitam de atualizações contínuas de software e visibilidade centralizada de incidentes. Também pode suportar centros de operações de segurança gerenciados onde os recursos técnicos internos são limitados. A liderança da implantação em nuvem reflete tanto as necessidades de escalabilidade quanto a demanda por procedimentos operacionais padronizados.
As Soluções Baseadas em Nuvem têm projeção de expansão a um CAGR de 15,39% até 2032. A Genetec lançou uma instância do Security Center SaaS hospedada no Reino Unido no Microsoft Azure em fevereiro de 2026, projetada para manter os dados de eventos de segurança física dentro das fronteiras do Reino Unido.[3] As Soluções On-Premise permanecem relevantes onde os operadores utilizam sistemas com isolamento de rede ou gerenciam cargas de trabalho altamente classificadas. As Soluções Híbridas oferecem um caminho de transição para sites existentes que não podem migrar todos os sistemas de uma vez. A necessidade contínua de residência de dados, prontidão para relatórios e atualizações regulares sustenta a adoção da nuvem sem eliminar os sistemas locais.

Por Tipo de Serviço:
Integração de Sistemas Lidera Enquanto a Auditoria de Conformidade AceleraA Integração de Sistemas e Implementação detinha 26,54% do mercado europeu de segurança ciberfísica de data centers em 2026. As implantações em múltiplas camadas requerem especialistas para conectar câmeras, sistemas de acesso, controles de rede, alarmes, travas de rack e infraestrutura de gerenciamento predial. A Convergint Technologies entregou uma solução de segurança para um data center de hiperescala em Frankfurt em setembro de 2026, abrangendo videovigilância, autenticação biométrica, tecnologia anti-tailgating, gerenciamento de chaves, travas de gabinete e monitoramento de alarmes em salas ativas. O projeto ilustra a coordenação necessária quando um sistema é implantado sem interromper as operações em andamento. Também demonstra por que a capacidade de integração continua sendo uma consideração de compra importante.
Os Serviços de Auditoria de Segurança e Conformidade têm projeção de avançar a um CAGR de 16,59% até 2032. As entidades essenciais podem estar sujeitas a auditorias regulares por autoridades nacionais, enquanto as entidades importantes podem ser inspecionadas quando surgirem evidências de não conformidade. Os serviços de Monitoramento e Detecção Gerenciados ajudam os operadores a responder às escassezes de pessoal. Os serviços de Resposta a Incidentes e Recuperação fornecem suporte especializado após um evento. A Avaliação de Risco Ciberfísico também permanece relevante porque os sites de hiperescala greenfield necessitam de modelos de ameaças específicos para o local antes da seleção dos equipamentos de segurança.
Por Tamanho de Data Center:
Instalações de Grande Porte Lideram Enquanto as Instalações de Hiperescala Apresentam a Maior TaxaOs data centers de grande porte representaram 42,29% do mercado europeu de segurança ciberfísica de data centers em 2026. O segmento é ancorado por instalações de colocation estabelecidas em Frankfurt, Londres, Amsterdã e Paris. Os sites maduros necessitam de manutenção recorrente, programas de renovação e atualizações de conformidade. Seus programas de segurança devem proteger a infraestrutura dos inquilinos enquanto mantêm a disponibilidade ininterrupta. Isso gera demanda recorrente por sistemas integrados e serviços de implementação.
As instalações de hiperescala têm projeção de expansão a um CAGR de 17,27% até 2032, a maior taxa entre os segmentos de tamanho de data center. A JLL documentou 453 MW de entrega anual prevista nos mercados europeus para 2026, quase 3 vezes a taxa de 2020. Os sites de hiperescala greenfield podem incorporar controles de perímetro, rack, instalações e rede desde a fase inicial de projeto. Os data centers de pequeno e médio porte continuam contribuindo para a demanda por meio de implantações nacionais e distribuídas. Seus requisitos favorecem projetos de segurança com custo adequado que ainda fornecem visibilidade centralizada.
Por Tipo de Data Center:
Colocation Lidera Enquanto os Provedores de Serviços em Nuvem Expandem Mais RapidamenteAs instalações de colocation representaram 41,64% do mercado europeu de segurança ciberfísica de data centers em 2026. Sua posição de liderança segue o papel estabelecido dos provedores de colocation nos locais FLAP-D maduros. Esses operadores devem proteger edifícios compartilhados, gaiolas de clientes, áreas comuns e infraestrutura crítica. Eles também precisam de registros de acesso e incidentes prontos para auditoria para uma base de inquilinos variada. Isso torna os controles físicos e cibernéticos estreitamente conectados nas operações diárias.
Os Provedores de Serviços em Nuvem têm projeção de registrar um CAGR de 17,38% até 2032. As cargas de trabalho de inteligência artificial estão concentradas em instalações de nuvem, e os controles de segurança relacionados à NIS2 se aplicam aos provedores de serviços em nuvem, bem como aos operadores tradicionais de colocation. Os data centers empresariais e de borda representam a terceira categoria. A pesquisa da JLL apresentada na Capacity Europe 2026 constatou que as cargas de trabalho de inferência estão atraindo recursos computacionais para locais dentro de 100 a 150 km dos usuários finais. A FiberCop está construindo mais de 100 data centers de borda a partir de centrais de telecomunicações italianas reutilizadas, enquanto a Telefónica expandiu para 17 data centers de borda em toda a Espanha em 2026.
Análise Geográfica
A Alemanha detinha 38,53% da participação do mercado europeu de segurança ciberfísica de data centers em 2026. A base de data centers de Frankfurt e a taxa de vacância de meados de 2026 de 3,1% refletem a densidade de infraestrutura digital crítica no país. A BSIG da Alemanha entrou em vigor em dezembro de 2025, e a KRITIS-Dachgesetz seguiu em 29 de janeiro de 2026. Os frameworks vinculam a governança de cibersegurança a medidas de resiliência física, como segurança de perímetro, controle de acesso, vigilância e detecção, e o BSI estabeleceu 31 de julho de 2026 como prazo para a conclusão do registro das entidades relevantes. A Alemanha também registrou 370 incidentes de ransomware entre janeiro de 2025 e abril de 2026, ou 17,9% da atividade europeia, o que sustenta a demanda por capacidades integradas de detecção e resposta.
O Reino Unido tem projeção de expansão a um CAGR de 16,93% até 2032, a taxa geográfica mais rápida no mercado europeu de segurança ciberfísica de data centers. O crescimento é sustentado pelo investimento em data centers de inteligência artificial e pelos requisitos de soberania de dados pós-Brexit. A Cyble relatou que o Reino Unido foi classificado como o país mais atacado da Europa por ransomware no primeiro trimestre de 2026. A instância de nuvem hospedada no Reino Unido da Genetec demonstra que os fornecedores estão respondendo com infraestrutura de segurança hospedada regionalmente. A implantação permite que organizações do Reino Unido e europeias armazenem dados de eventos de segurança física dentro das fronteiras nacionais do Reino Unido e suporta plataformas que unem controles de residência de dados com gerenciamento operacional de segurança.
A França oferece uma oportunidade de longo prazo à medida que os projetos de capacidade de inteligência artificial criam novos requisitos de aquisição de segurança. O compromisso de EUR 75 bilhões (USD 82,5 bilhões) do SoftBank para 5 GW de capacidade de data centers de inteligência artificial na França fornece um pipeline substancial de projetos greenfield. A Itália é moldada pelo framework do Decreto NIS2, e sua autoridade de proteção de dados emitiu uma limitação provisória em setembro de 2025 relativa ao processamento de dados biométricos em um sistema de reconhecimento facial em aeroporto. A ação indica os controles cuidadosos necessários quando modelos biométricos armazenados centralmente são utilizados sob o Artigo 9 do RGPD e cria um ambiente mais restrito para implantações de autenticação facial do que o modelo alemão.
Cenário Competitivo
Concentração do Mercado
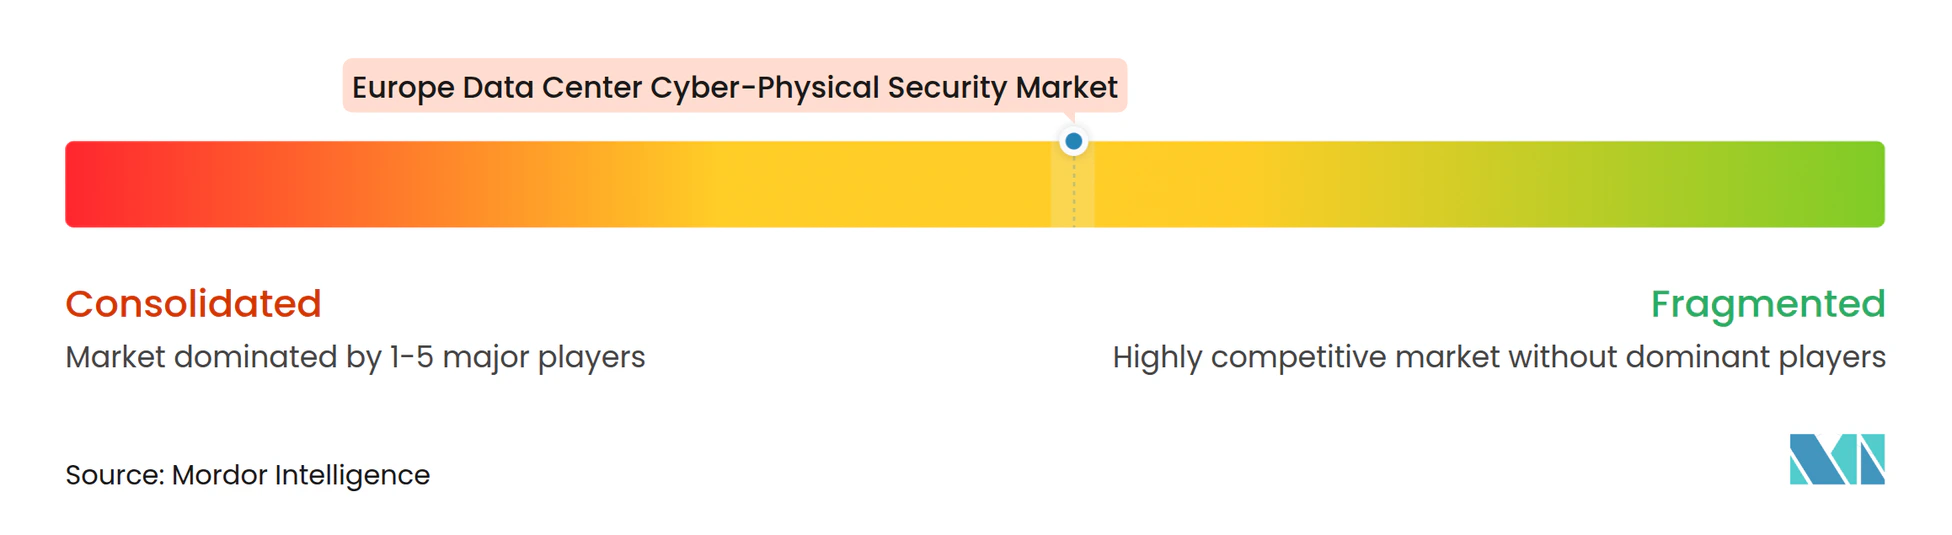
O mercado europeu de segurança ciberfísica de data centers é moderadamente fragmentado, com Johnson Controls, Honeywell, Schneider Electric, Genetec e Cisco detendo bases instaladas significativas e fornecedores especializados com expertise em camadas tecnológicas selecionadas. A concorrência depende da capacidade da plataforma, da capacidade de entrega local, das certificações e da capacidade de suportar projetos complexos em sites em operação. O mercado europeu de segurança ciberfísica de data centers também inclui integradores que coordenam implantações de múltiplos fornecedores para os operadores. Essa estrutura permite que fornecedores estabelecidos e fornecedores especializados concorram em diferentes partes da pilha de segurança.
As aquisições direcionadas têm sido uma rota fundamental para fortalecer a expertise em data centers. A dormakaba adquiriu a TANlock GmbH em julho de 2025 para adicionar travas de rack, módulos de autenticação e leitores IP para implantações em infraestrutura crítica. A ASSA ABLOY adquiriu a Kentix GmbH em outubro de 2025 para expandir seu portfólio de Soluções Digitais e de Acesso no segmento de data centers EMEIA. A Convergint Technologies compete por meio de expertise em entrega para sistemas de múltiplos fornecedores em instalações de hiperescala em operação. A Milestone Systems, a Genetec e a Avigilon, uma empresa da Motorola Solutions, competem em plataformas de gerenciamento de vídeo e segurança física unificada, enquanto a abordagem de arquitetura aberta e híbrida da Genetec suporta a adoção gradual da nuvem.
Uma lacuna de capacidade permanece onde a segurança de rede de tecnologia operacional encontra a governança de acesso físico, pois os fornecedores de segurança física podem ter capacidade limitada de monitoramento de tecnologia operacional, enquanto os provedores focados em TI estão expandindo suas ofertas para a correlação de eventos físicos. A integração da Cisco com a Axis Communications conecta o gerenciamento de vídeo em rede com uma camada de gerenciamento de segurança de TI. A Schneider Electric e a NVIDIA anunciaram uma colaboração em junho de 2025 sobre soluções EcoStruxure para data centers de inteligência artificial, incluindo pods modulares e racks habilitados pela NVIDIA. A obrigação de relatório de vulnerabilidades ativas e incidentes graves da Lei de Resiliência Cibernética, que entrou em vigor em 11 de setembro de 2026, aumenta o escrutínio da cadeia de suprimentos para fabricantes de câmeras e hardware de controle de acesso, enquanto a Securitas Technology fez parceria com a Rohde and Schwarz em 2025 para adicionar triagem de pessoal por ondas milimétricas à sua oferta de data centers.
Líderes do Setor Europeu de Segurança Ciberfísica de Data Centers
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Bosch Sicherheitssysteme GmbH
-
ASSA ABLOY AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Segurança Ciberfísica de Data Centers Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Bosch Sicherheitssysteme GmbH
- ASSA ABLOY AB
- Axis Communications AB
- Securitas Technology AB
- Convergint Technologies LLC
- Milestone Systems A/S
- Cisco Systems, Inc.
- ABB Ltd.
- Pelco Inc. (Motorola Solutions, Inc.)
- dormakaba Holding AG
- Genetec Inc.
- G4S plc
- ADT Inc.
- HID Global Corporation
- Avigilon Corporation (Motorola Solutions, Inc.)
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado Europeu de Segurança Ciberfísica de Data Centers
- Outubro de 2026: A obrigação de relatório de vulnerabilidades ativas e incidentes graves da Lei de Resiliência Cibernética da UE entrou em vigor em 11 de setembro de 2026, exigindo que todos os fabricantes de produtos com elementos digitais, incluindo câmeras de segurança e hardware de controle de acesso, relatem vulnerabilidades ativamente exploradas e incidentes graves à ENISA e às autoridades nacionais competentes, elevando materialmente o patamar de conformidade para fornecedores de hardware que abastecem a infraestrutura de segurança de data centers europeus.
- Setembro de 2026: A Convergint Technologies entregou uma solução complexa de segurança física para um data center de hiperescala confidencial em Frankfurt, Alemanha, abrangendo videovigilância empresarial, autenticação biométrica, tecnologia anti-tailgating, gerenciamento inteligente de chaves, travas de gabinetes de servidores e monitoramento de alarmes em múltiplas salas de dados ativas, demonstrando a escala e a complexidade em múltiplas camadas dos contratos de integração de segurança de hiperescala europeus.
- Setembro de 2026: A Johnson Controls apresentou o exacqVision 26.2, o Software House C•CURE IQ 3.20 e os Serviços Gerenciados expandidos na GSX 2026, posicionando a análise de vídeo orientada por inteligência artificial e as operações de segurança unificadas para ambientes de missão crítica, incluindo data centers. A empresa citou que quase 50% das equipes de segurança física identificam a inteligência artificial como uma prioridade tecnológica fundamental.
- Maio de 2026: O SoftBank Group Corp. comprometeu EUR 75 bilhões (USD 82,5 bilhões) para desenvolver 5 GW de capacidade de data centers de inteligência artificial na França, com uma primeira fase de EUR 45 bilhões (USD 49,5 bilhões) para 3,1 GW na região de Hauts-de-France, anunciado na cúpula Choose France. Isso representa um dos maiores compromissos individuais de investimento em infraestrutura de inteligência artificial da história europeia e cria um pipeline de aquisição de segurança greenfield de vários anos.
Escopo do Relatório do Mercado Europeu de Segurança Ciberfísica de Data Centers
O Mercado Europeu de Segurança Ciberfísica de Data Centers abrange a receita de soluções e serviços de segurança ciberfísica implantados em data centers na Alemanha, no Reino Unido, na França, na Itália e em outros países europeus. O mercado é moldado por regulamentações rigorosas de proteção de dados e infraestrutura crítica, requisitos de governança de privacidade e biometria, e a crescente demanda por operações de segurança integradas e monitoramento de segurança de tecnologia operacional.
O Relatório do Mercado Europeu de Segurança Ciberfísica de Data Centers é Segmentado por Tipo de Solução (Plataformas de Segurança Ciberfísica Unificada, Soluções de Monitoramento de Dispositivos e Ativos Conectados, Soluções de Correlação de Informações e Eventos de Segurança, Soluções de Segurança de Rede e Tecnologia Operacional, Soluções de Gerenciamento de Identidade e Acesso e Serviços de Integração e Resposta a Incidentes), Camada de Segurança (Sistemas de Controle de Acesso Físico, Sistemas de Videovigilância, Sistemas de Gerenciamento Predial e Controle de Instalações, Sistemas de Monitoramento Ambiental e de Infraestrutura e Plataformas Integradas de Operações de Segurança), Modelo de Implantação (Soluções On-Premise, Soluções Baseadas em Nuvem e Soluções Híbridas), Tipo de Serviço (Avaliação de Risco Ciberfísico, Integração de Sistemas e Implementação, Monitoramento e Detecção Gerenciados, Resposta a Incidentes e Recuperação e Serviços de Auditoria de Segurança e Conformidade), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial / Borda) e País (Alemanha, Reino Unido, França, Itália e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataformas de Segurança Ciberfísica Unificada |
| Soluções de Monitoramento de Dispositivos e Ativos Conectados |
| Soluções de Correlação de Informações e Eventos de Segurança |
| Soluções de Segurança de Rede e Tecnologia Operacional |
| Soluções de Gerenciamento de Identidade e Acesso |
| Serviços de Integração e Resposta a Incidentes |
| Sistemas de Controle de Acesso Físico |
| Sistemas de Videovigilância |
| Sistemas de Gerenciamento Predial e Controle de Instalações |
| Sistemas de Monitoramento Ambiental e de Infraestrutura |
| Plataformas Integradas de Operações de Segurança |
| Soluções On-Premise |
| Soluções Baseadas em Nuvem |
| Soluções Híbridas |
| Avaliação de Risco Ciberfísico |
| Integração de Sistemas e Implementação |
| Monitoramento e Detecção Gerenciados |
| Resposta a Incidentes e Recuperação |
| Serviços de Auditoria de Segurança e Conformidade |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Restante da Europa |
| Por Tipo de Solução | Plataformas de Segurança Ciberfísica Unificada |
| Soluções de Monitoramento de Dispositivos e Ativos Conectados | |
| Soluções de Correlação de Informações e Eventos de Segurança | |
| Soluções de Segurança de Rede e Tecnologia Operacional | |
| Soluções de Gerenciamento de Identidade e Acesso | |
| Serviços de Integração e Resposta a Incidentes | |
| Por Camada de Segurança | Sistemas de Controle de Acesso Físico |
| Sistemas de Videovigilância | |
| Sistemas de Gerenciamento Predial e Controle de Instalações | |
| Sistemas de Monitoramento Ambiental e de Infraestrutura | |
| Plataformas Integradas de Operações de Segurança | |
| Por Modelo de Implantação | Soluções On-Premise |
| Soluções Baseadas em Nuvem | |
| Soluções Híbridas | |
| Por Tipo de Serviço | Avaliação de Risco Ciberfísico |
| Integração de Sistemas e Implementação | |
| Monitoramento e Detecção Gerenciados | |
| Resposta a Incidentes e Recuperação | |
| Serviços de Auditoria de Segurança e Conformidade | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de segurança ciberfísica de data centers?
O tamanho do mercado europeu de segurança ciberfísica de data centers foi avaliado em 0,54 bilhões de USD em 2026 e estima-se que cresça de 0,63 bilhões de USD em 2027 para atingir 1,24 bilhões de USD até 2032, a um CAGR de 14,50% durante o período de previsão (2027-2032).
Qual tipo de solução lidera o setor europeu de segurança ciberfísica de data centers?
As Soluções de Segurança de Rede e Tecnologia Operacional lideram com uma participação de 28,12% em 2026. As Plataformas de Segurança Ciberfísica Unificada têm projeção de expansão mais rápida a um CAGR de 16,26% até 2032.
Por que os operadores de data centers estão aumentando os gastos com segurança ciberfísica?
Novas instalações de inteligência artificial e hiperescala, obrigações relacionadas à NIS2, exposição a ransomware e requisitos de monitoramento integrado estão aumentando a demanda.
Qual modelo de implantação tem a maior participação?
As Soluções Baseadas em Nuvem lideram com 64,78% em 2026 e têm projeção de registrar um CAGR de 15,39% até 2032.
Qual país lidera a demanda europeia?
A Alemanha lidera com 38,53% em 2026, sustentada por seu grande hub em Frankfurt, requisitos regulatórios e elevada exposição a ransomware.
Qual é o tipo de instalação de crescimento mais rápido?
Os Provedores de Serviços em Nuvem têm projeção de avançar a um CAGR de 17,38% até 2032, sustentados pela concentração de cargas de trabalho de inteligência artificial e pelos requisitos de conformidade.