
Tamanho e Participação do Mercado de Cobre e Materiais Elétricos para Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
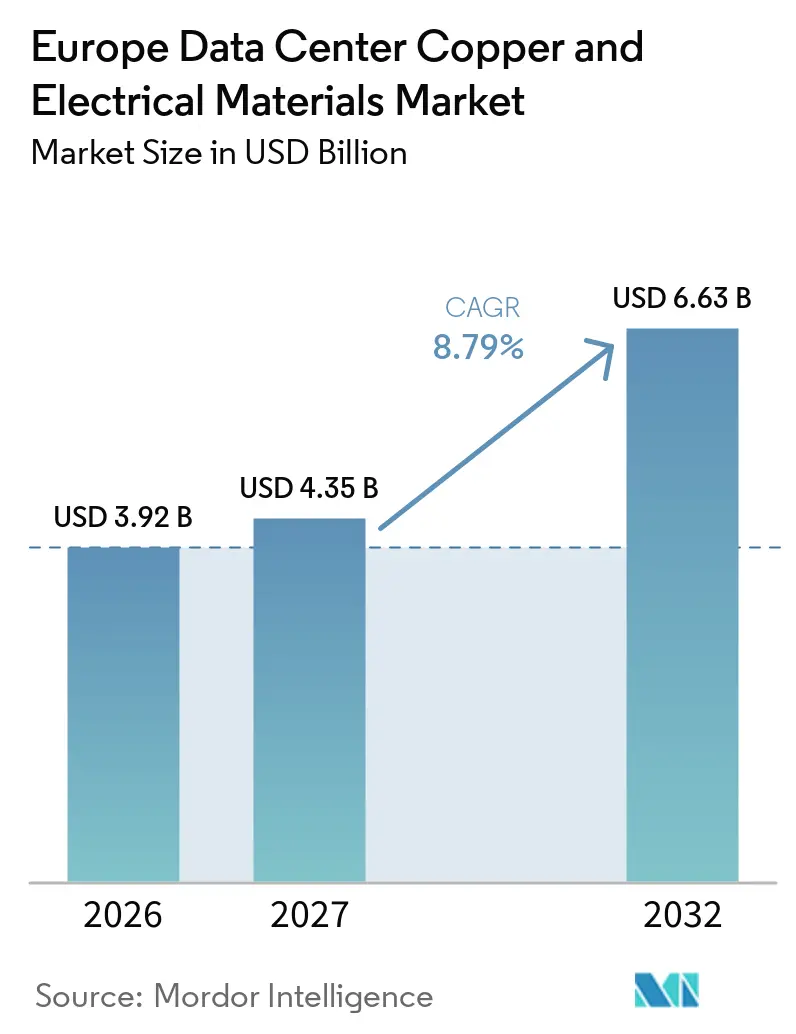
| Tamanho do mercado no ano base (2026) | 3.92 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.79 % |
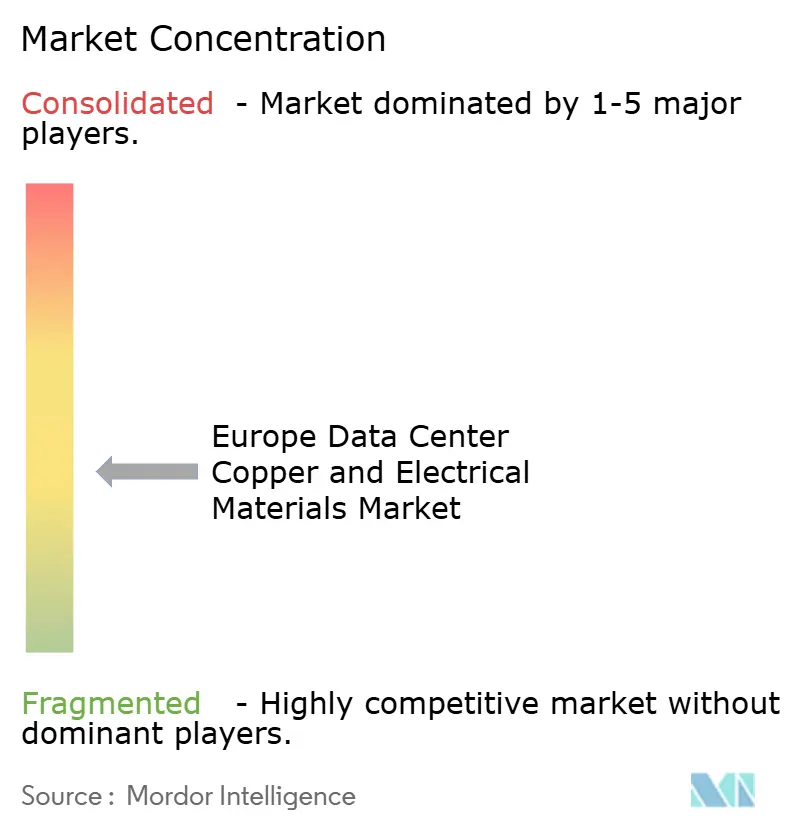
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cobre e Materiais Elétricos para Data Centers na Europa por Mordor Intelligence
O tamanho do mercado de cobre e materiais elétricos para data centers na Europa está projetado para se expandir de 3,92 bilhões de USD em 2026 e 4,35 bilhões de USD em 2027 para 6,63 bilhões de USD até 2032, registrando um CAGR de 8,79% entre 2027 e 2032. O aumento das cargas de trabalho de IA está elevando a quantidade de equipamentos de energia necessários nas novas instalações. Os desenvolvedores estão migrando para campi maiores e sistemas elétricos mais modulares. O investimento público na capacidade de computação europeia também sustenta a demanda por condutores, barramentos, equipamentos de distribuição e componentes relacionados ao resfriamento. O acesso à rede elétrica permanece a principal restrição, pois conexões atrasadas podem adiar os cronogramas de construção. Preços mais elevados do cobre e o eventual uso de distribuição em tensão mais alta podem limitar a intensidade de materiais em determinadas instalações.
Principais Conclusões do Relatório
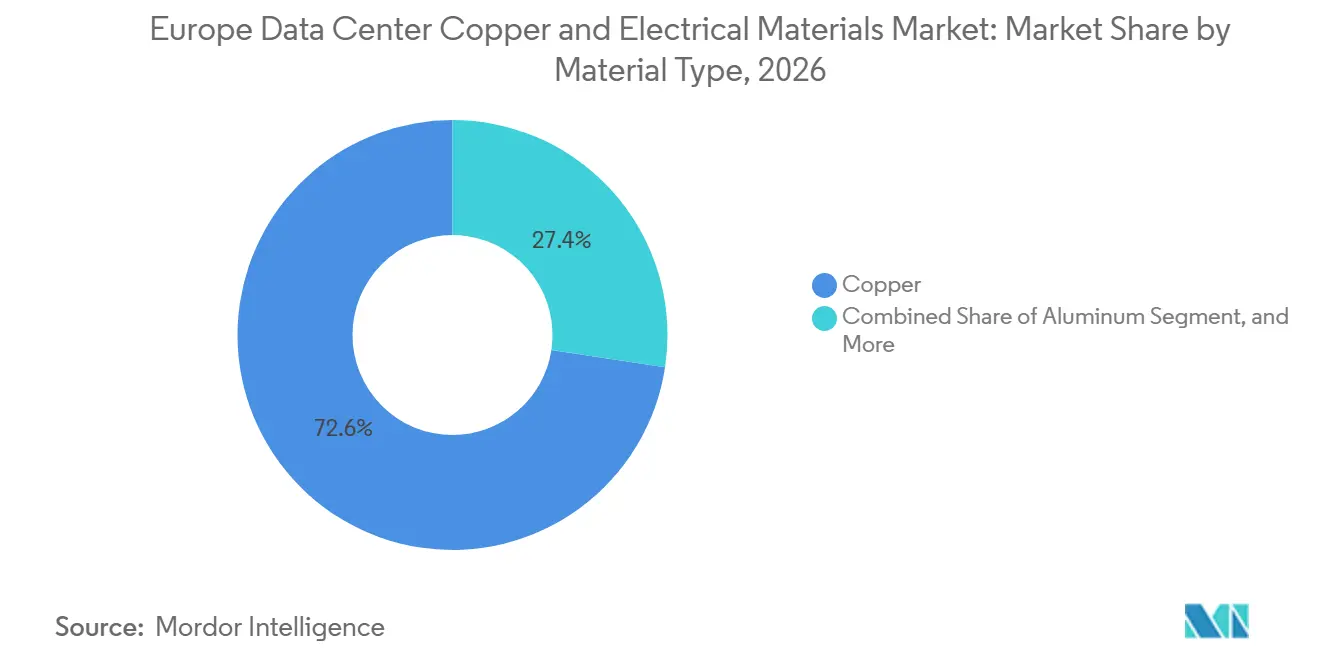
- Por tipo de material, o cobre detinha 72,61% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026, enquanto o alumínio está projetado para registrar o maior CAGR de 9,73% até 2032.
- Por tipo de produto, cabos e condutores elétricos detinham 38,57% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026, enquanto barramentos e sistemas de barramento estão projetados para se expandir a um CAGR de 9,96% até 2032.
- Por aplicação, a distribuição de energia representou 44,23% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026 e está projetada para se expandir a um CAGR de 10,29% até 2032.
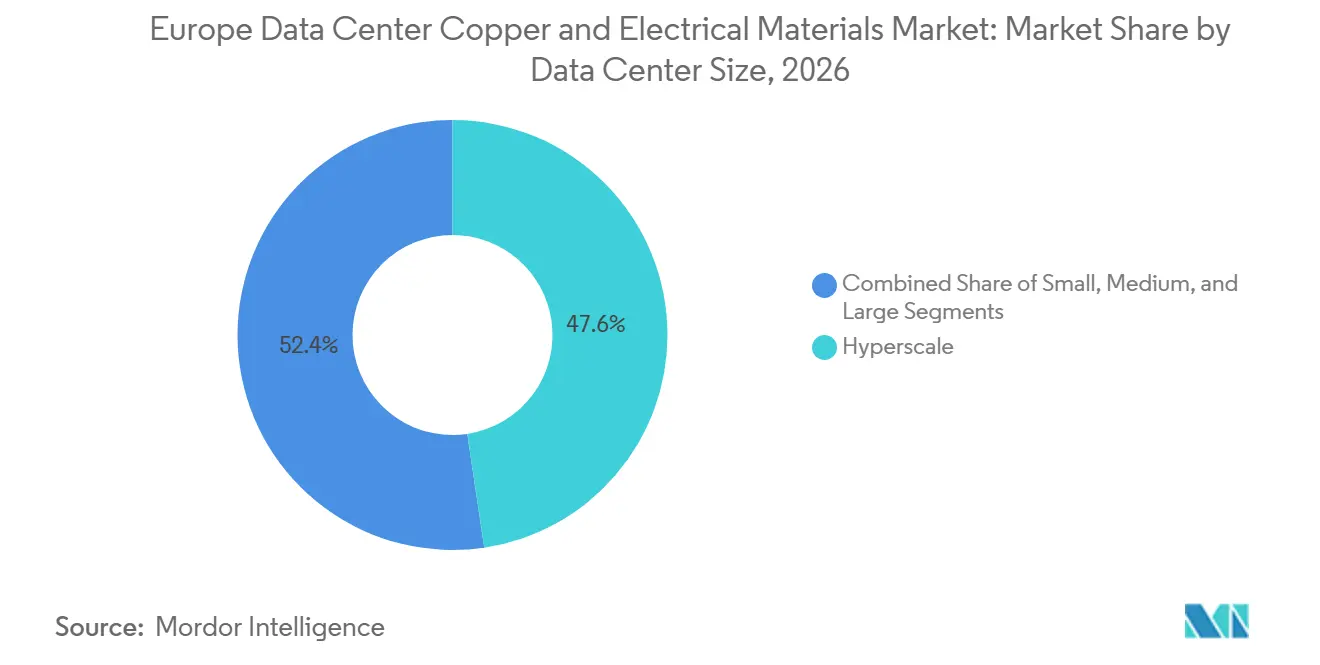
- Por tamanho de data center, as instalações de hiperescala representaram 47,64% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026 e estão projetadas para se expandir a um CAGR de 10,69% até 2032.
- Por tipo de data center, o colocation detinha 47,20% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026, enquanto os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 11,10% até 2032.
- Por geografia, a Alemanha detinha 24,48% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026, enquanto a Espanha está projetada para se expandir a um CAGR de 11,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de IA e Energia para Racks de Alta Densidade | +3.2% | Global, concentrado em Frankfurt, Londres, Paris, Dublin e Amsterdã | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Hiperescala e Colocation | +2.5% | Pan-Europa, com Alemanha, Reino Unido e França como mercados primários | Curto prazo (≤ 2 anos) |
| Soberania de Dados Europeia e Investimento em Infraestrutura Digital | +1.5% | União Europeia, mais forte na França, Alemanha e Sul da Europa | Médio prazo (2-4 anos) |
| Adoção de Sistemas de Barramento Modular para Expansão de Capacidade Mais Rápida | +1.0% | Pan-Europa, mais forte em hubs de hiperescala e colocation | Médio prazo (2-4 anos) |
| Demanda por Retrofit para Maiores Densidades de Rack e Confiabilidade | +0.8% | Reino Unido, Alemanha, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Demanda de Cobre por Coletores de Resfriamento Líquido e Sistemas de Troca de Calor | +0.6% | Pan-Europa, com maior uso em clusters de IA e HPC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de IA e Energia para Racks de Alta Densidade
O design de clusters de IA está elevando a carga elétrica transportada por cada rack. Os novos sistemas podem exigir barramentos e cabos redesenhados, em vez de versões maiores dos condutores existentes. Isso altera as decisões de compra em todo o mercado de cobre e materiais elétricos para data centers na Europa. A BHP declarou que uma instalação de hiperescala de 100 MW pode conter 27 toneladas de cobre por MW. A empresa também observou que um sistema NVIDIA GB200 NVL72 utiliza mais de 5.000 cabos de cobre com comprimento total superior a 3,2 km.[1] A demanda resultante está concentrada em caminhos de energia, terminações e hardware de resfriamento próximos a equipamentos de computação de alta densidade.
A necessidade de fornecimento de energia confiável também eleva o valor dos equipamentos qualificados. Os operadores não podem interromper facilmente a capacidade ativa para substituir um conjunto de distribuição. Isso favorece fornecedores que podem oferecer sistemas testados com cronogramas de entrega previsíveis. Também incentiva projetos que permitem alterações futuras sem recabeamento extensivo. O mercado de cobre e materiais elétricos para data centers na Europa se beneficia, portanto, de maior complexidade elétrica, mesmo quando a construção total da instalação é adiada. O requisito de material está vinculado ao projeto do caminho de carga, não apenas ao número de servidores instalados.
Expansão da Capacidade de Hiperescala e Colocation
Grandes instalações de nuvem e colocation requerem quantidades substanciais de cabos, barramentos, equipamentos de distribuição e equipamentos de conexão. Isso sustenta a demanda em todo o mercado de cobre e materiais elétricos para data centers na Europa. A Comissão Europeia estabeleceu um Plano de Ação para o Continente de IA que inclui uma meta de expandir materialmente a capacidade dos data centers europeus em 5 a 7 anos. O plano também inclui suporte para infraestrutura de IA e gigafábricas. Esses projetos requerem sistemas de energia desde a conexão à rede até a fileira de servidores.
Os novos campi também diferem das instalações anteriores porque são cada vez mais desenvolvidos fora dos hubs mais consolidados. Essa mudança cria rotas logísticas mais longas para cabos, vergalhões de cobre, barramentos e equipamentos de transformadores. Também pode exigir coordenação dedicada de fornecedores nos locais dos projetos. O colocation permanece importante porque oferece capacidade de curto prazo para uma ampla base de clientes. Os provedores de nuvem também estão migrando para infraestrutura própria, onde controlam as especificações do sistema e as aquisições. Essa mudança aumenta a importância de longos ciclos de qualificação de fornecedores e relacionamentos diretos com projetos.
Soberania de Dados Europeia e Investimento em Infraestrutura Digital
A política europeia está adicionando uma base de conformidade para a capacidade de computação local. A proposta de Lei de Desenvolvimento de Nuvem e IA aborda a capacidade de nuvem, o processamento seguro e a capacidade tecnológica europeia. Essas medidas podem apoiar projetos que necessitam de processamento regional e infraestrutura controlada. Elas também aumentam a relevância de equipamentos que atendem aos padrões europeus de segurança e desempenho. O mercado de cobre e materiais elétricos para data centers na Europa é afetado porque cada instalação local adicional requer um sistema elétrico completo.
O programa InvestAI inclui suporte para gigafábricas de IA e infraestrutura de computação relacionada. Projetos com apoio público frequentemente seguem cronogramas firmes de comissionamento. Isso pode tornar a disponibilidade de equipamentos mais importante do que pequenas variações nos custos de commodities. Os requisitos de conformidade também elevam o valor da rastreabilidade e dos conjuntos testados. Fornecedores com redes estabelecidas de fabricação e serviços na Europa podem estar melhor posicionados para apoiar esses projetos. O foco nas políticas amplia a oportunidade além das maiores regiões comerciais de nuvem.
Adoção de Sistemas de Barramento Modular para Expansão de Capacidade Mais Rápida
Os sistemas de barramento suportam alterações nos layouts das salas de dados sem remover toda a rede de distribuição. Isso é útil quando a densidade de rack pode aumentar após o comissionamento inicial. A Vertiv apresentou seu sistema de barramento de dupla pilha PowerBar Track em março de 2026. A empresa declarou que o sistema suporta até 2.500 A e utiliza um layout de trilho aberto para movimentação de derivações sob carga. Esses projetos podem reduzir o tempo necessário para adicionar ou modificar conexões de energia.
A Schneider Electric apresentou soluções de data center de IA de alta densidade em junho de 2025. Seu módulo pré-fabricado integra distribuição de energia, resfriamento e infraestrutura de rack. Os sistemas construídos em fábrica podem reduzir o trabalho no local e padronizar a configuração. A norma IEC 61439-6 é relevante para sistemas de barramento e sua verificação. Os requisitos de conformidade favorecem fornecedores que podem documentar o desempenho dos equipamentos. O mercado de cobre e materiais elétricos para data centers na Europa se beneficia da transição para conjuntos de energia modulares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Conexão à Rede Elétrica e Restrições de Disponibilidade de Energia | -1.2% | Pan-Europa, mais grave nos hubs FLAP-D | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço do Cobre e Prazos de Qualificação | -0.8% | Global, com maior exposição no Sul e Centro da Europa | Médio prazo (2-4 anos) |
| Substituição por Alumínio e Distribuição em Tensão Mais Alta | -0.5% | Pan-Europa, com foco em alimentadores longos e barramentos de perímetro de campus | Longo prazo (≥ 4 anos) |
| Fragmentação de Licenciamento, Normas e Restrições de Mão de Obra Qualificada na Europa | -0.3% | Todos os mercados europeus, especialmente Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Conexão à Rede Elétrica e Restrições de Disponibilidade de Energia
As conexões à rede elétrica são um limite direto para a velocidade de desenvolvimento dos data centers. A Agência Internacional de Energia informou que os períodos de espera para conexão na Europa podem variar de 2 a 10 anos. A agência também identificou atrasos em vários grandes hubs europeus. Um projeto não pode adquirir a maioria dos materiais elétricos até que os planos de energia do local estejam suficientemente avançados. Isso pode deslocar os cronogramas de aquisição mesmo quando o financiamento dos investidores já está disponível. O mercado de cobre e materiais elétricos para data centers na Europa pode, portanto, ver a demanda se deslocar entre países em vez de desaparecer.
A ENTSO-E informou que o acesso à eletricidade foi o maior desafio citado por quase 80% dos operadores de data centers europeus. Os operadores podem responder considerando subestações privadas, geração no local e sistemas de armazenamento. Essas alternativas ainda utilizam equipamentos com uso intensivo de cobre. No entanto, elas adicionam etapas de engenharia e aprovação antes que os pedidos de equipamentos sejam liberados. A Reuters também informou que o prazo de conexão em nível de transmissão havia se tornado uma consideração importante na seleção de locais para a Amazon Web Services na Europa. A restrição é mais forte onde a demanda de energia já excedeu a capacidade de conexão disponível.
Volatilidade do Preço do Cobre e Prazos de Qualificação
As variações no preço do cobre podem pressionar contratos de construção a preço fixo e orçamentos de equipamentos. A Agência Internacional de Energia informou preços recordes de cobre em janeiro de 2026 e destacou pressões de oferta em toda a cadeia de valor. Preços mais altos podem levar a revisões das especificações de condutores para percursos longos. Essas revisões requerem verificações de engenharia e aprovação de fornecedores. O efeito é mais pronunciado onde o alumínio poderia atender ao requisito operacional. É menos significativo em locais de alta densidade compactos onde o cobre permanece necessário.
Os períodos de qualificação também podem retardar o início das construções. As fábricas de cabos e os fornecedores de barramentos precisam de tempo para validar materiais alternativos e novos projetos. A Nexans identificou a capacidade de cabos como um gargalo para a construção de data centers de IA na Europa durante 2025. Sua posição ilustra por que a capacidade extra não pode ser adicionada imediatamente. Longos prazos de produção podem preservar a disciplina de preços entre os fornecedores qualificados. Eles também podem levar os desenvolvedores a fazer pedidos mais cedo no ciclo do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Cobre Mantém Funções de Energia de Alta Densidade Enquanto o Alumínio se Expande em Percursos Mais LongosO cobre detinha 72,61% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026. Sua posição reflete os requisitos de distribuição de energia de alta densidade em salas de servidores. O cobre oferece alta condutividade em uma área compacta. Isso favorece o gerenciamento de fluxo de ar e espaço em torno de racks dispostos de forma compacta. Os sistemas de aterramento e ligação equipotencial também dependem de desempenho confiável em correntes de falha. O cobre é, consequentemente, utilizado em barramentos, cabos, conexões e componentes relacionados ao resfriamento. Seu papel é mais forte onde o espaço para equipamentos é limitado. O tamanho do mercado de cobre e materiais elétricos para data centers na Europa para o cobre permanece vinculado à crescente intensidade elétrica das instalações de IA.
O alumínio está projetado para se expandir a um CAGR de 9,73% até 2032. É adequado para determinados percursos de alimentadores de média tensão e barramentos aéreos. Seu menor peso pode reduzir a carga estrutural em grandes edifícios. Isso pode ser útil em instalações de escala de campus com rotas de distribuição mais longas. O alumínio não substitui o cobre em todos os casos de uso. Os sistemas de alta densidade dentro dos racks ainda requerem condutores compactos e desempenho controlado. A distribuição em tensão mais alta poderia reduzir a quantidade de cobre necessária em alguns projetos. Essa transição ainda está em fase inicial e não se espera que altere o mix de materiais dentro do período de previsão. O design do produto também influencia o tempo de instalação, o acesso para manutenção e a capacidade de monitorar cargas. Esses critérios aumentam o valor de componentes compatíveis fornecidos como um pacote elétrico completo.

Por Tipo de Produto:
Barramentos e Sistemas de Barramento Suportam Distribuição de Energia FlexívelCabos e condutores elétricos representaram 38,57% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026. Os cabos permanecem necessários em caminhos de energia de baixa e média tensão. Eles conectam transformadores, equipamentos de distribuição, sistemas de backup e quadros de distribuição. Seu grande volume instalado confere à categoria uma posição de liderança. A demanda também vem de sistemas de controle, equipamentos de terminação e atualizações de instalações. A seleção de cabos depende da tolerância ao calor, da escolha do condutor e do percurso dentro da instalação. Projetos de nova construção e de retrofit exigem sistemas de cabeamento extensivos. A disponibilidade de fornecimento pode afetar os cronogramas de instalação onde produtos especializados têm prazos de entrega mais longos.
Barramentos e sistemas de barramento estão projetados para se expandir a um CAGR de 9,96% até 2032. Seu formato modular permite que as conexões de energia sejam alteradas à medida que os layouts de rack evoluem. Isso é valioso para operadores que precisam adicionar equipamentos sem tempo de inatividade extensivo. O PowerBar Track da Vertiv de 2026 utiliza um design de trilho aberto para caixas de derivação móveis.[2] A Schneider Electric também apresentou infraestrutura de IA modular que incorpora sistemas de energia de alta densidade.[3] Vergalhões e tiras de cobre permanecem insumos importantes a montante para a fabricação de cabos e barramentos. Conectores e terminações tornam-se mais importantes à medida que os caminhos de energia requerem mais pontos de conexão monitorados. Fabricantes que fornecem conjuntos validados podem reduzir o risco de coordenação para empreiteiros e operadores. Isso sustenta a demanda contínua tanto por condutores quanto pelos equipamentos que os controlam.
Por Aplicação:
A Distribuição de Energia Lidera a Demanda em Instalações Novas e AtualizadasA distribuição de energia representou 44,23% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026. Também está projetada para se expandir a um CAGR de 10,29% até 2032. A categoria inclui os equipamentos que transportam eletricidade dos sistemas de nível de instalação para as cargas de TI. Os clusters de IA requerem maior capacidade de corrente e um projeto de distribuição cuidadoso. Isso expande a necessidade de equipamentos de distribuição, barramentos, condutores e hardware de terminação. Os caminhos de energia também devem manter redundância para suportar os requisitos de tempo de atividade. O tamanho do mercado de cobre e materiais elétricos para data centers na Europa para distribuição de energia é moldado tanto por novas instalações quanto por atualizações em locais ativos. Cargas de rack mais altas tornam os projetos de distribuição anteriores menos adequados.
A conexão à rede elétrica e a infraestrutura elétrica enfrentam o efeito mais forte dos atrasos das concessionárias. A Agência Internacional de Energia identificou as restrições da rede elétrica como uma barreira central para o desenvolvimento de data centers europeus. Os sistemas de backup podem se tornar mais relevantes onde os riscos de confiabilidade são altos. Esses sistemas requerem cabos de gerador, interconexões de baterias e fiação de controle. O aterramento e a ligação equipotencial permanecem aplicações menores, mas são tecnicamente importantes. Altas correntes de falha podem exigir condutores de aterramento de cobre maiores. Outras aplicações incluem fiação para controles de supressão de incêndio e infraestrutura de resfriamento líquido. A ligação entre sistemas de resfriamento e energia expande o escopo elétrico das instalações de alta densidade. A migração para conjuntos modulares também reduz a quantidade de fabricação no local necessária. Pode melhorar a certeza do cronograma onde a mão de obra de construção é limitada.
Por Tamanho de Data Center:
As Instalações de Hiperescala Definem os Maiores Requisitos de AquisiçãoAs instalações de hiperescala detinham 47,64% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026. Estão projetadas para se expandir a um CAGR de 10,69% até 2032. Esses campi concentram cargas de computação muito grandes em locais individuais. Cada projeto requer grandes aquisições de equipamentos de distribuição de energia e sistemas de conexão. A BHP informou que uma instalação de hiperescala de 100 MW pode conter 27 toneladas de cobre por MW. A escala desses projetos pode justificar logística dedicada e suporte de fornecedores. Eles são cada vez mais desenvolvidos em locais secundários com disponibilidade de energia adequada. Isso adiciona complexidade à entrega de materiais e ao planejamento de instalação local.
Data centers de médio e grande porte permanecem importantes porque muitos foram construídos para densidades de rack mais baixas. Essas instalações podem precisar de atualizações de barramentos, cabos e equipamentos de distribuição para suportar cargas de trabalho de IA. O trabalho de retrofit permite que os operadores aumentem a capacidade utilizável sem construir um novo local. Pequenas instalações de edge estão aumentando em número, mas têm uso de cobre mais limitado por local. Elas ainda requerem quadros de distribuição compactos, conectores e interconexões de UPS. O mix de tamanhos de instalações cria vários padrões de demanda para fornecedores elétricos. Projetos de hiperescala favorecem pedidos grandes e planejados. Instalações menores favorecem produtos repetíveis e capacidade de serviço local. Ambos são relevantes para o mercado de cobre e materiais elétricos para data centers na Europa. A escala dessas instalações também torna a confiabilidade do fornecedor um critério central de compra. Os compromissos de capacidade podem ser tão importantes quanto o preço do produto nos grandes campi.
Por Tipo de Data Center:
O Colocation Oferece Escala Enquanto os Provedores de Nuvem Lideram a Expansão PrevistaO colocation detinha 47,20% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026. Os operadores de colocation atendem a uma ampla gama de clientes empresariais e de nuvem. Suas instalações adquirem cabos, barramentos, equipamentos de distribuição e equipamentos de backup em escala. Eles também atualizam os locais existentes à medida que os requisitos de energia dos clientes mudam. Isso cria demanda recorrente por hardware de distribuição. O segmento permanece importante nos hubs consolidados onde os clientes precisam de espaço próximo aos pontos de interconexão de rede. Seu modelo de compra pode favorecer fornecedores de equipamentos com um portfólio amplo. Também pode favorecer instaladores que podem trabalhar em ambientes ativos.
Os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 11,10% até 2032. As instalações próprias permitem que os hiperescaladores controlem as especificações elétricas e o fornecimento. Isso pode aumentar o uso de programas diretos com fornecedores e processos de qualificação mais longos. Os locais empresariais e de edge continuam a suportar demanda de menor volume por quadros, conectores e interconexões de UPS. As categorias estão se tornando menos distintas à medida que as plataformas buscam grandes campi dedicados. Os programas de infraestrutura de IA da Comissão Europeia adicionam suporte para capacidade de computação regional. O resultado é um conjunto mais amplo de projetos que requerem materiais elétricos. Os fornecedores precisam tanto de produtos padronizados quanto da capacidade de suportar projetos personalizados de alta densidade. Os materiais elétricos devem atender aos requisitos de instalação locais enquanto suportam normas europeias comuns. Isso cria demanda por documentação técnica e suporte de engenharia pós-venda.
Análise Geográfica
Alemanha
A Alemanha detinha 24,48% da participação do mercado de cobre e materiais elétricos para data centers na Europa em 2026. Frankfurt permanece um local importante para infraestrutura de colocation e nuvem. O Google anunciou um compromisso de 5,5 bilhões de EUR (6,14 bilhões de USD) para infraestrutura de nuvem e capacidade de data center na Alemanha em novembro de 2025.[4] Novas instalações e atualizações sustentam pedidos de cabos, barramentos, equipamentos de distribuição e conexões. A base estabelecida também requer retrofits para maiores densidades de rack e operação confiável. Os operadores devem resolver a disponibilidade de energia e os planos de conexão antes de liberar pedidos substanciais de equipamentos. As regras de segurança elétrica e a verificação de equipamentos criam uma preferência por sistemas testados e fornecedores experientes. A base industrial da Alemanha também suporta acesso a capacidade de engenharia, fabricação de componentes e serviços de instalação.
Espanha
A Espanha está projetada para se expandir a um CAGR de 11,32% até 2032. Aragão está recebendo atenção como local para grandes desenvolvimentos de nuvem. A mudança reflete a pressão sobre a disponibilidade de energia nos hubs mais consolidados. As grandes instalações requerem extensos sistemas elétricos da rede ao chip, incluindo cabos, sistemas de barramento, conexões de transformadores e equipamentos de backup. A Agência Internacional de Energia destacou a necessidade de gerenciar as restrições de energia à medida que a capacidade dos data centers europeus se expande. A base de desenvolvimento planejado da Espanha torna o planejamento da rede elétrica tão importante quanto o investimento em nuvem. O país oferece um ambiente alternativo para projetos que precisam de terreno, opções de energia renovável e caminhos de desenvolvimento viáveis. Seu perfil de demanda favorece fornecedores que podem coordenar materiais em grandes locais greenfield.
Reino Unido, França, Itália e Países Nórdicos
O Reino Unido permanece importante devido à conectividade de Londres e ao ecossistema de nuvem. Longos períodos de conexão podem deslocar projetos para o País de Gales, Escócia e as Midlands. A França está atraindo atenção por grandes planos de infraestrutura de IA e equipamentos elétricos modulares. O portfólio de alta densidade da Schneider Electric demonstra a importância dos sistemas de energia e resfriamento construídos em fábrica. A Itália se beneficia da posição de Milão como hub regional. Os países nórdicos atraem interesse devido à eletricidade renovável, condições mais frias e acesso à rede elétrica. A ENTSO-E enfatizou que o acesso à eletricidade permanece uma questão crítica em toda a Europa. Essas geografias ampliam a base de demanda regional por materiais elétricos.
Cenário Competitivo
O mercado de cobre e materiais elétricos para data centers na Europa inclui grandes grupos de equipamentos elétricos e fabricantes especializados de cabos. ABB, Eaton, Schneider Electric e Siemens competem em equipamentos de distribuição, distribuição de energia e sistemas relacionados. Prysmian, Nexans e NKT focam mais diretamente no fornecimento de condutores e cabos. Vertiv e Legrand competem por meio de soluções modulares de energia, UPS, sistemas de barramento e infraestrutura integrada. O mercado é moderadamente fragmentado, e a concorrência é moldada pela capacidade de entrega, equipamentos testados e suporte para instalações de alta densidade. Não há dados de participação de mercado em nível de empresa disponíveis no material fornecido.
Os fornecedores estão cada vez mais oferecendo sistemas pré-fabricados em vez de componentes individuais. A Schneider Electric apresentou soluções de data center de IA de alta densidade durante 2025. A Vertiv lançou o sistema de barramento PowerBar Track em março de 2026. Esses produtos permitem que os operadores aumentem a capacidade com menos interrupção no local. Eles também colocam mais do sistema de energia dentro de cadeias de fornecimento qualificadas. A capacidade de fábrica, a certificação de produtos e a integração de projetos estão, portanto, se tornando mais importantes. A mudança oferece aos fornecedores uma rota para capturar valor além do fornecimento de condutores.
Os fornecedores de cabos enfrentam demanda por maior volume e prazos de entrega mais curtos. A Prysmian informou investimentos em capacidade voltados para soluções digitais e crescimento de data centers. A NKT informou desenvolvimento adicional de capacidade de média tensão na Dinamarca e em Portugal durante 2026. Os coletores de resfriamento direto ao chip e os conectores de desconexão rápida permanecem uma área em desenvolvimento. Isso oferece aos fornecedores elétricos estabelecidos espaço para ampliar seus portfólios. Também cria uma abertura para fornecedores especializados de componentes. A conformidade ambiental está se tornando mais relevante à medida que os compradores buscam equipamentos elétricos eficientes e de menor impacto.
Líderes do Setor de Cobre e Materiais Elétricos para Data Centers na Europa
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
-
Schneider Electric SE
-
Prysmian S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cobre e Materiais Elétricos para Data Centers na Europa Empresas cobertas neste relatório
- ABB Ltd.
- Eaton Corporation plc
- Legrand SA
- Schneider Electric SE
- Siemens AG
- Prysmian S.p.A.
- Nexans S.A.
- Vertiv Holdings Co
- nVent Electric plc
- Rittal GmbH & Co. KG
- Socomec Group
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- TE Connectivity Ltd.
- Amphenol Corporation
- LS Cable & System Ltd.
- NKT A/S
- Furukawa Electric Co., Ltd.
- Belden Inc.
- Weidmüller Interface GmbH & Co. KG
Desenvolvimentos industriais recentes em Mercado de Cobre e Materiais Elétricos para Data Centers na Europa
- Setembro de 2026: A Schneider Electric lançou módulos de energia pré-fabricados padronizados com capacidade de até 2,5 MW por módulo para os mercados europeus de hiperescala e colocation. Alimentados pela tecnologia UPS Galaxy VXL, os novos Módulos de Energia Pré-fabricados representam a maior solução de energia pré-fabricada em contêiner único que a empresa trouxe ao mercado, voltada para ambientes de alta densidade de IA que requerem infraestrutura de energia de cobre escalável e de alta densidade.
- Agosto de 2026: A NKT concluiu capacidade adicional de média tensão na Dinamarca e confirmou que sua nova fábrica de alta tensão em Karlskrona, Suécia, permanece dentro do cronograma para comissionamento em 2027. A capacidade adicional de média tensão em Portugal deve estar operacional até o final de 2026, expandindo o fornecimento europeu de cabos de cobre à medida que a demanda de construção de data centers supera a capacidade de produção.
- Junho de 2026: A Schneider Electric assinou um acordo-quadro com a SoftBank para fornecer módulos pré-fabricados de energia e resfriamento para um programa de data centers de 45 bilhões de EUR (50,28 bilhões de USD) na França. Uma fábrica dedicada no porto de Dunquerque, criando 350 empregos permanentes e com entrega a partir de 2028, estabelece uma âncora direta plurianual para a demanda de materiais elétricos na França.
- Março de 2026: A Vertiv lançou o sistema de barramento de dupla pilha PowerBar Track com classificação de até 2.500 A conforme a norma IEC 61439-6. A arquitetura de trilho aberto suporta a realocação de caixas de derivação sob carga ativa, com medição integrada, e está disponível em variantes de condutores de cobre e alumínio.
Escopo do Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na Europa
O mercado de cobre e materiais elétricos para data centers na Europa abrange a aquisição, distribuição regional e implantação de materiais condutores especializados de cobre, alumínio e materiais alternativos, projetados para infraestrutura de computação de alta densidade na Europa Ocidental, Oriental, Setentrional e Meridional.
O Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na Europa é Segmentado por Tipo de Material (Cobre, Alumínio e Outros Materiais Condutores Elétricos), Tipo de Produto (Cabos e Condutores Elétricos, Barramentos e Sistemas de Barramento, Vergalhões e Tiras de Cobre, Conectores Elétricos e Materiais de Terminação e Outros Materiais Elétricos), Aplicação (Distribuição de Energia, Sistemas de Backup de Energia, Conexão à Rede Elétrica e Infraestrutura Elétrica, Aterramento e Ligação Equipotencial e Outras Aplicações Elétricas), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial/Edge) e País (Reino Unido, Alemanha, França, Itália, Espanha e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Cobre |
| Alumínio |
| Outros Materiais Condutores Elétricos |
| Cabos e Condutores Elétricos |
| Barramentos e Sistemas de Barramento |
| Vergalhões e Tiras de Cobre |
| Conectores Elétricos e Materiais de Terminação |
| Outros Materiais Elétricos |
| Distribuição de Energia |
| Sistemas de Backup de Energia |
| Conexão à Rede Elétrica e Infraestrutura Elétrica |
| Aterramento e Ligação Equipotencial |
| Outras Aplicações Elétricas |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Edge |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| Restante da Europa |
| Por Tipo de Material | Cobre |
| Alumínio | |
| Outros Materiais Condutores Elétricos | |
| Por Tipo de Produto | Cabos e Condutores Elétricos |
| Barramentos e Sistemas de Barramento | |
| Vergalhões e Tiras de Cobre | |
| Conectores Elétricos e Materiais de Terminação | |
| Outros Materiais Elétricos | |
| Por Aplicação | Distribuição de Energia |
| Sistemas de Backup de Energia | |
| Conexão à Rede Elétrica e Infraestrutura Elétrica | |
| Aterramento e Ligação Equipotencial | |
| Outras Aplicações Elétricas | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Edge | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de cobre e materiais elétricos para data centers na Europa?
O tamanho do mercado de cobre e materiais elétricos para data centers na Europa está projetado para se expandir de 3,92 bilhões de USD em 2026 e 4,35 bilhões de USD em 2027 para 6,63 bilhões de USD até 2032. Isso representa um CAGR de 8,79% entre 2027 e 2032.
O que está impulsionando a demanda por cobre e materiais elétricos em data centers europeus?
Cargas de trabalho de IA, maior densidade de energia por rack, construção de hiperescala e atualizações de instalações estão aumentando o requisito de equipamentos de distribuição de energia. O apoio político europeu para infraestrutura de IA também incentiva nova capacidade de computação local.
Qual material lidera as instalações elétricas de data centers na Europa?
O cobre detinha uma participação de 72,61% em 2026 porque os sistemas de energia compactos e de alta densidade dependem de condutividade e eficiência de espaço. O alumínio permanece relevante para determinados percursos longos de alimentadores e sistemas aéreos de campus.
Qual categoria de produto deve se expandir mais rapidamente até 2032?
Barramentos e sistemas de barramento estão projetados para se expandir a um CAGR de 9,96% à medida que os operadores precisam de distribuição de energia flexível que suporte mudanças de capacidade. Seu layout modular pode permitir que as conexões se movam sem substituir o caminho de energia mais amplo.
Por que os atrasos na conexão à rede elétrica são importantes para os projetos de data centers europeus?
Os atrasos na conexão podem adiar a construção e os pedidos de equipamentos porque o plano de energia do local deve estar avançado antes que muitos materiais sejam pedidos. Eles também podem aumentar a demanda por subestações, sistemas de backup e equipamentos de armazenamento.
Qual país europeu deve registrar a expansão mais rápida?
A Espanha está projetada para se expandir a um CAGR de 11,32% até 2032. A grande atividade de desenvolvimento de nuvem e a demanda por infraestrutura elétrica da rede ao chip sustentam o papel do país como um importante local secundário.