
Taille et part du marché des matériaux en cuivre et électriques pour centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
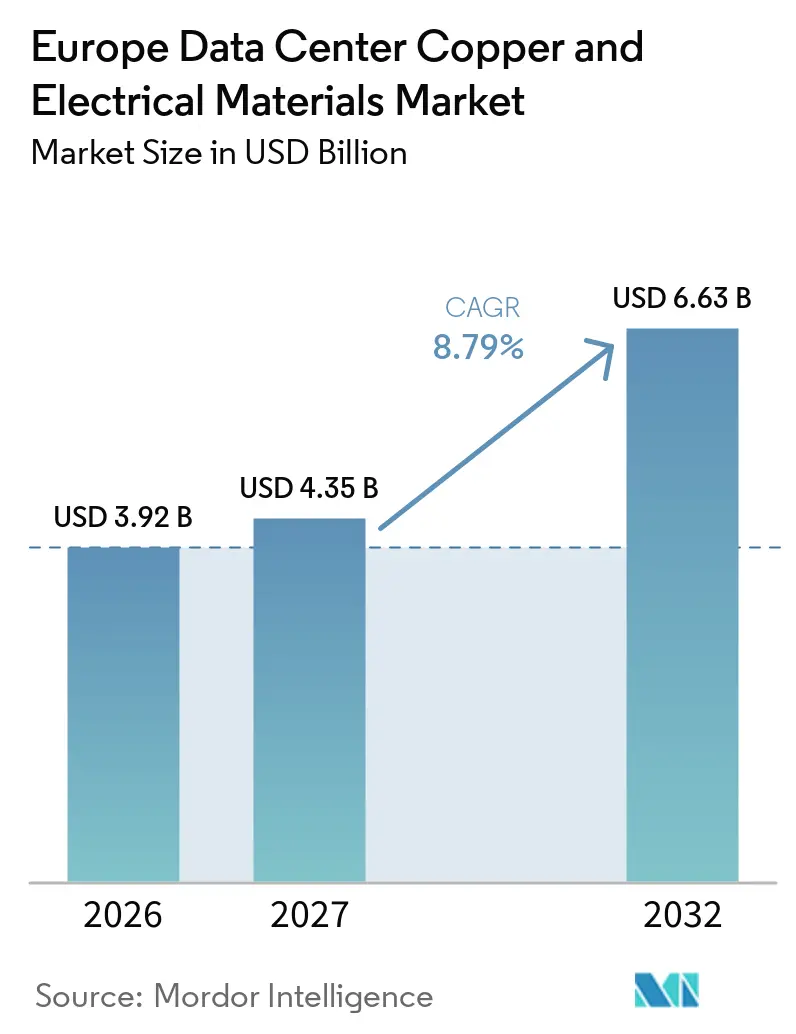
| Taille du marché de l'année de base (2026) | 3.92 Milliards de dollars |
| Taille du Marché (2027) | 4.35 Milliards de dollars |
| Taille du Marché (2032) | 6.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.79 % |
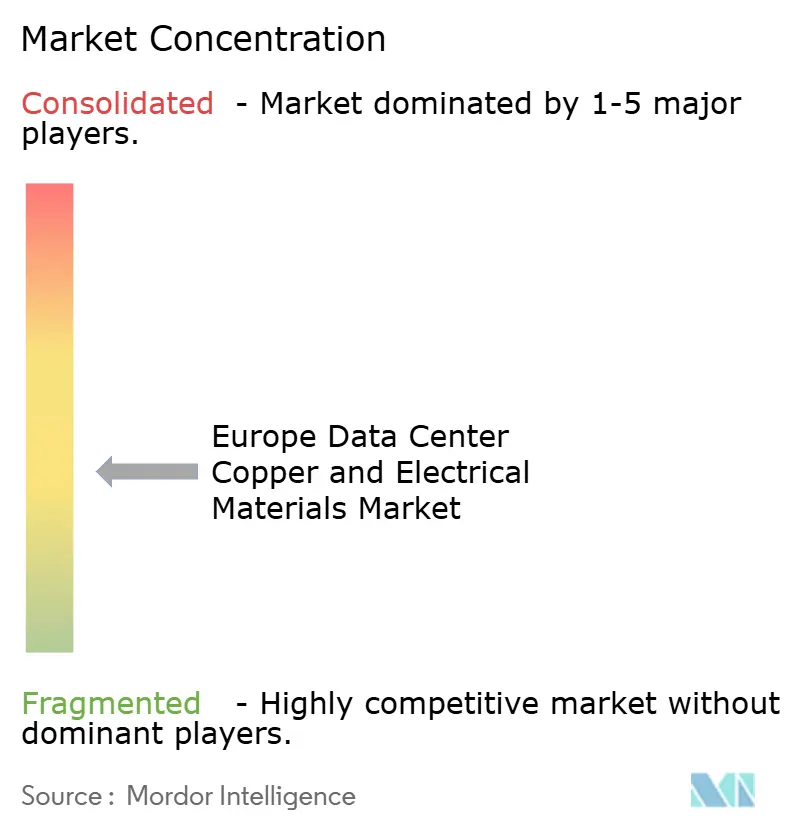
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux en cuivre et électriques pour centres de données en Europe par Mordor Intelligence
La taille du marché des matériaux en cuivre et électriques pour centres de données en Europe devrait progresser de 3,92 milliards USD en 2026 et 4,35 milliards USD en 2027 à 6,63 milliards USD d'ici 2032, enregistrant un CAGR de 8,79 % entre 2027 et 2032. La montée en puissance des charges de travail d'intelligence artificielle accroît la quantité d'équipements électriques requis dans les nouvelles installations. Les développeurs s'orientent vers des campus de plus grande envergure et des systèmes électriques plus modulaires. Les investissements publics dans les capacités informatiques européennes soutiennent également la demande de conducteurs, de jeux de barres, d'appareillages de commutation et de composants liés au refroidissement. L'accès au réseau électrique demeure la principale contrainte, car des retards de raccordement peuvent décaler les calendriers de construction. La hausse des prix du cuivre et l'utilisation éventuelle d'une distribution à plus haute tension peuvent limiter l'intensité en matériaux dans certaines installations.
Principaux enseignements du rapport
- Par type de matériau, le cuivre détenait 72,61 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026, tandis que l'aluminium devrait enregistrer le CAGR le plus élevé, à 9,73 %, jusqu'en 2032.
- Par type de produit, les câbles et conducteurs électriques détenaient 38,57 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026, tandis que les jeux de barres et chemins de câbles devraient progresser à un CAGR de 9,96 % jusqu'en 2032.
- Par application, la distribution d'énergie représentait 44,23 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026 et devrait progresser à un CAGR de 10,29 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 47,64 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026 et devraient progresser à un CAGR de 10,69 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait 47,20 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 11,10 % jusqu'en 2032.
- Par zone géographique, l'Allemagne détenait 24,48 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026, tandis que l'Espagne devrait progresser à un CAGR de 11,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de l'alimentation des racks à haute densité et de l'intelligence artificielle | +3.2% | Mondial, concentré à Francfort, Londres, Paris, Dublin et Amsterdam | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation | +2.5% | Pan-européen, avec l'Allemagne, le Royaume-Uni et la France comme marchés principaux | Court terme (≤ 2 ans) |
| Souveraineté numérique européenne et investissement dans les infrastructures numériques | +1.5% | Union européenne, plus forte en France, en Allemagne et en Europe du Sud | Moyen terme (2-4 ans) |
| Adoption de chemins de câbles modulaires pour une expansion plus rapide des capacités | +1.0% | Pan-européen, plus forte dans les pôles hyperscale et de colocation | Moyen terme (2-4 ans) |
| Demande de modernisation pour des densités de racks plus élevées et une meilleure fiabilité | +0.8% | Royaume-Uni, Allemagne, France et Pays-Bas | Court terme (≤ 2 ans) |
| Demande en cuivre pour les collecteurs de refroidissement liquide et les systèmes d'échange thermique | +0.6% | Pan-européen, avec la plus forte utilisation dans les clusters d'intelligence artificielle et de calcul haute performance | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'alimentation des racks à haute densité et de l'intelligence artificielle
La conception des clusters d'intelligence artificielle augmente la charge électrique supportée par chaque rack. Les nouveaux systèmes peuvent nécessiter des jeux de barres et des câbles repensés plutôt que des versions plus grandes des conducteurs existants. Cela modifie les décisions d'achat sur l'ensemble du marché des matériaux en cuivre et électriques pour centres de données en Europe. BHP a indiqué qu'une installation hyperscale de 100 MW peut contenir 27 tonnes de cuivre par MW. La société a également précisé qu'un système NVIDIA GB200 NVL72 utilise plus de 5 000 câbles en cuivre sur une longueur totale de 3,2 km.[1] La demande qui en résulte est concentrée dans les chemins d'alimentation, les terminaisons et le matériel de refroidissement à proximité des équipements de calcul à haute densité.
La nécessité d'une alimentation électrique fiable accroît également la valeur des équipements qualifiés. Les opérateurs ne peuvent pas facilement interrompre une capacité active pour remplacer un ensemble de distribution. Cela favorise les fournisseurs capables de livrer des systèmes testés avec des délais de livraison prévisibles. Cela encourage également des conceptions permettant des modifications futures sans recâblage extensif. Le marché des matériaux en cuivre et électriques pour centres de données en Europe bénéficie donc d'une complexité électrique accrue, même lorsque la construction globale des installations est retardée. L'exigence en matériaux est liée à la conception du chemin de charge, et pas seulement au nombre de serveurs installés.
Expansion des capacités hyperscale et de colocation
Les grandes installations cloud et de colocation nécessitent des quantités importantes de câbles, de jeux de barres, d'appareillages de commutation et d'équipements de connexion. Cela soutient la demande sur l'ensemble du marché des matériaux en cuivre et électriques pour centres de données en Europe. La Commission européenne a défini un Plan d'action pour un continent de l'intelligence artificielle qui comprend un objectif d'expansion substantielle des capacités des centres de données européens dans un délai de 5 à 7 ans. Le plan prévoit également un soutien aux infrastructures d'intelligence artificielle et aux gigafactories. Ces projets nécessitent des systèmes d'alimentation depuis le raccordement au réseau jusqu'à la rangée de serveurs.
Les nouveaux campus se distinguent également des installations antérieures car ils sont de plus en plus développés en dehors des pôles les plus établis. Ce déplacement crée des itinéraires logistiques plus longs pour les câbles, les barres de cuivre, les jeux de barres et les équipements de transformation. Il peut également nécessiter une coordination dédiée avec les fournisseurs sur les sites de projet. La colocation reste importante car elle offre une capacité à court terme à une large base de clients. Les fournisseurs cloud s'orientent également vers des infrastructures en propriété où ils contrôlent les spécifications des systèmes et les achats. Ce changement accroît l'importance des cycles de qualification des fournisseurs et des relations directes avec les projets.
Souveraineté numérique européenne et investissement dans les infrastructures numériques
La politique européenne ajoute une base de conformité pour les capacités informatiques locales. La proposition de loi sur le développement du cloud et de l'intelligence artificielle porte sur la capacité cloud, le traitement sécurisé et les capacités technologiques européennes. Ces mesures peuvent soutenir des projets nécessitant un traitement régional et une infrastructure contrôlée. Elles accroissent également la pertinence des équipements répondant aux normes européennes de sécurité et de performance. Le marché des matériaux en cuivre et électriques pour centres de données en Europe est concerné car chaque nouvelle installation locale nécessite un système électrique complet.
Le programme InvestAI comprend un soutien aux gigafactories d'intelligence artificielle et aux infrastructures informatiques associées. Les projets soutenus par des fonds publics suivent souvent des calendriers de mise en service fermes. Cela peut rendre la disponibilité des équipements plus importante que les petites variations des coûts des matières premières. Les exigences de conformité accroissent également la valeur de la traçabilité et des assemblages testés. Les fournisseurs disposant d'un réseau de fabrication et de services européen établi peuvent être mieux positionnés pour soutenir ces projets. L'accent mis sur les politiques élargit les opportunités au-delà des plus grandes régions cloud commerciales.
Adoption de chemins de câbles modulaires pour une expansion plus rapide des capacités
Les systèmes de chemins de câbles permettent de modifier les agencements des salles informatiques sans démonter l'ensemble du réseau de distribution. Cela est utile lorsque la densité des racks peut augmenter après la mise en service initiale. Vertiv a présenté son système de chemin de câbles double-pile PowerBar Track en mars 2026. La société a indiqué que le système supporte jusqu'à 2 500 A et utilise une disposition à rail ouvert permettant le déplacement des boîtiers de dérivation sous charge. De telles conceptions peuvent réduire le temps nécessaire pour ajouter ou modifier des connexions d'alimentation.
Schneider Electric a présenté des solutions pour centres de données à haute densité dédiés à l'intelligence artificielle en juin 2025. Son module préfabriqué intègre la distribution d'énergie, le refroidissement et l'infrastructure de racks. Les systèmes construits en usine peuvent réduire les travaux sur site et standardiser la configuration. La norme IEC 61439-6 est applicable aux systèmes de canalisations préfabriquées et à leur vérification. Les exigences de conformité favorisent les fournisseurs capables de documenter les performances des équipements. Le marché des matériaux en cuivre et électriques pour centres de données en Europe bénéficie du passage aux assemblages d'alimentation modulaires.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de raccordement au réseau et contraintes de disponibilité de l'énergie | -1.2% | Pan-européen, plus sévère dans les pôles FLAP-D | Court terme (≤ 2 ans) |
| Volatilité des prix du cuivre et délais de qualification | -0.8% | Mondial, avec une exposition plus forte en Europe du Sud et centrale | Moyen terme (2-4 ans) |
| Substitution par l'aluminium et distribution à plus haute tension | -0.5% | Pan-européen, axé sur les longues lignes d'alimentation et les chemins de câbles de périmètre de campus | Long terme (≥ 4 ans) |
| Fragmentation des procédures d'autorisation, des normes et des contraintes de main-d'œuvre qualifiée en Europe | -0.3% | Tous les marchés européens, en particulier l'Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards de raccordement au réseau et contraintes de disponibilité de l'énergie
Les raccordements au réseau constituent une limite directe à la vitesse de développement des centres de données. L'Agence internationale de l'énergie a indiqué que les délais d'attente pour les raccordements en Europe peuvent varier de 2 à 10 ans. Elle a également identifié des retards dans plusieurs grands pôles européens. Un projet ne peut pas commander la plupart des matériaux électriques tant que les plans d'alimentation du site ne sont pas suffisamment avancés. Cela peut décaler les calendriers d'approvisionnement même lorsque le financement des investisseurs est déjà disponible. Le marché des matériaux en cuivre et électriques pour centres de données en Europe peut donc voir la demande se déplacer entre pays plutôt que disparaître.
ENTSO-E a indiqué que l'accès à l'électricité était le principal défi cité par près de 80 % des opérateurs européens de centres de données. Les opérateurs peuvent réagir en envisageant des sous-stations privées, de la production sur site et des systèmes de stockage. Ces alternatives utilisent toujours des équipements à forte intensité en cuivre. Cependant, elles ajoutent des étapes d'ingénierie et d'approbation avant que les commandes d'équipements ne soient passées. Reuters a également rapporté que le calendrier de raccordement au niveau du réseau de transport était devenu un critère majeur de sélection de site pour Amazon Web Services en Europe. La contrainte est la plus forte là où la demande en énergie a déjà dépassé la capacité de raccordement disponible.
Volatilité des prix du cuivre et délais de qualification
Les fluctuations des prix du cuivre peuvent peser sur les contrats de construction à prix fixe et les budgets d'équipements. L'Agence internationale de l'énergie a signalé des prix records du cuivre en janvier 2026 et a mis en évidence des pressions sur l'approvisionnement tout au long de la chaîne de valeur. Des prix plus élevés peuvent inciter à revoir les spécifications des conducteurs pour les longues lignes. Ces révisions nécessitent des vérifications techniques et l'approbation des fournisseurs. L'effet est plus prononcé lorsque l'aluminium pourrait satisfaire aux exigences opérationnelles. Il est moins significatif dans les emplacements à haute densité très compacts où le cuivre reste indispensable.
Les délais de qualification peuvent également ralentir les démarrages de construction. Les usines de câbles et les fournisseurs de jeux de barres ont besoin de temps pour valider les matériaux alternatifs et les nouvelles conceptions. Nexans a identifié la capacité de production de câbles comme un goulot d'étranglement pour la construction de centres de données dédiés à l'intelligence artificielle en Europe en 2025. Sa position illustre pourquoi la capacité supplémentaire ne peut pas être ajoutée immédiatement. Les longs délais de production peuvent préserver la discipline tarifaire parmi les fournisseurs qualifiés. Ils peuvent également conduire les développeurs à passer des commandes plus tôt dans le cycle de projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
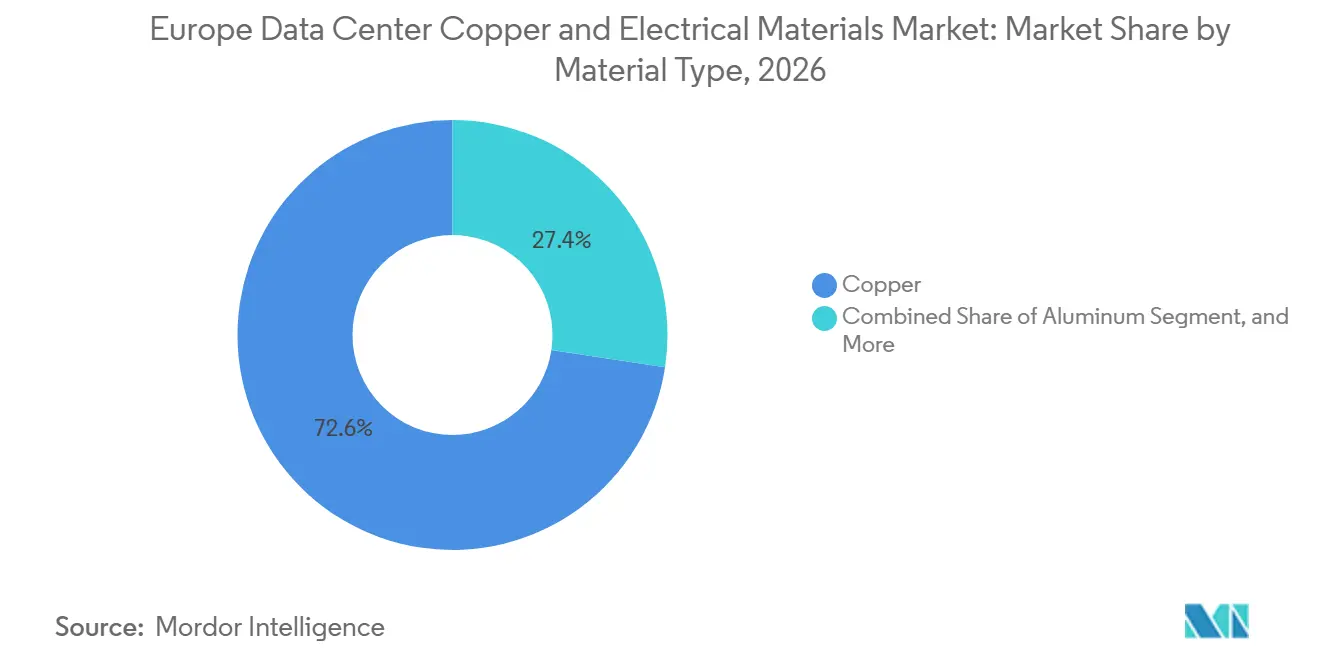
le cuivre conserve son rôle dans la distribution d'énergie à haute densité tandis que l'aluminium se développe sur les longues lignesLe cuivre détenait 72,61 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026. Sa position reflète les exigences de la distribution d'énergie à haute densité dans les salles de serveurs. Le cuivre offre une conductivité élevée dans un encombrement réduit. Cela favorise la gestion du flux d'air et de l'espace autour des racks disposés de manière compacte. Les systèmes de mise à la terre et de liaison dépendent également de performances fiables en cas de défaut de courant. Le cuivre est par conséquent utilisé dans les jeux de barres, les câbles, les connexions et les composants liés au refroidissement. Son rôle est le plus important là où l'espace pour les équipements est limité. La taille du marché des matériaux en cuivre et électriques pour centres de données en Europe pour le cuivre reste liée à l'intensité électrique croissante des installations d'intelligence artificielle.
L'aluminium devrait progresser à un CAGR de 9,73 % jusqu'en 2032. Il convient à certaines lignes d'alimentation à moyenne tension et aux chemins de câbles aériens. Son poids plus faible peut réduire les charges structurelles dans les grands bâtiments. Cela peut être utile dans les installations à l'échelle d'un campus avec des itinéraires de distribution plus longs. L'aluminium ne remplace pas le cuivre dans tous les cas d'utilisation. Les systèmes en rack à haute densité nécessitent toujours des conducteurs compacts et des performances contrôlées. Une distribution à plus haute tension pourrait réduire la quantité de cuivre requise dans certaines conceptions. Cette transition reste précoce et ne devrait pas modifier le mix de matériaux au cours de la période de prévision. La conception des produits influence également le temps d'installation, l'accès à la maintenance et la capacité à surveiller les charges. Ces critères accroissent la valeur des composants compatibles fournis sous forme de package électrique complet.

Par type de produit :
les jeux de barres et chemins de câbles soutiennent une distribution d'énergie flexibleLes câbles et conducteurs électriques représentaient 38,57 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026. Les câbles restent indispensables sur les chemins d'alimentation basse tension et moyenne tension. Ils relient les transformateurs, les appareillages de commutation, les systèmes de secours et les tableaux de distribution. Leur volume installé important confère à cette catégorie une position dominante. La demande provient également des systèmes de contrôle, des équipements de terminaison et des mises à niveau des installations. Le choix des câbles dépend de la tolérance thermique, du type de conducteur et du parcours au sein de l'installation. Les projets de construction neuve et de modernisation nécessitent tous deux des systèmes de câblage étendus. La disponibilité de l'approvisionnement peut affecter les calendriers d'installation lorsque des produits spécialisés ont des délais de livraison plus longs.
Les jeux de barres et chemins de câbles devraient progresser à un CAGR de 9,96 % jusqu'en 2032. Leur format modulaire permet de modifier les connexions d'alimentation à mesure que les agencements de racks évoluent. Cela est précieux pour les opérateurs qui ont besoin d'ajouter des équipements sans temps d'arrêt importants. Le PowerBar Track 2026 de Vertiv utilise une conception à rail ouvert pour des boîtiers de dérivation déplaçables.[2] Schneider Electric a également présenté une infrastructure modulaire pour l'intelligence artificielle intégrant des systèmes d'alimentation à haute densité.[3] Les barres et bandes de cuivre restent des intrants amont importants pour la fabrication de câbles et de jeux de barres. Les connecteurs et les terminaisons deviennent plus importants à mesure que les chemins d'alimentation nécessitent davantage de points de connexion surveillés. Les fabricants qui fournissent des assemblages validés peuvent réduire le risque de coordination pour les entrepreneurs et les opérateurs. Cela soutient la demande continue tant pour les conducteurs que pour les équipements qui les contrôlent.
Par application :
la distribution d'énergie domine la demande dans les nouvelles installations et les installations moderniséesLa distribution d'énergie représentait 44,23 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026. Elle devrait également progresser à un CAGR de 10,29 % jusqu'en 2032. Cette catégorie comprend les équipements qui acheminent l'électricité des systèmes au niveau de l'installation vers les charges informatiques. Les clusters d'intelligence artificielle nécessitent une capacité de courant plus élevée et une conception de distribution soignée. Cela accroît le besoin en appareillages de commutation, jeux de barres, conducteurs et matériel de terminaison. Les chemins d'alimentation doivent également maintenir la redondance pour répondre aux exigences de disponibilité. La taille du marché des matériaux en cuivre et électriques pour centres de données en Europe pour la distribution d'énergie est déterminée à la fois par les nouvelles installations et par les mises à niveau des sites actifs. Des charges de racks plus élevées rendent les conceptions de distribution antérieures moins adaptées.
Le raccordement au réseau et les infrastructures électriques subissent l'effet le plus fort des retards des services publics. L'Agence internationale de l'énergie a identifié les contraintes de réseau comme un obstacle central au développement des centres de données européens. Les systèmes de secours peuvent devenir plus pertinents là où les risques de fiabilité sont élevés. Ces systèmes nécessitent des câbles de groupe électrogène, des interconnexions de batteries et du câblage de contrôle. La mise à la terre et la liaison restent des applications plus restreintes mais sont techniquement importantes. Des courants de défaut élevés peuvent nécessiter des conducteurs de mise à la terre en cuivre de plus grande section. Les autres applications comprennent le câblage pour les commandes de suppression d'incendie et les infrastructures de refroidissement liquide. Le lien entre les systèmes de refroidissement et d'alimentation élargit la portée électrique des installations à haute densité. Le passage aux assemblages modulaires réduit également la quantité de fabrication sur site requise. Il peut améliorer la certitude des calendriers là où la main-d'œuvre de construction est limitée.
Par taille de centre de données :
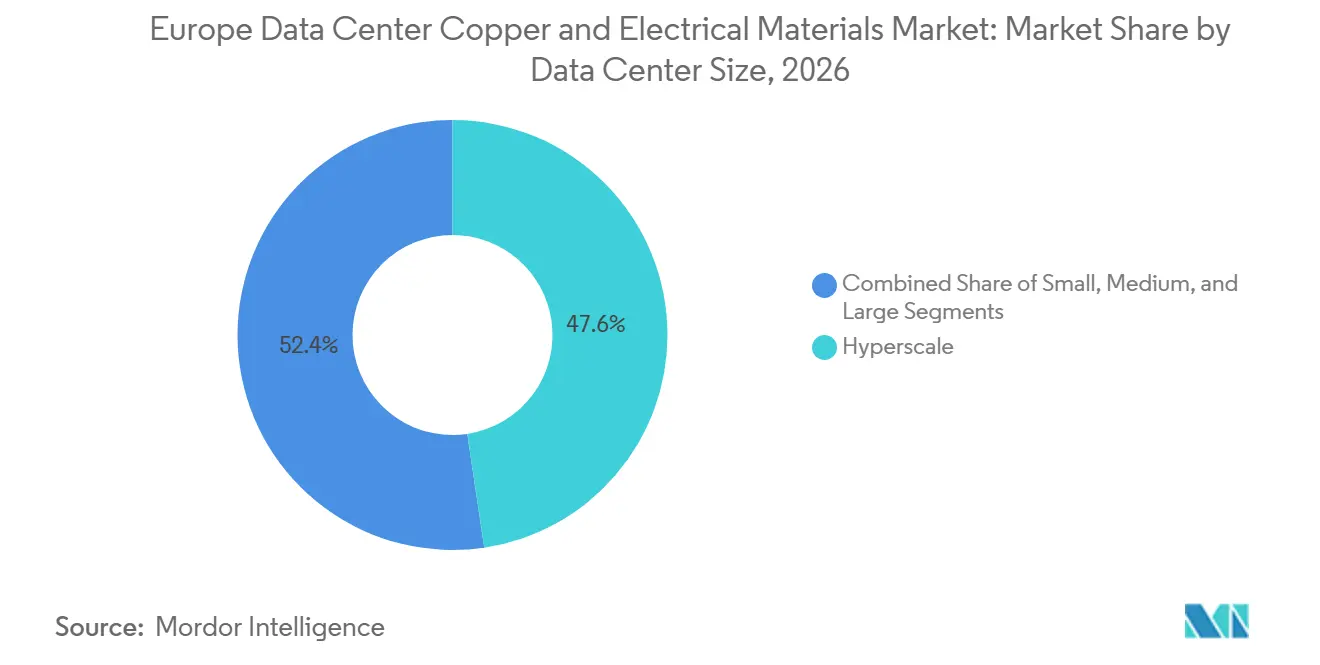
les installations hyperscale définissent les exigences d'approvisionnement les plus importantesLes installations hyperscale détenaient 47,64 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026. Elles devraient progresser à un CAGR de 10,69 % jusqu'en 2032. Ces campus concentrent de très grandes charges informatiques sur des sites individuels. Chaque projet nécessite des achats importants d'équipements de distribution d'énergie et de systèmes de connexion. BHP a indiqué qu'une installation hyperscale de 100 MW peut contenir 27 tonnes de cuivre par MW. L'ampleur de ces projets peut justifier une logistique dédiée et un soutien des fournisseurs. Ils sont de plus en plus développés dans des emplacements secondaires disposant d'une disponibilité énergétique adéquate. Cela ajoute de la complexité à la livraison des matériaux et à la planification de l'installation locale.
Les centres de données de taille moyenne et grande restent importants car beaucoup ont été construits pour des densités de racks plus faibles. Ces installations peuvent nécessiter des mises à niveau de jeux de barres, de câbles et d'appareillages de commutation pour prendre en charge les charges de travail d'intelligence artificielle. La modernisation permet aux opérateurs d'augmenter la capacité utilisable sans construire un nouveau site. Les petites installations périphériques sont de plus en plus nombreuses mais ont une utilisation de cuivre plus limitée par site. Elles nécessitent tout de même des tableaux de distribution compacts, des connecteurs et des interconnexions d'onduleurs. La diversité des tailles d'installations crée plusieurs schémas de demande pour les fournisseurs électriques. Les projets hyperscale favorisent les commandes importantes et planifiées. Les installations plus petites favorisent les produits reproductibles et la capacité de service locale. Les deux sont pertinents pour le marché des matériaux en cuivre et électriques pour centres de données en Europe. L'ampleur de ces installations fait également de la fiabilité des fournisseurs un critère d'achat essentiel. Les engagements de capacité peuvent être aussi importants que le prix des produits sur les grands campus.
Par type de centre de données :
la colocation assure l'échelle tandis que les fournisseurs cloud mènent l'expansion prévueLa colocation détenait 47,20 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026. Les opérateurs de colocation servent un large éventail de clients entreprises et cloud. Leurs installations achètent des câbles, des jeux de barres, des appareillages de commutation et des équipements de secours à grande échelle. Ils mettent également à niveau les sites existants à mesure que les besoins en énergie des clients évoluent. Cela crée une demande récurrente pour le matériel de distribution. Le segment reste important dans les pôles établis où les clients ont besoin d'espace à proximité des points d'interconnexion réseau. Son modèle d'achat peut favoriser les fournisseurs d'équipements disposant d'un large portefeuille. Il peut également favoriser les installateurs capables de travailler dans des environnements en exploitation.
Les fournisseurs de services cloud devraient progresser à un CAGR de 11,10 % jusqu'en 2032. Les installations en propriété permettent aux hyperscalers de contrôler les spécifications électriques et les approvisionnements. Cela peut accroître le recours à des programmes de fournisseurs directs et à des processus de qualification plus longs. Les sites entreprises et périphériques continuent de soutenir une demande de moindre volume pour les tableaux, les connecteurs et les interconnexions d'onduleurs. Les catégories deviennent moins distinctes à mesure que les plateformes poursuivent de grands campus dédiés. Les programmes d'infrastructure d'intelligence artificielle de la Commission européenne apportent un soutien aux capacités informatiques régionales. Il en résulte un ensemble plus large de projets nécessitant des matériaux électriques. Les fournisseurs ont besoin à la fois de produits standardisés et de la capacité à soutenir des conceptions à haute densité personnalisées. Les matériaux électriques doivent répondre aux exigences d'installation locales tout en respectant les normes européennes communes. Cela crée une demande de documentation technique et de support d'ingénierie après-vente.
Analyse géographique
Allemagne
L'Allemagne détenait 24,48 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Europe en 2026. Francfort reste un emplacement majeur pour les infrastructures de colocation et cloud. Google a annoncé un engagement de 5,5 milliards EUR (6,14 milliards USD) pour les infrastructures cloud et les capacités de centres de données en Allemagne en novembre 2025.[4] Les nouvelles installations et les mises à niveau soutiennent les commandes de câbles, de jeux de barres, d'appareillages de commutation et de connexions. La base existante nécessite également des modernisations pour des densités de racks plus élevées et un fonctionnement fiable. Les opérateurs doivent régler les plans de disponibilité de l'énergie et de raccordement avant de passer des commandes d'équipements importantes. Les règles de sécurité électrique et la vérification des équipements créent une préférence pour les systèmes testés et les fournisseurs expérimentés. La base industrielle allemande favorise également l'accès aux capacités d'ingénierie, à la fabrication de composants et aux services d'installation.
Espagne
L'Espagne devrait progresser à un CAGR de 11,32 % jusqu'en 2032. L'Aragon attire l'attention en tant que site pour de grands développements cloud. Ce déplacement reflète la pression sur la disponibilité de l'énergie dans les pôles plus établis. Les grandes installations nécessitent des systèmes électriques étendus du réseau jusqu'aux puces, notamment des câbles, des chemins de câbles, des connexions de transformateurs et des équipements de secours. L'Agence internationale de l'énergie a souligné la nécessité de gérer les contraintes énergétiques à mesure que la capacité des centres de données européens se développe. La base de développement planifiée de l'Espagne rend la planification du réseau aussi importante que l'investissement cloud. Le pays offre un cadre alternatif pour les projets nécessitant du foncier, des options d'énergie renouvelable et des voies de développement praticables. Son profil de demande favorise les fournisseurs capables de coordonner les matériaux sur de grands sites en développement.
Royaume-Uni, France, Italie et pays nordiques
Le Royaume-Uni reste important en raison de la connectivité de Londres et de son écosystème cloud. Les longues périodes de raccordement peuvent orienter les projets vers le Pays de Galles, l'Écosse et les Midlands. La France attire l'attention pour ses grands plans d'infrastructure d'intelligence artificielle et ses équipements électriques modulaires. Le portefeuille haute densité de Schneider Electric illustre l'importance des systèmes d'alimentation et de refroidissement construits en usine. L'Italie bénéficie de la position de Milan en tant que pôle régional. Les pays nordiques suscitent de l'intérêt en raison de l'électricité renouvelable, des conditions plus fraîches et de l'accès au réseau. ENTSO-E a souligné que l'accès à l'électricité reste une question critique dans toute l'Europe. Ces zones géographiques élargissent la base de demande régionale pour les matériaux électriques.
Paysage concurrentiel
Le marché des matériaux en cuivre et électriques pour centres de données en Europe comprend de grands groupes d'équipements électriques et des fabricants de câbles spécialisés. ABB, Eaton, Schneider Electric et Siemens sont en concurrence sur les appareillages de commutation, la distribution d'énergie et les systèmes associés. Prysmian, Nexans et NKT se concentrent plus directement sur la fourniture de conducteurs et de câbles. Vertiv et Legrand sont en concurrence à travers des solutions d'alimentation modulaires, d'onduleurs, de chemins de câbles et d'infrastructures intégrées. Le marché est modérément fragmenté et la concurrence est déterminée par la capacité de livraison, les équipements testés et le soutien aux installations à haute densité. Aucune donnée de part de marché au niveau des entreprises n'est disponible dans le matériel fourni.
Les fournisseurs proposent de plus en plus des systèmes préfabriqués plutôt que des composants individuels. Schneider Electric a présenté des solutions pour centres de données à haute densité dédiés à l'intelligence artificielle en 2025. Vertiv a lancé le système de chemin de câbles PowerBar Track en mars 2026. Ces produits permettent aux opérateurs d'augmenter la capacité avec moins de perturbations sur site. Ils placent également une plus grande partie du système d'alimentation dans des chaînes d'approvisionnement qualifiées. La capacité de fabrication, la certification des produits et l'intégration des projets deviennent donc plus importantes. Ce changement offre aux fournisseurs un moyen de capter de la valeur au-delà de la seule fourniture de conducteurs.
Les fournisseurs de câbles font face à une demande de volumes plus importants et de délais de livraison plus courts. Prysmian a annoncé des investissements en capacité visant les solutions numériques et la croissance des centres de données. NKT a annoncé le développement d'une capacité supplémentaire en moyenne tension au Danemark et au Portugal en 2026. Les collecteurs de refroidissement direct vers la puce et les raccords à déconnexion rapide restent un domaine en développement. Cela offre aux fournisseurs électriques établis la possibilité d'élargir leurs portefeuilles. Cela crée également une ouverture pour les fournisseurs de composants spécialisés. La conformité environnementale devient plus pertinente à mesure que les acheteurs recherchent des équipements électriques efficaces et à faible impact.
Leaders du secteur des matériaux en cuivre et électriques pour centres de données en Europe
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
-
Schneider Electric SE
-
Prysmian S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux en cuivre et électriques pour centres de données en Europe Entreprises couvertes dans ce rapport
- ABB Ltd.
- Eaton Corporation plc
- Legrand SA
- Schneider Electric SE
- Siemens AG
- Prysmian S.p.A.
- Nexans S.A.
- Vertiv Holdings Co
- nVent Electric plc
- Rittal GmbH & Co. KG
- Socomec Group
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- TE Connectivity Ltd.
- Amphenol Corporation
- LS Cable & System Ltd.
- NKT A/S
- Furukawa Electric Co., Ltd.
- Belden Inc.
- Weidmüller Interface GmbH & Co. KG
Développements industriels récents dans Marché des matériaux en cuivre et électriques pour centres de données en Europe
- Septembre 2026 : Schneider Electric a lancé des modules d'alimentation préfabriqués standardisés délivrant jusqu'à 2,5 MW par module pour les marchés hyperscale et de colocation européens. Alimentés par la technologie d'onduleur Galaxy VXL, les nouveaux modules d'alimentation préfabriqués représentent la plus grande solution d'alimentation préfabriquée en conteneur unique que la société ait mise sur le marché, ciblant les environnements à forte densité d'intelligence artificielle nécessitant une infrastructure d'alimentation en cuivre évolutive et à haute densité.
- Août 2026 : NKT a achevé une capacité supplémentaire en moyenne tension au Danemark et a confirmé que sa nouvelle usine à haute tension à Karlskrona, en Suède, reste dans les délais pour une mise en service en 2027. Une capacité supplémentaire en moyenne tension au Portugal devrait être opérationnelle d'ici fin 2026, élargissant l'approvisionnement européen en câbles en cuivre alors que la demande liée à la construction de centres de données dépasse la capacité de production.
- Juin 2026 : Schneider Electric a signé un accord-cadre avec SoftBank pour fournir des modules préfabriqués d'alimentation et de refroidissement dans le cadre d'un programme de centres de données de 45 milliards EUR (50,28 milliards USD) en France. Une usine dédiée dans le port de Dunkerque, créant 350 emplois permanents et livrant à partir de 2028, établit une ancre pluriannuelle directe pour la demande française en matériaux électriques.
- Mars 2026 : Vertiv a lancé le système de chemin de câbles double-pile PowerBar Track homologué jusqu'à 2 500 A selon la norme IEC 61439-6. L'architecture à rail ouvert permet le déplacement des boîtiers de dérivation sous charge active, avec comptage intégré, et est disponible en variantes de conducteurs en cuivre et en aluminium.
Périmètre du rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Europe
Le marché des matériaux en cuivre et électriques pour centres de données en Europe englobe l'approvisionnement, la distribution régionale et le déploiement de matériaux conducteurs spécialisés en cuivre, en aluminium et alternatifs, conçus pour les infrastructures informatiques à haute densité en Europe occidentale, orientale, septentrionale et méridionale.
Le rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Europe est segmenté par type de matériau (cuivre, aluminium et autres matériaux conducteurs électriques), type de produit (câbles et conducteurs électriques, jeux de barres et chemins de câbles, barres et bandes de cuivre, connecteurs électriques et matériaux de terminaison, et autres matériaux électriques), application (distribution d'énergie, systèmes de secours électrique, raccordement au réseau et infrastructure électrique, mise à la terre et liaison, et autres applications électriques), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise / périphérie) et pays (Royaume-Uni, Allemagne, France, Italie, Espagne et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cuivre |
| Aluminium |
| Autres matériaux conducteurs électriques |
| Câbles et conducteurs électriques |
| Jeux de barres et chemins de câbles |
| Barres et bandes de cuivre |
| Connecteurs électriques et matériaux de terminaison |
| Autres matériaux électriques |
| Distribution d'énergie |
| Systèmes de secours électrique |
| Raccordement au réseau et infrastructure électrique |
| Mise à la terre et liaison |
| Autres applications électriques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise / Périphérie |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| Reste de l'Europe |
| Par type de matériau | Cuivre |
| Aluminium | |
| Autres matériaux conducteurs électriques | |
| Par type de produit | Câbles et conducteurs électriques |
| Jeux de barres et chemins de câbles | |
| Barres et bandes de cuivre | |
| Connecteurs électriques et matériaux de terminaison | |
| Autres matériaux électriques | |
| Par application | Distribution d'énergie |
| Systèmes de secours électrique | |
| Raccordement au réseau et infrastructure électrique | |
| Mise à la terre et liaison | |
| Autres applications électriques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise / Périphérie | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des matériaux en cuivre et électriques pour centres de données en Europe ?
La taille du marché des matériaux en cuivre et électriques pour centres de données en Europe devrait progresser de 3,92 milliards USD en 2026 et 4,35 milliards USD en 2027 à 6,63 milliards USD d'ici 2032. Cela représente un CAGR de 8,79 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de matériaux en cuivre et électriques dans les centres de données européens ?
Les charges de travail d'intelligence artificielle, la densité de puissance plus élevée des racks, la construction hyperscale et les mises à niveau des installations accroissent le besoin en équipements de distribution d'énergie. Le soutien des politiques européennes en faveur des infrastructures d'intelligence artificielle encourage également de nouvelles capacités informatiques locales.
Quel matériau domine les installations électriques des centres de données en Europe ?
Le cuivre détenait une part de 72,61 % en 2026 car les systèmes d'alimentation compacts à haute densité dépendent de la conductivité et de l'efficacité spatiale. L'aluminium reste pertinent pour certaines longues lignes d'alimentation et les systèmes de campus aériens.
Quelle catégorie de produits devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les jeux de barres et chemins de câbles devraient progresser à un CAGR de 9,96 % car les opérateurs ont besoin d'une distribution d'énergie flexible permettant des modifications de capacité. Leur disposition modulaire peut permettre le déplacement des connexions sans remplacer l'ensemble du chemin d'alimentation.
Pourquoi les retards de raccordement au réseau sont-ils importants pour les projets de centres de données européens ?
Les retards de raccordement peuvent reporter la construction et les commandes d'équipements car le plan d'alimentation du site doit être suffisamment avancé avant que de nombreux matériaux ne soient commandés. Ils peuvent également accroître la demande pour les sous-stations, les systèmes de secours et les équipements de stockage.
Quel pays européen devrait enregistrer la croissance la plus rapide ?
L'Espagne devrait progresser à un CAGR de 11,32 % jusqu'en 2032. La forte activité de développement cloud et la demande d'infrastructures électriques du réseau jusqu'aux puces soutiennent le rôle du pays en tant que site secondaire majeur.