
ヨーロッパ データセンター 銅および電気材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.92 十億米ドル |
| 市場規模 (2027) | 4.35 十億米ドル |
| 市場規模 (2032) | 6.63 十億米ドル |
| 成長率 (2027 - 2032) | 8.79 % |
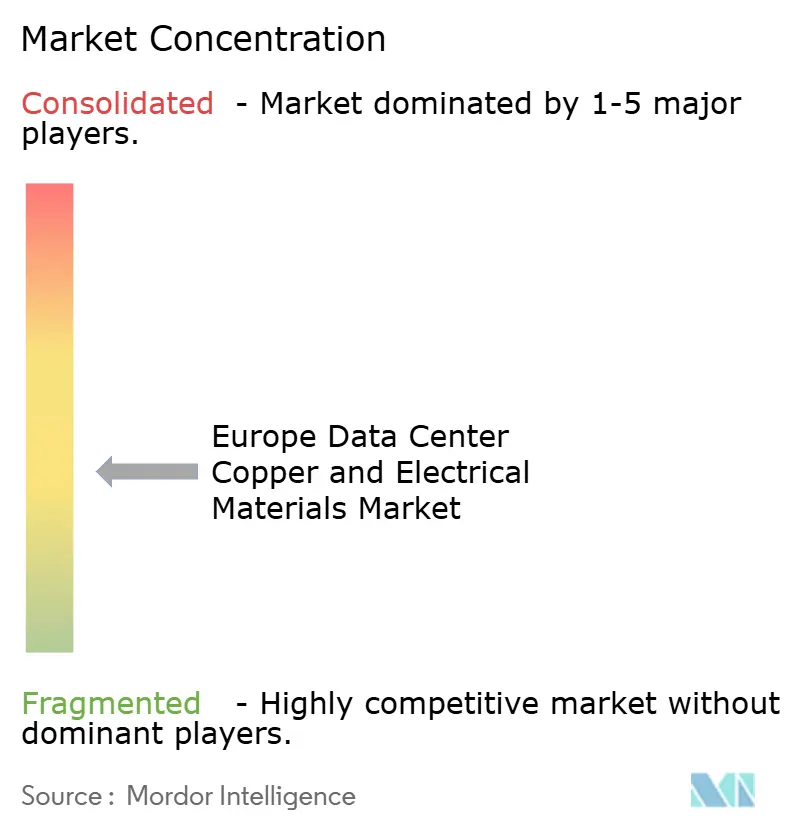
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター 銅および電気材料市場分析
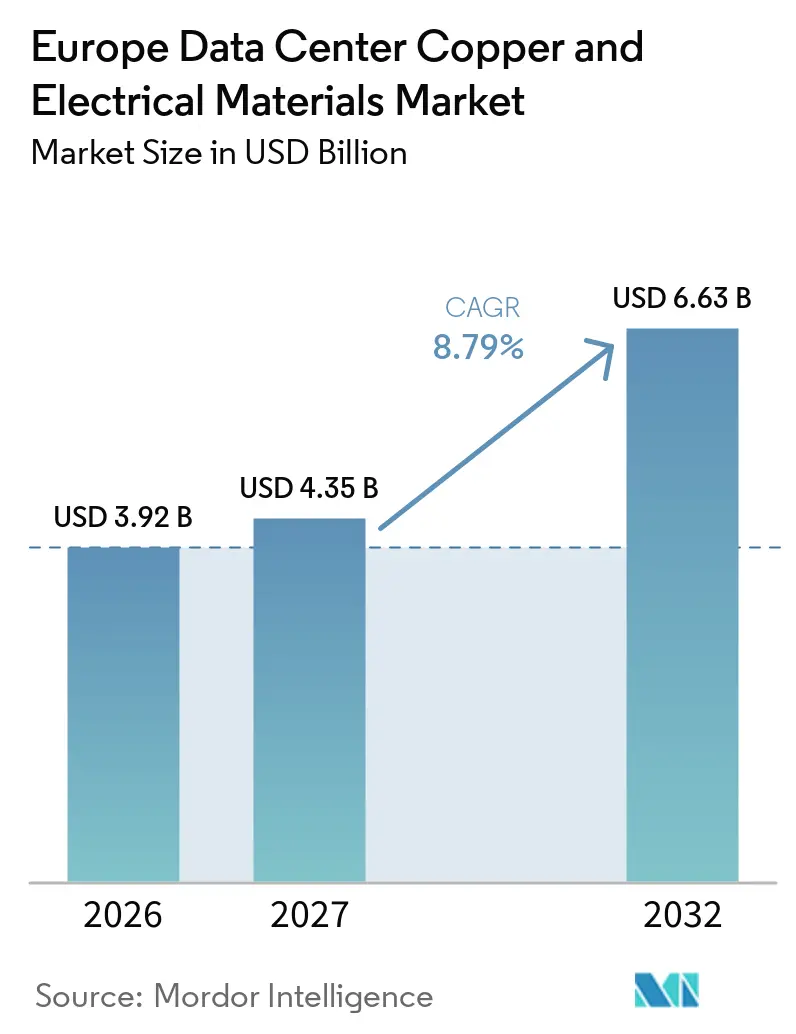
ヨーロッパ データセンター 銅および電気材料市場規模は、2026年の3.92 ビリオン 米ドルおよび2027年の4.35 ビリオン 米ドルから、2032年までに6.63 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 8.79%を記録すると予測されています。AIワークロードの増加により、新規施設内で必要とされる電力設備の量が増加しています。開発業者はより大規模なキャンパスとよりモジュール化された電気システムへの移行を進めています。欧州のコンピューティング容量への公的投資も、導体、バスバー、スイッチギア、および冷却関連部品への需要を支えています。グリッドアクセスは依然として主要な制約であり、接続の遅延は建設スケジュールを延期させる可能性があります。銅価格の上昇と、将来的な高電圧配電の採用により、一部の設備では材料使用量が制限される可能性があります。
主要レポートのポイント
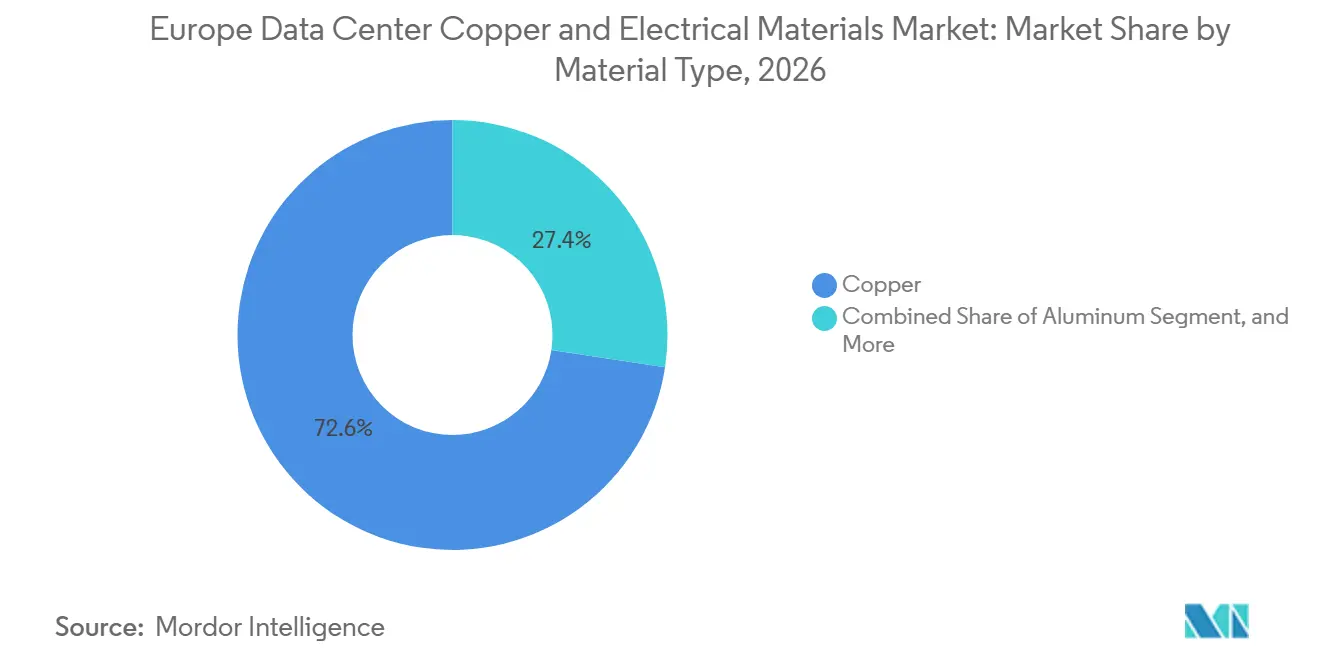
- 材料タイプ別では、銅が2026年のヨーロッパ データセンター 銅および電気材料市場シェアの72.61%を占め、アルミニウムは2032年にかけて最高のCAGR 9.73%を記録すると予測されています。
- 製品タイプ別では、電気ケーブルおよび導体が2026年のヨーロッパ データセンター 銅および電気材料市場シェアの38.57%を占め、バスバーおよびバスウェイは2032年にかけてCAGR 9.96%で拡大すると予測されています。
- 用途別では、電力配電が2026年のヨーロッパ データセンター 銅および電気材料市場シェアの44.23%を占め、2032年にかけてCAGR 10.29%で拡大すると予測されています。
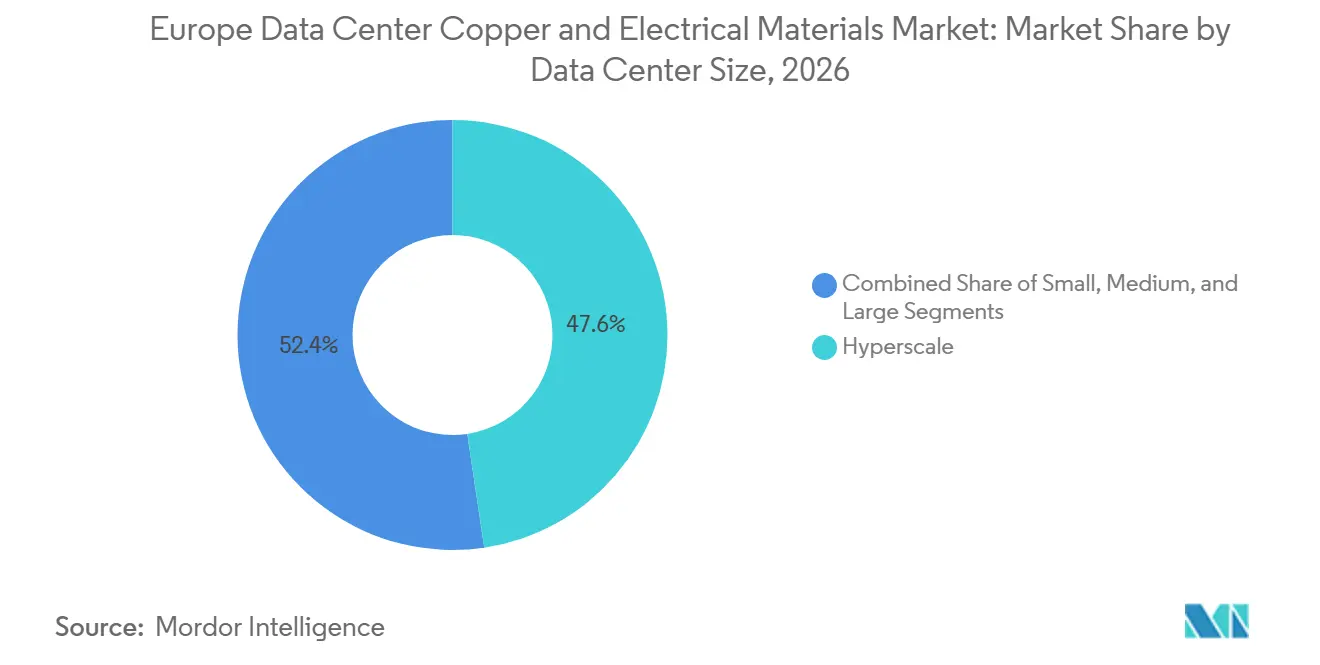
- データセンター規模別では、ハイパースケール施設が2026年のヨーロッパ データセンター 銅および電気材料市場シェアの47.64%を占め、2032年にかけてCAGR 10.69%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年のヨーロッパ データセンター 銅および電気材料市場シェアの47.20%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 11.10%で拡大すると予測されています。
- 地域別では、ドイツが2026年のヨーロッパ データセンター 銅および電気材料市場シェアの24.48%を占め、スペインは2032年にかけてCAGR 11.32%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよび高密度ラック電力の成長 | +3.2% | フランクフルト、ロンドン、パリ、ダブリン、アムステルダムに集中したグローバル規模 | 短期(2年以内) |
| ハイパースケールおびコロケーション容量の拡大 | +2.5% | ドイツ、イギリス、フランスを主要市場とする欧州全域 | 短期(2年以内) |
| 欧州データ主権とデジタルインフラ投資 | +1.5% | 欧州連合、フランス、ドイツ、南欧で最も強い影響 | 中期(2〜4年) |
| より迅速な容量拡張のためのモジュール式バスウェイの採用 | +1.0% | ハイパースケールおよびコロケーションハブで最も強い欧州全域 | 中期(2〜4年) |
| 高密度ラックおよび信頼性向上のためのレトロフィット需要 | +0.8% | イギリス、ドイツ、フランス、オランダ | 短期(2年以内) |
| 液体冷却マニホールドおよび熱交換システムからの銅需要 | +0.6% | AIおよびHPCクラスターで最も高い使用率を誇る欧州全域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度ラック電力の成長
AIクラスター設計は、各ラックが担う電気負荷を増大させています。新しいシステムでは、既存の導体を大型化するのではなく、バスバーやケーブルの再設計が必要になる場合があります。これにより、ヨーロッパ データセンター 銅および電気材料市場全体の購買意思決定が変化しています。BHPは、100 MWのハイパースケール施設には1 MWあたり27トンの銅が含まれる可能性があると述べています。また、NVIDIA GB200 NVL72システムは、総延長3.2 kmにわたって5,000本以上の銅ケーブルを使用すると指摘しています。[1] その結果生じる需要は、高密度コンピューティング機器付近の電力経路、終端部、および冷却ハードウェアに集中しています。
信頼性の高い電力供給の必要性は、認定機器の価値も高めています。オペレーターは、配電アセンブリを交換するために稼働中の容量を容易に停止させることができません。これにより、予測可能な納期で試験済みシステムを提供できるサプライヤーが有利になります。また、大規模な配線変更なしに将来の変更を可能にする設計も促進されます。ヨーロッパ データセンター 銅および電気材料市場は、施設全体の建設が遅延している場合でも、電気的複雑性の高まりから恩恵を受けます。材料要件は、設置されたサーバーの数だけでなく、負荷経路の設計に紐づいています。
ハイパースケールおよびコロケーション容量の拡大
大規模なクラウドおよびコロケーション施設には、ケーブル、バスバー、スイッチギア、および接続機器が大量に必要です。これにより、ヨーロッパ データセンター 銅および電気材料市場全体の需要が支えられています。欧州委員会は、5〜7年以内に欧州のデータセンター容量を大幅に拡大するという目標を含むAIコンチネント行動計画を策定しています。この計画には、AIインフラおよびギガファクトリーへの支援も含まれています。これらのプロジェクトには、グリッド接続からサーバー列に至るまでの電力システムが必要です。
新しいキャンパスは、最も確立されたハブの外側でも開発が進んでいるという点で、以前の施設とも異なります。この動きにより、ケーブル、銅ロッド、バスバー、およびトランス機器の物流ルートが長くなります。また、プロジェクトサイトでの専任サプライヤーの調整が必要になる場合もあります。コロケーションは、幅広い顧客基盤に短期的な容量を提供するため、引き続き重要ですクラウドプロバイダーも、システム仕様と調達を管理する自社インフラへの移行を進めています。この移行により、長期的なサプライヤー認定サイクルと直接的なプロジェクト関係の重要性が高まっています。
欧州データ主権とデジタルインフラ投資
欧州の政策は、ローカルコンピューティング容量にコンプライアンス上の根拠を追加しています。提案されているクラウドおよびAI開発法は、クラウド容量、セキュアな処理、および欧州の技術能力に対応しています。これらの措置は、地域処理と管理されたインフラを必要とするプロジェクトを支援できます。また、欧州の安全性および性能基準を満たす機器の関連性も高まります。ヨーロッパ データセンター 銅および電気材料市場は、追加されるローカル施設ごとに完全な電気システムが必要となるため、影響を受けます。
InvestAIプログラムには、AIギガファクトリーおよび関連するコンピューティングインフラへの支援が含まれています。公的支援プロジェクトは、多くの場合、確固たる試運転スケジュールに従います。これにより、機器の入手可能性がコモディティコストの小さな変動よりも重要になる場合があります。コンプライアンス要件は、トレーサビリティと試験済みアセンブリの価値も高めます。欧州に確立された製造・サービスネットワークを持つサプライヤーは、これらのプロジェクトをより適切に支援できる立場にある可能性があります。政策の焦点は、最大規模の商業クラウド地域を超えて機会を広げています。
より迅速な容量拡張のためのモジュール式バスウェイの採用
バスウェイシステムは、配電ネットワーク全体を撤去することなく、データホールのレイアウト変更をサポートします。これは、初期試運転後にラック密度が増加する可能性がある場合に有用です。Vertivは2026年3月にPowerBar Trackダブルスタックバスウェイシステムを発表しました。同社は、このシステムが最大2,500Aをサポートし、負荷下でのタップオフ移動のためのオープントラックレイアウトを採用していると述べています。このような設計により、電力接続の追加や変更に必要な時間を短縮できます。
Schneider Electricは2025年6月に高密度AIデータセンターソリューションを発表しました。同社のプレファブリケーテッドモジュール式ポッドは、電力配電、冷却、およびラックインフラを統合しています。工場で製造されたシステムにより、現場作業を削減し、構成を標準化できます。IEC 61439-6は、バスバートランキングシステムとその検証に関連しています。コンプライアンス要件は、機器性能を文書化できるサプライヤーを支援します。ヨーロッパ データセンター 銅および電気材料市場は、モジュール式電力アセンブリへの移行から恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッド接続の遅延と電力供給の制約 | -1.2% | FLAP-Dハブで最も深刻な欧州全域 | 短期(2年以内) |
| 銅価格の変動と認定リードタイム | -0.8% | 南欧および中欧でより強いエクスポージャーを持つグローバル規模 | 中期(2〜4年) |
| アルミニウム代替と高電圧配電 | -0.5% | 長距離フィーダーランおよびキャンパス周辺バスウェイに焦点を当てた欧州全域 | 長期(4年以上) |
| 欧州の許認可の断片化、規格、および熟練労働力の制約 | -0.3% | 南欧および東欧を中心とするすべての欧州市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリッド接続の遅延と電力供給の制約
グリッド接続は、データセンター開発の速度を直接制限します。国際エネルギー機関は、欧州における接続待機期間が2〜10年に及ぶ可能性があると報告しています。また、欧州の主要ハブのいくつかにおける遅延も特定しています。サイトの電力計画が十分に進展するまで、プロジェクトはほとんどの電気材料を調達できません。これにより、投資家の資金がすでに確保されている場合でも、調達スケジュールが変更される可能性があります。ヨーロッパ データセンター 銅および電気材料市場では、需要が消滅するのではなく、国間で移動する可能性があります。
ENTSO-Eは、欧州のデータセンターオペレーターの約80%が電力へのアクセスを最大の課題として挙げていると報告しています。オペレーターは、プライベートサブステーション、オンサイト発電、および蓄電システムの検討で対応する場合があります。これらの代替手段も銅を多用する機器を使用します。ただし、機器の発注が解放される前に、エンジニアリングおよび承認のステップが追加されます。Reutersも、送電レベルの接続タイミングが欧州におけるAmazon Web Servicesの主要なサイト選定上の考慮事項になっていると報告しています。この制約は、電力需要がすでに利用可能な接続容量を超えている地域で最も強く現れます。
銅価格の変動と認定リードタイム
銅価格の変動は、固定価格の建設契約や機器予算を圧迫する可能性があります。国際エネルギー機関は、2026年1月に銅価格が過去最高を記録したと報告し、バリューチェーン全体での供給圧力を強調しました。価格の上昇により、長距離ランの導体仕様の見直しが促される場合があります。これらの見直しには、エンジニアリングチェックとサプライヤーの承認が必要です。アルミニウムが運用要件を満たせる場合、その影響はより顕著になります。銅が依然として必要な高密度の密集した場所では、影響は小さくなります。
認定期間も建設開始を遅らせる可能性があります。ケーブル工場やバスバーサプライヤーは、代替材料や新しい設計を検証するための時間が必要です。Nexansは、2025年に欧州のAIデータセンター建設においてケーブル容量がボトルネックになっていると指摘しました。同社の立場は、なぜ追加容量をすぐに増やせないかを示しています。長い生産リードタイムは、認定サプライヤー間の価格規律を維持する可能性があります。また、開発業者がプロジェクトサイクルの早い段階で発注するよう促す場合もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
銅が高密度電力の役割を維持しながらアルミニウムが長距離ランで拡大銅は2026年のヨーロッパ データセンター 銅および電気材料市場シェアの72.61%を占めました。その地位は、サーバールームにおける高密度電力配電の要件を反映しています。銅はコンパクトなフットプリントで高い導電性を提供します。これにより、密集したラック周辺の気流とスペース管理が支援されます。接地およびボンディングシステムも、信頼性の高い故障電流性能に依存しています。銅は、バスバー、ケーブル、接続部、および冷却関連部品に使用されています。その役割は、機器スペースが限られている場所で最も強く発揮されます。ヨーロッパ データセンター 銅および電気材料市場における銅の市場規模は、AI施設の電気的強度の高まりと連動しています。
アルニウムは2032年にかけてCAGR 9.73%で拡大すると予測されています。一部の中電圧フィーダーランや架空バスウェイに適しています。その軽量性により、大型建物全体の構造的負荷を軽減できます。これは、より長い配電ルートを持つキャンパス規模の施設で有用です。アルミニウムはすべての用途で銅に取って代わるわけではありません。高密度のインラックシステムには、依然としてコンパクトな導体と制御された性能が必要です。高電圧配電により、一部の設計で必要な銅の量が削減される可能性があります。この移行はまだ初期段階にあり、予測期間内に材料ミックスを変えるとは予想されていません。製品設計は、設置時間、メンテナンスアクセス、および負荷監視能力にも影響します。これらの基準により、完全な電気パッケージとして供給される互換性のある部品の価値が高まります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
製品タイプ別:
バスバーおよびバスウェイが柔軟な電力配電をサポート電気ケーブルおよび導体は2026年のヨーロッパ データセンター 銅および電気材料市場シェアの38.57%を占めました。ケーブルは低電圧および中電圧の電力経路全体で引き続き必要です。トランス、スイッチギア、バックアップシステム、および配電盤を接続します。大量の設置量により、このカテゴリーはリーディングポジションを維持しています。需要は制御システム、終端機器、および施設のアップグレードからも生じています。ケーブルの選択は、耐熱性、導体の選択、および施設内のルートによって異なります。新規建設とレトロフィットプロジェクトの両方で、広範なケーブルシステムが必要です。特殊製品のリードタイムが長い場合、供給の可用性が設置スケジュールに影響する可能性があります。
バスバーおよびバスウェイは2032年にかけてCAGR 9.96%で拡大すると予測されています。そのモジュール式フォーマットにより、ラックレイアウトの進化に合わせて電力接続を変更できます。これは、大規模なダウンタイムなしに機器を追加する必要があるオペレーターにとって価値があります。Vertivの2026年PowerBar Trackは、移動可能なタップオフボックスのためのオープントラック設計を採用しています。[2] Schneider Electricも高密度電力システムを組み込んだモジュール式AIインフラを発表しました。[3] 銅ロッドおよびストリップは、ケーブルおよびバスバー製造の重要な上流投入材として引き続き重要です。電力経路がより多くの監視された接続ポイントを必要とするにつれて、コネクターおよび終端部の重要性が高まっています。検証済みアセンブリを提供するメーカーは、請負業者やオペレーターの調整リスクを軽減できます。これにより、導体とそれを制御する機器の両方に対する継続的な需要が支えられています。
用途別:
電力配電が新規および改修施設全体の需要をリード電力配電は2026年のヨーロッパ データセンター 銅および電気材料市場シェアの44.23%を占めました。また、2032年にかけてCAGR 10.29%で拡大すると予測されています。このカテゴリーには、施設レベルのシステムからITロードへ電力を運ぶ機器が含まれます。AIクラスターはより高い電流容量と慎重な配電設計を必要とします。これにより、スイッチギア、バスバー、導体、および終端ハードウェアの需要が拡大します。電力経路は、稼働時間要件をサポートするために冗長性も維持する必要があります。電力配電のヨーロッパ データセンター 銅および電気材料市場規模は、新規施設と既存サイトのアップグレードの両方によって形成されています。ラック負荷の増加により、以前の配電設計は適合性が低下しています。
グリッド接続と電気インフラは、ユーティリティの遅延から最も強い影響を受けます。国際エネルギー機関は、グリッドの制約を欧州のデータセンター開発の中心的な障壁として特定しています。信頼性リスクが高い場合、バックアップシステムの関連性が高まる可能性があります。これらのシステムには、発電機ケーブル、バッテリー相互接続、および制御配線が必要です。接地およびボンディングは小規模な用途ですが、技術的に重要です。高い故障電流には、より大きな銅製接地導体が必要になる場合があります。その他の用途には、火災抑制制御および液体冷却インフラの配線が含まれます。冷却システムと電力システムの連携により、高密度施設の電気的範囲が拡大します。モジュール式アセンブリへの移行により、現場での製作量も削減されます。建設労働力が限られている場合、スケジュールの確実性を向上させることができます。
データセンター規模別:
ハイパースケール施設が最大の調達要件を設定ハイパースケール施設は2026年のヨーロッパ データセンター 銅および電気材料市場シェアの47.64%を占めました。2032年にかけてCAGR 10.69%で拡大すると予測されています。これらのキャンパスは、個々の場所に非常に大規模なコンピューティング負荷を集中させます。各プロジェクトには、電力配電機器と接続システムの大規模な購入が必要です。BHPは、100 MWのハイパースケール施設には1 MWあたり27トンの銅が含まれる可能性があると報告しています。これらのプロジェクトの規模は、専任の物流とサプライヤーサポートを正当化できます。適切な電力供給が可能な二次的な場所での開発が増加しています。これにより、材料の配送と現地設置計画の複雑さが増します。
中規模および大規模データセンターは、多くがより低いラック密度向けに建設されたため、引き続き重要です。これらの施設は、AIワークロードをサポートするためにバスバー、ケーブル、およびスイッチギアのアップグレードが必要になる場合があります。レトロフィット作業により、オペレーターは新しいサイトを建設することなく使用可能な容量を増やすことができます。小規模エッジ施設は数が増加していますが、サイトあたりの銅使用量はより限られています。それでも、コンパクトな配電盤、コネクター、およびUPS相互接続が必要です。施設規模の組み合わせにより、電気サプライヤーにとっていくつかの需要パターンが生まれます。ハイパースケールプロジェクトは大規模な計画的発注を好みます。小規模施設は繰り返し使用可能な製品と現地サービス能力を好みます。どちらもヨーロッパ データセンター 銅および電気材料市場に関連しています。これらの施設の規模により、サプライヤーの信頼性も主要な購買基準となります。主要キャンパスでは、容量のコミットメントが製品価格と同様に重要になる場合があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーションが規模を提供しクラウドプロバイダーが予測拡大をリードコロケーションは2026年のヨーロッパ データセンター 銅および電気材料市場シェアの47.20%を占めました。コロケーションオペレーターは幅広いエンタープライズおよびクラウド顧客にサービスを提供しています。その施設は、ケーブル、バスバー、スイッチギア、およびバックアップ機器を大規模に購入します。また、顧客の電力要件の変化に応じて既存サイトをアップグレードします。これにより、配電ハードウェアへの継続的な需要が生まれます。このセグメントは、顧客がネットワーク相互接続ポイントに近いスペースを必要とする確立されたハブで引き続き重要です。その購買モデルは、幅広いポートフォリオを持つ機器サプライヤーを優遇する場合があります。また、稼働中の環境内で作業できる設置業者を優遇する場合もあります。
クラウドサービスプロバイダーは2032年にかけてCAGR 11.10%で拡大すると予測されています。自社施設により、ハイパースケーラーは電気仕様と調達を管理できます。これにより、直接サプライヤープログラムとより長い認定プロセスの使用が増加する可能性があります。エンタープライズおよびエッジサイトは、ボード、コネクター、およびUPS相互接続への低ボリューム需要を引き続き支えています。プラットフォームが大規模な専用キャンパスを追求するにつれて、カテゴリーの区別が薄れています。欧州委員会のAIインフラプログラムは、地域コンピューティング容量への支援を追加しています。その結果、電気材料を必要とするプロジェクトの範囲が広がっています。サプライヤーは、標準化された製品と、カスタマイズされた高密度設計をサポートする能力の両方が必要です。電気材料は、共通の欧州規格をサポートしながら、現地の設置要件を満たす必要があります。これにより、技術文書とアフターセールスエンジニアリングサポートへの需要が生まれます。
地域分析
ドイツ
ドイツは2026年のヨーロッパ データセンター 銅および電気材料市場シェアの24.48%を占めました。フランクフルトは、コロケーションおよびクラウドインフラの主要な場所であり続けています。Googleは2025年11月に、ドイツにおけるクラウドインフラおよびデータセンター容量への55 ビリオン ユーロ(6.14 ビリオン 米ドル)のコミットメントを発表しました。[4] 新規施設とアップグレードにより、ケーブル、バスバー、スイッチギア、および接続部品の発注が支えられています。既存の基盤も、より高いラック密度と安定した運用のためのレトロフィットを必要としています。オペレーターは、大規模な機器発注を解放する前に、電力供給と接続計画を確定する必要があります。電気安全規則と機器検証により、試験済みシステムと経験豊富なサプライヤーへの選好が生まれます。ドイツの産業基盤は、エンジニアリング能力、部品製造、および設置サービスへのアクセスも支えています。
スペイン
スペインは2032年にかけてCAGR 11.32%で拡大すると予測されています。アラゴン州は、大規模なクラウド開発の場所として注目を集めています。この移行は、より確立されたハブにおける電力供給への圧力を反映しています。大規模施設には、ケーブル、バスウェイ、トランス接続、およびバックアップ機器を含む、グリッドからチップまでの広範な電気システムが必要です。国際エネルギー機関は、欧州のデータセンター容量が拡大するにつれてエネルギー制約を管理する必要性を強調しています。スペインの計画された開発基盤は、グリッド計画をクラウド投資と同様に重要にしています。同国は、土地、再生可能エネルギーオプション、および実行可能な開発経路を必要とするプロジェクトの代替的な場所を提供しています。その需要プロファイルは、大規模なグリーンフィールド立地全体で材料を調整できるサプライヤーを優遇します。
イギリス、フランス、イタリア、および北欧諸国
イギリスは、ロンドンの接続性とクラウドエコシステムにより引き続き重要です。長い接続期間により、プロジェクトがウェールズ、スコットランド、ミッドランズへと移行する可能性があります。フランスは、大規模なAIインフラ計画とモジュール式電気機器で注目を集めています。Schneider Electricの高密度ポートフォリオは、工場製造の電力・冷却システムの重要性を示しています。イタリアは、ミラノの地域ハブとしての地から恩恵を受けています。北欧の場所は、再生可能電力、冷涼な気候、およびグリッドアクセスにより関心を集めています。ENTSO-Eは、電力アクセスが欧州全体で依然として重要な問題であることを強調しています。これらの地域は、電気材料への地域的な需要基盤を広げています。
競合環境
ヨーロッパ データセンター 銅および電気材料市場には、大規模な電気機器グループと専門ケーブルメーカーが含まれています。ABB、Eaton、Schneider Electric、およびSiemensは、スイッチギア、電力配電、および関連システム全体で競合しています。Prysmian、Nexans、およびNKTは、導体およびケーブル供給により直接的に注力しています。VertivおよびLegrandは、モジュール式電力、UPS、バスウェイ、および統合インフラソリューションを通じて競合しています。市場は適度に断片化されており、競争は納期能力、試験済み機器、および高密度設備へのサポートによって形成されています。提供された資料には、企業レベルの市場シェアデータはありません。
サプライヤーは、個別部品ではなくプレファブリケーテッドシステムを提供する傾向が強まっています。Schneider Electricは2025年に高密度AIデータセンターソリューションを発表しました。Vertivは2026年3月にPowerBar Trackバスウェイシステムを発表しました。これらの製品により、オペレーターはサイトの混乱を最小限に抑えながら容量を増やすことができます。また、電力システムのより多くの部分を認定されたサプライチェーン内に置くことができます。工場能力、製品認証、およびプロジェクト統合がより重要になっています。この移行により、サプライヤーは導体供給だけでなく、より広い価値を獲得するルートを得ています。
ケーブルサプライヤーは、より大きな量とより短い納期への需要に直面しています。Prysmianは、デジタルソリューションとデータセンターの成長を目的とした設備投資を報告しました。NKTは2026年にデンマークとポルトガルでの追加中電圧容量開発を報告しました。チップへの直接冷却マニホールドとクイックディスコネクトフィッティングは、発展途上の分野であり続けています。これにより、確立された電気サプライヤーはポートフォリオを拡大する余地があります。また、専門部品サプライヤーにとっての参入機会も生まれています。買い手が効率的で環境負荷の低い電気機器を求めるにつれて、環境コンプライアンスの関連性が高まっています。
ヨーロッパ データセンター 銅および電気材料産業のリーダー企業
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
-
Schneider Electric SE
-
Prysmian S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 銅および電気材料市場 このレポートでカバーされる企業
- ABB Ltd.
- Eaton Corporation plc
- Legrand SA
- Schneider Electric SE
- Siemens AG
- Prysmian S.p.A.
- Nexans S.A.
- Vertiv Holdings Co
- nVent Electric plc
- Rittal GmbH & Co. KG
- Socomec Group
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- TE Connectivity Ltd.
- Amphenol Corporation
- LS Cable & System Ltd.
- NKT A/S
- Furukawa Electric Co., Ltd.
- Belden Inc.
- Weidmüller Interface GmbH & Co. KG
最近の産業開発事情 ヨーロッパ データセンター 銅および電気材料市場
- 2026年9月:Schneider Electricは、欧州のハイパースケールおよびコロケーション市場向けに、モジュールあたり最大2.5 MWを供給する標準化されたプレファブリケーテッド電力モジュールを発表しました。Galaxy VXL UPS技術を搭載した新しいプレファブリケーテッド電力モジュールは、同社が市場に投入した最大のシングルコンテナ型プレファブリケーテッド電力ソリューションであり、スケーラブルな高密度銅電力インフラを必要とするAI密集環境をターゲットとしています。
- 2026年8月:NKTはデンマークでの追加中電圧容量を完成させ、スウェーデンのカールスクルーナにある新しい高電圧工場が2027年の試運転に向けて予定通り進んでいることを確認しました。ポルトガルでの追加中電圧容量は2026年末までに稼働する見込みであり、データセンター建設需要が生産能力を上回る中、欧州の銅ケーブル供給を拡大します。
- 2026年6月:Schneider Electricは、フランスにおける450 ビリオン ユーロ(50.28 ビリオン 米ドル)のデータセンタープログラム向けにプレファブリケーテッド電力・冷却モジュールを供給するためにSoftBankとフレームワーク契約を締結しました。ダンケルク港に専用工場を設立し、350名の正規雇用を創出して2028年から納品を開始することで、フランスの電気材料需要に対する複数年にわたる直接的な基盤が確立されます。
- 2026年3月:VertivはIEC 61439-6に基づき最大2,500A定格のPowerBar Trackダブルスタックバスウェイシステムを発表しました。オープントラックアーキテクチャは、内蔵メータリングを備え、アクティブ負荷を維持しながらライブタップオフボックスの移動をサポートし、銅およびアルミニウム導体バリアントで提供されます。
ヨーロッパ データセンター 銅および電気材料市場レポートの範囲
ヨーロッパ データセンター 銅および電気材料市場は、西欧、東欧、北欧、南欧全体の高密度コンピューティングインフラ向けに設計された特殊な銅、アルミニウム、および代替導電材料の調達、地域流通、および展開を包含しています。
ヨーロッパ データセンター 銅および電気材料市場レポートは、材料タイプ(銅、アルミニウム、その他の電気導電材料)、製品タイプ(電気ケーブルおよび導体、バスバーおよびバスウェイ、銅ロッドおよびストリップ、電気コネクターおよび終端材料、その他の電気材料)、用途(電力配電、電力バックアップシステム、グリッド接続および電気インフラ、接地およびボンディング、その他の電気用途)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、および国別(イギリス、ドイツ、フランス、イタリア、スペイン、その他の欧州)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 銅 |
| アルミニウム |
| その他の電気導電材料 |
| 電気ケーブルおよび導体 |
| バスバーおよびバスウェイ |
| 銅ロッドおよびストリップ |
| 電気コネクターおよび終端材料 |
| その他の電気材料 |
| 電力配電 |
| 電力バックアップシステム |
| グリッド接続および電気インフラ |
| 接地およびボンディング |
| その他の電気用途 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| その他の欧州 |
| 材料タイプ別 | 銅 |
| アルミニウム | |
| その他の電気導電材料 | |
| 製品タイプ別 | 電気ケーブルおよび導体 |
| バスバーおよびバスウェイ | |
| 銅ロッドおよびストリップ | |
| 電気コネクターおよび終端材料 | |
| その他の電気材料 | |
| 用途別 | 電力配電 |
| 電力バックアップシステム | |
| グリッド接続および電気インフラ | |
| 接地およびボンディング | |
| その他の電気用途 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| その他の欧州 |
レポートで回答される主要な質問
ヨーロッパ データセンター 銅および電気材料市場の規模はどのくらいですか?
ヨーロッパ データセンター 銅および電気材料市場規模は、2026年の3.92 ビリオン 米ドルおよび2027年の4.35 ビリオン 米ドルから、2032年までに6.63 ビリオン 米ドルへと拡大する見込みです。これは2027年から2032年の間のCAGR 8.79%を表しています。
欧州のデータセンターにおける銅および電気材料の需要を牽引しているものは何ですか?
AIワークロード、より高いラック電力密度、ハイパースケール建設、および施設のアップグレードが、電力配電機器への需要を増加させています。AIインフラへの欧州の政策支援も、新しいローカルコンピューティング容量を促進しています。
欧州のデータセンター電気設備においてどの材料がリードしていますか?
銅は2026年に72.61%のシェアを占めました。これは、コンパクトな高密度電力システムが導電性とスペース効率に依存しているためです。アルミニウムは、一部の長距離フィーダーランおよび架空キャンパスシステムで引き続き関連性があります。
2032年にかけて最も速く拡大すると予想される製品カテゴリーはどれですか?
バスバーおよびバスウェイは、オペレーターが容量変更をサポートする柔軟な電力配電を必要とするため、CAGR 9.96%で拡大すると予測されています。そのモジュール式レイアウトにより、より広い電力経路を交換することなく接続を移動できます。
グリッド接続の遅延が欧州のデータセンタープロジェクトにとって重要な理由は何ですか?
接続の遅延は、サイトの電力計画が多くの材料が発注される前に進展する必要があるため、建設と機器の発注を延期させる可能性があります。また、サブステーション、バックアップシステム、および蓄電機器への需要を増加させる可能性もあります。
最も速い拡大を記録すると予想される欧州の国はどこですか?
スペインは2032年にかけてCAGR 11.32%で拡大すると予測されています。大規模なクラウド開発活動と、グリッドからチップまでの電気インフラへの需要が、主要な二次的場所としての同国の役割を支えています。