
Tamaño y Participación del Mercado Europeo de Cobre y Materiales Eléctricos para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
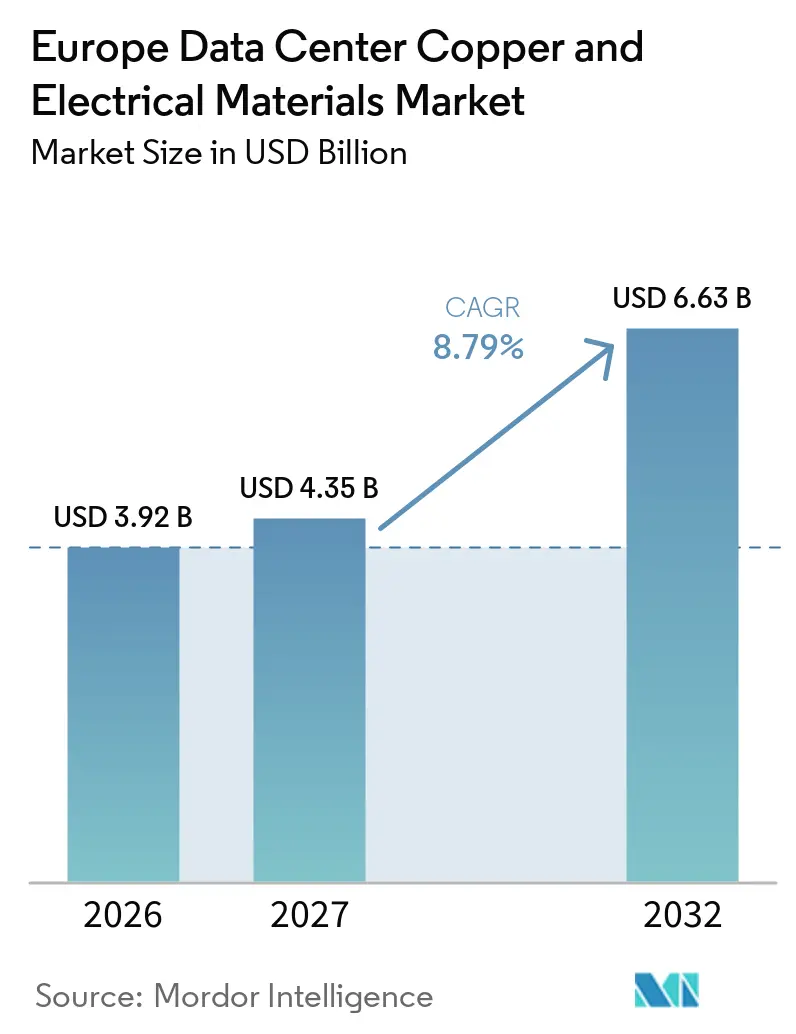
| Tamaño del mercado en el año base (2026) | 3.92 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.79 % |
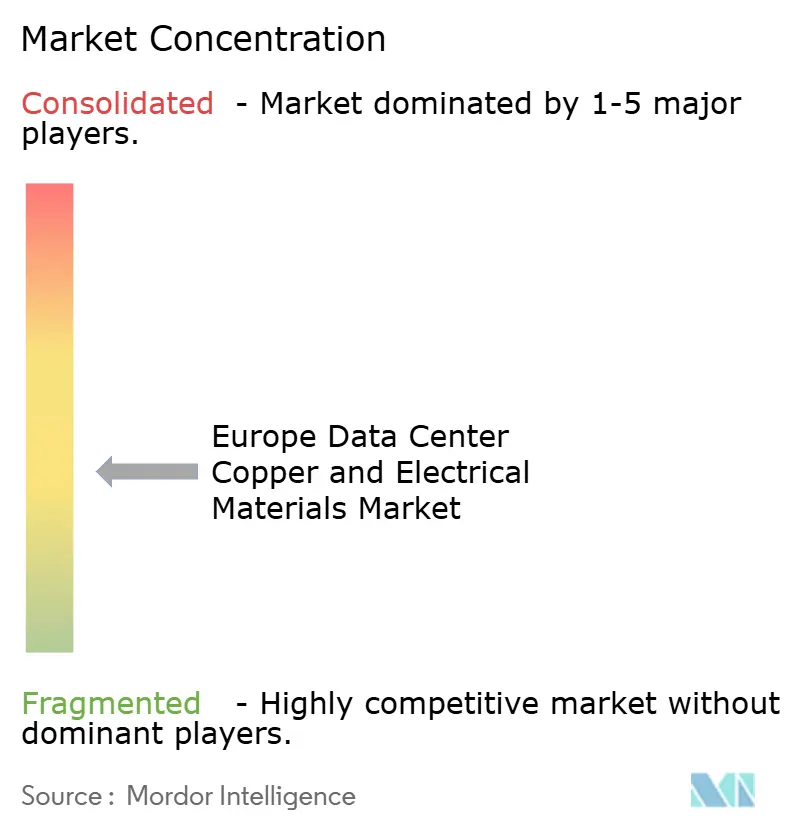
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Cobre y Materiales Eléctricos para Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de cobre y materiales eléctricos para centros de datos se expanda desde 3,92 mil millones de USD en 2026 y 4,35 mil millones de USD en 2027 hasta 6,63 mil millones de USD para 2032, registrando un CAGR del 8,79% entre 2027 y 2032. El aumento de las cargas de trabajo de inteligencia artificial está incrementando la cantidad de equipos de energía requeridos en las nuevas instalaciones. Los desarrolladores están migrando hacia campus más grandes y sistemas eléctricos más modulares. La inversión pública en capacidad informática europea también respalda la demanda de conductores, barras colectoras, equipos de maniobra y componentes relacionados con la refrigeración. El acceso a la red eléctrica sigue siendo la principal restricción, ya que las conexiones retrasadas pueden posponer los calendarios de construcción. Los precios más altos del cobre y el eventual uso de distribución de mayor voltaje pueden limitar la intensidad de materiales en instalaciones seleccionadas.
Conclusiones Clave del Informe
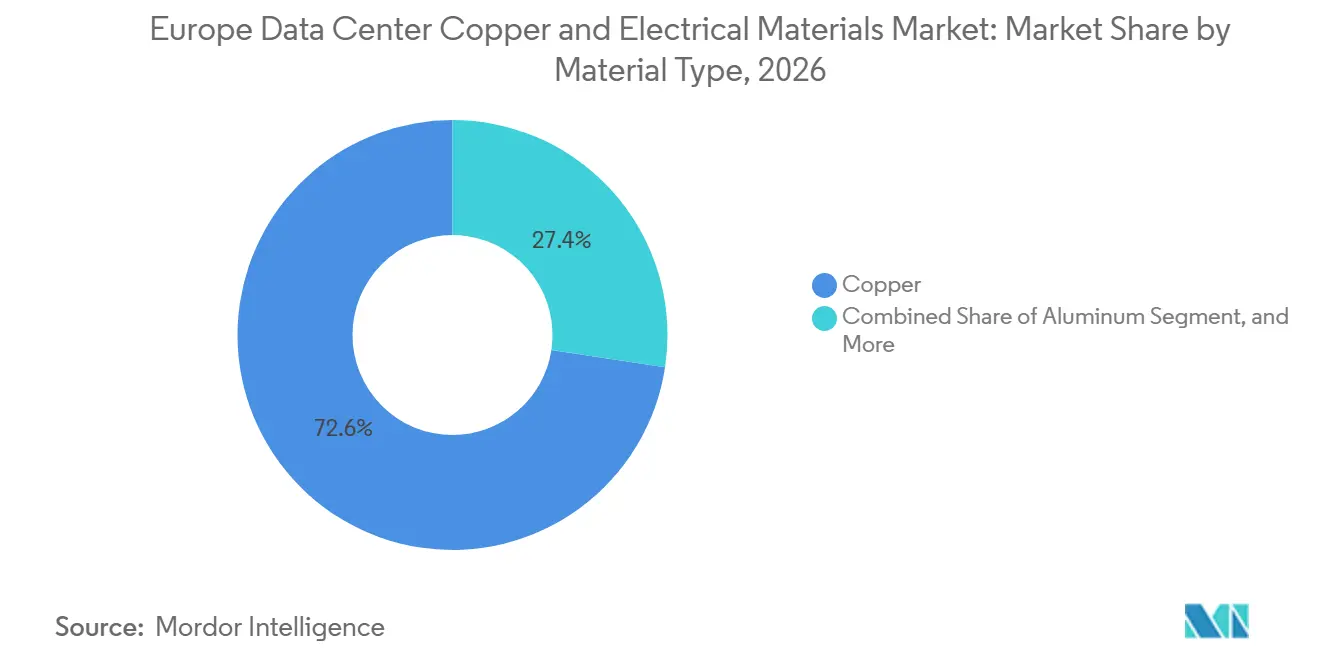
- Por tipo de material, el cobre representó el 72,61% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026, mientras que se proyecta que el aluminio registre el CAGR más alto, del 9,73%, hasta 2032.
- Por tipo de producto, los cables eléctricos y conductores representaron el 38,57% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026, mientras que se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a un CAGR del 9,96% hasta 2032.
- Por aplicación, la distribución de energía representó el 44,23% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026 y se proyecta que se expanda a un CAGR del 10,29% hasta 2032.
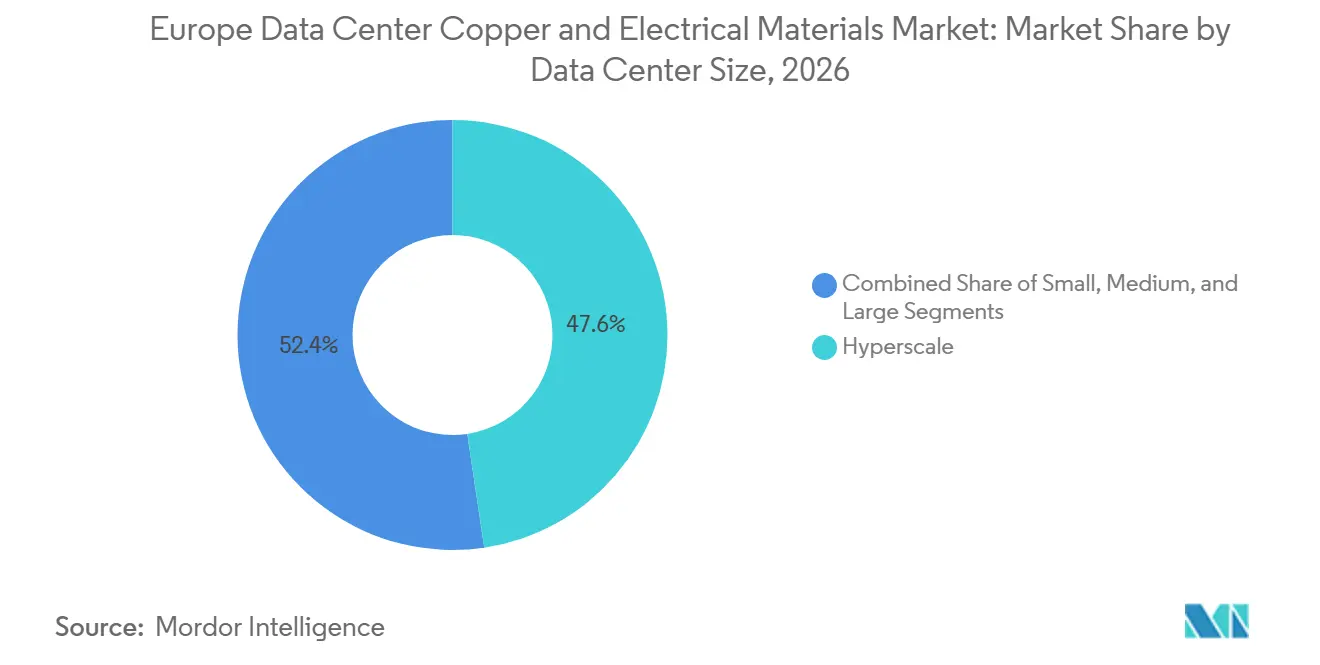
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 47,64% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 10,69% hasta 2032.
- Por tipo de centro de datos, la colocación representó el 47,20% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,10% hasta 2032.
- Por geografía, Alemania representó el 24,48% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026, mientras que se proyecta que España se expanda a un CAGR del 11,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Energía en Racks de Alta Densidad e Inteligencia Artificial | +3.2% | Global, concentrado en Fráncfort, Londres, París, Dublín y Ámsterdam | Corto plazo (≤ 2 años) |
| Expansión de Capacidad de Hiperescala y Colocación | +2.5% | Pan-Europa, con Alemania, el Reino Unido y Francia como mercados principales | Corto plazo (≤ 2 años) |
| Soberanía de Datos Europea e Inversión en Infraestructura Digital | +1.5% | Unión Europea, más fuerte en Francia, Alemania y el sur de Europa | Mediano plazo (2-4 años) |
| Adopción de Sistemas de Barras de Distribución Modulares para una Expansión de Capacidad más Rápida | +1.0% | Pan-Europa, más fuerte en centros de hiperescala y colocación | Mediano plazo (2-4 años) |
| Demanda de Modernización para Mayor Densidad de Racks y Fiabilidad | +0.8% | El Reino Unido, Alemania, Francia y los Países Bajos | Corto plazo (≤ 2 años) |
| Demanda de Cobre por Colectores de Refrigeración Líquida y Sistemas de Intercambio de Calor | +0.6% | Pan-Europa, con mayor uso en clústeres de inteligencia artificial y HPC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Energía en Racks de Alta Densidad e Inteligencia Artificial
El diseño de clústeres de inteligencia artificial está aumentando la carga eléctrica que soporta cada rack. Los nuevos sistemas pueden requerir barras colectoras y cables rediseñados en lugar de versiones más grandes de los conductores existentes. Esto cambia las decisiones de compra en todo el mercado europeo de cobre y materiales eléctricos para centros de datos. BHP declaró que una instalación de hiperescala de 100 MW puede contener 27 toneladas de cobre por MW. También señaló que un sistema NVIDIA GB200 NVL72 utiliza más de 5.000 cables de cobre con una longitud total superior a 3,2 km.[1] La demanda resultante se concentra en las rutas de energía, las terminaciones y el hardware de refrigeración próximo a los equipos informáticos de alta densidad.
La necesidad de un suministro de energía fiable también aumenta el valor de los equipos certificados. Los operadores no pueden interrumpir fácilmente la capacidad activa para reemplazar un conjunto de distribución. Esto favorece a los proveedores que pueden suministrar sistemas probados con calendarios de entrega predecibles. También fomenta diseños que permitan cambios futuros sin un recableado extenso. El mercado europeo de cobre y materiales eléctricos para centros de datos se beneficia, por tanto, de una mayor complejidad eléctrica, incluso cuando la construcción total de instalaciones se retrasa. El requisito de materiales está vinculado al diseño de la ruta de carga, no simplemente al número de servidores instalados.
Expansión de Capacidad de Hiperescala y Colocación
Las grandes instalaciones de nube y colocación requieren cantidades sustanciales de cable, barra colectora, equipos de maniobra y equipos de conexión. Esto respalda la demanda en todo el mercado europeo de cobre y materiales eléctricos para centros de datos. La Comisión Europea ha establecido un Plan de Acción para un Continente de Inteligencia Artificial que incluye un objetivo de ampliar materialmente la capacidad de los centros de datos europeos en un plazo de 5 a 7 años. El plan también incluye apoyo para infraestructura de inteligencia artificial y gigafábricas. Estos proyectos requieren sistemas de energía desde la conexión a la red hasta la fila de servidores.
Los nuevos campus también difieren de las instalaciones anteriores porque se desarrollan cada vez más fuera de los centros más consolidados. Este desplazamiento crea rutas logísticas más largas para cables, varillas de cobre, barras colectoras y equipos transformadores. También puede requerir una coordinación dedicada con proveedores en los emplazamientos de los proyectos. La colocación sigue siendo importante porque proporciona capacidad a corto plazo para una amplia base de clientes. Los proveedores de nube también están avanzando hacia infraestructura propia donde controlan las especificaciones del sistema y la adquisición. Este cambio aumenta la importancia de los ciclos de calificación de proveedores a largo plazo y las relaciones directas con los proyectos.
Soberanía de Datos Europea e Inversión en Infraestructura Digital
La política europea está añadiendo una base de cumplimiento normativo para la capacidad informática local. La propuesta de Ley de Desarrollo de la Nube y la Inteligencia Artificial aborda la capacidad en la nube, el procesamiento seguro y la capacidad tecnológica europea. Estas medidas pueden respaldar proyectos que necesiten procesamiento regional e infraestructura controlada. También aumentan la relevancia de los equipos que cumplen con los estándares europeos de seguridad y rendimiento. El mercado europeo de cobre y materiales eléctricos para centros de datos se ve afectado porque cada instalación local adicional requiere un sistema eléctrico completo.
El programa InvestAI incluye apoyo para gigafábricas de inteligencia artificial e infraestructura informática relacionada. Los proyectos con respaldo público suelen seguir calendarios de puesta en marcha firmes. Esto puede hacer que la disponibilidad de equipos sea más importante que los pequeños cambios en los costes de materias primas. Los requisitos de cumplimiento también aumentan el valor de la trazabilidad y los conjuntos probados. Los proveedores con fabricación y redes de servicio europeas consolidadas pueden estar mejor posicionados para apoyar estos proyectos. El enfoque político amplía la oportunidad más allá de las mayores regiones comerciales de nube.
Adopción de Sistemas de Barras de Distribución Modulares para una Expansión de Capacidad más Rápida
Los sistemas de barras de distribución permiten cambios en la distribución de las salas de datos sin necesidad de retirar toda la red de distribución. Esto resulta útil cuando la densidad de los racks puede aumentar tras la puesta en marcha inicial. Vertiv presentó su sistema de barras de distribución de doble pila PowerBar Track en marzo de 2026. La empresa declaró que el sistema admite hasta 2.500 A y utiliza un diseño de pista abierta para el desplazamiento de derivaciones bajo carga. Estos diseños pueden reducir el tiempo necesario para añadir o modificar conexiones de energía.
Schneider Electric presentó soluciones de centros de datos de inteligencia artificial de alta densidad en junio de 2025. Su módulo prefabricado integra distribución de energía, refrigeración e infraestructura de racks. Los sistemas construidos en fábrica pueden reducir el trabajo en obra y estandarizar la configuración. La norma IEC 61439-6 es relevante para los sistemas de barras de distribución y su verificación. Los requisitos de cumplimiento favorecen a los proveedores que pueden documentar el rendimiento de los equipos. El mercado europeo de cobre y materiales eléctricos para centros de datos se beneficia del cambio hacia conjuntos de energía modulares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Conexión a la Red y Restricciones de Disponibilidad de Energía | -1.2% | Pan-Europa, más grave en los centros FLAP-D | Corto plazo (≤ 2 años) |
| Volatilidad del Precio del Cobre y Plazos de Calificación | -0.8% | Global, con mayor exposición en el sur y centro de Europa | Mediano plazo (2-4 años) |
| Sustitución por Aluminio y Distribución de Mayor Voltaje | -0.5% | Pan-Europa, centrado en líneas de alimentación largas y barras de distribución perimetrales de campus | Largo plazo (≥ 4 años) |
| Fragmentación de Permisos, Normas y Restricciones de Mano de Obra Cualificada en Europa | -0.3% | Todos los mercados europeos, especialmente el sur y el este de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Conexión a la Red y Restricciones de Disponibilidad de Energía
Las conexiones a la red son un límite directo en la velocidad de desarrollo de los centros de datos. La Agencia Internacional de Energía informó que los períodos de espera para la conexión en Europa pueden oscilar entre 2 y 10 años. También identificó retrasos en varios centros europeos importantes. Un proyecto no puede adquirir la mayoría de los materiales eléctricos hasta que los planes de suministro eléctrico del emplazamiento estén suficientemente avanzados. Esto puede desplazar los calendarios de adquisición incluso cuando la financiación de los inversores ya está disponible. El mercado europeo de cobre y materiales eléctricos para centros de datos puede, por tanto, ver cómo la demanda se desplaza entre países en lugar de desaparecer.
ENTSO-E informó que el acceso a la electricidad fue el mayor desafío citado por casi el 80% de los operadores europeos de centros de datos. Los operadores pueden responder considerando subestaciones privadas, generación in situ y sistemas de almacenamiento. Estas alternativas siguen utilizando equipos con alto contenido de cobre. Sin embargo, añaden pasos de ingeniería y aprobación antes de que se liberen los pedidos de equipos. Reuters también informó que el calendario de conexión a nivel de transmisión se había convertido en una consideración importante para la selección de emplazamientos de Amazon Web Services en Europa. La restricción es más fuerte donde la demanda de energía ya ha superado la capacidad de conexión disponible.
Volatilidad del Precio del Cobre y Plazos de Calificación
Las fluctuaciones del precio del cobre pueden presionar los contratos de construcción a precio fijo y los presupuestos de equipos. La Agencia Internacional de Energía informó de precios récord del cobre en enero de 2026 y destacó las presiones de suministro en toda la cadena de valor. Los precios más altos pueden motivar revisiones de las especificaciones de conductores para tramos largos. Esas revisiones requieren verificaciones de ingeniería y aprobación de proveedores. El efecto es más pronunciado donde el aluminio podría cumplir el requisito operativo. Es menos significativo en ubicaciones de alta densidad muy compactas donde el cobre sigue siendo necesario.
Los períodos de calificación también pueden ralentizar el inicio de la construcción. Las plantas de cables y los proveedores de barras colectoras necesitan tiempo para validar materiales alternativos y nuevos diseños. Nexans identificó la capacidad de cables como un cuello de botella para la construcción de centros de datos de inteligencia artificial en Europa durante 2025. Su posición ilustra por qué no se puede añadir capacidad adicional de inmediato. Los largos plazos de producción pueden preservar la disciplina de precios entre los proveedores calificados. También pueden llevar a los desarrolladores a realizar pedidos antes en el ciclo del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Cobre Mantiene su Papel en la Distribución de Energía de Alta Densidad Mientras el Aluminio se Expande en Tramos más LargosEl cobre representó el 72,61% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026. Su posición refleja los requisitos de la distribución de energía de alta densidad en las salas de servidores. El cobre proporciona alta conductividad en un espacio reducido. Esto favorece la gestión del flujo de aire y del espacio alrededor de los racks dispuestos de forma compacta. Los sistemas de puesta a tierra y unión también dependen de un rendimiento fiable ante corrientes de fallo. El cobre se utiliza, por tanto, en barras colectoras, cables, conexiones y componentes relacionados con la refrigeración. Su papel es más importante donde el espacio para los equipos es limitado. El tamaño del mercado europeo de cobre y materiales eléctricos para centros de datos en lo que respecta al cobre sigue vinculado a la creciente intensidad eléctrica de las instalaciones de inteligencia artificial.
Se proyecta que el aluminio se expanda a un CAGR del 9,73% hasta 2032. Es adecuado para determinados tramos de alimentación de media tensión y barras de distribución aéreas. Su menor peso puede reducir la carga estructural en edificios de gran tamaño. Esto puede ser útil en instalaciones a escala de campus con rutas de distribución más largas. El aluminio no reemplaza al cobre en todos los casos de uso. Los sistemas de alta densidad dentro del rack siguen requiriendo conductores compactos y un rendimiento controlado. La distribución de mayor voltaje podría reducir la cantidad de cobre necesaria en algunos diseños. Esa transición sigue siendo incipiente y no se espera que cambie la combinación de materiales dentro del período de pronóstico. El diseño del producto también influye en el tiempo de instalación, el acceso para el mantenimiento y la capacidad de monitorizar las cargas. Estos criterios aumentan el valor de los componentes compatibles suministrados como un paquete eléctrico completo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Las Barras Colectoras y los Sistemas de Barras de Distribución Respaldan una Distribución de Energía FlexibleLos cables eléctricos y conductores representaron el 38,57% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026. Los cables siguen siendo necesarios en las rutas de energía de baja y media tensión. Conectan transformadores, equipos de maniobra, sistemas de respaldo y cuadros de distribución. Su gran volumen instalado otorga a esta categoría una posición de liderazgo. La demanda también proviene de sistemas de control, equipos de terminación y modernizaciones de instalaciones. La selección de cables depende de la tolerancia al calor, la elección del conductor y la ruta dentro de la instalación. Tanto los proyectos de nueva construcción como los de modernización requieren sistemas de cableado extensos. La disponibilidad de suministro puede afectar a los calendarios de instalación cuando los productos especializados tienen plazos de entrega más largos.
Se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a un CAGR del 9,96% hasta 2032. Su formato modular permite modificar las conexiones de energía a medida que evolucionan las distribuciones de los racks. Esto es valioso para los operadores que necesitan añadir equipos sin tiempos de inactividad extensos. El PowerBar Track 2026 de Vertiv utiliza un diseño de pista abierta para cajas de derivación móviles.[2] Schneider Electric también presentó infraestructura de inteligencia artificial modular que incorpora sistemas de energía de alta densidad.[3] Las varillas y tiras de cobre siguen siendo insumos importantes en la cadena de suministro para la fabricación de cables y barras colectoras. Los conectores y las terminaciones adquieren mayor importancia a medida que las rutas de energía requieren más puntos de conexión monitorizados. Los fabricantes que suministran conjuntos validados pueden reducir el riesgo de coordinación para los contratistas y operadores. Esto respalda la demanda continua tanto de conductores como de los equipos que los controlan.
Por Aplicación:
La Distribución de Energía Lidera la Demanda en Instalaciones Nuevas y ModernizadasLa distribución de energía representó el 44,23% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026. También se proyecta que se expanda a un CAGR del 10,29% hasta 2032. La categoría incluye los equipos que transportan electricidad desde los sistemas a nivel de instalación hasta las cargas de tecnología de la información. Los clústeres de inteligencia artificial requieren mayor capacidad de corriente y un diseño de distribución cuidadoso. Esto amplía la necesidad de equipos de maniobra, barras colectoras, conductores y hardware de terminación. Las rutas de energía también deben mantener redundancia para cumplir con los requisitos de tiempo de actividad. El tamaño del mercado europeo de cobre y materiales eléctricos para centros de datos en lo que respecta a la distribución de energía está determinado tanto por las nuevas instalaciones como por las modernizaciones de los emplazamientos activos. Las cargas de rack más altas hacen que los diseños de distribución anteriores sean menos adecuados.
La conexión a la red y la infraestructura eléctrica se ven más afectadas por los retrasos de las empresas de servicios públicos. La Agencia Internacional de Energía ha identificado las restricciones de la red como una barrera central para el desarrollo de centros de datos europeos. Los sistemas de respaldo pueden volverse más relevantes donde los riesgos de fiabilidad son elevados. Estos sistemas requieren cables para generadores, interconexiones de baterías y cableado de control. La puesta a tierra y la unión siguen siendo aplicaciones menores, pero son técnicamente importantes. Las altas corrientes de fallo pueden requerir conductores de puesta a tierra de cobre de mayor sección. Otras aplicaciones incluyen el cableado para controles de supresión de incendios e infraestructura de refrigeración líquida. El vínculo entre los sistemas de refrigeración y energía amplía el alcance eléctrico de las instalaciones de alta densidad. El avance hacia conjuntos modulares también reduce la cantidad de fabricación in situ requerida. Puede mejorar la certeza del calendario donde la mano de obra de construcción es limitada.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Establecen los Mayores Requisitos de AdquisiciónLas instalaciones de hiperescala representaron el 47,64% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026. Se proyecta que se expandan a un CAGR del 10,69% hasta 2032. Estos campus concentran cargas informáticas muy grandes en ubicaciones individuales. Cada proyecto requiere compras importantes de equipos de distribución de energía y sistemas de conexión. BHP informó que una instalación de hiperescala de 100 MW puede contener 27 toneladas de cobre por MW. La escala de estos proyectos puede justificar una logística dedicada y apoyo de proveedores. Se desarrollan cada vez más en ubicaciones secundarias con disponibilidad de energía adecuada. Esto añade complejidad a la entrega de materiales y a la planificación de la instalación local.
Los centros de datos medianos y grandes siguen siendo importantes porque muchos fueron construidos para densidades de rack más bajas. Estas instalaciones pueden necesitar modernizaciones de barras colectoras, cables y equipos de maniobra para soportar cargas de trabajo de inteligencia artificial. El trabajo de modernización permite a los operadores aumentar la capacidad utilizable sin construir un nuevo emplazamiento. Las pequeñas instalaciones edge están aumentando en número, pero tienen un uso de cobre más limitado por emplazamiento. Aun así, requieren cuadros de distribución compactos, conectores e interconexiones de SAI. La combinación de tamaños de instalaciones crea varios patrones de demanda para los proveedores eléctricos. Los proyectos de hiperescala favorecen los pedidos grandes y planificados. Las instalaciones más pequeñas favorecen los productos repetibles y la capacidad de servicio local. Ambos son relevantes para el mercado europeo de cobre y materiales eléctricos para centros de datos. La escala de estas instalaciones también convierte la fiabilidad del proveedor en un criterio de compra fundamental. Los compromisos de capacidad pueden ser tan importantes como el precio del producto en los grandes campus.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Proporciona Escala Mientras los Proveedores de Nube Lideran la Expansión PrevistaLa colocación representó el 47,20% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026. Los operadores de colocación atienden a una amplia gama de clientes empresariales y de nube. Sus instalaciones adquieren cables, barras colectoras, equipos de maniobra y equipos de respaldo a escala. También modernizan los emplazamientos existentes a medida que cambian los requisitos de energía de los clientes. Esto genera una demanda recurrente de hardware de distribución. El segmento sigue siendo importante en los centros consolidados donde los clientes necesitan espacio próximo a los puntos de interconexión de red. Su modelo de adquisición puede favorecer a los proveedores de equipos con una cartera amplia. También puede favorecer a los instaladores que pueden trabajar en entornos activos.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,10% hasta 2032. Las instalaciones propias permiten a los hiperescaladores controlar las especificaciones eléctricas y el aprovisionamiento. Esto puede aumentar el uso de programas de proveedores directos y procesos de calificación más largos. Los emplazamientos empresariales y edge continúan respaldando la demanda de menor volumen de cuadros, conectores e interconexiones de SAI. Las categorías se están volviendo menos diferenciadas a medida que las plataformas persiguen grandes campus dedicados. Los programas de infraestructura de inteligencia artificial de la Comisión Europea añaden apoyo para la capacidad informática regional. El resultado es un conjunto más amplio de proyectos que requieren materiales eléctricos. Los proveedores necesitan tanto productos estandarizados como la capacidad de apoyar diseños personalizados de alta densidad. Los materiales eléctricos deben cumplir con los requisitos de instalación locales y al mismo tiempo respaldar las normas europeas comunes. Esto genera demanda de documentación técnica y soporte de ingeniería posventa.
Análisis Geográfico
Alemania
Alemania representó el 24,48% de la participación del mercado europeo de cobre y materiales eléctricos para centros de datos en 2026. Fráncfort sigue siendo una ubicación importante para la infraestructura de colocación y nube. Google anunció un compromiso de 5.500 millones de EUR (6,14 mil millones de USD) para infraestructura en la nube y capacidad de centros de datos en Alemania durante noviembre de 2025.[4] Las nuevas instalaciones y las modernizaciones respaldan los pedidos de cables, barras colectoras, equipos de maniobra y conexiones. La base consolidada también requiere modernizaciones para mayor densidad de racks y operación fiable. Los operadores deben resolver los planes de disponibilidad de energía y conexión antes de liberar pedidos de equipos sustanciales. Las normas de seguridad eléctrica y la verificación de equipos crean una preferencia por sistemas probados y proveedores con experiencia. La base industrial de Alemania también facilita el acceso a capacidad de ingeniería, fabricación de componentes y servicios de instalación.
España
Se proyecta que España se expanda a un CAGR del 11,32% hasta 2032. Aragón está recibiendo atención como ubicación para grandes desarrollos en la nube. El cambio refleja la presión sobre la disponibilidad de energía en los centros más consolidados. Las grandes instalaciones requieren sistemas eléctricos extensos desde la red hasta el chip, incluyendo cables, sistemas de barras de distribución, conexiones de transformadores y equipos de respaldo. La Agencia Internacional de Energía ha destacado la necesidad de gestionar las restricciones energéticas a medida que se expande la capacidad de los centros de datos europeos. La base de desarrollo planificado de España hace que la planificación de la red sea tan importante como la inversión en la nube. El país ofrece un entorno alternativo para proyectos que necesitan terreno, opciones de energía renovable y vías de desarrollo viables. Su perfil de demanda favorece a los proveedores que pueden coordinar materiales en grandes ubicaciones de nueva construcción.
El Reino Unido, Francia, Italia y los Países Nórdicos
El Reino Unido sigue siendo importante debido a la conectividad de Londres y su ecosistema de nube. Los largos períodos de conexión pueden desplazar los proyectos hacia Gales, Escocia y las Midlands. Francia está atrayendo atención por sus grandes planes de infraestructura de inteligencia artificial y equipos eléctricos modulares. La cartera de alta densidad de Schneider Electric muestra la importancia de los sistemas de energía y refrigeración construidos en fábrica. Italia se beneficia de la posición de Milán como centro regional. Las ubicaciones nórdicas atraen interés por la electricidad renovable, las condiciones más frescas y el acceso a la red. ENTSO-E ha subrayado que el acceso a la electricidad sigue siendo un problema crítico en toda Europa. Estas geografías amplían la base de demanda regional de materiales eléctricos.
Panorama Competitivo
El mercado europeo de cobre y materiales eléctricos para centros de datos incluye grandes grupos de equipos eléctricos y fabricantes especializados de cables. ABB, Eaton, Schneider Electric y Siemens compiten en equipos de maniobra, distribución de energía y sistemas relacionados. Prysmian, Nexans y NKT se centran más directamente en el suministro de conductores y cables. Vertiv y Legrand compiten a través de soluciones modulares de energía, SAI, sistemas de barras de distribución e infraestructura integrada. El mercado está moderadamente fragmentado y la competencia está determinada por la capacidad de entrega, los equipos probados y el soporte para instalaciones de alta densidad. No se dispone de datos de participación de mercado a nivel de empresa en el material suministrado.
Los proveedores ofrecen cada vez más sistemas prefabricados en lugar de componentes individuales. Schneider Electric presentó soluciones de centros de datos de inteligencia artificial de alta densidad durante 2025. Vertiv lanzó el sistema de barras de distribución PowerBar Track en marzo de 2026. Estos productos permiten a los operadores aumentar la capacidad con menos interrupciones en el emplazamiento. También incorporan más del sistema de energía dentro de cadenas de suministro calificadas. La capacidad de fabricación, la certificación de productos y la integración en proyectos son, por tanto, cada vez más importantes. El cambio ofrece a los proveedores una vía para capturar valor más allá del suministro de conductores únicamente.
Los proveedores de cables se enfrentan a una demanda de mayor volumen y períodos de entrega más cortos. Prysmian informó de inversiones en capacidad orientadas a soluciones digitales y al crecimiento de los centros de datos. NKT informó del desarrollo de capacidad adicional de media tensión en Dinamarca y Portugal durante 2026. Los colectores de refrigeración directa al chip y los accesorios de desconexión rápida siguen siendo un área en desarrollo. Esto ofrece a los proveedores eléctricos consolidados margen para ampliar sus carteras. También crea una apertura para proveedores especializados de componentes. El cumplimiento medioambiental es cada vez más relevante a medida que los compradores buscan equipos eléctricos eficientes y de menor impacto.
Líderes de la Industria Europea de Cobre y Materiales Eléctricos para Centros de Datos
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
-
Schneider Electric SE
-
Prysmian S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Cobre y Materiales Eléctricos para Centros de Datos Empresas cubiertas en este informe
- ABB Ltd.
- Eaton Corporation plc
- Legrand SA
- Schneider Electric SE
- Siemens AG
- Prysmian S.p.A.
- Nexans S.A.
- Vertiv Holdings Co
- nVent Electric plc
- Rittal GmbH & Co. KG
- Socomec Group
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- TE Connectivity Ltd.
- Amphenol Corporation
- LS Cable & System Ltd.
- NKT A/S
- Furukawa Electric Co., Ltd.
- Belden Inc.
- Weidmüller Interface GmbH & Co. KG
Desarrollos recientes de la industria en Mercado Europeo de Cobre y Materiales Eléctricos para Centros de Datos
- Septiembre de 2026: Schneider Electric lanzó módulos de energía prefabricados estandarizados que suministran hasta 2,5 MW por módulo para los mercados europeos de hiperescala y colocación. Impulsados por la tecnología SAI Galaxy VXL, los nuevos Módulos de Energía Prefabricados representan la solución de energía prefabricada de contenedor único más grande que la empresa ha llevado al mercado, dirigida a entornos de alta densidad de inteligencia artificial que requieren infraestructura de energía de cobre escalable y de alta densidad.
- Agosto de 2026: NKT completó capacidad adicional de media tensión en Dinamarca y confirmó que su nueva fábrica de alta tensión en Karlskrona, Suecia, sigue en calendario para su puesta en marcha en 2027. Se espera que la capacidad adicional de media tensión en Portugal esté operativa a finales de 2026, ampliando el suministro europeo de cables de cobre a medida que la demanda de construcción de centros de datos supera la capacidad de producción.
- Junio de 2026: Schneider Electric firmó un acuerdo marco con SoftBank para suministrar módulos prefabricados de energía y refrigeración para un programa de centros de datos de 45.000 millones de EUR (50,28 mil millones de USD) en Francia. Una fábrica dedicada en el puerto de Dunkerque, que creará 350 empleos permanentes y comenzará a entregar a partir de 2028, establece un ancla plurianual directa para la demanda de materiales eléctricos en Francia.
- Marzo de 2026: Vertiv lanzó el sistema de barras de distribución de doble pila PowerBar Track con una capacidad nominal de hasta 2.500 A bajo la norma IEC 61439-6. La arquitectura de pista abierta permite la reubicación de cajas de derivación en vivo mientras soporta carga activa, con medición integrada, y está disponible en variantes de conductores de cobre y aluminio.
Alcance del Informe del Mercado Europeo de Cobre y Materiales Eléctricos para Centros de Datos
El mercado europeo de cobre y materiales eléctricos para centros de datos abarca la adquisición, distribución regional y despliegue de materiales conductores especializados de cobre, aluminio y materiales conductores alternativos diseñados para infraestructura informática de alta densidad en Europa Occidental, Oriental, del Norte y del Sur.
El Informe del Mercado Europeo de Cobre y Materiales Eléctricos para Centros de Datos está segmentado por Tipo de Material (Cobre, Aluminio y Otros Materiales Conductores Eléctricos), Tipo de Producto (Cables Eléctricos y Conductores, Barras Colectoras y Sistemas de Barras de Distribución, Varillas y Tiras de Cobre, Conectores Eléctricos y Materiales de Terminación, y Otros Materiales Eléctricos), Aplicación (Distribución de Energía, Sistemas de Respaldo de Energía, Conexión a la Red e Infraestructura Eléctrica, Puesta a Tierra y Unión, y Otras Aplicaciones Eléctricas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Edge) y País (Reino Unido, Alemania, Francia, Italia, España y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cobre |
| Aluminio |
| Otros Materiales Conductores Eléctricos |
| Cables Eléctricos y Conductores |
| Barras Colectoras y Sistemas de Barras de Distribución |
| Varillas y Tiras de Cobre |
| Conectores Eléctricos y Materiales de Terminación |
| Otros Materiales Eléctricos |
| Distribución de Energía |
| Sistemas de Respaldo de Energía |
| Conexión a la Red e Infraestructura Eléctrica |
| Puesta a Tierra y Unión |
| Otras Aplicaciones Eléctricas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Edge |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Resto de Europa |
| Por Tipo de Material | Cobre |
| Aluminio | |
| Otros Materiales Conductores Eléctricos | |
| Por Tipo de Producto | Cables Eléctricos y Conductores |
| Barras Colectoras y Sistemas de Barras de Distribución | |
| Varillas y Tiras de Cobre | |
| Conectores Eléctricos y Materiales de Terminación | |
| Otros Materiales Eléctricos | |
| Por Aplicación | Distribución de Energía |
| Sistemas de Respaldo de Energía | |
| Conexión a la Red e Infraestructura Eléctrica | |
| Puesta a Tierra y Unión | |
| Otras Aplicaciones Eléctricas | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Edge | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de cobre y materiales eléctricos para centros de datos?
Se proyecta que el tamaño del mercado europeo de cobre y materiales eléctricos para centros de datos se expanda desde 3,92 mil millones de USD en 2026 y 4,35 mil millones de USD en 2027 hasta 6,63 mil millones de USD para 2032. Esto representa un CAGR del 8,79% entre 2027 y 2032.
¿Qué está impulsando la demanda de cobre y materiales eléctricos en los centros de datos europeos?
Las cargas de trabajo de inteligencia artificial, la mayor densidad de energía en los racks, la construcción de instalaciones de hiperescala y las modernizaciones de instalaciones están aumentando el requisito de equipos de distribución de energía. El apoyo de la política europea a la infraestructura de inteligencia artificial también fomenta la nueva capacidad informática local.
¿Qué material lidera las instalaciones eléctricas en los centros de datos europeos?
El cobre representó una participación del 72,61% en 2026 porque los sistemas de energía compactos y de alta densidad dependen de la conductividad y la eficiencia espacial. El aluminio sigue siendo relevante para determinados tramos de alimentación largos y sistemas de campus aéreos.
¿Qué categoría de producto se espera que se expanda más rápidamente hasta 2032?
Se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a un CAGR del 9,96% a medida que los operadores necesitan una distribución de energía flexible que respalde los cambios de capacidad. Su distribución modular puede permitir que las conexiones se muevan sin reemplazar la ruta de energía más amplia.
¿Por qué son importantes los retrasos en la conexión a la red para los proyectos europeos de centros de datos?
Los retrasos en la conexión pueden posponer la construcción y los pedidos de equipos porque el plan de suministro eléctrico del emplazamiento debe estar avanzado antes de que se pidan muchos materiales. También pueden aumentar la demanda de subestaciones, sistemas de respaldo y equipos de almacenamiento.
¿Qué país europeo se espera que registre la expansión más rápida?
Se proyecta que España se expanda a un CAGR del 11,32% hasta 2032. La gran actividad de desarrollo en la nube y la demanda de infraestructura eléctrica desde la red hasta el chip respaldan el papel del país como una importante ubicación secundaria.