
Marktgröße und Marktanteil für Kupfer und elektrische Materialien in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.92 Milliarden US-Dollar |
| Marktgröße (2027) | 4.35 Milliarden US-Dollar |
| Marktgröße (2032) | 6.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.79 % |
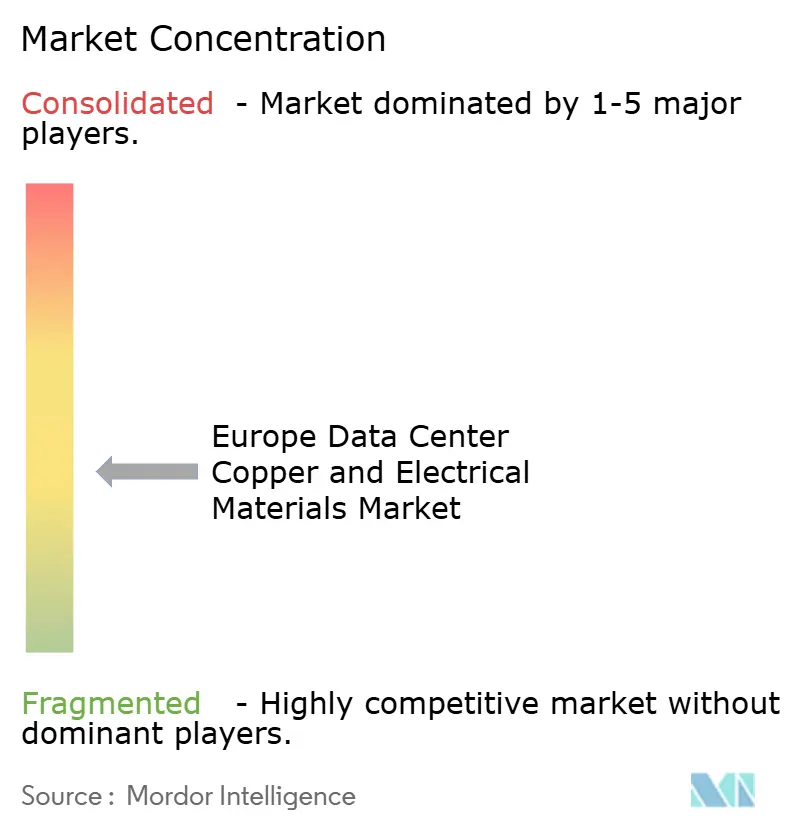
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kupfer und elektrische Materialien in europäischen Rechenzentren von Mordor Intelligence
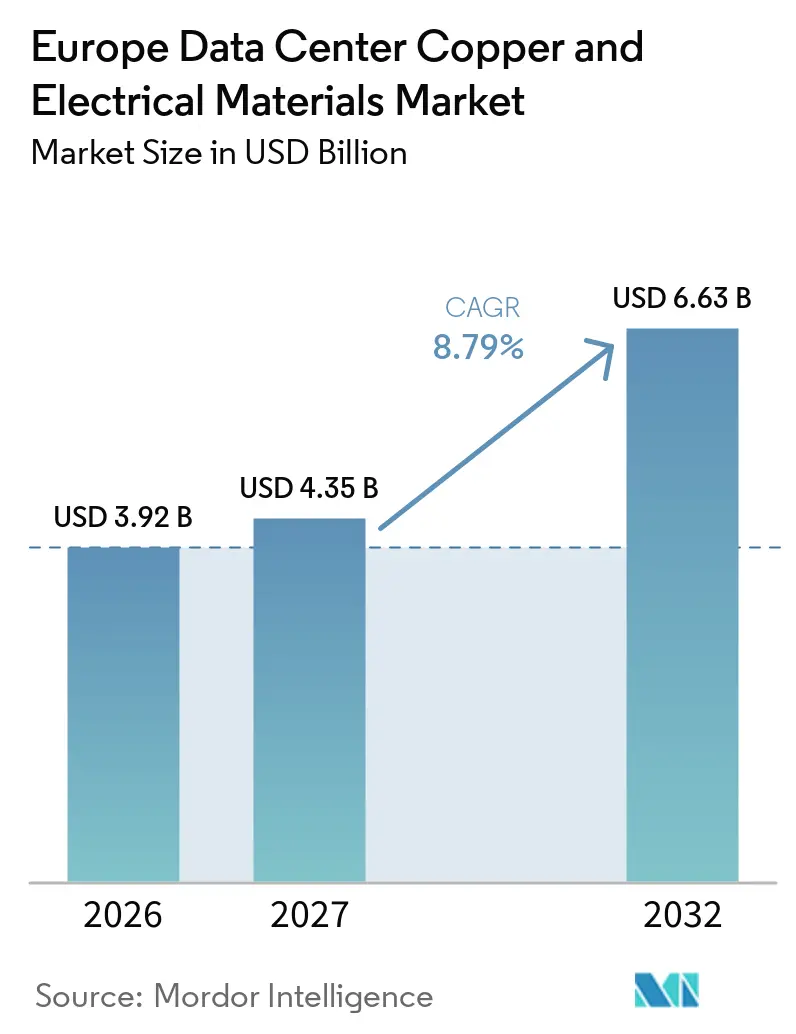
Die Marktgröße für Kupfer und elektrische Materialien in europäischen Rechenzentren wird voraussichtlich von 3,92 Milliarden USD im Jahr 2026 und 4,35 Milliarden USD im Jahr 2027 auf 6,63 Milliarden USD bis 2032 anwachsen, was einem CAGR von 8,79 % zwischen 2027 und 2032 entspricht. Steigende KI-Arbeitslasten erhöhen den Bedarf an Stromversorgungsanlagen in neuen Einrichtungen. Entwickler verlagern sich zunehmend auf größere Campus-Anlagen und modularere elektrische Systeme. Öffentliche Investitionen in die europäische Rechenkapazität unterstützen ebenfalls die Nachfrage nach Leitern, Sammelschienen, Schaltanlagen und kühlungsbezogenen Komponenten. Der Netzzugang bleibt die wichtigste Einschränkung, da verzögerte Anschlüsse die Bauzeitpläne verschieben können. Höhere Kupferpreise und der mögliche Einsatz von Hochspannungsverteilung können die Materialintensität in ausgewählten Installationen begrenzen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Kupfer im Jahr 2026 einen Anteil von 72,61 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren, während Aluminium bis 2032 voraussichtlich den höchsten CAGR von 9,73 % verzeichnen wird.
- Nach Produkttyp hielten Elektrokabel und Leiter im Jahr 2026 einen Anteil von 38,57 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren, während Sammelschienen und Sammelschienensysteme bis 2032 voraussichtlich mit einem CAGR von 9,96 % wachsen werden.
- Nach Anwendung entfiel auf die Stromverteilung im Jahr 2026 ein Anteil von 44,23 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren, und bis 2032 wird ein CAGR von 10,29 % prognostiziert.
- Nach Rechenzentrumsgröße entfielen auf Hyperscale-Einrichtungen im Jahr 2026 ein Anteil von 47,64 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren, und bis 2032 wird ein CAGR von 10,69 % prognostiziert.
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2026 einen Anteil von 47,20 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 11,10 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 24,48 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren, während Spanien bis 2032 voraussichtlich mit einem CAGR von 11,32 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei KI und Hochdichte-Rack-Stromversorgung | +3.2% | Global, konzentriert in Frankfurt, London, Paris, Dublin und Amsterdam | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +2.5% | Gesamteuropa, mit Deutschland, dem Vereinigten Königreich und Frankreich als Hauptmärkte | Kurzfristig (≤ 2 Jahre) |
| Europäische Datensouveränität und Investitionen in digitale Infrastruktur | +1.5% | Europäische Union, am stärksten in Frankreich, Deutschland und Südeuropa | Mittelfristig (2–4 Jahre) |
| Einführung modularer Sammelschienensysteme für schnellere Kapazitätserweiterung | +1.0% | Gesamteuropa, am stärksten in Hyperscale- und Colocation-Hubs | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf für höhere Rack-Dichten und Zuverlässigkeit | +0.8% | Vereinigtes Königreich, Deutschland, Frankreich und die Niederlande | Kurzfristig (≤ 2 Jahre) |
| Kupfernachfrage aus Flüssigkühlungsverteilern und Wärmetauschersystemen | +0.6% | Gesamteuropa, mit dem höchsten Einsatz in KI- und HPC-Clustern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei KI und Hochdichte-Rack-Stromversorgung
Das Design von KI-Clustern erhöht die elektrische Last, die jedes Rack trägt. Neue Systeme können neu gestaltete Sammelschienen und Kabel erfordern, anstatt lediglich größere Versionen bestehender Leiter. Dies verändert Kaufentscheidungen im gesamten Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren. BHP erklärte, dass eine 100-MW-Hyperscale-Einrichtung 27 Tonnen Kupfer pro MW enthalten kann. Außerdem wurde darauf hingewiesen, dass ein NVIDIA GB200 NVL72-System mehr als 5.000 Kupferkabel mit einer Gesamtlänge von 3,2 km verwendet.[1] Die daraus resultierende Nachfrage konzentriert sich auf Strompfade, Anschlüsse und Kühlhardware in der Nähe von Hochdichte-Rechengeräten.
Der Bedarf an zuverlässiger Stromversorgung erhöht auch den Wert qualifizierter Geräte. Betreiber können aktive Kapazitäten nicht ohne Weiteres unterbrechen, um eine Verteilungseinheit zu ersetzen. Dies begünstigt Lieferanten, die geprüfte Systeme mit vorhersehbaren Lieferterminen anbieten können. Es fördert auch Designs, die zukünftige Änderungen ohne umfangreiche Neuverkabelung ermöglichen. Der Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren profitiert daher von höherer elektrischer Komplexität, selbst wenn der gesamte Einrichtungsbau verzögert wird. Der Materialbedarf ist an das Design des Lastpfads gebunden, nicht nur an die Anzahl der installierten Server.
Ausbau von Hyperscale- und Colocation-Kapazitäten
Große Cloud- und Colocation-Einrichtungen benötigen erhebliche Mengen an Kabeln, Sammelschienen, Schaltanlagen und Verbindungsgeräten. Dies unterstützt die Nachfrage im gesamten Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren. Die Europäische Kommission hat einen KI-Kontinent-Aktionsplan aufgestellt, der ein Ziel zur wesentlichen Erweiterung der europäischen Rechenzentrumskapazität innerhalb von 5 bis 7 Jahren enthält. Der Plan umfasst auch Unterstützung für KI-Infrastruktur und Gigafabriken. Diese Projekte erfordern Stromsysteme vom Netzanschluss bis zur Serverreihe.
Neue Campus-Anlagen unterscheiden sich auch von früheren Einrichtungen, da sie zunehmend außerhalb der etabliertesten Hubs entwickelt werden. Diese Verlagerung schafft längere Logistikrouten für Kabel, Kupferstäbe, Sammelschienen und Transformatorengeräte. Sie kann auch eine dedizierte Lieferantenkoordination an Projektstandorten erfordern. Colocation bleibt wichtig, da es kurzfristige Kapazitäten für eine breite Kundenbasis bereitstellt. Cloud-Anbieter verlagern sich ebenfalls auf eigene Infrastruktur, bei der sie Systemspezifikationen und Beschaffung kontrollieren. Diese Verlagerung erhöht die Bedeutung langer Lieferantenqualifizierungszyklen und direkter Projektbeziehungen.
Europäische Datensouveränität und Investitionen in digitale Infrastruktur
Die europäische Politik schafft eine Compliance-Grundlage für lokale Rechenkapazitäten. Das vorgeschlagene Cloud- und KI-Entwicklungsgesetz befasst sich mit Cloud-Kapazität, sicherer Verarbeitung und europäischer Technologiekompetenz. Diese Maßnahmen können Projekte unterstützen, die regionale Verarbeitung und kontrollierte Infrastruktur benötigen. Sie erhöhen auch die Relevanz von Geräten, die europäischen Sicherheits- und Leistungsstandards entsprechen. Der Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren ist betroffen, da jede zusätzliche lokale Einrichtung ein vollständiges elektrisches System erfordert.
Das InvestAI-Programm umfasst Unterstützung für KI-Gigafabriken und zugehörige Recheninfrastruktur. Öffentlich geförderte Projekte folgen häufig festen Inbetriebnahmeplänen. Dies kann die Geräteverfügbarkeit wichtiger machen als kleine Änderungen bei Rohstoffkosten. Compliance-Anforderungen erhöhen auch den Wert von Rückverfolgbarkeit und geprüften Baugruppen. Lieferanten mit etablierten europäischen Fertigungs- und Servicenetzwerken können besser positioniert sein, um diese Projekte zu unterstützen. Der politische Fokus erweitert die Möglichkeiten über die größten kommerziellen Cloud-Regionen hinaus.
Einführung modularer Sammelschienensysteme für schnellere Kapazitätserweiterung
Sammelschienensysteme unterstützen Änderungen in Rechenzentrumshallenaufteilungen, ohne das gesamte Verteilungsnetz entfernen zu müssen. Dies ist nützlich, wenn die Rack-Dichte nach der Erstinbetriebnahme erhöht werden kann. Vertiv stellte sein PowerBar Track Doppelstapel-Sammelschienensystem im März 2026 vor. Das Unternehmen erklärte, dass das System bis zu 2.500 A unterstützt und ein offenes Schienenlayout für die Abzweigbewegung unter Last verwendet. Solche Designs können die Zeit verkürzen, die zum Hinzufügen oder Ändern von Stromanschlüssen benötigt wird.
Schneider Electric stellte im Juni 2025 Hochdichte-KI-Rechenzentrumlösungen vor. Sein vorgefertigtes modulares Pod integriert Stromverteilung, Kühlung und Rack-Infrastruktur. Werksgefertigte Systeme können den Aufwand vor Ort reduzieren und die Konfiguration standardisieren. IEC 61439-6 ist für Sammelschienensysteme und deren Verifizierung relevant. Compliance-Anforderungen unterstützen Lieferanten, die die Geräteleistung dokumentieren können. Der Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren profitiert von der Verlagerung hin zu modularen Strombaugruppen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss und Einschränkungen der Stromverfügbarkeit | -1.2% | Gesamteuropa, am stärksten in FLAP-D-Hubs | Kurzfristig (≤ 2 Jahre) |
| Kupferpreisvolatilität und Qualifizierungsvorlaufzeiten | -0.8% | Global, mit stärkerer Exposition in Süd- und Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Aluminiumsubstitution und Hochspannungsverteilung | -0.5% | Gesamteuropa, mit Fokus auf langen Zuleitungen und Campus-Perimeter-Sammelschienen | Langfristig (≥ 4 Jahre) |
| Fragmentierte europäische Genehmigungsverfahren, Normen und Fachkräftemangel | -0.3% | Alle europäischen Märkte, insbesondere Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss und Einschränkungen der Stromverfügbarkeit
Netzanschlüsse sind eine direkte Begrenzung der Geschwindigkeit der Rechenzentrumserschließung. Die Internationale Energieagentur berichtete, dass Wartezeiten für Anschlüsse in Europa zwischen 2 und 10 Jahren liegen können. Sie identifizierte auch Verzögerungen in mehreren großen europäischen Hubs. Ein Projekt kann die meisten elektrischen Materialien erst bestellen, wenn die Standortstromplanung ausreichend fortgeschritten ist. Dies kann Beschaffungspläne verschieben, selbst wenn Investorenfinanzierung bereits verfügbar ist. Der Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren kann daher eine Nachfrageverlagerung zwischen Ländern erleben, anstatt dass die Nachfrage verschwindet.
ENTSO-E berichtete, dass der Zugang zu Elektrizität die größte Herausforderung war, die von fast 80 % der europäischen Rechenzentrumsbetreiber genannt wurde. Betreiber können reagieren, indem sie private Umspannwerke, Eigenerzeugung und Speichersysteme in Betracht ziehen. Diese Alternativen verwenden weiterhin kupferintensive Geräte. Sie fügen jedoch Ingenieur- und Genehmigungsschritte hinzu, bevor Gerätebestellungen freigegeben werden. Reuters berichtete auch, dass der Zeitpunkt des Übertragungsnetzanschlusses zu einem wichtigen Standortauswahlkriterium für Amazon Web Services in Europa geworden ist. Das Hemmnis ist am stärksten dort, wo die Stromnachfrage die verfügbare Anschlusskapazität bereits überschritten hat.
Kupferpreisvolatilität und Qualifizierungsvorlaufzeiten
Kupferpreisbewegungen können Festpreisbauverträge und Gerätebudgets unter Druck setzen. Die Internationale Energieagentur berichtete im Januar 2026 von Rekordkupferpreisen und hob Versorgungsengpässe entlang der gesamten Wertschöpfungskette hervor. Höhere Preise können Überprüfungen der Leiterspezifikationen für lange Leitungen auslösen. Diese Überprüfungen erfordern technische Prüfungen und Lieferantengenehmigungen. Der Effekt ist ausgeprägter, wo Aluminium die Betriebsanforderungen erfüllen könnte. Er ist weniger bedeutsam in eng gepackten Hochdichte-Standorten, wo Kupfer weiterhin notwendig ist.
Qualifizierungszeiträume können auch Baubeginne verzögern. Kabelwerke und Sammelschienenhersteller benötigen Zeit, um alternative Materialien und neue Designs zu validieren. Nexans identifizierte die Kabelkapazität als Engpass für den Bau von KI-Rechenzentren in Europa im Jahr 2025. Seine Position verdeutlicht, warum zusätzliche Kapazitäten nicht sofort hinzugefügt werden können. Lange Produktionsvorlaufzeiten können die Preisdisziplin unter qualifizierten Lieferanten aufrechterhalten. Sie können auch dazu führen, dass Entwickler Bestellungen früher im Projektzyklus aufgeben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
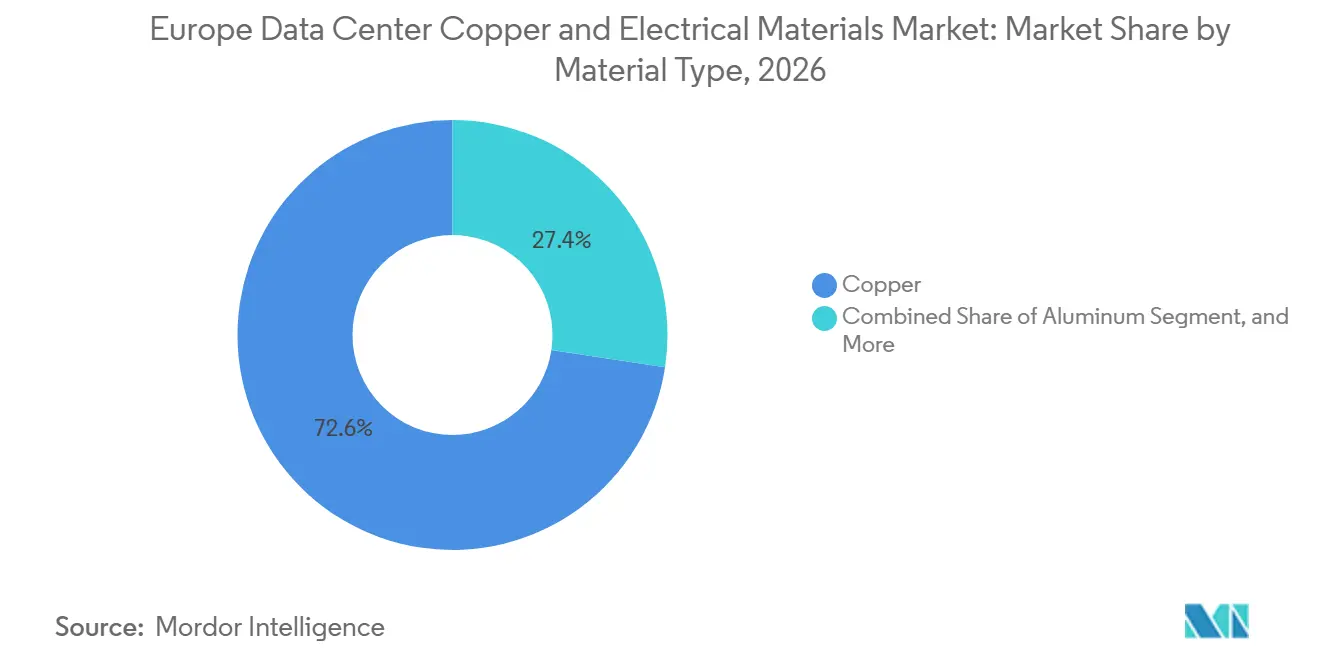
Kupfer behält Hochdichte-Stromrollen bei, während Aluminium bei längeren Leitungen expandiertKupfer hielt im Jahr 2026 einen Anteil von 72,61 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren. Seine Position spiegelt die Anforderungen der Hochdichte-Stromverteilung in Serverräumen wider. Kupfer bietet hohe Leitfähigkeit auf kleinem Raum. Dies unterstützt die Luftzirkulation und das Raummanagement rund um eng angeordnete Racks. Erdungs- und Verbindungssysteme sind ebenfalls auf zuverlässige Fehlerstromleistung angewiesen. Kupfer wird daher in Sammelschienen, Kabeln, Verbindungen und kühlungsbezogenen Komponenten eingesetzt. Seine Rolle ist am stärksten, wo der Geräteraum begrenzt ist. Die Marktgröße für Kupfer im Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren bleibt an die wachsende elektrische Intensität von KI-Einrichtungen gebunden.
Aluminium wird bis 2032 voraussichtlich mit einem CAGR von 9,73 % wachsen. Es eignet sich für ausgewählte Mittelspannungszuleitungen und Überkopf-Sammelschienen. Sein geringeres Gewicht kann die Strukturbelastung in großen Gebäuden reduzieren. Dies kann bei Campus-Anlagen mit längeren Verteilungswegen nützlich sein. Aluminium ersetzt Kupfer nicht in jedem Anwendungsfall. Hochdichte In-Rack-Systeme erfordern weiterhin kompakte Leiter und kontrollierte Leistung. Eine Hochspannungsverteilung könnte die in einigen Designs benötigte Kupfermenge reduzieren. Dieser Übergang befindet sich noch in einem frühen Stadium und wird den Materialmix innerhalb des Prognosezeitraums voraussichtlich nicht verändern. Das Produktdesign beeinflusst auch die Installationszeit, den Wartungszugang und die Möglichkeit, Lasten zu überwachen. Diese Kriterien erhöhen den Wert kompatibler Komponenten, die als vollständiges elektrisches Paket geliefert werden.

Nach Produkttyp:
Sammelschienen und Sammelschienensysteme unterstützen flexible StromverteilungElektrokabel und Leiter machten im Jahr 2026 einen Anteil von 38,57 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren aus. Kabel bleiben auf Niederspannungs- und Mittelspannungsstrompfaden notwendig. Sie verbinden Transformatoren, Schaltanlagen, Sicherungssysteme und Verteilertafeln. Ihr großes installiertes Volumen verleiht der Kategorie eine führende Position. Die Nachfrage kommt auch von Steuerungssystemen, Anschlussgeräten und Einrichtungsaufrüstungen. Die Kabelauswahl hängt von der Wärmetoleranz, der Leiterwahl und dem Verlauf innerhalb der Einrichtung ab. Sowohl Neubauprojekte als auch Nachrüstprojekte erfordern umfangreiche Kabelsysteme. Die Lieferverfügbarkeit kann Installationspläne beeinflussen, wenn Spezialprodukte längere Vorlaufzeiten haben.
Sammelschienen und Sammelschienensysteme werden bis 2032 voraussichtlich mit einem CAGR von 9,96 % wachsen. Ihr modulares Format ermöglicht es, Stromanschlüsse zu ändern, wenn sich Rack-Layouts weiterentwickeln. Dies ist wertvoll für Betreiber, die Geräte ohne umfangreiche Ausfallzeiten hinzufügen müssen. Vertivs PowerBar Track von 2026 verwendet ein offenes Schienendesign für bewegliche Abzweigboxen.[2] Schneider Electric führte auch modulare KI-Infrastruktur ein, die Hochdichte-Stromsysteme integriert.[3] Kupferstäbe und -streifen bleiben wichtige vorgelagerte Inputs für die Kabel- und Sammelschienenfertigung. Verbinder und Anschlüsse werden wichtiger, da Strompfade mehr überwachte Verbindungspunkte erfordern. Hersteller, die validierte Baugruppen liefern, können das Koordinationsrisiko für Auftragnehmer und Betreiber reduzieren. Dies unterstützt die anhaltende Nachfrage sowohl nach Leitern als auch nach den Geräten, die sie steuern.
Nach Anwendung:
Stromverteilung führt die Nachfrage in neuen und aufgerüsteten Einrichtungen anDie Stromverteilung machte im Jahr 2026 einen Anteil von 44,23 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren aus. Bis 2032 wird auch ein CAGR von 10,29 % prognostiziert. Die Kategorie umfasst die Geräte, die Strom von einrichtungsweiten Systemen zu IT-Lasten transportieren. KI-Cluster erfordern höhere Stromkapazität und sorgfältiges Verteilungsdesign. Dies erweitert den Bedarf an Schaltanlagen, Sammelschienen, Leitern und Anschlussgeräten. Strompfade müssen auch Redundanz aufrechterhalten, um Betriebszeitanforderungen zu erfüllen. Die Marktgröße für Stromverteilung im Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren wird sowohl durch neue Einrichtungen als auch durch Aufrüstungen aktiver Standorte geprägt. Höhere Rack-Lasten machen frühere Verteilungsdesigns weniger geeignet.
Netzanschluss und elektrische Infrastruktur sind am stärksten von Versorgerverzögerungen betroffen. Die Internationale Energieagentur hat Netzengpässe als zentrale Barriere für die Entwicklung europäischer Rechenzentren identifiziert. Sicherungssysteme können relevanter werden, wo Zuverlässigkeitsrisiken hoch sind. Diese Systeme erfordern Generatorkabel, Batterieverbindungen und Steuerungsverkabelung. Erdung und Verbindung bleiben kleinere Anwendungen, sind aber technisch wichtig. Hohe Fehlerströme können größere Kupfer-Erdungsleiter erfordern. Weitere Anwendungen umfassen die Verkabelung für Brandschutzsteuerungen und Flüssigkühlungsinfrastruktur. Die Verbindung zwischen Kühlungs- und Stromsystemen erweitert den elektrischen Umfang von Hochdichte-Einrichtungen. Die Verlagerung hin zu modularen Baugruppen reduziert auch den Umfang der vor Ort erforderlichen Fertigung. Sie kann die Terminsicherheit verbessern, wo Bauarbeitskräfte begrenzt sind.
Nach Rechenzentrumsgröße:
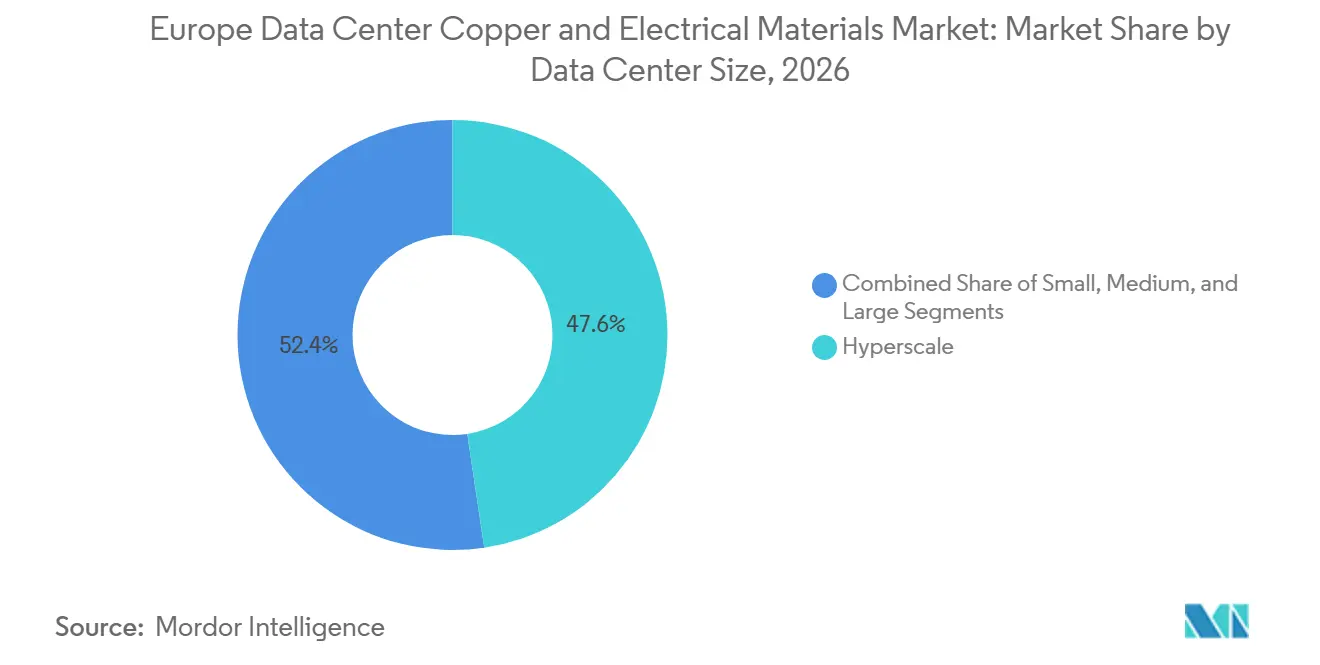
Hyperscale-Einrichtungen stellen die größten BeschaffungsanforderungenHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 47,64 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren. Bis 2032 wird ein CAGR von 10,69 % prognostiziert. Diese Campus-Anlagen konzentrieren sehr große Rechenlasten an einzelnen Standorten. Jedes Projekt erfordert größere Käufe von Stromverteilungsgeräten und Verbindungssystemen. BHP berichtete, dass eine 100-MW-Hyperscale-Einrichtung 27 Tonnen Kupfer pro MW enthalten kann. Der Umfang dieser Projekte kann dedizierte Logistik und Lieferantenunterstützung rechtfertigen. Sie werden zunehmend an Sekundärstandorten mit geeigneter Stromverfügbarkeit entwickelt. Dies erhöht die Komplexität der Materiallieferung und der lokalen Installationsplanung.
Mittelgroße und große Rechenzentren bleiben wichtig, da viele für niedrigere Rack-Dichten gebaut wurden. Diese Einrichtungen können Sammelschienen-, Kabel- und Schaltanlagenaufrüstungen benötigen, um KI-Arbeitslasten zu unterstützen. Nachrüstarbeiten ermöglichen es Betreibern, die nutzbare Kapazität zu erhöhen, ohne einen neuen Standort zu bauen. Kleine Edge-Einrichtungen nehmen an Zahl zu, haben aber pro Standort einen begrenzteren Kupfereinsatz. Sie erfordern weiterhin kompakte Verteilertafeln, Verbinder und USV-Verbindungen. Die Mischung aus Einrichtungsgrößen schafft mehrere Nachfragemuster für Elektrolieferanten. Hyperscale-Projekte bevorzugen große, geplante Bestellungen. Kleinere Einrichtungen bevorzugen wiederholbare Produkte und lokale Servicekompetenz. Beide sind für den Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren relevant. Der Umfang dieser Einrichtungen macht die Lieferantenzuverlässigkeit auch zu einem zentralen Beschaffungskriterium. Kapazitätszusagen können bei großen Campus-Anlagen genauso wichtig sein wie die Produktpreisgestaltung.
Nach Rechenzentrumstyp:
Colocation bietet Skalierung, während Cloud-Dienstanbieter die Prognoseexpansion anführenColocation hielt im Jahr 2026 einen Anteil von 47,20 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren. Colocation-Betreiber bedienen eine breite Palette von Unternehmens- und Cloud-Kunden. Ihre Einrichtungen kaufen Kabel, Sammelschienen, Schaltanlagen und Sicherungsgeräte in großem Maßstab. Sie rüsten auch bestehende Standorte auf, wenn sich die Stromanforderungen der Kunden ändern. Dies schafft wiederkehrende Nachfrage nach Verteilungshardware. Das Segment bleibt in etablierten Hubs wichtig, wo Kunden Platz in der Nähe von Netzverbindungspunkten benötigen. Sein Beschaffungsmodell kann Gerätelieferanten mit einem breiten Portfolio begünstigen. Es kann auch Installateure begünstigen, die in aktiven Umgebungen arbeiten können.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 11,10 % wachsen. Eigene Einrichtungen ermöglichen es Hyperscalern, elektrische Spezifikationen und Beschaffung zu kontrollieren. Dies kann die Nutzung direkter Lieferantenprogramme und längerer Qualifizierungsprozesse erhöhen. Unternehmens- und Edge-Standorte unterstützen weiterhin die Nachfrage nach geringerem Volumen für Verteilertafeln, Verbinder und USV-Verbindungen. Die Kategorien werden weniger unterschiedlich, da Plattformen große dedizierte Campus-Anlagen verfolgen. Die KI-Infrastrukturprogramme der Europäischen Kommission unterstützen regionale Rechenkapazitäten. Das Ergebnis ist eine breitere Palette von Projekten, die elektrische Materialien benötigen. Lieferanten benötigen sowohl standardisierte Produkte als auch die Fähigkeit, kundenspezifische Hochdichte-Designs zu unterstützen. Elektrische Materialien müssen lokale Installationsanforderungen erfüllen und gleichzeitig gemeinsame europäische Normen unterstützen. Dies schafft Nachfrage nach technischer Dokumentation und technischem After-Sales-Support.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 24,48 % am Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren. Frankfurt bleibt ein wichtiger Standort für Colocation- und Cloud-Infrastruktur. Google kündigte im November 2025 eine Verpflichtung von 5,5 Milliarden EUR (6,14 Milliarden USD) für Cloud-Infrastruktur und Rechenzentrumskapazität in Deutschland an.[4] Neue Einrichtungen und Aufrüstungen unterstützen Bestellungen für Kabel, Sammelschienen, Schaltanlagen und Verbindungen. Die etablierte Basis erfordert auch Nachrüstungen für höhere Rack-Dichten und zuverlässigen Betrieb. Betreiber müssen Stromverfügbarkeit und Anschlusspläne klären, bevor sie wesentliche Gerätebestellungen freigeben. Elektrische Sicherheitsvorschriften und Geräteverifizierung schaffen eine Präferenz für geprüfte Systeme und erfahrene Lieferanten. Deutschlands Industriebasis unterstützt auch den Zugang zu technischer Kompetenz, Komponentenfertigung und Installationsdienstleistungen.
Spanien
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 11,32 % wachsen. Aragón erhält Aufmerksamkeit als Standort für große Cloud-Entwicklungen. Die Verlagerung spiegelt den Druck auf die Stromverfügbarkeit in etablierteren Hubs wider. Große Einrichtungen erfordern umfangreiche elektrische Systeme vom Netz bis zum Chip, einschließlich Kabel, Sammelschienen, Transformatoranschlüsse und Sicherungsgeräte. Die Internationale Energieagentur hat die Notwendigkeit hervorgehoben, Energieengpässe zu bewältigen, wenn die europäische Rechenzentrumskapazität expandiert. Spaniens geplante Entwicklungsbasis macht die Netzplanung genauso wichtig wie Cloud-Investitionen. Das Land bietet eine alternative Umgebung für Projekte, die Land, erneuerbare Energieoptionen und praktikable Entwicklungswege benötigen. Sein Nachfrageprofil begünstigt Lieferanten, die Materialien über große Greenfield-Standorte koordinieren können.
Vereinigtes Königreich, Frankreich, Italien und die nordischen Länder
Das Vereinigte Königreich bleibt aufgrund der Konnektivität Londons und des Cloud-Ökosystems wichtig. Lange Anschlusszeiten können Projekte nach Wales, Schottland und die Midlands verlagern. Frankreich zieht Aufmerksamkeit für große KI-Infrastrukturpläne und modulare elektrische Geräte auf sich. Schneider Electrics Hochdichte-Portfolio zeigt die Bedeutung werksgefertigter Strom- und Kühlsysteme. Italien profitiert von Mailands Position als regionaler Hub. Nordische Standorte ziehen Interesse aufgrund erneuerbarer Elektrizität, kühlerer Bedingungen und Netzzugang auf sich. ENTSO-E hat betont, dass der Zugang zu Elektrizität in ganz Europa ein kritisches Thema bleibt. Diese Geografien verbreitern die regionale Nachfragebasis für elektrische Materialien.
Wettbewerbslandschaft
Der Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren umfasst große Elektrogerätegruppen und spezialisierte Kabelherstellern. ABB, Eaton, Schneider Electric und Siemens konkurrieren in den Bereichen Schaltanlagen, Stromverteilung und verwandte Systeme. Prysmian, Nexans und NKT konzentrieren sich stärker auf die Leiter- und Kabelversorgung. Vertiv und Legrand konkurrieren durch modulare Strom-, USV-, Sammelschienen- und integrierte Infrastrukturlösungen. Der Markt ist mäßig fragmentiert, und der Wettbewerb wird durch Lieferfähigkeit, geprüfte Geräte und Unterstützung für Hochdichte-Installationen geprägt. Keine Marktanteilsdaten auf Unternehmensebene sind im bereitgestellten Material verfügbar.
Lieferanten bieten zunehmend vorgefertigte Systeme anstelle einzelner Komponenten an. Schneider Electric stellte im Jahr 2025 Hochdichte-KI-Rechenzentrumlösungen vor. Vertiv brachte das PowerBar Track Sammelschienensystem im März 2026 auf den Markt. Diese Produkte ermöglichen es Betreibern, die Kapazität mit weniger Standortunterbrechungen zu erhöhen. Sie platzieren auch mehr des Stromsystems innerhalb qualifizierter Lieferketten. Werkskompetenz, Produktzertifizierung und Projektintegration werden daher immer wichtiger. Die Verlagerung gibt Lieferanten einen Weg, über die reine Leiterversorgung hinaus Wert zu schaffen.
Kabellieferanten sehen sich mit der Nachfrage nach größerem Volumen und kürzeren Lieferzeiten konfrontiert. Prysmian berichtete von Kapazitätsinvestitionen, die auf digitale Lösungen und Rechenzentrumsswachstum ausgerichtet sind. NKT berichtete von zusätzlicher Mittelspannungskapazitätsentwicklung in Dänemark und Portugal im Jahr 2026. Direkt-zu-Chip-Kühlungsverteiler und Schnelltrennkupplungen bleiben ein sich entwickelnder Bereich. Dies gibt etablierten Elektrolieferanten Raum, ihre Portfolios zu erweitern. Es schafft auch eine Öffnung für spezialisierte Komponentenlieferanten. Die Einhaltung von Umweltvorschriften wird relevanter, da Käufer effiziente und umweltschonendere elektrische Geräte suchen.
Branchenführer im Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
-
Schneider Electric SE
-
Prysmian S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren Unternehmen in diesem Bericht
- ABB Ltd.
- Eaton Corporation plc
- Legrand SA
- Schneider Electric SE
- Siemens AG
- Prysmian S.p.A.
- Nexans S.A.
- Vertiv Holdings Co
- nVent Electric plc
- Rittal GmbH & Co. KG
- Socomec Group
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- TE Connectivity Ltd.
- Amphenol Corporation
- LS Cable & System Ltd.
- NKT A/S
- Furukawa Electric Co., Ltd.
- Belden Inc.
- Weidmüller Interface GmbH & Co. KG
Neueste Industrielle Entwicklungen in Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren
- September 2026: Schneider Electric brachte standardisierte vorgefertigte Strommodule auf den Markt, die bis zu 2,5 MW pro Modul für europäische Hyperscale- und Colocation-Märkte liefern. Angetrieben von der Galaxy VXL USV-Technologie stellen die neuen vorgefertigten Strommodule die größte vorgefertigte Einzel-Container-Stromlösung dar, die das Unternehmen auf den Markt gebracht hat, und zielen auf KI-dichte Umgebungen ab, die skalierbare Hochdichte-Kupferstrominfrastruktur erfordern.
- August 2026: NKT schloss zusätzliche Mittelspannungskapazität in Dänemark ab und bestätigte, dass seine neue Hochspannungsfabrik in Karlskrona, Schweden, planmäßig für die Inbetriebnahme 2027 bleibt. Zusätzliche Mittelspannungskapazität in Portugal wird bis Ende 2026 betriebsbereit erwartet, was die europäische Kupferkabelversorgung erweitert, da die Nachfrage aus dem Rechenzentrumssbau die Produktionskapazität übersteigt.
- Juni 2026: Schneider Electric unterzeichnete eine Rahmenvereinbarung mit SoftBank zur Lieferung vorgefertigter Strom- und Kühlmodule für ein 45-Milliarden-EUR-Rechenzentrumsrogramm (50,28 Milliarden USD) in Frankreich. Eine dedizierte Fabrik im Hafen von Dünkirchen, die 350 Dauerarbeitsplätze schafft und ab 2028 liefert, schafft einen direkten mehrjährigen Anker für die französische Nachfrage nach elektrischen Materialien.
- März 2026: Vertiv brachte das PowerBar Track Doppelstapel-Sammelschienensystem mit einer Nennleistung von bis zu 2.500 A gemäß IEC 61439-6 auf den Markt. Die offene Schienenarchitektur unterstützt die Verlagerung von Abzweigboxen unter Last, mit integrierter Messtechnik, und ist in Kupfer- und Aluminiumleitervarianten erhältlich.
Berichtsumfang für den Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren
Der Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren umfasst die Beschaffung, regionale Verteilung und den Einsatz von spezialisierten Kupfer-, Aluminium- und alternativen Leitermaterialien, die für Hochdichte-Recheninfrastruktur in West-, Ost-, Nord- und Südeuropa entwickelt wurden.
Der Bericht über den Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren ist segmentiert nach Materialtyp (Kupfer, Aluminium und andere elektrisch leitfähige Materialien), Produkttyp (Elektrokabel und Leiter, Sammelschienen und Sammelschienensysteme, Kupferstäbe und -streifen, elektrische Verbinder und Anschlussmaterialien sowie weitere elektrische Materialien), Anwendung (Stromverteilung, Stromversorgungssysteme, Netzanschluss und elektrische Infrastruktur, Erdung und Verbindung sowie weitere elektrische Anwendungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] und Enterprise / Edge) sowie Land (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kupfer |
| Aluminium |
| Andere elektrisch leitfähige Materialien |
| Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme |
| Kupferstäbe und -streifen |
| Elektrische Verbinder und Anschlussmaterialien |
| Weitere elektrische Materialien |
| Stromverteilung |
| Stromversorgungssysteme |
| Netzanschluss und elektrische Infrastruktur |
| Erdung und Verbindung |
| Weitere elektrische Anwendungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise / Edge |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Übriges Europa |
| Nach Materialtyp | Kupfer |
| Aluminium | |
| Andere elektrisch leitfähige Materialien | |
| Nach Produkttyp | Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme | |
| Kupferstäbe und -streifen | |
| Elektrische Verbinder und Anschlussmaterialien | |
| Weitere elektrische Materialien | |
| Nach Anwendung | Stromverteilung |
| Stromversorgungssysteme | |
| Netzanschluss und elektrische Infrastruktur | |
| Erdung und Verbindung | |
| Weitere elektrische Anwendungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise / Edge | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kupfer und elektrische Materialien in europäischen Rechenzentren?
Die Marktgröße für Kupfer und elektrische Materialien in europäischen Rechenzentren wird voraussichtlich von 3,92 Milliarden USD im Jahr 2026 und 4,35 Milliarden USD im Jahr 2027 auf 6,63 Milliarden USD bis 2032 anwachsen. Dies entspricht einem CAGR von 8,79 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Kupfer und elektrischen Materialien in europäischen Rechenzentren an?
KI-Arbeitslasten, höhere Rack-Leistungsdichte, Hyperscale-Bau und Einrichtungsaufrüstungen erhöhen den Bedarf an Stromverteilungsgeräten. Die europäische politische Unterstützung für KI-Infrastruktur fördert auch neue lokale Rechenkapazitäten.
Welches Material führt bei elektrischen Installationen in europäischen Rechenzentren?
Kupfer hielt im Jahr 2026 einen Anteil von 72,61 %, da kompakte Hochdichte-Stromsysteme auf Leitfähigkeit und Raumeffizienz angewiesen sind. Aluminium bleibt für ausgewählte lange Zuleitungen und Überkopf-Campus-Systeme relevant.
Welche Produktkategorie wird bis 2032 am schnellsten wachsen?
Sammelschienen und Sammelschienensysteme werden bis 2032 voraussichtlich mit einem CAGR von 9,96 % wachsen, da Betreiber flexible Stromverteilung benötigen, die Kapazitätsänderungen unterstützt. Ihr modulares Layout kann es ermöglichen, Verbindungen zu verschieben, ohne den gesamten Strompfad zu ersetzen.
Warum sind Verzögerungen beim Netzanschluss für europäische Rechenzentrumsrojekte wichtig?
Anschlussverzögerungen können Bau und Gerätebestellungen verschieben, da der Standortstromplan ausreichend fortgeschritten sein muss, bevor viele Materialien bestellt werden. Sie können auch die Nachfrage nach Umspannwerken, Sicherungssystemen und Speichergeräten erhöhen.
Welches europäische Land wird voraussichtlich die schnellste Expansion verzeichnen?
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 11,32 % wachsen. Große Cloud-Entwicklungsaktivitäten und die Nachfrage nach elektrischer Infrastruktur vom Netz bis zum Chip unterstützen die Rolle des Landes als wichtiger Sekundärstandort.