
Tamanho e Participação do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.45 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.77 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.09 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Europa por Mordor Intelligence
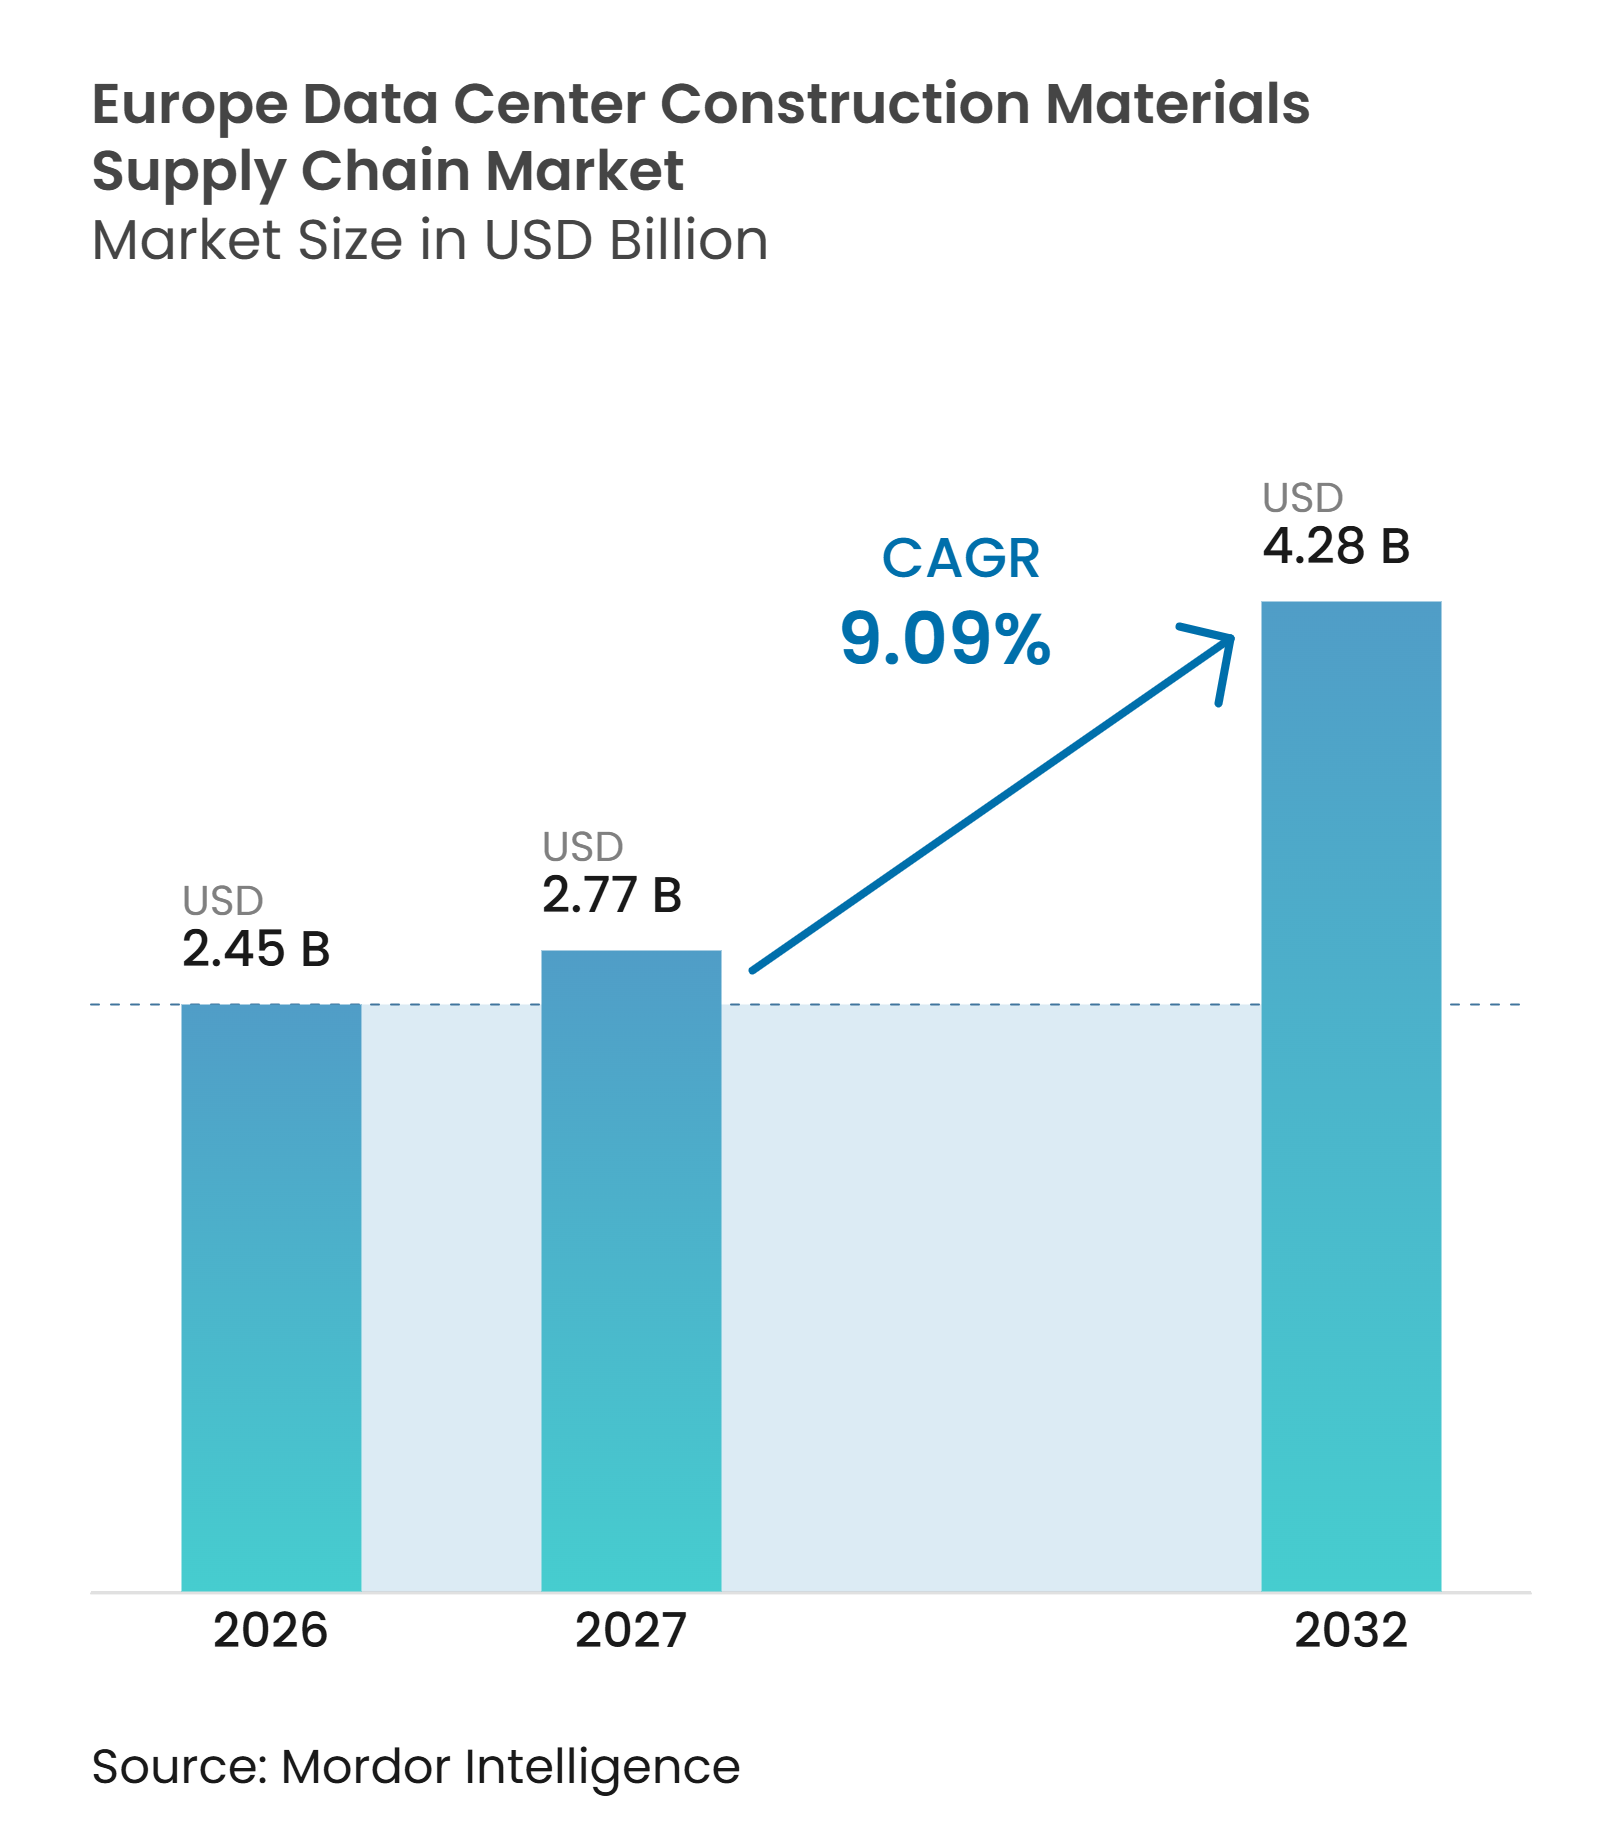
O tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa deve expandir de 2,45 bilhões de USD em 2026 e 2,77 bilhões de USD em 2027 para 4,28 bilhões de USD até 2032, registrando um CAGR de 9,09% entre 2027 e 2032. A demanda está vinculada a campi de data centers maiores, que requerem quantidades substanciais de aço estrutural, concreto, isolamento, revestimento e materiais especializados de acabamento. As instalações preparadas para IA estão aumentando os requisitos de materiais para cada megawatt implantado, pois densidades de rack mais elevadas exigem pisos mais resistentes, contenção de fluido refrigerante e interfaces mecânicas mais detalhadas. O desenvolvimento também está se deslocando para locais com terreno e energia disponíveis, o que aumenta a demanda por pacotes civis e estruturais em terrenos não desenvolvidos. Essa mudança cria oportunidades para distribuidores e fabricantes regionais, ao mesmo tempo em que exige que eles gerenciem rotas de transporte mais longas e capacidade de fornecimento local desigual. A aquisição está se tornando mais direta para os maiores operadores, embora os contratantes de EPC permaneçam importantes onde os projetos exigem coordenação entre categorias de materiais, regulamentações e cronogramas de obra.
Principais Conclusões do Relatório
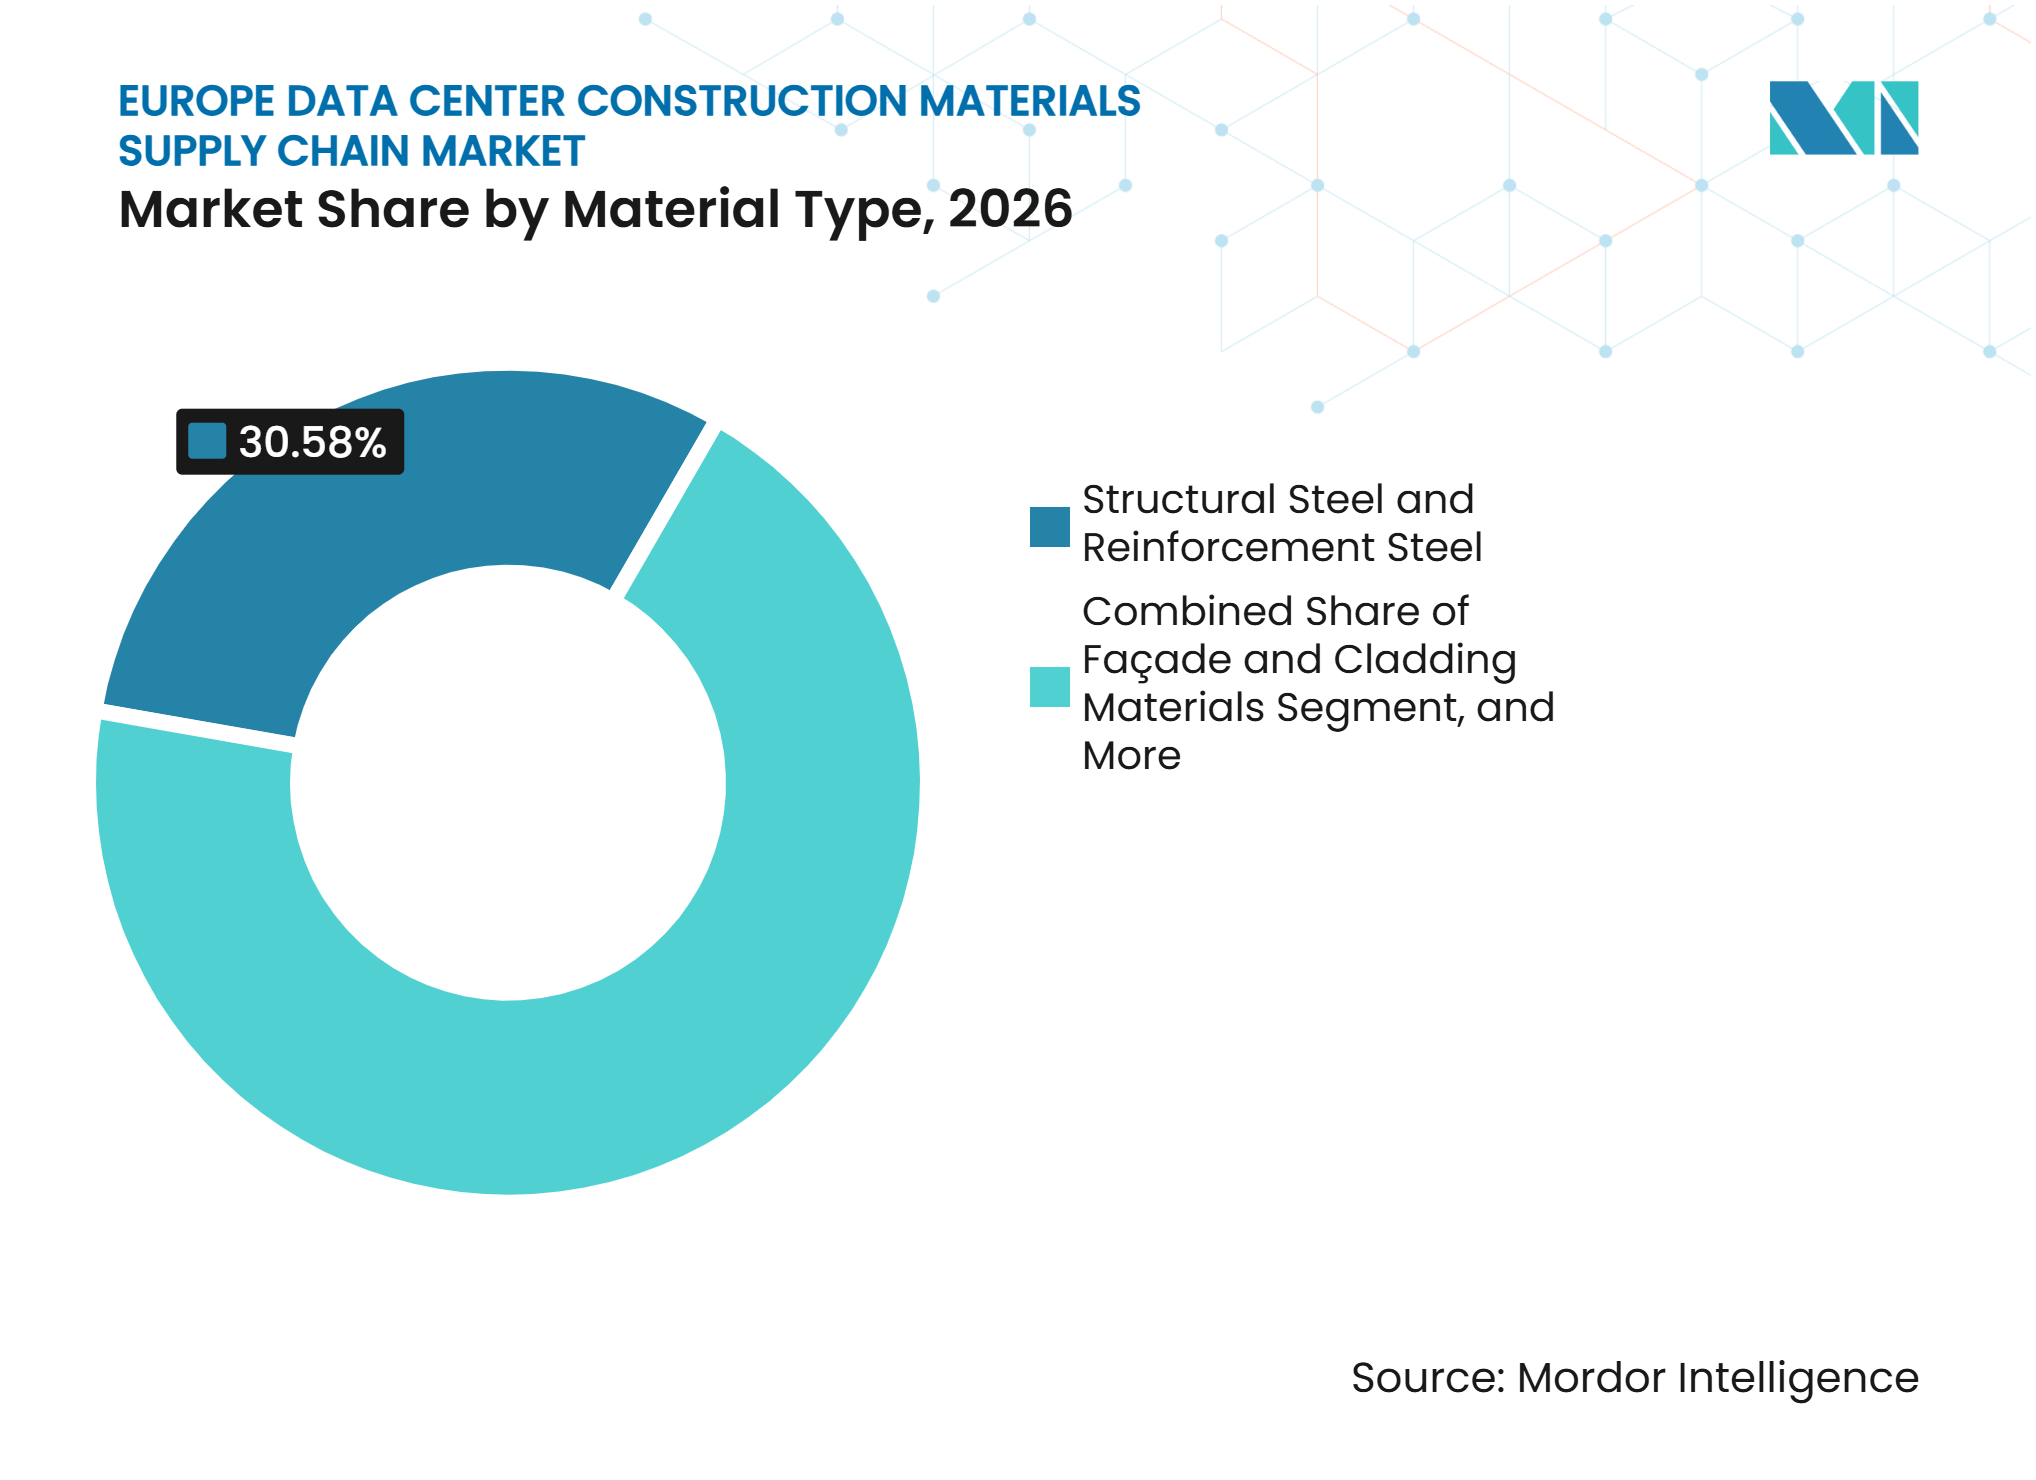
- Por tipo de material, o aço estrutural e o aço de reforço detinham 30,58% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026, enquanto os materiais de isolamento devem expandir a um CAGR de 9,53% até 2032.
- Por fase de construção, a construção estrutural representou 41,18% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026, enquanto a preparação do terreno e as obras civis devem expandir a um CAGR de 9,79% até 2032.
- Por modelo de aquisição, a aquisição liderada por EPC detinha uma participação de 51,34% em 2026, enquanto a aquisição direta por desenvolvedores e operadores de data centers deve expandir a um CAGR de 10,22% até 2032.
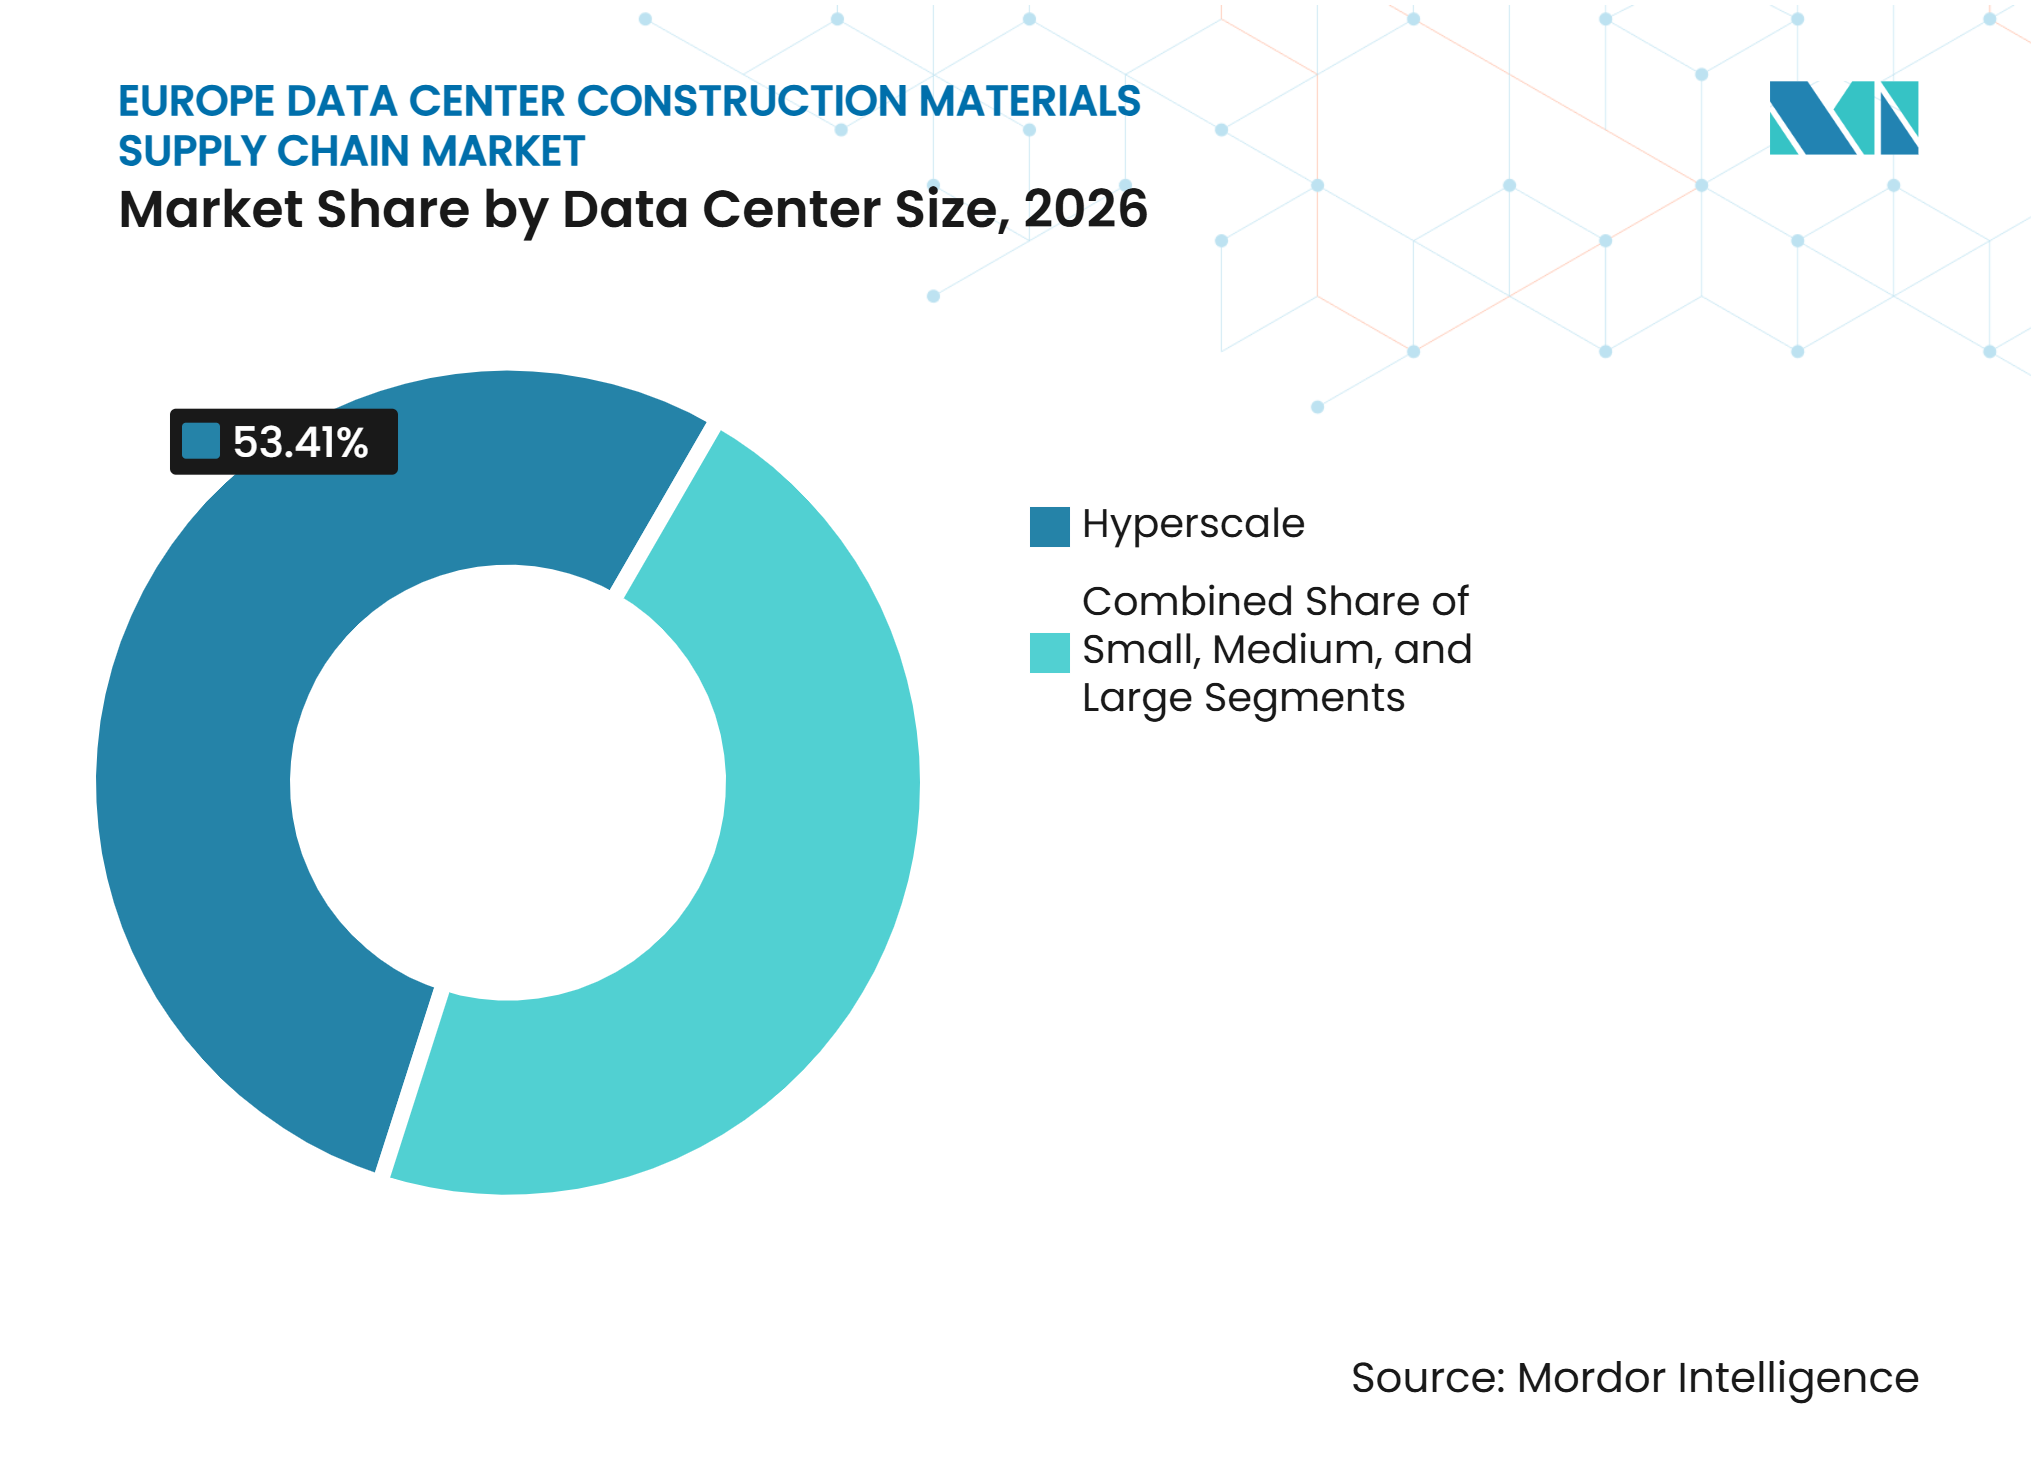
- Por tamanho do data center, as instalações hiperscale detinham uma participação de 53,41% em 2026 e devem expandir a um CAGR de 10,74% até 2032.
- Por tipo de data center, as instalações de colocation representavam uma participação de 49,22% em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 11,24% até 2032.
- Por geografia, o Reino Unido detinha uma participação de 30,61% em 2026, enquanto a Espanha deve expandir a um CAGR de 11,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Capacidade Hiperscale e Colocation Preparada para IA | +2.8% | Europa, concentrada no Reino Unido, Alemanha e França, com expansão para a Espanha e os países nórdicos | Curto prazo (≤ 2 anos) |
| Crescimento Acelerado em Infraestrutura de Computação de Alta Densidade e Resfriamento Líquido | +2.0% | Mercados FLAP-D e locais secundários em expansão | Médio prazo (2 a 4 anos) |
| Expansão de Capacidade da UE e Requisitos de Nuvem Soberana | +1.6% | União Europeia, com ganhos iniciais na França, Alemanha e Espanha | Médio prazo (2 a 4 anos) |
| Deslocamento para Mercados Secundários com Energia e Terreno Disponíveis | +1.1% | Espanha, países nórdicos, Europa Central e Oriental, Itália e Portugal | Médio prazo (2 a 4 anos) |
| Construção Padronizada e Modular para Comissionamento Mais Rápido | +0.8% | Europa, com adoção mais rápida no Reino Unido e nos países nórdicos | Curto prazo (≤ 2 anos) |
| Redução do Carbono Incorporado e Especificações de Construção Circular | +0.6% | Reino Unido, Alemanha e países nórdicos, com adoção inicial no sul da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade Hiperscale e Colocation Preparada para IA
As cargas de trabalho de IA estão alterando tanto a escala quanto os requisitos técnicos das novas instalações. Os requisitos atuais de campus variam de 300 MW a 700 MW por local, em comparação com a escala de 50 MW a 100 MW que anteriormente caracterizava muitos grandes projetos em nuvem. Os formatos maiores aumentam a demanda por fundações, estruturas de aço, componentes pré-fabricados e materiais de envoltória de edifícios. Eles também criam um sequenciamento mais complexo entre obras civis, pacotes estruturais e atividades de acabamento posteriores. Os operadores de colocation estão adicionando capacidade para atender à demanda que não pode ser satisfeita imediatamente por campi de construção própria. Isso sustenta o mercado da cadeia de suprimentos de materiais de construção de data centers na Europa, pois tanto os projetos hiperscale quanto os de colocation requerem materiais substanciais de estrutura, núcleo e mecânicos especializados.
Crescimento Acelerado em Infraestrutura de Computação de Alta Densidade e Resfriamento Líquido
A transição do resfriamento a ar para o resfriamento líquido altera as especificações de materiais para cada nova sala de dados. Racks acima de 50 kW requerem lajes de piso reforçadas, maiores tolerâncias de carga estrutural, contenção secundária de fluido refrigerante e penetrações de tubulação mais detalhadas. A Panasonic começou a aceitar pedidos europeus em março de 2026 para unidades de distribuição de fluido refrigerante com capacidades de 400 kW e 800 kW, demonstrando que equipamentos de resfriamento líquido estão sendo especificados em grande escala desde o início de um projeto.[1] Esses requisitos aumentam o valor do isolamento, dos sistemas de suporte mecânico e dos insumos de construção especializados. Eles também aumentam a necessidade de coordenação antecipada entre equipes de projeto, contratantes e fornecedores de materiais. O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa se beneficia, portanto, de uma mudança em direção a materiais de maior valor, e não apenas a maiores volumes de construção.
Expansão de Capacidade da UE e Requisitos de Nuvem Soberana
A Comissão Europeia propôs a Lei de Desenvolvimento de Nuvem e IA em junho de 2026 para apoiar um aumento significativo na capacidade de data centers europeus nos próximos cinco a sete anos. A Comissão também avançou com uma licitação de 180 milhões de EUR (203 milhões de USD) no âmbito de seu trabalho de soberania em nuvem, reforçando a demanda por infraestrutura de computação que atenda aos requisitos europeus. As regras de soberania e as expectativas de cibersegurança favorecem instalações que possam suportar o processamento doméstico de dados. Isso direciona o investimento para locais com infraestrutura estabelecida e redes de entrega locais capazes. A França e a Alemanha estão bem posicionadas porque combinam grandes centros de demanda com bases mais profundas de contratantes e fornecimento de materiais. O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa ganha quando projetos em conformidade com a soberania passam de compromissos políticos para programas de construção.
Deslocamento para Mercados Secundários com Energia e Terreno Disponíveis
A disponibilidade limitada de energia nos centros estabelecidos está impulsionando o desenvolvimento para a Espanha, os países nórdicos e a Europa Central e Oriental. Esses locais podem oferecer parcelas de terreno maiores e opções mais práticas para novos layouts de campus. O trabalho em terrenos não desenvolvidos requer pacotes de materiais mais amplos do que o redesenvolvimento incremental, pois inclui preparação do terreno, fundações, infraestrutura de acesso e estruturas completas. Isso favorece fornecedores que podem garantir entregas consistentes fora dos clusters metropolitanos estabelecidos. Também cria oportunidades para produtores locais de concreto, fabricantes de aço e distribuidores que podem atender a novos corredores regionais. O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa está, portanto, se tornando mais distribuído geograficamente, mesmo que os principais centros ainda mantenham uma grande base instalada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Filas de Conexão à Rede Elétrica e Restrições de Disponibilidade de Energia | -1.9% | Mercados FLAP-D, incluindo Reino Unido, Alemanha, França, Países Baixos e Irlanda, com pressão inicial em Dublin e Amsterdã | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Aço, Cobre, Concreto e Energia | -1.4% | Europa, com maior exposição no Reino Unido e na Europa Central | Médio prazo (2 a 4 anos) |
| Escassez de Competências Avançadas de Comissionamento e Projeto | -0.7% | União Europeia, com escassez aguda em locais nórdicos e da Europa Central e Oriental | Médio prazo (2 a 4 anos) |
| Licenciamento Fragmentado e Aceitação Local para Grandes Campi | -0.5% | Países Baixos, Dinamarca, Alemanha e áreas urbanas do Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Conexão à Rede Elétrica e Restrições de Disponibilidade de Energia
Os atrasos na conexão à rede elétrica permanecem como a restrição estrutural mais evidente, pois um projeto não pode gerar demanda por materiais até que entre em construção ativa. A Agência Internacional de Energia declarou que garantir uma conexão à rede elétrica na União Europeia pode levar de 2 a 10 anos. Nos mercados de centros europeus estabelecidos, a fila pode ser muito mais longa do que o período de construção física de uma instalação. Isso enfraquece a visibilidade de pedidos de curto prazo para fornecedores de aço, concreto, isolamento e materiais relacionados. Também incentiva os desenvolvedores a garantir terrenos e iniciar o planejamento civil antecipado em áreas alternativas com caminhos de energia mais claros. O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa ainda pode expandir, mas seu ritmo dependerá fortemente da conversão da capacidade anunciada em inícios de construção conectados à rede elétrica.
Volatilidade nos Custos de Aço, Cobre, Concreto e Energia
A volatilidade dos preços dos materiais continua sendo difícil para fornecedores e contratantes que trabalham em pacotes de preço fixo. O Departamento de Negócios e Comércio do Reino Unido informou que os preços do aço estrutural fabricado subiram 21,2% e as barras de reforço de concreto subiram 12,5% nos 12 meses até agosto de 2026.[2] O cimento e outros produtos com uso intensivo de energia também permanecem acima de sua base de custo anterior, pois os custos de conformidade com o carbono podem ser repassados pela cadeia de suprimentos. Os contratantes estão respondendo com períodos de validade de proposta mais curtos, cláusulas de ajuste de preço e compras antecipadas de materiais. Essas medidas reduzem a exposição, mas exigem uma gestão de caixa mais robusta e planejamento de armazenagem. O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa permanece atrativo, embora as variações de custo possam reduzir as margens dos contratantes e atrasar as decisões de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Aço Estrutural e Aço de Reforço Ancoram o Valor do MercadoO aço estrutural e o aço de reforço detinham 30,58% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026. O aço permanece essencial para a construção de estrutura e núcleo em grande formato, pois suporta grandes vãos, montagem rápida e o uso crescente de sistemas estruturais modulares. O aço de reforço também é necessário em fundações e lajes de piso que suportam equipamentos pesados e racks de alta densidade. Os projetos hiperscale necessitam de pacotes estruturais grandes e repetíveis, o que torna a disponibilidade de materiais e a capacidade de fabricação considerações importantes de aquisição. O concreto pré-fabricado está ganhando importância onde os desenvolvedores precisam reduzir o tempo gasto em obra. O cimento, o concreto e os agregados permanecem os maiores insumos por volume para fundações e obras civis. Os materiais de fachada, revestimento, piso e cobertura aumentam à medida que os projetos avançam pelas fases de envoltória do edifício e acabamento. O tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa para materiais de isolamento deve expandir a um CAGR de 9,53% até 2032, sustentado pelas necessidades de gestão térmica em instalações com resfriamento líquido. Esse desenvolvimento torna a coordenação entre especialistas em térmica, projetistas estruturais e distribuidores de materiais mais importante durante as fases iniciais de projeto de um empreendimento.
As especificações de materiais também estão mudando à medida que os operadores prestam mais atenção ao desempenho de carbono e à velocidade de construção. Os módulos pré-fabricados com estrutura de aço podem reduzir o trabalho em obra e oferecer condições de produção mais previsíveis. A Vertiv informou que uma avaliação do ciclo de vida segundo a EN 15978 constatou que os módulos pré-fabricados com estrutura de aço alcançaram até 3,5 vezes menos carbono incorporado por MW do que os projetos com estrutura de concreto.[3] Essa constatação apoia o uso de abordagens estruturais modulares onde um operador tem objetivos de construção de baixo carbono. A demanda por isolamento está aumentando porque os sistemas de resfriamento líquido requerem uma separação térmica mais cuidadosa e suporte em torno das áreas de equipamentos de alta densidade. O gerenciamento de cabos, os componentes de piso elevado, os acessórios estruturais e as penetrações especializadas também ganham valor à medida que as salas de dados se tornam mais tecnicamente densas. Os fornecedores que podem documentar atributos de carbono e entregar prazos de entrega confiáveis provavelmente estarão melhor posicionados em grandes projetos. O mix mais amplo de materiais permanece vinculado ao método de construção selecionado para cada campus. As escolhas de materiais também devem ser adequadas ao cronograma, localização e requisitos técnicos de cada fase de construção. Isso aumenta o valor dos fornecedores que entendem como as escolhas estruturais e de acabamento interagem em um campus completo. A construção convencional e a construção pré-fabricada podem usar insumos semelhantes, mas impõem demandas diferentes sobre os prazos de fabricação, a logística e o planejamento de instalação em obra.



Por Fase de Construção:
Preparação do Terreno e Obras Civis Impulsionam o Crescimento em Terrenos Não DesenvolvidosA construção estrutural representou 41,18% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026. A fase inclui estruturas de aço, elementos pré-fabricados, reforço e grandes obras de concreto que são centrais para a entrega de campi hiperscale. Grandes projetos requerem um sequenciamento confiável entre fundações, instalação da superestrutura e a envoltória do edifício. Isso explica por que os pacotes estruturais representam uma grande parcela dos gastos antes que as fases posteriores de acabamento sejam concluídas. A preparação do terreno e as obras civis devem expandir a um CAGR de 9,79% até 2032. Isso reflete o maior papel do desenvolvimento em terrenos não desenvolvidos na Espanha, nos países nórdicos e na Europa Central e Oriental. Esses locais precisam de escavação, drenagem, vias de acesso, fundações e obras relacionadas a serviços públicos antes que a estrutura vertical possa começar. O crescimento dessa fase beneficia os fornecedores locais de agregados, concreto usinado, reforço e materiais civis relacionados. Também requer o engajamento antecipado dos fornecedores, pois os pacotes civis devem estar disponíveis antes que um local possa suportar trabalhos estruturais mais especializados.
O cronograma de construção está se tornando mais comprimido à medida que os desenvolvedores buscam garantir slots de comissionamento. As obras civis e os pacotes estruturais podem ser mobilizados ao mesmo tempo, em vez de em uma ordem totalmente sequencial. Isso coloca mais pressão sobre os gestores da cadeia de suprimentos para coordenar a entrega de materiais, os cronogramas de fabricação, a mão de obra e o acesso ao local. O trabalho de envoltória do edifício e cobertura segue a conclusão estrutural, enquanto os pacotes de interior e acabamento se tornam mais importantes à medida que a densidade de equipamentos aumenta. Os clusters maduros com mais redesenvolvimento podem ter um perfil de materiais diferente dos novos locais que requerem uma construção civil e estrutural completa. Os métodos modulares e fora do local podem reduzir os requisitos de mão de obra em obra, embora permaneçam menos comuns do que as abordagens convencionais. Seu papel pode aumentar à medida que os cronogramas de projeto se tornam mais apertados e a mão de obra qualificada se torna mais difícil de garantir. O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa continua a depender do ritmo em que cada fase pode passar do planejamento para a instalação. Isso torna a coordenação antecipada valiosa para os fornecedores que atendem a vários pacotes de construção no mesmo campus. Atrasos em um pacote inicial podem afetar os pedidos de materiais subsequentes, tornando a disciplina de cronograma central para o planejamento dos fornecedores. Os fornecedores devem, portanto, alinhar a capacidade de produção tanto com a sequência de construção quanto com o cronograma de acesso ao local.
Por Modelo de Aquisição:
A Aquisição Liderada por EPC Intermedia a Maioria dos GastosA aquisição liderada por EPC detinha 51,34% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026. Os operadores frequentemente dependem de contratantes EPC especializados porque podem coordenar múltiplas categorias de materiais, gerenciar listas de fornecedores aprovados e alinhar os pedidos com o cronograma de construção. Esse modelo é especialmente útil para projetos que enfrentam condições variáveis de licenciamento, incerteza na conexão à rede elétrica e grandes escopos multidisciplinares. Os contratantes podem agregar demanda por aço, concreto, isolamento, revestimento e materiais de suporte mecânico. Eles também podem gerenciar planos de entrega em obra quando o ritmo de construção muda. A aquisição liderada por distribuidores e fornecedores permanece relevante para instalações menores e pacotes individuais. No entanto, sua participação na extremidade superior é limitada pela crescente participação de grandes campi. Os contratantes EPC mantêm um papel importante porque muitos operadores preferem um único ponto de coordenação para construções complexas. Seus relacionamentos estabelecidos com fornecedores também podem ajudar a alinhar os pedidos com os requisitos variáveis do local e as janelas de entrega. Isso permanece útil quando os operadores precisam de ação coordenada em pacotes estruturais, civis, de envoltória e mecânicos especializados. Seu papel é particularmente valioso quando as condições do local ou os cronogramas do projeto exigem mudanças rápidas nas quantidades de materiais e nos planos de entrega.
A aquisição direta por desenvolvedores e operadores de data centers deve expandir a um CAGR de 10,22% até 2032. Os grandes operadores hiperscale podem comprar diretamente de fabricantes, produtores de pré-fabricados e fornecedores de isolamento quando seus volumes são altos o suficiente para justificar acordos bilaterais. Isso transfere mais gestão de preços e prazos de entrega do contratante para o operador. Também pode dar ao operador um controle mais próximo sobre a disponibilidade de materiais críticos. As empresas de EPC estão respondendo com ferramentas digitais de aquisição, abordagens de duplo fornecimento e planejamento mais detalhado de fornecedores. Essas práticas são projetadas para preservar a certeza da proposta quando os preços das commodities se movem durante um período de licitação. Os operadores de médio porte provavelmente continuarão usando a aquisição por EPC porque o gerenciamento de fluxos de materiais entre categorias requer experiência e recursos. O setor da cadeia de suprimentos de materiais de construção de data centers na Europa, portanto, provavelmente manterá ambos os modelos de aquisição, com o equilíbrio variando de acordo com a escala do operador e a complexidade do projeto. Os fornecedores precisam apoiar ambos os modelos porque os relacionamentos diretos e as estruturas lideradas por contratantes podem coexistir dentro do mesmo programa de construção.
Por Tamanho do Data Center:
Hiperscale Lidera em Participação e Taxa de Crescimento PrevistaOs data centers hiperscale detinham 53,41% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026 e devem expandir a um CAGR de 10,74% até 2032. Um único grande campus pode requerer mais material do que muitas instalações menores porque combina extensas obras civis, grandes pacotes estruturais e construção repetida de salas de dados. Esses locais são projetados para construção em fases, o que pode suportar pedidos recorrentes de materiais-chave ao longo de vários anos. Seu tamanho também aumenta a importância da capacidade dos fornecedores, da confiabilidade de entrega e da coordenação entre múltiplos pacotes de construção. Os grandes data centers permanecem uma categoria importante para provedores de colocation e nuvem empresarial que precisam de capacidade escalável sem uma pegada hiperscale completa. As instalações médias e pequenas suportam aplicações empresariais e de borda onde os requisitos de latência e residência de dados exigem locais distribuídos. Seus requisitos de materiais são menores por projeto, mas fornecem uma base mais estável de demanda em mais locais. A construção hiperscale permanece o principal impulsionador de volume e concentração de aquisição. Sua natureza em fases pode proporcionar continuidade para os fornecedores, embora cada fase ainda dependa do acesso à energia, do licenciamento e do cronograma de entrega do operador.
O crescimento dos projetos hiperscale está criando um cenário de fornecedores mais dividido. As empresas que podem fabricar e entregar grandes quantidades em cronogramas de programa rigorosos podem desenvolver relacionamentos diretos mais fortes com grandes operadores. Os fornecedores menores podem se concentrar em projetos regionais, pacotes especializados ou instalações de médio porte onde os tamanhos dos pedidos são mais acessíveis. Essa divisão não elimina a necessidade de fornecedores locais porque mesmo um grande campus depende de concreto, agregados, transporte e serviços de obra próximos. No entanto, aumenta o valor da pré-qualificação e dos registros de entrega comprovados. Os projetos preparados para IA aumentam a intensidade de materiais dos projetos hiperscale por meio de pisos mais resistentes, mais infraestrutura de resfriamento e layouts internos mais complexos. Isso significa que o mercado da cadeia de suprimentos de materiais de construção de data centers na Europa é afetado tanto pelo número de novos campi quanto pela densidade técnica dentro de cada campus. Os fornecedores que combinam escala com suporte técnico credível podem ter uma vantagem neste segmento. Isso inclui a capacidade de suportar projetos padronizados enquanto respondem às condições locais de construção e logística. A entrega repetível é valiosa porque as fases do campus frequentemente compartilham especificações, mas têm cronogramas de construção diferentes. Sua capacidade de atender especificações repetidas em vários edifícios pode ser tão importante quanto o preço oferecido para um pacote individual.

Por Tipo de Data Center:
Colocation Lidera Enquanto os Provedores de Serviços em Nuvem Registram o Crescimento Mais RápidoOs data centers de colocation representavam 49,22% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026. Essas instalações permanecem um modelo de entrega importante nos centros estabelecidos porque atendem a múltiplos inquilinos e podem adicionar capacidade em fases. Sua construção inclui a mesma necessidade central de materiais estruturais, envoltórias de edifícios, isolamento e componentes de acabamento. Os projetos de colocation são cada vez mais projetados para suportar densidades de rack preparadas para IA e capacidade de resfriamento líquido. Isso aumenta a especificação de materiais por MW em comparação com projetos anteriores. As instalações empresariais e de borda adicionam demanda onde os usuários requerem capacidade local e residência de dados, embora sua participação seja menor do que a das maiores categorias. Sua natureza distribuída pode sustentar pedidos para contratantes regionais e fornecedores de materiais. A colocation, portanto, permanece uma fonte central de atividade de construção, mesmo que os campi de nuvem de construção própria recebam mais atenção. Os operadores podem estender essas instalações em etapas, o que pode suportar pedidos planejados de materiais em fases sucessivas. Seu modelo multilocatário também pode suportar extensões em fases que criam demanda repetida por materiais e sistemas de construção familiares.
Os provedores de serviços em nuvem devem expandir a um CAGR de 11,24% até 2032. Os principais operadores estão passando de espaço alugado para campi europeus de construção própria, o que traz a aquisição de materiais diretamente para seus programas de construção. Essas instalações são frequentemente planejadas em locais secundários onde uma lista completa de materiais em terrenos não desenvolvidos é necessária para cada fase. A Espanha, a Finlândia e a Polônia são exemplos relevantes de locais onde a nova capacidade pode exigir extensas obras civis e estruturais. Os requisitos técnicos das instalações de nuvem e de colocation estão se tornando mais semelhantes à medida que ambas adotam computação de maior densidade e prontidão para resfriamento líquido. Isso aumenta o valor do isolamento especializado, dos suportes mecânicos, do gerenciamento de cabos e dos insumos de acabamento relacionados. O setor da cadeia de suprimentos de materiais de construção de data centers na Europa se beneficia à medida que cada categoria adota especificações de projeto mais exigentes. O equilíbrio relativo entre a construção de colocation e de nuvem dependerá do acesso à energia, da velocidade dos programas de construção própria e da disponibilidade de locais adequados. Os requisitos do projeto continuarão a determinar se os fornecedores atendem a extensões incrementais ou construções completas em terrenos não desenvolvidos. Isso requer uma coordenação confiável entre operadores, contratantes, fabricantes, distribuidores e equipes de construção locais desde as primeiras decisões de aquisição. Ambos os tipos de instalações continuarão a exigir fornecedores que possam atender às especificações técnicas sem interromper os cronogramas de comissionamento gerenciados de perto.
Análise Geográfica
Reino Unido
O Reino Unido detinha 30,61% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa em 2026. Sua posição reflete um cluster hiperscale maduro, uma base estabelecida de contratantes EPC e uma rede profunda de fabricantes de aço e fornecedores de concreto pré-fabricado. Essas capacidades podem reduzir o atrito na aquisição em comparação com mercados menos desenvolvidos, mesmo que a demanda aperte a capacidade disponível. O Governo do Reino Unido registrou aumentos significativos nos preços do aço estrutural fabricado e das barras de reforço até agosto de 2026, o que torna as compras antecipadas e a gestão contratual de preços mais importantes. A disponibilidade de energia permanece o principal desafio estrutural porque os projetos não podem avançar para a construção plena sem uma conexão prática à rede elétrica. A Agência Internacional de Energia identificou as restrições de energia como uma questão central para o cumprimento dos objetivos de data centers da Europa. Isso está incentivando o desenvolvimento em áreas onde o acesso a terrenos e energia pode melhor suportar grandes locais. A base de entrega existente do Reino Unido ainda lhe confere uma vantagem na coordenação de pacotes complexos de materiais.
Espanha
A Espanha deve expandir a um CAGR de 11,43% até 2032 no mercado da cadeia de suprimentos de materiais de construção de data centers na Europa. Seu apelo reside em grandes parcelas de terreno, melhoria da conectividade de energia renovável e um ambiente de licenciamento que pode suportar grandes aplicações de campus. Esses fatores favorecem projetos em terrenos não desenvolvidos que requerem pacotes completos de obras civis, fundações, estruturais, de envoltória e de acabamento. O resultado é um perfil de demanda diferente dos centros maduros onde o redesenvolvimento pode representar uma parcela maior da atividade. A construção na Espanha provavelmente exigirá volumes substanciais de aço estrutural, concreto, agregados, isolamento e materiais de fachada à medida que os campi avançam em suas fases. A mudança mais ampla em direção a locais secundários também cria novas rotas para distribuidores regionais e fabricantes especializados. Os fornecedores que podem garantir entregas confiáveis além dos principais centros urbanos serão relevantes para esses projetos. Isso torna a Espanha um local importante para o mercado da cadeia de suprimentos de materiais de construção de data centers na Europa, particularmente onde os operadores buscam alternativas aos mercados de centros congestionados.
Alemanha, França, Itália, Países Nórdicos e Europa Central e Oriental
A Alemanha mantém uma posição substancial porque Frankfurt permanece um grande centro, e locais secundários estão atraindo capacidade adicional. A Hochtief e a Palladio Partners iniciaram as obras em março de 2026 no data center YEXIO em Bad Lippspringe, utilizando resfriamento direto por água e construção em madeira sólida com o objetivo de reduzir o carbono incorporado. A França está apoiando novas construções focadas em IA, incluindo desenvolvimentos que reutilizam locais industriais e incorporam resfriamento líquido e recuperação de calor. A Itália continua a se beneficiar do papel de Milão como centro de interconexão e da expansão dos requisitos de colocation e nuvem no Vale do Pó. Os países nórdicos oferecem acesso a terrenos e energia de menor custo, mas o cronograma dos projetos ainda pode depender da disponibilidade da rede elétrica e da capacidade de fornecimento local. A Skanska assinou um contrato de 100 milhões de EUR (112,78 milhões de USD) para uma expansão de cinco andares na instalação da atNorth em Espoo, na Finlândia, durante 2026, com o trabalho incluindo atividades completas de acabamento.[4] A Europa Central e Oriental está atraindo interesse por meio de locais próximos a Praga e na Polônia, embora as restrições da rede elétrica possam afetar o cronograma de entrega. Fatores de conformidade, como a Diretiva de Eficiência Energética da UE e as regras nacionais de energia, estão incentivando especificações de menor carbono, o que pode sustentar a demanda por escolhas de materiais que demonstrem desempenho ambiental.
Cenário Competitivo
Concentração do Mercado
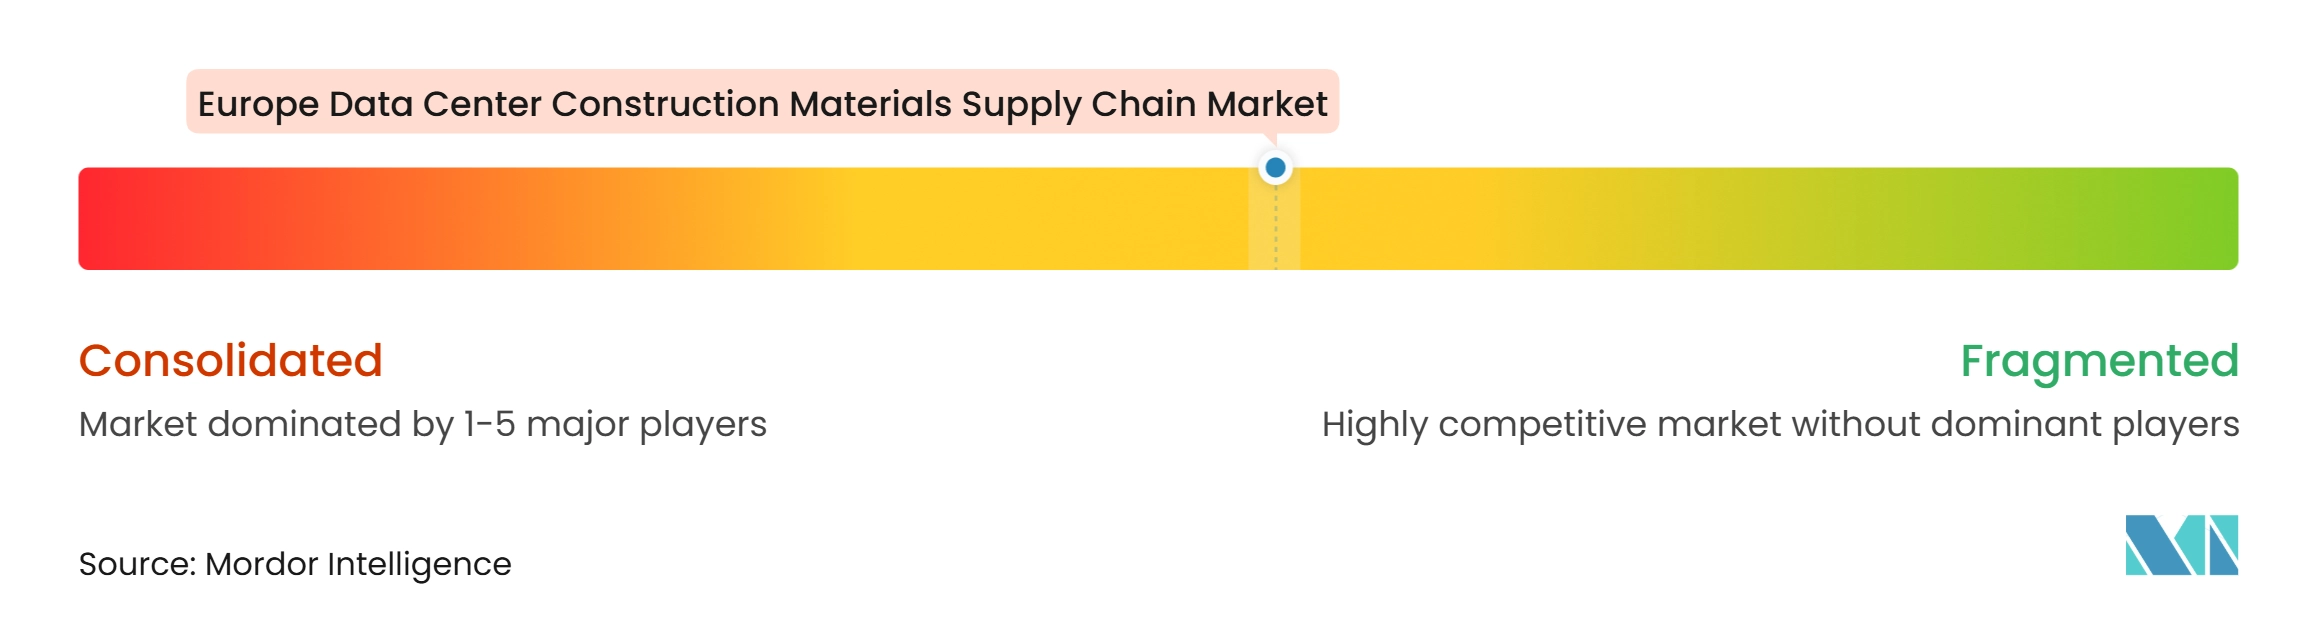
O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa é moderadamente fragmentado na camada de produção de materiais e mais concentrado entre os contratantes EPC. Skanska, Hochtief, VINCI Construction, AECOM, Jacobs Solutions e Exyte competem por grandes mandatos de campus por meio de sua capacidade de gerenciar programas complexos em várias jurisdições europeias. Seus pontos fortes incluem aquisição de múltiplas categorias, redes de fornecedores aprovados e experiência com cronogramas de comissionamento rigorosos. O fornecimento de materiais é mais disperso entre os mercados de cimento, agregados, isolamento, revestimento e fabricação regional. O aço estrutural é relativamente mais concentrado, e seus movimentos de preço podem afetar as margens dos contratantes. Os principais contratantes usam métodos de entrega estabelecidos para coordenar pacotes estruturais, mecânicos e civis. Isso os ajuda a gerenciar o risco do projeto quando as condições de energia, licenciamento e preços de materiais mudam. O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa permanece aberto a fornecedores especializados que possam atender a requisitos técnicos e de entrega rigorosos.
As oportunidades de espaço em branco são mais evidentes em redes de distribuição regional emergentes, isolamento especializado, materiais de resfriamento líquido e construção modular. Essas oportunidades são particularmente relevantes onde os novos campi estão localizados fora dos centros maduros e as redes de fornecimento local são menos estabelecidas. A abordagem YEXIO da Hochtief usa componentes estruturais padronizados com materiais civis e mecânicos de origem local, ilustrando como um contratante pode combinar projeto repetível com aquisição regional. Os contratantes também estão usando plataformas digitais de aquisição e planejamento de demanda para reduzir os riscos de prazo de entrega e preço. A abordagem pode melhorar a visibilidade em pedidos de alto volume e ajudar a gerenciar mudanças nos cronogramas de entrega. Os critérios de sustentabilidade estão se tornando mais proeminentes na seleção de fornecedores à medida que os operadores buscam materiais de menor carbono e práticas de construção circular. Isso pode favorecer fornecedores que possam fornecer documentação credível sobre origem e desempenho de carbono incorporado.
As ações das empresas mostram como os grandes contratantes estão se posicionando em torno de resfriamento, modularidade e expansão regional. A subsidiária da VINCI, Cobra IS, recebeu um contrato de 165 milhões de EUR (186,08 milhões de USD) para um data center na Península Ibérica, cobrindo instalações mecânicas, elétricas e hidráulicas para 126 resfriadores a seco atendendo a 200 MW de capacidade de computação. A Hochtief expandiu sua rede padronizada YEXIO para o Reino Unido por meio da HOCHTIEF Data Center Partner Limited. O lançamento europeu de resfriamento da Panasonic adiciona outro exemplo da cadeia de valor de fornecedores de equipamentos respondendo à demanda relacionada à IA. Esses movimentos mostram que a concorrência se estende além da construção central para resfriamento especializado, sistemas de aquisição e padronização. Os produtores regionais de materiais ainda podem participar onde atendem aos requisitos de qualidade, volume e entrega. O equilíbrio competitivo continuará a ser moldado pela capacidade de gerenciar grandes projetos sem sacrificar a capacidade de resposta ao fornecimento local.
Líderes do Setor da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Europa
-
Holcim AG
-
DPR Construction
-
Skanska AB
-
Saint-Gobain
-
Kingspan Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Europa Empresas cobertas neste relatório
- Holcim AG
- CBRE Group Inc.
- Bouygues Energies and Services SAS
- Mercury Engineering Unlimited Co.
- DPR Construction
- AECOM
- Jacobs Solutions Inc.
- Collen Construction Ltd.
- Skanska AB
- ISG plc
- Arup Group Ltd.
- Lendlease Corporation Ltd.
- Vinci Construction
- Hochtief AG
- Exyte GmbH
- STRABAG SE
- Turner Construction Company
- Kingspan Group plc
- ArcelorMittal Europe
- Saint-Gobain
Desenvolvimentos industriais recentes em Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Europa
- Outubro de 2026: A CBRE Group, Inc. anunciou um acordo definitivo para adquirir a Onnec Group Limited, um provedor de serviços de infraestrutura de data centers para as maiores empresas de tecnologia do mundo na Europa e na Ásia-Pacífico. A aquisição aumentará significativamente a capacidade da CBRE de apoiar as necessidades de data centers de seus clientes em escala global. A Onnec operará como parte da linha de negócios de Serviços de Infraestrutura Crítica da CBRE.
- Agosto de 2026: A Skanska assinou um contrato com a CRA Prague Gateway DC para construir um data center próximo a Praga por CZK 2,1 bilhões (93 milhões de USD), cobrindo infraestrutura do local, estruturas de fundação e uma estrutura de concreto pré-fabricado. A construção teve início em agosto de 2026, com conclusão prevista para 2028.
- Abril de 2026: A Comissão Europeia concedeu um contrato de nuvem soberana de 180 milhões de EUR (203 milhões de USD) a quatro provedores no âmbito do Quadro de Soberania em Nuvem, estabelecendo mandatos de demanda para infraestrutura digital baseada na UE e sustentando a atividade de construção para instalações em conformidade com a soberania.
- Março de 2026: A Panasonic começou a aceitar pedidos na Europa para Unidades de Distribuição de Fluido Refrigerante para data centers de IA generativa com capacidades de 400 kW e 800 kW, expandindo seu negócio de sistemas de resfriamento líquido estabelecido por meio da aquisição em 2023 da Tecnair, com sede na Itália.
Escopo do Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Europa
O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa abrange a aquisição, logística e distribuição de ponta a ponta de materiais estruturais, arquitetônicos e industriais especializados necessários para construir instalações de data centers em toda a região europeia.
O Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na Europa é Segmentado por Tipo de Material (Aço Estrutural e Aço de Reforço, Cimento, Concreto e Agregados, Produtos de Concreto Pré-fabricado, Materiais de Cobertura e Impermeabilização, Materiais de Isolamento, Materiais de Fachada e Revestimento, Materiais de Piso e Construção Interior e Outros Materiais de Construção), Fase de Construção (Preparação do Terreno e Obras Civis, Construção Estrutural, Envoltória do Edifício e Cobertura, e Obras Interiores e de Acabamento), Modelo de Aquisição (Aquisição Direta por Desenvolvedores e Operadores de Data Centers, Aquisição Liderada por Engenharia, Aquisição e Construção, e Aquisição Liderada por Distribuidores e Fornecedores), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e País (Reino Unido, Alemanha, França, Espanha, Itália e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados |
| Produtos de Concreto Pré-fabricado |
| Materiais de Cobertura e Impermeabilização |
| Materiais de Isolamento |
| Materiais de Fachada e Revestimento |
| Materiais de Piso e Construção Interior |
| Outros Materiais de Construção |
| Preparação do Terreno e Obras Civis |
| Construção Estrutural |
| Envoltória do Edifício e Cobertura |
| Obras Interiores e de Acabamento |
| Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção |
| Aquisição Liderada por Distribuidores e Fornecedores |
| Pequeno |
| Médio |
| Grande |
| Hiperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| Restante da Europa |
| Por Tipo de Material | Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados | |
| Produtos de Concreto Pré-fabricado | |
| Materiais de Cobertura e Impermeabilização | |
| Materiais de Isolamento | |
| Materiais de Fachada e Revestimento | |
| Materiais de Piso e Construção Interior | |
| Outros Materiais de Construção | |
| Por Fase de Construção | Preparação do Terreno e Obras Civis |
| Construção Estrutural | |
| Envoltória do Edifício e Cobertura | |
| Obras Interiores e de Acabamento | |
| Por Modelo de Aquisição | Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção | |
| Aquisição Liderada por Distribuidores e Fornecedores | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na Europa?
O mercado da cadeia de suprimentos de materiais de construção de data centers na Europa deve expandir de 2,45 bilhões de USD em 2026 e 2,77 bilhões de USD em 2027 para 4,28 bilhões de USD até 2032, a um CAGR de 9,09%.
Qual categoria de material tem a maior participação na construção de data centers na Europa?
O aço estrutural e o aço de reforço detinham a maior participação, de 30,58%, em 2026, sustentados por grandes projetos de estrutura e núcleo e requisitos de pisos reforçados.
Por que os materiais de isolamento estão ganhando importância nos projetos de data centers?
Os materiais de isolamento devem expandir a um CAGR de 9,53% até 2032 porque as instalações de alta densidade com resfriamento líquido necessitam de uma gestão térmica mais rigorosa e detalhamento mecânico mais especializado.
O que está limitando a atividade de construção para data centers europeus?
As filas de conexão à rede elétrica são a limitação mais significativa porque os projetos não podem entrar em construção ativa até que o acesso à energia seja garantido.
Qual país deve expandir mais rapidamente até 2032?
A Espanha deve expandir a um CAGR de 11,43% até 2032, sustentada por oportunidades em terrenos não desenvolvidos, disponibilidade de terrenos e evolução da conectividade de energia.
Como as instalações hiperscale estão mudando a aquisição de materiais?
As instalações hiperscale detinham uma participação de 53,41% em 2026 e devem expandir a um CAGR de 10,74%, aumentando o uso de compras diretas pelos maiores operadores enquanto preservam a coordenação por EPC para projetos complexos.