
ヨーロッパ データセンター 建設資材 サプライチェーン 市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
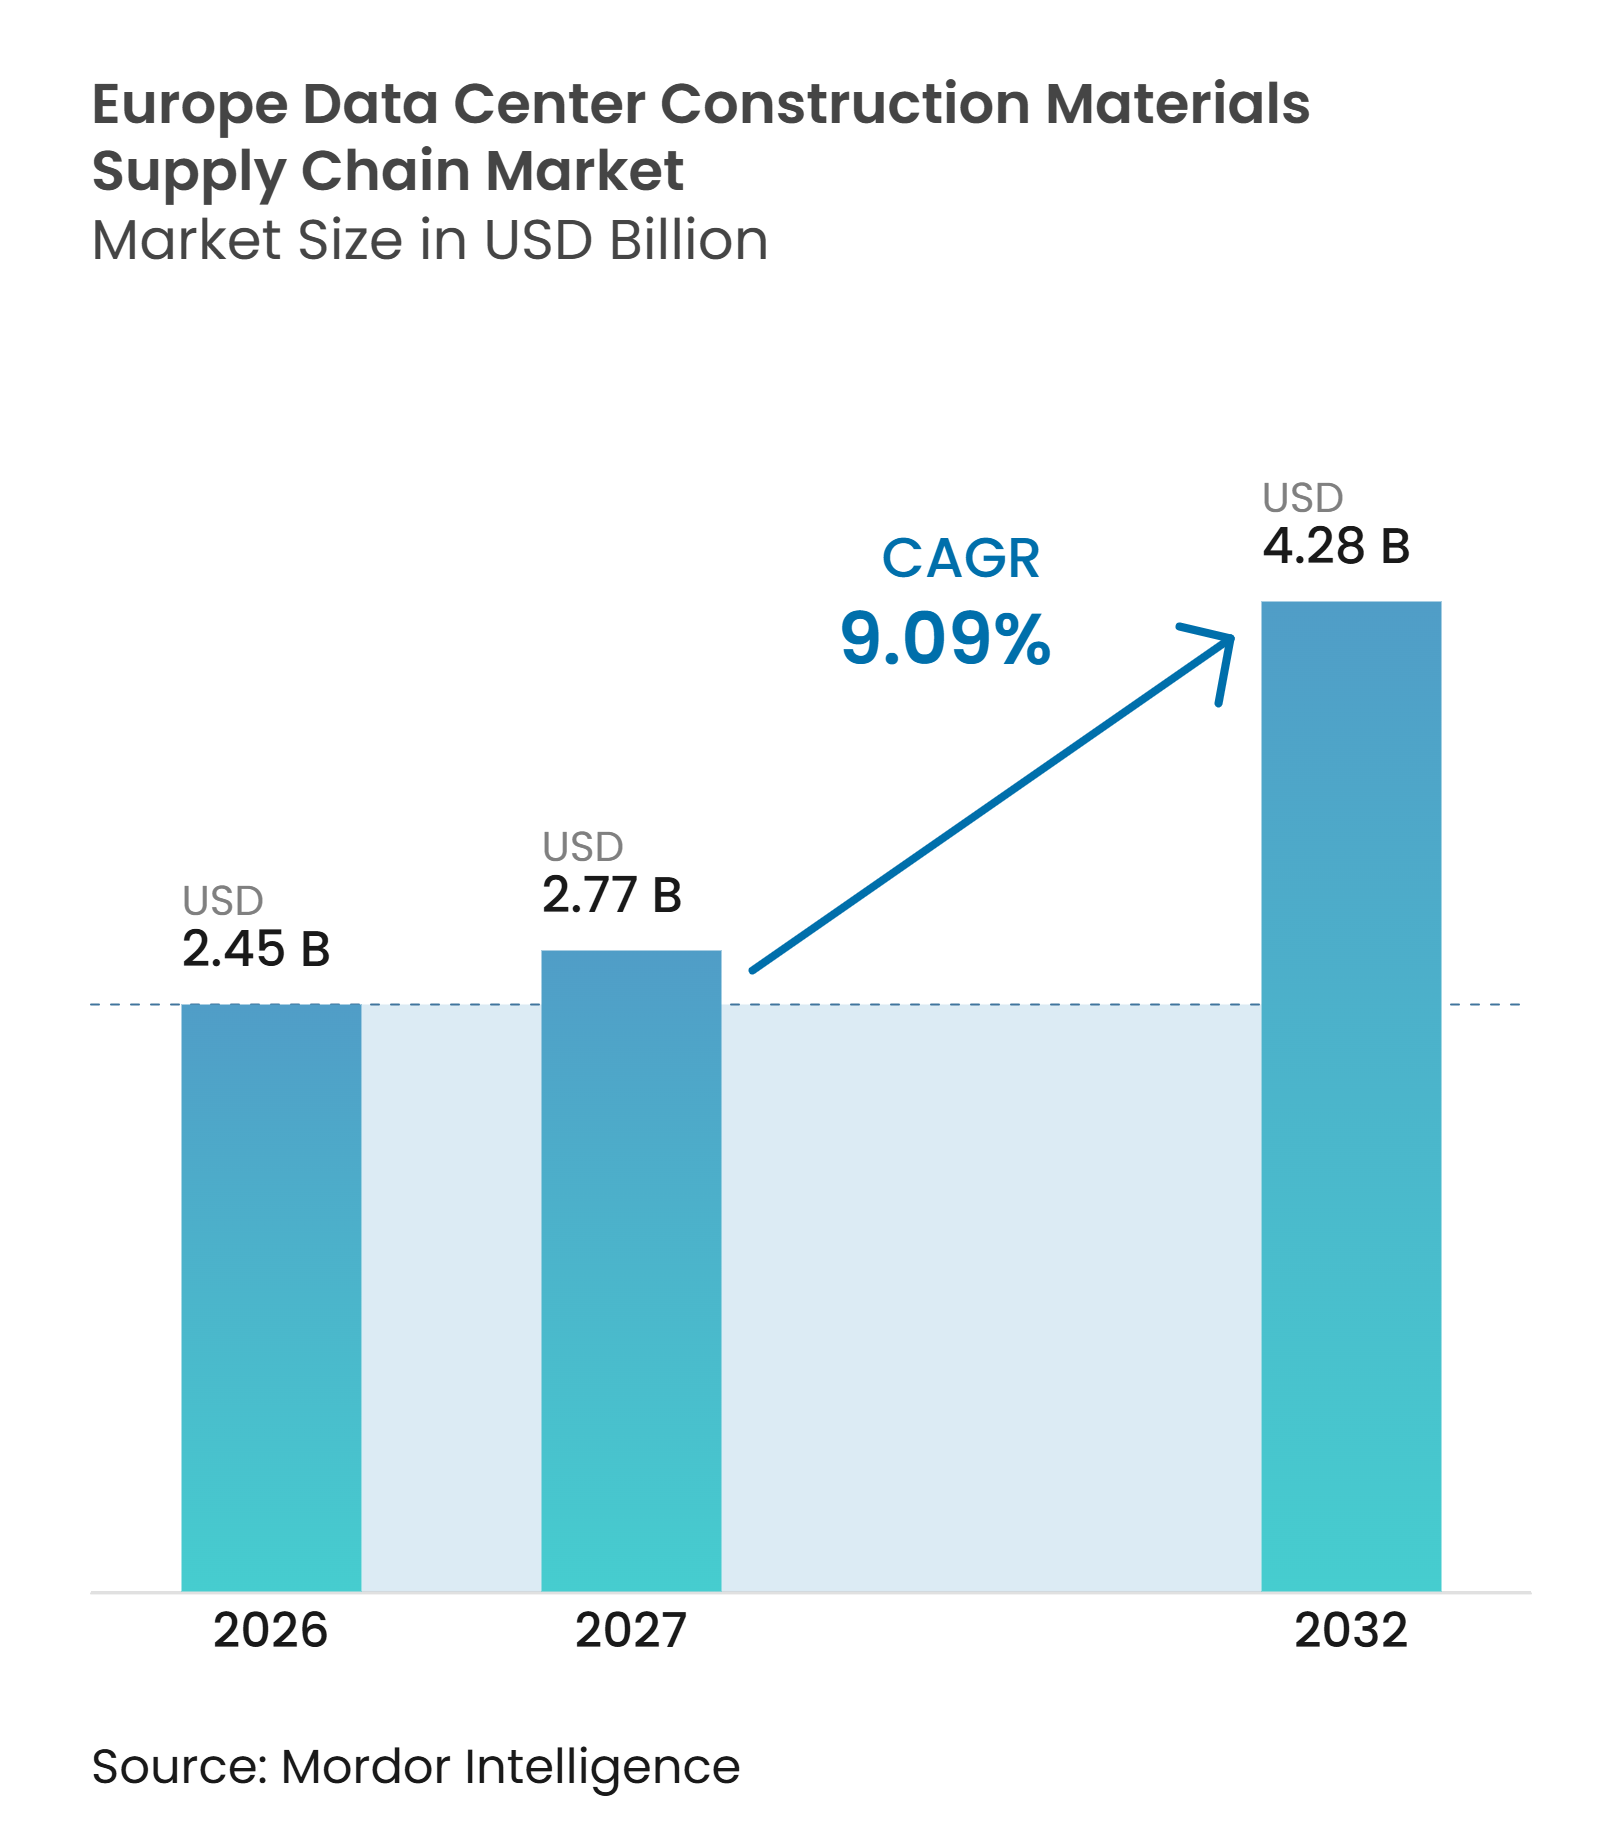
| 基準年の市場規模 (2026) | 2.45 十億米ドル |
| 市場規模 (2027) | 2.77 十億米ドル |
| 市場規模 (2032) | 4.28 十億米ドル |
| 成長率 (2027 - 2032) | 9.09 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ データセンター 建設資材 サプライチェーン 市場分析
ヨーロッパ データセンター 建設資材 サプライチェーン 市場規模は、2026年の2.45 ビリオン 米ドルおよび2027年の2.77 ビリオン 米ドルから、2032年までに4.28 ビリオン 米ドルへと拡大し、2027年から2032年の間に9.09%のCAGRを記録すると予測されています。需要は大規模なデータセンターキャンパスと結びついており、構造用鉄鋼、コンクリート、断熱材、クラッィング、および専門的な内装仕上げ資材を大量に必要とします。AI対応施設は、高いラック密度がより強固な床、冷却材封じ込め、およびより詳細な機械インターフェースを必要とするため、展開されるメガワットごとの資材要件を増加させています。開発はまた、利用可能な土地と電力を持つ場所へと移行しており、グリーンフィールドサイトにおける土木・構造パッケージへの需要を高めています。このシフトは地域のディストリビューターおよびファブリケーターに機会をもたらす一方で、より長い輸送ルートと不均一な地域供給能力の管理も求めています。最大規模のオペレーターにとって調達はより直接的になりつつありますが、プロジェクトが資材カテゴリー、規制、およびサイトスケジュールにわたる調整を必要とする場合、EPCコントラクターは依然として重要な役割を果たしています。
主要レポートのポイント
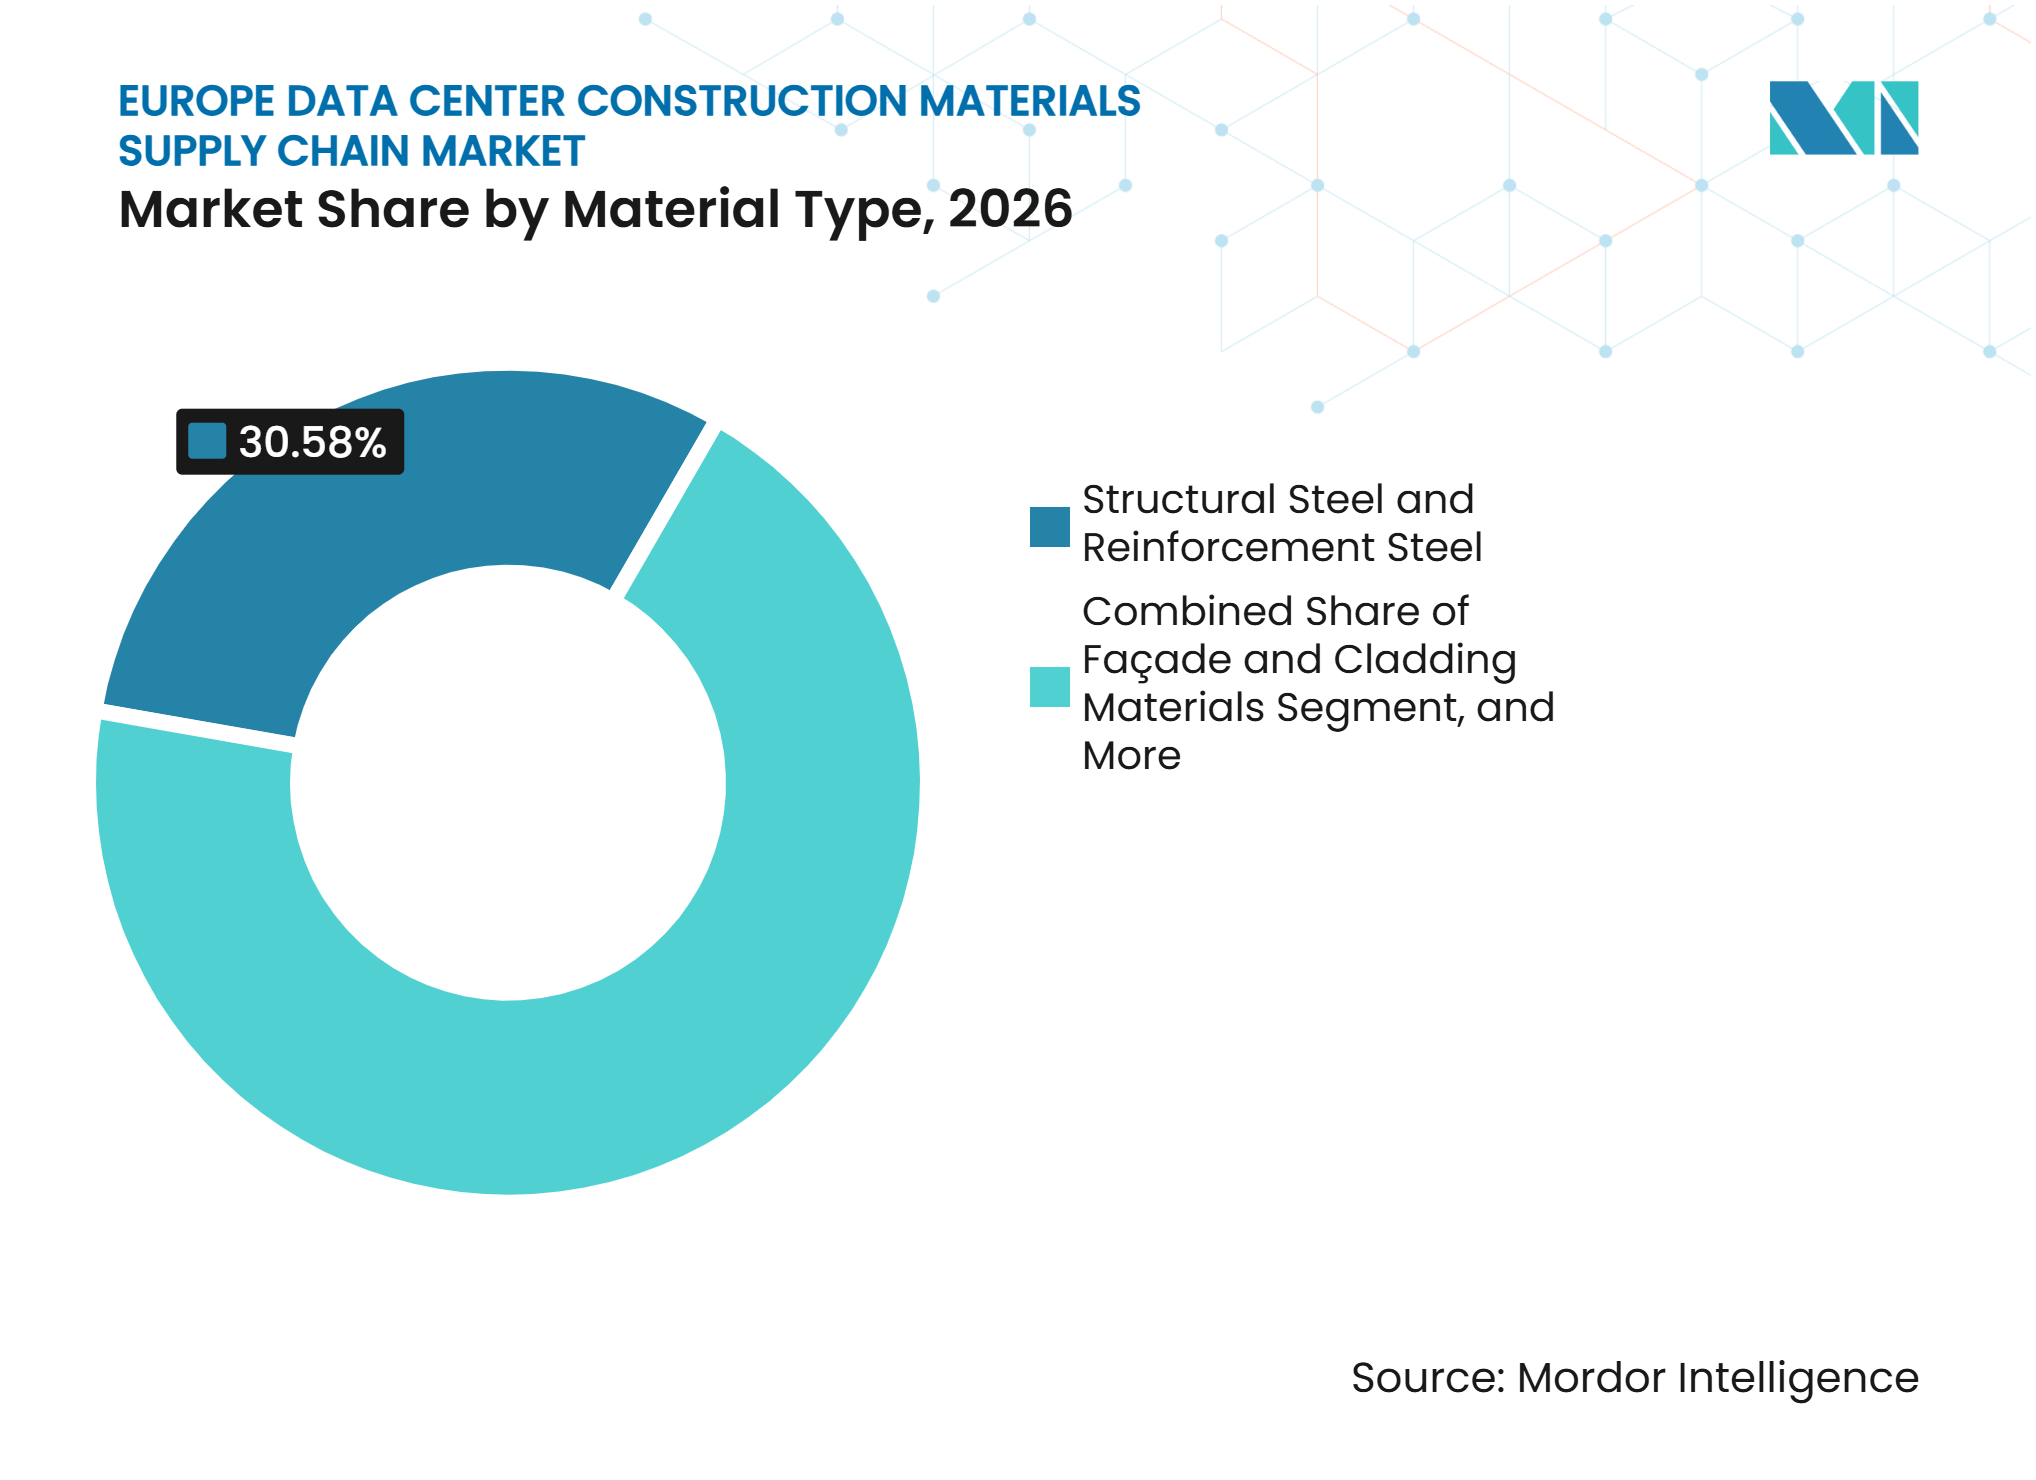
- 資材タイプ別では、構造用鉄鋼および鉄筋鋼が2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場シェアの30.58%を占め、断熱材は2032年までに9.53%のCAGRで拡大すると予測されています。
- 建設フェーズ別では、構造建設が2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場規模の41.18%を占め、サイト準備および土木工事は2032年までに9.79%のCAGRで拡大すると予測されています。
- 調達モデル別では、EPC主導調達が2026年に51.34%のシェアを占め、データセンター開発者およびオペレーターによる直接調達は2032年までに10.22%のCAGRで拡大すると予測されています。
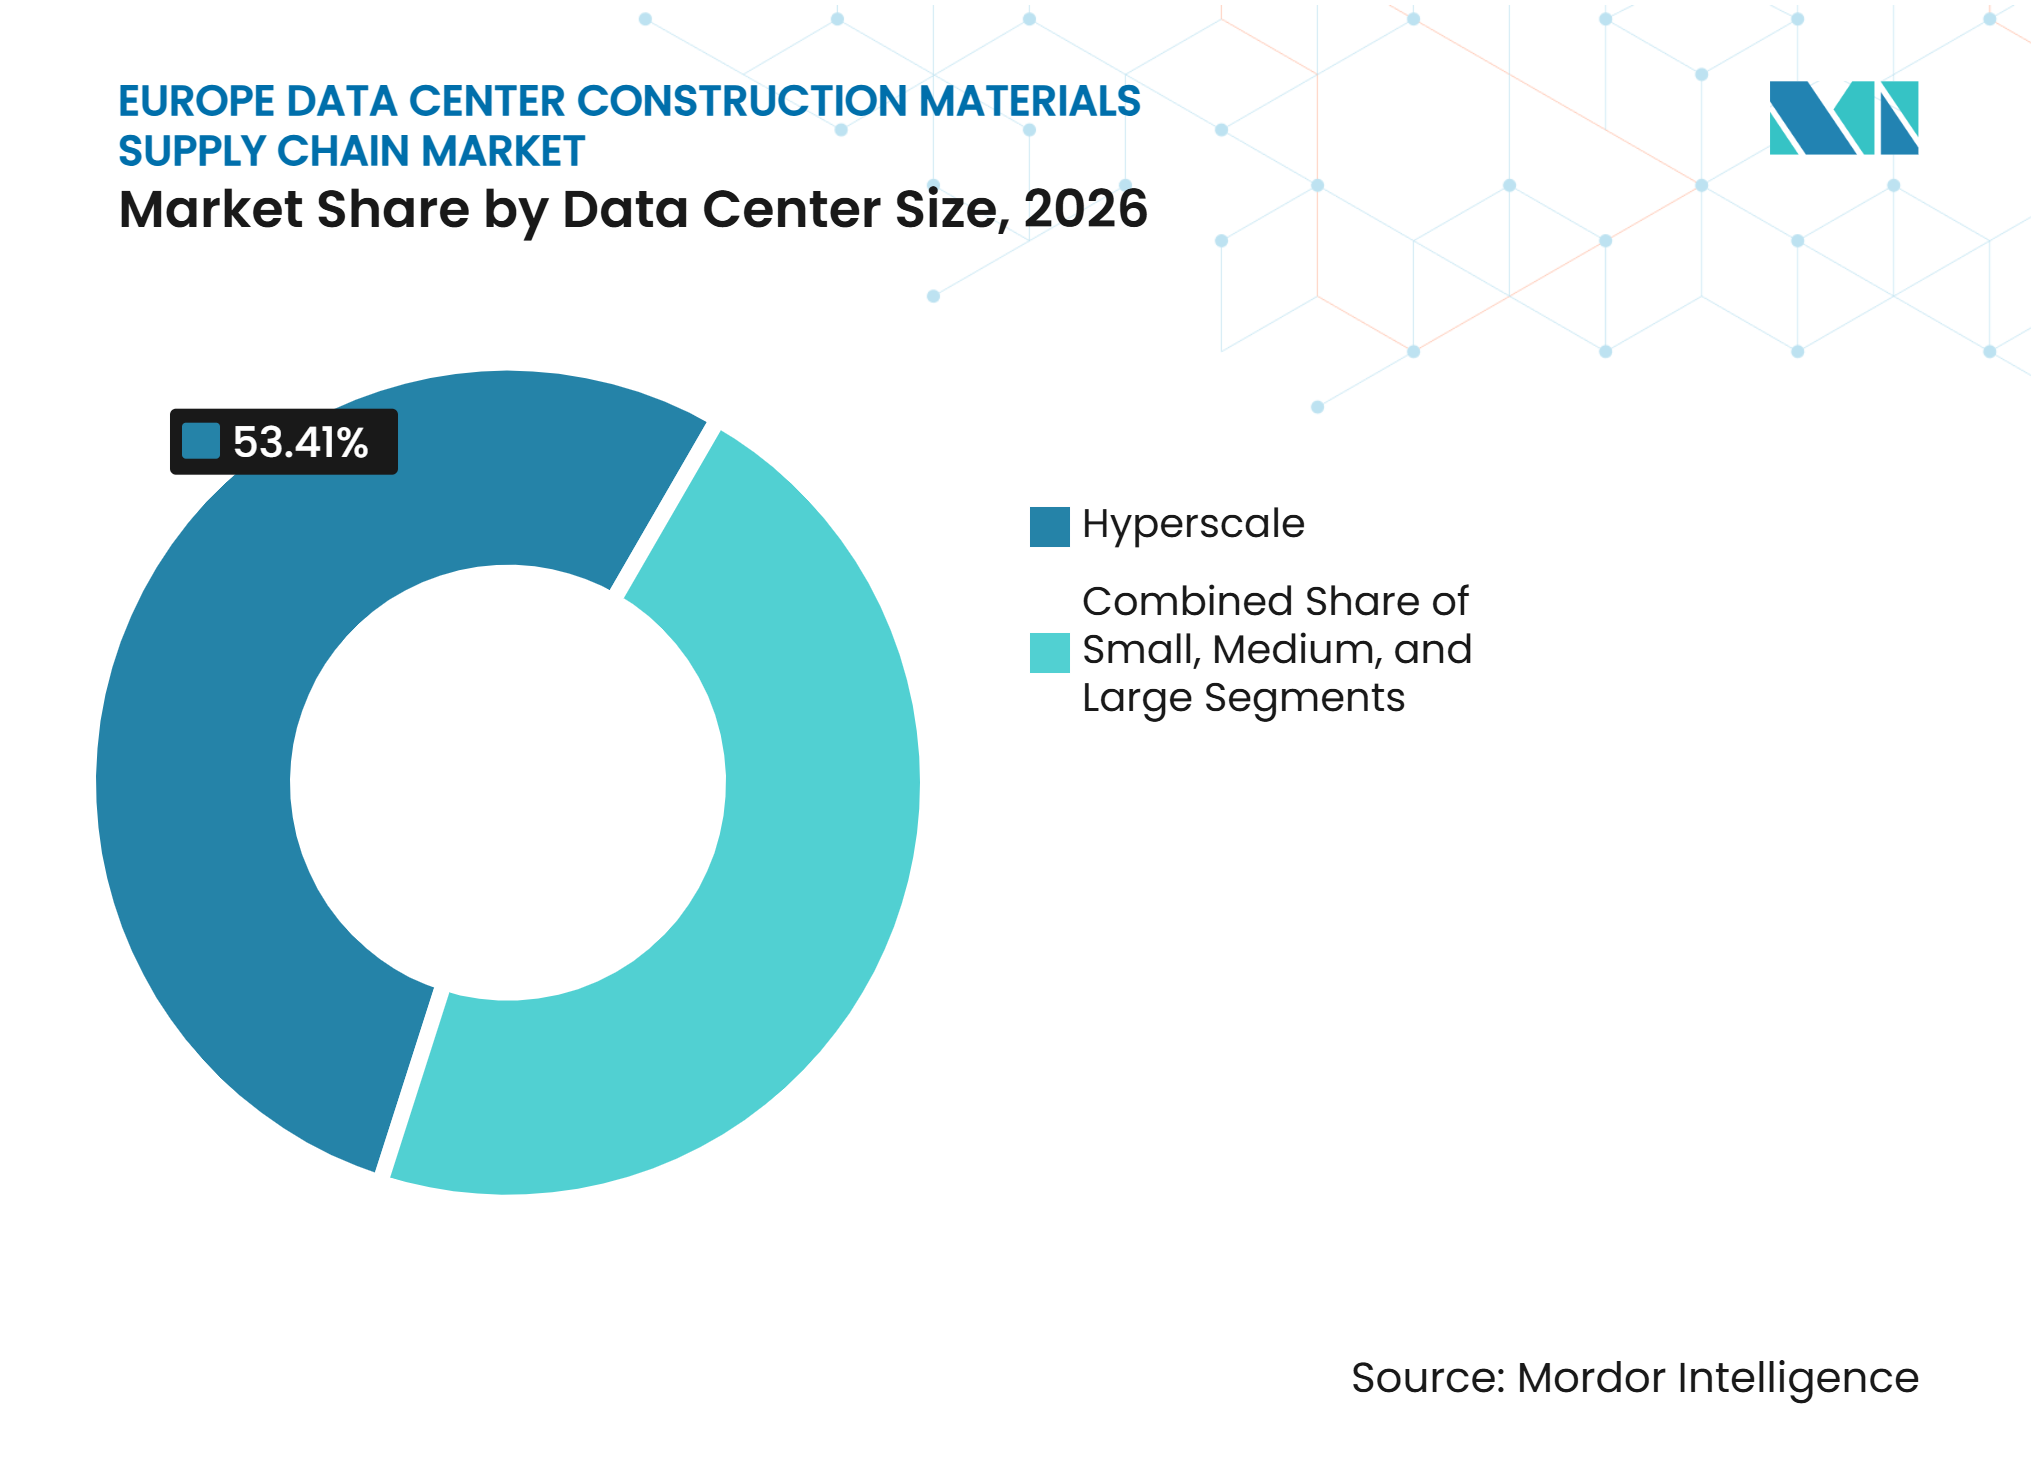
- データセンター規模別では、ハイパースケール施設が2026年に53.41%のシェアを占め、2032年までに10.74%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年に49.22%のシェアを占め、クラウドサービスプロバイダーは2032年までに11.24%のCAGRで拡大すると予測されています。
- 地域別では、イギリスが2026年に30.61%のシェアを占め、スペインは2032年までに11.43%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI対応ハイパースケールおよびコロケーション容量の拡大 | +2.8% | ヨーロッパ全域、特にイギリス、ドイツ、フランスに集中し、スペインおよび北欧諸国への拡大を伴う | 短期(2年以内) |
| 高密度コンピューティングおよび液冷インフラの急速な成長 | +2.0% | FLAP-D市場および拡大する二次拠点 | 中期(2〜4年) |
| EU容量拡大およびソブリンクラウド要件 | +1.6% | 欧州連合、フランス、ドイツ、スペインでの早期利益を伴う | 中期(2〜4年) |
| 利用可能な電力と土地を持つ二次市場へのシフト | +1.1% | スペイン、北欧諸国、中央・東ヨーロッパ、イタリア、ポルトガル | 中期(2〜4年) |
| より迅速なコミッショニングのための標準化およびモジュール式建設 | +0.8% | ヨーロッパ全域、イギリスおよび北欧諸国でより迅速な採用 | 短期(2年以内) |
| 具体化炭素削減および循環型建設仕様 | +0.6% | イギリス、ドイツ、北欧諸国、南ヨーロッパでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応ハイパースケールおよびコロケーション容量の拡大
AIワークロードは、新施設の規模と技術要件の両方を変えています。現在のキャンパス要件は、以前の多の大規模クラウドプロジェクトを特徴づけていた50MWから100MWの規模と比較して、サイトあたり300MWから700MWの範囲に及んでいます。より大きなフォーマットは、基礎、鉄骨フレーム、プレキャスト部材、および建物外皮資材への需要を増加させます。また、土木工事、構造パッケージ、および後の内装仕上げ活動の間のより複雑なシーケンシングを生み出します。コロケーションオペレーターは、自社建設キャンパスでは即座に対応できない需要に応えるために容量を追加しています。ハイパースケールとコロケーションの両プロジェクトが大量のシェル、コア、および専門的な機械資材を必要とするため、これはヨーロッパ データセンター 建設資材 サプライチェーン 市場を支えています。
高密度コンピューティングおよび液冷インフラの急速な成長
空冷から液冷への移行は、各新しいデータホールの資材仕様を変えています。50kWを超えるラックは、強化された床スラブ、より高い構造荷重許容量、二次冷却材封じ込め、およびより詳細なパイプ貫通部を必要とします。Panasonicは2026年3月に、400kWおよび800kW容量の冷却材分配ユニットのヨーロッパ向け受注を開始し、液冷機器がプロジェクトの開始当初から大規模に仕様化されていることを示しました。[1] これらの要件は、断熱材、機械サポートシステム、および専門的な建設資材の価値を高めます。また、設計チーム、コントラクター、および資材サプライヤー間の早期調整の必要性も高めます。ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、したがって、単に建設量の増加だけでなく、より高付加価値の資材へのシフトから恩恵を受けています。
EU容量拡大およびソブリンクラウド要件
欧州委員会は2026年6月に、今後5〜7年間でヨーロッパのデータセンター容量を大幅に増加させることを支援するクラウドおよびAI開発法を提案しました。欧州委員会はまた、クラウド主権に関する取り組みの下で1億8,000万ユーロ(2億300万米ドル)の入札を進め、ヨーロッパの要件を満たすコンピューティングインフラへの需要を強化しました。主権規則とサイバーセキュリティへの期待は、国内データ処理をサポートできる施設を優遇します。これにより、確立されたインフラと有能な地域デリバリーネットワークを持つ場所への投資が向けられます。フランスとドイツは、主要な需要センターとより深いコントラクターおよび資材供給基盤を兼ね備えているため、有利な立場にあります。ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、主権準拠プロジェクトが政策コミットメントから建設プログラムへと移行する際に利益を得ます。
利用可能な電力と土地を持つ二次市場へのシフト
確立されたハブにおける電力の限られた可用性が、スペイン、北欧諸国、および中央・東ヨーロッパへの開発を促進しています。これらの場所は、より大きな土地区画と新しいキャンパスレイアウトのためのより実用的な選択肢を提供できます。グリーンフィールド工事は、サイト準備、基礎、アクセスインフラ、および完全な構造シェルを含むため、段階的な再開発よりも広範な資材パッケージを必要とします。これは、確立された大都市圏クラスター外で一貫したデリバリーを提供できるサプライヤーを優遇します。また、新しい地域回廊に対応できる地域のコンクリートメーカー、鉄鋼ファブリケーター、およびディストリビューターに機会をもたらします。ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、したがって、主要なハブが依然として大きな既設基盤を保持しているにもかかわらず、地理的により分散しつつあります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 系統接続待ちおよび電力可用性の制約 | -1.9% | FLAP-D市場(イギリス、ドイツ、フランス、オランダ、アイルランドを含む)、ダブリンおよびアムステルダムでの早期圧力 | 短期(2年以内) |
| 鉄鋼、銅、コンクリート、エネルギーコストの変動 | -1.4% | ヨーロッパ全域、イギリスおよび中央ヨーロッパでより大きなエクスポージャー | 中期(2〜4年) |
| 高度なコミッショニングおよび設計スキルの不足 | -0.7% | 欧州連合、北欧および中央・東ヨーロッパの場所での深刻な不足 | 中期(2〜4年) |
| 大規模キャンパスに対する断片化した許認可および地域の受容 | -0.5% | オランダ、デンマーク、ドイツ、およびイギリスの都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統接続待ちおよび電力可用性の制約
系統接続の遅延は、プロジェクトが実際の建設に移行するまで資材需要を生み出せないため、最も明確な構造的制約として残っています。国際エネルギー機関は、欧州連合の系統接続を確保するには2年から10年かかる可能性があると述べています。確立されたヨーロッパのハブ市場では、待ち行列が施設の実際の建設期間よりもはるかに長くなる可能性があります。これにより、鉄鋼、コンクリート、断熱材、および関連サプライヤーの近期受注の視認性が低下します。また、より明確な電力経路を持つ代替地域での土地確保と早期土木計画を開発者に促します。ヨーロッパ データセンター 建設資材 サプライチェーン 市場は依然として拡大できますが、そのタイミングは発表された容量が系統接続された建設着工へと転換されるかどうかに大きく依存します。
鉄鋼、銅、コンクリート、エネルギーコストの変動
資材価格の変動は、固定価格パッケージで作業するサプライヤーおよびコントラクターにとって依然として困難です。英国ビジネス・貿易省は、2026年8月までの12ヶ月間で、製作構造用鉄鋼価格が21.2%上昇し、コンクリート鉄筋棒が12.5%上昇したと報告しました。[2] セメントおよびその他のエネルギー集約型製品も、炭素コンプライアンスコストがサプライチェーンを通じて転嫁される可能性があるため、以前のコストベースを上回ったままです。コントラクターは、より短い入札有効期間、価格調整条項、および早期資材購入で対応しています。これらの措置はエクスポージャーを軽減しますが、より強固なキャッシュ管理と保管計画を必要とします。ヨーロッパ データセンター 建設資材 サプライチェーン 市は依然として魅力的ですが、コスト変動はコントラクターのマージンを縮小し、調達決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資材タイプ別:
構造用鉄鋼および鉄筋鋼が市場価値を支える構造用鉄鋼および鉄筋鋼は、2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場シェアの30.58%を占めました。鉄鋼は、広いスパン、迅速な組み立て、およびモジュール式構造システムの増加する使用をサポートするため、大型フォーマットのシェルアンドコア建設に不可欠なままです。鉄筋鋼はまた、重機器および高密度ラックを支える基礎および床スラブにも必要です。ハイパースケールプロジェクトは大規模で繰り返し可能な構造パッケージを必要とし、資材の可用性と製作能力を重要な調達上の考慮事項にしています。プレキャストコンクリートは、開発者がサイト上での作業時間を短縮する必要がある場合に重要性を増しています。セメント、コンクリート、および骨材は、基礎および土木工事において体積ベースで最大の投入材として残っています。ファサード、クラッディング、フローリング、および屋根材は、プロジェクトが建物外皮および内装仕上げ段階を経て進むにつれて増加します。断熱材のヨーロッパ データセンター 建設資材 サプライチェーン 市場規模は、液冷施設における熱管理ニーズに支えられ、2032年までに9.53%のCAGRで拡大すると予測されています。この発展により、プロジェクトの早期設計段階において、熱専門家、構造設計者、および資材ディストリビューター間の調整がより重要になります。
資材仕様はまた、オペレーターが炭素性能と建設速度により注意を払うにつれて変化しています。鉄骨プレファブリケーションモジュールは、現場作業を削減し、より予測可能な生産条件を提供できます。Vertivは、EN 15978に基づくライフサイクルアセスメントにより、鉄骨プレファブリケーションモジュールがコンクリートシェル設計と比較してMWあたりの具体化炭素を最大3.5倍低減したことが判明したと報告しました。[3] この知見は、オペレーターが低炭素建設目標を持つ場合にモジュール式構造アプローチの使用を支持します。断熱需要は、液冷システムが高密度機器エリア周辺でより慎重な熱分離とサポートを必要とするため、増加しています。ケーブル管理、二重床コンポーネント、構造アクセサリー、および専門的な貫通部も、データホールが技術的により密になるにつれて価値を増します。炭素属性を文書化し、信頼性の高いリードタイムを提供できるサプライヤーは、大規模プロジェクトでより有利な立場に置かれる可能性があります。より広い資材ミックスは、各キャンパスに選択された建設方法に結びついたままです。資材の選択はまた、各建設フェーズのタイミング、場所、および技術要件に適合する必要があります。これにより、構造的および内装仕上げの選択がキャンパス全体でどのように相互作用するかを理解するサプライヤーの価値が高まります。従来の建設とプレファブリケーション建設は同様の投入材を使用できますが、製作リードタイム、物流およびサイト設置計画に対して異なる要求を課します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
建設フェーズ別:
サイト準備および土木工事がグリーンフィールド成長を牽引構造建設は、2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場規模の41.18%を占めました。このフェーズには、ハイパースケールキャンパスデリバリーの中心となる鉄骨フレーム、プレキャスト部材、鉄筋、および主要なコンクリート工事が含まれます。大規模プロジェクトは、基礎、上部構造の設置、および建物外皮の間の信頼性の高いシーケンシングを必要とします。これが、後の内装仕上げ段階が完了する前に構造パッケージが支出の大きなシェアを占める理由を説明しています。サイト準備および土木工事は、2032年までに9.79%のCAGRで拡大すると予測されています。これは、スペイン、北欧諸国、および中央・東ヨーロッパにおけるグリーンフィールド開発のより大きな役割を反映しています。これらのサイトは、垂直構造が始まる前に掘削、排水、アクセスルート、基礎、および公益事業関連工事を必要とします。このフェーズの成長は、骨材、生コンクリート、鉄筋、および関連する土木資材の地域サプライヤーに恩恵をもたらします。また、土木パッケージがより専門的な構造工事をサポートできる前にサイトで利用可能でなければならないため、早期のサプライヤーエンゲージメントも必要とします。
建設タイミングは、開発者がコミッショニングスロットを確保しようとするにつれて、より圧縮されつつあります。土木工事と構造パッケージは、完全に順次的な順序ではなく、同時に動員される場合があります。これにより、サプライチェーンマネージャーが資材デリバリー、製作スケジュール、労働力、およびサイトアクセスを調整するためのより大きなプレッシャーがかかります。建物外皮および屋根工事は構造完成後に続き、機器密度が上昇するにつれて内装および内装仕上げパッケージがより重要になります。より多くの再開発を伴う成熟したクラスターは、完全な土木・構造建設を必要とする新しい場所とは異なる資材プロファイルを持つ可能性があります。モジュール式およびオフサイト工法は現場労働要件を削減できますが、従来のアプローチよりも一般的ではありません。プロジェクトスケジュールが厳しくなり、熟練労働力の確保が困難になるにつれて、その役割は増加する可能性があります。ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、各フェーズが計画から設置へと移行できるペースに引き続き依存しています。これにより、同じキャンパスで複数の建設パッケージに対応するサプライヤーにとって早期調整が価値あるものになります。初期パッケージの遅延は後続の資材注文に影響を与える可能性があり、スケジュール規律をサプライヤー計画の中心にしています。したがって、サプライヤーは生産能力を建設シーケンスとサイトアクセスのタイミングの両方に合わせる必要があります。
調達モデル別:
EPC主導調達が支出の大部分を仲介EPC主導調達は、2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場シェアの51.34%を占めました。オペレーターは、複数の資材カテゴリーを調整し、承認済みベンダーリストを管理し、建設スケジュールに合わせて発注を調整できるため、専門的なEPCコントラクターに依存することが多いです。このモデルは、変動する許認可条件、系統接続の不確実性、および大規模なマルチトレードスコープに直面するプロジェクトに特に有用です。コントラクターは、鉄鋼、コンクリート、断熱材、クラッディング、および機械サポート資材の需要を集約できます。また、建設ペースが変化する際のサイトデリバリー計画を管理することもできます。ディストリビューターおよびサプライヤー主導調達は、小規模施設および個別パッケージに対して引き続き関連性があります。ただし、上位端でのシェアは、大規模キャンパスの増加するシェアによって制約されています。EPCコントラクターは、多くのオペレーターが複雑な建設のための単一の調整ポイントを好むため、重要な役割を保持しています。彼らの確立されたサプライヤー関係はまた、変化するサイト要件とデリバリーウィンドウに合わせて注文を調整するのに役立ちます。これは、オペレーターが構造、土木、外皮、および専門的な機械パッケージにわたる調整された行動を必要とする場合に引き続き有用です。サイト条件またはプロジェクトスケジュールが資材数量とデリバリー計画への迅速な変更を必要とする場合、その役割は特に価値があります。
データセンター開発者およびオペレーターによる直接調達は、2032年までに10.22%のCAGRで拡大すると予測されています。大規模ハイパースケーラーは、ボリュームが二国間取引を正当化するのに十分な場合、ファブリケーター、プレキャストメーカー、および断熱材サプライヤーから直接購入できます。これにより、価格とリードタイム管理がコントラクターからオペレーターへと移転します。また、重要な資材可用性に対するオペレーターのより緊密な管理も可能にします。EPC企業は、デジタル調達ツール、デュアルソーシングアプローチ、およびより詳細なサプライヤー計画で対応しています。これらの慣行は、入札期間中にコモディティ価格が動く際の入札確実性を維持するために設計されています。クロスカテゴリー資材フローの管理には経験とリソースが必要なため、中規模オペレーターはEPC調達を引き続き使用する可能性が高いです。ヨーロッパ データセンター 建設資材 サプライチェーン 産業は、したがって、両方の調達モデルを保持する可能性が高く、バランスはオペレーターの規模とプロジェクトの複雑さによって異なります。直接関係とコントラクター主導のフレームワークが同じ建設プログラム内で共存できるため、サプライヤーは両方のモデルをサポートする必要があります。
データセンター規模別:
ハイパースケールがシェアと予測成長率の両方でリードハイパースケールデータセンターは、2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場シェアの53.41%を占め、2032年までに10.74%のCAGRで拡大すると予測されています。単一の大規模キャンパスは、広範な土木工事、大規模な構造パッケージ、および繰り返されるデータホール建設を組み合わせるため、多くの小規模施設よりも多くの資材を必要とする可能性があります。これらのサイトは段階的な建設のために設計されており、数年にわたって主要資材の繰り返し注文をサポートできます。その規模はまた、サプライヤー能力、デリバリーの信頼性、および複数の建設パッケージにわたる調整の重要性を高めます。大規模データセンターは、完全なハイパースケールフットプリントなしにスケーラブルな容量を必要とするコロケーションおよびエンタープライズクラウドプロバイダーにとって重要なカテゴリーとして残っています。中規模および小規模施設は、レイテンシーとデータレジデンシー要件が分散した場所を必要とするエンタープライズおよびエッジアプリケーションをサポートします。プロジェクトごとの資材要件は低いですが、より多くの場所にわたってより安定した需要基盤を提供します。ハイパースケール建設は、ボリュームと調達集中の主要ドライバーとして残っています。その段階的な性質はサプライヤーに継続性を提供できますが、各フェーズは依然として電力アクセス、許認可、およびオペレーターのデリバリースケジュールに依存しています。
ハイパースケールプロジェクトの台頭は、より分断されたサプライヤーランドスケープを生み出しています。厳格なプログラムスケジュールで大量の製作とデリバリーができる企業は、大規模オペレーターとより強固な直接関係を築くことができます。小規模サプライヤーは、注文サイズがよりアクセスしやすい地域プロジェクト、専門パッケージ、または中規模施設に焦点を当てる可能性があります。主要なキャンパスでさえ近隣のコンクリート、骨材、輸送、およびサイトサービスに依存しているため、この分断は地域サプライヤーの必要性を排除しません。ただし、事前資格認定と実績のあるデリバリー記録の価値を高めます。AI対応設計は、より強固な床、より多くの冷却インフラ、およびより複雑な内部レイアウトを通じてハイパースケールプロジェクトの資材集約度を高めます。これは、ヨーロッパ データセンター 建設資材 サプライチェーン 市場が新しいキャンパスの数と各キャンパス内の技術密度の両方によって影響を受けることを意味します。規模と信頼性の高い技術サポートを組み合わせるサプライヤーは、このセグメントで優位性を持つ可能性があります。これには、地域の建設および物流条件に対応しながら標準化された設計をサポートする能力が含まれます。キャンパスフェーズは仕様を共有することが多いですが、建設スケジュールが異なるため、繰り返し可能なデリバリーは価値があります。複数の建物にわたって繰り返し仕様を満たす能力は、個別パッケージに提供される価格と同様に重要である可能性があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがリードし、クラウドサービスプロバイダーが最速成長を記録コロケーションデータセンターは、2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場シェアの49.22%を占めました。これらの施設は、複数のテナントにサービスを提供し、段階的に容量を追加できるため、確立されたハブにおける主要なデリバリーモデルとして残っています。その建設には、構造資材、建物外皮、断熱材、および内装仕上げコンポーネントに対する同じコアニーズが含まれます。コロケーションプロジェクトは、AI対応ラック密度と液冷能力をサポートするようにますます設計されています。これにより、以前の設計と比較してMWあたりの資材仕様が増加します。エンタープライズおよびエッジ施設は、ユーザーがローカル容量とデータレジデンシーを必要とする場所に需要を追加しますが、そのシェアは最大カテゴリーよりも低いです。その分散した性質は、地域のコントラクターおよび資材サプライヤーへの注文を維持できます。したがって、コロケーションは、自社建設クラウドキャンパスがより注目を集めているにもかかわらず、建設活動の中心的な源として残っています。オペレーターはこれらの施設を段階的に拡張でき、連続するフェーズにわたって計画的な資材発注をサポートできます。そのマルチテナントモデルはまた、馴染みのある資材と建設システムへの繰り返し需要を生み出す段階的な拡張をサポートできます。
クラウドサービスプロバイダーは、2032年までに11.24%のCAGRで拡大すると予測されています。主要なオペレーターは、リースされたスペースから自社建設のヨーロッパキャンパスへと移行しており、資材調達を直接建設プログラムに組み込んでいます。これらの施設は、各フェーズに完全なグリーンフィールドの資材明細書が必要な二次拠点に計画されることが多いです。スペイン、フィンランド、ポーランドは、新しい容量が広範な土木・構造工事を必要とする可能性がある場所の関連例です。クラウド施設とコロケーション施設の技術要件は、両方がより高密度のコンピューティングと液冷対応を採用するにつれて、より類似してきています。これにより、専門的な断熱材、機械サポート、ケーブル管理、および関連する内装仕上げ投入材の価値が高まります。各カテゴリーがより要求の高い設計仕様を採用するにつれて、ヨーロッパ データセンター 建設資材 サプライチェーン 産業は恩恵を受けます。コロケーションとクラウド建設の相対的なバランスは、電力アクセス、自社建設プログラムの速度、および適切なサイトの可用性に依存します。プロジェクト要件は、サプライヤーが段階的な拡張またはフルグリーンフィールド建設に対応するかどうかを引き続き形成します。これには、最も早い調達決定から、オペレーター、コントラクター、ファブリケーター、ディストリビューター、および地域建設チーム間の信頼性の高い調整が必要です。両方の施設タイプは、厳密に管理されたコミッショニングスケジュールを乱すことなく技術仕様を満たせるサプライヤーを引き続き必要とします。
地域分析
イギリス
イギリスは、2026年のヨーロッパ データセンター 建設資材 サプライチェーン 市場シェアの30.61%を占めました。その地位は、成熟したハイパースケールクラスター、確立されたEPCコントラクターの基盤、および鉄鋼ファブリケーターとプレキャストコンクリートサプライヤーの深いネットワークを反映しています。これらの能力は、需要が利用可能な容量を逼迫させているにもかかわらず、あまり発展していない市場と比較して調達の摩擦を軽減できます。英国政府は、2026年8月までに製作構造用鉄鋼および鉄筋棒価格の大幅な上昇を記録しており、早期購入と契約上の価格管理をより重要にしています。電力可用性は、プロジェクトが実際の系統接続なしに本格的な建設に進めないため、主要な構造的課題として残っています。国際エネルギー機関は、エネルギー制約をヨーロッパのデータセンター目標を達成するための中心的な問題として特定しています。これにより、大規模サイトをより良くサポートできる土地と電力アクセスを持つ地域での開発が促進されています。イギリスの既存のデリバリー基盤は、依然として複雑な資材パッケージの調整において優位性を与えています。
スペイン
スペインは、ヨーロッパ データセンター 建設資材 サプライチェーン 市場において2032年までに11.43%のCAGRで拡大すると予測されています。その魅力は、大規模な土地区画、改善する再生可能エネルギー接続、および大規模キャンパス申請をサポートできる許認可環境にあります。これらの要因は、完全な土木、基礎、構造、外皮、および内装仕上げパッケージを必要とするグリーンフィールドプロジェクトを優遇します。その結果、再開発がより大きなシェアを占める可能性がある成熟したハブとは異なる需要プロファイルが生まれます。スペインでの建設は、キャンパスがフェーズを経て進むにつれて、構造用鉄鋼、コンクリート、骨材、断熱材、およびファサード資材の大量を必要とする可能性があります。二次拠点へのより広いシフトはまた、地域のディストリビューターおよび専門ファブリケーターに新しいルートを生み出します。主要な都市センター外で信頼性の高いデリバリーを提供できるサプライヤーは、これらのプロジェクトに関連します。これにより、スペインはヨーロッパ データセンター 建設資材 サプライチェーン 市場にとって重要な場所となり、特にオペレーターが制約されたハブ市場の代替を求める場合に重要です。
ドイツ、フランス、イタリア、北欧諸国、および中央・東ヨーロッパ
ドイツは、フランクフルトが主要なハブとして残り、二次拠点が追加容量を引き付けているため、実質的な地位を保持しています。HochtiefとPalladio Partnersは2026年3月に、具体化炭素を削減することを意図した直接水冷と固体木材建設を使用して、バート・リップシュプリンゲのYEXIOデータセンターの着工式を行いました。フランスは、液冷と熱回収を組み込み、工業用地を再利用する開発を含む、新しいAI重点建設を支援しています。イタリアは、ミラノの相互接続ハブとしての役割と、ポー川流域での拡大するコロケーションおよびクラウド要件から引き続き恩恵を受けています。北欧諸国は土地と低コストエネルギーへのアクセスを提供しますが、プロジェクトのタイミングは依然として系統可用性と地域供給能力に依存する可能性があります。Skanskaは2026年中に、フィンランドのエスポーにあるatNorthの施設での5階建て拡張のために1億ユーロ(1億1,278万米ドル)の契約を締結し、完全な内装仕上げ活動を含む工事を行いました。[4] 中央・東ヨーロッパは、プラハ近郊およびポーランドのサイトを通じて関心を集めていますが、系統制約がデリバリーのタイミングに影響を与える可能性があります。EU省エネルギー指令や国家エネルギー規則などのコンプライアンス要因は、低炭素仕様を促進しており、環境性能を実証する資材選択への需要をサポートできます。
競合ランドスケープ
市場集中度
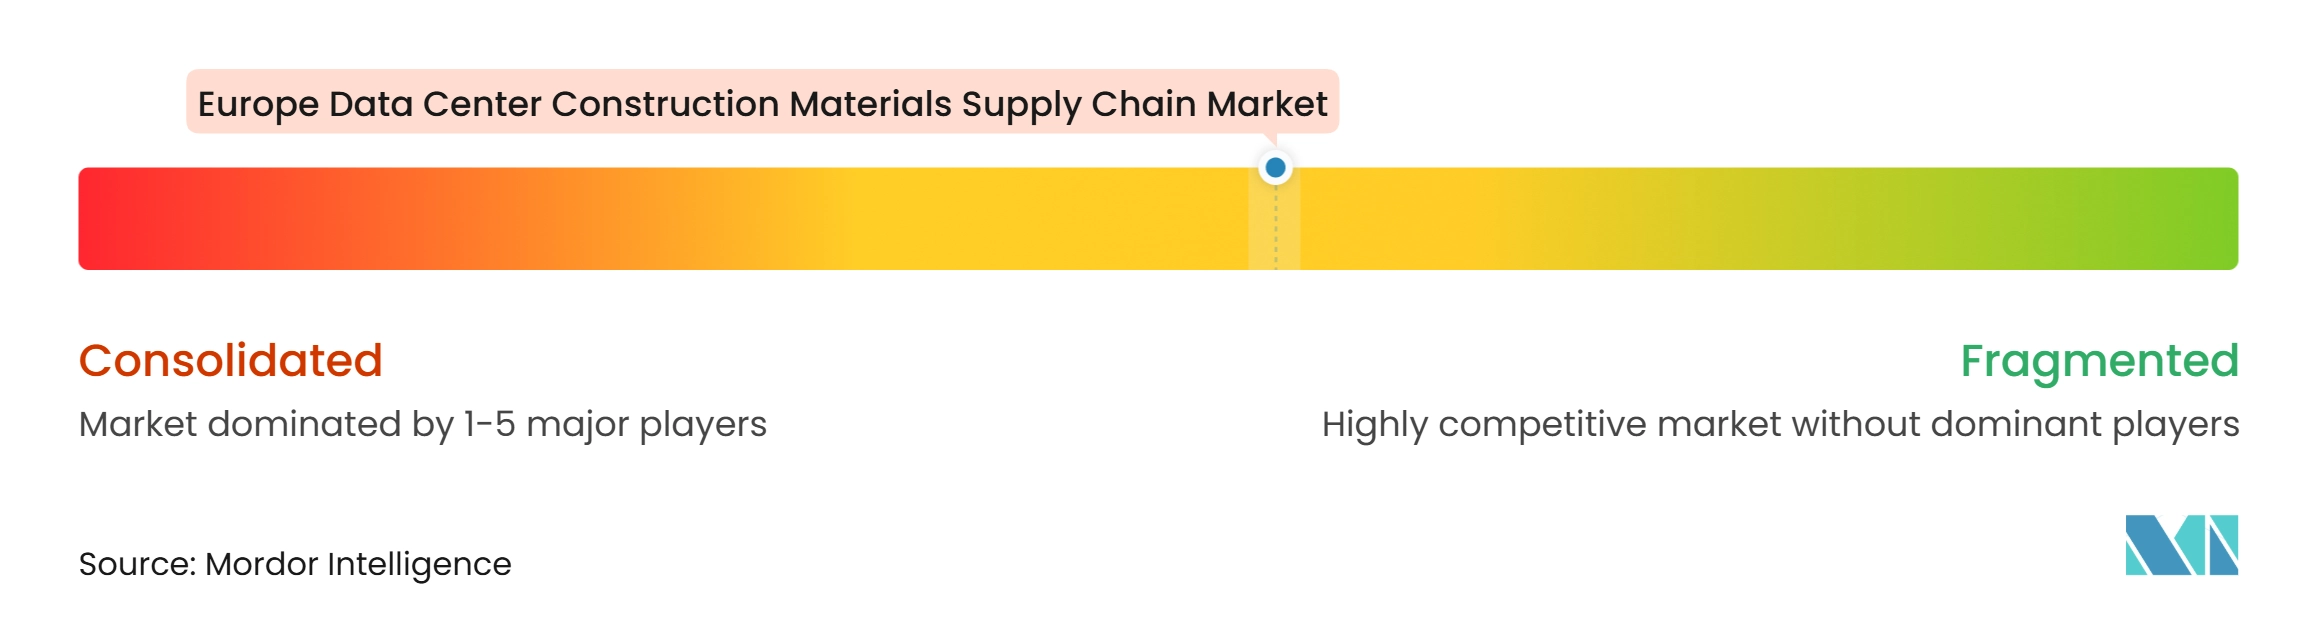
ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、資材生産層では適度に断片化されており、EPCコントラクター間ではより集中しています。Skanska、Hochtief、VINCI Construction、AECOM、Jacobs Solutions、およびExyteは、複数のヨーロッパ管轄区域にわたる複雑なプログラムを管理する能力を通じて、大規模キャンパスの受注を競っています。その強みには、マルチカテゴリー調達、承認済みサプライヤーネットワーク、および厳格なコミッショニングスケジュールの経験が含まれます。資材供給は、セメント、骨材、断熱材、クラッディング、および地域製作市場にわたってより分散しています。構造用鉄鋼は比較的より集中しており、その価格変動はコントラクターのマージンに影響を与える可能性があります。主要なコントラクターは、確立されたデリバリー方法を使用して構造、機械、および土木パッケージを調整します。これにより、電力、許認可、および資材価格条件が変化する際のプロジェクトリスクを管理するのに役立ちます。ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、厳格な技術およびデリバリー要件を満たせる専門サプライヤーに対して引き続き開かれています。
ホワイトスペースの機会は、新興の地域流通ネットワーク、専門断熱材、液冷資材、およびモジュール式建設において最も明確です。これらの機会は、新しいキャンパスが成熟したハブ外に位置し、地域供給ネットワークがあまり確立されていない場所で特に関連性があります。HochtiefのYEXIOアプローチは、地域で調達された土木・機械資材と標準化された構造コンポーネントを使用しており、コントラクターが繰り返し可能な設計と地域調達を組み合わせる方法を示しています。コントラクターはまた、デジタル調達プラットフォームと需要計画を使用してリードタイムと価格リスクを削減しています。このアプローチは、大量注文にわたる可視性を向上させ、デリバリースケジュールの変更を管理するのに役立ちます。持続可能性基準は、オペレーターが低炭素資材と循環型建設慣行を求めるにつれて、サプライヤー選定においてより顕著になっています。これにより、調達と具体化炭素性能に関する信頼性の高い文書を提供できるサプライヤーが優遇される可能性があります。
企業の行動は、大規模コントラクターが冷却、モジュール性、および地域拡大を中心にどのように位置づけているかを示しています。VINCIの子会社Cobra ISは、200MWのコンピューティング容量に対応する126台のドライクーラーの機械、電気、配管設備を含む、イベリア半島のデータセンターのために1億6,500万ユーロ(1億8,608万米ドル)の契約を受注しました。HochtiefはHOCHTIEF Data Center Partner Limitedを通じて、標準化されたYEXIOネットワークをイギリスに拡大しました。PanasonicのヨーロッパでのAI関連需要に対応した機器サプライヤーの例として、ヨーロッパ冷却事業の立ち上げが挙げられます。これらの動きは、競争がコア建設を超えて専門冷却、調達システム、および標準化にまで及んでいることを示しています。地域の資材メーカーは、品質、ボリューム、およびデリバリー要件を満たす場合に引き続き参加できます。競争バランスは、地域供給の応答性を犠牲にすることなく大規模プロジェクトを管理する能力によって引き続き形成されます。
ヨーロッパ データセンター 建設資材 サプライチェーン 産業リーダー
-
Holcim AG
-
DPR Construction
-
Skanska AB
-
Saint-Gobain
-
Kingspan Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 建設資材 サプライチェーン 市場 このレポートでカバーされる企業
- Holcim AG
- CBRE Group Inc.
- Bouygues Energies and Services SAS
- Mercury Engineering Unlimited Co.
- DPR Construction
- AECOM
- Jacobs Solutions Inc.
- Collen Construction Ltd.
- Skanska AB
- ISG plc
- Arup Group Ltd.
- Lendlease Corporation Ltd.
- Vinci Construction
- Hochtief AG
- Exyte GmbH
- STRABAG SE
- Turner Construction Company
- Kingspan Group plc
- ArcelorMittal Europe
- Saint-Gobain
最近の産業開発事情 ヨーロッパ データセンター 建設資材 サプライチェーン 市場
- 2026年10月:CBRE Group, Inc.は、ヨーロッパおよびアジア太平洋地域の世界最大のテクノロジー企業向けデータセンターインフラサービスのプロバイダーであるOnnec Group Limitedを買収する最終合意を発表しました。この買収により、CBREはグローバルベースでクライアントのデータセンターニーズをサポートする能力が大幅に強化されます。OnnecはCBREのクリティカルインフラサービス事業部門の一部として運営されます。
- 2026年8月:Skanskaは、CRA Prague Gateway DCとの間で、サイトインフラ、基礎構造、およびプレキャストコンクリートスケルトンを含む、プラハ近郊のデータセンター建設のために21億チェココルナ(9,300万米ル)の契約を締結しました。建設は2026年8月に開始され、2028年に完成予定です。
- 2026年4月:欧州委員会は、クラウド主権フレームワークの下で4つのプロバイダーに1億8,000万ユーロ(2億300万米ドル)のソブリンクラウド契約を授与し、EU拠点のデジタルインフラへの需要義務を確立し、主権準拠施設の建設活動を支えました。
- 2026年3月:Panasonicは、2023年のイタリア拠点Tecnairの買収を通じて確立された液冷システム事業を拡大し、生成AIデータセンター向けに400kWおよび800kW容量の冷却材分配ユニットのヨーロッパでの受注を開始しました。
ヨーロッパ データセンター 建設資材 サプライチェーン 市場レポートの範囲
ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、ヨーロッパ地域全体でデータセンター施設を建設するために必要な構造的、建築的、および専門的な産業資材のエンドツーエンドの調達、物流、および流通を包含しています。
ヨーロッパ データセンター 建設資材 サプライチェーン 市場レポートは、資材タイプ(構造用鉄鋼および鉄筋鋼、セメント・コンクリート・骨材、プレキャストコンクリート製品、屋根防水材、断熱材、ファサードおよびクラッディング材、フローリングおよび内装建設資材、その他の建設資材)、建設フェーズ(サイト準備および土木工事、構造建設、建物外皮および屋根、内装および内装仕上げ工事)、調達モデル(データセンター開発者およびオペレーターによる直接調達、エンジニアリング・調達・建設主導調達、ディストリビューターおよびサプライヤー主導調達)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、および国(イギリス、ドイツ、フランス、スペイン、イタリア、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 構造用鉄鋼および鉄筋鋼 |
| セメント、コンクリート、および骨材 |
| プレキャストコンクリート製品 |
| 屋根防水材 |
| 断熱材 |
| ファサードおよびクラッディング材 |
| フローリングおよび内装建設資材 |
| その他の建設資材 |
| サイト準備および土木工事 |
| 構造建設 |
| 建物外皮および屋根 |
| 内装および内装仕上げ工事 |
| データセンター開発者およびオペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 |
| ディストリビューターおよびサプライヤー主導調達 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| その他のヨーロッパ |
| 資材タイプ別 | 構造用鉄鋼および鉄筋鋼 |
| セメント、コンクリート、および骨材 | |
| プレキャストコンクリート製品 | |
| 屋根防水材 | |
| 断熱材 | |
| ファサードおよびクラッディング材 | |
| フローリングおよび内装建設資材 | |
| その他の建設資材 | |
| 建設フェーズ別 | サイト準備および土木工事 |
| 構造建設 | |
| 建物外皮および屋根 | |
| 内装および内装仕上げ工事 | |
| 調達モデル別 | データセンター開発者およびオペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 | |
| ディストリビューターおよびサプライヤー主導調達 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター 建設資材 サプライェーン 市場の規模はどのくらいですか?
ヨーロッパ データセンター 建設資材 サプライチェーン 市場は、2026年の2.45 ビリオン 米ドルおよび2027年の2.77 ビリオン 米ドルから、2032年までに4.28 ビリオン 米ドルへと、9.09%のCAGRで拡大すると予測されています。
ヨーロッパのデータセンター建設において最大のシェアを持つ資材カテゴリーはどれですか?
構造用鉄鋼および鉄筋鋼は、大規模なシェルアンドコアプロジェクトと強化された床要件に支えられ、2026年に30.58%で最大のシェアを占めました。
断熱材がデータセンタープロジェクトで重要性を増している理由は何ですか?
断熱材は、高密度の液冷施設がより厳密な熱管理とより専門的な機械的詳細を必要とするため、2032年までに9.53%のCAGRで拡大すると予測されています。
ヨーロッパのデータセンターの建設活動を制限しているものは何ですか?
系統接続待ちは、電力アクセスが確保されるまでプロジェクトが実際の建設に入れないため、最も重大な制限です。
2032年までに最も速く拡大すると予測されている国はどこですか?
スペインは、グリーンフィールドの機会、土地の可用性、および進化する電力接続に支えられ、2032年までに11.43%のCAGRで拡大すると予測されています。
ハイパースケール施設は資材調達をどのように変えていますか?
ハイパースケール施設は2026年に53.41%のシェアを占め、10.74%のCAGRで拡大すると予測されており、最大規模のオペレーターによる直接購入の使用を増加させながら、複雑なプロジェクトのためのEPC調整を維持しています。