
Tamaño y Participación del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.45 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.77 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.09 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Europa por Mordor Intelligence
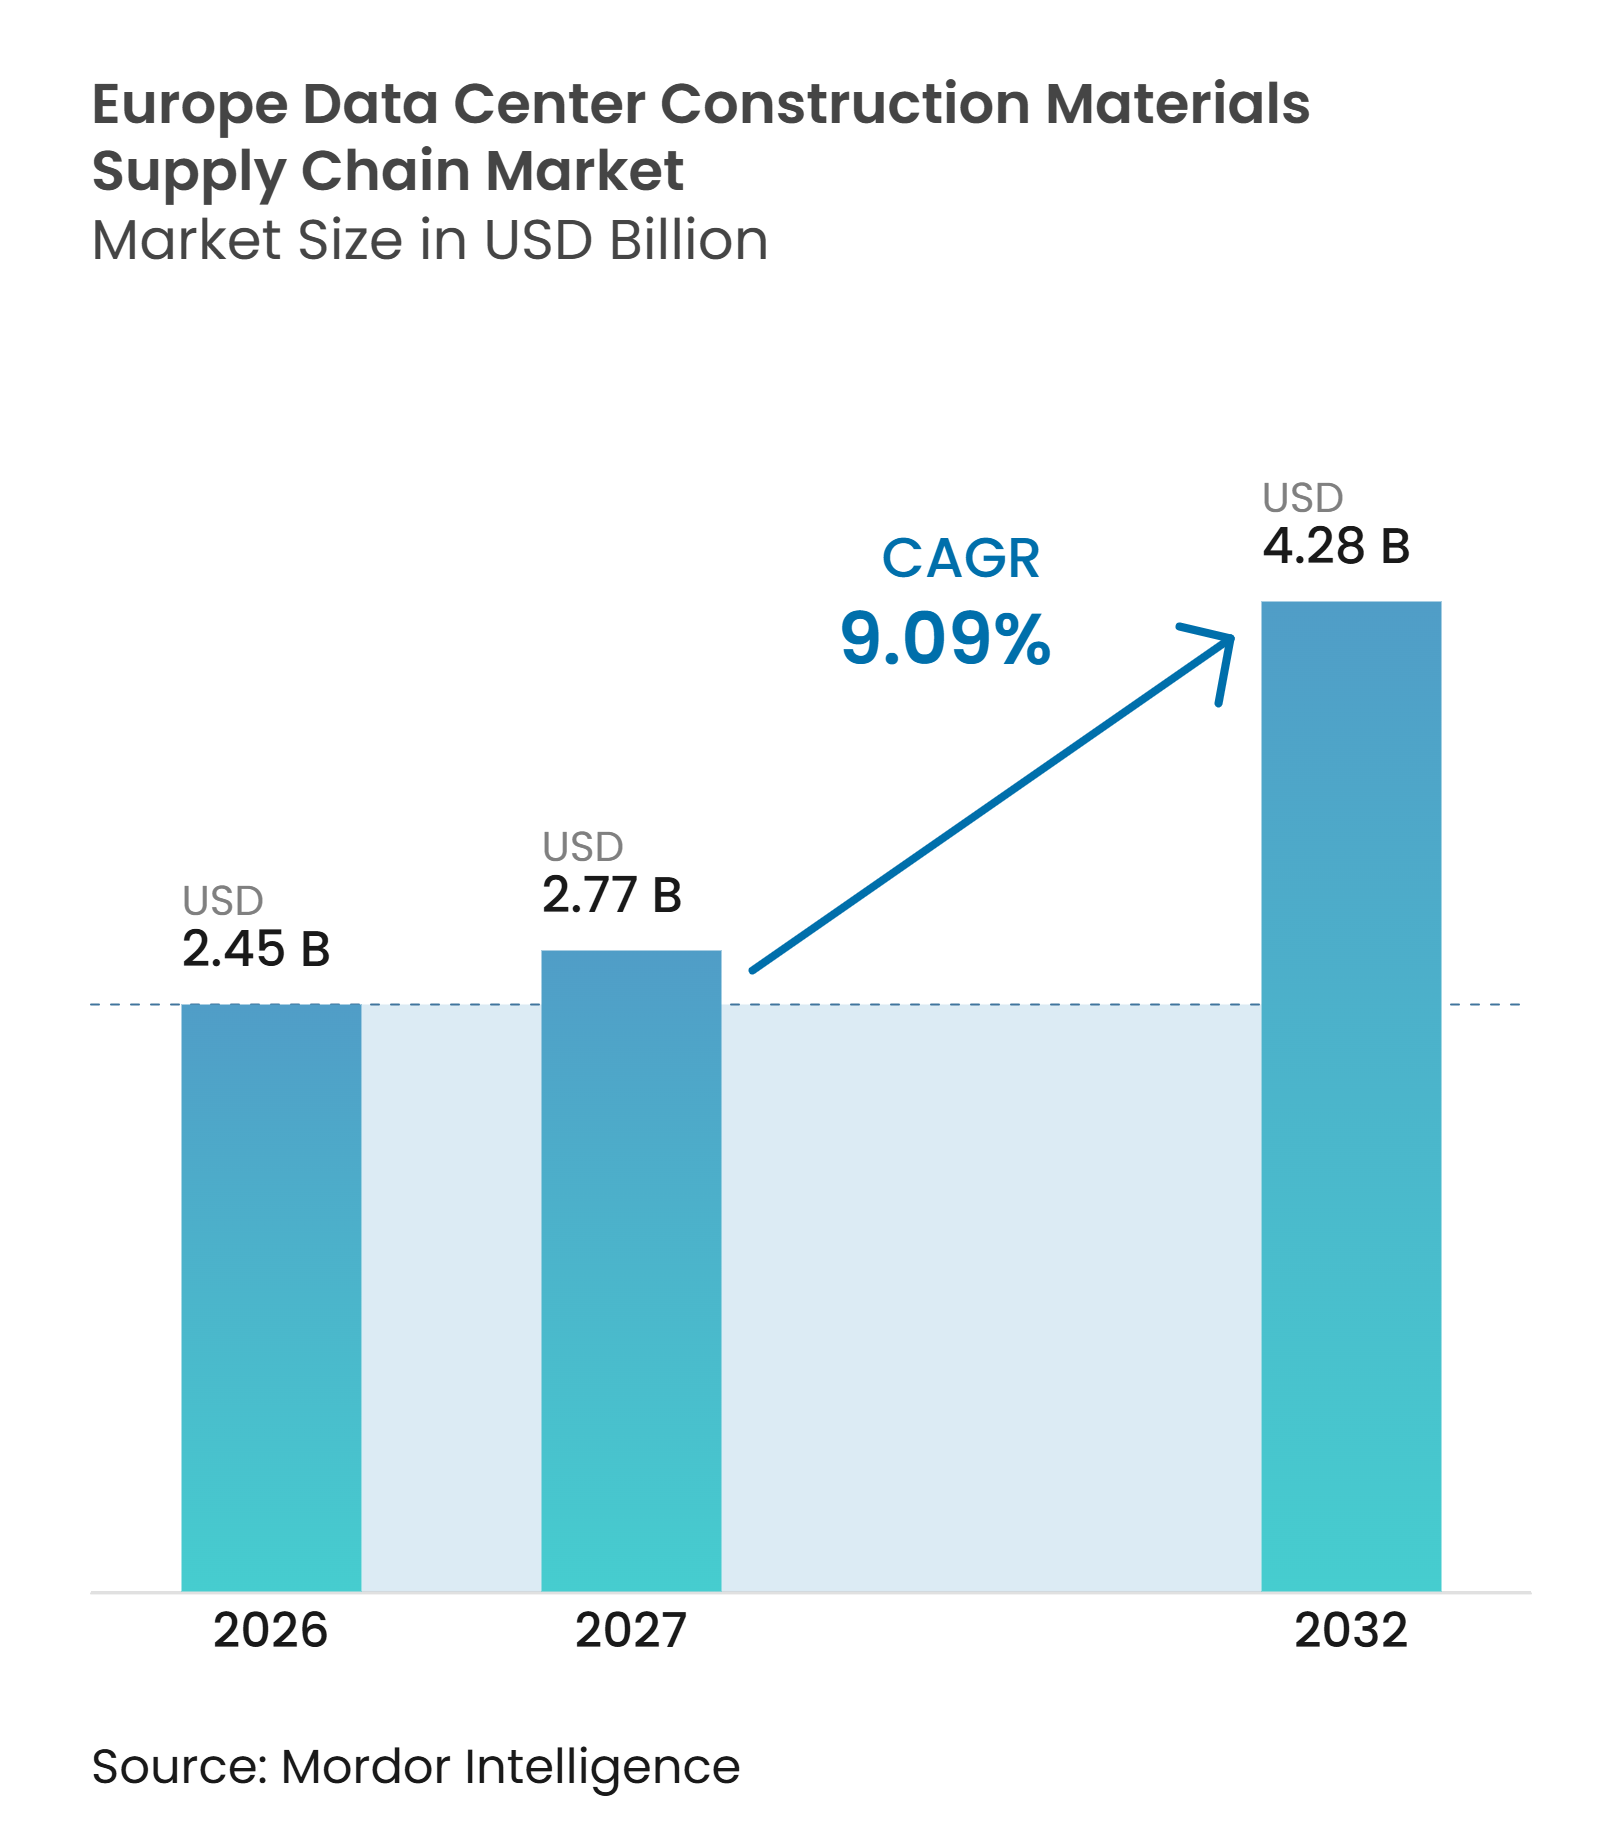
Se proyecta que el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa se expanda desde 2,45 mil millones de USD en 2026 y 2,77 mil millones de USD en 2027 hasta 4,28 mil millones de USD para 2032, registrando un CAGR del 9,09% entre 2027 y 2032. La demanda está vinculada a campus de centros de datos más grandes, que requieren cantidades sustanciales de acero estructural, hormigón, aislamiento, revestimiento y materiales especializados de acabado interior. Las instalaciones preparadas para IA están aumentando el requerimiento de materiales por cada megavatio desplegado, ya que las mayores densidades de bastidores requieren suelos más resistentes, contención de refrigerante e interfaces mecánicas más detalladas. El desarrollo también se está desplazando hacia ubicaciones con terreno y energía disponibles, lo que incrementa la demanda de paquetes civiles y estructurales en terrenos sin urbanizar. Este cambio crea oportunidades para distribuidores y fabricantes regionales, al tiempo que les exige gestionar rutas de transporte más largas y una capacidad de suministro local desigual. La adquisición se está volviendo más directa para los operadores más grandes, aunque los contratistas de EPC siguen siendo importantes cuando los proyectos requieren coordinación entre categorías de materiales, normativas y calendarios de obra.
Conclusiones Clave del Informe
- Por tipo de material, el acero estructural y el acero de refuerzo representaron el 30,58% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026, mientras que se proyecta que los materiales de aislamiento se expandan a un CAGR del 9,53% hasta 2032.
- Por fase de construcción, la construcción estructural representó el 41,18% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026, mientras que se proyecta que la preparación del terreno y las obras civiles se expandan a un CAGR del 9,79% hasta 2032.
- Por modelo de adquisición, la adquisición liderada por EPC representó una participación del 51,34% en 2026, mientras que se proyecta que la adquisición directa por parte de desarrolladores y operadores de centros de datos se expanda a un CAGR del 10,22% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron una participación del 53,41% en 2026 y se proyecta que se expandan a un CAGR del 10,74% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron una participación del 49,22% en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,24% hasta 2032.
- Por geografía, el Reino Unido representó una participación del 30,61% en 2026, mientras que se proyecta que España se expanda a un CAGR del 11,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Colocación e Hiperescala Preparada para IA | +2.8% | Europa, concentrada en el Reino Unido, Alemania y Francia, con expansión hacia España y los países nórdicos | Corto plazo (≤ 2 años) |
| Rápido Crecimiento en Infraestructura de Cómputo de Alta Densidad y Refrigeración Líquida | +2.0% | Mercados FLAP-D y ubicaciones secundarias en expansión | Mediano plazo (2-4 años) |
| Expansión de Capacidad de la UE y Requisitos de Nube Soberana | +1.6% | Unión Europea, con ganancias tempranas en Francia, Alemania y España | Mediano plazo (2-4 años) |
| Desplazamiento hacia Mercados Secundarios con Energía y Terreno Disponibles | +1.1% | España, países nórdicos, Europa Central y Oriental, Italia y Portugal | Mediano plazo (2-4 años) |
| Construcción Estandarizada y Modular para una Puesta en Servicio más Rápida | +0.8% | Europa, con adopción más rápida en el Reino Unido y los países nórdicos | Corto plazo (≤ 2 años) |
| Reducción del Carbono Incorporado y Especificaciones de Construcción Circular | +0.6% | Reino Unido, Alemania y países nórdicos, con adopción temprana en el sur de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Colocación e Hiperescala Preparada para IA
Las cargas de trabajo de IA están cambiando tanto la escala como los requisitos técnicos de las nuevas instalaciones. Los requisitos actuales de los campus oscilan entre 300 MW y 700 MW por sitio, en comparación con la escala de 50 MW a 100 MW que anteriormente caracterizaba a muchos grandes proyectos en la nube. Los formatos más grandes incrementan la demanda de cimentaciones, estructuras de acero, componentes prefabricados y materiales para la envolvente del edificio. También crean una secuenciación más compleja entre las obras civiles, los paquetes estructurales y las actividades de acabado posteriores. Los operadores de colocación están añadiendo capacidad para atender una demanda que no puede satisfacerse de inmediato con campus de construcción propia. Esto apoya el mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa, ya que tanto los proyectos de hiperescala como los de colocación requieren materiales sustanciales de estructura, núcleo y mecánica especializada.
Rápido Crecimiento en Infraestructura de Cómputo de Alta Densidad y Refrigeración Líquida
El paso de la refrigeración por aire a la refrigeración líquida cambia las especificaciones de materiales para cada nueva sala de datos. Los bastidores por encima de 50 kW requieren losas de suelo reforzadas, mayores tolerancias de carga estructural, contención secundaria de refrigerante y penetraciones de tuberías más detalladas. Panasonic comenzó a aceptar pedidos europeos en marzo de 2026 para unidades de distribución de refrigerante con capacidades de 400 kW y 800 kW, lo que demuestra que los equipos de refrigeración líquida se están especificando a gran escala desde el inicio de un proyecto.[1] Estos requisitos aumentan el valor del aislamiento, los sistemas de soporte mecánico y los insumos de construcción especializados. También incrementan la necesidad de coordinación temprana entre los equipos de diseño, los contratistas y los proveedores de materiales. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa se beneficia, por tanto, de un desplazamiento hacia materiales de mayor valor en lugar de únicamente mayores volúmenes de construcción.
Expansión de Capacidad de la UE y Requisitos de Nube Soberana
La Comisión Europea propuso la Ley de Desarrollo de la Nube y la IA en junio de 2026 para apoyar un aumento significativo de la capacidad de los centros de datos europeos durante los próximos cinco a siete años. La Comisión también avanzó con una licitación de 180 millones de EUR (203 millones de USD) en el marco de su trabajo sobre soberanía en la nube, reforzando la demanda de infraestructura de cómputo que cumpla con los requisitos europeos. Las normas de soberanía y las expectativas de ciberseguridad favorecen las instalaciones que pueden respaldar el procesamiento de datos doméstico. Esto dirige la inversión hacia ubicaciones con infraestructura establecida y redes de entrega locales capaces. Francia y Alemania están bien posicionadas porque combinan grandes centros de demanda con bases más profundas de contratistas y suministro de materiales. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa se beneficia cuando los proyectos conformes con la soberanía pasan de los compromisos de política a los programas de construcción.
Desplazamiento hacia Mercados Secundarios con Energía y Terreno Disponibles
La disponibilidad limitada de energía en los centros establecidos está impulsando el desarrollo hacia España, los países nórdicos y Europa Central y Oriental. Estas ubicaciones pueden ofrecer parcelas de terreno más grandes y opciones más prácticas para nuevos diseños de campus. Los trabajos en terrenos sin urbanizar requieren paquetes de materiales más amplios que la reurbanización incremental, ya que incluyen preparación del terreno, cimentaciones, infraestructura de acceso y estructuras completas. Esto favorece a los proveedores que pueden garantizar una entrega consistente fuera de los clusters metropolitanos establecidos. También crea oportunidades para productores locales de hormigón, fabricantes de acero y distribuidores que pueden atender nuevos corredores regionales. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa se está volviendo, por tanto, más distribuido geográficamente, aunque los principales centros siguen manteniendo una gran base instalada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de Conexión a la Red Eléctrica y Restricciones de Disponibilidad de Energía | -1.9% | Mercados FLAP-D, incluidos el Reino Unido, Alemania, Francia, los Países Bajos e Irlanda, con presión temprana en Dublín y Ámsterdam | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos del Acero, el Cobre, el Hormigón y la Energía | -1.4% | Europa, con mayor exposición en el Reino Unido y Europa Central | Mediano plazo (2-4 años) |
| Escasez de Habilidades Avanzadas de Puesta en Servicio y Diseño | -0.7% | Unión Europea, con escasez aguda en ubicaciones nórdicas y de Europa Central y Oriental | Mediano plazo (2-4 años) |
| Permisos Fragmentados y Aceptación Local para Grandes Campus | -0.5% | Países Bajos, Dinamarca, Alemania y áreas urbanas del Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Colas de Conexión a la Red Eléctrica y Restricciones de Disponibilidad de Energía
Los retrasos en la conexión a la red eléctrica siguen siendo la restricción estructural más clara, ya que un proyecto no puede generar demanda de materiales hasta que pase a la construcción activa. La Agencia Internacional de Energía declaró que obtener una conexión a la red eléctrica en la Unión Europea puede tardar entre 2 y 10 años. En los mercados de centros establecidos en Europa, la cola puede ser mucho más larga que el período de construcción física de una instalación. Esto debilita la visibilidad de pedidos a corto plazo para proveedores de acero, hormigón, aislamiento y materiales relacionados. También alienta a los promotores a asegurar terrenos e iniciar la planificación civil temprana en áreas alternativas con vías de acceso a la energía más claras. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa puede seguir expandiéndose, pero su calendario dependerá en gran medida de la conversión de la capacidad anunciada en inicios de construcción conectados a la red.
Volatilidad en los Costos del Acero, el Cobre, el Hormigón y la Energía
La volatilidad de los precios de los materiales sigue siendo difícil para los proveedores y contratistas que trabajan en paquetes de precio fijo. El Departamento de Negocios y Comercio del Reino Unido informó que los precios del acero estructural fabricado subieron un 21,2% y las barras de refuerzo de hormigón subieron un 12,5% en los 12 meses hasta agosto de 2026.[2] El cemento y otros productos de uso intensivo de energía también se mantienen por encima de su base de costos anterior, ya que los costos de cumplimiento de carbono pueden trasladarse a la cadena de suministro. Los contratistas están respondiendo con períodos de validez de ofertas más cortos, cláusulas de ajuste de precios y compras anticipadas de materiales. Estas medidas reducen la exposición, pero requieren una gestión de tesorería y una planificación de almacenamiento más sólidas. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa sigue siendo atractivo, aunque los cambios de costos pueden reducir los márgenes de los contratistas y retrasar las decisiones de adquisición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
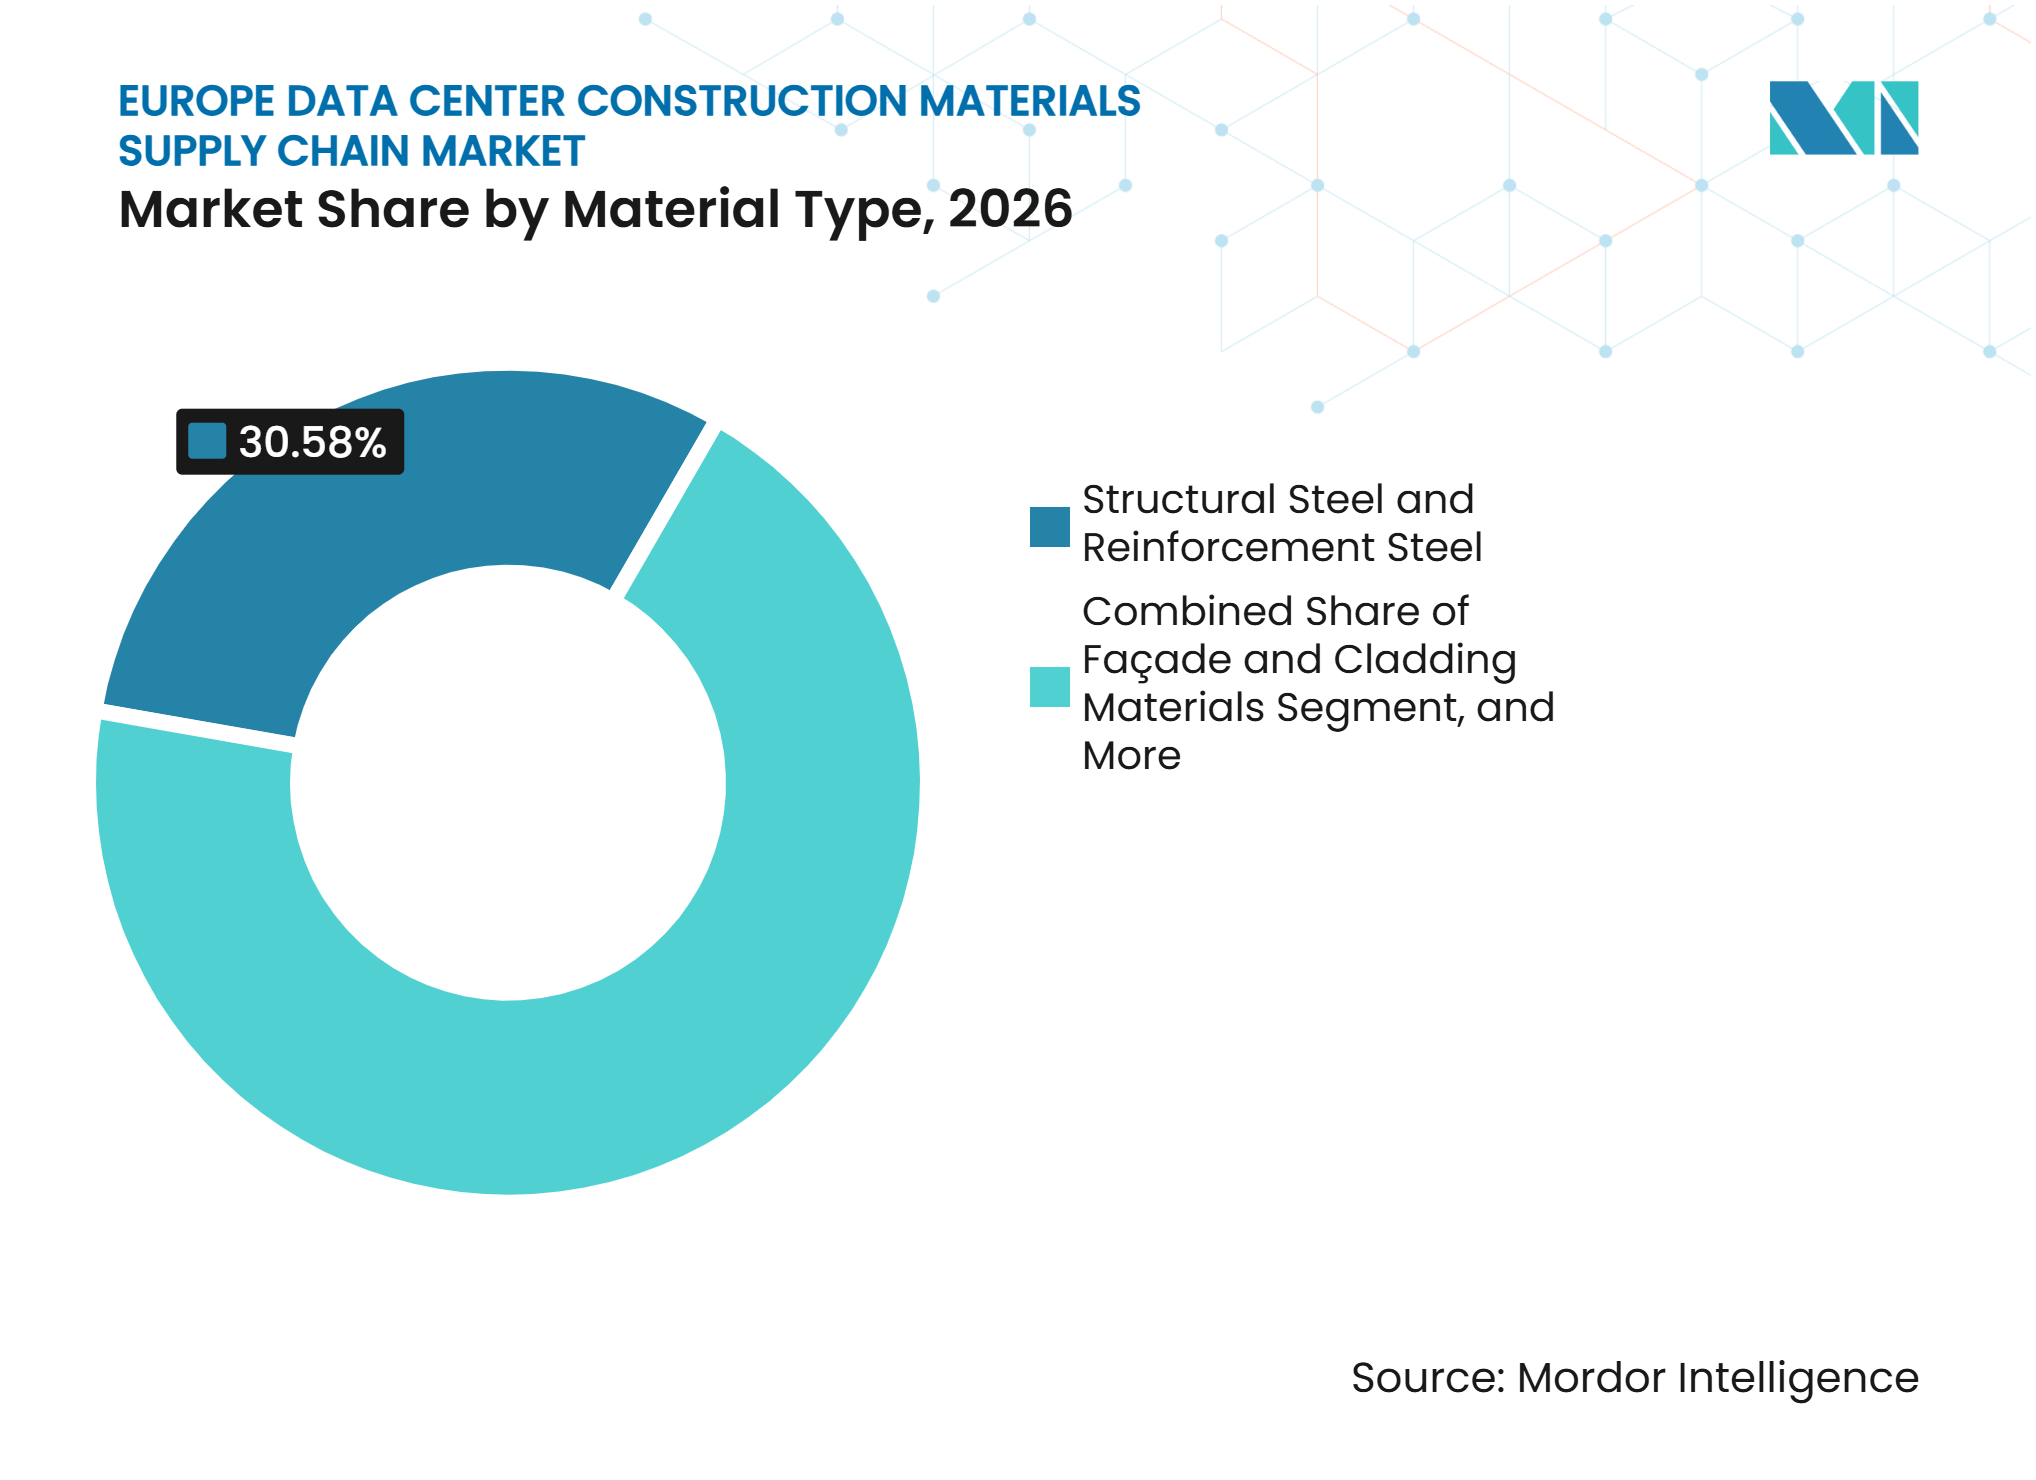
El Acero Estructural y el Acero de Refuerzo Anclan el Valor del MercadoEl acero estructural y el acero de refuerzo representaron el 30,58% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026. El acero sigue siendo esencial para la construcción de estructura y núcleo en grandes formatos, ya que permite grandes luces, montaje rápido y el uso creciente de sistemas estructurales modulares. El acero de refuerzo también es necesario en cimentaciones y losas de suelo que soportan equipos pesados y bastidores de alta densidad. Los proyectos de hiperescala necesitan paquetes estructurales grandes y repetibles, lo que hace que la disponibilidad de materiales y la capacidad de fabricación sean consideraciones importantes de adquisición. El hormigón prefabricado está ganando importancia donde los promotores necesitan acortar el tiempo en obra. El cemento, el hormigón y los áridos siguen siendo los insumos más grandes por volumen para cimentaciones y obras civiles. Los materiales de fachada, revestimiento, suelos y cubiertas aumentan a medida que los proyectos avanzan por la envolvente del edificio y las etapas de acabado. Se proyecta que el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa para materiales de aislamiento se expanda a un CAGR del 9,53% hasta 2032, respaldado por las necesidades de gestión térmica en instalaciones con refrigeración líquida. Este desarrollo hace que la coordinación entre especialistas térmicos, diseñadores estructurales y distribuidores de materiales sea más importante durante las primeras etapas de diseño de un proyecto.
Las especificaciones de materiales también están cambiando a medida que los operadores prestan más atención al rendimiento en carbono y a la velocidad de construcción. Los módulos prefabricados con estructura de acero pueden reducir el trabajo en obra y ofrecer condiciones de producción más predecibles. Vertiv informó que una evaluación del ciclo de vida bajo la norma EN 15978 encontró que los módulos prefabricados con estructura de acero lograron hasta 3,5 veces menos carbono incorporado por MW que los diseños con estructura de hormigón.[3] Este hallazgo respalda el uso de enfoques estructurales modulares donde un operador tiene objetivos de construcción con bajo contenido de carbono. La demanda de aislamiento está aumentando porque los sistemas de refrigeración líquida requieren una separación térmica más cuidadosa y soporte alrededor de las áreas de equipos de alta densidad. La gestión de cables, los componentes de suelo elevado, los accesorios estructurales y las penetraciones especializadas también ganan valor a medida que las salas de datos se vuelven más técnicamente densas. Los proveedores que pueden documentar atributos de carbono y ofrecer plazos de entrega fiables probablemente estarán mejor posicionados en grandes proyectos. La mezcla más amplia de materiales sigue vinculada al método de construcción seleccionado para cada campus. Las elecciones de materiales también deben adaptarse al calendario, la ubicación y los requisitos técnicos de cada fase de construcción. Esto aumenta el valor de los proveedores que comprenden cómo interactúan las elecciones estructurales y de acabado a lo largo de un campus completo. La construcción convencional y la construcción prefabricada pueden utilizar insumos similares, pero imponen diferentes exigencias en los plazos de fabricación, la logística y la planificación de la instalación en obra.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fase de Construcción:
La Preparación del Terreno y las Obras Civiles Impulsan el Crecimiento en Terrenos sin UrbanizarLa construcción estructural representó el 41,18% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026. La fase incluye estructuras de acero, elementos prefabricados, refuerzo y grandes obras de hormigón que son fundamentales para la entrega de campus de hiperescala. Los grandes proyectos requieren una secuenciación fiable entre cimentaciones, instalación de la superestructura y la envolvente del edificio. Esto explica por qué los paquetes estructurales representan una gran parte del gasto antes de que se completen las etapas posteriores de acabado. Se proyecta que la preparación del terreno y las obras civiles se expandan a un CAGR del 9,79% hasta 2032. Esto refleja el mayor papel del desarrollo en terrenos sin urbanizar en España, los países nórdicos y Europa Central y Oriental. Estos sitios necesitan excavación, drenaje, vías de acceso, cimentaciones y obras relacionadas con los servicios antes de que pueda comenzar la estructura vertical. El crecimiento de esta fase beneficia a los proveedores locales de áridos, hormigón preparado, refuerzo y materiales civiles relacionados. También requiere una participación temprana de los proveedores, ya que los paquetes civiles deben estar disponibles antes de que un sitio pueda soportar trabajos estructurales más especializados.
Los plazos de construcción se están comprimiendo cada vez más a medida que los promotores buscan asegurar las fechas de puesta en servicio. Las obras civiles y los paquetes estructurales pueden movilizarse al mismo tiempo en lugar de en un orden completamente secuencial. Esto ejerce más presión sobre los gestores de la cadena de suministro para coordinar la entrega de materiales, los calendarios de fabricación, la mano de obra y el acceso al sitio. Los trabajos de envolvente del edificio y cubierta siguen a la finalización estructural, mientras que los paquetes de interior y acabado se vuelven más importantes a medida que aumenta la densidad de equipos. Los clusters maduros con más reurbanización pueden tener un perfil de materiales diferente al de las nuevas ubicaciones que requieren una construcción civil y estructural completa. Los métodos modulares y fuera de obra pueden reducir los requisitos de mano de obra en el sitio, aunque siguen siendo menos comunes que los enfoques convencionales. Su papel puede aumentar a medida que los calendarios de los proyectos se ajusten y la mano de obra cualificada sea más difícil de conseguir. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa sigue dependiendo del ritmo al que cada fase puede pasar de la planificación a la instalación. Esto hace que la coordinación temprana sea valiosa para los proveedores que atienden varios paquetes de construcción en el mismo campus. Los retrasos en un paquete inicial pueden afectar a los pedidos de materiales posteriores, lo que hace que la disciplina en el calendario sea fundamental para la planificación de los proveedores. Los proveedores deben, por tanto, alinear la capacidad de producción tanto con la secuencia de construcción como con el calendario de acceso al sitio.
Por Modelo de Adquisición:
La Adquisición Liderada por EPC Intermedia la Mayor Parte del GastoLa adquisición liderada por EPC representó el 51,34% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026. Los operadores suelen recurrir a contratistas EPC especializados porque pueden coordinar múltiples categorías de materiales, gestionar listas de proveedores aprobados y alinear los pedidos con el calendario de construcción. Este modelo es especialmente útil para proyectos que enfrentan condiciones de permisos variables, incertidumbre en la conexión a la red eléctrica y grandes alcances multidisciplinarios. Los contratistas pueden agregar la demanda de acero, hormigón, aislamiento, revestimiento y materiales de soporte mecánico. También pueden gestionar los planes de entrega en obra cuando el ritmo de construcción cambia. La adquisición liderada por distribuidores y proveedores sigue siendo relevante para instalaciones más pequeñas y paquetes individuales. Sin embargo, su participación en el extremo superior está limitada por la creciente participación de los grandes campus. Los contratistas EPC mantienen un papel importante porque muchos operadores prefieren un único punto de coordinación para construcciones complejas. Sus relaciones establecidas con proveedores también pueden ayudar a alinear los pedidos con los requisitos cambiantes del sitio y las ventanas de entrega. Esto sigue siendo útil cuando los operadores necesitan una acción coordinada en paquetes estructurales, civiles, de envolvente y mecánicos especializados. Su papel es particularmente valioso cuando las condiciones del sitio o los calendarios del proyecto requieren cambios rápidos en las cantidades de materiales y los planes de entrega.
Se proyecta que la adquisición directa por parte de desarrolladores y operadores de centros de datos se expanda a un CAGR del 10,22% hasta 2032. Los grandes operadores de hiperescala pueden comprar directamente a fabricantes, productores de prefabricados y proveedores de aislamiento cuando sus volúmenes son suficientemente altos para justificar acuerdos bilaterales. Esto transfiere más gestión de precios y plazos de entrega del contratista al operador. También puede dar al operador un control más estrecho sobre la disponibilidad de materiales críticos. Las empresas EPC están respondiendo con herramientas de adquisición digital, enfoques de doble fuente y una planificación de proveedores más detallada. Estas prácticas están diseñadas para preservar la certeza de la oferta cuando los precios de las materias primas se mueven durante un período de licitación. Es probable que los operadores de tamaño mediano continúen utilizando la adquisición EPC porque gestionar los flujos de materiales entre categorías requiere experiencia y recursos. Por tanto, es probable que la industria de la cadena de suministro de materiales de construcción para centros de datos en Europa mantenga ambos modelos de adquisición, con el equilibrio variando según la escala del operador y la complejidad del proyecto. Los proveedores necesitan apoyar ambos modelos porque las relaciones directas y los marcos liderados por contratistas pueden coexistir dentro del mismo programa de construcción.
Por Tamaño del Centro de Datos:
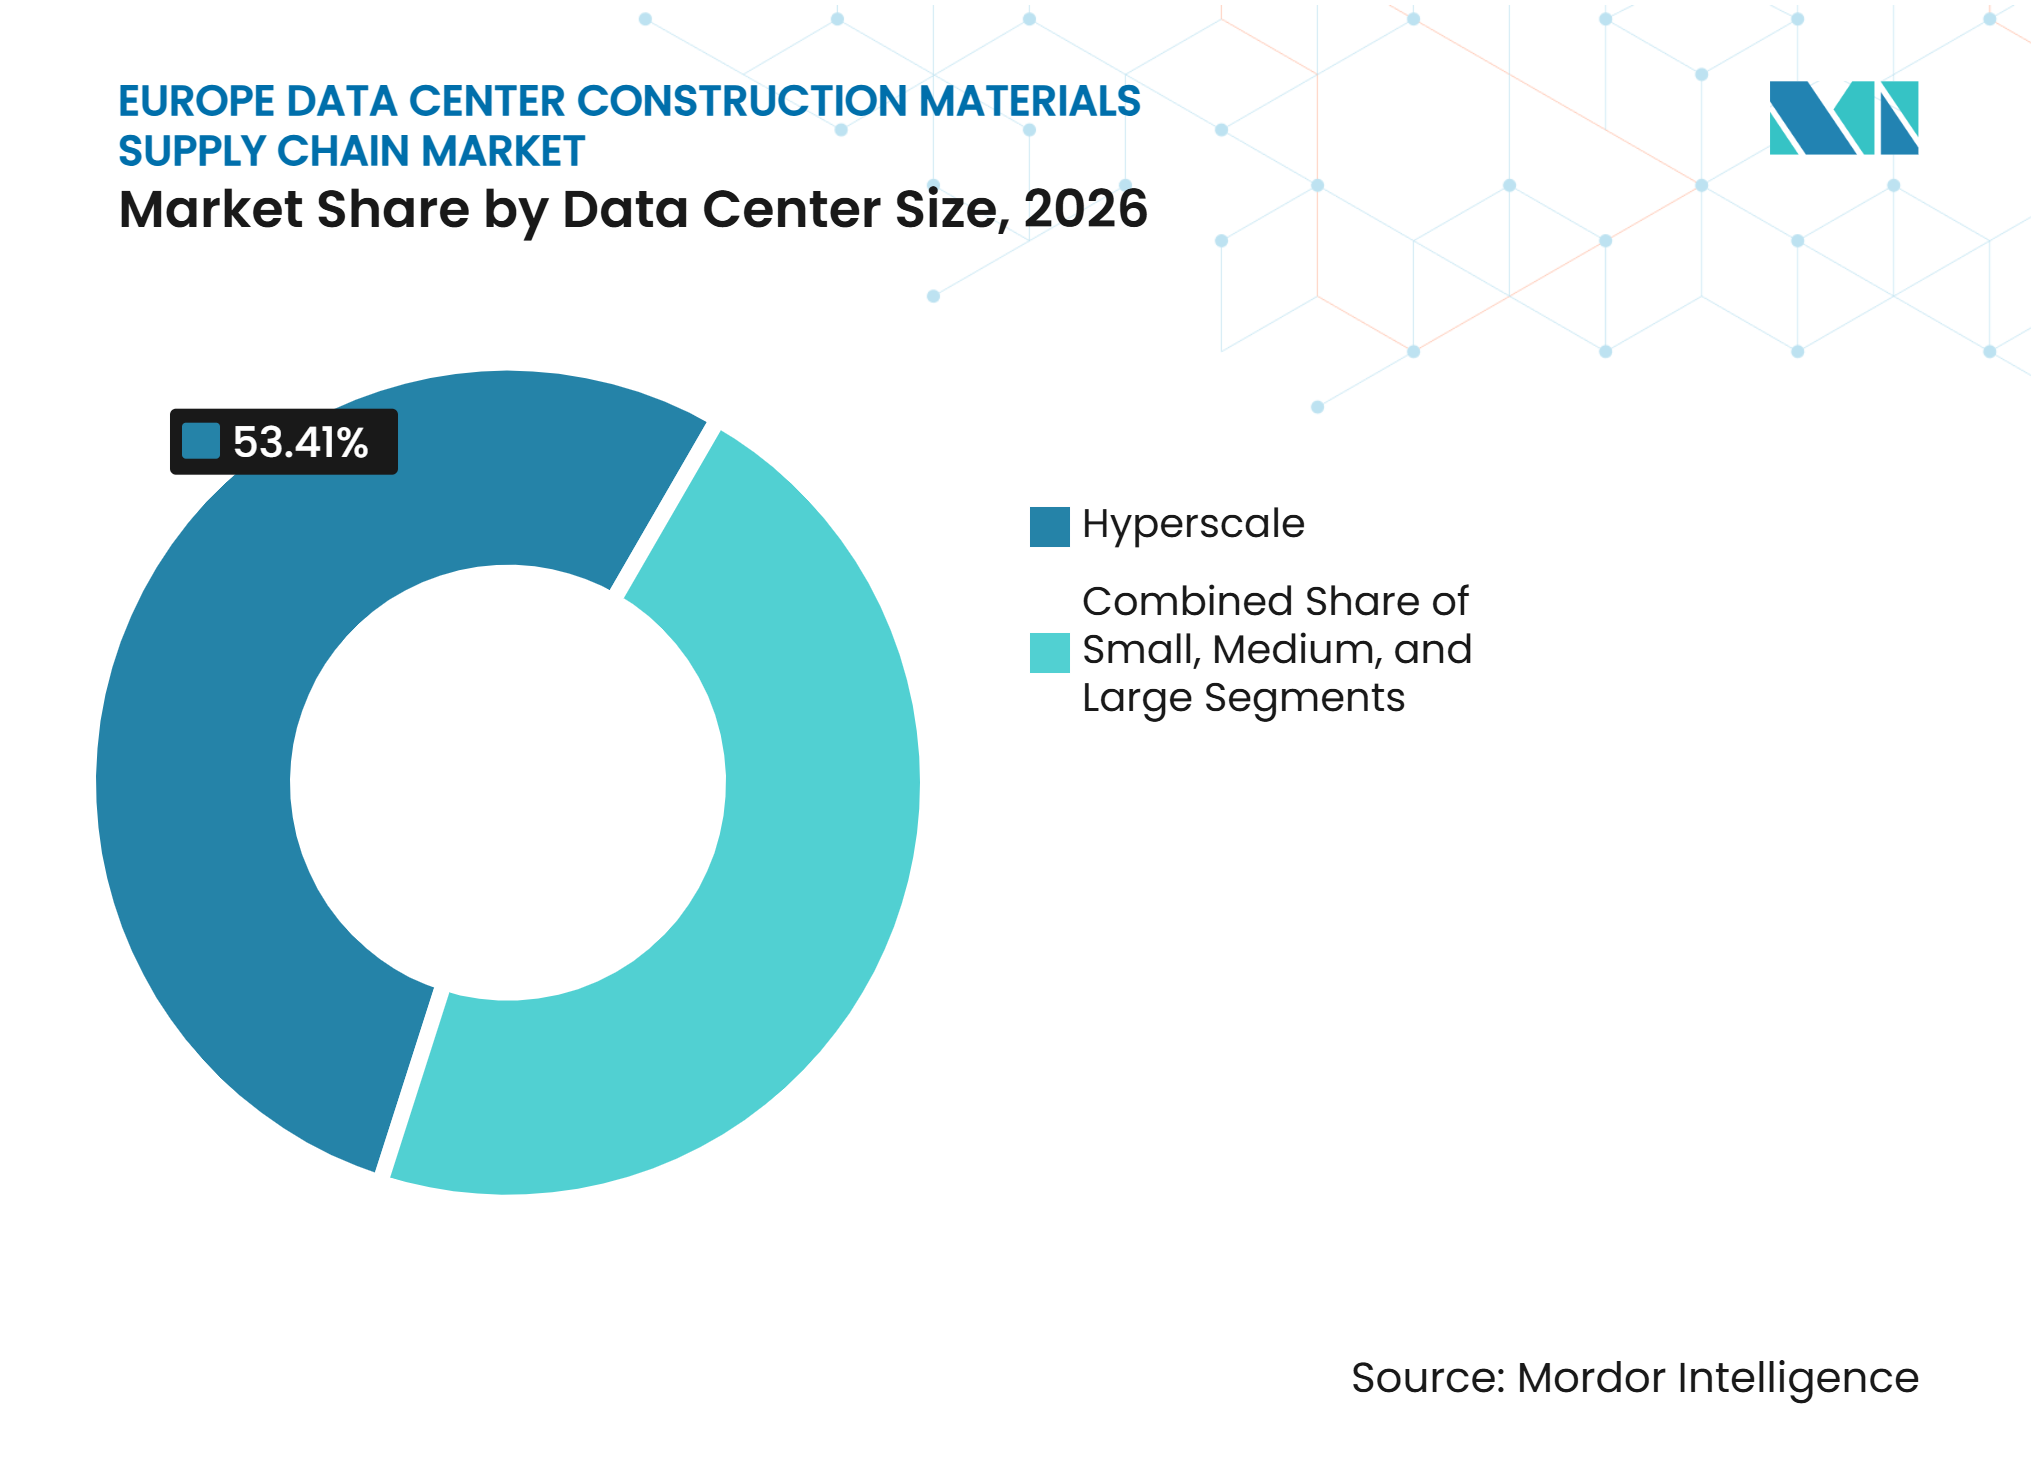
La Hiperescala Lidera tanto en Participación como en Tasa de Crecimiento PrevistaLos centros de datos de hiperescala representaron el 53,41% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026 y se proyecta que se expandan a un CAGR del 10,74% hasta 2032. Un solo campus grande puede requerir más material que muchas instalaciones más pequeñas porque combina extensas obras civiles, grandes paquetes estructurales y construcción repetida de salas de datos. Estos sitios están diseñados para una construcción por fases, lo que puede respaldar pedidos recurrentes de materiales clave durante varios años. Su tamaño también aumenta la importancia de la capacidad del proveedor, la fiabilidad de la entrega y la coordinación entre múltiples paquetes de construcción. Los grandes centros de datos siguen siendo una categoría importante para los proveedores de colocación y nube empresarial que necesitan capacidad escalable sin una huella completa de hiperescala. Las instalaciones medianas y pequeñas apoyan aplicaciones empresariales y de borde donde los requisitos de latencia y residencia de datos exigen ubicaciones distribuidas. Sus requisitos de materiales son menores por proyecto, pero proporcionan una base de demanda más estable en más ubicaciones. La construcción de hiperescala sigue siendo el principal impulsor del volumen y la concentración de adquisiciones. Su naturaleza por fases puede proporcionar continuidad a los proveedores, aunque cada fase sigue dependiendo del acceso a la energía, los permisos y el calendario de entrega del operador.
El auge de los proyectos de hiperescala está creando un panorama de proveedores más dividido. Las empresas que pueden fabricar y entregar grandes cantidades según calendarios de programa estrictos pueden desarrollar relaciones directas más sólidas con los grandes operadores. Los proveedores más pequeños pueden centrarse en proyectos regionales, paquetes especializados o instalaciones de tamaño mediano donde los tamaños de los pedidos son más accesibles. Esta división no elimina la necesidad de proveedores locales porque incluso un campus importante depende del hormigón, los áridos, el transporte y los servicios de obra cercanos. Sin embargo, sí eleva el valor de la precalificación y los registros de entrega comprobados. Los diseños preparados para IA añaden a la intensidad de materiales de los proyectos de hiperescala a través de suelos más resistentes, más infraestructura de refrigeración y diseños internos más complejos. Esto significa que el mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa se ve afectado tanto por el número de nuevos campus como por la densidad técnica dentro de cada campus. Los proveedores que combinan escala con soporte técnico creíble pueden tener una ventaja en este segmento. Esto incluye la capacidad de apoyar diseños estandarizados mientras se responde a las condiciones locales de construcción y logística. La entrega repetible es valiosa porque las fases del campus a menudo comparten especificaciones pero tienen diferentes calendarios de construcción. Su capacidad para cumplir especificaciones repetidas en varios edificios puede ser tan importante como el precio ofrecido para un paquete individual.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Proveedores de Servicios en la Nube Registran el Crecimiento más RápidoLos centros de datos de colocación representaron el 49,22% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026. Estas instalaciones siguen siendo un modelo de entrega importante en los centros establecidos porque atienden a múltiples inquilinos y pueden añadir capacidad por fases. Su construcción incluye la misma necesidad central de materiales estructurales, envolventes de edificios, aislamiento y componentes de acabado. Los proyectos de colocación están siendo diseñados cada vez más para soportar densidades de bastidores preparadas para IA y capacidad de refrigeración líquida. Esto aumenta la especificación de materiales por MW en comparación con diseños anteriores. Las instalaciones empresariales y de borde añaden demanda donde los usuarios requieren capacidad local y residencia de datos, aunque su participación es menor que la de las categorías más grandes. Su naturaleza distribuida puede sostener pedidos para contratistas regionales y proveedores de materiales. La colocación sigue siendo, por tanto, una fuente central de actividad de construcción incluso cuando los campus en la nube de construcción propia reciben más atención. Los operadores pueden ampliar estas instalaciones por etapas, lo que puede respaldar pedidos planificados de materiales a lo largo de fases sucesivas. Su modelo multiarrendatario también puede respaldar extensiones por fases que crean demanda repetida de materiales y sistemas de construcción conocidos.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,24% hasta 2032. Los grandes operadores están pasando del espacio arrendado a campus europeos de construcción propia, lo que incorpora la adquisición de materiales directamente en sus programas de construcción. Estas instalaciones a menudo se planifican en ubicaciones secundarias donde se necesita una lista completa de materiales en terrenos sin urbanizar para cada fase. España, Finlandia y Polonia son ejemplos relevantes de ubicaciones donde la nueva capacidad puede requerir extensas obras civiles y estructurales. Los requisitos técnicos de las instalaciones en la nube y las instalaciones de colocación se están volviendo más similares a medida que ambas adoptan cómputo de mayor densidad y preparación para la refrigeración líquida. Esto eleva el valor del aislamiento especializado, los soportes mecánicos, la gestión de cables y los insumos de acabado relacionados. La industria de la cadena de suministro de materiales de construcción para centros de datos en Europa se beneficia a medida que cada categoría adopta especificaciones de diseño más exigentes. El equilibrio relativo entre la construcción de colocación y en la nube dependerá del acceso a la energía, la velocidad de los programas de construcción propia y la disponibilidad de sitios adecuados. Los requisitos del proyecto seguirán determinando si los proveedores atienden extensiones incrementales o construcciones completas en terrenos sin urbanizar. Esto requiere una coordinación fiable entre operadores, contratistas, fabricantes, distribuidores y equipos de construcción locales desde las primeras decisiones de adquisición. Ambos tipos de instalaciones seguirán requiriendo proveedores que puedan cumplir las especificaciones técnicas sin interrumpir los calendarios de puesta en servicio gestionados de forma rigurosa.
Análisis Geográfico
Reino Unido
El Reino Unido representó el 30,61% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa en 2026. Su posición refleja un cluster de hiperescala maduro, una base establecida de contratistas EPC y una red profunda de fabricantes de acero y proveedores de hormigón prefabricado. Estas capacidades pueden reducir la fricción en la adquisición en comparación con mercados menos desarrollados, incluso cuando la demanda ajusta la capacidad disponible. El Gobierno del Reino Unido registró aumentos significativos en los precios del acero estructural fabricado y las barras de refuerzo hasta agosto de 2026, lo que hace que la compra anticipada y la gestión contractual de precios sean más importantes. La disponibilidad de energía sigue siendo el principal desafío estructural porque los proyectos no pueden avanzar hacia la construcción completa sin una conexión práctica a la red eléctrica. La Agencia Internacional de Energía ha identificado las restricciones energéticas como un problema central para cumplir los objetivos de centros de datos de Europa. Esto está alentando el desarrollo en áreas donde el acceso a terrenos y energía puede respaldar mejor los grandes sitios. La base de entrega existente del Reino Unido sigue dándole una ventaja en la coordinación de paquetes de materiales complejos.
España
Se proyecta que España se expanda a un CAGR del 11,43% hasta 2032 en el mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa. Su atractivo se basa en grandes parcelas de terreno, una conectividad de energía renovable en mejora y un entorno de permisos que puede respaldar grandes solicitudes de campus. Estos factores favorecen los proyectos en terrenos sin urbanizar que requieren paquetes completos de obras civiles, cimentaciones, estructurales, de envolvente y de acabado. El resultado es un perfil de demanda diferente al de los centros maduros donde la reurbanización puede representar una mayor parte de la actividad. Es probable que la construcción en España requiera volúmenes sustanciales de acero estructural, hormigón, áridos, aislamiento y materiales de fachada a medida que los campus avanzan por sus fases. El desplazamiento más amplio hacia ubicaciones secundarias también crea nuevas rutas para distribuidores regionales y fabricantes especializados. Los proveedores que pueden garantizar una entrega fiable más allá de los principales centros urbanos serán relevantes para estos proyectos. Esto hace de España una ubicación importante para el mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa, particularmente donde los operadores buscan alternativas a los mercados de centros con restricciones.
Alemania, Francia, Italia, Países Nórdicos y Europa Central y Oriental
Alemania mantiene una posición sustancial porque Fráncfort sigue siendo un centro importante y las ubicaciones secundarias están atrayendo capacidad adicional. Hochtief y Palladio Partners iniciaron las obras en marzo de 2026 en el centro de datos YEXIO en Bad Lippspringe, utilizando refrigeración directa por agua y construcción en madera maciza destinada a reducir el carbono incorporado. Francia está apoyando nueva construcción centrada en IA, incluido el desarrollo que reutiliza ubicaciones industriales e incorpora refrigeración líquida y recuperación de calor. Italia sigue beneficiándose del papel de Milán como centro de interconexión y de los crecientes requisitos de colocación y nube en el Valle del Po. Los países nórdicos ofrecen acceso a terrenos y energía de menor costo, pero el calendario de los proyectos puede seguir dependiendo de la disponibilidad de la red eléctrica y la capacidad de suministro local. Skanska firmó un contrato de 100 millones de EUR (112,78 millones de USD) para una expansión de cinco pisos en la instalación de atNorth en Espoo, Finlandia, durante 2026, con el trabajo incluyendo actividades completas de acabado.[4] Europa Central y Oriental está atrayendo interés a travs de sitios cerca de Praga y en Polonia, aunque las restricciones de la red eléctrica pueden afectar el calendario de entrega. Los factores de cumplimiento, como la Directiva de Eficiencia Energética de la UE y las normas energéticas nacionales, están fomentando especificaciones de menor contenido de carbono, lo que puede respaldar la demanda de opciones de materiales que demuestren rendimiento ambiental.
Panorama Competitivo
Concentración del Mercado
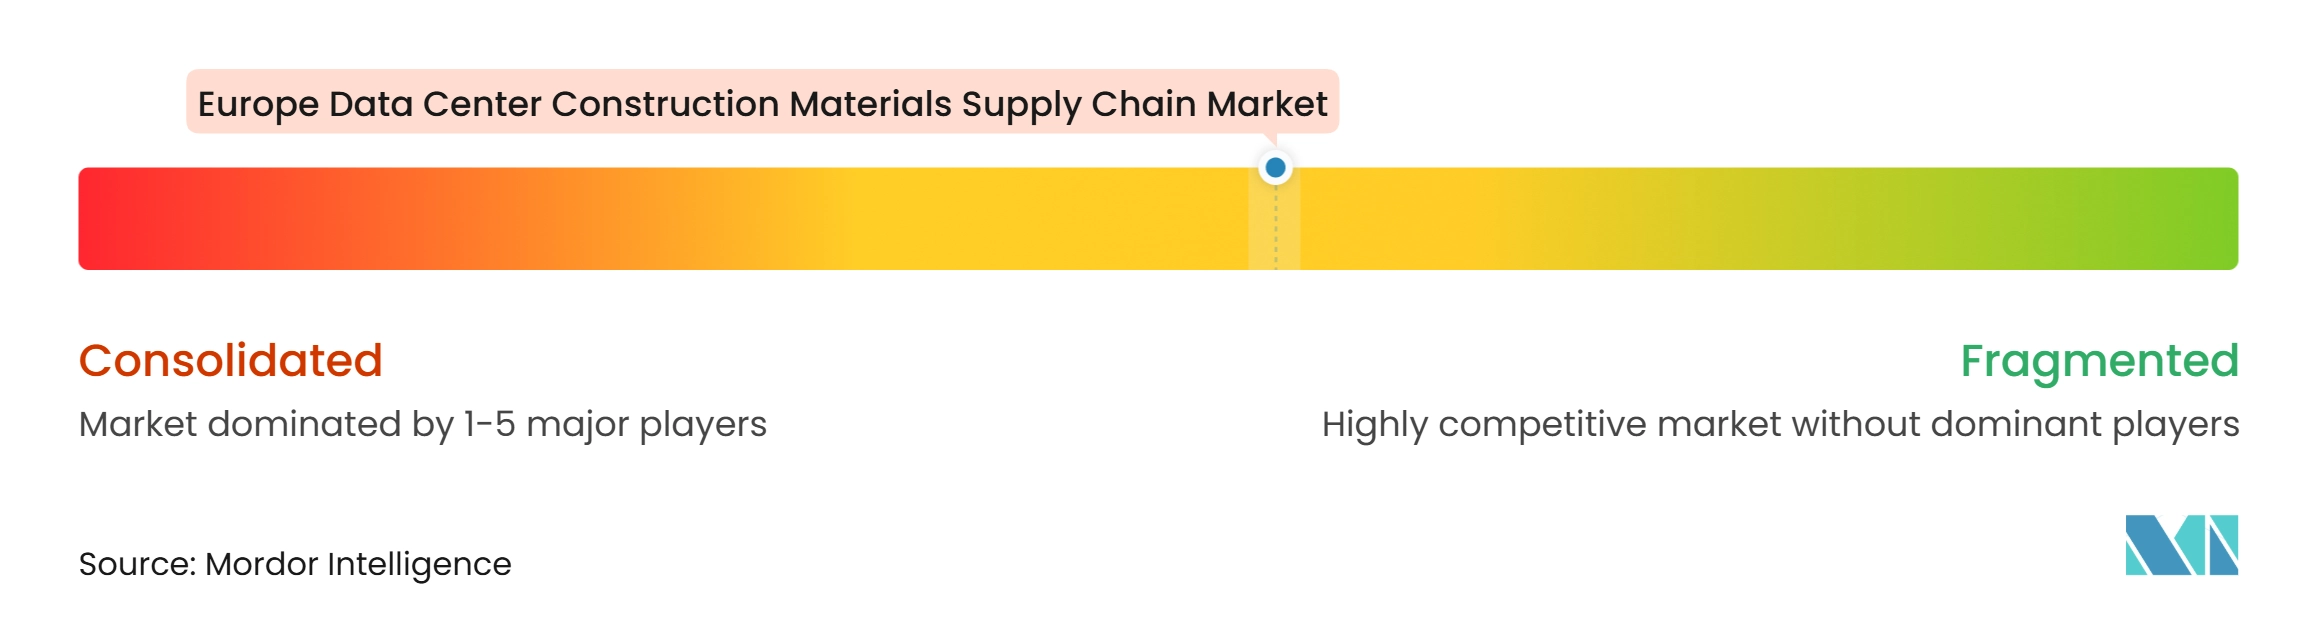
El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa está moderadamente fragmentado en la capa de producción de materiales y más concentrado entre los contratistas EPC. Skanska, Hochtief, VINCI Construction, AECOM, Jacobs Solutions y Exyte compiten por los mandatos de grandes campus a través de su capacidad para gestionar programas complejos en varias jurisdicciones europeas. Sus fortalezas incluyen la adquisición de múltiples categorías, redes de proveedores aprobados y experiencia con calendarios de puesta en servicio ajustados. El suministro de materiales está más disperso entre los mercados de cemento, áridos, aislamiento, revestimiento y fabricación regional. El acero estructural está relativamente más concentrado y sus movimientos de precios pueden afectar los márgenes de los contratistas. Los contratistas líderes utilizan métodos de entrega establecidos para coordinar paquetes estructurales, mecánicos y civiles. Esto les ayuda a gestionar el riesgo del proyecto cuando cambian las condiciones de energía, permisos y precios de materiales. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa sigue abierto a proveedores especializados que pueden cumplir requisitos técnicos y de entrega estrictos.
Las oportunidades de espacio en blanco son más evidentes en las redes de distribución regional emergentes, el aislamiento especializado, los materiales de refrigeración líquida y la construcción modular. Estas oportunidades son particularmente relevantes donde los nuevos campus están ubicados fuera de los centros maduros y las redes de suministro locales están menos establecidas. El enfoque YEXIO de Hochtief utiliza componentes estructurales estandarizados con materiales civiles y mecánicos de origen local, ilustrando cómo un contratista puede combinar un diseño repetible con la adquisición regional. Los contratistas también están utilizando plataformas de adquisición digital y planificación de la demanda para reducir los riesgos de plazos de entrega y precios. El enfoque puede mejorar la visibilidad en pedidos de alto volumen y ayudar a gestionar los cambios en los calendarios de entrega. Los criterios de sostenibilidad están adquiriendo mayor prominencia en la selección de proveedores a medida que los operadores buscan materiales de menor contenido de carbono y prácticas de construcción circular. Esto puede favorecer a los proveedores que pueden proporcionar documentación creíble sobre el abastecimiento y el rendimiento en carbono incorporado.
Las acciones de las empresas muestran cómo los grandes contratistas se están posicionando en torno a la refrigeración, la modularidad y la expansión regional. La filial de VINCI, Cobra IS, recibió un contrato de 165 millones de EUR (186,08 millones de USD) para un centro de datos en la Península Ibérica, que cubre instalaciones mecánicas, eléctricas y de fontanería para 126 enfriadores secos que sirven a 200 MW de capacidad de cómputo. Hochtief expandió su red estandarizada YEXIO al Reino Unido a través de HOCHTIEF Data Center Partner Limited. El lanzamiento europeo de refrigeración de Panasonic añade otro ejemplo de la cadena de valor de proveedores de equipos que responden a la demanda relacionada con la IA. Estos movimientos muestran que la competencia se extiende más allá de la construcción central hacia la refrigeración especializada, los sistemas de adquisición y la estandarización. Los productores de materiales regionales aún pueden participar donde cumplan los requisitos de calidad, volumen y entrega. El equilibrio competitivo seguirá siendo moldeado por la capacidad de gestionar grandes proyectos sin sacrificar la capacidad de respuesta al suministro local.
Líderes de la Industria de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Europa
-
Holcim AG
-
DPR Construction
-
Skanska AB
-
Saint-Gobain
-
Kingspan Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Europa Empresas cubiertas en este informe
- Holcim AG
- CBRE Group Inc.
- Bouygues Energies and Services SAS
- Mercury Engineering Unlimited Co.
- DPR Construction
- AECOM
- Jacobs Solutions Inc.
- Collen Construction Ltd.
- Skanska AB
- ISG plc
- Arup Group Ltd.
- Lendlease Corporation Ltd.
- Vinci Construction
- Hochtief AG
- Exyte GmbH
- STRABAG SE
- Turner Construction Company
- Kingspan Group plc
- ArcelorMittal Europe
- Saint-Gobain
Desarrollos recientes de la industria en Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Europa
- Octubre de 2026: CBRE Group, Inc. anunció un acuerdo definitivo para adquirir Onnec Group Limited, un proveedor de servicios de infraestructura para centros de datos para las mayores empresas tecnológicas del mundo en Europa y Asia Pacífico. La adquisición mejorará significativamente la capacidad de CBRE para apoyar las necesidades de centros de datos de sus clientes a nivel global. Onnec operará como parte de la línea de negocio de Servicios de Infraestructura Crítica de CBRE.
- Agosto de 2026: Skanska firmó un contrato con CRA Prague Gateway DC para construir un centro de datos cerca de Praga por 2.100 millones de CZK (93 millones de USD), que cubre la infraestructura del sitio, las estructuras de cimentación y un esqueleto de hormigón prefabricado. La construcción comenzó en agosto de 2026, con finalización prevista para 2028.
- Abril de 2026: La Comisión Europea adjudicó un contrato de nube soberana de 180 millones de EUR (203 millones de USD) a cuatro proveedores en el marco del Marco de Soberanía en la Nube, estableciendo mandatos de demanda para la infraestructura digital con sede en la UE y respaldando la actividad de construcción para instalaciones conformes con la soberanía.
- Marzo de 2026: Panasonic comenzó a aceptar pedidos en Europa para Unidades de Distribución de Refrigerante para centros de datos de IA generativa con capacidades de 400 kW y 800 kW, ampliando su negocio de sistemas de refrigeración líquida establecido a través de la adquisición en 2023 de Tecnair, con sede en Italia.
Alcance del Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Europa
El mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa abarca la adquisición, la logística y la distribución de extremo a extremo de materiales estructurales, arquitectónicos e industriales especializados necesarios para construir instalaciones de centros de datos en toda la región europea.
El Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Europa está segmentado por Tipo de Material (Acero Estructural y Acero de Refuerzo, Cemento, Hormigón y Áridos, Productos de Hormigón Prefabricado, Materiales de Cubierta e Impermeabilización, Materiales de Aislamiento, Materiales de Fachada y Revestimiento, Materiales de Suelos y Construcción Interior, y Otros Materiales de Construcción), Fase de Construcción (Preparación del Terreno y Obras Civiles, Construcción Estructural, Envolvente del Edificio y Cubierta, y Obras de Interior y Acabado), Modelo de Adquisición (Adquisición Directa por Desarrolladores y Operadores de Centros de Datos, Adquisición Liderada por Ingeniería, Adquisición y Construcción, y Adquisición Liderada por Distribuidores y Proveedores), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Borde) y País (Reino Unido, Alemania, Francia, España, Italia y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos |
| Productos de Hormigón Prefabricado |
| Materiales de Cubierta e Impermeabilización |
| Materiales de Aislamiento |
| Materiales de Fachada y Revestimiento |
| Materiales de Suelos y Construcción Interior |
| Otros Materiales de Construcción |
| Preparación del Terreno y Obras Civiles |
| Construcción Estructural |
| Envolvente del Edificio y Cubierta |
| Obras de Interior y Acabado |
| Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción |
| Adquisición Liderada por Distribuidores y Proveedores |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Resto de Europa |
| Por Tipo de Material | Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos | |
| Productos de Hormigón Prefabricado | |
| Materiales de Cubierta e Impermeabilización | |
| Materiales de Aislamiento | |
| Materiales de Fachada y Revestimiento | |
| Materiales de Suelos y Construcción Interior | |
| Otros Materiales de Construcción | |
| Por Fase de Construcción | Preparación del Terreno y Obras Civiles |
| Construcción Estructural | |
| Envolvente del Edificio y Cubierta | |
| Obras de Interior y Acabado | |
| Por Modelo de Adquisición | Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción | |
| Adquisición Liderada por Distribuidores y Proveedores | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Borde | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa?
Se proyecta que el mercado de la cadena de suministro de materiales de construcción para centros de datos en Europa se expanda desde 2,45 mil millones de USD en 2026 y 2,77 mil millones de USD en 2027 hasta 4,28 mil millones de USD para 2032, a un CAGR del 9,09%.
¿Qué categoría de material tiene la mayor participación en la construcción de centros de datos en Europa?
El acero estructural y el acero de refuerzo representaron la mayor participación con un 30,58% en 2026, respaldados por grandes proyectos de estructura y núcleo y requisitos de suelos reforzados.
¿Por qué los materiales de aislamiento están ganando importancia en los proyectos de centros de datos?
Se proyecta que los materiales de aislamiento se expandan a un CAGR del 9,53% hasta 2032 porque las instalaciones de alta densidad con refrigeración líquida necesitan una gestión térmica más rigurosa y detalles mecánicos más especializados.
¿Qué está limitando la actividad de construcción para los centros de datos europeos?
Las colas de conexión a la red eléctrica son la limitación más significativa porque los proyectos no pueden entrar en construcción activa hasta que se asegure el acceso a la energía.
¿Qué país tiene la proyección de expansión más rápida hasta 2032?
Se proyecta que España se expanda a un CAGR del 11,43% hasta 2032, respaldada por oportunidades en terrenos sin urbanizar, disponibilidad de terrenos y conectividad energética en evolución.
¿Cómo están cambiando las instalaciones de hiperescala la adquisición de materiales?
Las instalaciones de hiperescala representaron una participación del 53,41% en 2026 y se proyecta que se expandan a un CAGR del 10,74%, aumentando el uso de la compra directa por parte de los operadores más grandes mientras se preserva la coordinación EPC para proyectos complejos.