
Marktgröße und Marktanteil der Lieferkette für Baumaterialien für Rechenzentren in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.45 Milliarden US-Dollar |
| Marktgröße (2027) | 2.77 Milliarden US-Dollar |
| Marktgröße (2032) | 4.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.09 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferkette für Baumaterialien für Rechenzentren in Europa von Mordor Intelligence
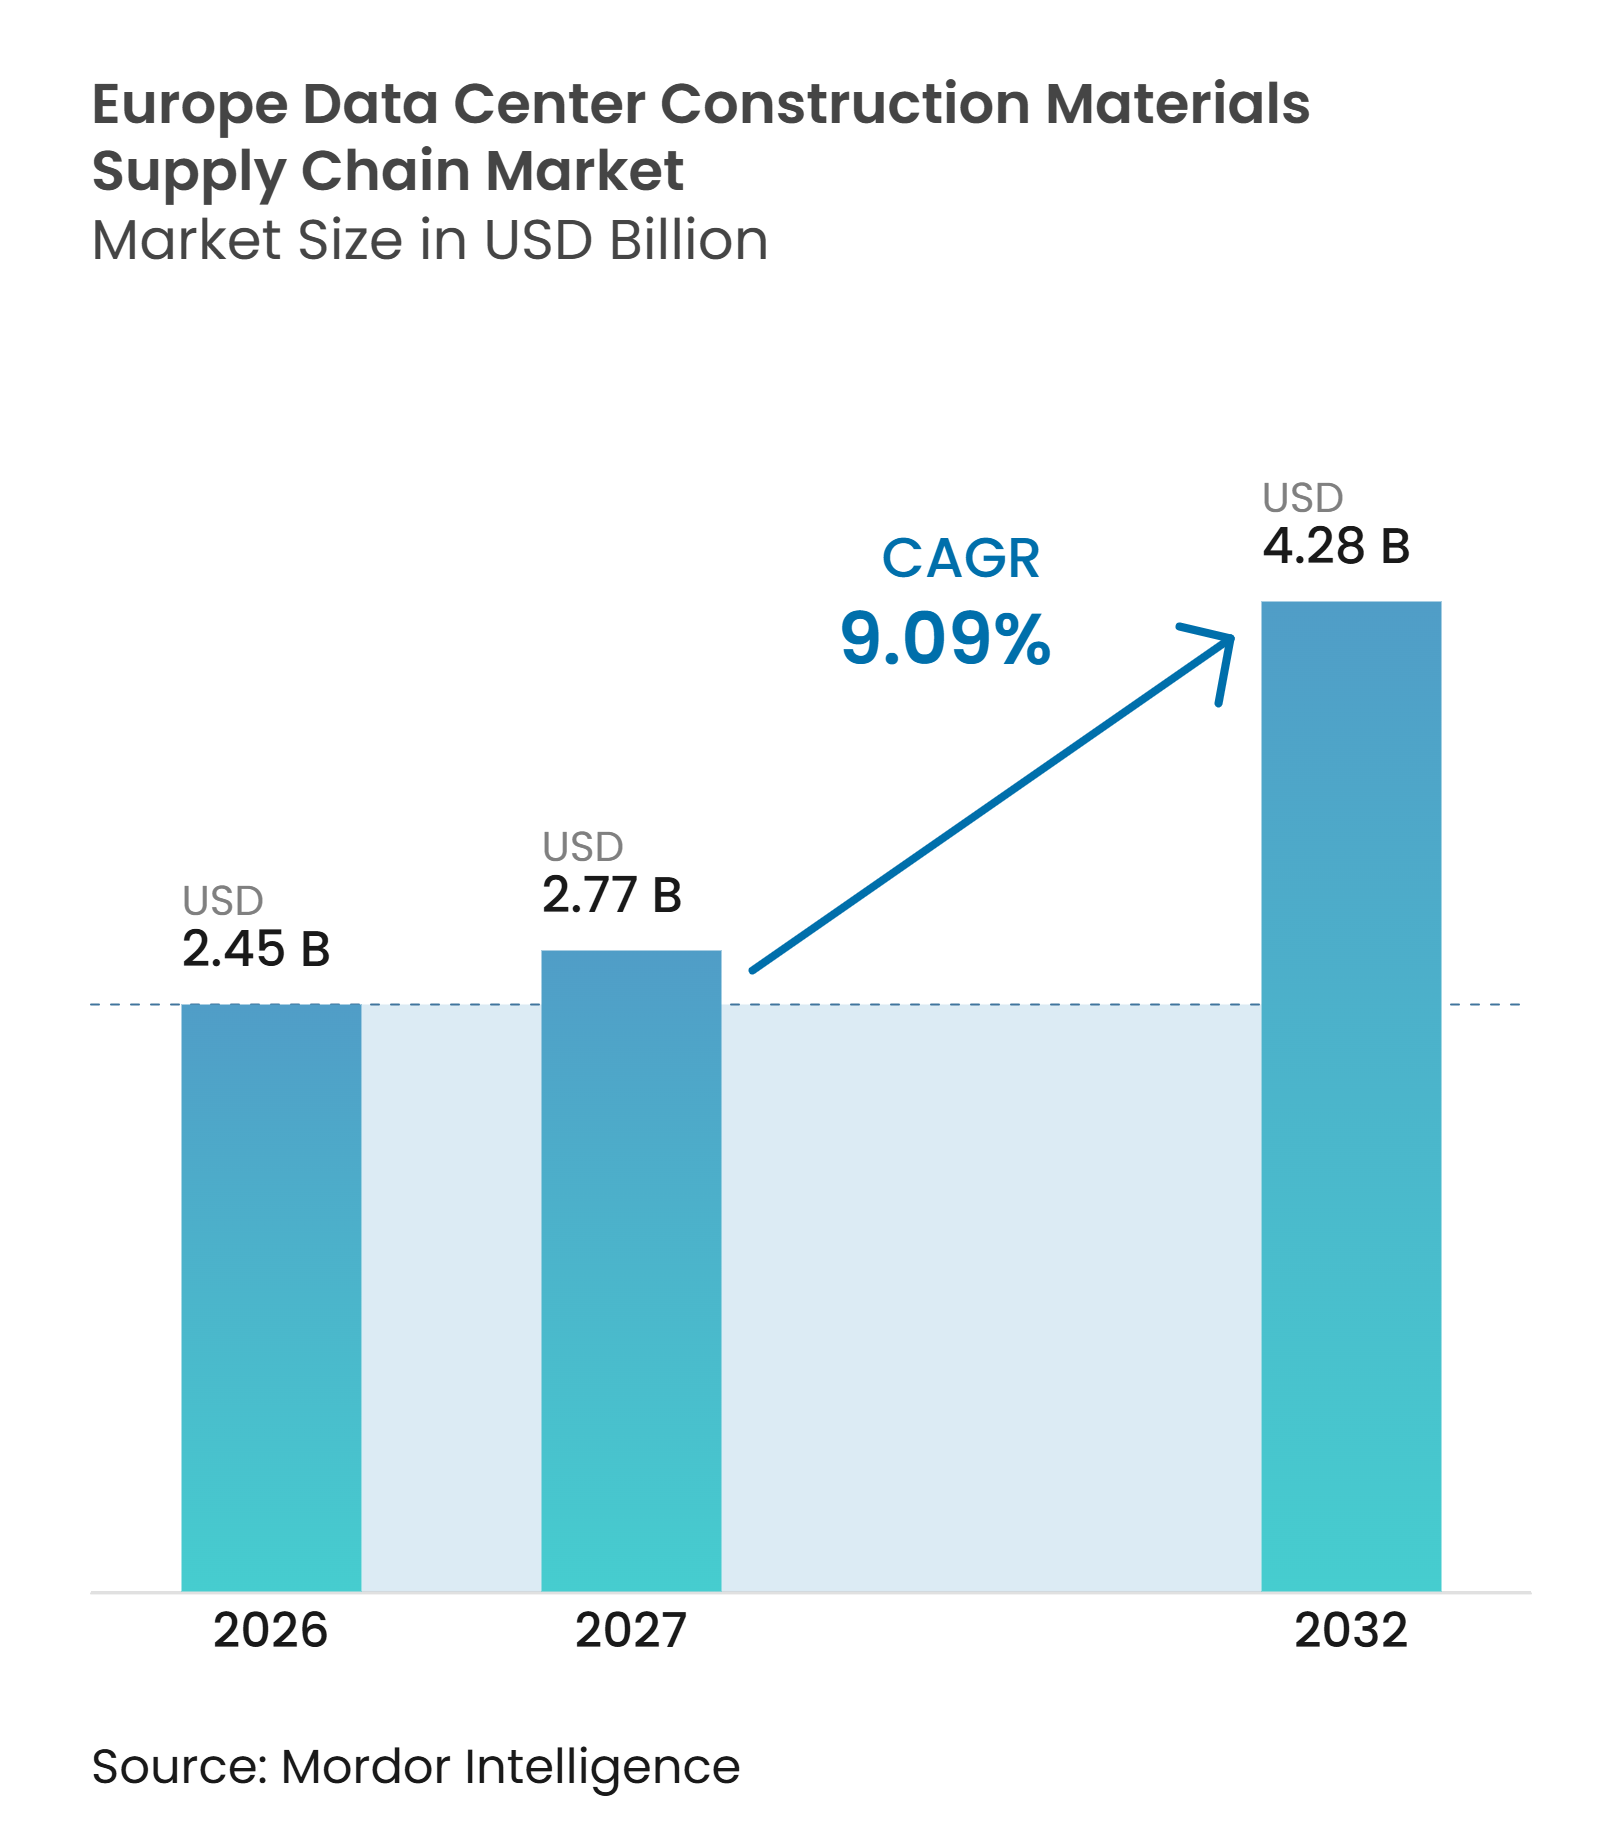
Die Marktgröße der Lieferkette für Baumaterialien für Rechenzentren in Europa wird voraussichtlich von 2,45 Milliarden USD im Jahr 2026 und 2,77 Milliarden USD im Jahr 2027 auf 4,28 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,09 % zwischen 2027 und 2032. Die Nachfrage ist an größere Rechenzentrumscampus gebunden, die erhebliche Mengen an Baustahl, Beton, Dämmstoffen, Verkleidungen und spezialisierten Ausbaumaterialien erfordern. KI-fähige Einrichtungen erhöhen den Materialbedarf pro eingesetztem Megawatt, da höhere Rack-Dichten stärkere Böden, Kühlmittelrückhaltung und detailliertere mechanische Schnittstellen erfordern. Die Entwicklung verlagert sich auch auf Standorte mit verfügbarem Land und Strom, was die Nachfrage nach Tief- und Hochbaupaketen auf Greenfield-Standorten erhöht. Diese Verschiebung schafft Möglichkeiten für regionale Händler und Fertigungsbetriebe, erfordert von ihnen jedoch auch die Bewältigung längerer Transportwege und ungleichmäßiger lokaler Lieferkapazitäten. Die Beschaffung wird für die größten Betreiber zunehmend direkter, obwohl EPC-Auftragnehmer dort wichtig bleiben, wo Projekte eine Koordination über Materialkategorien, Vorschriften und Bauzeitpläne hinweg erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Baustahl und Bewehrungsstahl im Jahr 2026 einen Anteil von 30,58 % am Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa, während Dämmstoffe bis 2032 voraussichtlich mit einer CAGR von 9,53 % wachsen werden.
- Nach Bauphase entfiel im Jahr 2026 ein Anteil von 41,18 % der Marktgröße der Lieferkette für Baumaterialien für Rechenzentren in Europa auf den Hochbau, während Standortvorbereitung und Tiefbauarbeiten bis 2032 voraussichtlich mit einer CAGR von 9,79 % wachsen werden.
- Nach Beschaffungsmodell hielt die EPC-geführte Beschaffung im Jahr 2026 einen Anteil von 51,34 %, während die Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber bis 2032 voraussichtlich mit einer CAGR von 10,22 % wachsen wird.
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 53,41 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen.
- Nach Rechenzentrumtyp entfiel im Jahr 2026 ein Anteil von 49,22 % auf Colocation-Einrichtungen, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 11,24 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Anteil von 30,61 %, während Spanien bis 2032 voraussichtlich mit einer CAGR von 11,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung KI-fähiger Hyperscale- und Colocation-Kapazitäten | +2.8% | Europa, konzentriert im Vereinigten Königreich, Deutschland und Frankreich, mit Expansion nach Spanien und in die nordischen Länder | Kurzfristig (≤ 2 Jahre) |
| Schnelles Wachstum bei hochdichter Recheninfrastruktur und Flüssigkühlungsinfrastruktur | +2.0% | FLAP-D-Märkte und expandierende Sekundärstandorte | Mittelfristig (2–4 Jahre) |
| EU-Kapazitätserweiterung und Anforderungen an souveräne Cloud | +1.6% | Europäische Union, mit frühen Gewinnen in Frankreich, Deutschland und Spanien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Sekundärmärkten mit verfügbarem Strom und Land | +1.1% | Spanien, nordische Länder, Mittel- und Osteuropa, Italien und Portugal | Mittelfristig (2–4 Jahre) |
| Standardisierter und modularer Bau für schnellere Inbetriebnahme | +0.8% | Europa, mit schnellerer Einführung im Vereinigten Königreich und in den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Reduzierung des eingebetteten Kohlenstoffs und Spezifikationen für zirkuläres Bauen | +0.6% | Vereinigtes Königreich, Deutschland und nordische Länder, mit früher Einführung in Südeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung KI-fähiger Hyperscale- und Colocation-Kapazitäten
KI-Workloads verändern sowohl den Umfang als auch die technischen Anforderungen neuer Einrichtungen. Die aktuellen Campus-Anforderungen reichen von 300 MW bis 700 MW pro Standort, verglichen mit dem 50-MW- bis 100-MW-Maßstab, der früher viele große Cloud-Projekte kennzeichnete. Die größeren Formate erhöhen die Nachfrage nach Fundamenten, Stahlrahmen, Fertigteilelementen und Gebäudehüllenmaterialien. Sie schaffen auch eine komplexere Abfolge zwischen Tiefbauarbeiten, Hochbaupaketen und späteren Ausbauarbeiten. Colocation-Betreiber bauen Kapazitäten aus, um Nachfrage zu bedienen, die nicht sofort durch selbst errichtete Campusse gedeckt werden kann. Dies unterstützt den Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa, da sowohl Hyperscale- als auch Colocation-Projekte erhebliche Rohbau-, Kern- und spezialisierte mechanische Materialien benötigen.
Schnelles Wachstum bei hochdichter Recheninfrastruktur und Flüssigkühlungsinfrastruktur
Der Wechsel von Luftkühlung zu Flüssigkühlung verändert die Materialspezifikation für jede neue Datenhalle. Racks über 50 kW erfordern verstärkte Bodenplatten, höhere Traglastreserven, sekundäre Kühlmittelrückhaltung und detailliertere Rohrdurchführungen. Panasonic begann im März 2026 mit der Annahme europäischer Bestellungen für Kühlmittelverteilungseinheiten mit 400-kW- und 800-kW-Kapazitäten, was zeigt, dass Flüssigkühlungsgeräte von Beginn eines Projekts an in großem Maßstab spezifiziert werden.[1] Diese Anforderungen erhöhen den Wert von Dämmstoffen, mechanischen Trägersystemen und spezialisierten Baueingaben. Sie erhöhen auch den Bedarf an frühzeitiger Koordination zwischen Planungsteams, Auftragnehmern und Materiallieferanten. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa profitiert daher von einer Verlagerung hin zu höherwertigen Materialien und nicht nur zu höheren Bauvolumina.
EU-Kapazitätserweiterung und Anforderungen an souveräne Cloud
Die Europäische Kommission schlug im Juni 2026 das Cloud- und KI-Entwicklungsgesetz vor, um eine erhebliche Steigerung der europäischen Rechenzentrumkapazität in den nächsten fünf bis sieben Jahren zu unterstützen. Die Kommission schritt auch mit einer Ausschreibung über 180 Millionen EUR (203 Millionen USD) im Rahmen ihrer Arbeit zur Cloud-Souveränität voran und verstärkte damit die Nachfrage nach Recheninfrastruktur, die europäischen Anforderungen entspricht. Souveränitätsregeln und Cybersicherheitserwartungen begünstigen Einrichtungen, die eine inländische Datenverarbeitung unterstützen können. Dies lenkt Investitionen in Standorte mit etablierter Infrastruktur und leistungsfähigen lokalen Liefernetzwerken. Frankreich und Deutschland sind gut positioniert, da sie wichtige Nachfragezentren mit tieferen Auftragnehmer- und Materiallieferbasen kombinieren. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa gewinnt, wenn souveränitätskonforme Projekte von politischen Verpflichtungen in Bauprogramme übergehen.
Verlagerung hin zu Sekundärmärkten mit verfügbarem Strom und Land
Begrenzte Stromverfügbarkeit in etablierten Knotenpunkten treibt die Entwicklung nach Spanien, in die nordischen Länder und nach Mittel- und Osteuropa. Diese Standorte können größere Grundstücke und praktischere Optionen für neue Campus-Layouts bieten. Greenfield-Arbeiten erfordern umfangreichere Materialpakete als schrittweise Nachverdichtung, da sie Standortvorbereitung, Fundamente, Erschließungsinfrastruktur und vollständige Tragwerke umfassen. Dies begünstigt Lieferanten, die eine konsistente Lieferung außerhalb etablierter Ballungsräume gewährleisten können. Es schafft auch Möglichkeiten für lokale Betonhersteller, Stahlbauer und Händler, die neue regionale Korridore bedienen können. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa wird daher geografisch breiter verteilt, obwohl die wichtigsten Knotenpunkte nach wie vor eine große installierte Basis behalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Warteschlangen für Netzanschlüsse und Einschränkungen der Stromverfügbarkeit | -1.9% | FLAP-D-Märkte, einschließlich Vereinigtes Königreich, Deutschland, Frankreich, Niederlande und Irland, mit frühem Druck in Dublin und Amsterdam | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Stahl-, Kupfer-, Beton- und Energiekosten | -1.4% | Europa, mit stärkerer Exposition im Vereinigten Königreich und in Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Mangel an fortgeschrittenen Inbetriebnahme- und Planungskompetenzen | -0.7% | Europäische Union, mit akutem Mangel in nordischen und mittel- und osteuropäischen Standorten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Genehmigungsverfahren und lokale Akzeptanz für große Campusse | -0.5% | Niederlande, Dänemark, Deutschland und städtische Gebiete des Vereinigten Königreichs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Warteschlangen für Netzanschlüsse und Einschränkungen der Stromverfügbarkeit
Verzögerungen beim Netzanschluss bleiben die deutlichste strukturelle Einschränkung, da ein Projekt keine Materialnachfrage erzeugen kann, bis es in die aktive Bauphase übergeht. Die Internationale Energieagentur stellte fest, dass die Sicherung eines Netzanschlusses in der Europäischen Union zwischen 2 und 10 Jahre dauern kann. In etablierten europäischen Knotenpunktmärkten kann die Warteschlange deutlich länger sein als der eigentliche Bauzeitraum einer Einrichtung. Dies schwächt die kurzfristige Auftragssichtbarkeit für Stahl-, Beton-, Dämmstoff- und verwandte Lieferanten. Es ermutigt Entwickler auch dazu, Land zu sichern und frühzeitig mit der Tiefbauplanung in alternativen Gebieten mit klareren Strompfaden zu beginnen. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa kann sich dennoch ausweiten, aber sein Timing wird stark von der Umwandlung angekündigter Kapazitäten in netzangeschlossene Baubeginne abhängen.
Volatilität bei Stahl-, Kupfer-, Beton- und Energiekosten
Die Preisvolatilität bei Materialien bleibt für Lieferanten und Auftragnehmer, die an Festpreispaketen arbeiten, schwierig. Das britische Ministerium für Wirtschaft und Handel berichtete, dass die Preise für vorgefertigten Baustahl im Zeitraum von 12 Monaten bis August 2026 um 21,2 % und die Preise für Betonbewehrungsstäbe um 12,5 % gestiegen sind.[2] Zement und andere energieintensive Produkte liegen ebenfalls über ihrer früheren Kostenbasis, da Kohlenstoffkonformitätskosten durch die Lieferkette weitergegeben werden können. Auftragnehmer reagieren mit kürzeren Angebotsgültigkeitszeiträumen, Preisanpassungsklauseln und frühzeitigen Materialeinkäufen. Diese Maßnahmen reduzieren das Risiko, erfordern jedoch ein stärkeres Liquiditätsmanagement und eine bessere Lagerplanung. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa bleibt attraktiv, obwohl Kostenänderungen die Auftragnehmermargen reduzieren und Beschaffungsentscheidungen verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
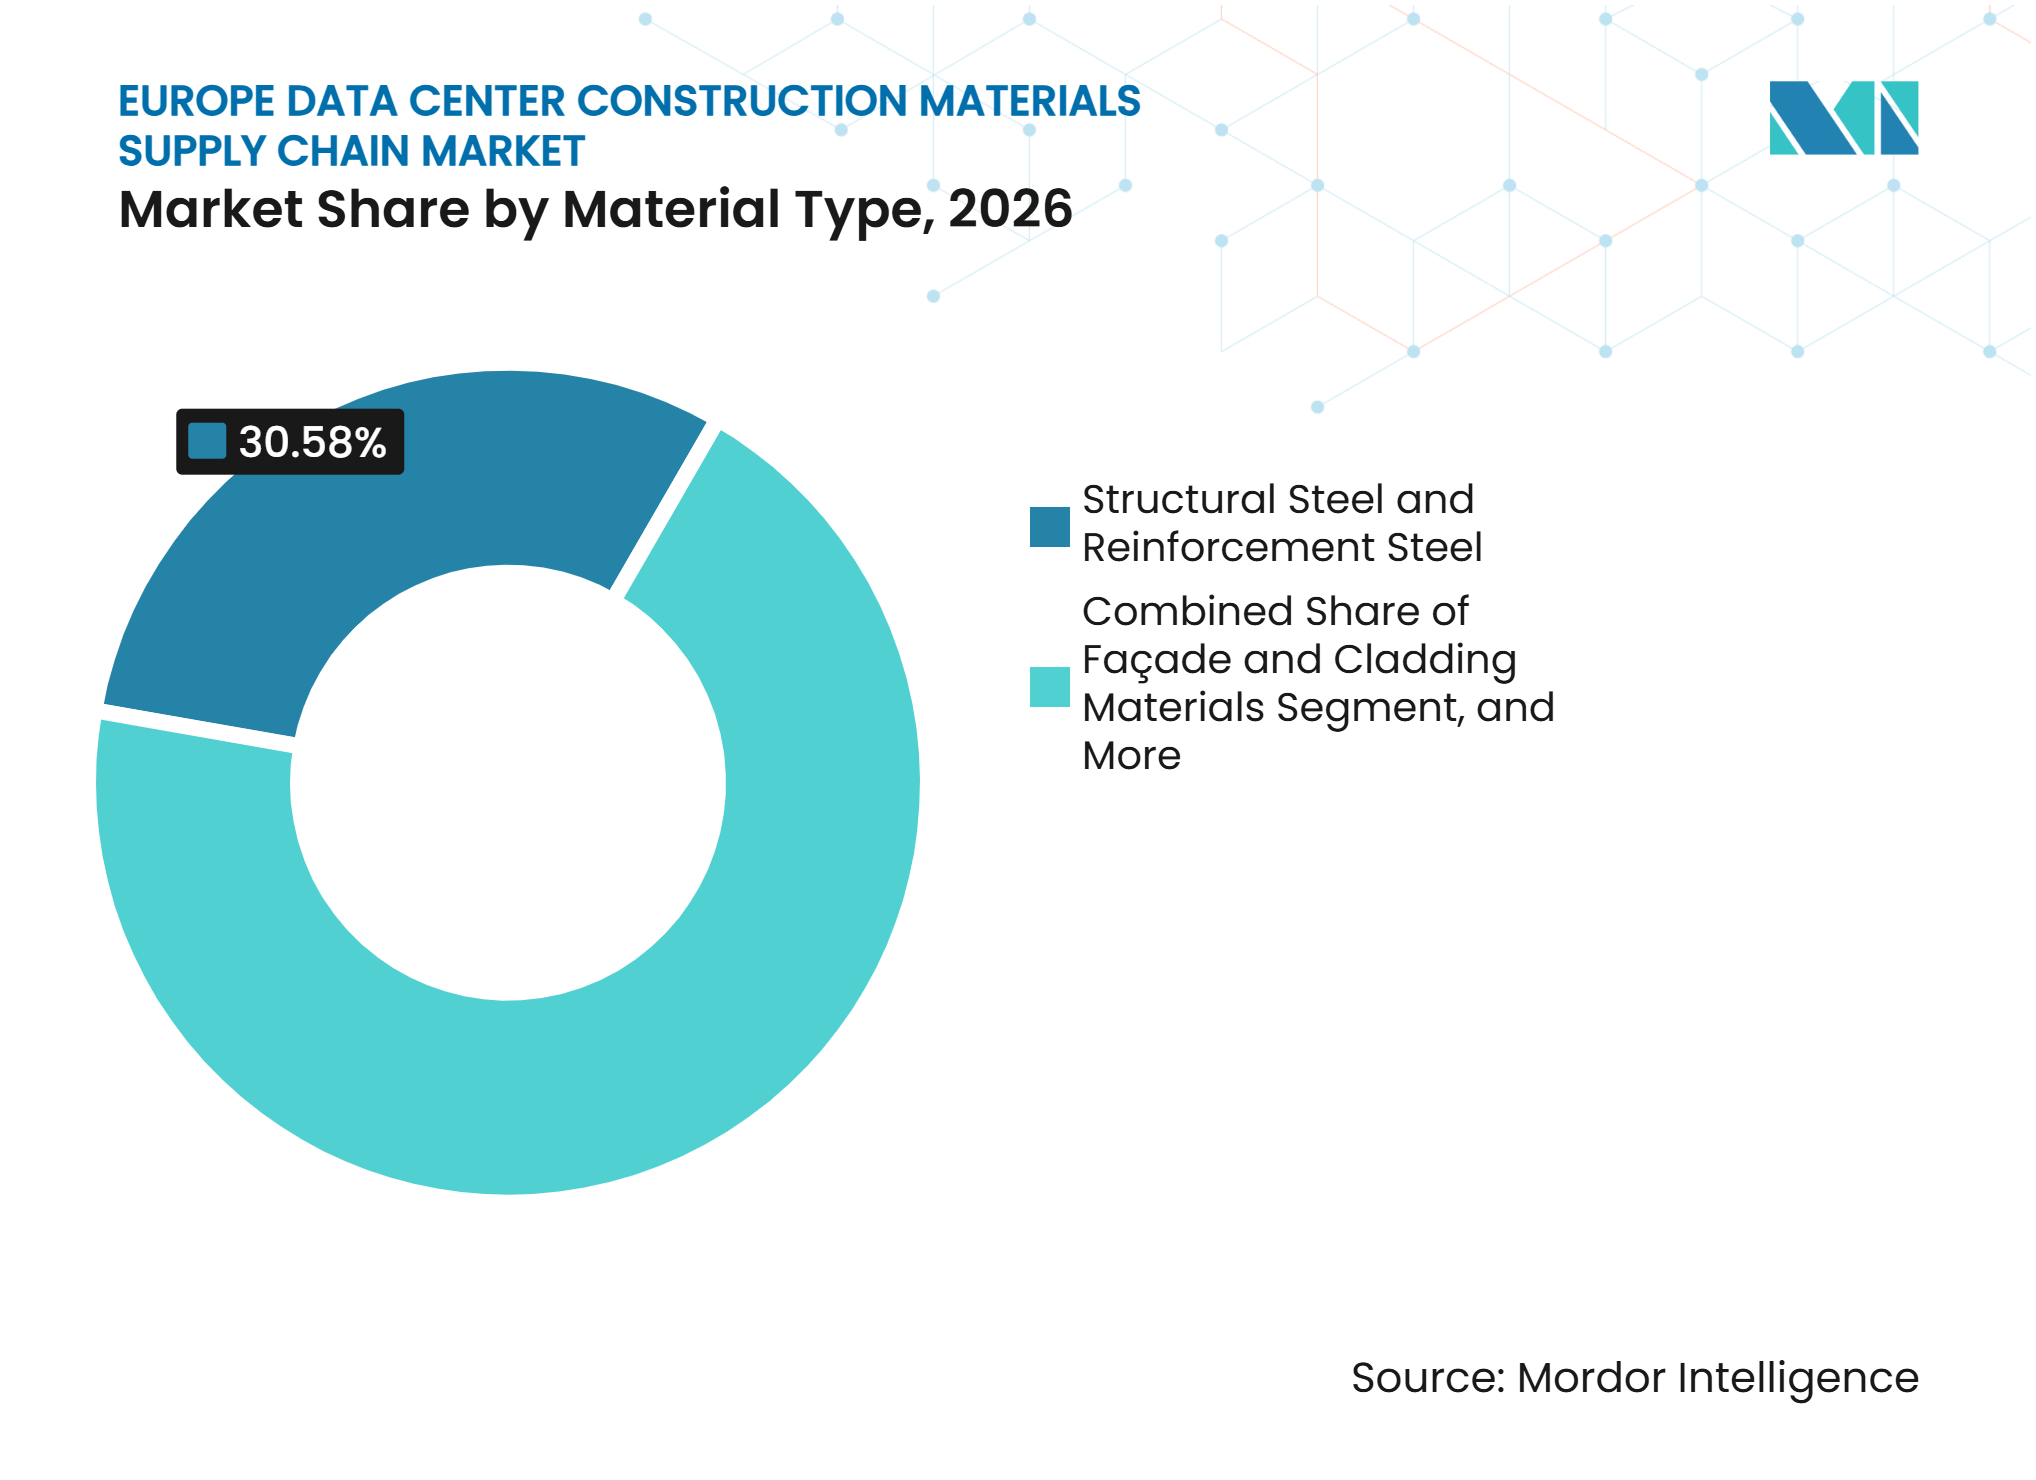
Baustahl und Bewehrungsstahl verankern den MarktwertBaustahl und Bewehrungsstahl hielten im Jahr 2026 einen Anteil von 30,58 % am Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa. Stahl bleibt für den großformatigen Rohbau unverzichtbar, da er weite Spannweiten, schnelle Montage und die zunehmende Verwendung modularer Tragwerksysteme unterstützt. Bewehrungsstahl wird auch in Fundamenten und Bodenplatten benötigt, die schwere Geräte und hochdichte Racks tragen. Hyperscale-Projekte benötigen große, wiederholbare Tragwerkspakete, was Materialverfügbarkeit und Fertigungskapazität zu wichtigen Beschaffungsüberlegungen macht. Betonfertigteile gewinnen an Bedeutung, wo Entwickler die auf der Baustelle verbrachte Zeit verkürzen müssen. Zement, Beton und Zuschlagstoffe bleiben die größten Eingaben nach Volumen für Fundamente und Tiefbauarbeiten. Fassaden-, Verkleidungs-, Boden- und Dachmaterialien nehmen zu, wenn Projekte durch die Gebäudehülle und Ausbaustufen voranschreiten. Die Marktgröße für Dämmstoffe in der Lieferkette für Baumaterialien für Rechenzentren in Europa wird bis 2032 voraussichtlich mit einer CAGR von 9,53 % wachsen, unterstützt durch den Wärmemanagebedarf in flüssiggekühlten Einrichtungen. Diese Entwicklung macht die Koordination zwischen Wärmespezialisten, Tragwerksplanern und Materialhändlern in den frühen Planungsphasen eines Projekts wichtiger.
Materialspezifikationen ändern sich auch, da Betreiber der Kohlenstoffleistung und Baugeschwindigkeit mehr Aufmerksamkeit widmen. Vorgefertigte Stahlrahmenmodule können die Arbeit auf der Baustelle reduzieren und vorhersehbarere Produktionsbedingungen bieten. Vertiv berichtete, dass eine Lebenszyklusanalyse nach EN 15978 ergab, dass vorgefertigte Stahlrahmenmodule bis zu 3,5-mal weniger eingebetteten Kohlenstoff pro MW als Betonschalenkonstruktionen erreichten.[3] Dieses Ergebnis unterstützt die Verwendung modularer Tragwerksansätze, wo ein Betreiber kohlenstoffarme Bauziele hat. Die Nachfrage nach Dämmstoffen steigt, da Flüssigkühlungssysteme eine sorgfältigere thermische Trennung und Unterstützung rund um hochdichte Gerätebereiche erfordern. Kabelmanagement, Doppelbodenkomponenten, Tragwerkszubehör und spezialisierte Durchführungen gewinnen ebenfalls an Wert, da Datenhallen technisch dichter werden. Lieferanten, die Kohlenstoffmerkmale dokumentieren und zuverlässige Lieferzeiten einhalten können, werden in großen Projekten wahrscheinlich besser positioniert sein. Der breitere Materialmix bleibt an die für jeden Campus gewählte Baumethode gebunden. Materialentscheidungen müssen auch dem Timing, dem Standort und den technischen Anforderungen jeder Bauphase entsprechen. Dies erhöht den Wert von Lieferanten, die verstehen, wie Tragwerks- und Ausbauoptionen über einen gesamten Campus hinweg interagieren. Konventioneller Bau und vorgefertigter Bau können ähnliche Eingaben verwenden, stellen jedoch unterschiedliche Anforderungen an Fertigungsvorlaufzeiten, Logistik und Baustellenmontageplanung.



Nach Bauphase:
Standortvorbereitung und Tiefbauarbeiten treiben das Greenfield-WachstumDer Hochbau entfiel im Jahr 2026 auf 41,18 % der Marktgröße der Lieferkette für Baumaterialien für Rechenzentren in Europa. Die Phase umfasst Stahlrahmen, Fertigteilelemente, Bewehrung und wichtige Betonarbeiten, die für die Lieferung von Hyperscale-Campussen zentral sind. Große Projekte erfordern eine zuverlässige Abfolge zwischen Fundamenten, Tragwerksinstallation und der Gebäudehülle. Dies erklärt, warum Tragwerkspakete einen großen Anteil der Ausgaben ausmachen, bevor spätere Ausbaustufen abgeschlossen sind. Standortvorbereitung und Tiefbauarbeiten werden bis 2032 voraussichtlich mit einer CAGR von 9,79 % wachsen. Dies spiegelt die größere Rolle der Greenfield-Entwicklung in Spanien, den nordischen Ländern und Mittel- und Osteuropa wider. Diese Standorte benötigen Aushub, Entwässerung, Zufahrtswege, Fundamente und versorgungsbezogene Arbeiten, bevor die vertikale Struktur beginnen kann. Das Wachstum dieser Phase kommt lokalen Lieferanten von Zuschlagstoffen, Transportbeton, Bewehrung und verwandten Tiefbaumaterialien zugute. Es erfordert auch ein frühzeitiges Lieferantenengagement, da Tiefbaupakete verfügbar sein müssen, bevor ein Standort speziellere Tragwerksarbeiten unterstützen kann.
Die Bauzeiten werden immer kürzer, da Entwickler Inbetriebnahmetermine sichern wollen. Tiefbau- und Tragwerkspakete können gleichzeitig mobilisiert werden, anstatt in einer vollständig sequenziellen Reihenfolge. Dies erhöht den Druck auf Lieferkettenmanager, Materiallieferung, Fertigungspläne, Arbeitskräfte und Baustellenzugang zu koordinieren. Gebäudehüllen- und Dacharbeiten folgen dem Abschluss des Tragwerks, während Innen- und Ausbauarbeiten wichtiger werden, wenn die Gerätedichte steigt. Reife Cluster mit mehr Nachverdichtung können ein anderes Materialprofil aufweisen als neue Standorte, die einen vollständigen Tief- und Hochbau erfordern. Modulare und vorgefertigte Methoden können den Baustellenarbeitsbedarf reduzieren, obwohl sie weniger verbreitet sind als konventionelle Ansätze. Ihre Rolle kann zunehmen, wenn sich Projektzeitpläne verkürzen und qualifizierte Arbeitskräfte schwerer zu gewinnen sind. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa hängt weiterhin von der Geschwindigkeit ab, mit der jede Phase von der Planung in die Installation übergehen kann. Dies macht eine frühzeitige Koordination für Lieferanten wertvoll, die mehrere Baupakete auf demselben Campus bedienen. Verzögerungen in einem frühen Paket können nachfolgende Materialbestellungen beeinflussen, was die Termindisziplin für die Lieferantenplanung zentral macht. Lieferanten müssen daher die Produktionskapazität sowohl mit der Bauabfolge als auch mit dem Timing des Baustellenzugangs abstimmen.
Nach Beschaffungsmodell:
EPC-geführte Beschaffung vermittelt den Großteil der AusgabenDie EPC-geführte Beschaffung hielt im Jahr 2026 einen Anteil von 51,34 % am Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa. Betreiber verlassen sich oft auf spezialisierte EPC-Auftragnehmer, da diese mehrere Materialkategorien koordinieren, genehmigte Lieferantenlisten verwalten und die Bestellung mit dem Bauzeitplan abstimmen können. Dieses Modell ist besonders nützlich für Projekte, die mit variablen Genehmigungsbedingungen, Unsicherheiten beim Netzanschluss und großen Mehrgewerke-Umfängen konfrontiert sind. Auftragnehmer können die Nachfrage nach Stahl, Beton, Dämmstoffen, Verkleidungen und mechanischen Trägermaterialien bündeln. Sie können auch Baustellenlieferpläne verwalten, wenn sich das Bautempo ändert. Die händler- und lieferantengeführte Beschaffung bleibt für kleinere Einrichtungen und einzelne Pakete relevant. Ihr Anteil am oberen Ende wird jedoch durch den zunehmenden Anteil großer Campusse eingeschränkt. EPC-Auftragnehmer behalten eine wichtige Rolle, da viele Betreiber einen einzigen Koordinationspunkt für komplexe Bauten bevorzugen. Ihre etablierten Lieferantenbeziehungen können auch dazu beitragen, Bestellungen mit sich ändernden Standortanforderungen und Lieferfenstern abzustimmen. Dies bleibt nützlich, wenn Betreiber koordiniertes Handeln über Tragwerks-, Tief-, Hüllen- und spezialisierte mechanische Pakete hinweg benötigen. Ihre Rolle ist besonders wertvoll, wenn Standortbedingungen oder Projektzeitpläne schnelle Änderungen bei Materialmengen und Lieferplänen erfordern.
Die Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber wird bis 2032 voraussichtlich mit einer CAGR von 10,22 % wachsen. Große Hyperscaler können direkt bei Fertigungsbetrieben, Betonfertigteilherstellern und Dämmstofflieferanten kaufen, wenn ihre Volumina hoch genug sind, um bilaterale Vereinbarungen zu rechtfertigen. Dies überträgt mehr Preis- und Vorlaufzeitmanagement vom Auftragnehmer auf den Betreiber. Es kann dem Betreiber auch eine engere Kontrolle über die Verfügbarkeit kritischer Materialien geben. EPC-Unternehmen reagieren mit digitalen Beschaffungstools, Dual-Sourcing-Ansätzen und detaillierterer Lieferantenplanung. Diese Praktiken sollen die Angebotssicherheit gewährleisten, wenn sich die Rohstoffpreise während einer Ausschreibungsphase bewegen. Mittelgroße Betreiber werden wahrscheinlich weiterhin die EPC-Beschaffung nutzen, da die Verwaltung kategorieübergreifender Materialflüsse Erfahrung und Ressourcen erfordert. Die Branche der Lieferkette für Baumaterialien für Rechenzentren in Europa wird daher wahrscheinlich beide Beschaffungsmodelle beibehalten, wobei das Gleichgewicht je nach Betreibergröße und Projektkomplexität variiert. Lieferanten müssen beide Modelle unterstützen, da direkte Beziehungen und auftragnehmergeführte Rahmenverträge innerhalb desselben Bauprogramms koexistieren können.
Nach Rechenzentrumsgröße:
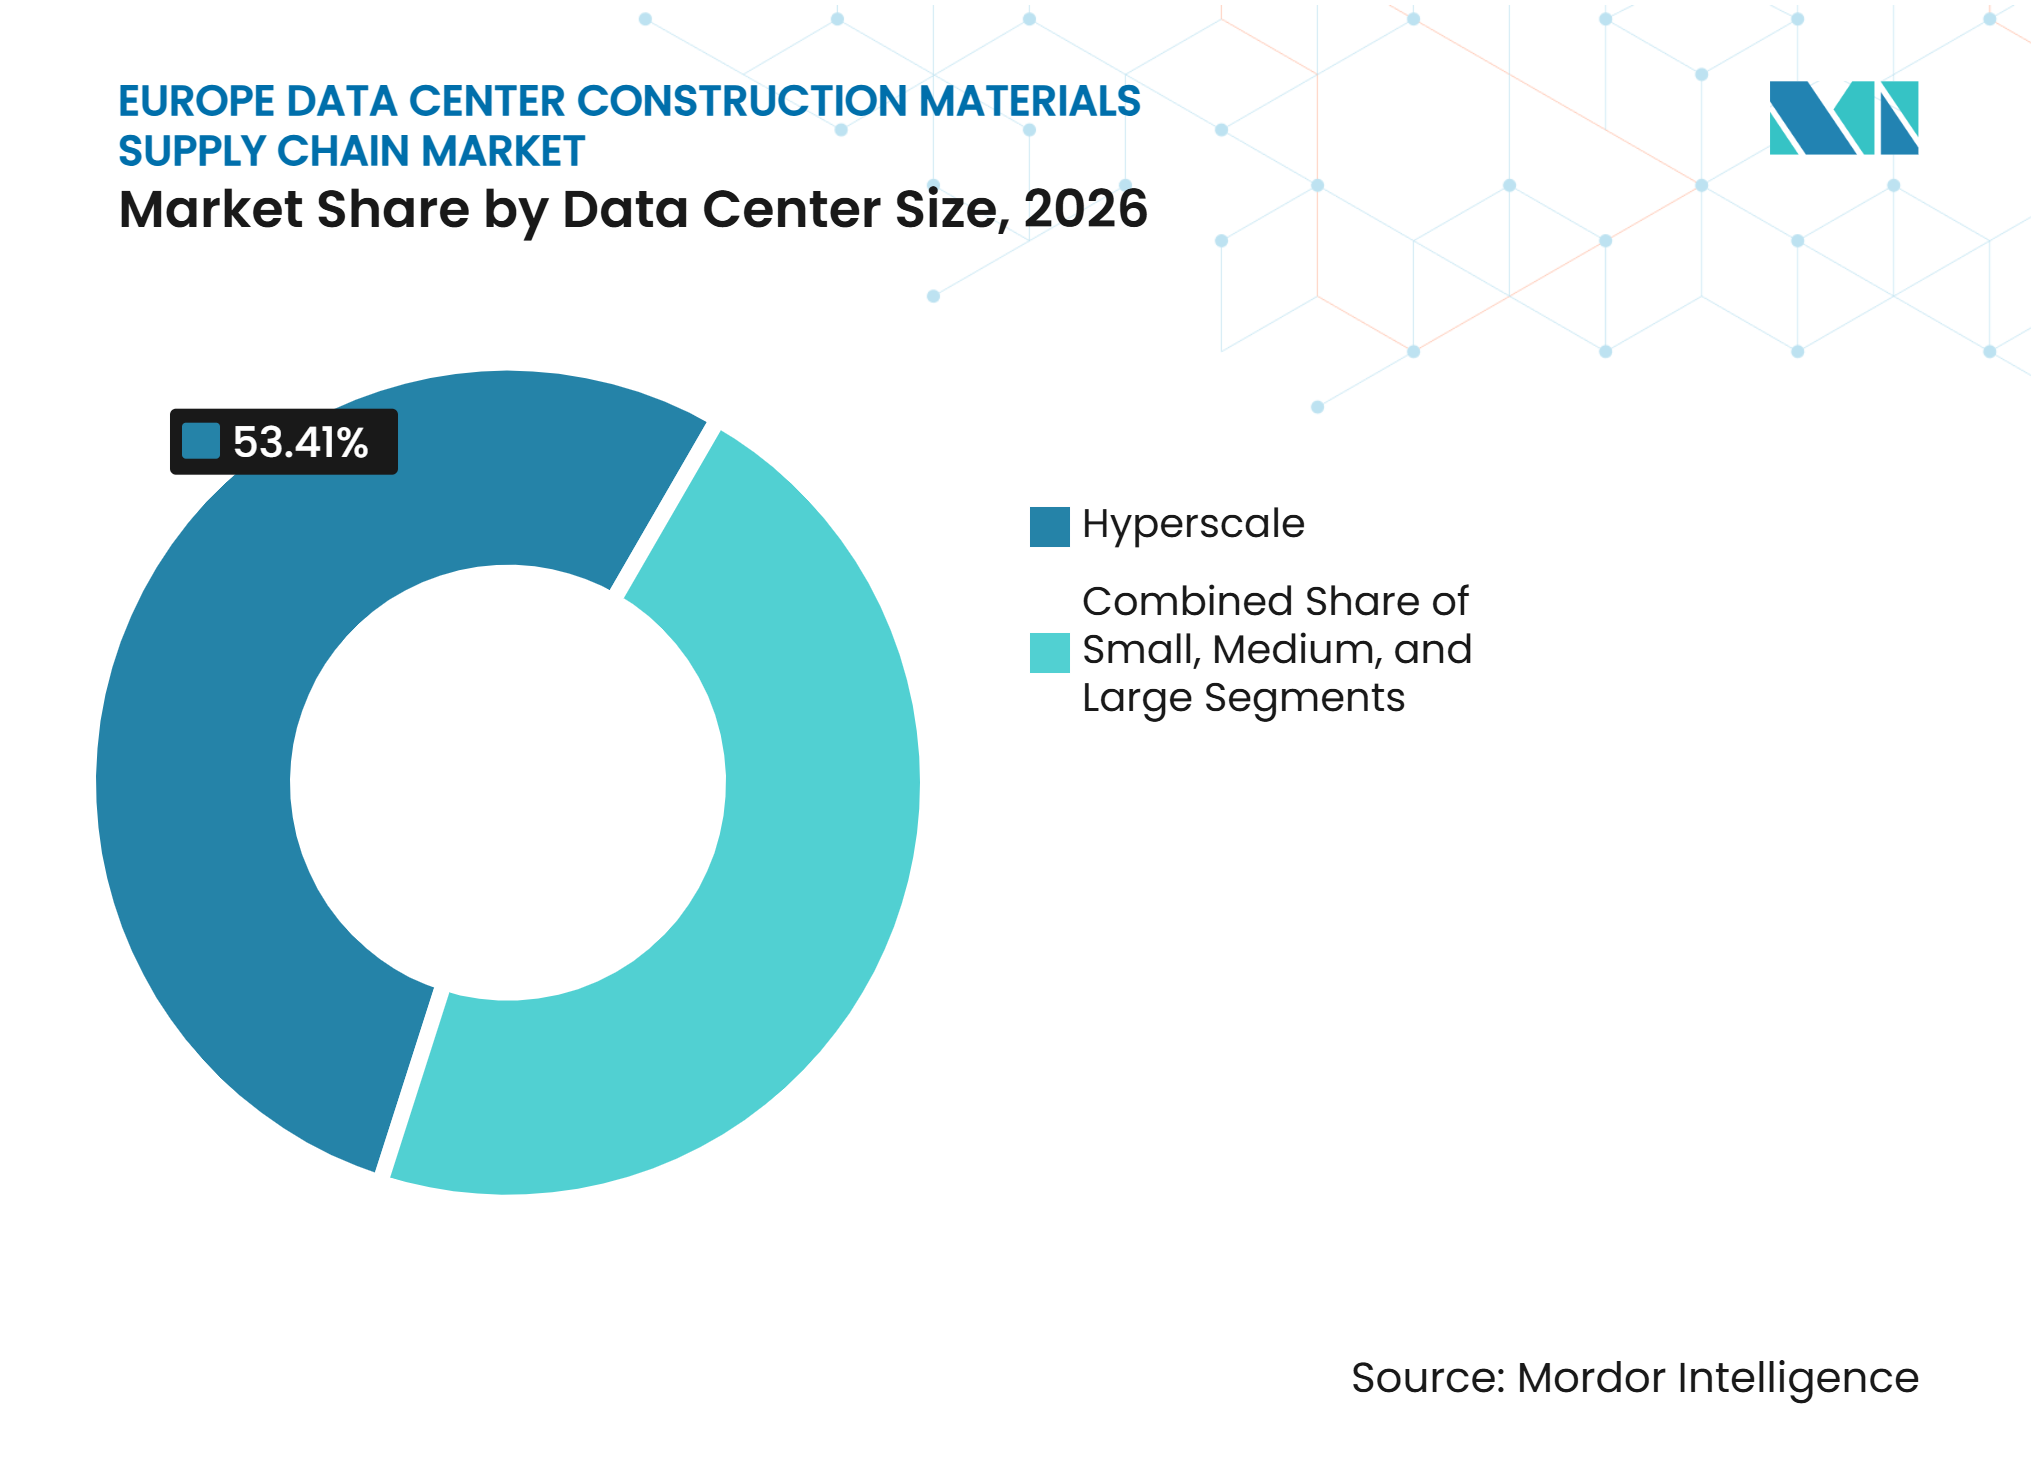
Hyperscale führt sowohl beim Anteil als auch bei der prognostizierten WachstumsrateHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 53,41 % am Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa und werden bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen. Ein einziger großer Campus kann mehr Material erfordern als viele kleinere Einrichtungen, da er umfangreiche Tiefbauarbeiten, große Tragwerkspakete und wiederholten Datenhallenbau kombiniert. Diese Standorte sind für einen phasenweisen Ausbau ausgelegt, der über mehrere Jahre hinweg wiederkehrende Bestellungen für Schlüsselmaterialien unterstützen kann. Ihre Größe erhöht auch die Bedeutung von Lieferantenkapazität, Lieferzuverlässigkeit und Koordination über mehrere Baupakete hinweg. Große Rechenzentren bleiben eine wichtige Kategorie für Colocation- und Enterprise-Cloud-Anbieter, die skalierbare Kapazitäten ohne einen vollständigen Hyperscale-Fußabdruck benötigen. Mittelgroße und kleine Einrichtungen unterstützen Enterprise- und Edge-Anwendungen, bei denen Latenz- und Datenhaltungsanforderungen verteilte Standorte erfordern. Ihr Materialbedarf ist pro Projekt geringer, bietet aber eine stabilere Nachfragebasis über mehr Standorte hinweg. Der Hyperscale-Bau bleibt der Haupttreiber für Volumen und Beschaffungskonzentration. Seine phasenweise Natur kann Kontinuität für Lieferanten bieten, obwohl jede Phase noch von Stromzugang, Genehmigungen und dem Lieferzeitplan des Betreibers abhängt.
Der Aufstieg von Hyperscale-Projekten schafft eine stärker geteilte Lieferantenlandschaft. Unternehmen, die große Mengen nach strengen Programmzeitplänen fertigen und liefern können, können stärkere direkte Beziehungen zu großen Betreibern aufbauen. Kleinere Lieferanten können sich auf regionale Projekte, spezialisierte Pakete oder mittelgroße Einrichtungen konzentrieren, bei denen Bestellgrößen zugänglicher sind. Diese Aufteilung beseitigt nicht den Bedarf an lokalen Lieferanten, da selbst ein großer Campus auf nahegelegenen Beton, Zuschlagstoffe, Transport und Baustellendienstleistungen angewiesen ist. Sie erhöht jedoch den Wert von Vorqualifikation und nachgewiesenen Liefernachweisen. KI-fähige Designs erhöhen die Materialintensität von Hyperscale-Projekten durch stärkere Böden, mehr Kühlungsinfrastruktur und komplexere Innenraumlayouts. Dies bedeutet, dass der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa sowohl von der Anzahl neuer Campusse als auch von der technischen Dichte innerhalb jedes Campus beeinflusst wird. Lieferanten, die Skalierung mit glaubwürdiger technischer Unterstützung kombinieren, können in diesem Segment einen Vorteil haben. Dies umfasst die Kapazität, standardisierte Designs zu unterstützen und gleichzeitig auf lokale Bau- und Logistikbedingungen zu reagieren. Wiederholbare Lieferung ist wertvoll, da Campus-Phasen oft gemeinsame Spezifikationen haben, aber unterschiedliche Bauzeitpläne. Ihre Fähigkeit, Wiederholungsspezifikationen über mehrere Gebäude hinweg zu erfüllen, kann genauso wichtig sein wie der für ein einzelnes Paket angebotene Preis.

Nach Rechenzentrumtyp:
Colocation führt, während Cloud-Dienstanbieter das schnellste Wachstum verzeichnenColocation-Rechenzentren entfielen im Jahr 2026 auf 49,22 % des Marktanteils der Lieferkette für Baumaterialien für Rechenzentren in Europa. Diese Einrichtungen bleiben ein wichtiges Liefermodell in etablierten Knotenpunkten, da sie mehrere Mieter bedienen und Kapazitäten phasenweise hinzufügen können. Ihr Bau umfasst denselben Kernbedarf an Tragwerksmaterialien, Gebäudehüllen, Dämmstoffen und Ausbaukomponenten. Colocation-Projekte werden zunehmend so konzipiert, dass sie KI-fähige Rack-Dichten und Flüssigkühlungsfähigkeiten unterstützen. Dies erhöht die Materialspezifikation pro MW im Vergleich zu früheren Designs. Enterprise- und Edge-Einrichtungen erhöhen die Nachfrage, wo Nutzer lokale Kapazitäten und Datenhaltung benötigen, obwohl ihr Anteil geringer ist als der der größten Kategorien. Ihre verteilte Natur kann Bestellungen für regionale Auftragnehmer und Materiallieferanten aufrechterhalten. Colocation bleibt daher eine zentrale Quelle der Bautätigkeit, auch wenn selbst errichtete Cloud-Campusse mehr Aufmerksamkeit erhalten. Betreiber können diese Einrichtungen stufenweise erweitern, was eine geplante Materialbestellung über aufeinanderfolgende Phasen hinweg unterstützen kann. Sein Mehrmietermodell kann auch phasenweise Erweiterungen unterstützen, die eine Wiederholungsnachfrage nach vertrauten Materialien und Bausystemen erzeugen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 11,24 % wachsen. Große Betreiber wechseln von gemieteten Flächen zu selbst errichteten europäischen Campussen, was die Materialbeschaffung direkt in ihre Bauprogramme einbringt. Diese Einrichtungen werden oft an Sekundärstandorten geplant, wo für jede Phase ein vollständiger Greenfield-Materialbedarf benötigt wird. Spanien, Finnland und Polen sind relevante Beispiele für Standorte, an denen neue Kapazitäten umfangreiche Tief- und Hochbauarbeiten erfordern können. Die technischen Anforderungen von Cloud-Einrichtungen und Colocation-Einrichtungen werden immer ähnlicher, da beide höherdichte Rechenleistung und Flüssigkühlungsbereitschaft einführen. Dies erhöht den Wert von spezialisierten Dämmstoffen, mechanischen Trägern, Kabelmanagement und verwandten Ausbaukomponenten. Die Branche der Lieferkette für Baumaterialien für Rechenzentren in Europa profitiert, da jede Kategorie anspruchsvollere Designspezifikationen einführt. Das relative Gleichgewicht zwischen Colocation- und Cloud-Bau wird von Stromzugang, der Geschwindigkeit von Selbstbauprogrammen und der Verfügbarkeit geeigneter Standorte abhängen. Projektanforderungen werden weiterhin bestimmen, ob Lieferanten schrittweise Erweiterungen oder vollständige Greenfield-Bauten bedienen. Dies erfordert eine zuverlässige Koordination zwischen Betreibern, Auftragnehmern, Fertigungsbetrieben, Händlern und lokalen Bauteams von den frühesten Beschaffungsentscheidungen an. Beide Einrichtungstypen werden weiterhin Lieferanten benötigen, die technische Spezifikationen erfüllen können, ohne eng verwaltete Inbetriebnahmezeitpläne zu stören.
Geografische Analyse
Vereinigtes Königreich
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 30,61 % am Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa. Seine Position spiegelt einen reifen Hyperscale-Cluster, eine etablierte Basis von EPC-Auftragnehmern und ein tiefes Netzwerk von Stahlbauern und Betonfertigteillieferanten wider. Diese Fähigkeiten können die Beschaffungsreibung im Vergleich zu weniger entwickelten Märkten reduzieren, auch wenn die Nachfrage die verfügbaren Kapazitäten strapaziert. Die britische Regierung verzeichnete erhebliche Preissteigerungen bei vorgefertigtem Baustahl und Bewehrungsstäben bis August 2026, was frühzeitige Einkäufe und vertragliches Preismanagement wichtiger macht. Die Stromverfügbarkeit bleibt die wichtigste strukturelle Herausforderung, da Projekte ohne einen praktischen Netzanschluss nicht in den vollständigen Bau übergehen können. Die Internationale Energieagentur hat Energieeinschränkungen als ein zentrales Problem für die Erfüllung der europäischen Rechenzentrumziele identifiziert. Dies fördert die Entwicklung in Gebieten, in denen Land und Stromzugang große Standorte besser unterstützen können. Die bestehende Lieferbasis des Vereinigten Königreichs gibt ihm dennoch einen Vorteil bei der Koordination komplexer Materialpakete.
Spanien
Spanien wird bis 2032 voraussichtlich mit einer CAGR von 11,43 % im Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa wachsen. Seine Attraktivität beruht auf großen Grundstücken, verbesserter Konnektivität für erneuerbare Energien und einem Genehmigungsumfeld, das große Campus-Anträge unterstützen kann. Diese Faktoren begünstigen Greenfield-Projekte, die vollständige Tief-, Fundament-, Tragwerks-, Hüllen- und Ausbauarbeiten erfordern. Das Ergebnis ist ein anderes Nachfrageprofil als in reifen Knotenpunkten, wo Nachverdichtung möglicherweise einen größeren Anteil der Aktivität ausmacht. Der Bau in Spanien wird voraussichtlich erhebliche Mengen an Baustahl, Beton, Zuschlagstoffen, Dämmstoffen und Fassadenmaterialien erfordern, wenn Campusse ihre Phasen durchlaufen. Die breitere Verlagerung hin zu Sekundärstandorten schafft auch neue Wege für regionale Händler und spezialisierte Fertigungsbetriebe. Lieferanten, die eine zuverlässige Lieferung über die wichtigsten städtischen Zentren hinaus gewährleisten können, werden für diese Projekte relevant sein. Dies macht Spanien zu einem wichtigen Standort für den Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa, insbesondere dort, wo Betreiber Alternativen zu eingeschränkten Knotenpunktmärkten suchen.
Deutschland, Frankreich, Italien, nordische Länder und Mittel- und Osteuropa
Deutschland behält eine bedeutende Position, da Frankfurt ein wichtiger Knotenpunkt bleibt und Sekundärstandorte zusätzliche Kapazitäten anziehen. Hochtief und Palladio Partners begannen im März 2026 mit dem Bau des YEXIO-Rechenzentrums in Bad Lippspringe, wobei direkte Wasserkühlung und Massivholzkonstruktion eingesetzt wurden, um den eingebetteten Kohlenstoff zu reduzieren. Frankreich unterstützt neue KI-fokussierte Bauprojekte, einschließlich Entwicklungen, die Industriestandorte wiederverwenden und Flüssigkühlung sowie Wärmerückgewinnung integrieren. Italien profitiert weiterhin von Mailands Rolle als Interconnection-Knotenpunkt und von wachsenden Colocation- und Cloud-Anforderungen im Po-Tal. Nordische Länder bieten Zugang zu Land und günstigerer Energie, aber das Projekttiming kann noch von der Netzverfügbarkeit und der lokalen Lieferkapazität abhängen. Skanska unterzeichnete im Jahr 2026 einen Vertrag über 100 Millionen EUR (112,78 Millionen USD) für eine fünfstöckige Erweiterung der atNorth-Einrichtung in Espoo, Finnland, wobei die Arbeiten vollständige Ausbauaktivitäten umfassen.[4] Mittel- und Osteuropa zieht Interesse durch Standorte in der Nähe von Prag und in Polen an, obwohl Netzeinschränkungen das Liefertiming beeinflussen können. Compliance-Faktoren wie die EU-Energieeffizienzrichtlinie und nationale Energievorschriften fördern kohlenstoffärmere Spezifikationen, was die Nachfrage nach Materialentscheidungen unterstützen kann, die Umweltleistung nachweisen.
Wettbewerbslandschaft
Marktkonzentration
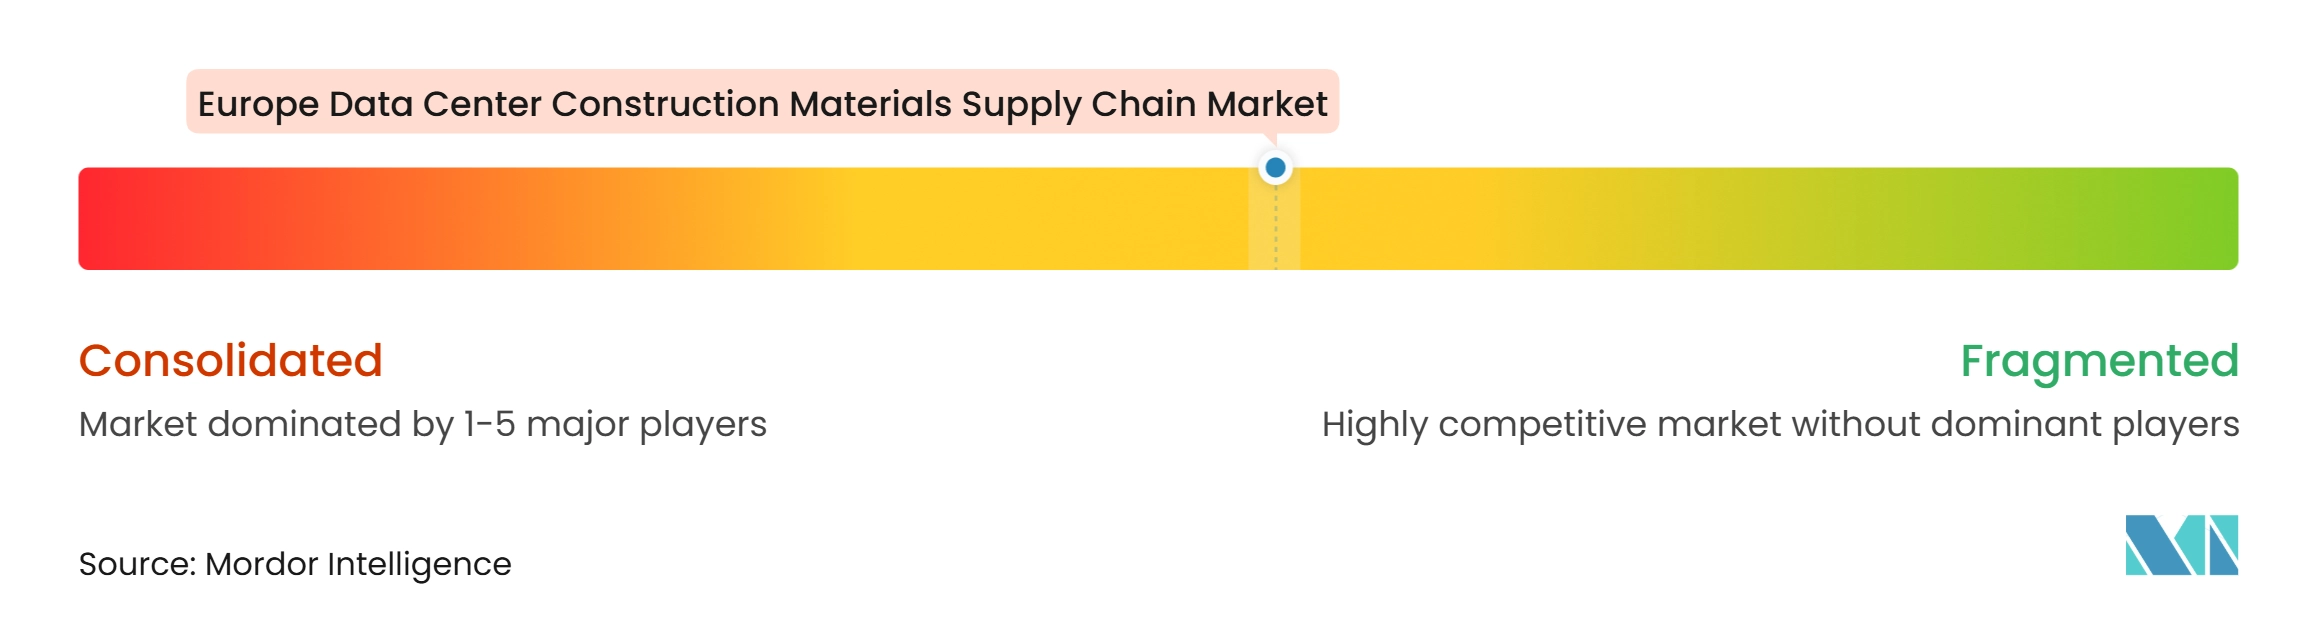
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa ist auf der Ebene der Materialproduktion mäßig fragmentiert und unter EPC-Auftragnehmern stärker konzentriert. Skanska, Hochtief, VINCI Construction, AECOM, Jacobs Solutions und Exyte konkurrieren um große Campus-Aufträge durch ihre Fähigkeit, komplexe Programme über mehrere europäische Rechtsordnungen hinweg zu verwalten. Ihre Stärken umfassen kategorieübergreifende Beschaffung, genehmigte Lieferantennetzwerke und Erfahrung mit engen Inbetriebnahmezeitplänen. Die Materialversorgung ist stärker über Zement-, Zuschlagstoff-, Dämmstoff-, Verkleidungs- und regionale Fertigungsmärkte verteilt. Baustahl ist relativ stärker konzentriert, und seine Preisbewegungen können die Auftragnehmermargen beeinflussen. Führende Auftragnehmer verwenden etablierte Liefermethoden, um Tragwerks-, Mechanik- und Tiefbaupakete zu koordinieren. Dies hilft ihnen, Projektrisiken zu managen, wenn sich Strom-, Genehmigungs- und Materialpreisbedingungen ändern. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa bleibt offen für spezialisierte Lieferanten, die strenge technische und Lieferanforderungen erfüllen können.
Chancen in weißen Flecken sind am deutlichsten in aufkommenden regionalen Vertriebsnetzwerken, spezialisierten Dämmstoffen, Flüssigkühlungsmaterialien und modularem Bau. Diese Möglichkeiten sind besonders relevant, wo neue Campusse außerhalb reifer Knotenpunkte liegen und lokale Versorgungsnetzwerke weniger etabliert sind. Hochtiefs YEXIO-Ansatz verwendet standardisierte Tragwerkskomponenten mit lokal beschafften Tief- und Mechanikbaumaterialien und veranschaulicht, wie ein Auftragnehmer wiederholbares Design mit regionaler Beschaffung kombinieren kann. Auftragnehmer verwenden auch digitale Beschaffungsplattformen und Bedarfsplanung, um Vorlaufzeit- und Preisrisiken zu reduzieren. Der Ansatz kann die Transparenz bei großvolumigen Bestellungen verbessern und helfen, Änderungen in Lieferzeitplänen zu verwalten. Nachhaltigkeitskriterien werden bei der Lieferantenauswahl immer wichtiger, da Betreiber kohlenstoffärmere Materialien und zirkuläre Baupraktiken anstreben. Dies kann Lieferanten begünstigen, die glaubwürdige Dokumentation zu Beschaffung und eingebetteter Kohlenstoffleistung bereitstellen können.
Unternehmensaktionen zeigen, wie sich große Auftragnehmer rund um Kühlung, Modularität und regionale Expansion positionieren. VINCIs Tochtergesellschaft Cobra IS erhielt einen Vertrag über 165 Millionen EUR (186,08 Millionen USD) für ein Rechenzentrum auf der Iberischen Halbinsel, der mechanische, elektrische und sanitäre Installationen für 126 Trockenkühler umfasst, die 200 MW Rechenkapazität bedienen. Hochtief erweiterte sein standardisiertes YEXIO-Netzwerk über HOCHTIEF Data Center Partner Limited ins Vereinigte Königreich. Panasonics europäischer Kühlungsstart fügt ein weiteres Wertschöpfungskettenbeispiel von Gerätelieferanten hinzu, die auf KI-bezogene Nachfrage reagieren. Diese Schritte zeigen, dass der Wettbewerb über den Kernbau hinaus in spezialisierte Kühlung, Beschaffungssysteme und Standardisierung reicht. Regionale Materialproduzenten können noch teilnehmen, wenn sie Qualitäts-, Volumen- und Lieferanforderungen erfüllen. Das Wettbewerbsgleichgewicht wird weiterhin durch die Fähigkeit geprägt, große Projekte zu verwalten, ohne die lokale Lieferreaktionsfähigkeit zu opfern.
Branchenführer der Lieferkette für Baumaterialien für Rechenzentren in Europa
-
Holcim AG
-
DPR Construction
-
Skanska AB
-
Saint-Gobain
-
Kingspan Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa Unternehmen in diesem Bericht
- Holcim AG
- CBRE Group Inc.
- Bouygues Energies and Services SAS
- Mercury Engineering Unlimited Co.
- DPR Construction
- AECOM
- Jacobs Solutions Inc.
- Collen Construction Ltd.
- Skanska AB
- ISG plc
- Arup Group Ltd.
- Lendlease Corporation Ltd.
- Vinci Construction
- Hochtief AG
- Exyte GmbH
- STRABAG SE
- Turner Construction Company
- Kingspan Group plc
- ArcelorMittal Europe
- Saint-Gobain
Neueste Industrielle Entwicklungen in Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa
- Oktober 2026: CBRE Group, Inc. gab eine endgültige Vereinbarung zur Übernahme der Onnec Group Limited bekannt, einem Anbieter von Rechenzentrums-Infrastrukturdienstleistungen für die weltweit größten Technologieunternehmen in Europa und im asiatisch-pazifischen Raum. Die Übernahme wird die Fähigkeit von CBRE, die Rechenzentrumsbedürfnisse seiner Kunden auf globaler Basis zu unterstützen, erheblich verbessern. Onnec wird als Teil der Geschäftssparte Critical Infrastructure Services von CBRE tätig sein.
- August 2026: Skanska unterzeichnete einen Vertrag mit CRA Prague Gateway DC zum Bau eines Rechenzentrums in der Nähe von Prag für 2,1 Milliarden CZK (93 Millionen USD), der Standortinfrastruktur, Fundamentkonstruktionen und ein Betonfertigteilskelett umfasst. Der Bau begann im August 2026, mit geplantem Abschluss im Jahr 2028.
- April 2026: Die Europäische Kommission vergab einen souveränen Cloud-Vertrag über 180 Millionen EUR (203 Millionen USD) an vier Anbieter im Rahmen des Cloud-Souveränitätsrahmens, wodurch Nachfragemandate für EU-basierte digitale Infrastruktur festgelegt und Bautätigkeiten für souveränitätskonforme Einrichtungen unterstützt wurden.
- März 2026: Panasonic begann in Europa mit der Annahme von Bestellungen für Kühlmittelverteilungseinheiten für generative KI-Rechenzentren mit 400-kW- und 800-kW-Kapazitäten und erweiterte damit sein Flüssigkühlungssystemgeschäft, das durch die Übernahme des italienischen Unternehmens Tecnair im Jahr 2023 etabliert wurde.
Berichtsumfang des Marktes für die Lieferkette für Baumaterialien für Rechenzentren in Europa
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa umfasst die durchgängige Beschaffung, Logistik und den Vertrieb von strukturellen, architektonischen und spezialisierten Industriematerialien, die für den Bau von Rechenzentrumseinrichtungen in der europäischen Region erforderlich sind.
Der Bericht über die Lieferkette für Baumaterialien für Rechenzentren in Europa ist segmentiert nach Materialtyp (Baustahl und Bewehrungsstahl, Zement, Beton und Zuschlagstoffe, Betonfertigteile, Dach- und Abdichtungsmaterialien, Dämmstoffe, Fassaden- und Verkleidungsmaterialien, Boden- und Innenausbaumaterialien und sonstige Baumaterialien), Bauphase (Standortvorbereitung und Tiefbauarbeiten, Hochbau, Gebäudehülle und Dach sowie Innen- und Ausbauarbeiten), Beschaffungsmodell (Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber, Engineering-, Beschaffungs- und Bauleistungsgeführte Beschaffung sowie händler- und lieferantengeführte Beschaffung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Enterprise / Edge) und Land (Vereinigtes Königreich, Deutschland, Frankreich, Spanien, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe |
| Betonfertigteile |
| Dach- und Abdichtungsmaterialien |
| Dämmstoffe |
| Fassaden- und Verkleidungsmaterialien |
| Boden- und Innenausbaumaterialien |
| Sonstige Baumaterialien |
| Standortvorbereitung und Tiefbauarbeiten |
| Hochbau |
| Gebäudehülle und Dach |
| Innen- und Ausbauarbeiten |
| Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und Bauleistungsgeführte Beschaffung |
| Händler- und lieferantengeführte Beschaffung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise / Edge |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Übriges Europa |
| Nach Materialtyp | Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe | |
| Betonfertigteile | |
| Dach- und Abdichtungsmaterialien | |
| Dämmstoffe | |
| Fassaden- und Verkleidungsmaterialien | |
| Boden- und Innenausbaumaterialien | |
| Sonstige Baumaterialien | |
| Nach Bauphase | Standortvorbereitung und Tiefbauarbeiten |
| Hochbau | |
| Gebäudehülle und Dach | |
| Innen- und Ausbauarbeiten | |
| Nach Beschaffungsmodell | Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und Bauleistungsgeführte Beschaffung | |
| Händler- und lieferantengeführte Beschaffung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise / Edge | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa?
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Europa wird voraussichtlich von 2,45 Milliarden USD im Jahr 2026 und 2,77 Milliarden USD im Jahr 2027 auf 4,28 Milliarden USD bis 2032 wachsen, mit einer CAGR von 9,09 %.
Welche Materialkategorie hat den größten Anteil im europäischen Rechenzentrumsbau?
Baustahl und Bewehrungsstahl hielten im Jahr 2026 mit 30,58 % den größten Anteil, unterstützt durch große Rohbauprojekte und verstärkte Bodenanforderungen.
Warum gewinnen Dämmstoffe in Rechenzentrumsprojekten an Bedeutung?
Dämmstoffe werden bis 2032 voraussichtlich mit einer CAGR von 9,53 % wachsen, da hochdichte, flüssiggekühlte Einrichtungen ein engeres Wärmemanagement und detailliertere mechanische Ausführung benötigen.
Was schränkt die Bautätigkeit für europäische Rechenzentren ein?
Warteschlangen für Netzanschlüsse sind die bedeutendste Einschränkung, da Projekte erst dann in die aktive Bauphase eintreten können, wenn der Stromzugang gesichert ist.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Spanien wird bis 2032 voraussichtlich mit einer CAGR von 11,43 % wachsen, unterstützt durch Greenfield-Möglichkeiten, Landverfügbarkeit und sich entwickelnde Stromkonnektivität.
Wie verändern Hyperscale-Einrichtungen die Materialbeschaffung?
Hyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 53,41 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen, was den Einsatz von Direktkäufen durch die größten Betreiber erhöht und gleichzeitig die EPC-Koordination für komplexe Projekte beibehält.