
Taille et part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.45 Milliards de dollars |
| Taille du Marché (2027) | 2.77 Milliards de dollars |
| Taille du Marché (2032) | 4.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.09 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe par Mordor Intelligence
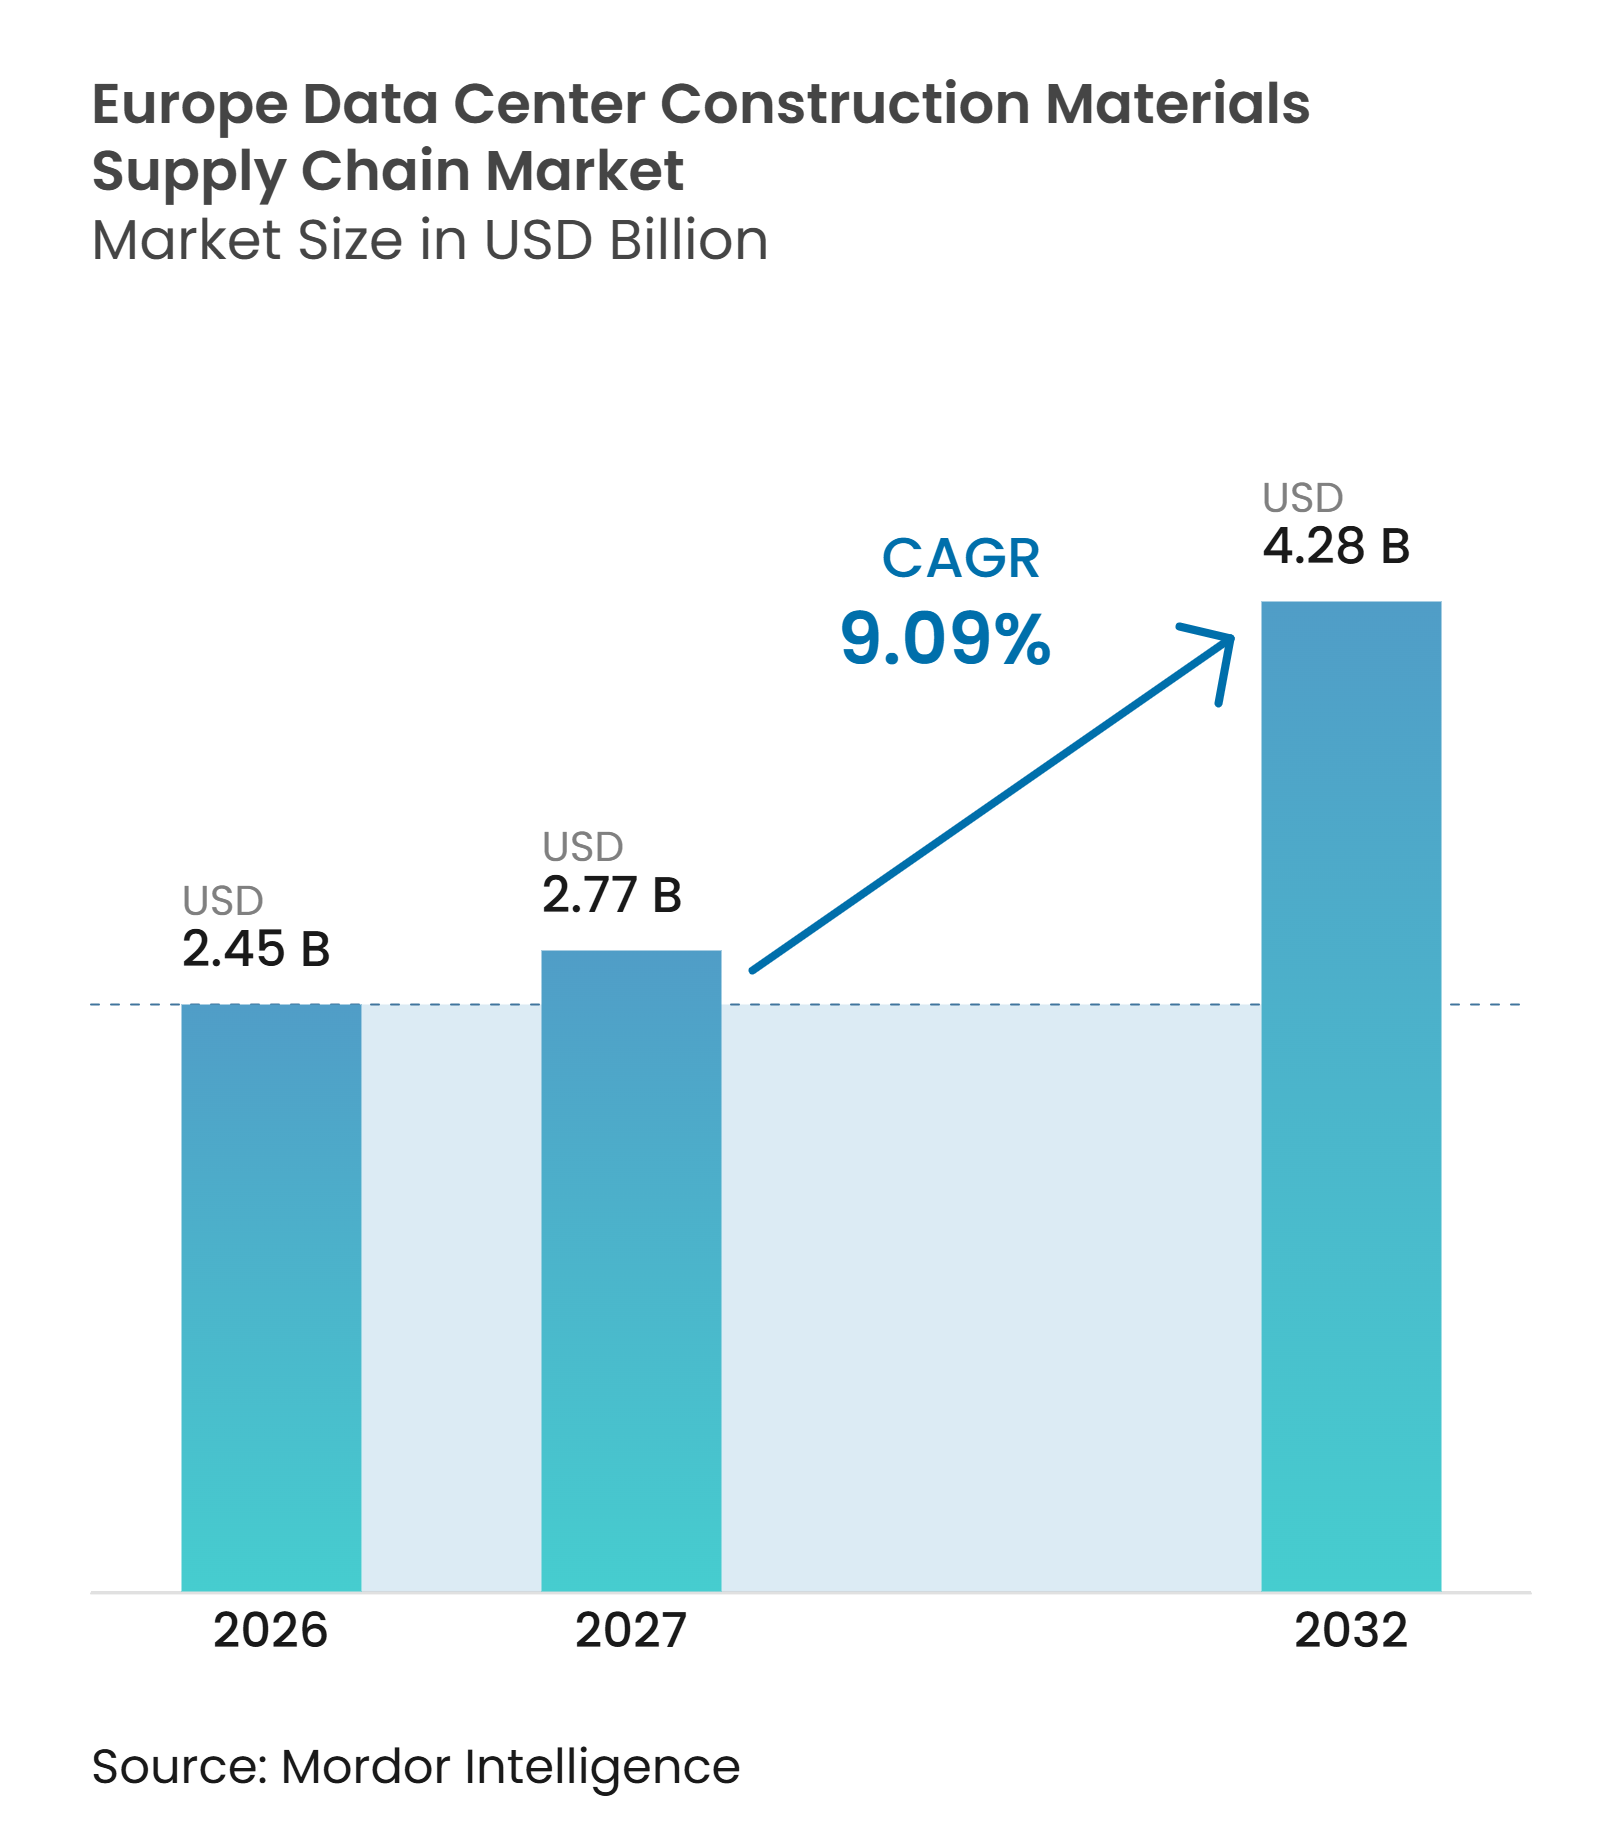
La taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe devrait s'étendre de 2,45 milliards USD en 2026 et 2,77 milliards USD en 2027 à 4,28 milliards USD d'ici 2032, enregistrant un CAGR de 9,09 % entre 2027 et 2032. La demande est liée à des campus de centres de données plus grands, qui nécessitent des quantités substantielles d'acier de structure, de béton, d'isolation, de bardage et de matériaux d'aménagement spécialisés. Les installations prêtes pour l'IA augmentent les besoins en matériaux pour chaque mégawatt déployé, car les densités de racks plus élevées nécessitent des planchers plus solides, un confinement du liquide de refroidissement et des interfaces mécaniques plus détaillées. Le développement se déplace également vers des emplacements disposant de terrains et d'énergie disponibles, ce qui accroît la demande de lots civils et structurels sur les sites en développement. Ce changement crée des opportunités pour les distributeurs et fabricants régionaux, tout en les obligeant à gérer des itinéraires de transport plus longs et une capacité d'approvisionnement locale inégale. L'approvisionnement devient plus direct pour les plus grands opérateurs, bien que les contractants EPC restent importants lorsque les projets nécessitent une coordination entre les catégories de matériaux, les réglementations et les calendriers de chantier.
Points clés du rapport
- Par type de matériau, l'acier de structure et l'acier d'armature détenaient 30,58 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026, tandis que les matériaux d'isolation devraient se développer à un CAGR de 9,53 % jusqu'en 2032.
- Par phase de construction, la construction structurelle représentait 41,18 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026, tandis que la préparation du site et les travaux de génie civil devraient se développer à un CAGR de 9,79 % jusqu'en 2032.
- Par modèle d'approvisionnement, l'approvisionnement dirigé par les contractants EPC détenait une part de 51,34 % en 2026, tandis que l'approvisionnement direct par les développeurs et opérateurs de centres de données devrait se développer à un CAGR de 10,22 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient une part de 53,41 % en 2026 et devraient se développer à un CAGR de 10,74 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation représentaient une part de 49,22 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 11,24 % jusqu'en 2032.
- Par zone géographique, le Royaume-Uni détenait une part de 30,61 % en 2026, tandis que l'Espagne devrait se développer à un CAGR de 11,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités hyperscale et de colocation prêtes pour l'IA | +2.8% | Europe, concentrée au Royaume-Uni, en Allemagne et en France, avec une expansion vers l'Espagne et les pays nordiques | Court terme (≤ 2 ans) |
| Croissance rapide des infrastructures de calcul haute densité et de refroidissement par liquide | +2.0% | Marchés FLAP-D et expansion des emplacements secondaires | Moyen terme (2-4 ans) |
| Expansion des capacités de l'UE et exigences en matière de cloud souverain | +1.6% | Union européenne, avec des gains précoces en France, en Allemagne et en Espagne | Moyen terme (2-4 ans) |
| Transition vers des marchés secondaires disposant d'énergie et de terrains disponibles | +1.1% | Espagne, pays nordiques, Europe centrale et orientale, Italie et Portugal | Moyen terme (2-4 ans) |
| Construction standardisée et modulaire pour une mise en service plus rapide | +0.8% | Europe, avec une adoption plus rapide au Royaume-Uni et dans les pays nordiques | Court terme (≤ 2 ans) |
| Réduction du carbone incorporé et spécifications de construction circulaire | +0.6% | Royaume-Uni, Allemagne et pays nordiques, avec une adoption précoce en Europe du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités hyperscale et de colocation prêtes pour l'IA
Les charges de travail d'IA modifient à la fois l'échelle et les exigences techniques des nouvelles installations. Les besoins actuels des campus varient de 300 MW à 700 MW par site, contre une échelle de 50 MW à 100 MW qui caractérisait auparavant de nombreux grands projets cloud. Les formats plus grands augmentent la demande de fondations, de charpentes métalliques, d'éléments préfabriqués et de matériaux d'enveloppe de bâtiment. Ils créent également un séquençage plus complexe entre les travaux de génie civil, les lots structurels et les activités d'aménagement ultérieures. Les opérateurs de colocation ajoutent des capacités pour répondre à une demande qui ne peut pas être satisfaite immédiatement par des campus auto-construits. Cela soutient le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe, car les projets hyperscale et de colocation nécessitent des matériaux substantiels pour la coque, le noyau et les équipements mécaniques spécialisés.
Croissance rapide des infrastructures de calcul haute densité et de refroidissement par liquide
Le passage du refroidissement par air au refroidissement par liquide modifie les spécifications des matériaux pour chaque nouvelle salle de données. Les racks dépassant 50 kW nécessitent des dalles de plancher renforcées, des tolérances de charge structurelle plus élevées, un confinement secondaire du liquide de refroidissement et des traversées de tuyaux plus détaillées. Panasonic a commencé à accepter des commandes européennes en mars 2026 pour des unités de distribution de liquide de refroidissement d'une capacité de 400 kW et 800 kW, montrant que les équipements de refroidissement par liquide sont spécifiés à grande échelle dès le début d'un projet.[1] Ces exigences augmentent la valeur des matériaux d'isolation, des systèmes de support mécanique et des intrants de construction spécialisés. Elles augmentent également la nécessité d'une coordination précoce entre les équipes de conception, les contractants et les fournisseurs de matériaux. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe bénéficie donc d'une transition vers des matériaux à plus haute valeur ajoutée plutôt que vers de simples volumes de construction plus élevés.
Expansion des capacités de l'UE et exigences en matière de cloud souverain
La Commission européenne a proposé la loi sur le développement du cloud et de l'IA en juin 2026 pour soutenir une augmentation majeure de la capacité des centres de données européens au cours des cinq à sept prochaines années. La Commission a également avancé avec un appel d'offres de 180 millions EUR (203 millions USD) dans le cadre de ses travaux sur la souveraineté du cloud, renforçant la demande d'infrastructures de calcul répondant aux exigences européennes. Les règles de souveraineté et les attentes en matière de cybersécurité favorisent les installations capables de prendre en charge le traitement des données nationales. Cela oriente les investissements vers des emplacements disposant d'une infrastructure établie et de réseaux de livraison locaux compétents. La France et l'Allemagne sont bien positionnées car elles combinent des centres de demande majeurs avec des bases plus profondes de contractants et d'approvisionnement en matériaux. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe bénéficie lorsque les projets conformes à la souveraineté passent des engagements politiques aux programmes de construction.
Transition vers des marchés secondaires disposant d'énergie et de terrains disponibles
La disponibilité limitée d'énergie dans les pôles établis pousse le développement vers l'Espagne, les pays nordiques et l'Europe centrale et orientale. Ces emplacements peuvent offrir de plus grandes parcelles de terrain et des options plus pratiques pour de nouvelles configurations de campus. Les travaux sur des sites vierges nécessitent des lots de matériaux plus larges que le réaménagement progressif, car ils comprennent la préparation du site, les fondations, les infrastructures d'accès et les coques structurelles complètes. Cela favorise les fournisseurs capables d'assurer une livraison cohérente en dehors des clusters métropolitains établis. Cela crée également des opportunités pour les producteurs locaux de béton, les fabricants d'acier et les distributeurs capables de desservir de nouveaux corridors régionaux. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe devient donc plus géographiquement distribué, même si les principaux pôles conservent encore une grande base installée.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente de raccordement au réseau et contraintes de disponibilité d'énergie | -1.9% | Marchés FLAP-D, notamment le Royaume-Uni, l'Allemagne, la France, les Pays-Bas et l'Irlande, avec une pression précoce à Dublin et Amsterdam | Court terme (≤ 2 ans) |
| Volatilité des coûts de l'acier, du cuivre, du béton et de l'énergie | -1.4% | Europe, avec une plus grande exposition au Royaume-Uni et en Europe centrale | Moyen terme (2-4 ans) |
| Pénurie de compétences en mise en service avancée et en conception | -0.7% | Union européenne, avec des pénuries aiguës dans les pays nordiques et en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Fragmentation des autorisations et acceptation locale pour les grands campus | -0.5% | Pays-Bas, Danemark, Allemagne et zones urbaines du Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente de raccordement au réseau et contraintes de disponibilité d'énergie
Les retards de raccordement au réseau restent la contrainte structurelle la plus évidente, car un projet ne peut pas générer de demande de matériaux tant qu'il n'est pas entré en construction active. L'Agence internationale de l'énergie a déclaré que l'obtention d'un raccordement au réseau de l'Union européenne peut prendre de 2 à 10 ans. Dans les marchés de pôles européens établis, la file d'attente peut être bien plus longue que la période de construction physique d'une installation. Cela affaiblit la visibilité des commandes à court terme pour les fournisseurs d'acier, de béton, d'isolation et de produits connexes. Cela encourage également les promoteurs à sécuriser des terrains et à commencer la planification civile précoce dans des zones alternatives disposant de voies d'accès à l'énergie plus claires. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe peut encore se développer, mais son calendrier dépendra fortement de la conversion des capacités annoncées en démarrages de construction raccordés au réseau.
Volatilité des coûts de l'acier, du cuivre, du béton et de l'énergie
La volatilité des prix des matériaux reste difficile à gérer pour les fournisseurs et les contractants travaillant sur des lots à prix fixe. Le Département britannique pour les entreprises et le commerce a rapporté que les prix de l'acier de structure fabriqué ont augmenté de 21,2 % et les barres d'armature en béton de 12,5 % au cours des 12 mois jusqu'en août 2026.[2] Le ciment et d'autres produits à forte intensité énergétique restent également au-dessus de leur base de coûts antérieure, car les coûts de conformité carbone peuvent se répercuter dans la chaîne d'approvisionnement. Les contractants répondent par des périodes de validité des offres plus courtes, des clauses d'ajustement des prix et des achats anticipés de matériaux. Ces mesures réduisent l'exposition mais nécessitent une gestion de trésorerie et une planification du stockage plus solides. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe reste attractif, bien que les variations de coûts puissent réduire les marges des contractants et retarder les décisions d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
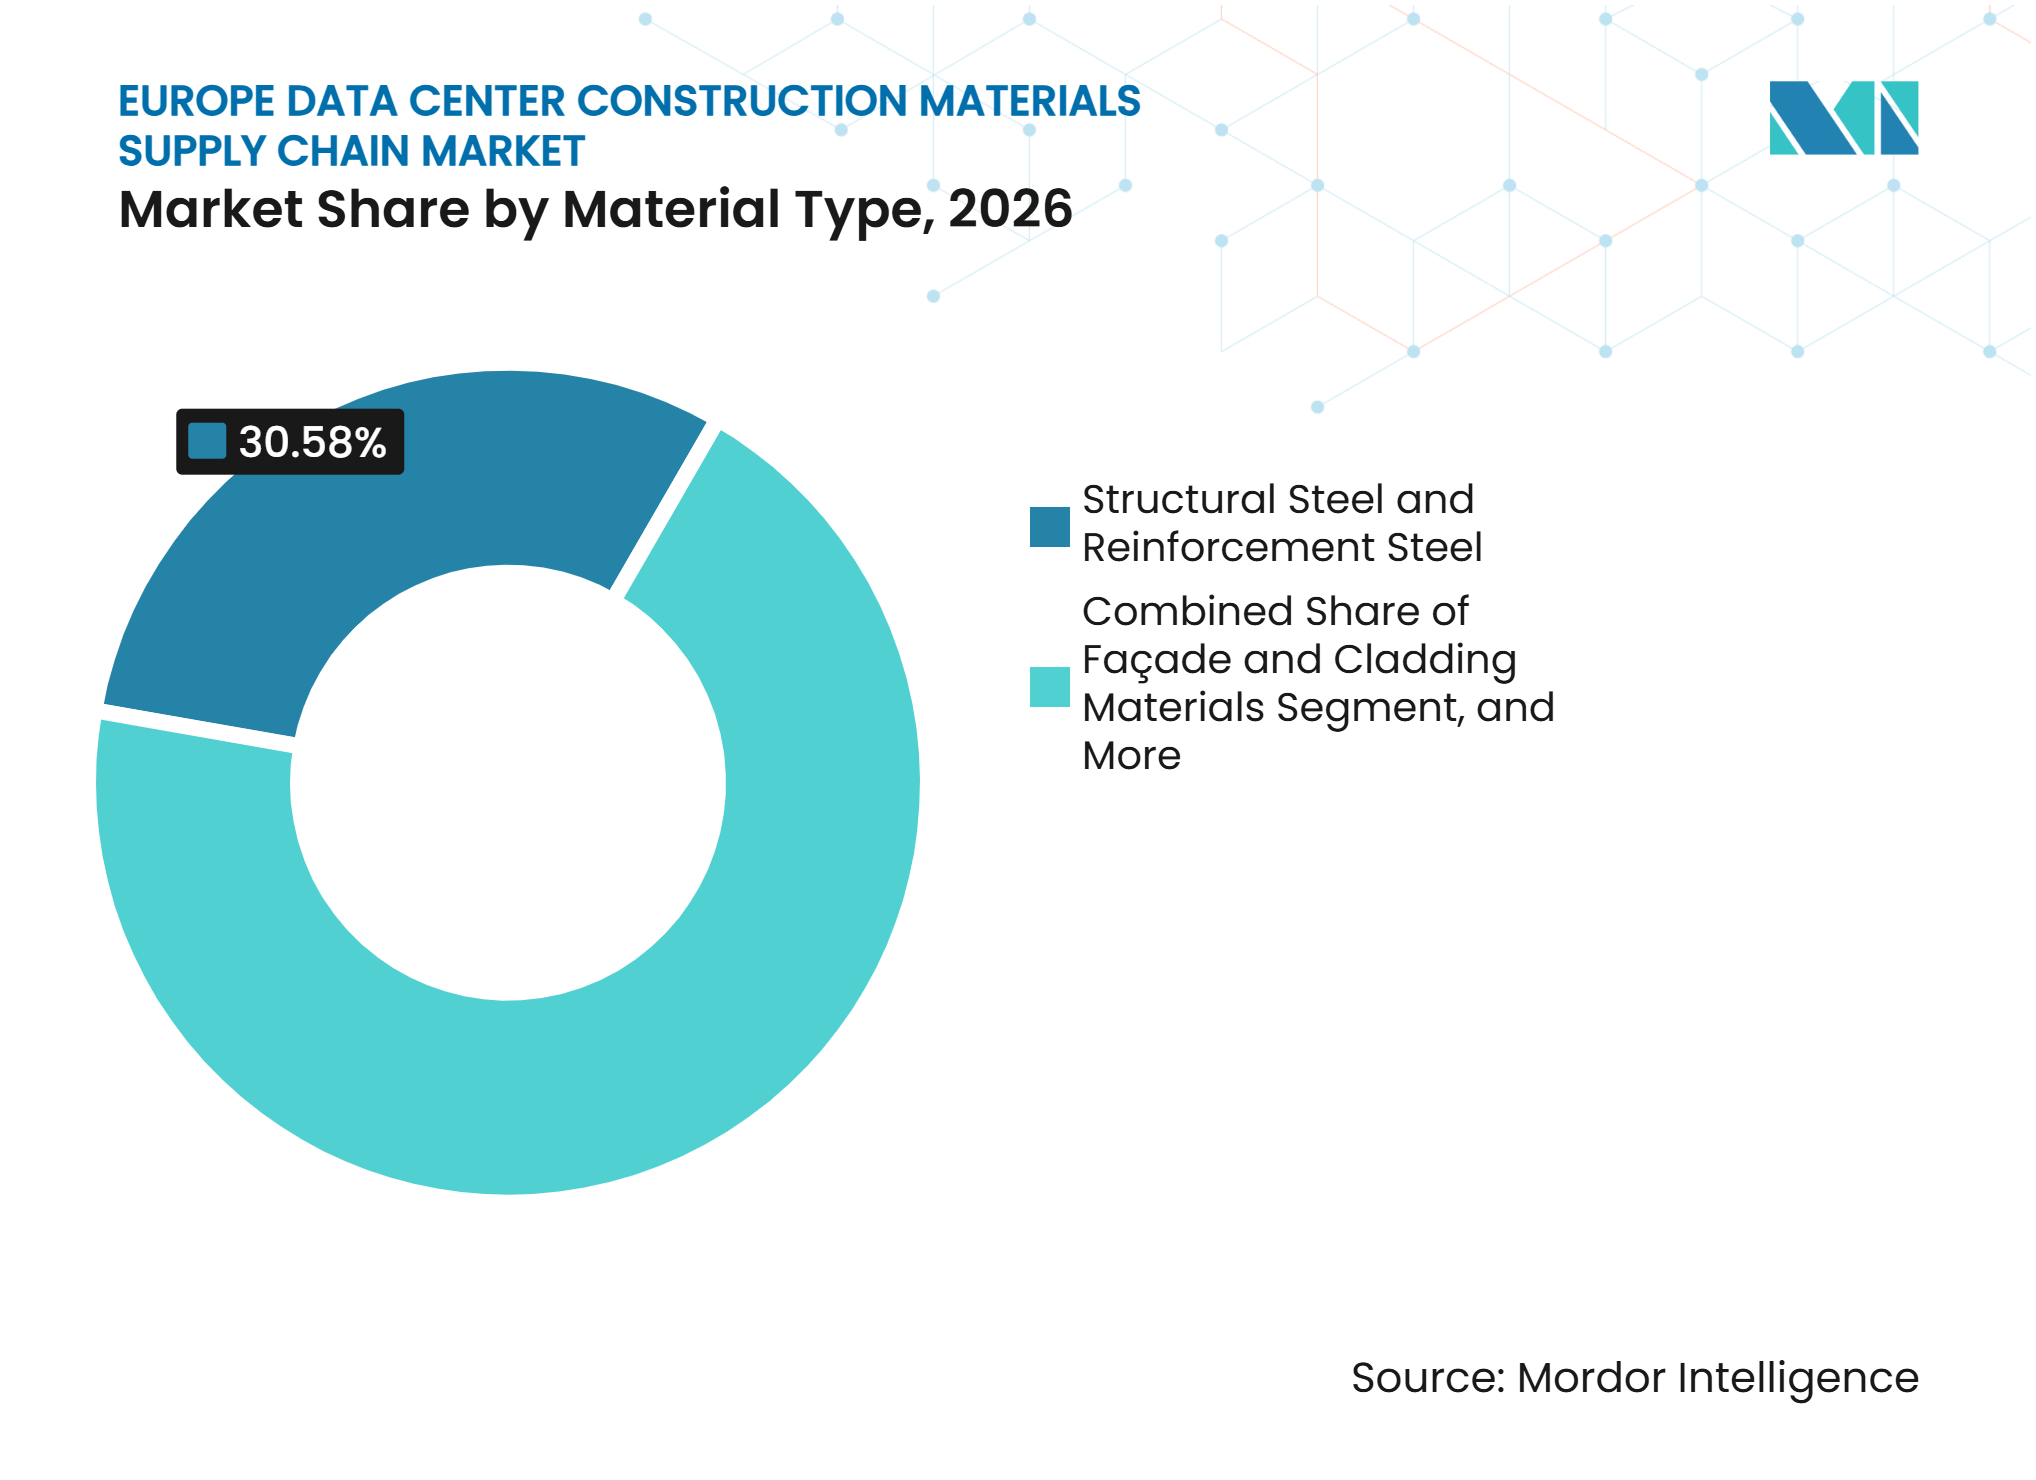
l'acier de structure et l'acier d'armature ancrent la valeur du marchéL'acier de structure et l'acier d'armature détenaient 30,58 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026. L'acier reste essentiel pour la construction de grandes coques et noyaux, car il permet de grandes portées, un assemblage rapide et l'utilisation croissante de systèmes structurels modulaires. L'acier d'armature est également nécessaire dans les fondations et les dalles de plancher qui supportent des équipements lourds et des racks haute densité. Les projets hyperscale nécessitent des lots structurels importants et répétables, ce qui fait de la disponibilité des matériaux et de la capacité de fabrication des considérations d'approvisionnement importantes. Le béton préfabriqué gagne en importance lorsque les promoteurs ont besoin de réduire le temps passé sur le chantier. Le ciment, le béton et les granulats restent les intrants les plus importants en volume pour les fondations et les travaux de génie civil. Les matériaux de façade, de bardage, de revêtement de sol et de toiture augmentent à mesure que les projets avancent dans l'enveloppe du bâtiment et les phases d'aménagement. La taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe pour les matériaux d'isolation devrait se développer à un CAGR de 9,53 % jusqu'en 2032, soutenue par les besoins de gestion thermique dans les installations refroidies par liquide. Ce développement rend la coordination entre les spécialistes thermiques, les concepteurs structurels et les distributeurs de matériaux plus importante lors des premières phases de conception d'un projet.
Les spécifications des matériaux évoluent également à mesure que les opérateurs accordent plus d'attention aux performances carbone et à la vitesse de construction. Les modules préfabriqués à ossature métallique peuvent réduire le travail sur site et offrir des conditions de production plus prévisibles. Vertiv a rapporté qu'une évaluation du cycle de vie selon la norme EN 15978 a révélé que les modules préfabriqués à ossature métallique atteignaient jusqu'à 3,5 fois moins de carbone incorporé par MW que les conceptions à coque en béton.[3] Ce résultat soutient l'utilisation d'approches structurelles modulaires lorsqu'un opérateur a des objectifs de construction à faible teneur en carbone. La demande d'isolation augmente car les systèmes de refroidissement par liquide nécessitent une séparation thermique plus soigneuse et un support autour des zones d'équipements haute densité. La gestion des câbles, les composants de plancher surélevé, les accessoires structurels et les traversées spécialisées gagnent également en valeur à mesure que les salles de données deviennent plus techniquement denses. Les fournisseurs capables de documenter les attributs carbone et de respecter des délais de livraison fiables seront probablement mieux positionnés dans les grands projets. Le mix de matériaux plus large reste lié à la méthode de construction sélectionnée pour chaque campus. Les choix de matériaux doivent également convenir au calendrier, à l'emplacement et aux exigences techniques de chaque phase de construction. Cela augmente la valeur des fournisseurs qui comprennent comment les choix structurels et d'aménagement interagissent sur l'ensemble d'un campus. La construction conventionnelle et la construction préfabriquée peuvent utiliser des intrants similaires, mais elles imposent des exigences différentes en matière de délais de fabrication, de logistique et de planification de l'installation sur site.



Par phase de construction :
la préparation du site et les travaux de génie civil stimulent la croissance sur les sites viergesLa construction structurelle représentait 41,18 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026. La phase comprend les charpentes métalliques, les éléments préfabriqués, l'armature et les grands travaux en béton qui sont au cœur de la livraison des campus hyperscale. Les grands projets nécessitent un séquençage fiable entre les fondations, l'installation de la superstructure et l'enveloppe du bâtiment. Cela explique pourquoi les lots structurels représentent une grande part des dépenses avant que les étapes ultérieures d'aménagement ne soient terminées. La préparation du site et les travaux de génie civil devraient se développer à un CAGR de 9,79 % jusqu'en 2032. Cela reflète le rôle plus important du développement sur sites vierges en Espagne, dans les pays nordiques et en Europe centrale et orientale. Ces sites nécessitent des travaux d'excavation, de drainage, de voies d'accès, de fondations et d'utilités avant que la structure verticale puisse commencer. La croissance de cette phase bénéficie aux fournisseurs locaux de granulats, de béton prêt à l'emploi, d'armature et de matériaux de génie civil connexes. Elle nécessite également un engagement précoce des fournisseurs, car les lots de génie civil doivent être disponibles avant qu'un site puisse prendre en charge des travaux structurels plus spécialisés.
Le calendrier de construction devient de plus en plus compressé à mesure que les promoteurs cherchent à sécuriser des créneaux de mise en service. Les travaux de génie civil et les lots structurels peuvent être mobilisés en même temps plutôt que dans un ordre entièrement séquentiel. Cela exerce une pression accrue sur les gestionnaires de la chaîne d'approvisionnement pour coordonner la livraison des matériaux, les calendriers de fabrication, la main-d'œuvre et l'accès au chantier. Les travaux d'enveloppe de bâtiment et de toiture suivent l'achèvement structurel, tandis que les lots intérieurs et d'aménagement deviennent plus importants à mesure que la densité des équipements augmente. Les clusters matures avec plus de réaménagement peuvent avoir un profil de matériaux différent des nouveaux emplacements qui nécessitent une construction civile et structurelle complète. Les méthodes modulaires et hors site peuvent réduire les besoins en main-d'œuvre sur site, bien qu'elles restent moins courantes que les approches conventionnelles. Leur rôle pourrait augmenter à mesure que les calendriers de projet se resserrent et que la main-d'œuvre qualifiée devient plus difficile à trouver. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe continue de dépendre du rythme auquel chaque phase peut passer de la planification à l'installation. Cela rend la coordination précoce précieuse pour les fournisseurs desservant plusieurs lots de construction sur le même campus. Les retards dans un lot précoce peuvent affecter les commandes de matériaux ultérieures, faisant de la discipline de calendrier un élément central de la planification des fournisseurs. Les fournisseurs doivent donc aligner leur capacité de production sur la séquence de construction et le calendrier d'accès au chantier.
Par modèle d'approvisionnement :
l'approvisionnement dirigé par les contractants EPC intermédie la majorité des dépensesL'approvisionnement dirigé par les contractants EPC détenait 51,34 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026. Les opérateurs s'appuient souvent sur des contractants EPC spécialisés car ils peuvent coordonner plusieurs catégories de matériaux, gérer les listes de fournisseurs approuvés et aligner les commandes sur le calendrier de construction. Ce modèle est particulièrement utile pour les projets confrontés à des conditions d'autorisation variables, à une incertitude de raccordement au réseau et à de grands périmètres multi-corps d'état. Les contractants peuvent agréger la demande d'acier, de béton, d'isolation, de bardage et de matériaux de support mécanique. Ils peuvent également gérer les plans de livraison sur site lorsque le rythme de construction change. L'approvisionnement dirigé par les distributeurs et fournisseurs reste pertinent pour les installations plus petites et les lots individuels. Cependant, sa part au niveau supérieur est limitée par la part croissante des grands campus. Les contractants EPC conservent un rôle important car de nombreux opérateurs préfèrent un point de coordination unique pour les constructions complexes. Leurs relations établies avec les fournisseurs peuvent également aider à aligner les commandes sur les exigences changeantes du site et les fenêtres de livraison. Cela reste utile lorsque les opérateurs ont besoin d'une action coordonnée sur les lots structurels, civils, d'enveloppe et mécaniques spécialisés. Leur rôle est particulièrement précieux lorsque les conditions du site ou les calendriers de projet nécessitent des changements rapides dans les quantités de matériaux et les plans de livraison.
L'approvisionnement direct par les développeurs et opérateurs de centres de données devrait se développer à un CAGR de 10,22 % jusqu'en 2032. Les grands hyperscalers peuvent acheter directement auprès de fabricants, de producteurs de préfabriqués et de fournisseurs d'isolation lorsque leurs volumes sont suffisamment élevés pour justifier des arrangements bilatéraux. Cela transfère davantage la gestion des prix et des délais de livraison du contractant à l'opérateur. Cela peut également donner à l'opérateur un contrôle plus étroit sur la disponibilité des matériaux critiques. Les entreprises EPC répondent avec des outils d'approvisionnement numérique, des approches de double sourcing et une planification plus détaillée des fournisseurs. Ces pratiques sont conçues pour préserver la certitude des offres lorsque les prix des matières premières évoluent pendant une période d'appel d'offres. Les opérateurs de taille moyenne continueront probablement à utiliser l'approvisionnement EPC car la gestion des flux de matériaux inter-catégories nécessite de l'expérience et des ressources. Le secteur de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe devrait donc conserver les deux modèles d'approvisionnement, l'équilibre variant selon l'échelle de l'opérateur et la complexité du projet. Les fournisseurs doivent soutenir les deux modèles car les relations directes et les cadres dirigés par les contractants peuvent coexister au sein du même programme de construction.
Par taille de centre de données :
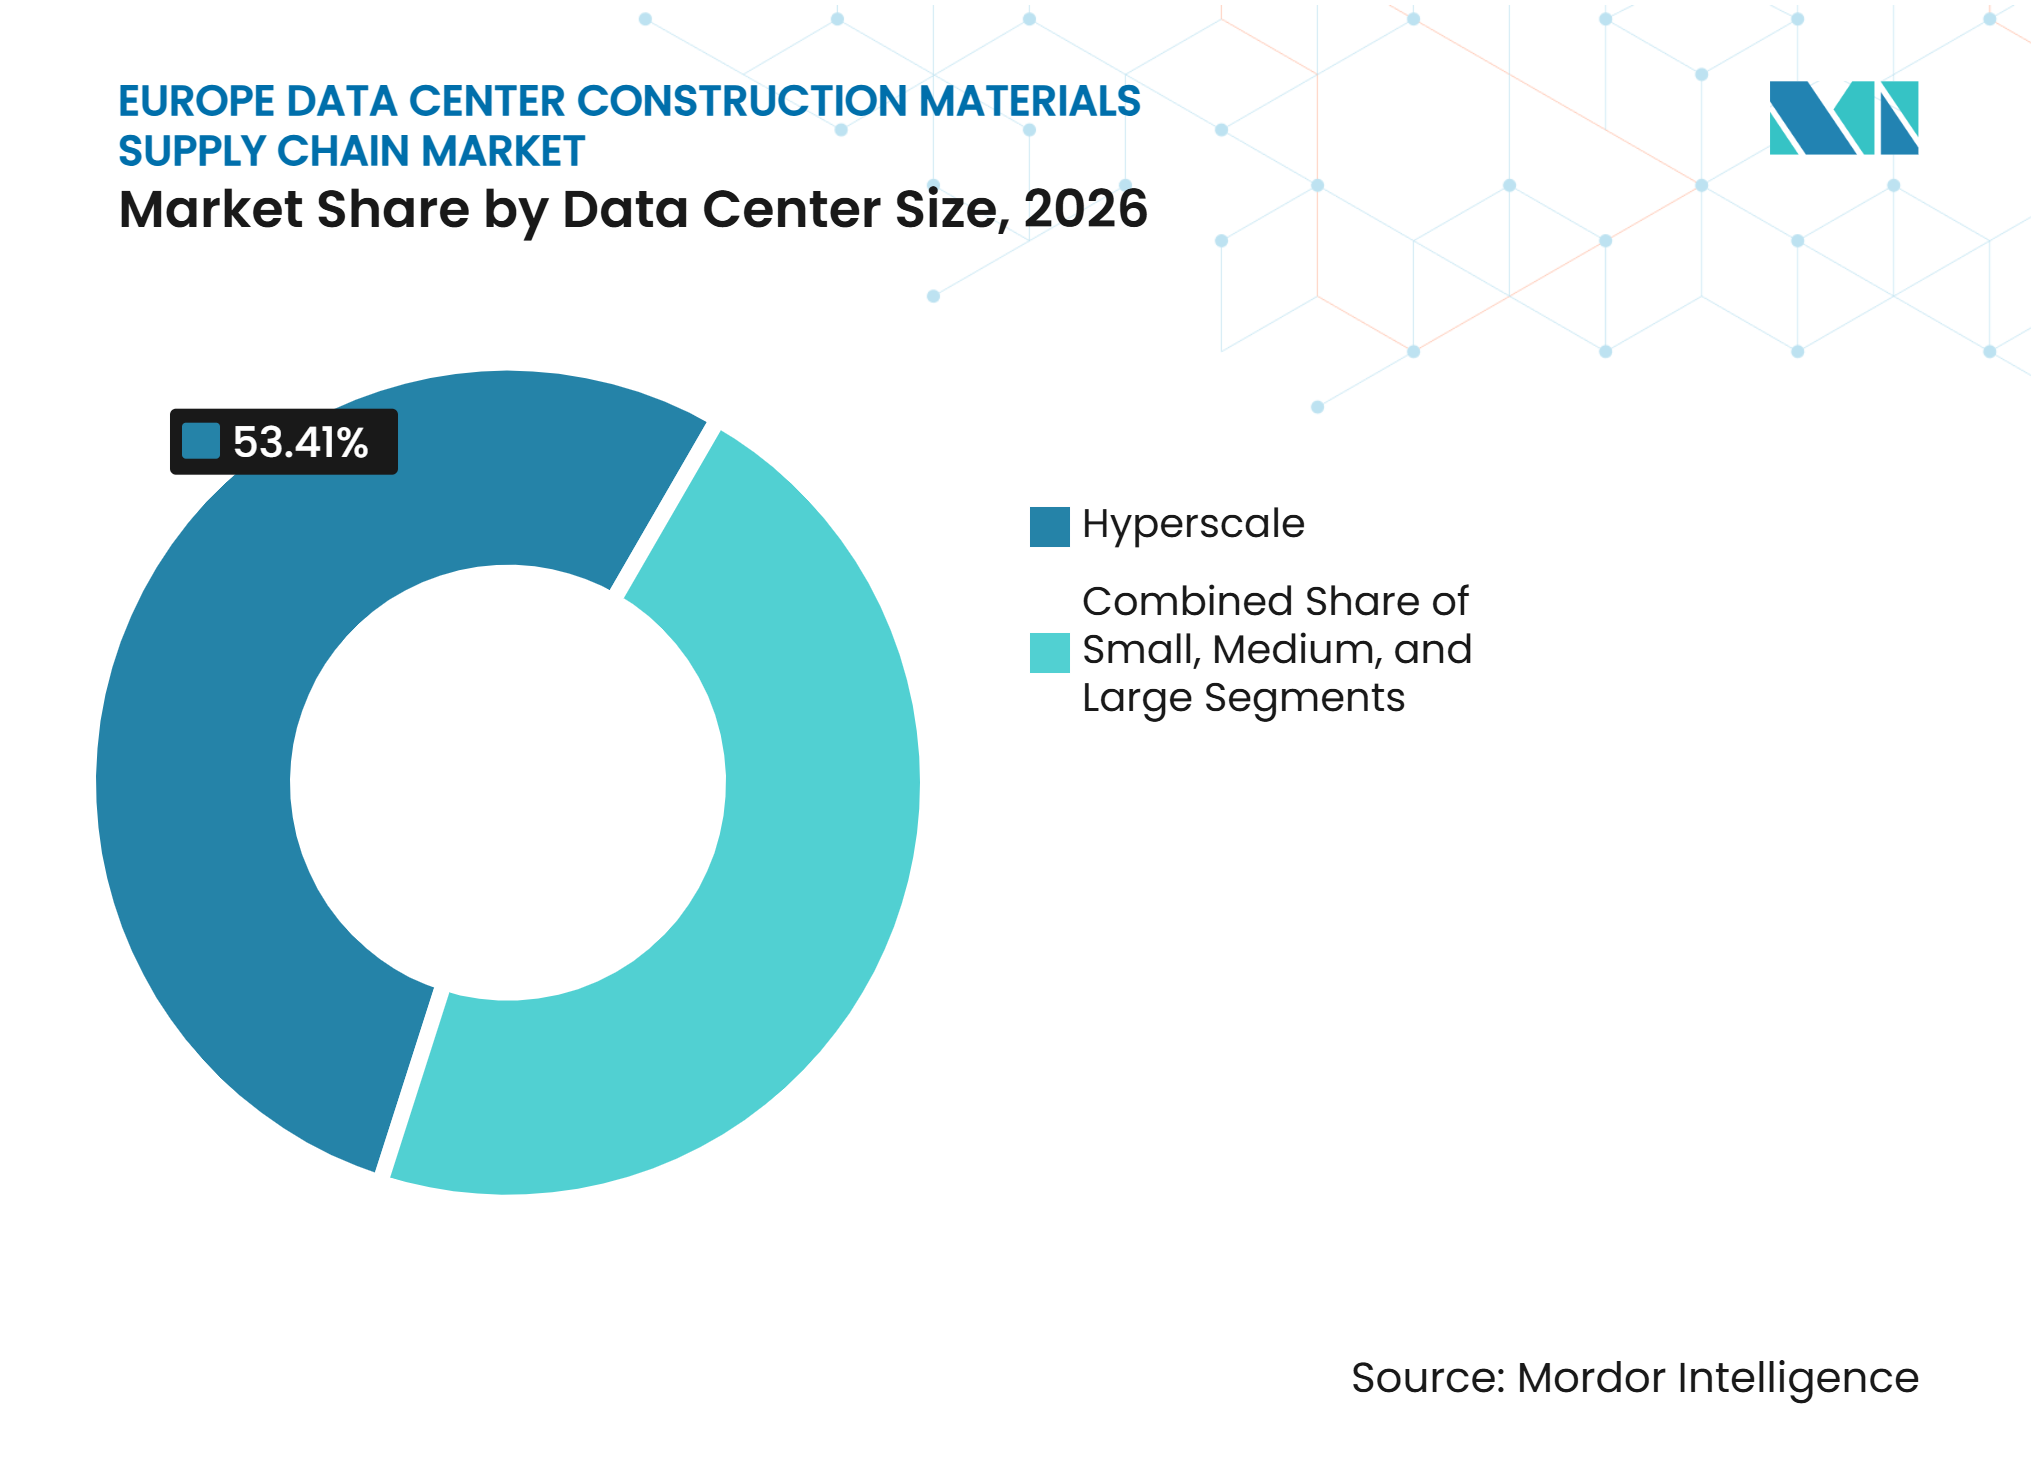
l'hyperscale est en tête tant en part qu'en taux de croissance prévuLes centres de données hyperscale détenaient 53,41 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026 et devraient se développer à un CAGR de 10,74 % jusqu'en 2032. Un seul grand campus peut nécessiter plus de matériaux que de nombreuses installations plus petites, car il combine d'importants travaux de génie civil, de grands lots structurels et la construction répétée de salles de données. Ces sites sont conçus pour une construction par phases, ce qui peut soutenir des commandes récurrentes de matériaux clés sur plusieurs années. Leur taille augmente également l'importance de la capacité des fournisseurs, de la fiabilité des livraisons et de la coordination entre plusieurs lots de construction. Les grands centres de données restent une catégorie importante pour les fournisseurs de colocation et de cloud d'entreprise qui ont besoin d'une capacité évolutive sans une empreinte hyperscale complète. Les installations moyennes et petites soutiennent les applications d'entreprise et de périphérie où les exigences de latence et de résidence des données appellent à des emplacements distribués. Leurs besoins en matériaux sont plus faibles par projet, mais ils fournissent une base de demande plus stable sur davantage d'emplacements. La construction hyperscale reste le principal moteur du volume et de la concentration des achats. Sa nature par phases peut assurer la continuité pour les fournisseurs, bien que chaque phase dépende encore de l'accès à l'énergie, des autorisations et du calendrier de livraison de l'opérateur.
L'essor des projets hyperscale crée un paysage de fournisseurs plus divisé. Les entreprises capables de fabriquer et de livrer de grandes quantités selon des calendriers de programme stricts peuvent développer des relations directes plus solides avec les grands opérateurs. Les fournisseurs plus petits peuvent se concentrer sur des projets régionaux, des lots spécialisés ou des installations de taille moyenne où les tailles de commandes sont plus accessibles. Cette division ne supprime pas le besoin de fournisseurs locaux, car même un campus majeur s'appuie sur le béton, les granulats, le transport et les services de chantier à proximité. Elle augmente cependant la valeur de la préqualification et des antécédents de livraison prouvés. Les conceptions prêtes pour l'IA ajoutent à l'intensité matérielle des projets hyperscale grâce à des planchers plus solides, plus d'infrastructures de refroidissement et des agencements internes plus complexes. Cela signifie que le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe est affecté à la fois par le nombre de nouveaux campus et par la densité technique au sein de chaque campus. Les fournisseurs qui combinent l'échelle avec un support technique crédible peuvent avoir un avantage dans ce segment. Cela inclut la capacité à soutenir des conceptions standardisées tout en répondant aux conditions de construction et de logistique locales. La livraison répétable est précieuse car les phases de campus partagent souvent des spécifications mais ont des calendriers de construction différents. Leur capacité à respecter des spécifications répétées sur plusieurs bâtiments peut être aussi importante que le prix proposé pour un lot individuel.

Par type de centre de données :
la colocation est en tête tandis que les fournisseurs de services cloud affichent la croissance la plus rapideLes centres de données de colocation représentaient 49,22 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026. Ces installations restent un modèle de livraison majeur dans les pôles établis car elles servent plusieurs locataires et peuvent ajouter des capacités par phases. Leur construction comprend le même besoin fondamental de matériaux structurels, d'enveloppes de bâtiment, d'isolation et de composants d'aménagement. Les projets de colocation sont de plus en plus conçus pour prendre en charge les densités de racks prêtes pour l'IA et la capacité de refroidissement par liquide. Cela augmente la spécification des matériaux par MW par rapport aux conceptions antérieures. Les installations d'entreprise et de périphérie ajoutent de la demande là où les utilisateurs ont besoin d'une capacité locale et d'une résidence des données, bien que leur part soit inférieure à celle des plus grandes catégories. Leur nature distribuée peut soutenir les commandes pour les contractants régionaux et les fournisseurs de matériaux. La colocation reste donc une source centrale d'activité de construction même si les campus cloud auto-construits reçoivent plus d'attention. Les opérateurs peuvent étendre ces installations par étapes, ce qui peut soutenir des commandes de matériaux planifiées sur des phases successives. Son modèle multi-locataires peut également soutenir des extensions par phases qui créent une demande répétée de matériaux et de systèmes de construction familiers.
Les fournisseurs de services cloud devraient se développer à un CAGR de 11,24 % jusqu'en 2032. Les grands opérateurs passent des espaces loués aux campus européens auto-construits, ce qui intègre directement l'approvisionnement en matériaux dans leurs programmes de construction. Ces installations sont souvent planifiées dans des emplacements secondaires où un cahier des charges complet sur site vierge est nécessaire pour chaque phase. L'Espagne, la Finlande et la Pologne sont des exemples pertinents d'emplacements où de nouvelles capacités peuvent nécessiter d'importants travaux civils et structurels. Les exigences techniques des installations cloud et des installations de colocation deviennent de plus en plus similaires à mesure que les deux adoptent un calcul haute densité et une préparation au refroidissement par liquide. Cela augmente la valeur de l'isolation spécialisée, des supports mécaniques, de la gestion des câbles et des intrants d'aménagement connexes. Le secteur de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe bénéficie à mesure que chaque catégorie adopte des spécifications de conception plus exigeantes. L'équilibre relatif entre la construction de colocation et de cloud dépendra de l'accès à l'énergie, de la vitesse des programmes d'auto-construction et de la disponibilité de sites appropriés. Les exigences des projets continueront à déterminer si les fournisseurs servent des extensions progressives ou des constructions complètes sur sites vierges. Cela nécessite une coordination fiable entre les opérateurs, les contractants, les fabricants, les distributeurs et les équipes de construction locales dès les premières décisions d'approvisionnement. Les deux types d'installations continueront à nécessiter des fournisseurs capables de respecter les spécifications techniques sans perturber les calendriers de mise en service étroitement gérés.
Analyse géographique
Royaume-Uni
Le Royaume-Uni détenait 30,61 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe en 2026. Sa position reflète un cluster hyperscale mature, une base établie de contractants EPC et un réseau dense de fabricants d'acier et de fournisseurs de béton préfabriqué. Ces capacités peuvent réduire les frictions d'approvisionnement par rapport aux marchés moins développés, même si la demande resserre les capacités disponibles. Le gouvernement britannique a enregistré des augmentations significatives des prix de l'acier de structure fabriqué et des barres d'armature jusqu'en août 2026, ce qui rend les achats anticipés et la gestion contractuelle des prix plus importants. La disponibilité de l'énergie reste le principal défi structurel car les projets ne peuvent pas progresser vers une construction complète sans un raccordement pratique au réseau. L'Agence internationale de l'énergie a identifié les contraintes énergétiques comme un problème central pour atteindre les objectifs européens en matière de centres de données. Cela encourage le développement dans des zones où l'accès aux terrains et à l'énergie peut mieux soutenir les grands sites. La base de livraison existante du Royaume-Uni lui confère toujours un avantage dans la coordination de lots de matériaux complexes.
Espagne
L'Espagne devrait se développer à un CAGR de 11,43 % jusqu'en 2032 sur le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe. Son attrait repose sur de grandes parcelles de terrain, une connectivité en énergie renouvelable en amélioration et un environnement d'autorisation pouvant soutenir les grandes demandes de campus. Ces facteurs favorisent les projets sur sites vierges qui nécessitent des lots complets de génie civil, de fondations, de structure, d'enveloppe et d'aménagement. Il en résulte un profil de demande différent de celui des pôles matures où le réaménagement peut représenter une plus grande part de l'activité. La construction en Espagne nécessitera probablement des volumes substantiels d'acier de structure, de béton, de granulats, d'isolation et de matériaux de façade à mesure que les campus avancent dans leurs phases. Le mouvement plus large vers les emplacements secondaires crée également de nouvelles voies pour les distributeurs régionaux et les fabricants spécialisés. Les fournisseurs capables d'assurer une livraison fiable au-delà des principaux centres urbains seront pertinents pour ces projets. Cela fait de l'Espagne un emplacement important pour le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe, en particulier lorsque les opérateurs cherchent des alternatives aux marchés de pôles contraints.
Allemagne, France, Italie, pays nordiques et Europe centrale et orientale
L'Allemagne conserve une position substantielle car Francfort reste un pôle majeur et les emplacements secondaires attirent des capacités supplémentaires. Hochtief et Palladio Partners ont posé la première pierre en mars 2026 du centre de données YEXIO à Bad Lippspringe, utilisant un refroidissement direct par eau et une construction en bois massif destinée à réduire le carbone incorporé. La France soutient de nouvelles constructions axées sur l'IA, notamment des développements qui réutilisent des sites industriels et intègrent le refroidissement par liquide et la récupération de chaleur. L'Italie continue de bénéficier du rôle de Milan en tant que pôle d'interconnexion et de l'expansion des besoins en colocation et en cloud dans la plaine du Pô. Les pays nordiques offrent un accès aux terrains et à une énergie moins coûteuse, mais le calendrier des projets peut encore dépendre de la disponibilité du réseau et de la capacité d'approvisionnement locale. Skanska a signé un contrat de 100 millions EUR (112,78 millions USD) pour une extension de cinq étages de l'installation d'atNorth à Espoo, en Finlande, en 2026, les travaux comprenant des activités d'aménagement complet.[4] L'Europe centrale et orientale attire l'intérêt grâce à des sites près de Prague et en Pologne, bien que les contraintes de réseau puissent affecter le calendrier de livraison. Des facteurs de conformité tels que la directive européenne sur l'efficacité énergétique et les règles nationales en matière d'énergie encouragent des spécifications à faible teneur en carbone, ce qui peut soutenir la demande de choix de matériaux démontrant des performances environnementales.
Paysage concurrentiel
Concentration du Marché
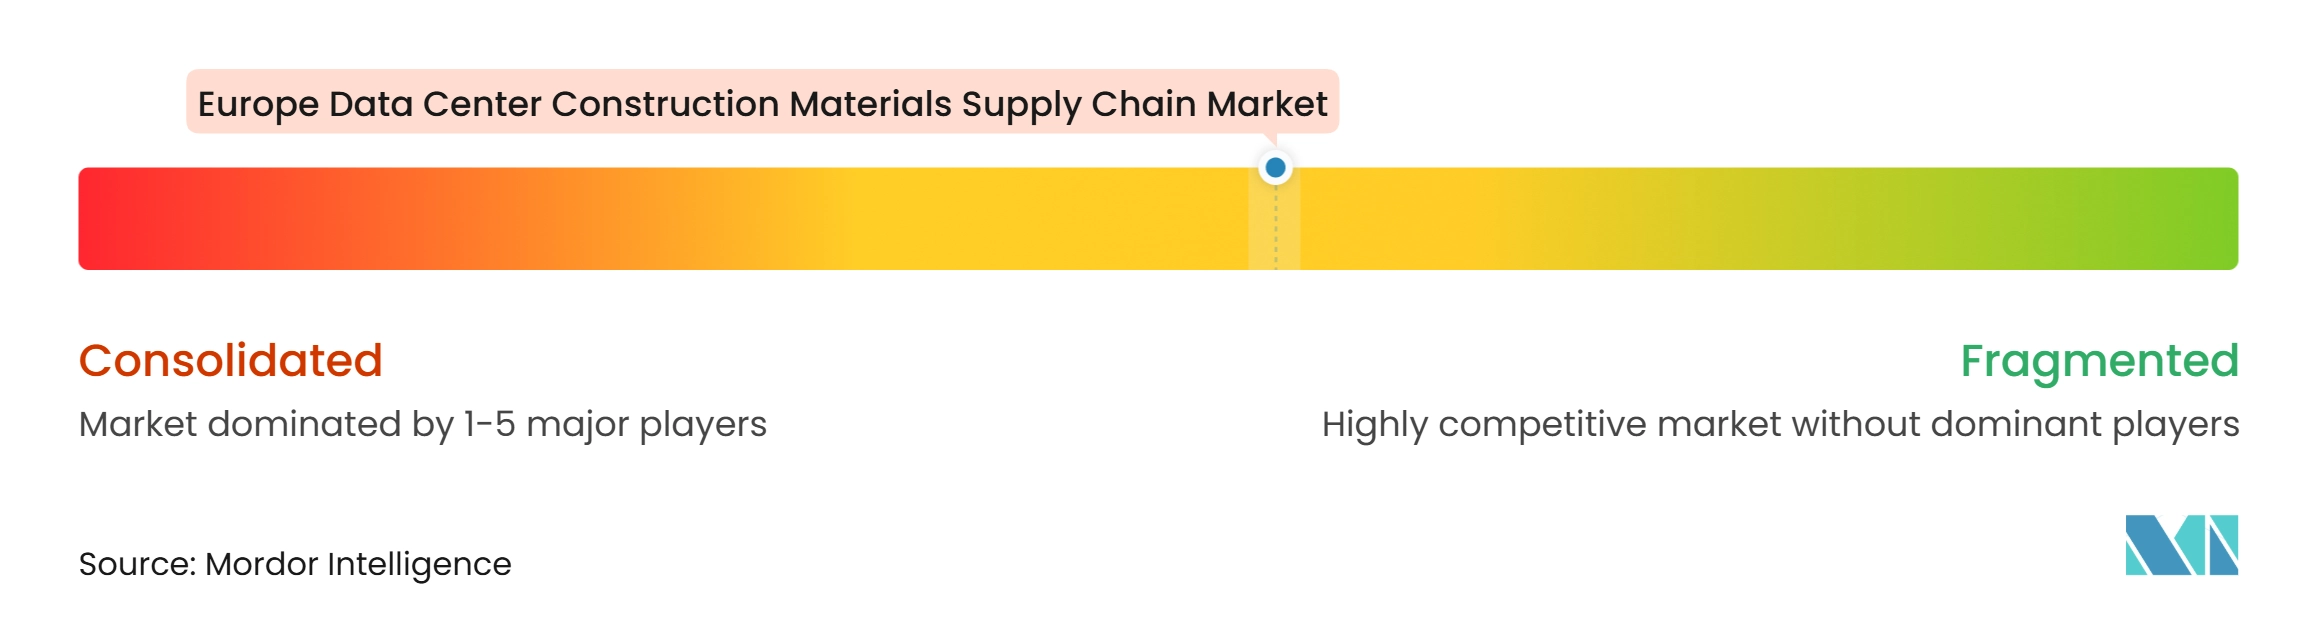
Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe est modérément fragmenté au niveau de la production de matériaux et plus concentré parmi les contractants EPC. Skanska, Hochtief, VINCI Construction, AECOM, Jacobs Solutions et Exyte se disputent les mandats de grands campus grâce à leur capacité à gérer des programmes complexes dans plusieurs juridictions européennes. Leurs points forts comprennent l'approvisionnement multi-catégories, les réseaux de fournisseurs approuvés et l'expérience des calendriers de mise en service serrés. L'approvisionnement en matériaux est plus dispersé entre les marchés du ciment, des granulats, de l'isolation, du bardage et de la fabrication régionale. L'acier de structure est relativement plus concentré et ses variations de prix peuvent affecter les marges des contractants. Les contractants leaders utilisent des méthodes de livraison établies pour coordonner les lots structurels, mécaniques et civils. Cela les aide à gérer le risque de projet lorsque les conditions d'énergie, d'autorisation et de prix des matériaux changent. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe reste ouvert aux fournisseurs spécialisés capables de répondre à des exigences techniques et de livraison strictes.
Les opportunités d'espaces blancs sont les plus évidentes dans les réseaux de distribution régionaux émergents, l'isolation spécialisée, les matériaux de refroidissement par liquide et la construction modulaire. Ces opportunités sont particulièrement pertinentes là où de nouveaux campus sont situés en dehors des pôles matures et où les réseaux d'approvisionnement locaux sont moins établis. L'approche YEXIO de Hochtief utilise des composants structurels standardisés avec des matériaux civils et mécaniques d'approvisionnement local, illustrant comment un contractant peut combiner une conception répétable avec un approvisionnement régional. Les contractants utilisent également des plateformes d'approvisionnement numérique et la planification de la demande pour réduire les risques de délai de livraison et de prix. L'approche peut améliorer la visibilité sur les commandes à volume élevé et aider à gérer les changements dans les calendriers de livraison. Les critères de durabilité deviennent plus importants dans la sélection des fournisseurs à mesure que les opérateurs recherchent des matériaux à faible teneur en carbone et des pratiques de construction circulaire. Cela peut favoriser les fournisseurs capables de fournir une documentation crédible sur l'approvisionnement et les performances en matière de carbone incorporé.
Les actions des entreprises montrent comment les grands contractants se positionnent autour du refroidissement, de la modularité et de l'expansion régionale. La filiale de VINCI, Cobra IS, a reçu un contrat de 165 millions EUR (186,08 millions USD) pour un centre de données dans la péninsule ibérique, couvrant les installations mécaniques, électriques et de plomberie pour 126 refroidisseurs secs desservant 200 MW de capacité de calcul. Hochtief a étendu son réseau YEXIO standardisé au Royaume-Uni via HOCHTIEF Data Center Partner Limited. Le lancement européen du refroidissement de Panasonic ajoute un autre exemple de chaîne de valeur de fournisseurs d'équipements répondant à la demande liée à l'IA. Ces mouvements montrent que la concurrence s'étend au-delà de la construction principale vers le refroidissement spécialisé, les systèmes d'approvisionnement et la standardisation. Les producteurs de matériaux régionaux peuvent encore participer lorsqu'ils répondent aux exigences de qualité, de volume et de livraison. L'équilibre concurrentiel continuera d'être façonné par la capacité à gérer de grands projets sans sacrifier la réactivité de l'approvisionnement local.
Leaders du secteur de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe
-
Holcim AG
-
DPR Construction
-
Skanska AB
-
Saint-Gobain
-
Kingspan Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe Entreprises couvertes dans ce rapport
- Holcim AG
- CBRE Group Inc.
- Bouygues Energies and Services SAS
- Mercury Engineering Unlimited Co.
- DPR Construction
- AECOM
- Jacobs Solutions Inc.
- Collen Construction Ltd.
- Skanska AB
- ISG plc
- Arup Group Ltd.
- Lendlease Corporation Ltd.
- Vinci Construction
- Hochtief AG
- Exyte GmbH
- STRABAG SE
- Turner Construction Company
- Kingspan Group plc
- ArcelorMittal Europe
- Saint-Gobain
Développements industriels récents dans Marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe
- Octobre 2026 : CBRE Group, Inc. a annoncé un accord définitif pour acquérir Onnec Group Limited, un fournisseur de services d'infrastructure pour centres de données pour les plus grandes entreprises technologiques mondiales en Europe et en Asie-Pacifique. L'acquisition renforcera considérablement la capacité de CBRE à soutenir les besoins en centres de données de ses clients à l'échelle mondiale. Onnec opérera dans le cadre de la ligne d'activité Services d'infrastructure critique de CBRE.
- Août 2026 : Skanska a signé un contrat avec CRA Prague Gateway DC pour construire un centre de données près de Prague pour 2,1 milliards CZK (93 millions USD), couvrant l'infrastructure du site, les structures de fondation et un squelette en béton préfabriqué. La construction a commencé en août 2026, avec une livraison prévue pour 2028.
- Avril 2026 : La Commission européenne a attribué un contrat de cloud souverain de 180 millions EUR (203 millions USD) à quatre fournisseurs dans le cadre du Cadre de souveraineté du cloud, établissant des mandats de demande pour l'infrastructure numérique basée dans l'UE et soutenant l'activité de construction pour les installations conformes à la souveraineté.
- Mars 2026 : Panasonic a commencé à accepter des commandes en Europe pour des unités de distribution de liquide de refroidissement pour les centres de données d'IA générative d'une capacité de 400 kW et 800 kW, étendant son activité de systèmes de refroidissement par liquide établie via l'acquisition en 2023 de Tecnair, basée en Italie.
Périmètre du rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe
Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe englobe l'approvisionnement de bout en bout, la logistique et la distribution des matériaux structurels, architecturaux et industriels spécialisés nécessaires à la construction d'installations de centres de données dans la région européenne.
Le rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe est segmenté par type de matériau (acier de structure et acier d'armature, ciment, béton et granulats, produits en béton préfabriqué, matériaux de toiture et d'étanchéité, matériaux d'isolation, matériaux de façade et de bardage, matériaux de revêtement de sol et de construction intérieure, et autres matériaux de construction), phase de construction (préparation du site et travaux de génie civil, construction structurelle, enveloppe de bâtiment et toiture, et travaux intérieurs et d'aménagement), modèle d'approvisionnement (approvisionnement direct par les développeurs et opérateurs de centres de données, approvisionnement dirigé par les contractants d'ingénierie, d'approvisionnement et de construction, et approvisionnement dirigé par les distributeurs et fournisseurs), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie) et pays (Royaume-Uni, Allemagne, France, Espagne, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acier de structure et acier d'armature |
| Ciment, béton et granulats |
| Produits en béton préfabriqué |
| Matériaux de toiture et d'étanchéité |
| Matériaux d'isolation |
| Matériaux de façade et de bardage |
| Matériaux de revêtement de sol et de construction intérieure |
| Autres matériaux de construction |
| Préparation du site et travaux de génie civil |
| Construction structurelle |
| Enveloppe de bâtiment et toiture |
| Travaux intérieurs et d'aménagement |
| Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par les contractants d'ingénierie, d'approvisionnement et de construction |
| Approvisionnement dirigé par les distributeurs et fournisseurs |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| Reste de l'Europe |
| Par type de matériau | Acier de structure et acier d'armature |
| Ciment, béton et granulats | |
| Produits en béton préfabriqué | |
| Matériaux de toiture et d'étanchéité | |
| Matériaux d'isolation | |
| Matériaux de façade et de bardage | |
| Matériaux de revêtement de sol et de construction intérieure | |
| Autres matériaux de construction | |
| Par phase de construction | Préparation du site et travaux de génie civil |
| Construction structurelle | |
| Enveloppe de bâtiment et toiture | |
| Travaux intérieurs et d'aménagement | |
| Par modèle d'approvisionnement | Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par les contractants d'ingénierie, d'approvisionnement et de construction | |
| Approvisionnement dirigé par les distributeurs et fournisseurs | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe ?
Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Europe devrait s'étendre de 2,45 milliards USD en 2026 et 2,77 milliards USD en 2027 à 4,28 milliards USD d'ici 2032, à un CAGR de 9,09 %.
Quelle catégorie de matériaux détient la plus grande part dans la construction de centres de données en Europe ?
L'acier de structure et l'acier d'armature détenaient la plus grande part à 30,58 % en 2026, soutenus par les grands projets de coque et noyau et les exigences de planchers renforcés.
Pourquoi les matériaux d'isolation gagnent-ils en importance dans les projets de centres de données ?
Les matériaux d'isolation devraient se développer à un CAGR de 9,53 % jusqu'en 2032, car les installations haute densité refroidies par liquide nécessitent une gestion thermique plus stricte et des détails mécaniques plus spécialisés.
Qu'est-ce qui limite l'activité de construction pour les centres de données européens ?
Les files d'attente de raccordement au réseau constituent la limite la plus significative, car les projets ne peuvent pas entrer en construction active tant que l'accès à l'énergie n'est pas sécurisé.
Quel pays devrait se développer le plus rapidement jusqu'en 2032 ?
L'Espagne devrait se développer à un CAGR de 11,43 % jusqu'en 2032, soutenue par les opportunités sur sites vierges, la disponibilité des terrains et l'évolution de la connectivité énergétique.
Comment les installations hyperscale modifient-elles l'approvisionnement en matériaux ?
Les installations hyperscale détenaient une part de 53,41 % en 2026 et devraient se développer à un CAGR de 10,74 %, augmentant le recours aux achats directs par les plus grands opérateurs tout en préservant la coordination EPC pour les projets complexes.