
Tamanho e Participação do Mercado de Armazenamento de Energia em Baterias para Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
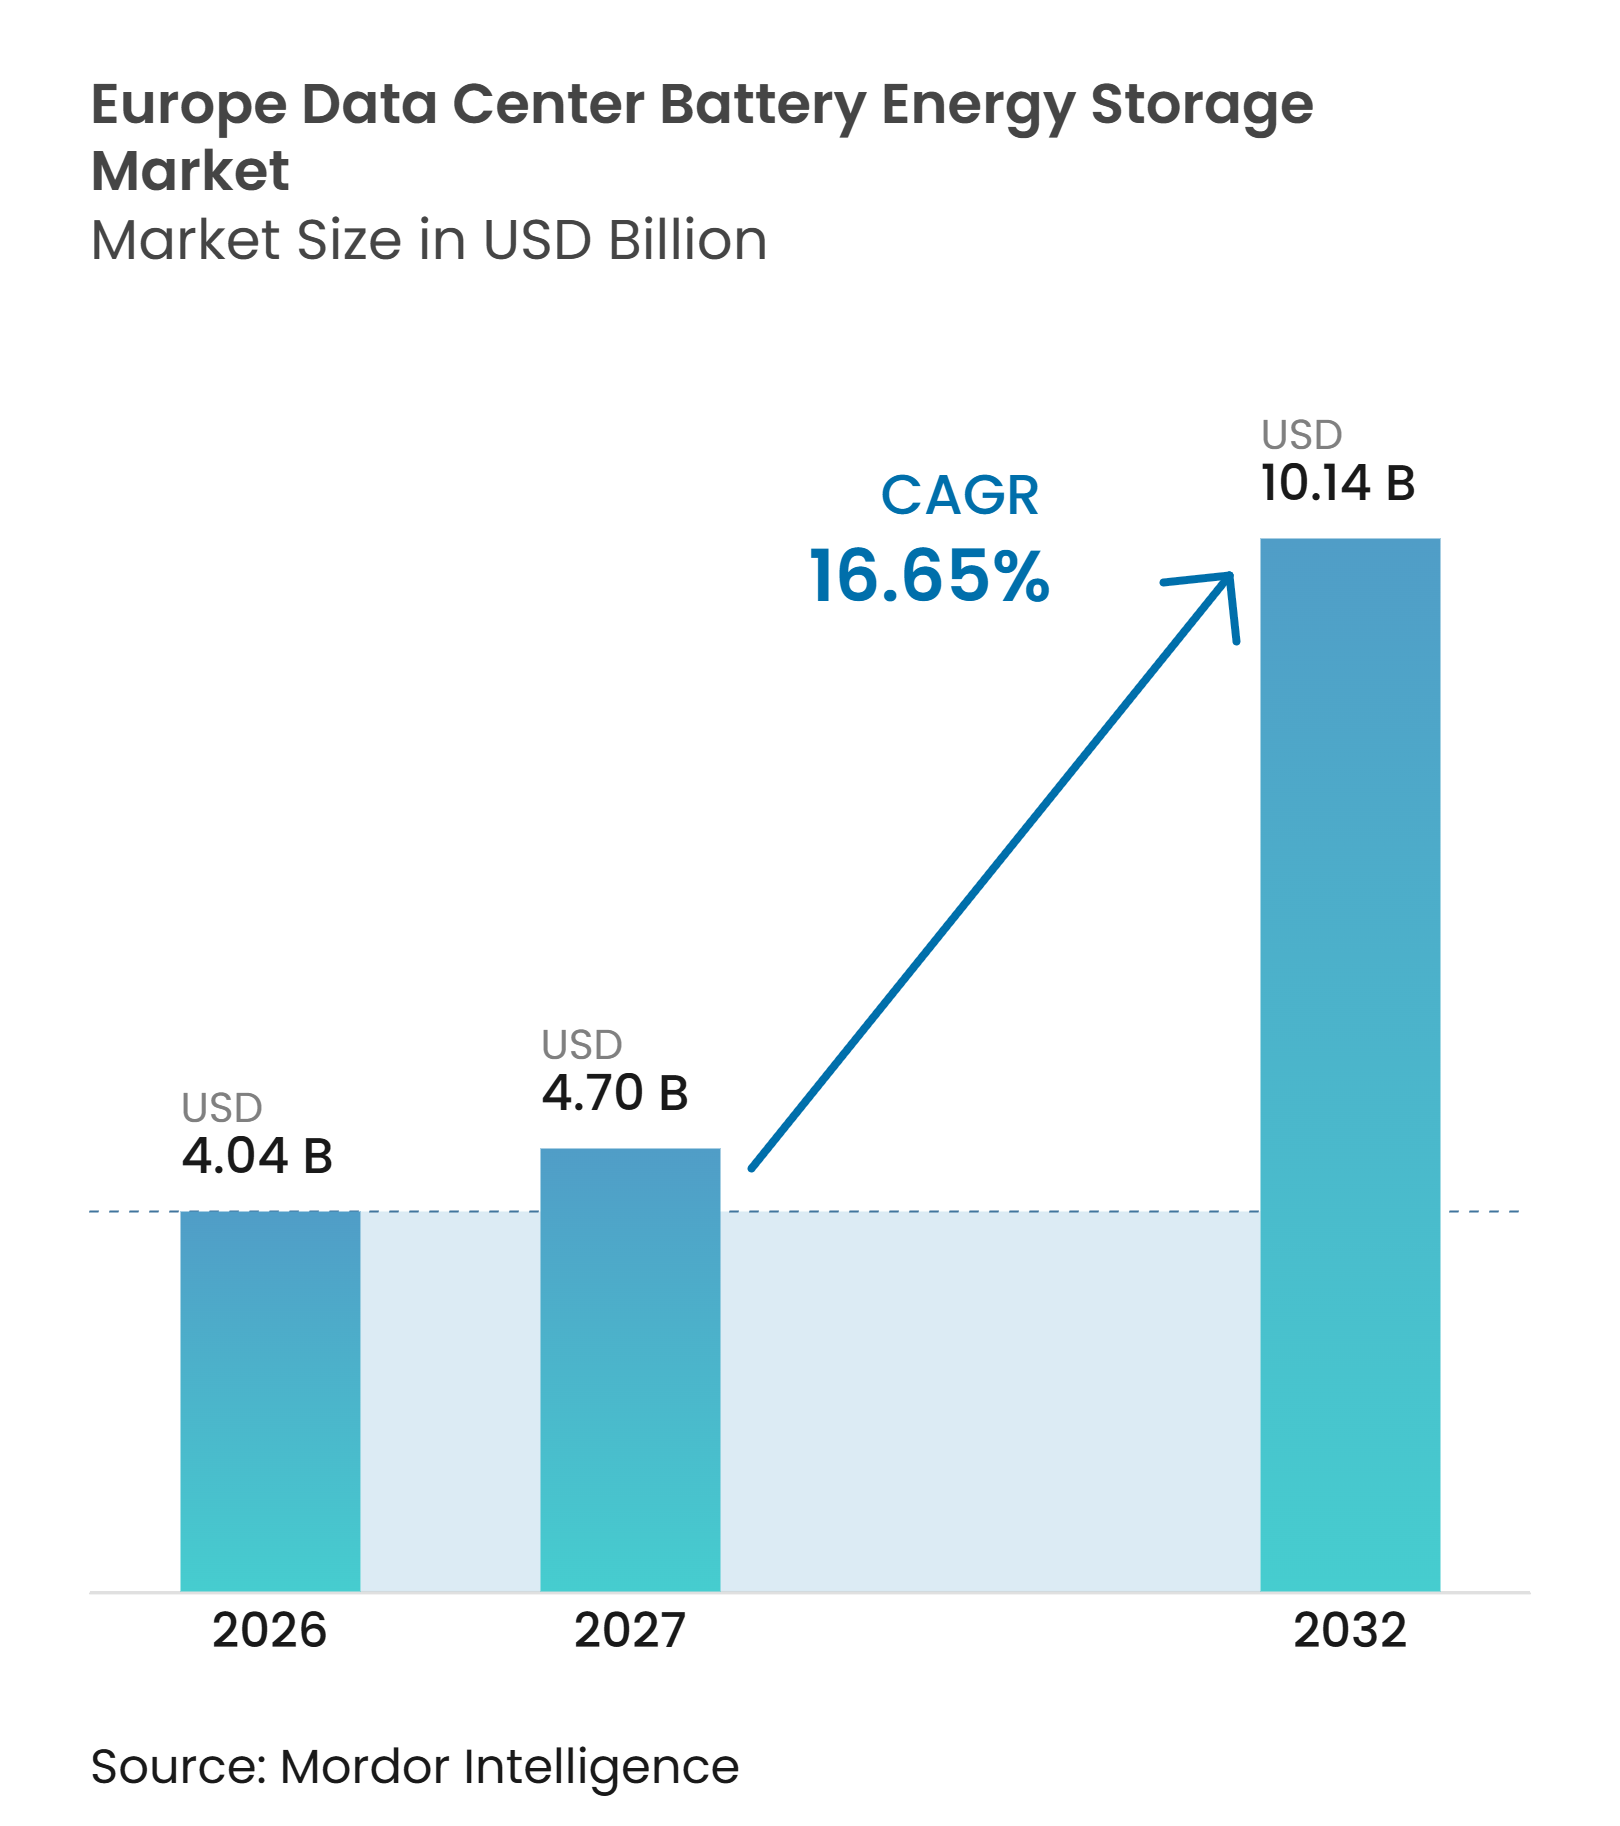
| Tamanho do mercado no ano base (2026) | 4.04 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.70 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.65 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia em Baterias para Data Centers na Europa por Mordor Intelligence
O tamanho do mercado de armazenamento de energia em baterias para data centers na Europa foi avaliado em 4,04 bilhões de USD em 2026 e estima-se que se expanda de 4,70 bilhões de USD em 2027 para atingir 10,14 bilhões de USD até 2032, a um CAGR de 16,65% durante o período de previsão 2027-2032. A computação de IA está alterando os requisitos de energia em novas instalações, aumentando a necessidade de sistemas de baterias capazes de gerenciar cargas grandes e variáveis sem interromper servidores sensíveis, equipamentos de rede ou os arranjos de redundância que os operadores utilizam para proteger a disponibilidade dos serviços. Os atrasos na conexão à rede também estão tornando o armazenamento atrás do medidor mais relevante durante a seleção de locais e o projeto de instalações, especialmente onde os desenvolvedores precisam de uma forma prática de operar dentro de condições de conexão restritas enquanto programas mais longos de reforço de rede continuam. A aquisição de energia renovável está movendo o armazenamento além do uso de backup e em direção ao firming de energia e ao deslocamento de carga, o que permite que um operador considere o timing e a confiabilidade da eletricidade em conjunto, em vez de tratar a bateria como um equipamento usado apenas durante uma interrupção. Os fornecedores estão respondendo com projetos de baterias de maior potência, recursos de software e produtos que atendem a regras mais rígidas de segurança e rastreabilidade, porque os proprietários de instalações precisam de equipamentos que possam ser qualificados para locais exigentes e depois operar em várias funções de gestão de energia. O mercado de armazenamento de energia em baterias para data centers na Europa é, portanto, moldado tanto pela expansão da infraestrutura digital quanto pela necessidade de operações elétricas mais flexíveis, reunindo fabricantes de células, integradores de sistemas, fornecedores de software, concessionárias e desenvolvedores de data centers nas mesmas decisões de projeto.
Principais Conclusões do Relatório
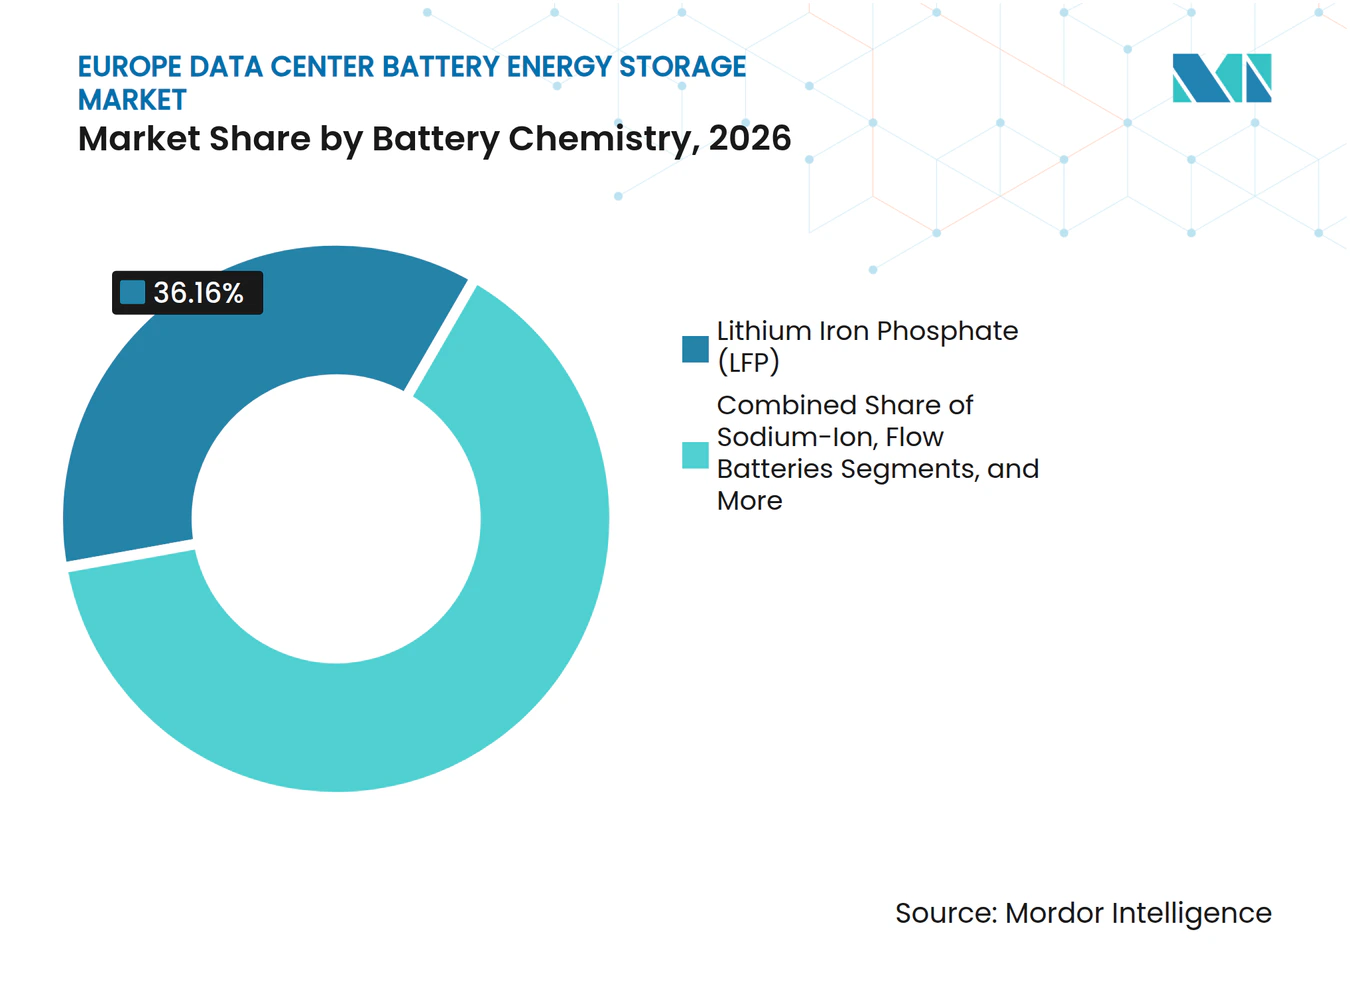
- Por química de bateria, o LFP deteve 36,16% do mercado de armazenamento de energia em baterias para data centers na Europa em 2026, enquanto o íon de sódio deve se expandir a um CAGR de 17,55% até 2032.
- Por componente de sistema, células e módulos de bateria detiveram 37,21% da receita do mercado de armazenamento de energia em baterias para data centers na Europa em 2026, enquanto o software de gestão de energia deve se expandir a um CAGR de 17,89% até 2032.
- Por aplicação principal, UPS e backup de curta duração detiveram 43,19% da receita do mercado de armazenamento de energia em baterias para data centers na Europa em 2026, enquanto a integração de energia renovável deve se expandir a um CAGR de 18,25% até 2032.
- Por duração de armazenamento, sistemas abaixo de uma hora detiveram 59,08% da receita do mercado de armazenamento de energia em baterias para data centers na Europa em 2026, enquanto sistemas acima de quatro horas devem se expandir a um CAGR de 18,57% até 2032.
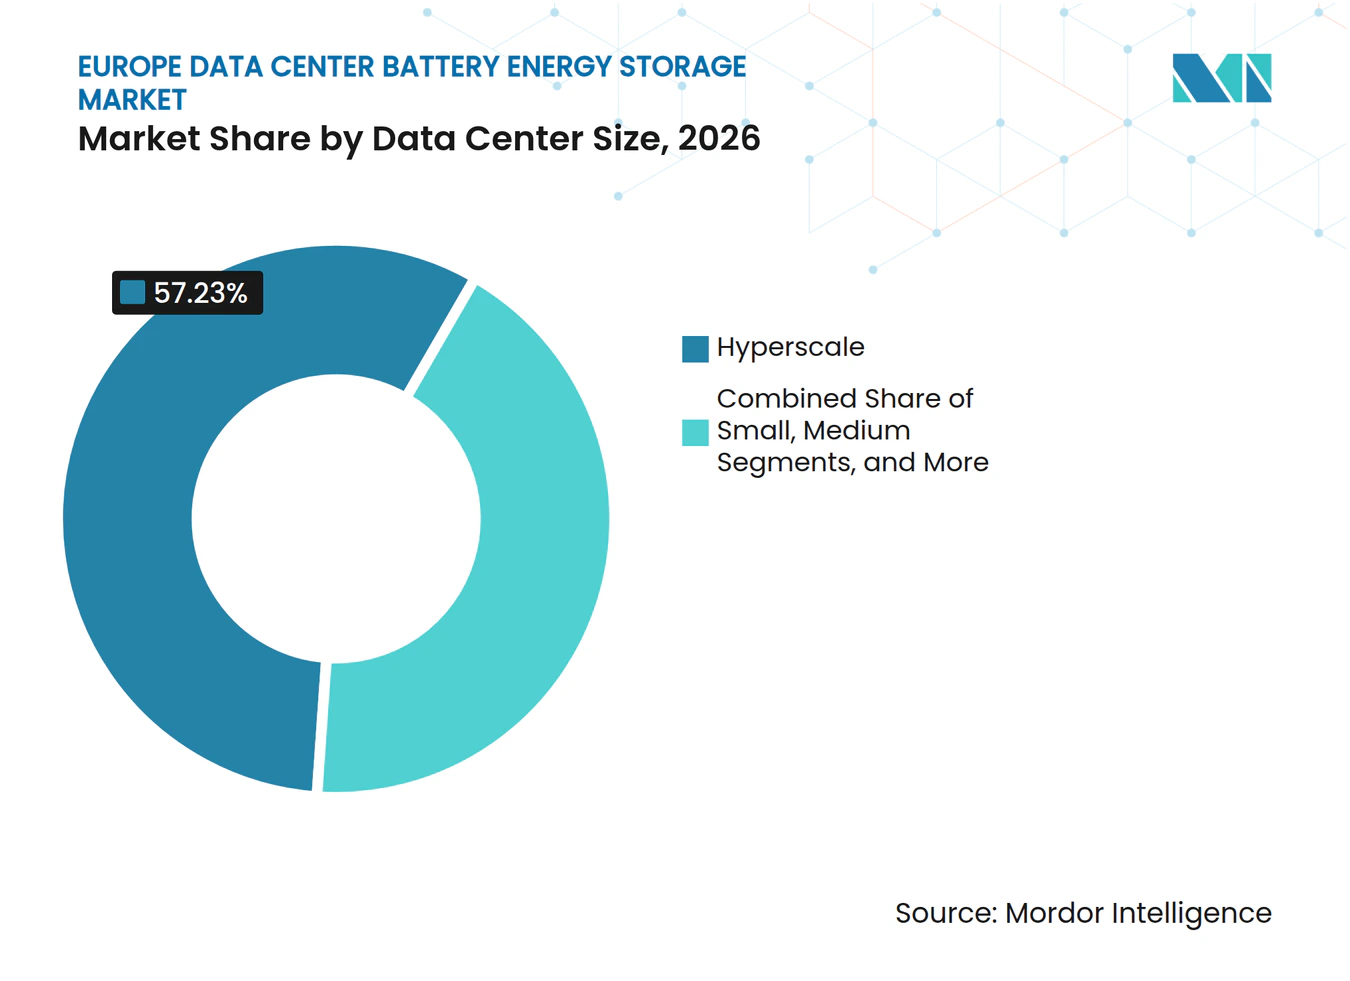
- Por tamanho de data center, instalações de hiperescala detiveram 57,23% da receita do mercado de armazenamento de energia em baterias para data centers na Europa em 2026 e devem se expandir a um CAGR de 18,86% até 2032.
- Por tipo de data center, instalações de colocalização detiveram 61,44% da receita do mercado de armazenamento de energia em baterias para data centers na Europa em 2026, enquanto os CSPs devem se expandir a um CAGR de 19,27% até 2032.
- Por geografia, a Alemanha deteve 27,88% da receita do mercado de armazenamento de energia em baterias para data centers na Europa em 2026, enquanto os países Nórdicos devem se expandir a um CAGR de 17,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de IA e Aumento da Densidade de Energia por Rack | +5.2% | Global, com impacto primário nos campi FLAP-D e Nórdicos | Curto prazo (≤ 2 anos) |
| Adições de Capacidade de Hiperescala e Colocalização nos Hubs FLAP-D e Nórdicos | +3.8% | Mercados centrais FLAP-D e Nórdicos, com transbordamento para Espanha e Itália | Médio prazo (2-4 anos) |
| Restrições de Interconexão à Rede Aumentando o Valor do Armazenamento Atrás do Medidor | +3.2% | Alemanha, Países Baixos, Irlanda e Reino Unido, com ganhos iniciais na Espanha | Curto prazo (≤ 2 anos) |
| Aquisição de Energia Renovável e Necessidade de Firming e Deslocamento de Tempo | +2.5% | Países Nórdicos, Irlanda, Espanha, com transbordamento para Alemanha e França | Médio prazo (2-4 anos) |
| Receita de Serviços de Rede para Regulação de Frequência e Resposta à Demanda | +1.5% | Alemanha, Países Nórdicos, Reino Unido e Irlanda, onde os mercados de FFR e aFRR estão ativos | Médio prazo (2-4 anos) |
| Passaporte Europeu de Baterias e Requisitos de Rastreabilidade Acelerando o Fornecimento Local Qualificado | +0.8% | Em toda a UE, com impacto inicial na cadeia de suprimentos na Alemanha e na Polônia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de IA e Aumento da Densidade de Energia por Rack
As cargas de treinamento de IA estão alterando o perfil de energia que a infraestrutura de data centers deve suportar. A Cummins relatou que as plataformas NVIDIA Blackwell atingiram densidades de rack de pico de 132 kW, enquanto plataformas futuras deverão exigir entre 250 e 900 kW por rack. Esses requisitos exercem maior pressão sobre os sistemas de UPS durante mudanças repentinas de carga. Sistemas de baterias com capacidade de descarga de alta taxa podem ajudar a gerenciar essas cargas sem depender exclusivamente de geração em espera, que pode não responder tão bem a demandas de energia repetidas e em rápida mudança provenientes de equipamentos de computação acelerada. O mercado de armazenamento de energia em baterias para data centers na Europa se beneficia quando os operadores tratam a capacidade de bateria como parte do projeto elétrico, em vez de uma atualização de confiabilidade posterior. Essa mudança favorece sistemas que combinam densidade de energia, controles térmicos e software de controle, porque a camada elétrica deve responder rapidamente sem reduzir a margem de confiabilidade esperada de um sistema de energia de data center ou aumentar a complexidade das operações de rotina, testes e manutenção.
Adições de Capacidade de Hiperescala e Colocalização nos Hubs FLAP-D e Nórdicos
As adições de capacidade estão se espalhando além dos hubs FLAP-D tradicionais, mas esses hubs ainda são importantes para a demanda de colocalização. A Agência Internacional de Energia afirmou que a Europa precisa resolver as restrições de energia para atingir suas metas de capacidade de data centers. Os operadores de hiperescala podem posicionar cargas de treinamento próximas à energia disponível, enquanto os serviços sensíveis à latência permanecem próximos aos principais centros de usuários. Essa abordagem cria demanda por sistemas de baterias tanto em locais maduros quanto em locais secundários, uma vez que cada local requer infraestrutura de energia adaptada à sua combinação específica de necessidades de latência, disponibilidade de rede, recursos de geração e redundância operacional. O mercado de armazenamento de energia em baterias para data centers na Europa se beneficia porque os locais secundários frequentemente precisam de mais flexibilidade no local do que os hubs estabelecidos. As baterias podem atender às necessidades de backup e também reduzir o efeito da capacidade de rede desigual, o que é particularmente útil onde o desenvolvimento de projetos está avançando mais rapidamente do que o reforço de transmissão e distribuição.
Restrições de Interconexão à Rede Aumentando o Valor do Armazenamento Atrás do Medidor
O acesso à rede tornou-se uma questão definidora para muitos projetos de data centers europeus. A Diretiva UE 2024/1711 apoia abordagens de conexão não firme e flexível, que podem ser relevantes para locais com armazenamento e gestão ativa de carga. O armazenamento em baterias oferece aos operadores uma forma de gerenciar conexões restritas e curtos períodos de estresse na rede. Também pode apoiar arranjos de corte que seriam difíceis para instalações sem ativos flexíveis. Isso torna o armazenamento parte da viabilização de projetos em locais onde uma conexão firme completa não está imediatamente disponível, em vez de meramente um ativo adquirido para proteger a instalação após a conclusão da construção e a entrega da instalação à equipe operacional.
Aquisição de Energia Renovável e Necessidade de Firming e Deslocamento de Tempo
A aquisição de energia renovável está ampliando o papel das baterias nos campi de data centers. A geração eólica e solar nem sempre corresponde ao perfil de demanda de uma instalação, especialmente durante operações de computação contínua. O armazenamento pode deslocar energia ao longo do tempo e fortalecer o valor dos contratos de compra de energia renovável. A Wärtsilä observou que as microrredes podem ajudar a acelerar a expansão de data centers enquanto apoiam a transição energética da Europa. Os operadores podem usar baterias para melhorar a correspondência com renováveis e gerenciar eventos de rede dentro da mesma instalação. O mercado de armazenamento de energia em baterias para data centers na Europa se beneficia desse conjunto mais amplo de funções operacionais, uma vez que o armazenamento pode ser avaliado tanto pelos benefícios de confiabilidade quanto pelo valor de gerenciar a eletricidade renovável ao longo do tempo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Qualificação de Segurança contra Incêndio e Mitigação de Fuga Térmica | -3.5% | Em toda a UE, com aplicação mais rigorosa na Alemanha, França e Reino Unido | Curto prazo (≤ 2 anos) |
| Dependência de Importações para Células, Materiais de Cátodo e Semicondutores de BMS | -2.8% | Em toda a UE, com Alemanha e Países Baixos mais expostos como os maiores mercados | Médio prazo (2-4 anos) |
| Atrasos na Conexão à Rede e Complexidade de Licenciamento | -1.8% | Mercados FLAP-D, especialmente Países Baixos e Irlanda | Curto prazo (≤ 2 anos) |
| Capacidade Limitada de Reciclagem para Ativos de Baterias de Data Centers | -0.9% | Em toda a UE, com pressão concentrada nos mercados de descomissionamento antecipado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Qualificação de Segurança contra Incêndio e Mitigação de Fuga Térmica
Os requisitos de segurança contra incêndio podem adicionar custo e tempo a novas instalações de baterias. A UL publicou a quinta edição da ANSI/CAN/UL 9540A em março de 2025, incluindo testes de incêndio em grande escala para sistemas de armazenamento de energia em baterias. O Open Compute Project também identifica a UL 9540A e a IEC 62619 como requisitos que podem se aplicar a sistemas de armazenamento de energia em ambientes de data centers. Os operadores podem precisar revisar o projeto de gabinetes, espaçamento, sistemas de supressão e layouts de locais. Essas etapas podem prolongar os cronogramas de comissionamento, especialmente para instalações internas. O mercado de armazenamento de energia em baterias para data centers na Europa enfrenta um limiar de entrada mais elevado para novas químicas com menos evidências extensas de testes de incêndio, pois desenvolvedores e seguradoras podem preferir produtos que já possuam um histórico de testes mais estabelecido.
Dependência de Importações para Células, Materiais de Cátodo e Semicondutores de BMS
Os projetos europeus permanecem expostos às cadeias de suprimentos de baterias no exterior. A AIE afirmou que a China detinha cerca de 95% da capacidade global de produção de cátodo LFP e cerca de 90% da capacidade global de fabricação de ânodo em 2026. Essa dependência pode afetar a disponibilidade de equipamentos, a documentação de conformidade e os cronogramas de entrega de projetos. O regulamento de baterias da UE exige arranjos de rastreabilidade para baterias, aumentando a importância da documentação dos fornecedores. A Comissão Europeia publicou orientações em agosto de 2026 para apoiar os preparativos para o passaporte digital de baterias.[1] O mercado de armazenamento de energia em baterias para data centers na Europa pode recompensar fornecedores que possam fornecer registros auditáveis de materiais e fabricação, uma vez que a rastreabilidade deve ser mantida em toda uma cadeia de suprimentos que frequentemente envolve vários países e fornecedores de componentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Química de Bateria:
LFP Lidera Enquanto o Íon de Sódio Ganha ImpulsoO LFP representou 36,16% da receita de química de bateria em 2026, sustentado pela estabilidade térmica, longa vida útil de ciclo e uma base de fornecedores estabelecida. A CATL, BYD e LG Energy Solution fornecem produtos LFP para grandes aplicações de armazenamento estacionário. O NMC permaneceu relevante em partes da base instalada de colocalização, embora os requisitos de licenciamento de incêndio em ambientes internos tenham limitado seu apelo para alguns novos projetos. As baterias de chumbo-ácido continuaram a atender ativos de UPS empresariais e de borda mais antigos, onde os ciclos de substituição permaneceram lentos. As baterias de fluxo de fornecedores como Invinity, CellCube e Elestor mantiveram um papel seletivo onde a não inflamabilidade e a maior duração de backup justificaram o prêmio de custo, especialmente quando a instalação interna e as funções estendidas de firming de renováveis tornaram os projetos convencionais de íon de lítio menos adequados.
O íon de sódio deve se expandir a um CAGR de 17,55% até 2032, sustentado pelas cargas de treinamento de data centers que podem exigir ciclos de descarga profunda e de alta potência. Essa química pode fornecer capacidade de descarga total, ao contrário de uma estrutura de garantia LFP que pode limitar a profundidade de descarga. O tamanho do mercado de armazenamento de energia em baterias para data centers na Europa para LFP reflete a demanda estabelecida, enquanto o íon de sódio oferece um perfil operacional diferente para novos projetos. As orientações da Comissão Europeia sobre o passaporte de baterias aumentam o valor das cadeias de suprimentos de química com documentação clara, incluindo a capacidade de rastrear informações desde materiais e componentes até fabricação, entrega, instalação e gestão subsequente de baterias. A seleção dependerá de evidências de segurança, requisitos de descarga, duração, espaço disponível e visibilidade de aquisição, pois os operadores devem equilibrar o desempenho técnico com a documentação e qualificação exigidas para uma instalação específica.



Por Componente de Sistema:
Células Lideram em Valor Enquanto o Software Adiciona Flexibilidade OperacionalCélulas e módulos de bateria representaram 37,21% da receita de componentes de sistema em 2026 e permanecem o maior elemento de hardware em uma instalação de BESS. Sistemas de gestão de baterias, sistemas de conversão de energia e racks fornecem as interfaces de controle e elétricas necessárias para uma operação confiável. O gerenciamento térmico torna-se mais importante à medida que as cargas de trabalho de IA de alta potência geram mais calor durante a descarga rápida. Os integradores europeus podem se diferenciar por meio de software, controles de segurança e conformidade com os códigos de rede locais. O setor de armazenamento de energia em baterias para data centers na Europa tem espaço tanto para fornecedores globais de células quanto para provedores de integração especializados, porque um sistema instalado deve vincular as células, inversores, racks, equipamentos de resfriamento e controles do local em uma unidade operacional confiável.
O software de gestão de energia deve crescer a um CAGR de 17,89% até 2032 porque um único sistema pode atender a múltiplos requisitos operacionais. Ele pode coordenar a prontidão de backup, o corte de pico, o firming de renováveis, a regulação de frequência e a participação em resposta à demanda. O software também pode monitorar a condição da bateria e priorizar a energia armazenada durante eventos de rede. A TESVOLT e a Samsung SDI anunciaram uma colaboração em sistemas de baterias ciberseguros para concessionárias públicas em junho de 2025.[2] Os serviços recorrentes de software podem ajudar os integradores a compensar a pressão sobre os preços de hardware de baterias, especialmente onde os clientes valorizam o monitoramento contínuo, a gestão da saúde da bateria e o despacho flexível em múltiplos serviços mais do que valorizam o fornecimento de equipamentos independentes.
Por Aplicação Principal:
O Backup Permanece Central Enquanto a Integração de Renováveis AceleraUPS e backup de curta duração representaram 43,19% da receita de aplicação principal em 2026 e permanecem centrais para o planejamento de confiabilidade de data centers. Esses sistemas cobrem interrupções curtas e protegem os equipamentos de computação enquanto a geração de backup é iniciada ou as condições da rede se estabilizam. Muitas instalações substituíram sistemas de UPS de chumbo-ácido por equipamentos de íon de lítio durante ciclos de investimento recentes. O backup de duração estendida torna-se mais relevante onde os acordos de conexão exigem que as instalações forneçam maior autossuficiência durante eventos de rede. O corte de pico e o deslocamento de carga também podem melhorar o valor do mesmo ativo em mercados com tarifas de eletricidade por tempo de uso, permitindo que a bateria aborde os custos operacionais quando não é necessária para um evento de backup imediato.
A integração de energia renovável deve se expandir a um CAGR de 18,25% até 2032, trazendo as baterias para um papel mais amplo no firming de energia e no deslocamento de carga. A Eurelectric relatou em junho de 2026 que a Microsoft e a EirGrid demonstraram que os ativos de data centers poderiam apoiar a flexibilidade da rede sem comprometer a resiliência. Esse caso pode encorajar os operadores a dimensionar sistemas além do requisito mínimo de backup e reservar capacidade para participação no mercado de eletricidade, desde que a estratégia de controle proteja o compromisso de resiliência que a instalação assumiu com seus clientes. O segmento de UPS permanece substancial, mas a integração de renováveis muda a direção da nova demanda. Controles avançados são necessários para proteger a capacidade de backup enquanto habilitam o uso de serviços de rede, uma vez que o sistema deve reter energia armazenada suficiente para cumprir as obrigações de confiabilidade da instalação após participar de um programa de flexibilidade externo.
Por Duração de Armazenamento:
Sistemas de Curta Duração Dominam Enquanto Ativos de Maior Duração Ganham Novos UsosSistemas abaixo de uma hora detiveram 59,08% da receita do segmento de duração em 2026, refletindo a base instalada de aplicações de UPS e qualidade de energia. Configurações de uma a duas horas podem fornecer continuidade estendida e corte de pico limitado em instalações empresariais e de borda. Sistemas de duas a quatro horas suportam melhor o firming solar e o deslocamento da geração para períodos de maior demanda. Os requisitos de curta duração moldaram a base instalada atual porque as instalações historicamente priorizaram a continuidade em detrimento do uso no mercado de eletricidade. A economia de substituição de geradores também influencia as escolhas de duração, onde extensões moderadas de bateria podem reduzir as necessidades de combustível e manutenção, enquanto sistemas mais longos podem suportar uma parcela maior da demanda do local durante períodos de restrição de rede.
Sistemas acima de quatro horas devem se expandir a um CAGR de 18,57% até 2032 à medida que os operadores buscam maior flexibilidade operacional. Ativos de maior duração podem mover capacidade entre serviços auxiliares e oportunidades de mercado atacadista onde as regras locais permitam. A Wärtsilä descreveu novas oportunidades de armazenamento de energia em suas perspectivas de 2026, incluindo aplicações de formação de rede. O tamanho do mercado de armazenamento de energia em baterias para data centers na Europa para sistemas de curta duração permanece maior hoje, mas ativos de maior duração podem suportar backup, produção renovável e participação na rede. A seleção do sistema dependerá das regras de receita locais, requisitos de energia, espaço no local e aprovações de segurança, porque um ativo de maior duração deve gerar valor a partir de várias funções para justificar sua capacidade de energia adicional.
Por Tamanho de Data Center:
Instalações de Hiperescala Definem o Padrão de DemandaOs data centers de hiperescala representaram 57,23% da receita em 2026 e devem crescer a um CAGR de 18,86% até 2032. Grandes campi requerem infraestrutura elétrica substancial e podem combinar armazenamento com conexões de rede dedicadas ou compartilhadas. A Prime Capital anunciou o Projeto Jupiter em Brandemburgo em dezembro de 2025, combinando um projeto de bateria de 500 MW/2.000 MWh com um data center de hiperescala planejado por meio de uma conexão compartilhada de 380 kV. Esse modelo integra o acesso à energia e o planejamento de armazenamento antes que o data center esteja totalmente desenvolvido, reduzindo a separação entre as decisões de infraestrutura elétrica e as escolhas de projeto que determinam onde um grande campus de computação pode ser construído. Os grandes data centers formam o próximo grupo principal e continuam sua transição de UPS de chumbo-ácido para sistemas LFP, à medida que os operadores buscam um projeto de armazenamento mais moderno sem as pegadas de local muito grandes exigidas para instalações em escala de campus.
Os locais médios e pequenos têm maior probabilidade de adotar armazenamento modular na camada de UPS, onde a implantação em fases pode corresponder aos cronogramas de substituição. Os requisitos de hiperescala influenciam a química, a duração e os recursos de controle fornecidos em todo o mercado de armazenamento de energia em baterias para data centers na Europa. A alta densidade de rack pode aumentar a necessidade de sistemas de resposta rápida, conforme documentado pela Cummins para projetos de data centers orientados a IA. Projetos em escala de campus podem combinar confiabilidade, qualidade de energia, firming de renováveis e flexibilidade de rede em um único caso de investimento. Instalações maiores podem testar esses modelos operacionais antes que abordagens semelhantes sejam adotadas em data centers menores, fornecendo aos fornecedores de equipamentos evidências iniciais de como as funções combinadas de backup, rede e renováveis funcionam em ambientes exigentes.

Por Tipo de Data Center:
Colocalização Lidera Enquanto os CSPs Constroem Capacidade de IAOs data centers de colocalização detiveram 61,44% da receita por tipo em 2026 porque combinam uma ampla base instalada com fortes compromissos de tempo de atividade para os inquilinos. As instalações Tier III e Tier IV geralmente exigem arranjos de energia redundantes que os sistemas de baterias podem suportar. Os sistemas de íon de lítio podem atender a requisitos de curta duração dentro de uma pegada mais compacta do que as alternativas legadas. As instalações empresariais e de borda estão se expandindo mais lentamente, mas os sistemas modulares podem suportar seu ciclo de substituição de chumbo-ácido. A demanda de colocalização reflete tanto a densidade dos locais existentes quanto o requisito de manter a continuidade do serviço para múltiplos inquilinos, onde uma interrupção pode afetar vários clientes e criar um caso mais forte para arranjos de energia redundantes comprovados.
Os CSPs devem se expandir a um CAGR de 19,27% até 2032 à medida que as plataformas de nuvem adicionam capacidade de computação de IA. A Microsoft e a EirGrid demonstraram que os ativos de data centers poderiam fornecer serviços flexíveis enquanto protegem a resiliência operacional. Os projetos de CSPs podem criar demanda por sistemas que suportem tanto backup quanto funções de mercado de eletricidade em maior escala. A distinção da demanda de colocalização frequentemente reside na escala e no modelo operacional, em vez de saber se as baterias são necessárias. As instalações de borda e empresariais permanecem relevantes onde sistemas modulares podem ser implantados sem grandes investimentos em campus, especialmente quando os proprietários de locais desejam adicionar resiliência em etapas em vez de se comprometer com uma remodelação completa de armazenamento de energia.
Análise Geográfica
Alemanha: A Maior Base Regional
A Alemanha deteve 27,88% da participação do mercado de armazenamento de energia em baterias para data centers na Europa em 2026. A posição FLAP-D de Frankfurt, os mercados ativos de FCR e aFRR e uma grande base de data centers sustentam a demanda. A Lei Federal de Eficiência Energética da Alemanha exige um PUE de 1,2 para novos data centers a partir de julho de 2026. O Projeto Jupiter mostra como os desenvolvedores podem co-localizar um grande sistema de baterias e um data center em uma conexão de alta tensão compartilhada.
Países Nórdicos: Energia Renovável Sustenta a Expansão Mais Rápida
Os países Nórdicos devem se expandir a um CAGR de 17,24% até 2032. Energia renovável de baixo custo, um clima frio e um grande pipeline de data centers sustentam a demanda por armazenamento. As baterias podem fornecer backup e firming de renováveis em locais que utilizam geração eólica e solar. A AIE identificou as restrições de energia como uma questão central para atingir as metas de data centers da Europa.[3] As instalações Nórdicas podem usar armazenamento para gerenciar a diferença de timing entre a geração variável e a demanda de computação contínua, ajudando os operadores a usar recursos renováveis enquanto mantêm a qualidade de energia previsível exigida por equipamentos de TI sensíveis.
Outros Mercados Europeus: Diferentes Regulamentações e Condições de Energia Moldam a Demanda
O Reino Unido está testando a demanda flexível de data centers de IA, enquanto o novo quadro de locais da Irlanda aumenta o papel da correspondência com renováveis. Os Países Baixos enfrentam risco de concentração de rede devido a uma alta participação da demanda nacional de eletricidade de data centers. A França se beneficia da confiabilidade apoiada pela energia nuclear e de um mecanismo de capacidade, enquanto a Espanha está atraindo novos investimentos por meio de recursos renováveis. A Itália e os mercados alpinos fornecem demanda adicional de locais secundários. A preparação do passaporte de baterias da UE afetará a documentação da cadeia de suprimentos em todos os mercados da UE, tornando os registros de aquisição, a rastreabilidade de materiais e as informações de produtos mais importantes durante a seleção e o planejamento de instalação de baterias.
Cenário Competitivo
Concentração do Mercado
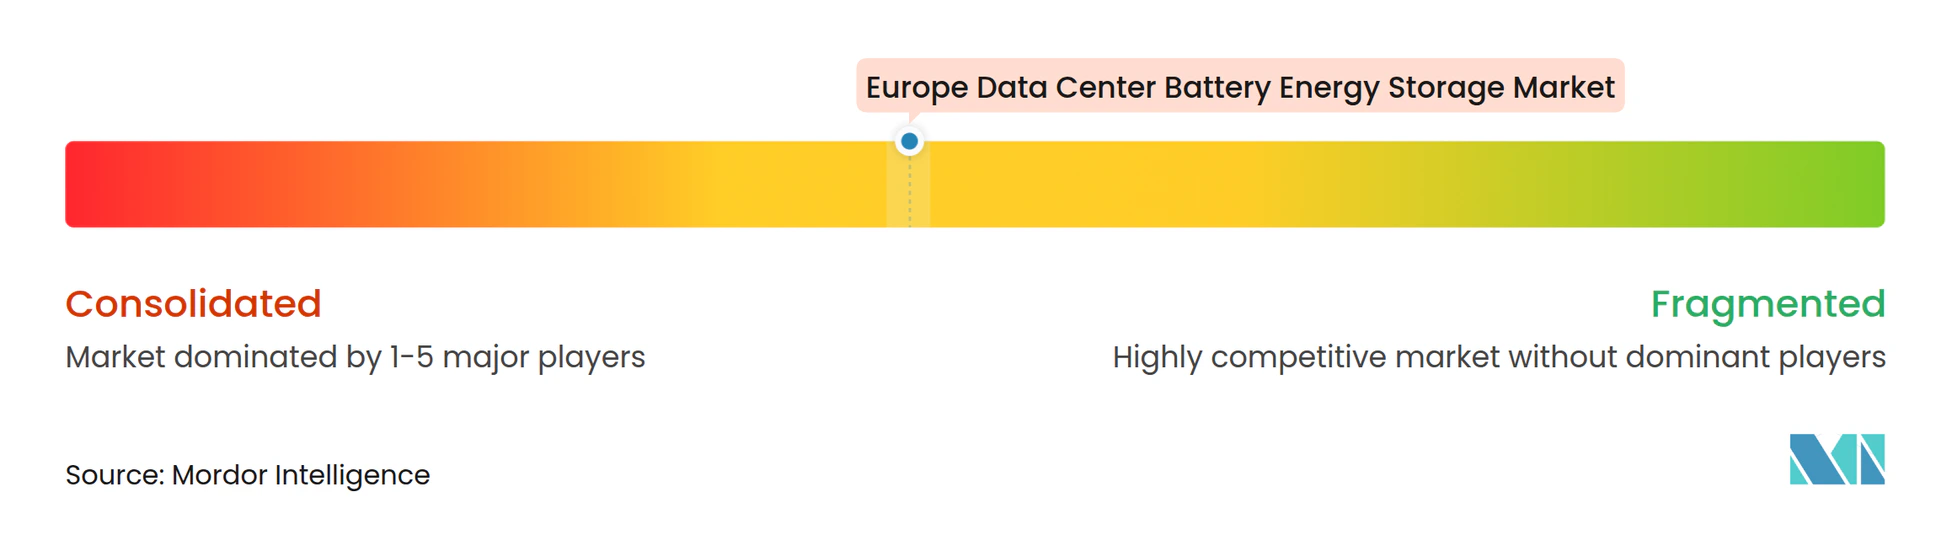
O mercado de armazenamento de energia em baterias para data centers na Europa tem uma camada de fornecimento de células concentrada e uma camada de integração mais fragmentada. A CATL, BYD, LG Energy Solution e Samsung SDI fornecem tecnologias para grandes aplicações de armazenamento estacionário. Os integradores europeus, incluindo Saft, TESVOLT e Leclanché, competem por meio de integração de projetos, controles e adequação regulatória. A certificação de produtos e as cadeias de suprimentos rastreáveis podem ser tão importantes quanto o custo do equipamento, especialmente quando os desenvolvedores precisam demonstrar prontidão para segurança, fornecimento e conformidade a clientes, autoridades e parceiros de financiamento.
A TESVOLT e a Samsung SDI anunciaram uma colaboração em junho de 2025 para desenvolver sistemas de baterias ciberseguros para concessionárias públicas. O acordo do Projeto Jupiter da Prime Capital em dezembro de 2025 vincula a implantação de armazenamento ao acesso à energia do data center. Essas abordagens podem favorecer fornecedores que coordenam requisitos de armazenamento, rede e desenvolvimento de locais. A documentação de segurança comprovada também pode ser importante, pois grandes instalações enfrentam requisitos mais detalhados de testes de incêndio e licenciamento. Os fornecedores podem usar cibersegurança e controles de sistema para atender aos requisitos de infraestrutura crítica.
A CATL assinou um acordo de fornecimento de baterias de 3 GWh com a ContourGlobal em agosto de 2026 para projetos no Reino Unido, Grécia e Chile. O acordo incluiu sistemas em contêineres para descarga de quatro horas e arranjos de devolução de baterias, mostrando que os clientes podem avaliar grandes contratos de baterias por capacidade de entrega, duração, desempenho operacional e responsabilidades de fim de vida simultaneamente. Acordos de fornecimento em grande escala e planejamento de fim de vida estão se tornando importantes no mercado de armazenamento de energia em baterias para data centers na Europa. Integradores menores ainda podem competir oferecendo suporte de conformidade e sistemas de controle especializados, especialmente quando os clientes precisam de uma solução adaptada às regras de rede locais, restrições do local e requisitos de infraestrutura crítica. Os resultados competitivos dependerão da combinação de um fornecimento confiável de hardware com certificação e software operacional, porque um sistema de baterias deve atender aos requisitos de aquisição antes de poder demonstrar desempenho nas operações diárias da instalação.
Líderes do Setor de Armazenamento de Energia em Baterias para Data Centers na Europa
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia em Baterias para Data Centers na Europa Empresas cobertas neste relatório
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Saft Groupe S.A.
- Exide Technologies
- GS Yuasa International Ltd.
- Leclanché S.A.
- Invinity Energy Systems plc
- Redflow Limited
- CellCube Energy Storage Systems Inc.
- Elestor B.V.
- VoltStorage GmbH
- TESVOLT AG
- VARTA AG
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia em Baterias para Data Centers na Europa
- Outubro de 2026: HiTHIUM, Em um encontro de parceiros europeus em Marbella, Espanha, em 9 de outubro de 2026, a HiTHIUM apresentou sua estratégia de dupla química "Li-Na Synergy" e lançou o programa AIDC Grid Shield para data centers de IA. A empresa compartilhou detalhes de produção para sua gigafábrica espanhola, estabelecendo fornecimento doméstico de fabricação de BESS para projetos de data centers ibéricos e comprometendo-se com roteiros de LFP e íon de sódio para o mercado europeu.
- Agosto de 2026: CATL, A CATL assinou um acordo de fornecimento de BESS LFP de 3 GWh com a ContourGlobal para projetos no Reino Unido e na Grécia, 526 unidades em contêineres com capacidade de 5,64 MWh cada, configuradas para descarga de quatro horas. A CATL comprometeu-se com a devolução e reciclagem de baterias no fim de vida em conformidade com os requisitos de sustentabilidade da UE, marcando uma mudança em direção à responsabilidade pelo ciclo de vida em grandes contratos de BESS europeus.
- Julho de 2026: BYD Company Limited, A BYD Energy Storage assinou um acordo com a Greenvolt Power para o fornecimento de sistemas BYD Haohan para o projeto BESS de 600 MW/2,4 GWh Siedlce na Polônia, que será a maior instalação de BESS na Polônia e uma das maiores na Europa. A construção começou no terceiro trimestre de 2026, com operação comercial prevista para o final de 2027, apoiando a estabilidade da rede polonesa e a integração de renováveis.
- Fevereiro de 2026: Inlyte Energy e NTS Colocation AG, A Inlyte Energy e a NTS Colocation AG anunciaram uma parceria para implantar até 2 MW de BESS de ferro-sódio até 2028, começando com um piloto de 600 kWh no data center da NTS em Berna, Suíça. A colaboração visa o armazenamento de longa duração e não inflamável como alternativa ao UPS de íon de lítio interno para instalações certificadas Tier IV com requisitos rigorosos de licenciamento de incêndio.
Escopo do Relatório do Mercado de Armazenamento de Energia em Baterias para Data Centers na Europa
O Mercado de Armazenamento de Energia em Baterias para Data Centers na Europa refere-se à adoção de sistemas de armazenamento em baterias e soluções de gestão de energia em data centers na Alemanha, no Reino Unido, na França, nos Países Baixos, na Irlanda, na Espanha, na Itália, nos países Nórdicos e no restante da Europa. Essas soluções suportam resiliência de energia, integração de energia renovável, otimização de custos de energia, participação em mercados de flexibilidade elétrica e conformidade com objetivos regionais de sustentabilidade e descarbonização.
O Relatório do Mercado de Armazenamento de Energia em Baterias para Data Centers na Europa é Segmentado por Química de Bateria (Fosfato de Ferro e Lítio [LFP], Níquel Manganês Cobalto [NMC], Chumbo-Ácido, Íon de Sódio, Baterias de Fluxo e Outras Químicas de Bateria), Componente de Sistema (Células e Módulos de Bateria, Racks e Gabinetes de Bateria, Sistemas de Gestão de Baterias [BMS], Sistemas de Conversão de Energia [PCS], Sistemas de Gestão Térmica e Segurança e Software de Gestão de Energia), Aplicação Principal (UPS e Backup de Curta Duração, Energia de Backup de Duração Estendida, Corte de Pico e Deslocamento de Carga, Integração de Energia Renovável e Microrrede e Serviços de Rede), Duração de Armazenamento (Abaixo de 1 Hora, 1-2 Horas, Acima de 2-4 Horas e Acima de 4 Horas), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem [CSPs] e Empresarial e de Borda) e Geografia (Alemanha, Reino Unido, França, Países Baixos, Irlanda, Espanha, Itália, Países Nórdicos e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) |
| Chumbo-Ácido |
| Íon de Sódio |
| Baterias de Fluxo |
| Outras Químicas de Bateria |
| Células e Módulos de Bateria |
| Racks e Gabinetes de Bateria |
| Sistemas de Gestão de Baterias (BMS) |
| Sistemas de Conversão de Energia (PCS) |
| Sistemas de Gestão Térmica e Segurança |
| Software de Gestão de Energia |
| UPS e Backup de Curta Duração |
| Energia de Backup de Duração Estendida |
| Corte de Pico e Deslocamento de Carga |
| Integração de Energia Renovável |
| Microrrede e Serviços de Rede |
| Abaixo de 1 Hora |
| 1-2 Horas |
| Acima de 2-4 Horas |
| Acima de 4 Horas |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Alemanha |
| Reino Unido |
| França |
| Países Baixos |
| Irlanda |
| Espanha |
| Itália |
| Países Nórdicos |
| Restante da Europa |
| Por Química de Bateria | Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) | |
| Chumbo-Ácido | |
| Íon de Sódio | |
| Baterias de Fluxo | |
| Outras Químicas de Bateria | |
| Por Componente de Sistema | Células e Módulos de Bateria |
| Racks e Gabinetes de Bateria | |
| Sistemas de Gestão de Baterias (BMS) | |
| Sistemas de Conversão de Energia (PCS) | |
| Sistemas de Gestão Térmica e Segurança | |
| Software de Gestão de Energia | |
| Por Aplicação Principal | UPS e Backup de Curta Duração |
| Energia de Backup de Duração Estendida | |
| Corte de Pico e Deslocamento de Carga | |
| Integração de Energia Renovável | |
| Microrrede e Serviços de Rede | |
| Por Duração de Armazenamento | Abaixo de 1 Hora |
| 1-2 Horas | |
| Acima de 2-4 Horas | |
| Acima de 4 Horas | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocalização |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia em baterias para data centers na Europa?
O mercado de armazenamento de energia em baterias para data centers na Europa foi avaliado em 4,04 bilhões de USD em 2026 e estima-se que atinja 10,14 bilhões de USD até 2032, expandindo-se a um CAGR de 16,65% de 2027 a 2032, à medida que o armazenamento assume funções mais amplas de confiabilidade e gestão de rede.
O que está impulsionando a implantação de baterias em data centers europeus?
A demanda de energia de IA, as restrições de conexão à rede, a correspondência com energia renovável e requisitos de backup mais rigorosos estão aumentando a necessidade de sistemas de baterias.
Qual química de bateria lidera a demanda de armazenamento em data centers europeus?
O LFP liderou a receita de química de bateria com uma participação de 36,16% em 2026 porque combina estabilidade térmica, vida útil de ciclo e fornecimento estabelecido.
Qual aplicação está se expandindo mais rapidamente para esses sistemas de baterias?
A integração de energia renovável deve se expandir a um CAGR de 18,25% até 2032, à medida que os operadores usam baterias para firming de energia e deslocamento de carga.
Qual geografia europeia oferece a expansão mais rápida?
Os países Nórdicos devem se expandir a um CAGR de 17,24% até 2032, sustentados por energia renovável, condições climáticas e nova capacidade de data centers.
Por que o software de gestão de energia é importante para baterias de data centers?
O software de gestão de energia deve se expandir a um CAGR de 17,89% até 2032 porque pode coordenar backup, corte de pico, firming de renováveis e serviços de rede.