
Taille et part du marché européen du stockage d'énergie par batteries pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
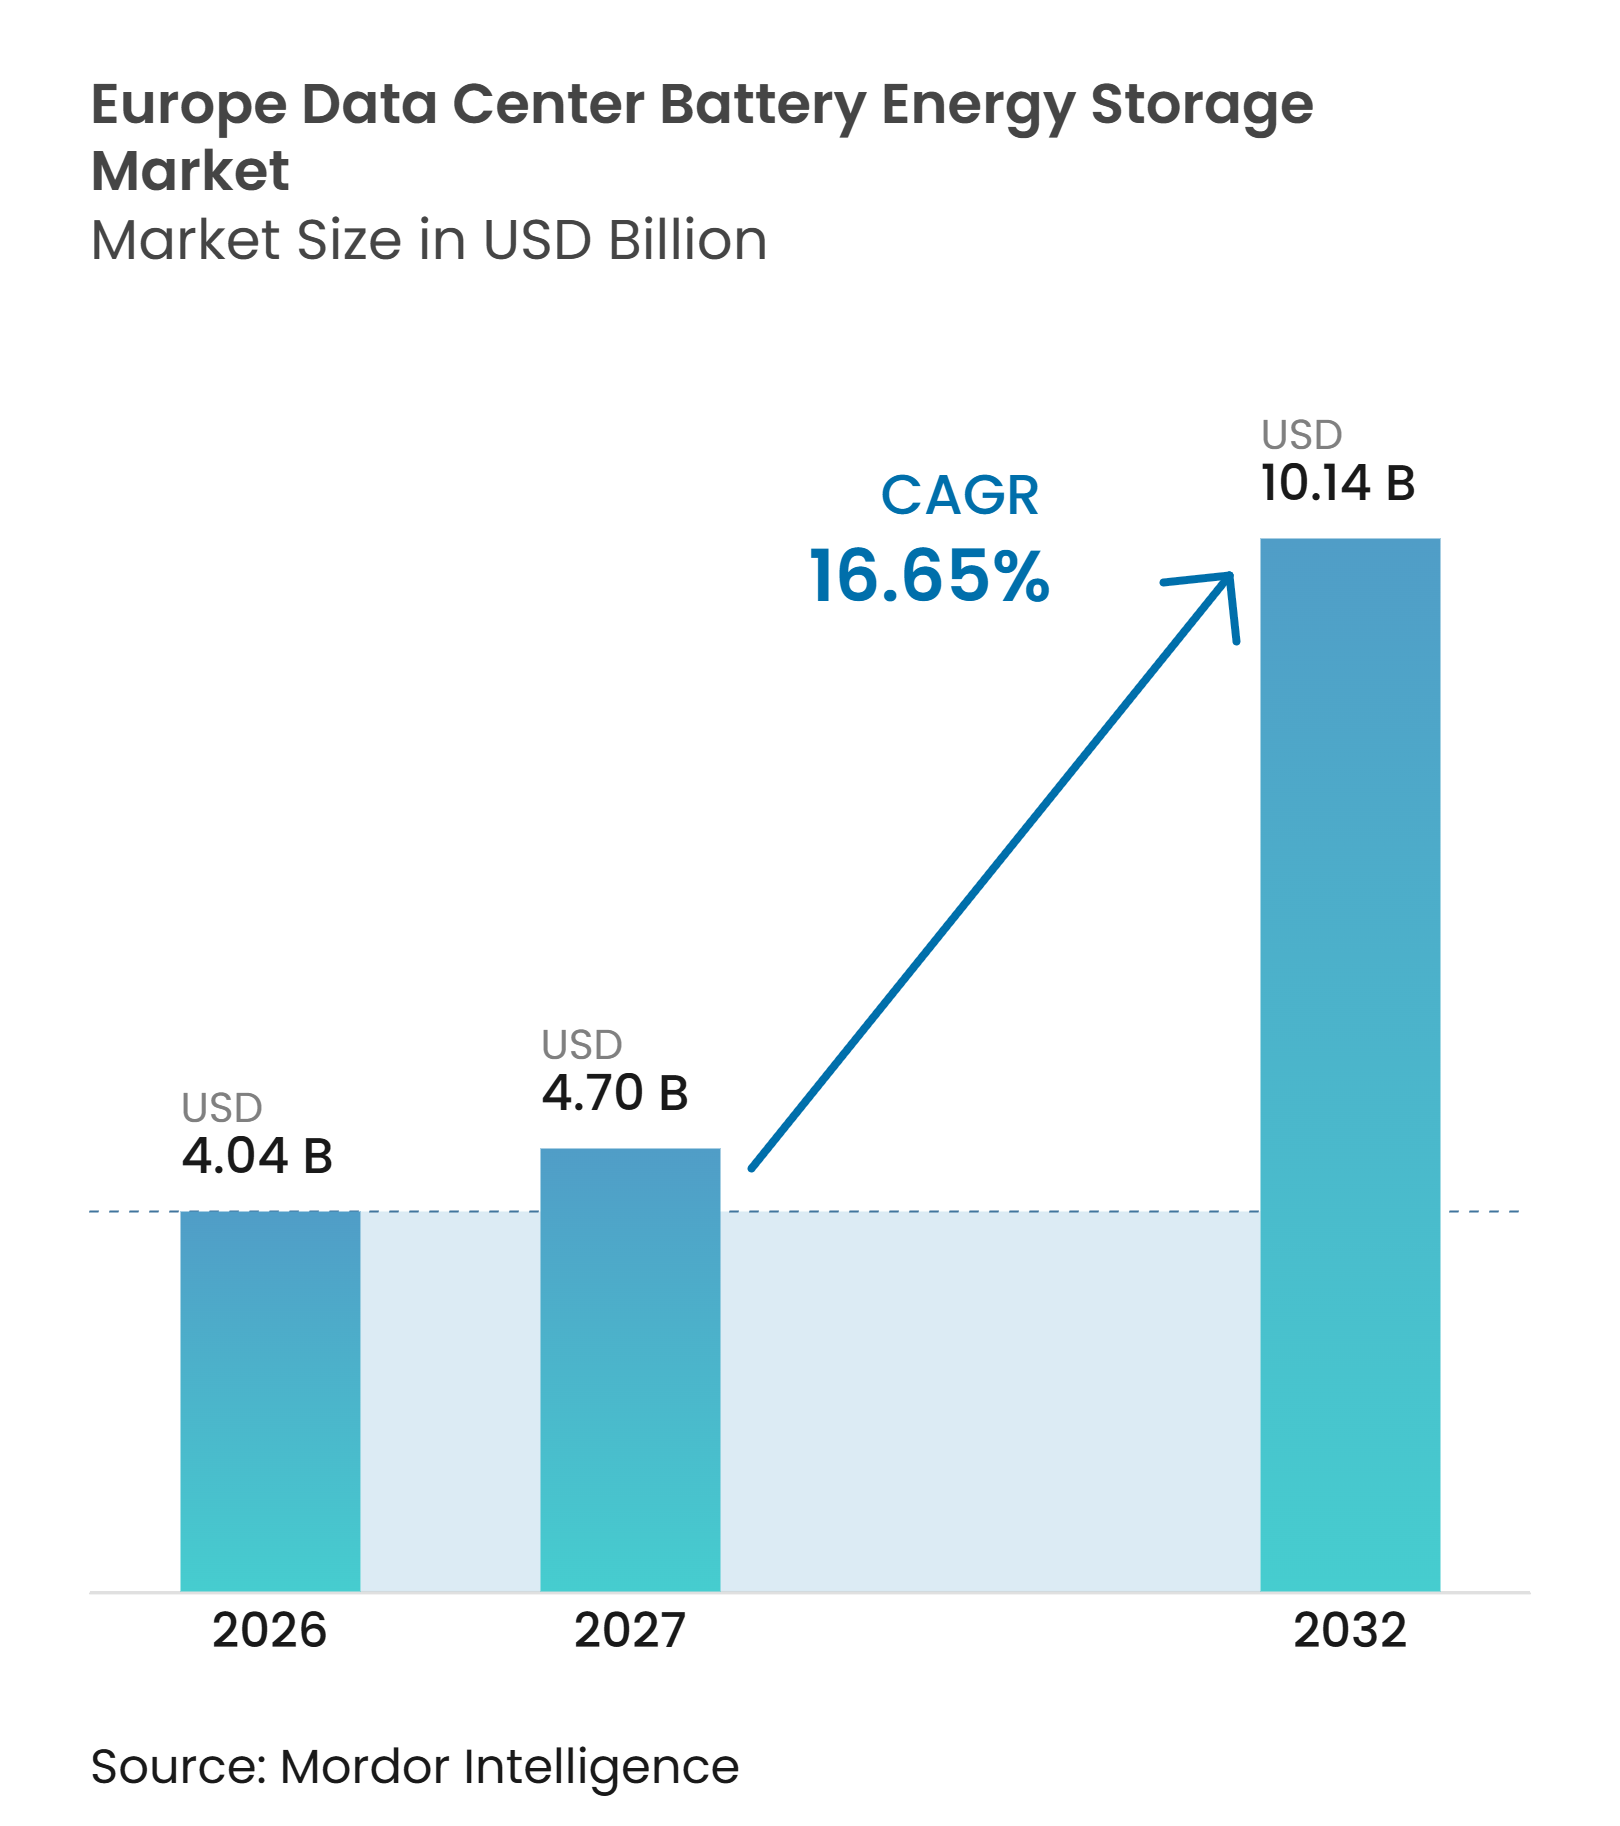
| Taille du marché de l'année de base (2026) | 4.04 Milliards de dollars |
| Taille du Marché (2027) | 4.70 Milliards de dollars |
| Taille du Marché (2032) | 10.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.65 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du stockage d'énergie par batteries pour centres de données par Mordor Intelligence
La taille du marché européen du stockage d'énergie par batteries pour centres de données était évaluée à 4,04 milliards USD en 2026 et devrait s'étendre de 4,70 milliards USD en 2027 pour atteindre 10,14 milliards USD d'ici 2032, à un CAGR de 16,65 % durant la période de prévision 2027-2032. L'informatique IA modifie les besoins en énergie des nouvelles installations, augmentant le besoin de systèmes de batteries capables de gérer des charges importantes et variables sans perturber les serveurs sensibles, les équipements réseau ou les dispositifs de redondance utilisés par les opérateurs pour protéger la disponibilité des services. Les retards de raccordement au réseau rendent également le stockage en aval du compteur plus pertinent lors de la sélection des sites et de la conception des projets, notamment lorsque les développeurs ont besoin d'un moyen pratique d'opérer dans des conditions de raccordement contraintes pendant que les programmes de renforcement du réseau se poursuivent. L'approvisionnement en énergie renouvelable fait évoluer le stockage au-delà de l'usage de secours vers l'affermissement de la puissance et le décalage de charge, ce qui permet à un opérateur d'envisager conjointement le calendrier et la fiabilité de l'électricité au lieu de traiter la batterie comme un équipement utilisé uniquement lors d'une panne. Les fournisseurs répondent avec des conceptions de batteries à plus haute puissance, des fonctionnalités logicielles et des produits rpondant à des règles de sécurité et de traçabilité plus strictes, car les propriétaires d'installations ont besoin d'équipements pouvant être qualifiés pour des sites exigeants et fonctionner ensuite dans plusieurs fonctions de gestion de l'énergie. Le marché européen du stockage d'énergie par batteries pour centres de données est donc façonné à la fois par l'expansion de l'infrastructure numérique et par le besoin d'opérations électriques plus flexibles, réunissant fabricants de cellules, intégrateurs de systèmes, fournisseurs de logiciels, services publics et développeurs de centres de données dans les mêmes décisions de projet.
Points clés du rapport
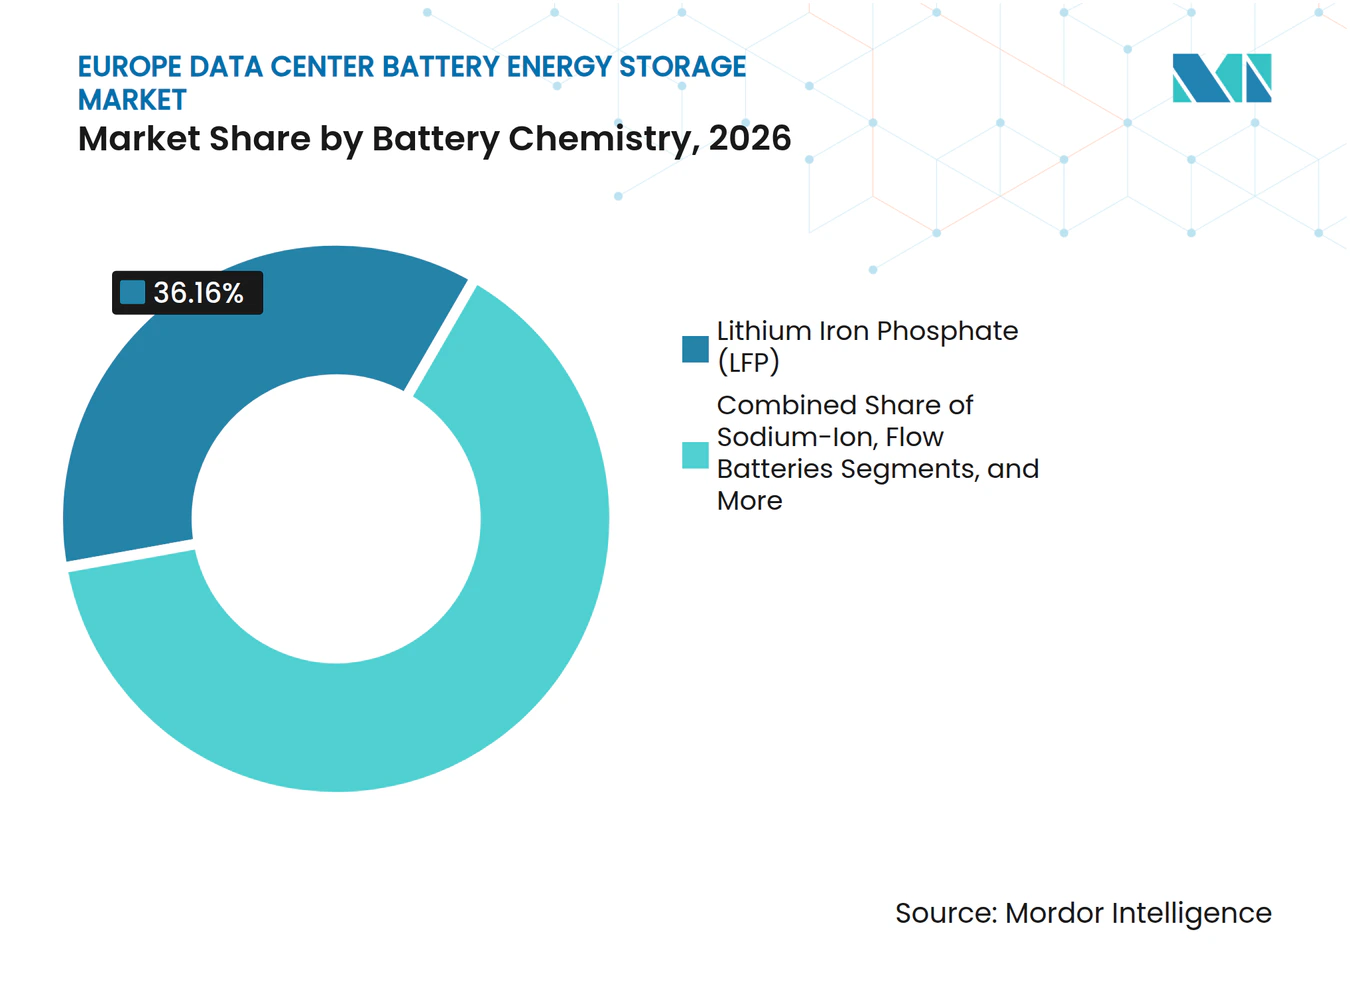
- Par chimie des batteries, le LFP détenait 36,16 % du marché européen du stockage d'énergie par batteries pour centres de données en 2026, tandis que l'ion sodium devrait se développer à un CAGR de 17,55 % jusqu'en 2032.
- Par composant système, les cellules et modules de batteries détenaient 37,21 % du chiffre d'affaires du marché européen du stockage d'énergie par batteries pour centres de données en 2026, tandis que les logiciels de gestion de l'énergie devraient se développer à un CAGR de 17,89 % jusqu'en 2032.
- Par application principale, les onduleurs (UPS) et les systèmes de secours de courte durée détenaient 43,19 % du chiffre d'affaires du marché européen du stockage d'énergie par batteries pour centres de données en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 18,25 % jusqu'en 2032.
- Par durée de stockage, les systèmes de moins d'une heure détenaient 59,08 % du chiffre d'affaires du marché européen du stockage d'énergie par batteries pour centres de données en 2026, tandis que les systèmes de plus de quatre heures devraient se développer à un CAGR de 18,57 % jusqu'en 2032.
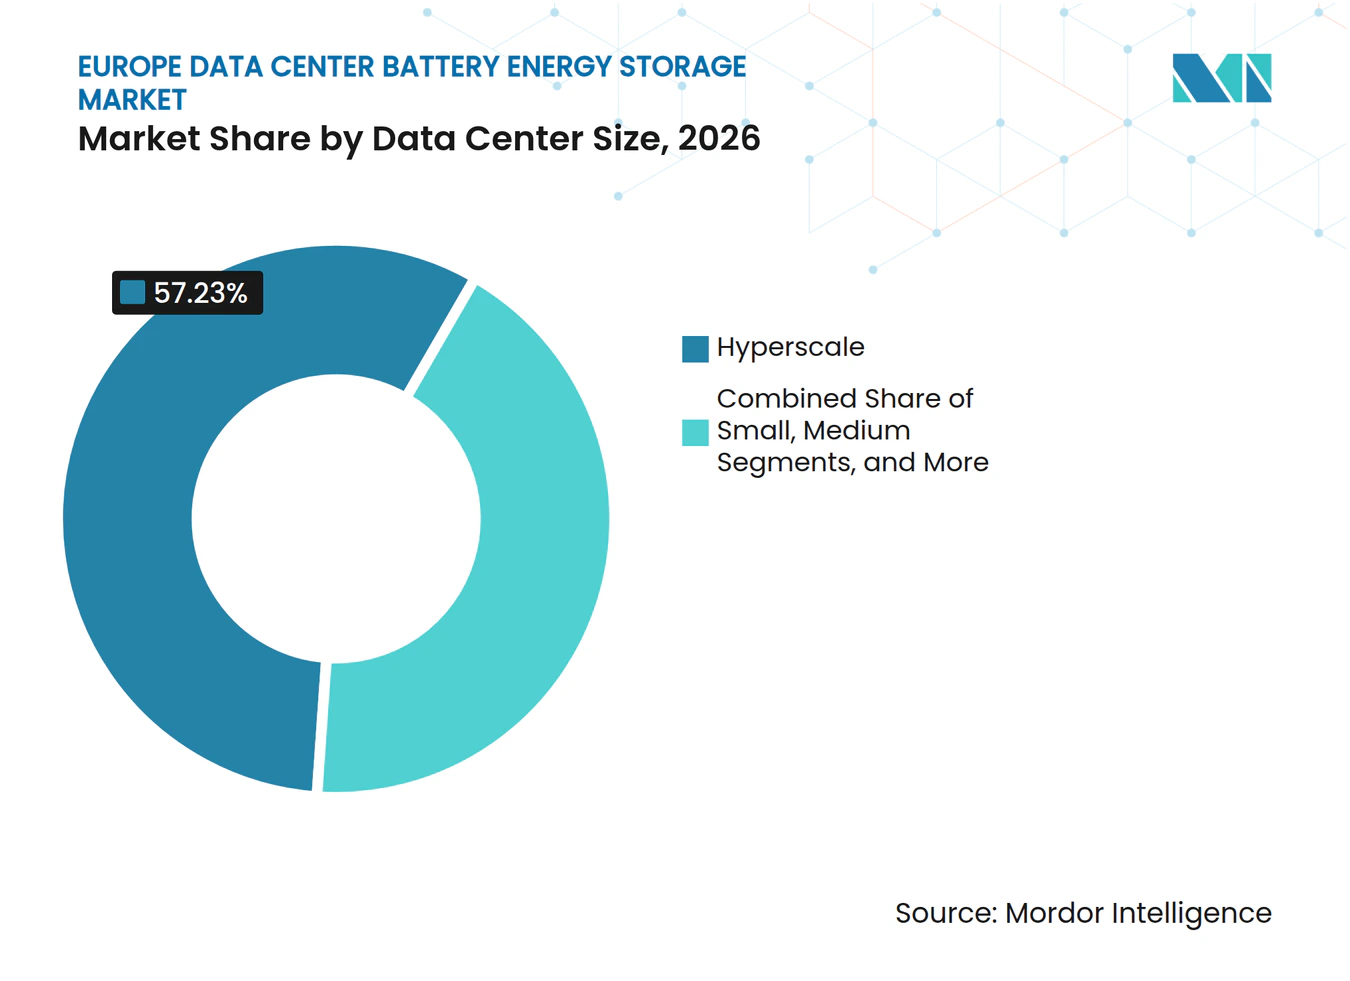
- Par taille de centre de données, les installations hyperscale détenaient 57,23 % du chiffre d'affaires du marché européen du stockage d'énergie par batteries pour centres de données en 2026 et devraient se développer à un CAGR de 18,86 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient 61,44 % du chiffre d'affaires du marché européen du stockage d'énergie par batteries pour centres de données en 2026, tandis que les fournisseurs de services cloud (CSP) devraient se développer à un CAGR de 19,27 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 27,88 % du chiffre d'affaires du marché européen du stockage d'énergie par batteries pour centres de données en 2026, tandis que les pays nordiques devraient se développer à un CAGR de 17,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'infrastructure IA et augmentation de la densité de puissance par rack | +5.2% | Mondial, avec impact principal dans les campus FLAP-D et nordiques | Court terme (≤ 2 ans) |
| Ajouts de capacité hyperscale et de colocation dans les pôles FLAP-D et nordiques | +3.8% | Marchés principaux FLAP-D et pays nordiques, avec répercussions sur l'Espagne et l'Italie | Moyen terme (2-4 ans) |
| Contraintes de raccordement au réseau augmentant la valeur du stockage en aval du compteur | +3.2% | Allemagne, Pays-Bas, Irlande et Royaume-Uni, avec des gains précoces en Espagne | Court terme (≤ 2 ans) |
| Approvisionnement en énergie renouvelable et besoin d'affermissement et de décalage temporel | +2.5% | Pays nordiques, Irlande, Espagne, avec répercussions sur l'Allemagne et la France | Moyen terme (2-4 ans) |
| Revenus des services réseau pour la régulation de fréquence et la réponse à la demande | +1.5% | Allemagne, pays nordiques, Royaume-Uni et Irlande où les marchés FFR et aFRR sont actifs | Moyen terme (2-4 ans) |
| Passeport européen des batteries et exigences de traçabilité accélérant l'approvisionnement local qualifié | +0.8% | À l'échelle de l'UE, avec un impact précoce sur la chaîne d'approvisionnement en Allemagne et en Pologne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure IA et augmentation de la densité de puissance par rack
Les charges d'entraînement IA modifient le profil de puissance que l'infrastructure des centres de données doit supporter. Cummins a rapporté que les plateformes NVIDIA Blackwell atteignaient des densités de rack maximales de 132 kW, tandis que les futures plateformes devraient nécessiter entre 250 et 900 kW par rack. Ces exigences exercent une pression accrue sur les systèmes d'alimentation sans interruption (UPS) lors de changements de charge soudains. Les systèmes de batteries à capacité de décharge à haute puissance peuvent aider à gérer ces charges sans dépendre uniquement de la génération de secours, qui peut ne pas répondre aussi bien aux appels de puissance répétés et rapidement variables des équipements informatiques accélérés. Le marché européen du stockage d'énergie par batteries pour centres de données bénéficie de la situation où les opérateurs traitent la capacité des batteries comme faisant partie de la conception électrique plutôt que comme une mise à niveau de fiabilité ultérieure. Ce changement favorise les systèmes qui combinent densité de puissance, contrôles thermiques et logiciels de contrôle, car la couche électrique doit répondre rapidement sans réduire la marge de fiabilité attendue d'un système d'alimentation de centre de données ni augmenter la complexité des opérations courantes, des tests et de la maintenance.
Ajouts de capacité hyperscale et de colocation dans les pôles FLAP-D et nordiques
Les ajouts de capacité s'étendent au-delà des pôles FLAP-D traditionnels, mais ces pôles restent importants pour la demande de colocation. L'Agence internationale de l'énergie a déclaré que l'Europe doit résoudre les contraintes énergétiques pour atteindre ses objectifs de capacité en centres de données. Les opérateurs hyperscale peuvent placer les charges de travail d'entraînement à proximité de la puissance disponible, tandis que les services sensibles à la latence restent proches des principaux centres d'utilisateurs. Cette approche crée une demande de systèmes de batteries dans les emplacements matures et secondaires, car chaque emplacement nécessite une infrastructure d'alimentation adaptée à son mix spécifique de besoins en latence, de disponibilité du réseau, de ressources de production et de redondance opérationnelle. Le marché européen du stockage d'énergie par batteries pour centres de données en bénéficie car les sites secondaires ont souvent besoin de plus de flexibilité sur site que les pôles établis. Les batteries peuvent répondre aux besoins de secours tout en réduisant l'effet d'une capacité réseau inégale, ce qui est particulièrement utile lorsque le développement de projets progresse plus rapidement que le renforcement du transport et de la distribution.
Contraintes de raccordement au réseau augmentant la valeur du stockage en aval du compteur
L'accès au réseau est devenu un enjeu déterminant pour de nombreux projets européens de centres de données. La directive UE 2024/1711 soutient les approches de raccordement non ferme et flexible, qui peuvent être pertinentes pour les sites disposant de stockage et d'une gestion active de la charge. Le stockage par batteries offre aux opérateurs un moyen de gérer les raccordements contraints et les courtes périodes de tension sur le réseau. Il peut également soutenir des arrangements de limitation qui seraient difficiles pour les installations sans actifs flexibles. Cela fait du stockage un élément d'activation de projet dans les emplacements où un raccordement ferme complet n'est pas immédiatement disponible, plutôt qu'un simple actif acheté pour protéger l'installation après la construction et la remise à l'équipe d'exploitation.
Approvisionnement en énergie renouvelable et besoin d'affermissement et de décalage temporel
L'approvisionnement en énergies renouvelables élargit le rôle des batteries dans les campus de centres de données. La production éolienne et solaire ne correspond pas toujours au profil de demande d'une installation, notamment lors d'opérations informatiques continues. Le stockage peut décaler l'énergie dans le temps et renforcer la valeur des contrats d'achat d'énergie renouvelable. Wärtsilä a noté que les microréseaux peuvent contribuer à accélérer l'expansion des centres de données tout en soutenant la transition énergétique européenne. Les opérateurs peuvent utiliser les batteries pour améliorer la correspondance avec les renouvelables et gérer les événements réseau au sein de la même installation. Le marché européen du stockage d'énergie par batteries pour centres de données bénéficie de cet ensemble plus large de rôles opérationnels, car le stockage peut être évalué à la fois pour ses avantages en matière de fiabilité et pour la valeur de la gestion de l'électricité renouvelable dans le temps.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Qualification de sécurité incendie et coûts d'atténuation de l'emballement thermique | -3.5% | À l'échelle de l'UE, avec une application plus stricte en Allemagne, en France et au Royaume-Uni | Court terme (≤ 2 ans) |
| Dépendance aux importations pour les cellules, les matériaux de cathode et les semi-conducteurs BMS | -2.8% | À l'échelle de l'UE, avec l'Allemagne et les Pays-Bas les plus exposés en tant que plus grands marchés | Moyen terme (2-4 ans) |
| Retards de raccordement au réseau et complexité des autorisations | -1.8% | Marchés FLAP-D, notamment les Pays-Bas et l'Irlande | Court terme (≤ 2 ans) |
| Capacité de recyclage limitée pour les actifs de batteries de centres de données | -0.9% | À l'échelle de l'UE, avec une pression concentrée dans les marchés à déclassement précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Qualification de sécurité incendie et coûts d'atténuation de l'emballement thermique
Les exigences de sécurité incendie peuvent ajouter des coûts et des délais aux nouvelles installations de batteries. UL a publié la cinquième édition de la norme ANSI/CAN/UL 9540A en mars 2025, incluant des essais au feu à grande échelle pour les systèmes de stockage d'énergie par batteries. L'Open Compute Project identifie également UL 9540A et IEC 62619 comme des exigences pouvant s'appliquer aux systèmes de stockage d'énergie dans les environnements de centres de données. Les opérateurs peuvent avoir besoin de réviser la conception des enceintes, l'espacement, les systèmes de suppression et les aménagements des sites. Ces étapes peuvent prolonger les calendriers de mise en service, notamment pour les installations intérieures. Le marché européen du stockage d'énergie par batteries pour centres de données fait face à un seuil d'entrée plus élevé pour les nouvelles chimies disposant de moins de preuves d'essais au feu, car les développeurs et les assureurs peuvent préférer les produits disposant déjà d'un historique de tests plus établi.
Dépendance aux importations pour les cellules, les matériaux de cathode et les semi-conducteurs BMS
Les projets européens restent exposés aux chaînes d'approvisionnement en batteries d'outre-mer. L'AIE a déclaré que la Chine détenait environ 95 % de la capacité mondiale de production de cathodes LFP et environ 90 % de la capacité mondiale de fabrication d'anodes en 2026. Cette dépendance peut affecter la disponibilité des équipements, les documents de conformité et les calendriers de livraison des projets. La réglementation européenne sur les batteries exige des dispositifs de traçabilité pour les batteries, renforçant l'importance de la documentation des fournisseurs. La Commission européenne a publié des orientations en août 2026 pour soutenir les préparatifs du passeport numérique des batteries.[1] Le marché européen du stockage d'énergie par batteries pour centres de données pourrait récompenser les fournisseurs capables de fournir des dossiers de matériaux et de fabrication vérifiables, car la traçabilité doit être maintenue tout au long d'une chaîne d'approvisionnement impliquant souvent plusieurs pays et fournisseurs de composants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par chimie des batteries :
le LFP en tête tandis que l'ion sodium gagne en dynamismeLe LFP représentait 36,16 % du chiffre d'affaires par chimie des batteries en 2026, soutenu par sa stabilité thermique, sa longue durée de vie en cycles et une base de fournisseurs établie. CATL, BYD et LG Energy Solution fournissent des produits LFP pour les grandes applications de stockage stationnaire. Le NMC est resté pertinent dans certaines parties de la base installée de colocation, bien que les exigences d'autorisation incendie en intérieur aient limité son attrait pour certains nouveaux projets. Les batteries plomb-acide ont continué à servir les actifs UPS d'entreprise et de périphérie plus anciens où les cycles de remplacement restaient lents. Les batteries à flux de fournisseurs tels qu'Invinity, CellCube et Elestor ont conservé un rôle sélectif là où la non-inflammabilité et une durée de secours plus longue justifiaient la prime de coût, notamment lorsque le placement en intérieur et les fonctions prolongées d'affermissement des renouvelables rendaient les conceptions lithium-ion conventionnelles moins adaptées.
L'ion sodium devrait se développer à un CAGR de 17,55 % jusqu'en 2032, soutenu par les charges d'entraînement des centres de données qui peuvent nécessiter des cycles de décharge profonds et à haute puissance. Cette chimie peut offrir une capacité de décharge complète, contrairement à une structure de garantie LFP qui peut limiter la profondeur de décharge. La taille du marché européen du stockage d'énergie par batteries pour centres de données pour le LFP reflète une demande établie, tandis que l'ion sodium offre un profil opérationnel différent pour les nouveaux projets. Les orientations de la Commission européenne sur le passeport des batteries augmentent la valeur des chaînes d'approvisionnement en chimies disposant d'une documentation claire, notamment la capacité à tracer les informations depuis les matériaux et composants jusqu'à la fabrication, la livraison, l'installation et la gestion ultérieure des batteries. La sélection dépendra des preuves de sécurité, des exigences de décharge, de la durée, de l'espace disponible et de la visibilité des approvisionnements, car les opérateurs doivent équilibrer les performances techniques avec la documentation et la qualification requises pour une installation spécifique.



Par composant système :
les cellules en tête en valeur tandis que les logiciels ajoutent de la flexibilité opérationnelleLes cellules et modules de batteries représentaient 37,21 % du chiffre d'affaires par composant système en 2026 et restent le plus grand élément matériel d'une installation de système de stockage d'énergie par batteries (BESS). Les systèmes de gestion des batteries, les systèmes de conversion de puissance et les racks fournissent les interfaces de contrôle et électriques nécessaires à un fonctionnement fiable. La gestion thermique devient plus importante à mesure que les charges de travail IA à haute puissance génèrent plus de chaleur lors des décharges rapides. Les intégrateurs européens peuvent se différencier par les logiciels, les contrôles de sécurité et la conformité aux codes réseau locaux. Le secteur européen du stockage d'énergie par batteries pour centres de données offre de la place à la fois aux fournisseurs mondiaux de cellules et aux prestataires d'intégration spécialisés, car un système installé doit relier les cellules, les onduleurs, les racks, les équipements de refroidissement et les contrôles du site en une unité opérationnelle fiable.
Les logiciels de gestion de l'énergie devraient croître à un CAGR de 17,89 % jusqu'en 2032 car un seul système peut répondre à plusieurs exigences opérationnelles. Il peut coordonner la disponibilité de secours, l'écrêtage des pointes, l'affermissement des renouvelables, la régulation de fréquence et la participation à la réponse à la demande. Les logiciels peuvent également surveiller l'état des batteries et prioriser l'énergie stockée lors d'événements réseau. TESVOLT et Samsung SDI ont annoncé une collaboration sur des systèmes de batteries cybersécurisés pour les services publics en juin 2025.[2] Les services logiciels récurrents peuvent aider les intégrateurs à compenser la pression sur les prix du matériel de batteries, notamment lorsque les clients accordent plus de valeur à la surveillance continue, à la gestion de la santé des batteries et à la répartition flexible entre plusieurs services qu'à la fourniture d'équipements autonomes.
Par application principale :
le secours reste central tandis que l'intégration des renouvelables s'accélèreLes onduleurs (UPS) et les systèmes de secours de courte durée représentaient 43,19 % du chiffre d'affaires par application principale en 2026 et restent au cœur de la planification de la fiabilité des centres de données. Ces systèmes comblent les courtes interruptions et protègent les équipements informatiques pendant le démarrage de la génération de secours ou la stabilisation des conditions du réseau. De nombreuses installations ont remplacé les systèmes UPS plomb-acide par des équipements lithium-ion lors des récents cycles d'investissement. Le secours de longue durée devient plus pertinent lorsque les accords de raccordement exigent que les installations assurent une plus grande autonomie lors d'événements réseau. L'écrêtage des pointes et le décalage de charge peuvent également améliorer la valeur du même actif sur les marchés avec des tarifs d'électricité à l'usage dans le temps, permettant à la batterie de réduire les coûts d'exploitation lorsqu'elle n'est pas nécessaire pour un événement de secours immédiat.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 18,25 % jusqu'en 2032, amenant les batteries à jouer un rôle plus large dans l'affermissement de la puissance et le décalage de charge. Eurelectric a rapporté en juin 2026 que Microsoft et EirGrid ont démontré que les actifs des centres de données pouvaient soutenir la flexibilité du réseau sans compromettre la résilience. Ce cas peut encourager les opérateurs à dimensionner les systèmes au-delà de l'exigence minimale de secours et à réserver de la capacité pour la participation au marché de l'électricité, à condition que la stratégie de contrôle protège l'engagement de résilience que l'installation a pris envers ses clients. Le segment UPS reste substantiel, mais l'intégration des renouvelables oriente la nouvelle demande. Des contrôles avancés sont nécessaires pour protéger la capacité de secours tout en permettant l'utilisation des services réseau, car le système doit conserver suffisamment d'énergie stockée pour respecter les obligations de fiabilité de l'installation après avoir participé à un programme de flexibilité externe.
Par durée de stockage :
les systèmes courts dominent tandis que les actifs plus longs trouvent de nouveaux usagesLes systèmes de moins d'une heure détenaient 59,08 % du chiffre d'affaires du segment durée en 2026, reflétant la base installée d'applications UPS et de qualité de puissance. Les configurations d'une à deux heures peuvent offrir une autonomie prolongée et un écrêtage limité des pointes dans les installations d'entreprise et de périphérie. Les systèmes de deux à quatre heures soutiennent mieux l'affermissement solaire et le déplacement de la production vers les périodes de forte demande. Les exigences de courte durée ont façonné la base installée actuelle car les installations ont historiquement privilégié la continuité à l'utilisation sur le marché de l'électricité. L'économie du remplacement des générateurs influence également les choix de durée, où des extensions modérées de batteries peuvent réduire les besoins en carburant et en maintenance, tandis que des systèmes plus longs peuvent couvrir une plus grande part de la demande du site pendant les périodes de contrainte réseau.
Les systèmes de plus de quatre heures devraient se développer à un CAGR de 18,57 % jusqu'en 2032 à mesure que les opérateurs recherchent plus de flexibilité opérationnelle. Les actifs plus longs peuvent déplacer la capacité entre les services auxiliaires et les opportunités de marché de gros là où les règles locales le permettent. Wärtsilä a décrit de nouvelles opportunités de stockage d'énergie dans ses perspectives 2026, notamment les applications de formation du réseau. La taille du marché européen du stockage d'énergie par batteries pour centres de données pour les systèmes de courte durée reste plus importante aujourd'hui, mais les actifs plus longs peuvent soutenir le secours, la production renouvelable et la participation au réseau. La sélection du système dépendra des règles de revenus locales, des exigences de puissance, de l'espace disponible sur le site et des approbations de sécurité, car un actif de plus longue durée doit générer de la valeur à partir de plusieurs fonctions pour justifier sa capacité énergétique supplémentaire.
Par taille de centre de données :
les installations hyperscale définissent le schéma de la demandeLes centres de données hyperscale représentaient 57,23 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 18,86 % jusqu'en 2032. Les grands campus nécessitent une infrastructure électrique substantielle et peuvent combiner le stockage avec des raccordements réseau dédiés ou partagés. Prime Capital a annoncé le Projet Jupiter dans le Brandebourg en décembre 2025, combinant un projet de batteries de 500 MW/2 000 MWh avec un centre de données hyperscale planifié via un raccordement partagé à 380 kV. Ce modèle intègre l'accès à l'énergie et la planification du stockage avant que le centre de données ne soit entièrement développé, réduisant la séparation entre les décisions d'infrastructure électrique et les choix de conception qui déterminent où un grand campus informatique peut être construit. Les grands centres de données forment le prochain groupe majeur et poursuivent leur transition du plomb-acide vers les systèmes UPS LFP, car les opérateurs recherchent une conception de stockage plus moderne sans les très grandes emprises au sol requises pour les installations à l'échelle d'un campus.
Les sites moyens et petits sont plus susceptibles d'adopter un stockage modulaire au niveau UPS, où un déploiement par phases peut correspondre aux calendriers de remplacement. Les exigences hyperscale influencent la chimie, la durée et les fonctionnalités de contrôle fournies sur l'ensemble du marché européen du stockage d'énergie par batteries pour centres de données. La haute densité de rack peut augmenter le besoin de systèmes à réponse rapide, comme Cummins l'a documenté pour les conceptions de centres de données orientés IA. Les projets à l'échelle d'un campus peuvent combiner fiabilité, qualité de puissance, affermissement des renouvelables et flexibilité réseau dans un seul dossier d'investissement. Les grandes installations peuvent tester ces modèles opérationnels avant que des approches similaires ne soient adoptées dans les centres de données plus petits, offrant aux fournisseurs d'équipements des preuves précoces du fonctionnement des fonctions combinées de secours, de réseau et de renouvelables dans des environnements exigeants.

Par type de centre de données :
la colocation en tête tandis que les CSP développent la capacité IALes centres de données de colocation détenaient 61,44 % du chiffre d'affaires par type en 2026 car ils combinent une large base installée avec de solides engagements de disponibilité pour les locataires. Les installations de niveau III et de niveau IV nécessitent généralement des dispositifs d'alimentation redondants que les systèmes de batteries peuvent soutenir. Les systèmes lithium-ion peuvent répondre aux exigences de courte durée dans un encombrement plus compact que les alternatives héritées. Les installations d'entreprise et de périphérie se développent plus lentement, mais les systèmes modulaires peuvent soutenir leur cycle de remplacement du plomb-acide. La demande de colocation reflète à la fois la densité des sites existants et l'exigence de maintenir la continuité de service pour plusieurs locataires, où une interruption peut affecter plusieurs clients et créer un argument plus fort en faveur de dispositifs d'alimentation redondants éprouvés.
Les CSP devraient se développer à un CAGR de 19,27 % jusqu'en 2032 à mesure que les plateformes cloud ajoutent de la capacité informatique IA. Microsoft et EirGrid ont démontré que les actifs des centres de données pouvaient fournir des services flexibles tout en protégeant la résilience opérationnelle. Les projets CSP peuvent créer une demande de systèmes prenant en charge à la fois les fonctions de secours et de marché de l'électricité à plus grande échelle. La distinction par rapport à la demande de colocation réside souvent dans l'échelle et le modèle opérationnel, plutôt que dans la question de savoir si des batteries sont nécessaires. Les installations de périphérie et d'entreprise restent pertinentes là où des systèmes modulaires peuvent être déployés sans grands investissements de campus, notamment lorsque les propriétaires de sites souhaitent ajouter de la résilience par étapes plutôt que de s'engager dans une refonte complète du stockage d'énergie.
Analyse géographique
Allemagne : la plus grande base régionale
L'Allemagne détenait 27,88 % de la part du marché européen du stockage d'énergie par batteries pour centres de données en 2026. La position de Francfort dans le FLAP-D, les marchés FCR et aFRR actifs et une large base de centres de données soutiennent la demande. La loi fédérale allemande sur l'efficacité énergétique exige un PUE de 1,2 pour les nouveaux centres de données à partir de juillet 2026. Le Projet Jupiter montre comment les développeurs peuvent co-localiser un grand système de batteries et un centre de données sur un raccordement haute tension partagé.
Pays nordiques : l'énergie renouvelable soutient l'expansion la plus rapide
Les pays nordiques devraient se développer à un CAGR de 17,24 % jusqu'en 2032. L'énergie renouvelable à faible coût, un climat frais et un important pipeline de centres de données soutiennent la demande de stockage. Les batteries peuvent assurer le secours et l'affermissement des renouvelables sur les sites utilisant la production éolienne et solaire. L'AIE a identifié les contraintes énergétiques comme un enjeu central dans la réalisation des objectifs européens en matière de centres de données.[3] Les installations nordiques peuvent utiliser le stockage pour gérer le décalage temporel entre la production variable et la demande informatique continue, aidant les opérateurs à utiliser les ressources renouvelables tout en maintenant la qualité d'alimentation prévisible requise par les équipements informatiques sensibles.
Autres marchés européens : différentes réglementations et conditions d'alimentation façonnent la demande
Le Royaume-Uni teste la demande flexible des centres de données IA, tandis que le nouveau cadre pour les nouveaux sites en Irlande renforce le rôle de la correspondance avec les renouvelables. Les Pays-Bas font face à un risque de concentration réseau en raison d'une part élevée de la demande nationale d'électricité des centres de données. La France bénéficie d'une fiabilité soutenue par le nucléaire et d'un mécanisme de capacité, tandis que l'Espagne attire de nouveaux investissements grâce à ses ressources renouvelables. L'Italie et les marchés alpins fournissent une demande supplémentaire de sites secondaires. La préparation du passeport européen des batteries affectera la documentation de la chaîne d'approvisionnement sur l'ensemble des marchés de l'UE, rendant les dossiers d'approvisionnement, la traçabilité des matériaux et les informations sur les produits plus importants lors de la sélection et de la planification de l'installation des batteries.
Paysage concurrentiel
Concentration du Marché
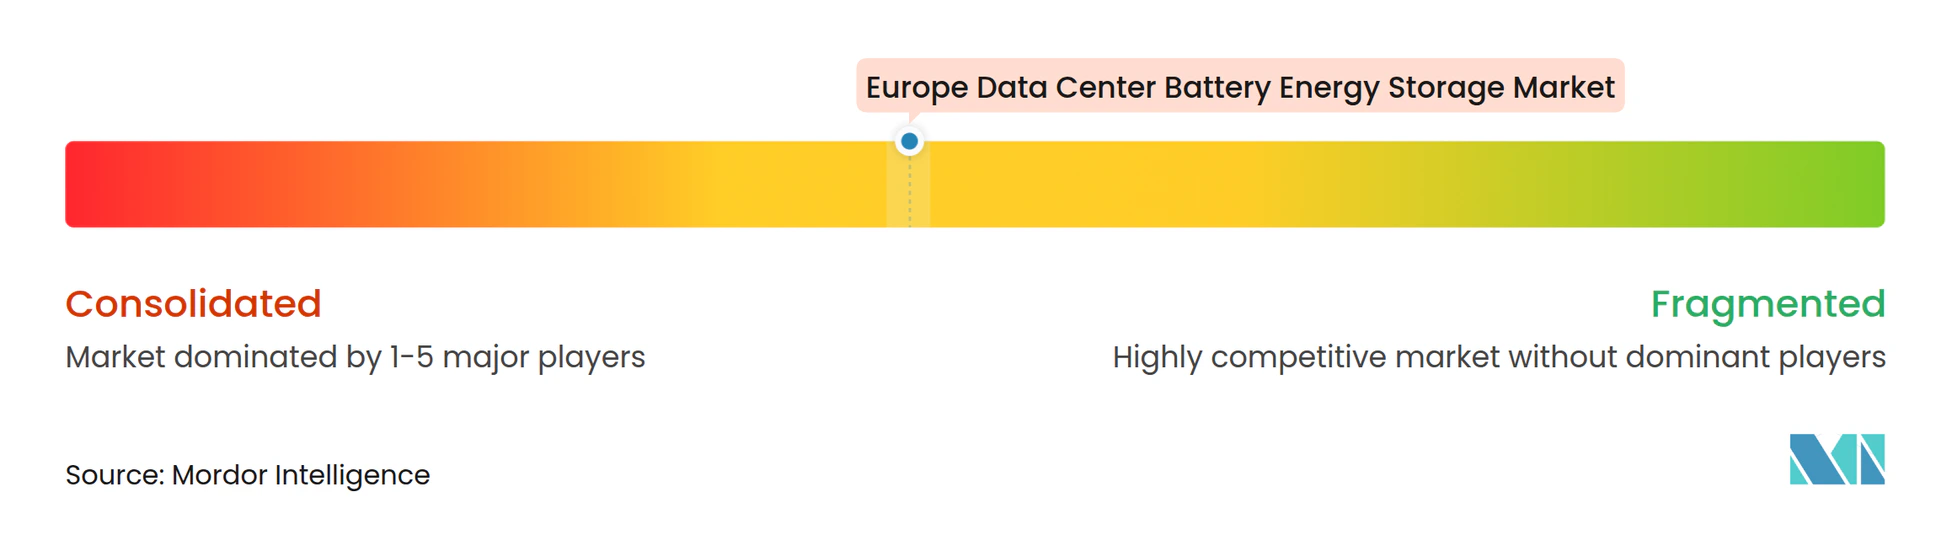
Le marché européen du stockage d'énergie par batteries pour centres de données présente une couche d'approvisionnement en cellules concentrée et une couche d'intégration plus fragmentée. CATL, BYD, LG Energy Solution et Samsung SDI fournissent des technologies pour les grandes applications de stockage stationnaire. Les intégrateurs européens, notamment Saft, TESVOLT et Leclanché, se différencient par l'intégration de projets, les contrôles et l'adéquation réglementaire. La certification des produits et les chaînes d'approvisionnement traçables peuvent être aussi importantes que le coût des équipements, notamment lorsque les développeurs doivent démontrer leur préparation en matière de sécurité, d'approvisionnement et de conformité aux clients, aux autorités et aux partenaires financiers.
TESVOLT et Samsung SDI ont annoncé une collaboration en juin 2025 pour développer des systèmes de batteries cybersécurisés pour les services publics. L'accord du Projet Jupiter de Prime Capital en décembre 2025 lie le déploiement du stockage à l'accès à l'énergie des centres de données. Ces approches peuvent favoriser les fournisseurs qui coordonnent les exigences de stockage, de réseau et de développement de sites. Une documentation de sécurité éprouvée peut également être importante, car les grandes installations font face à des exigences plus détaillées en matière d'essais au feu et d'autorisations. Les fournisseurs peuvent utiliser la cybersécurité et les contrôles de systèmes pour répondre aux exigences des infrastructures critiques.
CATL a signé un accord de fourniture de batteries de 3 GWh avec ContourGlobal en août 2026 pour des projets au Royaume-Uni, en Grèce et au Chili. L'accord comprenait des systèmes conteneurisés pour une décharge de quatre heures et des arrangements de reprise des batteries, montrant que les clients peuvent évaluer les grands contrats de batteries en termes de capacité de livraison, de durée, de performance opérationnelle et de responsabilités en fin de vie simultanément. Les accords de fourniture à grande échelle et la planification de fin de vie deviennent importants au sein du marché européen du stockage d'énergie par batteries pour centres de données. Les intégrateurs plus petits peuvent encore être compétitifs en offrant un soutien à la conformité et des systèmes de contrôle spécialisés, notamment lorsque les clients ont besoin d'une solution adaptée aux règles locales du réseau, aux contraintes du site et aux exigences des infrastructures critiques. Les résultats concurrentiels dépendront de la combinaison d'un approvisionnement matériel fiable avec la certification et les logiciels d'exploitation, car un système de batteries doit satisfaire aux exigences d'approvisionnement avant de pouvoir démontrer ses performances dans les opérations quotidiennes de l'installation.
Leaders du secteur européen du stockage d'énergie par batteries pour centres de données
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du stockage d'énergie par batterie pour centres de données Entreprises couvertes dans ce rapport
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Saft Groupe S.A.
- Exide Technologies
- GS Yuasa International Ltd.
- Leclanché S.A.
- Invinity Energy Systems plc
- Redflow Limited
- CellCube Energy Storage Systems Inc.
- Elestor B.V.
- VoltStorage GmbH
- TESVOLT AG
- VARTA AG
Développements industriels récents dans Marché européen du stockage d'énergie par batterie pour centres de données
- Octobre 2026 : HiTHIUM, lors d'un rassemblement de partenaires européens à Marbella, en Espagne, le 9 octobre 2026, HiTHIUM a dévoilé sa stratégie à double chimie « Li-Na Synergy » et lancé le programme AIDC Grid Shield pour les centres de données IA. La société a partagé des détails de production pour sa gigafactory espagnole, établissant un approvisionnement national en fabrication de BESS pour les projets de centres de données ibériques et s'engageant sur des feuilles de route LFP et ion sodium pour le marché européen.
- Août 2026 : CATL, CATL a signé un accord de fourniture de BESS LFP de 3 GWh avec ContourGlobal pour des projets au Royaume-Uni et en Grèce, 526 unités conteneurisées d'une capacité de 5,64 MWh chacune, configurées pour une décharge de quatre heures. CATL s'est engagé à reprendre et recycler les batteries en fin de vie conformément aux exigences de durabilité de l'UE, marquant un tournant vers la responsabilité du cycle de vie dans les grands contrats BESS européens.
- Juillet 2026 : BYD Company Limited, BYD Energy Storage a signé un accord avec Greenvolt Power pour la fourniture de systèmes BYD Haohan pour le projet BESS de 600 MW/2,4 GWh à Siedlce en Pologne, qui devrait être la plus grande installation BESS en Pologne et l'une des plus grandes en Europe. La construction a commencé au troisième trimestre 2026, avec une mise en service commerciale prévue fin 2027, soutenant la stabilité du réseau polonais et l'intégration des renouvelables.
- Février 2026 : Inlyte Energy et NTS Colocation AG, Inlyte Energy et NTS Colocation AG ont annoncé un partenariat pour déployer jusqu'à 2 MW de BESS fer-sodium d'ici 2028, en commençant par un pilote de 600 kWh dans le centre de données de NTS à Berne, en Suisse. La collaboration cible le stockage de longue durée et non inflammable comme alternative aux onduleurs (UPS) lithium-ion intérieurs pour les installations certifiées de niveau IV soumises à des exigences strictes d'autorisation incendie.
Périmètre du rapport sur le marché européen du stockage d'énergie par batteries pour centres de données
Le marché européen du stockage d'énergie par batteries pour centres de données désigne l'adoption de systèmes de stockage par batteries et de solutions de gestion de l'énergie dans les centres de données en Allemagne, au Royaume-Uni, en France, aux Pays-Bas, en Irlande, en Espagne, en Italie, dans les pays nordiques et dans le reste de l'Europe. Ces solutions soutiennent la résilience de l'alimentation, l'intégration des énergies renouvelables, l'optimisation des coûts énergétiques, la participation aux marchés de flexibilité électrique et la conformité aux objectifs régionaux de durabilité et de décarbonation.
Le rapport sur le marché européen du stockage d'énergie par batteries pour centres de données est segmenté par chimie des batteries (phosphate de fer lithié [LFP], nickel manganèse cobalt [NMC], plomb-acide, ion sodium, batteries à flux et autres chimies de batteries), composant système (cellules et modules de batteries, racks et armoires de batteries, systèmes de gestion des batteries [BMS], systèmes de conversion de puissance [PCS], systèmes de gestion thermique et de sécurité, et logiciels de gestion de l'énergie), application principale (onduleurs [UPS] et secours de courte durée, alimentation de secours de longue durée, écrêtage des pointes et décalage de charge, intégration des énergies renouvelables, et microréseaux et services réseau), durée de stockage (moins d'1 heure, 1-2 heures, plus de 2-4 heures et plus de 4 heures), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise et périphérie), et géographie (Allemagne, Royaume-Uni, France, Pays-Bas, Irlande, Espagne, Italie, pays nordiques et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Phosphate de fer lithié (LFP) |
| Nickel manganèse cobalt (NMC) |
| Plomb-acide |
| Ion sodium |
| Batteries à flux |
| Autres chimies de batteries |
| Cellules et modules de batteries |
| Racks et armoires de batteries |
| Systèmes de gestion des batteries (BMS) |
| Systèmes de conversion de puissance (PCS) |
| Systèmes de gestion thermique et de sécurité |
| Logiciels de gestion de l'énergie |
| Onduleurs (UPS) et secours de courte durée |
| Alimentation de secours de longue durée |
| Écrêtage des pointes et décalage de charge |
| Intégration des énergies renouvelables |
| Microréseaux et services réseau |
| Moins d'1 heure |
| 1-2 heures |
| Plus de 2-4 heures |
| Plus de 4 heures |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Allemagne |
| Royaume-Uni |
| France |
| Pays-Bas |
| Irlande |
| Espagne |
| Italie |
| Pays nordiques |
| Reste de l'Europe |
| Par chimie des batteries | Phosphate de fer lithié (LFP) |
| Nickel manganèse cobalt (NMC) | |
| Plomb-acide | |
| Ion sodium | |
| Batteries à flux | |
| Autres chimies de batteries | |
| Par composant système | Cellules et modules de batteries |
| Racks et armoires de batteries | |
| Systèmes de gestion des batteries (BMS) | |
| Systèmes de conversion de puissance (PCS) | |
| Systèmes de gestion thermique et de sécurité | |
| Logiciels de gestion de l'énergie | |
| Par application principale | Onduleurs (UPS) et secours de courte durée |
| Alimentation de secours de longue durée | |
| Écrêtage des pointes et décalage de charge | |
| Intégration des énergies renouvelables | |
| Microréseaux et services réseau | |
| Par durée de stockage | Moins d'1 heure |
| 1-2 heures | |
| Plus de 2-4 heures | |
| Plus de 4 heures | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen du stockage d'nergie par batteries pour centres de données ?
Le marché européen du stockage d'énergie par batteries pour centres de données était évalué à 4,04 milliards USD en 2026 et devrait atteindre 10,14 milliards USD d'ici 2032, se développant à un CAGR de 16,65 % de 2027 à 2032, à mesure que le stockage assume des rôles plus larges en matière de fiabilité et de gestion du réseau.
Qu'est-ce qui stimule le déploiement des batteries dans les centres de données européens ?
La demande en énergie de l'IA, les contraintes de raccordement au réseau, la correspondance avec les énergies renouvelables et des exigences de secours plus strictes augmentent le besoin de systèmes de batteries.
Quelle chimie de batteries domine la demande de stockage dans les centres de données européens ?
Le LFP a dominé le chiffre d'affaires par chimie des batteries avec une part de 36,16 % en 2026 car il combine stabilité thermique, durée de vie en cycles et approvisionnement établi.
Quelle application se développe le plus rapidement pour ces systèmes de batteries ?
L'intégration des énergies renouvelables devrait se développer à un CAGR de 18,25 % jusqu'en 2032, à mesure que les opérateurs utilisent les batteries pour l'affermissement de la puissance et le décalage de charge.
Quelle géographie européenne offre l'expansion la plus rapide ?
Les pays nordiques devraient se développer à un CAGR de 17,24 % jusqu'en 2032, soutenus par l'énergie renouvelable, les conditions climatiques et les nouvelles capacités de centres de données.
Pourquoi les logiciels de gestion de l'énergie sont-ils importants pour les batteries de centres de données ?
Les logiciels de gestion de l'énergie devraient se développer à un CAGR de 17,89 % jusqu'en 2032 car ils peuvent coordonner le secours, l'écrêtage des pointes, l'affermissement des renouvelables et les services réseau.