
Tamaño y Participación del Mercado de Almacenamiento de Energía en Baterías para Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
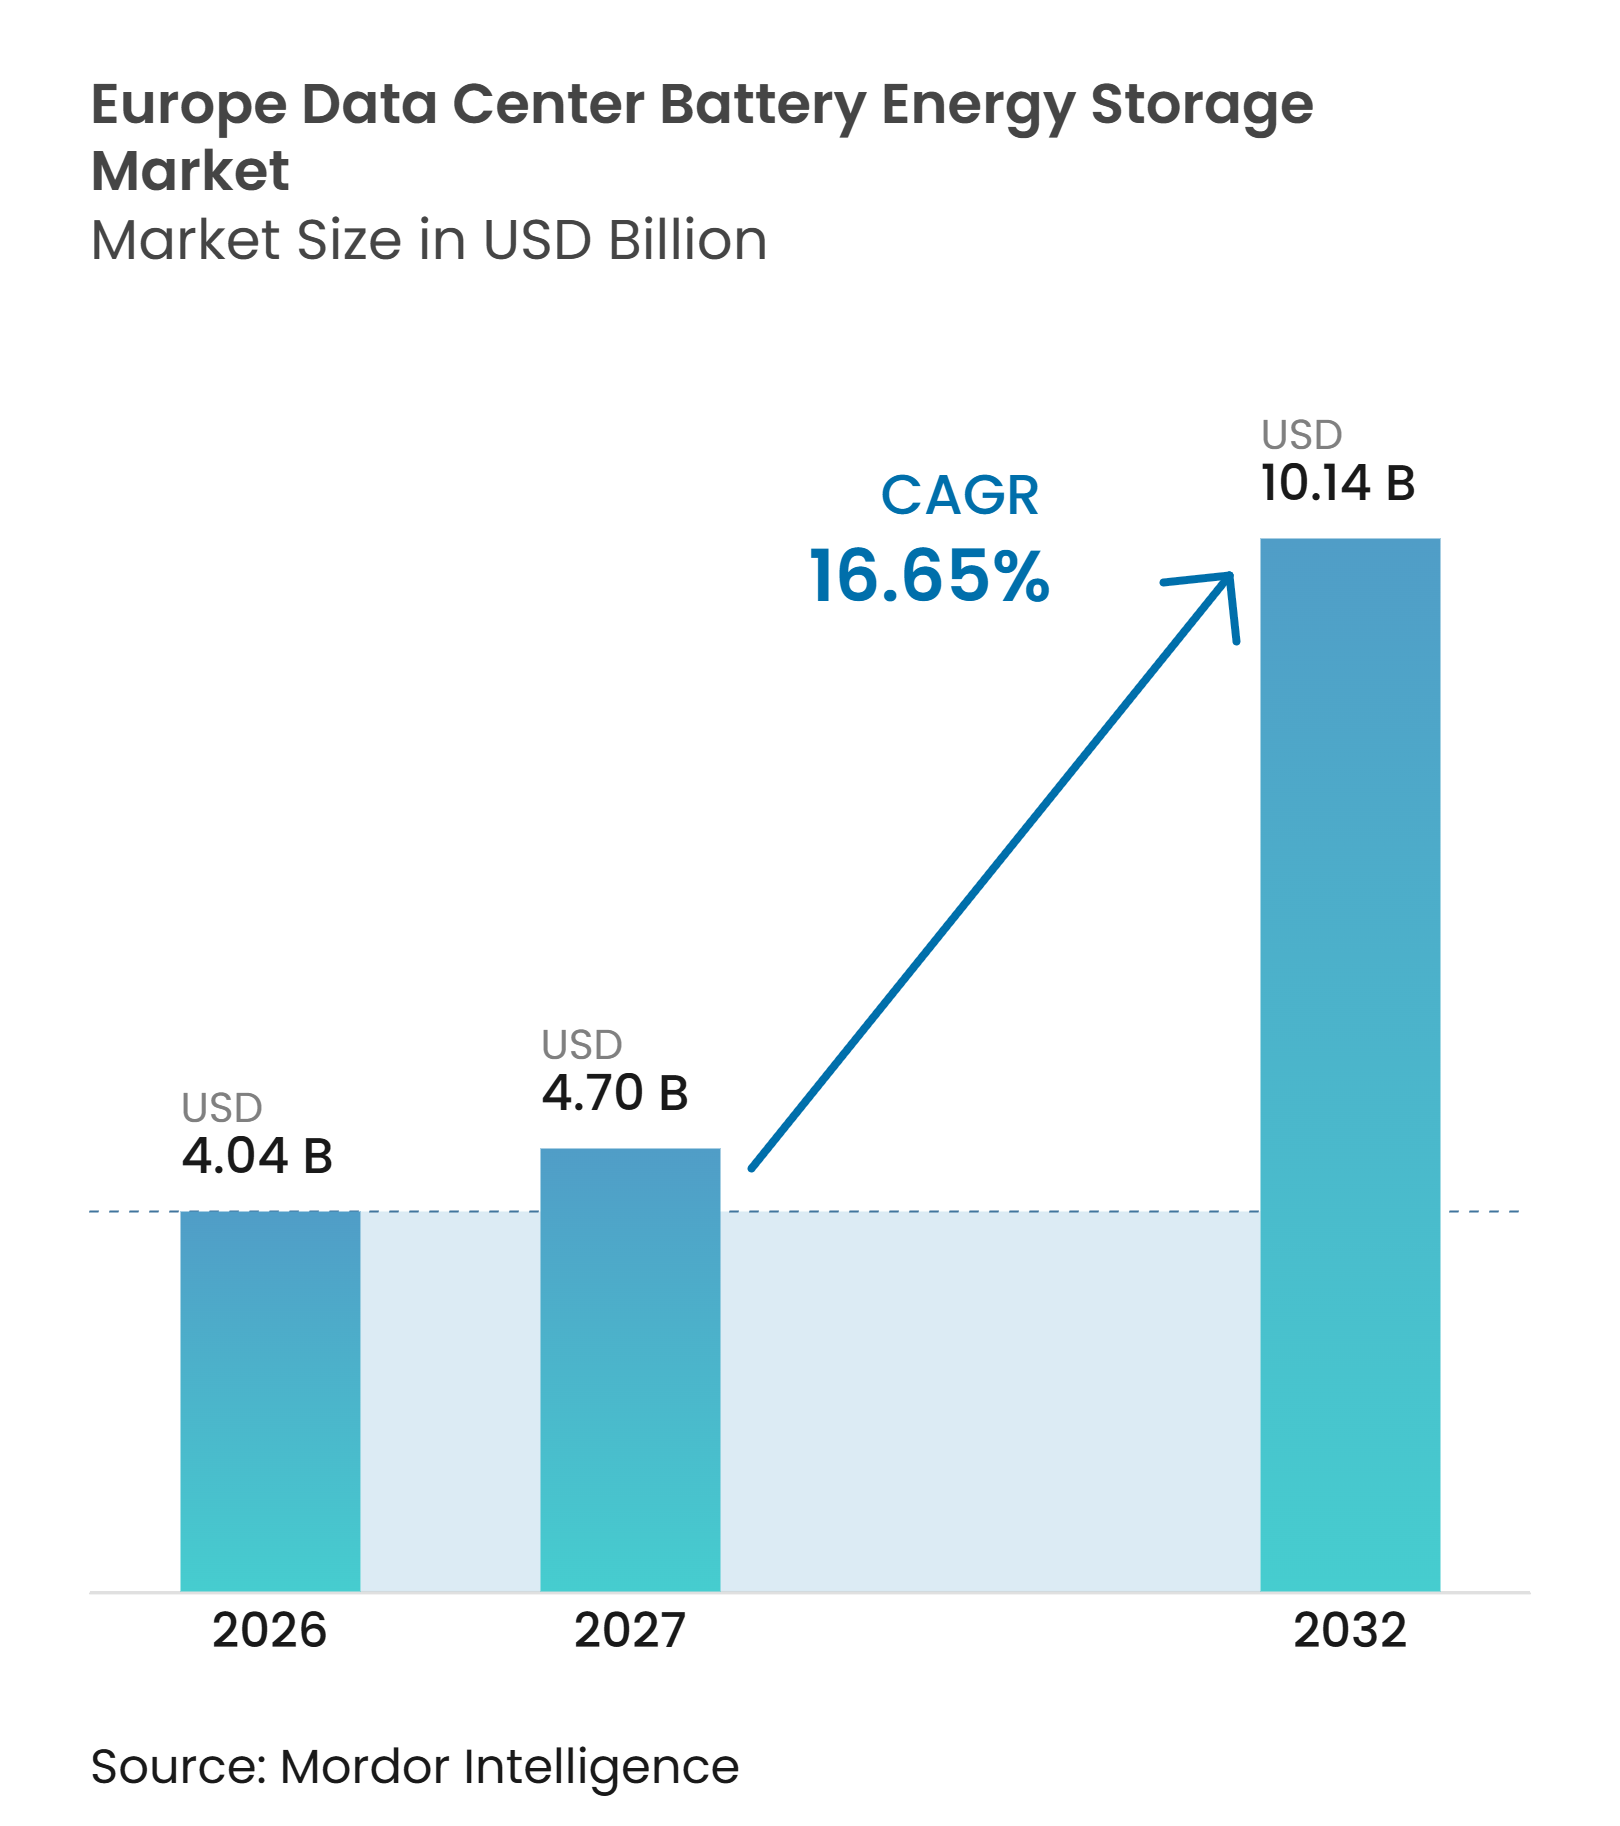
| Tamaño del mercado en el año base (2026) | 4.04 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.70 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.65 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía en Baterías para Centros de Datos en Europa por Mordor Intelligence
El tamaño del mercado de almacenamiento de energía en baterías para centros de datos en Europa fue valorado en 4,04 mil millones de USD en 2026 y se estima que se expandirá desde 4,70 mil millones de USD en 2027 hasta alcanzar los 10,14 mil millones de USD para 2032, a una CAGR del 16,65% durante el período de pronóstico 2027-2032. La computación de IA está cambiando los requisitos de energía en las nuevas instalaciones, aumentando la necesidad de sistemas de baterías que puedan gestionar cargas grandes y variables sin interrumpir servidores sensibles, equipos de red o los esquemas de redundancia que los operadores utilizan para proteger la disponibilidad del servicio. Los retrasos en la conexión a la red también están haciendo que el almacenamiento detrás del medidor sea más relevante durante la selección de sitios y el diseño de proyectos, especialmente donde los desarrolladores necesitan una forma práctica de operar dentro de condiciones de conexión restringidas mientras continúan los programas de refuerzo de red más prolongados. La adquisición de energía renovable está llevando el almacenamiento más allá del uso de respaldo y hacia el aseguramiento de energía y el desplazamiento de carga, lo que permite a un operador considerar el momento y la confiabilidad de la electricidad de manera conjunta en lugar de tratar la batería como un equipo utilizado únicamente durante un corte. Los proveedores están respondiendo con diseños de baterías de mayor potencia, funciones de software y productos que cumplen con normas más estrictas de seguridad y trazabilidad, porque los propietarios de instalaciones necesitan equipos que puedan ser calificados para sitios exigentes y luego operar en varias funciones de gestión de energía. El mercado de almacenamiento de energía en baterías para centros de datos en Europa está, por tanto, moldeado tanto por la expansión de la infraestructura digital como por la necesidad de operaciones eléctricas más flexibles, reuniendo a fabricantes de celdas, integradores de sistemas, proveedores de software, empresas de servicios públicos y desarrolladores de centros de datos en las mismas decisiones de proyecto.
Conclusiones Clave del Informe
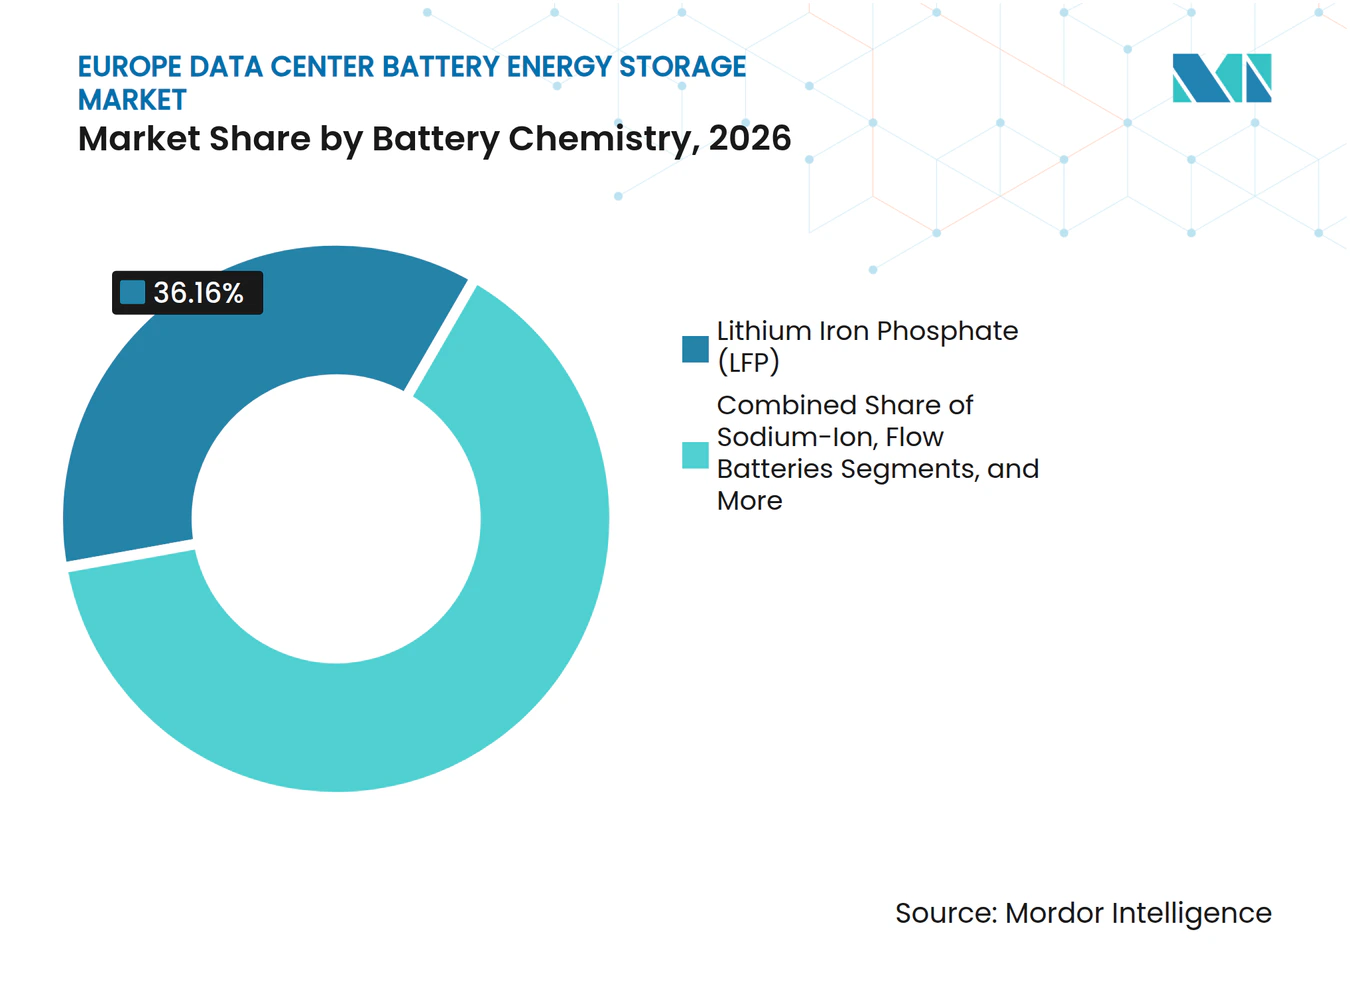
- Por química de batería, el LFP representó el 36,16% del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026, mientras que el sodio-ion se proyecta que se expandirá a una CAGR del 17,55% hasta 2032.
- Por componente del sistema, las celdas y módulos de batería representaron el 37,21% de los ingresos del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026, mientras que el software de gestión de energía se proyecta que se expandirá a una CAGR del 17,89% hasta 2032.
- Por aplicación principal, los sistemas de alimentación ininterrumpida (SAI) y respaldo de corta duración representaron el 43,19% de los ingresos del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026, mientras que la integración de energía renovable se proyecta que se expandirá a una CAGR del 18,25% hasta 2032.
- Por duración del almacenamiento, los sistemas de menos de una hora representaron el 59,08% de los ingresos del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026, mientras que los sistemas de más de cuatro horas se proyecta que se expandirán a una CAGR del 18,57% hasta 2032.
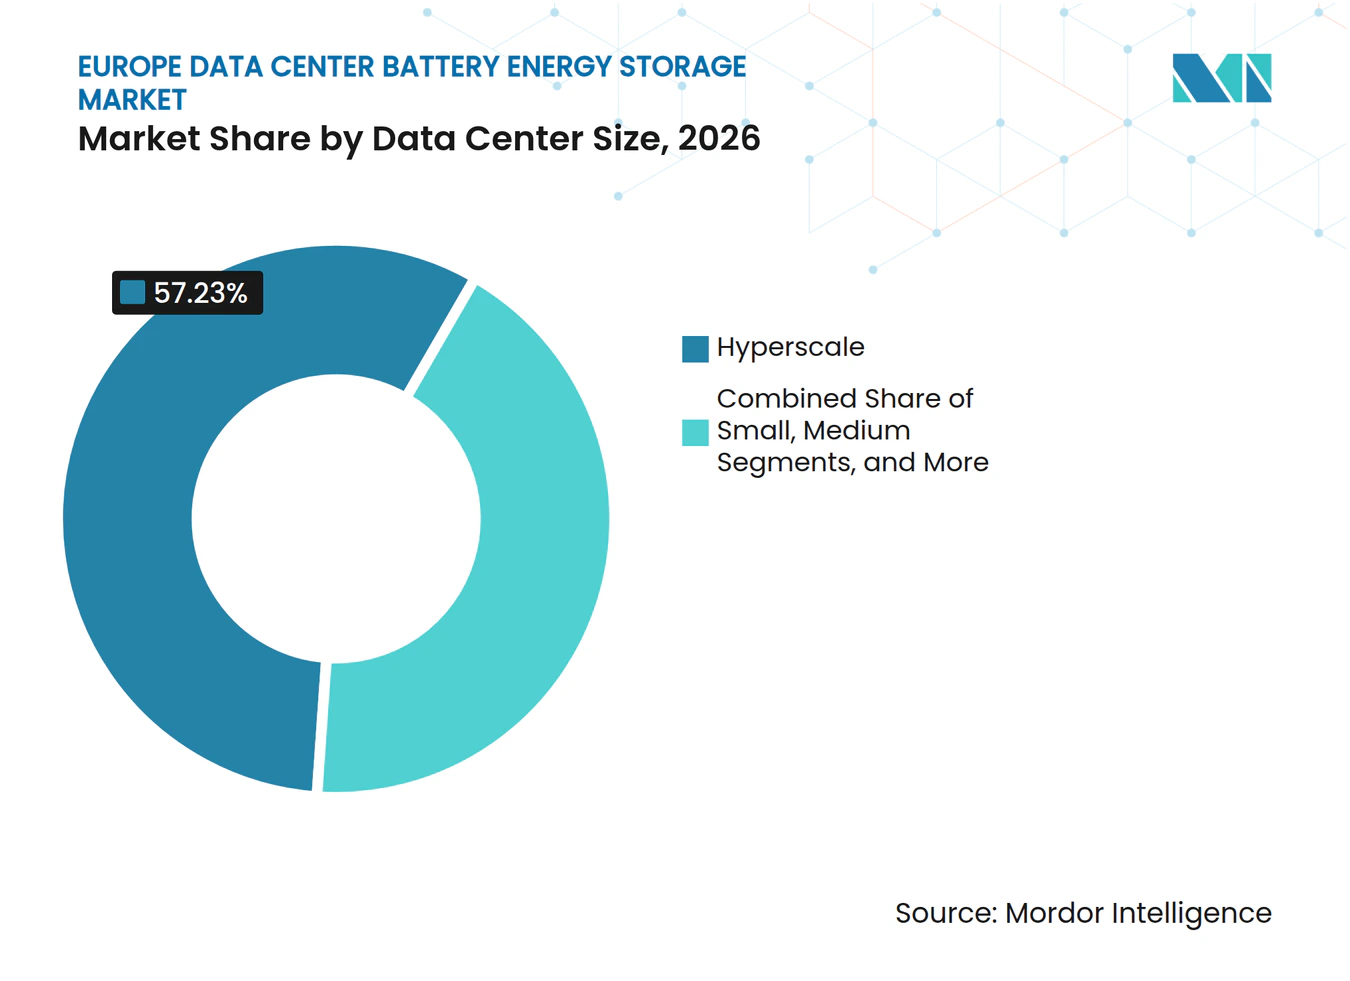
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 57,23% de los ingresos del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026 y se proyecta que se expandirán a una CAGR del 18,86% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 61,44% de los ingresos del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026, mientras que los proveedores de servicios en la nube (CSP) se proyecta que se expandirán a una CAGR del 19,27% hasta 2032.
- Por geografía, Alemania representó el 27,88% de los ingresos del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026, mientras que los países nórdicos se proyecta que se expandirán a una CAGR del 17,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de IA y Aumento de la Densidad de Potencia por Bastidor | +5.2% | Global, con impacto principal en los campus FLAP-D y nórdicos | Corto plazo (≤ 2 años) |
| Adiciones de Capacidad de Hiperescala y Colocación en los Centros FLAP-D y Nórdicos | +3.8% | Mercados principales FLAP-D y países nórdicos, con efecto secundario en España e Italia | Mediano plazo (2-4 años) |
| Restricciones de Interconexión a la Red que Aumentan el Valor del Almacenamiento Detrás del Medidor | +3.2% | Alemania, Países Bajos, Irlanda y Reino Unido, con ganancias tempranas en España | Corto plazo (≤ 2 años) |
| Adquisición de Energía Renovable y Necesidad de Aseguramiento y Desplazamiento Temporal | +2.5% | Países nórdicos, Irlanda, España, con efecto secundario en Alemania y Francia | Mediano plazo (2-4 años) |
| Ingresos por Servicios de Red para Regulación de Frecuencia y Respuesta a la Demanda | +1.5% | Alemania, países nórdicos, Reino Unido e Irlanda donde los mercados FFR y aFRR están activos | Mediano plazo (2-4 años) |
| Pasaporte Europeo de Baterías y Requisitos de Trazabilidad que Aceleran el Suministro Local Calificado | +0.8% | A nivel de la UE, con impacto temprano en la cadena de suministro en Alemania y Polonia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de IA y Aumento de la Densidad de Potencia por Bastidor
Las cargas de entrenamiento de IA están cambiando el perfil de potencia que la infraestructura de los centros de datos debe soportar. Cummins informó que las plataformas NVIDIA Blackwell alcanzaron densidades de bastidor máximas de 132 kW, mientras que se esperaba que las plataformas futuras requirieran entre 250 y 900 kW por bastidor. Estos requisitos ejercen mayor presión sobre los sistemas de alimentación ininterrumpida (SAI) durante cambios repentinos de carga. Los sistemas de baterías con capacidad de descarga de alta tasa pueden ayudar a gestionar estas cargas sin depender únicamente de la generación de reserva, que puede no responder tan bien a demandas de energía repetidas y que cambian rápidamente provenientes de equipos de computación acelerada. El mercado de almacenamiento de energía en baterías para centros de datos en Europa se beneficia cuando los operadores tratan la capacidad de las baterías como parte del diseño eléctrico en lugar de una actualización de confiabilidad posterior. Este cambio favorece los sistemas que combinan densidad de potencia, controles térmicos y software de control, porque la capa eléctrica debe responder rápidamente sin reducir el margen de confiabilidad esperado de un sistema de energía para centros de datos ni aumentar la complejidad de las operaciones rutinarias, las pruebas y el mantenimiento.
Adiciones de Capacidad de Hiperescala y Colocación en los Centros FLAP-D y Nórdicos
Las adiciones de capacidad se están extendiendo más allá de los centros FLAP-D tradicionales, pero estos centros siguen siendo importantes para la demanda de colocación. La Agencia Internacional de Energía señaló que Europa necesita resolver las restricciones energéticas para cumplir sus objetivos de capacidad en centros de datos. Los operadores de hiperescala pueden ubicar las cargas de entrenamiento cerca de la energía disponible, mientras que los servicios sensibles a la latencia permanecen cerca de los principales centros de usuarios. Este enfoque crea demanda de sistemas de baterías tanto en ubicaciones maduras como secundarias, ya que cada ubicación requiere una infraestructura de energía adaptada a su combinación específica de necesidades de latencia, disponibilidad de red, recursos de generación y redundancia operativa. El mercado de almacenamiento de energía en baterías para centros de datos en Europa se beneficia porque los sitios secundarios a menudo necesitan más flexibilidad en el sitio que los centros establecidos. Las baterías pueden satisfacer las necesidades de respaldo y al mismo tiempo reducir el efecto de la capacidad de red desigual, lo que es particularmente útil donde el desarrollo de proyectos avanza más rápido que el refuerzo de transmisión y distribución.
Restricciones de Interconexión a la Red que Aumentan el Valor del Almacenamiento Detrás del Medidor
El acceso a la red se ha convertido en un problema determinante para muchos proyectos de centros de datos europeos. La Directiva UE 2024/1711 respalda enfoques de conexión no firme y flexible, que pueden ser relevantes para sitios con almacenamiento y gestión activa de carga. El almacenamiento en baterías ofrece a los operadores una forma de gestionar conexiones restringidas y períodos cortos de estrés en la red. También puede respaldar acuerdos de curtailment que serían difíciles para instalaciones sin activos flexibles. Esto convierte al almacenamiento en parte de la habilitación del proyecto en ubicaciones donde una conexión firme completa no está disponible de inmediato, en lugar de ser simplemente un activo adquirido para proteger la instalación después de que la construcción esté completa y la instalación sea entregada al equipo operativo.
Adquisición de Energía Renovable y Necesidad de Aseguramiento y Desplazamiento Temporal
La adquisición de energía renovable está ampliando el papel de las baterías en los campus de centros de datos. La generación eólica y solar no siempre coincide con el perfil de demanda de una instalación, especialmente durante operaciones informáticas continuas. El almacenamiento puede desplazar la energía a lo largo del tiempo y fortalecer el valor de los acuerdos de compra de energía renovable. Wärtsilä señaló que las microrredes pueden ayudar a acelerar la expansión de los centros de datos mientras apoyan la transición energética de Europa. Los operadores pueden usar baterías para mejorar la coincidencia renovable y gestionar eventos de red dentro de la misma instalación. El mercado de almacenamiento de energía en baterías para centros de datos en Europa se beneficia de este conjunto más amplio de roles operativos, ya que el almacenamiento puede evaluarse tanto por los beneficios de confiabilidad como por el valor de gestionar la electricidad renovable a lo largo del tiempo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Calificación de Seguridad contra Incendios y Mitigación de Fuga Térmica | -3.5% | A nivel de la UE, con aplicación más estricta en Alemania, Francia y el Reino Unido | Corto plazo (≤ 2 años) |
| Dependencia de Importaciones para Celdas, Materiales de Cátodo y Semiconductores de BMS | -2.8% | A nivel de la UE, con Alemania y los Países Bajos más expuestos como los mercados más grandes | Mediano plazo (2-4 años) |
| Retrasos en la Conexión a la Red y Complejidad de los Permisos | -1.8% | Mercados FLAP-D, especialmente los Países Bajos e Irlanda | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Reciclaje para Activos de Baterías de Centros de Datos | -0.9% | A nivel de la UE, con presión concentrada en los mercados de desmantelamiento temprano | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Calificación de Seguridad contra Incendios y Mitigación de Fuga Térmica
Los requisitos de seguridad contra incendios pueden añadir costos y tiempo a las nuevas instalaciones de baterías. UL publicó la quinta edición de ANSI/CAN/UL 9540A en marzo de 2025, que incluye pruebas de incendio a gran escala para sistemas de almacenamiento de energía en baterías. El Open Compute Project también identifica UL 9540A e IEC 62619 como requisitos que pueden aplicarse a los sistemas de almacenamiento de energía en entornos de centros de datos. Los operadores pueden necesitar revisar el diseño de los recintos, el espaciado, los sistemas de supresión y los diseños del sitio. Estos pasos pueden extender los cronogramas de puesta en marcha, particularmente para instalaciones en interiores. El mercado de almacenamiento de energía en baterías para centros de datos en Europa enfrenta un umbral de entrada más alto para nuevas químicas con menos evidencia de pruebas de incendio, ya que los desarrolladores y aseguradoras pueden preferir productos que ya tienen un historial de pruebas más establecido.
Dependencia de Importaciones para Celdas, Materiales de Cátodo y Semiconductores de BMS
Los proyectos europeos siguen expuestos a las cadenas de suministro de baterías en el extranjero. La AIE señaló que China poseía alrededor del 95% de la capacidad mundial de producción de cátodos LFP y alrededor del 90% de la capacidad mundial de fabricación de ánodos en 2026. Esta dependencia puede afectar la disponibilidad de equipos, la documentación de cumplimiento y los cronogramas de entrega de proyectos. El reglamento de baterías de la UE exige acuerdos de trazabilidad para las baterías, lo que aumenta la importancia de la documentación de los proveedores. La Comisión Europea publicó orientaciones en agosto de 2026 para apoyar los preparativos para el pasaporte digital de baterías.[1] El mercado de almacenamiento de energía en baterías para centros de datos en Europa puede recompensar a los proveedores que puedan proporcionar registros auditables de materiales y fabricación, ya que la trazabilidad debe mantenerse a lo largo de una cadena de suministro que a menudo involucra varios países y proveedores de componentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Química de Batería:
El LFP Lidera Mientras el Sodio-Ion Gana ImpulsoEl LFP representó el 36,16% de los ingresos por química de batería en 2026, respaldado por su estabilidad térmica, larga vida útil de ciclo y una base de proveedores establecida. CATL, BYD y LG Energy Solution suministran productos LFP para aplicaciones de almacenamiento estacionario a gran escala. El NMC siguió siendo relevante en partes de la base instalada de colocación, aunque los requisitos de permisos de incendio en interiores limitaron su atractivo para algunos proyectos nuevos. Las baterías de plomo-ácido continuaron sirviendo a activos de SAI empresariales y de borde más antiguos donde los ciclos de reemplazo seguían siendo lentos. Las baterías de flujo de proveedores como Invinity, CellCube y Elestor mantuvieron un papel selectivo donde la no inflamabilidad y la mayor duración del respaldo justificaban la prima de costo, particularmente cuando la ubicación en interiores y las funciones extendidas de aseguramiento de energía renovable hacían que los diseños convencionales de iones de litio fueran menos adecuados.
Se proyecta que el sodio-ion se expandirá a una CAGR del 17,55% hasta 2032, respaldado por las cargas de entrenamiento de los centros de datos que pueden requerir ciclos de descarga profunda y de alta potencia. Esta química puede proporcionar capacidad de descarga completa, a diferencia de una estructura de garantía LFP que puede limitar la profundidad de descarga. El tamaño del mercado de almacenamiento de energía en baterías para centros de datos en Europa para LFP refleja la demanda establecida, mientras que el sodio-ion ofrece un perfil operativo diferente para nuevos proyectos. Las orientaciones de la Comisión Europea sobre el pasaporte de baterías aumentan el valor de las cadenas de suministro de química con documentación clara, incluida la capacidad de rastrear información desde materiales y componentes a través de la fabricación, entrega, instalación y gestión posterior de baterías. La selección dependerá de la evidencia de seguridad, los requisitos de descarga, la duración, el espacio disponible y la visibilidad de adquisición, ya que los operadores deben equilibrar el rendimiento técnico con la documentación y calificación requeridas para una instalación específica.



Por Componente del Sistema:
Las Celdas Lideran en Valor Mientras el Software Añade Flexibilidad OperativaLas celdas y módulos de batería representaron el 37,21% de los ingresos por componente del sistema en 2026 y siguen siendo el mayor elemento de hardware en una instalación de sistema de almacenamiento de energía en baterías (SAEB). Los sistemas de gestión de baterías, los sistemas de conversión de energía y los bastidores proporcionan las interfaces de control y eléctricas necesarias para una operación confiable. La gestión térmica se vuelve más importante a medida que las cargas de trabajo de IA de alta potencia generan más calor durante la descarga rápida. Los integradores europeos pueden diferenciarse a través del software, los controles de seguridad y el cumplimiento de los códigos de red locales. La industria de almacenamiento de energía en baterías para centros de datos en Europa tiene espacio tanto para proveedores globales de celdas como para proveedores de integración especializados, porque un sistema instalado debe vincular las celdas, los inversores, los bastidores, el equipo de refrigeración y los controles del sitio en una unidad operativa confiable.
Se proyecta que el software de gestión de energía crecerá a una CAGR del 17,89% hasta 2032 porque un solo sistema puede satisfacer múltiples requisitos operativos. Puede coordinar la preparación para el respaldo, el recorte de picos, el aseguramiento de energía renovable, la regulación de frecuencia y la participación en la respuesta a la demanda. El software también puede monitorear el estado de la batería y priorizar la energía almacenada durante eventos de red. TESVOLT y Samsung SDI anunciaron una colaboración en sistemas de baterías ciberseguros para servicios públicos en junio de 2025.[2] Los servicios de software recurrentes pueden ayudar a los integradores a compensar la presión sobre los precios del hardware de baterías, especialmente cuando los clientes valoran más el monitoreo continuo, la gestión del estado de la batería y el despacho flexible en múltiples servicios que el suministro de equipos independientes.
Por Aplicación Principal:
El Respaldo Sigue Siendo Central Mientras la Integración Renovable se AceleraLos sistemas de alimentación ininterrumpida (SAI) y el respaldo de corta duración representaron el 43,19% de los ingresos por aplicación principal en 2026 y siguen siendo fundamentales para la planificación de la confiabilidad de los centros de datos. Estos sistemas salvan interrupciones cortas y protegen los equipos informáticos mientras se inicia la generación de respaldo o se estabilizan las condiciones de la red. Muchas instalaciones han reemplazado los sistemas SAI de plomo-ácido por equipos de iones de litio durante los ciclos de inversión recientes. El respaldo de duración extendida se vuelve más relevante donde los acuerdos de conexión requieren que las instalaciones proporcionen mayor autosoporte durante eventos de red. El recorte de picos y el desplazamiento de carga también pueden mejorar el valor del mismo activo en mercados con cargos de electricidad por tiempo de uso, lo que permite que la batería aborde los costos operativos cuando no se necesita para un evento de respaldo inmediato.
Se proyecta que la integración de energía renovable se expandirá a una CAGR del 18,25% hasta 2032, llevando las baterías a un papel más amplio en el aseguramiento de energía y el desplazamiento de carga. Eurelectric informó en junio de 2026 que Microsoft y EirGrid demostraron que los activos de los centros de datos podían apoyar la flexibilidad de la red sin comprometer la resiliencia. Este caso puede alentar a los operadores a dimensionar los sistemas más allá del requisito mínimo de respaldo y reservar capacidad para la participación en el mercado eléctrico, siempre que la estrategia de control proteja el compromiso de resiliencia que la instalación ha asumido con sus clientes. El segmento de SAI sigue siendo sustancial, pero la integración de las energías renovables cambia la dirección de la nueva demanda. Se necesitan controles avanzados para proteger la capacidad de respaldo mientras se habilita el uso de servicios de red, ya que el sistema debe retener suficiente energía almacenada para cumplir con las obligaciones de confiabilidad de la instalación después de participar en un programa de flexibilidad externo.
Por Duración del Almacenamiento:
Los Sistemas Cortos Dominan Mientras los Activos de Mayor Duración Ganan Nuevos UsosLos sistemas de menos de una hora representaron el 59,08% de los ingresos del segmento de duración en 2026, lo que refleja la base instalada de aplicaciones de SAI y calidad de energía. Las configuraciones de una a dos horas pueden proporcionar un tiempo de funcionamiento extendido y un recorte de picos limitado en instalaciones empresariales y de borde. Los sistemas de dos a cuatro horas respaldan mejor el aseguramiento solar y el traslado de la generación hacia períodos de mayor demanda. Los requisitos de corta duración han dado forma a la base instalada actual porque las instalaciones históricamente priorizaron la continuidad sobre el uso en el mercado eléctrico. La economía del reemplazo de generadores también influye en las opciones de duración, donde extensiones moderadas de batería pueden reducir las necesidades de combustible y mantenimiento, mientras que los sistemas más largos pueden soportar una mayor parte de la demanda del sitio durante períodos de restricción de la red.
Se proyecta que los sistemas de más de cuatro horas se expandirán a una CAGR del 18,57% hasta 2032 a medida que los operadores buscan mayor flexibilidad operativa. Los activos de mayor duración pueden mover capacidad entre servicios auxiliares y oportunidades en el mercado mayorista donde las reglas locales lo permitan. Wärtsilä describió nuevas oportunidades de almacenamiento de energía en su perspectiva de 2026, incluidas las aplicaciones de formación de red. El tamaño del mercado de almacenamiento de energía en baterías para centros de datos en Europa para sistemas de corta duración sigue siendo mayor hoy en día, pero los activos de mayor duración pueden respaldar el respaldo, la producción renovable y la participación en la red. La selección del sistema dependerá de las reglas de ingresos locales, los requisitos de energía, el espacio del sitio y las aprobaciones de seguridad, porque un activo de mayor duración debe generar valor a partir de varias funciones para justificar su capacidad de energía adicional.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Establecen el Patrón de DemandaLos centros de datos de hiperescala representaron el 57,23% de los ingresos en 2026 y se proyecta que crecerán a una CAGR del 18,86% hasta 2032. Los grandes campus requieren una infraestructura eléctrica sustancial y pueden combinar almacenamiento con conexiones de red dedicadas o compartidas. Prime Capital anunció el Proyecto Júpiter en Brandeburgo en diciembre de 2025, combinando un proyecto de baterías de 500 MW/2.000 MWh con un centro de datos de hiperescala planificado a través de una conexión compartida de 380 kV. Este modelo integra el acceso a la energía y la planificación del almacenamiento antes de que el centro de datos esté completamente desarrollado, reduciendo la separación entre las decisiones de infraestructura eléctrica y las opciones de diseño que determinan dónde se puede construir un gran campus informático. Los grandes centros de datos forman el siguiente grupo principal y continúan su transición de sistemas SAI de plomo-ácido a LFP, ya que los operadores buscan un diseño de almacenamiento más moderno sin las huellas de sitio muy grandes requeridas para instalaciones a escala de campus.
Los sitios medianos y pequeños tienen más probabilidades de adoptar almacenamiento modular en la capa de SAI, donde el despliegue por fases puede coincidir con los cronogramas de reemplazo. Los requisitos de hiperescala influyen en la química, la duración y las características de control suministradas en todo el mercado de almacenamiento de energía en baterías para centros de datos en Europa. La alta densidad de bastidores puede aumentar la necesidad de sistemas de respuesta rápida, como documentó Cummins para diseños de centros de datos orientados a IA. Los proyectos a escala de campus pueden combinar confiabilidad, calidad de energía, aseguramiento de energía renovable y flexibilidad de red en un único caso de inversión. Las instalaciones más grandes pueden probar estos modelos operativos antes de que enfoques similares sean adoptados en centros de datos más pequeños, proporcionando a los proveedores de equipos evidencia temprana de cómo funcionan las funciones combinadas de respaldo, red y renovables en entornos exigentes.

Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los CSP Construyen Capacidad de IALos centros de datos de colocación representaron el 61,44% de los ingresos por tipo en 2026 porque combinan una amplia base instalada con sólidos compromisos de tiempo de actividad para los inquilinos. Las instalaciones de Nivel III y Nivel IV comúnmente requieren arreglos de energía redundantes que los sistemas de baterías pueden respaldar. Los sistemas de iones de litio pueden satisfacer los requisitos de corta duración dentro de una huella más compacta que las alternativas heredadas. Las instalaciones empresariales y de borde se están expandiendo más lentamente, pero los sistemas modulares pueden respaldar su ciclo de reemplazo de plomo-ácido. La demanda de colocación refleja tanto la densidad de los sitios existentes como el requisito de mantener la continuidad del servicio para múltiples inquilinos, donde una interrupción puede afectar a varios clientes y crear un caso más sólido para arreglos de energía redundantes probados.
Se proyecta que los CSP se expandirán a una CAGR del 19,27% hasta 2032 a medida que las plataformas en la nube añaden capacidad de computación de IA. Microsoft y EirGrid demostraron que los activos de los centros de datos podían proporcionar servicios flexibles mientras protegían la resiliencia operativa. Los proyectos de CSP pueden crear demanda de sistemas que respalden tanto el respaldo como las funciones del mercado eléctrico a mayor escala. La distinción de la demanda de colocación a menudo radica en la escala y el modelo operativo, más que en si se necesitan baterías. Las instalaciones de borde y empresariales siguen siendo relevantes donde los sistemas modulares pueden desplegarse sin grandes inversiones en campus, particularmente cuando los propietarios de sitios quieren añadir resiliencia por etapas en lugar de comprometerse con una remodelación completa del almacenamiento de energía.
Análisis Geográfico
Alemania: La Mayor Base Regional
Alemania representó el 27,88% de la participación del mercado de almacenamiento de energía en baterías para centros de datos en Europa en 2026. La posición de Fráncfort en FLAP-D, los mercados activos de FCR y aFRR, y una gran base de centros de datos respaldan la demanda. La Ley Federal de Eficiencia Energética de Alemania exige un PUE de 1,2 para los nuevos centros de datos a partir de julio de 2026. El Proyecto Júpiter muestra cómo los desarrolladores pueden co-ubicar un gran sistema de baterías y un centro de datos en una conexión de alta tensión compartida.
Países Nórdicos: La Energía Renovable Respalda la Expansión más Rápida
Se proyecta que los países nórdicos se expandirán a una CAGR del 17,24% hasta 2032. La energía renovable de bajo costo, el clima frío y un gran pipeline de centros de datos respaldan la demanda de almacenamiento. Las baterías pueden proporcionar respaldo y aseguramiento de energía renovable en sitios que utilizan generación eólica y solar. La AIE ha identificado las restricciones energéticas como un problema central para cumplir los objetivos de capacidad de centros de datos de Europa.[3] Las instalaciones nórdicas pueden usar almacenamiento para gestionar la diferencia de tiempo entre la generación variable y la demanda informática continua, ayudando a los operadores a utilizar recursos renovables mientras mantienen la calidad de energía predecible requerida por los equipos de TI sensibles.
Otros Mercados Europeos: Diferentes Regulaciones y Condiciones de Energía Moldean la Demanda
El Reino Unido está probando la demanda flexible de los centros de datos de IA, mientras que el nuevo marco de sitios de Irlanda aumenta el papel de la coincidencia renovable. Los Países Bajos enfrentan riesgo de concentración de red debido a una alta participación de la demanda eléctrica nacional de los centros de datos. Francia se beneficia de la confiabilidad respaldada por energía nuclear y un mecanismo de capacidad, mientras que España está atrayendo nuevas inversiones a través de recursos renovables. Italia y los mercados alpinos proporcionan demanda adicional de sitios secundarios. La preparación del pasaporte de baterías de la UE afectará la documentación de la cadena de suministro en todos los mercados de la UE, haciendo que los registros de adquisición, la trazabilidad de materiales y la información del producto sean más importantes durante la selección e instalación de baterías.
Panorama Competitivo
Concentración del Mercado
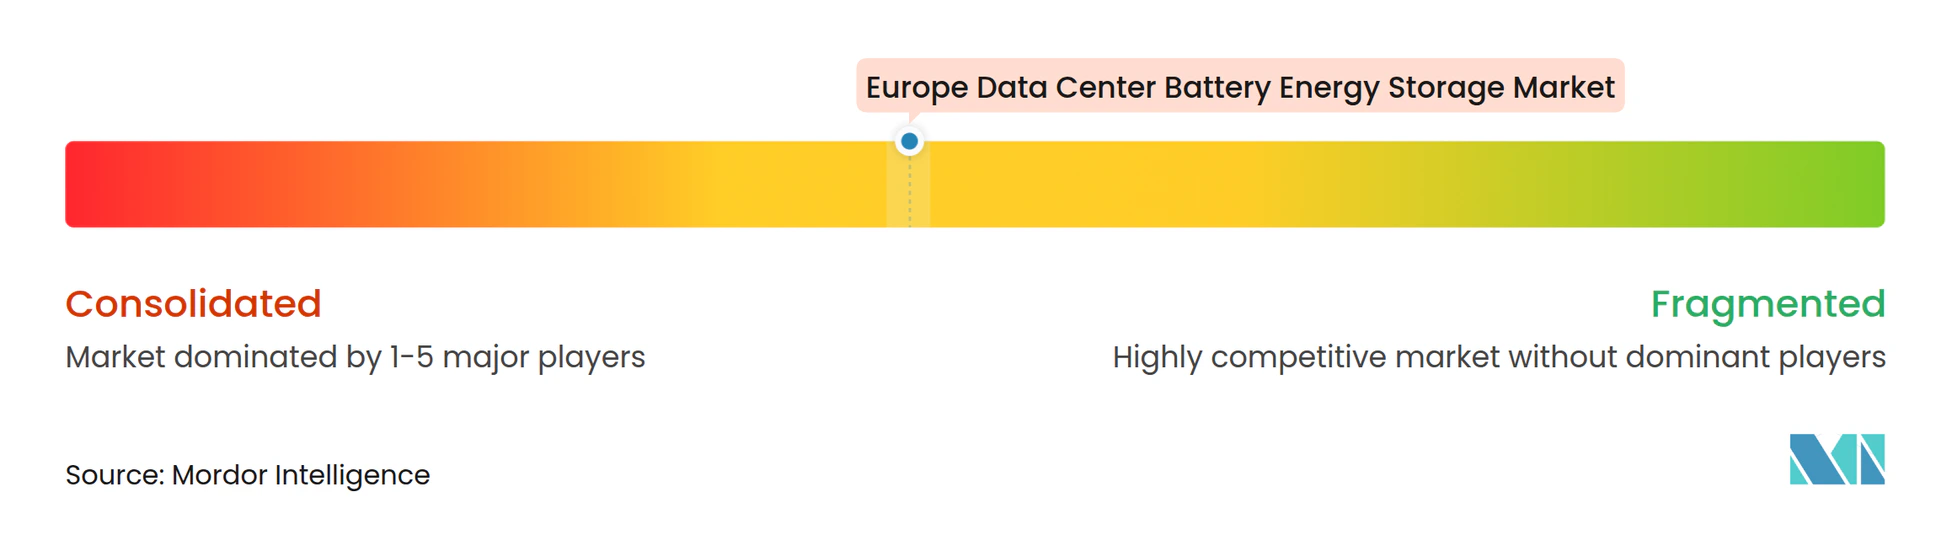
El mercado de almacenamiento de energía en baterías para centros de datos en Europa tiene una capa de suministro de celdas concentrada y una capa de integración más fragmentada. CATL, BYD, LG Energy Solution y Samsung SDI suministran tecnologías para aplicaciones de almacenamiento estacionario a gran escala. Los integradores europeos, incluidos Saft, TESVOLT y Leclanché, compiten a través de la integración de proyectos, los controles y el cumplimiento regulatorio. La certificación de productos y las cadenas de suministro trazables pueden ser tan importantes como el costo del equipo, particularmente cuando los desarrolladores necesitan demostrar preparación en materia de seguridad, abastecimiento y cumplimiento a clientes, autoridades y socios financieros.
TESVOLT y Samsung SDI anunciaron una colaboración en junio de 2025 para desarrollar sistemas de baterías ciberseguros para servicios públicos. El acuerdo del Proyecto Júpiter de Prime Capital en diciembre de 2025 vincula el despliegue de almacenamiento con el acceso a la energía del centro de datos. Estos enfoques pueden favorecer a los proveedores que coordinan los requisitos de almacenamiento, red y desarrollo del sitio. La documentación de seguridad probada también puede ser importante, ya que las grandes instalaciones enfrentan requisitos más detallados de pruebas de incendio y permisos. Los proveedores pueden usar la ciberseguridad y los controles del sistema para cumplir con los requisitos de infraestructura crítica.
CATL firmó un acuerdo de suministro de baterías de 3 GWh con ContourGlobal en agosto de 2026 para proyectos en el Reino Unido, Grecia y Chile. El acuerdo incluyó sistemas en contenedores para descarga de cuatro horas y acuerdos de devolución de baterías, lo que demuestra que los clientes pueden evaluar grandes contratos de baterías por capacidad de entrega, duración, rendimiento operativo y responsabilidades de fin de vida simultáneamente. Los acuerdos de suministro a gran escala y la planificación del fin de vida están adquiriendo importancia dentro del mercado de almacenamiento de energía en baterías para centros de datos en Europa. Los integradores más pequeños aún pueden competir ofreciendo soporte de cumplimiento y sistemas de control especializados, particularmente cuando los clientes necesitan una solución adaptada a las reglas de red locales, las restricciones del sitio y los requisitos de infraestructura crítica. Los resultados competitivos dependerán de combinar un suministro de hardware confiable con certificación y software operativo, porque un sistema de baterías debe cumplir con los requisitos de adquisición antes de poder demostrar su rendimiento en las operaciones diarias de la instalación.
Líderes de la Industria de Almacenamiento de Energía en Baterías para Centros de Datos en Europa
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en Europa Empresas cubiertas en este informe
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Saft Groupe S.A.
- Exide Technologies
- GS Yuasa International Ltd.
- Leclanché S.A.
- Invinity Energy Systems plc
- Redflow Limited
- CellCube Energy Storage Systems Inc.
- Elestor B.V.
- VoltStorage GmbH
- TESVOLT AG
- VARTA AG
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en Europa
- Octubre de 2026: HiTHIUM, En una reunión de socios europeos en Marbella, España, el 9 de octubre de 2026, HiTHIUM presentó su estrategia de doble química "Li-Na Synergy" y lanzó el programa AIDC Grid Shield para centros de datos de IA. La empresa compartió detalles de producción para su gigafábrica española, estableciendo suministro doméstico de fabricación de SAEB para proyectos de centros de datos ibéricos y comprometiéndose con hojas de ruta tanto de LFP como de sodio-ion para el mercado europeo.
- Agosto de 2026: CATL, CATL firmó un acuerdo de suministro de SAEB LFP de 3 GWh con ContourGlobal para proyectos en el Reino Unido y Grecia, 526 unidades en contenedores con una capacidad de 5,64 MWh cada una, configuradas para descarga de cuatro horas. CATL se comprometió con la devolución y el reciclaje de baterías al final de su vida útil en cumplimiento con los requisitos de sostenibilidad de la UE, marcando un cambio hacia la responsabilidad del ciclo de vida en los grandes contratos europeos de SAEB.
- Julio de 2026: BYD Company Limited, BYD Energy Storage firmó un acuerdo con Greenvolt Power para el suministro de sistemas BYD Haohan para el proyecto SAEB Siedlce de 600 MW/2,4 GWh en Polonia, que será la mayor instalación de SAEB en Polonia y una de las más grandes de Europa. La construcción comenzó en el tercer trimestre de 2026, con operación comercial prevista para finales de 2027, apoyando la estabilidad de la red polaca y la integración de energías renovables.
- Febrero de 2026: Inlyte Energy y NTS Colocation AG, Inlyte Energy y NTS Colocation AG anunciaron una asociación para desplegar hasta 2 MW de SAEB de hierro-sodio para 2028, comenzando con un piloto de 600 kWh en el centro de datos de NTS en Berna, Suiza. La colaboración apunta al almacenamiento de larga duración y no inflamable como alternativa al SAI de iones de litio en interiores para instalaciones certificadas de Nivel IV con estrictos requisitos de permisos de incendio.
Alcance del Informe del Mercado de Almacenamiento de Energía en Baterías para Centros de Datos en Europa
El Mercado de Almacenamiento de Energía en Baterías para Centros de Datos en Europa se refiere a la adopción de sistemas de almacenamiento en baterías y soluciones de gestión de energía en centros de datos en Alemania, el Reino Unido, Francia, los Países Bajos, Irlanda, España, Italia, los países nórdicos y el resto de Europa. Estas soluciones respaldan la resiliencia energética, la integración de energía renovable, la optimización de costos de energía, la participación en los mercados de flexibilidad eléctrica y el cumplimiento de los objetivos regionales de sostenibilidad y descarbonización.
El Informe del Mercado de Almacenamiento de Energía en Baterías para Centros de Datos en Europa está segmentado por Química de Batería (Fosfato de Hierro y Litio [LFP], Níquel Manganeso Cobalto [NMC], Plomo-Ácido, Sodio-Ion, Baterías de Flujo y Otras Químicas de Batería), Componente del Sistema (Celdas y Módulos de Batería, Bastidores y Gabinetes de Batería, Sistemas de Gestión de Baterías [BMS], Sistemas de Conversión de Energía [PCS], Sistemas de Gestión Térmica y Seguridad, y Software de Gestión de Energía), Aplicación Principal (SAI y Respaldo de Corta Duración, Energía de Respaldo de Duración Extendida, Recorte de Picos y Desplazamiento de Carga, Integración de Energía Renovable, y Microrred y Servicios de Red), Duración del Almacenamiento (Menos de 1 Hora, 1-2 Horas, Más de 2-4 Horas y Más de 4 Horas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (Alemania, Reino Unido, Francia, Países Bajos, Irlanda, España, Italia, Países Nórdicos y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) |
| Plomo-Ácido |
| Sodio-Ion |
| Baterías de Flujo |
| Otras Químicas de Batería |
| Celdas y Módulos de Batería |
| Bastidores y Gabinetes de Batería |
| Sistemas de Gestión de Baterías (BMS) |
| Sistemas de Conversión de Energía (PCS) |
| Sistemas de Gestión Térmica y Seguridad |
| Software de Gestión de Energía |
| SAI y Respaldo de Corta Duración |
| Energía de Respaldo de Duración Extendida |
| Recorte de Picos y Desplazamiento de Carga |
| Integración de Energía Renovable |
| Microrred y Servicios de Red |
| Menos de 1 Hora |
| 1-2 Horas |
| Más de 2-4 Horas |
| Más de 4 Horas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Alemania |
| Reino Unido |
| Francia |
| Países Bajos |
| Irlanda |
| España |
| Italia |
| Países Nórdicos |
| Resto de Europa |
| Por Química de Batería | Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) | |
| Plomo-Ácido | |
| Sodio-Ion | |
| Baterías de Flujo | |
| Otras Químicas de Batería | |
| Por Componente del Sistema | Celdas y Módulos de Batería |
| Bastidores y Gabinetes de Batería | |
| Sistemas de Gestión de Baterías (BMS) | |
| Sistemas de Conversión de Energía (PCS) | |
| Sistemas de Gestión Térmica y Seguridad | |
| Software de Gestión de Energía | |
| Por Aplicación Principal | SAI y Respaldo de Corta Duración |
| Energía de Respaldo de Duración Extendida | |
| Recorte de Picos y Desplazamiento de Carga | |
| Integración de Energía Renovable | |
| Microrred y Servicios de Red | |
| Por Duración del Almacenamiento | Menos de 1 Hora |
| 1-2 Horas | |
| Más de 2-4 Horas | |
| Más de 4 Horas | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento de energía en baterías para centros de datos en Europa?
El mercado de almacenamiento de energía en baterías para centros de datos en Europa fue valorado en 4,04 mil millones de USD en 2026 y se estima que alcanzará los 10,14 mil millones de USD para 2032, expandiéndose a una CAGR del 16,65% de 2027 a 2032 a medida que el almacenamiento asume roles más amplios de confiabilidad y gestión de red.
¿Qué está impulsando el despliegue de baterías en los centros de datos europeos?
La demanda de energía de IA, las restricciones de conexión a la red, la coincidencia de energía renovable y los mayores requisitos de respaldo están aumentando la necesidad de sistemas de baterías.
¿Qué química de batería lidera la demanda de almacenamiento en centros de datos europeos?
El LFP lideró los ingresos por química de batería con una participación del 36,16% en 2026 porque combina estabilidad térmica, vida útil de ciclo y suministro establecido.
¿Qué aplicación se está expandiendo más rápido para estos sistemas de baterías?
Se proyecta que la integración de energía renovable se expandirá a una CAGR del 18,25% hasta 2032 a medida que los operadores usan baterías para el aseguramiento de energía y el desplazamiento de carga.
¿Qué geografía europea ofrece la expansión más rápida?
Se proyecta que los países nórdicos se expandirán a una CAGR del 17,24% hasta 2032, respaldados por energía renovable, condiciones climáticas y nueva capacidad de centros de datos.
¿Por qué es importante el software de gestión de energía para las baterías de los centros de datos?
Se proyecta que el software de gestión de energía se expandirá a una CAGR del 17,89% hasta 2032 porque puede coordinar el respaldo, el recorte de picos, el aseguramiento de energía renovable y los servicios de red.