
Marktgröße und Marktanteil des europäischen Rechenzentrums-Batterieenergiespeichermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
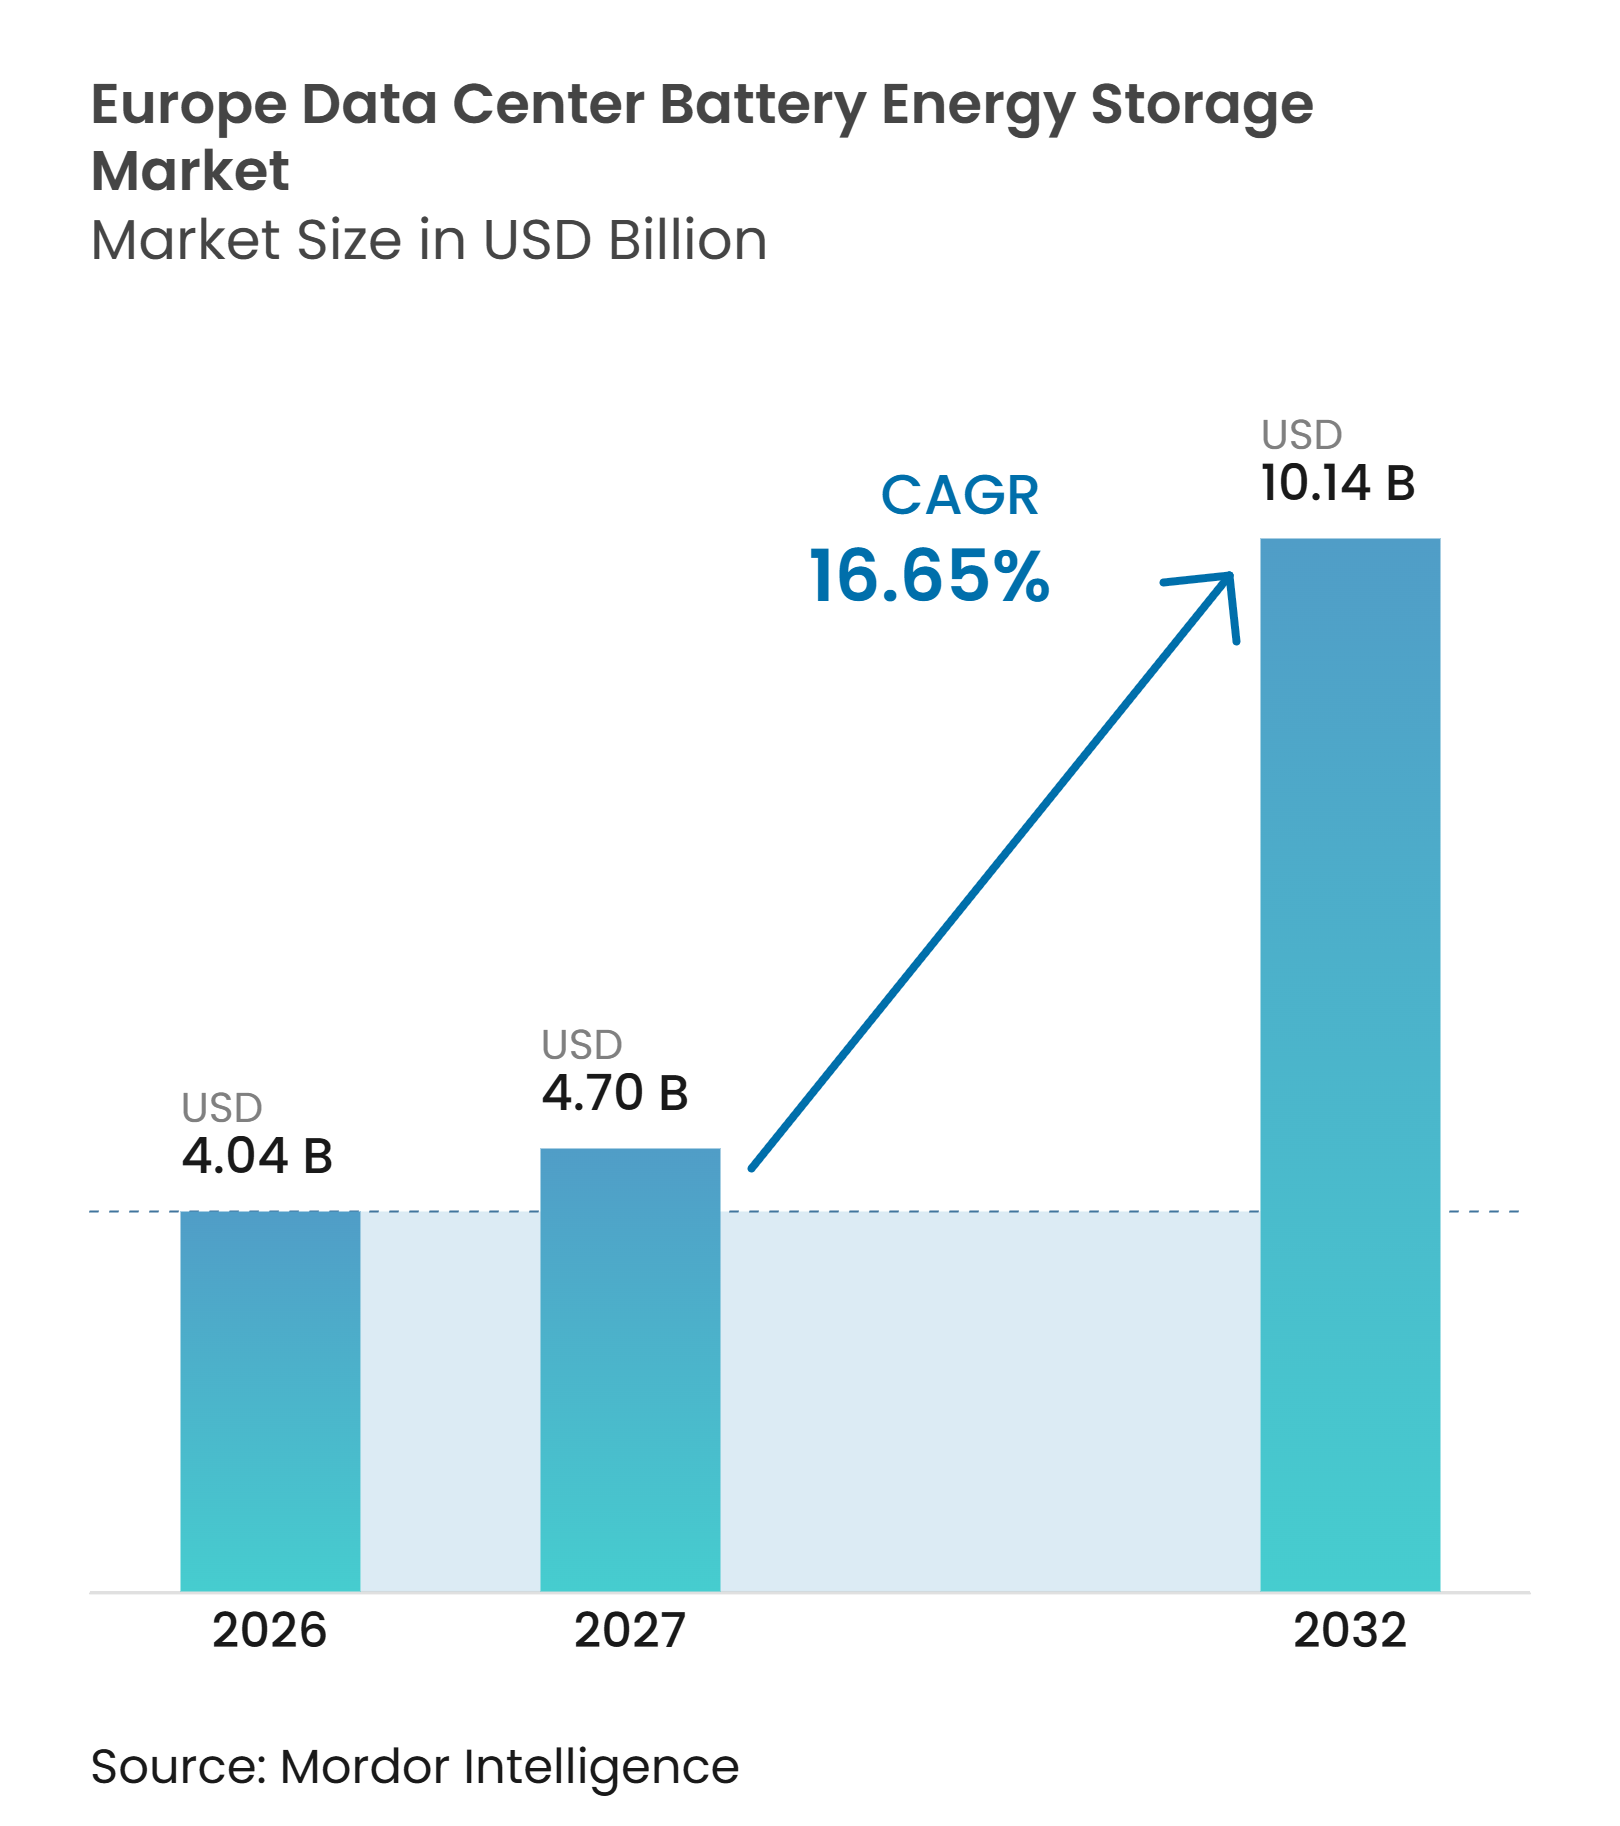
| Marktgröße im Basisjahr (2026) | 4.04 Milliarden US-Dollar |
| Marktgröße (2027) | 4.70 Milliarden US-Dollar |
| Marktgröße (2032) | 10.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Rechenzentrums-Batterieenergiespeichermarkts von Mordor Intelligence
Die Marktgröße des europäischen Rechenzentrums-Batterieenergiespeichermarkts wurde im Jahr 2026 auf 4,04 Milliarden USD geschätzt und wird voraussichtlich von 4,70 Milliarden USD im Jahr 2027 auf 10,14 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 16,65 % während des Prognosezeitraums 2027–2032. KI-Computing verändert die Leistungsanforderungen an neue Einrichtungen und erhöht den Bedarf an Batteriesystemen, die große, variable Lasten bewältigen können, ohne empfindliche Server, Netzwerkgeräte oder die Redundanzanordnungen zu beeinträchtigen, die Betreiber zum Schutz der Dienstverfügbarkeit einsetzen. Verzögerungen beim Netzanschluss machen verbraucherseitige Speicher bei der Standortauswahl und Projektplanung relevanter, insbesondere dort, wo Entwickler einen praktischen Weg benötigen, um innerhalb eingeschränkter Anschlussbedingungen zu operieren, während längere Netzausbaumaßnahmen fortgesetzt werden. Die Beschaffung erneuerbarer Energie verlagert den Einsatz von Speichern über die Backup-Nutzung hinaus hin zur Leistungsstabilisierung und Lastverschiebung, was es einem Betreiber ermöglicht, Stromtiming und Zuverlässigkeit gemeinsam zu betrachten, anstatt die Batterie als Gerät zu behandeln, das nur während eines Ausfalls genutzt wird. Lieferanten reagieren mit leistungsstärkeren Batteriedesigns, Softwarefunktionen und Produkten, die strengere Sicherheits- und Rückverfolgbarkeitsvorschriften erfüllen, da Anlagenbetreiber Geräte benötigen, die für anspruchsvolle Standorte qualifiziert werden können und dann über mehrere Energiemanagementfunktionen hinweg betrieben werden können. Der europäische Rechenzentrums-Batterieenergiespeichermarkt wird daher sowohl durch die Expansion der digitalen Infrastruktur als auch durch den Bedarf an flexibleren Strombetriebsabläufen geprägt, wodurch Zellhersteller, Systemintegratoren, Softwareanbieter, Versorgungsunternehmen und Rechenzentrumsentwickler in dieselben Projektentscheidungen einbezogen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Batteriechemie hielt LFP im Jahr 2026 einen Anteil von 36,16 % am europäischen Rechenzentrums-Batterieenergiespeichermarkt, während Natrium-Ionen voraussichtlich bis 2032 mit einem CAGR von 17,55 % wachsen wird.
- Nach Systemkomponente hielten Batteriezellen und -module im Jahr 2026 einen Anteil von 37,21 % am Umsatz des europäischen Rechenzentrums-Batterieenergiespeichermarkts, während Energiemanagementsoftware voraussichtlich bis 2032 mit einem CAGR von 17,89 % wachsen wird.
- Nach Primäranwendung hielten USV und Kurzzeit-Backup im Jahr 2026 einen Anteil von 43,19 % am Umsatz des europäischen Rechenzentrums-Batterieenergiespeichermarkts, während die Integration erneuerbarer Energien voraussichtlich bis 2032 mit einem CAGR von 18,25 % wachsen wird.
- Nach Speicherdauer hielten Systeme mit weniger als einer Stunde im Jahr 2026 einen Anteil von 59,08 % am Umsatz des europäischen Rechenzentrums-Batterieenergiespeichermarkts, während Systeme mit mehr als vier Stunden voraussichtlich bis 2032 mit einem CAGR von 18,57 % wachsen werden.
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 57,23 % am Umsatz des europäischen Rechenzentrums-Batterieenergiespeichermarkts und werden voraussichtlich bis 2032 mit einem CAGR von 18,86 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Anteil von 61,44 % am Umsatz des europäischen Rechenzentrums-Batterieenergiespeichermarkts, während CSPs voraussichtlich bis 2032 mit einem CAGR von 19,27 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 27,88 % am Umsatz des europäischen Rechenzentrums-Batterieenergiespeichermarkts, während die nordischen Länder voraussichtlich bis 2032 mit einem CAGR von 17,24 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der KI-Infrastruktur und steigende Rack-Leistungsdichte | +5.2% | Global, mit primärer Auswirkung auf FLAP-D- und nordische Campusse | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterungen bei Hyperscale- und Colocation-Rechenzentren in FLAP-D- und nordischen Knotenpunkten | +3.8% | FLAP-D-Kernmärkte und nordische Länder, mit Ausstrahlungseffekten auf Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Netzanschlussengpässe erhöhen den Wert verbraucherseitiger Speicher | +3.2% | Deutschland, Niederlande, Irland und Vereinigtes Königreich, mit frühen Gewinnen in Spanien | Kurzfristig (≤ 2 Jahre) |
| Beschaffung erneuerbarer Energie und Bedarf an Leistungsstabilisierung und Lastverschiebung | +2.5% | Nordische Länder, Irland, Spanien, mit Ausstrahlungseffekten auf Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Netzdiensteerlöse für Frequenzregelung und Laststeuerung | +1.5% | Deutschland, nordische Länder, Vereinigtes Königreich und Irland, wo FFR- und aFRR-Märkte aktiv sind | Mittelfristig (2–4 Jahre) |
| Europäischer Batteriepass und Rückverfolgbarkeitsanforderungen beschleunigen qualifizierte lokale Versorgung | +0.8% | EU-weit, mit frühen Lieferkettenauswirkungen in Deutschland und Polen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der KI-Infrastruktur und steigende Rack-Leistungsdichte
KI-Trainingslasten verändern das Leistungsprofil, das die Rechenzentruminfrastruktur unterstützen muss. Cummins berichtete, dass NVIDIA-Blackwell-Plattformen Spitzen-Rack-Dichten von 132 kW erreichten, während zukünftige Plattformen voraussichtlich 250–900 kW pro Rack benötigen werden. Diese Anforderungen erhhen den Druck auf USV-Systeme bei plötzlichen Laständerungen. Batteriesysteme mit hoher Entladeleistung können helfen, diese Lasten zu bewältigen, ohne ausschließlich auf Notstromaggregate angewiesen zu sein, die möglicherweise nicht so gut auf wiederholte, schnell wechselnde Leistungsanforderungen von Hochleistungsrechengeräten reagieren. Der europäische Rechenzentrums-Batterieenergiespeichermarkt profitiert dort, wo Betreiber die Batteriekapazität als Teil des elektrischen Designs betrachten und nicht als nachträgliche Zuverlässigkeitsverbesserung. Diese Verlagerung begünstigt Systeme, die Leistungsdichte, Wärmemanagement und Steuerungssoftware kombinieren, da die elektrische Schicht schnell reagieren muss, ohne die von einem Rechenzentrums-Stromversorgungssystem erwartete Zuverlässigkeitsmarge zu verringern oder die Komplexität des Routinebetriebs, der Tests und der Wartung zu erhöhen.
Kapazitätserweiterungen bei Hyperscale- und Colocation-Rechenzentren in FLAP-D- und nordischen Knotenpunkten
Kapazitätserweiterungen breiten sich über die traditionellen FLAP-D-Knotenpunkte hinaus aus, aber diese Knotenpunkte sind nach wie vor wichtig für die Colocation-Nachfrage. Die Internationale Energieagentur erklärte, dass Europa Energieengpässe lösen muss, um seine Rechenzentrums-Kapazitätsziele zu erreichen. Hyperscale-Betreiber können Trainingsworkloads in der Nähe verfügbarer Energie platzieren, während latenzempfindliche Dienste in der Nähe großer Nutzerzentren verbleiben. Dieser Ansatz schafft Nachfrage nach Batteriesystemen sowohl an reifen als auch an sekundären Standorten, da jeder Standort eine auf seinen spezifischen Mix aus Latenzanforderungen, Netzverfügbarkeit, Erzeugungsressourcen und betrieblicher Redundanz zugeschnittene Strominfrastruktur benötigt. Der europäische Rechenzentrums-Batterieenergiespeichermarkt profitiert, weil sekundäre Standorte oft mehr Flexibilität vor Ort benötigen als etablierte Knotenpunkte. Batterien können den Backup-Bedarf decken und gleichzeitig die Auswirkungen ungleichmäßiger Netzkapazität reduzieren, was besonders nützlich ist, wo die Projektentwicklung schneller voranschreitet als der Ausbau von Übertragungs- und Verteilungsnetzen.
Netzanschlussengpässe erhöhen den Wert verbraucherseitiger Speicher
Der Netzzugang ist für viele europäische Rechenzentrumsprojekte zu einem entscheidenden Thema geworden. Die Richtlinie EU 2024/1711 unterstützt nicht-feste und flexible Anschlussansätze, die für Standorte mit Speicher und aktivem Lastmanagement relevant sein können. Batteriespeicher geben Betreibern eine Möglichkeit, eingeschränkte Anschlüsse und kurze Phasen von Netzstress zu bewältigen. Sie können auch Abregelungsvereinbarungen unterstützen, die für Einrichtungen ohne flexible Anlagen schwierig wären. Dies macht Speicher zu einem Teil der Projektrealisierung an Standorten, an denen kein vollständiger fester Anschluss sofort verfügbar ist, anstatt lediglich ein Anlagengut zu sein, das zum Schutz der Einrichtung nach Abschluss der Bauarbeiten und Übergabe an das Betriebsteam erworben wird.
Beschaffung erneuerbarer Energie und Bedarf an Leistungsstabilisierung und Lastverschiebung
Die Beschaffung erneuerbarer Energie erweitert die Rolle von Batterien auf Rechenzentrumscampussen. Wind- und Solarstromerzeugung stimmt nicht immer mit dem Lastprofil einer Einrichtung überein, insbesondere bei kontinuierlichem Computerbetrieb. Speicher können Energie zeitlich verschieben und den Wert von Kaufverträgen für erneuerbare Energien stärken. Wärtsilä stellte fest, dass Mikronetze dazu beitragen können, die Expansion von Rechenzentren zu beschleunigen und gleichzeitig Europas Energiewende zu unterstützen. Betreiber können Batterien nutzen, um die Nutzung erneuerbarer Energien zu verbessern und Netzereignisse innerhalb derselben Anlage zu bewältigen. Der europäische Rechenzentrums-Batterieenergiespeichermarkt profitiert von diesem breiteren Spektrum an Betriebsrollen, da Speicher sowohl hinsichtlich der Zuverlässigkeitsvorteile als auch des Werts der zeitlichen Steuerung erneuerbarer Energie bewertet werden können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Brandschutzqualifizierung und Kosten für die Minderung thermischer Durchgehvorgänge | -3.5% | EU-weit, mit strengerer Durchsetzung in Deutschland, Frankreich und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit bei Zellen, Kathodenmaterialien und BMS-Halbleitern | -2.8% | EU-weit, wobei Deutschland und die Niederlande als größte Märkte am stärksten exponiert sind | Mittelfristig (2–4 Jahre) |
| Verzögerungen beim Netzanschluss und Komplexität der Genehmigungsverfahren | -1.8% | FLAP-D-Märkte, insbesondere die Niederlande und Irland | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Recyclingkapazität für Rechenzentrums-Batterieanlagen | -0.9% | EU-weit, mit Druck konzentriert in Märkten mit früher Außerbetriebnahme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Brandschutzqualifizierung und Kosten für die Minderung thermischer Durchgehvorgänge
Brandschutzanforderungen können die Kosten und den Zeitaufwand für neue Batterieinstallationen erhöhen. UL veröffentlichte im März 2025 die fünfte Ausgabe von ANSI/CAN/UL 9540A, einschließlich großmaßstäblicher Brandprüfungen für Batterieenergiespeichersysteme. Das Open Compute Project identifiziert UL 9540A und IEC 62619 ebenfalls als Anforderungen, die für Energiespeichersysteme in Rechenzentrumsumgebungen gelten können. Betreiber müssen möglicherweise das Gehäusedesign, die Abstände, Löschanlagen und Standortlayouts überarbeiten. Diese Schritte können die Inbetriebnahmepläne verlängern, insbesondere bei Inneninstallationen. Der europäische Rechenzentrums-Batterieenergiespeichermarkt sieht sich einer höheren Einstiegshürde für neue Chemien mit weniger umfangreichen Brandtestnachweisen gegenüber, da Entwickler und Versicherer möglicherweise Produkte bevorzugen, die bereits über eine etabliertere Testhistorie verfügen.
Importabhängigkeit bei Zellen, Kathodenmaterialien und BMS-Halbleitern
Europäische Projekte bleiben gegenüber überseeischen Batterie-Lieferketten exponiert. Die IEA erklärte, dass China im Jahr 2026 rund 95 % der weltweiten LFP-Kathodenproduktionskapazität und rund 90 % der weltweiten Anodenfertigungskapazität hielt. Diese Abhängigkeit kann die Geräteverfügbarkeit, Compliance-Dokumentation und Projektlieferpläne beeinflussen. Die EU-Batterieverordnung verlangt Rückverfolgbarkeitsregelungen für Batterien, was die Bedeutung der Lieferantendokumentation erhöht. Die Europäische Kommission veröffentlichte im August 2026 Leitlinien zur Unterstützung der Vorbereitungen für den digitalen Batteriepass.[1] Der europäische Rechenzentrums-Batterieenergiespeichermarkt könnte Lieferanten begünstigen, die prüfbare Material- und Fertigungsnachweise liefern können, da die Rückverfolgbarkeit über eine Lieferkette hinweg aufrechterhalten werden muss, die häufig mehrere Länder und Komponentenlieferanten umfasst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie:
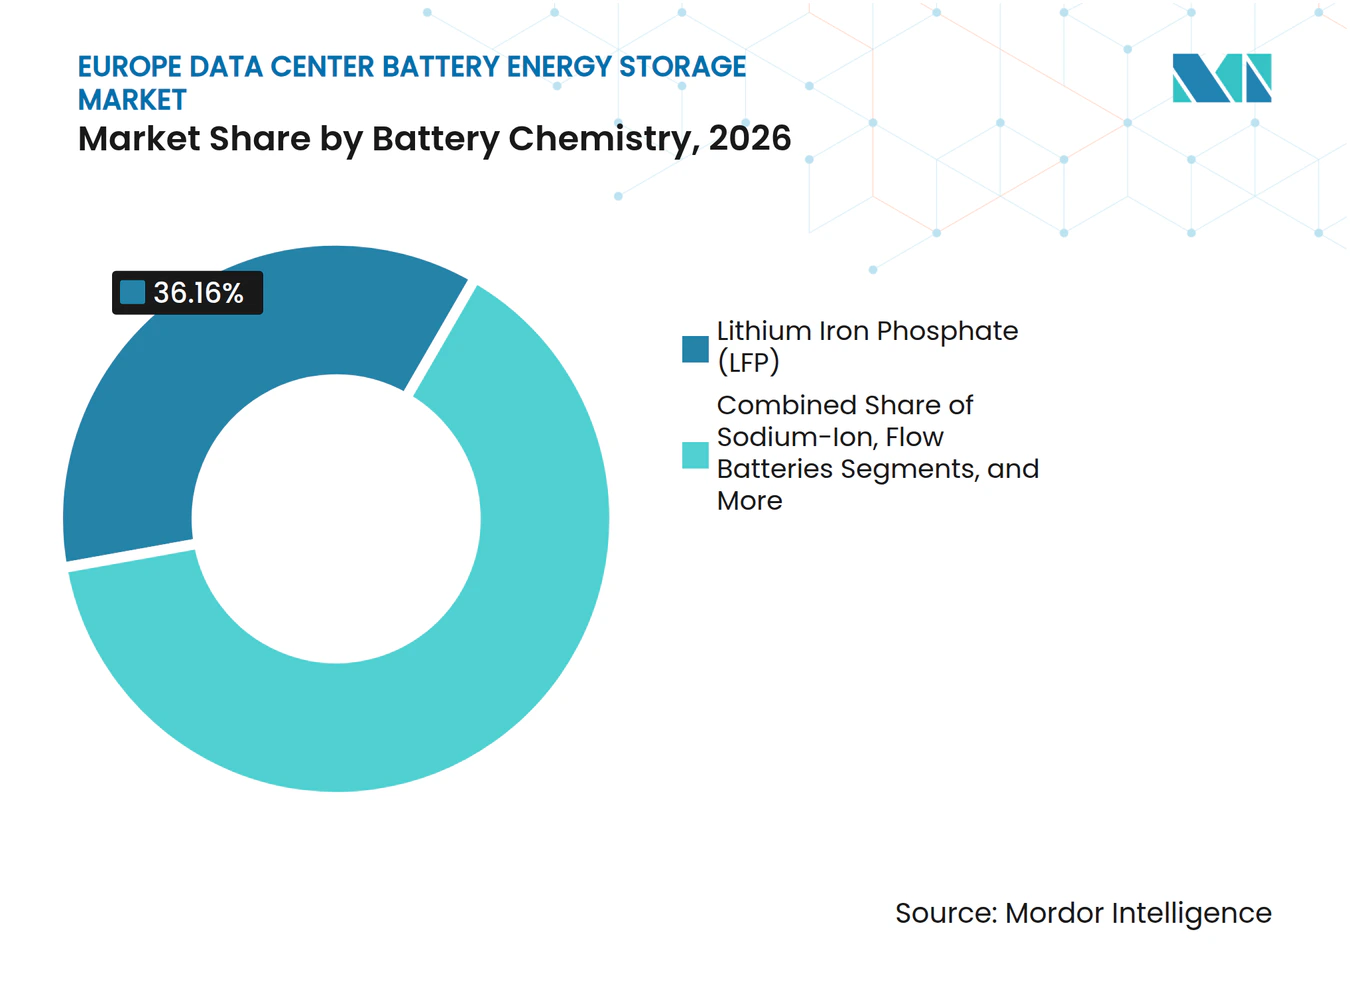
LFP führt, während Natrium-Ionen an Dynamik gewinntLFP machte im Jahr 2026 36,16 % des Umsatzes nach Batteriechemie aus, unterstützt durch thermische Stabilität, lange Zyklenlebensdauer und eine etablierte Lieferantenbasis. CATL, BYD Company Limited und LG Energy Solution, Ltd. liefern LFP-Produkte für große stationäre Speicheranwendungen. NMC blieb in Teilen der installierten Colocation-Basis relevant, obwohl Brandschutzgenehmigungsanforderungen für Innenräume seine Attraktivität für einige neue Projekte einschränkten. Blei-Säure-Batterien versorgten weiterhin ältere Unternehmens- und Edge-USV-Anlagen, bei denen die Austauschzyklen langsam blieben. Durchflussbatterien von Lieferanten wie Invinity Energy Systems plc, CellCube Energy Storage Systems Inc. und Elestor B.V. behielten eine selektive Rolle dort, wo Nicht-Entflammbarkeit und längere Backup-Dauer den Kostenaufschlag rechtfertigten, insbesondere wenn Innenaufstellung und erweiterte Aufgaben zur Stabilisierung erneuerbarer Energien konventionelle Lithium-Ionen-Designs weniger geeignet machten.
Natrium-Ionen wird voraussichtlich bis 2032 mit einem CAGR von 17,55 % wachsen, unterstützt durch Rechenzentrums-Trainingslasten, die tiefe und leistungsstarke Entladezyklen erfordern können. Diese Chemie kann eine Vollentladefähigkeit bieten, im Gegensatz zu einer LFP-Garantiestruktur, die die Entladetiefe möglicherweise begrenzt. Die Marktgröße des europäischen Rechenzentrums-Batterieenergiespeichermarkts für LFP spiegelt die etablierte Nachfrage wider, während Natrium-Ionen ein anderes Betriebsprofil für neue Projekte bietet. Die Leitlinien der Europäischen Kommission zum Batteriepass erhöhen den Wert von Chemie-Lieferketten mit klarer Dokumentation, einschließlich der Fähigkeit, Informationen von Materialien und Komponenten über Fertigung, Lieferung, Installation und anschließendes Batteriemanagement zu verfolgen. Die Auswahl wird von Sicherheitsnachweisen, Entladeanforderungen, Dauer, verfügbarem Platz und Beschaffungstransparenz abhängen, da Betreiber die technische Leistung mit der für eine bestimmte Einrichtung erforderlichen Dokumentation und Qualifizierung abwägen müssen.



Nach Systemkomponente:
Zellen führen beim Wert, während Software die Betriebsflexibilität erhöhtBatteriezellen und -module machten im Jahr 2026 37,21 % des Umsatzes nach Systemkomponente aus und bleiben das größte Hardwareelement in einer BESS-Installation. Batteriemanagementsysteme, Leistungsumwandlungssysteme und Racks bieten die Steuerungs- und elektrischen Schnittstellen, die für einen zuverlässigen Betrieb erforderlich sind. Das Wärmemanagement wird wichtiger, da leistungsstarke KI-Workloads bei schneller Entladung mehr Wärme erzeugen. Europäische Integratoren können sich durch Software, Sicherheitskontrollen und die Einhaltung lokaler Netzcodes differenzieren. Die europäische Rechenzentrums-Batterieenergiespeicherbranche bietet Raum für globale Zelllieferanten und spezialisierte Integrationsanbieter, da ein installiertes System die Zellen, Wechselrichter, Racks, Kühlgeräte und Standortsteuerungen zu einer zuverlässigen Betriebseinheit verbinden muss.
Energiemanagementsoftware wird voraussichtlich bis 2032 mit einem CAGR von 17,89 % wachsen, da ein einzelnes System mehrere betriebliche Anforderungen erfüllen kann. Es kann Backup-Bereitschaft, Lastspitzenkappung, Stabilisierung erneuerbarer Energien, Frequenzregelung und Teilnahme an der Laststeuerung koordinieren. Software kann auch den Batteriezustand überwachen und gespeicherte Energie bei Netzereignissen priorisieren. TESVOLT AG und Samsung SDI Co., Ltd. kündigten im Juni 2025 eine Zusammenarbeit bei cybersicheren Batteriesystemen für öffentliche Versorgungsunternehmen an.[2] Wiederkehrende Softwaredienste können Integratoren helfen, den Druck auf die Batteriehardwarepreise auszugleichen, insbesondere wenn Kunden laufende Überwachung, Batterie-Gesundheitsmanagement und flexiblen Einsatz über mehrere Dienste hinweg mehr schätzen als die reine Gerätelieferung.
Nach Primäranwendung:
Backup bleibt zentral, während die Integration erneuerbarer Energien beschleunigtUSV und Kurzzeit-Backup machten im Jahr 2026 43,19 % des Umsatzes nach Primäranwendung aus und bleiben zentral für die Zuverlässigkeitsplanung von Rechenzentren. Diese Systeme überbrücken kurze Unterbrechungen und schützen Computergeräte, während Notstromaggregate anlaufen oder sich die Netzbedingungen stabilisieren. Viele Einrichtungen haben Blei-Säure-USV-Systeme in den letzten Investitionszyklen durch Lithium-Ionen-Geräte ersetzt. Erweitertes Backup wird relevanter, wo Anschlussvereinbarungen von Einrichtungen verlangen, bei Netzereignissen eine größere Eigenversorgung zu gewährleisten. Lastspitzenkappung und Lastverschiebung können auch den Wert desselben Anlagenguts in Märkten mit zeitabhängigen Stromtarifen verbessern, sodass die Batterie Betriebskosten senken kann, wenn sie nicht für ein unmittelbares Backup-Ereignis benötigt wird.
Die Integration erneuerbarer Energien wird voraussichtlich bis 2032 mit einem CAGR von 18,25 % wachsen und Batterien in eine breitere Rolle bei der Leistungsstabilisierung und Lastverschiebung bringen. Eurelectric berichtete im Juni 2026, dass Microsoft und EirGrid demonstrierten, dass Rechenzentrums-Anlagen die Netzflexibilität unterstützen können, ohne die Resilienz zu beeinträchtigen. Dies kann Betreiber dazu ermutigen, Systeme über den Mindest-Backup-Bedarf hinaus zu dimensionieren und Kapazität für die Teilnahme am Strommarkt zu reservieren, sofern die Steuerungsstrategie die Resilienzpflicht schützt, die die Einrichtung gegenüber ihren Kunden eingegangen ist. Das USV-Segment bleibt substanziell, aber die Integration erneuerbarer Energien verschiebt die Richtung der neuen Nachfrage. Fortschrittliche Steuerungen sind erforderlich, um die Backup-Fähigkeit zu schützen und gleichzeitig die Nutzung von Netzdiensten zu ermöglichen, da das System nach der Teilnahme an einem externen Flexibilitätsprogramm ausreichend gespeicherte Energie behalten muss, um die Zuverlässigkeitsverpflichtungen der Einrichtung zu erfüllen.
Nach Speicherdauer:
Kurzzeitssysteme dominieren, während längere Anlagen neue Verwendungszwecke gewinnenSysteme mit weniger als einer Stunde hielten im Jahr 2026 59,08 % des Umsatzes im Dauersegment und spiegeln den installierten Bestand an USV- und Stromqualitätsanwendungen wider. Konfigurationen mit ein bis zwei Stunden können erweitertes Überbrücken und begrenzte Lastspitzenkappung bei Unternehmens- und Edge-Einrichtungen bieten. Systeme mit zwei bis vier Stunden unterstützen besser die Solarstabilisierung und die Verlagerung der Erzeugung in Zeiten höherer Nachfrage. Kurzzeit-Anforderungen haben den aktuellen installierten Bestand geprägt, da Einrichtungen historisch gesehen Kontinuität gegenüber der Nutzung am Strommarkt priorisierten. Die Wirtschaftlichkeit des Generatorersatzes beeinflusst auch die Dauerwahl, wobei moderate Batterieverlängerungen den Kraftstoff- und Wartungsbedarf reduzieren können, während längere Systeme einen größeren Anteil des Standortbedarfs in Zeiten von Netzengpässen decken können.
Systeme mit mehr als vier Stunden werden voraussichtlich bis 2032 mit einem CAGR von 18,57 % wachsen, da Betreiber mehr Betriebsflexibilität anstreben. Längere Anlagen können Kapazität zwischen Hilfsdiensten und Großhandelsmarktmöglichkeiten verschieben, wo lokale Regeln dies erlauben. Wärtsilä beschrieb neue Energiespeichermöglichkeiten in seinem Ausblick 2026, einschließlich netzbildender Anwendungen. Die Marktgröße des europäischen Rechenzentrums-Batterieenergiespeichermarkts für Kurzzeitssysteme ist heute noch größer, aber längere Anlagen können Backup, erneuerbare Erzeugung und Netzbeteiligung unterstützen. Die Systemauswahl wird von lokalen Erlösregeln, Leistungsanforderungen, Standortfläche und Sicherheitsgenehmigungen abhängen, da eine längere Anlage Wert aus mehreren Funktionen ziehen muss, um ihre zusätzliche Energiekapazität zu rechtfertigen.
Nach Rechenzentrumsgröße:
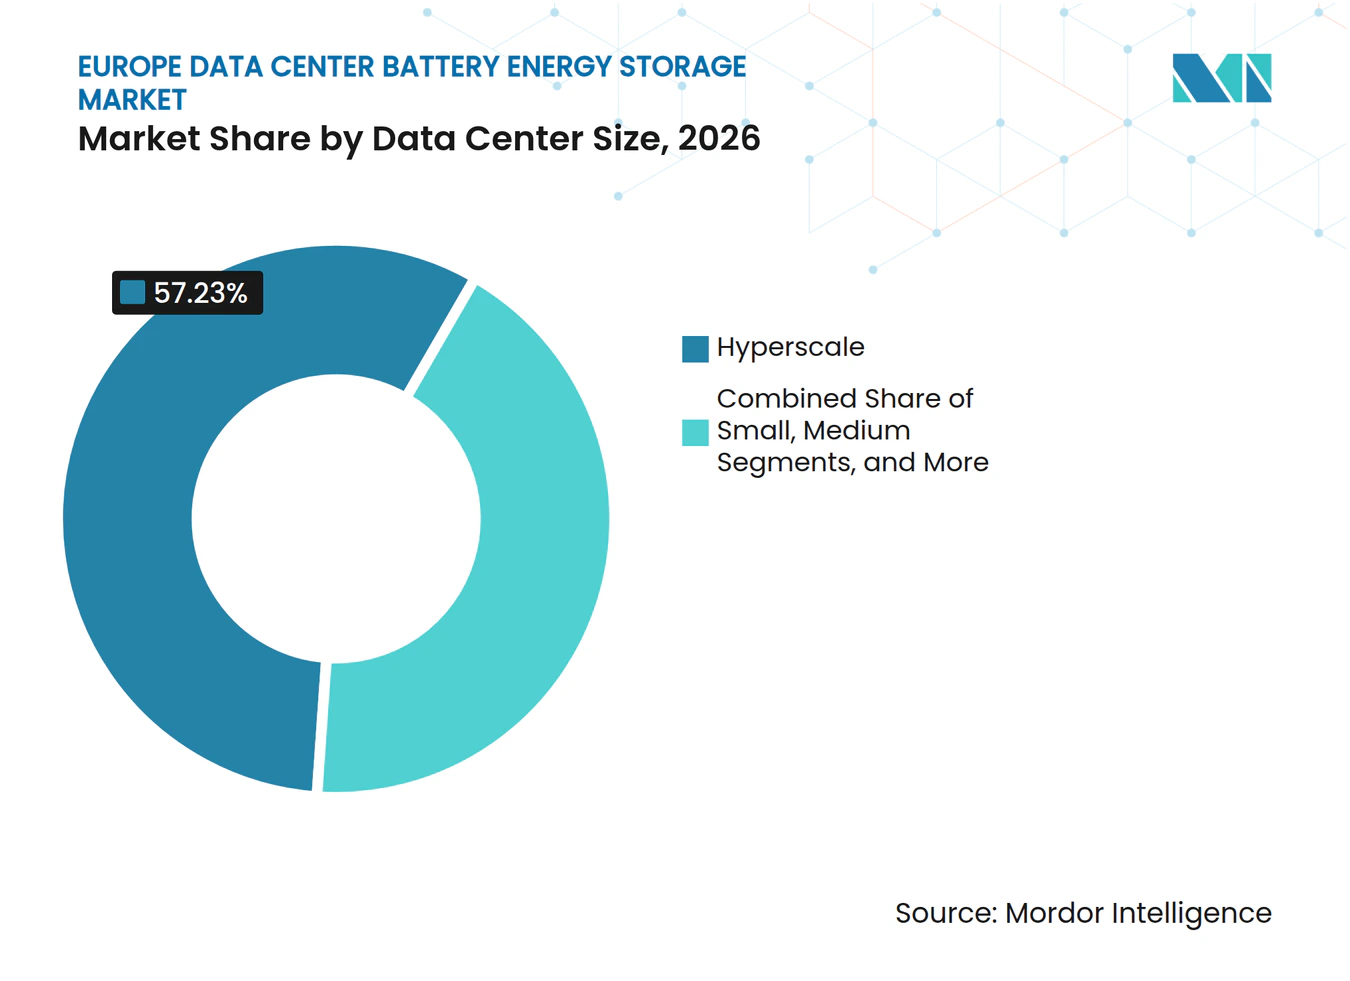
Hyperscale-Einrichtungen bestimmen das NachfragemusterHyperscale-Rechenzentren machten im Jahr 2026 57,23 % des Umsatzes aus und werden voraussichtlich bis 2032 mit einem CAGR von 18,86 % wachsen. Große Campusse erfordern eine erhebliche elektrische Infrastruktur und können Speicher mit dedizierten oder gemeinsamen Netzanschlüssen kombinieren. Prime Capital kündigte im Dezember 2025 das Projekt Jupiter in Brandenburg an, das ein 500-MW/2.000-MWh-Batterieprojekt mit einem geplanten Hyperscale-Rechenzentrum über einen gemeinsamen 380-kV-Anschluss verbindet. Dieses Modell integriert Stromzugang und Speicherplanung, bevor das Rechenzentrum vollständig entwickelt ist, und reduziert die Trennung zwischen Entscheidungen zur Strominfrastruktur und den Designentscheidungen, die bestimmen, wo ein großer Computercampus gebaut werden kann. Große Rechenzentren bilden die nächste wichtige Gruppe und setzen ihren Übergang von Blei-Säure- zu LFP-USV-Systemen fort, da Betreiber ein moderneres Speicherdesign ohne die sehr großen Standortflächen suchen, die für campusgroße Installationen erforderlich sind.
Mittelgroße und kleine Standorte werden eher modulare Speicher auf der USV-Ebene einsetzen, wo eine schrittweise Bereitstellung die Austauschpläne anpassen kann. Hyperscale-Anforderungen beeinflussen die Chemie, Dauer und Steuerungsfunktionen, die im gesamten europäischen Rechenzentrums-Batterieenergiespeichermarkt angeboten werden. Hohe Rack-Dichte kann den Bedarf an schnell reagierenden Systemen erhöhen, wie Cummins für KI-orientierte Rechenzentrums-Designs dokumentiert hat. Campusgroße Projekte können Zuverlässigkeit, Stromqualität, Stabilisierung erneuerbarer Energien und Netzflexibilität in einem einzigen Investitionsfall kombinieren. Größere Einrichtungen können diese Betriebsmodelle testen, bevor ähnliche Ansätze in kleineren Rechenzentren übernommen werden, und geben Gerätelieferanten frühe Belege dafür, wie kombinierte Backup-, Netz- und erneuerbare Energiefunktionen in anspruchsvollen Umgebungen funktionieren.

Nach Rechenzentrumstyp:
Colocation führt, während CSPs KI-Kapazität aufbauenColocation-Rechenzentren hielten im Jahr 2026 61,44 % des Umsatzes nach Typ, da sie eine breite installierte Basis mit starken Mieter-Verfügbarkeitsverpflichtungen kombinieren. Tier-III- und Tier-IV-Einrichtungen erfordern häufig redundante Stromanordnungen, die Batteriesysteme unterstützen können. Lithium-Ionen-Systeme können Kurzzeit-Anforderungen in einem kompakteren Platzbedarf als ältere Alternativen erfüllen. Unternehmens- und Edge-Einrichtungen expandieren langsamer, aber modulare Systeme können ihren Blei-Säure-Ersatzzyklus unterstützen. Die Colocation-Nachfrage spiegelt sowohl die Dichte bestehender Standorte als auch die Anforderung wider, die Dienstkontinuität für mehrere Mieter aufrechtzuerhalten, wo eine Unterbrechung mehrere Kunden betreffen und einen stärkeren Fall für bewährte redundante Stromanordnungen schaffen kann.
CSPs werden voraussichtlich bis 2032 mit einem CAGR von 19,27 % wachsen, da Cloud-Plattformen KI-Rechenkapazität hinzufügen. Microsoft und EirGrid demonstrierten, dass Rechenzentrums-Anlagen flexible Dienste bereitstellen können, während die betriebliche Resilienz geschützt wird. CSP-Projekte können Nachfrage nach Systemen schaffen, die sowohl Backup- als auch Strommarktfunktionen in größerem Maßstab unterstützen. Der Unterschied zur Colocation-Nachfrage liegt oft im Maßstab und Betriebsmodell und nicht darin, ob Batterien benötigt werden. Edge- und Unternehmensinstallationen bleiben relevant, wo modulare Systeme ohne große Campusinvestitionen eingesetzt werden können, insbesondere wenn Standortbetreiber die Resilienz schrittweise ausbauen möchten, anstatt sich auf eine vollständige Energiespeicher-Neugestaltung festzulegen.
Geografische Analyse
Deutschland: Die größte regionale Basis
Deutschland hielt im Jahr 2026 einen Anteil von 27,88 % am europäischen Rechenzentrums-Batterieenergiespeichermarkt. Frankfurts FLAP-D-Position, aktive FCR- und aFRR-Märkte sowie eine große Rechenzentrumsbasis unterstützen die Nachfrage. Das Energieeffizienzgesetz des Bundes schreibt ab Juli 2026 einen PUE von 1,2 für neue Rechenzentren vor. Projekt Jupiter zeigt, wie Entwickler ein großes Batteriesystem und ein Rechenzentrum über einen gemeinsamen Hochspannungsanschluss zusammenlegen können.
Nordische Länder: Erneuerbare Energie unterstützt die schnellste Expansion
Die nordischen Länder werden voraussichtlich bis 2032 mit einem CAGR von 17,24 % wachsen. Kostengünstige erneuerbare Energie, ein kühles Klima und eine große Rechenzentrums-Pipeline unterstützen die Nachfrage nach Speichern. Batterien können Backup und Stabilisierung erneuerbarer Energien an Standorten bereitstellen, die Wind- und Solarstromerzeugung nutzen. Die IEA hat Energieengpässe als zentrales Thema bei der Erreichung der europäischen Rechenzentrumsziele identifiziert.[3] Nordische Einrichtungen können Speicher nutzen, um den zeitlichen Unterschied zwischen variabler Erzeugung und kontinuierlichem Computerbedarf zu überbrücken, und Betreibern helfen, erneuerbare Ressourcen zu nutzen und gleichzeitig die vorhersehbare Stromqualität aufrechtzuerhalten, die empfindliche IT-Geräte benötigen.
Andere europäische Märkte: Unterschiedliche Vorschriften und Strombedingungen prägen die Nachfrage
Das Vereinigte Königreich testet flexible Nachfrage von KI-Rechenzentren, während Irlands Rahmen für neue Standorte die Rolle der Nutzung erneuerbarer Energien stärkt. Die Niederlande sind aufgrund eines hohen Anteils am nationalen Rechenzentrums-Stromverbrauch einem Netzkonzentrationsrisiko ausgesetzt. Frankreich profitiert von nuklear gestützter Zuverlässigkeit und einem Kapazitätsmechanismus, während Spanien durch erneuerbare Ressourcen neue Investitionen anzieht. Italien und alpine Märkte bieten weitere sekundäre Standortnachfrage. Die Vorbereitung auf den EU-Batteriepass wird die Lieferkettendokumentation in allen EU-Märkten beeinflussen und Beschaffungsunterlagen, Materialrückverfolgbarkeit und Produktinformationen bei der Batterieauswahl und Installationsplanung wichtiger machen.
Wettbewerbslandschaft
Marktkonzentration
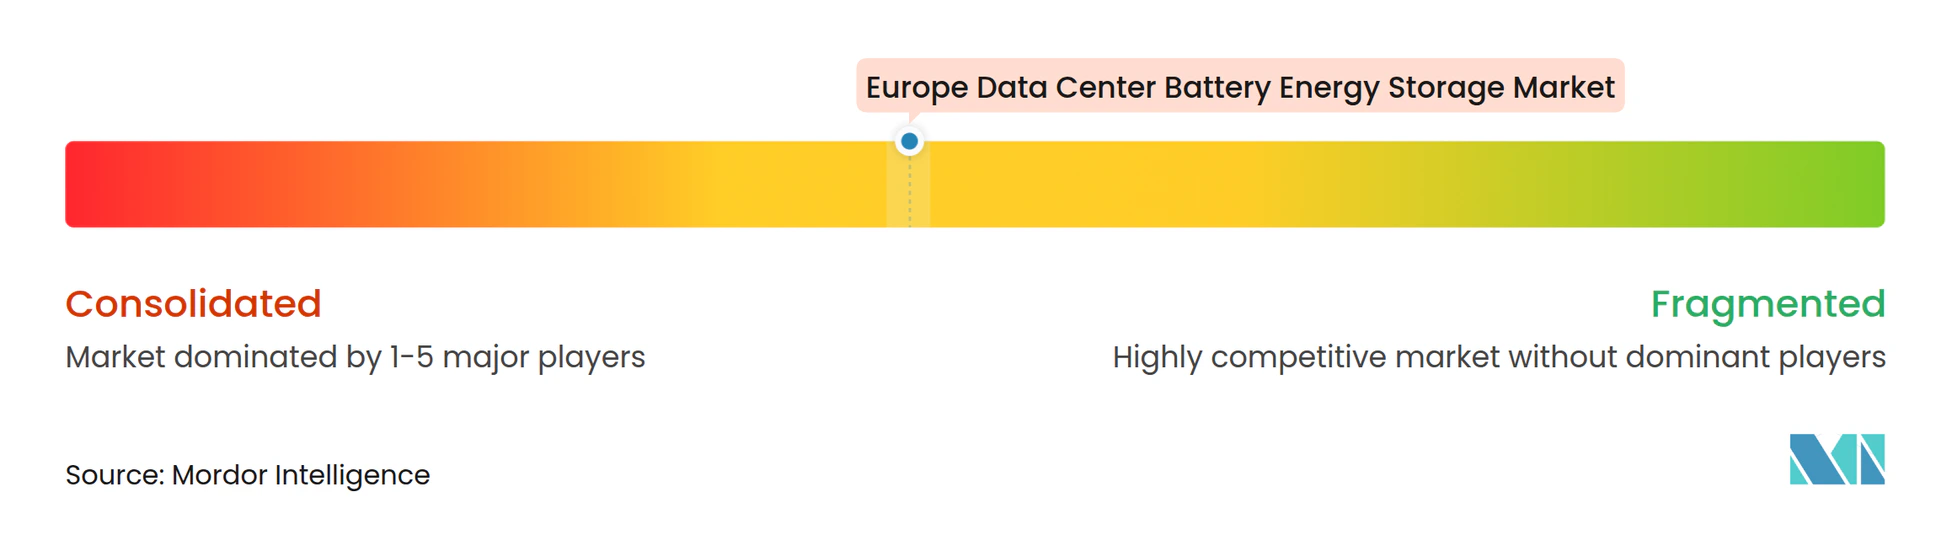
Der europäische Rechenzentrums-Batterieenergiespeichermarkt weist eine konzentrierte Zellversorgungsschicht und eine stärker fragmentierte Integrationsschicht auf. CATL, BYD Company Limited, LG Energy Solution, Ltd. und Samsung SDI Co., Ltd. liefern Technologien für große stationäre Speicheranwendungen. Europäische Integratoren, darunter Saft Groupe S.A., TESVOLT AG und Leclanché S.A., konkurrieren durch Projektintegration, Steuerungen und regulatorische Eignung. Produktzertifizierung und rückverfolgbare Lieferketten können ebenso wichtig sein wie die Gerätekosten, insbesondere wenn Entwickler gegenüber Kunden, Behörden und Finanzierungspartnern die Bereitschaft für Sicherheits-, Beschaffungs- und Compliance-Anforderungen nachweisen müssen.
TESVOLT AG und Samsung SDI Co., Ltd. kündigten im Juni 2025 eine Zusammenarbeit zur Entwicklung cybersicherer Batteriesysteme für öffentliche Versorgungsunternehmen an. Die Vereinbarung von Prime Capital zum Projekt Jupiter im Dezember 2025 verknüpft die Speicherbereitstellung mit dem Rechenzentrums-Stromzugang. Diese Ansätze können Lieferanten begünstigen, die Speicher-, Netz- und Standortentwicklungsanforderungen koordinieren. Bewährte Sicherheitsdokumentation kann ebenfalls wichtig sein, da große Einrichtungen detailliertere Brandprüfungen und Genehmigungsanforderungen haben. Lieferanten können Cybersicherheit und Systemsteuerungen nutzen, um kritische Infrastrukturanforderungen zu erfüllen.
CATL unterzeichnete im August 2026 eine 3-GWh-Batterieliefervereinbarung mit ContourGlobal für Projekte im Vereinigten Königreich, Griechenland und Chile. Die Vereinbarung umfasste containerisierte Systeme für eine Vier-Stunden-Entladung und Batterierücknahmeregelungen, was zeigt, dass Kunden große Batterieverträge gleichzeitig nach Lieferkapazität, Dauer, Betriebsleistung und End-of-Life-Verantwortlichkeiten bewerten können. Großvolumige Liefervereinbarungen und End-of-Life-Planung werden im europäischen Rechenzentrums-Batterieenergiespeichermarkt zunehmend wichtig. Kleinere Integratoren können weiterhin durch Compliance-Unterstützung und spezialisierte Steuerungssysteme konkurrieren, insbesondere wenn Kunden eine auf lokale Netzregeln, Standortbeschränkungen und kritische Infrastrukturanforderungen zugeschnittene Lösung benötigen. Wettbewerbsergebnisse werden davon abhängen, eine zuverlässige Hardwareversorgung mit Zertifizierung und Betriebssoftware zu kombinieren, da ein Batteriesystem die Beschaffungsanforderungen erfüllen muss, bevor es seine Leistung im täglichen Einrichtungsbetrieb unter Beweis stellen kann.
Marktführer der europäischen Rechenzentrums-Batterieenergiespeicherbranche
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Rechenzentrum Batterie-Energiespeicher Markt Unternehmen in diesem Bericht
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Saft Groupe S.A.
- Exide Technologies
- GS Yuasa International Ltd.
- Leclanché S.A.
- Invinity Energy Systems plc
- Redflow Limited
- CellCube Energy Storage Systems Inc.
- Elestor B.V.
- VoltStorage GmbH
- TESVOLT AG
- VARTA AG
Neueste Industrielle Entwicklungen in Europa Rechenzentrum Batterie-Energiespeicher Markt
- Oktober 2026: HiTHIUM stellte bei einem Treffen europäischer Partner in Marbella, Spanien, am 9. Oktober 2026 seine Dual-Chemie-Strategie „Li-Na Synergy” vor und startete das AIDC Grid Shield-Programm für KI-Rechenzentren. Das Unternehmen teilte Produktionsdetails für seine spanische Gigafabrik mit, schuf eine inländische BESS-Fertigungsversorgung für iberische Rechenzentrumsprojekte und verpflichtete sich zu LFP- und Natrium-Ionen-Roadmaps für den europäischen Markt.
- August 2026: CATL unterzeichnete eine 3-GWh-LFP-BESS-Liefervereinbarung mit ContourGlobal für Projekte im Vereinigten Königreich und Griechenland, 526 containerisierte Einheiten mit je 5,64 MWh, konfiguriert für eine Vier-Stunden-Entladung. CATL verpflichtete sich zur Batterierücknahme und zum Recycling am Ende der Lebensdauer in Übereinstimmung mit den EU-Nachhaltigkeitsanforderungen, was einen Wandel hin zur Lebenszyklusverantwortung in großen europäischen BESS-Verträgen markiert.
- Juli 2026: BYD Company Limited unterzeichnete eine Vereinbarung mit Greenvolt Power über die Lieferung von BYD-Haohan-Systemen für das 600-MW/2,4-GWh-Siedlce-BESS-Projekt in Polen, das die größte BESS-Anlage in Polen und eine der größten in Europa werden soll. Der Bau begann im dritten Quartal 2026, mit geplantem Betriebsbeginn bis Ende 2027, zur Unterstützung der polnischen Netzstabilität und der Integration erneuerbarer Energien.
- Februar 2026: Inlyte Energy und NTS Colocation AG kündigten eine Partnerschaft zur Bereitstellung von bis zu 2 MW Eisen-Natrium-BESS bis 2028 an, beginnend mit einem 600-kWh-Pilotprojekt im Rechenzentrum von NTS in Bern, Schweiz. Die Zusammenarbeit zielt auf langlebige, nicht entflammbare Speicher als Alternative zu Indoor-Lithium-Ionen-USV für Tier-IV-zertifizierte Einrichtungen mit strengen Brandschutzgenehmigungsanforderungen ab.
Berichtsumfang des europäischen Rechenzentrums-Batterieenergiespeichermarkts
Der europäische Rechenzentrums-Batterieenergiespeichermarkt bezieht sich auf die Einführung von Batteriespeichersystemen und Energiemanagementlösungen in Rechenzentren in Deutschland, dem Vereinigten Königreich, Frankreich, den Niederlanden, Irland, Spanien, Italien, den nordischen Ländern und dem übrigen Europa. Diese Lösungen unterstützen Stromresilienz, Integration erneuerbarer Energien, Energiekostenoptimierung, Teilnahme an Stromflexibilitätsmärkten sowie die Einhaltung regionaler Nachhaltigkeits- und Dekarbonisierungsziele.
Der Bericht über den europäischen Rechenzentrums-Batterieenergiespeichermarkt ist segmentiert nach Batteriechemie (Lithiumeisenphosphat [LFP], Nickel-Mangan-Kobalt [NMC], Blei-Säure, Natrium-Ionen, Durchflussbatterien und andere Batteriechemien), Systemkomponente (Batteriezellen und -module, Batterieracks und -schränke, Batteriemanagementsysteme [BMS], Leistungsumwandlungssysteme [PCS], Wärmemanagement- und Sicherheitssysteme sowie Energiemanagementsoftware), Primäranwendung (USV und Kurzzeit-Backup, erweitertes Backup, Lastspitzenkappung und Lastverschiebung, Integration erneuerbarer Energien sowie Mikronetz und Netzdienste), Speicherdauer (unter 1 Stunde, 1–2 Stunden, über 2–4 Stunden und über 4 Stunden), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, Irland, Spanien, Italien, nordische Länder und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) |
| Blei-Säure |
| Natrium-Ionen |
| Durchflussbatterien |
| Andere Batteriechemien |
| Batteriezellen und -module |
| Batterieracks und -schränke |
| Batteriemanagementsysteme (BMS) |
| Leistungsumwandlungssysteme (PCS) |
| Wärmemanagement- und Sicherheitssysteme |
| Energiemanagementsoftware |
| USV und Kurzzeit-Backup |
| Erweitertes Backup |
| Lastspitzenkappung und Lastverschiebung |
| Integration erneuerbarer Energien |
| Mikronetz und Netzdienste |
| Unter 1 Stunde |
| 1–2 Stunden |
| Über 2–4 Stunden |
| Über 4 Stunden |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Niederlande |
| Irland |
| Spanien |
| Italien |
| Nordische Länder |
| Übriges Europa |
| Nach Batteriechemie | Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) | |
| Blei-Säure | |
| Natrium-Ionen | |
| Durchflussbatterien | |
| Andere Batteriechemien | |
| Nach Systemkomponente | Batteriezellen und -module |
| Batterieracks und -schränke | |
| Batteriemanagementsysteme (BMS) | |
| Leistungsumwandlungssysteme (PCS) | |
| Wärmemanagement- und Sicherheitssysteme | |
| Energiemanagementsoftware | |
| Nach Primäranwendung | USV und Kurzzeit-Backup |
| Erweitertes Backup | |
| Lastspitzenkappung und Lastverschiebung | |
| Integration erneuerbarer Energien | |
| Mikronetz und Netzdienste | |
| Nach Speicherdauer | Unter 1 Stunde |
| 1–2 Stunden | |
| Über 2–4 Stunden | |
| Über 4 Stunden | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrums-Batterieenergiespeichermarkt?
Der europäische Rechenzentrums-Batterieenergiespeichermarkt wurde im Jahr 2026 auf 4,04 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 10,14 Milliarden USD erreichen, mit einem CAGR von 16,65 % von 2027 bis 2032, da Speicher breitere Zuverlässigkeits- und Netzmanagementrollen übernehmen.
Was treibt den Einsatz von Batterien in europäischen Rechenzentren an?
KI-Strombedarf, Netzanschlussengpässe, Nutzung erneuerbarer Energien und stärkere Backup-Anforderungen erhöhen den Bedarf an Batteriesystemen.
Welche Batteriechemie führt die europäische Rechenzentrums-Speichernachfrage an?
LFP führte den Umsatz nach Batteriechemie mit einem Anteil von 36,16 % im Jahr 2026 an, da es thermische Stabilität, Zyklenlebensdauer und eine etablierte Versorgung kombiniert.
Welche Anwendung wächst bei diesen Batteriesystemen am schnellsten?
Die Integration erneuerbarer Energien wird voraussichtlich bis 2032 mit einem CAGR von 18,25 % wachsen, da Betreiber Batterien zur Leistungsstabilisierung und Lastverschiebung einsetzen.
Welche europäische Region bietet die schnellste Expansion?
Die nordischen Länder werden voraussichtlich bis 2032 mit einem CAGR von 17,24 % wachsen, unterstützt durch erneuerbare Energie, Klimabedingungen und neue Rechenzentrums-Kapazitäten.
Warum ist Energiemanagementsoftware für Rechenzentrums-Batterien wichtig?
Energiemanagementsoftware wird voraussichtlich bis 2032 mit einem CAGR von 17,89 % wachsen, da sie Backup, Lastspitzenkappung, Stabilisierung erneuerbarer Energien und Netzdienste koordinieren kann.