
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.04 十億米ドル |
| 市場規模 (2027) | 4.70 十億米ドル |
| 市場規模 (2032) | 10.14 十億米ドル |
| 成長率 (2027 - 2032) | 16.65 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター バッテリー エネルギー貯蔵市場分析
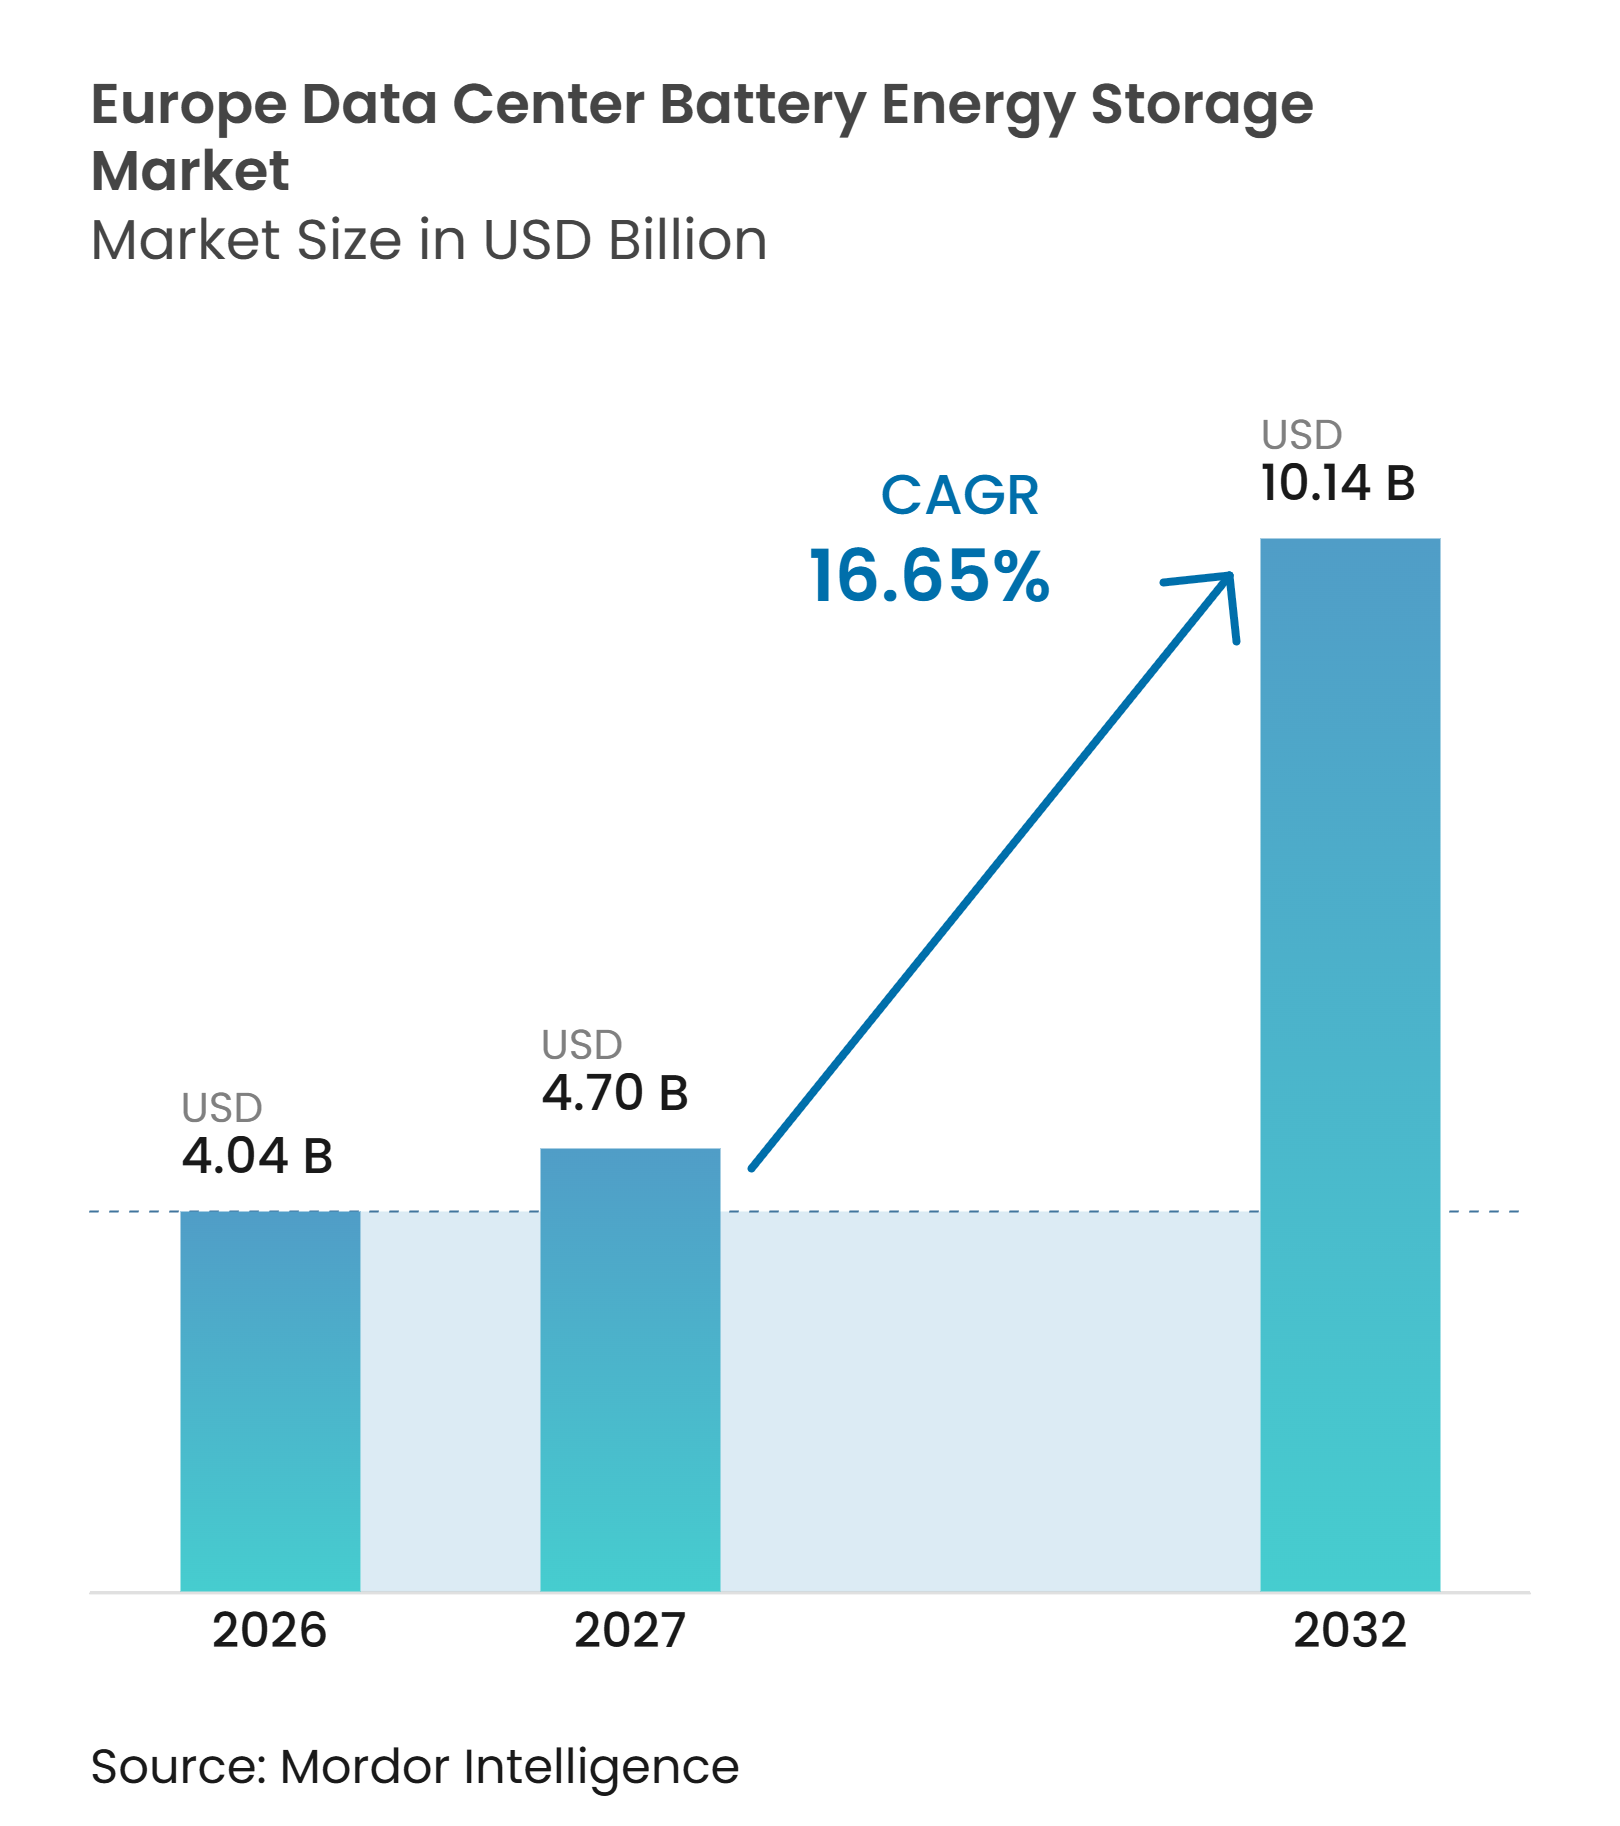
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場規模は2026年に4.04 ビリオン 米ドルと評価され、2027年の4.70 ビリオン 米ドルから2032年には10.14 ビリオン 米ドルに達すると推定されており、予測期間2027年〜2032年においてCAGR 16.65%で拡大します。AIコンピューティングは新規施設における電力要件を変化させており、センシティブなサーバー、ネットワーク機器、またはオペレーターがサービス可用性を保護するために使用する冗長構成を妨げることなく、大規模かつ変動する負荷を管理できるバッテリーシステムの必要性を高めています。グリッド接続の遅延も、サイト選定やプロジェクト設計においてメーター後方の貯蔵をより重要なものにしており、特に長期的ネットワーク強化プログラムが継続する中で、制約された接続条件内で運用する実際的な方法を開発者が必要とする場所において顕著です。再生可能エネルギーの調達は、貯蔵をバックアップ用途を超えて電力安定化および負荷シフトへと移行させており、これによりオペレーターは停電時にのみ使用する機器としてバッテリーを扱うのではなく、電力のタイミングと信頼性を一体的に検討できるようになっています。サプライヤーは、より高出力のバッテリー設計、ソフトウェア機能、および厳格な安全性・トレーサビリティ規則を満たす製品で対応しています。これは、施設オーナーが要求の厳しいサイトに適格化できる機器を必要とし、かつ複数のエネルギー管理機能にわたって運用できることを求めているためです。ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は、デジタルインフラの拡大とより柔軟な電力運用の必要性の両方によって形成されており、セルメーカー、システムインテグレーター、ソフトウェアプロバイダー、電力会社、およびデータセンター開発者が同じプロジェクトの意思決定に関与しています。
主要レポートのポイント
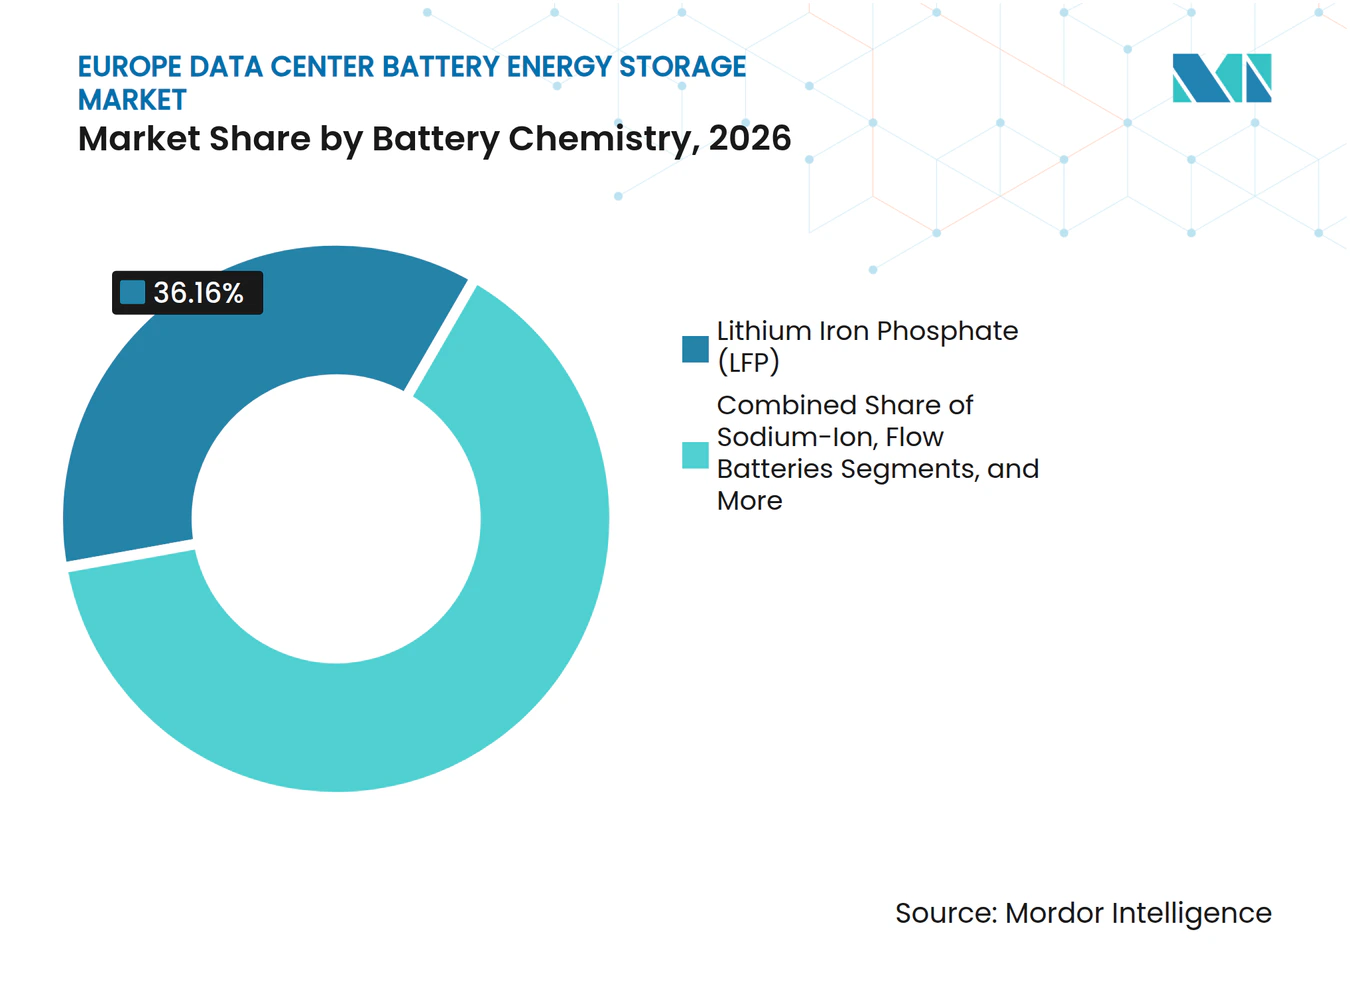
- バッテリー化学別では、LFPが2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場において36.16%を占め、ナトリウムイオンは2032年までに17.55%のCAGRで拡大する見込みです。
- システムコンポーネント別では、バッテリーセルおよびモジュールが2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場収益の37.21%を占め、エネルギー管理ソフトウェアは2032年までに17.89%のCAGRで拡大する見込みです。
- 主要用途別では、UPSおよび短時間バックアップが2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場収益の43.19%を占め、再生可能エネルギー統合は2032年までに18.25%のCAGRで拡大する見込みです。
- 貯蔵時間別では、1時間未満のシステムが2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場収益の59.08%を占め、4時間超のシステムは2032年までに18.57%のCAGRで拡大する見込みです。
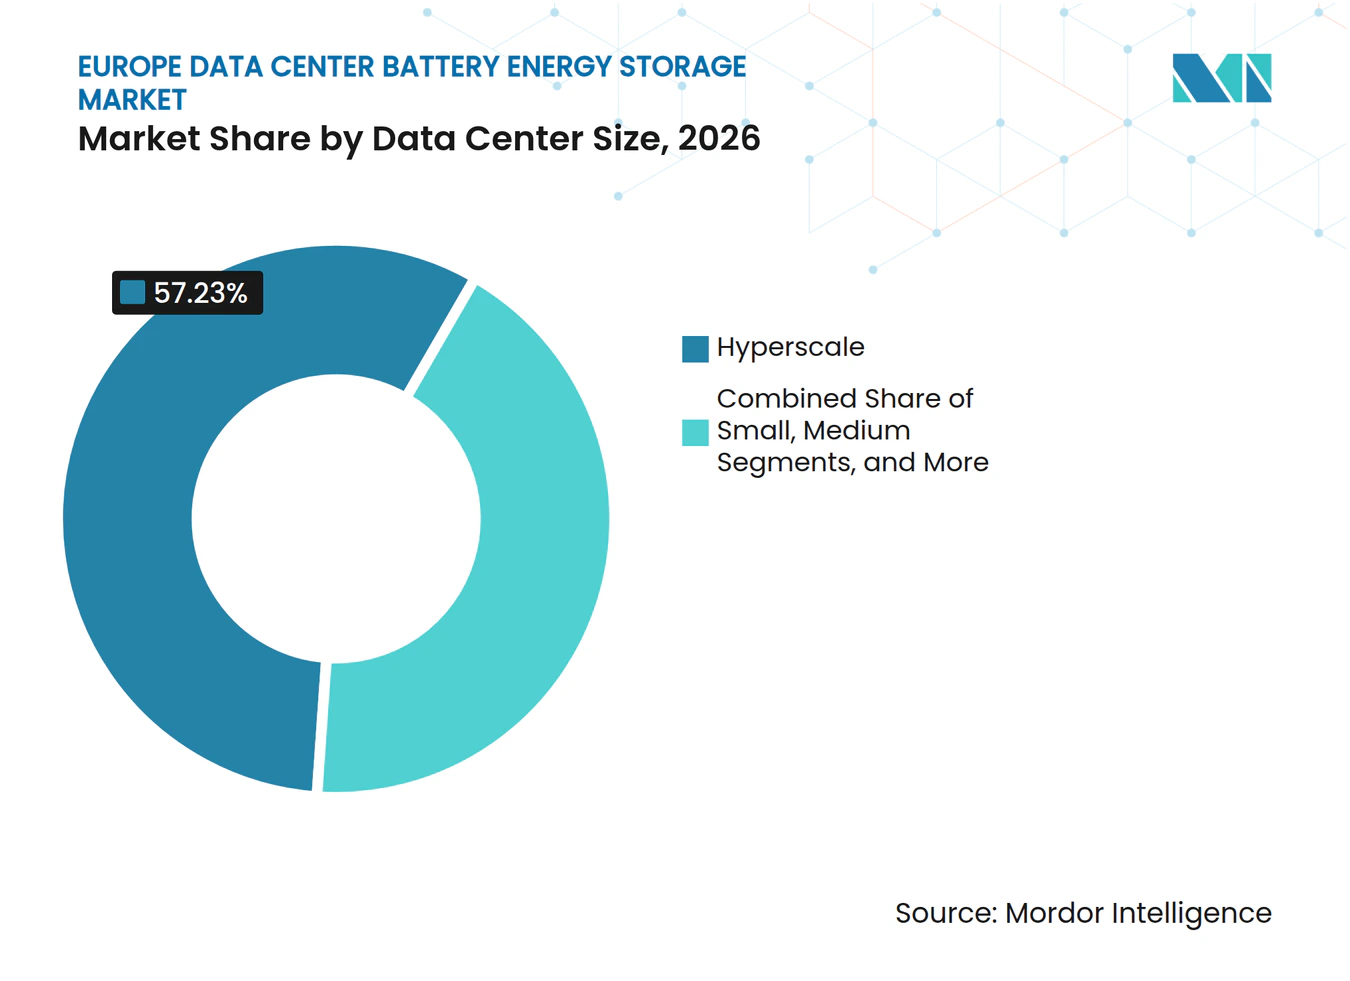
- データセンター規模別では、ハイパースケール施設が2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場収益の57.23%を占め、2032年までに18.86%のCAGRで拡大する見込みです。
- データセンタータイプ別では、コロケーション施設が2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場収益の61.44%を占め、CSPは2032年までに19.27%のCAGRで拡大する見込みです。
- 地域別では、ドイツが2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場収益の27.88%を占め、ノルディクスは2032年までに17.24%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIインフラの拡大とラック電力密度の上昇 | +5.2% | FLAP-DおよびノルディクスキャンパスへのPrimary impactを伴うグローバル | 短期(2年以内) |
| FLAP-Dおよびノルディクスハブにおけるハイパースケールおよびコロケーション容量の追加 | +3.8% | FLAP-Dコア市場およびノルディクス、スペインおよびイタリアへの波及効果あり | 中期(2〜4年) |
| グリッド接続制約によるメーター後方貯蔵の価値向上 | +3.2% | ドイツ、オランダ、アルランド、および英国、スペインでの早期利益あり | 短期(2年以内) |
| 再生可能エネルギー調達と電力安定化および時間シフトの必要性 | +2.5% | ノルディクス、アイルランド、スペイン、ドイツおよびフランスへの波及効果あり | 中期(2〜4年) |
| 周波数調整および需要応答のためのグリッドサービス収益 | +1.5% | FFRおよびaFRR市場が活発なドイツ、ノルディクス、英国、およびアイルランド | 中期(2〜4年) |
| 欧州バッテリーパスポートおよびトレーサビリティ要件による適格ローカルサプライの加速 | +0.8% | EU全域、ドイツおよびポーランドでのサプライチェーンへの早期影響あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIインフラの拡大とラック電力密度の上昇
AIトレーニング負荷は、データセンターインフラが対応しなければならない電力プロファイルを変化させています。CumminsはNVIDIA Blackwellプラットフォームがピークラック密度132 kWに達したと報告しており、将来のプラットフォームはラックあたり250〜900 kWを必要とすることが予想されていました。これらの要件は、急激な負荷変化時にUPSシステムへの圧力を高めます。高速放電能力を持つバッテリーシステムは、加速コンピューティング機器からの繰り返し急速に変化する電力需要に対して十分に対応できないスタンバイ発電のみに依存することなく、これらの負荷を管理するのに役立ちます。ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は、オペレーターがバッテリー容量を後からの信頼性アップグレードではなく電気設計の一部として扱う場合に恩恵を受けます。この転換は、電力密度、熱制御、および制御ソフトウェアを組み合わせたシステムを優遇します。なぜなら、電気レイヤーはデータセンター電力システムに期待される信頼性マージンを低下させたり、日常的な運用、テスト、およびメンテナンスの複雑さを増大させたりすることなく、迅速に応答しなければならないからです。
FLAP-Dおよびノルディクスハブにおけるハイパースケールおよびコロケーション容量の追加
容量の追加は従来のFLAP-Dハブを超えて広がっていますが、これらのハブはコロケーション需要において依然として重要です。国際エネルギー機関は、ヨーロッパがデータセンター容量目標を達成するためにエネルギー制約を解決する必要があると述べています。ハイパースケールオペレーターは利用可能な電力の近くにトレーニングワークロードを配置できる一方、レイテンシーに敏感なサービスは主要なユーザーセンターの近くに留まります。このアプローチは、成熟した場所と二次的な場所の両方でバッテリーシステムへの需要を生み出します。各場所は、レイテンシーニーズ、グリッド可用性、発電リソース、および運用冗長性の特定の組み合わせに合わせた電力インフラを必要とするためです。ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は、二次サイトが確立されたハブよりも多くのオンサイト柔軟性を必要とすることが多いため、恩恵を受けます。バッテリーはバックアップニーズをサポートしながら、不均一なグリッド容量の影響を軽減することができます。これは、送配電の強化よりもプロジェクト開発が速く進んでいる場所で特に有用です。
グリッド接続制約によるメーター後方貯蔵の価値向上
グリッドアクセスは多くの欧州データセンタープロジェクトにとって決定的な問題となっています。指令EU 2024/1711は、貯蔵と積極的な荷管理を持つサイトに関連し得る非確定的および柔軟な接続アプローチを支援しています。バッテリー貯蔵はオペレーターに制約された接続とグリッドストレスの短期間を管理する方法を提供します。また、柔軟な資産なしでは困難なカーテルメント取り決めをサポートすることもできます。これにより、貯蔵は完全な確定接続がすぐに利用できない場所でのプロジェクト実現の一部となります。建設が完了してから施設が運用チームに引き渡された後に施設を保護するために購入された資産というだけではなくなります。
再生可能エネルギー調達と電力安定化および時間シフトの必要性
再生可能エネルギーの調達は、データセンターキャンパスにおけるバッテリーの役割を広げています。風力および太陽光発電は、特に継続的なコンピューティング運用中に施設の需要プロファイルと常に一致するわけではありません。貯蔵は時間をまたいでエネルギーをシフトし、再生可能エネルギー購入契約の価値を強化することができます。Wärtsiläは、マイクログリッドがヨーロッパのエネルギー転換を支援しながらデータセンターの拡大を加速するのに役立つと指摘しました。オペレーターはバッテリーを使用して、同じ設備内で再生可能エネルギーのマッチングを改善し、グリッドイベントを管理することができます。ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は、貯蔵が信頼性の利点と時間をまたいだ再生可能電力の管理価値の両方に対して評価できるため、この広範な運用役割から恩恵を受けます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 防火資格認定と熱暴走緩和コスト | -3.5% | EU全域、ドイツ、フランス、および英国でより厳格な施行あり | 短期(2年以内) |
| セル、カソード材料、およびBMS半導体の輸入依存 | -2.8% | EU全域、最大市場としてドイツおよびオランダが最も影響を受ける | 中期(2〜4年) |
| グリッド接続の遅延と許認可の複雑さ | -1.8% | FLAP-D市場、特にオランダおよびアイルランド | 短期(2年以内) |
| データセンターバッテリー資産のリサイクル能力の限界 | -0.9% | EU全域、早期廃棄市場に圧力が集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防火資格認定と熱暴走緩和コスト
防火安全要件は、新規バッテリー設置にコストと時間を追加する可能性があります。ULは2025年3月にANSI/CAN/UL 9540Aの第5版を発行し、バッテリーエネルギー貯蔵システムの大規模防火試験を含めました。オープンコンピュートプロジェクトも、データセンター環境のエネルギー貯蔵システムに適用される可能性のある要件としてUL 9540AおよびIEC 62619を特定しています。オペレーターはエンクロージャー設計、間隔、抑制システム、およびサイトレイアウトを改訂する必要がある場合があります。これらのステップは、特に屋内設置においてコミッショニングスケジュールを延長する可能性があります。ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は、防火試験の証拠が少ない新しい化学物質に対してより高い参入障壁に直面しています。開発者や保険会社は、より確立されたテスト実績を持つ製品を好む場合があるためです。
セル、カソード材料、およびBMS半導体の輸入依存
欧州プロジェクトは海外のバッテリーサプライチェーンへの露出が続いています。IEAは、中国が2026年にグローバルLFPカソード生産能力の約95%およびグローバルアノード製造能力の約90%を保有していたと述べています。この依存は、機器の可用性、コンプライアンス書類、およびプロジェクト納期スケジュールに影響を与える可能性があります。EUバッテリー規制はバッテリーのトレーサビリティ取り決めを要求しており、サプライヤーの文書化の重要性を高めています。欧州委員会は2026年8月にデジタルバッテリーパスポートの準備を支援するためのガイダンスを発行しました。[1] ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は、監査可能な材料および製造記録を提供できるサプライヤーを優遇する可能性があります。トレーサビリティは複数の国とコンポーネントプロバイダーが関与することが多いサプライチェーン全体で維持されなければならないためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリー化学別:
LFPがリードしながらナトリウムイオンが勢いを増すLFPは2026年のバッテリー化学収益の36.16%を占め、熱安定性、長いサイクル寿命、および確立されたサプライヤーベースによって支えられています。CATL、BYD、およびLG Energy Solutionは大規模定置型貯蔵用途向けにLFP製品を供給しています。NMCはコロケーション設置ベースの一部で引き続き関連性を持っていましたが、屋内防火許可要件が一部の新規プロジェクトでの魅力を制限しました。鉛酸バッテリーは、交換サイクルが遅いままの古い企業およびエッジUPS資産に引き続き対応しました。Invinity、CellCube、およびElestor等のサプライヤーからのフロー電池は、不燃性と長いバックアップ時間がコストプレミアムを正当化する場合、特に屋内設置と長期再生可能エネルギー安定化の義務が従来のリチウムイオン設計を適さなくする場合に、選択的な役割を維持しました。
ナトリウムイオンは、深い高出力放電サイクルを必要とし得るデータセンタートレーニング負荷に支えられ、2032年までに17.55%のCAGRで拡大する見込みです。この化学物質は、放電深度を制限する可能性のあるLFP保証構造とは異なり、完全放電能力を提供できます。LFPのヨーロッパ データセンター バッテリー エネルギー貯蔵市場規模は確立された需要を反映していますが、ナトリウムイオンは新規プロジェクトに異なる運用プロファイルを提供します。欧州委員会のバッテリーパスポートガイダンスは、材料およびコンポーネントから製造、納品、設置、およびその後のバッテリー管理まで情報を追跡する能力を含む、明確な文書化を持つ化学物質サプライチェーンの価値を高めます。選択は安全性の証拠、放電要件、時間、利用可能なスペース、および調達の可視性に依存します。オペレーターは技術的パフォーマンスと特定の施設に必要な文書化および資格認定のバランスを取る必要があるためです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
システムコンポーネント別:
セルが価値をリードしながらソフトウェアが運用柔軟性を追加バッテリーセルおよびモジュールは2026年のシステムコンポーネント収益の37.21%を占め、BESS設置における最大のハードウェア要素であり続けています。バッテリー管理システム、電力変換システム、およびラックは信頼性の高い運用に必要な制御および電気インターフェースを提供します。高出力AIワークロードが急速な放電中により多くの熱を発生させるにつれて、熱管理はより重要になります。欧州のインテグレーターは、ソフトウェア、安全制御、およびローカルグリッドコードへの準拠を通じて差別化できます。ヨーロッパ データセンター バッテリー エネルギー貯蔵産業には、グローバルセルサプライヤーと専門インテグレーションプロバイダーの両方の余地があります。設置されたシステムはセル、インバーター、ラック、冷却機器、およびサイト制御を信頼性の高い運用ユニットに結合しなければならないためです。
エネルギー管理ソフトウェアは、単一のシステムが複数の運用要件を満たすことができるため、2032年までに17.89%のCAGRで成長する見込みです。バックアップの準備、ピークシェービング、再生可能エネルギー安定化、周波数調整、および需要応答参加を調整することができます。ソフトウェアはバッテリーの状態を監視し、グリッドイベント中に蓄積エネルギーを優先することもできます。TESOLTとSamsung SDIは2025年6月に公共事業向けサイバーセキュアバッテリーシステムに関するコラボレーションを発表しました。[2] 定期的なソフトウェアサービスは、特に顧客が複数のサービスにわたる継続的な監視、バッテリー健全性管理、および柔軟なディスパッチをスタンドアロン機器供給よりも重視する場合に、インテグレーターがバッテリーハードウェア価格への圧力を相殺するのに役立つ可能性があります。
主要用途別:
バックアップが中心的役割を維持しながら再生可能エネルギー統合が加速UPSおよび短時間バックアップは2026年の主要用途収益の43.19%を占め、データセンターの信頼性計画において中心的な役割を維持しています。これらのシステムは短い停電を橋渡しし、バックアップ発電が起動するかグリッド状態が安定する間、コンピューティング機器を保護します。多くの施設は最近の投資サイクルで鉛酸UPSシステムをリチウムイオン機器に交換しました。グリッドイベント中に施設がより大きな自己サポートを提供することを接続契約が要求する場合、長時間バックアップはより関連性が高くなります。ピークシェービングと負荷シフトも、時間帯別電力料金のある市場で同じ資産の価値を向上させることができ、ッテリーが即時バックアップイベントに必要でない場合に運用コストに対処できます。
再生可能エネルギー統合は、バッテリーを電力安定化と負荷シフトにおけるより広い役割に引き込み、2032年までに18.25%のCAGRで拡大する見込みです。Eurelectricは2026年6月に、MicrosoftとEirGridがデータセンター資産がレジリエンスを損なうことなくグリッドの柔軟性をサポートできることを実証したと報告しました。このケースは、制御戦略が施設が顧客に対して行ったレジリエンスコミットメントを保護することを条件に、オペレーターが最小バックアップ要件を超えてシステムをサイジングし、電力市場参加のために容量を確保することを促す可能性があります。UPSセグメントは依然として実質的ですが、再生可能エネルギーの統合は新規需要の方向性を変えます。高度な制御は、システムが外部柔軟性プログラムに参加した後も施設の信頼性義務を満たすのに十分な蓄積エネルギーを保持しなければならないため、バックアップ能力を保護しながらグリッドサービスの使用を可能にするために必要です。
貯蔵時間別:
短時間システムが支配しながら長時間資産が新たな用途を獲得1時間未満のシステムは2026年の時間セグメント収益の59.08%を占め、UPSおよび電力品質用途の設置ベースを反映しています。1〜2時間の構成は、企業およびエッジ施設での延長ライドスルーと限定的なピークシェービングを提供できます。2〜4時間のシステムは太陽光安定化と発電を需要の高い時間帯に移動させることをより良くサポートします。施設が歴史的に電力市場の使用よりも継続性を優先してきたため、短時間要件が現在の設置ベースを形成してきました。発電機交換の経済性も時間の選択に影響を与えます。適度なバッテリー延長は燃料とメンテナンスのニーズを削減でき、より長いシステムはグリッド制約期間中のサイト需要のより大きな部分をサポートできます。
4時間超のシステムは、オペレーターがより多くの運用柔軟性を求めるにつれて、2032年までに18.57%のCAGRで拡大する見込みです。より長い資産は、ローカルルールが許可する場合に補助サービスと卸売市場の機会の間で容量を移動させることができます。Wärtsiläは2026年の見通しでグリッド形成用途を含む新しいエネルギー貯蔵の機会を説明しました。短時間システムのヨーロッパ データセンター バッテリー エネルギー貯蔵市場規模は今日より大きいですが、より長い資産はバックアップ、再生可能エネルギー出力、およびグリッド参加をサポートできます。システムの選択は、ローカルの収益ルール、電力要件、サイトスペース、および安全承認に依存します。より長い時間の資産はその追加エネルギー容量を正当化するために複数の機能から価値を得なければならないためです。
データセンター規模別:
ハイパースケール施設が需要パターンを設定ハイパースケールデータセンターは2026年の収益の57.23%を占め、2032年までに18.86%のCAGRで成長する見込みです。大規模キャンパスは実質的な電気インフラを必要とし、専用または共有グリッド接続と貯蔵を組み合わせることができます。Prime Capitalは2025年12月にブランデンブルクでプロジェクトジュピターを発表し、380 kVの共有接続を通じて500 MW/2,000 MWhのバッテリープロジェクトと計画中のハイパースケールデータセンターを組み合わせました。このモデルはデータセンターが完全に開発される前に電力クセスと貯蔵計画を統合し、電力インフラの決定と大規模コンピューティングキャンパスを建設できる場所を決定する設計選択の間の分離を減らします。大規模データセンターは次の主要グループを形成し、鉛酸からLFP UPSシステムへの移行を継続しています。オペレーターはキャンパス規模の設置に必要な非常に大きなサイトフットプリントなしに、より現代的な貯蔵設計を求めているためです。
中規模および小規模サイトは、段階的な展開が交換スケジュールに合わせられるUPS層でモジュール式貯蔵を採用する可能性が高いです。ハイパースケールの要件は、ヨーロッパ データセンター バッテリー エネルギー貯蔵市場全体で供給される化学物質、時間、および制御機能に影響を与えます。高いラック密度は、CumminsがAI指向のデータセンター設計について文書化したように、高速応答システムの必要性を高める可能性があります。キャンパス規模のプロジェクトは、信頼性、電力品質、再生可能エネルギー安定化、およびグリッド柔軟性を単一の投資ケースに組み合わせることができます。より大きな施設は、同様のアプローチが小規模データセンターで採用される前にこれらの運用モデルをテストでき、機器サプライヤーに組み合わされたバックアップ、グリッド、および再生可能エネルギー機能が要求の厳しい環境でどのように機能するかについての早期証拠を提供します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーションがリードしながらCSPがAI容量を構築コロケーションデータセンターは2026年のタイプ別収益の61.44%を占めました。これは広範な設置ベースと強力なテナントのアップタイムコミットメントを組み合わせているためです。ティアIIIおよびティアIV施設は一般的にバッテリーシステムがサポートできる冗長電力構成を必要とします。リチウムイオンシステムは、レガシー代替品よりもコンパクトなフットプリント内で短時間要件を満たすことができます。企業およびエッジ施設はより緩やかに拡大していますが、モジュール式システムは鉛酸交換サイクルをサポートできます。コロケーション需要は既存サイトの密度と複数のテナントのサービス継続性を維持する要件の両方を反映しており、停電が複数の顧客に影響を与え、実証済みの冗長電力構成に対するより強いケースを生み出す可能性があります。
CSPはクラウドプラットフォームがAIコンピューティング容量を追加するにつれて、2032年までに19.27%のCAGRで拡大する見込みです。MicrosoftとEirGridは、データセンター資産が運用レジリエンスを保護しながら柔軟なサービスを提供できることを実証しました。CSPプロジェクトは、より大きな規模でバックアップと電力市場機能の両方をサポートるシステムへの需要を生み出すことができます。コロケーション需要との違いは、バッテリーが必要かどうかではなく、規模と運用モデルにあることが多いです。エッジおよびエンタープライズ設置は、サイトオーナーが完全なエネルギー貯蔵再開発にコミットするのではなく段階的にレジリエンスを追加したい場合に特に、大規模キャンパス投資なしにモジュール式システムを展開できる場所で引き続き関連性があります。
地理分析
ドイツ:最大の地域基盤
ドイツは2026年のヨーロッパ データセンター バッテリー エネルギー貯蔵市場シェアの27.88%を占めました。フランクフルトのFLAP-D地位、活発なFCRおよびaFRR市場、および大規模なデータセンターベースが需要を支えています。ドイツの連邦エネルギー効率法は2026年7月から新規データセンターに対してPUE 1.2を要求しています。プロジェクトジュピターは、開発者が大規模バッテリーシステムとデータセンターを共有高電圧接続上に共同設置できる方法を示しています。
ノルディクス:再生可能エネルギーが最速の拡大を支援
ノルディクスは2032年までに17.24%のCAGRで拡大する見込みです。低コストの再生可能エネルギー、冷涼な気候、および大規模なデータセンターパイプラインが貯蔵への需要を支えています。バッテリーは風力および太陽光発電を使用するサイトでバックアップと再生可能エネルギー安定化を提供できます。IEAはエネルギー制約をヨーロッパのデータセンター目標達成における中心的な問題として特定しています。[3] ノルディクスの施設は貯蔵を使用して変動する発電と継続的なコンピューティング需要の間のタイミングの差を管理し、センシティブなIT機器が必要とする予測可能な電力品質を維持しながら再生可能エネルギーリソースを使用するオペレーターを支援できます。
その他の欧州市場:異なる規制と電力条件が需要を形成
英国はAIデータセンターからの柔軟な需要をテストしており、アイルランドの新規サイトフレームワークは再生可能エネルギーマッチングの役割を高めています。オランダは国内データセンター電力需要の高いシェアによりグリッド集中リスクに直面しています。フランスは原子力に裏付けられた信頼性と容量メカニズムから恩恵を受けており、スペインは再生可能エネルギーリソースを通じて新規投資を引き付けています。イタリアとアルプス市場はさらなる二次サイト需要を提供します。EUバッテリーパスポートの準備はEU市場全体のサプライチェーン文書化に影響を与え、バッテリーの選択と設置計画中に調達記録、材料トレーサビリティ、および製品情報をより重要にします。
競合環境
市場集中度
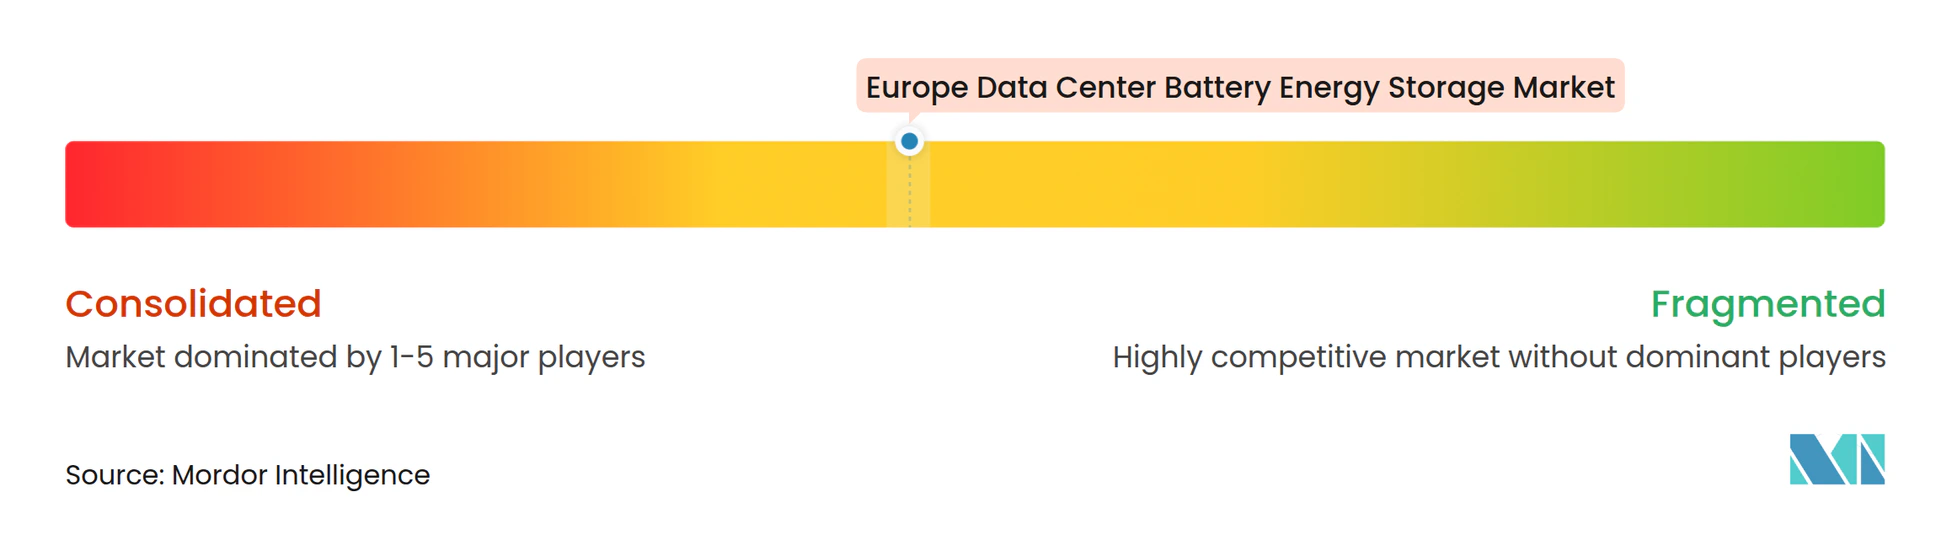
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は、集中したセル供給層とより分散したインテグレーション層を持っています。CATL、BYD、LG Energy Solution、およびSamsung SDIは大規模定置型貯蔵用途向けの技術を供給しています。Saft、TESVOLT、およびLechanchéを含む欧州インテグレーターは、プロジェクトインテグレーション、制御、よび規制適合を通じて競争しています。製品認証とトレーサブルなサプライチェーンは、特に開発者が安全性、調達、およびコンプライアンスの準備を顧客、当局、および資金調達パートナーに実証する必要がある場合に、機器コストと同様に重要になる可能性があります。
TESOLTとSamsung SDIは2025年6月に公共事業向けサイバーセキュアバッテリーシステムを開発するためのコラボレーションを発表しました。Prime Capitalの2025年12月のプロジェクトジュピター合意は貯蔵展開とデータセンター電力アクセスを結びつけています。これらのアプローチは、貯蔵、グリッド、およびサイト開発要件を調整するサプライヤーを優遇する可能性があります。大規模施設はより詳細な防火試験と許認可要件に直面するため、実証済みの安全文書化も重要になる可能性があります。サプライヤーはサイバーセキュリティとシステム制御を使用して重要インフラ要件を満たすことができます。
CATLは2026年8月に英国、ギリシャ、およびチリのプロジェクト向けにContourGlobalと3 GWhのバッテリー供給契約を締結しました。この契約には4時間放電用に構成されたコンテナ化システムとバッテリー引き取り取り決めが含まれており、顧客が大規模バッテリー契約を納品能力、時間、運用パフォーマンス、および使用終了時の責任を同時に評価できることを示しています。大規模供給契約と使用終了時の計画は、ヨーロッパ データセンター バッテリー エネルギー貯蔵市場内で重要になっています。小規模インテグレーターは、特に顧客がローカルグリッドルール、サイト制約、および重要インフラ要件に合わせたソリューションを必要とする場合に、コンプライアンスサポートと専門制御システムを提供することで引き続き競争できます。競争結果は信頼性の高いハードウェア供給と認証および運用ソフトウェアの組み合わせに依存します。バッテリーシステムは日常的な施設運用でパフォーマンスを実証する前に調達要件を満たさなければならないためです。
ヨーロッパ データセンター バッテリー エネルギー貯蔵産業のリーダー
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター バッテリー エネルギー貯蔵 市場 このレポートでカバーされる企業
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Saft Groupe S.A.
- Exide Technologies
- GS Yuasa International Ltd.
- Leclanché S.A.
- Invinity Energy Systems plc
- Redflow Limited
- CellCube Energy Storage Systems Inc.
- Elestor B.V.
- VoltStorage GmbH
- TESVOLT AG
- VARTA AG
最近の産業開発事情 ヨーロッパ データセンター バッテリー エネルギー貯蔵 市場
- 2026年10月:HiTHIUM、2026年10月9日にスペインのマルベラで開催された欧州パートナーの集まりで、HiTHIUMは「Li-Na Synergy」デュアル化学戦略を発表し、AIデータセンター向けのAIDC Grid Shieldプログラムを立ち上げました。同社はスペインのギガファクトリーの生産詳細を共有し、イベリア半島のデータセンタープロジェクト向けの国内BESS製造供給を確立し、欧州市場向けのLFPとナトリウムイオンの両方のロードマップにコミットしました。
- 2026年8月:CATL、CATLは英国とギリシャのプロジェクト向けにContourGlobalと3 GWh LFP BESS供給契約を締結しました。それぞれ5.64 MWhの526台のコンテナ化ユニットで、4時間放電用に構成されています。CATLはEUの持続可能性要件に準拠したバッテリーの使用終了時の引き取りとリサイクルにコミットし、大規模な欧州BESS契約におけるライフサイクル責任への転換を示しました。
- 2026年7月:BYD Company Limited、BYD Energy Storageはポーランドのシェドルツェ600 MW/2.4 GWh BESSプロジェクト向けのBYD Haohanシステムの供給についてGreenvolt Powerと契約を締結しました。このプロジェクトはポーランド最大かつヨーロッパ最大級のBESS施設となる予定です。建設は2026年第3四半期に開始され、2027年末までの商業運転開始を目標とし、ポーランドのグリッド安定性と再生可能エネルギー統合を支援します。
- 2026年2月:Inlyte EnergyおよびNTS Colocation AG、Inlyte EnergyとNTS Colocation AGは、スイスのベルンにあるNTSのデータセンターでの600 kWhパイロットから始まり、2028年までに最大2 MWの鉄ナトリウムBESSを展開するパートナーシップを発表しました。このコラボレーションは、厳格な防火許可要件を持つティアIV認定施設の屋内リチウムイオンUPSの代替として、長時間・不燃性貯蔵を目標としています。
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場レポートの範囲
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場とは、ドイツ、英国、フランス、オランダ、アイルランド、スペイン、イタリア、ノルディクス、およびその他のヨーロッパのデータセンターにおけるバッテリー貯蔵システムおよび電力管理ソリューションの採用を指します。これらのソリューションは、電力レジリエンス、再生可能エネルギー統合、エネルギーコスト最適化、電力柔軟性市場への参加、および地域の持続可能性と脱炭素化目標へのコンプライアンスをサポートします。
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場レポートは、バッテリー化学(リン酸鉄リチウム[LFP]、ニッケルマンガンコバルト[NMC]、鉛酸、ナトリウムイオン、フロー電池、およびその他のバッテリー化学)、システムコンポーネント(バッテリーセルおよびモジュール、バッテリーラックおよびキャビネット、バッテリー管理システム[BMS]、電力変換システム[PCS]、熱管理および安全システム、およびエネルギー管理ソフトウェア)、主要用途(UPSおよび短時間バックアップ、長時間バックアップ電力、ピークシェービングおよび負荷シフト、再生可能エネルギー統合、およびマイクログリッドおよびグリッドサービス)、貯蔵時間(1時間未満、1〜2時間、2〜4時間超、および4時間超)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー[CSP]、およびエンタープライズおよびエッジ)、および地域(ドイツ、英国、フランス、オランダ、アイルランド、スペイン、イタリア、ノルディクス、およびその他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) |
| 鉛酸 |
| ナトリウムイオン |
| フロー電池 |
| その他のバッテリー化学 |
| バッテリーセルおよびモジュール |
| バッテリーラックおよびキャビネット |
| バッテリー管理システム(BMS) |
| 電力変換システム(PCS) |
| 熱管理および安全システム |
| エネルギー管理ソフトウェア |
| UPSおよび短時間バックアップ |
| 長時間バックアップ電力 |
| ピークシェービングおよび負荷シフト |
| 再生可能エネルギー統合 |
| マイクログリッドおよびグリッドサービス |
| 1時間未満 |
| 1〜2時間 |
| 2〜4時間超 |
| 4時間超 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ドイツ |
| 英国 |
| フランス |
| オランダ |
| アイルランド |
| スペイン |
| イタリア |
| ノルディクス |
| その他のヨーロッパ |
| バッテリー化学別 | リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) | |
| 鉛酸 | |
| ナトリウムイオン | |
| フロー電池 | |
| その他のバッテリー化学 | |
| システムコンポーネント別 | バッテリーセルおよびモジュール |
| バッテリーラックおよびキャビネット | |
| バッテリー管理システム(BMS) | |
| 電力変換システム(PCS) | |
| 熱管理および安全システム | |
| エネルギー管理ソフトウェア | |
| 主要用途別 | UPSおよび短時間バックアップ |
| 長時間バックアップ電力 | |
| ピークシェービングおよび負荷シフト | |
| 再生可能エネルギー統合 | |
| マイクログリッドおよびグリッドサービス | |
| 貯蔵時間別 | 1時間未満 |
| 1〜2時間 | |
| 2〜4時間超 | |
| 4時間超 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| ノルディクス | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場の規模はどのくらいですか?
ヨーロッパ データセンター バッテリー エネルギー貯蔵市場は2026年に4.04 ビリオン 米ドルと評価され、2032年までに10.14 ビリオン 米ドルに達すると推定されており、貯蔵がより広い信頼性およびグリッド管理の役割を担うにつれて、2027年から2032年にかけてCAGR 16.65%で拡大します。
欧州データセンターでのバッテリー展開を推進しているものは何ですか?
AIの電力需要、グリッド接続制約、再生可能エネルギーマッチング、およびより強力なバックアップ要件がバッテリーシステムの必要性を高めています。
欧州データセンター貯蔵需要をリードするバッテリー化学はどれですか?
LFPは2026年に36.16%のシェアでバッテリー化学収益をリードしました。熱安定性、サイクル寿命、および確立された供給を組み合わせているためです。
これらのバッテリーシステムで最も急速に拡大している用途はどれですか?
再生可能エネルギー統合は、オペレーターが電力安定化と負荷シフトにバッテリーを使用するにつれて、2032年までに18.25%のCAGRで拡大する見込みです。
最も急速な拡大を提供する欧州地域はどこですか?
ノルディクスは再生可能エネルギー、気候条件、および新規データセンター容量に支えられ、2032年までに17.24%のCAGRで拡大する見込みです。
エネルギー管理ソフトウェアがデータセンターバッテリーにとって重要な理由は何ですか?
エネルギー管理ソフトウェアは、バックアップ、ピークシェービング、再生可能エネルギー安定化、およびグリッドサービスを調整できるため、2032年までに17.89%のCAGRで拡大する見込みです。