
Tamanho e Participação do Mercado de Automação de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 3.38 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 20.41 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Data Centers na Europa pela Mordor Intelligence
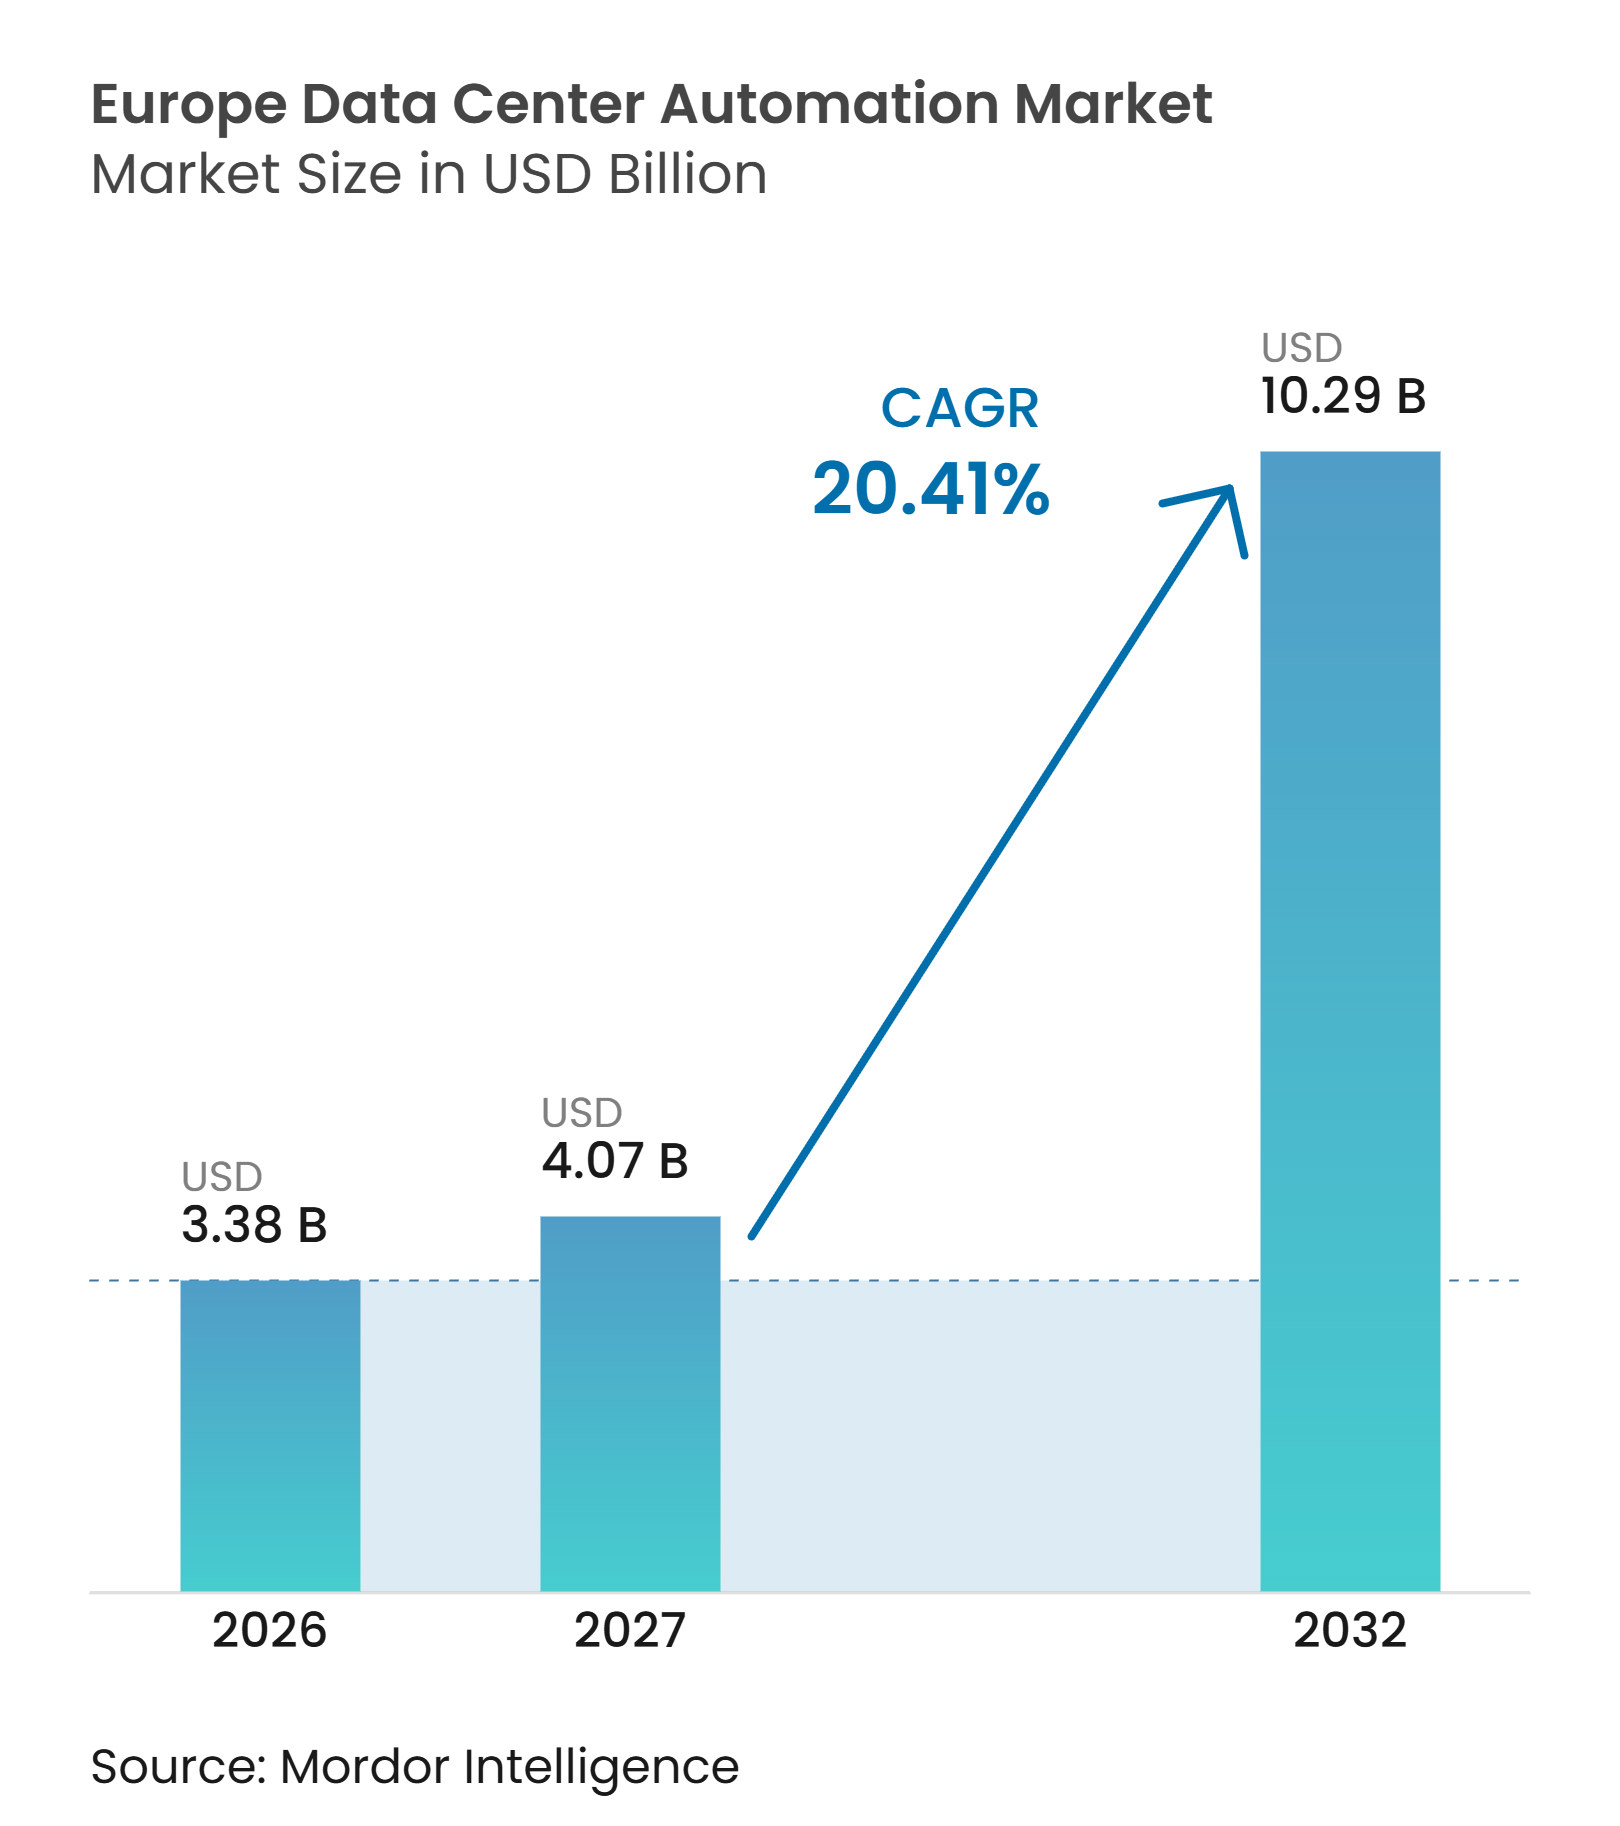
O tamanho do Mercado Europeu de Automação de Data Centers deve aumentar de 3,38 bilhões de USD em 2026 para 4,07 bilhões de USD em 2027 e atingir 10,29 bilhões de USD até 2032, crescendo a um CAGR de 20,41% no período de 2027 a 2032.
O mercado europeu de automação de data centers está sendo moldado por implantações maiores de computação de IA, que exigem um controle mais rigoroso de energia, resfriamento e sistemas elétricos. A automação também está se tornando mais importante à medida que os operadores gerenciam ambientes híbridos e multinuvem mais complexos com equipes especializadas limitadas. As regras de relatórios de energia e os requisitos de desempenho mais rigorosos estão aumentando a demanda por sistemas que coletam dados operacionais continuamente e suportam uma gestão de instalações mais eficiente. O mercado europeu de automação de data centers também se beneficia de novas construções em hubs regionais, enquanto a grande base instalada de sites mais antigos cria uma oportunidade paralela para retrofit, integração e modernização.
Principais Conclusões do Relatório
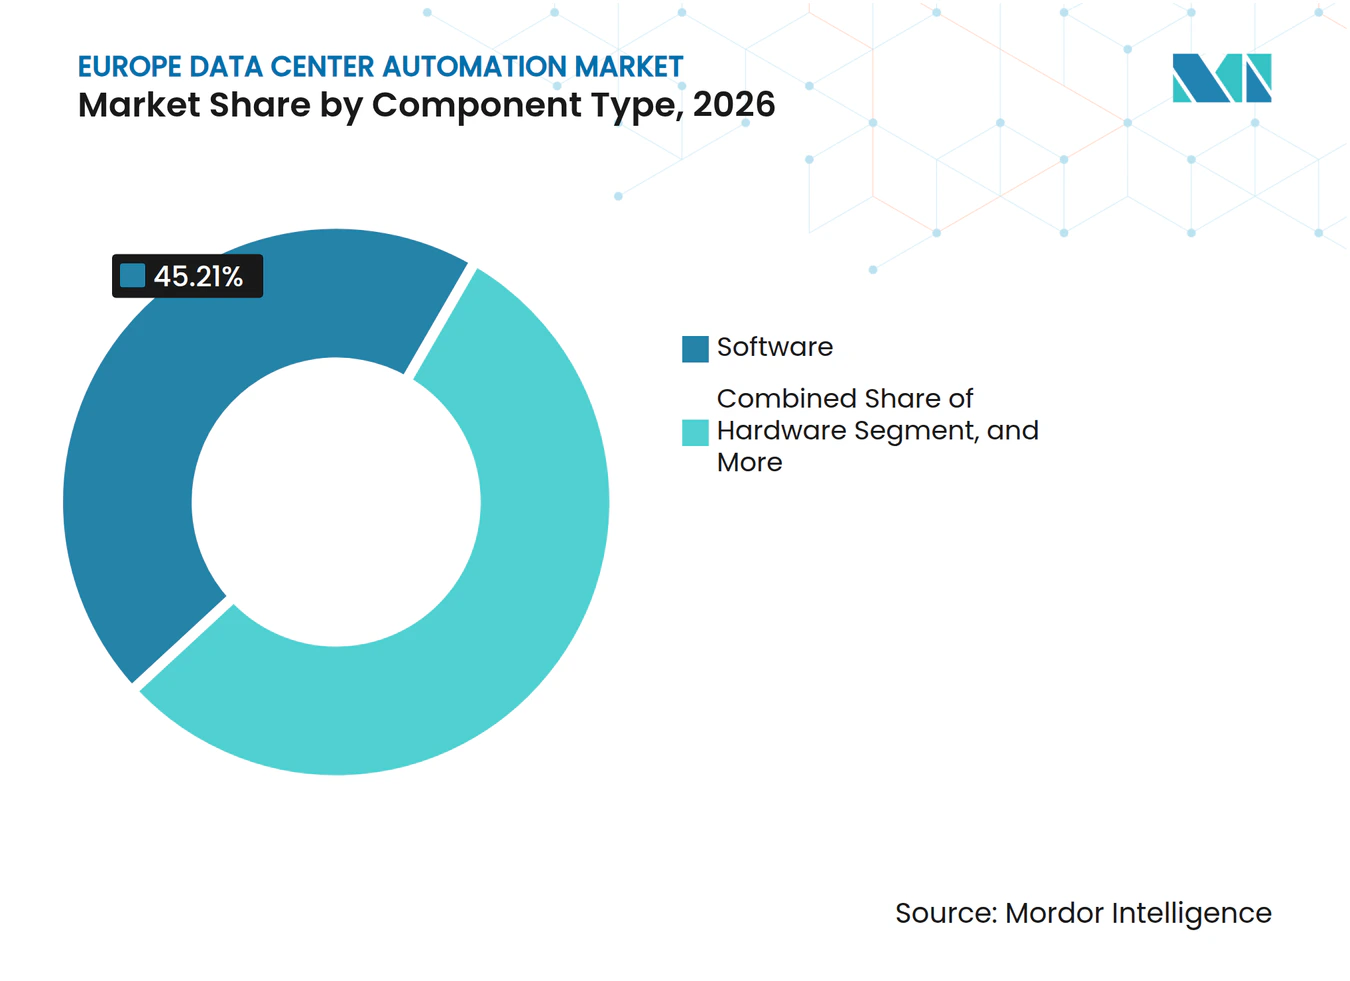
- Por tipo de componente, o software detinha 45,21% da participação do mercado de automação de data centers na Europa em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 21,01% até 2032.
- Por tamanho do data center, as instalações de hiperescala detinham 36,31% da participação do mercado de automação de data centers na Europa em 2026 e estão projetadas para expandir a um CAGR de 21,19% até 2032.
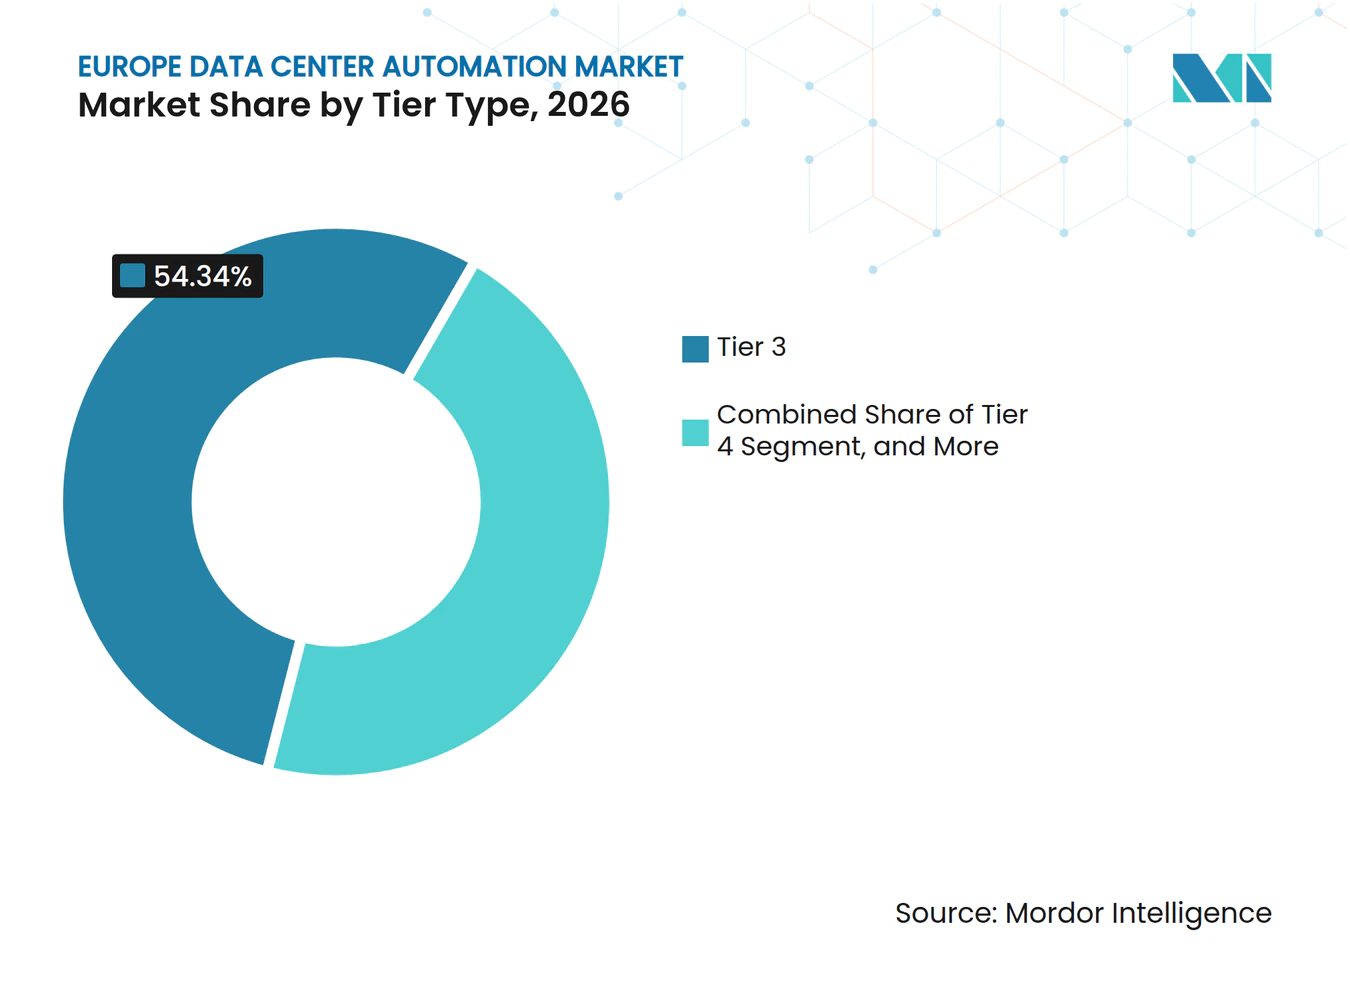
- Por tipo de nível, as instalações de Nível 3 responderam por 54,34% da receita em 2026, enquanto as instalações de Nível 4 estão projetadas para expandir a um CAGR de 21,04% até 2032.
- Por geografia, a Alemanha detinha 22,18% da receita em 2026, enquanto o restante da Europa está projetado para expandir a um CAGR de 22,16% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Cargas de Trabalho de IA e Infraestrutura de Alta Densidade | +7.4% | Em toda a UE, mais forte na Alemanha, Reino Unido, Irlanda e Países Baixos | Curto prazo (≤ 2 anos) |
| Complexidade de Nuvem, TI Híbrida e Multinuvem | +5.2% | Em toda a UE, com expansão para os países nórdicos e Ibéria | Médio prazo (2-4 anos) |
| Requisitos de Desempenho Energético e Relatórios de Sustentabilidade da UE | +3.8% | Em toda a UE, com maior intensidade na Alemanha, França e Irlanda | Médio prazo (2-4 anos) |
| Escassez de Profissionais em Data Centers Aumentando os Retornos da Automação | +2.1% | Em toda a UE, mais aguda nos mercados FLAP-D | Curto prazo (≤ 2 anos) |
| Expansão de Infraestrutura de Borda Distribuída e de Dados Soberanos | +1.2% | Alemanha, França, Suécia e Finlândia, com implantação mais ampla de nuvem soberana na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Cargas de Trabalho de IA e Infraestrutura de Alta Densidade
O mercado de automação de data centers na Europa está respondendo a cargas de trabalho de IA que impõem maiores exigências às operações de instalações do que os modelos de computação anteriores. Densidades de energia por rack acima de 40 kW estão se tornando comuns para implantações de inferência de IA, enquanto alguns projetos de próxima geração podem se aproximar de 1 MW por rack. Essas cargas exigem que os sistemas de energia, resfriamento e mecânicos reajam em conjunto à medida que as cargas de trabalho mudam. O ajuste manual dos sistemas de resfriamento e energia pode aumentar o risco operacional quando os padrões de demanda mudam rapidamente. Os sistemas de controle digital podem coordenar esses sistemas em tempo real e fornecer aos operadores visibilidade antecipada sobre restrições térmicas ou elétricas. Esse requisito sustenta a demanda pelo mercado de automação de data centers na Europa, tanto em novas instalações de IA quanto em atualizações de sites existentes.
Complexidade de Nuvem, TI Híbrida e Multinuvem
As operações híbridas e multinuvem estão aumentando a necessidade de visibilidade comum em toda a infraestrutura local e cargas de trabalho conectadas à nuvem. O mercado de automação de data centers europeu, portanto, inclui uma demanda crescente por sistemas de gestão predial, plataformas de controle supervisório e ferramentas de orquestração de TI que trocam dados operacionais. O regulamento de implementação NIS2 exige que os provedores de serviços de computação em nuvem e data centers cobertos gerenciem ativos, apliquem autenticação multifator e relatem incidentes significativos sob condições definidas.[1] Essas obrigações tornam os dados de ativos e operações mais consistentes mais valiosos para os operadores que devem documentar controles em vários ambientes. Os provedores de retrofit e modernização podem atender a essa necessidade conectando os sistemas de controle existentes em vez de substituir todos os sistemas de instalações de uma vez. O mercado de automação de data centers na Europa está, consequentemente, criando oportunidades para provedores de serviços que podem integrar múltiplos fornecedores e equipamentos mais antigos.
Requisitos de Desempenho Energético e Relatórios de Sustentabilidade da UE
As regras de desempenho energético estão direcionando os relatórios de data centers para informações operacionais mais consistentes e mensuráveis. O Artigo 12 da Diretiva de Eficiência Energética da UE exige relatórios anuais de informações de energia e sustentabilidade para data centers que atendam ao limite de capacidade da diretiva. A Alemanha aplica limites nacionais mais rigorosos e exige que as instalações qualificadas utilizem sistemas certificados de gestão de energia. A Alemanha também estabeleceu requisitos de efetividade no uso de energia para instalações existentes e novas, o que torna a medição contínua do desempenho de energia e resfriamento importante. As plataformas automatizadas de DCIM e gestão predial podem coletar esses dados de forma mais consistente do que os processos manuais. Esse contexto regulatório sustenta a demanda por software e análises no mercado de automação de data centers na Europa.
Escassez de Profissionais em Data Centers Aumentando os Retornos da Automação
O desenvolvimento de data centers na Europa está em andamento à medida que os operadores enfrentam uma oferta limitada de engenheiros e técnicos com experiência operacional relevante. Essa escassez torna o monitoramento manual, o comissionamento e a resolução de problemas mais difíceis de escalar em uma base de instalações maior. A automação pode reduzir tarefas repetitivas e fornecer aos operadores informações operacionais priorizadas. A Johnson Controls observa que o diagnóstico com suporte de IA e a automação de processos robóticos podem reduzir a necessidade de resolução manual de problemas nas operações de data centers. O mercado de automação de data centers na Europa pode, portanto, ajudar os operadores a aumentar a produção das equipes de operações existentes sem depender exclusivamente de contratações adicionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longo Período de Retorno para Retrofits em Instalações Existentes | -4.6% | Em toda a UE, mais forte nos mercados metropolitanos FLAP-D e centros secundários | Médio prazo (2-4 anos) |
| Restrições de Interoperabilidade entre Tecnologia Operacional Legada e TI | -3.2% | Em toda a UE, com tecnologia operacional legada concentrada na Alemanha, Reino Unido e Países Baixos | Longo prazo (≥ 4 anos) |
| Risco de Cibersegurança e Tecnologia Operacional em Controles Conectados | -1.8% | Em toda a UE, com pressão de conformidade com NIS2 e IEC 62443 nos estados membros | Médio prazo (2-4 anos) |
| Hesitação dos Operadores em Relação a Mudanças de Controle Autônomo | -0.8% | Instalações empresariais e de colocation em toda a UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longo Período de Retorno para Retrofits em Instalações Existentes
A modernização de instalações existentes é uma restrição importante para o mercado de automação de data centers na Europa, pois muitas instalações europeias não foram construídas para arquiteturas de controle unificadas. Um retrofit em operação pode exigir novos sensores, controladores programáveis, redesenho do sistema de controle e integração entre fornecedores sem interromper o tempo de atividade contratado. Os operadores frequentemente sequenciam esse trabalho por meio de retrocomissionamento, alterações de resfriamento, atualizações de distribuição de energia e implantação de resfriamento líquido. Cada etapa tem seu próprio requisito de capital e período de recuperação. As restrições de rede elétrica podem agravar o desafio, especialmente quando os operadores devem decidir entre atualizar um site existente e desenvolver um local com menos restrições. A Schneider Electric identifica a capacidade de energia e a viabilidade econômica como considerações importantes na modernização de instalações existentes para data centers prontos para IA.[2]
Restrições de Interoperabilidade entre Tecnologia Operacional Legada e TI
As instalações mais antigas frequentemente combinam controladores de várias gerações, protocolos proprietários e sistemas de gestão predial que não foram projetados para integração aberta. Isso pode tornar a implantação mais difícil no mercado de automação de data centers na Europa, em vez de simplesmente adicionar uma tarefa de configuração de software. O regulamento de implementação NIS2 estabelece requisitos para gestão de ativos, criptografia e autenticação multifator, mas dispositivos mais antigos podem não suportar nativamente todos os controles. Os operadores podem precisar de segmentação de rede e controles compensatórios para conectar esses ativos com segurança. A IEC 62443 fornece uma estrutura para separar sistemas em zonas de segurança e controlar as comunicações entre eles. Esses requisitos técnicos podem estender os cronogramas de implementação para sites que mantêm tecnologia operacional mais antiga.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente:
Software Lidera a Receita e Serviços AceleramO software detinha 45,21% da participação do mercado de automação de data centers na Europa em 2026. Essa posição reflete a adoção mais ampla de plataformas de DCIM, gestão predial, controle supervisório, gêmeo digital e análises em instalações de hiperescala e empresariais. Os sistemas de DCIM estão evoluindo além dos registros de ativos para ferramentas operacionais que reúnem informações de energia, resfriamento e TI em uma visão comum. A Vertiv introduziu o SmartRun em junho de 2026 como um gêmeo digital conectado ao NVIDIA Omniverse DSX Blueprint, permitindo que as equipes validem escolhas de energia, resfriamento e implantação antes da construção física. As obrigações de relatórios de energia também aumentam o valor dos sistemas que registram métricas operacionais continuamente.
Os serviços estão projetados para expandir a um CAGR de 21,01% de 2027 a 2032, tornando-os a categoria de componente de crescimento mais rápido. O mercado de serviços de automação de data centers na Europa se beneficia da necessidade de conectar sistemas existentes em uma região com capacidade substancial de instalações existentes. Os integradores de sistemas podem apoiar o design, comissionamento, modernização e otimização contínua sem exigir a substituição completa de infraestrutura funcional. O hardware permanece necessário para esses projetos, incluindo controladores lógicos programáveis, controladores digitais distribuídos, I/O remoto, sensores, gateways, interfaces homem-máquina e controladores de campo. A Emerson lançou sua Plataforma de Automação DeltaV para Data Centers em agosto de 2026 para integrar sistemas térmicos, mecânicos e elétricos em uma única arquitetura de controle escalável.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Data Center:
Hiperescala Ancora os Gastos e o CrescimentoAs instalações de hiperescala detinham 36,31% da participação do mercado de automação de data centers na Europa em 2026 e estão projetadas para expandir a um CAGR de 21,19% até 2032. Seus grandes campi exigem controles coordenados em sistemas de energia, resfriamento, equipamentos mecânicos e TI. Essas instalações utilizam cada vez mais gêmeos digitais em nível de campus e camadas supervisórias em vez de ferramentas independentes de gestão predial. Esse design aumenta a importância do software, integração e serviços de ciclo de vida em cada projeto. O mercado de automação de data centers na Europa se beneficia à medida que os operadores constroem instalações prontas para IA que exigem gerenciamento de energia de alta densidade e gestão térmica.
Os grandes data centers formam o próximo nível importante de receita e estão investindo em automação para apoiar relatórios de energia e eficiência operacional. As instalações médias estão ganhando importância em locais regionais, incluindo sites de propriedade empresarial e instalações de colocation fora dos maiores centros. A demanda do setor financeiro por capacidade regional também é apoiada pelos requisitos da Lei de Resiliência Operacional Digital, que se tornou totalmente aplicável em janeiro de 2025. As pequenas instalações permanecem a menor categoria, embora as implantações de borda possam criar demanda adicional por monitoramento remoto e processos operacionais padronizados. Deutsche Telekom, Orange, Telefónica, TIM e Vodafone demonstraram o Continuum de Borda Europeu em fevereiro de 2026, fornecendo uma estrutura federada para serviços de borda.
Por Tipo de Nível:
Nível 3 Detém a Maior Posição e Nível 4 Expande Mais RapidamenteAs instalações de Nível 3 responderam por 54,34% do mercado de automação de data centers na Europa em 2026. Isso reflete a grande base instalada de instalações que podem ser mantidas simultaneamente nos principais mercados europeus de colocation. Os operadores nesse nível estão investindo em otimização de gestão predial, monitoramento de DCIM e integração de controle supervisório para apoiar requisitos de eficiência e relatórios. O Uptime Institute relatou um valor médio global de efetividade no uso de energia de 1,54 em 2025, enquanto o Centro de Pesquisa Conjunto da Comissão Europeia estimou uma média de 1,6 para instalações europeias. Essa diferença sustenta o investimento contínuo em controles que ajudam os operadores a gerenciar o uso de energia.
As instalações de Nível 4 estão projetadas para expandir a um CAGR de 21,04% de 2027 a 2032. As instituições financeiras e os operadores de nuvem soberana exigem sistemas altamente resilientes que possam atender a requisitos operacionais e regulatórios rigorosos. O site Metamorfosis II da Sparkle na Grécia recebeu a Certificação de Instalação Construída de Nível IV do Uptime Institute em junho de 2026. As instalações de Nível 4 precisam de monitoramento e controle separados de caminhos de energia e resfriamento totalmente redundantes. Elas também exigem arquiteturas de controle projetadas para evitar um único ponto de falha de software.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado Alemão de Automação de Data Centers
A Alemanha detinha 22,18% da participação no mercado europeu de automação de data centers em 2026. O país contava com cerca de 2.000 instalações com demanda de TI instalada acima de 100 kW, com capacidade instalada de 2.980 MW em 2025 e previsão de superar 5.000 MW até 2030. A lei de eficiência energética da Alemanha exige que as instalações qualificadas atendam aos requisitos de gestão de energia e de efetividade no uso de energia. Essas regras tornam a automação de energia e térmica em malha fechada importante para operações novas e existentes. O governo federal também adotou uma estratégia para data centers abrangendo energia e sustentabilidade, locais e terrenos, tecnologia e soberania digital.[3]
Mercado de Automação de Data Centers da Europa Ocidental e Meridional
Os Países Baixos, o Reino Unido e a Irlanda formam o próximo grupo de contribuintes nacionais para o mercado europeu de automação de data centers. As restrições de Amsterdã a novos data centers direcionam a atenção para a extração de maior capacidade e eficiência da infraestrutura existente. A Irlanda reabriu conexões à rede elétrica sob condições que incluem geração despachável no local, o que pode apoiar novos projetos ao mesmo tempo em que adiciona complexidade operacional. Espanha, Itália e Suécia estão ganhando investimentos à medida que o desenvolvimento se expande para além dos polos estabelecidos.
Mercado de Automação de Data Centers do Norte e Leste Europeu
O restante da Europa tem projeção de expansão a um CAGR de 22,16% de 2027 a 2032, a taxa geográfica mais elevada no mercado europeu de automação de data centers. As localidades nórdicas se beneficiam da disponibilidade de energia e de geração com menor teor de carbono, enquanto Portugal está se tornando um importante polo de hiperescala. A Pure DC anunciou a Fase 1 de seu campus de inteligência artificial em Seinäjoki, na Finlândia, em julho de 2026, com investimento superior a 1,5 bilhões de EUR (1,69 bilhões de USD) e 110 MW de capacidade preparada para inteligência artificial. A PURE DC Finland também está desenvolvendo o data center LUMI-AI em Kajaani para computação científica soberana. Polônia, Portugal e localidades da Europa Central e Oriental podem ampliar a acessibilidade à medida que os operadores buscam alternativas aos principais polos com restrições de capacidade.
Cenário Competitivo
Concentração do Mercado
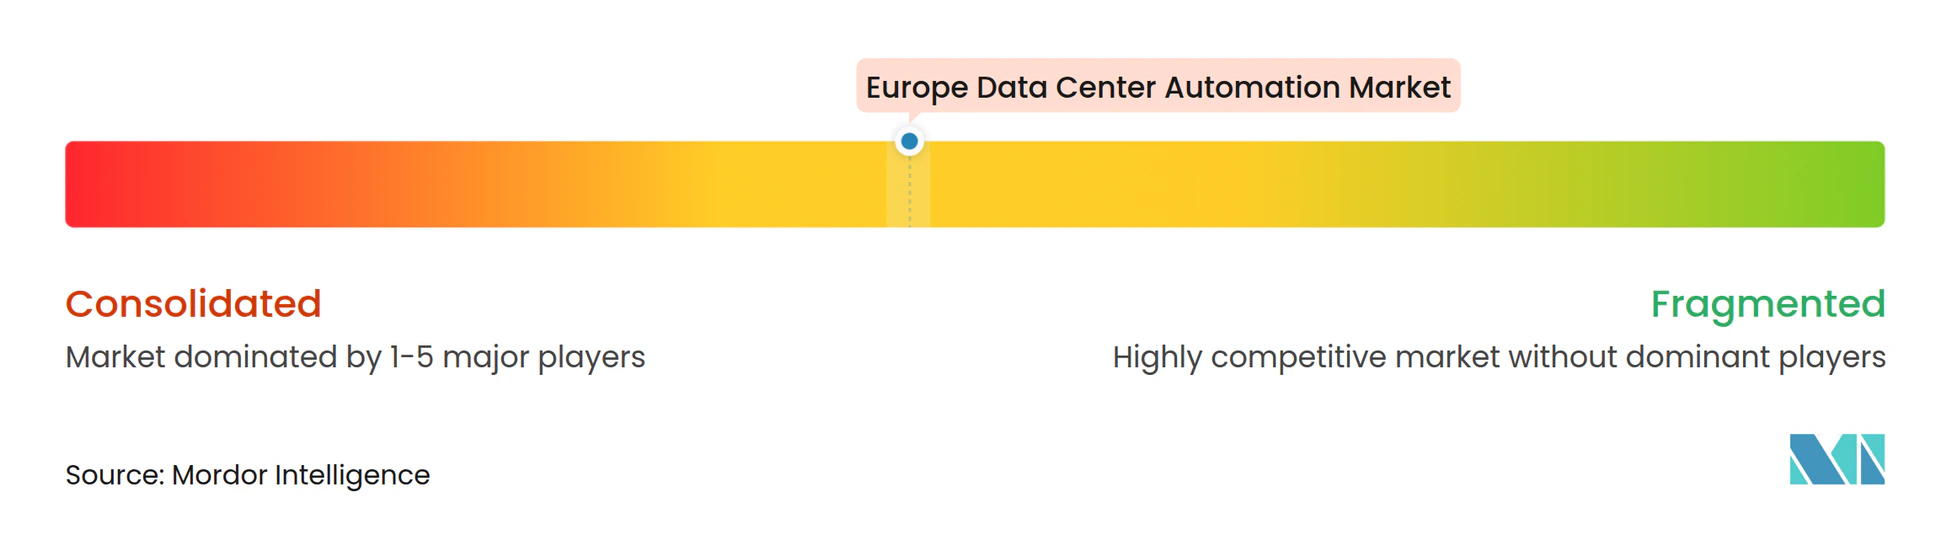
O mercado de automação de data centers na Europa tem um nível superior moderadamente consolidado que inclui Schneider Electric, Siemens, ABB, Honeywell International, Emerson Electric e Vertiv. Essas empresas competem em equipamentos elétricos, controles programáveis, software de DCIM e serviços. Os fornecedores estão construindo projetos de referência com provedores de infraestrutura de IA para reduzir a complexidade de implantação. A Schneider Electric introduziu disjuntores de média tensão definidos por software com a Equinix na YOTTA 2026 em setembro de 2026, combinando equipamentos de energia com programabilidade de software para arquiteturas de data centers de maior densidade. Os fornecedores com portfólios estabelecidos de cibersegurança e controle também podem se beneficiar à medida que as instalações respondem aos riscos de controles conectados.
Provedores especializados como FNT GmbH, Nlyte Software e Sunbird Software podem atuar como camadas de orquestração sobre ferramentas de monitoramento de infraestrutura. As aplicações de gêmeo digital são uma área de desenvolvimento ativo de produtos, com Vertiv, Eaton e Emerson expandindo suas ofertas para simulação operacional baseada em modelos. O mercado de automação de data centers na Europa também inclui integradores regionais como Caverion Corporation e DEOS AG, que combinam conhecimento regulatório local com entrega de projetos multifornecedor. A Legrand concluiu a aquisição da TES em março de 2026, adicionando um especialista em distribuição de energia do Reino Unido ao seu portfólio de data centers.
A concorrência também se concentra na capacidade de fabricação, tecnologias de resfriamento e na capacidade de suportar cargas de trabalho densas de IA. A Vertiv anunciou planos em setembro de 2026 para adicionar 22.000 metros quadrados de espaço de fabricação na Eslováquia para equipamentos de energia, disjuntores e gestão térmica.[4] A ABB está desenvolvendo arquiteturas de energia em corrente contínua para data centers de IA como parte de seu portfólio Infinitus. O lançamento da plataforma da ABB Emerson em agosto de 2026 reflete igualmente a demanda por controle unificado de sistemas térmicos, mecânicos e elétricos. Esses movimentos mostram que o mercado de automação de data centers na Europa está sendo disputado por meio de integração de produtos, expansão de capacidade e aquisições direcionadas, em vez de por uma única categoria de produto.
Líderes do Setor de Automação de Data Centers na Europa
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Automação de Data Centers Empresas cobertas neste relatório
- ABB Ltd
- Beckhoff Automation GmbH and Co. KG
- Carrier Global Corporation
- Cisco Systems, Inc.
- Caverion Corporation
- Delta Controls Inc.
- DEOS AG
- Eaton Corporation plc
- Emerson Electric Co.
- FNT GmbH
- Honeywell International Inc.
- IBM Corporation
- Johnson Controls International plc
- Legrand SA
- Mitsubishi Electric Corporation
- Nlyte Software Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Sunbird Software, Inc.
- Trane Technologies plc
- Vertiv Holdings Co
Desenvolvimentos industriais recentes em Mercado Europeu de Automação de Data Centers
- Outubro de 2026: A Eaton assinou um acordo definitivo para adquirir o COL Group da estratégia Power Opportunities da Oaktree por um valor empresarial de 810 milhões de EUR (915 milhões de USD). O COL Group fabrica soluções de distribuição elétrica de média tensão, incluindo disjuntores sem SF₆ e tecnologias de automação de rede, e conta com cerca de 400 funcionários em instalações em Turim, Milão, Bérgamo e Catânia, na Itália. Espera-se que a transação seja concluída no primeiro trimestre de 2027 e tem como objetivo expandir a capacidade de fabricação de distribuição de energia europeia da Eaton para clientes de data centers e concessionárias.
- Setembro de 2026: A Schneider Electric apresentou disjuntores de média tensão definidos por software na YOTTA 2026, implantados em um data center de colocation em operação com a Equinix. A plataforma RM AirSeT 38 Software Defined estende a linha AirSeT sem SF₆ de 24 kV para 38 kV. Ela suporta arquiteturas de energia de data centers de IA de maior densidade e permite que os sistemas de média tensão evoluam com a infraestrutura de IA.
- Setembro de 2026: A Vertiv anunciou planos para adicionar 22.000 metros quadrados de espaço de fabricação em seu campus de Nové Mesto nad Váhom, na Eslováquia, ao longo de 18 a 24 meses. O projeto tem como alvo a produção de equipamentos de energia, disjuntores e gestão térmica para aplicações de IA de alta densidade e computação de alto desempenho em toda a EMEA. A Vertiv espera adicionar funções em fabricação, engenharia e operações durante 2027 a 2029.
- Agosto de 2026: A Emerson lançou a Plataforma de Automação DeltaV para Data Centers. A plataforma integra sistemas térmicos, mecânicos e elétricos por meio de uma arquitetura escalável baseada no sistema de controle distribuído DeltaV da Emerson e controladores lógicos programáveis. Inclui IA para fluxos de trabalho de engenharia em data centers em escala de IA que exigem velocidade, confiabilidade e padronização operacional.
Escopo do Relatório do Mercado de Automação de Data Centers na Europa
O Mercado de Automação de Data Centers na Europa refere-se ao mercado de hardware, software e serviços utilizados para automatizar, monitorar e otimizar as operações e a infraestrutura de data centers. Essas soluções apoiam a gestão de sistemas de TI, infraestrutura de energia e resfriamento, cargas de trabalho, alocação de recursos e operações de instalações para melhorar a eficiência operacional, reduzir a intervenção humana, otimizar o consumo de energia e aumentar a confiabilidade e a escalabilidade. O mercado é impulsionado pela crescente adoção de computação em nuvem, pela demanda crescente por processamento e armazenamento de dados, pela expansão de data centers de hiperescala e pela necessidade de gestão de infraestrutura inteligente e eficiente em termos de energia.
O Relatório do Mercado de Automação de Data Centers na Europa é Segmentado por Tipo de Componente (Hardware, Software e Serviços), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Nível (Nível 1 e 2, Nível 3 e Nível 4) e Geografia (Alemanha, Países Baixos, Reino Unido, Irlanda, Espanha, Itália, Suécia, Noruega, Finlândia e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | |
| I/O Remoto e Controladores de Campo | |
| Sensores e Dispositivos de Monitoramento | |
| Gateways e Dispositivos de Comunicação | |
| Painéis de Interface Homem-Máquina (IHM) | |
| Outro Hardware de Automação (Outros incluem PCs industriais (IPCs), controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | |
| Software | Sistemas de Gestão e Automação Predial (BMS/BAS) |
| Controle Supervisório e Aquisição de Dados (SCADA) | |
| Gestão de Infraestrutura de Data Centers (DCIM) | |
| Plataformas de Gêmeo Digital | |
| Software de Análise e Otimização | |
| Outro Software de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gestão de alarmes, entre outros) | |
| Serviços | Serviços de Design e Consultoria |
| Serviços de Integração de Sistemas | |
| Serviços de Instalação e Comissionamento | |
| Serviços de Monitoramento, Manutenção e Suporte | |
| Serviços de Retrofit e Modernização |
| Hiperescala |
| Grande |
| Médio |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Alemanha |
| Países Baixos |
| Reino Unido |
| Irlanda |
| Espanha |
| Itália |
| Suécia |
| Noruega |
| Finlândia |
| Restante da Europa |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | ||
| I/O Remoto e Controladores de Campo | ||
| Sensores e Dispositivos de Monitoramento | ||
| Gateways e Dispositivos de Comunicação | ||
| Painéis de Interface Homem-Máquina (IHM) | ||
| Outro Hardware de Automação (Outros incluem PCs industriais (IPCs), controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | ||
| Software | Sistemas de Gestão e Automação Predial (BMS/BAS) | |
| Controle Supervisório e Aquisição de Dados (SCADA) | ||
| Gestão de Infraestrutura de Data Centers (DCIM) | ||
| Plataformas de Gêmeo Digital | ||
| Software de Análise e Otimização | ||
| Outro Software de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gestão de alarmes, entre outros) | ||
| Serviços | Serviços de Design e Consultoria | |
| Serviços de Integração de Sistemas | ||
| Serviços de Instalação e Comissionamento | ||
| Serviços de Monitoramento, Manutenção e Suporte | ||
| Serviços de Retrofit e Modernização | ||
| Por Tamanho do Data Center | Hiperescala | |
| Grande | ||
| Médio | ||
| Pequeno | ||
| Por Tipo de Nível | Nível 1 e 2 | |
| Nível 3 | ||
| Nível 4 | ||
| Por Geografia | Alemanha | |
| Países Baixos | ||
| Reino Unido | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Suécia | ||
| Noruega | ||
| Finlândia | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de data centers na Europa?
O mercado de automação de data centers na Europa é avaliado em 3,38 bilhões de USD em 2026 e está previsto para atingir 10,29 bilhões de USD até 2032, expandindo-se a um CAGR de 20,41% de 2027 a 2032.
Qual componente lidera os gastos com automação de data centers na Europa?
O software lidera com uma participação de receita de 45,21% em 2026, apoiado por plataformas de DCIM, gestão predial, gêmeo digital e análises.
Qual tamanho de instalação está se expandindo mais rapidamente na Europa?
As instalações de hiperescala estão projetadas para expandir a um CAGR de 21,19% até 2032, apoiadas por grandes implantações de campi prontos para IA.
Por que os operadores estão investindo em sistemas de automação?
Os operadores estão usando automação para coordenar sistemas de energia e resfriamento de alta densidade, atender aos requisitos de relatórios e gerenciar mais infraestrutura com equipes especializadas limitadas.
Qual geografia europeia tem a expansão projetada mais forte?
O restante da Europa está projetado para expandir a um CAGR de 22,16% até 2032, apoiado por investimentos em locais nórdicos, portugueses, poloneses e outros locais regionais.
Qual é o principal desafio na automação de instalações existentes?
As atualizações em instalações existentes podem exigir novos sensores, controles e integração multifornecedor enquanto mantêm as instalações em operação, o que aumenta os custos e pode estender os períodos de retorno.