
ヨーロッパ データセンター オートメーション 市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
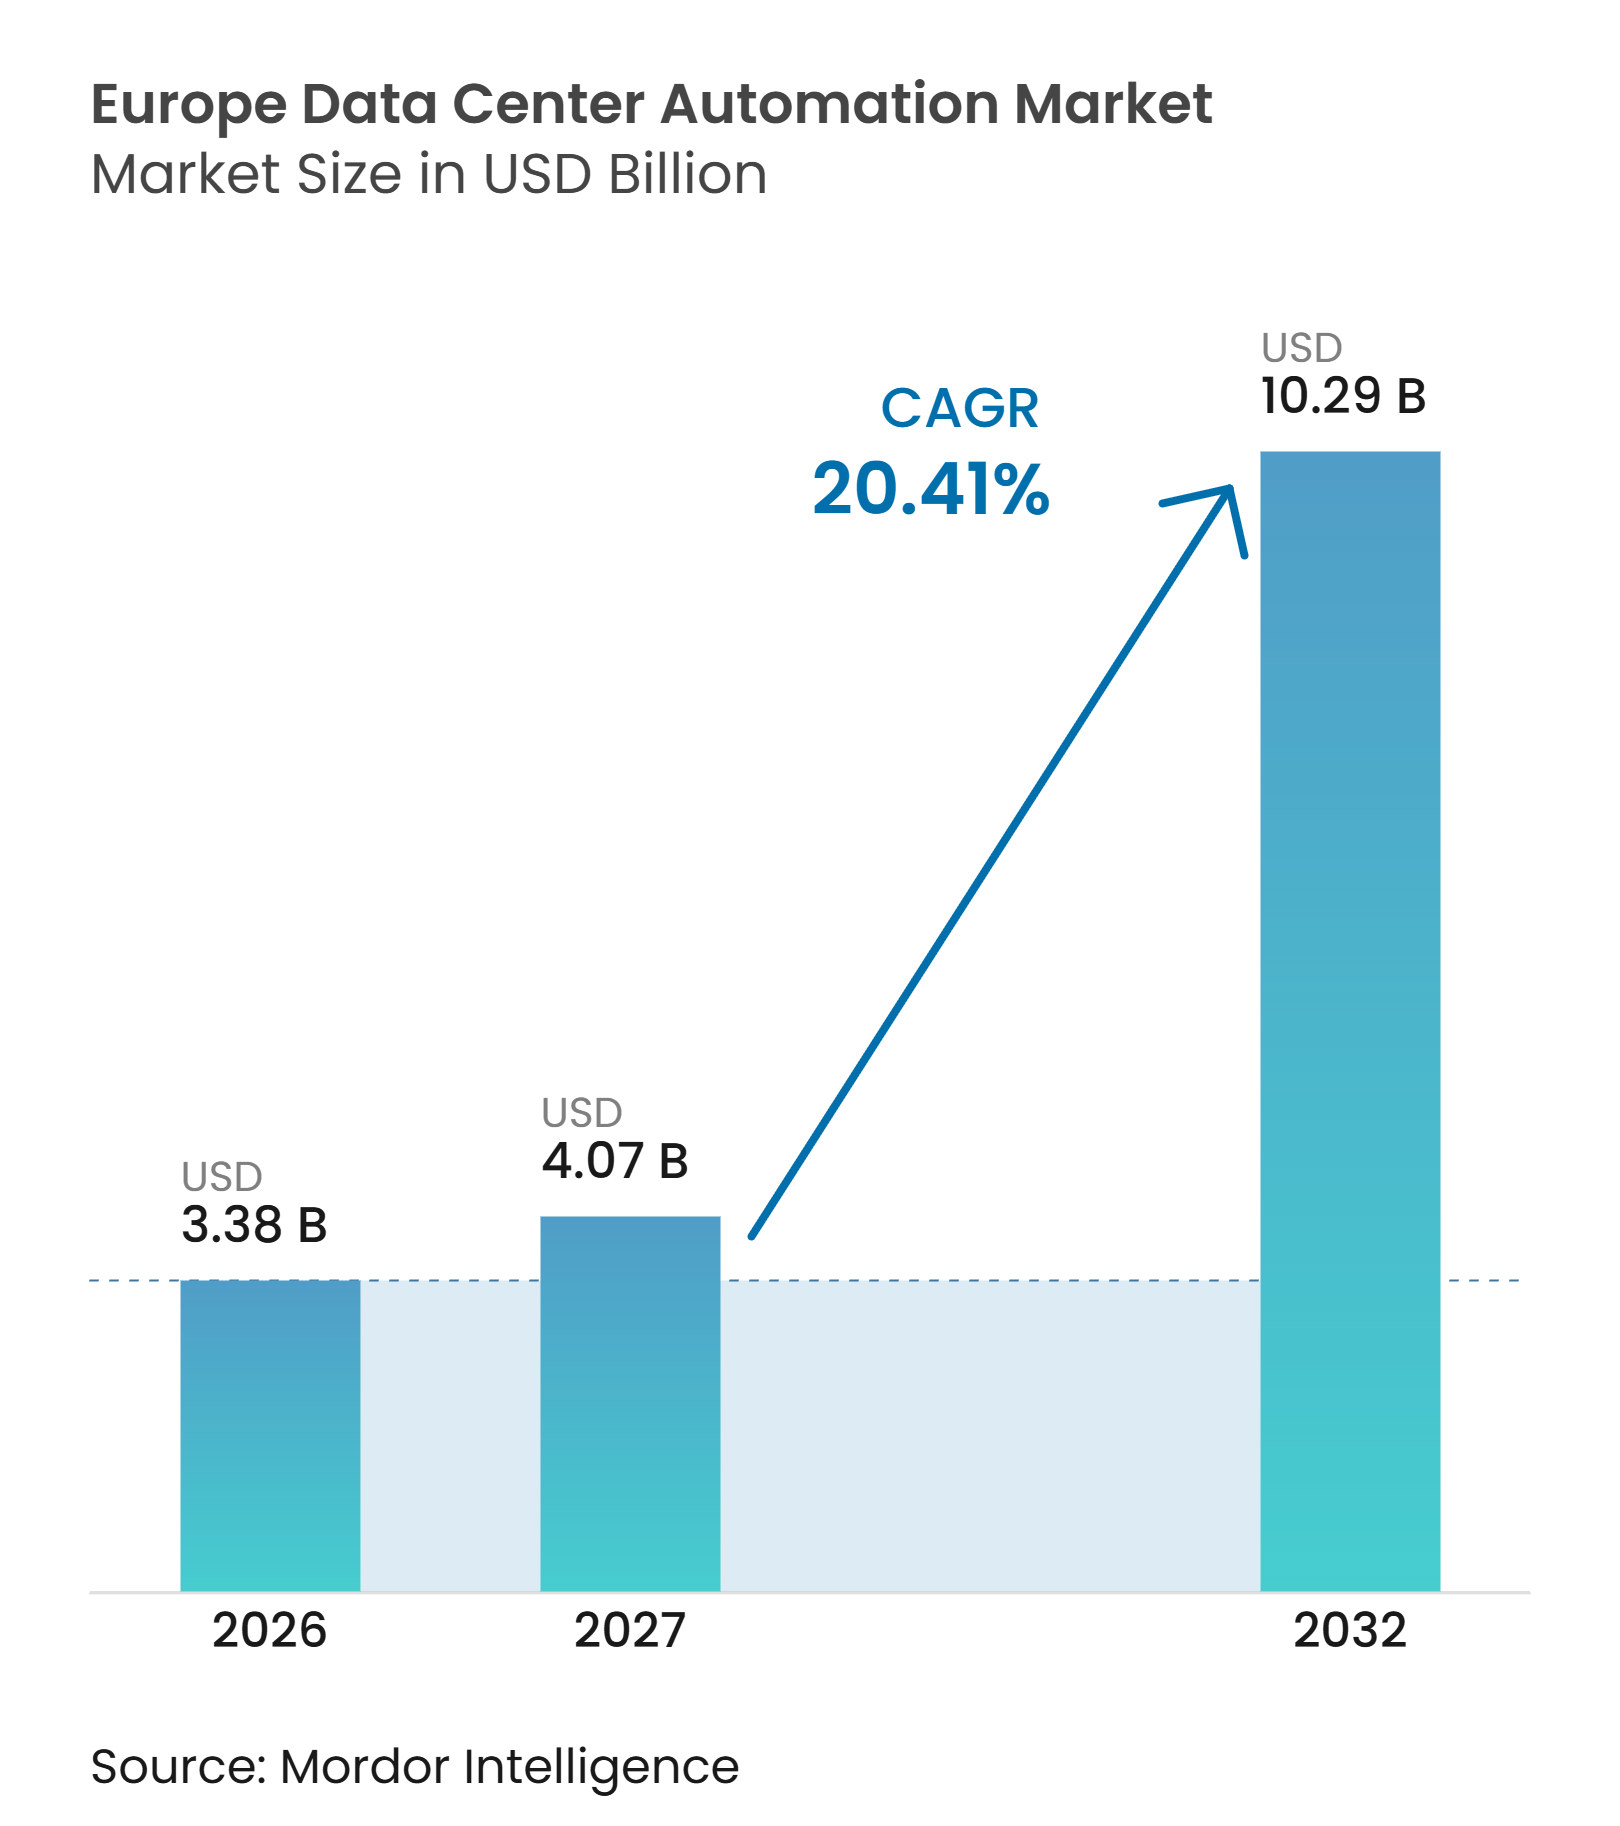
| 基準年の市場規模 (2026) | 3.38 十億米ドル |
| 市場規模 (2027) | 4.07 十億米ドル |
| 市場規模 (2032) | 10.29 十億米ドル |
| 成長率 (2027 - 2032) | 20.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター オートメーション 市場分析
ヨーロパ データセンター オートメーション市場の規模は、2026年の3.38 ビリオン 米ドルから2027年には4.07 ビリオン 米ドルに拡大し、2032年までに10.29 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 20.41%で成長する見込みです。
ヨーロッパ データセンター オートメーション市場は、大規模なAIコンピューティングの導入によって形成されており、電力、冷却、および電気システムのより厳密な制御が求められています。また、限られた専門スタッフで複雑なハイブリッドおよびマルチクラウド環境を管理するオペレーターが増えるにつれ、オートメーションの重要性も高まっています。エネルギー報告規制の強化とパフォーマンス要件の厳格化により、運用データを継続的に収集し、より効率的な施設管理を支援するシステムへの需要が高まっています。ヨーロッパ データセンター オートメーション市場は、地域ハブにおける新規建設からも恩恵を受けており、一方で老朽化した既存サイトの大規模な設備基盤が、レトロフィット、統合、および近代化における並行した機会を生み出しています。
主要レポートのポイント
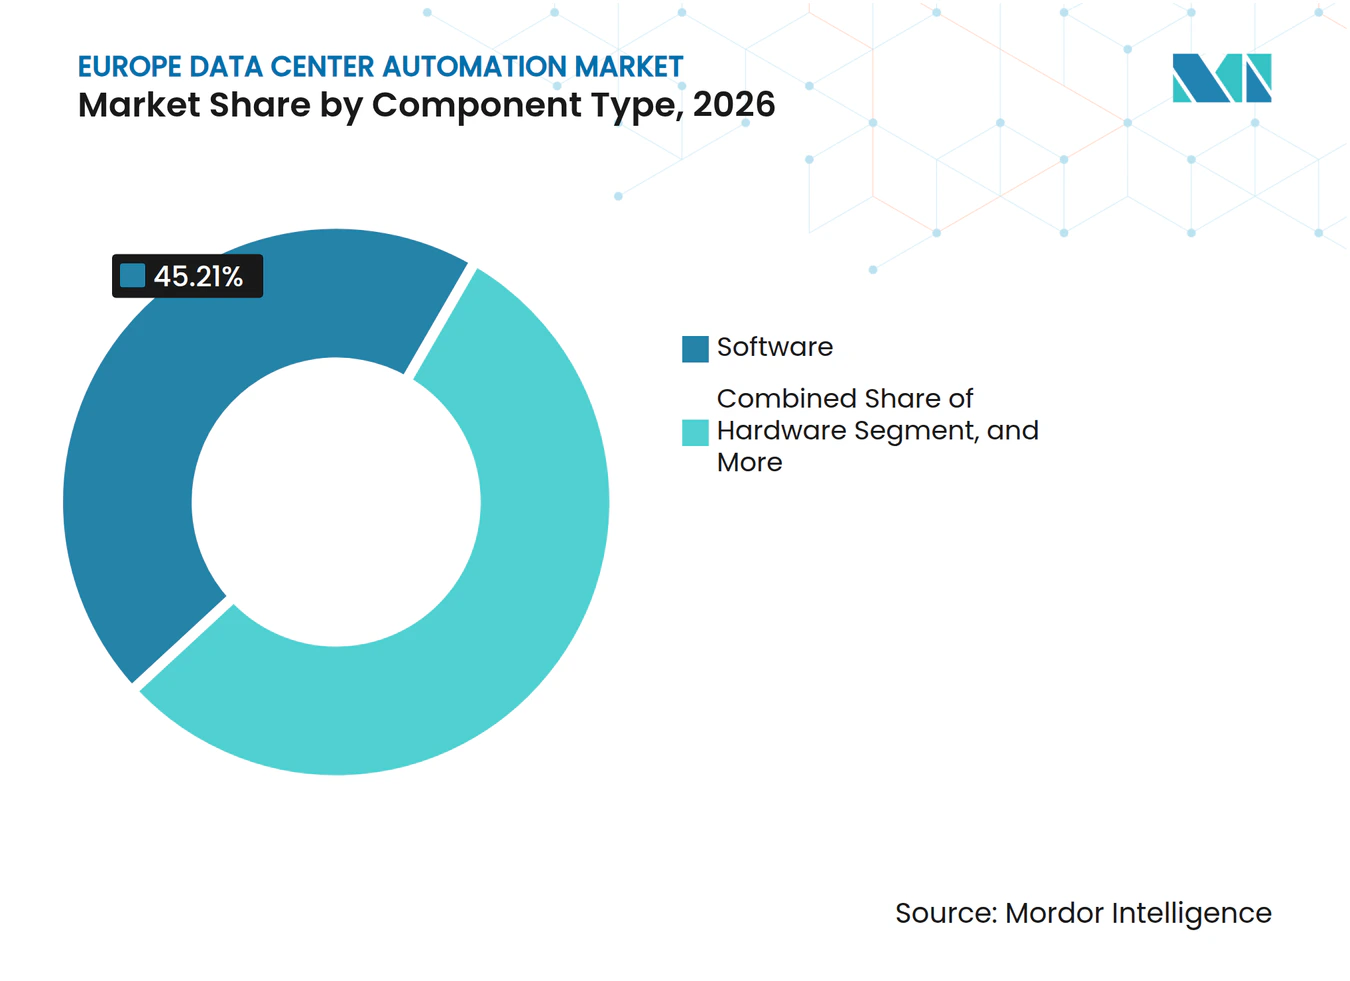
- コンポーネントタイプ別では、ソフトウェアが2026年のヨーロッパ データセンター オートメーション 市場シェアの45.21%を占め、サービスは2032年にかけてCAGR 21.01%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年のヨーロッパ データセター オートメーション 市場シェアの36.31%を占め、2032年にかけてCAGR 21.19%で拡大すると予測されています。
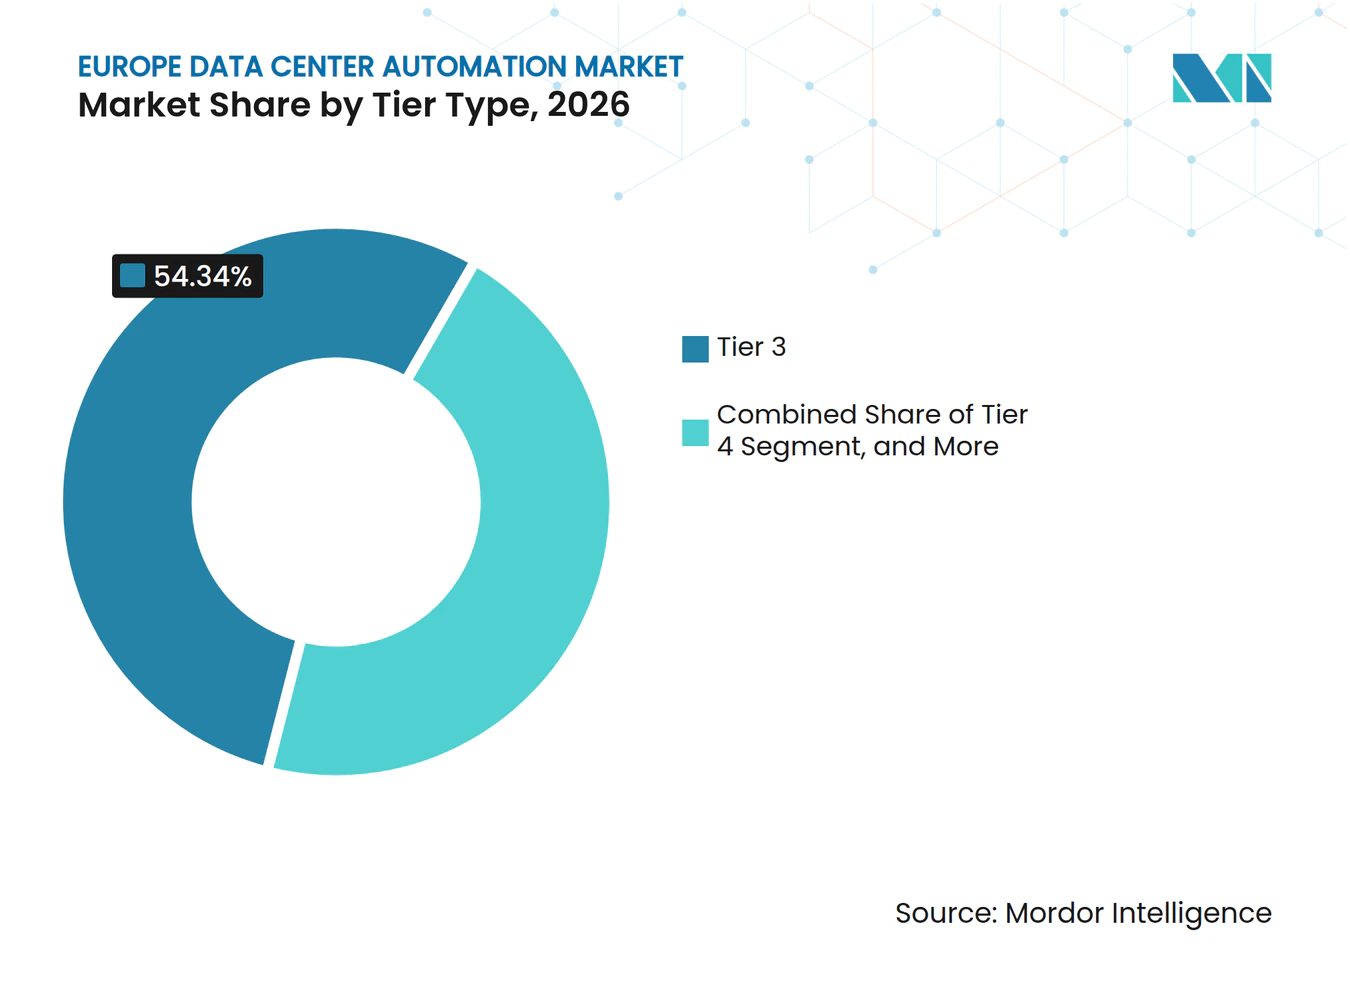
- ティアタイプ別では、ティア3施設が2026年の収益の54.34%を占め、ティア4施設は2032年にかけてCAGR 21.04%で拡大すると予測されています。
- 地域別では、ドイツが2026年の収益の22.18%を占め、その他のヨーロッパは2032年にかけてCAGR 22.16%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIワークロードの成長と高密度インフラ | +7.4% | EU全域、特にドイツ、イギリス、アイルランド、オランダで最も強い | 短期(2年以内) |
| クラウド、ハイブリッドIT、マルチクラウドの複雑性 | +5.2% | EU全域、北欧諸国およびイベリア半島への波及あり | 中期(2〜4年) |
| EUエネルギー性能および持続可能性報告要件 | +3.8% | EU全域、特にドイツ、フランス、アイルランドで最も高い強度 | 中期(2〜4年) |
| データセンターの人材不足よるオートメーション効果の向上 | +2.1% | EU全域、FLAP-D市場で最も深刻 | 短期(2年以内) |
| 分散エッジおよびソブリンデータインフラの拡大 | +1.2% | ドイツ、フランス、スウェーデン、フィンランド、より広いEUソブリンクラウド展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロードの成長と高密度インフラ
ヨーロッパ データセンター オートメーション 市場は、以前のコンピューティングモデルよりも施設運用に大きな負荷をかけるAIワークロードに対応しています。AI推論展開では40kWを超えるラック電力密度が一般的になりつつあり、次世代設計の一部ではラックあたり1MWに近づく可能性があります。これらの負荷は、ワークロードの変化に応じて電力、冷却、機械システムが連携して対応することを必要とします。需要パターンが急速に変化する場合、冷却および電力システムの手動調整は運用リスクを高める可能性があります。デジタル制御システムはこれらのシステムをリアルタイムで調整し、熱的または電気的な制約に対するオペレーターの早期可視性を提供できます。この要件は、新規AIファシリティと既存サイトのアップグレードの両方にわたって、ヨーロッパ データセンター オートメーション 市場への需要を支えています。
クラウド、ハイブリッドIT、マルチクラウドの複雑性
ハイブリッドおよびマルチクラウド運用は、オンプレミスインフラとクラウド接続ワークロード全体にわたる共通の可視性の必要性を高めています。そのため、ヨーロッパ データセンター オートメーション 市場には、運用データを交換するビルディング管理システム、監視制御プラットフォーム、ITオーケストレーションツールへの需要が高まっています。NIS2実施規則は、対象となるクラウドコンピューティングおよびデータセンターサービスプロバイダーに対し、資産管理、多要素認証の適用、および定められた条件下での重大インシデントの報告を義務付けています。[1] これらの義務により、複数の環境わたって管理策を文書化しなければならないオペレーターにとって、一貫した資産および運用データの価値が高まります。レトロフィットおよび近代化プロバイダーは、すべての施設システムを一度に置き換えるのではなく、既存の制御システムを接続することでこのニーズに対応できます。ヨーロッパ データセンター オートメーション 市場は、その結果として、複数のベンダーや旧式機器を統合できるサービスプロバイダーに機会を生み出しています。
EUエネルギー性能および持続可能性報告要件
エネルギー性能規則により、データセンターの報告はより一貫性があり測定可能な運用情報へと移行しています。EU省エネルギー指令の第12条は、指令の容量閾値を満たすデータセンターに対し、エネルギーおよび持続可能性情報の年次報告を義務付けています。ドイツはより厳格な国内閾値を適用し、対象施設に認定エネルギー管理システムの使用を義務付けています。ドイツはまた、既存および新規施設に対して電力使用効率(PUE)要件を設定しており、電力および冷却性能の継続的な測定が重要となっています。自動化されたDCIMおよびビルディング管理プラットフォームは、手動プロセスよりも一貫性高くこのデータを収集できます。この規制環境は、ヨーロッパ データセンター オートメーション 市場内のソフトウェアおよびアナリティクスへの需要を支えています。
データセンターの人材不足によるオートメーション効果の向上
ヨーロッパのデータセンター開発は、関連する運用経験を持つエンジニアや技術者の供給が限られている中で進んでいます。この人材不足により、より大規模な施設基盤全体にわたる手動監視、試運転、トラブルシューティングのスケールアップが困難になっています。オートメーションは反復的なタスクを削減し、オペレーターに優先順位付けされた運用情報を提供できます。Johnson Controlsは、AIを活用した診断とロボティックプロセスオートメーションにより、データセンター運用における手動トラブルシューティングの必要性を低減できると指摘しています。ヨーロッパ データセンター オートメーション 市場は、したがって、追加の人員増加のみに頼ることな、既存の運用チームのアウトプットを向上させるためにオペレーターを支援できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブラウンフィールドレトロフィットの高い初期コストと長い回収期間 | -4.6% | EU全域、FLAP-Dメトロ市場および二次ハブで最も強い | 中期(2〜4年) |
| レガシー運用技術とITの相互運用性の制約 | -3.2% | EU全域、レガシー運用技術はドイツ、イギリス、オランダに集中 | 長期(4年以上) |
| 接続制御のサイバーセキュリティおよび運用技術リスク | -1.8% | EU全域、加盟国全体でNIS2およびIEC 62443コンプライアンスの圧力 | 中期(2〜4年) |
| 自律制御変更に対するオペレーターの躊躇 | -0.8% | EU全域のエンタープライズおよびコロケーション施設 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールドレトロフィットの高い初期コストと長い回収期間
ブラウンフィールドの近代化は、多くのヨーロッパの施設が統合制御アーキテクチャ向けに構築されていないため、ヨーロッパ データセンター オートメーション 市場にとって大きな制約となっています。稼働中のレトロフィットでは、契約されたアップタイムを中断することなく、新しいセンサー、プログラマブルコントローラー、制御システムの再設計、およびサプライヤー間の統合が必要になる場合があります。オペレーターはこの作業を、レトロコミッショニング、冷却変更、電力配電アップグレード、液体冷却の展開を通じて順序立てて進めることが多いです。各段階には独自の資本要件と回収期間があります。グリッドの制約は、特にオペレーターが既存サイトのアップグレードと制約の少ない場所での開発のどちらかを選択しなければならない場合に、課題を複雑にする可能性があります。Schneider Electricは、AIに対応したデータセンターのブラウンフィールド近代化において、電力容量と経済的実現可能性が重要な考慮事項であると指摘しています。[2]
レガシー運用技術とITの相互運用性の制約
老朽化した施設では、複数世代のコントローラー、独自プロトコル、オープン統合向けに設計されていないビルディング管理システムが組み合わさっていることが多いです。これにより、単にソフトウェア設定タスクを追加するのではなく、ヨーロッパ データセンター オートメーション 市場での展開がより困難になる可能性があります。NIS2実施規則は資産管理、暗号化、多要素認証の要件を設定していますが、旧式デバイスはすべての管理策をネイティブにサポートしていない場合があります。オペレーターはこれらの資産を安全に接続するために、ネットワークセグメンテーションと補完的な管理策が必要になる場合があります。IEC 62443は、システムをセキュリティゾーンに分離し、それらの間の通信を制御するためのフレームワークを提供します。これらの技術的要件は、旧式の運用技術を保持するサイトの実装スケジュールを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:
ソフトウェアが収益をリードし、サービスが加速ソフトウェアは2026年のヨーロッパ データセンター オートメーション 市場シェアの45.21%を占めました。この地位は、ハイパースケールおよびエンタープライズ施設全体にわたるDCIM、ビルディング管理、監視制御、デジタルツイン、アナリティクスプラットフォームのより広範な採用を反映しています。DCIMシステムは、資産記録を超えて、電力、冷却、IT情報を共通のビューにまとめる運用ツールへと進化しています。Vertivは2026年6月にNVIDIA Omniverse DSX Blueprintと接続されたデジタルツインとしてSmartRunを導入し、物理的な構築前に電力、冷却、展開の選択を検証できるようにしました。エネルギー報告義務も、運用メトリクスを継続的に記録するシステムの価値を高めています。
サービスは2027年から2032年にかけてCAGR 21.01%で拡大すると予測されており、最も成長の速いコンポーネントカテゴリーとなっています。ヨーロッパ データセンター オートメーション サービス市場は、相当なブラウンフィールド容量を持つ地域で既存システムを接続する必要性から恩恵を受けています。システムインテグレーターは、稼働中のインフラを完全に置き換えることなく、設計、試運転、近代化、継続的な最適化を支援できます。ハードウェアはこれらのプロジェクトに引き続き必要であり、プログラマブルロジックコントローラー、分散デジタルコントローラー、リモートI/O、センサー、ゲートウェイ、ヒューマンマシンインターフェース、フィールドコントローラーが含まれます。Emersonは2026年8月にデータセンター向けDeltaVオートメーションプラットフォームを発売し、Emersonの分散制御システムとプログラマブルロジックコントローラーに基づくスケーラブルなアーキテクチャを通じて熱、機械、電気システムを統合しました。


注記: すべての個別セグメントのセグメトシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケールが支出と成長を牽引ハイパースケール施設は2026年のヨーロッパ データセンター オートメーション 市場シェアの36.31%を占め、2032年にかけてCAGR 21.19%で拡大すると予測されています。大規模なキャンパスでは、電力、冷却、機械設備、ITシステム全体にわたる調整された制御が必要です。これらの施設は、スタンドアロンのビルディング管理ツールではなく、キャンパスレベルのデジタルツインと監視レイヤーをますます使用しています。この設計により、各プロジェクトにおけるソフトウェア、統合、ライフサイクルサービスの重要性が高まります。ヨーロッパ データセンター オートメーション 市場は、オペレーターが高密度電力と熱管理を必要とするAI対応施設を構築するにつれて恩恵を受けています。
大規模データセンターは次の重要な収益層を形成しており、エネルギー報告と運用効率を支援するためにオートメーションに投資しています。中規模施設は、最大ハブ以外のエンタープライズ所有サイトやコロケーション施設を含む地域拠点での重要性が高まっています。地域容量に対する金融セクターの需要は、2025年1月に完全適用となったデジタル運用レジリエンス法の要件によっても支えられています。小規模施設は最小のカテゴリーに留まっていますが、エッジ展開はリモート監視と標準化された運用プロセスへの追加需要を生み出す可能性があります。Deutsche Telekom、Orange、Telefónica、TIM、Vodafoneは2026年2月にヨーロッパエッジコンティニュームを実証し、エッジサービスのための連合フレームワークを提供しました。
ティアタイプ別:
ティア3が最大のポジションを保持し、ティア4が最速で拡大ティア3施設は2026年のヨーロッパ データセンター オートメーション 市場の54.34%を占めました。これは、主要なヨーロッパのコロケーション市場において同時メンテナンスが可能な施設の大規模な設置基盤を反映しています。このティアのオペレーターは、効率性と報告要件を支援するために、ビルディング管理の最適化、DCIM監視、監視制御統合に投資しています。Uptime Instituteは2025年のグローバル平均電力使用効率(PUE)値を1.54と報告し、欧州委員会共同研究センターはヨーロッパ施設の平均を1.6と推定しました。このギャップは、オペレーターがエネルギー使用を管理するのに役立つ制御への継続的な投資を支えています。
ティア4施設は2027年から2032年にかけてCAGR 21.04%で拡大すると予測されています。金融機関とソブリンクラウドオペレーターは、厳格な運用および規制要件を満たすことができる高度に耐障害性のあるシステムを必要としています。ギリシャにあるSparkleのMetamorfosis IIサイトは2026年6月にUptime Institute ティアIV構築施設認証を取得しました。ティア4施設は、完全冗長電力および冷却経路の個別監視と制御が必要です。また、ソフトウェアの単一障害点を回避すように設計された制御アーキテクチャも必要です。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ データセンター オートメーション市場
ドイツは2026年のヨーロッパ データセンター オートメーション市場シェアの22.18%を占めた。同国には100 kW以上のITインストール需要を持つ施設が約2,000件あり、2025年のインストール容量は2,980 MWで、2030年までに5,000 MWを超えると予測されている。ドイツのエネルギー効率法は、対象施設に対してエネルギー管理および電力使用効率(PUE)要件の遵守を義務付けている。これらの規制により、新規および既存の運用においてクローズドループ型の電力・熱オートメーションが重要となっている。連邦政府はまた、エネルギーと持続可能性、サイトと土地、技術、デジタル主権を網羅するデータセンター戦略を採択した。[3]
西欧および南欧 データセンター オートメーション市場
オランダ、イギリス、アイルランドは、ヨーロッパ データセンター オートメーション市場における次の国別貢献グループを形成している。アムステルダムの新規データセンターに対する制限により、既存インフラからり多くの容量と効率を引き出すことへの注目が高まっている。アイルランドは、オンサイトのディスパッチャブル発電を含む条件のもとでグリッド接続を再開しており、新規プロジェクトを支援しつつ運用の複雑性も増している。スペイン、イタリア、スウェーデンは、開発が既存の主要拠点を超えて広がるにつれ、投資を集めている。
北欧および東欧 データセンター オートメーション市場
ヨーロッパのその他の地域は、2027年から2032年にかけて22.16%のCAGRで拡大すると予測されており、ヨーロッパ データセンター オートメーション市場において最も成長の速い地域となっている。北欧の拠点は電力の利用可能性と低炭素発電の恩恵を受けており、ポルトガルは主要なハイパースケール拠点として台頭しつつある。Pure DCは2026年7月、フィンランドのセイナヨキにおけるAIキャンパスのフェーズ1を発表し、投資額は15億ユーロ(1.69 ビリオン 米ドル)を超え、AIに対応した110 MWの容量を備えている。PURE DC フィンランドはまた、主権的科学計算のためにカヤーニにLUMI-AIデータセンターを開発中である。ポランド、ポルトガル、および中欧・東欧の拠点は、オペレーターが制約を受けた主要拠点の代替を求める中で、アクセシビリティを高めることができる。
競合環境
市場集中度
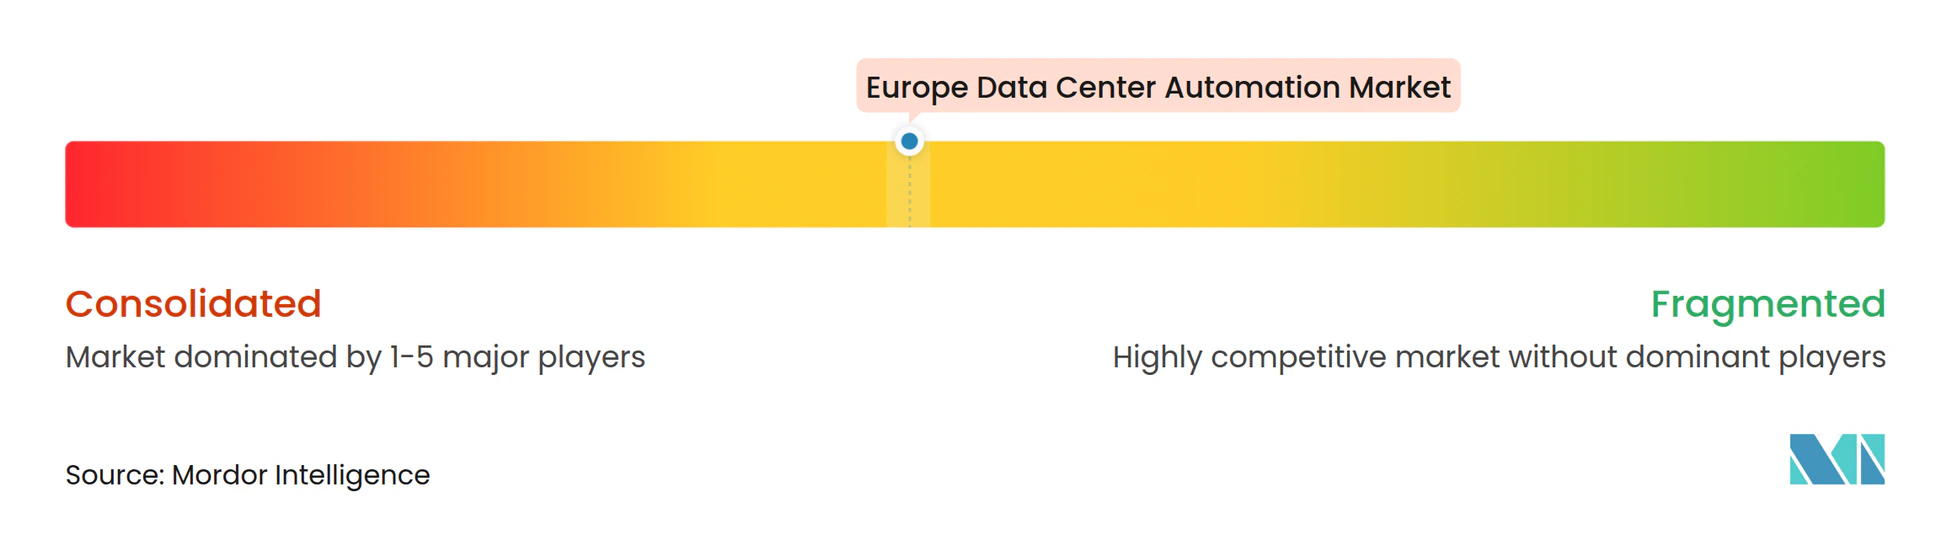
ヨーロッパ データセンター オートメーション 市場は、Schneider Electric、Siemens、ABB、Honeywell International、Emerson Electric、Vertivを含む適度に統合されたトップティアを持っています。これらの企業は、電気機器、プログラマブル制御、DCIMソフトウェア、サービスにわたって競合しています。サプライヤーは展開の複雑性を低減するためにAIインフラプロバイダーとのリファレンスデザインを構築しています。Schneider Electricは2026年9月のYOTTA 2026でEquinixとともにソフトウェア定義中電圧開閉装置を導入し、高密度データセンターアーキテクチャのために電力機器とソフトウェアプログラマビリティを組み合わせました。確立されたサイバーセキュリティと制御ポートフォリオを持つサプライヤーは、施設が接続制御リスクに対応するにつれて恩恵を受けることもできます。
FNT GmbH、Nlyte Software、Sunbird Softwareなどの専門プロバイダーは、インフラ監視ツールの上のオーケストレーションレイヤーとして機能できます。デジタルツインアプリケーションは活発な製品開発の分野であり、Vertiv、Eaton、Emersonはモデルベースの運用シミュレーションへとオファリングを拡張しています。ヨーロッパ データセンター オートメーション 市場には、地域の規制知識とマルチベンダープロジェクト提供を組み合わせるCaverion CorporationやDEOS AGなどの地域インテグレーターも含まれています。Legrandは2026年3月にTESの買収を完了し、データセンターポートフォリオにイギリスの電力配電専門企業を追加しました。
競争はまた、製造能力、冷却技術、高密度AIワークロードをサポートする能力にも集中しています。Vertivは2026年9月に、電力、開閉装置、熱管理機器の生産のためにスロバキアの施設に22,000平方メートルの製造スペースを追加する計画を発表しました。[4] ABBはInfinitusポートフォリオの一部としてAIデータセンター向けの直流電力アーキテクチャを開発しています。ABB Emersonの2026年8月のプラットフォーム発売も同様に、熱、機械、電気システムの統合制御への需要を反映しています。これらの動きは、ヨーロッパ データセンター オートメーション 市場が単一の製品カテゴリーではなく、製品統合、容量拡大、および的を絞った買収を通じて争われていることを示しています。
ヨーロッパ データセンター オートメーション 産業リーダー
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター オートメーション市場 このレポートでカバーされる企業
- ABB Ltd
- Beckhoff Automation GmbH and Co. KG
- Carrier Global Corporation
- Cisco Systems, Inc.
- Caverion Corporation
- Delta Controls Inc.
- DEOS AG
- Eaton Corporation plc
- Emerson Electric Co.
- FNT GmbH
- Honeywell International Inc.
- IBM Corporation
- Johnson Controls International plc
- Legrand SA
- Mitsubishi Electric Corporation
- Nlyte Software Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Sunbird Software, Inc.
- Trane Technologies plc
- Vertiv Holdings Co
最近の産業開発事情 ヨーロッパ データセンター オートメーション市場
- 2026年10月:EatonはOaktreeのパワーオポチュニティ戦略からCOLグループを8億1,000万ユーロ(9億1,500万米ドル)のエンタープライズバリューで買収する最終合意に署名しました。COLグループは、SF₆フリー開閉装置やグリッドオートメーション技術を含む中電圧電力配電ソリューションを製造しており、イタリアのトリノ、ミラノ、ベルガモ、カターニアの施設に約400名の従業員を擁しています。この取引は2027年第1四半期に完了する見込みであり、データセンターおよびユーティリティ顧客向けのEatonのヨーロッパ電力配電製造フットプリントを拡大することを目的としています。
- 2026年9月:Schneider ElectricはYOTTA 2026でEquinixとともに稼働中のコロケーションデータセンターに展開されたソフトウェア定義中電圧開閉装置を発表しました。RM AirSeT 38ソフトウェア定義プラットフォームは、SF₆フリーAirSeT範囲を24kVから38kVに拡張します。高密度AIデータセンターの電力アーキテクチャをサポートし、中電圧システムがAIインフラとともに進化できるようにします。
- 2026年9月:Vertivは18〜24か月かけてスロバキアのノヴェー・メスト・ナド・ヴァーホムキャンパスに22,000平方メートルの製造スペースを追加する計画を発表しました。このプロジェクトは、EMEA全体の高密度AIおよびハイパフォーマンスコンピューティングアプリケーション向けの電力、開閉装置、熱管理機器の生産を目標としています。Vertivは2027年から2029年にかけて製造、エンジニアリング、運用全体で役割を追加する予定です。
- 2026年8月:Emersonはデータセンター向けDeltaVオートメーションプラットフォームを発売しました。このプラットフォームは、EmersonのDeltaV分散制御システムとプログラマブルロジックコントローラーに基づくスケーラブルなアーキテクチャを通じて熱、機械、電気システムを統合します。速度、信頼性、運用標準化を必要とするAIスケールデータセンターのエンジニアリングワークフロー向けのAIを含んでいます。
ヨーロッパ データセンター オートメーション 市場レポートの範囲
ヨーロッパ データセンター オートメーション 市場とは、データセンターの運用とインフラを自動化、監視、最適化するために使用されるハードウェア、ソフトウェア、サービスの市場を指します。これらのソリューションは、ITシステム、電力および冷却インフラ、ワークロード、リソース配分、施設運用の管理を支援し、運用効率の向上、人的介入の削減、エネルギー消費の最適化、信頼性とスケーラビリティの強化を実現します。市場は、クラウドコンピューティングの採用拡大、データ処理とストレージへの需要増加、ハイパースケールデータセンターの拡大、エネルギー効率的でインテリジェントなインフラ管理の必要性によって牽引されています。
ヨーロッパ データセンター オートメーション 市場レポートは、コンポーネントタイプ(ハードウェア、ソフトウェア、サービス)、データセンター規(ハイパースケール、大規模、中規模、小規模)、ティアタイプ(ティア1および2、ティア3、ティア4)、地域(ドイツ、オランダ、イギリス、アイルランド、スペイン、イタリア、スウェーデン、ノルウェー、フィンランド、その他のヨーロッパ)によってセグメント化されています。市場予測は金額(米ドル)で提供されています。
セグメンテーション概要
| ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | |
| リモートI/Oおよびフィールドコントローラー | |
| センサーおよび監視デバイス | |
| ゲートウェイおよび通信デバイス | |
| ヒューマンマシンインターフェース(HMI)パネル | |
| その他のオートメーションハードウェア(その他には産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどが含まれます) | |
| ソフトウェア | ビルディング管理・オートメーションシステム(BMS/BAS) |
| 監視制御・データ収集(SCADA) | |
| データセンターインフラ管理(DCIM) | |
| デジタルツインプラットフォーム | |
| アナリティクスおよび最適化ソフトウェア | |
| その他のオートメーションソフトウェア(その他にはエンジニアリングおよび設定ソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどが含まれます) | |
| サービス | 設計およびコンサルティングサービス |
| システムインテグレーションサービス | |
| 設置および試運転サービス | |
| 監視、保守、サポートサービス | |
| レトロフィットおよび近代化サービス |
| ハイパースケール |
| 大規模 |
| 中規模 |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ドイツ |
| オランダ |
| イギリス |
| アイルランド |
| スペイン |
| イタリア |
| スウェーデン |
| ノルウェー |
| フィンランド |
| その他のヨーロッパ |
| コンポーネントタイプ別 | ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | ||
| リモートI/Oおよびフィールドコントローラー | ||
| センサーおよび監視デバイス | ||
| ゲートウェイおよび通信デバイス | ||
| ヒューマンマシンインターフェース(HMI)パネル | ||
| その他のオートメーションハードウェア(その他には産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどが含まれます) | ||
| ソフトウェア | ビルディング管理・オートメーションシステム(BMS/BAS) | |
| 監視制御・データ収集(SCADA) | ||
| データセンターインフラ管理(DCIM) | ||
| デジタルツインプラットフォーム | ||
| アナリティクスおよび最適化ソフトウェア | ||
| その他のオートメーションソフトウェア(その他にはエンジニアリングおよび設定ソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどが含まれます) | ||
| サービス | 設計およびコンサルティングサービス | |
| システムインテグレーションサービス | ||
| 設置および試運転サービス | ||
| 監視、保守、サポートサービス | ||
| レトロフィットおよび近代化サービス | ||
| データセンター規模別 | ハイパースケール | |
| 大規模 | ||
| 中規模 | ||
| 小規模 | ||
| ティアタイプ別 | ティア1および2 | |
| ティア3 | ||
| ティア4 | ||
| 地域別 | ドイツ | |
| オランダ | ||
| イギリス | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| スウェーデン | ||
| ノルウェー | ||
| フィンランド | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ データセンター オートメーション 市場の規模はどのくらいですか?
ヨーロッパ データセンター オートメーション 市場は2026年に3.38 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 20.41%で拡大し、2032年までに10.29 ビリオン 米ドルに達すると予測されています。
ヨーロッパのデータセンターオートメーション支出をリードするコンポーネントはどれですか?
ソフトウェアは2026年に45.21%の収益シェアでリードしており、DCIM、ビルディング管理、デジタルツイン、アナリティクスプラットフォームによって支えられています。
ヨーロッパで最も速く拡大している施設規模はどれですか?
ハイパースケール施設は大規模なAI対応キャンパス展開に支えられ、2032年にかけてCAGR 21.19%で拡大すると予測されています。
オペレーターがオートメーションシステムに投資する理由は何ですか?
オペレーターは、高密度電力およ冷却システムの調整、報告要件の充足、限られた専門スタッフでより多くのインフラを管理するためにオートメーションを活用しています。
最も強い拡大が予測されるヨーロッパの地域はどこですか?
その他のヨーロッパは2032年にかけてCAGR 22.16%で拡大すると予測されており、北欧、ポルトガル、ポーランド、その他の地域拠点への投資によって支えられています。
既存施設のオートメーション化における主な課題は何ですか?
ブラウンフィールドのアップグレードでは、稼働中の施設を利用可能な状態に保ちながら新しいセンサー、制御、マルチベンダー統合が必要になる場合があり、コストが増加し回収期間が延長される可能性があります。