
Marktgröße und Marktanteil der Rechenzentrumautomatisierung in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
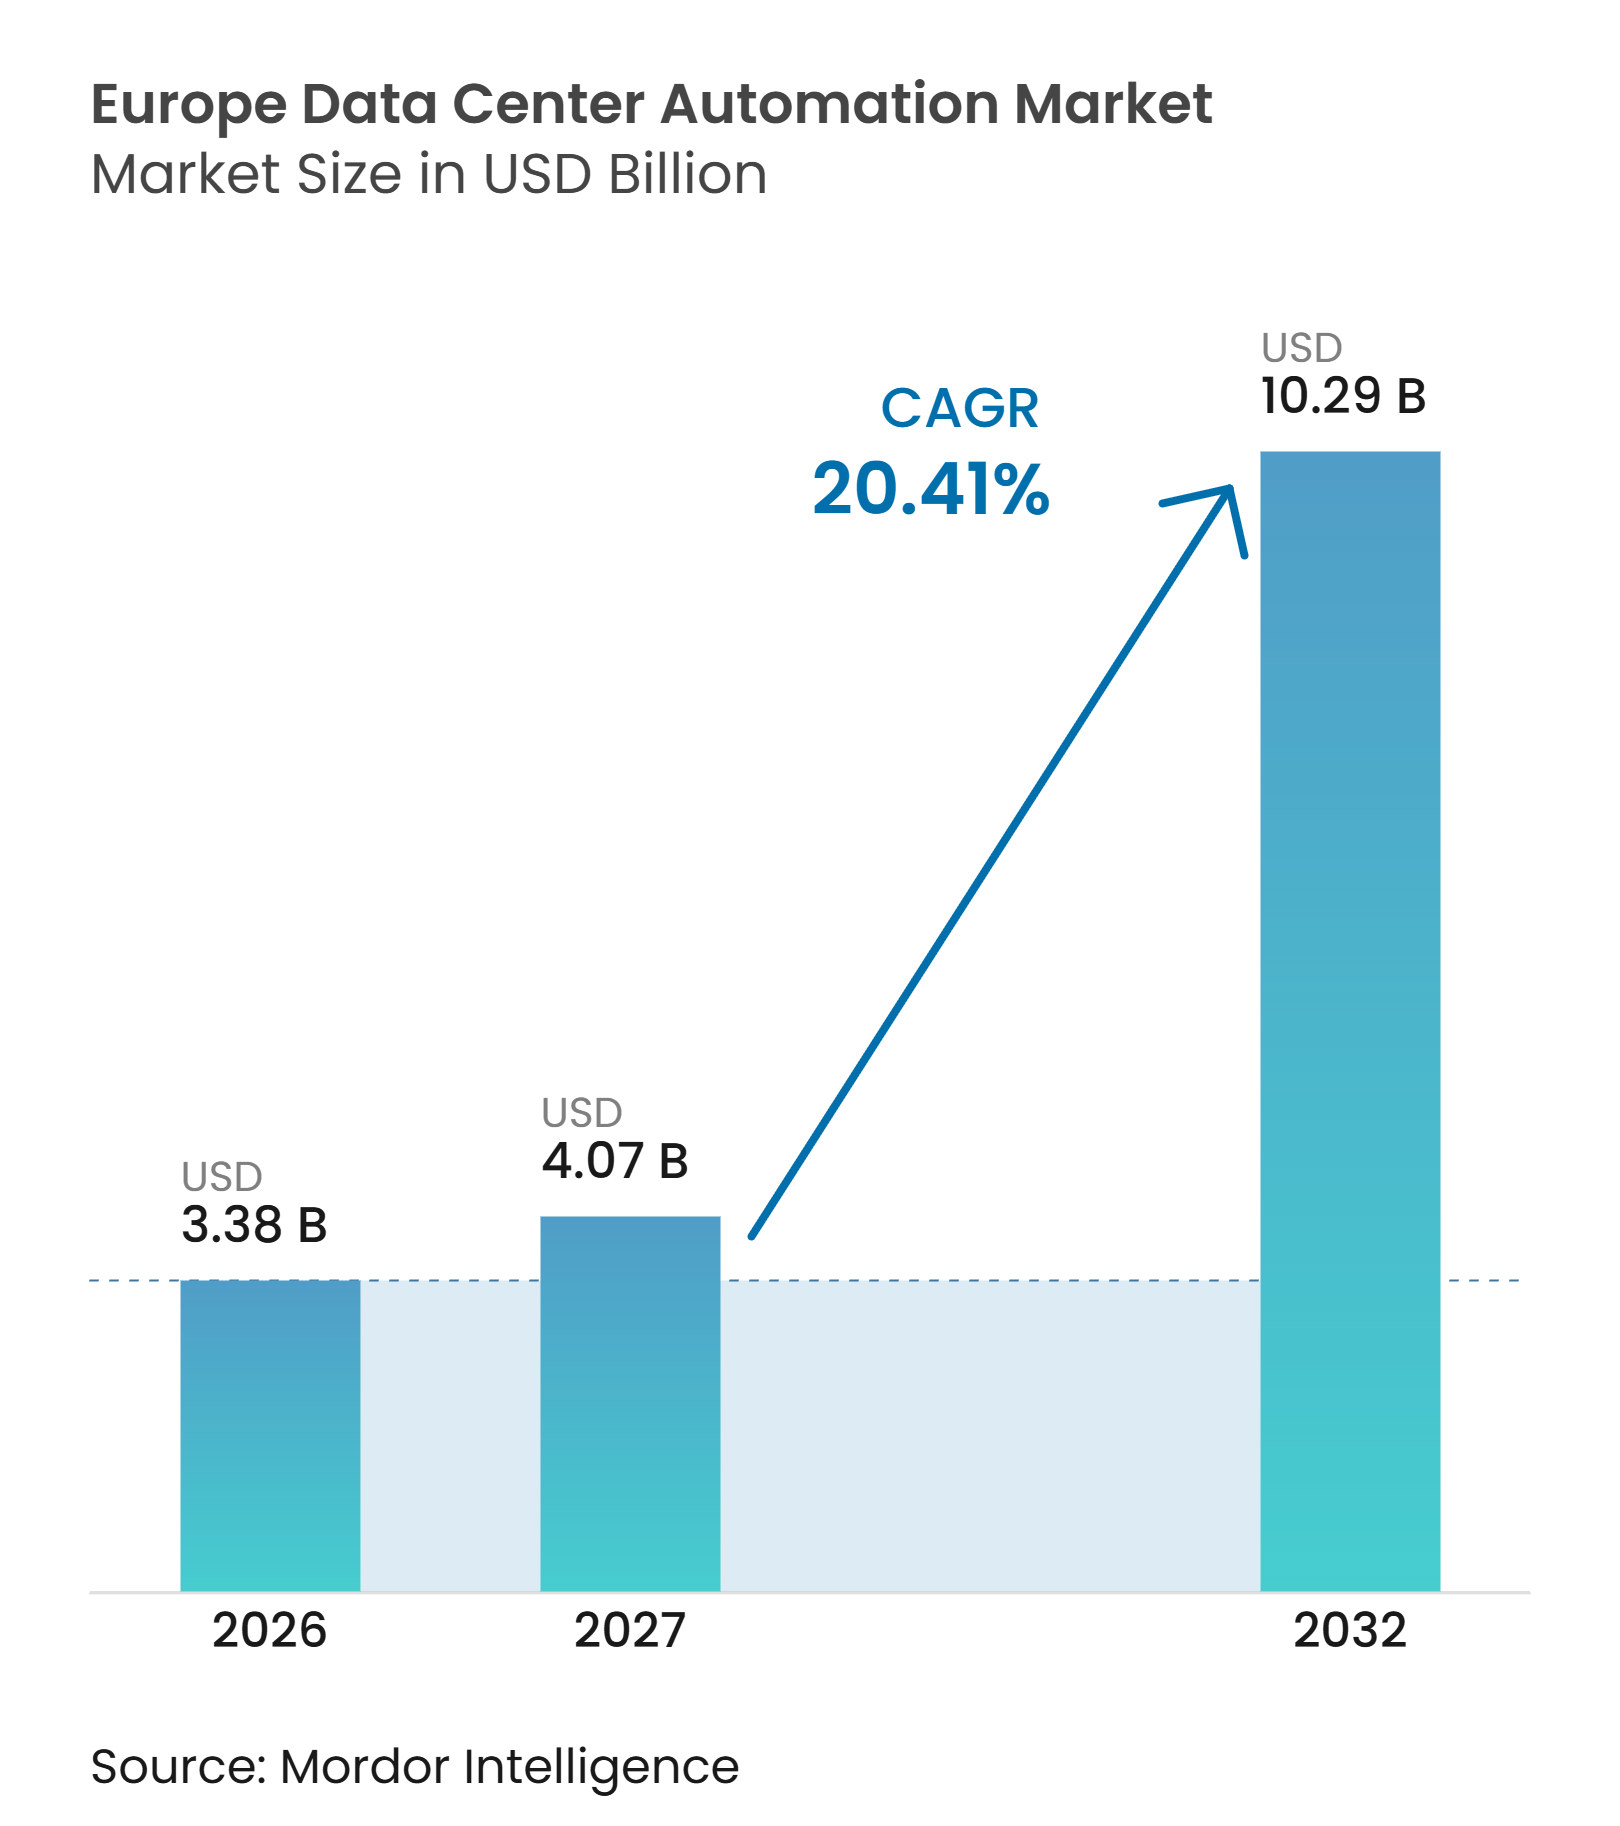
| Marktgröße im Basisjahr (2026) | 3.38 Milliarden US-Dollar |
| Marktgröße (2027) | 4.07 Milliarden US-Dollar |
| Marktgröße (2032) | 10.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.41 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Rechenzentrumautomatisierung in Europa von Mordor Intelligence
Die Größe des europäischen Marktes für Rechenzentrumautomatisierung wird voraussichtlich von 3,38 Milliarden USD im Jahr 2026 auf 4,07 Milliarden USD im Jahr 2027 steigen und bis 2032 10,29 Milliarden USD erreichen, mit einem CAGR von 20,41 % über den Zeitraum 2027–2032.
Der europäische Markt für Rechenzentrumautomatisierung wird durch größere KI-Rechenbereitstellungen geprägt, die eine engere Kontrolle von Strom-, Kühlungs- und Elektrosystemen erfordern. Automatisierung gewinnt auch zunehmend an Bedeutung, da Betreiber komplexere hybride und Multi-Cloud-Umgebungen mit begrenztem Fachpersonal verwalten. Energieberichterstattungsvorschriften und strengere Leistungsanforderungen steigern die Nachfrage nach Systemen, die Betriebsdaten kontinuierlich erfassen und ein effizienteres Facility-Management unterstützen. Der europäische Markt für Rechenzentrumautomatisierung profitiert zudem von Neubauten in regionalen Knotenpunkten, während der große Bestand älterer Standorte eine parallele Chance für Nachrüstung, Integration und Modernisierung schafft.
Wichtigste Erkenntnisse des Berichts
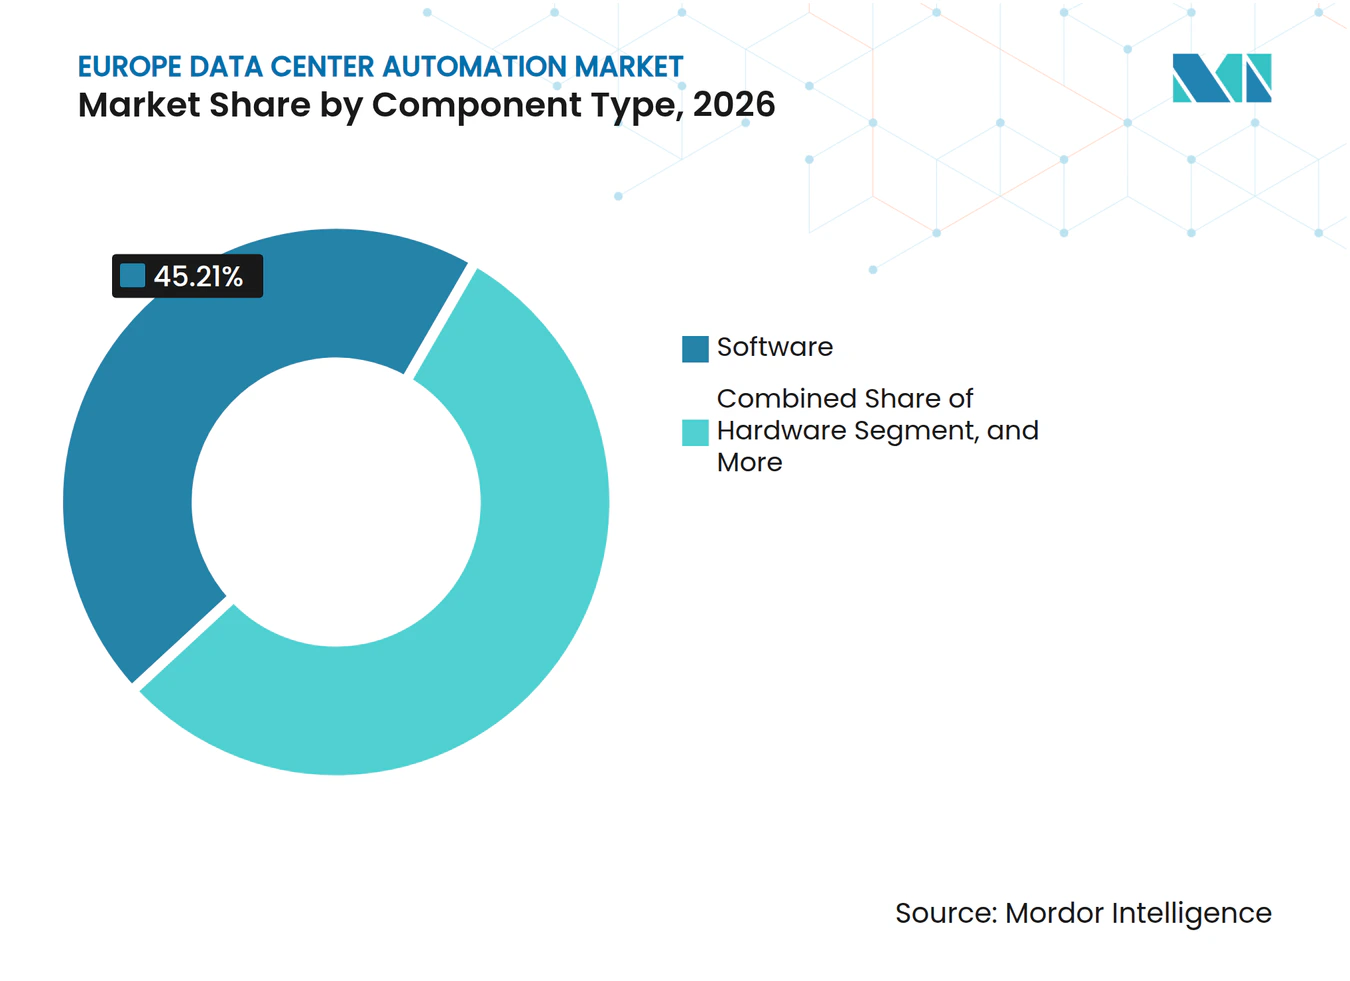
- Nach Komponententyp hielt Software im Jahr 2026 einen Anteil von 45,21 % am Markt für Rechenzentrumautomatisierung in Europa, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 21,01 % wachsen werden.
- Nach Rechenzentrumgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 36,31 % am Markt für Rechenzentrumautomatisierung in Europa und werden bis 2032 voraussichtlich mit einer CAGR von 21,19 % wachsen.
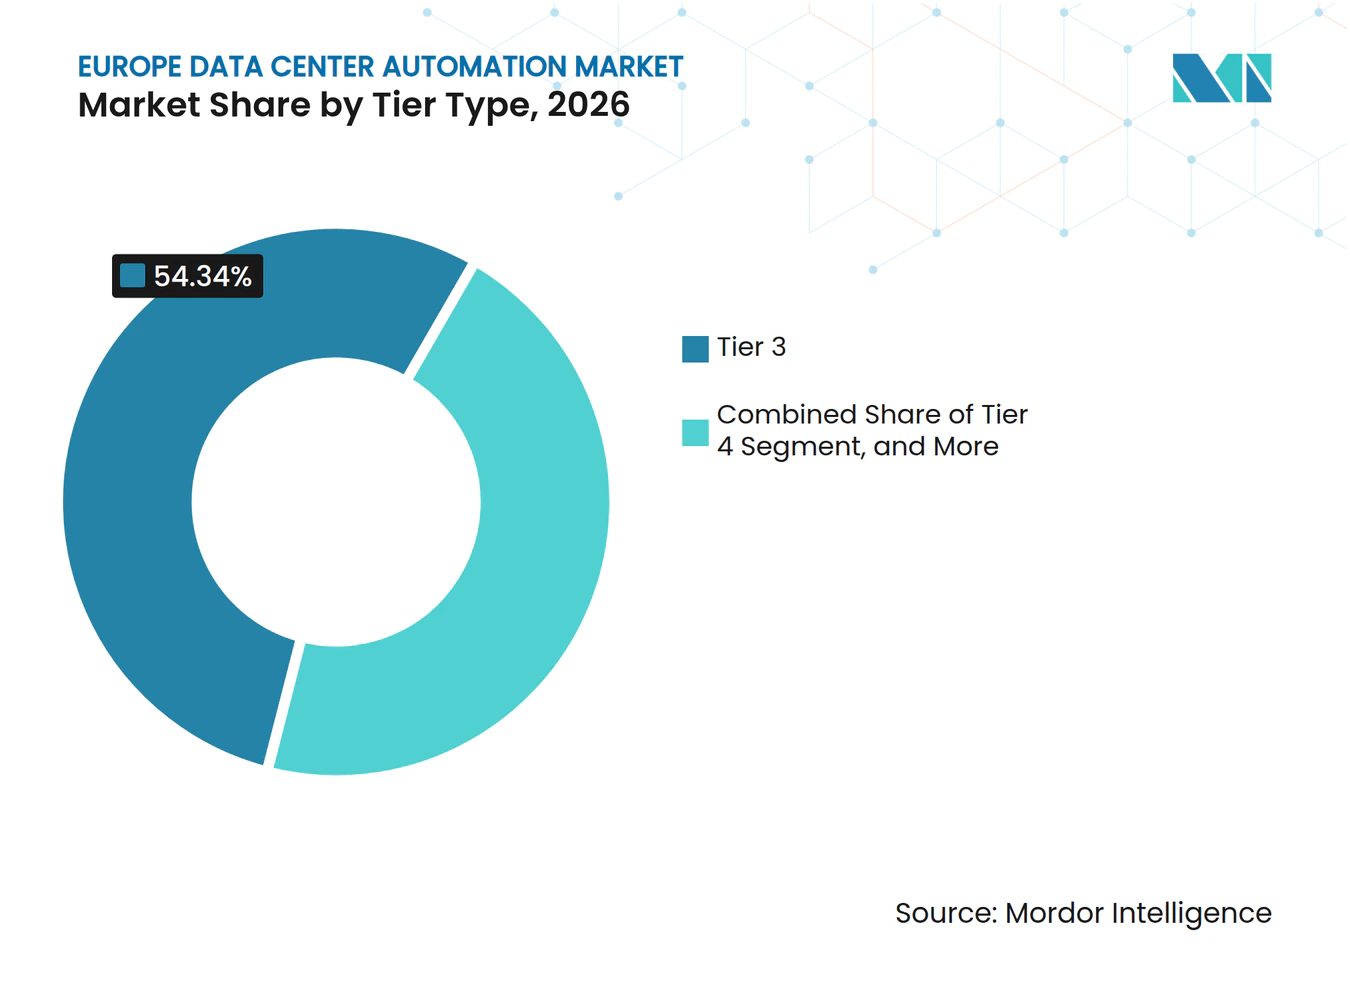
- Nach Tier-Typ entfielen auf Tier-3-Einrichtungen im Jahr 2026 54,34 % des Umsatzes, während Tier-4-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 21,04 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Umsatzanteil von 22,18 %, während das übrige Europa bis 2032 voraussichtlich mit einer CAGR von 22,16 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von KI-Workloads und hochdichter Infrastruktur | +7.4% | EU-weit, am stärksten in Deutschland, Vereinigtem Königreich, Irland und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Cloud-, Hybrid-IT- und Multicloud-Komplexität | +5.2% | EU-weit, mit Ausstrahlungseffekten auf die nordischen Länder und die Iberische Halbinsel | Mittelfristig (2–4 Jahre) |
| EU-Anforderungen an Energieeffizienz und Nachhaltigkeitsberichterstattung | +3.8% | EU-weit, mit der höchsten Intensität in Deutschland, Frankreich und Irland | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in Rechenzentren steigert den Automatisierungsnutzen | +2.1% | EU-weit, am ausgeprägtesten in den FLAP-D-Märkten | Kurzfristig (≤ 2 Jahre) |
| Ausbau verteilter Edge- und souveräner Dateninfrastruktur | +1.2% | Deutschland, Frankreich, Schweden und Finnland, mit breiterem EU-weiten Einsatz souveräner Cloud-Lösungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von KI-Workloads und hochdichter Infrastruktur
Der Markt für Rechenzentrumautomatisierung in Europa reagiert auf KI-Workloads, die höhere Anforderungen an den Betrieb von Einrichtungen stellen als frühere Rechenmodelle. Rack-Leistungsdichten von über 40 kW werden für KI-Inferenz-Einsätze zunehmend üblich, während einige Designs der nächsten Generation möglicherweise 1 MW pro Rack erreichen. Diese Lasten erfordern, dass Strom-, Kühl- und mechanische Systeme gemeinsam auf Workload-Änderungen reagieren. Die manuelle Anpassung von Kühl- und Stromsystemen kann das Betriebsrisiko erhöhen, wenn sich Nachfragemuster schnell ändern. Digitale Steuerungssysteme können diese Systeme in Echtzeit koordinieren und Betreibern frühzeitig Einblick in thermische oder elektrische Engpässe geben. Diese Anforderung unterstützt die Nachfrage im Markt für Rechenzentrumautomatisierung in Europa sowohl bei neuen KI-Einrichtungen als auch bei Upgrades bestehender Standorte.
Cloud-, Hybrid-IT- und Multicloud-Komplexität
Hybrid- und Multicloud-Betrieb erhöht den Bedarf an gemeinsamer Transparenz über lokale Infrastruktur und Cloud-verbundene Workloads hinweg. Der europäische Markt für Rechenzentrumautomatisierung umfasst daher eine wachsende Anforderung an Gebäudemanagementsysteme, übergeordnete Steuerungsplattformen und IT-Orchestrierungstools, die Betriebsdaten austauschen. Die NIS2-Durchführungsverordnung verpflichtet betroffene Cloud-Computing- und Rechenzentrumdienstleister zur Verwaltung von Assets, zur Anwendung von Mehrfaktorauthentifizierung und zur Meldung erheblicher Vorfälle unter definierten Bedingungen.[1] Diese Verpflichtungen machen konsistente Asset- und Betriebsdaten für Betreiber wertvoller, die Kontrollen über mehrere Umgebungen hinweg dokumentieren müssen. Nachrüstungs- und Modernisierungsanbieter können diesen Bedarf decken, indem sie bestehende Steuerungssysteme verbinden, anstatt jedes Einrichtungssystem auf einmal zu ersetzen. Der Markt für Rechenzentrumautomatisierung in Europa schafft folglich Chancen für Dienstleister, die mehrere Anbieter und ältere Geräte integrieren können.
EU-Anforderungen an Energieeffizienz und Nachhaltigkeitsberichterstattung
Energieeffizienzvorschriften verlagern die Rechenzentrumberichterstattung hin zu konsistenteren und messbaren Betriebsinformationen. Artikel 12 der EU-Energieeffizienzrichtlinie schreibt die jährliche Berichterstattung über Energie- und Nachhaltigkeitsinformationen für Rechenzentren vor, die den Kapazitätsschwellenwert der Richtlinie erfüllen. Deutschland wendet strengere nationale Schwellenwerte an und verlangt von qualifizierenden Einrichtungen den Einsatz zertifizierter Energiemanagementsysteme. Deutschland hat zudem Anforderungen an die Energieverbrauchseffektivität (PUE) für bestehende und neue Einrichtungen festgelegt, was eine kontinuierliche Messung der Strom- und Kühlleistung wichtig macht. Automatisierte DCIM- und Gebäudemanagementplattformen können diese Daten konsistenter erfassen als manuelle Prozesse. Dieses regulatorische Umfeld unterstützt die Nachfrage nach Software und Analyselösungen im Markt für Rechenzentrumautomatisierung in Europa.
Fachkräftemangel in Rechenzentren steigert den Automatisierungsnutzen
Der Ausbau von Rechenzentren in Europa schreitet voran, während Betreiber mit einem begrenzten Angebot an Ingenieuren und Technikern mit einschlägiger Betriebserfahrung konfrontiert sind. Dieser Mangel erschwert die Skalierung von manueller Überwachung, Inbetriebnahme und Fehlersuche über eine größere Einrichtungsbasis hinweg. Automatisierung kann repetitive Aufgaben reduzieren und Betreibern priorisierte Betriebsinformationen bereitstellen. Johnson Controls weist darauf hin, dass KI-gestützte Diagnose und robotergestützte Prozessautomatisierung den Bedarf an manueller Fehlersuche im Rechenzentrumbetrieb reduzieren können. Der Markt für Rechenzentrumautomatisierung in Europa kann Betreibern daher helfen, die Leistung bestehender Betriebsteams zu steigern, ohne ausschließlich auf zusätzliches Personal angewiesen zu sein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeit bei Brownfield-Nachrüstungen | -4.6% | EU-weit, am stärksten in den FLAP-D-Metropolmärkten und sekundären Knotenpunkten | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch veraltete Betriebstechnologie und IT-Interoperabilität | -3.2% | EU-weit, mit veralteter Betriebstechnologie konzentriert in Deutschland, dem Vereinigten Königreich und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Betriebstechnologierisiken vernetzter Steuerungssysteme | -1.8% | EU-weit, mit NIS2- und IEC-62443-Konformitätsdruck in allen Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Zurückhaltung der Betreiber gegenüber autonomen Steuerungsänderungen | -0.8% | Unternehmens- und Colocation-Einrichtungen in der gesamten EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeit bei Brownfield-Nachrüstungen
Die Modernisierung von Brownfield-Standorten ist ein wesentliches Hemmnis für den Markt für Rechenzentrumautomatisierung in Europa, da viele europäische Einrichtungen nicht für einheitliche Steuerungsarchitekturen gebaut wurden. Eine Nachrüstung im laufenden Betrieb kann neue Sensoren, programmierbare Steuerungen, eine Neugestaltung des Steuerungssystems und die Integration über mehrere Anbieter hinweg erfordern, ohne die vertraglich vereinbarte Betriebszeit zu unterbrechen. Betreiber führen diese Arbeiten häufig schrittweise durch: Retro-Inbetriebnahme, Kühlanpassungen, Upgrades der Stromverteilung und die Einführung von Flüssigkühlung. Jede Phase hat ihre eigenen Kapitalanforderungen und Amortisationszeiträume. Netzengpässe können die Herausforderung verschärfen, insbesondere wenn Betreiber entscheiden müssen, ob sie einen bestehenden Standort aufrüsten oder einen weniger eingeschränkten Standort entwickeln sollen. Schneider Electric nennt Stromkapazität und wirtschaftliche Tragfähigkeit als wichtige Überlegungen bei der Brownfield-Modernisierung für KI-fähige Rechenzentren.[2]
Einschränkungen durch veraltete Betriebstechnologie und IT-Interoperabilität
Ältere Einrichtungen kombinieren häufig Steuerungen aus mehreren Generationen, proprietäre Protokolle und Gebäudemanagementsysteme, die nicht für eine offene Integration konzipiert wurden. Dies kann die Implementierung im Markt für Rechenzentrumautomatisierung in Europa erschweren, anstatt lediglich eine Software-Konfigurationsaufgabe hinzuzufügen. Die NIS2-Durchführungsverordnung legt Anforderungen an Asset-Management, Verschlüsselung und Mehrfaktorauthentifizierung fest, ältere Geräte unterstützen jedoch möglicherweise nicht alle Kontrollen nativ. Betreiber benötigen möglicherweise Netzwerksegmentierung und kompensierende Kontrollen, um diese Assets sicher zu verbinden. IEC 62443 bietet einen Rahmen zur Trennung von Systemen in Sicherheitszonen und zur Steuerung der Kommunikation zwischen ihnen. Diese technischen Anforderungen können Implementierungszeitpläne für Standorte verlängern, die ältere Betriebstechnologie beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Software führt beim Umsatz, Dienstleistungen beschleunigen sichSoftware hielt im Jahr 2026 einen Anteil von 45,21 % am Markt für Rechenzentrumautomatisierung in Europa. Diese Position spiegelt die breitere Einführung von DCIM-, Gebäudemanagement-, übergeordneten Steuerungs-, Digital-Twin- und Analyseplattformen in Hyperscale- und Unternehmenseinrichtungen wider. DCIM-Systeme entwickeln sich über Asset-Aufzeichnungen hinaus zu Betriebstools, die Strom-, Kühl- und IT-Informationen in einer gemeinsamen Ansicht zusammenführen. Vertiv stellte SmartRun im Juni 2026 als digitalen Zwilling vor, der mit dem NVIDIA Omniverse DSX Blueprint verbunden ist und Teams ermöglicht, Strom-, Kühl- und Einsatzentscheidungen vor dem physischen Aufbau zu validieren. Energieberichterstattungspflichten erhöhen zudem den Wert von Systemen, die Betriebskennzahlen kontinuierlich aufzeichnen.
Dienstleistungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 21,01 % wachsen und sind damit die am schnellsten wachsende Komponentenkategorie. Der Markt für Rechenzentrumautomatisierungsdienstleistungen in Europa profitiert vom Bedarf, bestehende Systeme in einer Region mit erheblicher Brownfield-Kapazität zu verbinden. Systemintegratoren können Design, Inbetriebnahme, Modernisierung und laufende Optimierung unterstützen, ohne einen vollständigen Austausch funktionierender Infrastruktur zu erfordern. Hardware bleibt für diese Projekte notwendig, einschließlich speicherprogrammierbarer Steuerungen, verteilter digitaler Regler, Remote-E/A, Sensoren, Gateways, Mensch-Maschine-Schnittstellen und Feldregler. Emerson brachte im August 2026 seine DeltaV-Automatisierungsplattform für Rechenzentren auf den Markt, um thermische, mechanische und elektrische Systeme in einer einzigen skalierbaren Steuerungsarchitektur zu integrieren.



Nach Rechenzentrumgröße:
Hyperscale verankert Ausgaben und WachstumHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 36,31 % am Markt für Rechenzentrumautomatisierung in Europa und werden bis 2032 voraussichtlich mit einer CAGR von 21,19 % wachsen. Ihre großen Campus-Anlagen erfordern koordinierte Steuerungen über Strom-, Kühl-, mechanische Ausrüstung und IT-Systeme hinweg. Diese Einrichtungen nutzen zunehmend digitale Zwillinge auf Campus-Ebene und übergeordnete Schichten anstelle von eigenständigen Gebäudemanagement-Tools. Dieses Design erhöht die Bedeutung von Software, Integration und Lifecycle-Dienstleistungen bei jedem Projekt. Der Markt für Rechenzentrumautomatisierung in Europa profitiert, da Betreiber KI-fähige Einrichtungen bauen, die hochdichtes Strom- und Wärmemanagement erfordern.
Große Rechenzentren bilden die nächste wichtige Umsatzstufe und investieren in Automatisierung zur Unterstützung von Energieberichterstattung und Betriebseffizienz. Mittelgroße Einrichtungen gewinnen an Bedeutung in regionalen Standorten, einschließlich unternehmenseigener Standorte und Colocation-Einrichtungen außerhalb der größten Knotenpunkte. Die Nachfrage des Finanzsektors nach regionaler Kapazität wird auch durch die Anforderungen des Gesetzes über die digitale operationale Resilienz unterstützt, das im Januar 2025 vollständig anwendbar wurde. Kleine Einrichtungen bleiben die kleinste Kategorie, obwohl Edge-Einsätze zusätzliche Nachfrage nach Fernüberwachung und standardisierten Betriebsprozessen erzeugen können. Deutsche Telekom, Orange, Telefónica, TIM und Vodafone demonstrierten im Februar 2026 das European Edge Continuum und stellten damit einen föderalen Rahmen für Edge-Dienste bereit.
Nach Tier-Typ:
Tier 3 hält die größte Position, Tier 4 wächst am schnellstenTier-3-Einrichtungen entfielen im Jahr 2026 auf 54,34 % des Marktes für Rechenzentrumautomatisierung in Europa. Dies spiegelt den großen Bestand an Einrichtungen wider, die in den wichtigsten europäischen Colocation-Märkten gleichzeitig gewartet werden können. Betreiber in diesem Tier investieren in die Optimierung des Gebäudemanagements, DCIM-Monitoring und die Integration übergeordneter Steuerungen zur Unterstützung von Effizienz- und Berichterstattungsanforderungen. Das Uptime Institute meldete 2025 einen globalen durchschnittlichen Energieverbrauchseffektivitätswert (PUE) von 1,54, während das Gemeinsame Forschungszentrum der Europäischen Kommission einen Durchschnitt von 1,6 für europäische Einrichtungen schätzte. Diese Lücke unterstützt kontinuierliche Investitionen in Steuerungen, die Betreibern helfen, den Energieverbrauch zu managen.
Tier-4-Einrichtungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 21,04 % wachsen. Finanzinstitute und Betreiber souveräner Cloud-Lösungen benötigen hochresistente Systeme, die strenge betriebliche und regulatorische Anforderungen erfüllen können. Sparkles Metamorfosis-II-Standort in Griechenland erhielt im Juni 2026 die Uptime Institute Tier IV Constructed Facility Certification. Tier-4-Einrichtungen benötigen eine separate Überwachung und Steuerung vollständig redundanter Strom- und Kühlpfade. Sie erfordern zudem Steuerungsarchitekturen, die darauf ausgelegt sind, einen einzelnen Software-Fehlerpunkt zu vermeiden.

Geografische Analyse
Deutschland Rechenzentrum-Automatisierungsmarkt
Deutschland hielt im Jahr 2026 einen Anteil von 22,18 % am europäischen Rechenzentrum-Automatisierungsmarkt. Das Land verfügte über knapp 2.000 Einrichtungen mit einer installierten IT-Nachfrage von über 100 kW, einer installierten Kapazität von 2.980 MW im Jahr 2025 und einer Prognose, bis 2030 5.000 MW zu überschreiten. Das deutsche Energieeffizienzgesetz verpflichtet qualifizierende Einrichtungen zur Einhaltung von Anforderungen an das Energiemanagement und die Energieverbrauchseffektivität. Diese Vorschriften machen eine geschlossene Strom- und Wärmeautomatisierung für neue und bestehende Betriebe wichtig. Die Bundesregierung verabschiedete zudem eine Rechenzentrumsstrategie, die Energie und Nachhaltigkeit, Standorte und Flächen, Technologie sowie digitale Souveränität umfasst.[3]
Rechenzentrum-Automatisierungsmarkt in West- und Südeuropa
Die Niederlande, das Vereinigte Königreich und Irland bilden die nächste Gruppe nationaler Beitragsleister zum europäischen Rechenzentrum-Automatisierungsmarkt. Die Beschränkungen Amsterdams für neue Rechenzentren lenken die Aufmerksamkeit auf die Erschließung von mehr Kapazität und Effizienz aus der bestehenden Infrastruktur. Irland öffnete Netzanschlüsse unter Bedingungen wieder, die eine standortgebundene steuerbare Stromerzeugung einschließen, was neue Projekte unterstützen, aber auch die Betriebskomplexität erhöhen kann. Spanien, Italien und Schweden gewinnen an Investitionen, da sich die Entwicklung über die etablierten Knotenpunkte hinaus ausbreitet.
Rechenzentrum-Automatisierungsmarkt in Nord- und Osteuropa
Der Rest Europas wird voraussichtlich mit einem CAGR von 22,16 % von 2027 bis 2032 wachsen, der schnellsten geografischen Rate im europäischen Rechenzentrum-Automatisierungsmarkt. Nordische Standorte profitieren von der Stromverfügbarkeit und einer kohlenstoffärmeren Stromerzeugung, während Portugal sich zu einem bedeutenden Hyperscale-Standort entwickelt. Pure DC gab im Juli 2026 Phase 1 seines Seinäjoki KI-Campus in Finnland bekannt, mit Investitionen von über 1,5 Milliarden EUR (1,69 Milliarden USD) und einer KI-fähigen Kapazität von 110 MW. PURE DC Finland entwickelt außerdem das LUMI-AI-Rechenzentrum in Kajaani für souveränes wissenschaftliches Rechnen. Polen, Portugal sowie zentral- und osteuropäische Standorte können die Zugänglichkeit verbessern, da Betreiber nach Alternativen zu überlasteten primären Knotenpunkten suchen.
Wettbewerbslandschaft
Marktkonzentration
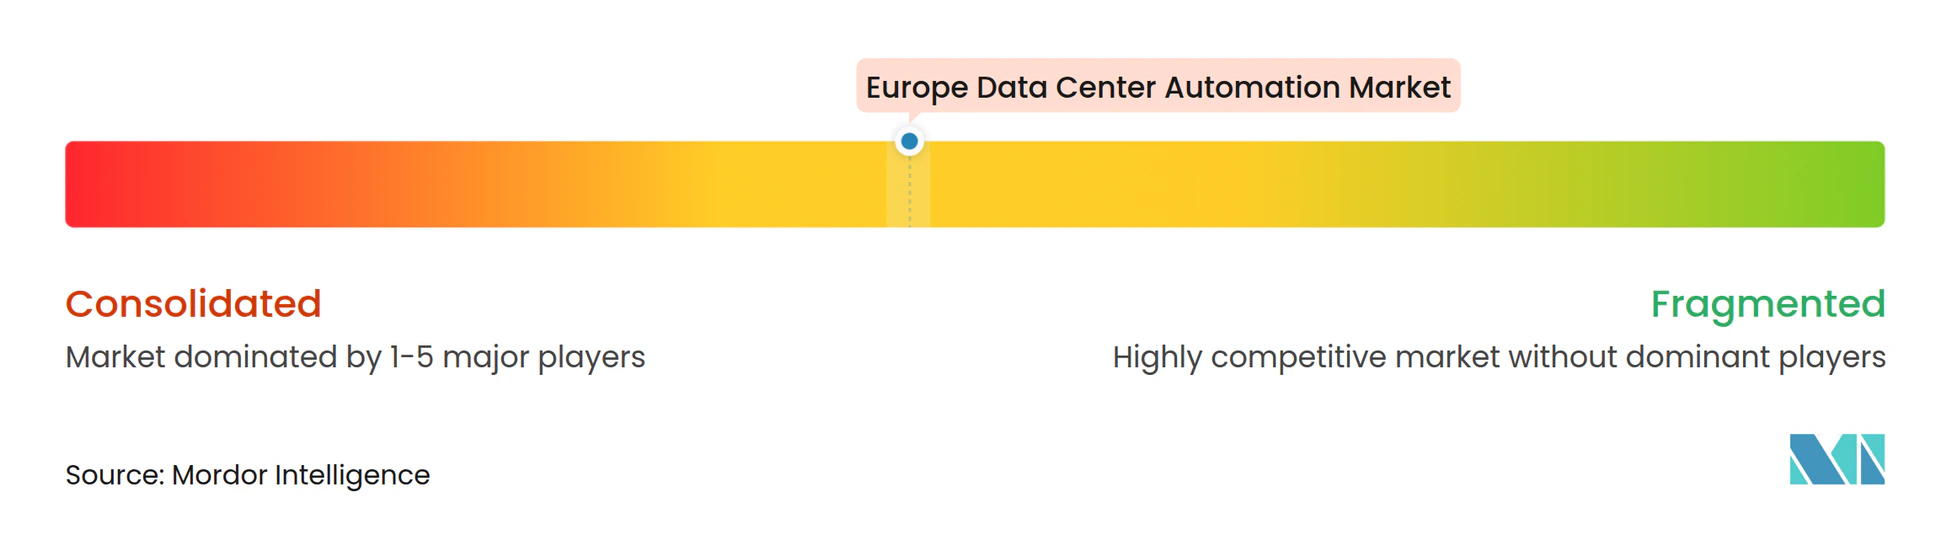
Der Markt für Rechenzentrumautomatisierung in Europa verfügt über ein mäßig konsolidiertes oberes Segment, das Schneider Electric, Siemens, ABB, Honeywell International, Emerson Electric und Vertiv umfasst. Diese Unternehmen konkurrieren in den Bereichen elektrische Ausrüstung, programmierbare Steuerungen, DCIM-Software und Dienstleistungen. Anbieter entwickeln Referenzdesigns mit KI-Infrastrukturanbietern, um die Einsatzkomplexität zu reduzieren. Schneider Electric stellte auf der YOTTA 2026 im September 2026 softwaredefinierten Mittelspannungsschaltanlagen gemeinsam mit Equinix vor und kombinierte dabei Stromausrüstung mit Software-Programmierbarkeit für hochdichtere Rechenzentrumarchitekturen. Anbieter mit etablierten Cybersicherheits- und Steuerungsportfolios können ebenfalls profitieren, da Einrichtungen auf Risiken vernetzter Steuerungen reagieren.
Spezialisierte Anbieter wie FNT GmbH, Nlyte Software und Sunbird Software können als Orchestrierungsschichten über Infrastrukturüberwachungstools fungieren. Digital-Twin-Anwendungen sind ein Bereich aktiver Produktentwicklung, wobei Vertiv, Eaton und Emerson ihre Angebote in die modellbasierte Betriebssimulation erweitern. Der Markt für Rechenzentrumautomatisierung in Europa umfasst auch regionale Integratoren wie Caverion Corporation und DEOS AG, die lokales regulatorisches Wissen mit Multi-Vendor-Projektabwicklung verbinden. Legrand schloss im März 2026 die Übernahme von TES ab und fügte damit einen britischen Spezialist für Stromverteilung seinem Rechenzentrumportfolio hinzu.
Der Wettbewerb konzentriert sich auch auf Fertigungskapazität, Kühltechnologien und die Fähigkeit, dichte KI-Workloads zu unterstützen. Vertiv gab im September 2026 Pläne bekannt, 22.000 Quadratmeter Fertigungsfläche in der Slowakei für Strom-, Schaltanlagen- und Wärmemanagementausrüstung hinzuzufügen.[4] ABB entwickelt Gleichstrom-Stromarchitekturen für KI-Rechenzentren als Teil seines Infinitus-Portfolios. Der Plattformstart von ABB Emerson im August 2026 spiegelt ebenfalls die Nachfrage nach einheitlicher Steuerung thermischer, mechanischer und elektrischer Systeme wider. Diese Entwicklungen zeigen, dass der Markt für Rechenzentrumautomatisierung in Europa durch Produktintegration, Kapazitätserweiterung und gezielte Übernahmen und nicht durch eine einzelne Produktkategorie umkämpft wird.
Marktführer der Rechenzentrumautomatisierung in Europa
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Rechenzentrumautomatisierung Unternehmen in diesem Bericht
- ABB Ltd
- Beckhoff Automation GmbH and Co. KG
- Carrier Global Corporation
- Cisco Systems, Inc.
- Caverion Corporation
- Delta Controls Inc.
- DEOS AG
- Eaton Corporation plc
- Emerson Electric Co.
- FNT GmbH
- Honeywell International Inc.
- IBM Corporation
- Johnson Controls International plc
- Legrand SA
- Mitsubishi Electric Corporation
- Nlyte Software Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Sunbird Software, Inc.
- Trane Technologies plc
- Vertiv Holdings Co
Neueste Industrielle Entwicklungen in Europäischer Markt für Rechenzentrumautomatisierung
- Oktober 2026: Eaton unterzeichnete eine endgültige Vereinbarung zur Übernahme der COL Group von Oaktrees Power Opportunities-Strategie für einen Unternehmenswert von 810 Millionen EUR (915 Millionen USD). Die COL Group stellt Mittelspannungs-Stromverteilungslösungen her, darunter SF₆-freie Schaltanlagen und Netzautomatisierungstechnologien, und beschäftigt knapp 400 Mitarbeiter in Einrichtungen in Turin, Mailand, Bergamo und Catania, Italien. Die Transaktion soll im ersten Quartal 2027 abgeschlossen werden und soll Eatons europäischen Fertigungsstandort für Stromverteilung für Rechenzentrum- und Versorgungsunternehmen erweitern.
- September 2026: Schneider Electric stellte auf der YOTTA 2026 softwaredefinierte Mittelspannungsschaltanlagen vor, die in einem Live-Colocation-Rechenzentrum mit Equinix eingesetzt wurden. Die Plattform RM AirSeT 38 Software Defined erweitert die SF₆-freie AirSeT-Reihe von 24 kV auf 38 kV. Sie unterstützt hochdichtere KI-Rechenzentrumstromarchitekturen und ermöglicht es Mittelspannungssystemen, sich mit der KI-Infrastruktur weiterzuentwickeln.
- September 2026: Vertiv gab Pläne bekannt, 22.000 Quadratmeter Fertigungsfläche auf seinem Campus in Nové Mesto nad Váhom in der Slowakei innerhalb von 18 bis 24 Monaten hinzuzufügen. Das Projekt zielt auf die Produktion von Strom-, Schaltanlagen- und Wärmemanagementausrüstung für hochdichte KI- und Hochleistungsrechenanwendungen in der EMEA-Region ab. Vertiv erwartet, von 2027 bis 2029 Stellen in den Bereichen Fertigung, Technik und Betrieb hinzuzufügen.
- August 2026: Emerson brachte die DeltaV-Automatisierungsplattform für Rechenzentren auf den Markt. Die Plattform integriert thermische, mechanische und elektrische Systeme durch eine skalierbare Architektur, die auf Emersons verteiltem DeltaV-Steuerungssystem und speicherprogrammierbaren Steuerungen basiert. Sie umfasst KI für Engineering-Workflows in KI-skaligen Rechenzentren, die Geschwindigkeit, Zuverlässigkeit und betriebliche Standardisierung erfordern.
Berichtsumfang des Marktes für Rechenzentrumautomatisierung in Europa
Der Markt für Rechenzentrumautomatisierung in Europa bezieht sich auf den Markt für Hardware, Software und Dienstleistungen, die zur Automatisierung, Überwachung und Optimierung des Rechenzentrumbetriebs und der Infrastruktur eingesetzt werden. Diese Lösungen unterstützen das Management von IT-Systemen, Strom- und Kühlinfrastruktur, Workloads, Ressourcenzuweisung und Einrichtungsbetrieb, um die Betriebseffizienz zu verbessern, menschliche Eingriffe zu reduzieren, den Energieverbrauch zu optimieren sowie Zuverlässigkeit und Skalierbarkeit zu verbessern. Der Markt wird durch die wachsende Einführung von Cloud-Computing, die steigende Nachfrage nach Datenverarbeitung und -speicherung, den Ausbau von Hyperscale-Rechenzentren und den Bedarf an energieeffizienter und intelligenter Infrastrukturverwaltung angetrieben.
Der Bericht über den Markt für Rechenzentrumautomatisierung in Europa ist segmentiert nach Komponententyp (Hardware, Software und Dienstleistungen), Rechenzentrumgröße (Hyperscale, Groß, Mittel und Klein), Tier-Typ (Tier 1 und 2, Tier 3 und Tier 4) sowie Geografie (Deutschland, Niederlande, Vereinigtes Königreich, Irland, Spanien, Italien, Schweden, Norwegen, Finnland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | |
| Remote-E/A und Feldregler | |
| Sensoren und Überwachungsgeräte | |
| Gateways und Kommunikationsgeräte | |
| Mensch-Maschine-Schnittstellen (HMI)-Panels | |
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerk-Switches, eingebettete Automatisierungscontroller) | |
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) |
| Supervisory Control and Data Acquisition (SCADA) | |
| Rechenzentruminfrastrukturmanagement (DCIM) | |
| Digital-Twin-Plattformen | |
| Analyse- und Optimierungssoftware | |
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmmanagementsoftware) | |
| Dienstleistungen | Design- und Beratungsdienstleistungen |
| Systemintegrationsdienstleistungen | |
| Installations- und Inbetriebnahmedienstleistungen | |
| Überwachungs-, Wartungs- und Supportdienstleistungen | |
| Nachrüstungs- und Modernisierungsdienstleistungen |
| Hyperscale |
| Groß |
| Mittel |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Deutschland |
| Niederlande |
| Vereinigtes Königreich |
| Irland |
| Spanien |
| Italien |
| Schweden |
| Norwegen |
| Finnland |
| Übriges Europa |
| Nach Komponententyp | Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | ||
| Remote-E/A und Feldregler | ||
| Sensoren und Überwachungsgeräte | ||
| Gateways und Kommunikationsgeräte | ||
| Mensch-Maschine-Schnittstellen (HMI)-Panels | ||
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerk-Switches, eingebettete Automatisierungscontroller) | ||
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) | |
| Supervisory Control and Data Acquisition (SCADA) | ||
| Rechenzentruminfrastrukturmanagement (DCIM) | ||
| Digital-Twin-Plattformen | ||
| Analyse- und Optimierungssoftware | ||
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmmanagementsoftware) | ||
| Dienstleistungen | Design- und Beratungsdienstleistungen | |
| Systemintegrationsdienstleistungen | ||
| Installations- und Inbetriebnahmedienstleistungen | ||
| Überwachungs-, Wartungs- und Supportdienstleistungen | ||
| Nachrüstungs- und Modernisierungsdienstleistungen | ||
| Nach Rechenzentrumgröße | Hyperscale | |
| Groß | ||
| Mittel | ||
| Klein | ||
| Nach Tier-Typ | Tier 1 und 2 | |
| Tier 3 | ||
| Tier 4 | ||
| Nach Geografie | Deutschland | |
| Niederlande | ||
| Vereinigtes Königreich | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Schweden | ||
| Norwegen | ||
| Finnland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumautomatisierung in Europa?
Der Markt für Rechenzentrumautomatisierung in Europa wird im Jahr 2026 auf 3,38 Milliarden USD geschätzt und wird voraussichtlich bis 2032 auf 10,29 Milliarden USD anwachsen, mit einer CAGR von 20,41 % von 2027 bis 2032.
Welche Komponente führt bei den Ausgaben für Rechenzentrumautomatisierung in Europa?
Software führt mit einem Umsatzanteil von 45,21 % im Jahr 2026, unterstützt durch DCIM-, Gebäudemanagement-, Digital-Twin- und Analyseplattformen.
Welche Einrichtungsgröße wächst in Europa am schnellsten?
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 21,19 % wachsen, unterstützt durch große KI-fähige Campus-Einsätze.
Warum investieren Betreiber in Automatisierungssysteme?
Betreiber nutzen Automatisierung, um hochdichte Strom- und Kühlsysteme zu koordinieren, Berichterstattungsanforderungen zu erfüllen und mehr Infrastruktur mit begrenztem Fachpersonal zu verwalten.
Welche europäische Region verzeichnet die stärkste prognostizierte Expansion?
Das übrige Europa wird bis 2032 voraussichtlich mit einer CAGR von 22,16 % wachsen, unterstützt durch Investitionen in nordische, portugiesische, polnische und andere regionale Standorte.
Was ist die größte Herausforderung bei der Automatisierung bestehender Einrichtungen?
Brownfield-Upgrades können neue Sensoren, Steuerungen und Multi-Vendor-Integration erfordern, während Live-Einrichtungen verfügbar gehalten werden müssen, was die Kosten erhöht und die Amortisationszeiträume verlängern kann.