
Taille et part du marché de l'automatisation des centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.38 Milliards de dollars |
| Taille du Marché (2027) | 4.07 Milliards de dollars |
| Taille du Marché (2032) | 10.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des centres de données en Europe par Mordor Intelligence
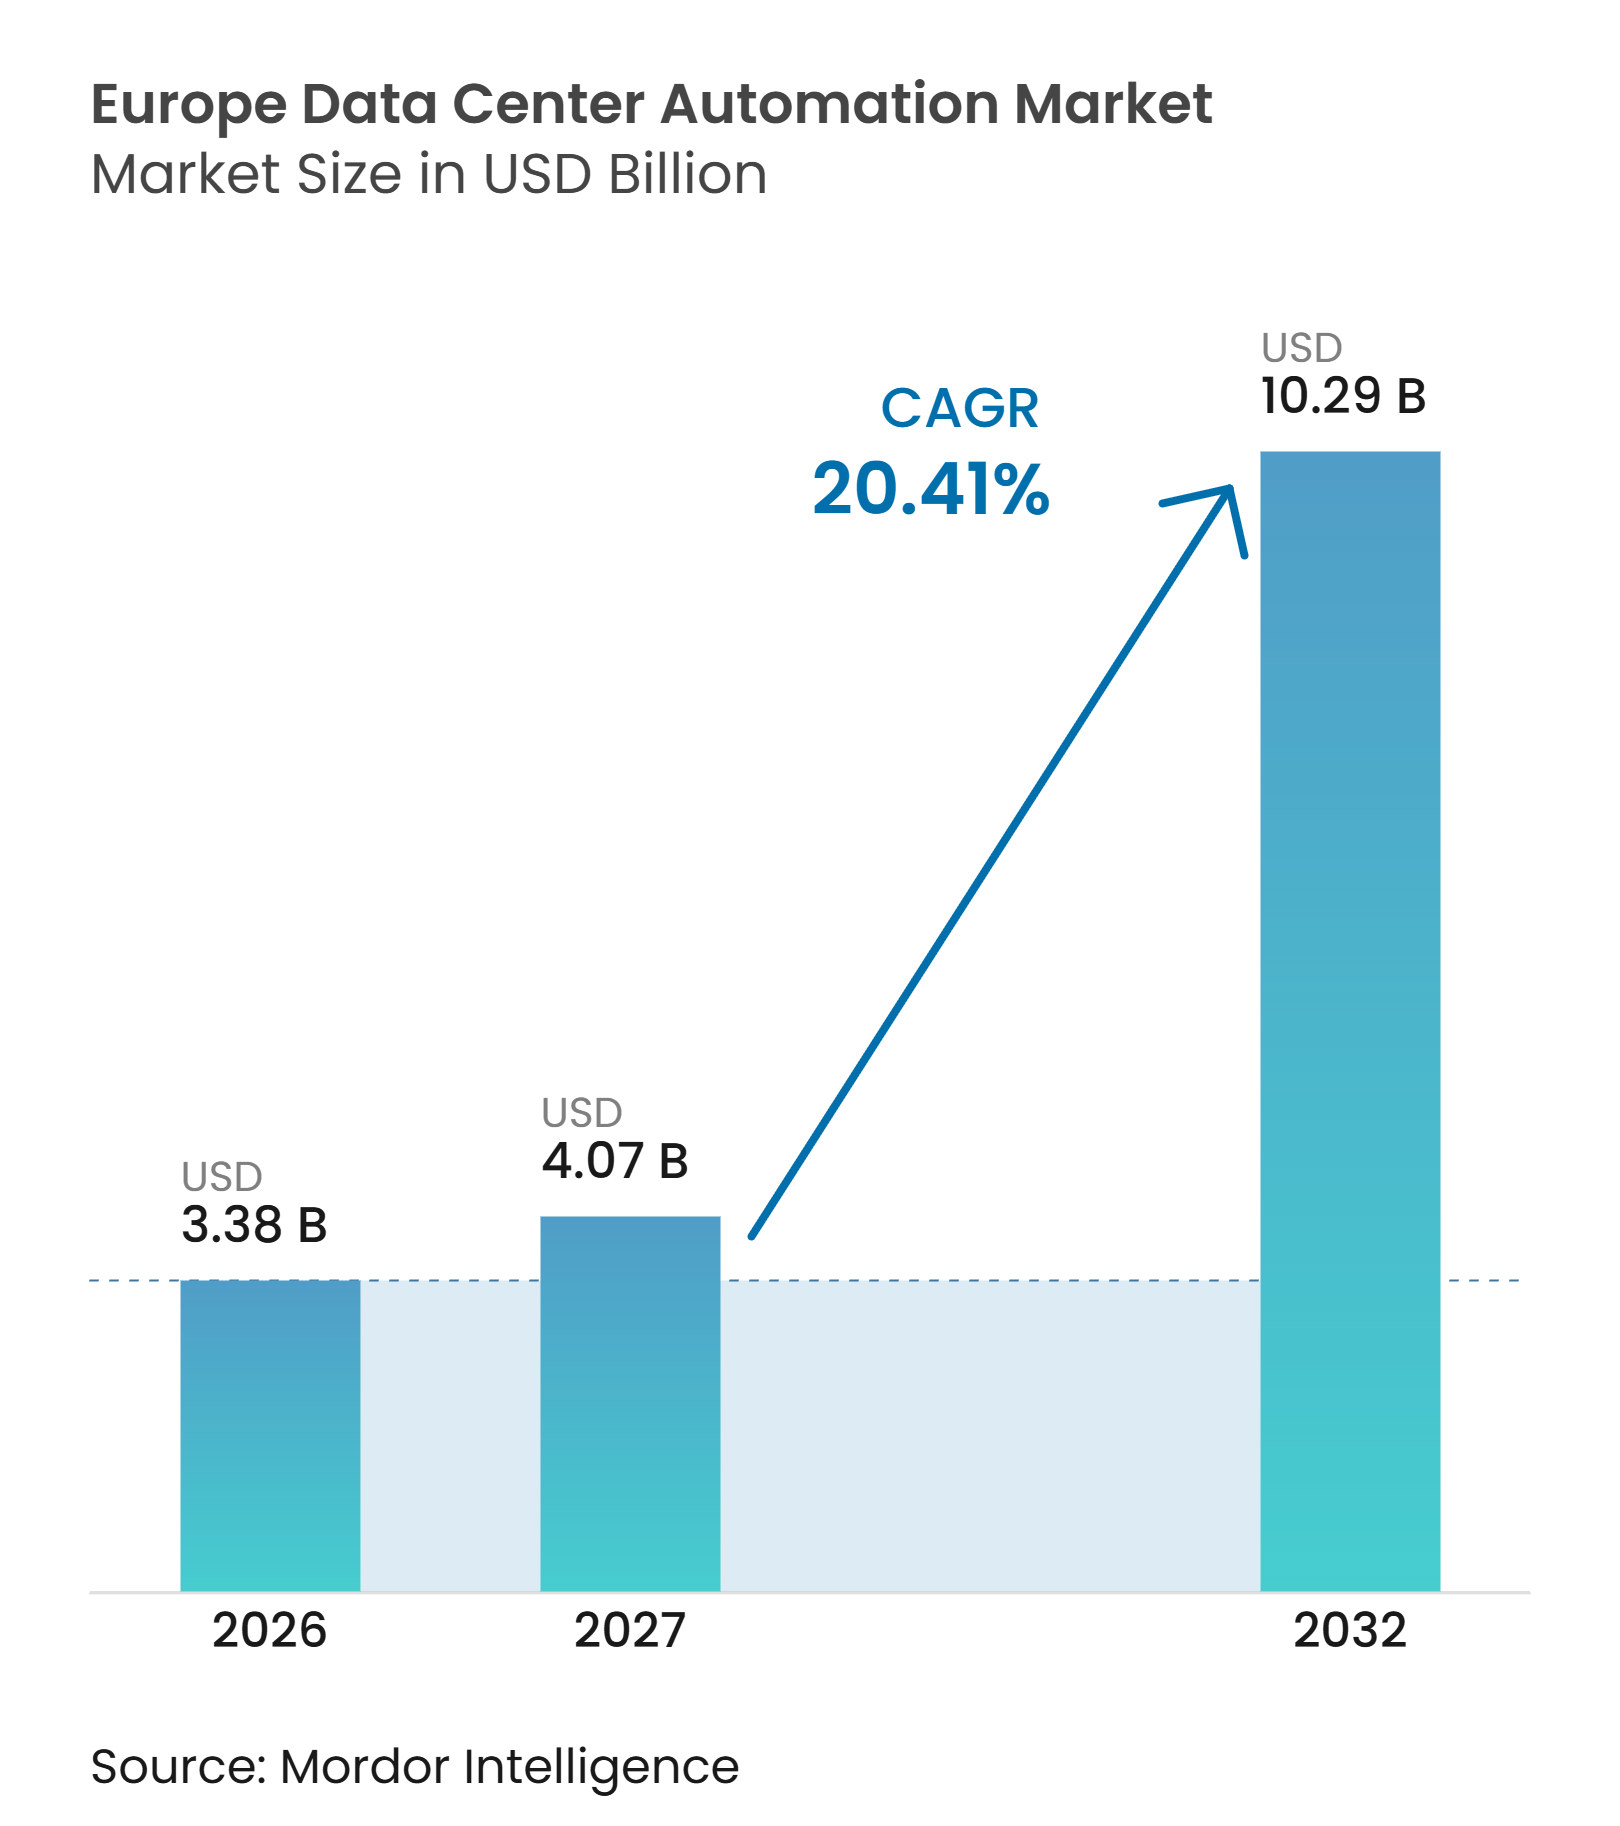
La taille du marché européen de l'automatisation des centres de données devrait passer de 3,38 milliards USD en 2026 à 4,07 milliards USD en 2027, pour atteindre 10,29 milliards USD d'ici 2032, avec un CAGR de 20,41 % sur la période 2027-2032.
Le marché européen de l'automatisation des centres de données est façonné par des déploiements de calcul d'intelligence artificielle de plus grande envergure, qui nécessitent un contrôle plus étroit de l'alimentation électrique, du refroidissement et des systèmes électriques. L'automatisation devient également plus importante à mesure que les opérateurs gèrent des environnements hybrides et multicloud plus complexes avec un personnel spécialisé limité. Les règles de reporting énergétique et des exigences de performance plus strictes accroissent la demande de systèmes qui collectent en continu des données d'exploitation et soutiennent une gestion plus efficace des installations. Le marché européen de l'automatisation des centres de données bénéficie également des nouvelles constructions dans les pôles régionaux, tandis que le vaste parc de sites plus anciens crée une opportunité parallèle de modernisation, d'intégration et de mise à niveau.
Principaux enseignements du rapport
- Par type de composant, les logiciels détenaient 45,21 % de la part du marché de l'automatisation des centres de données en Europe en 2026, tandis que les services devraient se développer à un CAGR de 21,01 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient 36,31 % de la part du marché de l'automatisation des centres de données en Europe en 2026 et devraient se développer à un CAGR de 21,19 % jusqu'en 2032.
- Par type de niveau, les installations de Niveau 3 représentaient 54,34 % des revenus en 2026, tandis que les installations de Niveau 4 devraient se développer à un CAGR de 21,04 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 22,18 % des revenus en 2026, tandis que le reste de l'Europe devrait se développer à un CAGR de 22,16 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des charges de travail IA et infrastructure haute densité | +7.4% | À l'échelle de l'UE, plus forte en Allemagne, au Royaume-Uni, en Irlande et aux Pays-Bas | Court terme (≤ 2 ans) |
| Complexité du cloud, de l'IT hybride et du multicloud | +5.2% | À l'échelle de l'UE, avec des répercussions vers les pays nordiques et l'Ibérie | Moyen terme (2-4 ans) |
| Exigences de l'UE en matière de performance énergétique et de reporting de durabilité | +3.8% | À l'échelle de l'UE, avec la plus forte intensité en Allemagne, en France et en Irlande | Moyen terme (2-4 ans) |
| Pénuries de compétences dans les centres de données augmentant les rendements de l'automatisation | +2.1% | À l'échelle de l'UE, plus aiguë sur les marchés FLAP-D | Court terme (≤ 2 ans) |
| Expansion de l'infrastructure de données edge distribuée et souveraine | +1.2% | Allemagne, France, Suède et Finlande, avec un déploiement cloud souverain plus large dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des charges de travail IA et infrastructure haute densité
Le marché de l'automatisation des centres de données en Europe répond aux charges de travail IA qui imposent des exigences plus importantes aux opérations des installations que les modèles informatiques antérieurs. Les densités de puissance par rack supérieures à 40 kW deviennent courantes pour les déploiements d'inférence IA, tandis que certaines conceptions de nouvelle génération pourraient approcher 1 MW par rack. Ces charges nécessitent que les systèmes d'alimentation, de refroidissement et mécaniques réagissent ensemble à mesure que les charges de travail évoluent. L'ajustement manuel des systèmes de refroidissement et d'alimentation peut augmenter le risque opérationnel lorsque les schémas de demande changent rapidement. Les systèmes de contrôle numérique peuvent coordonner ces systèmes en temps réel et donner aux opérateurs une visibilité plus précoce sur les contraintes thermiques ou électriques. Cette exigence soutient la demande pour le marché de l'automatisation des centres de données en Europe, tant pour les nouvelles installations IA que pour les mises à niveau des sites existants.
Complexité du cloud, de l'IT hybride et du multicloud
Les opérations hybrides et multicloud accroissent le besoin d'une visibilité commune sur l'infrastructure sur site et les charges de travail connectées au cloud. Le marché de l'automatisation des centres de données européens comprend donc une exigence croissante pour les systèmes de gestion de bâtiments, les plateformes de contrôle de supervision et les outils d'orchestration informatique qui échangent des données opérationnelles. Le règlement d'exécution NIS2 exige des fournisseurs de services d'informatique en nuage et de centres de données couverts qu'ils gèrent les actifs, appliquent l'authentification multifacteur et signalent les incidents significatifs dans des conditions définies.[1] Ces obligations rendent les données d'actifs et d'exploitation cohérentes plus précieuses pour les opérateurs qui doivent documenter les contrôles dans plusieurs environnements. Les prestataires de modernisation et de rénovation peuvent répondre à ce besoin en connectant les systèmes de contrôle existants plutôt qu'en remplaçant chaque système d'installation en une seule fois. Le marché de l'automatisation des centres de données en Europe crée par conséquent des opportunités pour les prestataires de services capables d'intégrer plusieurs fournisseurs et équipements plus anciens.
Exigences de l'UE en matière de performance énergétique et de reporting de durabilité
Les règles de performance énergétique font évoluer le reporting des centres de données vers des informations d'exploitation plus cohérentes et mesurables. L'article 12 de la directive européenne sur l'efficacité énergétique exige un reporting annuel des informations énergétiques et de durabilité pour les centres de données qui atteignent le seuil de capacité de la directive. L'Allemagne applique des seuils nationaux plus stricts et exige que les installations éligibles utilisent des systèmes de gestion de l'énergie certifiés. L'Allemagne a également fixé des exigences d'efficacité d'utilisation de l'énergie pour les installations existantes et nouvelles, ce qui rend la mesure continue des performances d'alimentation et de refroidissement importante. Les plateformes automatisées de gestion de l'infrastructure des centres de données (DCIM) et de gestion des bâtiments peuvent collecter ces données de manière plus cohérente que les processus manuels. Ce cadre réglementaire soutient la demande de logiciels et d'analyses au sein du marché de l'automatisation des centres de données en Europe.
Pénuries de compétences dans les centres de données augmentant les rendements de l'automatisation
Le développement des centres de données en Europe est en cours alors que les opérateurs font face à une offre limitée d'ingénieurs et de techniciens ayant une expérience opérationnelle pertinente. Cette pénurie rend la surveillance manuelle, la mise en service et le dépannage plus difficiles à mettre à l'échelle sur une base d'installations plus importante. L'automatisation peut réduire les tâches répétitives et fournir aux opérateurs des informations d'exploitation priorisées. Johnson Controls note que les diagnostics assistés par IA et l'automatisation des processus robotiques peuvent réduire le besoin de dépannage manuel dans les opérations des centres de données. Le marché de l'automatisation des centres de données en Europe peut donc aider les opérateurs à augmenter la production des équipes opérationnelles existantes sans s'appuyer uniquement sur des effectifs supplémentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et longue période de retour sur investissement pour les rénovations de sites existants | -4.6% | À l'échelle de l'UE, plus forte sur les marchés métropolitains FLAP-D et les pôles secondaires | Moyen terme (2-4 ans) |
| Contraintes d'interopérabilité entre les technologies opérationnelles héritées et l'IT | -3.2% | À l'échelle de l'UE, avec des technologies opérationnelles héritées concentrées en Allemagne, au Royaume-Uni et aux Pays-Bas | Long terme (≥ 4 ans) |
| Risques de cybersécurité et de technologie opérationnelle liés aux contrôles connectés | -1.8% | À l'échelle de l'UE, avec une pression de conformité NIS2 et IEC 62443 dans les États membres | Moyen terme (2-4 ans) |
| Réticence des opérateurs envers les modifications de contrôle autonomes | -0.8% | Installations d'entreprise et de colocation dans toute l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et longue période de retour sur investissement pour les rénovations de sites existants
La modernisation des sites existants constitue une contrainte majeure pour le marché de l'automatisation des centres de données en Europe, car de nombreuses installations européennes n'ont pas été conçues pour des architectures de contrôle unifiées. Une rénovation en exploitation peut nécessiter de nouveaux capteurs, des contrôleurs programmables, une refonte du système de contrôle et une intégration entre fournisseurs sans perturber la disponibilité contractuelle. Les opérateurs séquencent souvent ce travail à travers la remise en service, les modifications de refroidissement, les mises à niveau de la distribution électrique et le déploiement du refroidissement liquide. Chaque étape a ses propres exigences en capital et sa propre période de récupération. Les contraintes de réseau peuvent aggraver le défi, notamment lorsque les opérateurs doivent choisir entre la mise à niveau d'un site existant et le développement d'un emplacement moins contraint. Schneider Electric identifie la capacité d'alimentation et la viabilité économique comme des considérations importantes dans la modernisation des sites existants pour les centres de données prêts pour l'IA.[2]
Contraintes d'interopérabilité entre les technologies opérationnelles héritées et l'IT
Les installations plus anciennes combinent souvent des contrôleurs de plusieurs générations, des protocoles propriétaires et des systèmes de gestion de bâtiments qui n'ont pas été conçus pour une intégration ouverte. Cela peut rendre le déploiement plus difficile sur le marché de l'automatisation des centres de données en Europe, plutôt que de simplement ajouter une tâche de configuration logicielle. Le règlement d'exécution NIS2 fixe des exigences en matière de gestion des actifs, de chiffrement et d'authentification multifacteur, mais les appareils plus anciens peuvent ne pas prendre en charge nativement tous les contrôles. Les opérateurs peuvent avoir besoin d'une segmentation du réseau et de contrôles compensatoires pour connecter ces actifs en toute sécurité. La norme IEC 62443 fournit un cadre pour séparer les systèmes en zones de sécurité et contrôler les communications entre elles. Ces exigences techniques peuvent prolonger les calendriers de mise en œuvre pour les sites qui conservent des technologies opérationnelles plus anciennes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
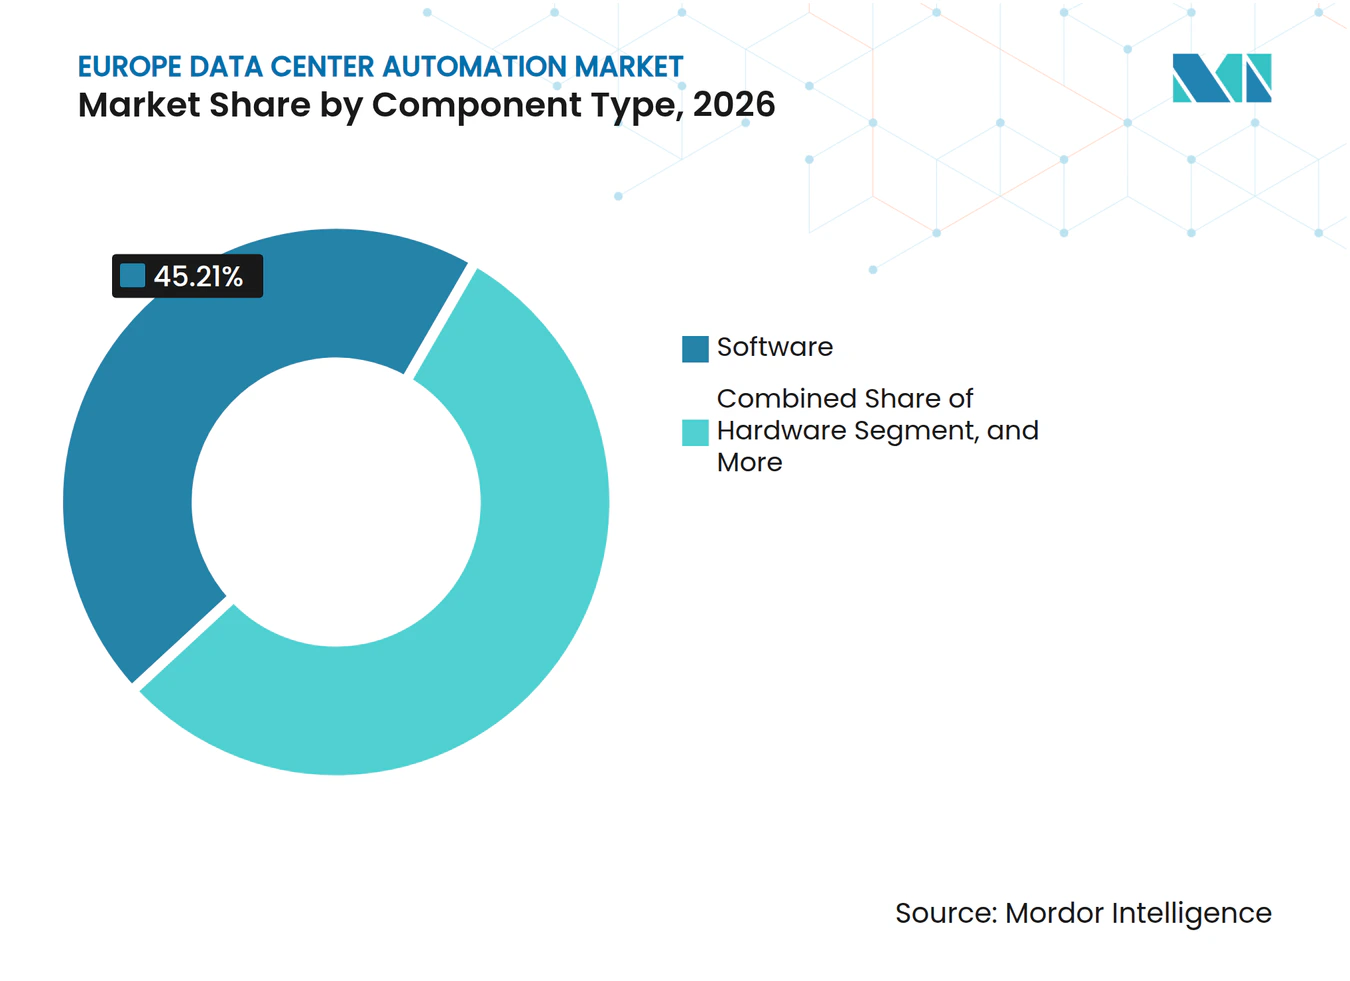
les logiciels dominent les revenus et les services s'accélèrentLes logiciels détenaient 45,21 % de la part du marché de l'automatisation des centres de données en Europe en 2026. Cette position reflète l'adoption plus large des plateformes DCIM, de gestion des bâtiments, de contrôle de supervision, de jumeau numérique et d'analyse dans les installations hyperscale et d'entreprise. Les systèmes DCIM évoluent au-delà des registres d'actifs vers des outils opérationnels qui intègrent les informations d'alimentation, de refroidissement et d'IT dans une vue commune. Vertiv a introduit SmartRun en juin 2026 en tant que jumeau numérique connecté au plan directeur NVIDIA Omniverse DSX, permettant aux équipes de valider les choix d'alimentation, de refroidissement et de déploiement avant la construction physique. Les obligations de reporting énergétique augmentent également la valeur des systèmes qui enregistrent en continu les métriques opérationnelles.
Les services devraient se développer à un CAGR de 21,01 % de 2027 à 2032, ce qui en fait la catégorie de composants à la croissance la plus rapide. Le marché des services d'automatisation des centres de données en Europe bénéficie de la nécessité de connecter les systèmes existants dans une région disposant d'une capacité importante de sites existants. Les intégrateurs de systèmes peuvent soutenir la conception, la mise en service, la modernisation et l'optimisation continue sans nécessiter un remplacement complet de l'infrastructure fonctionnelle. Le matériel reste nécessaire pour ces projets, notamment les automates programmables industriels, les contrôleurs numériques distribués, les entrées/sorties déportées, les capteurs, les passerelles, les interfaces homme-machine et les contrôleurs de terrain. Emerson a lancé sa plateforme d'automatisation DeltaV pour les centres de données en août 2026 pour intégrer les systèmes thermiques, mécaniques et électriques dans une architecture de contrôle évolutive unique.



Par taille de centre de données :
l'hyperscale ancre les dépenses et la croissanceLes installations hyperscale détenaient 36,31 % de la part du marché de l'automatisation des centres de données en Europe en 2026 et devraient se développer à un CAGR de 21,19 % jusqu'en 2032. Leurs grands campus nécessitent des contrôles coordonnés sur les systèmes d'alimentation, de refroidissement, d'équipements mécaniques et d'IT. Ces installations utilisent de plus en plus des jumeaux numériques à l'échelle du campus et des couches de supervision plutôt que des outils de gestion de bâtiments autonomes. Cette conception accroît l'importance des logiciels, de l'intégration et des services de cycle de vie sur chaque projet. Le marché de l'automatisation des centres de données en Europe bénéficie à mesure que les opérateurs construisent des installations prêtes pour l'IA nécessitant une gestion thermique et d'alimentation haute densité.
Les grands centres de données constituent le prochain niveau de revenus important et investissent dans l'automatisation pour soutenir le reporting énergétique et l'efficacité opérationnelle. Les installations moyennes gagnent en importance dans les emplacements régionaux, notamment les sites appartenant à des entreprises et les installations de colocation en dehors des principaux pôles. La demande du secteur financier pour une capacité régionale est également soutenue par les exigences du règlement sur la résilience opérationnelle numérique, qui est devenu pleinement applicable en janvier 2025. Les petites installations restent la catégorie la plus petite, bien que les déploiements edge puissent créer une demande supplémentaire pour la surveillance à distance et les processus d'exploitation standardisés. Deutsche Telekom, Orange, Telefónica, TIM et Vodafone ont démontré le Continuum Edge européen en février 2026, fournissant un cadre fédéré pour les services edge.
Par type de niveau :
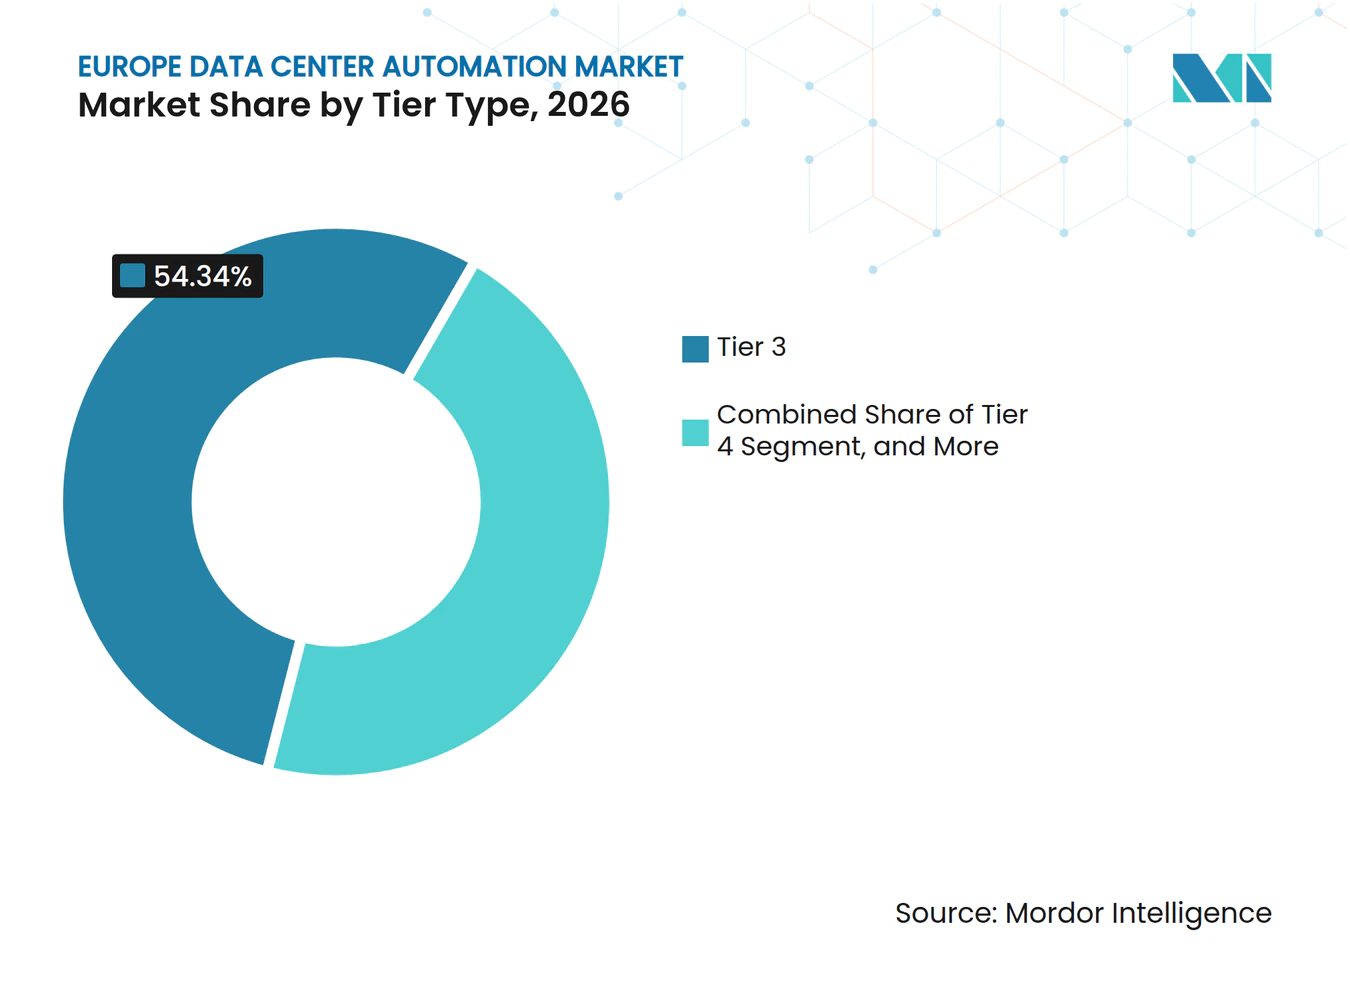
le Niveau 3 détient la position la plus importante et le Niveau 4 se développe le plus rapidementLes installations de Niveau 3 représentaient 54,34 % du marché de l'automatisation des centres de données en Europe en 2026. Cela reflète la large base installée d'installations pouvant être maintenues simultanément sur les principaux marchés de colocation européens. Les opérateurs de ce niveau investissent dans l'optimisation de la gestion des bâtiments, la surveillance DCIM et l'intégration du contrôle de supervision pour soutenir l'efficacité et les exigences de reporting. L'Uptime Institute a rapporté une valeur moyenne mondiale d'efficacité d'utilisation de l'énergie de 1,54 en 2025, tandis que le Centre commun de recherche de la Commission européenne a estimé une moyenne de 1,6 pour les installations européennes. Cet écart soutient l'investissement continu dans les contrôles qui aident les opérateurs à gérer la consommation d'énergie.
Les installations de Niveau 4 devraient se développer à un CAGR de 21,04 % de 2027 à 2032. Les institutions financières et les opérateurs de cloud souverain nécessitent des systèmes hautement résilients capables de répondre à des exigences opérationnelles et réglementaires strictes. Le site Metamorfosis II de Sparkle en Grèce a reçu la certification d'installation construite de Niveau IV de l'Uptime Institute en juin 2026. Les installations de Niveau 4 nécessitent une surveillance et un contrôle séparés des chemins d'alimentation et de refroidissement entièrement redondants. Elles nécessitent également des architectures de contrôle conçues pour éviter un point de défaillance logicielle unique.

Analyse géographique
Marché allemand de l'automatisation des centres de données
L'Allemagne détenait 22,18 % de la part du marché européen de l'automatisation des centres de données en 2026. Le pays comptait près de 2 000 installations avec une demande informatique installée supérieure à 100 kW, avec une capacité installée de 2 980 MW en 2025 et des prévisions dépassant 5 000 MW d'ici 2030. La loi allemande sur l'efficacité énergétique impose aux installations concernées de satisfaire aux exigences en matière de gestion de l'énergie et d'efficacité d'utilisation de l'énergie. Ces règles rendent l'automatisation en boucle fermée de l'alimentation électrique et thermique essentielle pour les opérations nouvelles et existantes. Le gouvernement fédéral a également adopté une stratégie pour les centres de données couvrant l'énergie et la durabilité, les sites et les terrains, la technologie et la souveraineté numérique.[3]
Marché de l'automatisation des centres de données en Europe occidentale et méridionale
Les Pays-Bas, le Royaume-Uni et l'Irlande forment le groupe suivant de contributeurs nationaux au marché européen de l'automatisation des centres de données. Les restrictions d'Amsterdam sur les nouveaux centres de données orientent l'attention vers l'extraction d'une plus grande capacité et d'une meilleure efficacité des infrastructures existantes. L'Irlande a rouvert les raccordements au réseau électrique sous des conditions incluant une production dispatchable sur site, ce qui peut soutenir de nouveaux projets tout en ajoutant une complexité opérationnelle. L'Espagne, l'Italie et la Suède attirent des investissements à mesure que le développement s'étend au-delà des pôles établis.
Marché de l'automatisation des centres de données en Europe du Nord et de l'Est
Le reste de l'Europe devrait se développer à un CAGR de 22,16 % de 2027 à 2032, soit le taux géographique le plus rapide du marché européen de l'automatisation des centres de données. Les sites nordiques bénéficient de la disponibilité de l'énergie et d'une production à faible teneur en carbone, tandis que le Portugal devient un site hyperscale majeur. Pure DC a annoncé la Phase 1 de son campus d'intelligence artificielle de Seinäjoki en Finlande en juillet 2026, avec un investissement dépassant 1,5 milliard EUR (1,69 milliard USD) et une capacité de 110 MW prête pour l'intelligence artificielle. PURE DC Finland développe également le centre de données LUMI-AI à Kajaani pour le calcul scientifique souverain. La Pologne, le Portugal et les sites d'Europe centrale et orientale peuvent améliorer l'accessibilité à mesure que les opérateurs recherchent des alternatives aux pôles principaux saturés.
Paysage concurrentiel
Concentration du Marché
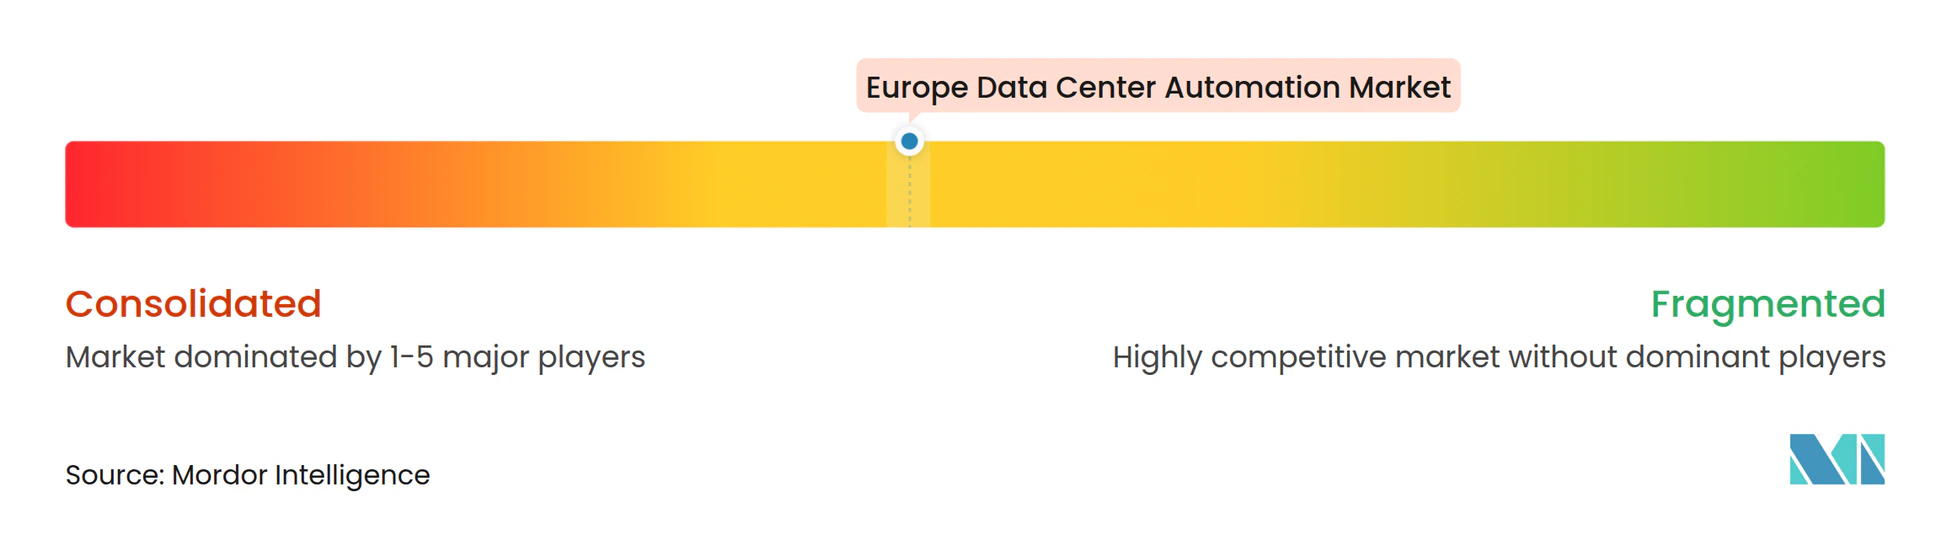
Le marché de l'automatisation des centres de données en Europe présente un premier niveau modérément consolidé qui comprend Schneider Electric, Siemens, ABB, Honeywell International, Emerson Electric et Vertiv. Ces entreprises sont en concurrence sur les équipements électriques, les contrôles programmables, les logiciels DCIM et les services. Les fournisseurs développent des conceptions de référence avec des fournisseurs d'infrastructure IA pour réduire la complexité du déploiement. Schneider Electric a présenté un appareillage de commutation moyenne tension défini par logiciel avec Equinix à YOTTA 2026 en septembre 2026, combinant des équipements d'alimentation avec une programmabilité logicielle pour des architectures de centres de données à plus haute densité. Les fournisseurs disposant de portefeuilles établis en cybersécurité et en contrôle peuvent également bénéficier à mesure que les installations répondent aux risques liés aux contrôles connectés.
Des fournisseurs spécialisés tels que FNT GmbH, Nlyte Software et Sunbird Software peuvent servir de couches d'orchestration au-dessus des outils de surveillance d'infrastructure. Les applications de jumeau numérique constituent un domaine de développement de produits actif, avec Vertiv, Eaton et Emerson qui étendent leurs offres vers la simulation opérationnelle basée sur des modèles. Le marché de l'automatisation des centres de données en Europe comprend également des intégrateurs régionaux tels que Caverion Corporation et DEOS AG, qui combinent la connaissance réglementaire locale avec la livraison de projets multi-fournisseurs. Legrand a finalisé l'acquisition de TES en mars 2026, ajoutant un spécialiste britannique de la distribution d'énergie à son portefeuille de centres de données.
La concurrence porte également sur la capacité de fabrication, les technologies de refroidissement et la capacité à soutenir des charges de travail IA denses. Vertiv a annoncé en septembre 2026 des plans pour ajouter 22 000 mètres carrés d'espace de fabrication en Slovaquie pour les équipements d'alimentation, d'appareillage de commutation et de gestion thermique.[4] ABB développe des architectures d'alimentation en courant continu pour les centres de données IA dans le cadre de son portefeuille Infinitus. Le lancement de la plateforme d'Emerson en août 2026 reflète également la demande de contrôle unifié des systèmes thermiques, mécaniques et électriques. Ces évolutions montrent que le marché de l'automatisation des centres de données en Europe est disputé par l'intégration de produits, l'expansion des capacités et les acquisitions ciblées plutôt que par une seule catégorie de produits.
Leaders du secteur de l'automatisation des centres de données en Europe
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'automatisation des centres de données Entreprises couvertes dans ce rapport
- ABB Ltd
- Beckhoff Automation GmbH and Co. KG
- Carrier Global Corporation
- Cisco Systems, Inc.
- Caverion Corporation
- Delta Controls Inc.
- DEOS AG
- Eaton Corporation plc
- Emerson Electric Co.
- FNT GmbH
- Honeywell International Inc.
- IBM Corporation
- Johnson Controls International plc
- Legrand SA
- Mitsubishi Electric Corporation
- Nlyte Software Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Sunbird Software, Inc.
- Trane Technologies plc
- Vertiv Holdings Co
Développements industriels récents dans Marché européen de l'automatisation des centres de données
- Octobre 2026 : Eaton a signé un accord définitif pour acquérir COL Group auprès de la stratégie Power Opportunities d'Oaktree pour une valeur d'entreprise de 810 millions EUR (915 millions USD). COL Group fabrique des solutions de distribution électrique moyenne tension, notamment des appareillages de commutation sans SF₆ et des technologies d'automatisation du réseau, et compte près de 400 employés dans des installations à Turin, Milan, Bergame et Catane, en Italie. La transaction devrait être finalisée au premier trimestre 2027 et vise à étendre l'empreinte de fabrication de distribution d'énergie européenne d'Eaton pour les clients des centres de données et des services publics.
- Septembre 2026 : Schneider Electric a dévoilé un appareillage de commutation moyenne tension défini par logiciel à YOTTA 2026, déployé dans un centre de données de colocation en exploitation avec Equinix. La plateforme RM AirSeT 38 Software Defined étend la gamme AirSeT sans SF₆ de 24 kV à 38 kV. Elle prend en charge des architectures d'alimentation de centres de données IA à plus haute densité et permet aux systèmes moyenne tension d'évoluer avec l'infrastructure IA.
- Septembre 2026 : Vertiv a annoncé des plans pour ajouter 22 000 mètres carrés d'espace de fabrication sur son campus de Nové Mesto nad Váhom en Slovaquie sur 18 à 24 mois. Le projet cible la production d'équipements d'alimentation, d'appareillage de commutation et de gestion thermique pour les applications IA haute densité et de calcul haute performance dans la région EMEA. Vertiv prévoit d'ajouter des postes dans les domaines de la fabrication, de l'ingénierie et des opérations de 2027 à 2029.
- Août 2026 : Emerson a lancé la plateforme d'automatisation DeltaV pour les centres de données. La plateforme intègre les systèmes thermiques, mécaniques et électriques via une architecture évolutive basée sur le système de contrôle distribué DeltaV d'Emerson et des automates programmables industriels. Elle inclut l'IA pour les flux de travail d'ingénierie dans les centres de données à l'échelle de l'IA qui nécessitent rapidité, fiabilité et standardisation opérationnelle.
Périmètre du rapport sur le marché de l'automatisation des centres de données en Europe
Le marché de l'automatisation des centres de données en Europe désigne le marché du matériel, des logiciels et des services utilisés pour automatiser, surveiller et optimiser les opérations et l'infrastructure des centres de données. Ces solutions soutiennent la gestion des systèmes informatiques, de l'infrastructure d'alimentation et de refroidissement, des charges de travail, de l'allocation des ressources et des opérations des installations afin d'améliorer l'efficacité opérationnelle, de réduire l'intervention humaine, d'optimiser la consommation d'énergie et d'améliorer la fiabilité et l'évolutivité. Le marché est porté par l'adoption croissante de l'informatique en nuage, la demande croissante de traitement et de stockage des données, l'expansion des centres de données hyperscale et le besoin d'une gestion d'infrastructure intelligente et économe en énergie.
Le rapport sur le marché de l'automatisation des centres de données en Europe est segmenté par type de composant (matériel, logiciel et services), taille de centre de données (hyperscale, grand, moyen et petit), type de niveau (Niveau 1 et 2, Niveau 3 et Niveau 4) et géographie (Allemagne, Pays-Bas, Royaume-Uni, Irlande, Espagne, Italie, Suède, Norvège, Finlande et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | |
| Entrées/sorties déportées et contrôleurs de terrain | |
| Capteurs et dispositifs de surveillance | |
| Passerelles et dispositifs de communication | |
| Panneaux d'interface homme-machine (IHM) | |
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs edge, les convertisseurs de protocole, les commutateurs réseau industriels, les contrôleurs d'automatisation embarqués, entre autres) | |
| Logiciels | Systèmes de gestion et d'automatisation des bâtiments (SGB/SAB) |
| Contrôle de supervision et acquisition de données (SCADA) | |
| Gestion de l'infrastructure des centres de données (DCIM) | |
| Plateformes de jumeau numérique | |
| Logiciels d'analyse et d'optimisation | |
| Autres logiciels d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historisation, les logiciels de gestion des alarmes, entre autres) | |
| Services | Services de conception et de conseil |
| Services d'intégration de systèmes | |
| Services d'installation et de mise en service | |
| Services de surveillance, de maintenance et de support | |
| Services de rénovation et de modernisation |
| Hyperscale |
| Grand |
| Moyen |
| Petit |
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Allemagne |
| Pays-Bas |
| Royaume-Uni |
| Irlande |
| Espagne |
| Italie |
| Suède |
| Norvège |
| Finlande |
| Reste de l'Europe |
| Par type de composant | Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | ||
| Entrées/sorties déportées et contrôleurs de terrain | ||
| Capteurs et dispositifs de surveillance | ||
| Passerelles et dispositifs de communication | ||
| Panneaux d'interface homme-machine (IHM) | ||
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs edge, les convertisseurs de protocole, les commutateurs réseau industriels, les contrôleurs d'automatisation embarqués, entre autres) | ||
| Logiciels | Systèmes de gestion et d'automatisation des bâtiments (SGB/SAB) | |
| Contrôle de supervision et acquisition de données (SCADA) | ||
| Gestion de l'infrastructure des centres de données (DCIM) | ||
| Plateformes de jumeau numérique | ||
| Logiciels d'analyse et d'optimisation | ||
| Autres logiciels d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historisation, les logiciels de gestion des alarmes, entre autres) | ||
| Services | Services de conception et de conseil | |
| Services d'intégration de systèmes | ||
| Services d'installation et de mise en service | ||
| Services de surveillance, de maintenance et de support | ||
| Services de rénovation et de modernisation | ||
| Par taille de centre de données | Hyperscale | |
| Grand | ||
| Moyen | ||
| Petit | ||
| Par type de niveau | Niveau 1 et 2 | |
| Niveau 3 | ||
| Niveau 4 | ||
| Par géographie | Allemagne | |
| Pays-Bas | ||
| Royaume-Uni | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Suède | ||
| Norvège | ||
| Finlande | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des centres de données en Europe ?
Le marché de l'automatisation des centres de données en Europe est évalué à 3,38 milliards USD en 2026 et devrait atteindre 10,29 milliards USD d'ici 2032, avec une expansion à un CAGR de 20,41 % de 2027 à 2032.
Quel composant domine les dépenses d'automatisation des centres de données en Europe ?
Les logiciels dominent avec une part de revenus de 45,21 % en 2026, soutenus par les plateformes DCIM, de gestion des bâtiments, de jumeau numérique et d'analyse.
Quelle taille d'installation se développe le plus rapidement en Europe ?
Les installations hyperscale devraient se développer à un CAGR de 21,19 % jusqu'en 2032, soutenues par de grands déploiements de campus prêts pour l'IA.
Pourquoi les opérateurs investissent-ils dans des systèmes d'automatisation ?
Les opérateurs utilisent l'automatisation pour coordonner les systèmes d'alimentation et de refroidissement haute densité, répondre aux exigences de reporting et gérer davantage d'infrastructure avec un personnel spécialisé limité.
Quelle géographie européenne présente la projection d'expansion la plus forte ?
Le reste de l'Europe devrait se développer à un CAGR de 22,16 % jusqu'en 2032, soutenu par des investissements dans les emplacements nordiques, portugais, polonais et autres emplacements régionaux.
Quel est le principal défi dans l'automatisation des installations existantes ?
Les mises à niveau des sites existants peuvent nécessiter de nouveaux capteurs, des contrôles et une intégration multi-fournisseurs tout en maintenant les installations en exploitation, ce qui augmente les coûts et peut prolonger les périodes de retour sur investissement.