
Tamaño y participación del mercado de automatización de centros de datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.38 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.41 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de automatización de centros de datos en Europa por Mordor Intelligence
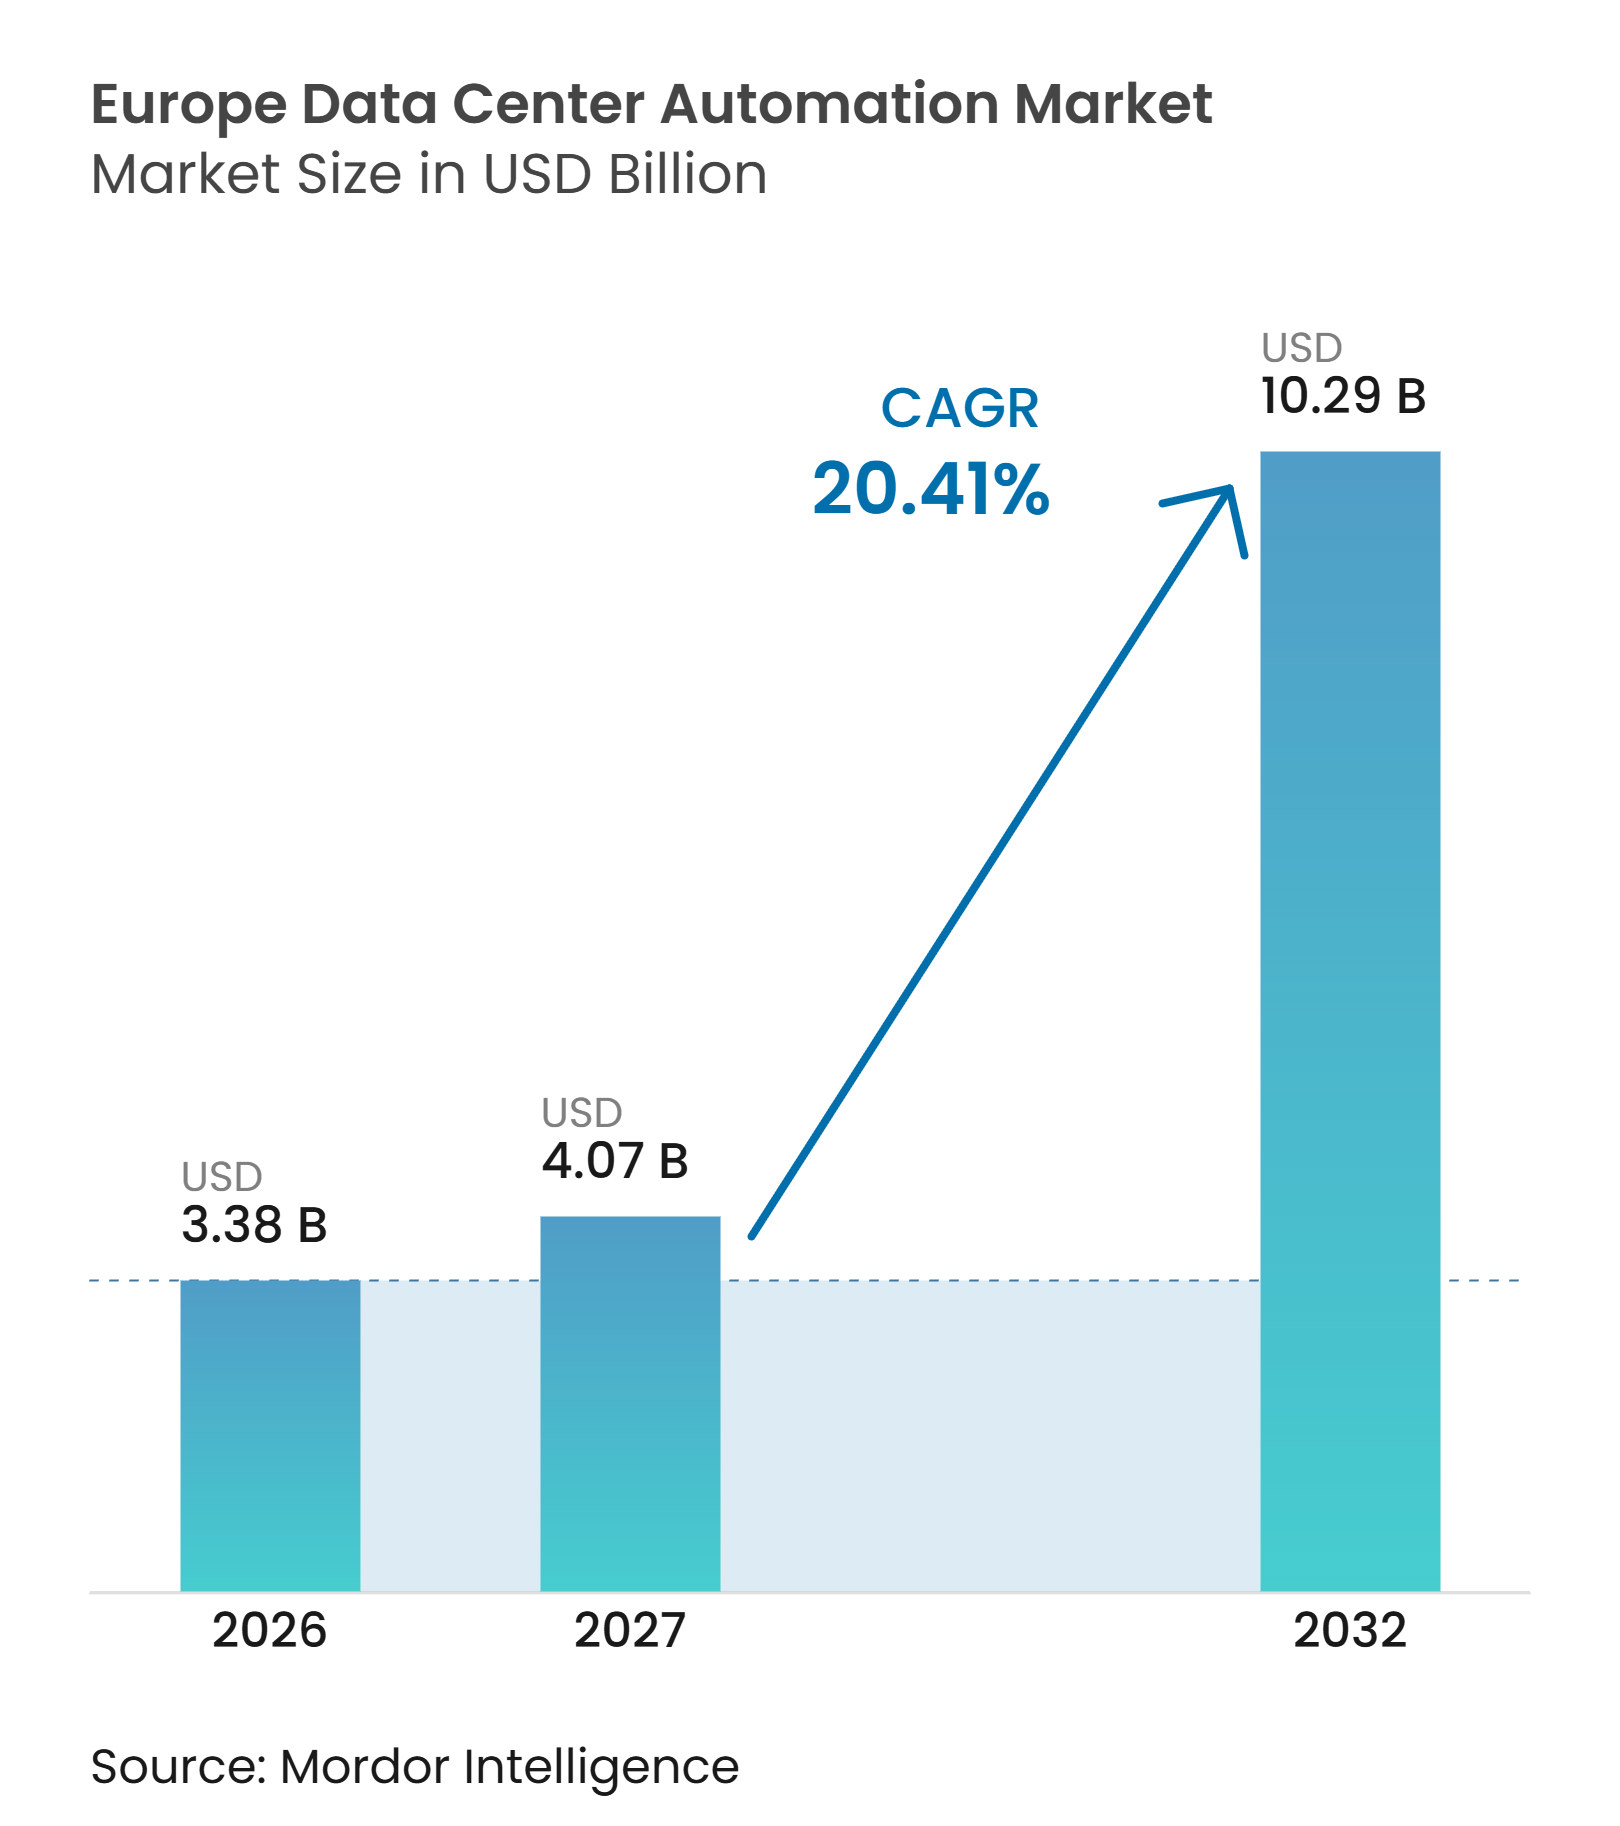
El tamaño del mercado europeo de automatización de centros de datos se espera que aumente de 3,38 mil millones de USD en 2026 a 4,07 mil millones de USD en 2027 y alcance los 10,29 mil millones de USD para 2032, creciendo a una CAGR del 20,41% durante el período 2027-2032.
El mercado europeo de automatización de centros de datos está siendo moldeado por implementaciones de computación de inteligencia artificial a mayor escala, que requieren un control más preciso de los sistemas de energía, refrigeración y eléctricos. La automatización también est adquiriendo mayor importancia a medida que los operadores gestionan entornos híbridos y multinube más complejos con personal especializado limitado. Las normativas de informes energéticos y los requisitos de rendimiento más estrictos están incrementando la demanda de sistemas que recopilan datos operativos de forma continua y respaldan una gestión de instalaciones más eficiente. El mercado europeo de automatización de centros de datos también se beneficia de la nueva construcción en centros regionales, mientras que la gran base instalada de sitios más antiguos crea una oportunidad paralela para la modernización, integración y actualización.
Conclusiones clave del informe
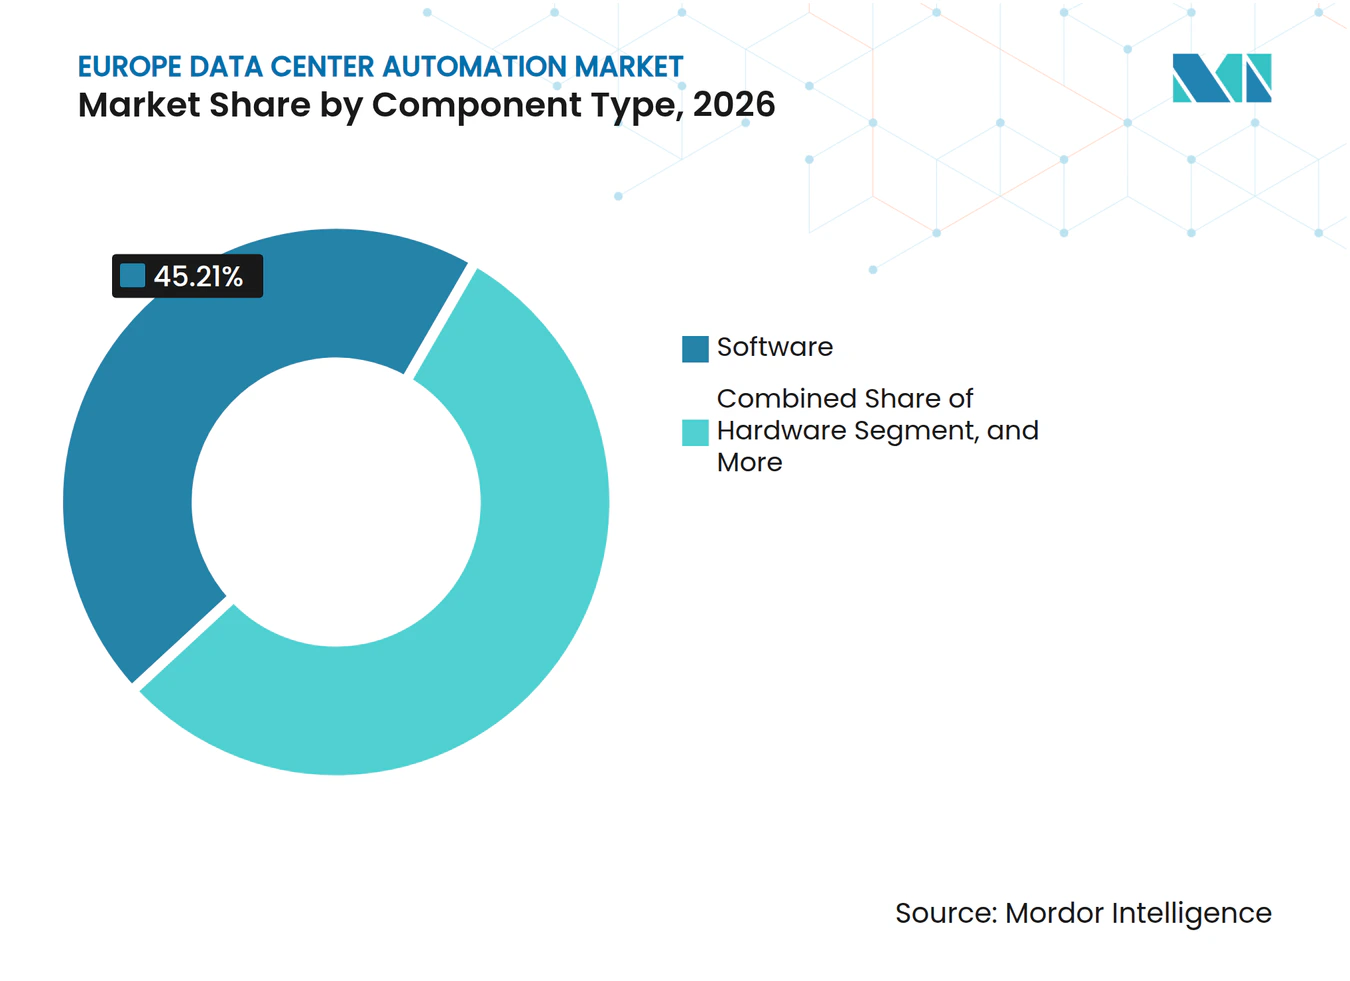
- Por tipo de componente, el software representó el 45,21% de la participación del mercado de automatización de centros de datos en Europa en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 21,01% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 36,31% de la participación del mercado de automatización de centros de datos en Europa en 2026 y se proyecta que se expandan a una CAGR del 21,19% hasta 2032.
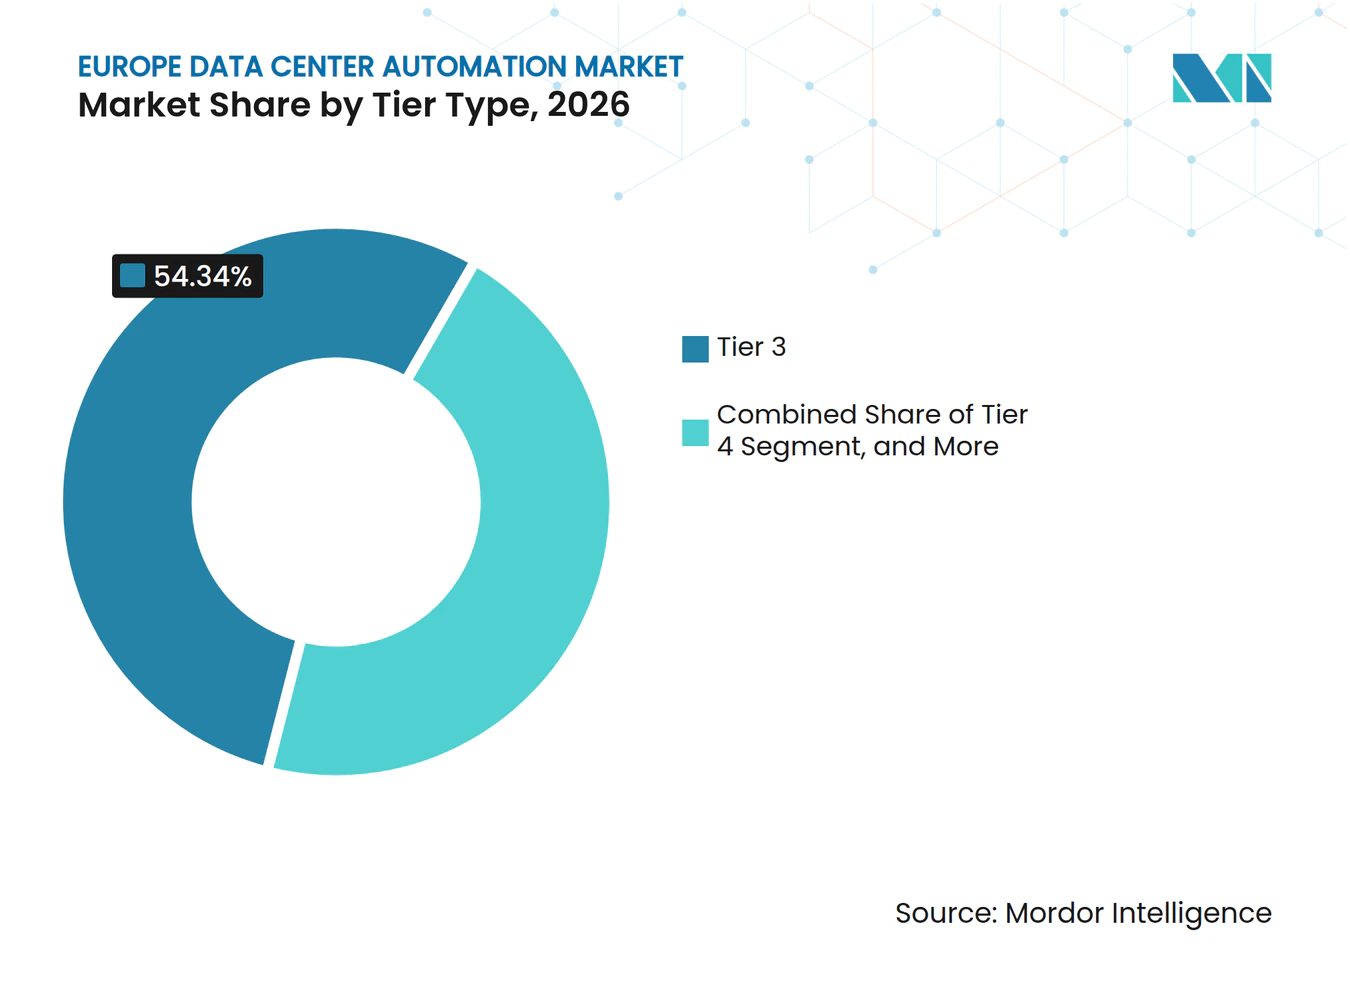
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 54,34% de los ingresos en 2026, mientras que se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 21,04% hasta 2032.
- Por geografía, Alemania representó el 22,18% de los ingresos en 2026, mientras que se proyecta que el resto de Europa se expanda a una CAGR del 22,16% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento de cargas de trabajo de inteligencia artificial e infraestructura de alta densidad | +7.4% | En toda la UE, con mayor intensidad en Alemania, Reino Unido, Irlanda y Países Bajos | Corto plazo (≤ 2 años) |
| Complejidad de la nube, la TI híbrida y la multinube | +5.2% | En toda la UE, con extensión a los países nórdicos e Iberia | Mediano plazo (2-4 años) |
| Requisitos de la UE sobre eficiencia energética e informes de sostenibilidad | +3.8% | En toda la UE, con mayor intensidad en Alemania, Francia e Irlanda | Mediano plazo (2-4 años) |
| Escasez de personal especializado en centros de datos que incrementa el retorno de la automatización | +2.1% | En toda la UE, más aguda en los mercados FLAP-D | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura de datos distribuida en el borde y soberana | +1.2% | Alemania, Francia, Suecia y Finlandia, con una implementación más amplia de nube soberana en la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de cargas de trabajo de inteligencia artificial e infraestructura de alta densidad
El mercado de automatización de centros de datos en Europa está respondiendo a las cargas de trabajo de inteligencia artificial que exigen más de las operaciones de las instalaciones que los modelos de computación anteriores. Las densidades de potencia por bastidor superiores a 40 kW se están volviendo comunes para las implementaciones de inferencia de inteligencia artificial, mientras que algunos diseños de próxima generación pueden aproximarse a 1 MW por bastidor. Estas cargas requieren que los sistemas de energía, refrigeración y mecánicos reaccionen conjuntamente a medida que cambian las cargas de trabajo. El ajuste manual de los sistemas de refrigeración y energía puede aumentar el riesgo operativo cuando los patrones de demanda cambian rápidamente. Los sistemas de control digital pueden coordinar esos sistemas en tiempo real y proporcionar a los operadores una visibilidad más temprana de las restricciones térmicas o eléctricas. Este requisito respalda la demanda del mercado de automatización de centros de datos en Europa tanto en nuevas instalaciones de inteligencia artificial como en actualizaciones de sitios existentes.
Complejidad de la nube, la TI híbrida y la multinube
Las operaciones híbridas y multinube están aumentando la necesidad de visibilidad común entre la infraestructura local y las cargas de trabajo conectadas a la nube. El mercado de automatización de centros de datos europeo incluye, por tanto, un requisito creciente de sistemas de gestión de edificios, plataformas de control supervisorio y herramientas de orquestación de TI que intercambian datos operativos. El reglamento de ejecución NIS2 exige que los proveedores de servicios de computación en la nube y centros de datos cubiertos gestionen activos, apliquen autenticación multifactor e informen sobre incidentes significativos en condiciones definidas.[1] Estas obligaciones hacen que los datos de activos y operaciones coherentes sean más valiosos para los operadores que deben documentar los controles en varios entornos. Los proveedores de modernización y actualización pueden abordar esta necesidad conectando los sistemas de control existentes en lugar de reemplazar todos los sistemas de las instalaciones a la vez. El mercado de automatización de centros de datos en Europa está creando, en consecuencia, oportunidades para los proveedores de servicios que pueden integrar múltiples proveedores y equipos más antiguos.
Requisitos de la UE sobre eficiencia energética e informes de sostenibilidad
Las normas de eficiencia energética están orientando los informes de los centros de datos hacia información operativa más coherente y mensurable. El artículo 12 de la Directiva de Eficiencia Energética de la UE exige la presentación anual de información sobre energía y sostenibilidad para los centros de datos que cumplan el umbral de capacidad de la directiva. Alemania aplica umbrales nacionales más estrictos y exige que las instalaciones que cumplan los requisitos utilicen sistemas de gestión energética certificados. Alemania también estableció requisitos de efectividad del uso de energía para instalaciones existentes y nuevas, lo que hace que la medición continua del rendimiento de la energía y la refrigeración sea importante. Las plataformas automatizadas de gestión de infraestructura de centros de datos y de gestión de edificios pueden recopilar estos datos de forma más coherente que los procesos manuales. Este entorno regulatorio respalda la demanda de software y análisis dentro del mercado de automatización de centros de datos en Europa.
Escasez de personal especializado en centros de datos que incrementa el retorno de la automatización
El desarrollo de centros de datos en Europa está en marcha mientras los operadores se enfrentan a una oferta limitada de ingenieros y técnicos con experiencia operativa relevante. Esta escasez hace que la supervisión manual, la puesta en marcha y la resolución de problemas sean más difíciles de escalar en una base de instalaciones más grande. La automatización puede reducir las tareas repetitivas y proporcionar a los operadores información operativa priorizada. Johnson Controls señala que los diagnósticos asistidos por inteligencia artificial y la automatización robótica de procesos pueden reducir la necesidad de resolución manual de problemas en las operaciones de los centros de datos. El mercado de automatización de centros de datos en Europa puede, por tanto, ayudar a los operadores a aumentar la producción de los equipos de operaciones existentes sin depender únicamente de personal adicional.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo inicial y largo período de recuperación para modernizaciones de instalaciones existentes | -4.6% | En toda la UE, con mayor intensidad en los mercados metropolitanos FLAP-D y centros secundarios | Mediano plazo (2-4 años) |
| Restricciones de interoperabilidad entre tecnología operativa heredada y TI | -3.2% | En toda la UE, con tecnología operativa heredada concentrada en Alemania, Reino Unido y Países Bajos | Largo plazo (≥ 4 años) |
| Riesgo de ciberseguridad y tecnología operativa de los controles conectados | -1.8% | En toda la UE, con presión de cumplimiento de NIS2 e IEC 62443 en todos los estados miembros | Mediano plazo (2-4 años) |
| Reticencia de los operadores hacia los cambios de control autónomo | -0.8% | Instalaciones empresariales y de colocación en toda la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial y largo período de recuperación para modernizaciones de instalaciones existentes
La modernización de instalaciones existentes es una restricción importante para el mercado de automatización de centros de datos en Europa, ya que muchas instalaciones europeas no fueron construidas para arquitecturas de control unificadas. Una modernización en funcionamiento puede requerir nuevos sensores, controladores programables, rediseño del sistema de control e integración entre proveedores sin interrumpir el tiempo de actividad contratado. Los operadores suelen secuenciar este trabajo a través de la puesta en marcha retroactiva, cambios de refrigeración, actualizaciones de distribución de energía y la implementación de refrigeración líquida. Cada etapa tiene su propio requisito de capital y período de recuperación. Las restricciones de la red eléctrica pueden agravar el desafío, especialmente cuando los operadores deben decidir entre actualizar un sitio existente y desarrollar una ubicación con menos restricciones. Schneider Electric identifica la capacidad de energía y la viabilidad económica como consideraciones importantes en la modernización de instalaciones existentes para centros de datos preparados para inteligencia artificial.[2]
Restricciones de interoperabilidad entre tecnología operativa heredada y TI
Las instalaciones más antiguas suelen combinar controladores de varias generaciones, protocolos propietarios y sistemas de gestión de edificios que no fueron diseñados para una integración abierta. Esto puede dificultar la implementación en el mercado de automatización de centros de datos en Europa, en lugar de simplemente añadir una tarea de configuración de software. El reglamento de ejecución NIS2 establece requisitos para la gestión de activos, el cifrado y la autenticación multifactor, pero es posible que los dispositivos más antiguos no admitan de forma nativa todos los controles. Es posible que los operadores necesiten segmentación de red y controles compensatorios para conectar estos activos de forma segura. IEC 62443 proporciona un marco para separar los sistemas en zonas de seguridad y controlar las comunicaciones entre ellos. Estos requisitos técnicos pueden ampliar los calendarios de implementación para los sitios que conservan tecnología operativa más antigua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de componente:
el software lidera los ingresos y los servicios se aceleranEl software representó el 45,21% de la participación del mercado de automatización de centros de datos en Europa en 2026. Esta posición refleja la adopción más amplia de plataformas de gestión de infraestructura de centros de datos, gestión de edificios, control supervisorio, gemelo digital y análisis en instalaciones de hiperescala y empresariales. Los sistemas de gestión de infraestructura de centros de datos están evolucionando más allá de los registros de activos hacia herramientas operativas que integran información de energía, refrigeración y TI en una vista común. Vertiv introdujo SmartRun en junio de 2026 como un gemelo digital conectado con el NVIDIA Omniverse DSX Blueprint, lo que permite a los equipos validar las opciones de energía, refrigeración e implementación antes de la construcción física. Las obligaciones de informes energéticos también aumentan el valor de los sistemas que registran métricas operativas de forma continua.
Se proyecta que los servicios se expandan a una CAGR del 21,01% de 2027 a 2032, convirtiéndolos en la categoría de componentes de más rápido crecimiento. El mercado de servicios de automatización de centros de datos en Europa se beneficia de la necesidad de conectar los sistemas existentes en una región con una capacidad sustancial de instalaciones existentes. Los integradores de sistemas pueden apoyar el diseño, la puesta en marcha, la modernización y la optimización continua sin requerir un reemplazo completo de la infraestructura en funcionamiento. El hardware sigue siendo necesario para estos proyectos, incluidos controladores lógicos programables, controladores digitales distribuidos, entradas/salidas remotas, sensores, pasarelas, interfaces hombre-máquina y controladores de campo. Emerson lanzó su plataforma de automatización DeltaV para centros de datos en agosto de 2026 para integrar sistemas térmicos, mecánicos y eléctricos en una arquitectura de control escalable única.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por tamaño del centro de datos:
la hiperescala ancla el gasto y el crecimientoLas instalaciones de hiperescala representaron el 36,31% de la participación del mercado de automatización de centros de datos en Europa en 2026 y se proyecta que se expandan a una CAGR del 21,19% hasta 2032. Sus grandes campus requieren controles coordinados entre sistemas de energía, refrigeración, equipos mecánicos y TI. Estas instalaciones utilizan cada vez más gemelos digitales a nivel de campus y capas de supervisión en lugar de herramientas de gestión de edificios independientes. Este diseño aumenta la importancia del software, la integración y los servicios de ciclo de vida en cada proyecto. El mercado de automatización de centros de datos en Europa se beneficia a medida que los operadores construyen instalaciones preparadas para inteligencia artificial que requieren gestión de energía y térmica de alta densidad.
Los centros de datos grandes forman el siguiente nivel de ingresos importante y están invirtiendo en automatización para apoyar los informes energéticos y la eficiencia operativa. Las instalaciones medianas están ganando importancia en ubicaciones regionales, incluidos sitios de propiedad empresarial e instalaciones de colocación fuera de los principales centros. La demanda del sector financiero de capacidad regional también está respaldada por los requisitos de la Ley de Resiliencia Operativa Digital, que entró en plena aplicación en enero de 2025. Las instalaciones pequeñas siguen siendo la categoría más pequeña, aunque las implementaciones en el borde pueden crear demanda adicional de supervisión remota y procesos operativos estandarizados. Deutsche Telekom, Orange, Telefónica, TIM y Vodafone demostraron el Continuo de Borde Europeo en febrero de 2026, proporcionando un marco federado para servicios en el borde.
Por tipo de nivel:
el Nivel 3 ocupa la posición más grande y el Nivel 4 se expande más rápidoLas instalaciones de Nivel 3 representaron el 54,34% del mercado de automatización de centros de datos en Europa en 2026. Esto refleja la gran base instalada de instalaciones que pueden mantenerse de forma concurrente en los principales mercados europeos de colocación. Los operadores en este nivel están invirtiendo en optimización de gestión de edificios, supervisión de gestión de infraestructura de centros de datos e integración de control supervisorio para apoyar los requisitos de eficiencia e informes. El Uptime Institute informó un valor promedio global de efectividad del uso de energía de 1,54 en 2025, mientras que el Centro de Investigación Conjunta de la Comisión Europea estimó un promedio de 1,6 para las instalaciones europeas. Esta brecha respalda la inversión continua en controles que ayudan a los operadores a gestionar el uso de energía.
Se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 21,04% de 2027 a 2032. Las instituciones financieras y los operadores de nube soberana requieren sistemas altamente resilientes que puedan cumplir con requisitos operativos y regulatorios estrictos. El sitio Metamorfosis II de Sparkle en Grecia recibió la Certificación de Instalación Construida de Nivel IV del Uptime Institute en junio de 2026. Las instalaciones de Nivel 4 necesitan supervisión y control separados de rutas de energía y refrigeración totalmente redundantes. También requieren arquitecturas de control diseñadas para evitar un único punto de fallo de software.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Mercado Alemán de Automatización de Centros de Datos
Alemania representó el 22,18% de la cuota del mercado europeo de automatización de centros de datos en 2026. El país contaba con cerca de 2.000 instalaciones con una demanda de TI instalada superior a 100 kW, con una capacidad instalada de 2.980 MW en 2025 y con previsión de superar los 5.000 MW para 2030. La ley de eficiencia energética de Alemania exige que las instalaciones que cumplan los requisitos satisfagan los requerimientos de gestión energética y de eficiencia en el uso de la energía. Estas normativas hacen que la automatización térmica y de energía en bucle cerrado sea importante tanto para las operaciones nuevas como para las existentes. El gobierno federal también adoptó una estrategia para centros de datos que abarca energía y sostenibilidad, emplazamientos y terrenos, tecnología y soberanía digital.[3]
Mercado de Automatización de Centros de Datos de Europa Occidental y Meridional
Los Países Bajos, el Reino Unido e Irlanda conforman el siguiente grupo de contribuyentes nacionales al mercado europeo de automatización de centros de datos. Las restricciones de Ámsterdam sobre nuevos centros de datos orientan la atención hacia la extracción de mayor capacidad y eficiencia de la infraestructura existente. Irlanda reabrió las conexiones a la red bajo condiciones que incluyen generación despachable in situ, lo que puede respaldar nuevos proyectos al tiempo que añade complejidad operativa. España, Italia y Suecia están captando inversión a medida que el desarrollo se extiende más allá de los centros consolidados.
Mercado de Automatización de Centros de Datos del Norte y Este de Europa
Se proyecta que el resto de Europa se expanda a una CAGR del 22,16% entre 2027 y 2032, la tasa geográfica más rápida en el mercado europeo de automatización de centros de datos. Las ubicaciones nórdicas se benefician de la disponibilidad de energía y de una generación con menor contenido de carbono, mientras que Portugal se está convirtiendo en una importante ubicación para centros de datos de escala hiperescalar. Pure DC anunció la Fase 1 de su campus de inteligencia artificial en Seinäjoki, Finlandia, en julio de 2026, con una inversión superior a 1.500 millones EUR (1,69 mil millones de USD) y 110 MW de capacidad preparada para inteligencia artificial. PURE DC Finland también está desarrollando el centro de datos LUMI-AI en Kajaani para computación científica soberana. Polonia, Portugal y las ubicaciones de Europa central y oriental pueden mejorar la accesibilidad a medida que los operadores buscan alternativas a los centros primarios con capacidad limitada.
Panorama competitivo
Concentración del Mercado
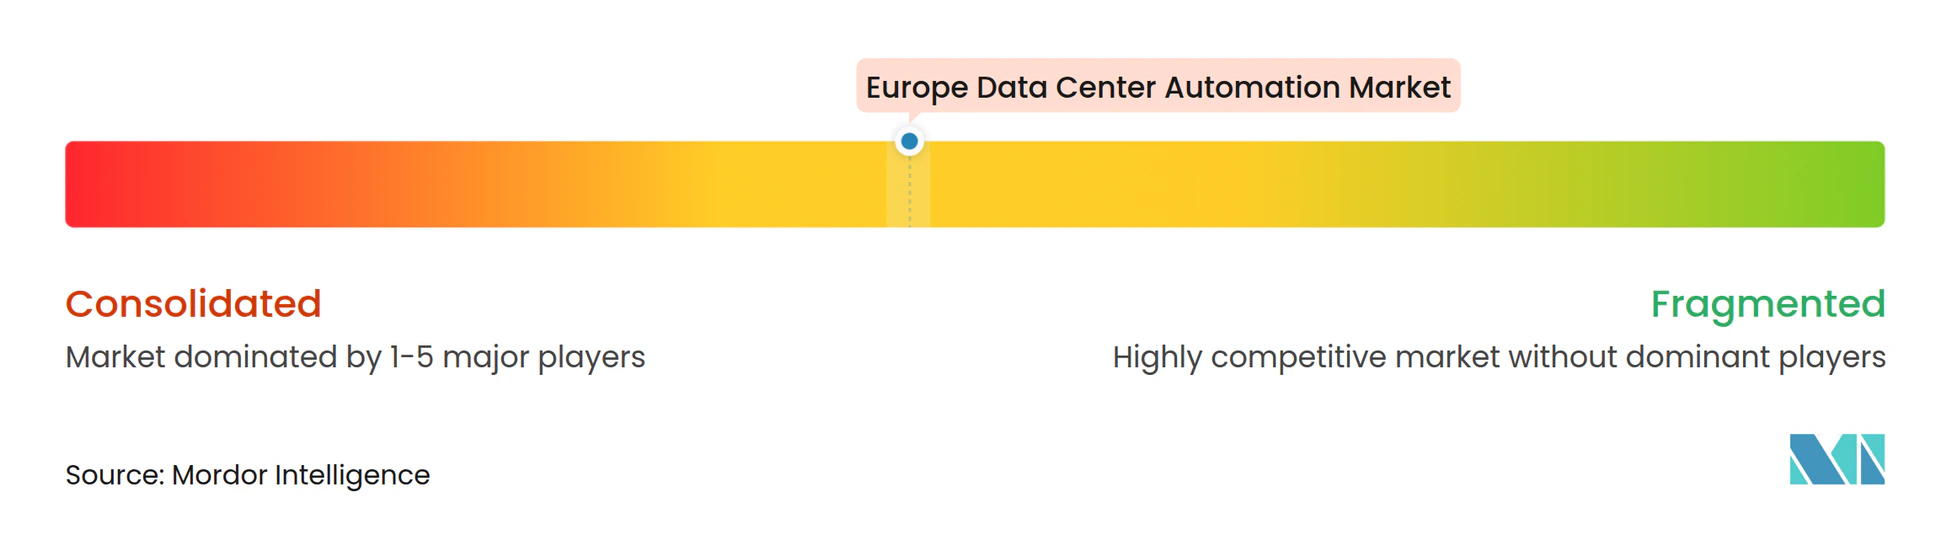
El mercado de automatización de centros de datos en Europa tiene un nivel superior moderadamente consolidado que incluye Schneider Electric, Siemens, ABB, Honeywell International, Emerson Electric y Vertiv. Estas empresas compiten en equipos eléctricos, controles programables, software de gestión de infraestructura de centros de datos y servicios. Los proveedores están desarrollando diseños de referencia con proveedores de infraestructura de inteligencia artificial para reducir la complejidad de la implementación. Schneider Electric presentó equipos de media tensión definidos por software con Equinix en YOTTA 2026 en septiembre de 2026, combinando equipos de energía con programabilidad de software para arquitecturas de centros de datos de mayor densidad. Los proveedores con carteras establecidas de ciberseguridad y control también pueden beneficiarse a medida que las instalaciones responden a los riesgos de los controles conectados.
Los proveedores especializados como FNT GmbH, Nlyte Software y Sunbird Software pueden servir como capas de orquestación sobre las herramientas de supervisión de infraestructura. Las aplicaciones de gemelo digital son un área de desarrollo activo de productos, con Vertiv, Eaton y Emerson ampliando sus ofertas hacia la simulación operativa basada en modelos. El mercado de automatización de centros de datos en Europa también incluye integradores regionales como Caverion Corporation y DEOS AG, que combinan el conocimiento regulatorio local con la entrega de proyectos de múltiples proveedores. Legrand completó la adquisición de TES en marzo de 2026, añadiendo a su cartera de centros de datos un especialista en distribución de energía del Reino Unido.
La competencia también se centra en la capacidad de fabricación, las tecnologías de refrigeración y la capacidad de soportar cargas de trabajo densas de inteligencia artificial. Vertiv anunció planes en septiembre de 2026 para añadir 22.000 metros cuadrados de espacio de fabricación en Eslovaquia para equipos de energía, equipos de conmutación y gestión térmica.[4] ABB está desarrollando arquitecturas de energía de corriente continua para centros de datos de inteligencia artificial como parte de su cartera Infinitus. El lanzamiento de la plataforma de Emerson en agosto de 2026 refleja igualmente la demanda de control unificado de sistemas térmicos, mecánicos y eléctricos. Estos movimientos muestran que el mercado de automatización de centros de datos en Europa se está disputando a través de la integración de productos, la expansión de capacidad y las adquisiciones específicas, en lugar de a través de una única categoría de productos.
Líderes de la industria de automatización de centros de datos en Europa
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Automatización de Centros de Datos Empresas cubiertas en este informe
- ABB Ltd
- Beckhoff Automation GmbH and Co. KG
- Carrier Global Corporation
- Cisco Systems, Inc.
- Caverion Corporation
- Delta Controls Inc.
- DEOS AG
- Eaton Corporation plc
- Emerson Electric Co.
- FNT GmbH
- Honeywell International Inc.
- IBM Corporation
- Johnson Controls International plc
- Legrand SA
- Mitsubishi Electric Corporation
- Nlyte Software Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Sunbird Software, Inc.
- Trane Technologies plc
- Vertiv Holdings Co
Desarrollos recientes de la industria en Mercado Europeo de Automatización de Centros de Datos
- Octubre de 2026: Eaton firmó un acuerdo definitivo para adquirir COL Group de la estrategia Power Opportunities de Oaktree por un valor empresarial de 810 millones de EUR (915 millones de USD). COL Group fabrica soluciones de distribución eléctrica de media tensión, incluidos equipos de conmutación sin SF₆ y tecnologías de automatización de redes, y cuenta con cerca de 400 empleados en instalaciones en Turín, Milán, Bérgamo y Catania, Italia. Se espera que la transacción se cierre en el primer trimestre de 2027 y tiene como objetivo ampliar la huella de fabricación de distribución de energía europea de Eaton para clientes de centros de datos y servicios públicos.
- Septiembre de 2026: Schneider Electric presentó equipos de conmutación de media tensión definidos por software en YOTTA 2026, implementados en un centro de datos de colocación en funcionamiento con Equinix. La plataforma RM AirSeT 38 Software Defined amplía la gama AirSeT sin SF₆ de 24 kV a 38 kV. Admite arquitecturas de energía de centros de datos de inteligencia artificial de mayor densidad y permite que los sistemas de media tensión evolucionen con la infraestructura de inteligencia artificial.
- Septiembre de 2026: Vertiv anunció planes para añadir 22.000 metros cuadrados de espacio de fabricación en su campus de Nové Mesto nad Váhom en Eslovaquia en un plazo de 18 a 24 meses. El proyecto tiene como objetivo la producción de equipos de energía, equipos de conmutación y gestión térmica para aplicaciones de inteligencia artificial de alta densidad y computación de alto rendimiento en toda la región EMEA. Vertiv espera añadir puestos en fabricación, ingeniería y operaciones durante 2027 a 2029.
- Agosto de 2026: Emerson lanzó la plataforma de automatización DeltaV para centros de datos. La plataforma integra sistemas térmicos, mecánicos y eléctricos a través de una arquitectura escalable basada en el sistema de control distribuido DeltaV de Emerson y controladores lógicos programables. Incluye inteligencia artificial para flujos de trabajo de ingeniería en centros de datos a escala de inteligencia artificial que requieren velocidad, fiabilidad y estandarización operativa.
Alcance del informe del mercado de automatización de centros de datos en Europa
El mercado de automatización de centros de datos en Europa se refiere al mercado de hardware, software y servicios utilizados para automatizar, supervisar y optimizar las operaciones e infraestructura de los centros de datos. Estas soluciones apoyan la gestión de sistemas de TI, infraestructura de energía y refrigeración, cargas de trabajo, asignación de recursos y operaciones de instalaciones para mejorar la eficiencia operativa, reducir la intervención humana, optimizar el consumo de energía y mejorar la fiabilidad y escalabilidad. El mercado está impulsado por la creciente adopción de la computación en la nube, la creciente demanda de procesamiento y almacenamiento de datos, la expansión de los centros de datos de hiperescala y la necesidad de una gestión de infraestructura inteligente y eficiente en términos energéticos.
El informe del mercado de automatización de centros de datos en Europa está segmentado por tipo de componente (hardware, software y servicios), tamaño del centro de datos (hiperescala, grande, mediano y pequeño), tipo de nivel (Nivel 1 y 2, Nivel 3 y Nivel 4) y geografía (Alemania, Países Bajos, Reino Unido, Irlanda, España, Italia, Suecia, Noruega, Finlandia y resto de Europa). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hardware | Controladores lógicos programables (PLC) |
| Controladores digitales directos (DDC) | |
| Entradas/salidas remotas y controladores de campo | |
| Sensores y dispositivos de supervisión | |
| Pasarelas y dispositivos de comunicación | |
| Paneles de interfaz hombre-máquina (HMI) | |
| Otro hardware de automatización (otros incluyen ordenadores industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización integrados, entre otros) | |
| Software | Sistemas de gestión y automatización de edificios (BMS/BAS) |
| Control supervisorio y adquisición de datos (SCADA) | |
| Gestión de infraestructura de centros de datos (DCIM) | |
| Plataformas de gemelo digital | |
| Software de análisis y optimización | |
| Otro software de automatización (otros incluyen software de ingeniería y configuración, software de historiador, software de gestión de alarmas, entre otros) | |
| Servicios | Servicios de diseño y consultoría |
| Servicios de integración de sistemas | |
| Servicios de instalación y puesta en marcha | |
| Servicios de supervisión, mantenimiento y soporte | |
| Servicios de modernización y actualización |
| Hiperescala |
| Grande |
| Mediano |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Alemania |
| Países Bajos |
| Reino Unido |
| Irlanda |
| España |
| Italia |
| Suecia |
| Noruega |
| Finlandia |
| Resto de Europa |
| Por tipo de componente | Hardware | Controladores lógicos programables (PLC) |
| Controladores digitales directos (DDC) | ||
| Entradas/salidas remotas y controladores de campo | ||
| Sensores y dispositivos de supervisión | ||
| Pasarelas y dispositivos de comunicación | ||
| Paneles de interfaz hombre-máquina (HMI) | ||
| Otro hardware de automatización (otros incluyen ordenadores industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización integrados, entre otros) | ||
| Software | Sistemas de gestión y automatización de edificios (BMS/BAS) | |
| Control supervisorio y adquisición de datos (SCADA) | ||
| Gestión de infraestructura de centros de datos (DCIM) | ||
| Plataformas de gemelo digital | ||
| Software de análisis y optimización | ||
| Otro software de automatización (otros incluyen software de ingeniería y configuración, software de historiador, software de gestión de alarmas, entre otros) | ||
| Servicios | Servicios de diseño y consultoría | |
| Servicios de integración de sistemas | ||
| Servicios de instalación y puesta en marcha | ||
| Servicios de supervisión, mantenimiento y soporte | ||
| Servicios de modernización y actualización | ||
| Por tamaño del centro de datos | Hiperescala | |
| Grande | ||
| Mediano | ||
| Pequeño | ||
| Por tipo de nivel | Nivel 1 y 2 | |
| Nivel 3 | ||
| Nivel 4 | ||
| Por geografía | Alemania | |
| Países Bajos | ||
| Reino Unido | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Suecia | ||
| Noruega | ||
| Finlandia | ||
| Resto de Europa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de automatización de centros de datos en Europa?
El mercado de automatización de centros de datos en Europa está valorado en 3,38 mil millones de USD en 2026 y se prevé que alcance los 10,29 mil millones de USD en 2032, expandiéndose a una CAGR del 20,41% de 2027 a 2032.
¿Qué componente lidera el gasto en automatización de centros de datos en Europa?
El software lidera con una participación de ingresos del 45,21% en 2026, respaldado por plataformas de gestión de infraestructura de centros de datos, gestión de edificios, gemelo digital y análisis.
¿Qué tamaño de instalación se expande más rápido en Europa?
Se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 21,19% hasta 2032, respaldadas por grandes implementaciones de campus preparados para inteligencia artificial.
¿Por qué los operadores están invirtiendo en sistemas de automatización?
Los operadores utilizan la automatización para coordinar sistemas de energía y refrigeración de alta densidad, cumplir con los requisitos de informes y gestionar más infraestructura con personal especializado limitado.
¿Qué geografía europea tiene la expansión proyectada más sólida?
Se proyecta que el resto de Europa se expanda a una CAGR del 22,16% hasta 2032, respaldado por la inversión en ubicaciones nórdicas, portuguesas, polacas y otras ubicaciones regionales.
¿Cuál es el principal desafío en la automatización de las instalaciones existentes?
Las actualizaciones de instalaciones existentes pueden requerir nuevos sensores, controles e integración de múltiples proveedores mientras se mantienen las instalaciones en funcionamiento, lo que aumenta los costos y puede extender los períodos de recuperación.