
Tamanho e Participação do Mercado de Transporte de Frete Ferroviário Conteinerizado na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 12.76 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.96 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.81 % |
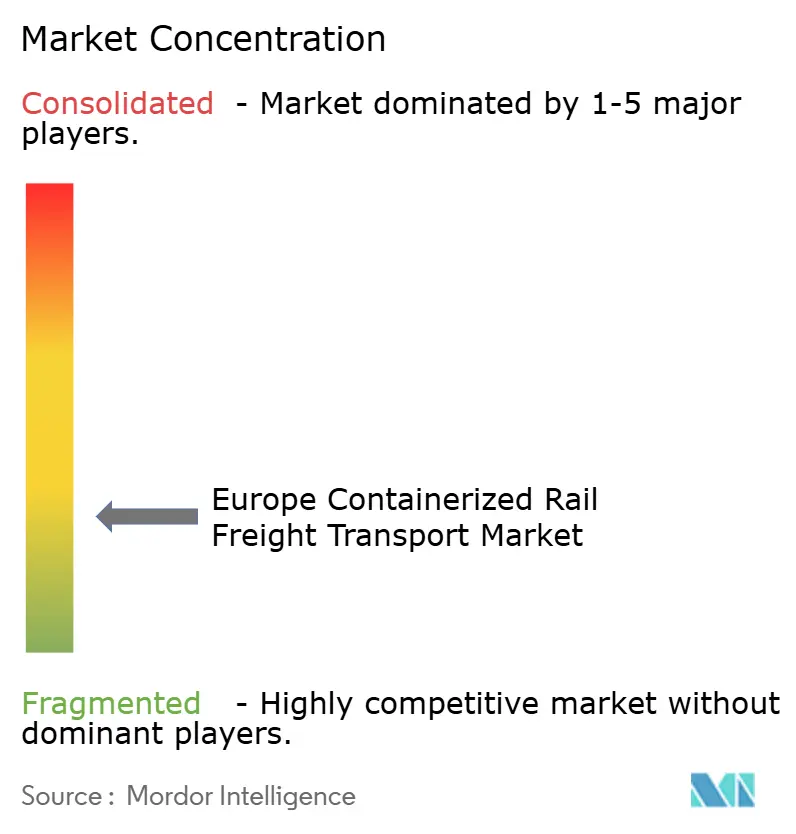
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Frete Ferroviário Conteinerizado na Europa por Mordor Intelligence
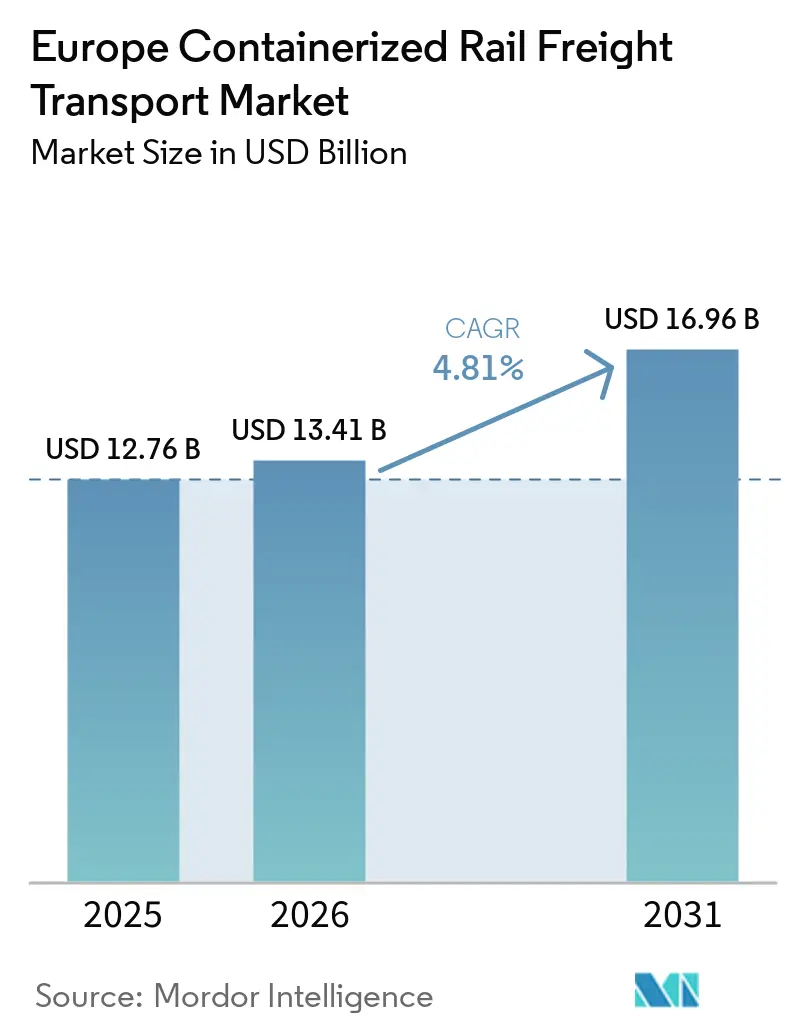
O tamanho do mercado de transporte de frete ferroviário conteinerizado na Europa foi avaliado em 12,76 bilhões de USD em 2025 e está projetado para expandir de 13,41 bilhões de USD em 2026 para 16,96 bilhões de USD em 2031, registrando um CAGR de 4,81% entre 2026 e 2031.
A política de transporte europeia continua a favorecer um papel maior para o transporte ferroviário no frete de longa distância, enquanto o investimento em terminais está melhorando o acesso aos corredores interiores. As rotas mais atrativas no mercado de transporte de frete ferroviário conteinerizado na Europa combinam caminhos de trem confiáveis, conexões portuárias e clientes que podem comprometer volumes estáveis de contêineres. Os requisitos de descarbonização industrial também estão tornando o transporte ferroviário mais relevante para embarcadores que precisam de reduções documentadas nas emissões de transporte. O fechamento de redes e a capacidade limitada continuam sendo restrições, de modo que os operadores estão atribuindo maior valor às opções de redirecionamento, à frequência de serviço e ao investimento coordenado em terminais e vias. O mercado de frete ferroviário conteinerizado europeu, portanto, oferece oportunidades em serviços intermodais de alta frequência, consolidação doméstica, frete especializado com controle de temperatura e operações coordenadas de terminal a corredor em toda a rede logística europeia.
Principais Conclusões do Relatório
- Por tamanho de contêiner, os contêineres de 40 pés detinham 54,56% da participação do mercado de transporte de frete ferroviário conteinerizado na Europa em 2025 e estão previstos para crescer a um CAGR de 6,80% até 2031.
- Por tipo de contêiner, os contêineres gerais representavam 82,65% do tamanho do mercado de transporte de frete ferroviário conteinerizado na Europa em 2025, enquanto os contêineres refrigerados estão previstos para expandir a um CAGR de 7,94% até 2031.
- Por fluxo de embarque, os embarques internacionais e transfronteiriços representavam 64,56% da participação do mercado de transporte de frete ferroviário conteinerizado na Europa em 2025, enquanto os embarques domésticos estão previstos para crescer a um CAGR de 5,71% até 2031.
- Por tipo de embarque, os embarques de contêiner completo detinham 85,34% do tamanho do mercado de transporte de frete ferroviário conteinerizado na Europa em 2025, enquanto os embarques de carga inferior à capacidade do contêiner estão previstos para crescer a um CAGR de 6,18% até 2031.
- Por tipo de carga, a carga de manufatura e automotiva detinha 31,31% de participação no mercado de transporte de frete ferroviário conteinerizado na Europa em 2025, enquanto saúde e produtos farmacêuticos estão previstos para crescer a um CAGR de 7,81% até 2031.
- Por país, a Alemanha detinha 30,25% de participação no mercado de transporte de frete ferroviário conteinerizado na Europa em 2025, enquanto a Polônia está prevista para crescer a um CAGR de 5,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transporte de Frete Ferroviário Conteinerizado na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Políticas de Transferência Modal Rodoviária para Ferroviária da UE | +1.0% | Em toda a UE, com efeitos mais fortes na Alemanha, França e Bélgica | Longo prazo (≥ 4 anos) |
| Expansão de Terminais Intermodais e Hubs Interiores | +0.8% | Polônia, Alemanha, Bélgica, Países Baixos e França | Médio prazo (2-4 anos) |
| Requisitos de Descarbonização de Embarcadores Industriais | +0.7% | Alemanha, Países Baixos, Bélgica, Itália e Suécia | Médio prazo (2-4 anos) |
| Crescimento do Corredor de Contêineres de Porto ao Interior | +0.6% | Países Baixos, Bélgica, Alemanha, Polônia e Reino Unido | Médio prazo (2-4 anos) |
| Reconfiguração de Serviços Durante Interrupções na Rede | +0.4% | Alemanha, Suíça, Áustria, a região dos Alpes e França | Curto prazo (≤ 2 anos) |
| Demanda Ferroviária do Comércio Eletrônico e da Logística Contratada | +0.5% | Alemanha, Polônia, França e os países nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Políticas de Transferência Modal Rodoviária para Ferroviária da UE
A União Europeia estabeleceu uma meta para transferir 30% do frete rodoviário que percorre mais de 300 km para o transporte ferroviário ou aquaviário até 2030. A meta está definida para ultrapassar 50% até 2050, o que apoia o planejamento de longo prazo para capacidade intermodal e acesso a terminais. O quadro revisado para a capacidade da infraestrutura ferroviária tem como objetivo trazer o planejamento de capacidade sob um único instrumento em toda a rede europeia. Isso poderia melhorar a alocação de caminhos de trem para operadores intermodais que competem com serviços de passageiros em rotas movimentadas. A Comunidade das Empresas Ferroviárias e de Infraestrutura Europeias também alertou que regras que permitem caminhões transfronteiriços mais longos e pesados poderiam enfraquecer a transferência modal pretendida em rotas mais curtas[1]Comunidade das Empresas Ferroviárias e de Infraestrutura Europeias, "Ferrovias Alertam Sobre Reversão da Transferência Modal à Medida que os Ministros de Transportes da UE Chegam a um Acordo sobre Caminhões Mais Longos e Pesados," CER, cer.be. Essa tensão política é importante porque as decisões de investimento ferroviário são tomadas ao longo de longos ciclos de vida dos ativos. Ao mesmo tempo, as regras rodoviárias podem alterar a economia de rotas individuais muito mais rapidamente, e o resultado prático dependerá de financiamento consistente de infraestrutura, regras de capacidade previsíveis e confiança dos embarcadores de que os serviços ferroviários podem atender às suas necessidades operacionais.
Expansão de Terminais Intermodais e Hubs Interiores
A capacidade dos terminais continua sendo uma limitação central no mercado de transporte de frete ferroviário conteinerizado na Europa, porque a capacidade de movimentação determina se o transporte ferroviário pode corresponder aos cronogramas dos embarcadores. O Euroterminal Sławkow iniciou a expansão de 285.000 para 530.000 TEUs sob um acordo de investimento de PLN 180 milhões (48,5 milhões de USD) assinado em maio de 2025. O terminal conecta a Linha de Bitola Larga proveniente da Ucrânia e da Ásia Central com as redes europeias de bitola padrão. Sua posição confere à Polônia um papel maior nos fluxos de contêineres leste-oeste e no planejamento de transbordo. Novos terminais podem atrair carga somente quando as seções ferroviárias próximas oferecem caminhos confiáveis e comprimento de trem adequado. Um investimento que atualiza equipamentos de movimentação sem melhorias paralelas nas vias pode deslocar o congestionamento do portão do terminal para o corredor adjacente. Isso torna o planejamento coordenado importante para vias de acesso, caminhos de trem, disponibilidade de guindastes, conexões rodoviárias e áreas de armazenamento, e os proprietários de terminais e gestores de infraestrutura precisam alinhar seus cronogramas de investimento para que a capacidade de movimentação adicional se traduza em serviço ferroviário confiável de ponta a ponta.
Requisitos de Descarbonização de Embarcadores Industriais
Grandes embarcadores estão prestando mais atenção às emissões de transporte ao renovar contratos logísticos e selecionar modais de longa distância. Um estudo de 2025 preparado para a Empresa Conjunta Ferroviária da Europa constatou que uma maior integração do frete ferroviário poderia reduzir as emissões de dióxido de carbono e o uso de energia nos principais corredores europeus[2]Empresa Conjunta Ferroviária da Europa, "Logística de Emissões Líquidas Zero: A Contribuição do Transporte Ferroviário," Empresa Conjunta Ferroviária da Europa, rail-research.europa.eu. Isso apoia o uso do transporte ferroviário em corredores onde emissões mais baixas podem ser demonstradas por meio de dados operacionais claros. Os requisitos dos embarcadores podem se transformar em demanda ferroviária previsível quando o desempenho do serviço é forte. O mercado de frete ferroviário conteinerizado europeu pode se beneficiar quando os operadores fornecem registros verificáveis de emissões e movimentação confiável para cargas industriais. Os clientes também precisam que os provedores ferroviários demonstrem que o transporte de menores emissões não cria nova incerteza em relação a prazos de entrega, danos ou disponibilidade de equipamentos, o que dá aos operadores um incentivo para combinar relatórios de emissões com padrões operacionais claros e compromissos de serviço de longo prazo.
Crescimento dos Corredores de Contêineres de Porto ao Interior
Os portos europeus geram uma parcela significativa da demanda de frete ferroviário conteinerizado porque as escolhas de distribuição interior são frequentemente feitas quando os navios chegam. Em fevereiro de 2026, o Governo do Reino Unido e a Network Rail concordaram com o controle de longo prazo do Barking Eurohub no leste de Londres. O plano inclui 15 milhões de GBP (19,3 milhões de USD) em investimentos e apoia o retorno do frete ferroviário regular pelo Canal da Mancha. O OBB Rail Cargo Group também expandiu sua rede no início de 2026 com o serviço TransFER Duisburg-Rotterdam, que opera 3 viagens de ida e volta semanais. Os serviços de trem completo vinculados a portos podem ser planejados em torno das chegadas de navios, o que melhora a capacidade de oferecer partidas regulares e disponibilidade de contêineres. Seu valor é mais forte quando os horários ferroviários, as janelas de movimentação nos terminais, as atividades alfandegárias e os arranjos de entrega interior são gerenciados como uma única cadeia operacional, criando uma proposta de serviço mais estável do que os movimentos rodoviários ad hoc e fortalecendo o papel do transporte ferroviário na distribuição do hinterland.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Capacidade da Rede e Competição com o Tráfego de Passageiros | -0.6% | Alemanha, Áustria, Suíça, corredores alpinos, França e Itália | Curto prazo (≤ 2 anos) |
| Fragmentação Técnica e Administrativa Transfronteiriça | -0.5% | Em toda a UE, especialmente nas zonas fronteiriças do leste e oeste europeu | Longo prazo (≥ 4 anos) |
| Caminhos de Trem Não Confiáveis e Exposição a Custos de Desvio | -0.4% | Vale do Reno na Alemanha, rotas alpinas e o eixo italiano do Simplon | Curto prazo (≤ 2 anos) |
| Rotação de Unidades de Carga e Desequilíbrio de Equipamentos | -0.3% | Desequilíbrios de fluxo no sentido leste e oeste na Europa Central e Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Capacidade da Rede e Competição com o Tráfego de Passageiros
Os serviços de passageiros e de frete compartilham muitas linhas europeias de alto tráfego, o que limita a capacidade confiável para contêineres. As renovações planejadas nas principais rotas alemãs podem reduzir os caminhos de frete disponíveis durante os períodos de fechamento. A Kombiverkehr relatou menores volumes de transporte e vendas em 2025, citando interrupções na infraestrutura e pedindo diálogo construtivo e compensação[3]Kombiverkehr, "Revisão Geral: Necessidade Vital de Diálogo Construtivo e Pagamentos de Compensação," Kombiverkehr, kombiverkehr.de. Os operadores de frete enfrentam rotas mais longas, reposicionamento de equipamentos e cláusulas de penalidade com clientes quando desvios são necessários. Eles não dispõem de um modelo comparável de recuperação de custos para essas interrupções. Caminhos de trem não confiáveis e custos de desvio, portanto, tornam algumas rotas menos atrativas para os embarcadores mesmo onde existe capacidade ferroviária nominal. Isso pode levar os clientes a manter o transporte ferroviário apenas para cargas menos sensíveis ao tempo ou a retornar volumes críticos para o transporte rodoviário. Ao mesmo tempo, um quadro de compensação mais robusto e um melhor planejamento entre gestores de infraestrutura e operadores de frete reduziria essa incerteza e apoiaria compromissos mais duradouros com os clientes.
Fragmentação Técnica e Administrativa Transfronteiriça
Os fluxos transfronteiriços ainda enfrentam fricção decorrente de diferentes sistemas de bitola, eletrificação, sinalização, processos alfandegários e inspeções de fronteira. A avaliação da Comissão Europeia sobre o antigo quadro de corredores de frete ferroviário constatou que a gestão separada de capacidade era ineficiente e a cooperação transfronteiriça era ineficaz. O novo quadro de capacidade da UE tem como objetivo resolver esse problema por meio de regras mais integradas. Nas fronteiras orientais, os contêineres podem exigir transbordo entre a bitola larga de 1.520 mm e a bitola padrão de 1.435 mm. Os fluxos comerciais desiguais também deixam equipamentos no local errado, aumentando os custos de rotação de contêineres e uso de vagões. Essas restrições tendem a permanecer mais agudas em rotas que envolvem geografias fora da UE, mesmo à medida que as rotas intra-UE ocidentais se tornam mais alinhadas. O resultado é um ambiente operacional mais desigual, no qual o mesmo contêiner pode enfrentar requisitos muito diferentes de tempo, documentação e equipamentos ao longo de uma única viagem, exigindo que os operadores reflitam essa complexidade no design do serviço e nos compromissos que assumem com os clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Contêiner: Os Volumes de 40 Pés Reformulam a Economia dos Terminais Interiores
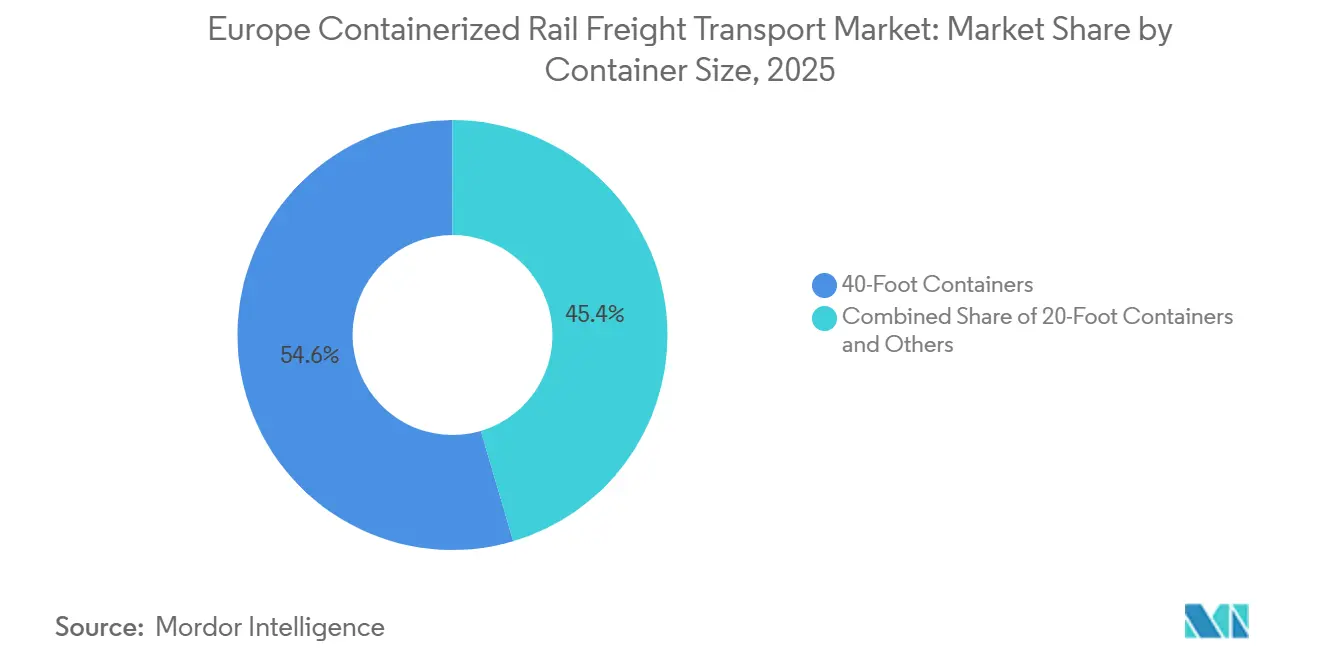
O segmento de 40 Pés detinha 54,56% da participação do mercado de transporte de frete ferroviário conteinerizado na Europa em 2025 e está projetado para crescer a um CAGR de 6,80% até 2031. Sua posição reflete o alinhamento entre os equipamentos marítimos comuns e os sistemas de movimentação utilizados nos terminais interiores, e os equipamentos de alto cubo e compatíveis com 40 Pés são particularmente importantes para bens de consumo e frete do hinterland portuário. O serviço TransFER Wels-Hamburgo/Bremerhaven do OBB Rail Cargo Group, introduzido em 2026, acomoda contêineres de 20 a 45 pés. Essa flexibilidade permite que os operadores atendam a vários tipos de carga sem alterar o modelo operacional básico do trem. Também apoia as conexões entre as áreas de produção austríacas e os portos do Mar do Norte.
O formato de 20 Pés continua relevante para cargas densas, como produtos químicos industriais, matérias-primas e peças automotivas selecionadas. Seu menor peso próprio pode suportar maior uso de carga útil dentro dos limites de carga por eixo, enquanto outros tamanhos incluem unidades de 45 Pés de largura para paletes que são comuns na distribuição de bens de consumo e comércio eletrônico. Os terminais que podem movimentar vários tamanhos de contêineres têm uma base de clientes mais ampla e menor dependência de uma categoria de carga. Os parâmetros técnicos da RTE-T apoiam a movimentação padronizada de dimensões internacionais de contêineres nas rotas principais. O tamanho do mercado de transporte de frete ferroviário conteinerizado na Europa para este segmento dependerá de se os equipamentos dos terminais e a capacidade dos corredores avançarem juntos.


Por Tipo de Contêiner: A Demanda por Refrigerados Abre um Nicho Premium
Os contêineres gerais representavam 82,65% do tamanho do mercado de transporte de frete ferroviário conteinerizado na Europa em 2025. O frete seco apoia as operações regulares de trem completo utilizadas para FMCG, bens industriais e componentes automotivos, e esses movimentos se beneficiam de rotas repetíveis, pools de equipamentos estáveis e alta rotatividade de contêineres. Os contêineres gerais também se encaixam no modelo operacional estabelecido dos grandes operadores de frete ferroviário e dos serviços de porto ao interior. Sua escala oferece aos operadores uma carga base que apoia partidas frequentes. O segmento continua central para a receita porque cobre a maior variedade de cargas conteinerizadas cotidianas.
Os contêineres refrigerados estão projetados para crescer a um CAGR de 7,94% até 2031, tornando-os o tipo de contêiner de crescimento mais rápido. Seu crescimento está ligado à logística farmacêutica, aos requisitos de segurança alimentar e à demanda dos varejistas por cadeias de frio rastreáveis. Ao mesmo tempo, a carga sensível à temperatura requer continuidade confiável de energia, movimentação documentada e interrupção mínima nos terminais. Os operadores ferroviários que atendem a esses requisitos podem atender a frete menos adequado aos processos padrão de contêineres secos. O segmento pode exigir receita mais alta por TEU do que o frete geral devido aos seus requisitos de movimentação e monitoramento. Seu crescimento também cria demanda por terminais com capacidade para refrigerados e capacidade de vagões compatíveis.
Por Fluxo de Embarque: Os Volumes Transfronteiriços Ancoram o Mercado, os Corredores Domésticos Mostram Velocidade
Os embarques internacionais e transfronteiriços representavam 64,56% da participação do mercado de transporte de frete ferroviário conteinerizado na Europa em 2025. O transporte ferroviário é geralmente mais competitivo do que o rodoviário à medida que a distância de transporte aumenta, especialmente em rotas acima de 300 km, e os trens completos transfronteiriços conectam centros de manufatura com portos do Mar do Norte, gateways mediterrâneos e hubs logísticos na Europa Central e Oriental. Essas rotas se beneficiam de horários estabelecidos e clientes âncora maiores. A escala desses movimentos apoia a frequência regular de serviço e o uso mais eficiente de locomotivas e vagões. O tráfego transfronteiriço, portanto, continua sendo a principal base para o mercado de transporte de frete ferroviário conteinerizado na Europa.
Os embarques domésticos estão projetados para crescer a um CAGR de 5,71% até 2031. O programa Ulysse Fret da França comprometeu 4 bilhões de EUR (4,65 bilhões de USD) até 2032 para modernizar a infraestrutura de frete e apoiou 10 novos serviços de transporte combinado em 2025. Os programas nacionais podem melhorar o acesso na última milha e reduzir as barreiras que anteriormente limitavam o transporte ferroviário de contêineres domésticos, enquanto os incentivos italianos ao frete ferroviário e marítimo também apoiam os esforços nacionais de transferência modal. O crescimento doméstico dependerá da proximidade dos terminais aos centros de distribuição e de serviços locais de coleta e entrega previsíveis.
Por Tipo de Embarque: FCL Permanece Dominante, mas LCL Captura a História de Crescimento
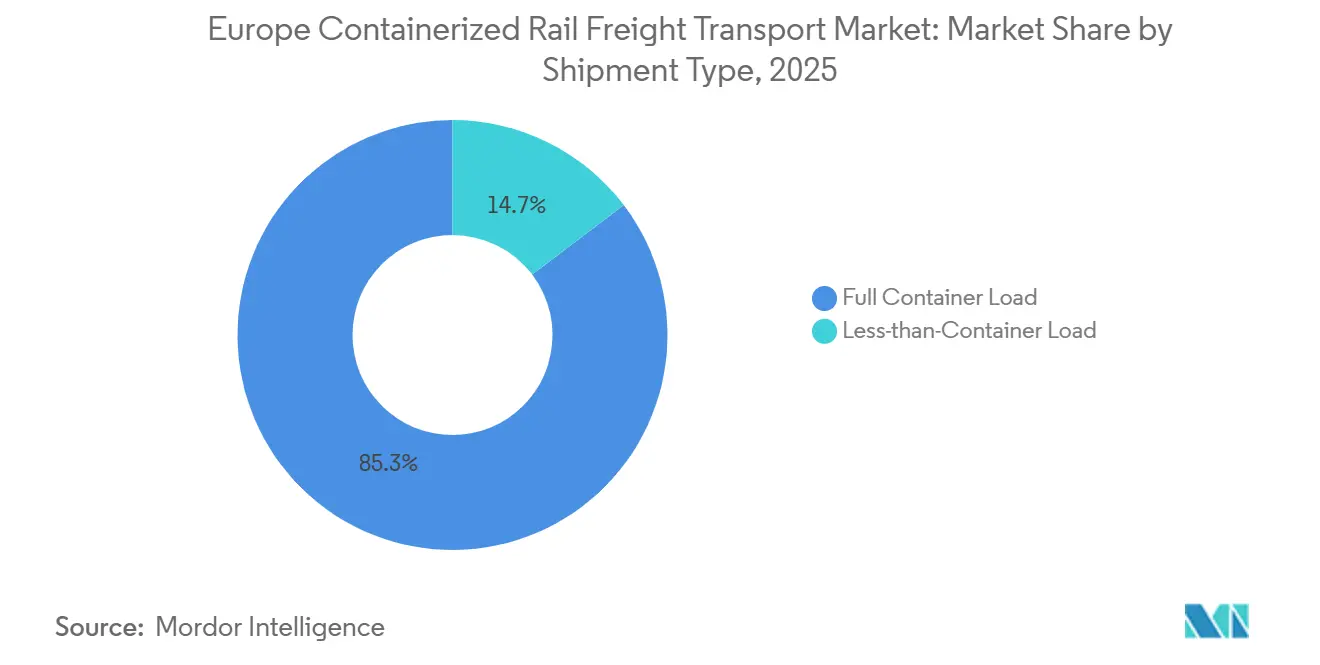
Os embarques de contêiner completo representavam 85,34% de participação no mercado de transporte de frete ferroviário conteinerizado na Europa em 2025. Os grandes embarcadores industriais e automotivos podem encher vagões regularmente, o que facilita o planejamento de trens completos. Ao mesmo tempo, as operações de carga completa podem reduzir o tempo de permanência nos terminais e apoiar compromissos de slot de ponta a ponta. Elas continuam importantes para operadores cujas redes foram projetadas em torno de rotas de alto volume e contratos estáveis com clientes. O formato fornece uma base de utilização confiável para ativos ferroviários e terminais. Seu grande papel mostra a importância contínua da escala na economia ferroviária.
Os embarques de carga inferior à capacidade do contêiner estão projetados para expandir a um CAGR de 6,18% até 2031. Os provedores de logística podem consolidar remessas menores em serviços intermodais regulares para clientes de comércio eletrônico, produtos farmacêuticos e FMCG, o que amplia o acesso ao transporte ferroviário para embarcadores que não podem se comprometer com um contêiner completo ou trem completo. A consolidação requer prazos de corte confiáveis, processos de triagem e transporte conectado de primeira milha e última milha. Essas atividades adicionais podem aumentar a receita por contêiner, embora também exijam um controle operacional mais robusto. O mercado de transporte de frete ferroviário conteinerizado na Europa se beneficiará quando os produtos LCL se tornarem rotineiros em vez de limitados a corredores isolados.
Por Tipo de Carga: Automotivo Lidera o Volume, Frete Farmacêutico Ferroviário Emerge como Nicho de Alto Valor
A carga de manufatura e automotiva detinha 31,31% de participação no mercado de transporte de frete ferroviário conteinerizado na Europa em 2025. As cadeias de suprimentos automotivas europeias utilizam trens completos para conectar locais de produção, fornecedores de componentes e gateways portuários. A DB Cargo expandiu o Automotive RailNet com 60 vagões Laeffer's 560.4 na primavera de 2026. A empresa relatou que suas atividades de logística de baterias movimentam 700.000 unidades anualmente junto com os fluxos de veículos. Esses fluxos fornecem volume estável, embora estejam expostos a licitações competitivas e ciclos de produção industrial.
Saúde e produtos farmacêuticos estão projetados para crescer a um CAGR de 7,81% até 2031. Os embarcadores farmacêuticos precisam de controle de temperatura, custódia verificada e desempenho de entrega consistente, o que torna os serviços ferroviários documentados mais relevantes em corredores eletrificados adequados. O crescimento em biológicos e a pressão sobre a capacidade de refrigerados rodoviários podem fortalecer essa transição. A carga de saúde pode gerar receita mais alta por contêiner do que o frete industrial rotineiro. A expansão do segmento poderia melhorar o mix de valor do mercado de transporte de frete ferroviário conteinerizado na Europa mesmo quando os volumes totais de contêineres crescem de forma constante.
Análise Geográfica
A Alemanha representava 30,25% de participação no mercado de transporte de frete ferroviário conteinerizado na Europa em 2025. Sua base industrial, extensa rede de terminais e posição central nos corredores norte-sul e leste-oeste apoiam esse papel. A receita de frete ferroviário por trem-km na Alemanha aumentou 24% entre 2020 e 2024. O aumento refletiu as condições de precificação e os custos mais elevados associados às interrupções, enquanto o Reino Unido registrou crescimento de 5% no tráfego ferroviário intermodal em 2024-25, e os volumes do terceiro trimestre de 2025 aumentaram 4%. O acordo do Barking Eurohub fortalece a perspectiva de conexões ferroviárias regulares de contêineres pelo Canal da Mancha. A França adicionou 10 serviços de transporte combinado em 2025 e continuou o programa Ulysse Fret. O programa carrega um compromisso de investimento de 4 bilhões de EUR (4,65 bilhões de USD) até 2032.
A Polônia está projetada para ser a geografia de crescimento mais rápido, com um CAGR de 5,46% até 2031. Seus investimentos em terminais apoiam um papel maior como hub logístico entre os corredores oriental e ocidental. Ao mesmo tempo, a Itália se beneficia de sua posição na rede Reno-Alpina e de seus vínculos com os gateways mediterrâneos. A Bélgica e os Países Baixos continuam sendo gateways portuários essenciais porque Antuérpia e Roterdã servem como origens primárias para a distribuição continental de contêineres.
A joint venture Modalink da Lineas e da FS Logistix anunciou um plano para começar a gerenciar o terminal Antwerp Mainhub em setembro de 2025. Os países nórdicos são menores em volume, mas têm condições geográficas que podem favorecer o transporte ferroviário em detrimento de longas alternativas rodoviárias[4]Lineas, "Modalink, uma Joint Venture da Lineas e da FS Logistix, para Gerenciar o Terminal Antwerp Mainhub," Lineas, newsroom.lineas.net. Áustria, Suíça, República Tcheca, Hungria e os estados bálticos formam uma importante área de trânsito para as rotas alpinas e leste-oeste. Ao mesmo tempo, a receita de frete ferroviário austríaco por trem-km aumentou 36% entre 2020 e 2024. Esses mercados de trânsito ganham quando a capacidade transfronteiriça e a coordenação dos terminais melhoram.
Cenário Competitivo
O mercado de transporte de frete ferroviário conteinerizado na Europa é fragmentado no nível nacional e em toda a Europa como um todo. DB Cargo AG, OBB Rail Cargo Group, SNCF Group, Rail Logistics Europe, PKP CARGO e FS Logistix têm ampla escala de rede e relacionamentos estabelecidos com gestores de infraestrutura. Especialistas privados como Hupac, Kombiverkehr e METRANS competem por meio de frequência de serviço, design de corredor e alcance de terminais. Ao mesmo tempo, a ausência de um único operador pan-europeu deixa espaço para redes regionais e parcerias transfronteiriças. Os resultados competitivos dependem cada vez mais da confiabilidade entregue em vez da capacidade publicada, o que favorece os operadores que conseguem manter os contêineres em movimento quando uma rota principal enfrenta interrupção.
A DB Cargo tem ajustado seu modelo operacional sob requisitos de reestruturação vinculados ao seu plano de viabilidade comercial. Seu relatório anual de 2025 descreveu mudanças na força de trabalho, a venda e o arrendamento de volta de 6.000 vagões para a GATX Rail Europe e a alienação planejada de uma participação minoritária no transporte combinado marítimo. A Hupac aumentou a frequência de serviço em rotas selecionadas Alemanha-Itália no início de 2026 para reduzir a exposição dos clientes a atrasos, e o OBB Rail Cargo Group adicionou serviços conectando Wels com Hamburgo e Bremerhaven, Duisburg com Roterdã, Salzburgo com Offenbach e Duisburg com Curtici. Esses movimentos mostram que a cobertura de rotas e o design de serviços continuam sendo ferramentas competitivas importantes.
A CMA CGM concluiu a aquisição do negócio de transporte ferroviário intermodal do Reino Unido da Freightliner em janeiro de 2026. A transação trouxe 2.000 vagões e 10 terminais para uma plataforma logística marítima ao interior. A Lineas e a FS Logistix formaram a Modalink para gerenciar o terminal Antwerp Mainhub e os serviços associados de última milha. Oportunidades permanecem na consolidação doméstica de LCL e no transporte ferroviário de cadeia de frio farmacêutica, onde a movimentação especializada pode apoiar serviços premium.
Líderes do Setor de Transporte de Frete Ferroviário Conteinerizado na Europa
DB Cargo AG
METRANS a.s.
Hupac Intermodal SA
Kombiverkehr GmbH & Co KG
OBB Rail Cargo Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: O Governo do Reino Unido e a Network Rail concordaram em assumir o controle de longo prazo do site Barking Eurohub no leste de Londres, com 15 milhões de GBP (19,3 milhões de USD) em investimento planejado. O acordo apoia o retorno do frete ferroviário conteinerizado regular pelo Túnel do Canal da Mancha e reconecta as redes intermodais do Reino Unido com os serviços continentais.
- Janeiro de 2026: O Grupo CMA CGM concluiu a aquisição do negócio de transporte ferroviário intermodal do Reino Unido da Freightliner, assumindo o controle de 2.000 vagões, 10 terminais e uma das maiores frotas de locomotivas eletrificadas do Reino Unido. A transação integra o principal operador ferroviário conteinerizado do Reino Unido na rede logística global marítima ao interior da CMA CGM. As filiais internacionais da Freightliner na Polônia, Alemanha e Países Baixos permanecem fora da transação da CMA CGM e continuam sob a propriedade anterior.
- Setembro de 2025: A Lineas e a FS Logistix criaram a Modalink, uma joint venture para gerenciar o terminal ferroviário Antwerp Mainhub, que movimenta 1,5 milhão de toneladas e 2.500 trens anualmente, além dos serviços intermodais associados de última milha. A FS Logistix adquiriu uma participação de 30% no Antwerp Mainhub por meio da joint venture, enquanto a Lineas transferiu a responsabilidade comercial pela rota Antuérpia-Milão para a FS Logistix sob um contrato de tração.
- Maio de 2025: A Polônia assinou um acordo de investimento para a primeira fase da expansão do Euroterminal Sławkow no valor de PLN 180 milhões (48,5 milhões de USD), com conclusão prevista para 2027. A expansão aumentará a capacidade anual de 285.000 para 530.000 TEUs no único terminal da UE diretamente conectado à Linha Ferroviária de Bitola Larga proveniente da Ucrânia e da Ásia Central.


Escopo do Relatório do Mercado de Transporte de Frete Ferroviário Conteinerizado na Europa
| Contêineres de 20 Pés |
| Contêineres de 40 Pés |
| Outros Tamanhos de Contêiner |
| Contêiner Geral |
| Contêineres Refrigerados |
| Doméstico |
| Internacional / Transfronteiriço |
| Contêiner Completo (FCL) |
| Carga Inferior à Capacidade do Contêiner (LCL) |
| FMCG e Varejo |
| Manufatura e Automotivo |
| Saúde e Produtos Farmacêuticos |
| Eletrônicos e Equipamentos Elétricos |
| Produtos Químicos Industriais e Matérias-Primas |
| Outros |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| Bélgica |
| Países Baixos |
| Polônia |
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) |
| Restante da Europa |
| Por Tamanho de Contêiner | Contêineres de 20 Pés |
| Contêineres de 40 Pés | |
| Outros Tamanhos de Contêiner | |
| Por Tipo de Contêiner | Contêiner Geral |
| Contêineres Refrigerados | |
| Por Fluxo de Embarque | Doméstico |
| Internacional / Transfronteiriço | |
| Por Tipo de Embarque | Contêiner Completo (FCL) |
| Carga Inferior à Capacidade do Contêiner (LCL) | |
| Por Tipo de Carga | FMCG e Varejo |
| Manufatura e Automotivo | |
| Saúde e Produtos Farmacêuticos | |
| Eletrônicos e Equipamentos Elétricos | |
| Produtos Químicos Industriais e Matérias-Primas | |
| Outros | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Bélgica | |
| Países Baixos | |
| Polônia | |
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por frete ferroviário conteinerizado na Europa?
O apoio político à transferência modal, o investimento em terminais, as conexões portuárias e os requisitos de descarbonização dos embarcadores sustentam a demanda. No entanto, caminhos de trem confiáveis e trabalhos coordenados de infraestrutura continuam sendo essenciais para converter o interesse em reservas regulares.
Qual é o tamanho do setor de frete ferroviário conteinerizado da Europa?
O setor é estimado em 13,41 bilhões de USD em 2026 e está previsto para atingir 16,96 bilhões de USD até 2031, refletindo um CAGR de 4,81% durante o período de previsão de 2026-2031.
Qual formato de contêiner lidera o frete ferroviário europeu?
Os contêineres de 40 Pés lideraram com 54,56% de participação em 2025 e estão projetados para crescer a um CAGR de 6,80% até 2031, apoiados pela compatibilidade marítima e pela maior capacidade de movimentação nos terminais interiores.
Qual segmento de tipo de contêiner está crescendo mais rapidamente no transporte ferroviário europeu?
Os contêineres refrigerados estão projetados para crescer a um CAGR de 7,94%, refletindo a necessidade de movimentação documentada e operações confiáveis com controle de temperatura.
Por que a Polônia é importante para o frete ferroviário conteinerizado?
A Polônia está prevista para crescer a um CAGR de 5,46% até 2031, apoiada por investimentos em terminais, conexões de bitola larga e seu papel entre os corredores europeus oriental e ocidental.
O que está limitando os serviços ferroviários conteinerizados na Europa?
O fechamento de redes, a competição do frete com o tráfego de passageiros e a fricção técnica e administrativa transfronteiriça continuam sendo limitações principais, enquanto os desequilíbrios de equipamentos podem aumentar o custo de retorno de contêineres e vagões vazios.
Página atualizada pela última vez em:



