
ヨーロッパコンテナ化鉄道フレート輸送市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
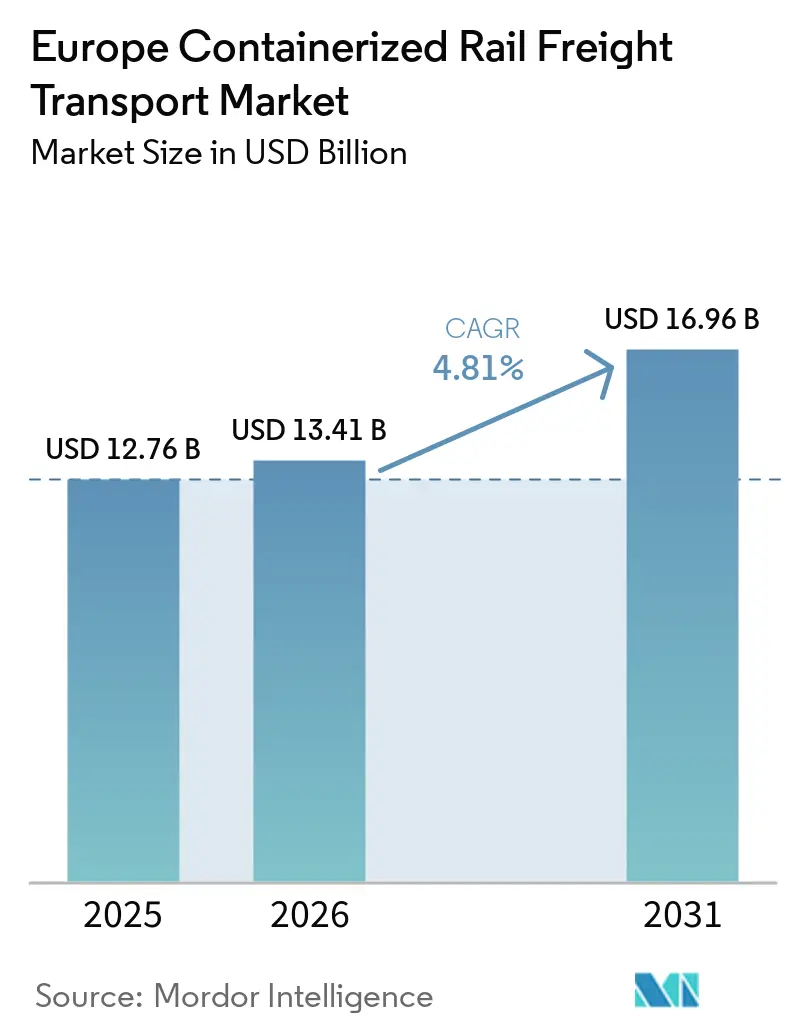
| 基準年の市場規模 (2025) | 12.76 十億米ドル |
| 市場規模 (2026) | 13.41 十億米ドル |
| 市場規模 (2031) | 16.96 十億米ドル |
| Growth Rate (2026 - 2031) | 4.81 % |
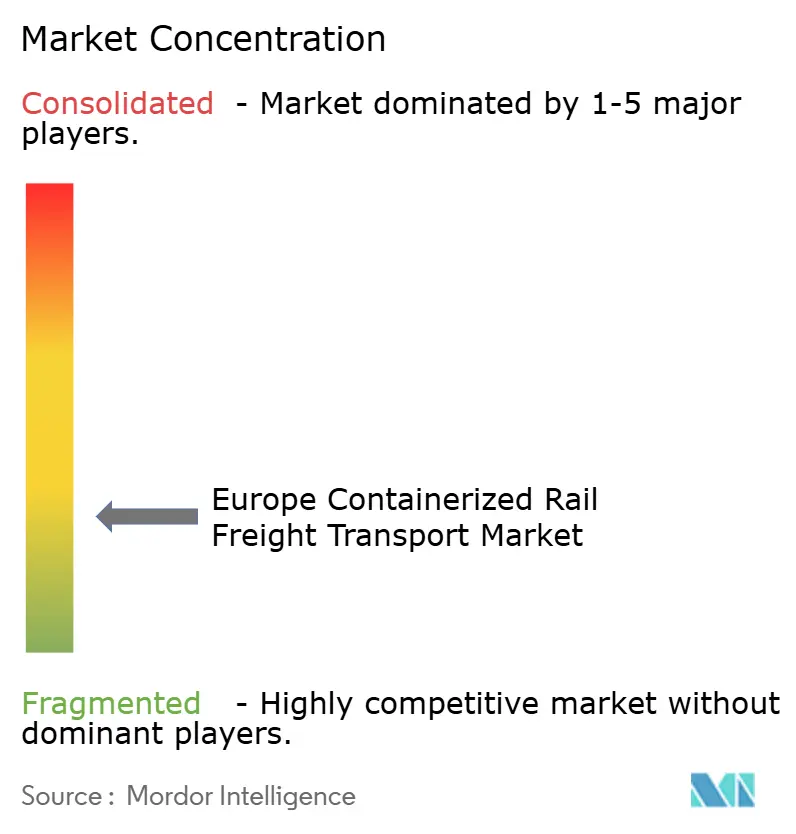
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパコンテナ化鉄道フレート輸送市場分析
ヨーロッパコンテナ化鉄道フレート輸送市場規模は2025年に12.76 ビリオン 米ドルと評価され、2026年の13.41 ビリオン 米ドルから2031年の16.96 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 4.81%を記録する見込みです。
欧州の輸送政策は長距離フレートにおける鉄道の役割拡大を引き続き支持しており、ターミナルへの投資が内陸回廊へのアクセスを改善しています。ヨーロッパコンテナ化鉄道フレート輸送市場において最も魅力的なルートは、信頼性の高い列車パス、港湾接続、および安定したコンテナ量を確約できる顧客を組み合わせたものです。産業の脱炭素化要件も、輸送排出量の文書化された削減を必要とする荷主にとって鉄道の関連性を高めています。ネットワークの閉鎖と限られた容量は依然として制約となっているため、事業者は迂回オプション、サービス頻度、ならびにターミナルと線路への協調投資をより重視しています。したがって、ヨーロッパコンテナ化鉄道フレート輸送市場は、高頻度インターモーダルサービス、国内統合、専門的な温度管理フレート、およびより広範な欧州物流ネットワーク全体にわたるターミナルから回廊への協調運営において機会を提供しています。
主要レポートのポイン
- コンテナサイズ別では、40フィートコンテナが2025年のヨーロッパコンテナ化鉄道フレート輸送市場シェアの54.56%を占め、2031年までにCAGR 6.80%で成長すると予測されています。
- コンテナタイプ別では、一般コンテナが2025年のヨーロッパコンテナ化鉄道フレート輸送市場規模の82.65%を占め、冷蔵コンテナは2031年までにCAGR 7.94%で拡大すると予測されています。
- 輸送フロー別では、国際・越境輸送が2025年のヨーロッパコンテナ化鉄道フレート輸送市場シェアの64.56%を占め、国内輸送は2031年までにCAGR 5.71%で成長すると予測されています。
- 輸送タイプ別では、フルコンテナロード輸送が2025年のヨーロッパコンテナ化鉄道フレート輸送市場規模の85.34%を占め、コンテナ未満ロード輸送は2031年までにCAGR 6.18%で成長すると予測されています。
- カーゴタイプ別では、製造および自動車カーゴが2025年のヨーロッパコンテナ化鉄道フレート輸送市場において31.31%のシェアを占め、ヘルスケアおよび医薬品は2031年までにCAGR 7.81%で成長すると予測されています。
- 国別では、ドイツが2025年のヨーロッパコンテナ化鉄道フレート輸送市場において30.25%のシェアを占め、ポーランドは2031年までにCAGR 5.46%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパコンテナ化鉄道フレート輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EUの道路から鉄道へのモーダルシフト政策 | +1.0% | EU全域、特にドイツ、フランス、ベルギーで強い影響 | 長期(4年以上) |
| インターモーダルターミナルおよび内陸ハブの拡張 | +0.8% | ポーランド、ドイツ、ベルギー、オランダ、フランス | 中期(2〜4年) |
| 産業荷主の脱炭素化要件 | +0.7% | ドイツ、オランダ、ベルギー、イタリア、スウェーデン | 中期(2〜4年) |
| 港湾から内陸へのコンテナ回廊の成長 | +0.6% | オランダ、ベルギー、ドイツ、ポーランド、イギリス | 中期(2〜4年) |
| ネットワーク混乱時のサービス再編 | +0.4% | ドイツ、スイス、オーストリア、アルプス地域、フランス | 短期(2年以内) |
| Eコマースおよびコントラクト物流の鉄道需要 | +0.5% | ドイツ、ポーランド、フランス、北欧諸国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUの道路から鉄道へのモーダルシフト政策
欧州連合は、300 kmを超える道路フレートの30%を2030年までに鉄道または水上輸送に転換するという目標を設定しています。この目標は2050年までに50%を超えるまで引き上げられる予定であり、インターモーダル容量とターミナルアクセスの長期計画を支援しています。鉄道インフラ容量に関する改訂されたフレームワークは、欧州ネットワーク全体で単一の手段のもとに容量計画を統合することを意図しています。これにより、混雑したルートで旅客サービスと競合するインターモーダル事業者の列車パス割り当てが改善される可能性があります。欧州鉄道・インフラ企業共同体は、より長くより重い越境トラックを許可する規則が短距離ルートでの意図されたモーダルシフトを弱める可能性があると警告しています[1]欧州鉄道・インフラ企業共同体、「EUの運輸大臣がより長くより重いトラックに関する合意に達したことを受け、鉄道業界が逆モーダルシフトを警告」、CER、cer.be。この政策上の緊張は、鉄道投資の意思決定が長い資産寿命にわたって行われるため重要です。同時に、道路規制は個々のルートの経済性をはるかに速く変える可能性があり、実際の結果は一貫したインフラ資金調達、予測可能な容量規則、および鉄道サービス運営ニーズを満たせるという荷主の信頼にかかっています。
インターモーダルターミナルおよび内陸ハブの拡張
ターミナル容量は、取り扱い容量が鉄道が荷主のスケジュールに対応できるかどうかを決定するため、ヨーロッパコンテナ化鉄道フレート輸送市場における中心的な制約となっています。Euroterminal Sławkówは、2025年5月に締結されたPLN 1億8,000万(4,850万 米ドル)の投資協定のもと、285,000 TEUから530,000 TEUへの拡張を開始しました。このターミナルは、ウクライナおよび中央アジアからの広軌線と欧州標準軌ネットワークを結んでいます。その位置により、ポーランドは東西コンテナフローおよびトランシップ計画においてより大きな役割を担うことになります。新しいターミナルは、近隣の鉄道区間が信頼性の高いパスと十分な列車長を提供する場合にのみカーゴを引き付けることができます。取り扱い設備をアップグレードしながら並行した線路改善を行わない投資は、混雑をターミナルゲートから隣接する回廊に移動させる可能性があります。これにより、アクセス線路、列車パス、クレーンの可用性、道路接続、および保管エリアの協調計画が重要となり、ターミナル所有者とインフラ管理者は、追加された取り扱い容量が信頼性の高いエンドツーエンドの鉄道サービスに転換されるよう投資スケジュールを調整する必要があります。
産業荷主の脱炭素化要件
大手荷主は、物流契約を更新し長距離輸送モードを選択する際に、輸送排出量にますます注目しています。欧州鉄道共同事業体のために2025年に作成された研究では、鉄道フレートの統合を強化することで、欧州の主要回廊全体の二酸化炭素排出量とエネルギー使用量を削減できることが示されました[2]欧州鉄道共同事業体、「ネットゼロ物流:鉄道輸送の貢献」、欧州鉄道共同事業体、rail-research.europa.eu。これは、明確な運営データを通じて低排出量を実証できる回廊での鉄道利用を支援しています。荷主の要件は、サービスパフォーマンスが強固な場合に予測可能な鉄道需要に転換できます。事業者が検証可能な排出記録と産業荷物の信頼性の高い取り扱いを提供する場合、ヨーロッパコンテナ化鉄道フレート市場は恩恵を受けることができます。顧客はまた、鉄道プロバイダーが低排出輸送がリードタイム、損傷、または設備の可用性に関する新たな不確実性を生み出さないことを示す必要があり、これにより事業者は排出報告と明確な運営基準および長期サービスコミットメントを組み合わせるインセンティブが生まれます。
港湾から内陸へのコンテナ回廊の成長
欧州の港湾は、船舶が到着した際に内陸配送の選択が行われることが多いため、コンテナ化鉄道需要の重要なシェアを生み出しています。2026年2月、英国政府とNetwork Railは、ロンドン東部のBarking Eurohubの長期管理について合意しました。この計画には1,500万ポンド(1,930万 米ドル)の投資が含まれており、定期的な英仏海峡横断鉄道フレートの再開を支援しています。OBB Rail Cargo Groupも2026年初頭に、週3往復運行のデュイスブルク・ロッテルダムTransFERサービスでネットワークを拡大しました。港湾連結ブロックサービスは船舶の到着に合わせて計画できるため、定期的な出発とコンテナの可用性を提供する能力が向上します。その価値は、鉄道スケジュール、ターミナル取り扱い時間帯、税関活動、および内陸配送手配が一つの運営チェーンとして管理される場合に最も高まり、臨時の道路輸送よりも安定したサービス提案を生み出し、ヒンターランド配送における鉄道の役割を強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ネットワーク容量の制約と旅客交通との競合 | -0.6% | ドイツ、オーストリア、スイス、アルプス回廊、フランス、イタリア | 短期(2年以内) |
| 越境における技術的・行政的分断 | -0.5% | EU全域、特に東欧と西欧の国境地帯 | 長期(4年以上) |
| 信頼性の低い列車パスと迂回コストのリスク | -0.4% | ドイツのライン渓谷、アルプスルート、イタリアのシンプロン軸 | 短期(2年以内) |
| 積載ユニットの回転と設備の不均衡 | -0.3% | 中央・東欧における東行きと西行きのフロー不均衡 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ネットワーク容量の制約と旅客交通との競合
旅客サービスとフレートサービスは多くの高交通量の欧州路線を共有しており、コンテナの信頼性の高い容量を制限しています。ドイツの主要ルートで計画されている更新工事は、閉鎖期間中に利用可能なフレートパスを減少させる可能性があります。Kombiverkehrは2025年に輸送量と売上の低下を報告し、インフラの混乱を挙げ、建設的な対話と補償を求めました[3]Kombiverkehr、「全般的な見直し:建設的な対話と補償支払いの緊急の必要性」、Kombiverkehr、kombiverkehr.de。フレート事業者は、迂回が必要な場合に長いルート、設備の再配置、および顧客へのペナルティ条項に直面します。これらの混乱に対する同等のコスト回収モデルはありません。したがって、信頼性の低い列車パスと迂回コストは、名目上の鉄道容量が存在する場合でも、一部のルートを荷主にとって魅力の低いものにします。これにより、顧客は時間的制約の少ない荷物にのみ鉄道を維持したり、重要な量を道路に戻したりする可能性があります。同時に、より強固な補償フレームワークとインフラ管理者とフレート事業者間のより良い計画は、この不確実性を軽減し、より持続的な顧客コミットメントを支援するでしょう。
越境における技術的・行政的分断
越境フローは依然として、異なる軌間システム、電化、信号、税関プロセス、および国境検査による摩擦に直面しています。欧州委員会による旧鉄道フレート回廊フレームワークの評価では、個別の容量管理が非効率であり、越境協力が効果的でないことが判明しました。新しいEU容量フレームワークは、より統合されたルールを通じてこの問題に対処することを意図しています。東部国境では、コンテナが1,520 mm広軌と1,435 mm標準軌の間でトランシップを必要とする場合があります。不均等な貿易フローも設備を誤った場所に残し、コンテナの回転とワゴン使用のコストを増加させます。これらの制約は、西欧のEU域内ルートがより整合されるにつれても、EU域外の地域を含むルートでより深刻なままである可能性が高いです。その結果、同じコンテナが単一の旅程全体で非常に異なるタイミング、文書、および設備要件に直面する可能性があり、事業者はサービス設計と顧客へのコミットメントにその複雑さを反映させる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンテナサイズ別:40フィートの量が内陸ターミナル経済を再形成
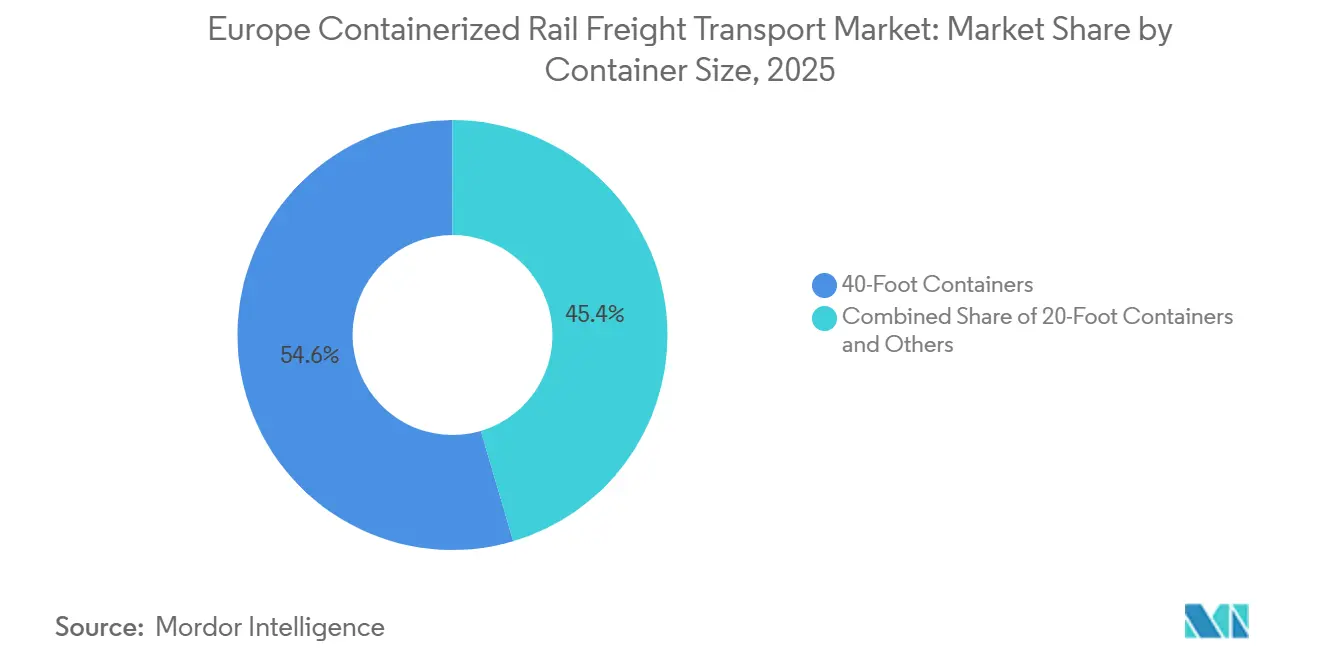
40フィートセグメントは2025年のヨーロッパコンテナ化鉄道フレート輸送市場シェアの54.56%を占め、2031年までにCAGR 6.80%で成長すると予測されています。その地位は、一般的な海上設備と内陸ターミナルで使用される取り扱いシステムとの整合性を反映しており、ハイキューブおよび40フィート対応設備は消費財および港湾ヒンターランドフレートにとって特に重要です。OBB Rail Cargo Groupのウェルス・ハンブルク/ブレーマーハーフェンTransFERサービスは2026年に導入され、20フィートから45フィートのコンテナに対応しています。この柔軟性により、事業者は列車の基本的な運営モデルを変更することなく複数のカーゴタイプに対応できます。また、オーストリアの生産地域と北海港湾との接続も支援しています。
20フィートフォーマットは、工業用化学品、原材料、および特定の自動車部品などの高密度カーゴに引き続き関連性があります。その低い自重は軸重制限内でより高いペイロード使用をサポートできる一方、他のサイズには消費財およびEコマース配送で一般的な45フィートパレット幅ユニットが含まれます。複数のコンテナサイズを取り扱えるターミナルは、より広い顧客基盤を持ち、一つのカーゴカテゴリへの依存度が低くなります。TEN-Tの技術パラメータは、主要ルートでの国際コンテナ寸法の標準化された取り扱いを支援しています。このセグメントのヨーロッパコンテナ化鉄道フレート輸送市場規模は、ターミナル設備と回廊容量が共に進歩するかどうかにかかっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


コンテナタイプ別:リーファー需要がプレミアムニッチを開拓
一般コンテナは2025年のヨーロッパコンテナ化鉄道フレート輸送市場規模の82.65%を占めました。ドライフレートはFMCG、工業品、および自動車部品に使用される定期的なブロック列車運行を支援しており、これらの輸送は反復可能なルート、安定した設備プール、および高いコンテナ回転率から恩恵を受けています。一般コンテナはまた、大手鉄道フレート事業者と港湾から内陸へのサービスの確立された運営モデルに適合しています。その規模により、事業者は頻繁な出発を支援するベースロードを確保できます。このセグメントは最も広範な日常的なコンテナ化カーゴをカバーするため、収益の中心であり続けています。
冷蔵コンテナは2031年までにCAGR 7.94%で成長すると予測されており、最も成長の速いコンテナタイプとなっています。その成長は医薬品物流、食品安全要件、および追跡可能なコールドチェーンに対する小売業者の需要と関連しています。同時に、温度管理が必要なカーゴは、信頼性の高い電力の続性、文書化された取り扱い、およびターミナルでの最小限の混乱を必要とします。これらの要件を満たす鉄道事業者は、標準的なドライコンテナプロセスに適さないフレートに対応できます。このセグメントは、取り扱いおよび監視要件のために一般フレートよりもTEUあたりの収益が高くなる可能性があります。その成長はまた、リーファー対応ターミナルと対応するワゴン容量への需要を生み出します。
輸送フロー別:越境量が市場を支え、国内回廊が成長速度を示す
国際・越境輸送は2025年のヨーロッパコンテナ化鉄道フレート輸送市場シェアの64.56%を占めました。鉄道は一般的に輸送距離が増加するにつれて道路よりも競争力が高まり、特に300 kmを超えるルートでは、越境ブロック列車が製造センターと北海港湾、地中海ゲートウェイ、および中央・東欧の物流ハブを結んでいます。これらのルートは確立されたスケジュールとより大きなアンカー顧客から恩恵を受けています。これらの輸送の規模は、定期的なサービス頻度と機関車およびワゴンのより効率的な使用を支援しています。したがって、越境交通はヨーロッパコンテナ化鉄道フレート輸送市場の主要な基盤であり続けています。
国内輸送は2031年までにCAGR 5.71%で成長すると予測されています。フランスのUlysse Fretプログラムは、フレートインフラの近代化のために2032年まで40億ユーロ(46億5,000万 米ドル)を投入し、2025年に10の新しい複合輸送サービスを支援しました。国家スキームはラストマイルアクセスを改善し、以前は国内コンテナ鉄道を制限していた障壁を低下させることができ、イタリアの鉄道および海上フレートインセンティブも国内モーダルシフトの取り組みを支援しています。国内成長は、配送センターへのターミナルの近接性と予測可能な地域集荷・配送サービスにかかっています。
輸送タイプ別:FCLが支配的であるが、LCLが成長の主役に
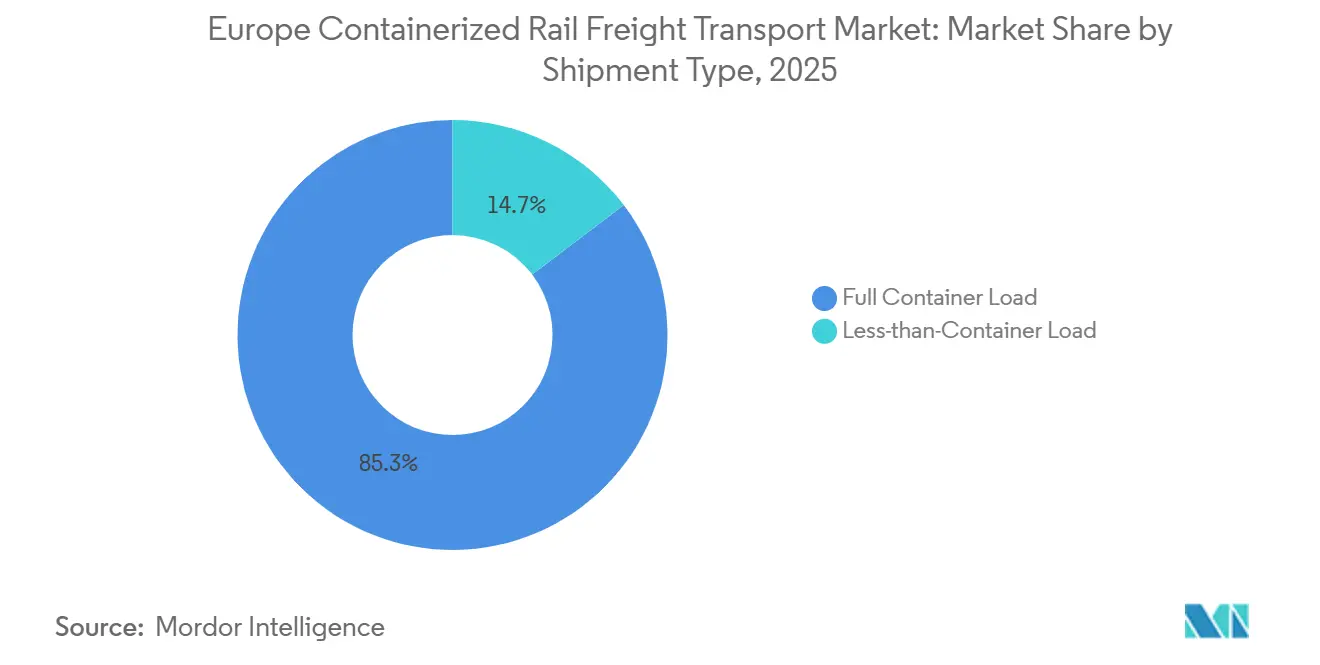
フルコンテナロード輸送は2025年のヨーロッパコンテナ化鉄道フレート輸送市場において85.34%のシェアを占めました。大手産業・自動車荷主は定期的にワゴンを満載にすることができ、ブロック列車の計画が容易になります。同時に、フルロード運行はターミナルの滞留時間を短縮し、エンドツーエンドのスロットコミットメントを支援できます。これらは、高量ルートと安定した顧客契約を中心に設計されたネットワークを持つ事業者にとって引き続き重要です。このフォーマットは鉄道資産とターミナルの信頼性の高い稼働基盤を提供します。その大きな役割は、鉄道経済における規模の継続的な重要性を示しています。
コンテナ未満ロード輸送は2031年までにCAGR 6.18%で拡大すると予測されています。物流プロバイダーは、Eコマース、医薬品、およびFMCG顧客向けの定期的なインターモーダルサービスに小口貨物を統合することができ、フルコンテナまたはブロック列車にコミットできない荷主の鉄道へのアクセスを広げます。統合には信頼性の高いカットオフ、仕分けプロセス、および接続されたファーストマイルとラストマイル輸送が必要です。これらの追加活動はコンテナあたりの収益を増加させる可能性がありますが、より強固な運営管理も必要とします。LCL製品が孤立した回廊に限定されるのではなく日常的になる場合、ヨーロッパコンテナ化鉄道フレート輸送市場は恩恵を受けるでしょう。
カーゴタイプ別:自動車が量をリード、医薬品鉄道が高付加価値ニッチとして台頭
製造および自動車カーゴは2025年のヨーロッパコンテナ化鉄道フレート輸送市場において31.31%のシェアを占めました。欧州の自動車サプライチェーンはブロック列車を使用して生産拠点、部品サプライヤー、および港湾ゲートウェイを結んでいます。DB Cargoは2026年春に60両のLaefferの560.4型鉄道車両でAutomotive RailNetを拡張しました。同社は、バッテリー物流活動が車両フローと並行して年間70万ユニットを取り扱っていると報告しました。これらのフローは安定した量を提供しますが、競争入札と産業生産サイクルにさらされています。
ヘルスケアおよび医薬品は2031年までにCAGR 7.81%で成長すると予測されています。医薬品荷主は温度管理、検証済みの保管管理、および一貫した配送パフォーマンスを必要とし、これにより文書化された鉄道サービスが適切な電化回廊でより関連性を持つようになります。バイオロジクスの成長と道路リーファー容量への圧力がこの移行を強化する可能性があります。ヘルスケアカーゴは通常の産業フレートよりもコンテナあたりの収益が高くなる可能性があります。このセグメントの拡大は、総コンテナ量が着実に成長する場合でも、ヨーロッパコンテナ化鉄道フレート輸送市場の価値ミックスを改善する可能性があります。
地理的分析
ドイツは2025年のヨーロッパコンテナ化鉄道フレート輸送市場において30.25%のシェアを占めました。その産業基盤、広範なターミナルネットワーク、および南北・東西回廊における中心的な位置がこの役割を支えています。ドイツの列車キロあたりの鉄道フレート収益は2020年から2024年の間に24%上昇しました。この増加は価格条件と混乱に関連するより高いコストを反映しており、イギリスは2024〜25年にインターモーダル鉄道交通で5%の成長を記録し、2025年第3四半期の量は4%増加しました。Barking Eurohubの合意は、定期的な英仏海峡横断コンテナ鉄道接続の見通しを強化しています。フランスは2025年に10の複合輸送サービスを追加し、Ulysse Fretプログラムを継続しました。このプログラムは2032年まで40億ユーロ(46億5,000万 米ドル)の投資コミットメントを持っています。
ポーランドは2031年までにCAGR 5.46%で最も成長の速い地域になると予測されています。そのターミナル投資は、東西回廊間の物流ハブとしてより大きな役割を支援しています。同時に、イタリアはライン・アルプスネットワーク上の位置と地中海ゲートウェイへのリンクから恩恵を受けています。ベルギーとオランダは、アントワープとロッテルダムが大陸コンテナ配送の主要な起点として機能するため、不可欠な港湾ゲートウェイであり続けています。
LineasとFS LogistixのModalink合同事業体は、2025年9月にアントワープMainhubターミナルの管理を開始する計画を発表しました。北欧諸国は量は少ないですが、長い道路代替手段よりも鉄道を優先できる地理的条件を持っています[4]Lineas、「LineasとFS LogistixのジョイントベンチャーであるModalinkがアントワープMainhubターミナルを管理へ」、Lineas、newsroom.lineas.net。オーストリア、スイス、チェコ共和国、ハンガリー、およびバルト諸国は、アルプスおよび東西ルートの重要な通過地域を形成しています。同時に、オーストリアの列車キロあたりの鉄道フレート収益は2020年から2024年の間に36%上昇しました。これらの通過市場は、越境容量とターミナル調整が改善されると恩恵を受けます。
競争環境
ヨーロッパコンテナ化鉄道フレート輸送市場は、国内レベルおよびヨーロッパ全体で分断されています。DB Cargo AG、OBB Rail Cargo Group、SNCF Group、Rail Logistics Europe、PKP CARGO、およびFS Logistixは広範なネットワーク規模とインフラ管理者との確立された関係を持っています。Hupac、Kombiverkehr、およびMETRANSなどの民間専門業者は、サービス頻度、回廊設計、およびターミナルリーチを通じて競争しています。同時に、単一の汎欧州事業者の不在は、地域ネットワークと越境パートナーシップの余地を残しています。競争上の結果は、公表された容量よりも実際の信頼性にますます依存しており、主要ルートが混乱に直面した際にコンテナを動かし続けることができる事業者が有利になります。
DB Cargoは、商業的実行可能性計画に関連する再構築要件のもとで運営モデルを調整しています。2025年の年次報告書では、人員変更、GATX Rail Europeへの6,000両のワゴンのセールアンドリースバック、および海上複合輸送における少数持分の計画的処分が説明されています。Hupacは2026年初頭に選択されたドイツ・イタリアルートでサービス頻度を増加させ、顧客の遅延リスクを軽減しました。OBB Rail Cargo Groupはウェルスとハンブルク・ブレーマーハーフェン、デュイスブルクとロッテルダム、ザルツブルクとオッフェンバッハ、デュイスブルクとクルティチを結ぶサービスを追加しました。これらの動きは、ルートカバレッジとサービス設計が引き続き重要な競争ツールであることを示しています。
CMA CGMは2026年1月にFreightlinerの英国インターモーダル鉄道事業の買収を完了しました。この取引により、2,000両のワゴンと10のターミナルが海上から内陸への物流プラットフォームに組み込まれました。LineasとFS LogistixはModalinkを設立し、アントワープMainhubターミナルと関連するラストマイルサービスを管理しています。国内LCL統合と医薬品コールドチェーン鉄道において機会が残っており、専門的な取り扱いがプレミアムサービスを支援できます。
ヨーロッパコンテナ化鉄道フレート輸送産業リーダー
DB Cargo AG
METRANS a.s.
Hupac Intermodal SA
Kombiverkehr GmbH & Co KG
OBB Rail Cargo Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:英国政府とNetwork Railは、1,500万ポンド(1,930万 米ドル)の計画投資とともに、ロンドン東部のBarking Eurohubサイトの長期管理を引き受けることに合意しました。この取引は、英仏海峡トンネルを通じた定期的なコンテナ化鉄道フレートの再開を支援し、英国のインターモーダルネットワークを大陸サービスと再接続します。
- 2026年1月:CMA CGM Groupは、Freightlinerの英国インターモーダル鉄道事業の買収を完了し、2,000両のワゴン、10のターミナル、および英国最大の電化機関車車両の一つを管理下に置きました。この取引は、英国の主要なコンテナ化鉄道事業者をCMA CGMのグローバルな海上から内陸への物流ネットワークに統合します。ポーランド、ドイツ、オランダにあるFreightlinerの国際支店はCMA CGMの取引の対象外であり、以前の所有権のもとで継続されます。
- 2025年9月:LineasとFS Logistixは、年間150万トンおよび2,500本の列車を取り扱うアントワープMainhub鉄道ターミナルと関連するラストマイルインターモーダルサービスを管理するジョイントベンチャーModalinkを設立しました。FS Logistixはこのベンチャーを通じてAntwerp Mainhubの30%の持分を取得し、LineasはアントワープからミラノへのルートのFS Logistixへの商業的責任を牽引契約のもとで移転しました。
- 2025年5月:ポーランドは、2027年までの完成を目標として、PLN 1億8,000万(4,850万 米ドル)のEuroterminal Sławkówの第一フェーズ拡張のための投資協定に署名しました。この拡張により、ウクライナおよび中央アジアからの広軌鉄道線に直接接続されたEU唯一のターミナルの年間容量が285,000 TEUから530,000 TEUに増加します。


ヨーロッパコンテナ化鉄道フレート輸送市場レポートの範囲
| 20フィートコンテナ |
| 40フィートコンテナ |
| その他のコンテナサイズ |
| 一般コンテナ |
| 冷蔵コンテナ |
| 国内 |
| 国際・越境 |
| フルコンテナロード(FCL) |
| コンテナ未満ロード(LCL) |
| FMCGおよび小売 |
| 製造および自動車 |
| ヘルスケアおよび医薬品 |
| 電子機器および電気設備 |
| 工業用化学品および原材料 |
| その他 |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベルギー |
| オランダ |
| ポーランド |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| コンテナサイズ別 | 20フィートコンテナ |
| 40フィートコンテナ | |
| その他のコンテナサイズ | |
| コンテナタイプ別 | 一般コンテナ |
| 冷蔵コンテナ | |
| 輸送フロー別 | 国内 |
| 国際・越境 | |
| 輸送タイプ別 | フルコンテナロード(FCL) |
| コンテナ未満ロード(LCL) | |
| カーゴタイプ別 | FMCGおよび小売 |
| 製造および自動車 | |
| ヘルスケアおよび医薬品 | |
| 電子機器および電気設備 | |
| 工業用化学品および原材料 | |
| その他 | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベルギー | |
| オランダ | |
| ポーランド | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパにおけるコンテナ化鉄道フレートの需要を促進しているものは何ですか?
モーダルシフトに対する政策支援、ターミナル投資、港湾接続、および荷主の脱炭素化要件が需要を支援しています。ただし、信頼性の高い列車パスと協調されたインフラ整備は、関心を定期的な予約に転換するために不可欠です。
ヨーロッパのコンテナ化鉄道フレートセクターの規模はどのくらいですか?
このセクターは2026年に13.41 ビリオン 米ドルと推定され、2026〜2031年の予測期間中にCAGR 4.81%を反映して、2031年までに16.96 ビリオン 米ドルに達すると予測されています。
ヨーロッパの鉄道フレートをリードするコンテナフォーマットはどれですか?
40フィートコンテナは2025年に54.56%のシェアでリードし、海上互換性と広範な内陸ターミナル取り扱い能力に支えられて、2031年までにCAGR 6.80%で成長すると予測されています。
ヨーロッパの鉄道で最も成長の速いコンテナタイプセグメントはどれですか?
冷蔵コンテナはCAGR 7.94%で成長すると予測されており、文書化された取り扱いと信頼性の高い温度管理運営の必要性を反映しています。
ポーランドがコンテナ化鉄道フレートにとって重要な理由は何ですか?
ポーランドはターミナル投資、広軌接続、および東西欧州回廊間の役割に支えられて、2031年までにCAGR 5.46%で成長すると予測されています。
ヨーロッパのコンテナ化鉄道サービスを制限しているものは何ですか?
ネットワークの閉鎖、旅客交通との貨物競合、および越境における技術的・行政的摩擦が主要な制限として残っており、設備の不均衡は空のコンテナとワゴンの返送コストを増加させる可能性があります。
最終更新日:



