
Marktgröße und Marktanteile im europäischen containerisierten Schienengüterverkehr
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 12.76 Milliarden US-Dollar |
| Marktgröße (2026) | 13.41 Milliarden US-Dollar |
| Marktgröße (2031) | 16.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.81 % |
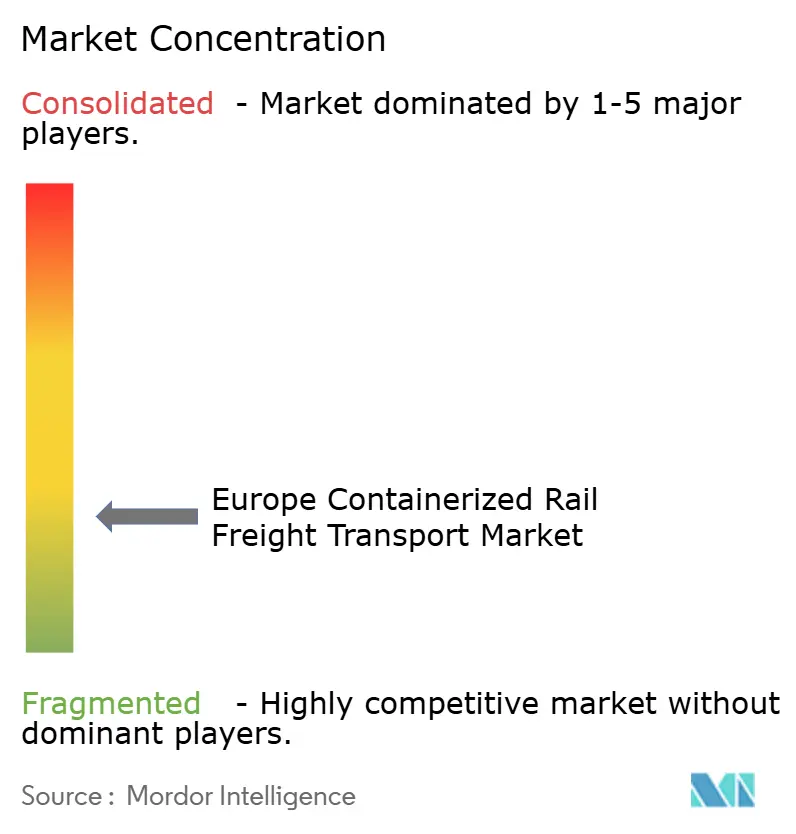
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
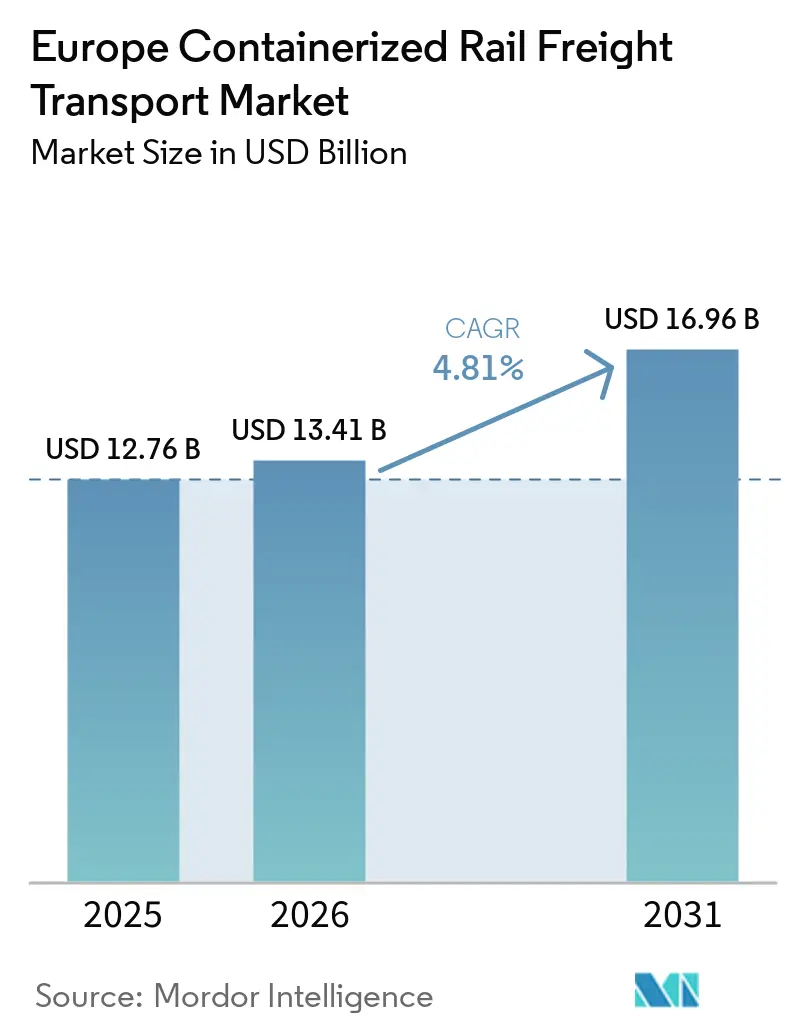
Marktanalyse des europäischen containerisierten Schienengüterverkehrs von Mordor Intelligence
Die Marktgröße des europäischen containerisierten Schienengüterverkehrs wurde im Jahr 2025 auf 12,76 Milliarden USD geschätzt und soll von 13,41 Milliarden USD im Jahr 2026 auf 16,96 Milliarden USD im Jahr 2031 anwachsen, was einer CAGR von 4,81 % zwischen 2026 und 2031 entspricht.
Die europäische Verkehrspolitik begünstigt weiterhin eine größere Rolle der Schiene im Fernfrachtverkehr, während Investitionen in Terminals den Zugang zu Binnenkorridoren verbessern. Die attraktivsten Strecken im europäischen Markt für containerisierten Schienengüterverkehr verbinden zuverlässige Zugtrassen, Hafenanbindungen und Kunden, die stabile Containervolumina zusagen können. Industrielle Dekarbonisierungsanforderungen machen die Schiene auch für Verlader relevanter, die dokumentierte Reduzierungen der Transportemissionen benötigen. Netzschließungen und begrenzte Kapazitäten bleiben Einschränkungen, sodass Betreiber Umleitungsoptionen, Servicefrequenz sowie koordinierte Terminal- und Streckeninvestitionen stärker gewichten. Der europäische Markt für containerisierten Schienengüterverkehr bietet daher Chancen bei hochfrequenten intermodalen Diensten, inländischer Konsolidierung, spezialisiertem temperaturgeführtem Fracht und koordinierten Terminal-zu-Korridor-Operationen im gesamten europäischen Logistiknetzwerk.
Wichtigste Erkenntnisse des Berichts
- Nach Containergröße hielten 40-Fuß-Container im Jahr 2025 einen Marktanteil von 54,56 % am europäischen Markt für containerisierten Schienengüterverkehr und sollen bis 2031 mit einer CAGR von 6,80 % wachsen.
- Nach Containertyp entfielen im Jahr 2025 82,65 % der Marktgröße des europäischen containerisierten Schienengüterverkehrs auf Allgemeincontainer, während Kühlcontainer bis 2031 voraussichtlich mit einer CAGR von 7,94 % wachsen werden.
- Nach Sendungsfluss entfielen im Jahr 2025 64,56 % des Marktanteils des europäischen containerisierten Schienengüterverkehrs auf internationale und grenzüberschreitende Sendungen, während Inlandssendungen bis 2031 voraussichtlich mit einer CAGR von 5,71 % wachsen werden.
- Nach Sendungsart hielten Vollcontainerladungen im Jahr 2025 einen Marktanteil von 85,34 % am europäischen Markt für containerisierten Schienengüterverkehr, während Teilcontainerladungen bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
- Nach Frachtart hielt Fertigungs- und Automobilfracht im Jahr 2025 einen Anteil von 31,31 % am europäischen Markt für containerisierten Schienengüterverkehr, während Gesundheitswesen und Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 7,81 % wachsen werden.
- Nach Land hielt Deutschland im Jahr 2025 einen Anteil von 30,25 % am europäischen Markt für containerisierten Schienengüterverkehr, während Polen bis 2031 voraussichtlich mit einer CAGR von 5,46 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für containerisierten Schienengüterverkehr
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Politiken zur Verlagerung von der Straße auf die Schiene | +1.0% | EU-weit, mit stärkeren Auswirkungen in Deutschland, Frankreich und Belgien | Langfristig (≥ 4 Jahre) |
| Ausbau intermodaler Terminals und Binnenhubs | +0.8% | Polen, Deutschland, Belgien, die Niederlande und Frankreich | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsanforderungen industrieller Verlader | +0.7% | Deutschland, die Niederlande, Belgien, Italien und Schweden | Mittelfristig (2–4 Jahre) |
| Wachstum von Hafen-zu-Inland-Containerkorridoren | +0.6% | Die Niederlande, Belgien, Deutschland, Polen und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Neugestaltung von Diensten bei Netzunterbrechungen | +0.4% | Deutschland, die Schweiz, Österreich, die Alpenregion und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Schienennachfrage aus E-Commerce und Kontraktlogistik | +0.5% | Deutschland, Polen, Frankreich und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Politiken zur Verlagerung von der Straße auf die Schiene
Die Europäische Union hat das Ziel gesetzt, bis 2030 30 % des Straßengüterverkehrs über mehr als 300 km auf die Schiene oder den Wasserweg zu verlagern. Das Ziel soll bis 2050 auf über 50 % steigen, was die langfristige Planung für intermodale Kapazitäten und den Terminalzugang unterstützt. Der überarbeitete Rahmen für die Eisenbahninfrastrukturkapazität soll die Kapazitätsplanung unter einem einzigen Instrument im gesamten europäischen Netz zusammenführen. Dies könnte die Zugtrassen-Zuweisung für intermodale Betreiber verbessern, die auf stark frequentierten Strecken mit dem Personenverkehr konkurrieren. Die Gemeinschaft der Europäischen Eisenbahn- und Infrastrukturunternehmen hat auch davor gewarnt, dass Regelungen, die längere und schwerere grenzüberschreitende Lkw erlauben, die beabsichtigte Verlagerung auf kürzeren Strecken schwächen könnten[1]Gemeinschaft der Europäischen Eisenbahn- und Infrastrukturunternehmen, „Eisenbahnen warnen vor umgekehrter Verlagerung, da EU-Verkehrsminister Einigung über längere, schwerere Lkw erzielen”, CER, cer.be. Diese politische Spannung ist bedeutsam, weil Investitionsentscheidungen im Schienenbereich über lange Nutzungsdauern getroffen werden. Gleichzeitig können Straßenverkehrsregeln die Wirtschaftlichkeit einzelner Strecken viel schneller verändern, und das praktische Ergebnis wird von einer konsistenten Infrastrukturfinanzierung, vorhersehbaren Kapazitätsregeln und dem Vertrauen der Verlader abhängen, dass Schienendienste ihre betrieblichen Anforderungen erfüllen können.
Ausbau intermodaler Terminals und Binnenhubs
Die Terminalkapazität bleibt eine zentrale Einschränkung im europäischen Markt für containerisierten Schienengüterverkehr, da die Umschlagskapazität bestimmt, ob die Schiene die Zeitpläne der Verlader einhalten kann. Euroterminal Sławkow begann mit der Erweiterung von 285.000 auf 530.000 TEU im Rahmen eines im Mai 2025 unterzeichneten Investitionsabkommens über 180 Millionen PLN (48,5 Millionen USD). Das Terminal verbindet die Breitspurstrecke aus der Ukraine und Zentralasien mit den europäischen Normspurnetzen. Seine Lage verschafft Polen eine größere Rolle bei Ost-West-Containerströmen und in der Umschlagsplanung. Neue Terminals können Fracht nur dann anziehen, wenn benachbarte Streckenabschnitte zuverlässige Trassen und ausreichende Zuglängen bieten. Eine Investition, die die Umschlagsausrüstung aufrüstet, ohne parallele Streckenverbesserungen, kann Engpässe vom Terminaltor auf den angrenzenden Korridor verlagern. Dies macht eine koordinierte Planung für Zufahrtsgleise, Zugtrassen, Kranbetrieb, Straßenanbindungen und Lagerflächen wichtig, und Terminalbetreiber sowie Infrastrukturmanager müssen ihre Investitionspläne aufeinander abstimmen, damit zusätzliche Umschlagskapazität in einen zuverlässigen durchgehenden Schienendienst umgewandelt werden kann.
Dekarbonisierungsanforderungen industrieller Verlader
Große Verlader schenken Transportemissionen bei der Erneuerung von Logistikverträgen und der Wahl von Fernverkehrsmodi mehr Aufmerksamkeit. Eine 2025 für das Gemeinsame Unternehmen Europa's Rail erstellte Studie ergab, dass eine stärkere Integration des Schienengüterverkehrs die Kohlendioxidemissionen und den Energieverbrauch auf wichtigen europäischen Korridoren reduzieren könnte[2]Gemeinsames Unternehmen Europa's Rail, „Netto-Null-Logistik: Der Beitrag des Schienenverkehrs”, Gemeinsames Unternehmen Europa's Rail, rail-research.europa.eu. Dies unterstützt den Einsatz der Schiene auf Korridoren, auf denen geringere Emissionen durch klare Betriebsdaten nachgewiesen werden können. Verladeranforderungen können sich in vorhersehbare Schienennachfrage verwandeln, wenn die Dienstleistungsqualität hoch ist. Der europäische Markt für containerisierten Schienengüterverkehr kann davon profitieren, wenn Betreiber nachprüfbare Emissionsnachweise und zuverlässige Abwicklung für Industrieladungen bereitstellen. Kunden müssen auch sehen, dass emissionsärmerer Transport keine neue Unsicherheit bei Vorlaufzeiten, Schäden oder Geräteverfügbarkeit schafft, was Betreibern einen Anreiz gibt, Emissionsberichterstattung mit klaren Betriebsstandards und langfristigen Serviceverpflichtungen zu verbinden.
Wachstum von Hafen-zu-Inland-Containerkorridoren
Europäische Häfen erzeugen einen erheblichen Anteil der containerisierten Schienennachfrage, da Entscheidungen über die Binnenverteilung häufig beim Eintreffen von Schiffen getroffen werden. Im Februar 2026 einigten sich die britische Regierung und Network Rail auf die langfristige Übernahme des Barking Eurohub im Osten Londons. Der Plan umfasst eine Investition von 15 Millionen GBP (19,3 Millionen USD) und unterstützt die Wiederaufnahme des regulären grenzüberschreitenden Schienengüterverkehrs durch den Kanaltunnel. OBB Rail Cargo Group erweiterte sein Netz Anfang 2026 auch mit dem TransFER-Dienst Duisburg–Rotterdam, der 3 wöchentliche Hin- und Rückfahrten betreibt. Hafengebundene Blockzugdienste können um Schiffsankünfte herum geplant werden, was die Möglichkeit verbessert, regelmäßige Abfahrten und Containerverfügbarkeit anzubieten. Ihr Wert ist am größten, wenn Fahrpläne, Terminalumschlagsfenster, Zollabwicklung und Inlandslieferarrangements als eine einzige Betriebskette gemanagt werden, was ein stabileres Dienstleistungsangebot als ad hoc Straßentransporte schafft und die Rolle der Schiene in der Hinterlandverteilung stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzkapazitätsengpässe und Wettbewerb mit dem Personenverkehr | -0.6% | Deutschland, Österreich, die Schweiz, Alpenkorridore, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende technische und administrative Fragmentierung | -0.5% | EU-weit, insbesondere in den Grenzregionen zwischen Ost- und Westeuropa | Langfristig (≥ 4 Jahre) |
| Unzuverlässige Zugtrassen und Umleitungskostenrisiken | -0.4% | Rheintal in Deutschland, Alpenrouten und die italienische Simplon-Achse | Kurzfristig (≤ 2 Jahre) |
| Rotation von Ladeeinheiten und Geräteungleichgewicht | -0.3% | Ungleichgewichte zwischen Ost- und Westverkehr in Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzkapazitätsengpässe und Wettbewerb mit dem Personenverkehr
Personen- und Güterverkehr teilen sich viele stark frequentierte europäische Strecken, was zuverlässige Kapazitäten für Container einschränkt. Geplante Erneuerungen auf zentralen deutschen Strecken können die verfügbaren Gütertrassen während der Sperrphasen reduzieren. Kombiverkehr meldete 2025 geringere Transportvolumina und Umsätze und verwies auf Infrastrukturstörungen sowie die Forderung nach konstruktivem Dialog und Entschädigungen[3]Kombiverkehr, „Generalüberholung: Dringender Bedarf an konstruktivem Dialog und Entschädigungszahlungen”, Kombiverkehr, kombiverkehr.de. Güterverkehrsbetreiber sehen sich bei notwendigen Umleitungen mit längeren Strecken, Geräteumpositionierungen und Vertragsstrafen konfrontiert. Sie verfügen über kein vergleichbares Kostenerstattungsmodell für diese Störungen. Unzuverlässige Zugtrassen und Umleitungskosten machen daher einige Strecken für Verlader weniger attraktiv, selbst wenn nominell Schienenkapazität vorhanden ist. Dies kann dazu führen, dass Kunden die Schiene nur für weniger zeitkritische Ladungen nutzen oder kritische Volumina wieder auf die Straße verlagern. Gleichzeitig würden ein stärkerer Entschädigungsrahmen und eine bessere Planung zwischen Infrastrukturmanagern und Güterverkehrsbetreibern diese Unsicherheit verringern und dauerhaftere Kundenbindungen unterstützen.
Grenzüberschreitende technische und administrative Fragmentierung
Grenzüberschreitende Verkehre sind nach wie vor durch unterschiedliche Spurweiten, Elektrifizierungssysteme, Signaltechnik, Zollverfahren und Grenzkontrollen belastet. Die Bewertung der Europäischen Kommission zum früheren Schienengüterkorridorrahmen ergab, dass das getrennte Kapazitätsmanagement ineffizient und die grenzüberschreitende Zusammenarbeit unwirksam war. Der neue EU-Kapazitätsrahmen soll dieses Problem durch stärker integrierte Regeln angehen. An östlichen Grenzen können Container einen Umschlag zwischen der 1.520-mm-Breitspur und der 1.435-mm-Normalspur erfordern. Ungleichmäßige Handelsströme lassen Geräte auch am falschen Ort zurück, was die Kosten für die Containerrotation und den Wageneinsatz erhöht. Diese Einschränkungen dürften auf Strecken mit Nicht-EU-Geographien akuter bleiben, auch wenn westliche innereuropäische Strecken stärker harmonisiert werden. Das Ergebnis ist ein ungleichmäßigeres Betriebsumfeld, in dem derselbe Container auf einer einzigen Reise sehr unterschiedlichen Zeit-, Dokumentations- und Geräteanforderungen begegnen kann, was Betreiber dazu zwingt, diese Komplexität in der Dienstleistungsgestaltung und in den Zusagen gegenüber Kunden zu berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Containergröße: 40-Fuß-Volumina gestalten die Wirtschaftlichkeit von Binnenterminals neu
Das 40-Fuß-Segment hielt im Jahr 2025 einen Marktanteil von 54,56 % am europäischen Markt für containerisierten Schienengüterverkehr und soll bis 2031 mit einer CAGR von 6,80 % wachsen. Seine Position spiegelt die Übereinstimmung zwischen gängigen Seefrachtgeräten und den an Binnenterminals eingesetzten Umschlagsystemen wider, und High-Cube- sowie 40-Fuß-kompatible Geräte sind besonders wichtig für Konsumgüter und Hafenhinterlandfracht. Der TransFER-Dienst Wels–Hamburg/Bremerhaven von OBB Rail Cargo Group, der 2026 eingeführt wurde, kann Container von 20 bis 45 Fuß aufnehmen. Diese Flexibilität ermöglicht es Betreibern, verschiedene Frachtarten zu bedienen, ohne das grundlegende Betriebsmodell des Zuges zu ändern. Sie unterstützt auch Verbindungen zwischen österreichischen Produktionsstandorten und Nordseehäfen.
Das 20-Fuß-Format bleibt für dichte Fracht wie Industriechemikalien, Rohstoffe und ausgewählte Automobilteile relevant. Sein geringeres Eigengewicht kann eine höhere Nutzlastauslastung innerhalb der Achslastgrenzen unterstützen, während andere Größen 45-Fuß-palettenbreite Einheiten umfassen, die im Konsumgüter- und E-Commerce-Vertrieb verbreitet sind. Terminals, die mehrere Containergrößen handhaben können, haben eine breitere Kundenbasis und sind weniger von einer Frachtart abhängig. Die TEN-T-technischen Parameter unterstützen die standardisierte Handhabung internationaler Containerabmessungen auf Hauptstrecken. Die Marktgröße des europäischen containerisierten Schienengüterverkehrs für dieses Segment wird davon abhängen, ob Terminalausrüstung und Korridorkapazität gemeinsam voranschreiten.
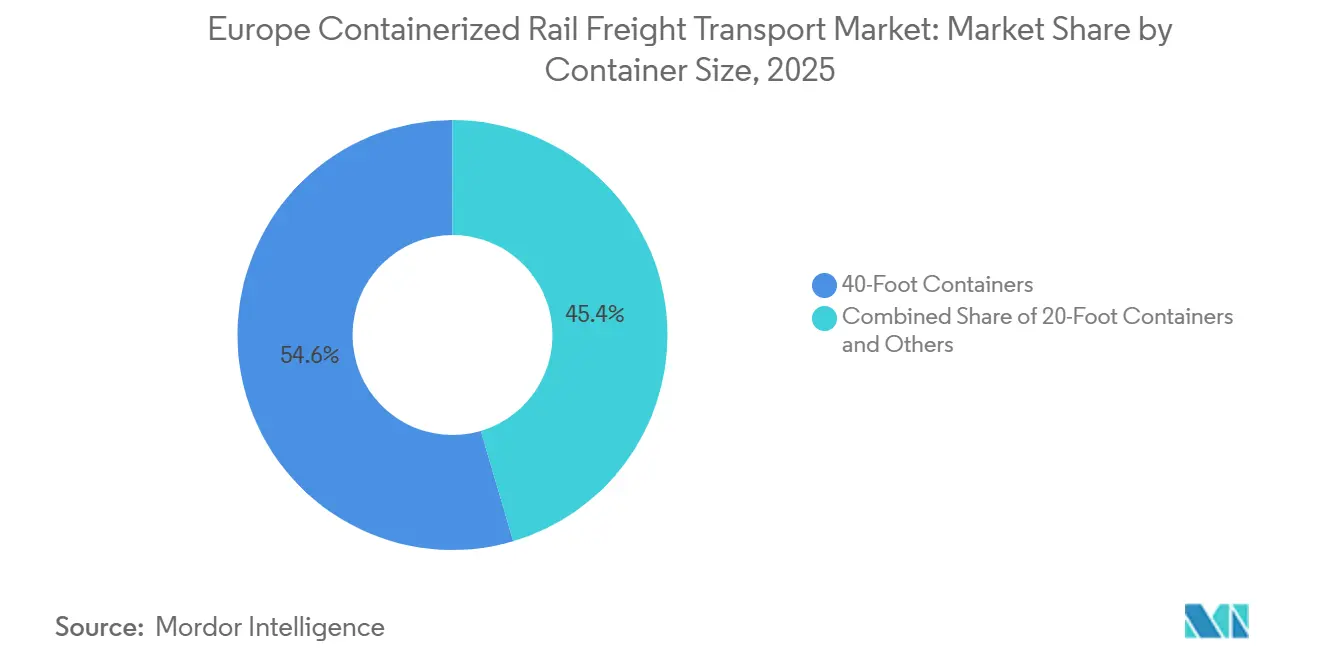
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Containertyp: Kühlcontainernachfrage erschließt eine Premiumnische
Allgemeincontainer machten im Jahr 2025 82,65 % der Marktgröße des europäischen containerisierten Schienengüterverkehrs aus. Trockenfracht unterstützt die regulären Blockzugoperationen, die für FMCG, Industriegüter und Automobilkomponenten genutzt werden, und diese Transporte profitieren von wiederholbaren Strecken, stabilen Gerätepools und hohem Containerumschlag. Allgemeincontainer passen auch zum etablierten Betriebsmodell großer Schienengüterverkehrsbetreiber und Hafen-zu-Inland-Dienste. Ihr Umfang gibt Betreibern eine Grundlast, die häufige Abfahrten unterstützt. Das Segment bleibt zentral für den Umsatz, da es die größte Bandbreite alltäglicher containerisierter Fracht abdeckt.
Kühlcontainer sollen bis 2031 mit einer CAGR von 7,94 % wachsen und sind damit der am schnellsten wachsende Containertyp. Ihr Wachstum ist mit pharmazeutischer Logistik, Lebensmittelsicherheitsanforderungen und der Nachfrage des Einzelhandels nach rückverfolgbaren Kühlketten verbunden. Gleichzeitig erfordert temperatursensible Fracht eine zuverlässige Stromversorgung, dokumentierte Handhabung und minimale Unterbrechungen an Terminals. Schienenbetreiber, die diese Anforderungen erfüllen, können Fracht bedienen, die für Standard-Trockencontainerprozesse weniger geeignet ist. Das Segment kann aufgrund seiner Handhabungs- und Überwachungsanforderungen höhere Einnahmen pro TEU erzielen als allgemeine Fracht. Sein Wachstum schafft auch Nachfrage nach kühlcontainerfähigen Terminals und kompatiblen Wagenkapazitäten.
Nach Sendungsfluss: Grenzüberschreitende Volumina verankern den Markt, Inlandskorridore zeigen Dynamik
Internationale und grenzüberschreitende Sendungen machten im Jahr 2025 64,56 % des Marktanteils des europäischen containerisierten Schienengüterverkehrs aus. Die Schiene ist im Allgemeinen wettbewerbsfähiger als die Straße, wenn die Transportentfernung zunimmt, insbesondere auf Strecken über 300 km, und grenzüberschreitende Blockzüge verbinden Produktionszentren mit Nordseehäfen, Mittelmeergateways und Logistikhubs in Mittel- und Osteuropa. Diese Strecken profitieren von etablierten Fahrplänen und größeren Ankerkunden. Der Umfang dieser Transporte unterstützt eine regelmäßige Servicefrequenz und eine effizientere Nutzung von Lokomotiven und Waggons. Der grenzüberschreitende Verkehr bleibt daher das wichtigste Fundament des europäischen Marktes für containerisierten Schienengüterverkehr.
Inlandssendungen sollen bis 2031 mit einer CAGR von 5,71 % wachsen. Das französische Programm Ulysse Fret verpflichtete sich bis 2032 zu 4 Milliarden EUR (4,65 Milliarden USD), um die Güterinfrastruktur zu modernisieren, und unterstützte 2025 10 neue kombinierte Verkehrsdienste. Nationale Programme können den Zugang auf der letzten Meile verbessern und die Hürden senken, die bisher den inländischen Containerschienenverkehr eingeschränkt haben, während auch die italienischen Schienen- und Seegüterverkehrsanreize nationale Verlagerungsbemühungen unterstützen. Das Inlandswachstum wird von der Terminalentfernung zu Verteilzentren und vorhersehbaren lokalen Abholungs- und Lieferdiensten abhängen.
Nach Sendungsart: Vollcontainerladungen bleiben dominant, aber Teilcontainerladungen sind die Wachstumsstory
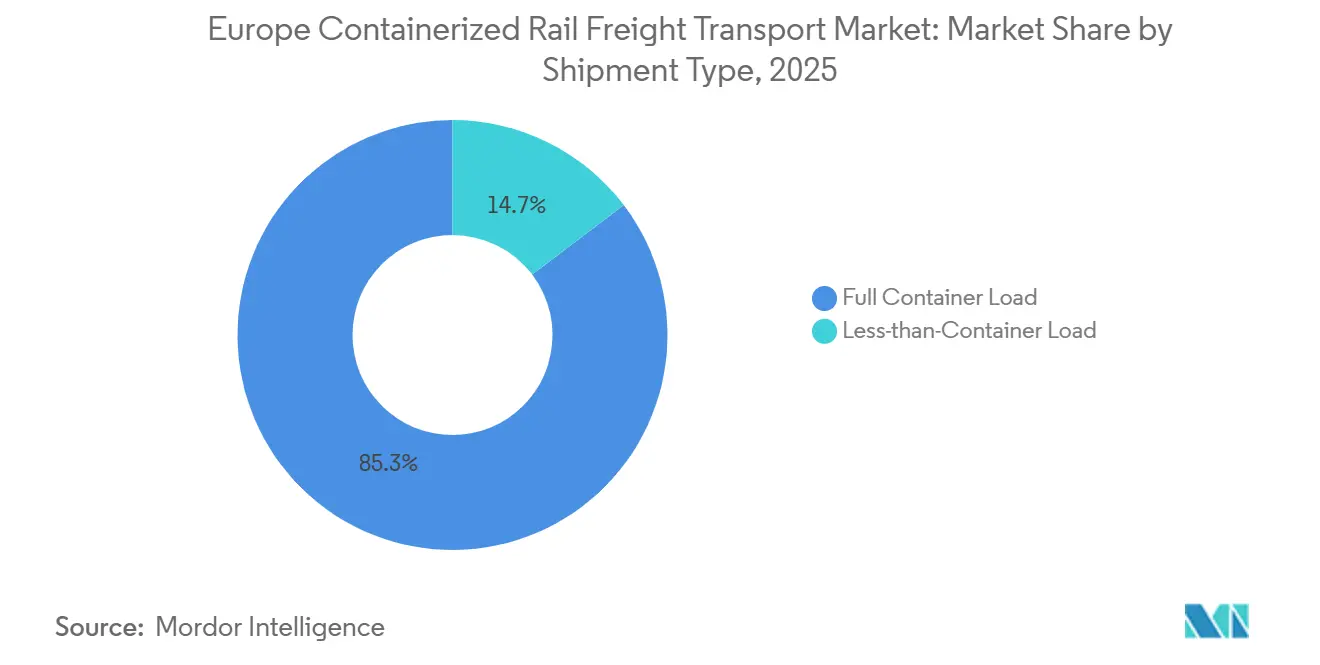
Vollcontainerladungen machten im Jahr 2025 einen Anteil von 85,34 % am europäischen Markt für containerisierten Schienengüterverkehr aus. Große Industrie- und Automobilversender können Waggons regelmäßig füllen, was die Blockzugplanung erleichtert. Gleichzeitig können Vollladungsoperationen die Terminalverweilzeit reduzieren und durchgehende Slot-Zusagen unterstützen. Sie bleiben wichtig für Betreiber, deren Netze auf hochvolumige Strecken und stabile Kundenverträge ausgelegt wurden. Das Format bietet eine zuverlässige Auslastungsbasis für Schienengüter und Terminals. Seine große Rolle zeigt die anhaltende Bedeutung von Skaleneffekten in der Schienenökonomie.
Teilcontainerladungen sollen bis 2031 mit einer CAGR von 6,18 % wachsen. Logistikdienstleister können kleinere Sendungen für E-Commerce-, Pharma- und FMCG-Kunden in reguläre intermodale Dienste konsolidieren, was den Zugang zur Schiene für Verlader erweitert, die sich nicht zu einem vollen Container oder Blockzug verpflichten können. Die Konsolidierung erfordert zuverlässige Annahmeschlüsse, Sortierprozesse und verbundene First-Mile- und Last-Mile-Transporte. Diese zusätzlichen Aktivitäten können den Umsatz pro Container steigern, erfordern jedoch auch eine stärkere Betriebskontrolle. Der europäische Markt für containerisierten Schienengüterverkehr wird profitieren, wenn Teilcontainerladungsprodukte zur Routine werden und nicht auf isolierte Korridore beschränkt bleiben.
Nach Frachtart: Automobil führt das Volumen an, Pharma-Schiene entwickelt sich zur hochwertigen Nische
Fertigungs- und Automobilfracht hielt im Jahr 2025 einen Anteil von 31,31 % am europäischen Markt für containerisierten Schienengüterverkehr. Europäische Automobillieferketten nutzen Blockzüge, um Produktionsstandorte, Komponentenlieferanten und Hafengateways zu verbinden. DB Cargo erweiterte Automotive RailNet im Frühjahr 2026 um 60 Laeffer's 560.4-Schienenfahrzeuge. Das Unternehmen berichtete, dass seine Batterielogistikaktivitäten jährlich 700.000 Einheiten neben Fahrzeugströmen abwickeln. Diese Ströme bieten stabile Volumina, sind jedoch Wettbewerbsausschreibungen und industriellen Produktionszyklen ausgesetzt.
Gesundheitswesen und Pharmazeutika sollen bis 2031 mit einer CAGR von 7,81 % wachsen. Pharmazeutische Verlader benötigen Temperaturkontrolle, verifizierte Verwahrungskette und konsistente Lieferleistung, was dokumentierte Schienendienste auf geeigneten elektrifizierten Korridoren relevanter macht. Das Wachstum bei Biologika und der Druck auf Straßenkühlkapazitäten können diesen Übergang stärken. Gesundheitsfracht kann höhere Einnahmen pro Container erzielen als routinemäßige Industriefracht. Die Expansion des Segments könnte den Wertmix des europäischen Marktes für containerisierten Schienengüterverkehr verbessern, selbst wenn die Gesamtcontainervolumina stetig wachsen.
Geografische Analyse
Deutschland hatte im Jahr 2025 einen Anteil von 30,25 % am europäischen Markt für containerisierten Schienengüterverkehr. Seine Industriebasis, das umfangreiche Terminalnetz und die zentrale Lage auf Nord-Süd- und Ost-West-Korridoren unterstützen diese Rolle. Die Schienengüterverkehrseinnahmen pro Zug-km in Deutschland stiegen zwischen 2020 und 2024 um 24 %. Der Anstieg spiegelte Preisbedingungen und höhere mit Störungen verbundene Kosten wider, während das Vereinigte Königreich im Jahr 2024–25 ein Wachstum von 5 % im intermodalen Schienenverkehr verzeichnete und die Volumina im dritten Quartal 2025 um 4 % stiegen. Das Barking-Eurohub-Abkommen stärkt die Aussicht auf regelmäßige grenzüberschreitende Containerschienenverbindungen durch den Kanaltunnel. Frankreich fügte 2025 10 kombinierte Verkehrsdienste hinzu und setzte das Programm Ulysse Fret fort. Das Programm trägt eine Investitionsverpflichtung von 4 Milliarden EUR (4,65 Milliarden USD) bis 2032.
Polen soll mit einer CAGR von 5,46 % bis 2031 die am schnellsten wachsende Geographie sein. Seine Terminalinvestitionen unterstützen eine größere Rolle als Logistikhub zwischen östlichen und westlichen Korridoren. Gleichzeitig profitiert Italien von seiner Lage im Rhein-Alpen-Netz und seinen Verbindungen zu Mittelmeergateways. Belgien und die Niederlande bleiben wesentliche Hafengateways, da Antwerpen und Rotterdam als primäre Ausgangspunkte für die kontinentale Containerverteilung dienen.
Das Gemeinschaftsunternehmen Lineas und FS Logistix Modalink kündigte im September 2025 einen Plan zur Übernahme des Managements des Antwerp Mainhub-Terminals an. Die nordischen Länder sind volumenmäßig kleiner, haben aber geografische Bedingungen, die die Schiene gegenüber langen Straßenalternativen begünstigen können[4]Lineas, „Modalink, ein Gemeinschaftsunternehmen von Lineas und FS Logistix, übernimmt das Management des Antwerp Mainhub-Terminals”, Lineas, newsroom.lineas.net. Österreich, die Schweiz, die Tschechische Republik, Ungarn und die baltischen Staaten bilden ein wichtiges Transitgebiet für Alpen- und Ost-West-Routen. Gleichzeitig stiegen die österreichischen Schienengüterverkehrseinnahmen pro Zug-km zwischen 2020 und 2024 um 36 %. Diese Transitmärkte gewinnen, wenn grenzüberschreitende Kapazitäten und Terminalkoordination verbessert werden.
Wettbewerbslandschaft
Der europäische Markt für containerisierten Schienengüterverkehr ist auf nationaler Ebene und europaweit fragmentiert. DB Cargo AG, OBB Rail Cargo Group, SNCF Group, Rail Logistics Europe, PKP CARGO und FS Logistix verfügen über eine breite Netzwerkreichweite und etablierte Beziehungen zu Infrastrukturmanagern. Private Spezialisten wie Hupac, Kombiverkehr und METRANS konkurrieren durch Servicefrequenz, Korridorgestaltung und Terminalreichweite. Gleichzeitig lässt das Fehlen eines einzigen paneuropäischen Betreibers Raum für regionale Netze und grenzüberschreitende Partnerschaften. Wettbewerbsergebnisse hängen zunehmend von der tatsächlich erbrachten Zuverlässigkeit ab und nicht von der veröffentlichten Kapazität, was Betreiber begünstigt, die Container auch dann in Bewegung halten können, wenn eine Schlüsselroute von Störungen betroffen ist.
DB Cargo hat sein Betriebsmodell im Rahmen von Restrukturierungsanforderungen angepasst, die mit seinem Wirtschaftlichkeitsplan verbunden sind. Der Geschäftsbericht 2025 beschrieb Personalveränderungen, den Sale-and-Leaseback von 6.000 Waggons an GATX Rail Europe und die geplante Veräußerung einer Minderheitsbeteiligung am maritimen kombinierten Verkehr. Hupac erhöhte Anfang 2026 die Servicefrequenz auf ausgewählten deutsch-italienischen Strecken, um die Kundenexposition gegenüber Verzögerungen zu reduzieren, und OBB Rail Cargo Group fügte Dienste hinzu, die Wels mit Hamburg und Bremerhaven, Duisburg mit Rotterdam, Salzburg mit Offenbach und Duisburg mit Curtici verbinden. Diese Schritte zeigen, dass Streckenabdeckung und Servicegestaltung wichtige Wettbewerbsinstrumente bleiben.
CMA CGM schloss im Januar 2026 die Übernahme des britischen intermodalen Schienengeschäfts von Freightliner ab. Die Transaktion brachte 2.000 Waggons und 10 Terminals in eine maritime Inland-Logistikplattform ein. Lineas und FS Logistix gründeten Modalink zur Verwaltung des Antwerp Mainhub-Terminals und zugehöriger Last-Mile-Dienste. Chancen bestehen weiterhin bei der inländischen Konsolidierung von Teilcontainerladungen und dem pharmazeutischen Kühlkettenschienenverkehr, wo spezialisierte Handhabung Premiumdienste unterstützen kann.
Marktführer im europäischen containerisierten Schienengüterverkehr
DB Cargo AG
METRANS a.s.
Hupac Intermodal SA
Kombiverkehr GmbH & Co KG
OBB Rail Cargo Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Die britische Regierung und Network Rail einigten sich auf die langfristige Übernahme des Barking Eurohub-Geländes im Osten Londons mit einer geplanten Investition von 15 Millionen GBP (19,3 Millionen USD). Das Abkommen unterstützt die Wiederaufnahme des regulären containerisierten Schienengüterverkehrs durch den Kanaltunnel und verbindet britische intermodale Netze wieder mit kontinentalen Diensten.
- Januar 2026: CMA CGM Group schloss die Übernahme des britischen intermodalen Schienengeschäfts von Freightliner ab und übernahm die Kontrolle über 2.000 Waggons, 10 Terminals und eine der größten elektrifizierten Lokomotivflotten des Vereinigten Königreichs. Die Transaktion integriert den führenden britischen containerisierten Schienenbetreiber in das globale maritime Inland-Logistiknetzwerk von CMA CGM. Die internationalen Niederlassungen von Freightliner in Polen, Deutschland und den Niederlanden sind nicht Teil der CMA-CGM-Transaktion und verbleiben unter der bisherigen Eigentümerschaft.
- September 2025: Lineas und FS Logistix gründeten Modalink, ein Gemeinschaftsunternehmen zur Verwaltung des Antwerp Mainhub-Schienenterminals mit 1,5 Millionen Tonnen und 2.500 Zügen jährlich sowie zugehöriger intermodaler Last-Mile-Dienste. FS Logistix erwarb über das Gemeinschaftsunternehmen einen Anteil von 30 % an Antwerp Mainhub, während Lineas die kommerzielle Verantwortung für die Strecke Antwerpen–Mailand im Rahmen eines Traktionsvertrags an FS Logistix übertrug.
- Mai 2025: Polen unterzeichnete ein Investitionsabkommen für die erste Phase der Erweiterung von Euroterminal Sławkow über 180 Millionen PLN (48,5 Millionen USD) mit dem Ziel der Fertigstellung bis 2027. Die Erweiterung wird die jährliche Kapazität von 285.000 auf 530.000 TEU am einzigen EU-Terminal erhöhen, das direkt mit der Breitspurbahn aus der Ukraine und Zentralasien verbunden ist.


Berichtsumfang des europäischen Marktes für containerisierten Schienengüterverkehr
| 20-Fuß-Container |
| 40-Fuß-Container |
| Andere Containergrößen |
| Allgemeincontainer |
| Kühlcontainer |
| Inland |
| International / Grenzüberschreitend |
| Vollcontainerladung (FCL) |
| Teilcontainerladung (LCL) |
| FMCG und Einzelhandel |
| Fertigung und Automobil |
| Gesundheitswesen und Pharmazeutika |
| Elektronik und Elektrogeräte |
| Industriechemikalien und Rohstoffe |
| Sonstige |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Belgien |
| Niederlande |
| Polen |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) |
| Übriges Europa |
| Nach Containergröße | 20-Fuß-Container |
| 40-Fuß-Container | |
| Andere Containergrößen | |
| Nach Containertyp | Allgemeincontainer |
| Kühlcontainer | |
| Nach Sendungsfluss | Inland |
| International / Grenzüberschreitend | |
| Nach Sendungsart | Vollcontainerladung (FCL) |
| Teilcontainerladung (LCL) | |
| Nach Frachtart | FMCG und Einzelhandel |
| Fertigung und Automobil | |
| Gesundheitswesen und Pharmazeutika | |
| Elektronik und Elektrogeräte | |
| Industriechemikalien und Rohstoffe | |
| Sonstige | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Belgien | |
| Niederlande | |
| Polen | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach containerisiertem Schienengüterverkehr in Europa an?
Politische Unterstützung für die Verlagerung auf die Schiene, Terminalinvestitionen, Hafenanbindungen und Dekarbonisierungsanforderungen der Verlader unterstützen die Nachfrage. Zuverlässige Zugtrassen und koordinierte Infrastrukturarbeiten bleiben jedoch unerlässlich, um Interesse in regelmäßige Buchungen umzuwandeln.
Wie groß ist der europäische Sektor für containerisierten Schienengüterverkehr?
Der Sektor wird im Jahr 2026 auf 13,41 Milliarden USD geschätzt und soll bis 2031 16,96 Milliarden USD erreichen, was einer CAGR von 4,81 % im Prognosezeitraum 2026–2031 entspricht.
Welches Containerformat führt den europäischen Schienengüterverkehr an?
40-Fuß-Container führten im Jahr 2025 mit einem Anteil von 54,56 % und sollen bis 2031 mit einer CAGR von 6,80 % wachsen, unterstützt durch maritime Kompatibilität und breitere Umschlagskapazitäten an Binnenterminals.
Welches Containertypensegment wächst am schnellsten im europäischen Schienenverkehr?
Kühlcontainer sollen mit einer CAGR von 7,94 % wachsen, was den Bedarf an dokumentierter Handhabung und zuverlässigen temperaturgeführten Operationen widerspiegelt.
Warum ist Polen für den containerisierten Schienengüterverkehr wichtig?
Polen soll bis 2031 mit einer CAGR von 5,46 % wachsen, unterstützt durch Terminalinvestitionen, Breitspurverbindungen und seine Rolle zwischen östlichen und westlichen europäischen Korridoren.
Was schränkt containerisierte Schienendienste in Europa ein?
Netzschließungen, Güterverkehrswettbewerb mit dem Personenverkehr sowie grenzüberschreitende technische und administrative Reibungsverluste bleiben wesentliche Einschränkungen, während Geräteungleichgewichte die Kosten für die Rückführung leerer Container und Waggons erhöhen können.
Seite zuletzt aktualisiert am:



