
Tamaño y participación del mercado europeo de transporte de flete ferroviario en contenedores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 12.76 Mil millones de dólares |
| Tamaño del Mercado (2026) | 13.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.96 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.81 % |
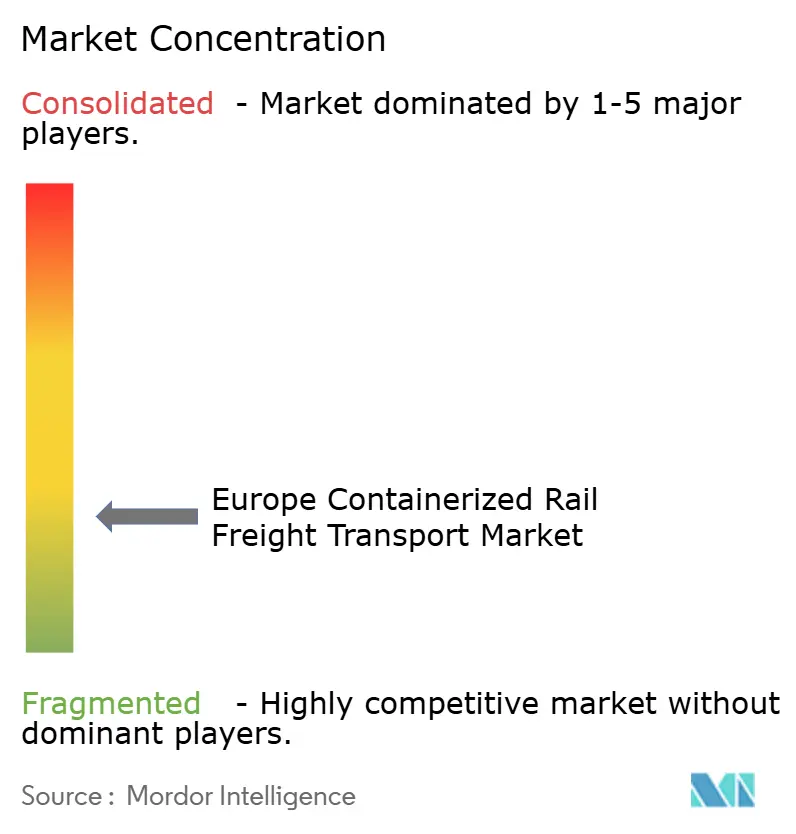
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado europeo de transporte de flete ferroviario en contenedores por Mordor Intelligence
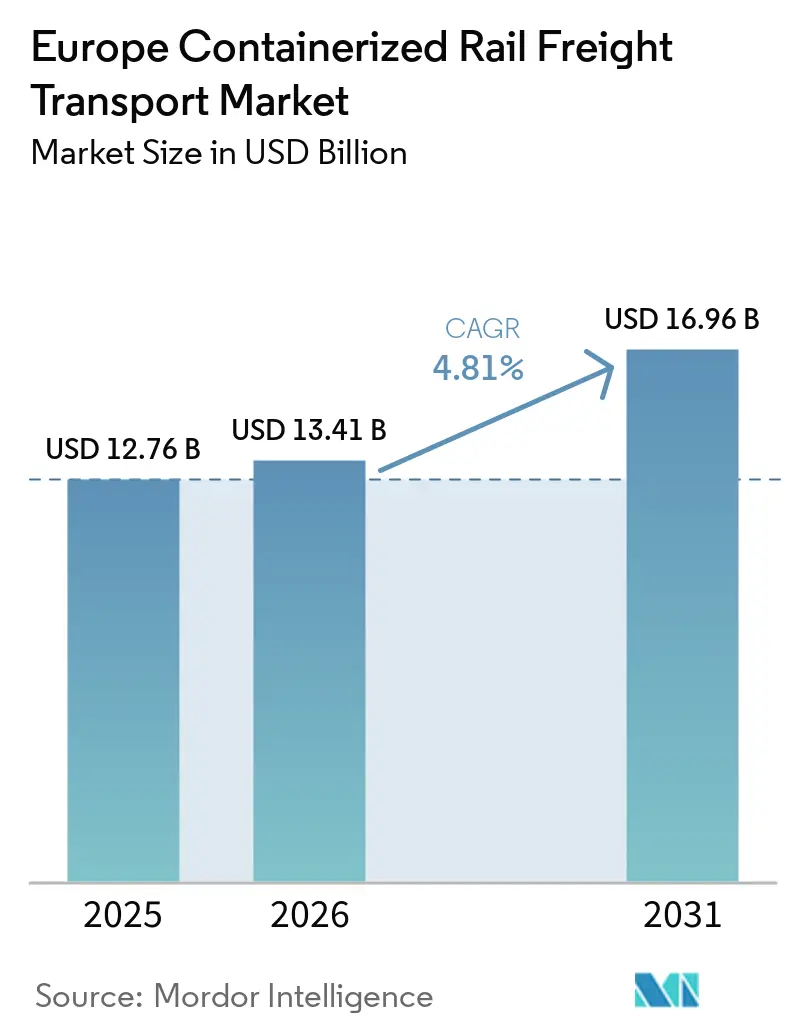
El tamaño del mercado europeo de transporte de flete ferroviario en contenedores se valoró en 12,76 mil millones de USD en 2025, y se proyecta que se expanda de 13,41 mil millones de USD en 2026 a 16,96 mil millones de USD en 2031, registrando una CAGR del 4,81% entre 2026 y 2031.
La política de transporte europea continúa favoreciendo un papel más amplio del ferrocarril en el flete de larga distancia, mientras que la inversión en terminales está mejorando el acceso a los corredores interiores. Las rutas más atractivas en el mercado europeo de transporte de flete ferroviario en contenedores combinan trayectos ferroviarios confiables, conexiones portuarias y clientes que pueden comprometer volúmenes estables de contenedores. Los requisitos de descarbonización industrial también están haciendo que el ferrocarril sea más relevante para los expedidores que necesitan reducciones documentadas en las emisiones de transporte. Los cierres de redes y la capacidad limitada siguen siendo restricciones, por lo que los operadores están otorgando mayor valor a las opciones de desvío, la frecuencia del servicio y la inversión coordinada en terminales y vías. El mercado europeo de flete ferroviario en contenedores ofrece, por tanto, oportunidades en servicios intermodales de alta frecuencia, consolidación doméstica, flete especializado con control de temperatura y operaciones coordinadas de terminal a corredor en toda la red logística europea.
Conclusiones clave del informe
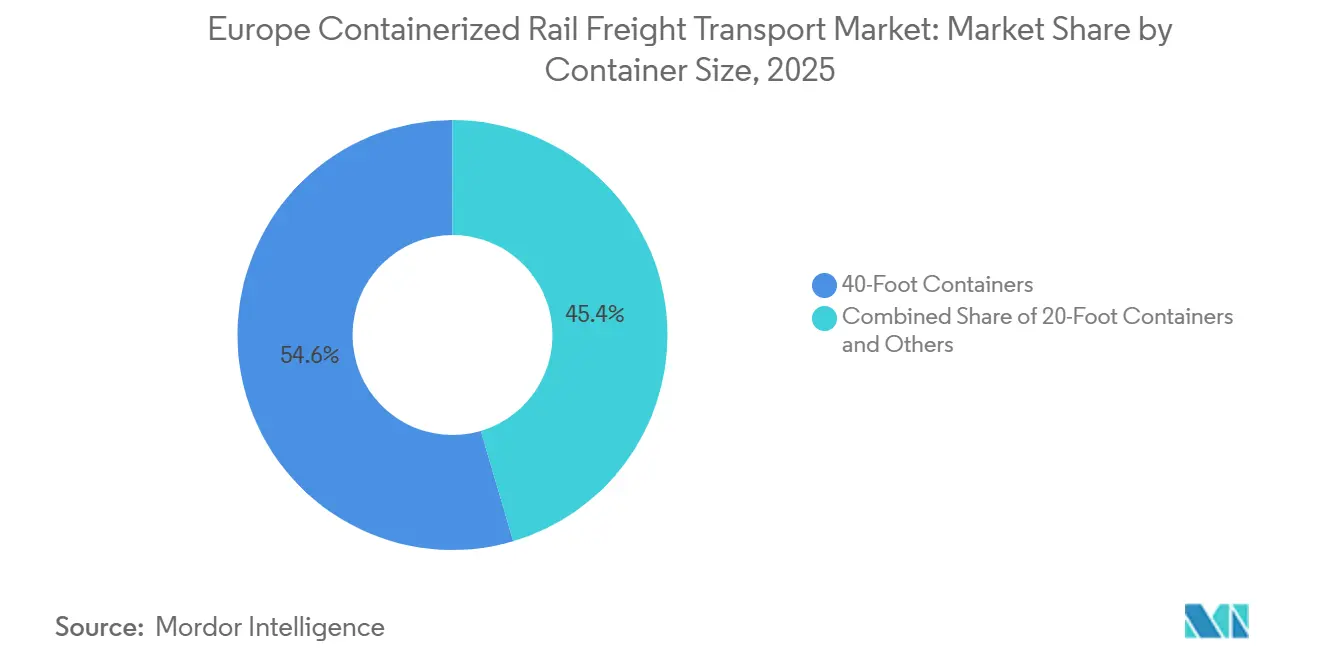
- Por tamaño de contenedor, los contenedores de 40 pies representaron el 54,56% de la participación del mercado europeo de transporte de flete ferroviario en contenedores en 2025 y se prevé que crezcan a una CAGR del 6,80% hasta 2031.
- Por tipo de contenedor, los contenedores generales representaron el 82,65% del tamaño del mercado europeo de transporte de flete ferroviario en contenedores en 2025, mientras que se prevé que los contenedores refrigerados se expandan a una CAGR del 7,94% hasta 2031.
- Por flujo de envío, los envíos internacionales y transfronterizos representaron el 64,56% de la participación del mercado europeo de transporte de flete ferroviario en contenedores en 2025, mientras que se prevé que los envíos domésticos crezcan a una CAGR del 5,71% hasta 2031.
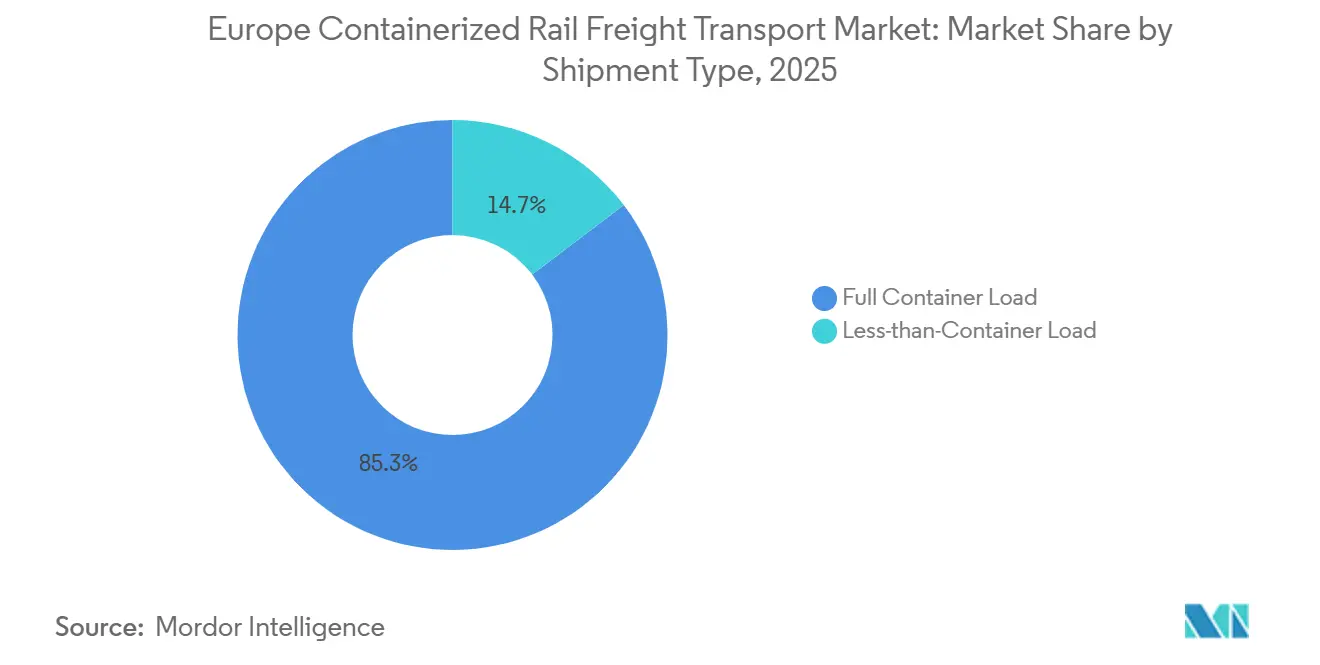
- Por tipo de envío, los envíos de contenedor completo representaron el 85,34% del tamaño del mercado europeo de transporte de flete ferroviario en contenedores en 2025, mientras que se prevé que los envíos de contenedor incompleto crezcan a una CAGR del 6,18% hasta 2031.
- Por tipo de carga, la carga de fabricación y automotriz representó el 31,31% de la participación en el mercado europeo de transporte de flete ferroviario en contenedores en 2025, mientras que se prevé que la atención sanitaria y los productos farmacéuticos crezcan a una CAGR del 7,81% hasta 2031.
- Por país, Alemania representó el 30,25% de la participación en el mercado europeo de transporte de flete ferroviario en contenedores en 2025, mientras que se prevé que Polonia crezca a una CAGR del 5,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado europeo de transporte de flete ferroviario en contenedores
Anlisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Políticas de transferencia modal de carretera a ferrocarril de la UE | +1.0% | A nivel de la UE, con efectos más pronunciados en Alemania, Francia y Bélgica | Largo plazo (≥ 4 años) |
| Expansión de terminales intermodales y centros interiores | +0.8% | Polonia, Alemania, Bélgica, los Países Bajos y Francia | Mediano plazo (2-4 años) |
| Requisitos de descarbonización de los expedidores industriales | +0.7% | Alemania, los Países Bajos, Bélgica, Italia y Suecia | Mediano plazo (2-4 años) |
| Crecimiento del corredor de contenedores de puerto a interior | +0.6% | Los Países Bajos, Bélgica, Alemania, Polonia y el Reino Unido | Mediano plazo (2-4 años) |
| Reconfiguración del servicio durante interrupciones de la red | +0.4% | Alemania, Suiza, Austria, la región alpina y Francia | Corto plazo (≤ 2 años) |
| Demanda ferroviaria del comercio electrónico y la logística contractual | +0.5% | Alemania, Polonia, Francia y los países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Políticas de transferencia modal de carretera a ferrocarril de la UE
La Unión Europea ha establecido un objetivo para trasladar el 30% del flete por carretera que recorre más de 300 km al ferrocarril o al transporte acuático para 2030. El objetivo está previsto que supere el 50% para 2050, lo que respalda la planificación a largo plazo de la capacidad intermodal y el acceso a terminales. El marco revisado para la capacidad de infraestructura ferroviaria tiene como objetivo unificar la planificación de capacidad bajo un único instrumento en toda la red europea. Esto podría mejorar la asignación de trayectos ferroviarios para los operadores intermodales que compiten con los servicios de pasajeros en rutas concurridas. La Comunidad de Empresas Ferroviarias e Infraestructuras Europeas también ha advertido que las normas que permiten camiones transfronterizos más largos y pesados podrían debilitar el cambio modal previsto en rutas más cortas[1]Comunidad de Empresas Ferroviarias e Infraestructuras Europeas, "Los ferrocarriles advierten de una transferencia modal inversa mientras los ministros de transporte de la UE alcanzan un acuerdo sobre camiones más largos y pesados," CER, cer.be. Esta tensión política es importante porque las decisiones de inversión ferroviaria se toman a lo largo de la vida útil de activos de larga duración. Al mismo tiempo, las normas de carretera pueden alterar la economía de rutas individuales mucho más rápido, y el resultado práctico dependerá de una financiación de infraestructura coherente, normas de capacidad predecibles y la confianza de los expedidores en que los servicios ferroviarios pueden satisfacer sus necesidades operativas.
Expansión de terminales intermodales y centros interiores
La capacidad de las terminales sigue siendo una limitación central en el mercado europeo de transporte de flete ferroviario en contenedores, ya que la capacidad de manipulación determina si el ferrocarril puede ajustarse a los calendarios de los expedidores. Euroterminal Sławkow comenzó a expandirse de 285.000 a 530.000 TEU en virtud de un acuerdo de inversión de PLN 180 millones (48,5 millones de USD) firmado en mayo de 2025. La terminal conecta la línea de ancho de vía amplio procedente de Ucrania y Asia Central con las redes europeas de ancho de vía estándar. Su posición otorga a Polonia un papel más importante en los flujos de contenedores este-oeste y en la planificación de transbordo. Las nuevas terminales pueden atraer carga únicamente cuando los tramos ferroviarios cercanos ofrecen trayectos confiables y longitudes de tren adecuadas. Una inversión que mejora el equipo de manipulación sin mejoras paralelas en las vías puede trasladar la congestión desde la puerta de la terminal al corredor adyacente. Esto hace que la planificación coordinada sea importante para las vías de acceso, los trayectos ferroviarios, la disponibilidad de grúas, las conexiones por carretera y las áreas de almacenamiento, y los propietarios de terminales y los gestores de infraestructuras deben alinear sus calendarios de inversión si la capacidad de manipulación adicional ha de traducirse en un servicio ferroviario de extremo a extremo confiable.
Requisitos de descarbonización de los expedidores industriales
Los grandes expedidores están prestando más atención a las emisiones de transporte cuando renuevan contratos logísticos y seleccionan modos de larga distancia. Un estudio de 2025 elaborado para la Empresa Común Ferroviaria de Europa concluyó que una mayor integración del flete ferroviario podría reducir las emisiones de dióxido de carbono y el consumo de energía en los principales corredores europeos[2]Empresa Común Ferroviaria de Europa, "Logística de cero emisiones netas: la contribución del transporte ferroviario," Empresa Común Ferroviaria de Europa, rail-research.europa.eu. Esto respalda el uso del ferrocarril en corredores donde se pueden demostrar menores emisiones mediante datos operativos claros. Los requisitos de los expedidores pueden convertirse en una demanda ferroviaria predecible cuando el rendimiento del servicio es sólido. El mercado europeo de flete ferroviario en contenedores puede beneficiarse cuando los operadores proporcionan registros de emisiones verificables y una manipulación confiable de las cargas industriales. Los clientes también necesitan que los proveedores ferroviarios demuestren que el transporte de menores emisiones no genera nueva incertidumbre en torno a los plazos de entrega, los daños o la disponibilidad de equipos, lo que incentiva a los operadores a combinar la notificación de emisiones con estándares operativos claros y compromisos de servicio a largo plazo.
Crecimiento de los corredores de contenedores de puerto a interior
Los puertos europeos generan una parte significativa de la demanda de flete ferroviario en contenedores, ya que las decisiones de distribución interior a menudo se toman cuando llegan los buques. En febrero de 2026, el Gobierno del Reino Unido y Network Rail acordaron el control a largo plazo del Barking Eurohub en el este de Londres. El plan incluye una inversión de 15 millones de GBP (19,3 millones de USD) y respalda el retorno del flete ferroviario regular a través del Canal de la Mancha. OBB Rail Cargo Group también amplió su red a principios de 2026 con el servicio TransFER Duisburgo-Róterdam, que opera 3 viajes de ida y vuelta semanales. Los servicios de bloque vinculados a puertos pueden planificarse en torno a las llegadas de buques, lo que mejora la capacidad de ofrecer salidas regulares y disponibilidad de contenedores. Su valor es mayor cuando los horarios ferroviarios, las ventanas de manipulación en terminales, la actividad aduanera y los acuerdos de entrega interior se gestionan como una única cadena operativa, creando una propuesta de servicio más estable que los movimientos por carretera ad hoc y reforzando el papel del ferrocarril en la distribución del hinterland.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Restricciones de capacidad de la red y competencia con el tráfico de pasajeros | -0.6% | Alemania, Austria, Suiza, corredores alpinos, Francia e Italia | Corto plazo (≤ 2 años) |
| Fragmentación técnica y administrativa transfronteriza | -0.5% | A nivel de la UE, especialmente en las zonas fronterizas del este y el oeste de Europa | Largo plazo (≥ 4 años) |
| Trayectos ferroviarios poco confiables y exposición a costes de desvío | -0.4% | El valle del Rin en Alemania, las rutas alpinas y el eje italiano del Simplón | Corto plazo (≤ 2 años) |
| Rotación de unidades de carga y desequilibrio de equipos | -0.3% | Desequilibrios de flujo en dirección este y oeste en Europa Central y Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de capacidad de la red y competencia con el tráfico de pasajeros
Los servicios de pasajeros y de flete comparten muchas líneas europeas de alto tráfico, lo que limita la capacidad confiable para los contenedores. Las renovaciones planificadas en las rutas principales alemanas pueden reducir los trayectos de flete disponibles durante los períodos de cierre. Kombiverkehr informó de menores volúmenes de transporte y ventas en 2025, citando interrupciones en la infraestructura y reclamando un diálogo constructivo y compensaciones[3]Kombiverkehr, "Revisión general: necesidad vital de diálogo constructivo y pagos de compensación," Kombiverkehr, kombiverkehr.de. Los operadores de flete se enfrentan a rutas más largas, reposicionamiento de equipos y cláusulas de penalización para clientes cuando son necesarios los desvíos. No disponen de un modelo comparable de recuperación de costes para estas interrupciones. Los trayectos ferroviarios poco confiables y los costes de desvío hacen, por tanto, que algunas rutas sean menos atractivas para los expedidores incluso donde existe capacidad ferroviaria nominal. Esto puede llevar a los clientes a mantener el ferrocarril solo para cargas menos sensibles al tiempo o a devolver volúmenes críticos a la carretera. Al mismo tiempo, un marco de compensación más sólido y una mejor planificación entre los gestores de infraestructuras y los operadores de flete reduciría esta incertidumbre y respaldaría compromisos más duraderos con los clientes.
Fragmentación técnica y administrativa transfronteriza
Los flujos transfronterizos siguen enfrentando fricciones derivadas de diferentes sistemas de ancho de vía, electrificación, señalización, procesos aduaneros e inspecciones fronterizas. La evaluación de la Comisión Europea del anterior marco de corredores de flete ferroviario concluyó que la gestión separada de la capacidad era ineficiente y que la cooperación transfronteriza era ineficaz. El nuevo marco de capacidad de la UE tiene como objetivo abordar este problema mediante normas más integradas. En las fronteras orientales, los contenedores pueden requerir transbordo entre el ancho de vía amplio de 1.520 mm y el ancho de vía estándar de 1.435 mm. Los flujos comerciales desiguales también dejan los equipos en la ubicación incorrecta, lo que aumenta los costes de rotación de contenedores y uso de vagones. Es probable que estas restricciones sigan siendo más agudas en las rutas que involucran geografías no pertenecientes a la UE, incluso cuando las rutas intracomunitarias occidentales se alineen más. El resultado es un entorno operativo más desigual en el que el mismo contenedor puede enfrentarse a requisitos de tiempo, documentación y equipos muy diferentes a lo largo de un único trayecto, lo que obliga a los operadores a reflejar esa complejidad en el diseño del servicio y en los compromisos que asumen con los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de contenedor: los volúmenes de 40 pies reconfiguran la economía de las terminales interiores
El segmento de 40 pies representó el 54,56% de la participación del mercado europeo de transporte de flete ferroviario en contenedores en 2025 y se proyecta que crezca a una CAGR del 6,80% hasta 2031. Su posición refleja la alineación entre el equipo marítimo común y los sistemas de manipulación utilizados en las terminales interiores, y el equipo de gran altura y compatible con 40 pies es especialmente importante para los bienes de consumo y el flete del hinterland portuario. El servicio TransFER Wels-Hamburgo/Bremerhaven de OBB Rail Cargo Group, introducido en 2026, admite contenedores de 20 a 45 pies. Esta flexibilidad permite a los operadores atender varios tipos de carga sin cambiar el modelo operativo básico del tren. También respalda las conexiones entre las zonas de producción austriacas y los puertos del Mar del Norte.
El formato de 20 pies sigue siendo relevante para cargas densas como productos químicos industriales, materias primas y determinadas piezas de automoción. Su menor peso en vacío puede favorecer un mayor uso de la carga útil dentro de los límites de carga por eje, mientras que otros tamaños incluyen unidades de 45 pies de ancho de palé que son comunes en la distribución de bienes de consumo y comercio electrónico. Las terminales que pueden manipular varios tamaños de contenedor tienen una base de clientes más amplia y menor dependencia de una categoría de carga. Los parámetros técnicos de la RTE-T respaldan la manipulación estandarizada de las dimensiones internacionales de contenedores en las rutas principales. El tamaño del mercado europeo de transporte de flete ferroviario en contenedores para este segmento dependerá de si el equipo de las terminales y la capacidad de los corredores avanzan conjuntamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por tipo de contenedor: la demanda de contenedores refrigerados abre un nicho premium
Los contenedores generales representaron el 82,65% del tamaño del mercado europeo de transporte de flete ferroviario en contenedores en 2025. El flete seco respalda las operaciones regulares de trenes bloque utilizadas para FMCG, bienes industriales y componentes de automoción, y estos movimientos se benefician de rutas repetibles, grupos de equipos estables y una alta rotación de contenedores. Los contenedores generales también se adaptan al modelo operativo establecido de los grandes operadores de flete ferroviario y los servicios de puerto a interior. Su escala proporciona a los operadores una carga base que respalda salidas frecuentes. El segmento sigue siendo central para los ingresos porque abarca la mayor gama de carga en contenedores de uso cotidiano.
Se proyecta que los contenedores refrigerados crezcan a una CAGR del 7,94% hasta 2031, convirtiéndolos en el tipo de contenedor de más rápido crecimiento. Su crecimiento está vinculado a la logística farmacéutica, los requisitos de seguridad alimentaria y la demanda de los minoristas de cadenas de frío trazables. Al mismo tiempo, la carga sensible a la temperatura requiere continuidad de alimentación eléctrica confiable, manipulación documentada y mínimas interrupciones en las terminales. Los operadores ferroviarios que cumplen estos requisitos pueden atender flete que es menos adecuado para los procesos estándar de contenedores secos. El segmento puede generar mayores ingresos por TEU que el flete general debido a sus requisitos de manipulación y seguimiento. Su crecimiento también crea demanda de terminales con capacidad para contenedores refrigerados y capacidad de vagones compatibles.
Por flujo de envío: los volúmenes transfronterizos anclan el mercado, los corredores domésticos muestran velocidad
Los envíos internacionales y transfronterizos representaron el 64,56% de la participación del mercado europeo de transporte de flete ferroviario en contenedores en 2025. El ferrocarril es generalmente más competitivo que la carretera a medida que aumenta la distancia de transporte, especialmente en rutas superiores a 300 km, y los trenes bloque transfronterizos conectan centros de fabricación con puertos del Mar del Norte, puertas de entrada mediterráneas y centros logísticos en Europa Central y Oriental. Estas rutas se benefician de horarios establecidos y clientes ancla de mayor envergadura. La escala de estos movimientos respalda una frecuencia de servicio regular y un uso más eficiente de locomotoras y vagones. El tráfico transfronterizo sigue siendo, por tanto, la base principal del mercado europeo de transporte de flete ferroviario en contenedores.
Se proyecta que los envíos domésticos crezcan a una CAGR del 5,71% hasta 2031. El programa Ulysse Fret de Francia comprometió 4 mil millones de EUR (4,65 mil millones de USD) hasta 2032 para modernizar la infraestructura de flete y respaldó 10 nuevos servicios de transporte combinado en 2025. Los programas nacionales pueden mejorar el acceso de última milla y reducir las barreras que anteriormente limitaban el flete ferroviario en contenedores doméstico, mientras que los incentivos de flete ferroviario y marítimo de Italia también respaldan los esfuerzos nacionales de transferencia modal. El crecimiento doméstico dependerá de la proximidad de las terminales a los centros de distribución y de servicios locales de recogida y entrega predecibles.
Por tipo de envío: el FCL sigue siendo dominante, pero el LCL capta la historia de crecimiento
Los envíos de contenedor completo representaron el 85,34% de la participación en el mercado europeo de transporte de flete ferroviario en contenedores en 2025. Los grandes expedidores industriales y de automoción pueden llenar vagones regularmente, lo que facilita la planificación de trenes bloque. Al mismo tiempo, las operaciones de carga completa pueden reducir el tiempo de permanencia en terminales y respaldar compromisos de espacio de extremo a extremo. Siguen siendo importantes para los operadores cuyas redes fueron diseñadas en torno a rutas de alto volumen y contratos estables con clientes. El formato proporciona una base de utilización confiable para los activos ferroviarios y las terminales. Su gran protagonismo muestra la continua importancia de la escala en la economía ferroviaria.
Se proyecta que los envíos de contenedor incompleto se expandan a una CAGR del 6,18% hasta 2031. Los proveedores logísticos pueden consolidar consignaciones más pequeñas en servicios intermodales regulares para clientes de comercio electrónico, productos farmacéuticos y FMCG, lo que amplía el acceso al ferrocarril para los expedidores que no pueden comprometerse con un contenedor completo o un tren bloque. La consolidación requiere plazos de cierre confiables, procesos de clasificación y transporte conectado de primera y última milla. Esas actividades adicionales pueden aumentar los ingresos por contenedor, aunque también requieren un control operativo más sólido. El mercado europeo de transporte de flete ferroviario en contenedores se beneficiará cuando los productos de contenedor incompleto se conviertan en algo habitual en lugar de limitarse a corredores aislados.
Por tipo de carga: la automoción lidera el volumen, el flete farmacéutico ferroviario emerge como un nicho de alto valor
La carga de fabricación y automoción representó el 31,31% de la participación en el mercado europeo de transporte de flete ferroviario en contenedores en 2025. Las cadenas de suministro automotrices europeas utilizan trenes bloque para conectar sitios de producción, proveedores de componentes y puertas de entrada portuarias. DB Cargo amplió Automotive RailNet con 60 vagones plataforma Laeffer 560.4 en la primavera de 2026. La empresa informó de que sus actividades de logística de baterías gestionan 700.000 unidades anuales junto con los flujos de vehículos. Estos flujos proporcionan un volumen estable, aunque están expuestos a licitaciones competitivas y ciclos de producción industrial.
Se proyecta que la atención sanitaria y los productos farmacéuticos crezcan a una CAGR del 7,81% hasta 2031. Los expedidores farmacéuticos necesitan control de temperatura, custodia verificada y un rendimiento de entrega consistente, lo que hace que los servicios ferroviarios documentados sean más relevantes en los corredores electrificados adecuados. El crecimiento en biológicos y la presión sobre la capacidad de contenedores refrigerados por carretera pueden fortalecer esta transición. La carga sanitaria puede generar mayores ingresos por contenedor que el flete industrial rutinario. La expansión del segmento podría mejorar la combinación de valor del mercado europeo de transporte de flete ferroviario en contenedores incluso cuando los volúmenes totales de contenedores crecen de manera constante.
Análisis geográfico
Alemania representó el 30,25% de la participación en el mercado europeo de transporte de flete ferroviario en contenedores en 2025. Su base industrial, su extensa red de terminales y su posición central en los corredores norte-sur y este-oeste respaldan este papel. Los ingresos del flete ferroviario por tren-km en Alemania aumentaron un 24% entre 2020 y 2024. El aumento reflejó las condiciones de precios y los mayores costes asociados a las interrupciones, mientras que el Reino Unido registró un crecimiento del 5% en el tráfico ferroviario intermodal en 2024-25, y los volúmenes del tercer trimestre de 2025 aumentaron un 4%. El acuerdo del Barking Eurohub refuerza la perspectiva de conexiones ferroviarias regulares de contenedores a través del Canal de la Mancha. Francia añadió 10 servicios de transporte combinado en 2025 y continuó el programa Ulysse Fret. El programa lleva un compromiso de inversión de 4 mil millones de EUR (4,65 mil millones de USD) hasta 2032.
Se proyecta que Polonia sea la geografía de más rápido crecimiento con una CAGR del 5,46% hasta 2031. Sus inversiones en terminales respaldan un papel más importante como centro logístico entre los corredores orientales y occidentales. Al mismo tiempo, Italia se beneficia de su posición en la red Rin-Alpina y sus vínculos con las puertas de entrada mediterráneas. Bélgica y los Países Bajos siguen siendo puertas de entrada portuarias esenciales porque Amberes y Róterdam sirven como orígenes primarios para la distribución continental de contenedores.
La empresa conjunta Modalink de Lineas y FS Logistix anunció un plan para comenzar a gestionar la terminal Antwerp Mainhub en septiembre de 2025. Los países nórdicos son menores en volumen pero tienen condiciones geográficas que pueden favorecer el ferrocarril frente a largas alternativas por carretera[4]Lineas, "Modalink, una empresa conjunta de Lineas y FS Logistix, gestionará la terminal Antwerp Mainhub," Lineas, newsroom.lineas.net. Austria, Suiza, la República Checa, Hungría y los estados bálticos forman una importante zona de tránsito para las rutas alpinas y este-oeste. Al mismo tiempo, los ingresos del flete ferroviario austriaco por tren-km aumentaron un 36% entre 2020 y 2024. Estos mercados de tránsito se benefician cuando mejoran la capacidad transfronteriza y la coordinación de terminales.
Panorama competitivo
El mercado europeo de transporte de flete ferroviario en contenedores está fragmentado a nivel nacional y en toda Europa en su conjunto. DB Cargo AG, OBB Rail Cargo Group, SNCF Group, Rail Logistics Europe, PKP CARGO y FS Logistix tienen una amplia escala de red y relaciones establecidas con los gestores de infraestructuras. Los especialistas privados como Hupac, Kombiverkehr y METRANS compiten a través de la frecuencia del servicio, el diseño de corredores y el alcance de las terminales. Al mismo tiempo, la ausencia de un único operador paneuropeo deja espacio para redes regionales y asociaciones transfronterizas. Los resultados competitivos dependen cada vez más de la fiabilidad en la entrega en lugar de la capacidad publicada, lo que favorece a los operadores que pueden mantener los contenedores en movimiento cuando una ruta clave enfrenta interrupciones.
DB Cargo ha estado ajustando su modelo operativo bajo los requisitos de reestructuración vinculados a su plan de viabilidad comercial. Su informe anual de 2025 describió cambios en la plantilla, la venta y arrendamiento posterior de 6.000 vagones a GATX Rail Europe y la prevista enajenación de una participación minoritaria en el transporte combinado marítimo. Hupac aumentó la frecuencia del servicio en determinadas rutas entre Alemania e Italia a principios de 2026 para reducir la exposición de los clientes a los retrasos, y OBB Rail Cargo Group añadió servicios que conectan Wels con Hamburgo y Bremerhaven, Duisburgo con Róterdam, Salzburgo con Offenbach y Duisburgo con Curtici. Estos movimientos muestran que la cobertura de rutas y el diseño del servicio siguen siendo herramientas competitivas importantes.
CMA CGM completó la adquisición del negocio ferroviario intermodal del Reino Unido de Freightliner en enero de 2026. La transacción incorporó 2.000 vagones y 10 terminales a una plataforma logística de marítimo a interior. Lineas y FS Logistix formaron Modalink para gestionar la terminal Antwerp Mainhub y los servicios de última milla asociados. Las oportunidades permanecen en la consolidación doméstica de contenedor incompleto y el flete ferroviario de cadena de frío farmacéutica, donde la manipulación especializada puede respaldar un servicio premium.
Líderes de la industria del transporte de flete ferroviario en contenedores en Europa
DB Cargo AG
METRANS a.s.
Hupac Intermodal SA
Kombiverkehr GmbH & Co KG
OBB Rail Cargo Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Febrero de 2026: el Gobierno del Reino Unido y Network Rail acordaron asumir el control a largo plazo del sitio Barking Eurohub en el este de Londres, con 15 millones de GBP (19,3 millones de USD) en inversión planificada. El acuerdo respalda el retorno del flete ferroviario regular en contenedores a través del Túnel del Canal de la Mancha y reconecta las redes intermodales del Reino Unido con los servicios continentales.
- Enero de 2026: CMA CGM Group completó la adquisición del negocio ferroviario intermodal del Reino Unido de Freightliner, tomando el control de 2.000 vagones, 10 terminales y una de las mayores flotas de locomotoras electrificadas del Reino Unido. La transacción integra al principal operador ferroviario de contenedores del Reino Unido en la red logística global de marítimo a interior de CMA CGM. Las sucursales internacionales de Freightliner en Polonia, Alemania y los Países Bajos quedan fuera de la transacción de CMA CGM y continúan bajo la propiedad anterior.
- Septiembre de 2025: Lineas y FS Logistix crearon Modalink, una empresa conjunta para gestionar la terminal ferroviaria Antwerp Mainhub, que maneja 1,5 millones de toneladas y 2.500 trenes anuales, más los servicios intermodales de última milla asociados. FS Logistix adquirió una participación del 30% en Antwerp Mainhub a través de la empresa conjunta, mientras que Lineas transfirió la responsabilidad comercial de la ruta Amberes-Milán a FS Logistix en virtud de un contrato de tracción.
- Mayo de 2025: Polonia firmó un acuerdo de inversión para la primera fase de la expansión de Euroterminal Sławkow por PLN 180 millones (48,5 millones de USD), con el objetivo de completarla en 2027. La expansión aumentará la capacidad anual de 285.000 a 530.000 TEU en la única terminal de la UE directamente conectada a la Línea Ferroviaria de Ancho Amplio procedente de Ucrania y Asia Central.


Alcance del informe del mercado europeo de transporte de flete ferroviario en contenedores
| Contenedores de 20 pies |
| Contenedores de 40 pies |
| Otros tamaños de contenedor |
| Contenedor general |
| Contenedores refrigerados |
| Doméstico |
| Internacional / Transfronterizo |
| Contenedor completo (FCL) |
| Contenedor incompleto (LCL) |
| FMCG y comercio minorista |
| Fabricación y automoción |
| Atención sanitaria y productos farmacéuticos |
| Electrónica y equipos eléctricos |
| Productos químicos industriales y materias primas |
| Otros |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Bélgica |
| Países Bajos |
| Polonia |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) |
| Resto de Europa |
| Por tamaño de contenedor | Contenedores de 20 pies |
| Contenedores de 40 pies | |
| Otros tamaños de contenedor | |
| Por tipo de contenedor | Contenedor general |
| Contenedores refrigerados | |
| Por flujo de envío | Doméstico |
| Internacional / Transfronterizo | |
| Por tipo de envío | Contenedor completo (FCL) |
| Contenedor incompleto (LCL) | |
| Por tipo de carga | FMCG y comercio minorista |
| Fabricación y automoción | |
| Atención sanitaria y productos farmacéuticos | |
| Electrónica y equipos eléctricos | |
| Productos químicos industriales y materias primas | |
| Otros | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Bélgica | |
| Países Bajos | |
| Polonia | |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa |


Preguntas clave respondidas en el informe
¿Qué impulsa la demanda de flete ferroviario en contenedores en Europa?
El apoyo político a la transferencia modal, la inversión en terminales, las conexiones portuarias y los requisitos de descarbonización de los expedidores respaldan la demanda. Sin embargo, los trayectos ferroviarios confiables y el trabajo coordinado en infraestructuras siguen siendo esenciales para convertir el interés en reservas regulares.
¿Qué tamaño tiene el sector europeo de flete ferroviario en contenedores?
El sector se estima en 13,41 mil millones de USD en 2026 y se prevé que alcance 16,96 mil millones de USD en 2031, lo que refleja una CAGR del 4,81% durante el período de pronóstico 2026-2031.
¿Qué formato de contenedor lidera el flete ferroviario europeo?
Los contenedores de 40 pies lideraron con una participación del 54,56% en 2025 y se proyecta que crezcan a una CAGR del 6,80% hasta 2031, respaldados por la compatibilidad marítima y la mayor capacidad de manipulación en terminales interiores.
¿Qué segmento de tipo de contenedor crece más rápido en el ferrocarril europeo?
Se proyecta que los contenedores refrigerados crezcan a una CAGR del 7,94%, lo que refleja la necesidad de una manipulación documentada y operaciones de control de temperatura confiables.
¿Por qué es importante Polonia para el flete ferroviario en contenedores?
Se prevé que Polonia crezca a una CAGR del 5,46% hasta 2031, respaldada por la inversión en terminales, las conexiones de ancho de vía amplio y su papel entre los corredores europeos orientales y occidentales.
¿Qué limita los servicios ferroviarios de contenedores en Europa?
Los cierres de redes, la competencia del flete con el tráfico de pasajeros y la fricción técnica y administrativa transfronteriza siguen siendo limitaciones clave, mientras que los desequilibrios de equipos pueden aumentar el coste de devolver contenedores y vagones vacíos.
Última actualización de la página el:



