
Taille et part du marché du transport ferroviaire de fret conteneurisé en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 12.76 Milliards de dollars |
| Taille du Marché (2026) | 13.41 Milliards de dollars |
| Taille du Marché (2031) | 16.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.81 % |
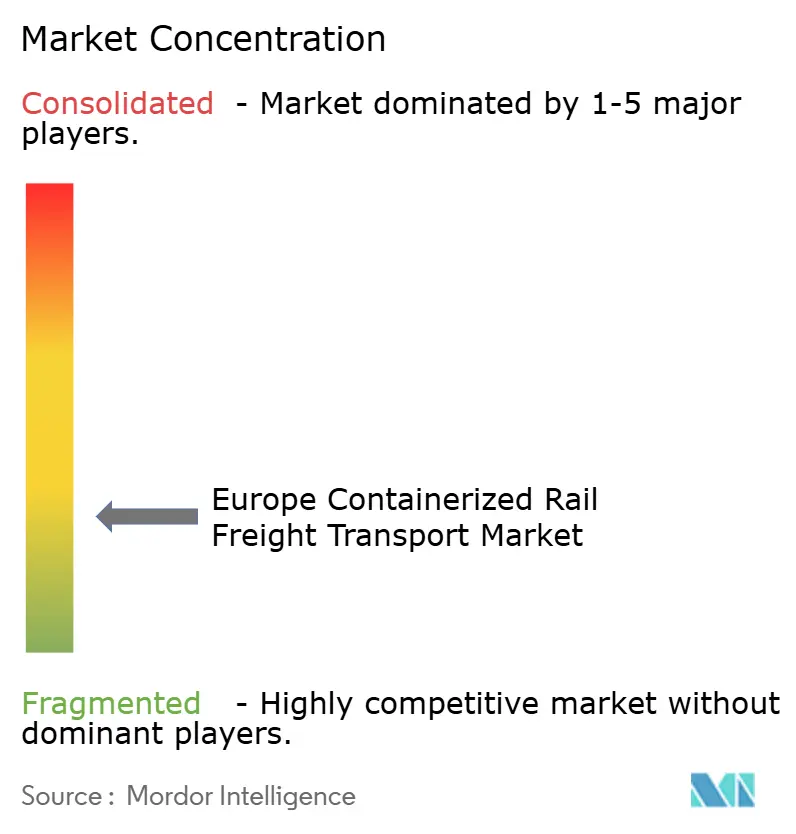
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport ferroviaire de fret conteneurisé en Europe par Mordor Intelligence
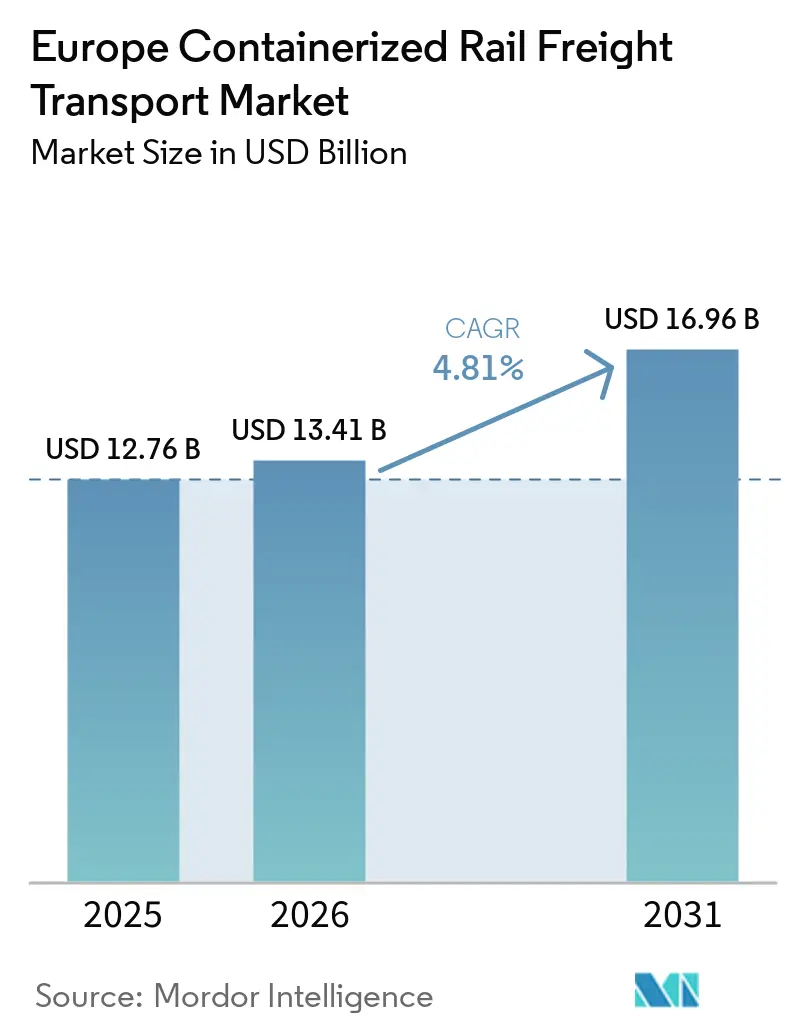
La taille du marché du transport ferroviaire de fret conteneurisé en Europe était évaluée à 12,76 milliards USD en 2025, et devrait s'étendre de 13,41 milliards USD en 2026 à 16,96 milliards USD en 2031, enregistrant un CAGR de 4,81 % entre 2026 et 2031.
La politique européenne des transports continue de favoriser un rôle plus important pour le rail dans le fret longue distance, tandis que les investissements dans les terminaux améliorent l'accès aux corridors intérieurs. Les itinéraires les plus attractifs du marché du transport ferroviaire de fret conteneurisé en Europe combinent des sillons ferroviaires fiables, des connexions portuaires et des clients capables de s'engager sur des volumes de conteneurs stables. Les exigences de décarbonation industrielle rendent également le rail plus pertinent pour les chargeurs qui ont besoin de réductions documentées des émissions de transport. Les fermetures de réseau et les capacités limitées restent des contraintes, de sorte que les opérateurs accordent une plus grande valeur aux options de réacheminement, à la fréquence de service et aux investissements coordonnés dans les terminaux et les voies. Le marché européen du fret ferroviaire conteneurisé offre donc des opportunités dans les services intermodaux à haute fréquence, la consolidation domestique, le fret spécialisé à température contrôlée et les opérations coordonnées de terminal à corridor à travers le réseau logistique européen élargi.
Points clés du rapport
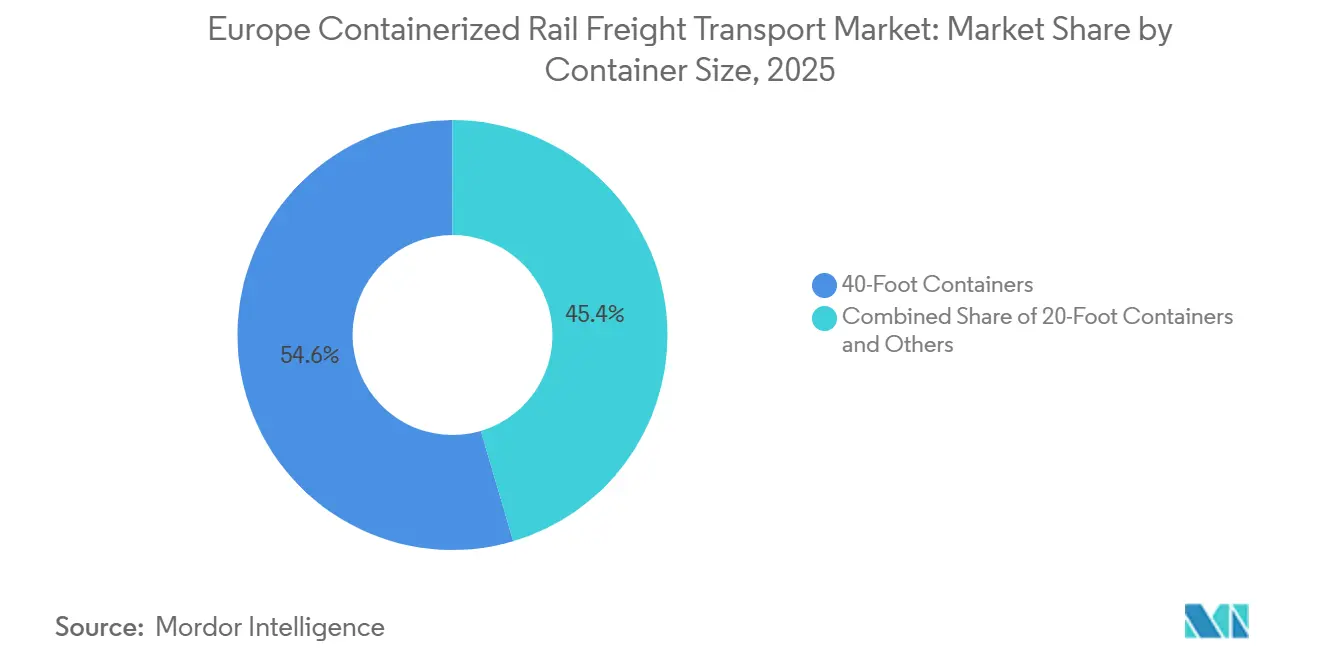
- Par taille de conteneur, les conteneurs de 40 pieds détenaient 54,56 % de la part du marché du transport ferroviaire de fret conteneurisé en Europe en 2025 et devraient croître à un CAGR de 6,80 % jusqu'en 2031.
- Par type de conteneur, les conteneurs généraux représentaient 82,65 % de la taille du marché du transport ferroviaire de fret conteneurisé en Europe en 2025, tandis que les conteneurs réfrigérés devraient se développer à un CAGR de 7,94 % jusqu'en 2031.
- Par flux d'expédition, les expéditions internationales et transfrontalières représentaient 64,56 % de la part du marché du transport ferroviaire de fret conteneurisé en Europe en 2025, tandis que les expéditions domestiques devraient croître à un CAGR de 5,71 % jusqu'en 2031.
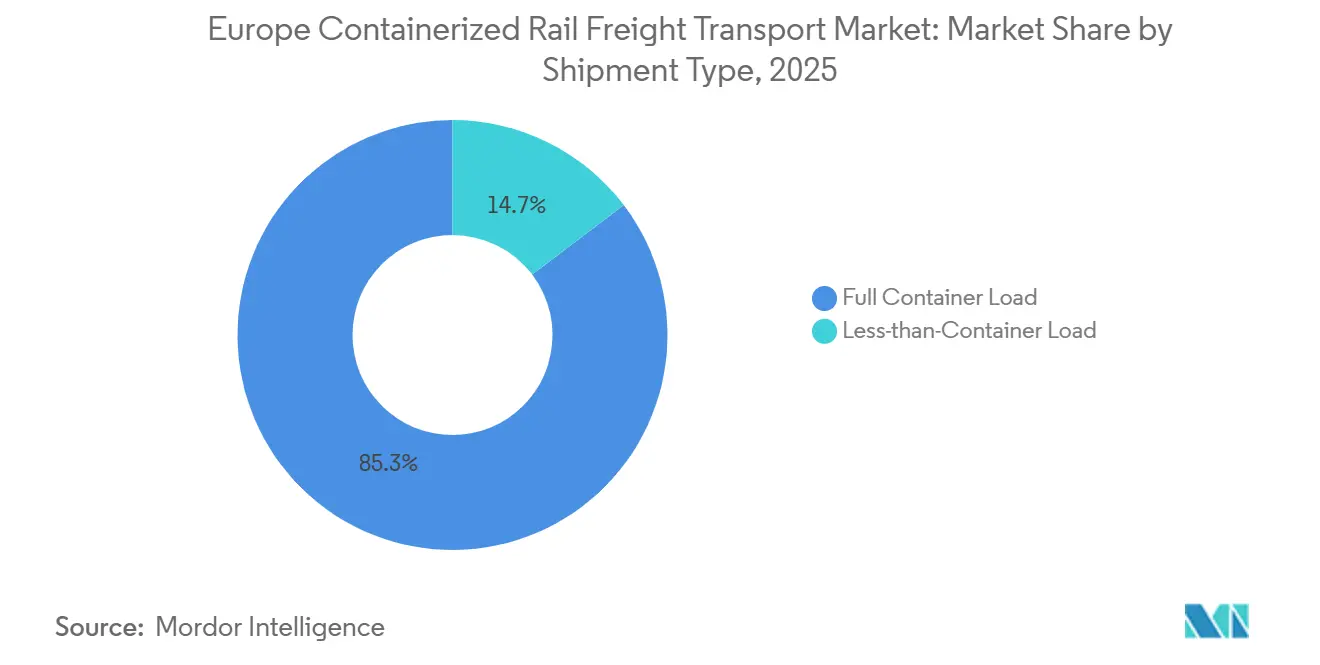
- Par type d'expédition, les expéditions en conteneur complet détenaient 85,34 % de la taille du marché du transport ferroviaire de fret conteneurisé en Europe en 2025, tandis que les expéditions en groupage devraient croître à un CAGR de 6,18 % jusqu'en 2031.
- Par type de cargaison, la cargaison de fabrication et automobile détenait une part de 31,31 % du marché du transport ferroviaire de fret conteneurisé en Europe en 2025, tandis que la santé et les produits pharmaceutiques devraient croître à un CAGR de 7,81 % jusqu'en 2031.
- Par pays, l'Allemagne détenait une part de 30,25 % du marché du transport ferroviaire de fret conteneurisé en Europe en 2025, tandis que la Pologne devrait croître à un CAGR de 5,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du transport ferroviaire de fret conteneurisé en Europe
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Politiques de report modal route-rail de l'UE | +1.0% | À l'échelle de l'UE, avec des effets plus marqués en Allemagne, en France et en Belgique | Long terme (≥ 4 ans) |
| Expansion des terminaux intermodaux et des hubs intérieurs | +0.8% | Pologne, Allemagne, Belgique, Pays-Bas et France | Moyen terme (2-4 ans) |
| Exigences de décarbonation des chargeurs industriels | +0.7% | Allemagne, Pays-Bas, Belgique, Italie et Suède | Moyen terme (2-4 ans) |
| Croissance des corridors de conteneurs port-intérieur | +0.6% | Pays-Bas, Belgique, Allemagne, Pologne et Royaume-Uni | Moyen terme (2-4 ans) |
| Reconfiguration des services lors des perturbations du réseau | +0.4% | Allemagne, Suisse, Autriche, la région alpine et France | Court terme (≤ 2 ans) |
| Demande ferroviaire du commerce électronique et de la logistique contractuelle | +0.5% | Allemagne, Pologne, France et les pays nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Politiques de report modal route-rail de l'UE
L'Union européenne s'est fixé pour objectif de transférer 30 % du fret routier parcourant plus de 300 km vers le rail ou le transport par voie navigable d'ici 2030. Cet objectif devrait dépasser 50 % d'ici 2050, ce qui soutient la planification à long terme des capacités intermodales et de l'accès aux terminaux. Le cadre révisé pour la capacité des infrastructures ferroviaires vise à regrouper la planification des capacités sous un seul instrument à l'échelle du réseau européen. Cela pourrait améliorer l'attribution des sillons pour les opérateurs intermodaux qui sont en concurrence avec les services voyageurs sur les lignes chargées. La Communauté des chemins de fer européens et des gestionnaires d'infrastructure a également averti que les règles autorisant des camions transfrontaliers plus longs et plus lourds pourraient affaiblir le report modal prévu sur les itinéraires plus courts[1]Communauté des chemins de fer européens et des gestionnaires d'infrastructure, "Les chemins de fer mettent en garde contre un report modal inverse alors que les ministres des transports de l'UE parviennent à un accord sur des camions plus longs et plus lourds," CER, cer.be. Cette tension politique est importante car les décisions d'investissement ferroviaire sont prises sur de longues durées de vie des actifs. Dans le même temps, les règles routières peuvent modifier l'économie des itinéraires individuels beaucoup plus rapidement, et le résultat pratique dépendra d'un financement cohérent des infrastructures, de règles de capacité prévisibles et de la confiance des chargeurs dans la capacité des services ferroviaires à répondre à leurs besoins opérationnels.
Expansion des terminaux intermodaux et des hubs intérieurs
La capacité des terminaux reste une limitation centrale du marché du transport ferroviaire de fret conteneurisé en Europe, car la capacité de manutention détermine si le rail peut s'aligner sur les calendriers des chargeurs. Euroterminal Sławkow a commencé à s'étendre de 285 000 à 530 000 EVP dans le cadre d'un accord d'investissement de 180 millions PLN (48,5 millions USD) signé en mai 2025. Le terminal relie la ligne à écartement large en provenance d'Ukraine et d'Asie centrale aux réseaux européens à écartement standard. Sa position confère à la Pologne un rôle plus important dans les flux de conteneurs est-ouest et dans la planification du transbordement. Les nouveaux terminaux ne peuvent attirer des cargaisons que lorsque les sections ferroviaires voisines offrent des sillons fiables et une longueur de train adéquate. Un investissement qui améliore les équipements de manutention sans amélioration parallèle des voies peut déplacer la congestion de la porte du terminal vers le corridor adjacent. Cela rend la planification coordonnée importante pour les voies d'accès, les sillons ferroviaires, la disponibilité des grues, les connexions routières et les zones de stockage, et les propriétaires de terminaux et les gestionnaires d'infrastructure doivent aligner leurs calendriers d'investissement si la capacité de manutention supplémentaire doit se traduire par un service ferroviaire de bout en bout fiable.
Exigences de décarbonation des chargeurs industriels
Les grands chargeurs accordent davantage d'attention aux émissions de transport lorsqu'ils renouvellent leurs contrats logistiques et sélectionnent les modes de transport longue distance. Une étude de 2025 préparée pour l'entreprise commune Europe's Rail a révélé qu'une plus grande intégration du fret ferroviaire pourrait réduire les émissions de dioxyde de carbone et la consommation d'énergie sur les principaux corridors européens[2]Entreprise commune Europe's Rail, "Logistique zéro émission nette : la contribution du transport ferroviaire," Entreprise commune Europe's Rail, rail-research.europa.eu. Cela soutient l'utilisation du rail sur les corridors où des émissions plus faibles peuvent être démontrées grâce à des données d'exploitation claires. Les exigences des chargeurs peuvent se transformer en demande ferroviaire prévisible lorsque les performances de service sont solides. Le marché européen du fret ferroviaire conteneurisé peut en bénéficier lorsque les opérateurs fournissent des relevés d'émissions vérifiables et une manutention fiable pour les charges industrielles. Les clients ont également besoin que les prestataires ferroviaires démontrent que le transport à moindres émissions ne crée pas de nouvelle incertitude concernant les délais de livraison, les dommages ou la disponibilité des équipements, ce qui incite les opérateurs à combiner le reporting des émissions avec des normes d'exploitation claires et des engagements de service à long terme.
Croissance des corridors de conteneurs port-intérieur
Les ports européens génèrent une part significative de la demande de fret ferroviaire conteneurisé, car les choix de distribution intérieure sont souvent faits à l'arrivée des navires. En février 2026, le gouvernement britannique et Network Rail ont convenu d'un contrôle à long terme du Barking Eurohub dans l'est de Londres. Le plan comprend un investissement de 15 millions GBP (19,3 millions USD) et soutient le retour du fret ferroviaire régulier transmanche. OBB Rail Cargo Group a également étendu son réseau début 2026 avec le service TransFER Duisbourg-Rotterdam, qui effectue 3 allers-retours hebdomadaires. Les services de trains blocs liés aux ports peuvent être planifiés en fonction des arrivées de navires, ce qui améliore la capacité à offrir des départs réguliers et la disponibilité des conteneurs. Leur valeur est la plus forte lorsque les horaires ferroviaires, les fenêtres de manutention des terminaux, les activités douanières et les arrangements de livraison intérieure sont gérés comme une seule chaîne opérationnelle, créant une proposition de service plus stable que les mouvements routiers ponctuels et renforçant le rôle du rail dans la distribution de l'hinterland.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes de capacité du réseau et concurrence du trafic voyageurs | -0.6% | Allemagne, Autriche, Suisse, corridors alpins, France et Italie | Court terme (≤ 2 ans) |
| Fragmentation technique et administrative transfrontalière | -0.5% | À l'échelle de l'UE, notamment dans les zones frontalières d'Europe orientale et occidentale | Long terme (≥ 4 ans) |
| Sillons ferroviaires peu fiables et exposition aux coûts de déviation | -0.4% | La vallée du Rhin en Allemagne, les itinéraires alpins et l'axe Simplon italien | Court terme (≤ 2 ans) |
| Rotation des unités de chargement et déséquilibre des équipements | -0.3% | Déséquilibres des flux vers l'est et vers l'ouest en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capacité du réseau et concurrence du trafic voyageurs
Les services voyageurs et fret partagent de nombreuses lignes européennes à fort trafic, ce qui limite la capacité fiable pour les conteneurs. Les renouvellements planifiés sur les principales lignes allemandes peuvent réduire les sillons fret disponibles pendant les périodes de fermeture. Kombiverkehr a signalé une baisse des volumes de transport et des ventes en 2025, citant les perturbations des infrastructures et appelant à un dialogue constructif et à des compensations[3]Kombiverkehr, "Révision générale : besoin vital d'un dialogue constructif et de paiements de compensation," Kombiverkehr, kombiverkehr.de. Les opérateurs de fret font face à des itinéraires plus longs, au repositionnement des équipements et à des clauses de pénalité clients lorsque des déviations sont nécessaires. Ils ne disposent pas d'un modèle comparable de récupération des coûts pour ces perturbations. Les sillons peu fiables et les coûts de déviation rendent donc certains itinéraires moins attractifs pour les chargeurs, même là où une capacité ferroviaire nominale existe. Cela peut amener les clients à réserver le rail uniquement aux charges moins sensibles au temps ou à retransférer les volumes critiques vers la route. Dans le même temps, un cadre de compensation plus solide et une meilleure planification entre les gestionnaires d'infrastructure et les opérateurs de fret réduiraient cette incertitude et soutiendraient des engagements clients plus durables.
Fragmentation technique et administrative transfrontalière
Les flux transfrontaliers se heurtent encore à des frictions liées aux différents systèmes d'écartement, à l'électrification, à la signalisation, aux procédures douanières et aux inspections aux frontières. L'évaluation par la Commission européenne de l'ancien cadre des corridors de fret ferroviaire a conclu que la gestion séparée des capacités était inefficace et que la coopération transfrontalière était inefficace. Le nouveau cadre de capacité de l'UE vise à résoudre ce problème grâce à des règles plus intégrées. Aux frontières orientales, les conteneurs peuvent nécessiter un transbordement entre l'écartement large de 1 520 mm et l'écartement standard de 1 435 mm. Les flux commerciaux déséquilibrés laissent également les équipements au mauvais endroit, augmentant les coûts de rotation des conteneurs et d'utilisation des wagons. Ces contraintes resteront probablement plus aiguës sur les itinéraires impliquant des géographies non membres de l'UE, même si les itinéraires intra-UE occidentaux s'alignent davantage. Il en résulte un environnement opérationnel plus inégal dans lequel le même conteneur peut faire face à des exigences très différentes en matière de délais, de documentation et d'équipements au cours d'un même trajet, obligeant les opérateurs à refléter cette complexité dans la conception des services et dans les engagements qu'ils prennent envers les clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de conteneur : les volumes de 40 pieds remodèlent l'économie des terminaux intérieurs
Le segment des 40 pieds détenait 54,56 % de la part du marché du transport ferroviaire de fret conteneurisé en Europe en 2025 et devrait croître à un CAGR de 6,80 % jusqu'en 2031. Sa position reflète l'alignement entre les équipements maritimes courants et les systèmes de manutention utilisés dans les terminaux intérieurs, et les équipements haute cube et compatibles 40 pieds sont particulièrement importants pour les biens de consommation et le fret de l'hinterland portuaire. Le service TransFER Wels-Hambourg/Brême d'OBB Rail Cargo Group, introduit en 2026, accueille des conteneurs de 20 à 45 pieds. Cette flexibilité permet aux opérateurs de servir plusieurs types de cargaisons sans modifier le modèle opérationnel de base du train. Elle soutient également les connexions entre les zones de production autrichiennes et les ports de la mer du Nord.
Le format 20 pieds reste pertinent pour les cargaisons denses telles que les produits chimiques industriels, les matières premières et certaines pièces automobiles. Son poids à vide plus faible peut permettre une utilisation plus élevée de la charge utile dans les limites de charge à l'essieu, tandis que d'autres tailles comprennent des unités de 45 pieds à largeur palette courantes dans la distribution de biens de consommation et de commerce électronique. Les terminaux capables de traiter plusieurs tailles de conteneurs ont une base de clientèle plus large et une moindre dépendance à une seule catégorie de cargaison. Les paramètres techniques du RTE-T soutiennent la manutention standardisée des dimensions internationales des conteneurs sur les itinéraires principaux. La taille du marché du transport ferroviaire de fret conteneurisé en Europe pour ce segment dépendra de l'avancement conjoint des équipements de terminaux et de la capacité des corridors.


Par type de conteneur : la demande de conteneurs réfrigérés ouvre un créneau premium
Les conteneurs généraux représentaient 82,65 % de la taille du marché du transport ferroviaire de fret conteneurisé en Europe en 2025. Le fret sec soutient les opérations régulières de trains blocs utilisées pour les FMCG, les biens industriels et les composants automobiles, et ces mouvements bénéficient d'itinéraires répétables, de pools d'équipements stables et d'une rotation élevée des conteneurs. Les conteneurs généraux s'inscrivent également dans le modèle opérationnel établi des grands opérateurs de fret ferroviaire et des services port-intérieur. Leur échelle donne aux opérateurs une charge de base qui soutient des départs fréquents. Le segment reste central pour les revenus car il couvre la plus large gamme de cargaisons conteneurisées quotidiennes.
Les conteneurs réfrigérés devraient croître à un CAGR de 7,94 % jusqu'en 2031, ce qui en fait le type de conteneur à la croissance la plus rapide. Leur croissance est liée à la logistique pharmaceutique, aux exigences de sécurité alimentaire et à la demande des détaillants pour des chaînes du froid traçables. Dans le même temps, les cargaisons sensibles à la température nécessitent une continuité d'alimentation électrique fiable, une manutention documentée et des perturbations minimales dans les terminaux. Les opérateurs ferroviaires qui répondent à ces exigences peuvent servir des frets moins adaptés aux processus standard de conteneurs secs. Le segment peut générer des revenus plus élevés par EVP que le fret général en raison de ses exigences de manutention et de surveillance. Sa croissance crée également une demande de terminaux compatibles avec les conteneurs réfrigérés et de capacité de wagons adaptés.
Par flux d'expédition : les volumes transfrontaliers ancrent le marché, les corridors domestiques montrent de la vitesse
Les expéditions internationales et transfrontalières représentaient 64,56 % de la part du marché du transport ferroviaire de fret conteneurisé en Europe en 2025. Le rail est généralement plus compétitif que la route à mesure que la distance de transport augmente, notamment sur les itinéraires de plus de 300 km, et les trains blocs transfrontaliers relient les centres de production aux ports de la mer du Nord, aux portes d'entrée méditerranéennes et aux hubs logistiques d'Europe centrale et orientale. Ces itinéraires bénéficient d'horaires établis et de clients d'ancrage plus importants. L'ampleur de ces mouvements soutient une fréquence de service régulière et une utilisation plus efficace des locomotives et des wagons. Le trafic transfrontalier reste donc le principal fondement du marché du transport ferroviaire de fret conteneurisé en Europe.
Les expéditions domestiques devraient croître à un CAGR de 5,71 % jusqu'en 2031. Le programme Ulysse Fret de la France a engagé 4 milliards EUR (4,65 milliards USD) jusqu'en 2032 pour moderniser les infrastructures de fret et a soutenu 10 nouveaux services de transport combiné en 2025. Les programmes nationaux peuvent améliorer l'accès au dernier kilomètre et abaisser les barrières qui limitaient auparavant le rail à conteneurs domestique, tandis que les incitations italiennes au fret ferroviaire et maritime soutiennent également les efforts nationaux de report modal. La croissance domestique dépendra de la proximité des terminaux avec les centres de distribution et de la fiabilité des services locaux de collecte et de livraison.
Par type d'expédition : le FCL reste dominant, mais le LCL capte la dynamique de croissance
Les expéditions en conteneur complet représentaient 85,34 % de la part du marché du transport ferroviaire de fret conteneurisé en Europe en 2025. Les grands chargeurs industriels et automobiles peuvent remplir régulièrement des wagons, ce qui facilite la planification des trains blocs. Dans le même temps, les opérations en charge complète peuvent réduire le temps de stationnement en terminal et soutenir les engagements de créneaux de bout en bout. Ils restent importants pour les opérateurs dont les réseaux ont été conçus autour d'itinéraires à fort volume et de contrats clients stables. Le format fournit une base d'utilisation fiable pour les actifs ferroviaires et les terminaux. Son rôle important montre l'importance continue de l'échelle dans l'économie ferroviaire.
Les expéditions en groupage devraient se développer à un CAGR de 6,18 % jusqu'en 2031. Les prestataires logistiques peuvent consolider des envois plus petits en services intermodaux réguliers pour les clients du commerce électronique, des produits pharmaceutiques et des FMCG, ce qui élargit l'accès au rail pour les chargeurs qui ne peuvent pas s'engager sur un conteneur complet ou un train bloc. La consolidation nécessite des délais de clôture fiables, des processus de tri et un transport de premier et dernier kilomètre connecté. Ces activités supplémentaires peuvent augmenter les revenus par conteneur, bien qu'elles nécessitent également un contrôle opérationnel plus solide. Le marché du transport ferroviaire de fret conteneurisé en Europe bénéficiera lorsque les produits LCL deviendront courants plutôt que limités à des corridors isolés.
Par type de cargaison : l'automobile mène en volume, le fret pharmaceutique ferroviaire émerge comme un créneau à haute valeur
La cargaison de fabrication et automobile détenait une part de 31,31 % du marché du transport ferroviaire de fret conteneurisé en Europe en 2025. Les chaînes d'approvisionnement automobiles européennes utilisent des trains blocs pour relier les sites de production, les fournisseurs de composants et les portes d'entrée portuaires. DB Cargo a étendu Automotive RailNet avec 60 wagons Laeffer's 560.4 au printemps 2026. L'entreprise a indiqué que ses activités de logistique de batteries traitent 700 000 unités annuellement en parallèle des flux de véhicules. Ces flux fournissent un volume stable, bien qu'ils soient exposés aux appels d'offres concurrentiels et aux cycles de production industrielle.
La santé et les produits pharmaceutiques devraient croître à un CAGR de 7,81 % jusqu'en 2031. Les chargeurs pharmaceutiques ont besoin d'un contrôle de la température, d'une garde vérifiée et de performances de livraison constantes, ce qui rend les services ferroviaires documentés plus pertinents sur les corridors électrifiés appropriés. La croissance des produits biologiques et la pression sur la capacité des camions frigorifiques routiers peuvent renforcer cette transition. La cargaison de santé peut générer des revenus plus élevés par conteneur que le fret industriel courant. L'expansion du segment pourrait améliorer le mix de valeur du marché du transport ferroviaire de fret conteneurisé en Europe même lorsque les volumes totaux de conteneurs augmentent régulièrement.
Analyse géographique
L'Allemagne représentait 30,25 % de la part du marché du transport ferroviaire de fret conteneurisé en Europe en 2025. Sa base industrielle, son vaste réseau de terminaux et sa position centrale sur les corridors nord-sud et est-ouest soutiennent ce rôle. Les recettes du fret ferroviaire par train-km en Allemagne ont augmenté de 24 % entre 2020 et 2024. Cette augmentation reflétait les conditions tarifaires et les coûts plus élevés associés aux perturbations, tandis que le Royaume-Uni a enregistré une croissance de 5 % du trafic ferroviaire intermodal en 2024-25, et les volumes du troisième trimestre 2025 ont augmenté de 4 %. L'accord sur le Barking Eurohub renforce la perspective de connexions ferroviaires régulières transmanche pour les conteneurs. La France a ajouté 10 services de transport combiné en 2025 et a poursuivi le programme Ulysse Fret. Le programme porte un engagement d'investissement de 4 milliards EUR (4,65 milliards USD) jusqu'en 2032.
La Pologne devrait être la géographie à la croissance la plus rapide avec un CAGR de 5,46 % jusqu'en 2031. Ses investissements dans les terminaux soutiennent un rôle plus important en tant que hub logistique entre les corridors orientaux et occidentaux. Dans le même temps, l'Italie bénéficie de sa position sur le réseau Rhin-Alpes et de ses liens avec les portes d'entrée méditerranéennes. La Belgique et les Pays-Bas restent des portes d'entrée portuaires essentielles car Anvers et Rotterdam servent d'origines primaires pour la distribution continentale des conteneurs.
La coentreprise Lineas et FS Logistix Modalink a annoncé un plan pour commencer à gérer le terminal Antwerp Mainhub en septembre 2025. Les pays nordiques sont plus petits en volume mais ont des conditions géographiques qui peuvent favoriser le rail par rapport aux longues alternatives routières[4]Lineas, "Modalink, une coentreprise de Lineas et FS Logistix, pour gérer le terminal Antwerp Mainhub," Lineas, newsroom.lineas.net. L'Autriche, la Suisse, la République tchèque, la Hongrie et les États baltes forment une zone de transit importante pour les itinéraires alpins et est-ouest. Dans le même temps, les recettes du fret ferroviaire autrichien par train-km ont augmenté de 36 % entre 2020 et 2024. Ces marchés de transit bénéficient de l'amélioration de la capacité transfrontalière et de la coordination des terminaux.
Paysage concurrentiel
Le marché du transport ferroviaire de fret conteneurisé en Europe est fragmenté au niveau national et à l'échelle européenne dans son ensemble. DB Cargo AG, OBB Rail Cargo Group, SNCF Group, Rail Logistics Europe, PKP CARGO et FS Logistix disposent d'une large échelle de réseau et de relations établies avec les gestionnaires d'infrastructure. Des spécialistes privés tels que Hupac, Kombiverkehr et METRANS se distinguent par la fréquence de service, la conception des corridors et la portée des terminaux. Dans le même temps, l'absence d'un seul opérateur paneuropéen laisse de la place pour les réseaux régionaux et les partenariats transfrontaliers. Les résultats concurrentiels dépendent de plus en plus de la fiabilité effective plutôt que de la capacité publiée, ce qui favorise les opérateurs capables de maintenir les conteneurs en mouvement lorsqu'un itinéraire clé est perturbé.
DB Cargo a ajusté son modèle opérationnel dans le cadre des exigences de restructuration liées à son plan de viabilité commerciale. Son rapport annuel 2025 décrivait des changements dans les effectifs, la vente et la cession-bail de 6 000 wagons à GATX Rail Europe, et la cession prévue d'une participation minoritaire dans le transport combiné maritime. Hupac a augmenté la fréquence de service sur certains itinéraires Allemagne-Italie début 2026 pour réduire l'exposition des clients aux retards, et OBB Rail Cargo Group a ajouté des services reliant Wels à Hambourg et Brême, Duisbourg à Rotterdam, Salzbourg à Offenbach, et Duisbourg à Curtici. Ces mouvements montrent que la couverture des itinéraires et la conception des services restent des outils concurrentiels importants.
CMA CGM a finalisé l'acquisition de l'activité ferroviaire intermodale britannique de Freightliner en janvier 2026. La transaction a intégré 2 000 wagons et 10 terminaux dans une plateforme logistique maritime-intérieur. Lineas et FS Logistix ont formé Modalink pour gérer le terminal Antwerp Mainhub et les services de livraison intermédiaire associés. Des opportunités subsistent dans la consolidation LCL domestique et le fret ferroviaire pharmaceutique en chaîne du froid, où une manutention spécialisée peut soutenir un service premium.
Leaders du secteur du transport ferroviaire de fret conteneurisé en Europe
DB Cargo AG
METRANS a.s.
Hupac Intermodal SA
Kombiverkehr GmbH & Co KG
OBB Rail Cargo Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : Le gouvernement britannique et Network Rail ont convenu de prendre le contrôle à long terme du site Barking Eurohub dans l'est de Londres, avec 15 millions GBP (19,3 millions USD) d'investissement prévu. L'accord soutient le retour du fret ferroviaire conteneurisé régulier via le tunnel sous la Manche et reconnecte les réseaux intermodaux britanniques aux services continentaux.
- Janvier 2026 : CMA CGM Group a finalisé l'acquisition de l'activité ferroviaire intermodale britannique de Freightliner, prenant le contrôle de 2 000 wagons, 10 terminaux et l'une des plus grandes flottes de locomotives électrifiées du Royaume-Uni. La transaction intègre le principal opérateur ferroviaire conteneurisé du Royaume-Uni dans le réseau logistique mondial maritime-intérieur de CMA CGM. Les filiales internationales de Freightliner en Pologne, en Allemagne et aux Pays-Bas restent en dehors de la transaction CMA CGM et continuent sous la propriété précédente.
- Septembre 2025 : Lineas et FS Logistix ont créé Modalink, une coentreprise pour gérer le terminal ferroviaire Antwerp Mainhub traitant 1,5 million de tonnes et 2 500 trains annuellement, ainsi que les services intermodaux de livraison intermédiaire associés. FS Logistix a acquis une participation de 30 % dans Antwerp Mainhub via la coentreprise, tandis que Lineas a transféré la responsabilité commerciale de l'itinéraire Anvers-Milan à FS Logistix dans le cadre d'un contrat de traction.
- Mai 2025 : La Pologne a signé un accord d'investissement pour la première phase de l'expansion d'Euroterminal Sławkow à 180 millions PLN (48,5 millions USD), visant une achèvement d'ici 2027. L'expansion augmentera la capacité annuelle de 285 000 à 530 000 EVP au seul terminal de l'UE directement connecté à la ligne ferroviaire à écartement large en provenance d'Ukraine et d'Asie centrale.


Périmètre du rapport sur le marché du transport ferroviaire de fret conteneurisé en Europe
| Conteneurs de 20 pieds |
| Conteneurs de 40 pieds |
| Autres tailles de conteneurs |
| Conteneur général |
| Conteneurs réfrigérés |
| Domestique |
| International / Transfrontalier |
| Conteneur complet (FCL) |
| Groupage (LCL) |
| FMCG et commerce de détail |
| Fabrication et automobile |
| Santé et produits pharmaceutiques |
| Électronique et équipements électriques |
| Produits chimiques industriels et matières premières |
| Autres |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| Belgique |
| Pays-Bas |
| Pologne |
| PAYS NORDIQUES (Danemark, Finlande, Islande, Norvège et Suède) |
| Reste de l'Europe |
| Par taille de conteneur | Conteneurs de 20 pieds |
| Conteneurs de 40 pieds | |
| Autres tailles de conteneurs | |
| Par type de conteneur | Conteneur général |
| Conteneurs réfrigérés | |
| Par flux d'expédition | Domestique |
| International / Transfrontalier | |
| Par type d'expédition | Conteneur complet (FCL) |
| Groupage (LCL) | |
| Par type de cargaison | FMCG et commerce de détail |
| Fabrication et automobile | |
| Santé et produits pharmaceutiques | |
| Électronique et équipements électriques | |
| Produits chimiques industriels et matières premières | |
| Autres | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Belgique | |
| Pays-Bas | |
| Pologne | |
| PAYS NORDIQUES (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe |


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande de fret ferroviaire conteneurisé en Europe ?
Le soutien politique au report modal, les investissements dans les terminaux, les connexions portuaires et les exigences de décarbonation des chargeurs soutiennent la demande. Cependant, des sillons ferroviaires fiables et des travaux d'infrastructure coordonnés restent essentiels pour convertir l'intérêt en réservations régulières.
Quelle est la taille du secteur du fret ferroviaire conteneurisé en Europe ?
Le secteur est estimé à 13,41 milliards USD en 2026 et devrait atteindre 16,96 milliards USD d'ici 2031, reflétant un CAGR de 4,81 % pendant la période de prévision 2026-2031.
Quel format de conteneur est en tête du fret ferroviaire européen ?
Les conteneurs de 40 pieds étaient en tête avec une part de 54,56 % en 2025 et devraient croître à un CAGR de 6,80 % jusqu'en 2031, soutenus par la compatibilité maritime et la capacité de manutention plus large des terminaux intérieurs.
Quel segment de type de conteneur connaît la croissance la plus rapide sur le rail européen ?
Les conteneurs réfrigérés devraient croître à un CAGR de 7,94 %, reflétant le besoin d'une manutention documentée et d'opérations fiables à température contrôlée.
Pourquoi la Pologne est-elle importante pour le fret ferroviaire conteneurisé ?
La Pologne devrait croître à un CAGR de 5,46 % jusqu'en 2031, soutenue par les investissements dans les terminaux, les connexions à écartement large et son rôle entre les corridors européens orientaux et occidentaux.
Qu'est-ce qui limite les services de fret ferroviaire conteneurisé en Europe ?
Les fermetures de réseau, la concurrence du fret avec le trafic voyageurs et les frictions techniques et administratives transfrontalières restent des limitations clés, tandis que les déséquilibres d'équipements peuvent augmenter le coût du retour des conteneurs et wagons vides.
Dernière mise à jour de la page le:



