
Tamanho e Participação do Mercado de Casas em Contêiner na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
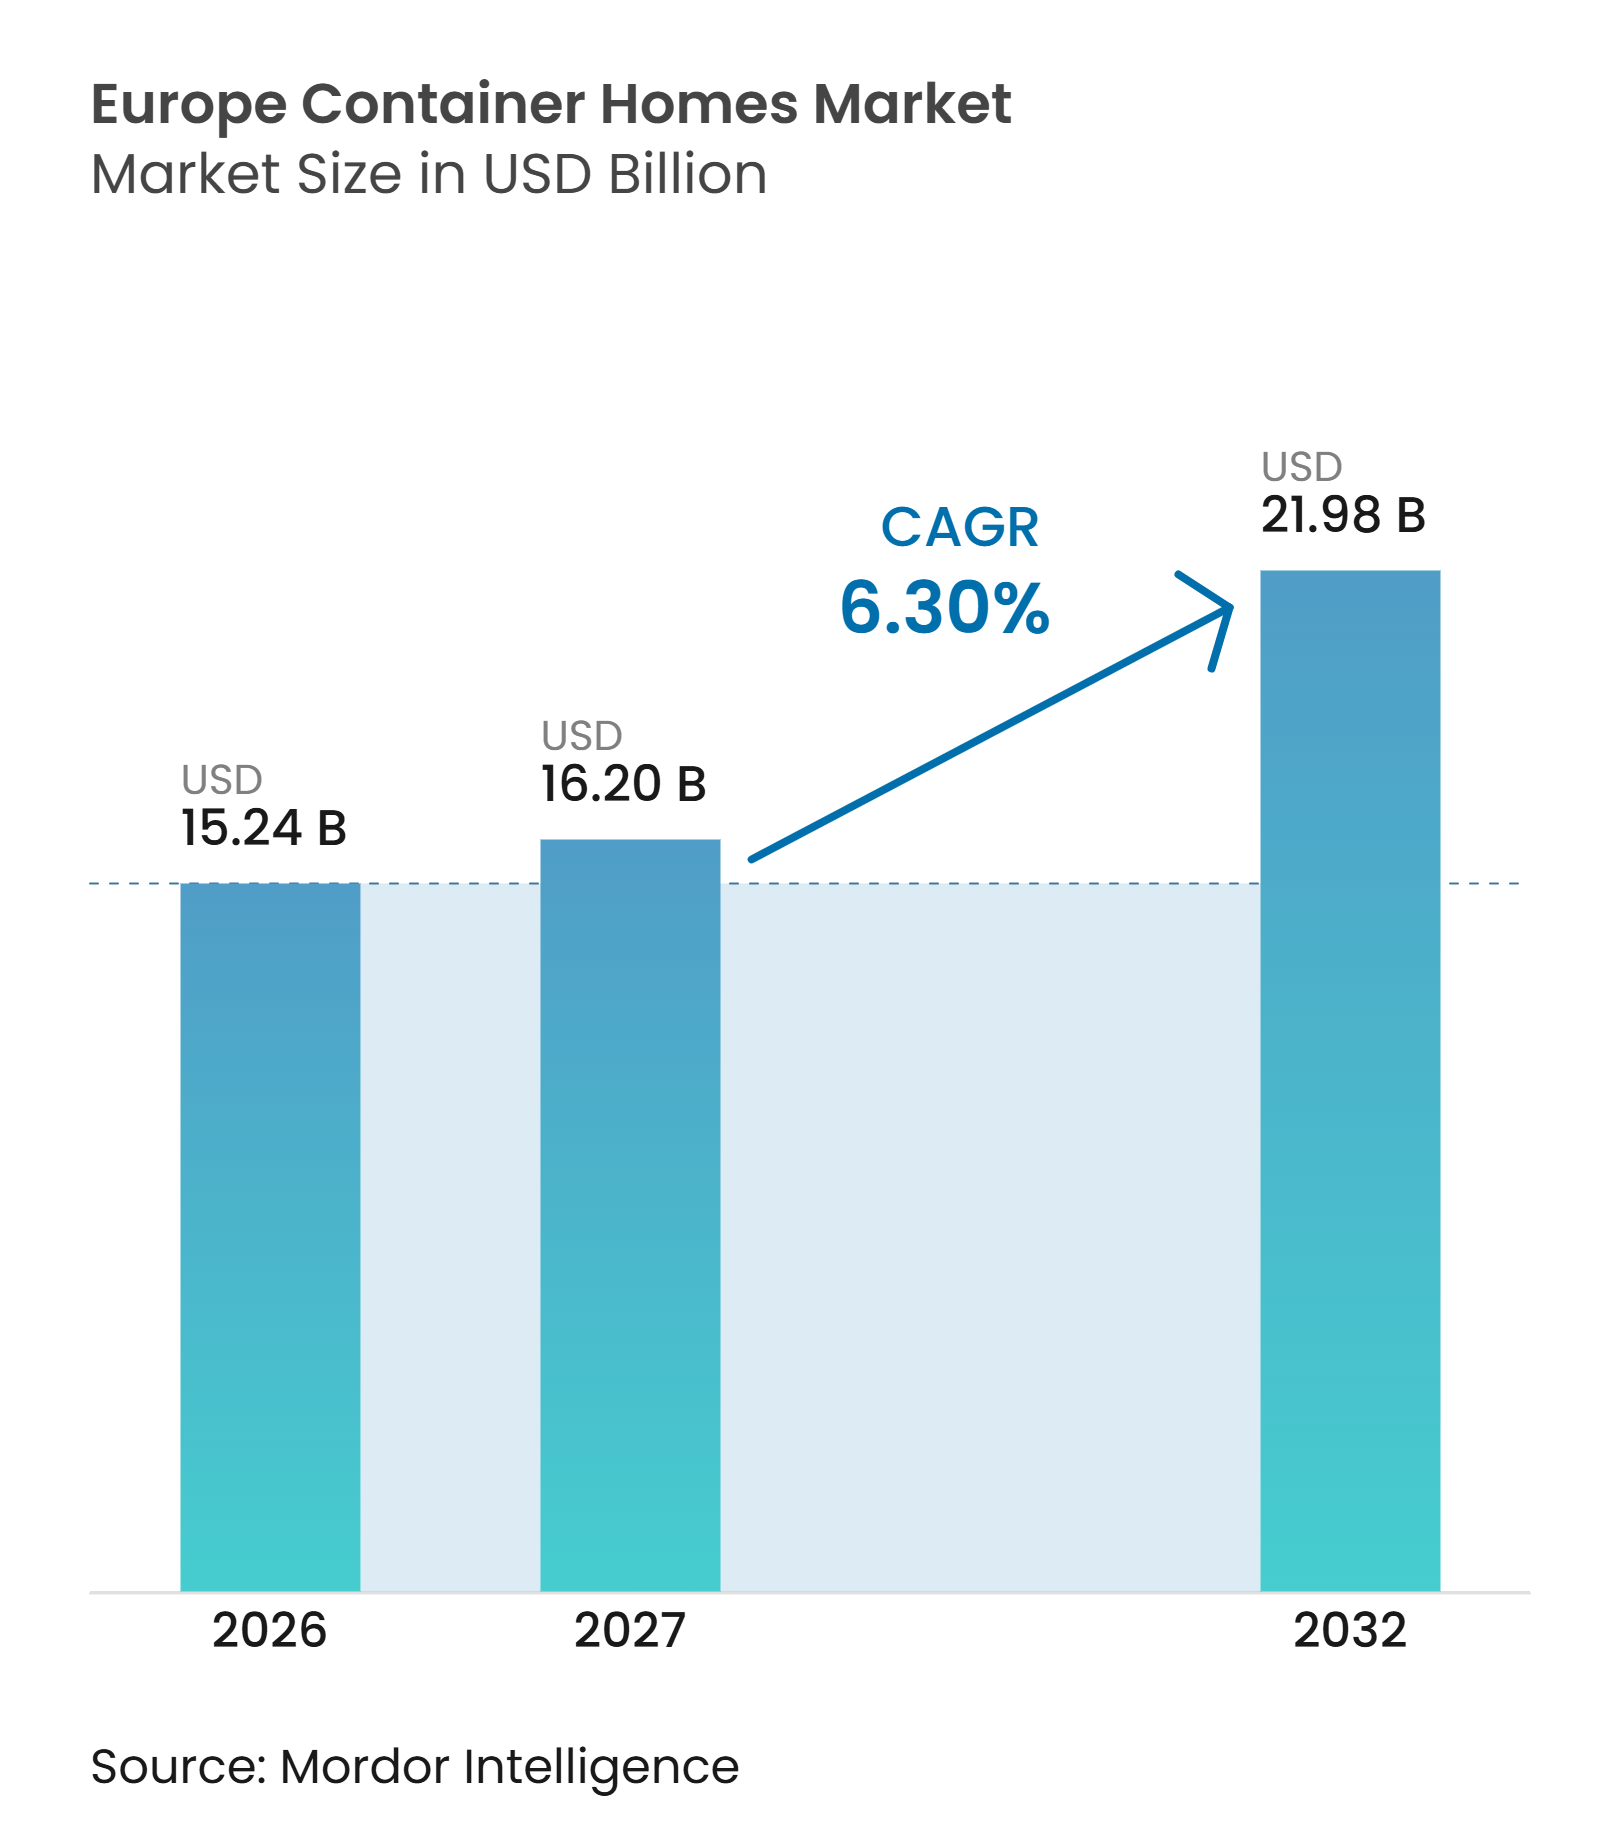
| Tamanho do mercado no ano base (2026) | 15.24 Bilhões de dólares |
| Tamanho do Mercado (2027) | 16.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.98 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.30 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Casas em Contêiner na Europa por Mordor Intelligence
O tamanho do Mercado de Casas em Contêiner na Europa está projetado em 15,24 bilhões de USD em 2026, 16,20 bilhões de USD em 2027, e deve atingir 21,98 bilhões de USD até 2032, crescendo a um CAGR de 6,30% de 2027 a 2032.
O mercado de casas em contêiner na Europa é sustentado por um déficit na oferta de habitação que aumenta a pressão sobre as autoridades públicas para adicionar residências rapidamente. O Centro Comum de Investigação estima que a União Europeia precisa de mais de 2 milhões de novas habitações por ano até 2035 para atender à demanda. As normas de eficiência energética também favorecem sistemas que podem documentar isolamento, desempenho térmico e outras especificações de projeto antes do início das obras no local. O mercado de casas em contêiner na Europa está, portanto, avançando além de projetos de acessibilidade de curto prazo em direção a aplicações residenciais certificadas, habitação social e acomodações de emergência. Fornecedores com capacidade fabril, aprovações de construção repetíveis e experiência em contratação pública estão mais bem posicionados para se beneficiar, enquanto regras de planejamento fragmentadas e financiamento limitado ao consumidor continuam a restringir a demanda privada.
Principais Conclusões do Relatório
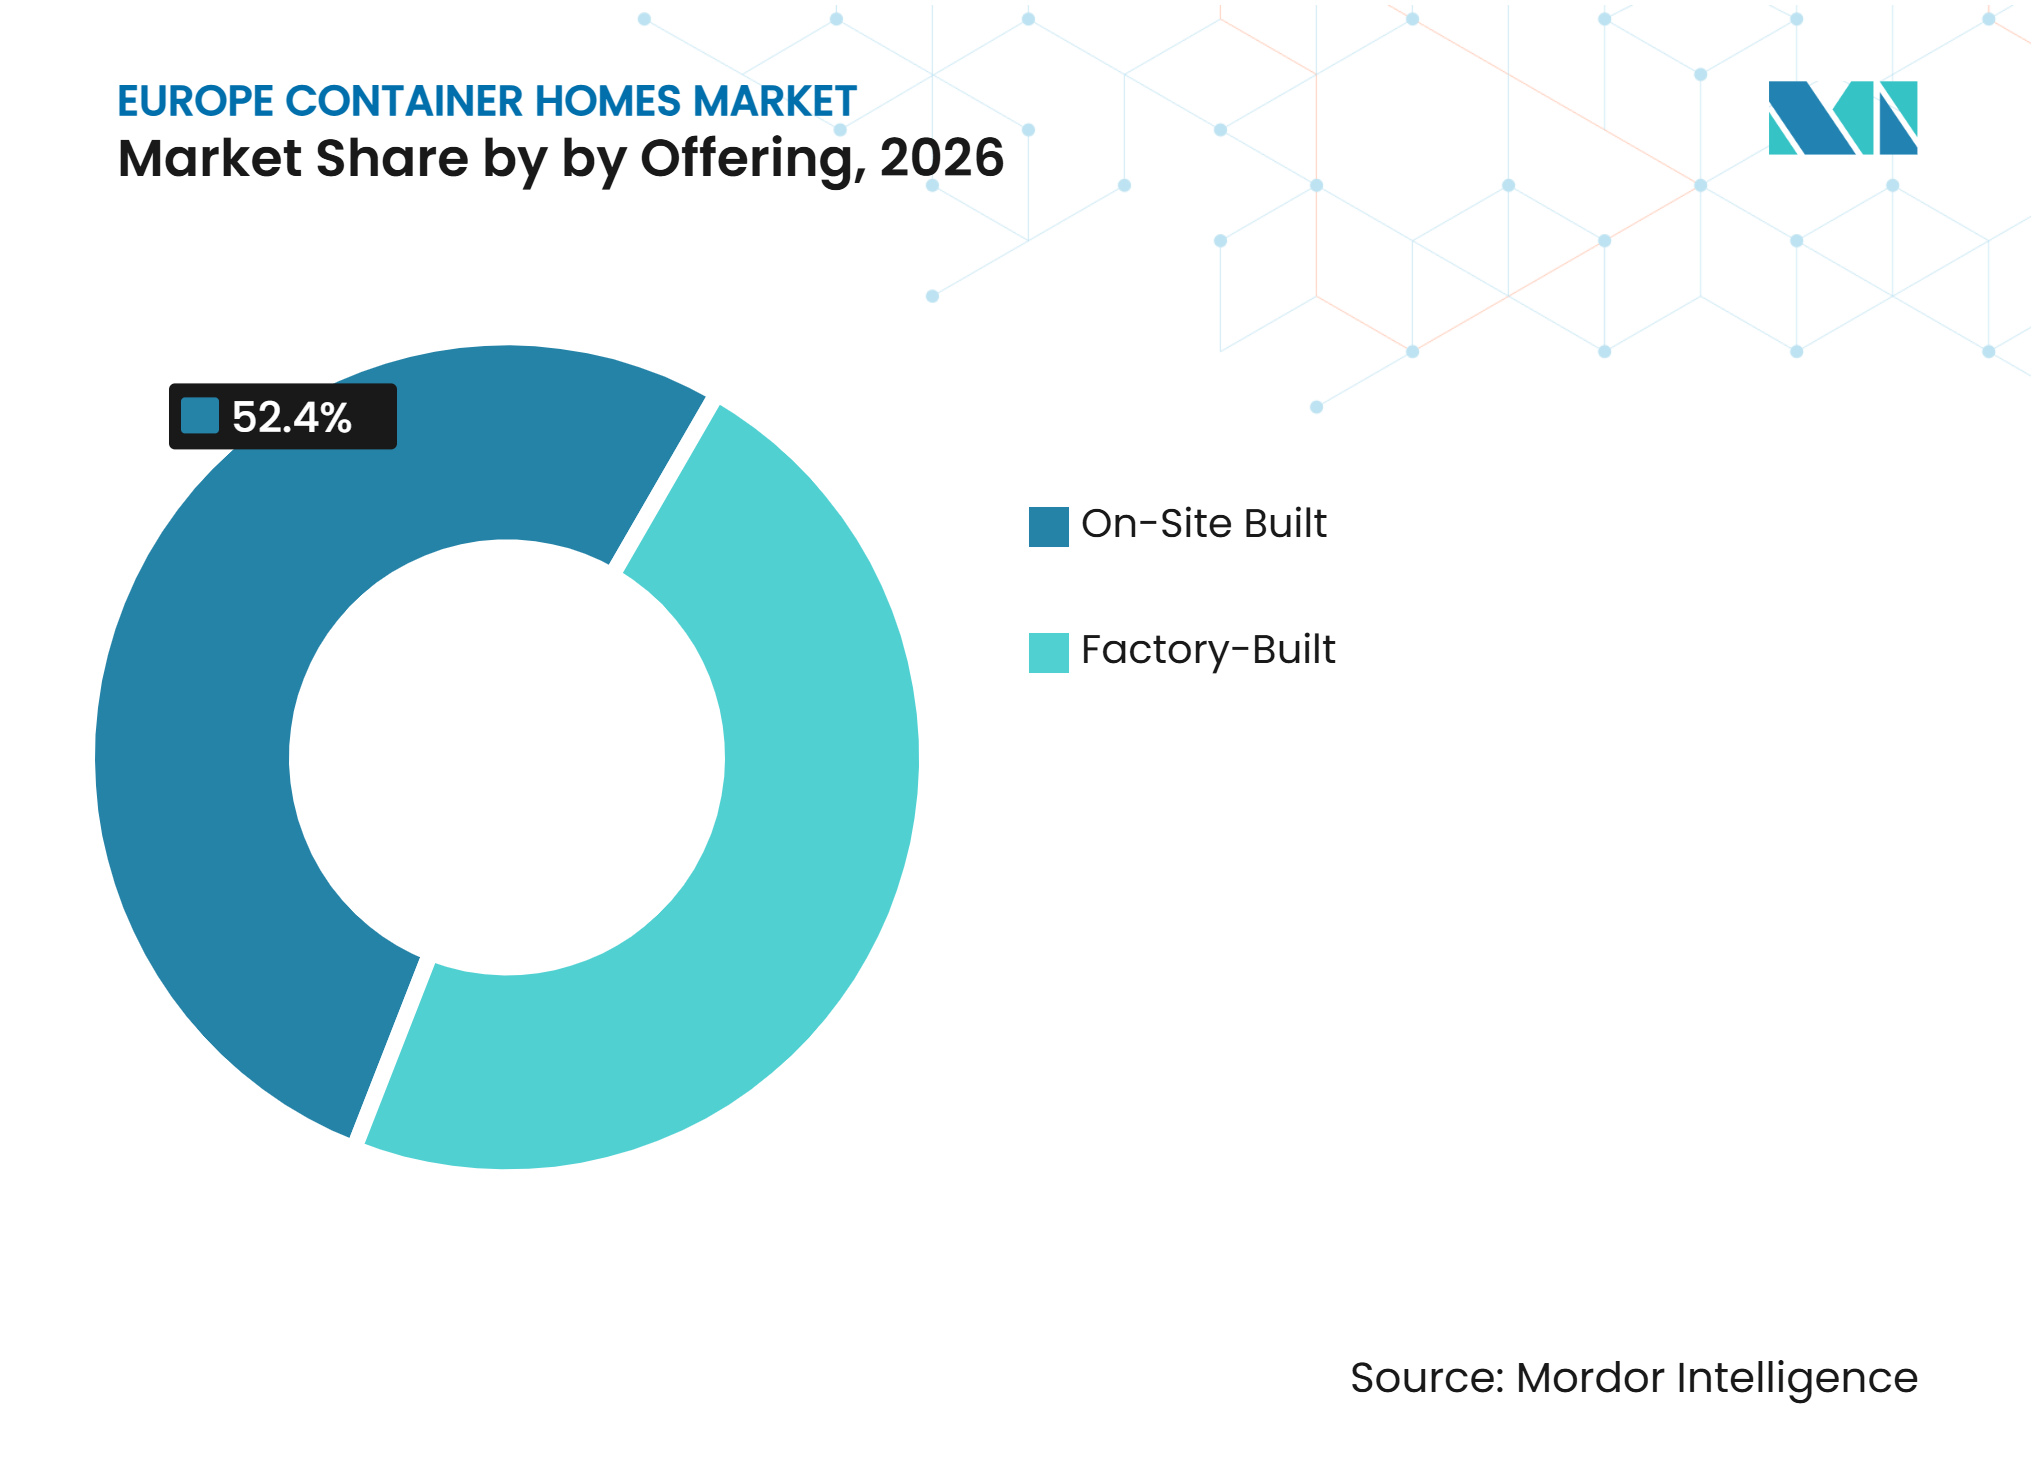
- Por oferta, as unidades construídas no local detinham 52,40% do mercado de casas em contêiner na Europa em 2026, enquanto as unidades pré-fabricadas em fábrica têm previsão de expansão a um CAGR de 7,05% até 2032.
- Por tipo de construção, as estruturas fixas detinham 56% do tamanho do mercado de casas em contêiner na Europa em 2026, enquanto as unidades móveis têm previsão de expansão a um CAGR de 7,45% até 2032.
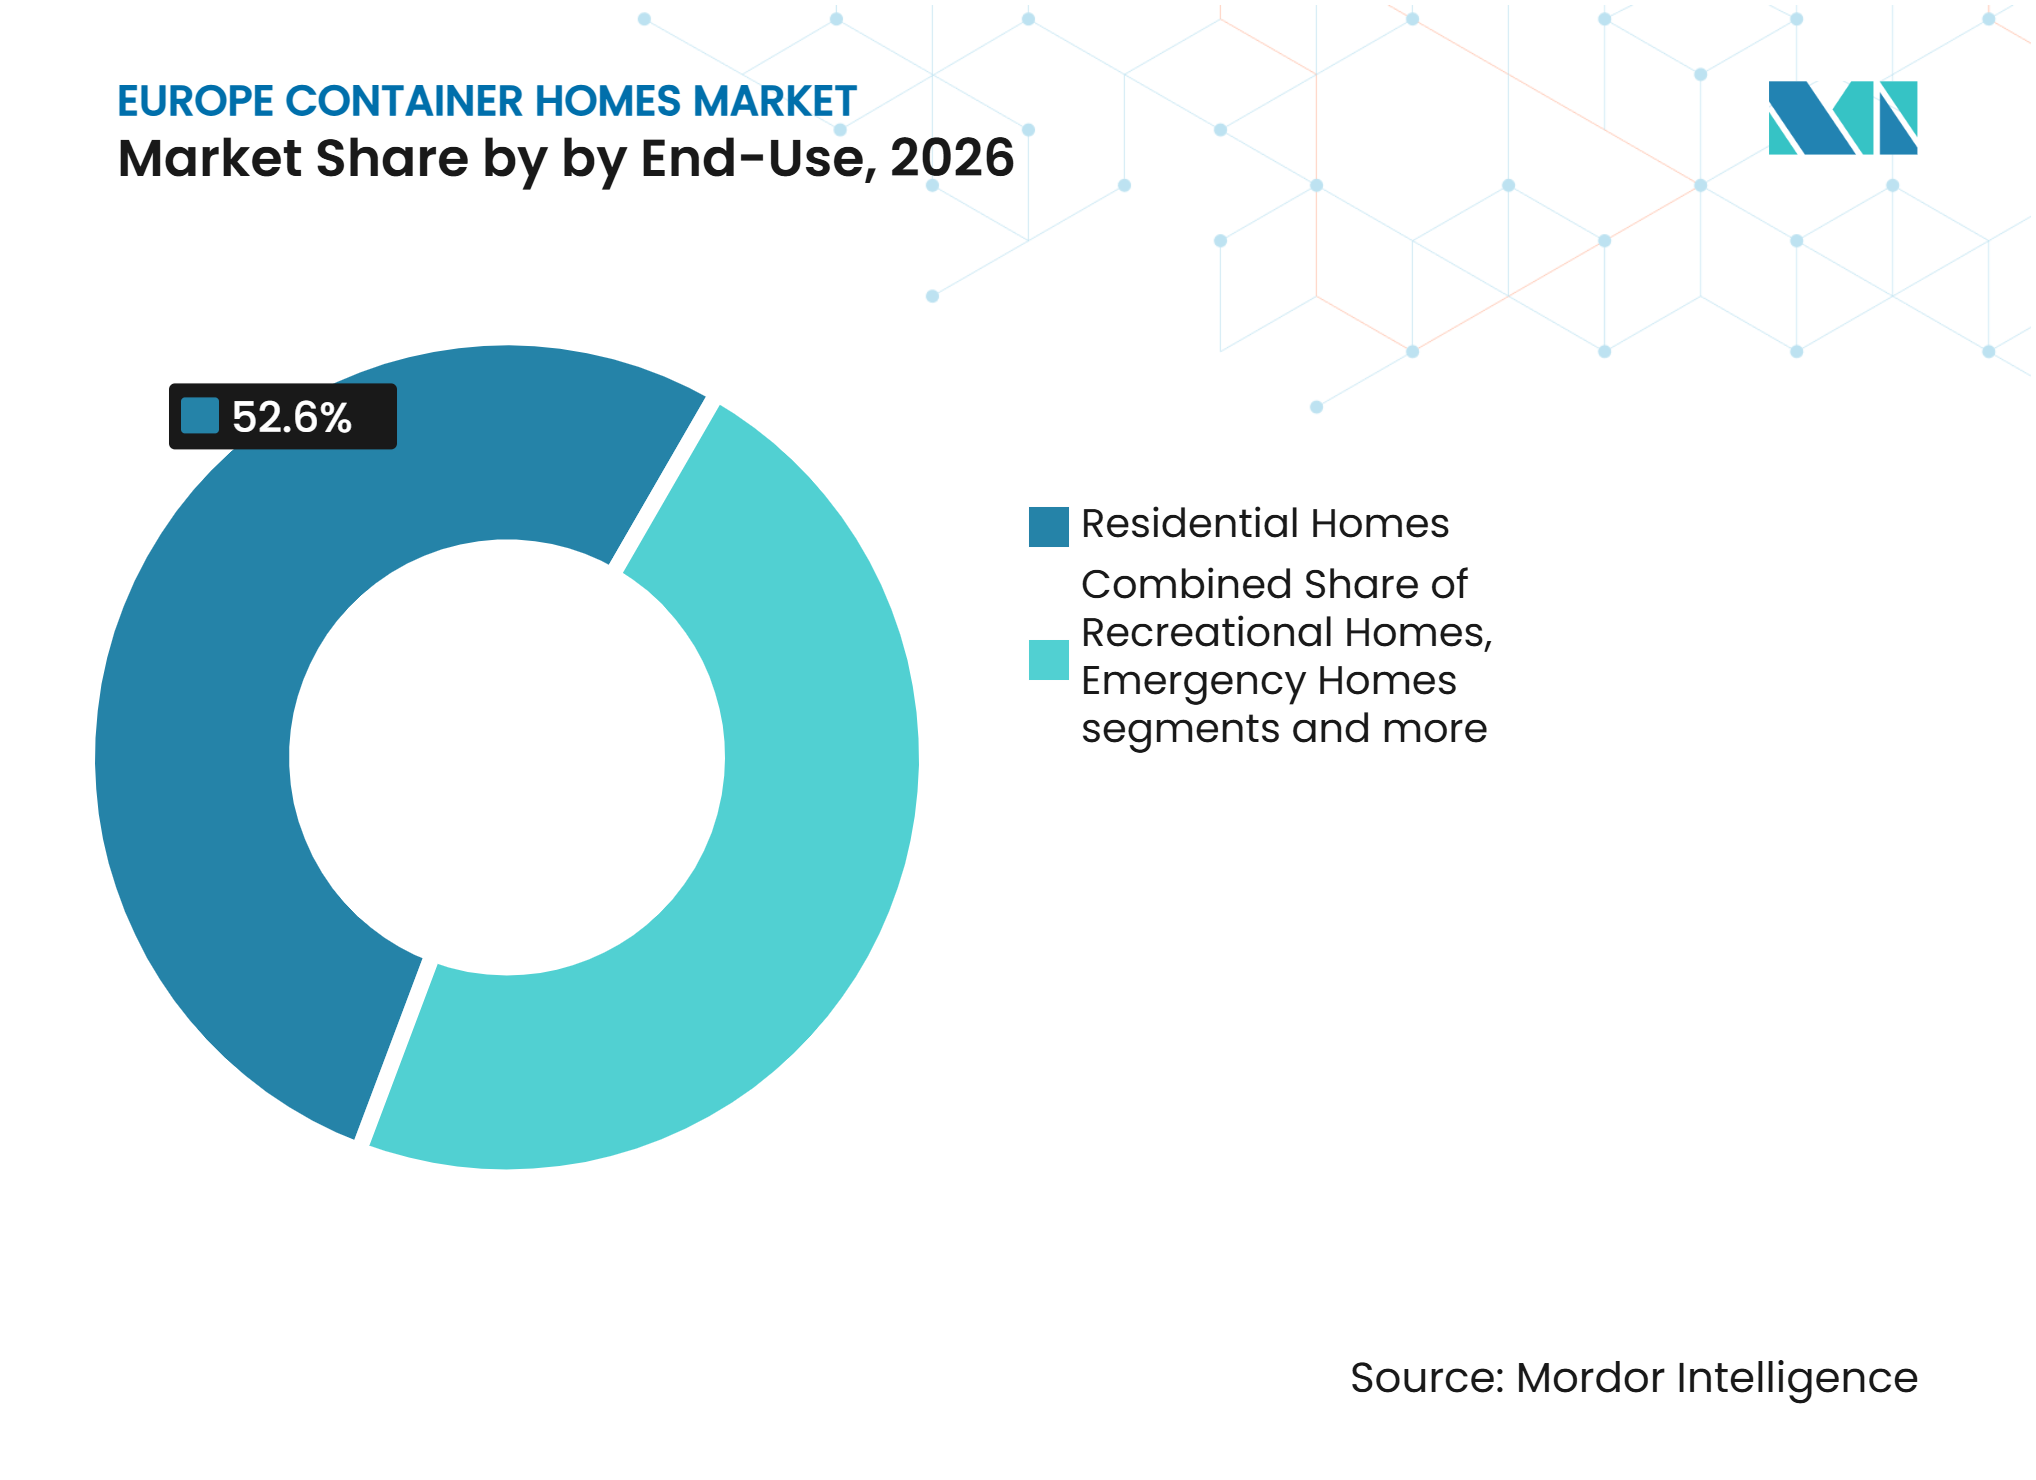
- Por uso final, as residências detinham 52,6% do tamanho do mercado de casas em contêiner na Europa em 2026, enquanto as habitações de emergência têm previsão de expansão a um CAGR de 7,55% até 2032.
- Por país, a Alemanha detinha 24% da participação do mercado de casas em contêiner na Europa em 2026, enquanto o Restante da Europa tem previsão de expansão a um CAGR de 6,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores do Mercado de Casas em Contêiner na Europa*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Déficits na Oferta de Habitação e Pressão de Acessibilidade | +1.8% | Em toda a UE, concentrado na Alemanha, França e Reino Unido | Médio prazo (2 a 4 anos) |
| Expansão da Construção Modular e Pré-fabricada | +1.5% | Alemanha, Países Baixos e Áustria | Curto prazo (≤ 2 anos) |
| Normas de Desempenho Energético e Uso Circular do Aço | +1.2% | Em toda a UE, acelerado na Alemanha, França e países nórdicos | Médio prazo (2 a 4 anos) |
| Demanda por Acomodação para Estudantes, Refugiados e Emergências | +0.9% | Alemanha, Reino Unido, países nórdicos e Restante da Europa | Curto prazo (≤ 2 anos) |
| Demanda por Unidades Móveis nos Mercados Nórdicos | +0.4% | Noruega, Suécia, Dinamarca e Finlândia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Déficits na Oferta de Habitação e Pressão de Acessibilidade
O mercado de casas em contêiner na Europa está se beneficiando de uma escassez habitacional que a política pública trata como uma preocupação estrutural. O Centro Comum de Investigação estimou que mais de 7 milhões de habitações adicionais serão necessárias acima dos planos atuais até 2035[1]. O Parlamento Europeu também apelou por medidas que reduzam os atrasos administrativos e melhorem a entrega de habitação[2]. Os sistemas de contêiner são adequados para projetos municipais porque as unidades podem ser transportadas, empilhadas, equipadas e conectadas em um período de obra mais curto do que a construção convencional. Isso é importante onde as autoridades locais precisam de capacidade habitacional operacional, e não apenas de aprovações de planejamento. Acordos-quadro de longo prazo por parte de entidades de habitação social podem proporcionar aos fabricantes um fluxo de pedidos mais estável do que projetos residenciais privados individuais.
Expansão da Construção Modular e Pré-fabricada
O mercado de casas em contêiner na Europa se beneficia da maior aceitação da construção modular na Alemanha e nos mercados vizinhos. Os sistemas fabricados em fábrica podem combinar instalações elétricas, hidráulicas, isolamento e acabamentos internos antes da entrega, o que reduz o trabalho necessário no local. A Daiwa House Modular Europe relatou que seu projeto Landsberger Allee em Berlim utilizou 3.289 módulos para 1.548 apartamentos, demonstrando a escala em que a habitação modular pode ser implantada. A Euronews relatou que as habitações pré-fabricadas representaram 26% das novas habitações unifamiliares e bifamiliares na Alemanha em 2024. Essa base de produção consolidada torna os sistemas pré-aprovados mais familiares para associações de habitação e compradores públicos. As mesmas condições favorecem fornecedores que podem repetir projetos sem reengenharia a cada obra.
Sustentabilidade, Normas de Desempenho Energético e Uso Circular de Contêineres de Aço
A Diretiva de Desempenho Energético dos Edifícios revista exige que os Estados-Membros estabeleçam padrões de eficiência energética e planos nacionais de renovação que apoiem a transição para edifícios de emissões zero[3]. Essa influência regulatória favorece as casas em contêiner que possuem registros claros de isolamento, valores U e pontes térmicas antes do início da construção. Um estudo de 2026 sobre soluções de retrofit para casas em contêiner em 22 zonas climáticas europeias encontrou períodos de retorno energético de 13 a 35 anos, com períodos mais curtos em locais mais frios. Pesquisas da Universidade de Bolonha também constataram que o reaproveitamento direto do aço estrutural pode reduzir substancialmente a intensidade de carbono em comparação com a produção de aço novo em alto-forno. Esses fatores fortalecem o argumento para projetos que incorporam aço reutilizado enquanto atendem aos requisitos de desempenho. Padrões de projeto mais elevados, no entanto, tornam a capacidade técnica mais importante quando os fornecedores entram em mercados regulamentados.
Demanda por Acomodação para Estudantes, Refugiados e Emergências
O mercado de casas em contêiner na Europa possui um fluxo de demanda separado proveniente de acomodações de emergência, para refugiados e para estudantes. Os compradores públicos podem financiar grandes requisitos por meio de programas de contratação, em vez de depender das decisões de compra dos consumidores. Berlim licitou instalações temporárias em contêiner no antigo aeroporto de Tegel para capacidade habitacional de 2.600 pessoas até maio de 2031. A Suécia pré-posicionou mais de 200 módulos habitacionais em Kristinehamn com capacidade para 1.050 pessoas como parte de seus arranjos de preparação para emergências. Esses programas favorecem unidades que podem ser reutilizadas, realocadas e apoiadas por desempenho energético documentado. Eles também criam requisitos de produção plurianuais que podem ajudar os fabricantes a utilizar a capacidade fabril de forma consistente.
Análise do Impacto das Restrições do Mercado de Casas em Contêiner na Europa*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Licenciamento e Códigos Nacionais de Construção | -0.9% | Em toda a UE | Longo prazo (≥ 4 anos) |
| Infraestrutura Limitada de Hipoteca, Seguro e Avaliação | -0.7% | Reino Unido, França, Itália e Restante da Europa | Médio prazo (2 a 4 anos) |
| Custos Rigorosos de Conformidade com Desempenho Energético e Clima Frio | -0.5% | Alemanha e países nórdicos | Médio prazo (2 a 4 anos) |
| Concorrência de Alternativas em Estrutura de Madeira e Modulares Volumétricas | -0.3% | Alemanha e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Fragmentado, Códigos de Construção e Custos de Conformidade Energética
A fragmentação do licenciamento continua sendo uma restrição direta ao mercado de casas em contêiner na Europa, pois as aprovações residenciais são regidas a nível nacional e local. A Diretiva de Desempenho Energético dos Edifícios estabelece uma direção comum, mas os Estados-Membros implementam os requisitos por meio de suas próprias normas de construção. Os planos locais de uso do solo também podem limitar o uso de estruturas metálicas ou não tradicionais em zonas residenciais. As normas da França exigem uma licença de construção para um contêiner habitável acima de 20 metros quadrados, de acordo com o material de origem fornecido. A conformidade com os requisitos de isolamento e projeto para clima frio aumenta a necessidade de trabalho robusto de projeto e certificação. Até que as aprovações se tornem mais fáceis de repetir entre jurisdições, o cronograma dos projetos permanecerá menos previsível do que para os métodos de construção locais estabelecidos.
Financiamento Limitado, Seguros e Concorrência de Sistemas Alternativos
Os compradores privados enfrentam restrições quando credores, seguradoras e avaliadores têm evidências limitadas sobre o valor de longo prazo das casas em contêiner. O material de origem indica que a elegibilidade para hipoteca frequentemente depende de uma fundação permanente, de uma licença de construção completa e de evidências de conformidade energética. Essas condições deixam as unidades móveis ou temporárias fora do processo habitual de financiamento residencial. O setor de casas em contêiner na Europa também compete com sistemas modulares volumétricos em estrutura de madeira e outros que podem já ter maior familiaridade no mercado. Os compradores podem preferir alternativas quando precisam de uma via de financiamento convencional ou de um método de construção que os planejadores locais compreendam. Isso significa que os fornecedores de contêineres precisam combinar vantagens de custo e prazo de entrega com garantias, aprovações e documentação de desempenho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Unidades Construídas no Local Mantêm Uso Amplo Enquanto Unidades Pré-fabricadas em Fábrica Ganham TerrenoAs unidades construídas no local detinham 52,4% da demanda em 2026 no mercado de casas em contêiner na Europa. Elas continuam úteis onde acesso restrito, terreno difícil, layouts específicos do local ou requisitos separados de acabamento interno tornam a entrega de um módulo completo menos prática. Residências rurais, cabanas de lazer e projetos com designs personalizados frequentemente utilizam essa abordagem. O segmento também reflete o estágio inicial de aceitação em partes do Sul da Europa, onde desenvolvedores e autoridades ainda estão se familiarizando com habitações em contêiner construídas para esse fim. Sua posição mostra que a produção em fábrica não eliminou a necessidade de flexibilidade de instalação. O trabalho no local permanece relevante quando o projeto exige adaptação às condições do terreno local.
As unidades pré-fabricadas em fábrica têm previsão de expansão a um CAGR de 7,05% até 2032 no mercado de casas em contêiner na Europa. Seu apelo vem de sistemas integrados que podem chegar com pacotes elétricos, hidráulicos e de isolamento já instalados. A Daiwa House Modular Europe relatou até 90% de pré-fabricação em sua unidade de Fürstenwalde para unidades entregues ao projeto de Berlim em Landsberger Allee. A entrega em fábrica pode reduzir a quantidade de construção no local ao empilhamento e às conexões finais. Também oferece aos compradores institucionais uma forma mais repetível de avaliar especificações e datas de entrega. Isso apoia a transição para sistemas de construção pré-aprovados em contratos de habitação pública e acomodação de emergência.


Por Tipo de Construção:
Estruturas Fixas Lideram Enquanto Unidades Móveis Atendem a Programas InstitucionaisAs estruturas fixas detinham 56% da demanda em 2026 no mercado de casas em contêiner na Europa. Sua liderança está ligada ao caso de uso residencial, onde uma fundação permanente, conexão de utilidades e licença de construção podem ajudar uma habitação a se qualificar como imóvel. Esses atributos são importantes para o financiamento hipotecário convencional e o seguro residencial padrão. As unidades fixas também se adequam a projetos de habitação social de longo prazo, onde os moradores necessitam de serviços estáveis e endereços permanentes. A estrutura, portanto, alinha-se às necessidades dos compradores que buscam uma residência, e não um ativo temporário. Sua liderança reflete tanto as preferências dos usuários finais quanto os requisitos dos sistemas de financiamento estabelecidos.
As unidades móveis têm previsão de avançar a um CAGR de 7,45% até 2032 no mercado de casas em contêiner na Europa. A demanda é mais forte em programas institucionais para habitação de emergência, centros de acolhimento, instalações militares e acomodação para trabalhadores. O programa de preparação para emergências da Suécia fornece um exemplo de modelo de reutilização, com módulos habitacionais mantidos disponíveis para implantação rápida. A proposta de valor baseia-se no uso repetido, pois as unidades podem ser armazenadas, transportadas e instaladas em um novo local. Fornecedores que utilizam interfaces de conexão comuns em unidades fixas e móveis podem atender a grupos de clientes distintos sem linhas de produtos completamente separadas. Essa flexibilidade operacional apoia o investimento em sistemas de módulos padronizados.
Por Uso Final:
Residências Formam o Núcleo Enquanto Habitações de Emergência Crescem Mais RapidamenteAs residências representaram 52,6% da demanda em 2026 no mercado de casas em contêiner na Europa. O segmento é sustentado pela necessidade da região de habitações adicionais e pela capacidade das unidades certificadas de atender aos requisitos de residência permanente. O Centro Comum de Investigação declarou que a União Europeia precisa de mais de 2 milhões de novas habitações por ano até 2035. Os projetos residenciais se beneficiam quando o sistema construtivo pode documentar o desempenho energético no início do processo de aprovação. Isso torna os sistemas pré-fabricados em fábrica relevantes tanto para habitação social quanto para desenvolvimento privado. O segmento permanece central porque vincula as casas em contêiner à escassez mais ampla de habitações permanentes.
As habitações de emergência têm previsão de crescer a um CAGR de 7,55% até 2032, a taxa mais alta entre os usos finais no mercado de casas em contêiner na Europa. Os requisitos governamentais para acomodação de refugiados e capacidade de emergência civil criam demanda financiada que não depende de preços no varejo. A licitação do Aeroporto de Tegel em Berlim ilustra a escala desse requisito, com instalações destinadas a acomodar 2.600 pessoas. Os pedidos de emergência podem ajudar os fabricantes a financiar testes, certificação e equipamentos de produção que também apoiam a produção residencial. Os usos recreativos e relacionados a cuidados permanecem saídas adicionais para sistemas de contêiner, mas não alteram o papel maior da demanda residencial e de emergência. A combinação dessas duas aplicações amplia a base de clientes para fornecedores com produtos certificados.


Análise Geográfica
Alemanha
A Alemanha representou 24% do mercado europeu de casas em contêiner em 2026. A demanda do país é moldada pela contratação pública de habitação social, acomodação de refugiados e construção residencial modular. A Daiwa House Modular Europe concluiu o empilhamento de 3.289 módulos para o empreendimento Landsberger Allee de 1.548 apartamentos em maio de 2026, com o projeto concebido para atender ao padrão de eficiência energética KfW-55. A Diretiva de Desempenho Energético dos Edifícios e as normas energéticas alemãs tornam o desempenho documentado dos edifícios importante na seleção de projetos. Os produtores que podem fornecer isolamento pré-certificado e projetos repetíveis têm vantagem nesse ambiente.
Restante da Europa
O restante da Europa tem previsão de crescer a um CAGR de 6,95% até 2032 no mercado de casas em contêiner na Europa. O crescimento provém de programas institucionais que exigem implantação rápida na Europa Central e Oriental e nos países nórdicos. A Suécia instalou mais de 200 módulos habitacionais de emergência em Kristinehamn para uma capacidade de 1.050 pessoas. A CPH Village planejou 154 habitações estudantis em contêiner no Copenhague Nordhavn para 2027, o que demonstra um caso de uso urbano relacionado. Esses projetos dependem de unidades que podem ser realocadas, armazenadas e conectadas rapidamente quando a demanda pública muda.
Reino Unido, França e Itália
O mercado de casas em contêiner na Europa apresenta padrões de demanda variados no Reino Unido, França e Itália. No Reino Unido, as decisões locais de planejamento e a capacidade de atender aos requisitos de garantia relacionados a hipotecas determinam a viabilidade de um projeto. A França apresenta condições contrastantes, pois os planos de uso do solo urbano podem limitar estruturas metálicas, enquanto as comunidades rurais podem permiti-las com mais facilidade. O projeto de Fismes, que utilizou contêineres de transporte reciclados para 7 habitações, fornece um exemplo atual do setor público na França.
Cenário Competitivo
Concentração do Mercado

O mercado de casas em contêiner na Europa é moderadamente fragmentado, com produtores modulares de maior porte sediados na Alemanha e nos Países Baixos competindo ao lado de fabricantes regionais. A principal divisão é entre fornecedores capazes de lidar com contratos institucionais repetidos e empresas menores que atendem a projetos locais. A escala importa porque os compradores públicos precisam de capacidade de produção consistente, documentação e cronogramas de entrega confiáveis. A Daiwa House Modular Europe demonstrou essa capacidade por meio de grandes projetos residenciais na Alemanha e nos Países Baixos. O mercado de casas em contêiner na Europa, portanto, recompensa empresas que podem atender tanto a habitações permanentes quanto a acomodações temporárias sem alterar completamente seu modelo de produção.
As empresas estão expandindo a capacidade e utilizando grandes projetos para construir credibilidade junto a associações de habitação e autoridades públicas. A Daiwa House Modular Europe entregou 105 unidades modulares de habitação social em Strandeiland, em Amsterdã, em 2026, com projetos destinados a 20 anos de ocupação antes de realocação e reutilização. Também iniciou trabalhos em 379 unidades de habitação social no Circusterrein em Hilversum, enquanto a produção em fábrica ocorria em paralelo com as obras de fundação. A ELA Container UK mudou-se para uma instalação de 40.000 pés quadrados em 2026, mais que dobrando sua área anterior de 17.000 pés quadrados. Esses movimentos mostram que a capacidade e a entrega repetível são prioridades competitivas centrais.
A documentação de sustentabilidade é outra área de diferenciação, pois os compradores consideram cada vez mais o uso circular do aço e o desempenho energético dos edifícios. Pesquisas da Universidade de Bolonha apoiam o argumento ambiental para o reaproveitamento direto do aço estrutural. Empresas menores podem competir quando oferecem serviço local ou projetos especializados com contêineres reutilizados, mas podem ter dificuldade em igualar a certificação e a produção dos produtores maiores. O mercado de casas em contêiner na Europa ainda oferece espaço para fornecedores em locais onde a demanda por acomodação de emergência está crescendo mais rapidamente do que a capacidade certificada local.
Líderes do Setor de Casas em Contêiner na Europa
-
ELA Container GmbH
-
Tempohousing
-
CONTAINEX Container-Handelsgesellschaft mbH
-
ALHO Unternehmensgruppe
-
SÄBU Morsbach GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Casas em Contêiner na Europa Empresas cobertas neste relatório
- ELA Container GmbH
- Tempohousing
- CONTAINEX Container-Handelsgesellschaft mbH
- ALHO Unternehmensgruppe
- High Cube
- Contain Haus
- KB Container
- Acker Raum-Systeme GmbH
- Container City (Urban Space Management)
- YMC Container Solutions
- Domino Homes
- BOLLE Modular
- The Box System
- Cube Homes
- Emtolive
- Sogeco Living SA
- Daiwa House Modular Europe GmbH
- CPH Village
- BCS Containersysteme
- SMS Containermodule Deutschland GmbH
Desenvolvimentos industriais recentes em Mercado de Casas em Contêiner na Europa
- Maio de 2026: A Daiwa House Modular Europe GmbH concluiu o empilhamento de módulos, o último dos 3.289 módulos, em Landsberger Allee, Berlim, em 18 de maio de 2026. O maior projeto de habitação modular da Europa compreende 1.548 apartamentos para a fornecedora estatal de habitação Gewobag e tem como meta a entrega no final de 2026 ou início de 2027 no padrão de eficiência energética KfW-55, incluindo 1.316 unidades acessíveis subsidiadas.
- Maio de 2026: A Daiwa House Modular Europe concluiu 105 unidades modulares de habitação social em Strandeiland, Amsterdã, para a corporação habitacional de Alliantie em 8 meses. O projeto inclui 18 estúdios, 62 apartamentos de 2 quartos e 25 apartamentos de 3 quartos projetados para 20 anos de ocupação antes de realocação e reutilização.
- Janeiro de 2026: O Grupo Condecta adquiriu as operações de contêineres suíços FAGSI do Grupo ALHO, incluindo o local de Wikon em Lucerna e uma frota de 1.150 contêineres de aluguel FAGSI, para desenvolver a operação como um centro de excelência para soluções de espaço móvel.
Escopo do Relatório do Mercado de Casas em Contêiner na Europa
Visão geral da segmentação
| Pré-fabricadas em Fábrica |
| Construídas no Local |
| Fixas |
| Móveis |
| Residências |
| Casas de Lazer |
| Habitações de Emergência |
| Casas de Repouso |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Restante da Europa |
| Por Oferta | Pré-fabricadas em Fábrica |
| Construídas no Local | |
| Por Tipo de Construção | Fixas |
| Móveis | |
| Por Uso Final | Residências |
| Casas de Lazer | |
| Habitações de Emergência | |
| Casas de Repouso | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de casas em contêiner na Europa?
O setor está projetado em 15,24 bilhões de USD em 2026 e tem previsão de atingir 21,98 bilhões de USD até 2032 a um CAGR de 6,30%
Qual oferta está crescendo mais rapidamente nas casas em contêiner na Europa?
As unidades pré-fabricadas em fábrica são a oferta de crescimento mais rápido, com um CAGR previsto de 7,05% até 2032.
Por que as casas em contêiner estão sendo adotadas para habitação pública?
Os compradores públicos utilizam sistemas de contêiner porque podem apoiar uma implantação mais rápida e desempenho energético documentado para acomodação residencial e de emergência.
Qual país lidera a demanda por casas em contêiner na Europa?
A Alemanha lidera a demanda com uma participação de 24% em 2026, sustentada por habitação social, acomodação de refugiados e grandes projetos modulares.
Qual é o uso final de crescimento mais rápido para casas em contêiner?
As habitações de emergência são o uso final de crescimento mais rápido, com um CAGR previsto de 7,55% até 2032.
O que limita a adoção mais ampla de casas em contêiner?
Licenciamentos fragmentados, acesso desigual a hipotecas e seguros, e concorrência de outros sistemas modulares restringem a adoção mais ampla.