
Marktgröße und Marktanteile des europäischen Marktes für Containerhäuser
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
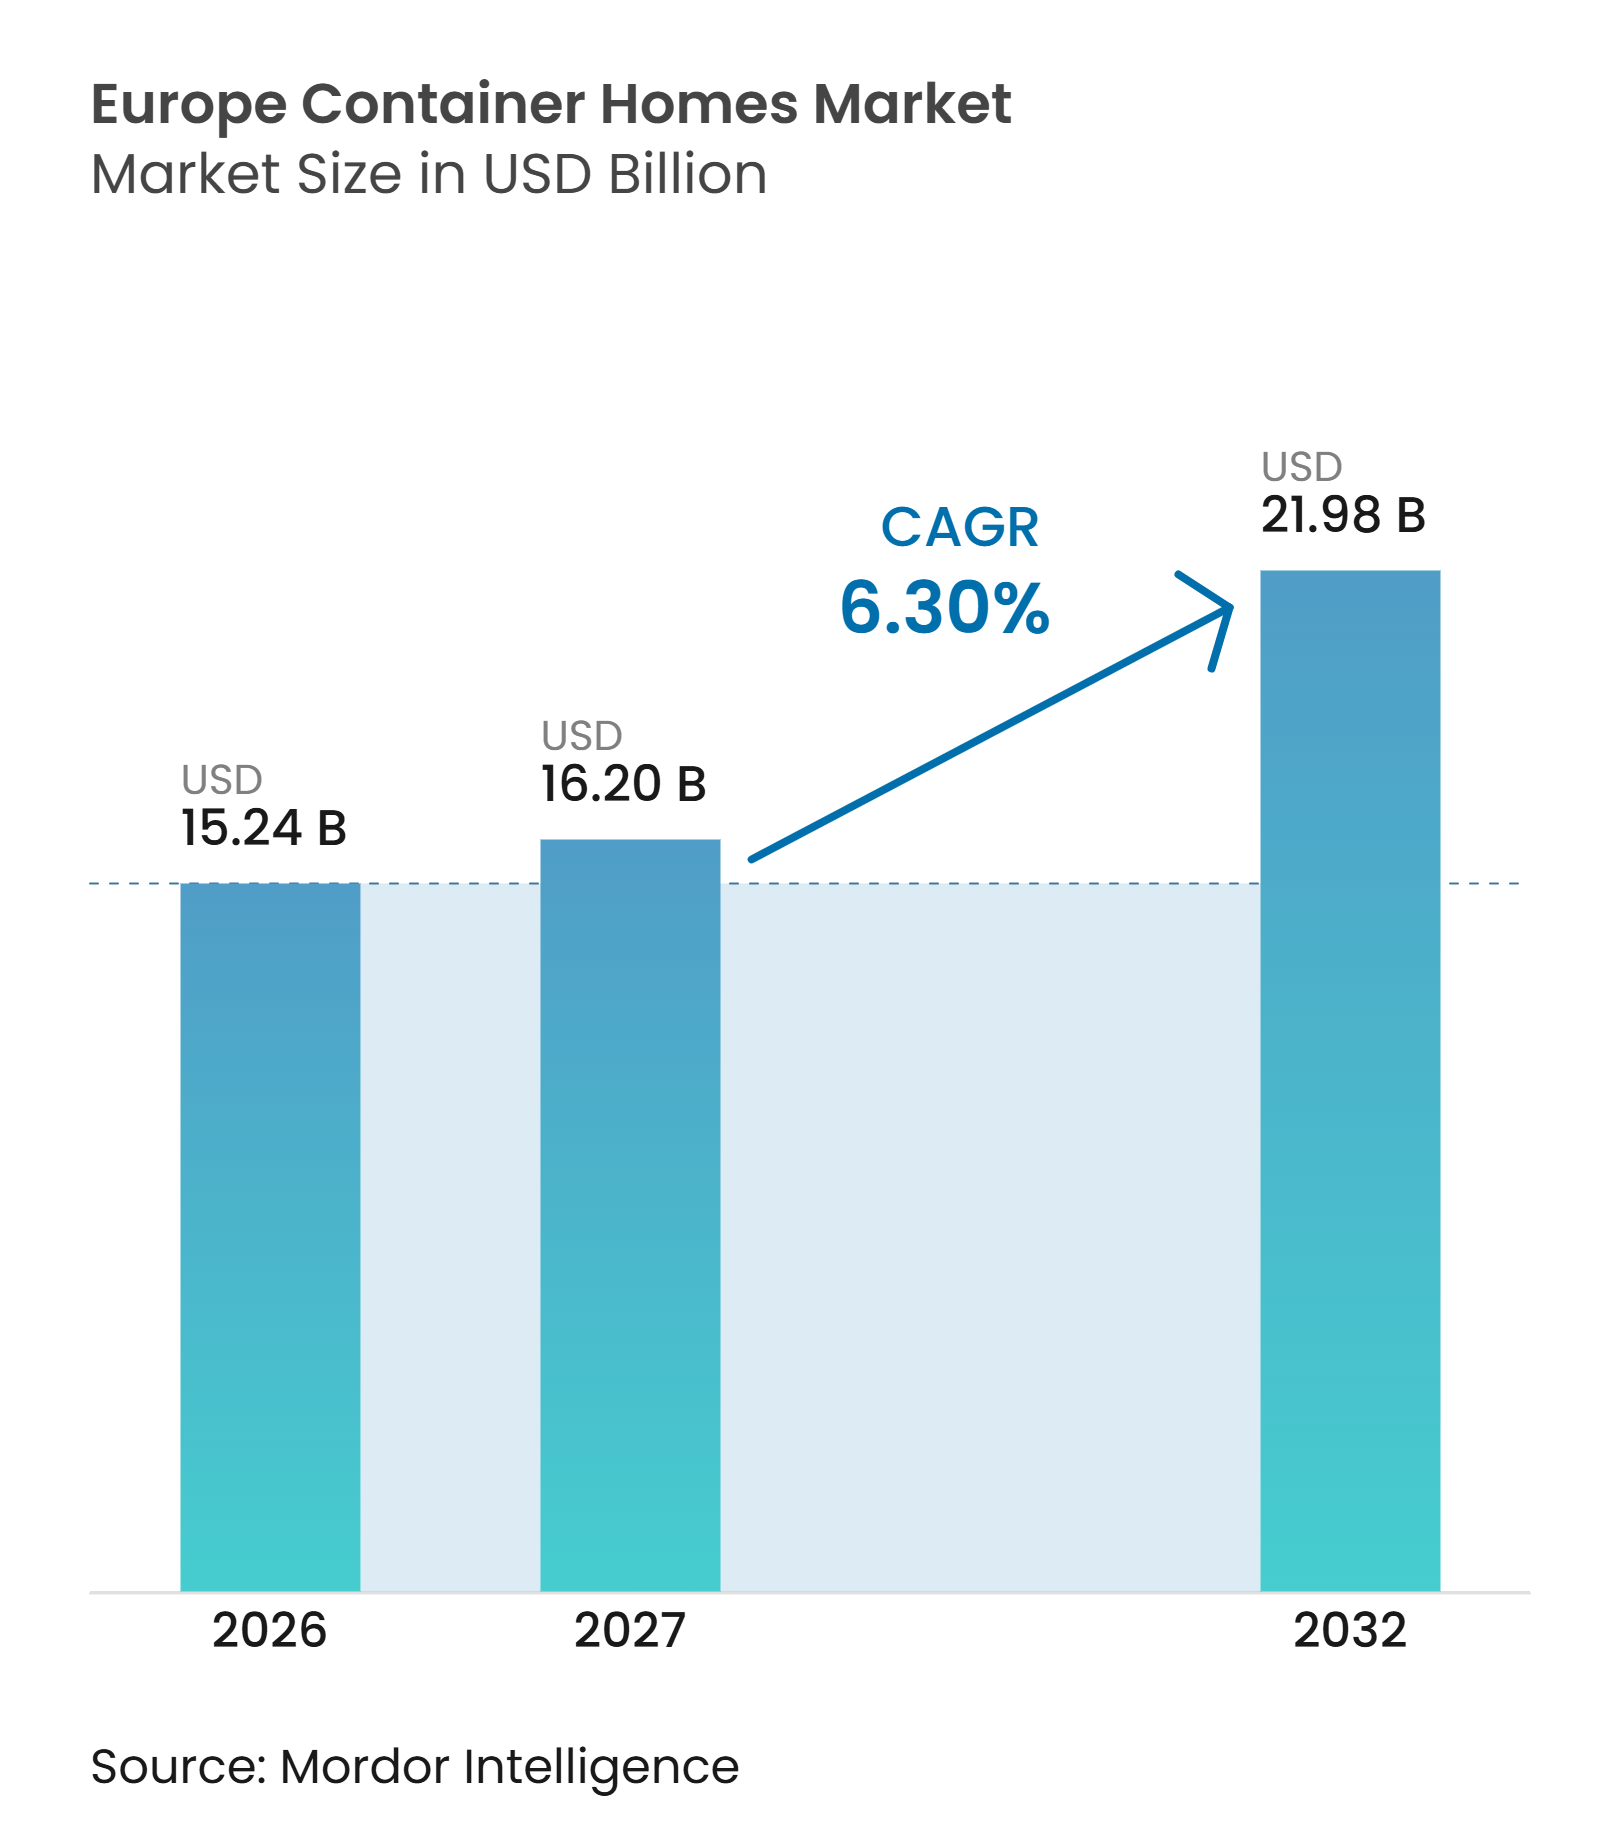
| Marktgröße im Basisjahr (2026) | 15.24 Milliarden US-Dollar |
| Marktgröße (2027) | 16.20 Milliarden US-Dollar |
| Marktgröße (2032) | 21.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.30 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Marktes für Containerhäuser von Mordor Intelligence
Die Marktgröße des europäischen Marktes für Containerhäuser wird für 2026 auf 15,24 Milliarden USD, für 2027 auf 16,20 Milliarden USD und bis 2032 auf 21,98 Milliarden USD prognostiziert, mit einem CAGR von 6,30 % von 2027 bis 2032.
Der europäische Markt für Containerhäuser wird durch eine Wohnraumversorgungslücke gestützt, die den Druck auf die öffentlichen Behörden erhöht, schnell neue Wohneinheiten zu schaffen. Das Gemeinsame Forschungszentrum schätzt, dass die Europäische Union bis 2035 jährlich mehr als 2 Millionen neue Wohnungen benötigt, um die Nachfrage zu decken. Energievorschriften begünstigen zudem Systeme, die Dämmung, Wärmeleistung und andere Konstruktionsspezifikationen bereits vor Beginn der Bauarbeiten vor Ort dokumentieren können. Der europäische Markt für Containerhäuser entwickelt sich daher über kurzfristige Erschwinglichkeitsprojekte hinaus hin zu zertifizierten Wohn-, Sozialwohnungs- und Notunterkunftsanwendungen. Anbieter mit Werkskapazitäten, wiederholbaren Baugenehmigungen und Erfahrung in der öffentlichen Beschaffung sind besser positioniert, um davon zu profitieren, während fragmentierte Planungsvorschriften und begrenzte Verbraucherfinanzierungsmöglichkeiten die private Nachfrage weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
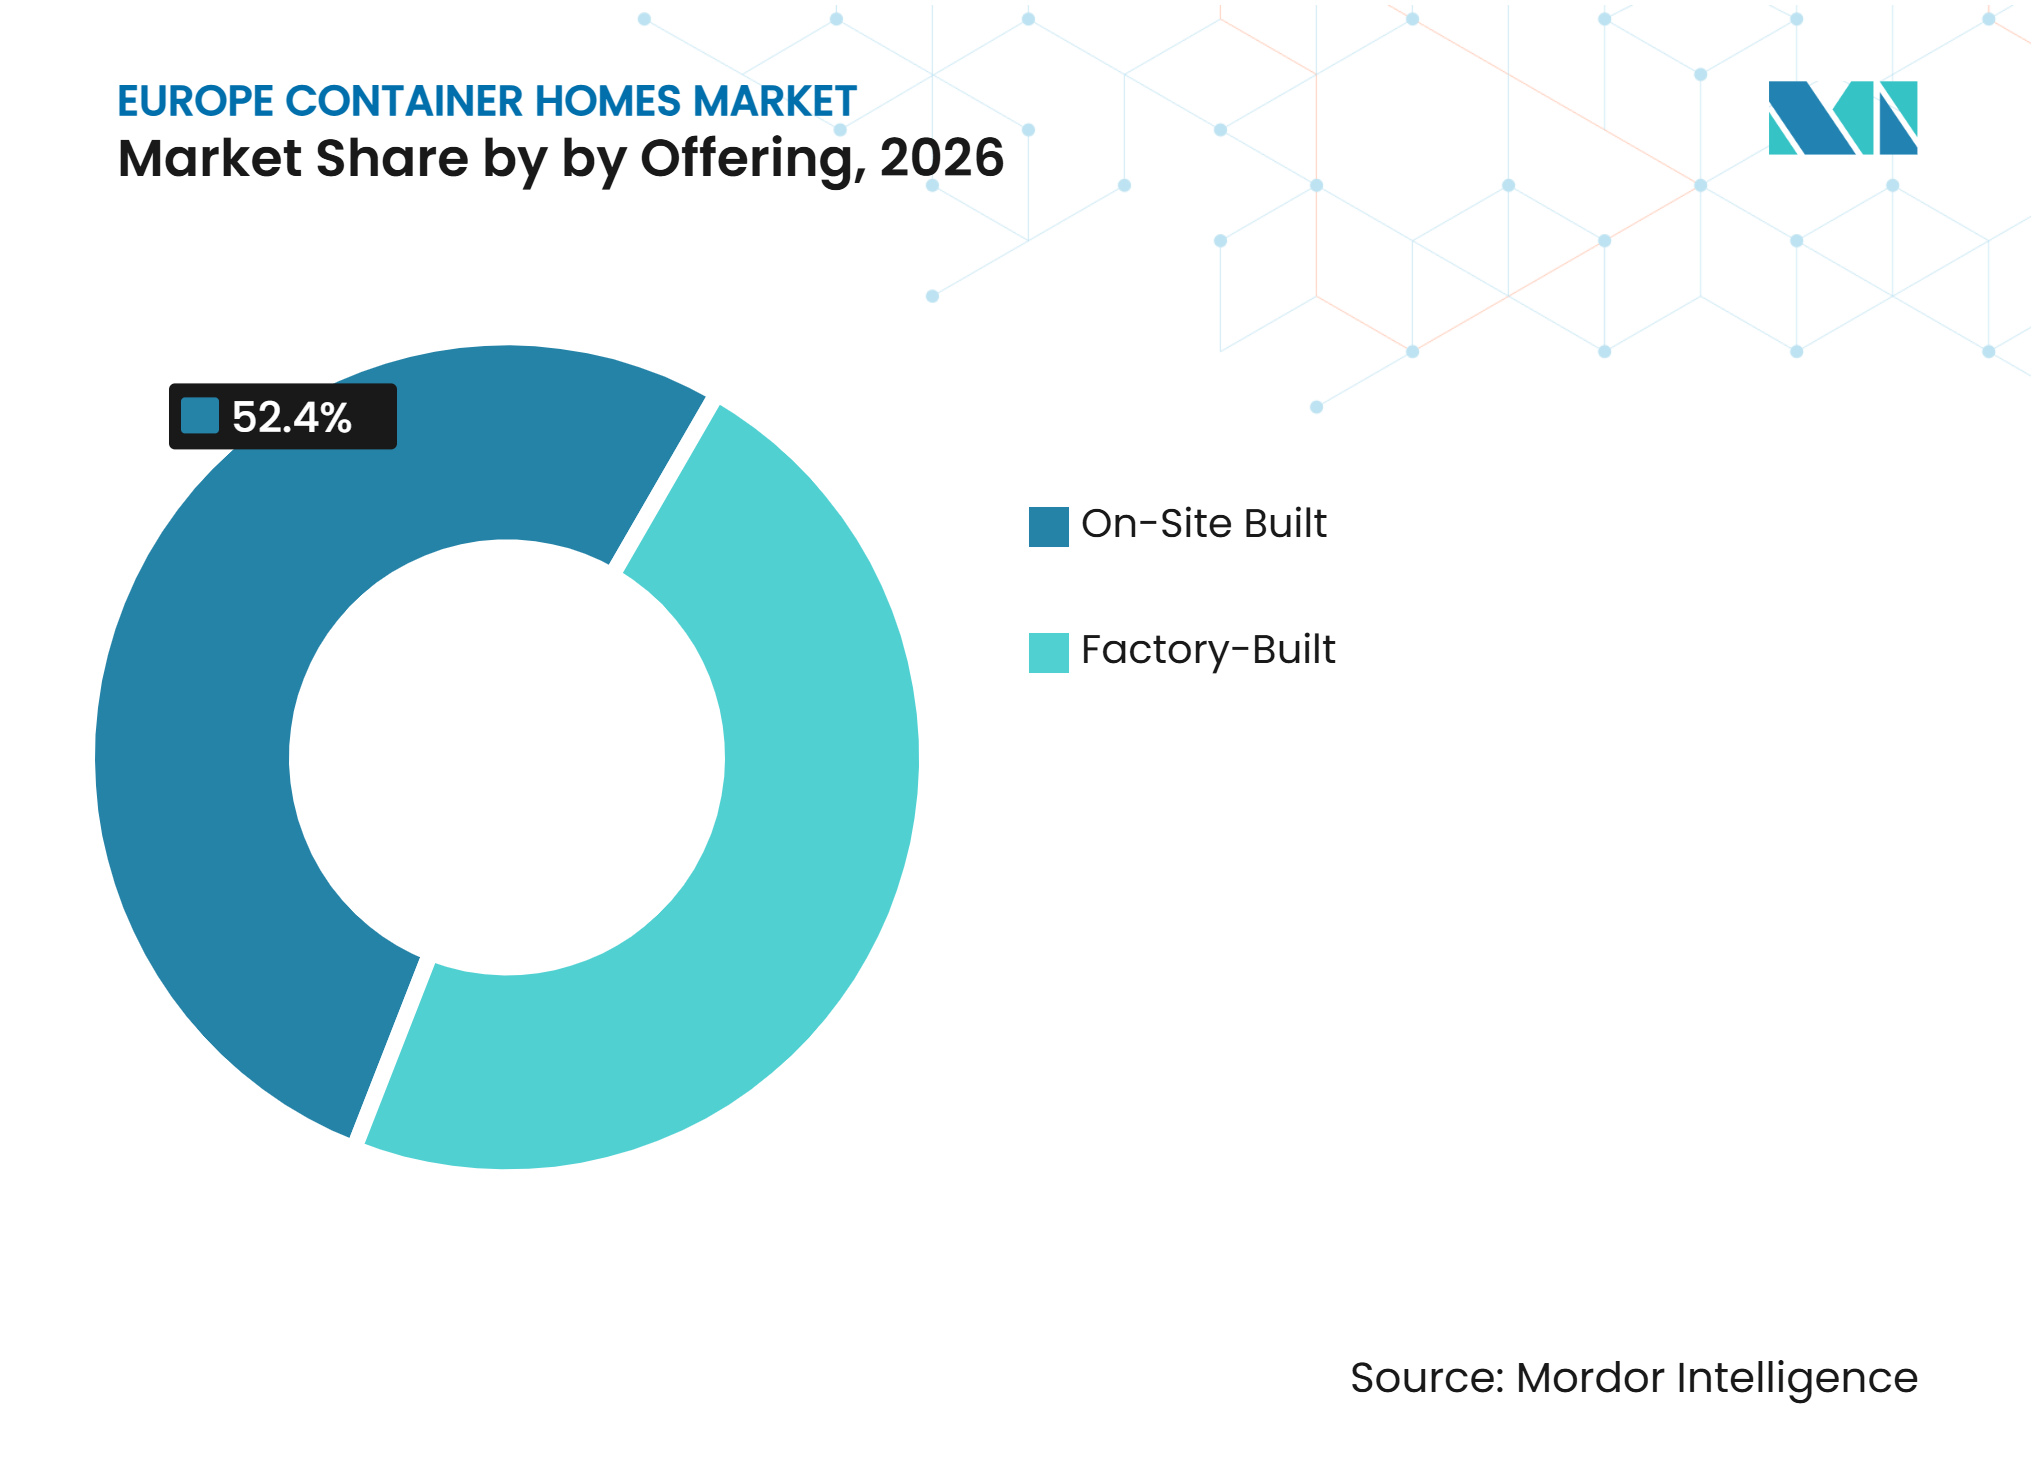
- Nach Angebot hielten vor Ort gebaute Einheiten im Jahr 2026 einen Anteil von 52,40 % am europäischen Markt für Containerhäuser, während werksgebaute Einheiten bis 2032 voraussichtlich mit einem CAGR von 7,05 % wachsen werden.
- Nach Konstruktionstyp hielten feste Strukturen im Jahr 2026 einen Anteil von 56 % an der Marktgröße des europäischen Marktes für Containerhäuser, während mobile Einheiten bis 2032 voraussichtlich mit einem CAGR von 7,45 % wachsen werden.
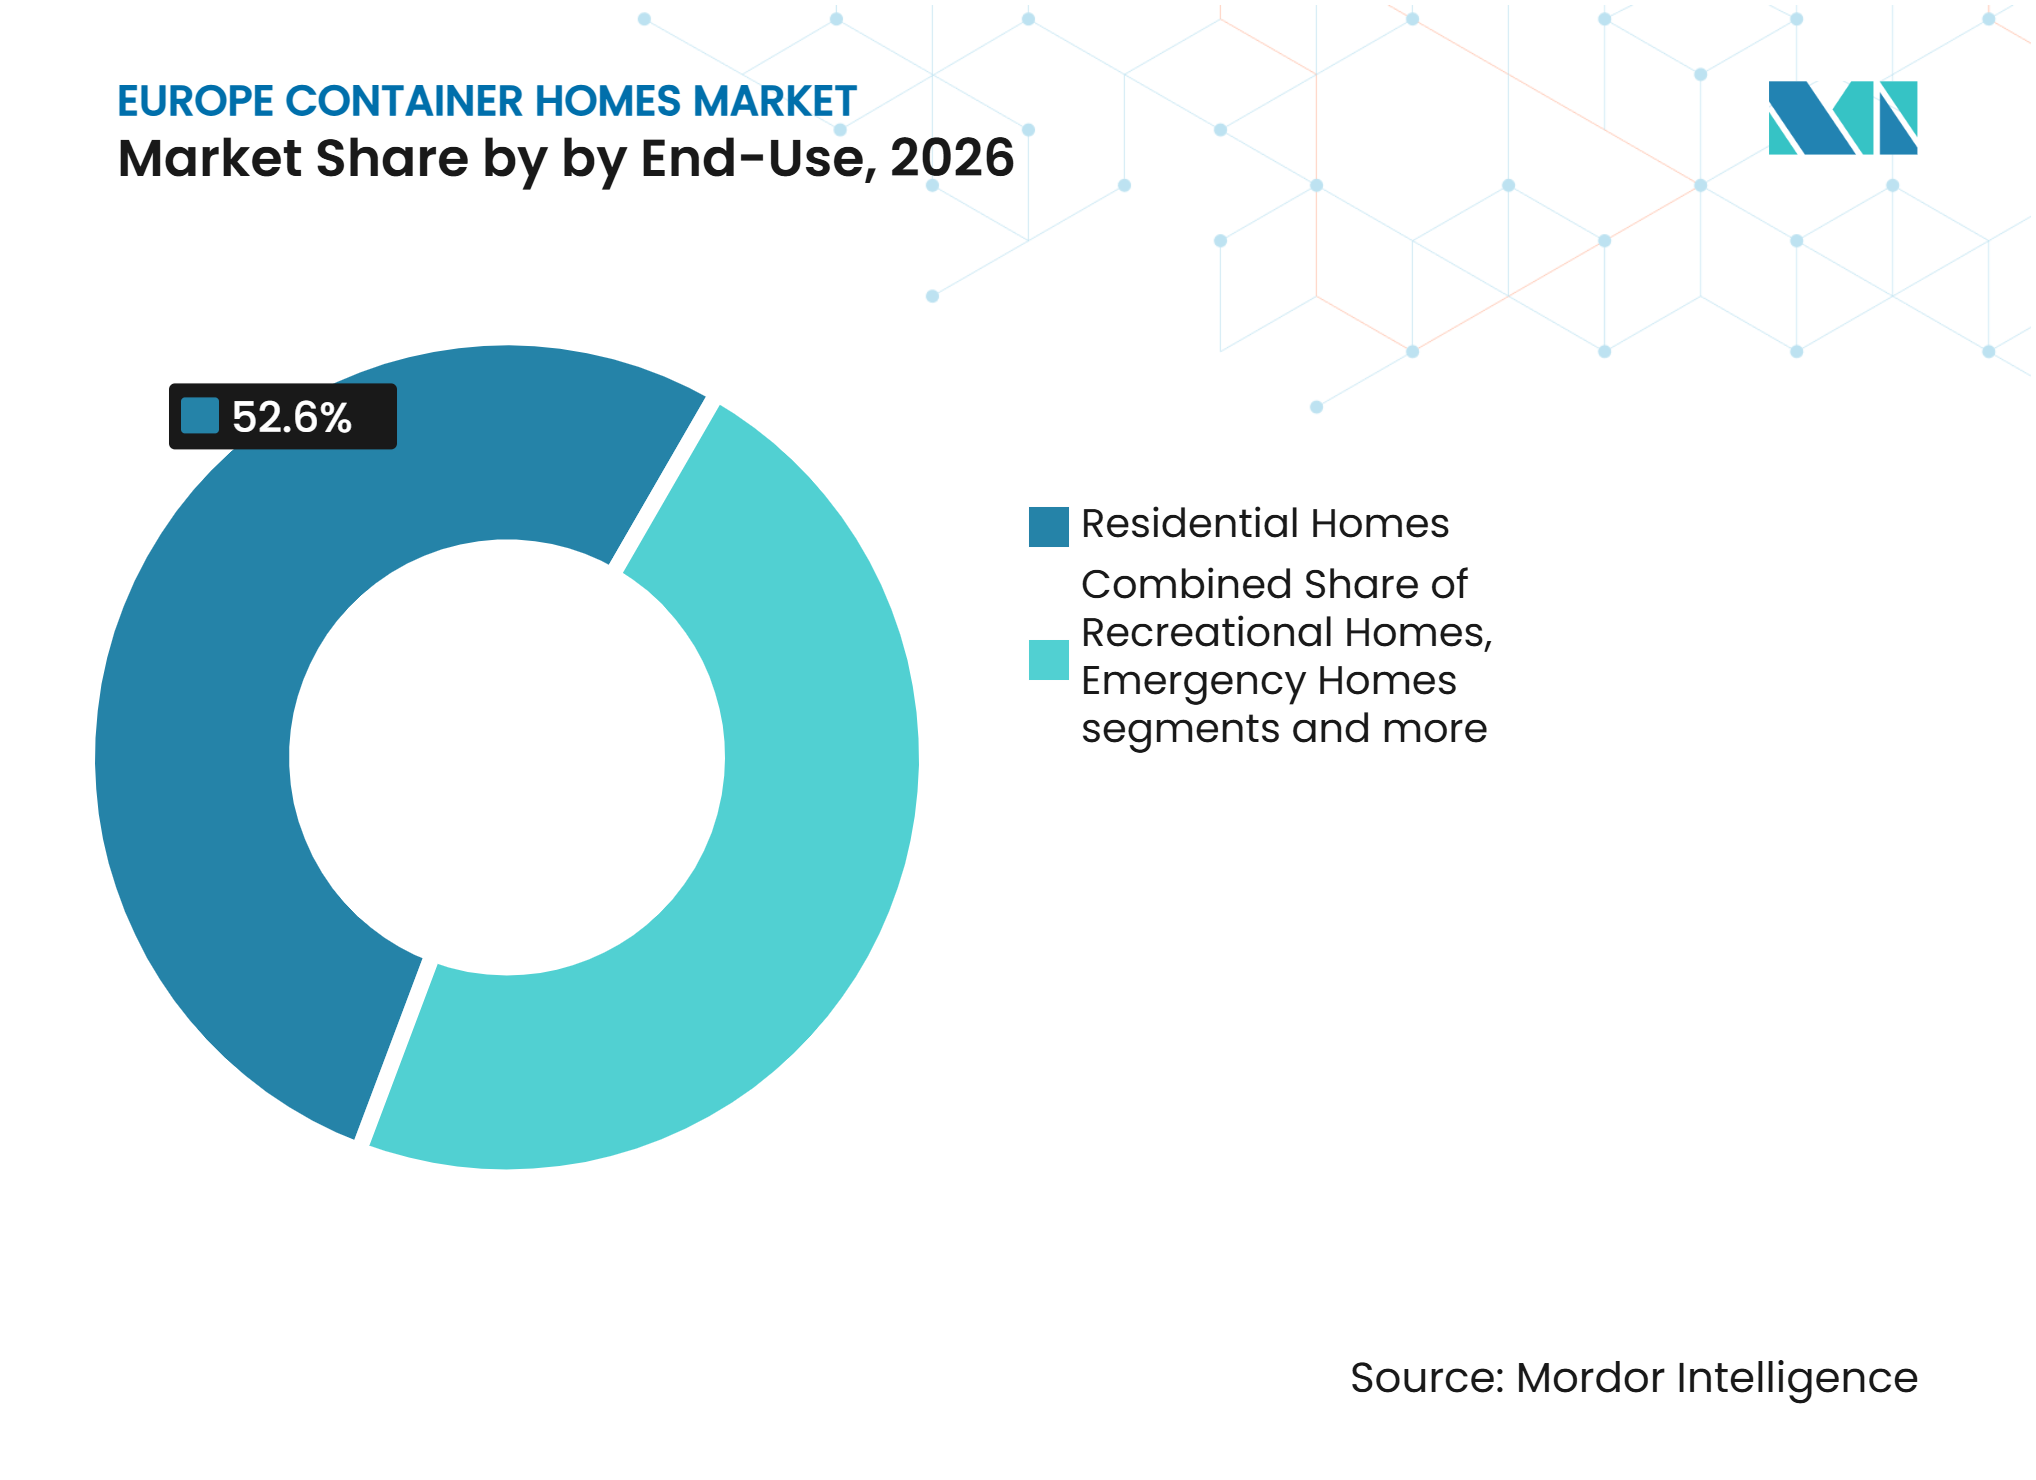
- Nach Endverwendung hielten Wohnhäuser im Jahr 2026 einen Anteil von 52,6 % an der Marktgröße des europäischen Marktes für Containerhäuser, während Notunterkünfte bis 2032 voraussichtlich mit einem CAGR von 7,55 % wachsen werden.
- Nach Ländern hielt Deutschland im Jahr 2026 einen Anteil von 24 % am europäischen Markt für Containerhäuser, während das übrige Europa bis 2032 voraussichtlich mit einem CAGR von 6,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den europäischen Markt für Containerhäuser*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnraumangebotsdefizite und Erschwinglichkeitsdruck | +1.8% | EU-weit, konzentriert in Deutschland, Frankreich und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Expansion des modularen und vorgefertigten Bauens | +1.5% | Deutschland, Niederlande und Österreich | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienzvorschriften und kreislaufwirtschaftliche Nutzung von Stahl | +1.2% | EU-weit, beschleunigt in Deutschland, Frankreich und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Studenten-, Flüchtlings- und Notunterkünften | +0.9% | Deutschland, Vereinigtes Königreich, nordische Länder und übriges Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach mobilen Einheiten in nordischen Märkten | +0.4% | Norwegen, Schweden, Dänemark und Finnland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnraumangebotsdefizite und Erschwinglichkeitsdruck
Der europäische Markt für Containerhäuser profitiert von einem Wohnraummangel, den die öffentliche Politik als strukturelles Problem behandelt. Das Gemeinsame Forschungszentrum schätzte, dass bis 2035 mehr als 7 Millionen zusätzliche Wohneinheiten über die aktuellen Planungen hinaus benötigt werden[1]. Das Europäische Parlament forderte zudem Maßnahmen, die Verwaltungsverzögerungen reduzieren und die Wohnraumbereitstellung verbessern[2]. Containersysteme eignen sich für kommunale Projekte, da Einheiten in kürzerer Bauzeit als bei konventioneller Bauweise transportiert, gestapelt, ausgestattet und angeschlossen werden können. Dies ist relevant, wenn lokale Behörden operative Wohnkapazitäten und nicht nur Baugenehmigungen benötigen. Langfristige Rahmenverträge von Sozialwohnungsträgern können Herstellern einen gleichmäßigeren Auftragsfluss verschaffen als einzelne private Wohnbauprojekte.
Expansion des modularen und vorgefertigten Bauens
Der europäische Markt für Containerhäuser profitiert von der breiteren Akzeptanz des modularen Bauens in Deutschland und den Nachbarmärkten. Werkseitig gefertigte Systeme können Elektro-, Sanitär-, Dämm- und Innenausbauarbeiten vor der Lieferung integrieren, was den Aufwand auf der Baustelle reduziert. Daiwa House Modular Europe GmbH berichtete, dass sein Projekt Landsberger Allee in Berlin 3.289 Module für 1.548 Wohnungen verwendete und damit den Maßstab demonstrierte, in dem modularer Wohnungsbau eingesetzt werden kann. Euronews berichtete, dass vorgefertigte Häuser im Jahr 2024 26 % der neuen Ein- und Zweifamilienhäuser in Deutschland ausmachten. Diese etablierte Produktionsbasis macht vorab genehmigte Systeme für Wohnungsbaugesellschaften und öffentliche Auftraggeber vertrauter. Dieselben Bedingungen begünstigen Anbieter, die Entwürfe ohne Neuplanung jedes Projekts wiederholen können.
Nachhaltigkeit, Energieeffizienzvorschriften und kreislaufwirtschaftliche Nutzung von Stahlcontainern
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, Energiestandards und nationale Renovierungspläne festzulegen, die den Übergang zu Nullemissionsgebäuden unterstützen[3]. Dieser regulatorische Einfluss begünstigt Containerhäuser, die vor Baubeginn klare Nachweise für Dämmung, U-Werte und Wärmebrücken vorweisen können. Eine Studie aus dem Jahr 2026 zu Nachrüstlösungen für Containerhäuser in 22 europäischen Klimazonen ergab Energieamortisationszeiten von 13 bis 35 Jahren, mit kürzeren Zeiträumen an kälteren Standorten. Forschungen der Universität Bologna ergaben zudem, dass die direkte Wiederverwendung von Konstruktionsstahl die Kohlenstoffintensität im Vergleich zur Neuproduktion in Hochöfen erheblich reduzieren kann. Diese Faktoren stärken die Argumentation für Entwürfe, die wiederverwendeten Stahl integrieren und gleichzeitig Leistungsanforderungen erfüllen. Höhere Konstruktionsstandards machen technische Kompetenz jedoch wichtiger, wenn Anbieter in regulierte Märkte eintreten.
Nachfrage nach Studenten-, Flüchtlings- und Notunterkünften
Der europäische Markt für Containerhäuser verfügt über einen separaten Nachfragestrom aus dem Bereich Notunterkünfte, Flüchtlingsunterkünfte und Studentenwohnheime. Öffentliche Auftraggeber können großen Bedarf über Beschaffungsprogramme finanzieren, anstatt auf Kaufentscheidungen von Verbrauchern angewiesen zu sein. Berlin schrieb temporäre Containeranlagen auf dem ehemaligen Flughafengelände Tegel für Wohnkapazitäten für 2.600 Personen bis Mai 2031 aus. Schweden hat mehr als 200 Wohnmodule in Kristinehamn mit einer Kapazität für 1.050 Personen als Teil seiner Notfallvorsorge vorpositioniert. Diese Programme bevorzugen Einheiten, die wiederverwendet, umgesetzt und durch dokumentierte Energieleistung unterstützt werden können. Sie schaffen zudem mehrjährige Produktionsanforderungen, die Herstellern helfen können, Werkskapazitäten gleichmäßig auszulasten.
Analyse der Hemmnisse des europäischen Marktes für Containerhäuser*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Genehmigungsverfahren und nationale Bauvorschriften | -0.9% | EU-weit | Langfristig (≥ 4 Jahre) |
| Begrenzte Hypotheken-, Versicherungs- und Bewertungsinfrastruktur | -0.7% | Vereinigtes Königreich, Frankreich, Italien und übriges Europa | Mittelfristig (2–4 Jahre) |
| Strenge Energieeffizienz- und Kälteklima-Konformitätskosten | -0.5% | Deutschland und nordische Länder | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Holzrahmenbau und volumetrische Modulbau-Alternativen | -0.3% | Deutschland und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Genehmigungsverfahren, Bauvorschriften und Energiekonformitätskosten
Die Fragmentierung der Genehmigungsverfahren bleibt eine direkte Einschränkung für den europäischen Markt für Containerhäuser, da Wohngenehmigungen national und lokal geregelt sind. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden gibt eine gemeinsame Richtung vor, aber die Mitgliedstaaten setzen die Anforderungen durch ihre eigenen Bauvorschriften um. Lokale Flächennutzungspläne können auch die Verwendung von metallischen oder nicht traditionellen Strukturen in Wohngebieten einschränken. Frankreichs Vorschriften verlangen laut dem bereitgestellten Quellmaterial eine Baugenehmigung für einen bewohnbaren Container über 20 Quadratmeter. Die Einhaltung von Dämm- und Kälteklima-Konstruktionsanforderungen erhöht den Bedarf an solider Planung und Zertifizierungsarbeit. Solange Genehmigungen nicht einfacher über Zuständigkeitsgrenzen hinweg wiederholbar werden, bleibt der Projektzeitplan weniger planbar als bei etablierten lokalen Baumethoden.
Begrenzte Finanzierungsmöglichkeiten, Versicherung und Wettbewerb durch alternative Systeme
Private Käufer sehen sich mit Einschränkungen konfrontiert, wenn Kreditgeber, Versicherer und Gutachter nur begrenzte Belege für den langfristigen Wert von Containerhäusern haben. Das Quellmaterial weist darauf hin, dass die Hypothekenberechtigung häufig von einem dauerhaften Fundament, einer vollständigen Baugenehmigung und dem Nachweis der Energiekonformität abhängt. Diese Bedingungen schließen mobile oder temporäre Einheiten aus dem üblichen Wohnfinanzierungsprozess aus. Die europäische Containerhausbranche steht zudem im Wettbewerb mit Holzrahmenbau und anderen volumetrischen Modulsystemen, die möglicherweise bereits eine stärkere Marktbekanntheit genießen. Käufer bevorzugen möglicherweise Alternativen, wenn sie einen konventionellen Finanzierungsweg oder eine Baumethode benötigen, die lokale Planer kennen. Das bedeutet, dass Containeranbieter Kosten- und Liefervorteile mit Garantien, Genehmigungen und Leistungsdokumentation verbinden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Vor Ort gebaute Einheiten behalten breite Verwendung, während werksgebaute Einheiten an Boden gewinnenVor Ort gebaute Einheiten hielten im Jahr 2026 einen Anteil von 52,4 % der Nachfrage im europäischen Markt für Containerhäuser. Sie bleiben nützlich, wo eingeschränkter Zugang, schwieriges Gelände, standortspezifische Grundrisse oder separate Innenausbauanforderungen die Lieferung eines fertiggestellten Moduls weniger praktikabel machen. Ländliche Wohnhäuser, Freizeitcabins und Projekte mit individuellen Entwürfen nutzen häufig diesen Ansatz. Das Segment spiegelt auch den früheren Akzeptanzstand in Teilen Südeuropas wider, wo Entwickler und Behörden noch mit zweckgebautem Containerwohnungsbau vertraut werden. Seine Position zeigt, dass die Werksproduktion den Bedarf an Installationsflexibilität nicht beseitigt hat. Vor-Ort-Arbeiten bleiben relevant, wenn das Projekt eine Anpassung an lokale Grundstücksbedingungen erfordert.
Werksgebaute Einheiten werden bis 2032 im europäischen Markt für Containerhäuser voraussichtlich mit einem CAGR von 7,05 % wachsen. Ihre Attraktivität ergibt sich aus integrierten Systemen, die mit bereits installierten Elektro-, Sanitär- und Dämmpaketen geliefert werden können. Daiwa House Modular Europe GmbH berichtete von bis zu 90 % Vorfertigung in seinem Werk Fürstenwalde für Einheiten, die für das Berliner Projekt Landsberger Allee geliefert wurden. Die Werkslieferung kann den Umfang der Bauarbeiten vor Ort auf das Stapeln und die abschließenden Anschlüsse reduzieren. Sie gibt institutionellen Käufern auch eine wiederholbarere Möglichkeit, Spezifikationen und Liefertermine zu beurteilen. Dies unterstützt den Wandel hin zu vorab genehmigten Bausystemen in Sozialwohnungs- und Notunterkunftsverträgen.


Nach Konstruktionstyp:
Feste Strukturen führen, während mobile Einheiten institutionelle Programme bedienenFeste Strukturen hielten im Jahr 2026 einen Anteil von 56 % der Nachfrage im europäischen Markt für Containerhäuser. Ihre Führungsposition ist mit dem Wohnnutzungsfall verknüpft, bei dem ein dauerhaftes Fundament, ein Versorgungsanschluss und eine Baugenehmigung dazu beitragen können, dass ein Haus als Immobilie eingestuft wird. Diese Eigenschaften sind für konventionelle Hypothekenfinanzierung und Standard-Wohngebäudeversicherung wichtig. Feste Einheiten passen auch zu langfristigen Sozialwohnungsprojekten, bei denen Bewohner stabile Versorgungsleistungen und dauerhafte Adressen benötigen. Die Struktur entspricht daher den Bedürfnissen von Käufern, die einen Wohnsitz und kein temporäres Objekt suchen. Ihre Führungsposition spiegelt sowohl die Präferenzen der Endnutzer als auch die Anforderungen etablierter Finanzierungssysteme wider.
Mobile Einheiten werden bis 2032 im europäischen Markt für Containerhäuser voraussichtlich mit einem CAGR von 7,45 % wachsen. Die Nachfrage ist am stärksten in institutionellen Programmen für Notunterkünfte, Aufnahmezentren, Militäranlagen und Arbeitnehmerunterkünfte. Schwedens Notfallvorsorge-Programm bietet ein Beispiel für ein Wiederverwendungsmodell, bei dem Wohnmodule für den schnellen Einsatz bereitgehalten werden. Der Wertbeitrag basiert auf der Mehrfachnutzung, da Einheiten gelagert, transportiert und an einem neuen Standort aufgestellt werden können. Anbieter, die gemeinsame Verbindungsschnittstellen für feste und mobile Einheiten verwenden, können unterschiedliche Kundengruppen bedienen, ohne vollständig separate Produktlinien zu benötigen. Diese operative Flexibilität unterstützt Investitionen in standardisierte Modulsysteme.
Nach Endverwendung:
Wohnhäuser bilden den Kern, während Notunterkünfte schneller wachsenWohnhäuser machten im Jahr 2026 einen Anteil von 52,6 % der Nachfrage im europäischen Markt für Containerhäuser aus. Das Segment wird durch den regionalen Bedarf an zusätzlichen Wohneinheiten und die Fähigkeit zertifizierter Einheiten, die Anforderungen für dauerhaften Wohnsitz zu erfüllen, gestützt. Das Gemeinsame Forschungszentrum hat festgestellt, dass die Europäische Union bis 2035 jährlich mehr als 2 Millionen neue Wohnungen benötigt. Wohnbauprojekte profitieren, wenn das Bausystem die Energieleistung frühzeitig im Genehmigungsverfahren dokumentieren kann. Dies macht werksgebaute Systeme sowohl für den Sozialwohnungsbau als auch für private Entwicklungen relevant. Das Segment bleibt zentral, weil es den Containerwohnungsbau mit dem weiteren Mangel an dauerhaften Wohnungen verknüpft.
Notunterkünfte werden bis 2032 mit einem CAGR von 7,55 % wachsen, der höchsten Rate unter den Endverwendungen im europäischen Markt für Containerhäuser. Staatliche Anforderungen für Flüchtlingsunterkünfte und zivile Notfallkapazitäten schaffen finanzierte Nachfrage, die nicht von Einzelhandelspreisen abhängt. Berlins Ausschreibung am Flughafen Tegel veranschaulicht den Umfang dieser Anforderung mit Einrichtungen für 2.600 Personen. Notaufträge können Herstellern helfen, Tests, Zertifizierungen und Produktionsanlagen zu finanzieren, die auch die Wohnbauproduktion unterstützen. Freizeit- und pflegebezogene Nutzungen bleiben zusätzliche Absatzmöglichkeiten für Containersysteme, ändern aber nichts an der übergeordneten Rolle der Wohn- und Notunterkunftsnachfrage. Die Kombination dieser beiden Anwendungen verbreitert die Kundenbasis für Anbieter mit zertifizierten Produkten.


Geografische Analyse
Deutschland
Deutschland hatte im Jahr 2026 einen Anteil von 24 % am europäischen Markt für Containerhäuser. Die Nachfrage des Landes wird durch die Beschaffung von Sozialwohnungen, Flüchtlingsunterkünfte und modularen Wohnungsbau geprägt. Daiwa House Modular Europe GmbH schloss im Mai 2026 das Stapeln von 3.289 Modulen für die 1.548-Wohnungen-Entwicklung Landsberger Allee ab, wobei das Projekt auf den KfW-55-Energiestandard ausgelegt ist. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden und die deutschen Energievorschriften machen die dokumentierte Gebäudeleistung bei der Projektauswahl wichtig. Hersteller, die vorab zertifizierte Dämmung und wiederholbare Entwürfe liefern können, haben in diesem Umfeld einen Vorteil.
Übriges Europa
Das übrige Europa wird bis 2032 im europäischen Markt für Containerhäuser voraussichtlich mit einem CAGR von 6,95 % wachsen. Das Wachstum kommt aus institutionellen Programmen, die einen schnellen Einsatz in Mittel- und Osteuropa sowie in den nordischen Ländern erfordern. Schweden hat mehr als 200 Notunterkünfte in Kristinehamn für eine Kapazität von 1.050 Personen bereitgestellt. CPH Village plante 154 Container-Studentenwohnheime am Kopenhagener Nordhavn für 2027, was einen verwandten städtischen Anwendungsfall zeigt. Diese Projekte sind auf Einheiten angewiesen, die schnell umgesetzt, gelagert und angeschlossen werden können, wenn sich der öffentliche Bedarf ändert.
Vereinigtes Königreich, Frankreich und Italien
Der europäische Markt für Containerhäuser weist im Vereinigten Königreich, in Frankreich und in Italien unterschiedliche Nachfragemuster auf. Im Vereinigten Königreich bestimmen lokale Planungsentscheidungen und die Fähigkeit, hypothekenbezogene Sicherheitsanforderungen zu erfüllen, ob ein Projekt realisierbar ist. Frankreich hat gegensätzliche Bedingungen, da städtische Flächennutzungspläne metallische Strukturen einschränken können, während ländliche Gemeinden diese möglicherweise leichter zulassen. Das Projekt Fismes, das recycelte Schiffscontainer für 7 Wohnhäuser verwendete, liefert ein aktuelles Beispiel aus dem öffentlichen Sektor in Frankreich.
Wettbewerbslandschaft
Marktkonzentration

Der europäische Markt für Containerhäuser ist mäßig fragmentiert, wobei größere in Deutschland und den Niederlanden ansässige Modulhersteller neben regionalen Fertigungsbetrieben konkurrieren. Die Haupttrennlinie verläuft zwischen Anbietern, die wiederkehrende institutionelle Aufträge abwickeln können, und kleineren Unternehmen, die lokale Projekte bedienen. Größe ist wichtig, weil öffentliche Auftraggeber konsistente Produktionskapazitäten, Dokumentation und zuverlässige Lieferpläne benötigen. Daiwa House Modular Europe GmbH hat diese Fähigkeit durch große Wohnbauprojekte in Deutschland und den Niederlanden unter Beweis gestellt. Der europäische Markt für Containerhäuser belohnt daher Unternehmen, die sowohl dauerhafte Wohnhäuser als auch temporäre Unterkünfte bedienen können, ohne ihr Produktionsmodell grundlegend zu ändern.
Unternehmen erweitern ihre Kapazitäten und nutzen große Projekte, um Glaubwürdigkeit bei Wohnungsbaugesellschaften und öffentlichen Behörden aufzubauen. Daiwa House Modular Europe GmbH lieferte 2026 105 modulare Sozialwohnungseinheiten am Strandeiland in Amsterdam für die Wohnungsbaugesellschaft de Alliantie innerhalb von 8 Monaten, mit Entwürfen für 20 Jahre Belegung vor Umsetzung und Wiederverwendung. Das Unternehmen begann auch mit der Arbeit an 379 Sozialwohnungseinheiten am Circusterrein in Hilversum, während die Werksproduktion parallel zu den Fundamentarbeiten lief. ELA Container UK zog 2026 in eine 40.000 Quadratfuß große Anlage um und verdoppelte damit mehr als die frühere Fläche von 17.000 Quadratfuß. Diese Schritte zeigen, dass Kapazität und wiederholbare Lieferung zentrale Wettbewerbsprioritäten sind.
Nachhaltigkeitsdokumentation ist ein weiterer Differenzierungsbereich, da Käufer zunehmend die kreislaufwirtschaftliche Nutzung von Stahl und die Gebäudeenergieeffizienz berücksichtigen. Forschungen der Universität Bologna unterstützen die Umweltargumentation für die direkte Wiederverwendung von Konstruktionsstahl. Kleinere Unternehmen können wettbewerbsfähig sein, wenn sie lokalen Service oder spezialisierte Entwürfe mit wiederverwendeten Containern anbieten, aber es kann ihnen schwerfallen, mit der Zertifizierung und dem Output größerer Hersteller mitzuhalten. Der europäische Markt für Containerhäuser bietet noch Raum für Anbieter an Standorten, wo die Nachfrage nach Notunterkünften schneller wächst als die lokale zertifizierte Kapazität.
Branchenführer im europäischen Markt für Containerhäuser
-
ELA Container GmbH
-
Tempohousing
-
CONTAINEX Container-Handelsgesellschaft mbH
-
ALHO Unternehmensgruppe
-
SÄBU Morsbach GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Containerhäuser Unternehmen in diesem Bericht
- ELA Container GmbH
- Tempohousing
- CONTAINEX Container-Handelsgesellschaft mbH
- ALHO Unternehmensgruppe
- High Cube
- Contain Haus
- KB Container
- Acker Raum-Systeme GmbH
- Container City (Urban Space Management)
- YMC Container Solutions
- Domino Homes
- BOLLE Modular
- The Box System
- Cube Homes
- Emtolive
- Sogeco Living SA
- Daiwa House Modular Europe GmbH
- CPH Village
- BCS Containersysteme
- SMS Containermodule Deutschland GmbH
Neueste Industrielle Entwicklungen in Europäischer Markt für Containerhäuser
- Mai 2026: Daiwa House Modular Europe GmbH schloss am 18. Mai 2026 das Modulstapeln, das letzte von 3.289 Modulen, am Landsberger Allee in Berlin ab. Europas größtes modulares Wohnbauprojekt umfasst 1.548 Wohnungen für den staatlichen Wohnungsanbieter Gewobag und strebt eine Fertigstellung Ende 2026 oder Anfang 2027 nach dem KfW-55-Energiestandard an, darunter 1.316 geförderte Sozialwohnungen.
- Mai 2026: Daiwa House Modular Europe GmbH fertigstellte 105 modulare Sozialwohnungseinheiten am Strandeiland in Amsterdam für die Wohnungsbaugesellschaft de Alliantie innerhalb von 8 Monaten. Das Projekt umfasst 18 Studios, 62 Zweizimmerwohnungen und 25 Dreizimmerwohnungen, die für 20 Jahre Belegung vor Umsetzung und Wiederverwendung ausgelegt sind.
- Januar 2026: Die Condecta Group übernahm die Schweizer FAGSI-Containeroperationen der ALHO Group, einschließlich des Standorts Wikon in Luzern und einer Flotte von 1.150 FAGSI-Mietcontainern, um den Betrieb als Kompetenzzentrum für mobile Raumlösungen weiterzuentwickeln.
Berichtsumfang des europäischen Marktes für Containerhäuser
Segmentierungsübersicht
| Werksgebaut |
| Vor Ort gebaut |
| Fest |
| Mobil |
| Wohnhäuser |
| Freizeithäuser |
| Notunterkünfte |
| Pflegeheime |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Übriges Europa |
| Nach Angebot | Werksgebaut |
| Vor Ort gebaut | |
| Nach Konstruktionstyp | Fest |
| Mobil | |
| Nach Endverwendung | Wohnhäuser |
| Freizeithäuser | |
| Notunterkünfte | |
| Pflegeheime | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Containerhäuser?
Der Sektor wird für 2026 auf 15,24 Milliarden USD geschätzt und soll bis 2032 mit einem CAGR von 6,30 % 21,98 Milliarden USD erreichen
Welches Angebot wächst im europäischen Containerhausmarkt am schnellsten?
Werksgebaute Einheiten sind das am schnellsten wachsende Angebot mit einem prognostizierten CAGR von 7,05 % bis 2032.
Warum werden Containerhäuser für den öffentlichen Wohnungsbau eingesetzt?
Öffentliche Auftraggeber nutzen Containersysteme, weil sie einen schnelleren Einsatz und dokumentierte Energieleistung für Wohn- und Notunterkünfte unterstützen können.
Welches Land führt die Nachfrage nach Containerhäusern in Europa an?
Deutschland führt die Nachfrage mit einem Anteil von 24 % im Jahr 2026 an, gestützt durch Sozialwohnungsbau, Flüchtlingsunterkünfte und große Modulprojekte.
Was ist die am schnellsten wachsende Endverwendung für Containerhäuser?
Notunterkünfte sind die am schnellsten wachsende Endverwendung mit einem prognostizierten CAGR von 7,55 % bis 2032.
Was schränkt die weitere Verbreitung von Containerhäusern ein?
Fragmentierte Genehmigungsverfahren, ungleichmäßiger Zugang zu Hypotheken und Versicherungen sowie der Wettbewerb durch andere Modulsysteme schränken die weitere Verbreitung ein.