
Tamaño y Participación del Mercado de Casas Contenedor en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
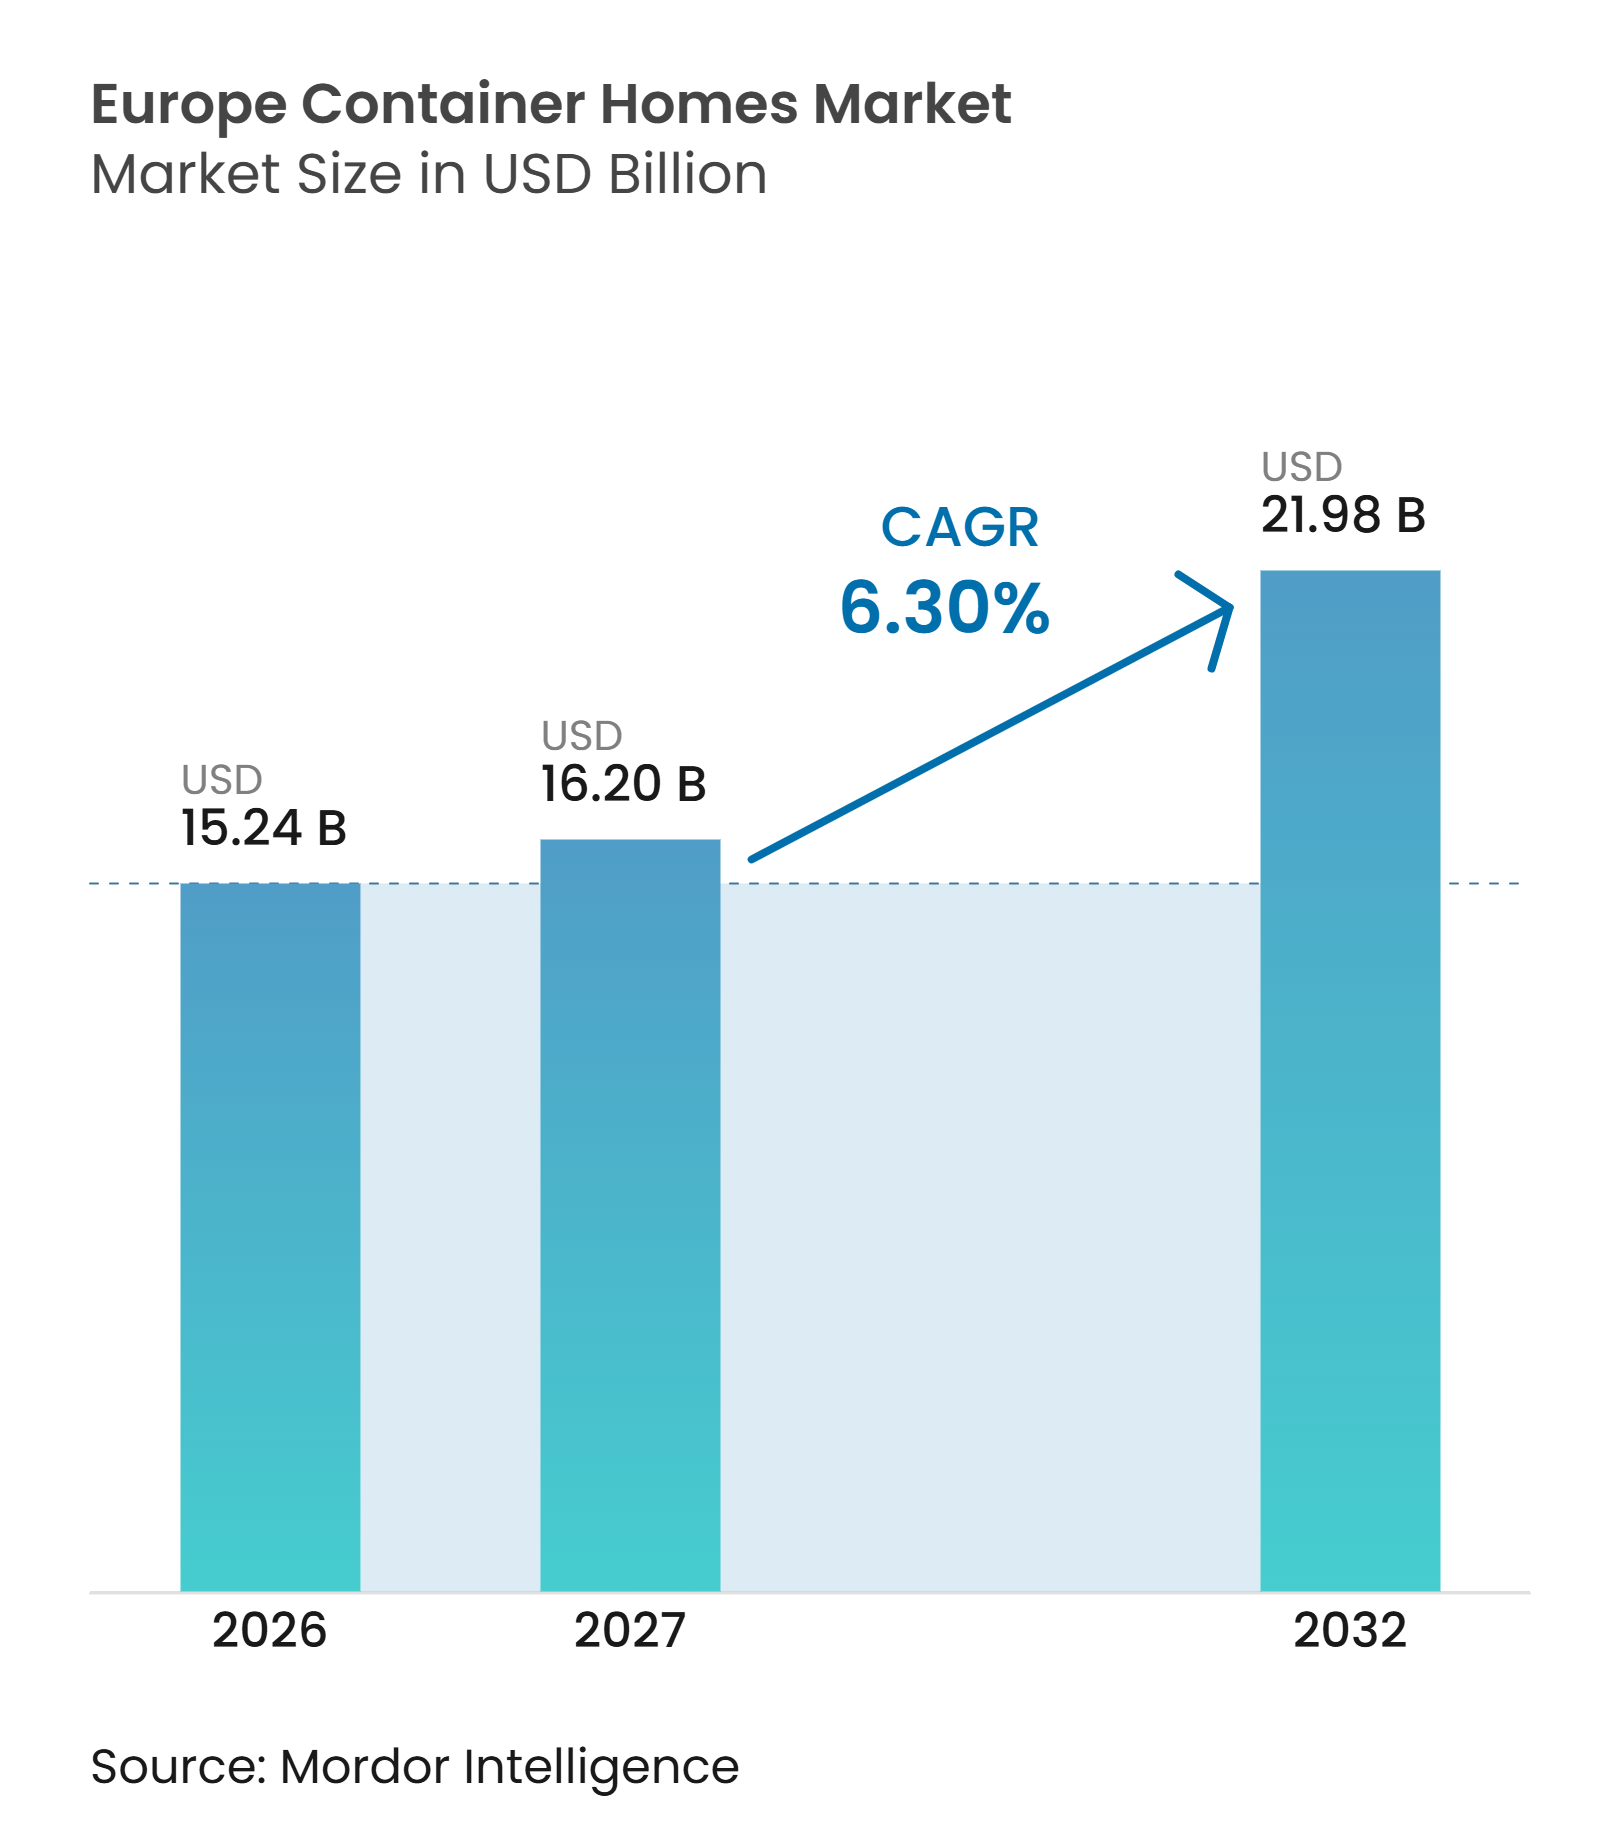
| Tamaño del mercado en el año base (2026) | 15.24 Mil millones de dólares |
| Tamaño del Mercado (2027) | 16.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.98 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.30 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Casas Contenedor en Europa por Mordor Intelligence
El tamaño del Mercado de Casas Contenedor en Europa se proyecta en 15,24 mil millones de USD en 2026, 16,20 mil millones de USD en 2027, y alcanzará los 21,98 mil millones de USD para 2032, creciendo a una CAGR del 6,30% de 2027 a 2032.
El mercado de casas contenedor en Europa está respaldado por una brecha en la oferta de vivienda que aumenta la presión sobre las autoridades públicas para añadir viviendas rápidamente. El Centro Común de Investigación estima que la Unión Europea necesita más de 2 millones de viviendas nuevas cada año hasta 2035 para satisfacer la demanda. Las normativas energéticas también favorecen los sistemas que pueden documentar el aislamiento, el rendimiento térmico y otras especificaciones de diseño antes de que comiencen los trabajos en obra. El mercado de casas contenedor en Europa está, por tanto, evolucionando más allá de los proyectos de asequibilidad a corto plazo hacia aplicaciones de vivienda residencial certificada, vivienda social y alojamiento de emergencia. Los proveedores con capacidad de fabricación en fábrica, aprobaciones de construcción repetibles y experiencia en contratación pública están mejor posicionados para beneficiarse, mientras que la fragmentación de las normativas de planificación y la limitada financiación al consumidor continúan restringiendo la demanda privada.
Conclusiones Clave del Informe
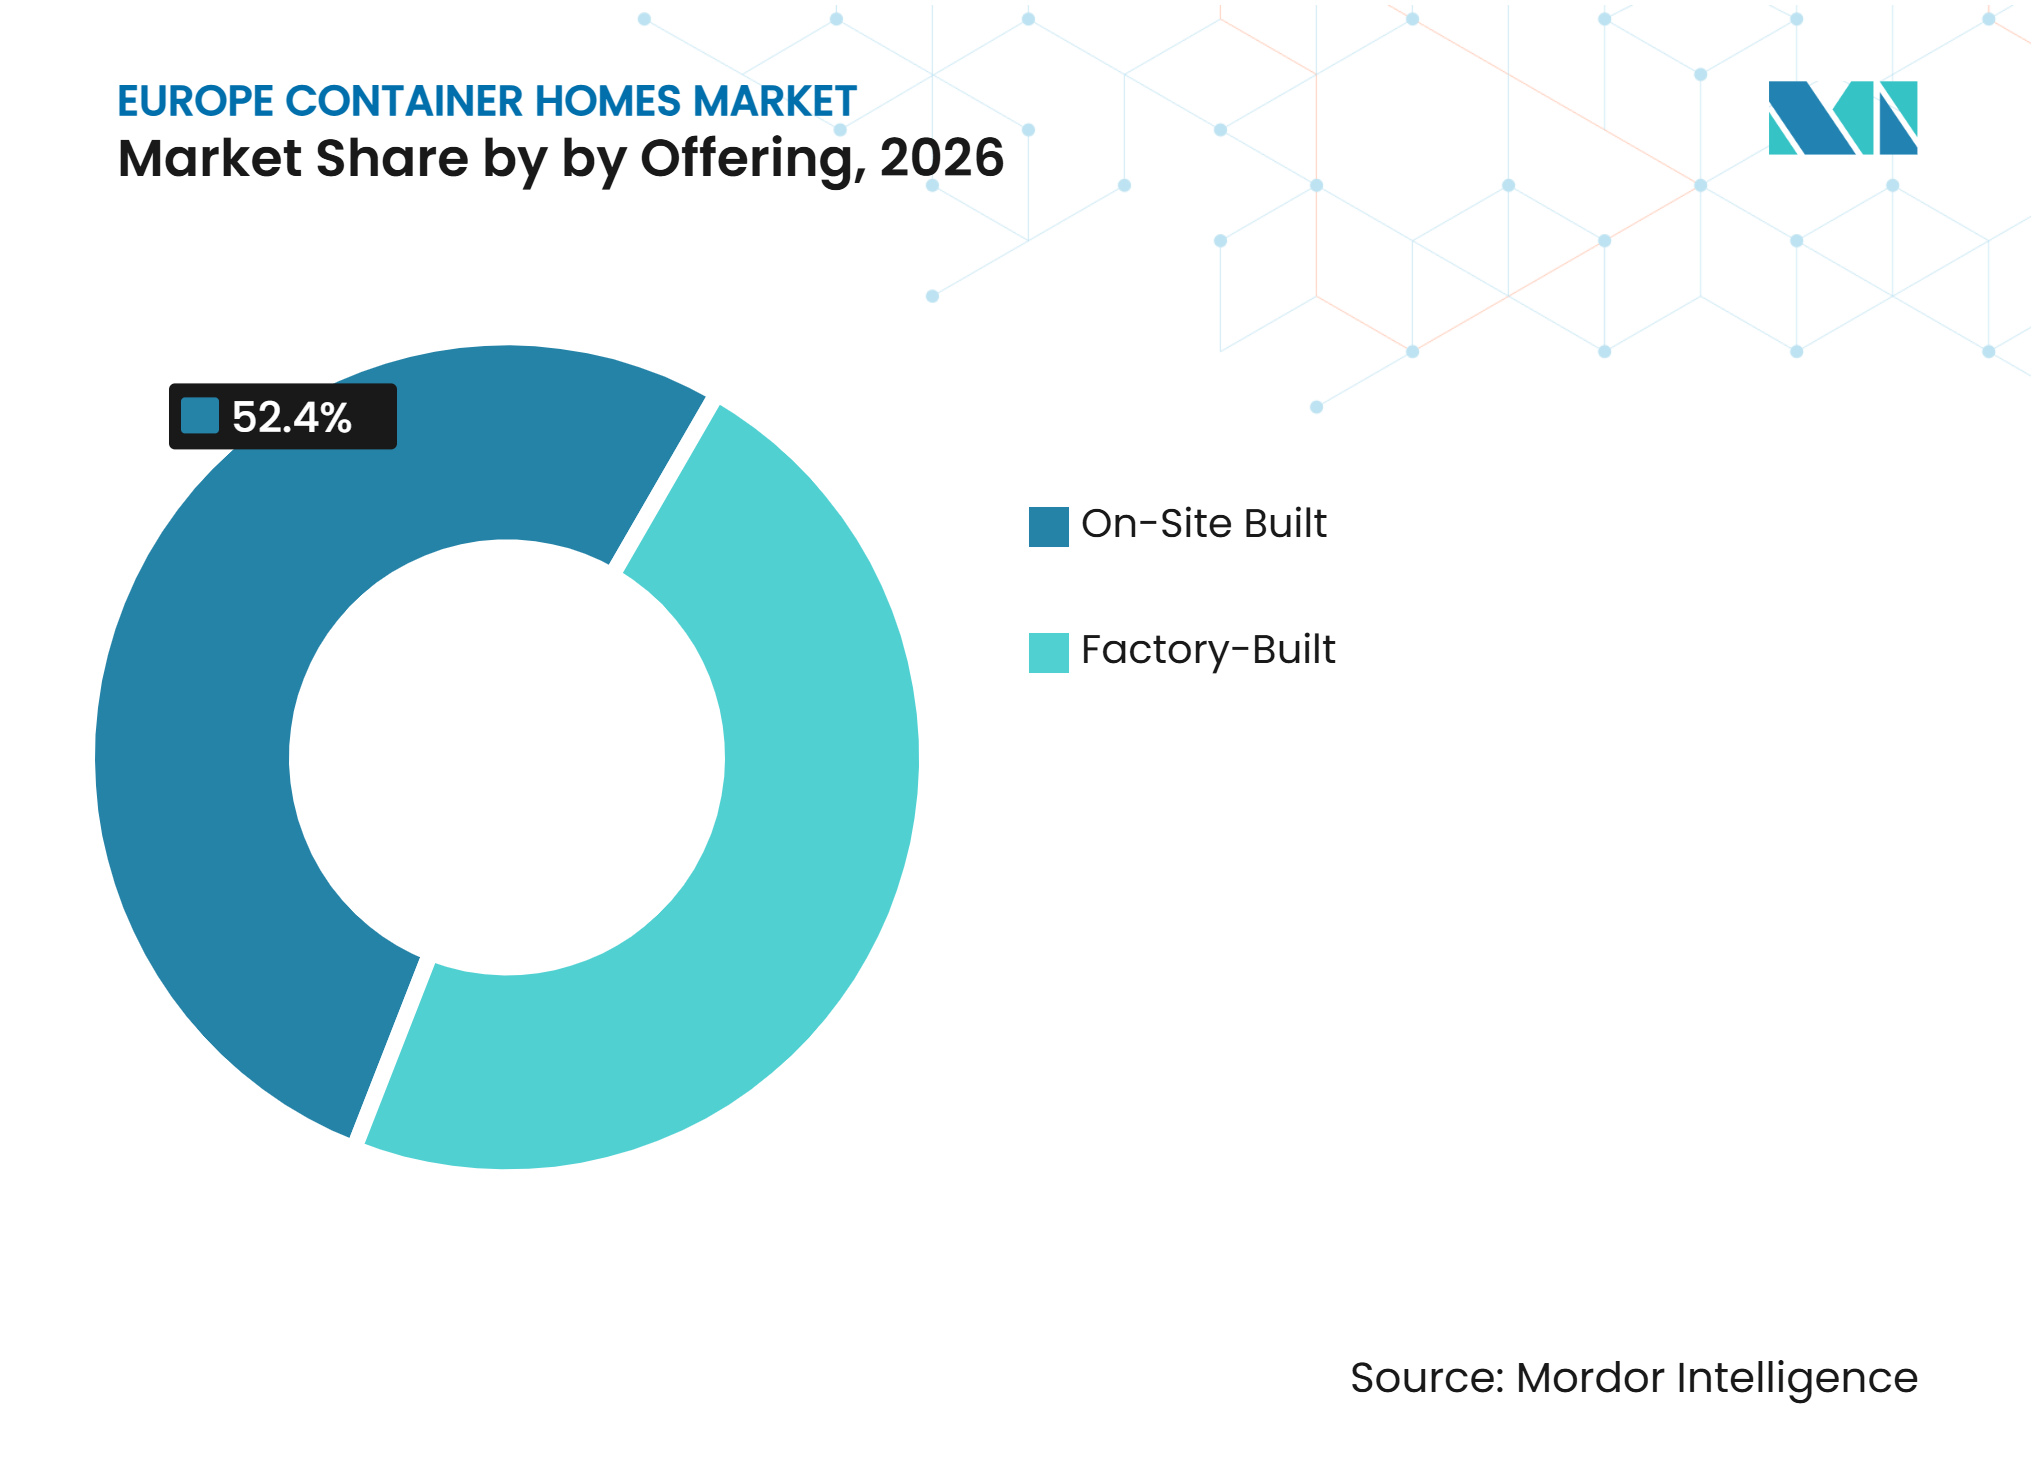
- Por oferta, las unidades construidas en sitio representaron el 52,40% del mercado de casas contenedor en Europa en 2026, mientras que se prevé que las unidades construidas en fábrica se expandan a una CAGR del 7,05% hasta 2032.
- Por tipo de construcción, las estructuras fijas representaron el 56% del tamaño del mercado de casas contenedor en Europa en 2026, mientras que se prevé que las unidades móviles se expandan a una CAGR del 7,45% hasta 2032.
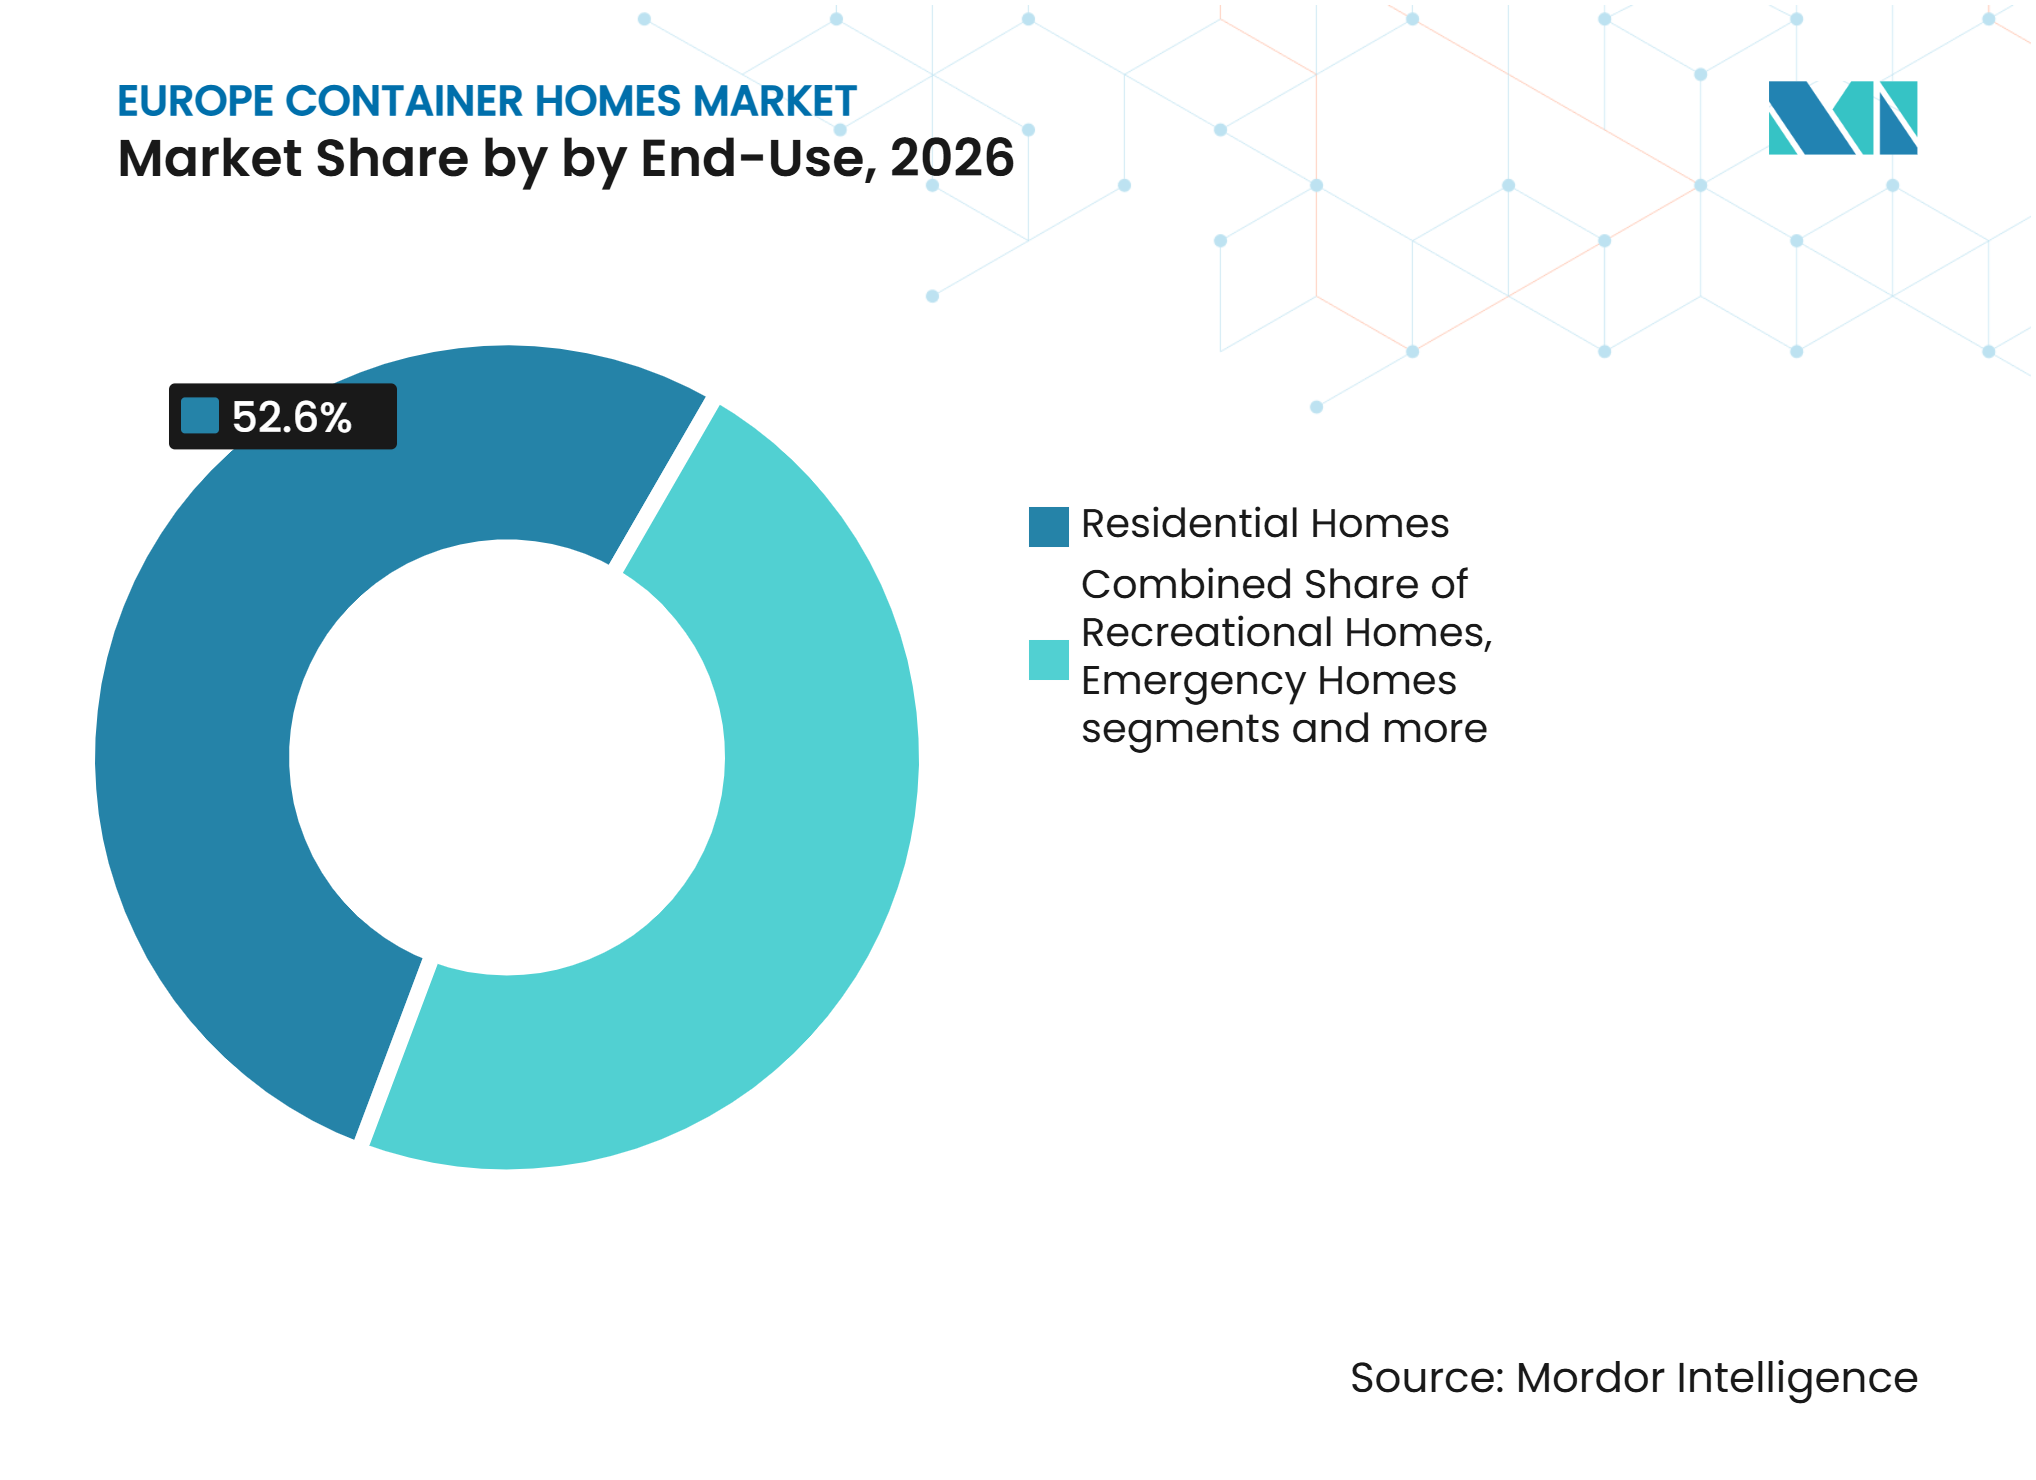
- Por uso final, las viviendas residenciales representaron el 52,6% del tamaño del mercado de casas contenedor en Europa en 2026, mientras que se prevé que las viviendas de emergencia se expandan a una CAGR del 7,55% hasta 2032.
- Por país, Alemania representó el 24% de la participación del mercado de casas contenedor en Europa en 2026, mientras que se prevé que el Resto de Europa se expanda a una CAGR del 6,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Casas Contenedor en Europa*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Déficits en la Oferta de Vivienda y Presión sobre la Asequibilidad | +1.8% | A nivel de toda la UE, concentrado en Alemania, Francia y el Reino Unido | Mediano plazo (2-4 años) |
| Expansión de la Construcción Modular y Prefabricada | +1.5% | Alemania, Países Bajos y Austria | Corto plazo (≤ 2 años) |
| Normativas de Rendimiento Energético y Uso Circular del Acero | +1.2% | A nivel de toda la UE, acelerado en Alemania, Francia y los países nórdicos | Mediano plazo (2-4 años) |
| Demanda de Alojamiento para Estudiantes, Refugiados y Emergencias | +0.9% | Alemania, Reino Unido, países nórdicos y Resto de Europa | Corto plazo (≤ 2 años) |
| Demanda de Unidades Móviles en los Mercados Nórdicos | +0.4% | Noruega, Suecia, Dinamarca y Finlandia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Déficits en la Oferta de Vivienda y Presión sobre la Asequibilidad
El mercado de casas contenedor en Europa se beneficia de una escasez de vivienda que la política pública trata como una preocupación estructural. El Centro Común de Investigación estimó que se necesitarán más de 7 millones de viviendas adicionales por encima de los planes actuales hasta 2035[1]. El Parlamento Europeo también solicitó medidas que reduzcan los retrasos administrativos y mejoren la entrega de viviendas[2]. Los sistemas de contenedores son adecuados para proyectos municipales porque las unidades pueden transportarse, apilarse, equiparse y conectarse en un período de obra más corto que la construcción convencional. Esto es importante cuando las autoridades locales necesitan capacidad de vivienda operativa en lugar de solo aprobaciones de planificación. Los acuerdos marco a largo plazo de los organismos de vivienda social pueden proporcionar a los fabricantes un flujo de pedidos más estable que los proyectos residenciales privados individuales.
Expansión de la Construcción Modular y Prefabricada
El mercado de casas contenedor en Europa se beneficia de una mayor aceptación de la construcción modular en Alemania y los mercados vecinos. Los sistemas fabricados en fábrica pueden combinar instalaciones eléctricas, fontanería, aislamiento y acabados interiores antes de la entrega, lo que reduce el trabajo requerido en obra. Daiwa House Modular Europe informó que su proyecto Landsberger Allee en Berlín utilizó 3.289 módulos para 1.548 apartamentos, mostrando la escala a la que se puede desplegar la vivienda modular. Euronews informó que las viviendas prefabricadas representaron el 26% de las viviendas unifamiliares y bifamiliares nuevas en Alemania en 2024. Esta base de producción establecida hace que los sistemas preaprobados sean más familiares para las asociaciones de vivienda y los compradores públicos. Las mismas condiciones favorecen a los proveedores que pueden repetir diseños sin necesidad de reingeniería en cada proyecto.
Sostenibilidad, Normativas de Rendimiento Energético y Uso Circular de Contenedores de Acero
La revisada Directiva sobre el Rendimiento Energético de los Edificios exige a los estados miembros que establezcan estándares energéticos y planes nacionales de renovación que apoyen la transición hacia edificios de cero emisiones[3]. Esta influencia regulatoria favorece las casas contenedor que cuentan con registros claros de aislamiento, valores U y puentes térmicos antes de que comience la construcción. Un estudio de 2026 sobre soluciones de rehabilitación para casas contenedor en 22 zonas climáticas europeas encontró períodos de amortización energética de 13 a 35 años, con períodos más cortos en ubicaciones más frías. Una investigación de la Universidad de Bolonia también encontró que la reutilización directa del acero estructural puede reducir sustancialmente la intensidad de carbono en comparación con la producción de acero nuevo en alto horno. Estos factores refuerzan el argumento a favor de diseños que incorporen acero reutilizado cumpliendo al mismo tiempo los requisitos de rendimiento. Sin embargo, los estándares de diseño más elevados hacen que la capacidad técnica sea más importante cuando los proveedores acceden a mercados regulados.
Demanda de Alojamiento para Estudiantes, Refugiados y Emergencias
El mercado de casas contenedor en Europa cuenta con una corriente de demanda separada procedente del alojamiento de emergencia, para refugiados y para estudiantes. Los compradores públicos pueden financiar grandes requisitos a través de programas de contratación en lugar de depender de las decisiones de compra de los consumidores. Berlín licitó instalaciones temporales de contenedores en el antiguo aeropuerto de Tegel para una capacidad de alojamiento de 2.600 personas hasta mayo de 2031. Suecia ha preposicionado más de 200 módulos de vivienda en Kristinehamn con capacidad para 1.050 personas como parte de sus disposiciones de preparación para emergencias. Estos programas favorecen las unidades que pueden reutilizarse, reubicarse y estar respaldadas por un rendimiento energético documentado. También crean requisitos de producción plurianuales que pueden ayudar a los fabricantes a utilizar la capacidad de fábrica de manera consistente.
Análisis del Impacto de las Restricciones del Mercado de Casas Contenedor en Europa*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de Permisos y Requisitos Nacionales del Código de Construcción | -0.9% | A nivel de toda la UE | Largo plazo (≥ 4 años) |
| Infraestructura Limitada de Hipotecas, Seguros y Valoración | -0.7% | Reino Unido, Francia, Italia y Resto de Europa | Mediano plazo (2-4 años) |
| Costos Estrictos de Cumplimiento del Rendimiento Energético y Clima Frío | -0.5% | Alemania y países nórdicos | Mediano plazo (2-4 años) |
| Competencia de Alternativas de Estructura de Madera y Modulares Volumétricas | -0.3% | Alemania y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de Permisos, Códigos de Construcción y Costos de Cumplimiento Energético
La fragmentación de los permisos sigue siendo una restricción directa sobre el mercado de casas contenedor en Europa porque las aprobaciones residenciales se rigen a nivel nacional y local. La Directiva sobre el Rendimiento Energético de los Edificios establece una dirección común, pero los estados miembros implementan los requisitos a través de sus propias normativas de construcción. Los planes locales de uso del suelo también pueden limitar el uso de estructuras metálicas o no tradicionales en zonas residenciales. Las normativas de Francia exigen un permiso de construcción para un contenedor habitable de más de 20 metros cuadrados, según el material fuente proporcionado. El cumplimiento de los requisitos de aislamiento y diseño para climas fríos aumenta la necesidad de un trabajo sólido de diseño y certificación. Hasta que las aprobaciones sean más fáciles de repetir entre jurisdicciones, los plazos de los proyectos seguirán siendo menos predecibles que para los métodos de construcción locales establecidos.
Financiación Limitada, Seguros y Competencia de Sistemas Alternativos
Los compradores privados se enfrentan a restricciones cuando los prestamistas, aseguradoras y tasadores tienen evidencia limitada sobre el valor a largo plazo de las casas contenedor. El material fuente indica que la elegibilidad hipotecaria a menudo depende de una cimentación permanente, un permiso de construcción completo y evidencia de cumplimiento energético. Estas condiciones dejan a las unidades móviles o temporales fuera del proceso habitual de financiación residencial. La industria de casas contenedor en Europa también compite con sistemas modulares volumétricos de estructura de madera y otros que pueden tener ya una mayor familiaridad en el mercado. Los compradores pueden preferir alternativas cuando necesitan una vía de financiación convencional o un método de construcción que los planificadores locales comprendan. Esto significa que los proveedores de contenedores necesitan combinar las ventajas de costo y entrega con garantías, aprobaciones y documentación de rendimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Las Unidades Construidas en Sitio Mantienen un Uso Amplio Mientras las Unidades Construidas en Fábrica Ganan TerrenoLas unidades construidas en sitio representaron el 52,4% de la demanda en 2026 en el mercado de casas contenedor en Europa. Siguen siendo útiles donde el acceso restringido, el terreno difícil, los diseños específicos del sitio o los requisitos de acabado interior separados hacen que la entrega de un módulo terminado sea menos práctica. Las residencias rurales, las cabañas recreativas y los proyectos con diseños a medida suelen utilizar este enfoque. El segmento también refleja la etapa más temprana de aceptación en partes del sur de Europa, donde los promotores y las autoridades aún se están familiarizando con la vivienda en contenedores de uso específico. Su posición muestra que la producción en fábrica no ha eliminado la necesidad de flexibilidad en la instalación. El trabajo en sitio sigue siendo relevante cuando el proyecto requiere adaptación a las condiciones locales de la parcela.
Se prevé que las unidades construidas en fábrica se expandan a una CAGR del 7,05% hasta 2032 en el mercado de casas contenedor en Europa. Su atractivo proviene de los sistemas integrados que pueden llegar con los paquetes eléctricos, de fontanería y de aislamiento ya instalados. Daiwa House Modular Europe informó de hasta un 90% de prefabricación en su instalación de Fürstenwalde para las unidades entregadas al proyecto de Berlín en Landsberger Allee. La entrega desde fábrica puede reducir la cantidad de construcción en sitio al apilamiento y las conexiones finales. También ofrece a los compradores institucionales una forma más repetible de evaluar las especificaciones y las fechas de entrega. Esto respalda el cambio hacia sistemas de construcción preaprobados en contratos de vivienda pública y alojamiento de emergencia.


Por Tipo de Construcción:
Las Estructuras Fijas Lideran Mientras las Unidades Móviles Sirven a Programas InstitucionalesLas estructuras fijas representaron el 56% de la demanda en 2026 en el mercado de casas contenedor en Europa. Su liderazgo está vinculado al caso de uso residencial, donde una cimentación permanente, la conexión a servicios y el permiso de construcción pueden ayudar a que una vivienda califique como bien inmueble. Estos atributos son importantes para la financiación hipotecaria convencional y el seguro estándar de propietario de vivienda. Las unidades fijas también se adaptan a proyectos de vivienda social a largo plazo donde los residentes requieren servicios estables y domicilios permanentes. La estructura se alinea, por tanto, con las necesidades de los compradores que buscan una residencia en lugar de un activo temporal. Su liderazgo refleja tanto las preferencias de los usuarios finales como los requisitos de los sistemas de financiación establecidos.
Se prevé que las unidades móviles avancen a una CAGR del 7,45% hasta 2032 en el mercado de casas contenedor en Europa. La demanda es más fuerte en los programas institucionales para vivienda de emergencia, centros de recepción, instalaciones militares y alojamiento para trabajadores. El programa de preparación para emergencias de Suecia proporciona un ejemplo de modelo de reutilización, con módulos de vivienda mantenidos disponibles para un despliegue rápido. La propuesta de valor se basa en el uso repetido, ya que las unidades pueden almacenarse, transportarse y colocarse en un nuevo sitio. Los proveedores que utilizan interfaces de conexión comunes en unidades fijas y móviles pueden atender a grupos de clientes distintos sin líneas de productos completamente separadas. Esta flexibilidad operativa respalda la inversión en sistemas de módulos estandarizados.
Por Uso Final:
Las Viviendas Residenciales Forman el Núcleo Mientras las Viviendas de Emergencia Crecen Más RápidoLas viviendas residenciales representaron el 52,6% de la demanda en 2026 en el mercado de casas contenedor en Europa. El segmento está respaldado por la necesidad de la región de viviendas adicionales y la capacidad de las unidades certificadas para cumplir los requisitos de residencia permanente. El Centro Común de Investigación ha declarado que la Unión Europea necesita más de 2 millones de viviendas nuevas cada año hasta 2035. Los proyectos residenciales se benefician cuando el sistema de construcción puede documentar el rendimiento energético en una etapa temprana del proceso de aprobación. Esto hace que los sistemas construidos en fábrica sean relevantes tanto para la vivienda social como para la promoción privada. El segmento sigue siendo central porque vincula la vivienda en contenedores con la escasez más amplia de viviendas permanentes.
Se prevé que las viviendas de emergencia crezcan a una CAGR del 7,55% hasta 2032, la tasa más alta entre los usos finales en el mercado de casas contenedor en Europa. Los requisitos gubernamentales de alojamiento para refugiados y capacidad de emergencia civil crean una demanda financiada que no depende de los precios al por menor. La licitación del aeropuerto de Tegel en Berlín ilustra la escala de este requisito, con instalaciones destinadas a acoger a 2.600 personas. Los pedidos de emergencia pueden ayudar a los fabricantes a financiar pruebas, certificación y equipos de producción que también respaldan la producción residencial. Los usos recreativos y relacionados con el cuidado siguen siendo salidas adicionales para los sistemas de contenedores, pero no cambian el papel más amplio de la demanda residencial y de emergencia. La combinación de estas dos aplicaciones amplía la base de clientes para los proveedores con productos certificados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania
Alemania representó el 24% del mercado europeo de casas contenedor en 2026. La demanda del país está determinada por la contratación de vivienda social, el alojamiento para refugiados y la construcción residencial modular. Daiwa House Modular Europe completó el apilamiento de 3.289 módulos para el desarrollo de 1.548 apartamentos en Landsberger Allee en mayo de 2026, con el proyecto diseñado para cumplir el estándar energético KfW-55. La Directiva sobre el Rendimiento Energético de los Edificios y las normativas energéticas alemanas hacen que el rendimiento documentado de los edificios sea importante en la selección de proyectos. Los productores que pueden suministrar aislamiento precertificado y diseños repetibles tienen una ventaja en este entorno.
Resto de Europa
Se prevé que el resto de Europa crezca a una CAGR del 6,95% hasta 2032 en el mercado de casas contenedor en Europa. El crecimiento proviene de programas institucionales que requieren un despliegue rápido en Europa Central y Oriental y en los países nórdicos. Suecia ha colocado más de 200 módulos de vivienda de emergencia en Kristinehamn con una capacidad de 1.050 personas. CPH Village planificó 154 viviendas estudiantiles en contenedores en Copenhague Nordhavn para 2027, lo que muestra un caso de uso urbano relacionado. Estos proyectos dependen de unidades que puedan reubicarse, almacenarse y conectarse rápidamente cuando cambie la demanda pública.
Reino Unido, Francia e Italia
El mercado de casas contenedor en Europa presenta patrones de demanda variados en el Reino Unido, Francia e Italia. En el Reino Unido, las decisiones locales de planificación y la capacidad de cumplir los requisitos de garantía relacionados con las hipotecas determinan si un proyecto es viable. Francia tiene condiciones contrastantes porque los planes urbanos de uso del suelo pueden limitar las estructuras metálicas, mientras que las comunidades rurales pueden permitirlas más fácilmente. El proyecto de Fismes, que utilizó contenedores de envío reciclados para 7 viviendas, proporciona un ejemplo actual del sector público en Francia.
Panorama Competitivo
Concentración del Mercado

El mercado de casas contenedor en Europa está moderadamente fragmentado, con productores modulares más grandes con sede en Alemania y los Países Bajos compitiendo junto a fabricantes regionales. La principal división es entre proveedores capaces de gestionar contratos institucionales repetidos y empresas más pequeñas que atienden proyectos locales. La escala importa porque los compradores públicos necesitan capacidad de producción consistente, documentación y calendarios de entrega fiables. Daiwa House Modular Europe ha demostrado esta capacidad a través de grandes proyectos residenciales en Alemania y los Países Bajos. El mercado de casas contenedor en Europa recompensa, por tanto, a las empresas que pueden atender tanto viviendas permanentes como alojamiento temporal sin cambiar completamente su modelo de producción.
Las empresas están ampliando su capacidad y utilizando grandes proyectos para generar credibilidad ante las asociaciones de vivienda y las autoridades públicas. Daiwa House Modular Europe entregó 105 unidades modulares de vivienda social en Strandeiland, Ámsterdam, en 2026, con diseños destinados a 20 años de ocupación antes de la reubicación y reutilización. También inició trabajos en 379 unidades de vivienda social en Circusterrein en Hilversum, mientras la producción en fábrica se desarrollaba en paralelo con los trabajos de cimentación. ELA Container UK se trasladó a una instalación de 40.000 pies cuadrados en 2026, más del doble de su huella anterior de 17.000 pies cuadrados. Estos movimientos muestran que la capacidad y la entrega repetible son prioridades competitivas centrales.
La documentación de sostenibilidad es otra área de diferenciación porque los compradores consideran cada vez más el uso circular del acero y el rendimiento energético de los edificios. La investigación de la Universidad de Bolonia respalda el argumento medioambiental a favor de la reutilización directa del acero estructural. Las empresas más pequeñas pueden competir cuando ofrecen servicio local o diseños especializados de contenedores reutilizados, pero pueden tener dificultades para igualar la certificación y la producción de los productores más grandes. El mercado de casas contenedor en Europa todavía ofrece espacio para los proveedores en lugares donde la demanda de alojamiento de emergencia está aumentando más rápido que la capacidad certificada local.
Líderes de la Industria de Casas Contenedor en Europa
-
ELA Container GmbH
-
Tempohousing
-
CONTAINEX Container-Handelsgesellschaft mbH
-
ALHO Unternehmensgruppe
-
SÄBU Morsbach GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Casas Contenedor en Europa Empresas cubiertas en este informe
- ELA Container GmbH
- Tempohousing
- CONTAINEX Container-Handelsgesellschaft mbH
- ALHO Unternehmensgruppe
- High Cube
- Contain Haus
- KB Container
- Acker Raum-Systeme GmbH
- Container City (Urban Space Management)
- YMC Container Solutions
- Domino Homes
- BOLLE Modular
- The Box System
- Cube Homes
- Emtolive
- Sogeco Living SA
- Daiwa House Modular Europe GmbH
- CPH Village
- BCS Containersysteme
- SMS Containermodule Deutschland GmbH
Desarrollos recientes de la industria en Mercado de Casas Contenedor en Europa
- Mayo de 2026: Daiwa House Modular Europe GmbH completó el apilamiento de módulos, el último de los 3.289 módulos, en Landsberger Allee, Berlín, el 18 de mayo de 2026. El mayor proyecto de vivienda modular de Europa comprende 1.548 apartamentos para el proveedor de vivienda estatal Gewobag y tiene como objetivo la entrega a finales de 2026 o principios de 2027 con el estándar energético KfW-55, incluyendo 1.316 unidades asequibles subvencionadas.
- Mayo de 2026: Daiwa House Modular Europe completó 105 unidades modulares de vivienda social en Strandeiland, Ámsterdam, para la corporación de vivienda de Alliantie en 8 meses. El proyecto incluye 18 estudios, 62 apartamentos de 2 habitaciones y 25 apartamentos de 3 habitaciones diseñados para 20 años de ocupación antes de la reubicación y reutilización.
- Enero de 2026: Condecta Group adquirió las operaciones de contenedores suizos FAGSI del Grupo ALHO, incluido el sitio de Wikon en Lucerna y una flota de 1.150 contenedores de alquiler FAGSI, para desarrollar la operación como un centro de excelencia para soluciones de espacio móvil.
Alcance del Informe del Mercado de Casas Contenedor en Europa
Resumen de la segmentación
| Construidas en Fábrica |
| Construidas en Sitio |
| Fija |
| Móvil |
| Viviendas Residenciales |
| Viviendas Recreativas |
| Viviendas de Emergencia |
| Residencias de Enfermería |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| Resto de Europa |
| Por Oferta | Construidas en Fábrica |
| Construidas en Sitio | |
| Por Tipo de Construcción | Fija |
| Móvil | |
| Por Uso Final | Viviendas Residenciales |
| Viviendas Recreativas | |
| Viviendas de Emergencia | |
| Residencias de Enfermería | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de casas contenedor en Europa?
Se proyecta que el sector alcance los 15,24 mil millones de USD en 2026 y se prevé que llegue a los 21,98 mil millones de USD para 2032 con una CAGR del 6,30%
¿Qué oferta está creciendo más rápido en las casas contenedor en Europa?
Las unidades construidas en fábrica son la oferta de más rápido crecimiento, con una CAGR prevista del 7,05% hasta 2032.
¿Por qué se están adoptando las casas contenedor para la vivienda pública?
Los compradores públicos utilizan sistemas de contenedores porque pueden respaldar un despliegue más rápido y un rendimiento energético documentado para el alojamiento residencial y de emergencia.
¿Qué país lidera la demanda de casas contenedor en Europa?
Alemania lidera la demanda con una participación del 24% en 2026, respaldada por la vivienda social, el alojamiento para refugiados y los grandes proyectos modulares.
¿Cuál es el uso final de más rápido crecimiento para las casas contenedor?
Las viviendas de emergencia son el uso final de más rápido crecimiento, con una CAGR prevista del 7,55% hasta 2032.
¿Qué limita una adopción más amplia de las casas contenedor?
La fragmentación de permisos, el acceso desigual a hipotecas y seguros, y la competencia de otros sistemas modulares restringen una adopción más amplia.