
ヨーロッパコンテナホーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
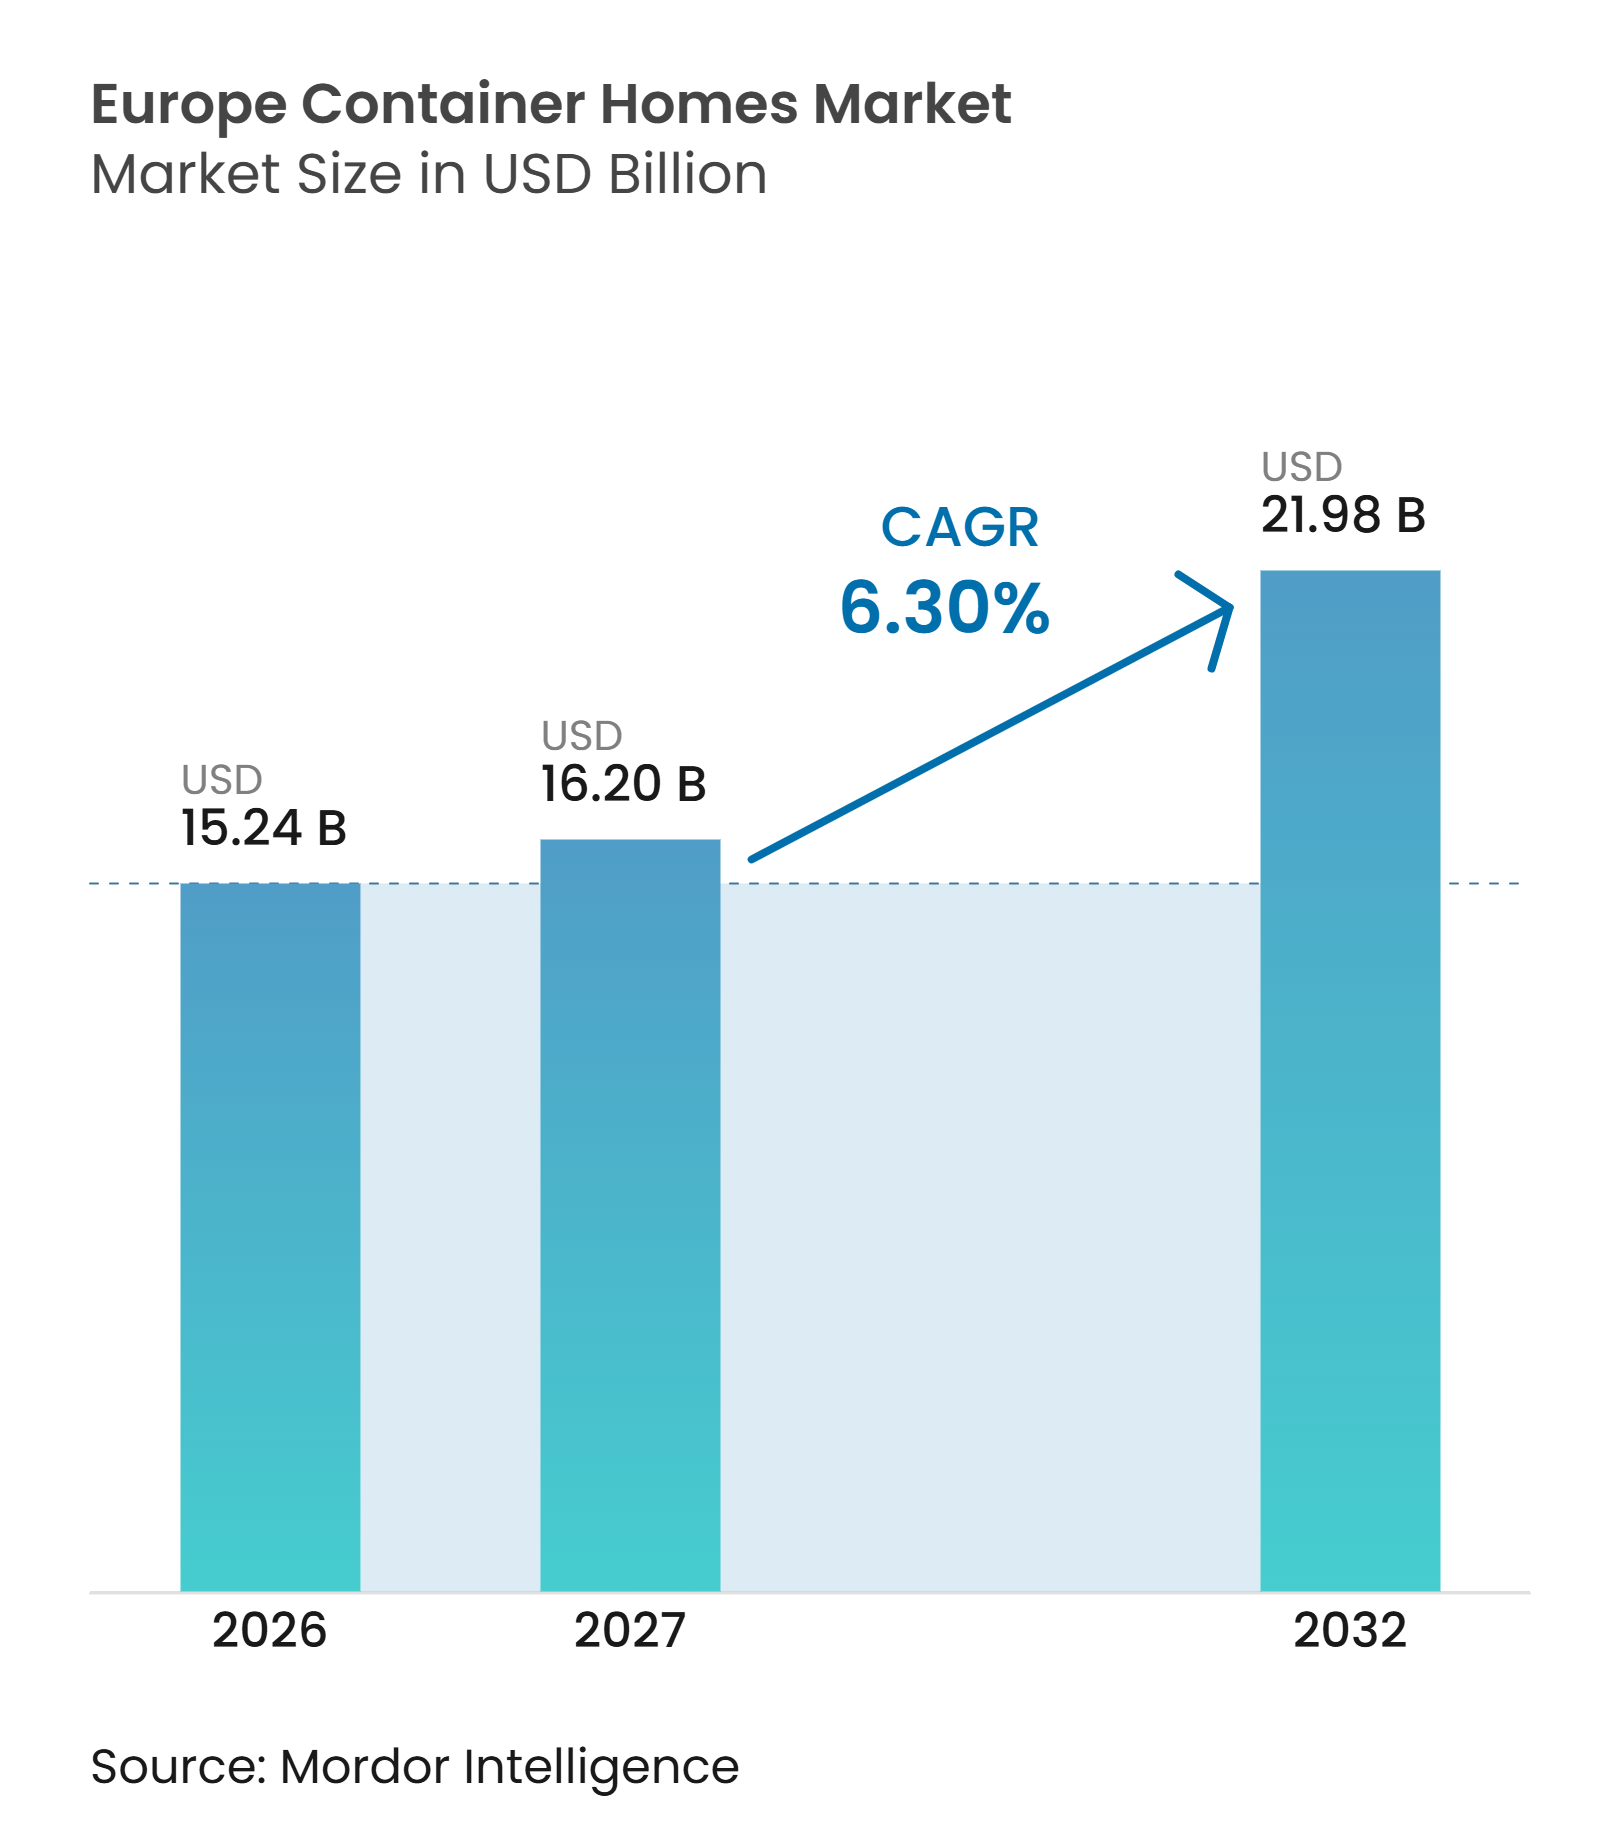
| 基準年の市場規模 (2026) | 15.24 十億米ドル |
| 市場規模 (2027) | 16.20 十億米ドル |
| 市場規模 (2032) | 21.98 十億米ドル |
| 成長率 (2027 - 2032) | 6.30 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパコンテナホーム市場分析
ヨーロッパコンテナホーム市場規模は、2026年に15.24 ビリオン 米ドル、2027年に16.20 ビリオン 米ドルと予測され、2027年から2032年にかけて6.30%のCAGRで成長し、2032年までに21.98 ビリオン 米ドルに達する見込みです。
ヨーロッパコンテナホーム市場は、公的機関に対して迅速な住宅供給を求める圧力を高めている住宅供給不足によって支えられています。欧州委員会共同研究センターは、欧州連合が2035年までに需要を満たすために毎年200万戸以上の新規住宅を必要としていると推計しています。エネルギー規制もまた、現地工事が始まる前に断熱性能、熱性能、その他の設計仕様を文書化できるシステムを優遇しています。そのため、ヨーロッパコンテナホーム市場は短期的な住宅価格対策プロジェクトを超え、認定済み住宅、社会住宅、緊急宿泊施設への応用へと移行しつつあります。工場生産能力、反復可能な建築承認、および公共調達の経験を持つサプライヤーが恩恵を受けやすい立場にある一方、断片化した建築許可規制と限られた消費者向け融資が民間需要を引き続き制限しています。
主要レポートのポイント
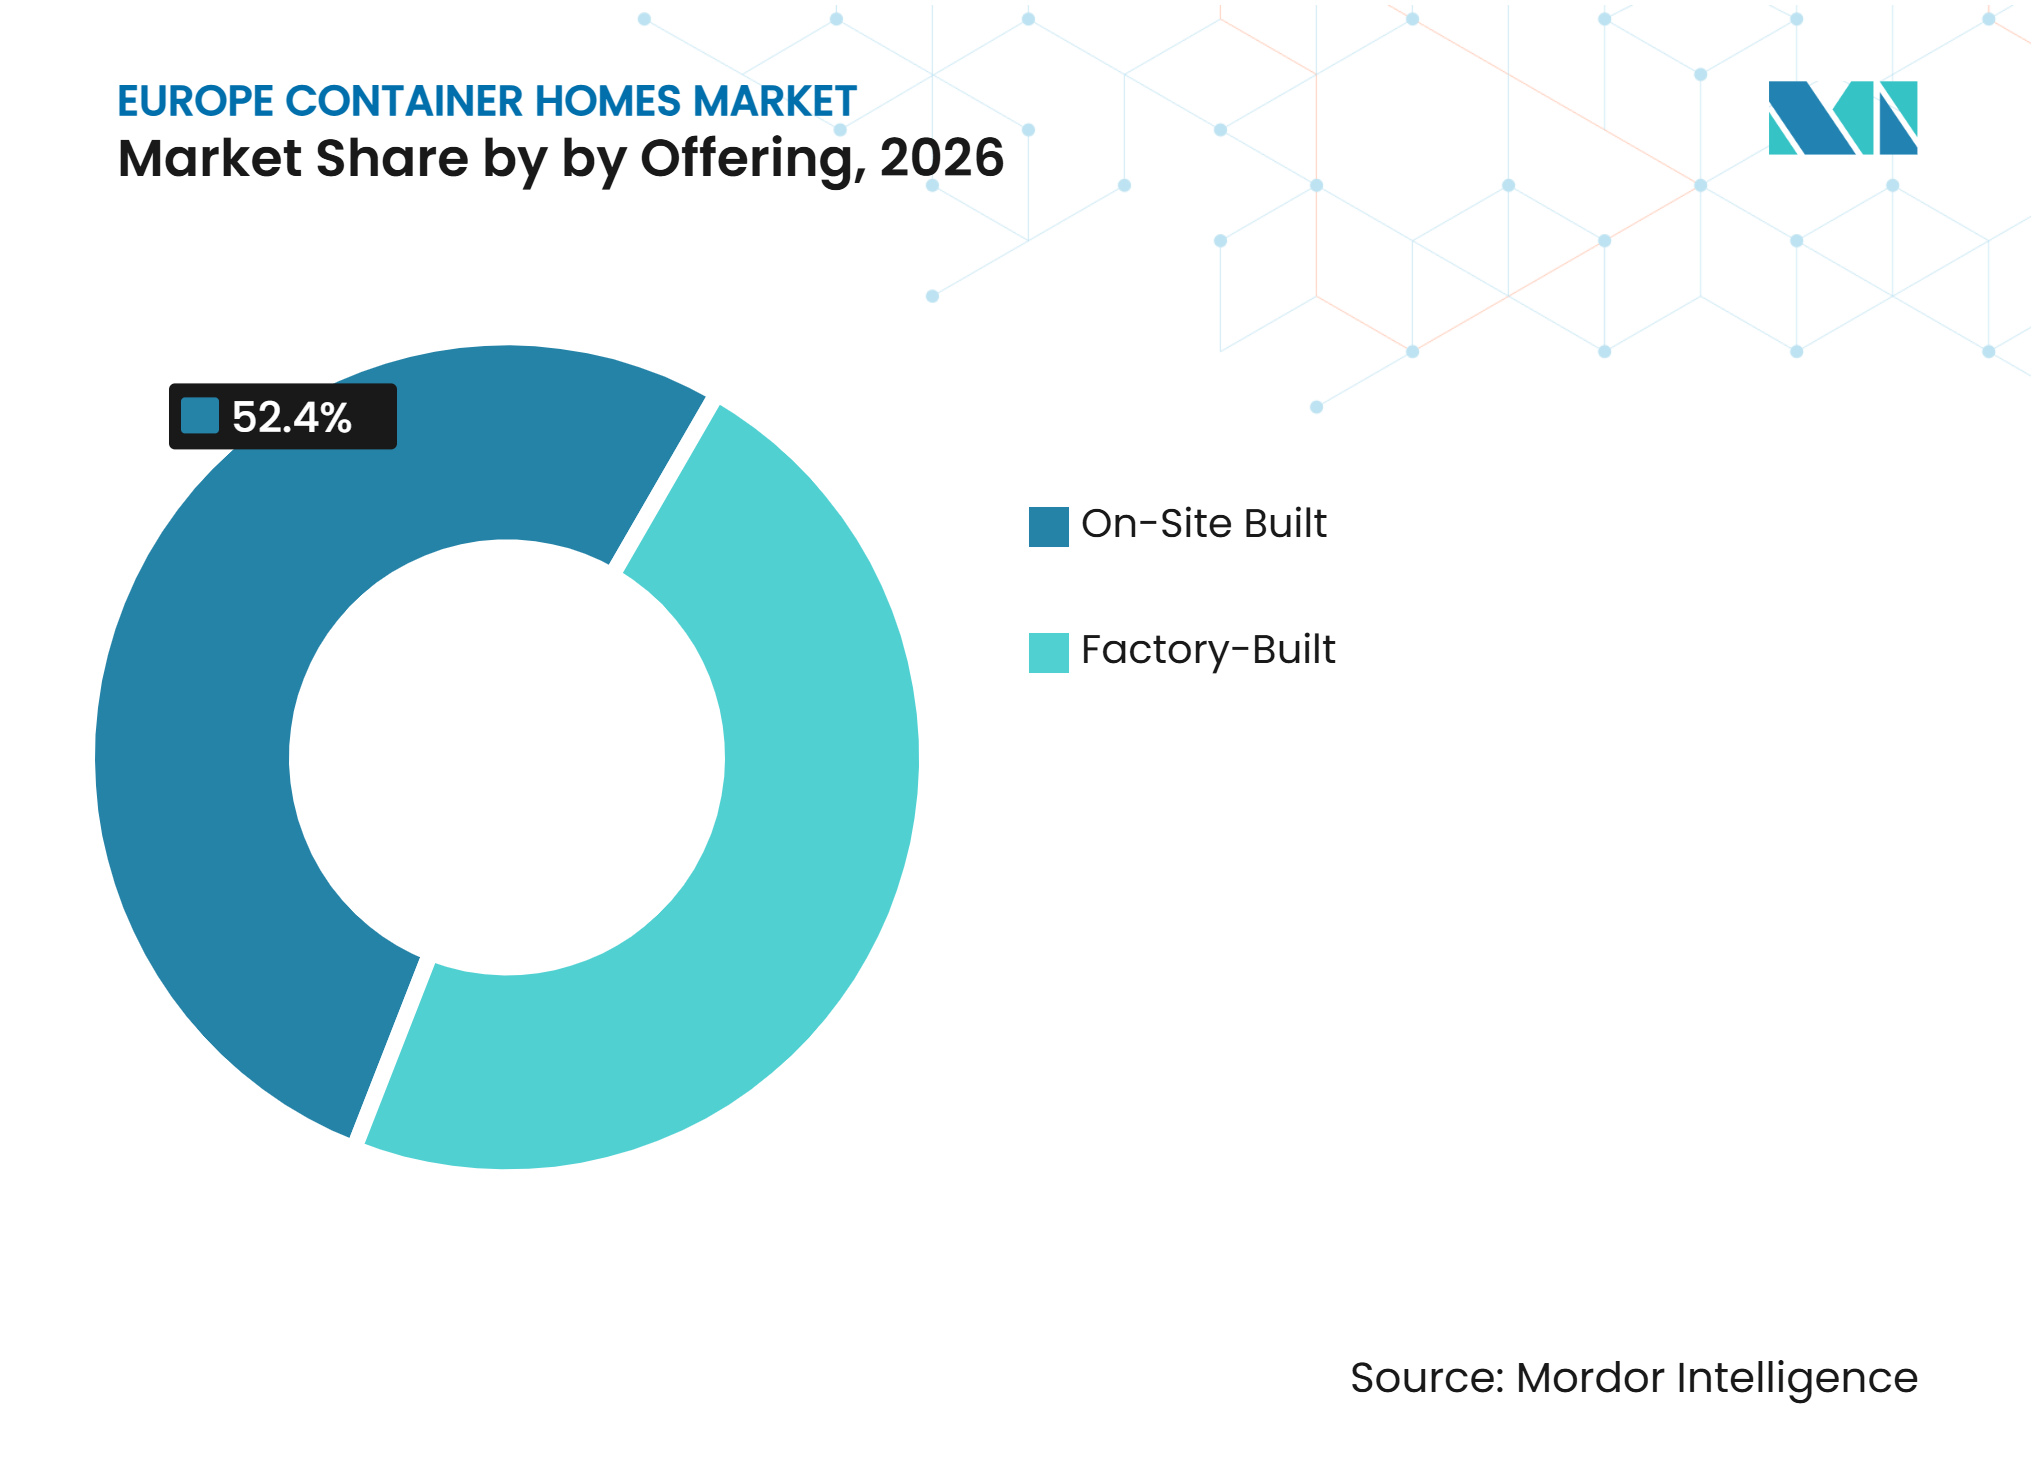
- 提供形態別では、現地建設型ユニットが2026年のヨーロッパコンテナホーム市場において52.40%のシェアを占め、工場建設型ユニットは2032年にかけて7.05%のCAGRで拡大すると予測されています。
- 建設タイプ別では、固定型構造物が2026年のヨーロッパコンテナホーム市場規模の56%を占め、移動型ユニットは2032年にかけて7.45%のCAGRで拡大すると予測されています。
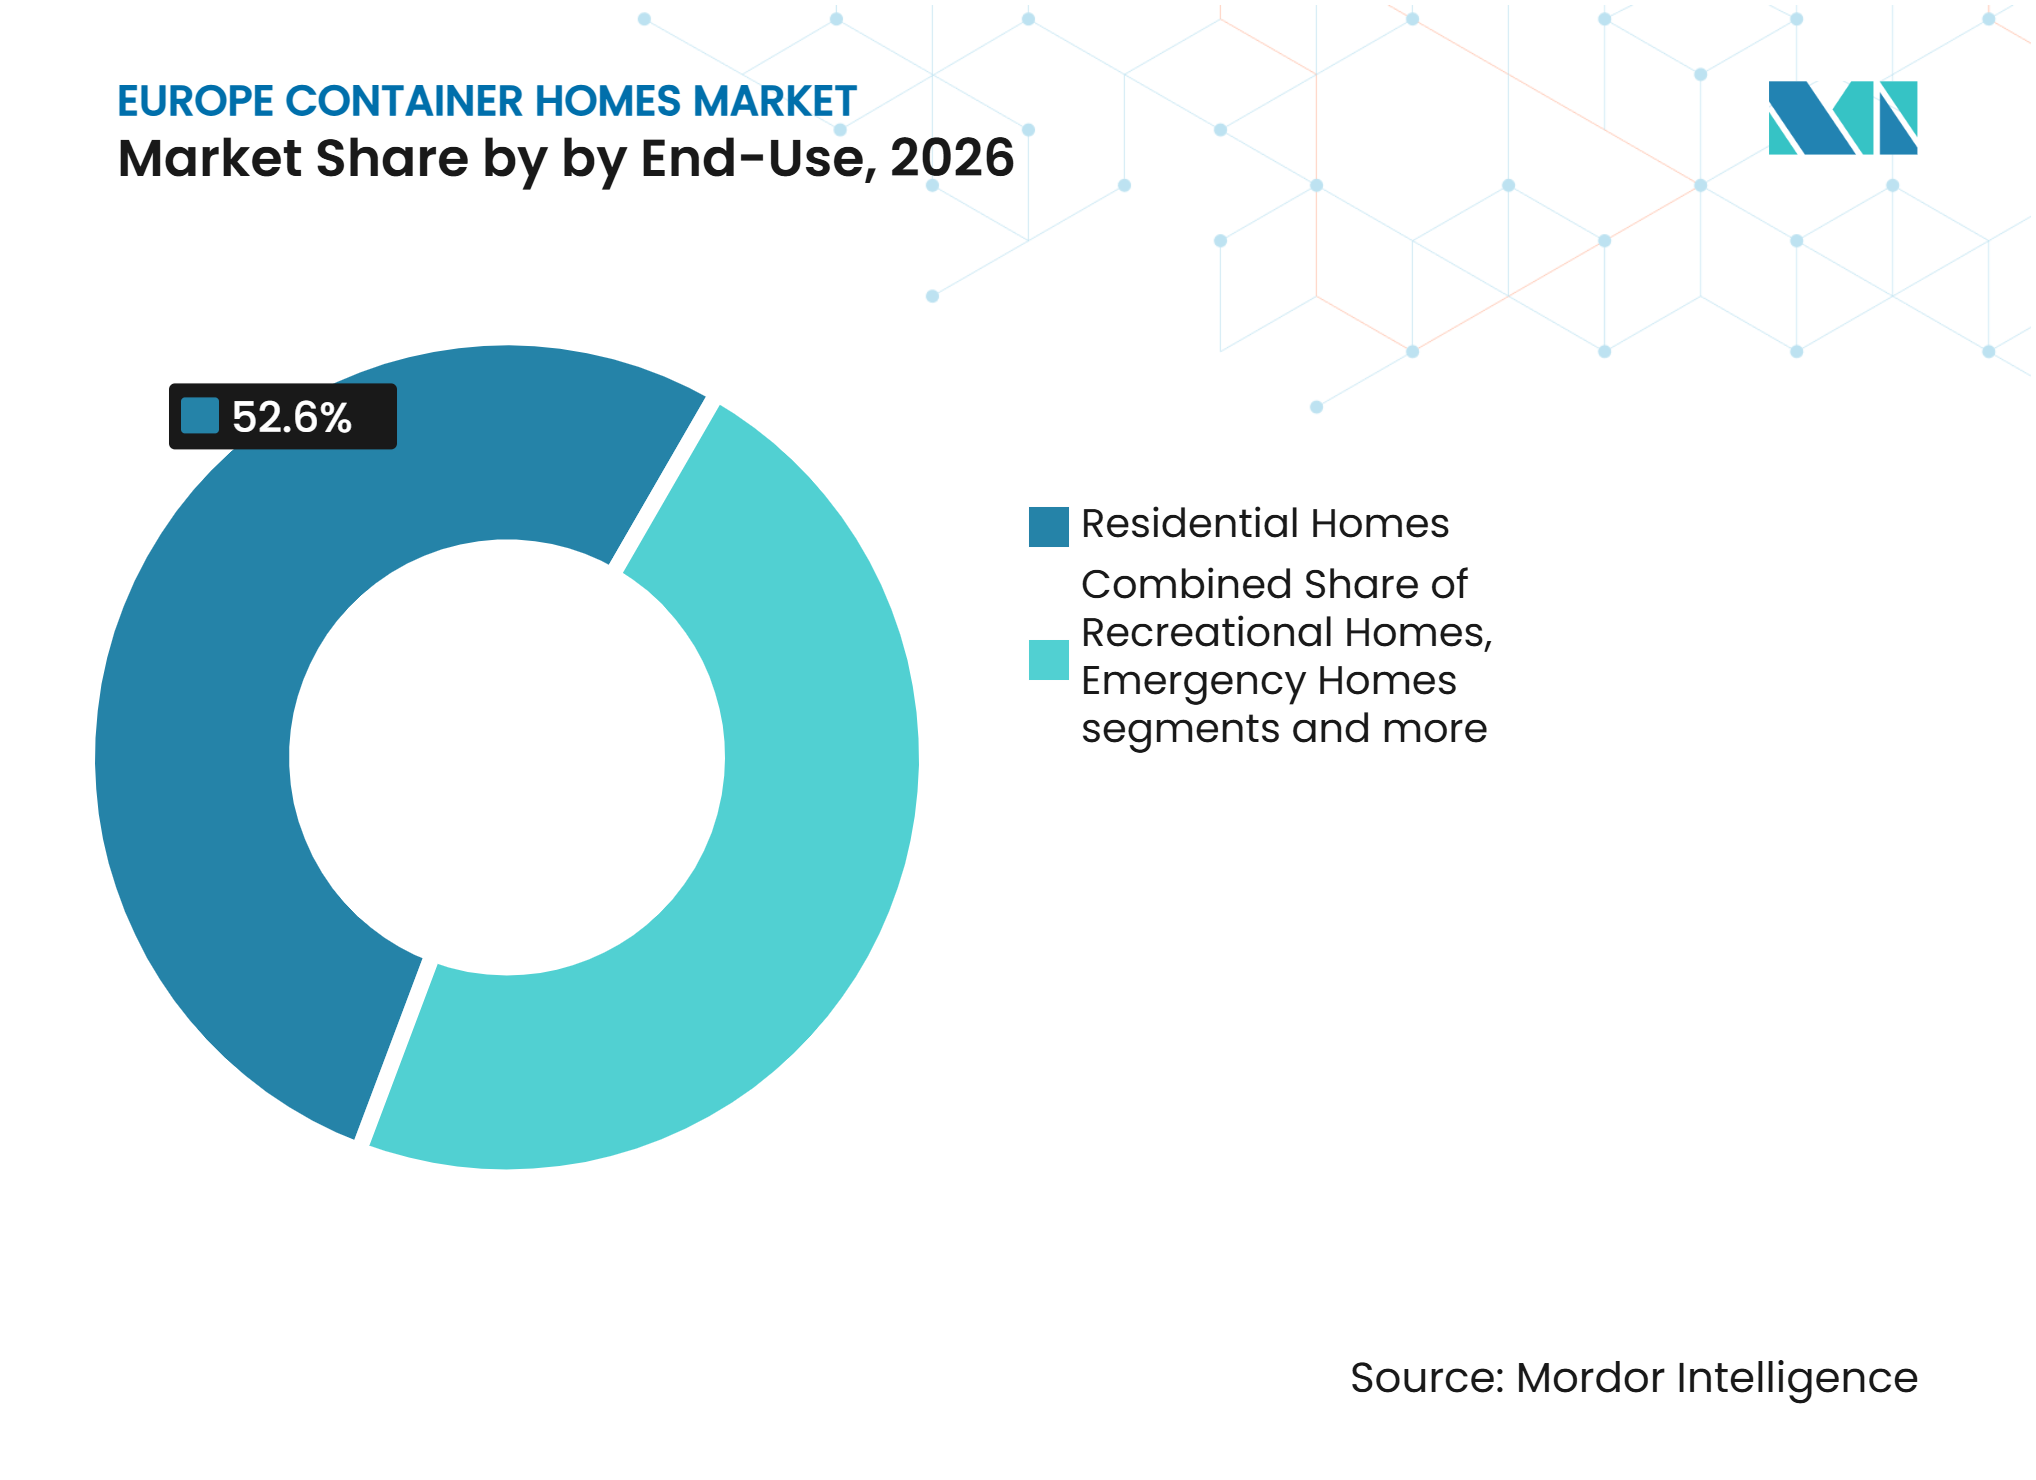
- 最終用途別では、住宅用ホームが2026年のヨーロッパコンテナホーム市場規模の52.6%を占め、緊急用ホームは2032年にかけて7.55%のCAGRで拡大すると予測されています。
- 国別では、ドイツが2026年のヨーロッパコンテナホーム市場シェアの24%を占め、その他のヨーロッパ地域は2032年にかけて6.95%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ヨーロッパコンテナホーム市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅供給不足と住宅価格の上昇圧力 | +1.8% | EU全域、特にドイツ、フランス、イギリスに集中 | 中期(2〜4年) |
| モジュール建設およびプレハブ建設の拡大 | +1.5% | ドイツ、オランダ、オーストリア | 短期(2年以内) |
| エネルギー性能規制と鉄鋼のサーキュラー利用 | +1.2% | EU全域、ドイツ、フランス、北欧諸国で加速 | 中期(2〜4年) |
| 学生・難民・緊急宿泊施設の需要 | +0.9% | ドイツ、イギリス、北欧諸国、その他のヨーロッパ | 短期(2年以内) |
| 北欧市場における移動型ユニット需要 | +0.4% | ノルウェー、スウェーデン、デンマーク、フィンランド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅供給不足と住宅価格の上昇圧力
ヨーロッパコンテナホーム市場は、公共政策が構造的課題として取り組んでいる住宅不足から恩恵を受けています。欧州委員会共同研究セターは、2035年までに現行計画を700万戸以上上回る追加住宅が必要になると推計しています[1]。欧州議会もまた、行政上の遅延を削減し住宅供給を改善する措置を求めました[2]。コンテナシステムは、ユニットを輸送・積み重ね・内装仕上げ・接続する工期が来の建設よりも短いため、自治体プロジェクトに適しています。これは、地方自治体が建築許可だけでなく実際に稼働する住宅容量を必要としている場合に重要です。社会住宅機関による長期フレームワーク契約は、個別の民間住宅プロジェクトよりも安定した受注フローをメーカーに提供できます。
モジュール建設およびプレハブ建設の拡大
ヨーロッパコンテナホーム市場は、ドイツおよび近隣市場におけるモジュール建設の幅広い受容から恩恵を受けています。工場製造システムは、納品前に電気・配管・断熱・内装仕上げを統合できるため、現地での作業量が削減されます。Daiwa House Modular Europeは、ベルリンのランツベルガー・アレープロジェクトで1,548戸のアパートに3,289モジュールを使用したと報告しており、モジュール住宅が展開できる規模を示しています。ユーロニュースは、2024年にドイツの新築一戸建ておよび二世帯住宅の26%がプレハブ住宅であったと報告しています。この確立された生産基盤により、事前承認済みシステムが住宅組合や公共購入者にとってより身なものとなっています。同様の条件が、各プロジェクトを再設計することなく設計を繰り返せるサプライヤーを支援しています。
持続可能性、エネルギー性能規制、および鉄鋼コンテナのサーキュラー利用
改訂された建築物エネルギー性能指令は、加盟国がゼロエミッション建築物への移行を支援するエネルギー基準および国家改修計画を設定することを求めています[3]。この規制上の影響は、建設開始前に断熱性能、U値、熱橋に関する明確な記録を持つコンテナホームを優遇します。2026年に欧州22の気候帯にわたるコンテナホームの改修ソリューションを研究した結果、エネルギー回収期間は13〜35年であり、寒冷地ほど短いことが判明しました。ボローニャ大学の研究でも、構造用鉄鋼の直接再利用により、新規高炉鉄鋼生産と比較して炭素集約度を大幅に削減できることが示されています。これらの要因は、性能要件を満たしながら再利用鉄鋼を組み込んだ設計の根拠を強化します。ただし、より高い設計基準は、サプライヤーが規制市場に参入する際に技術的能力をより重要なものにします。
学生・難民・緊急宿泊施設の需要
ヨーロッパコンテナホーム市場には、緊急・難民・学生宿泊施設からの独立した需要流があります。公共購入者は、消費者の購買決定に依存することなく、調達プログラムを通じて大規模な需要に資金を提供できます。ベルリンは、旧テーゲル空港跡地に2031年5月まで2,600人分の住宅容量を提供する一時的なコンテナ施設を入札しました。スウェーデンは、緊急時対応の一環として、クリスティーネハムンに1,050人分の容量を持つ200棟以上の住宅モジュールを事前配置しています。これらのプログラムは、再利用・移設・文書化されたエネルギー性能によって支援できるユニットを優遇します。また、公共需要の変化に応じてメーカーが工場生産能力を安定的に活用できる複数年にわたる生産需要を生み出します。
ヨーロッパコンテナホーム場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した建築許可と各国建築基準法の要件 | -0.9% | EU全域 | 長期(4年以上) |
| 住宅ローン、保険、評価インフラの不足 | -0.7% | イギリス、フランス、イタリア、その他のヨーロッパ | 中期(2〜4年) |
| 厳格なエネルギー性能および寒冷気候対応コスト | -0.5% | ドイツおよび北欧諸国 | 中期(2〜4年) |
| 木造軸組工法および体積型モジュール代替工法との競合 | -0.3% | ドイツおよびイギリス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した建築許可、建築基準法、およびエネルギーコンプライアンスコスト
建築許可の断片化は、住宅承認が国および地方レベルで管理されているため、ヨーロッパコンテナホーム市場に対する直接的な制約として残っています。建築物エネルギー性能指令は共通の方向性を示していますが、加盟国はそれぞれの建築規則を通じて要件を実施しています。地域の土地利用計画も、住宅地域における金属製または非伝統的な構造物の使用を制限する場合があります。提供された資料によると、フランスの規則で20平方メートルを超える居住可能なコンテナには建築許可が必要とされています。断熱性能および寒冷気候設計要件への準拠は、堅牢な設計および認証作業の必要性を高めます。管轄区域をまたいだ承認の反復が容易になるまで、プロジェクトのスケジュールは確立された地域の建設方法よりも不確実なままとなります。
限られた融資・保険と代替システムとの競合
民間購入者は、貸し手・保険会社・鑑定士がコンテナホームの長期的価値に関する証拠を十分に持っていない場合に制約に直面します。資料によると、住宅ローンの適格性は多くの場合、恒久的な基礎、完全な建築許可、およびエネルギーコンプライアンスの証拠に依存しています。これらの条件により、移動型または一時的なユニットは通常の住宅融資プロセスの対象外となります。ヨーロッパコンテナホーム産業はまた、木造軸組工法やその他の体積型モジュールシステムとも競合しており、これらはすでに市場での認知度が高い場合があります。購入者は、従来の融資ルートや地域の計画担当者が理解している建設方法を必要とす場合、代替手段を好む可能性があります。これは、コンテナサプライヤーがコストと納期の優位性を保証・承認・性能文書と組み合わせる必要があることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
現地建設型ユニットが幅広い用途を維持しながら工場建設型ユニットが台頭現地建設型ユニットは、2026年のヨーロッパコンテナホーム市場において需要の52.4%を占めました。アクセスが制限された場所、困難な地形、敷地固有のレイアウト、または個別の内装仕上げ要件により、完成モジュールの納品が実用的でない場合に引き続き有用です。農村住宅、レクリエーション用キャビン、および独自設計のプロジェクトでは、このアプローチが多く採用されています。このセグメントはまた、南欧の一部における受容の初期段階を反映しており、開発業者や当局が目的建設型コンテナ住宅に慣れ親しんでいる途上にあります。その位置づけは、工場生産が設置の柔軟性の必要性を排除していないことを示しています。プロジェクトが地域の敷地条件への適応を求める場合、現地作業はき続き重要です。
工場建設型ユニットは、ヨーロッパコンテナホーム市場において2032年にかけて7.05%のCAGRで拡大すると予測されています。その魅力は、電気・配管・断熱パッケージがすでに設置された状態で納品できる統合システムにあります。Daiwa House Modular Europeは、ランツベルガー・アレーのベルリンプロジェクトに納品されたユニットについて、フュルステンヴァルデ施設で最大90%のプレハブ化を達成したと報告しています。工場納品により、現地建設作業を積み重ねと最終接続のみに削減できます。また、機関投資家的な購入者が仕様と納期をより反復可能な方法で評価できるようになります。これは、公共住宅および緊急宿泊施設契約における事前承認済み建築システムへのシフトを支援します。


建設タイプ別:
固定型構造物がリードしながら移動型ユニットが機関プログラムに対応固定型構造物は、2026年のヨーロッパコンテナホーム市場において需要の56%を占めました。そのリードは住宅用途と結びついており、恒久的な基礎・公共設備接続・建築許可により住宅が不動産として認定される可能性があります。これらの属性は、従来の住宅ローン融資および標準的な住宅保険にとって重要です。固定型ユニットはまた、居住者が安定したサービスと恒久的な住所を必要とする長期社会住宅プロジェクトにも適しています。この構造は、一時的な資産ではなく住居を求める購入者のニーズと一致しています。そのリードは、エンドユーザーの好みと確立された融資システムの要件の両方を反映しています。
移動型ユニットは、ヨーロッパコンテナホーム市場において2032年にかけて7.45%のCAGRで拡大すると予測されています。需要は、緊急住宅、受入センター、軍事施設、および労働者宿泊施設の機関プログラムで最も強くなっています。スウェーデンの緊急対応プログラムは、住宅モジュールを迅速展開のために保管・利用可能な状態に維持する再利用モデルの例を提供しています。価値提案は、ユニットを保管・輸送・新しい場所に設置できるため、繰り返し使用に基づいています。固定型と移動型の両方で共通の接続インターフェースを使用するサプライヤーは、完全に別個の製品ラインなしに異なる顧客グループにサービスを提供できます。この運用上の柔軟性は、標準化されたモジュールシステムへの投資を支援します。
最終用途別:
住宅用ホームが中核を形成しながら緊急用ホームが急成長住宅用ホームは、2026年のヨーロッパコンテナホーム市場において需要の52.6%を占めました。このセグメントは、地域の追加住宅需要と、認定ユニットが恒久的居住要件を満たす能力によって支えられています。欧州委員会共同研究センターは、欧州連合が2035年までに毎年200万戸以上の新規住宅を必要としていると述べています。住宅プロジェクトは、建築システムが承認プロセスの早い段階でエネルギー性能を文書化できる場合に恩恵をけます。これにより、工場建設型システムが社会住宅および民間開発の両方に関連するものとなります。このセグメントが中心的な位置を占めているのは、コンテナ住宅を恒久的住宅の広範な不足と結びつけているためです。
緊急用ホームは、ヨーロッパコンテナホーム市場において最終用途の中で最も高い成長率となる7.55%のCAGRで2032年にかけて成長すると予測されています。難民宿泊施設および市民緊急容量に対する政府の要件は、小売価格に依存しない資金調達済みの需要を生み出します。ベルリンのテーゲル空港入札は、2,600人を収容することを意図した施設でこの要件の規模を示しています。緊急注文は、住宅生産も支援するテスト・認証・生産設備のメーカーによる資金調達を支援できます。レクリエーション用途およびケア関連用途は、コンテナシステムの追加的な販路として残っていますが、住宅および緊急需要のより大きな役割を変えるものではありません。これら2つの用途の組み合わせは、認定製品を持つサプライヤーの顧客基盤を広げます。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
ドイツ
ドイツは2026年のヨーロッパコンテナホーム市場の24%を占めました。同国の需要は、社会住宅調達、難民宿泊施設、およびモジュール住宅建設によって形成されています。Daiwa House Modular Europeは、2026年5月にKfW-55エネルギー基準を満たすよう設計された1,548戸のアパートからなるランツベルガー・アレー開発プロジェクトで3,289モジュールの積み重ねを完了しました。建築物エネルギー性能指令とドイツのエネルギー規則により、プロジェクト選定において文書化された建築性能が重要となっています。事前認定済みの断熱性能と反復可能な設計を供給できるメーカーは、この環境おいて優位性を持ちます。
その他のヨーロッパ
その他のヨーロッパ地域は、ヨーロッパコンテナホーム市場において2032年にかけて6.95%のCAGRで成長すると予測されています。成長は、中央・東ヨーロッパおよび北欧諸国における迅速な展開を必要とする機関プログラムから生まれています。スウェーデンは、1,050人分の容量のためにクリスティーネハムンに200棟以上の緊急住宅モジュールを配置しています。CPH Villageは、2027年にコペンハーゲン・ノーハウンに154戸のコンテナ学生住宅を計画しており、関連する都市利用事例を示しています。これらのプロジェクトは、公共需要の変化に応じて迅速に移設・保管・接続できるユニットに依存しています。
イギリス、フランス、イタリア
ヨーロッパコンテナホーム市場は、イギリス、フランス、イタリアにわたって多様な需要パターンを持っています。イギリスでは、地域の計画決定と住宅ローン関連の保証要件を満たす能力が、プロジェクトの実現可能性を左右します。フランスは対照的な状況にあり、都の土地利用計画が金属製構造物を制限する一方、農村地域ではより容易に許可される場合があります。リサイクルされた輸送用コンテナを7戸の住宅に使用したフィスムプロジェクトは、フランスにおける現在の公共部門の事例を提供しています。
競合環境
市場集中度

ヨーロッパコンテナホーム市場は中程度に断片化しており、ドイツおよびオランダを拠点とする大規模なモジュール生産業者が地域の製造業者と競合しています。主な区分は、繰り返しの機関契約を処理できるサプライヤーと、地域プロジェクトにサービスを提供する中小企業との間にあります。公共購入者は一貫した生産能力・文書化・信頼性の高い納期スケジュールを必要とするため、規模が重要です。Daiwa House Modular Europeは、ドイツとオランダの大規模住宅プロジェクトを通じてこの能力を実証しています。そのため、ヨーロッパコンテナホーム市場は、生産モデルを完全に変更することなく恒久的住宅と一時的宿泊施設の両方にサービスを提供できる企業を優遇します。
企業は生産能力を拡大し、大規模プロジェクトを活用して住宅組合や公共機関との信頼関係を構築しています。Daiwa House Modular Europeは2026年にアムステルダムのストランドアイランドで105戸のモジュール社会住宅ユニットを納品し、移設・再利用前の20年間の居住を想定した設計となっています。また、ヒルフェルスムのサーカステレインで379戸の社会住宅ユニットの工事を開始し、基礎工事と並行して工場生産を進めました。ELA Container UKは2026年に40,000平方フィートの施設に移転し、以前の17,000平方フィートの床面積を2倍以上に拡大しました。これらの動きは、生産能力と反復可能な納品が中心的な競争上の優先事項であることを示しています。
持続可能性の文書化は、購入者が鉄鋼のサーキュラー利用と建築エネルギー性能をますます考慮するようになっているため、もう一つの差別化領域となっています。ボローニャ大学の研究は、構造用鉄鋼の直接再利用の環境的根拠を支持しています。中小企業は、地域サービスや特殊な再利用コンテナ設計を提供することで競合できますが、大規模生産業者の認証と生産量に匹敵することは難しい場合があります。ヨーロッパコンテナホーム市場は、緊急宿泊施設の需要が地域の認定生産能力よりも速く増加している場所において、サプライヤーに引き続き余地を提供しています。
ヨーロッパコンテナホーム産業リーダー
-
ELA Container GmbH
-
Tempohousing
-
CONTAINEX Container-Handelsgesellschaft mbH
-
ALHO Unternehmensgruppe
-
SÄBU Morsbach GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパコンテナホーム市場 このレポートでカバーされる企業
- ELA Container GmbH
- Tempohousing
- CONTAINEX Container-Handelsgesellschaft mbH
- ALHO Unternehmensgruppe
- High Cube
- Contain Haus
- KB Container
- Acker Raum-Systeme GmbH
- Container City (Urban Space Management)
- YMC Container Solutions
- Domino Homes
- BOLLE Modular
- The Box System
- Cube Homes
- Emtolive
- Sogeco Living SA
- Daiwa House Modular Europe GmbH
- CPH Village
- BCS Containersysteme
- SMS Containermodule Deutschland GmbH
最近の産業開発事情 ヨーロッパコンテナホーム市場
- 2026年5月:Daiwa House Modular Europe GmbHは、2026年5月18日にベルリンのランツベルガー・アレーで最後の3,289番目のモジュールの積み重ねを完了しました。ヨーロッパ最大のモジュール住宅プロジェクトは、州立住宅プロバイダーのGewobagのために1,548戸のアパートで構成され、KfW-55エネルギー基準で2026年末または2027年初頭の引き渡しを目標としており、1,316戸の補助金付き手頃な価格のユニットを含みます。
- 2026年5月:Daiwa House Modular Europeは、住宅法人de Allianceのためにアムステルダムのストランドアイランドで105戸のモジュール社会住宅ユニットを8ヶ月以内に完成させました。プロジェクトには、移設・再利用前の20年間の居住を想定して設計された18戸のスタジオ、62戸の2部屋アパート、25戸の3部屋アパートが含まれます。
- 2026年1月:Condecta Groupは、ALHO Groupのスイス子会社FAGSIのコンテナ事業を取得しました。これには、ルツェルンのヴィコン拠点と1,150台のFAGSIレンタルコンテナのフリートが含まれ、モバイルスペースソリューションの卓越センターとして事業を発展させる予定です。
ヨーロッパコンテナホーム市場レポートの範囲
セグメンテーション概要
| 工場建設型 |
| 現地建設型 |
| 固定型 |
| 移動型 |
| 住宅用ホーム |
| レクリエーション用ホーム |
| 緊急用ホーム |
| 介護施設用ホーム |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| その他のヨーロッパ |
| 提供形態別 | 工場建設型 |
| 現地建設型 | |
| 建設タイプ別 | 固定型 |
| 移動型 | |
| 最終用途別 | 住宅用ホーム |
| レクリエーション用ホーム | |
| 緊急用ホーム | |
| 介護施設用ホーム | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパコンテナホーム市場の規模はどのくらいですか?
このセクターは2026年に15.24 ビリオン 米ドルと予測され、6.30%のCAGRで2032年までに21.98 ビリオン 米ドルに達すると予測されています
ヨーロッパコンテナホームで最も急成長している提供形態はどれですか?
工場建設型ユニットは最も急成長している提供形態であり、2032年にかけて7.05%のCAGRが予測されています。
コンテナホームが公共住宅に採用されている理由は何ですか?
公共購入は、住宅および緊急宿泊施設のためのより迅速な展開と文書化されたエネルギー性能を支援できるため、コンテナシステムを使用しています。
ヨーロッパでコンテナホームの需要をリードしている国はどこですか?
ドイツは2026年に24%のシェアでリードしており、社会住宅、難民宿泊施設、および大規模モジュールプロジェクトによって支えられています。
コンテナホームで最も急成長している最終用途は何ですか?
緊急用ホームは最も急成長している最終用途であり、2032年にかけて7.55%のCAGRが予測されています。
コンテナホームのより広い普及を制限しているものは何ですか?
断片化した建築許可、住宅ローンおよび保険へのアクセスの不均一さ、および他のモジュールシステムとの競合が、より広い普及を制約しています。