
Taille et part du marché des maisons en conteneurs en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
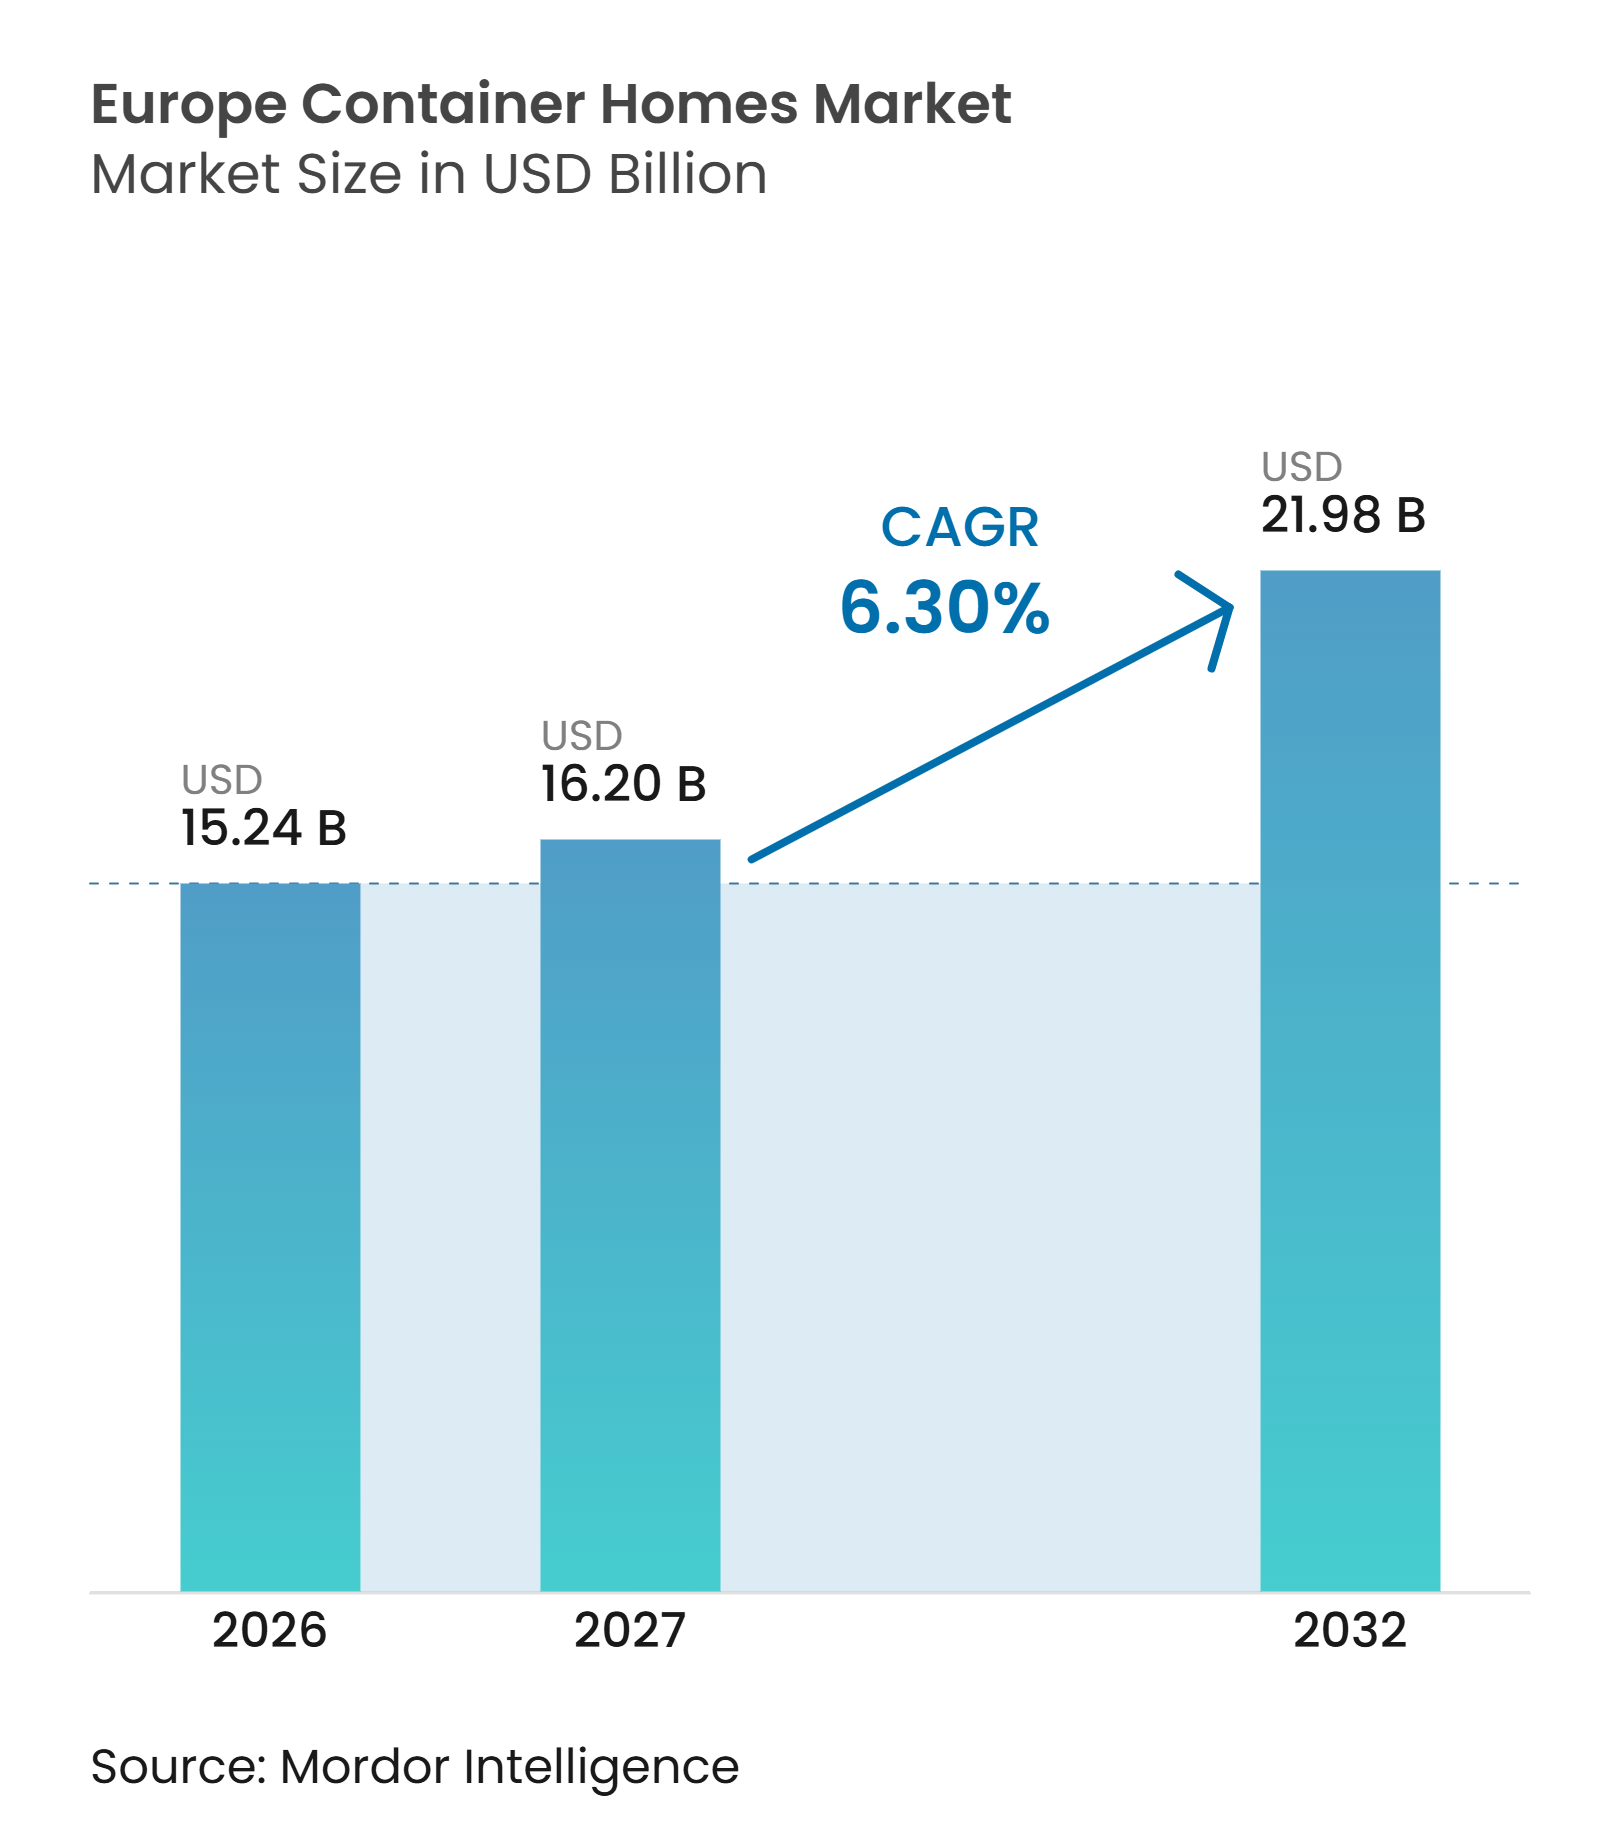
| Taille du marché de l'année de base (2026) | 15.24 Milliards de dollars |
| Taille du Marché (2027) | 16.20 Milliards de dollars |
| Taille du Marché (2032) | 21.98 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maisons en conteneurs en Europe par Mordor Intelligence
La taille du marché des maisons en conteneurs en Europe est projetée à 15,24 milliards USD en 2026, 16,20 milliards USD en 2027, et devrait atteindre 21,98 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,30 % de 2027 à 2032.
Le marché des maisons en conteneurs en Europe est soutenu par un déficit d'offre de logements qui accroît la pression sur les autorités publiques pour ajouter rapidement des logements. Le Centre commun de recherche estime que l'Union européenne a besoin de plus de 2 millions de nouveaux logements par an jusqu'en 2035 pour répondre à la demande. Les règles énergétiques favorisent également les systèmes capables de documenter l'isolation, les performances thermiques et d'autres spécifications de conception avant le début des travaux sur site. Le marché des maisons en conteneurs en Europe évolue donc au-delà des projets d'accessibilité à court terme vers des applications résidentielles certifiées, de logements sociaux et d'hébergements d'urgence. Les fournisseurs disposant d'une capacité de production en usine, d'approbations de construction reproductibles et d'une expérience en marchés publics sont mieux positionnés pour en bénéficier, tandis que la fragmentation des règles d'urbanisme et le financement limité des consommateurs continuent de freiner la demande privée.
Principaux enseignements du rapport
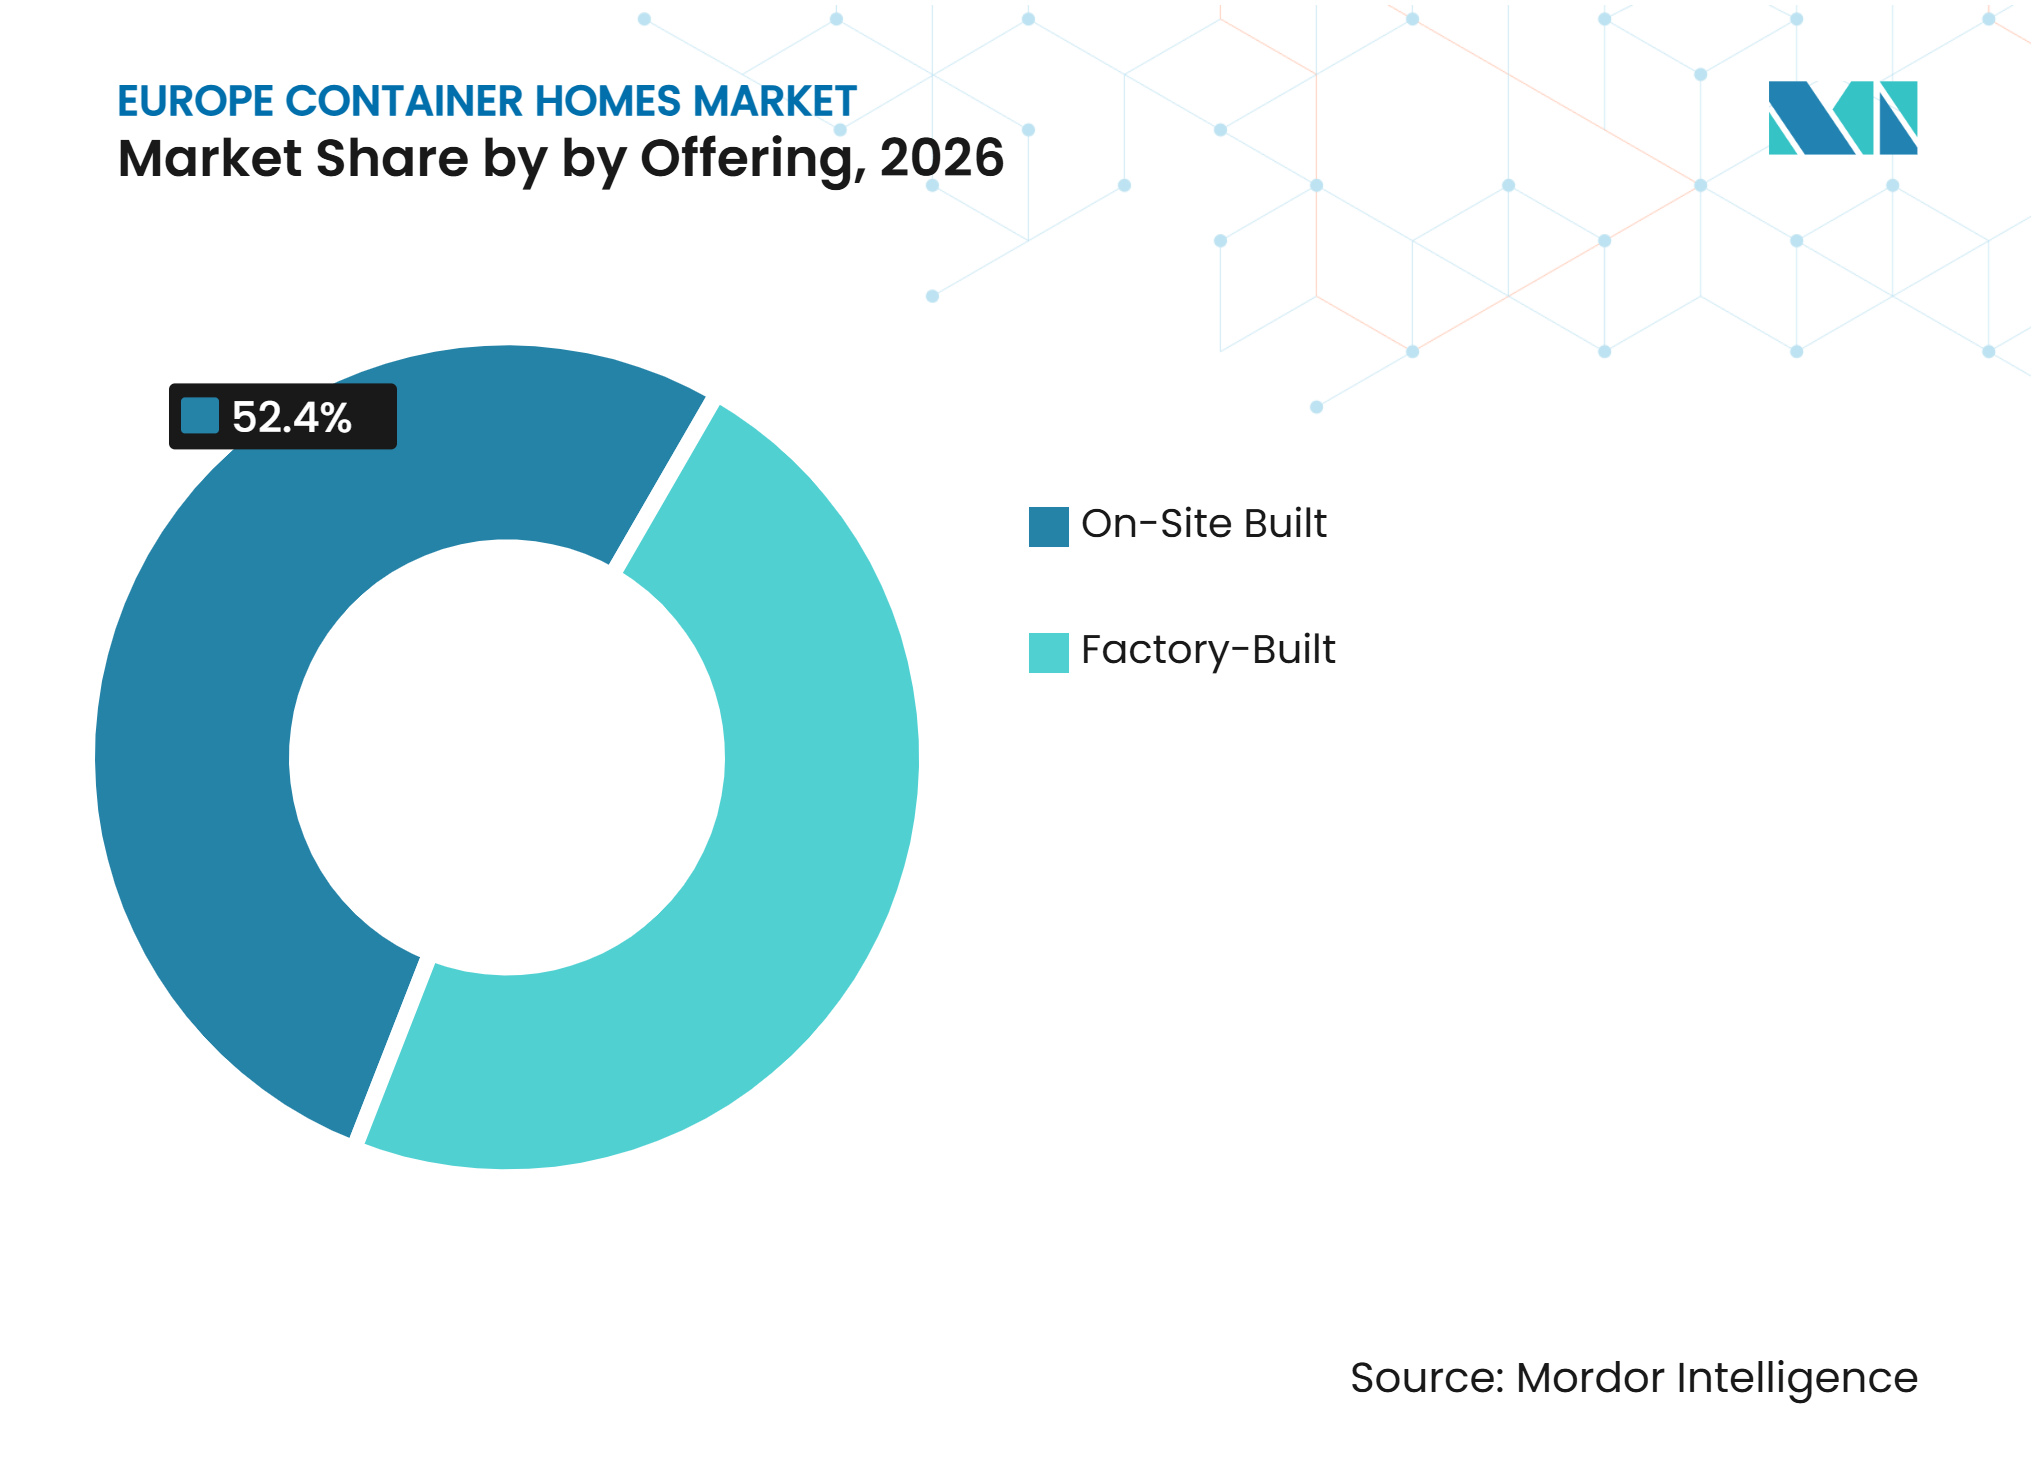
- Par offre, les unités construites sur site ont représenté 52,40 % du marché des maisons en conteneurs en Europe en 2026, tandis que les unités préfabriquées en usine devraient se développer à un CAGR de 7,05 % jusqu'en 2032.
- Par type de construction, les structures fixes ont représenté 56 % de la taille du marché des maisons en conteneurs en Europe en 2026, tandis que les unités mobiles devraient se développer à un CAGR de 7,45 % jusqu'en 2032.
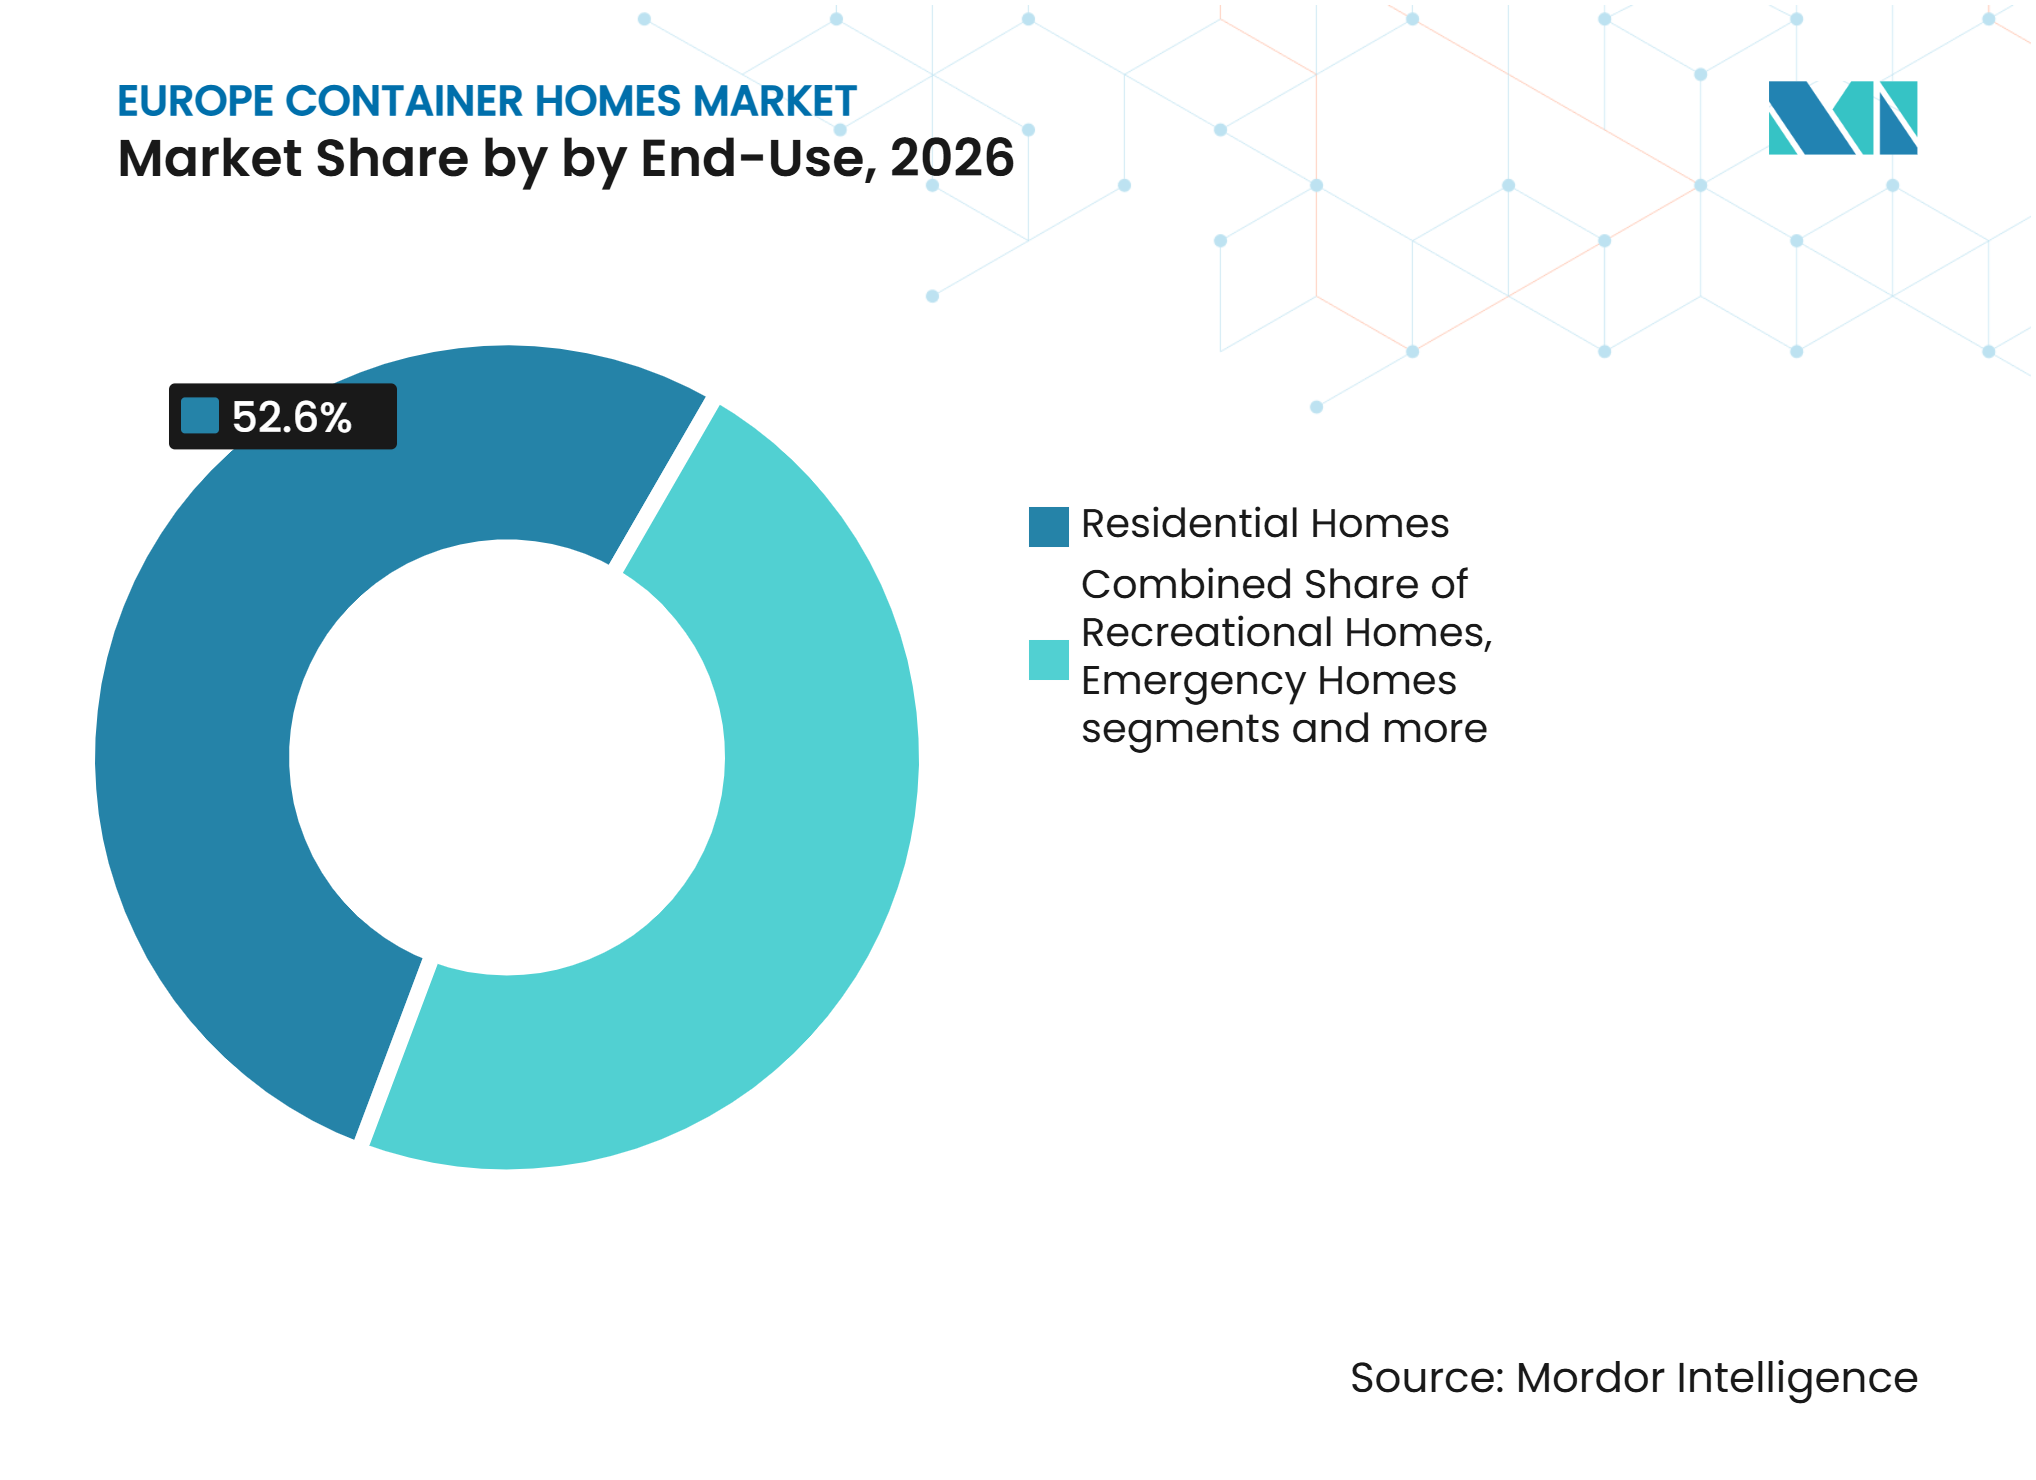
- Par utilisation finale, les résidences principales ont représenté 52,6 % de la taille du marché des maisons en conteneurs en Europe en 2026, tandis que les hébergements d'urgence devraient se développer à un CAGR de 7,55 % jusqu'en 2032.
- Par pays, l'Allemagne a détenu 24 % de la part du marché des maisons en conteneurs en Europe en 2026, tandis que le reste de l'Europe devrait se développer à un CAGR de 6,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des maisons en conteneurs en Europe*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déficits d'offre de logements et pression sur l'accessibilité financière | +1.8% | À l'échelle de l'UE, concentrés en Allemagne, en France et au Royaume-Uni | Moyen terme (2 à 4 ans) |
| Expansion de la construction modulaire et préfabriquée | +1.5% | Allemagne, Pays-Bas et Autriche | Court terme (≤ 2 ans) |
| Règles de performance énergétique et utilisation circulaire de l'acier | +1.2% | À l'échelle de l'UE, accélérée en Allemagne, en France et dans les pays nordiques | Moyen terme (2 à 4 ans) |
| Demande d'hébergements pour étudiants, réfugiés et situations d'urgence | +0.9% | Allemagne, Royaume-Uni, pays nordiques et reste de l'Europe | Court terme (≤ 2 ans) |
| Demande d'unités mobiles sur les marchés nordiques | +0.4% | Norvège, Suède, Danemark et Finlande | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Déficits d'offre de logements et pression sur l'accessibilité financière
Le marché des maisons en conteneurs en Europe bénéficie d'une pénurie de logements que la politique publique traite comme une préoccupation structurelle. Le Centre commun de recherche a estimé que plus de 7 millions de logements supplémentaires seront nécessaires au-delà des plans actuels d'ici 2035[1]. Le Parlement européen a également appelé à des mesures visant à réduire les délais administratifs et à améliorer la livraison de logements[2]. Les systèmes à base de conteneurs conviennent aux projets municipaux car les unités peuvent être transportées, empilées, aménagées et raccordées en une période de chantier plus courte que la construction conventionnelle. Cela est important lorsque les autorités locales ont besoin d'une capacité de logement opérationnelle plutôt que de simples permis de construire. Les accords-cadres à long terme conclus par les organismes de logement social peuvent offrir aux fabricants un flux de commandes plus stable que les projets résidentiels privés individuels.
Expansion de la construction modulaire et préfabriquée
Le marché des maisons en conteneurs en Europe bénéficie d'une acceptation plus large de la construction modulaire en Allemagne et sur les marchés voisins. Les systèmes fabriqués en usine peuvent intégrer les installations électriques, la plomberie, l'isolation et les finitions intérieures avant la livraison, ce qui réduit le travail requis sur le chantier. Daiwa House Modular Europe a indiqué que son projet Landsberger Allee à Berlin a utilisé 3 289 modules pour 1 548 appartements, illustrant l'échelle à laquelle le logement modulaire peut être déployé. Euronews a rapporté que les maisons préfabriquées représentaient 26 % des nouvelles maisons individuelles et à deux logements en Allemagne en 2024. Cette base de production établie rend les systèmes pré-approuvés plus familiers aux associations de logement et aux acheteurs publics. Les mêmes conditions favorisent les fournisseurs capables de reproduire des conceptions sans réingénierie à chaque projet.
Durabilité, règles de performance énergétique et utilisation circulaire des conteneurs en acier
La directive révisée sur la performance énergétique des bâtiments exige des États membres qu'ils fixent des normes énergétiques et des plans nationaux de rénovation soutenant la transition vers des bâtiments à émissions nulles[3]. Cette influence réglementaire favorise les maisons en conteneurs qui disposent de dossiers clairs sur l'isolation, les valeurs U et les ponts thermiques avant le début de la construction. Une étude de 2026 portant sur des solutions de rénovation pour les maisons en conteneurs dans 22 zones climatiques européennes a révélé des périodes de retour énergétique de 13 à 35 ans, avec des périodes plus courtes dans les zones plus froides. Des recherches de l'Université de Bologne ont également montré que la réutilisation directe de l'acier de structure peut réduire substantiellement l'intensité carbone par rapport à la production d'acier neuf en haut fourneau. Ces facteurs renforcent l'argumentaire en faveur de conceptions intégrant de l'acier réutilisé tout en satisfaisant aux exigences de performance. Des normes de conception plus élevées rendent cependant la capacité technique plus importante lorsque les fournisseurs pénètrent des marchés réglementés.
Demande d'hébergements pour étudiants, réfugiés et situations d'urgence
Le marché des maisons en conteneurs en Europe dispose d'un flux de demande distinct provenant des hébergements d'urgence, pour réfugiés et pour étudiants. Les acheteurs publics peuvent financer des besoins importants par le biais de programmes de marchés publics au lieu de s'appuyer sur les décisions d'achat des consommateurs. Berlin a lancé un appel d'offres pour des installations temporaires en conteneurs sur le site de l'ancien aéroport de Tegel pour une capacité d'hébergement de 2 600 personnes jusqu'en mai 2031. La Suède a pré-positionné plus de 200 modules de logement à Kristinehamn pour une capacité de 1 050 personnes dans le cadre de ses dispositifs de préparation aux situations d'urgence. Ces programmes favorisent les unités pouvant être réutilisées, déplacées et justifiées par une performance énergétique documentée. Ils créent également des besoins de production pluriannuels qui peuvent aider les fabricants à utiliser leur capacité d'usine de manière régulière.
Analyse de l'impact des freins sur le marché des maisons en conteneurs en Europe*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des permis et des exigences nationales des codes de construction | -0.9% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Infrastructure limitée en matière de prêts hypothécaires, d'assurance et d'évaluation | -0.7% | Royaume-Uni, France, Italie et reste de l'Europe | Moyen terme (2 à 4 ans) |
| Coûts stricts de conformité aux exigences de performance énergétique et aux conditions climatiques froides | -0.5% | Allemagne et pays nordiques | Moyen terme (2 à 4 ans) |
| Concurrence des alternatives à ossature bois et modulaires volumétriques | -0.3% | Allemagne et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des permis, des codes de construction et des coûts de conformité énergétique
La fragmentation des permis demeure une contrainte directe sur le marché des maisons en conteneurs en Europe, car les autorisations résidentielles sont régies au niveau national et local. La directive sur la performance énergétique des bâtiments fixe une orientation commune, mais les États membres mettent en œuvre les exigences par le biais de leurs propres règles de construction. Les plans locaux d'utilisation des sols peuvent également limiter l'utilisation de structures métalliques ou non traditionnelles dans les zones résidentielles. Les règles françaises exigent un permis de construire pour un conteneur habitable de plus de 20 mètres carrés, selon les sources documentaires fournies. La conformité aux exigences d'isolation et de conception pour les climats froids accroît la nécessité d'un travail de conception et de certification rigoureux. Tant que les autorisations ne seront pas plus facilement reproductibles d'une juridiction à l'autre, le calendrier des projets restera moins prévisible que pour les méthodes de construction locales établies.
Financement limité, assurance et concurrence des systèmes alternatifs
Les acheteurs privés font face à des contraintes lorsque les prêteurs, les assureurs et les évaluateurs disposent de preuves limitées sur la valeur à long terme des maisons en conteneurs. Les sources documentaires indiquent que l'éligibilité à un prêt hypothécaire dépend souvent d'une fondation permanente, d'un permis de construire complet et de preuves de conformité énergétique. Ces conditions excluent les unités mobiles ou temporaires du processus habituel de financement résidentiel. Le secteur des maisons en conteneurs en Europe est également en concurrence avec les systèmes modulaires à ossature bois et autres systèmes volumétriques qui peuvent déjà bénéficier d'une plus grande notoriété sur le marché. Les acheteurs peuvent préférer des alternatives lorsqu'ils ont besoin d'une voie de financement conventionnelle ou d'une méthode de construction que les urbanistes locaux connaissent bien. Cela signifie que les fournisseurs de conteneurs doivent associer les avantages en termes de coût et de délai de livraison à des garanties, des approbations et une documentation sur les performances.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les unités construites sur site conservent une utilisation large tandis que les unités préfabriquées en usine gagnent du terrainLes unités construites sur site ont représenté 52,4 % de la demande en 2026 sur le marché des maisons en conteneurs en Europe. Elles restent utiles lorsque l'accès restreint, le terrain difficile, les aménagements spécifiques au site ou les exigences d'aménagement intérieur séparé rendent la livraison d'un module achevé moins pratique. Les résidences rurales, les chalets de loisirs et les projets à conception sur mesure utilisent souvent cette approche. Le segment reflète également le stade précoce d'acceptation dans certaines parties de l'Europe du Sud, où les promoteurs et les autorités se familiarisent encore avec les logements en conteneurs construits à cet effet. Sa position montre que la production en usine n'a pas supprimé le besoin de flexibilité d'installation. Le travail sur site reste pertinent lorsque le projet nécessite une adaptation aux conditions locales du terrain.
Les unités préfabriquées en usine devraient se développer à un CAGR de 7,05 % jusqu'en 2032 sur le marché des maisons en conteneurs en Europe. Leur attrait provient de systèmes intégrés pouvant arriver avec les installations électriques, la plomberie et l'isolation déjà installées. Daiwa House Modular Europe a indiqué un taux de préfabrication allant jusqu'à 90 % dans son usine de Fürstenwalde pour les unités livrées au projet berlinois de Landsberger Allee. La livraison en usine peut réduire la construction sur site à l'empilement et aux raccordements finaux. Elle offre également aux acheteurs institutionnels un moyen plus reproductible d'évaluer les spécifications et les délais de livraison. Cela soutient l'évolution vers des systèmes de construction pré-approuvés dans les contrats de logement public et d'hébergement d'urgence.


Par type de construction :
les structures fixes sont en tête tandis que les unités mobiles servent les programmes institutionnelsLes structures fixes ont représenté 56 % de la demande en 2026 sur le marché des maisons en conteneurs en Europe. Leur avance est liée au cas d'usage résidentiel, où une fondation permanente, un raccordement aux services publics et un permis de construire peuvent aider un logement à être qualifié de bien immobilier. Ces attributs sont importants pour le financement hypothécaire conventionnel et l'assurance habitation standard. Les unités fixes conviennent également aux projets de logement social à long terme où les résidents ont besoin de services stables et d'adresses permanentes. La structure s'aligne donc sur les besoins des acheteurs cherchant une résidence plutôt qu'un actif temporaire. Sa position de leader reflète à la fois les préférences des utilisateurs finaux et les exigences des systèmes de financement établis.
Les unités mobiles devraient progresser à un CAGR de 7,45 % jusqu'en 2032 sur le marché des maisons en conteneurs en Europe. La demande est la plus forte dans les programmes institutionnels pour les logements d'urgence, les centres d'accueil, les installations militaires et les hébergements pour la main-d'œuvre. Le programme de préparation aux situations d'urgence de la Suède fournit un exemple de modèle de réutilisation, avec des modules de logement maintenus disponibles pour un déploiement rapide. La proposition de valeur repose sur la réutilisation répétée, car les unités peuvent être stockées, transportées et installées sur un nouveau site. Les fournisseurs qui utilisent des interfaces de connexion communes pour les unités fixes et mobiles peuvent servir des groupes de clients distincts sans lignes de produits complètement séparées. Cette flexibilité opérationnelle soutient l'investissement dans des systèmes de modules standardisés.
Par utilisation finale :
les résidences principales constituent le cœur du marché tandis que les hébergements d'urgence croissent plus rapidementLes résidences principales ont représenté 52,6 % de la demande en 2026 sur le marché des maisons en conteneurs en Europe. Le segment est soutenu par le besoin de la région en logements supplémentaires et par la capacité des unités certifiées à satisfaire aux exigences de résidence permanente. Le Centre commun de recherche a indiqué que l'Union européenne a besoin de plus de 2 millions de nouveaux logements par an jusqu'en 2035. Les projets résidentiels bénéficient lorsque le système de construction peut documenter la performance énergétique tôt dans le processus d'approbation. Cela rend les systèmes préfabriqués en usine pertinents pour le logement social ainsi que pour le développement privé. Le segment reste central car il relie le logement en conteneurs à la pénurie plus large de logements permanents.
Les hébergements d'urgence devraient croître à un CAGR de 7,55 % jusqu'en 2032, le taux le plus élevé parmi les utilisations finales sur le marché des maisons en conteneurs en Europe. Les exigences gouvernementales en matière d'hébergement pour réfugiés et de capacité d'urgence civile créent une demande financée qui ne dépend pas des prix de détail. L'appel d'offres de l'aéroport de Tegel à Berlin illustre l'ampleur de cette exigence, avec des installations destinées à accueillir 2 600 personnes. Les commandes d'urgence peuvent aider les fabricants à financer les tests, la certification et les équipements de production qui soutiennent également la production résidentielle. Les usages récréatifs et liés aux soins restent des débouchés supplémentaires pour les systèmes à base de conteneurs, mais ils ne modifient pas le rôle plus important de la demande résidentielle et d'urgence. La combinaison de ces deux applications élargit la base de clientèle pour les fournisseurs disposant de produits certifiés.


Analyse géographique
Allemagne
L'Allemagne a représenté 24 % du marché européen des maisons en conteneurs en 2026. La demande du pays est façonnée par les marchés publics de logement social, l'hébergement des réfugiés et la construction résidentielle modulaire. Daiwa House Modular Europe a achevé l'empilement de 3 289 modules pour le développement de 1 548 appartements à Landsberger Allee en mai 2026, le projet étant conçu pour satisfaire à la norme énergétique KfW-55. La directive sur la performance énergétique des bâtiments et les règles énergétiques allemandes rendent la performance documentée des bâtiments importante dans la sélection des projets. Les producteurs capables de fournir une isolation pré-certifiée et des conceptions reproductibles bénéficient d'un avantage dans cet environnement.
Reste de l'Europe
Le reste de l'Europe devrait croître à un CAGR de 6,95 % jusqu'en 2032 sur le marché des maisons en conteneurs en Europe. La croissance provient de programmes institutionnels nécessitant un déploiement rapide en Europe centrale et orientale et dans les pays nordiques. La Suède a installé plus de 200 modules de logement d'urgence à Kristinehamn pour une capacité de 1 050 personnes. CPH Village a prévu 154 logements étudiants en conteneurs à Copenhague Nordhavn pour 2027, ce qui illustre un cas d'usage urbain connexe. Ces projets dépendent d'unités pouvant être déplacées, stockées et raccordées rapidement lorsque la demande publique évolue.
Royaume-Uni, France et Italie
Le marché des maisons en conteneurs en Europe présente des schémas de demande variés au Royaume-Uni, en France et en Italie. Au Royaume-Uni, les décisions locales d'urbanisme et la capacité à satisfaire aux exigences d'assurance liées aux prêts hypothécaires déterminent la viabilité d'un projet. La France présente des conditions contrastées, car les plans d'utilisation des sols urbains peuvent limiter les structures métalliques tandis que les communautés rurales peuvent les autoriser plus facilement. Le projet de Fismes, qui a utilisé des conteneurs maritimes recyclés pour 7 logements, constitue un exemple actuel de projet du secteur public en France.
Paysage concurrentiel
Concentration du Marché

Le marché des maisons en conteneurs en Europe est modérément fragmenté, avec de grands producteurs modulaires basés en Allemagne et aux Pays-Bas en concurrence avec des fabricants régionaux. La principale distinction est entre les fournisseurs capables de gérer des contrats institutionnels répétés et les petites entreprises au service de projets locaux. L'échelle est importante car les acheteurs publics ont besoin d'une capacité de production constante, d'une documentation et de calendriers de livraison fiables. Daiwa House Modular Europe a démontré cette capacité à travers de grands projets résidentiels en Allemagne et aux Pays-Bas. Le marché des maisons en conteneurs en Europe récompense donc les entreprises capables de servir à la fois les logements permanents et les hébergements temporaires sans modifier complètement leur modèle de production.
Les entreprises développent leurs capacités et utilisent de grands projets pour asseoir leur crédibilité auprès des associations de logement et des autorités publiques. Daiwa House Modular Europe a livré 105 unités de logement social modulaire à Strandeiland, Amsterdam, en 2026, avec des conceptions prévues pour 20 ans d'occupation avant déplacement et réutilisation. Elle a également démarré les travaux sur 379 unités de logement social à Circusterrein à Hilversum, tandis que la production en usine se déroulait en parallèle avec les travaux de fondation. ELA Container UK a déménagé dans une installation de 40 000 pieds carrés en 2026, plus que doublant son empreinte précédente de 17 000 pieds carrés. Ces évolutions montrent que la capacité et la livraison reproductible sont des priorités concurrentielles centrales.
La documentation sur la durabilité est un autre domaine de différenciation, car les acheteurs prennent de plus en plus en compte l'utilisation circulaire de l'acier et la performance énergétique des bâtiments. Les recherches de l'Université de Bologne soutiennent l'argumentaire environnemental en faveur de la réutilisation directe de l'acier de structure. Les petites entreprises peuvent être compétitives lorsqu'elles offrent un service local ou des conceptions spécialisées à base de conteneurs réutilisés, mais elles peuvent avoir du mal à égaler la certification et la production des grands fabricants. Le marché des maisons en conteneurs en Europe offre encore des opportunités pour les fournisseurs dans les zones où la demande d'hébergements d'urgence augmente plus rapidement que la capacité certifiée locale.
Leaders du secteur des maisons en conteneurs en Europe
-
ELA Container GmbH
-
Tempohousing
-
CONTAINEX Container-Handelsgesellschaft mbH
-
ALHO Unternehmensgruppe
-
SÄBU Morsbach GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des maisons en conteneurs en Europe Entreprises couvertes dans ce rapport
- ELA Container GmbH
- Tempohousing
- CONTAINEX Container-Handelsgesellschaft mbH
- ALHO Unternehmensgruppe
- High Cube
- Contain Haus
- KB Container
- Acker Raum-Systeme GmbH
- Container City (Urban Space Management)
- YMC Container Solutions
- Domino Homes
- BOLLE Modular
- The Box System
- Cube Homes
- Emtolive
- Sogeco Living SA
- Daiwa House Modular Europe GmbH
- CPH Village
- BCS Containersysteme
- SMS Containermodule Deutschland GmbH
Développements industriels récents dans Marché des maisons en conteneurs en Europe
- Mai 2026 : Daiwa House Modular Europe GmbH a achevé l'empilement des modules, le dernier des 3 289 modules, à Landsberger Allee, Berlin, le 18 mai 2026. Le plus grand projet de logement modulaire d'Europe comprend 1 548 appartements pour le bailleur social public Gewobag et vise une livraison fin 2026 ou début 2027 selon la norme énergétique KfW-55, dont 1 316 unités abordables subventionnées.
- Mai 2026 : Daiwa House Modular Europe a achevé 105 unités de logement social modulaire à Strandeiland, Amsterdam, pour la société de logement de Alliantie en 8 mois. Le projet comprend 18 studios, 62 appartements de 2 pièces et 25 appartements de 3 pièces conçus pour 20 ans d'occupation avant déplacement et réutilisation.
- Janvier 2026 : le groupe Condecta a acquis les activités suisses de conteneurs FAGSI du groupe ALHO, notamment le site de Wikon à Lucerne et une flotte de 1 150 conteneurs de location FAGSI, afin de développer l'opération en centre d'excellence pour les solutions d'espaces mobiles.
Périmètre du rapport sur le marché des maisons en conteneurs en Europe
Aperçu de la segmentation
| Préfabriquées en usine |
| Construites sur site |
| Fixe |
| Mobile |
| Résidences principales |
| Résidences de loisirs |
| Hébergements d'urgence |
| Maisons de soins |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Reste de l'Europe |
| Par offre | Préfabriquées en usine |
| Construites sur site | |
| Par type de construction | Fixe |
| Mobile | |
| Par utilisation finale | Résidences principales |
| Résidences de loisirs | |
| Hébergements d'urgence | |
| Maisons de soins | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des maisons en conteneurs en Europe ?
Le secteur est projeté à 15,24 milliards USD en 2026 et devrait atteindre 21,98 milliards USD d'ici 2032 à un CAGR de 6,30 %
Quelle offre connaît la croissance la plus rapide dans les maisons en conteneurs en Europe ?
Les unités préfabriquées en usine sont l'offre à la croissance la plus rapide, avec un CAGR prévu de 7,05 % jusqu'en 2032.
Pourquoi les maisons en conteneurs sont-elles adoptées pour le logement public ?
Les acheteurs publics utilisent les systèmes à base de conteneurs car ils peuvent soutenir un déploiement plus rapide et une performance énergétique documentée pour les hébergements résidentiels et d'urgence.
Quel pays est en tête de la demande de maisons en conteneurs en Europe ?
L'Allemagne est en tête de la demande avec une part de 24 % en 2026, soutenue par le logement social, l'hébergement des réfugiés et les grands projets modulaires.
Quelle est l'utilisation finale à la croissance la plus rapide pour les maisons en conteneurs ?
Les hébergements d'urgence sont l'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 7,55 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption plus large des maisons en conteneurs ?
La fragmentation des permis, l'accès inégal aux prêts hypothécaires et aux assurances, ainsi que la concurrence d'autres systèmes modulaires freinent l'adoption plus large.